- Dagens Puls – ”Nytt rekord på börsen – och laget marscherade med.” ❤️📈
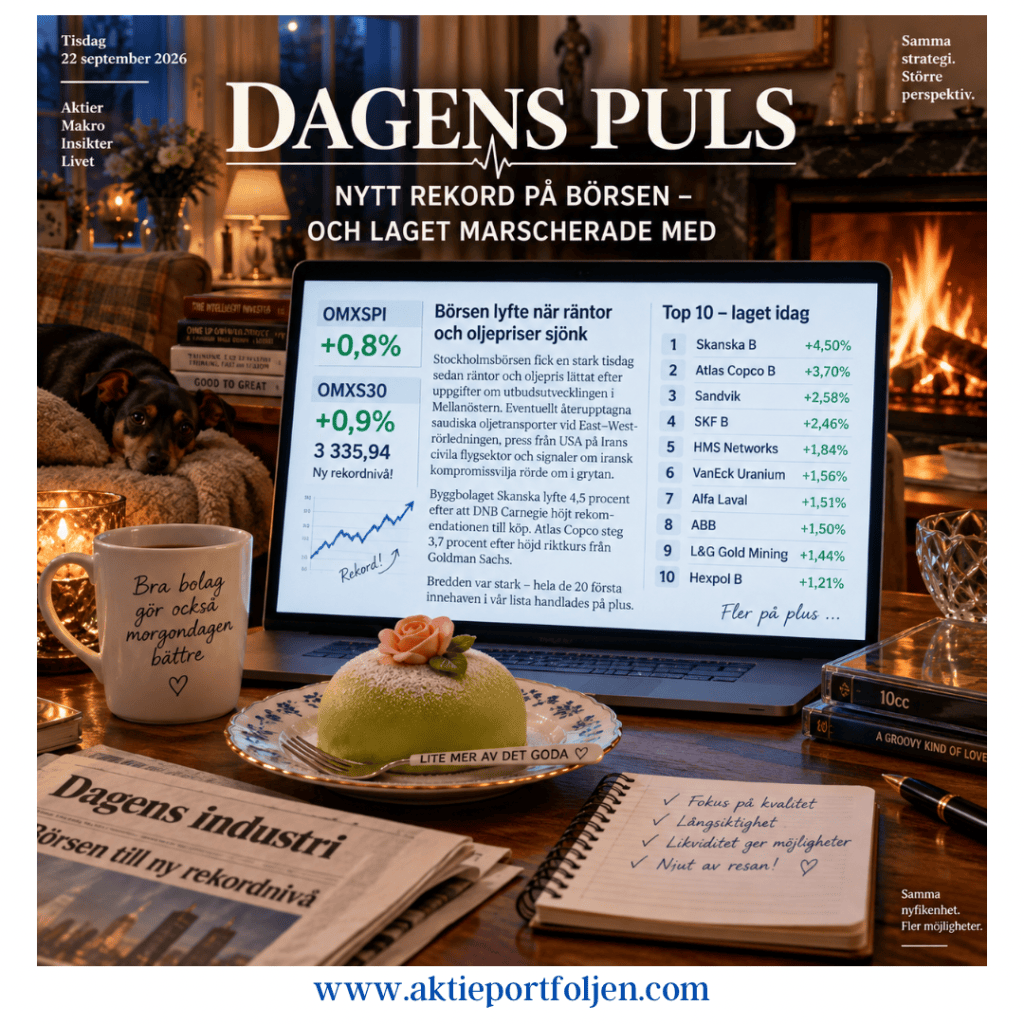


Dagens Puls – ”Nytt rekord på börsen – och laget marscherade med.” ❤️📈
Stockholmsbörsen fick en stark tisdag när både räntor och oljepris lättade. Uppgifter om möjliga återupptagna saudiska oljetransporter via East–West-ledningen och signaler om kompromissvilja från Iran gav marknaden lite mer andrum.
OMXSPI steg 0,8 % och OMXS30 0,9 %. Storbolagsindexet stängde på 3 335,94 – en ny rekordnivå. ⭐️
Dagens tydligaste vinnare var Skanska, som steg 4,5 % efter att DNB Carnegie höjt rekommendationen från behåll till köp. Analyshuset pekar bland annat på stark orderbok, god lönsamhet och tillväxtmöjligheter inom amerikanska datacenter.
Även verkstaden gick starkt. Atlas Copco steg 3,7 % i vår lista efter att Goldman Sachs höjt riktkursen och upprepat köp. Sandvik, SKF, Alfa Laval och ABB bidrog till bilden av en tydlig risk-on-dag.
🏆 Top 10 – laget
- Skanska B +4,50 %
- Atlas Copco B +3,70 %
- Sandvik +2,58 %
- SKF B +2,46 %
- HMS Networks +1,84 %
- VanEck Uranium & Nuclear Technologies +1,56 %
- Alfa Laval +1,51 %
- ABB +1,50 %
- L&G Gold Mining ETF +1,44 %
- Hexpol B +1,21 %
- Dagens Puls – 25 över en procent


Dagens Puls – 25 över en procent
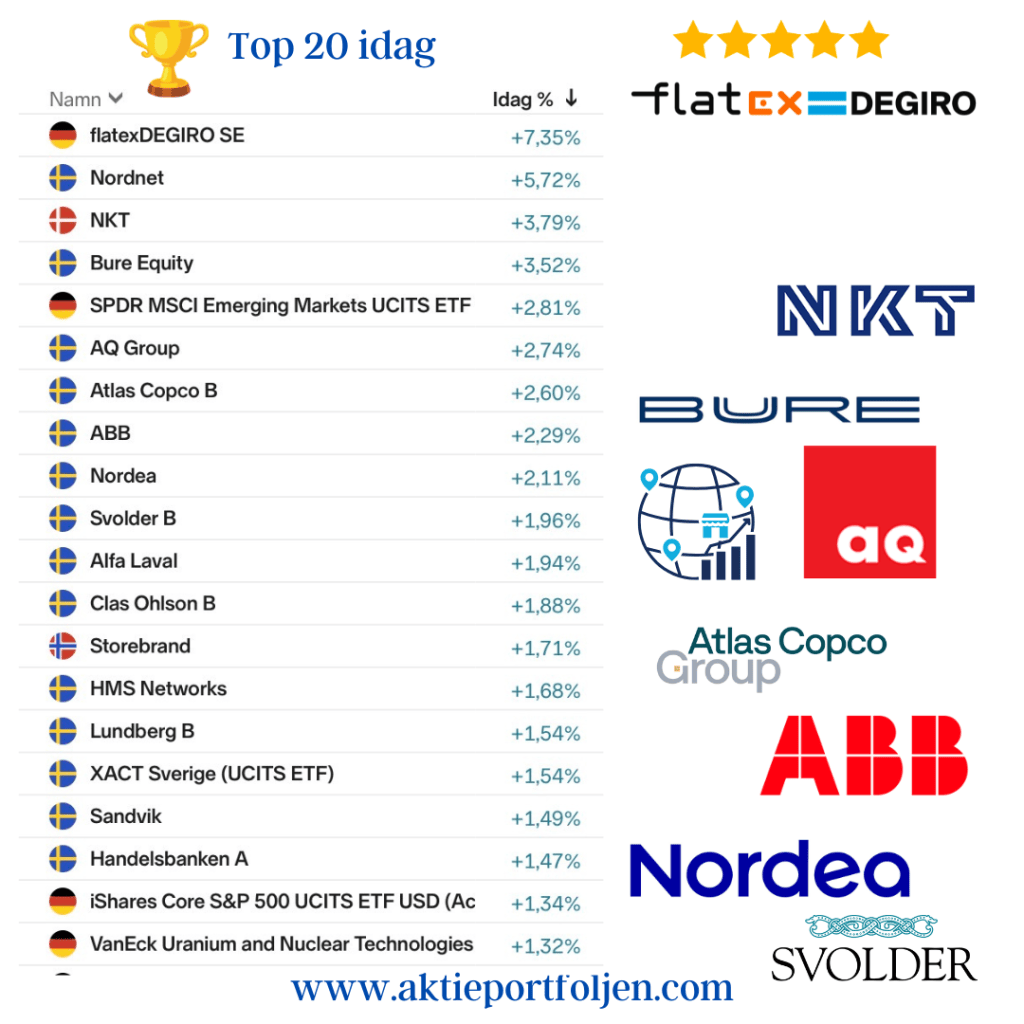
Det blev en riktig styrkedag på börsen. OMXSPI steg 1,2 procent och OMXS30 1,3 procent när lägre oljepris och fallande marknadsräntor gav stöd åt riskaptiten.
För vårt lag blev dagen ännu starkare. Hela 25 innehav steg med mer än en procent.
I topp hittar vi flatexDEGIRO +7,35 %. Någon ny bolagsspecifik förklaring till dagens rusning går inte att finna. Däremot kommer uppgången efter det kraftiga kursfallet när styrelseordföranden oväntat lämnade sin post. Fundamenta var oförändrade och bolaget betonade samtidigt att de strategiska prioriteringarna låg fast.
När börshumöret idag förbättrades fick aktien en kraftig rekyl uppåt.
flatexDEGIRO blev samtidigt ett bra exempel på vår särskilda regel för utländska innehav. Eftersom en försäljning kan utlösa reavinstskatt behåller vi en aktie även under MA200 så länge avkastningen sedan köp fortfarande är positiv och fundamenta är intakta. Idag fick den regeln betalt.
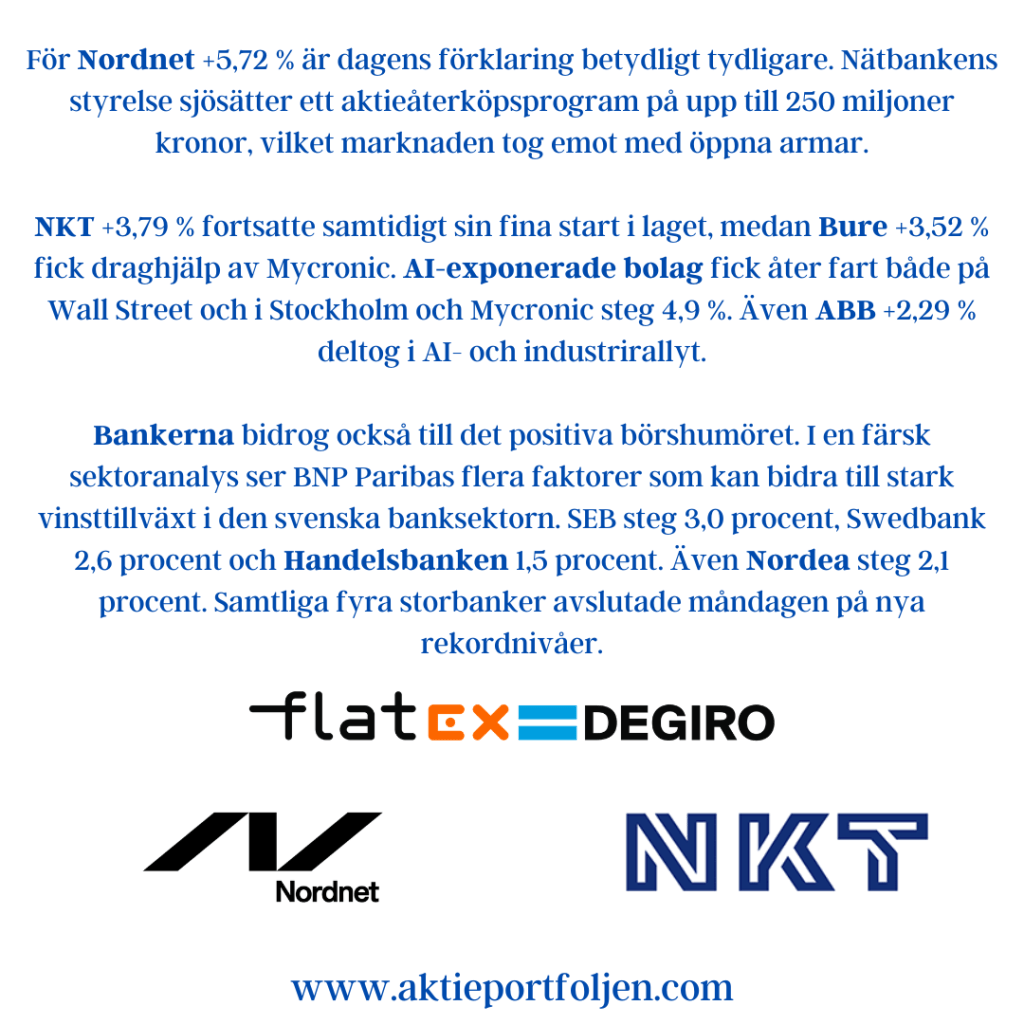
För Nordnet +5,72 % är dagens förklaring betydligt tydligare. Nätbankens styrelse sjösätter ett aktieåterköpsprogram på upp till 250 miljoner kronor, vilket marknaden tog emot med öppna armar.
NKT +3,79 % fortsatte samtidigt sin fina start i laget, medan Bure +3,52 % fick draghjälp av Mycronic. AI-exponerade bolag fick åter fart både på Wall Street och i Stockholm och Mycronic steg 4,9 %. Även ABB +2,29 % deltog i AI- och industrirallyt.
Bankerna bidrog också till det positiva börshumöret. I en färsk sektoranalys ser BNP Paribas flera faktorer som kan bidra till stark vinsttillväxt i den svenska banksektorn. SEB steg 3,0 procent, Swedbank 2,6 procent och Handelsbanken 1,5 procent. Även Nordea steg 2,1 procent. Samtliga fyra storbanker avslutade måndagen på nya rekordnivåer.
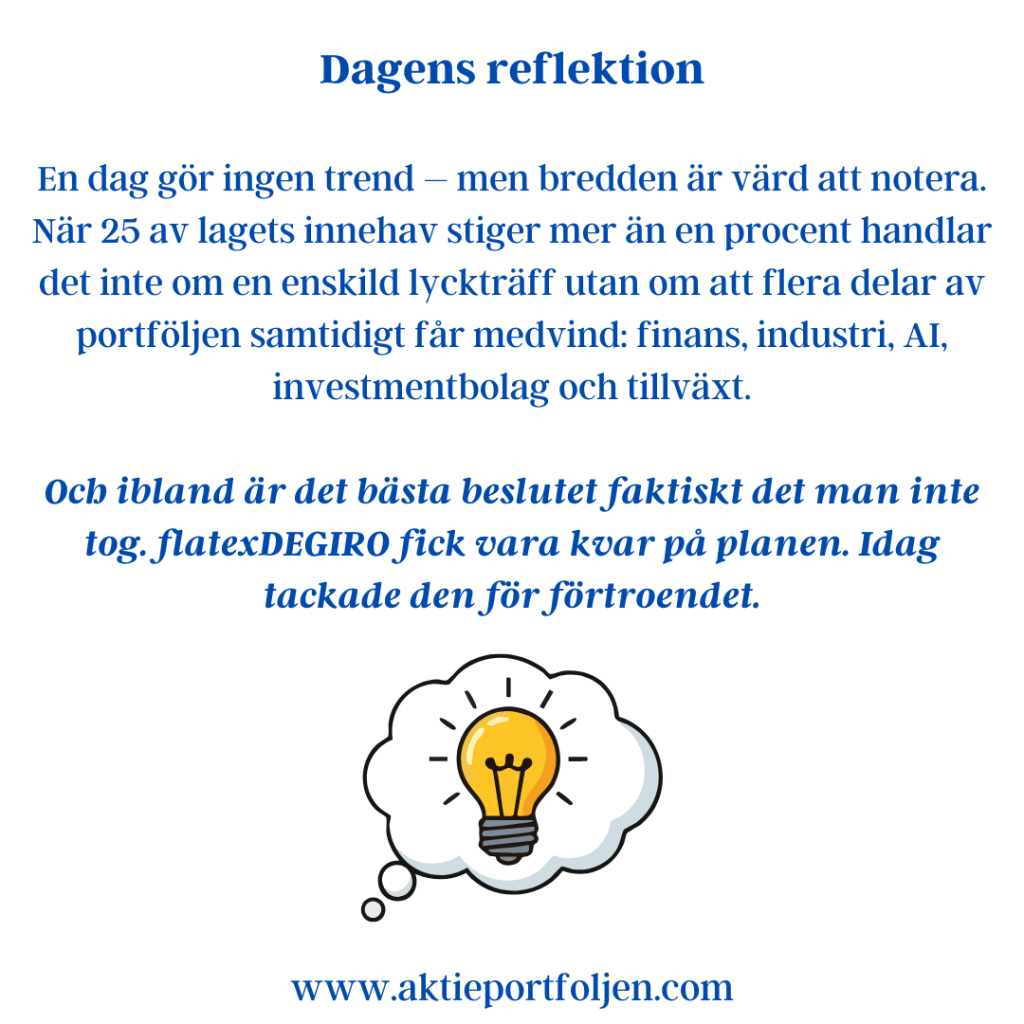
Dagens reflektion
En dag gör ingen trend – men bredden är värd att notera. När 25 av lagets innehav stiger mer än en procent handlar det inte om en enskild lyckträff utan om att flera delar av portföljen samtidigt får medvind: finans, industri, AI, investmentbolag och tillväxt.
Och ibland är det bästa beslutet faktiskt det man inte tog. flatexDEGIRO fick vara kvar på planen. Idag tackade den för förtroendet.
- Veckan framåt – v39, räntor, olja och stormaktspolitik i fokus




Veckan framåt – v39
Räntor, olja och stormaktspolitik i fokus
Inledning / makro
En ny börsvecka inleds med ett ovanligt spretigt makroläge. Den ekonomiska statistiken fortsätter överlag att överraska positivt. Citi Economic Surprise Index ligger på plus globalt och har stigit mycket kraftigt i euroområdet. Det talar för att konjunkturen hittills står emot bättre än många befarat.
Samtidigt har marknadens problem flyttats från tillväxtoro till räntor, energi och geopolitik.
I Sverige blir veckans höjdpunkt Riksbankens räntebesked och penningpolitiska rapport på torsdag. Dessförinnan kommer den kvartalsvisa rapporten över inflationsförväntningarna, som blir en sista viktig pusselbit inför beskedet. SEB bedömer att Riksbanken närmar sig en räntehöjning, men att det sannolikt dröjer något ytterligare. På fredag publiceras även producentpriserna för augusti.
I USA är kalendern tunnare. September månads PMI kommer därför att följas noga efter tecken på hur den amerikanska ekonomin utvecklas. Flera Fed-ledamöter kommer också att tala under veckan, vilket kan ge ytterligare ledtrådar om nästa steg efter de hökaktiga signalerna i septemberprognoserna.
Den amerikanska tioårsräntan ligger samtidigt kring 5 procent. Det är en nivå som förtjänar fortsatt uppmärksamhet eftersom högre marknadsräntor påverkar såväl företagens finansieringskostnader som värderingarna på aktiemarknaden.
I euroområdet står preliminära PMI-siffror i centrum. Även tyska Ifo, franska Insee och konsumentförtroendet ger nya temperaturmätningar på företagens och hushållens syn på ekonomin. Det blir särskilt intressant mot bakgrund av att euroområdets Citi Economic Surprise Index har stigit kraftigt och visar att den senaste statistiken överraskat tydligt på uppsidan.
På den politiska scenen riktas blickarna mot relationen mellan världens två största ekonomier. Mötet mellan Donald Trump och Xi Jinping blir en av veckans viktigaste händelser. Handelspolitik och relationerna mellan USA och Kina har potential att snabbt påverka riskaptiten på de globala marknaderna.
Oljan – Hormuz förblir marknadens joker
Brentoljan avslutade veckan kring 103 dollar per fat, efter att tidigare ha handlats betydligt högre. Nedgången minskar en del av det omedelbara inflationstrycket, men energirisken är knappast borta.
Utvecklingen kring Hormuzsundet och möjligheterna att hålla oljeexporten från Mellanöstern igång förblir därför viktiga att följa. Störningar i transporterna kan snabbt få genomslag på oljepriset, samtidigt som alternativa exportvägar har fått större betydelse.
För marknaden blir riktningen på oljepriset minst lika viktig som själva nivån. Ett stabiliserat eller fallande Brent skulle minska inflationsoron och pressen på marknadsräntorna. En ny kraftig uppgång riskerar däremot att åter föra fram den besvärliga kombinationen av högre inflation, högre räntor och svagare tillväxtutsikter.
Marknadsindikatorer
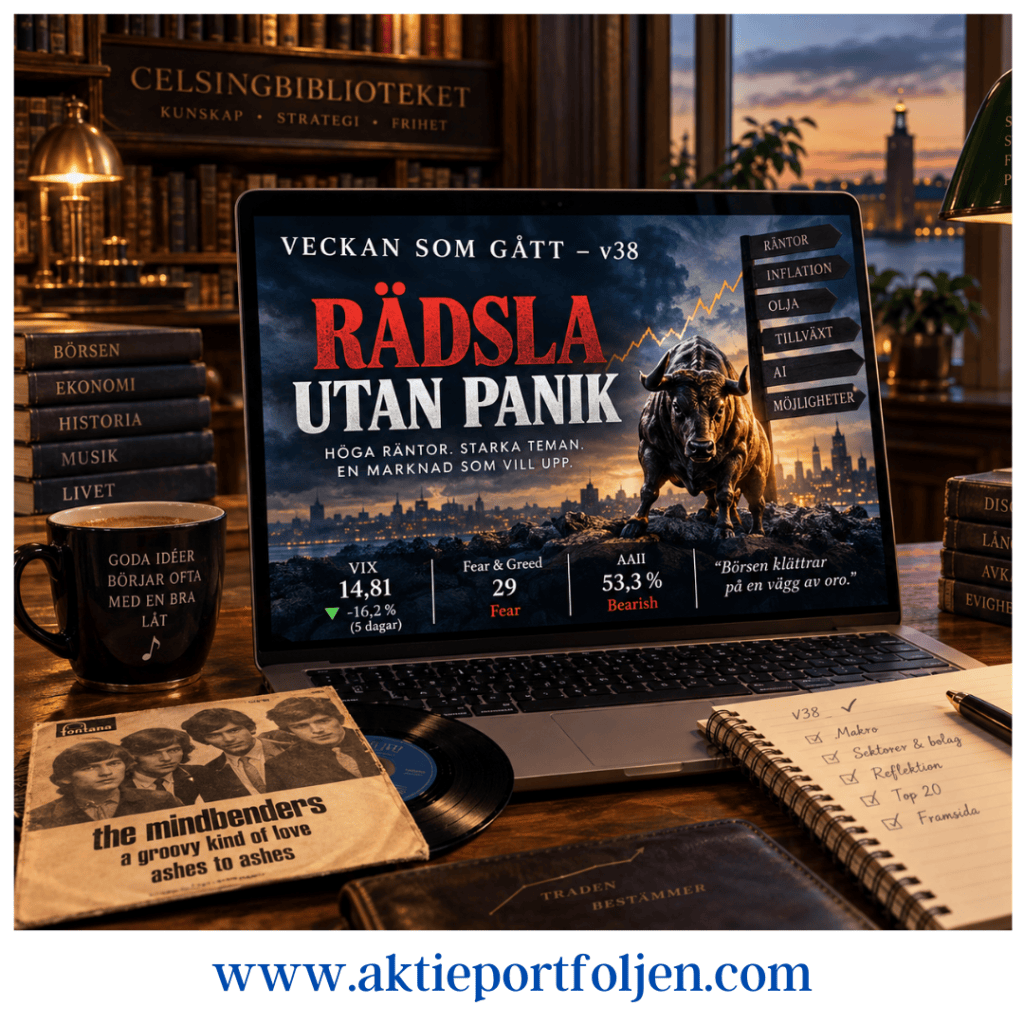
Marknaden skickar just nu ovanligt blandade signaler. Fear & Greed ligger på 29, vilket fortfarande innebär Fear. AAII:s senaste mätning förstärker bilden: endast 28,8 procent är positiva, medan hela 53,3 procent är baisseartade.
Samtidigt berättar volatiliteten en helt annan historia. VIX ligger på 14,81, efter att ha fallit drygt 16 procent på fem dagar. Även om den europeiska VSTOXX ligger något högre, kring 18,3, signalerar volatiliteten knappast någon akut marknadsstress.
Det skapar en intressant kontrast. Investerarna säger att de är rädda, men optionsmarknaden prissätter förhållandevis lite rädsla.
Makrobilden ger ytterligare en pusselbit. Citi Economic Surprise Index är positivt globalt och särskilt starkt i euroområdet. Den ekonomiska statistiken har alltså utvecklats bättre än prognoserna – samtidigt som sentimentet bland investerarna försämrats.
Den tekniska bilden förstärker motsägelsen. Samtliga 13 index i sammanställningen ligger fortfarande över MA200, medan den kortare trenden har försvagats på bred front.
OMXSPI ligger exempelvis 3,7 procent över MA200, men 0,2 procent under MA50 och 0,9 procent under MA20. Även DAX och Euro Stoxx 600 ligger över sina långa medelvärden men tydligt under både MA20 och MA50.
Den långsiktiga trenden är alltså fortfarande positiv – men momentum har tappat fart.
Reflektion
Sentimentet säger rädsla. Volatiliteten säger lugn. Makrodata säger bättre än väntat. Den korta börstrenden säger försiktighet – medan den långa trenden fortfarande är positiv.
Det är svårt att hitta ett bättre exempel på varför det är klokt att skilja mellan vad vi tror ska hända och vad marknaden faktiskt gör.
AAII visar en tydlig övervikt av pessimister och Fear & Greed ligger kvar i Fear. Samtidigt handlas VIX under 15 och samtliga stora index i vår sammanställning ligger fortfarande över MA200. Marknaden är alltså betydligt mindre stressad än investerarna själva uppger sig vara.
Det är samtidigt för tidigt att blåsa faran över. Den kortare trenden har försvagats på flera marknader, den amerikanska tioårsräntan ligger kring 5 procent och oljepriset är fortfarande över 100 dollar. Till detta kommer Riksbanken, Fed-signaler, Trump–Xi och ett fortsatt känsligt energiflöde från Mellanöstern.
För min egen strategi förändrar det egentligen inte särskilt mycket. MA200 är fortfarande kompassen. Så länge den långsiktiga trenden är positiv finns ingen anledning att försöka förutse nästa börsfall. Men den svagare korta trenden och den ovanligt stora makroekonomiska osäkerheten talar samtidigt för att inte ha bråttom att öka risken.
Likviditeten får därför fortsätta göra sitt jobb: inte som en prognos om fallande börser, utan som en option på framtida möjligheter.
- Veckan som gått – rädsla utan panik


Veckan som gått – v38
Rädsla utan panik
Inledning / makro
Det blev ännu en vecka där räntan höll börsen i ett hårt grepp. Fed höjde styrräntan och den amerikanska tioårsräntan blev veckans kanske viktigaste temperaturmätare när den gång på gång dansade kring den psykologiskt viktiga femprocentsnivån.
Börsen reagerade nästan omedelbart på rörelserna. När tioåringen backade fick aktierna luft under vingarna och när den åter närmade sig 5 procent kom nervositeten tillbaka.
Men samtidigt finns något påfallande starkt i marknaden: börsen vill upp. Positiva nyheter fångas snabbt upp trots att förutsättningarna knappast är bekväma. Räntorna är höga, oljepriset ligger fortfarande över 100 dollar fatet och inflationsoron är långt ifrån borta.
Fredagen illustrerade detta väl. S&P 500 steg 0,2 procent och Nasdaq Composite 0,4 procent, medan Dow Jones backade 0,2 procent. Den amerikanska tioårsräntan var samtidigt tillbaka kring 5 procent.
Även i Europa steg räntorna på fredagen. ECB:s enkät över hushållens inflationsförväntningar visade stigande förväntningar på samtliga tidshorisonter. Dollarn stärktes efter veckans Fedbesked medan kronan försvagades mot både dollar och euro.
Oljan fortsatte också att spela en viktig roll. Efter de kraftiga prisrörelserna tidigare under veckan mildrades prisbilden under den andra halvan. Brent handlades vid veckans slut kring 103 dollar per fat.
Stockholmsbörsen klarade trots allt veckan förhållandevis väl. OMXS30 steg 0,30 procent medan breda OMXSPI backade 0,10 procent.
Sektorer och bolag
Veckans tydligaste styrka hittar jag inom AI-relaterad industri och teknik.
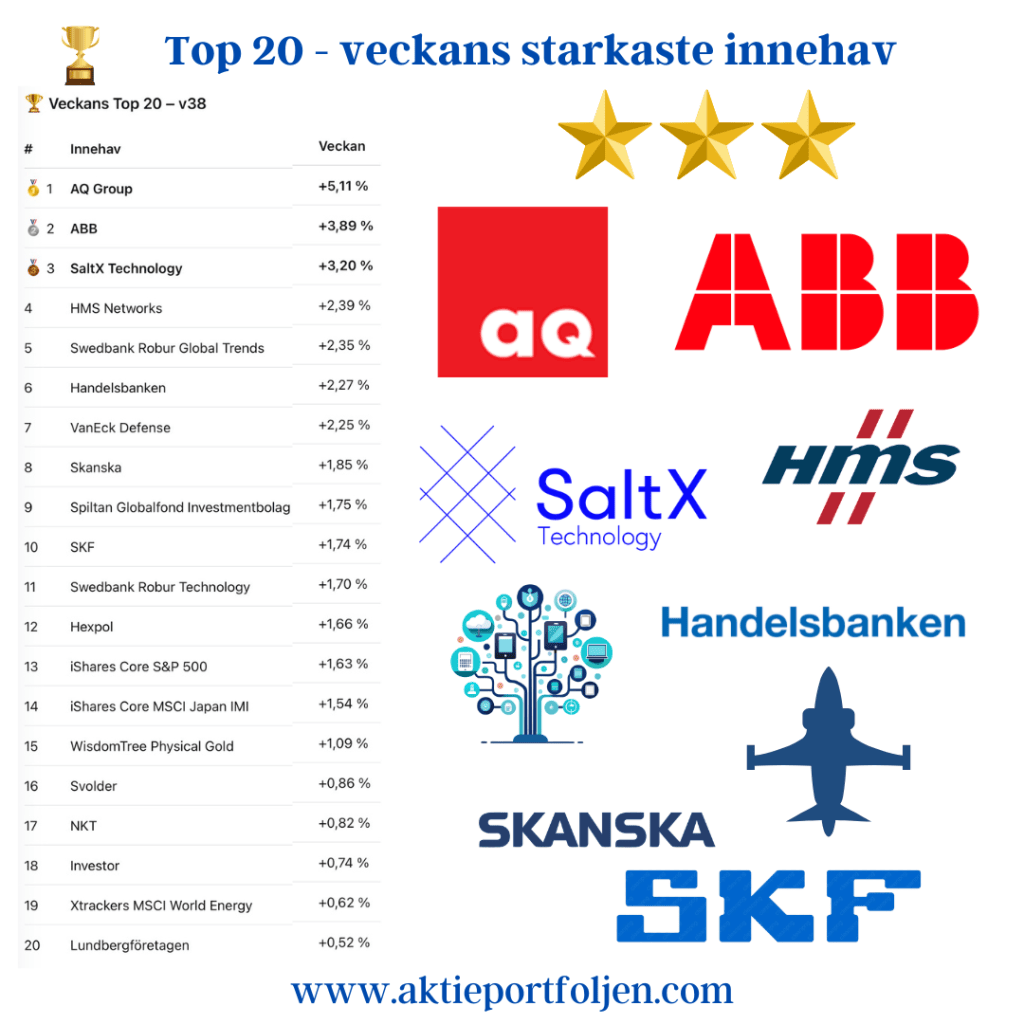
Det syns också tydligt i laget. AQ Group steg 5,11 procent och ABB 3,89 procent, samtidigt som SaltX avancerade 3,20 procent och HMS Networks 2,39 procent. Även Skanska, SKF och Hexpol hade en bra vecka.
AI-temat handlar inte längre bara om halvledare och de stora amerikanska teknikbolagen. Elektrifiering, automation, kraftförsörjning, datacenter och digital infrastruktur har blivit en allt viktigare del av samma investeringsberättelse.
Den bilden förstärks av den internationella delen av portföljen. Swedbank Robur Global Trends steg 2,35 procent och Robur Technology 1,70 procent. S&P 500-ETF:en steg 1,63 procent och Japan 1,54 procent.
Det här är alltså inte någon bred euforisk risk-on-marknad. Kapitalet tycks snarare fortsätta söka sig till de delar av marknaden där investerarna ser strukturell tillväxt.
På minussidan sticker framför allt flatexDEGIRO ut med −12,67 procent. Nedgången kom efter beskedet om styrelseordförandens avhopp. Aktien har därmed fallit under MA200, men omfattas av min utlandsregel. Innehavet är fortfarande upp omkring 52 procent sedan köp och jag ser i nuläget ingen fundamental förändring som motiverar en försäljning. Därför ligger aktien kvar.
Utlandsregeln har dessutom fått en intressant bieffekt. Den skapades av skatteskäl, men gör mig samtidigt mer långsiktig. En vinnare behöver inte säljas enbart för att kursen tillfälligt bryter sin trend. Är avkastningen sedan köp fortfarande positiv och det fundamentala caset intakt får bolaget tid att visa om det är en av de evighetsmaskiner jag egentligen vill hitta.
Reflektion – rädsla utan panik
Veckans kanske mest intressanta signal hittar jag inte i indexen utan i marknadsindikatorerna.
Fear & Greed står på 29 – Fear. För en vecka sedan var nivån 32. AAII:s investerarenkät ger en ännu tydligare bild: endast 28,8 procent är bullish medan hela 53,3 procent är bearish.
Samtidigt har VIX fallit till 14,81, en nedgång på drygt 16 procent under de senaste fem handelsdagarna.
Det är en fascinerande kombination.
Investerarna säger att de är rädda – men optionsmarknaden prissätter ingen panik.
Även europeiska VSTOXX kring 18,3 signalerar vaksamhet snarare än akut stress.
Och kanske är det just detta som bäst sammanfattar veckan. Marknaden har fått gott om argument för att falla: en Fedhöjning, amerikansk tioårsränta kring 5 procent, oljepris över 100 dollar och fortsatt inflationsoro. Ändå fortsätter börsen att fånga upp positiva nyheter och vissa delar av marknaden visar påtaglig styrka.
Det brukar sägas att börsen klättrar på en vägg av oro. Den här veckan har väggen varit ovanligt lätt att se.
För min egen strategi förändrar det egentligen ingenting. Trenden bestämmer. Så länge index ligger i positiv trend är jag med, men jag ser ingen anledning att jaga marknaden när ränteläget fortfarande är så osäkert.
Den högre likviditeten får därför ligga kvar.
Likviditet är en option på framtida avkastning.
- Dagens Puls – bred uppgång hela vägen
Dagens Puls – 17 september
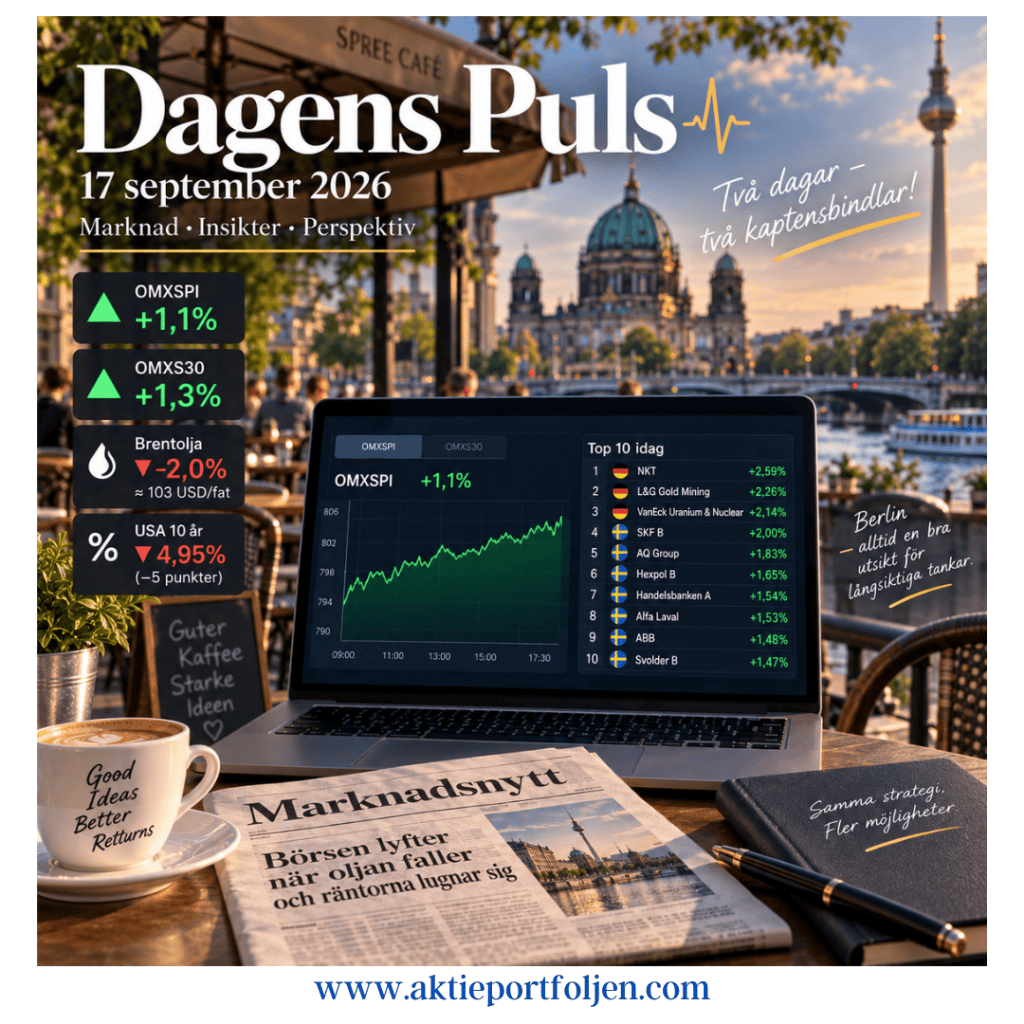
Stockholmsbörsen bjöd på en bred återhämtning under torsdagen. Vid stängning hade OMXSPI stigit 1,1 procent och OMXS30 1,3 procent.
Lite av den senaste tidens press lättade när oljepriset fortsatte ned. Brent föll omkring 2 procent till cirka 103 dollar fatet, sedan utsikterna för utbudet i Mellanöstern förbättrats. Saudiarabien siktar på att inom några dagar återställa omkring hälften av kapaciteten i oljeledningen East–West.
Även räntemarknaden lugnade ned sig efter gårdagens räntebesked från Fed. Den amerikanska tioårsräntan föll omkring 5 punkter till 4,95 procent, när marknaden fick ytterligare tid att smälta centralbankens höjning.
Bred uppgång – verkstad och råvaror i täten
Det var rejält med grönt i laget. Verkstad dominerade toppen, med nyförvärvet NKT +2,59 % som behåller kaptensbindeln för andra dagen i rad. Därefter följde SKF +2,00 %, AQ Group +1,83 %, Hexpol +1,65 % och Alfa Laval +1,53 %.
Även råvarurelaterat gick starkt. L&G Gold Mining steg 2,26 % och VanEck Uranium & Nuclear Technologies 2,14 %. Kombinationen verkstad, guldgruvor och uran gav därmed ordentlig bredd åt dagens uppgång.
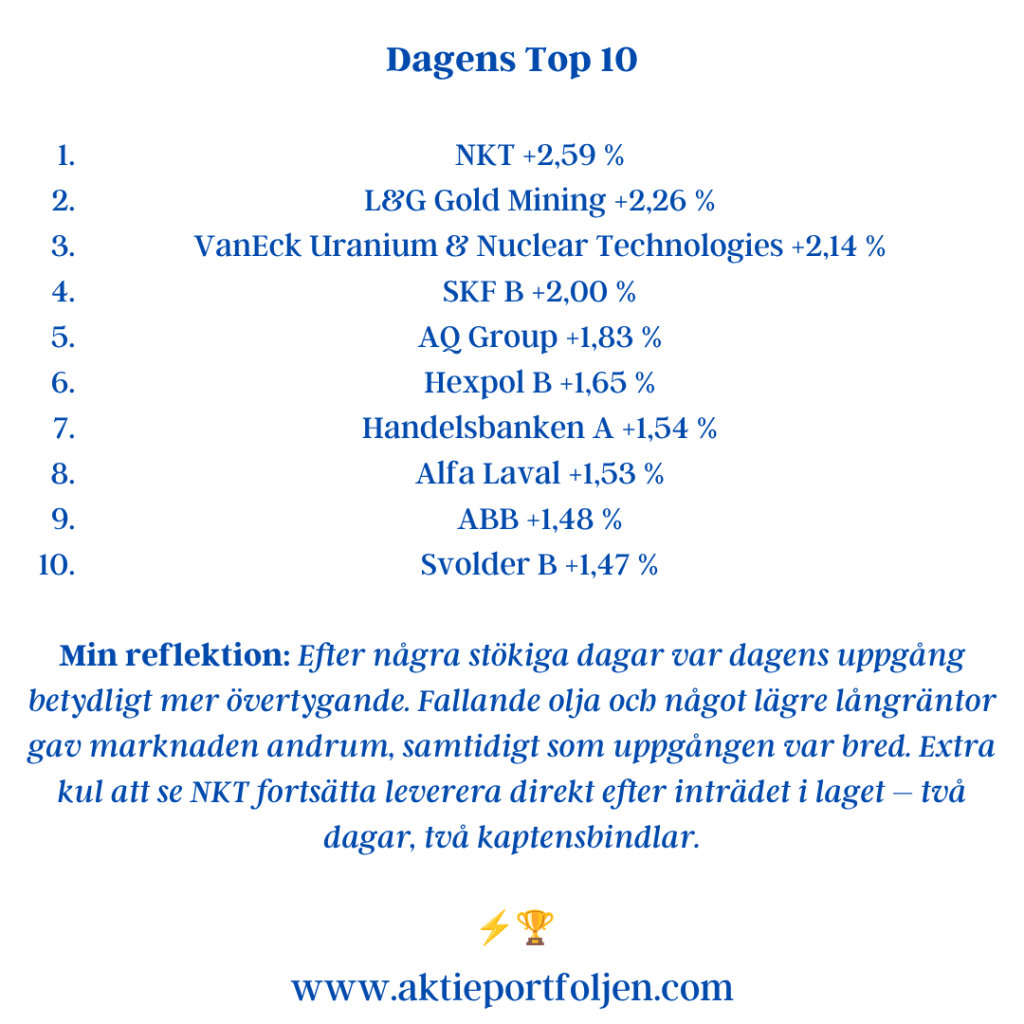
Dagens Top 10
- NKT +2,59 %
- L&G Gold Mining +2,26 %
- VanEck Uranium & Nuclear Technologies +2,14 %
- SKF B +2,00 %
- AQ Group +1,83 %
- Hexpol B +1,65 %
- Handelsbanken A +1,54 %
- Alfa Laval +1,53 %
- ABB +1,48 %
- Svolder B +1,47 %
Min reflektion: Efter några stökiga dagar var dagens uppgång betydligt mer övertygande. Fallande olja och något lägre långräntor gav marknaden andrum, samtidigt som uppgången var bred. Extra kul att se NKT fortsätta leverera direkt efter inträdet i laget – två dagar, två kaptensbindlar. ⚡️🏆