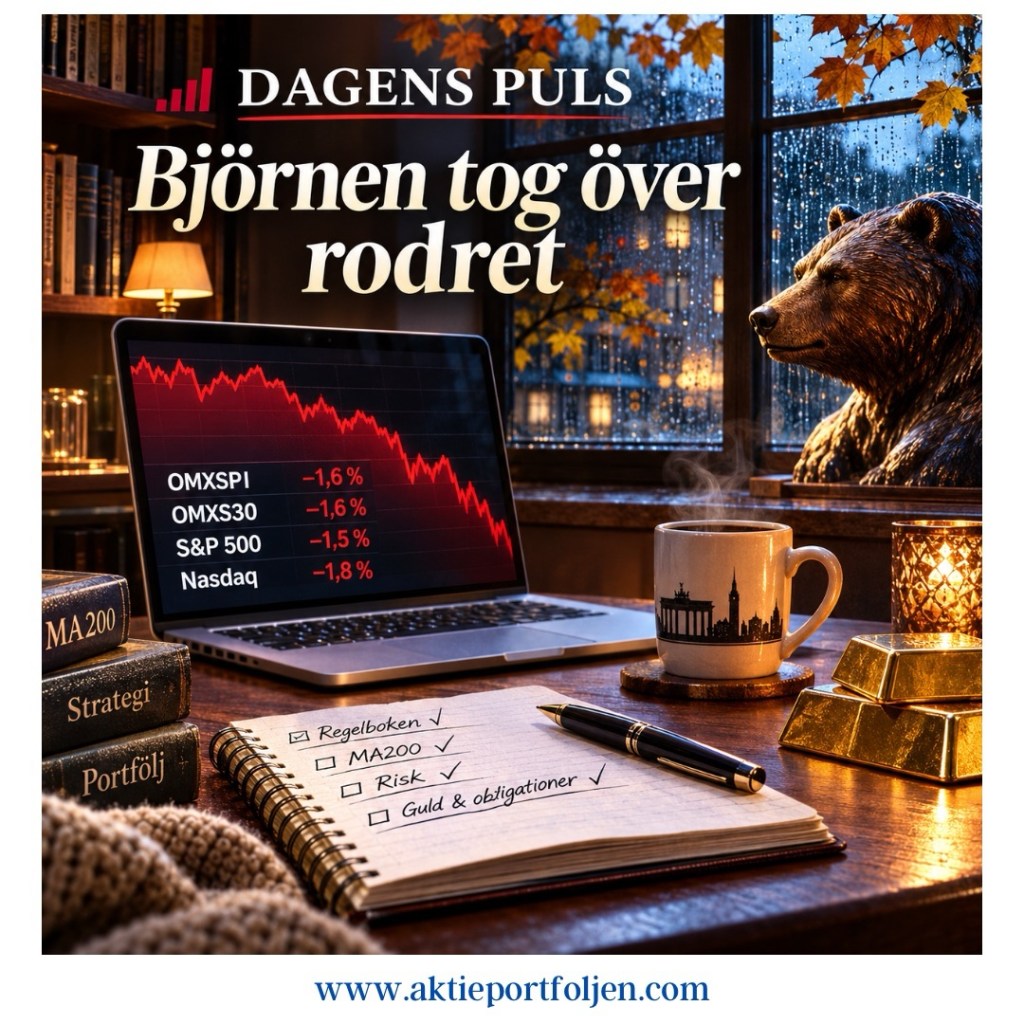
Det blev en blodröd tisdag på Stockholmsbörsen. Björnen tog kommandot redan från början och ökade greppet när Wall Street öppnade på minus.
När handeln summerades hade både OMXSPI och OMXS30 fallit 1,6 procent. Samtliga aktier i OMXS30 stängde på rött, med särskilt tydlig press på finans, teknik och investmentbolag.
Men mitt i börsoron fanns en liten ljuspunkt.
Laget begränsade nedgången till 1,15 procent.
Det var ingen seger i vanlig mening, men en påminnelse om värdet av en genomtänkt strategi.
Regelboken gjorde jobbet
Guld och obligationer blev dagens stötdämpare. WisdomTree Physical Gold steg 0,26 procent, medan XACT Obligation avancerade 0,19 procent.
Samtidigt hade vi redan reducerat flera innehav som brutit ned genom sitt 200-dagars glidande medelvärde, MA200. I vissa fall till hälften eller mindre av tidigare positioner.
Det innebar att vi gick in i nedgången med lägre risk än vi annars skulle ha haft.
Det är just under sådana här dagar som regelboken ska visa sitt värde. Inte genom att eliminera förluster, utan genom att begränsa dem.
Wall Street förstärkte oron
De amerikanska börserna inledde tisdagen försiktigt nedåt men tappade sedan ytterligare mark. Efter drygt en timmes handel hade S&P 500 fallit 1,5 procent, Dow Jones 1,6 procent och Nasdaq 1,8 procent.
Tekniksektorn stod åter i centrum, med särskild uppmärksamhet riktad mot Nvidia och osäkerheten inför bolagets kommande rapport.
Laget har indirekt exponering mot Nvidia genom bland annat iShares Core S&P 500 ETF, Swedbank Robur Technology och Swedbank Robur Global Trends.
Det påminner oss om att även en bred portfölj kan påverkas när några av världens största teknikbolag hamnar under press.
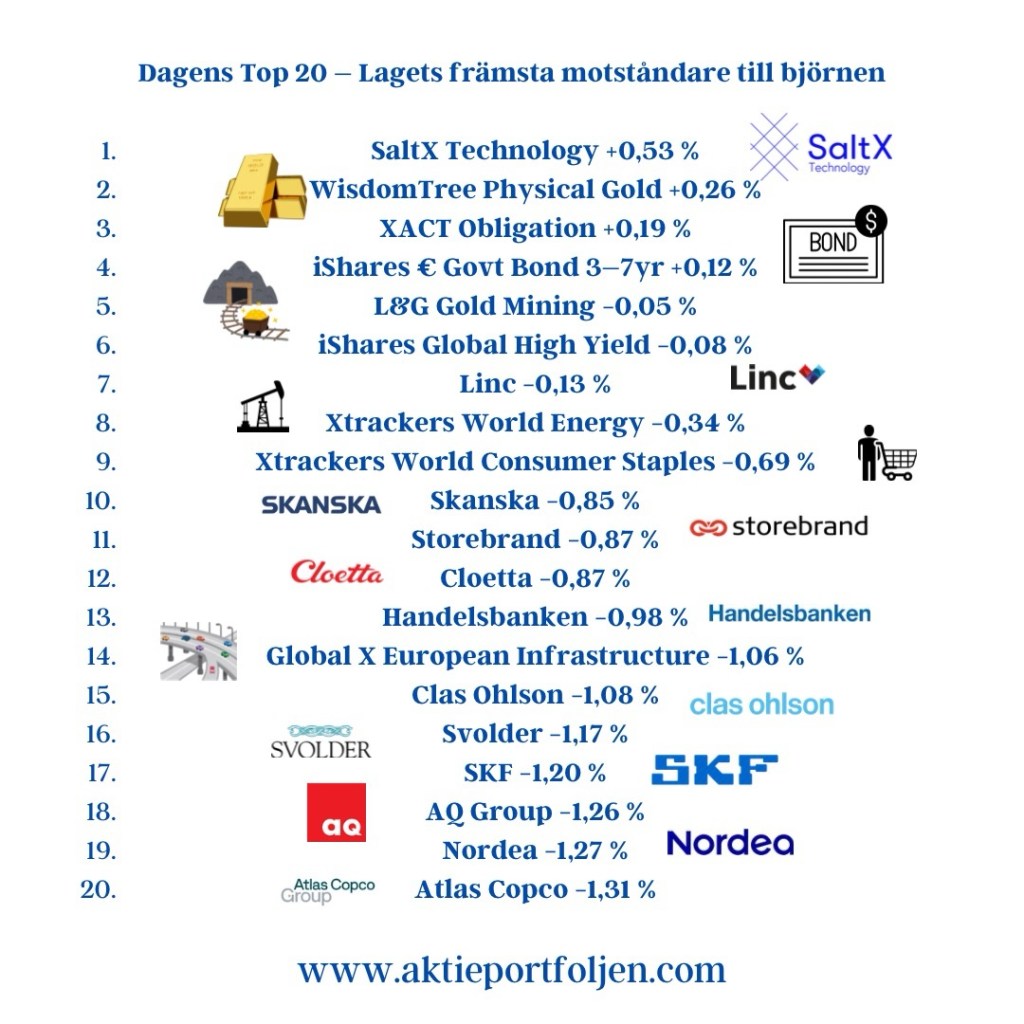
Dagens Top 20 – Lagets främsta motståndare till björnen
SaltX Technology +0,53 %
WisdomTree Physical Gold +0,26 %
XACT Obligation +0,19 %
iShares € Govt Bond 3–7yr +0,12 %
L&G Gold Mining −0,05 %
iShares Global High Yield −0,08 %
Linc −0,13 %
Xtrackers World Energy −0,34 %
Xtrackers World Consumer Staples −0,69 %
Skanska −0,85 %
Storebrand −0,87 %
Cloetta −0,87 %
Handelsbanken −0,98 %
Global X European Infrastructure −1,06 %
Clas Ohlson −1,08 %
Svolder −1,17 %
SKF −1,20 %
AQ Group −1,26 %
Nordea −1,27 %
Atlas Copco −1,31 %
Navigatörens slutsats
Det är lätt att uppskatta en strategi när börsen stiger. Det verkliga provet kommer när marknaden faller och nästan allt lyser rött.
Idag fick vi ett sådant prov.
Vi kan inte styra börsvädret, men vi kan bestämma hur mycket segel vi hissar.
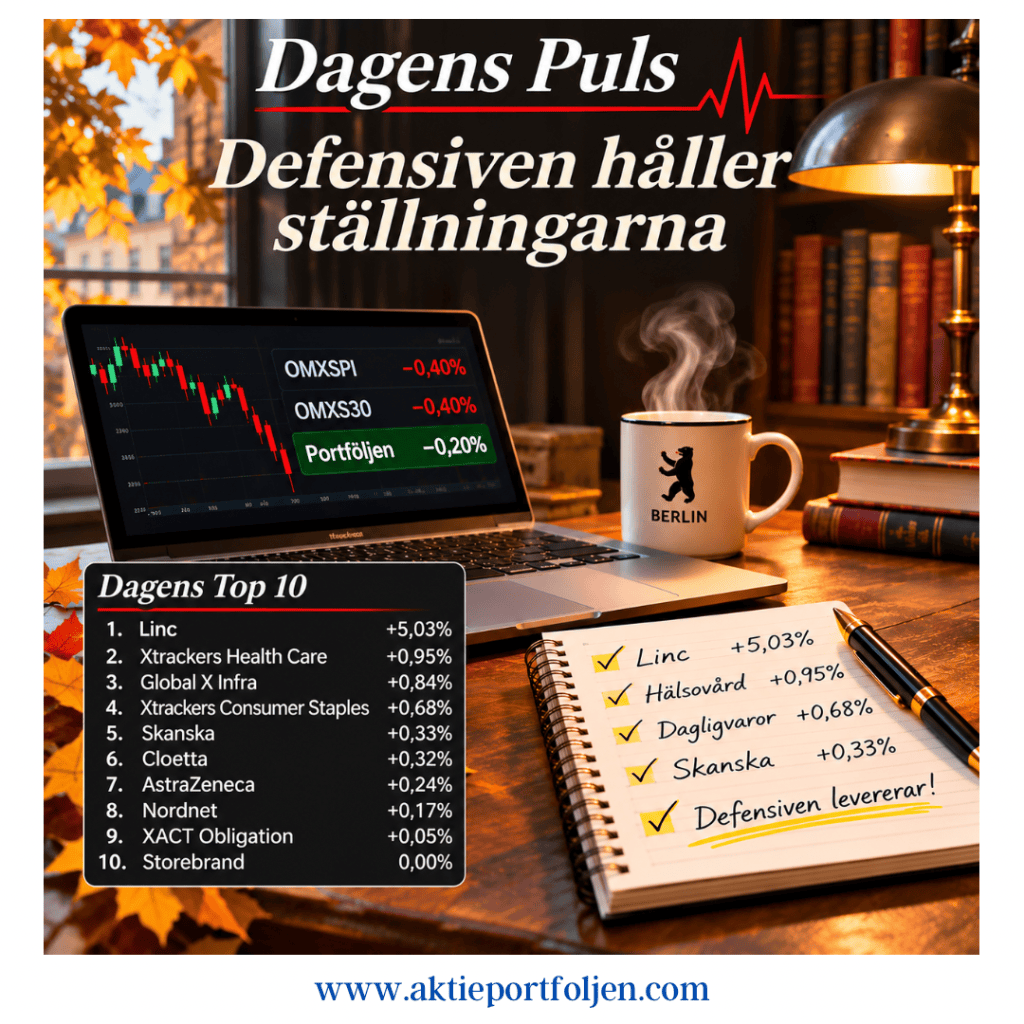
Dagens Puls – Defensiven höll ställningarna när börsen backade
Måndag 16 november 2026
Stockholmsbörsen inledde veckan på minus. Både OMXSPI och OMXS30 tappade 0,4 procent, medan vårt lag begränsade nedgången till 0,20 procent. En liten men välkommen relativ seger.
Hälsovård och dagligvaror tog täten.
Linc glänste med en uppgång på 5,03 procent, följt av Xtrackers MSCI World Health Care (+0,95 procent). Även AstraZeneca höll sig på rätt sida nollstrecket.
På konsumentsidan bidrog Xtrackers MSCI World Consumer Staples (+0,68 procent) och Cloetta (+0,32 procent). Våra fulla positioner i de båda defensiva ETF:erna visade återigen sin betydelse när marknaden blev mer försiktig.
Linc fick dessutom draghjälp av Dagens Industri, som utsett bolaget till veckans aktie. Tidningen lyfter fram en växande substans, stark kassa och en substansrabatt på omkring 12 procent. Sedan börsnoteringen har substansvärdet stigit med drygt 30 procent, samtidigt som aktiekursen utvecklats betydligt svagare.
Skanska fortsatte också sin imponerande resa. Aktien steg för sjunde handelsdagen i rad och har nu levererat en totalavkastning på 28,8 procent under året.
På råvarumarknaden föll oljepriserna omkring 2,5 procent, samtidigt som bas- och ädelmetaller tappade mark. Det satte press på flera av våra råvarurelaterade innehav.
Dagens Top 10
Linc +5,03 %
Xtrackers MSCI World Health Care +0,95 %
Global X European Infrastructure +0,84 %
Xtrackers MSCI World Consumer Staples +0,68 %
Skanska +0,33 %
Cloetta +0,32 %
AstraZeneca +0,24 %
Nordnet +0,17 %
XACT Obligation +0,05 %
Storebrand 0,00 %
Bure Equity slutade också oförändrat på 0,00 procent.
Dagens slutsats
Det behövs inga kursraketer varje dag för att vinna mark mot index. Ibland räcker det att ha rätt spelare på rätt positioner.
När offensiven tappar fart är det skönt att ha ett försvar som håller.
Två börsvärldar, två känslolägen. Medan Stockholmsbörsen har noterat nya rekord och det svenska marknadssentimentet visar styrka, präglas USA av betydligt större tveksamhet. Samtidigt väntar en vecka där Federal Reserves protokoll, amerikansk konsumtion och europeisk inflation kan få stor betydelse för börsernas fortsatta riktning.
Marknadssentiment – optimism på hemmaplan, rädsla i USA
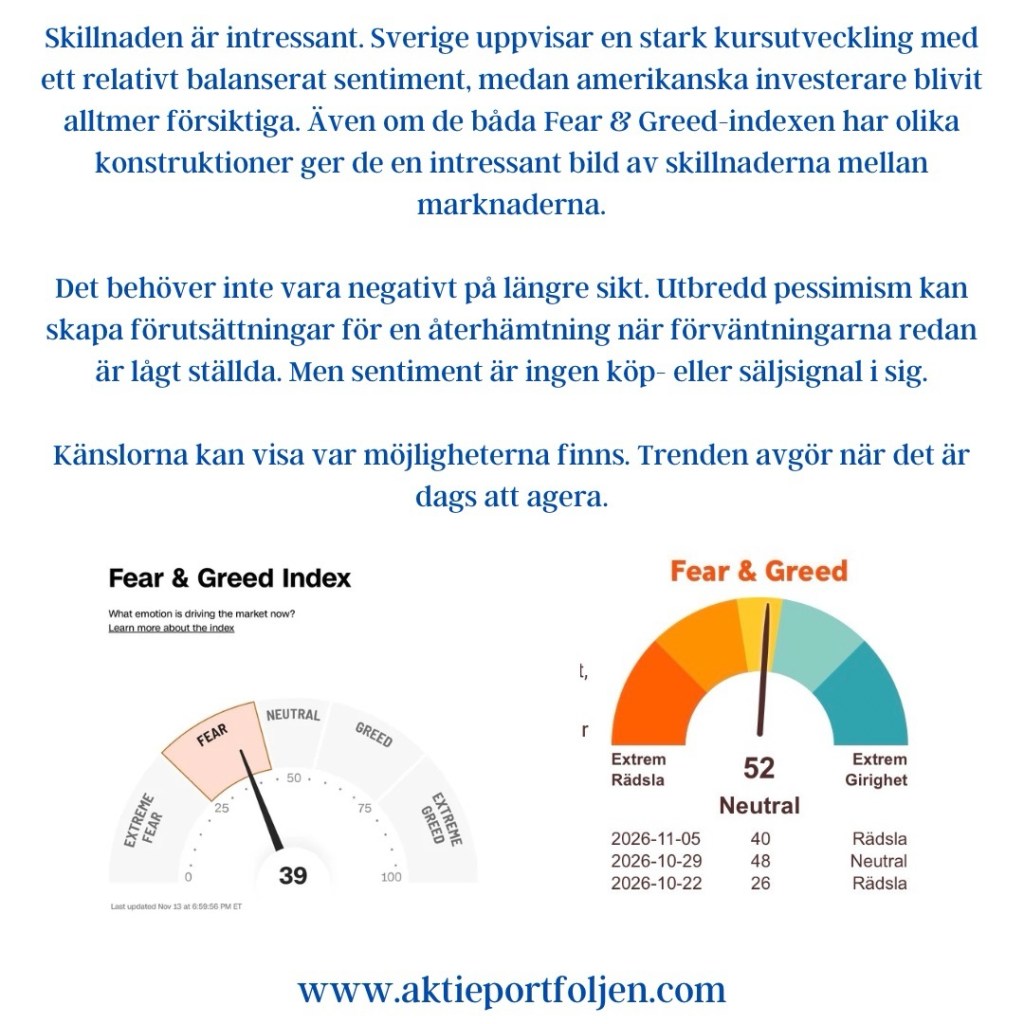
Swedbanks senaste marknadsanalys beskriver ett robust underliggande sentiment på Stockholmsbörsen. OMXS30 har etablerat nya rekordnivåer och Swedbanks Fear & Greed-index ligger på 52, vilket motsvarar ett neutralt känsloläge. Momentumindikatorn har samtidigt stigit till 68.
På andra sidan Atlanten är bilden annorlunda.
CNN:s Fear & Greed-index ligger på 39, vilket signalerar rädsla. Ännu tydligare är pessimismen i AAII:s senaste investerarundersökning, där hela 51,4 procent är baisseartade, jämfört med det historiska genomsnittet på 31,5 procent.
Skillnaden är intressant. Sverige uppvisar en stark kursutveckling med ett relativt balanserat sentiment, medan amerikanska investerare blivit alltmer försiktiga. Även om de båda Fear & Greed-indexen har olika konstruktioner ger de en intressant bild av skillnaderna mellan marknaderna.
Det behöver inte vara negativt på längre sikt. Utbredd pessimism kan skapa förutsättningar för en återhämtning när förväntningarna redan är lågt ställda. Men sentiment är ingen köp- eller säljsignal i sig.
Känslorna kan visa var möjligheterna finns. Trenden avgör när det är dags att agera.
Trendbilden – Europa håller ställningarna
Vår genomgång av de större börsindexen visar att Europa fortfarande har ett tydligt övertag.
Köpenhamnsbörsen ligger 10,9 procent över MA200, följd av DAX med 7,1 procent. OMXS30 ligger 5,8 procent över sitt långsiktiga medelvärde och breda Stockholmsbörsen 5,6 procent över.
Även Euro Stoxx 600 visar styrka med ett avstånd på 5,4 procent över MA200.
I USA är utvecklingen mer tveksam. S&P 500 ligger fortfarande 3,1 procent över MA200, men har fallit under både MA50 och MA20. Nasdaq 100 har en ännu svagare teknisk bild och ligger nu 0,3 procent under MA200.
Det är en påminnelse om att börsuppgången inte längre är lika självklar överallt.
Europa har medvind i den långsiktiga trenden. USA behöver återvinna momentum.
Räntor, olja och volatilitet – tre viktiga temperaturmätare
Den amerikanska tioårsräntan har åter stigit kraftigt efter signaler om en stark arbetsmarknad, ihållande inflation och en mer hökaktig Federal Reserve. Med en ränta på 5,139 procent ökar pressen på högt värderade tillväxtbolag, samtidigt som hushåll och bostadsmarknad riskerar att möta ytterligare motvind.
Brentoljan handlas samtidigt kring 96 dollar per fat efter att ha fallit tillbaka från nivåer över 110 dollar. Nedgången ger viss lättnad, men energipriserna är fortfarande en viktig inflationsrisk.
Volatilitetsindexen ger en något lugnare bild. Amerikanska VIX ligger på 19,30, nära vår bevakningsgräns på 20. Europeiska VSTOXX ligger kring 17,1, tydligt under vår gräns för förhöjd oro på 25.
Marknaden är alltså försiktig, men ännu inte präglad av någon bred panik.
USA – Fed-protokoll, konsumtion och AI-sektorns vägval
Veckans viktigaste penningpolitiska händelse blir onsdagens publicering av protokollet från Federal Reserves oktobermöte, då styrräntan lämnades oförändrad.
Investerarna söker ledtrådar om hur centralbankens ledamöter väger fortsatt inflationstryck mot ekonomins tillväxt och sysselsättning.
På tisdagen väntas detaljhandelsförsäljningen och industriproduktionen för oktober. Statistiken blir en viktig temperaturmätare på hur den amerikanska ekonomin har inlett fjärde kvartalet.
AI-sektorn står inför en händelserik vecka. Nvidia rapporterar på tisdagen mitt under en ledarskapskris efter Jensen Huangs avgång. Enligt Financial Times överväger han redan en återkomst, men något beslut är inte fattat. Samtidigt planerar AI-bolaget Anthropic sin börsintroduktion på Nasdaq under torsdagen. Tillsammans med de stigande räntorna kan dessa händelser få stor betydelse för tekniksektorns fortsatta utveckling.
Fed-chefen Kevin Warsh och flera andra centralbanksföreträdare väntas också framträda under veckan.
Med den amerikanska tioårsräntan över fem procent kan även små förändringar i förväntningarna på penningpolitiken få betydande marknadseffekter.
Europa – inflation och energipriser
I euroområdet riktas uppmärksamheten mot onsdagens slutliga inflationssiffror för oktober.
Tysklands producentpriser på fredagen blir ytterligare en viktig pusselbit. Mot bakgrund av de höga energipriserna är frågan om företagen möter ett nytt kostnadstryck som så småningom kan nå konsumenterna.
Även företagens framtidstro står i fokus, med bland annat tyska ZEW och franska konjunkturundersökningar.
Fredagens toppmöte mellan EU och Storbritannien kan dessutom ge nya signaler om det ekonomiska samarbetet.
Norden – arbetsmarknad, inflation och regeringsförhandlingar
I Sverige blir arbetslöshetsstatistiken och penningmarknadens inflationsförväntningar veckans viktigaste ekonomiska hållpunkter.
Regeringsförhandlingarna går samtidigt in i ett avgörande skede. Centerpartiet ställer sig bakom Magdalena Anderssons regeringsförslag, men Vänsterpartiets krav på regeringsmedverkan innebär att någon lösning ännu inte finns. När Ulf Kristersson rapporterar till talmannen på tisdagen kvarstår risken för ett extraval.
I Norge följer vi inflationsförväntningarna, som kan ge ytterligare vägledning om den framtida penningpolitiken.
Veckans slutsats – låt trenden tala
Vi går in i vecka 47 med en intressant kombination av starka europeiska börstrender, växande amerikansk pessimism och fortsatt höga obligationsräntor.
Det finns skäl att vara uppmärksam, men inte att överge en fungerande strategi.
De europeiska indexen visar fortfarande tydlig styrka. I USA har framför allt tekniksektorn tappat momentum, vilket gör utvecklingen kring MA200 särskilt viktig.
För vår portfölj innebär det att vi fortsätter att följa samma disciplin som tidigare. Vi låter bolagens fundamenta avgöra vilka investeringar som är intressanta och kurstrenden bestämma när kapitalet ska arbeta.
Börsen behöver inte investerarnas optimism för att stiga. Men förr eller senare måste priserna bekräfta förväntningarna.
Veckan som gått v46 – Tekniken tog ledartröjan, bredden bar laget
Efter en härlig lördag i Spandau med god lokal mat och öl på Brauhaus är det dags att summera börsveckan. Även på börsen bjöds det på en hel del att uppskatta. Sverige avancerade, laguppställningen fick en fin uppgång och vinnarna fanns på flera håll.
AI-humöret fortsatte att växla mellan optimism och oro. Trots det blev Swedbank Robur Technology veckans etta med en uppgång på 12,56 procent. VanEck Semiconductor tog också plats högt upp med plus 8,26 procent – trots fredagens fall på drygt fem procent.
Fredagens röda siffror berättar alltså långt ifrån hela historien.
Sverige hade fler strängar på sin lyra
Stockholmsbörsen avslutade veckan med OMXSPI på plus 2,29 procent och OMXS30 på plus 2,72 procent. I laguppställningen fanns gott om svenska innehav som sprang betydligt fortare.
Clas Ohlson steg 9,51 procent och Skanska byggde vidare med 8,32 procent. Nordea, Svolder, Atlas Copco och Nordnet bidrog också med tydliga uppgångar. Verkstad, bank, handel och investmentbolag fanns alla med bland vinnarna.
Det är en bredd jag uppskattar. När flera delar av laget bidrar blir vi mindre beroende av att samma stjärna ska avgöra varje match.
AI – från medvind till motvind
Onsdagen gav ett tydligt exempel på hur snabbt optimismen kan återvända. Coreweaves rapport och förväntningarna kring Anthropics börsnotering gav nytt bränsle åt AI-handeln. Halvledarstyrkan syntes också i vår laguppställning och fick sällskap av uppgångar i tillväxtmarknader och svensk verkstad.
Mot slutet av veckan tilltog oron igen. Nvidia stod i centrum efter Jensen Huangs avgång som vd, vilket ökade osäkerheten kring ett av AI-boomens viktigaste bolag. (sec.gov)
Trots turbulensen blev veckan positiv även på Wall Street. S&P 500 steg 2,51 procent, medan Nasdaq Composite och Dow Jones avancerade omkring 2,3 respektive 2,1 procent. (apnews.com)
Veckans lärdom blev tydlig: stora dagsrörelser och en stark veckoutveckling kan existera samtidigt.
Inflationen gav en viss lättnad
Fredagens amerikanska producentpriser steg 6,5 procent i årstakt, något under väntade 6,6 procent. Månadsökningen blev 0,3 procent mot väntade 0,4 procent. Det gav viss lättnad jämfört med förväntningarna, men årstakten var fortfarande den högsta sedan november 2022. Inflationsfrågan lever alltså vidare inför Federal Reserves decembermöte. (marketscreener.com, in.investing.com)
Bredd även utanför Sverige
Japan stack ut i indexbilden med Nikkei 225 upp 6,46 procent. DAX steg 3,60 procent och flera andra europeiska marknader hade också en bra vecka.
I laguppställningen bidrog tillväxtmarknader, uran, försvar och breda aktieplaceringar till uppgången. Guldet fick däremot lämna tillbaka mark. WisdomTree Physical Gold backade 3,96 procent och L&G Gold Mining föll 3,23 procent. Bure hade också en svag vecka med minus 3,08 procent.
Även under en bred börsuppgång får olika delar av portföljen turas om att dra och bromsa.
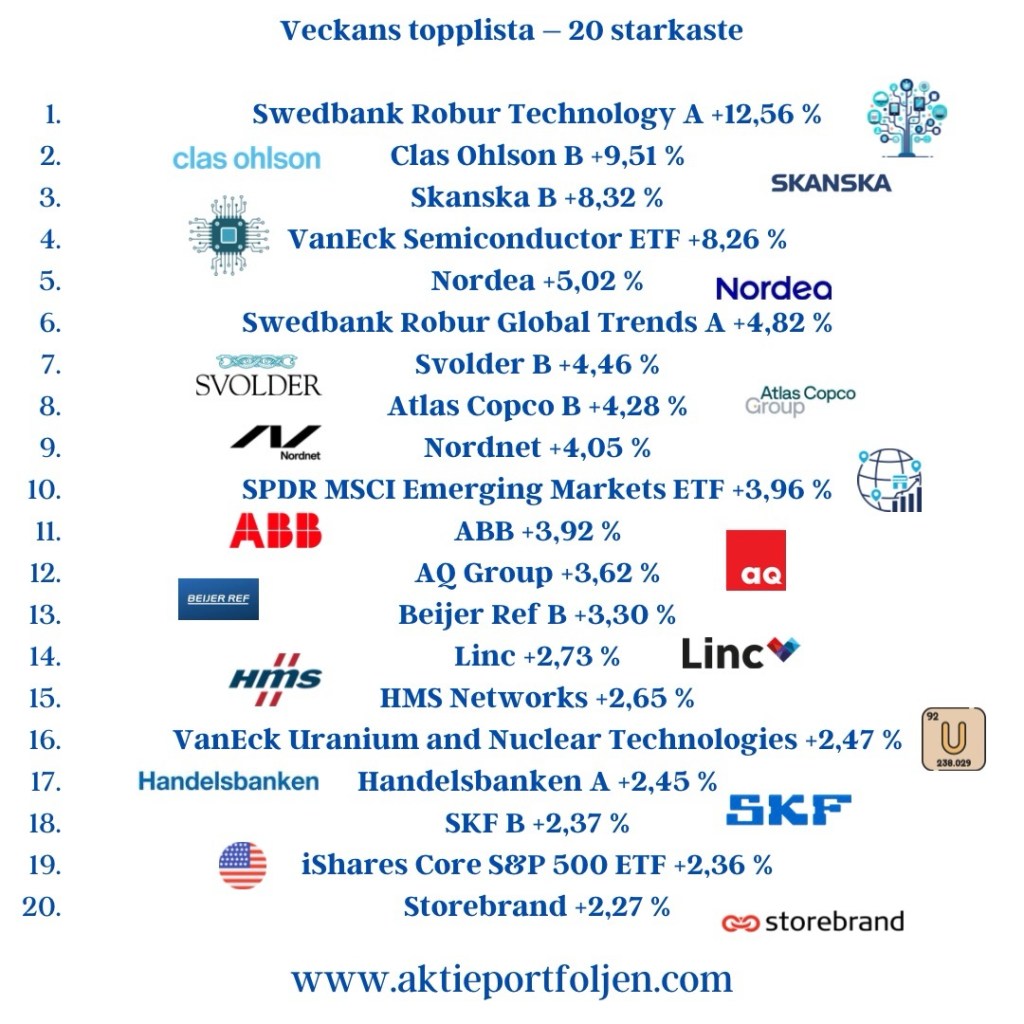
Veckans topplista – 20 starkaste
Swedbank Robur Technology A +12,56 %
Clas Ohlson B +9,51 %
Skanska B +8,32 %
VanEck Semiconductor ETF +8,26 %
Nordea +5,02 %
Swedbank Robur Global Trends A +4,82 %
Svolder B +4,46 %
Atlas Copco B +4,28 %
Nordnet +4,05 %
SPDR MSCI Emerging Markets ETF +3,96 %
ABB +3,92 %
AQ Group +3,62 %
Beijer Ref B +3,30 %
Linc +2,73 %
HMS Networks +2,65 %
VanEck Uranium and Nuclear Technologies +2,47 %
Handelsbanken A +2,45 %
SKF B +2,37 %
iShares Core S&P 500 ETF +2,36 %
Storebrand +2,27 %
Veckoförändring enligt sammanställningen. Fonder och börshandlade innehav kan ha olika rapporteringstidpunkter.
Strategin håller kursen
Veckans tvära kast ger mig ingen anledning att ändra arbetssätt. Fundamenta godkänner – trenden beslutar. MA200 är fortsatt huvudregel, med de undantag jag har valt inom strategin.
Vi behöver inte gissa vilket AI-humör marknaden vaknar med på måndag. Vi behöver följa innehaven, hålla ordning på riskerna och låta reglerna göra sitt jobb.
Den här veckan tog tekniken ledartröjan. Men det var bredden som gjorde laginsatsen värd att skåla för. 🍻
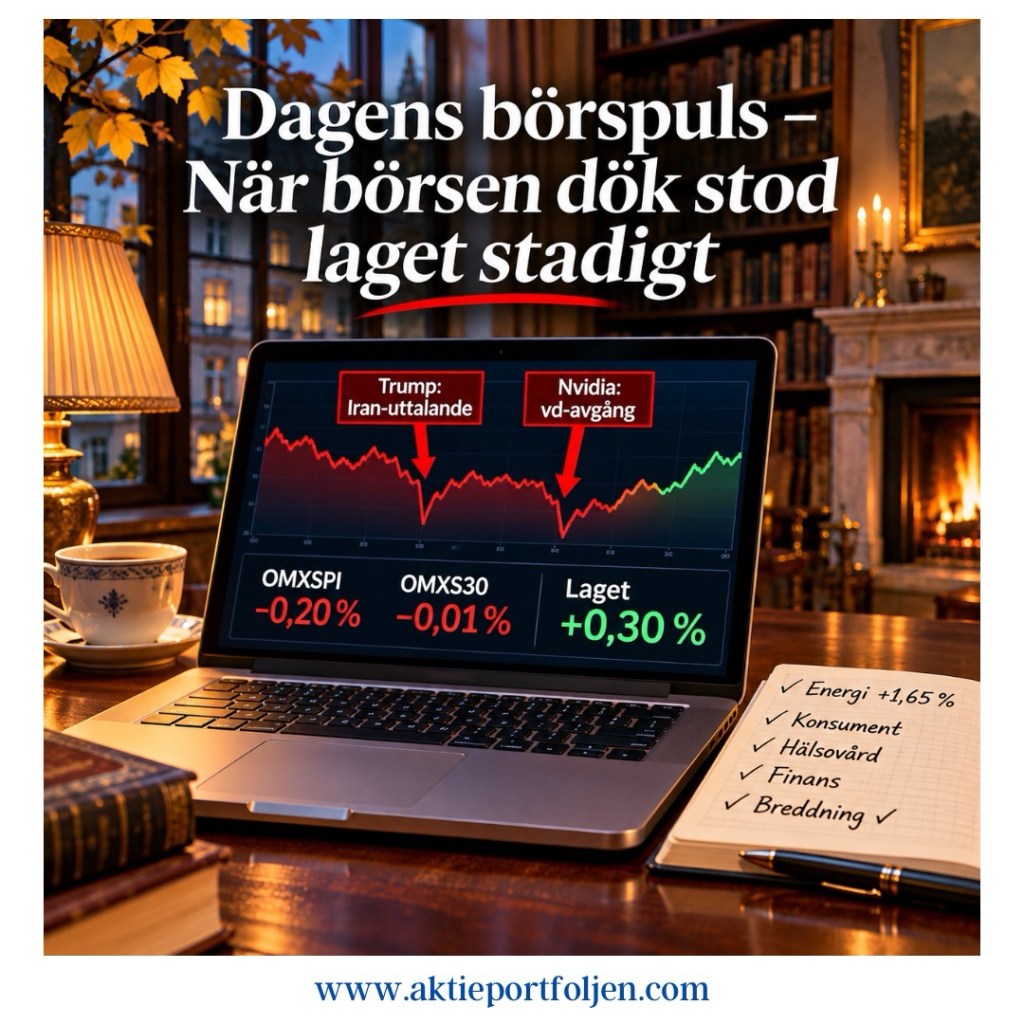
Dagens börspuls – När börsen dök stod laget stadigt
Torsdag 12 november 2026
Det blev en torsdag med två tydliga dyk på Stockholmsbörsen. Först skapade Donald Trump ny oro med ett utspel om Iran. Därefter kom nästa smäll från Wall Street, där turbulensen kring Nvidia och vd:n Jensen Huangs avgång satte ytterligare press på teknikaktierna.
Stockholmsbörsen hade dessförinnan tillbringat större delen av dagen på plus. Som mest var OMXSPI upp 0,35 procent, men efter de båda nedgångarna såg det betydligt dystrare ut.
Mot slutet återhämtade sig marknaden när Wall Street började hitta tillbaka. OMXSPI stängde till slut på −0,20 procent, medan OMXS30 landade strax under nollstrecket och därmed missade ett nytt stängningsrekord med minsta möjliga marginal.
Laget hade däremot en betydligt trevligare torsdag och avancerade 0,30 procent. Det innebar att vi slog det breda Stockholmsindexet med 0,60 procentenheter.
Energin tog ledartröjan
Oljepriset steg efter Trumps utspel om Iran, vilket gav stöd åt energisektorn. Trots uppgången ligger oljepriset fortfarande lägre än för några dagar sedan.
Vår Xtrackers MSCI World Energy ETF tog ledartröjan med en uppgång på 1,65 procent.
Men det var inte bara energin som utmärkte sig. Under ytan fortsatte den sektorrotation som vi uppmärksammat under de senaste veckorna.
Konsument, hälsovård och finans visade styrka
Dagligvaror och andra konsumentrelaterade innehav hade en riktigt fin dag. Cloetta steg 1,46 procent, följt av Xtrackers World Consumer Staples med 1,44 procent. Clas Ohlson avancerade 1,19 procent och Beijer Ref 1,18 procent.
Även hälsovården bidrog. Xtrackers World Health Care steg 1,12 procent och AstraZeneca fortsatte försiktigt uppåt med 0,43 procent.
Finanssektorn höll också ställningarna. Handelsbanken steg 0,92 procent, Nordea 0,88 procent och Xtrackers World Financials 0,68 procent.
Det är en intressant utveckling. När tekniksektorn skakar behöver det inte innebära att hela marknaden följer med nedåt. Kapitalet kan i stället söka sig till andra sektorer, och dagens handel gav ytterligare exempel på detta.
Guld och uran i motvind
På förlorarsidan hittade vi flera av de innehav som tidigare bidragit till portföljens uppgång.
L&G Gold Mining backade 3,50 procent, WisdomTree Physical Gold 2,87 procent och VanEck Uranium and Nuclear Technologies 2,50 procent.
Även försvarssektorn hade en svag dag med VanEck Defense ned 1,11 procent.
Bland de enskilda bolagen backade AQ Group 1,57 procent och HMS Networks 1,41 procent. SaltX hamnade längst ned i dagens sammanställning med ett tapp på 4,03 procent.
Det påminner oss om att sektorrotationen inte är en enkelriktad gata. Det som leder ena dagen kan hamna längst ned nästa dag.
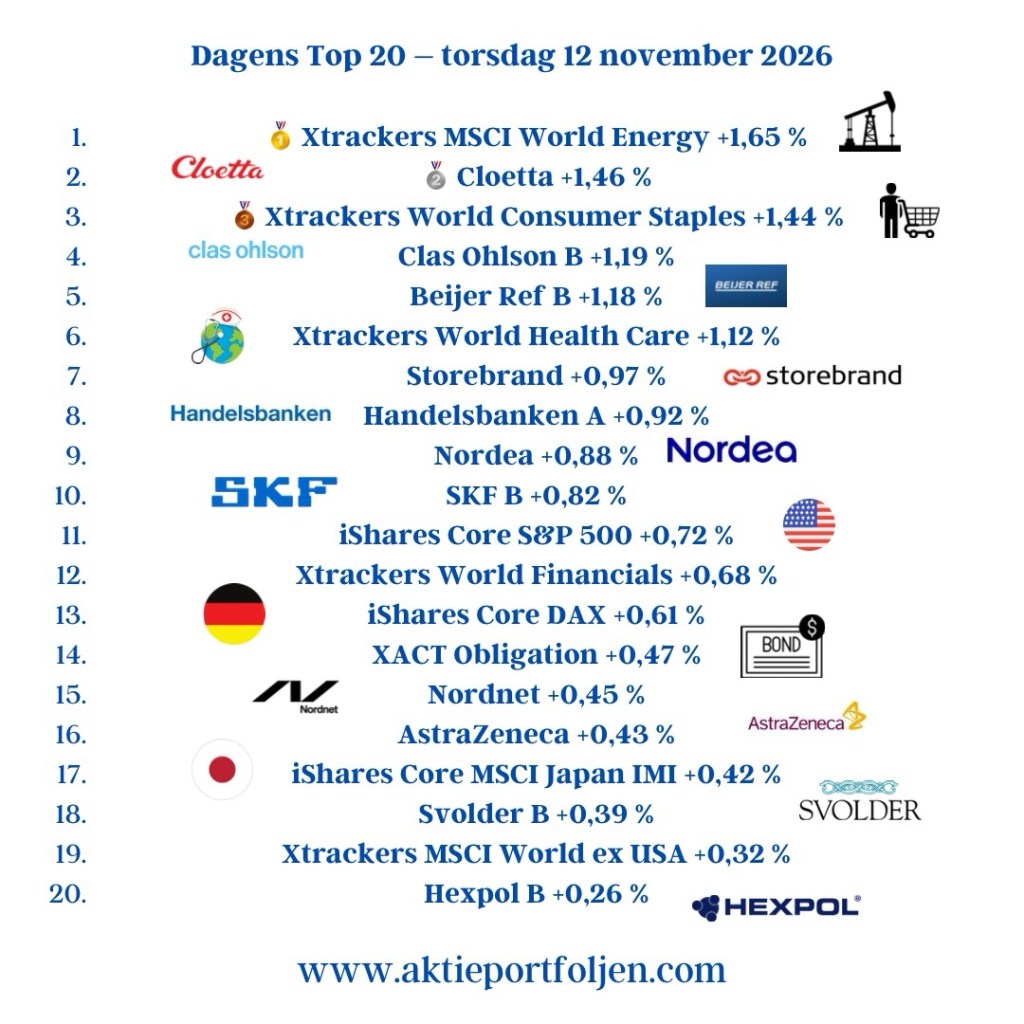
Dagens Top 20 – torsdag 12 november 2026
🥇 Xtrackers MSCI World Energy +1,65 %
🥈 Cloetta +1,46 %
🥉 Xtrackers World Consumer Staples +1,44 %
Clas Ohlson B +1,19 %
Beijer Ref B +1,18 %
Xtrackers World Health Care +1,12 %
Storebrand +0,97 %
Handelsbanken A +0,92 %
Nordea +0,88 %
SKF B +0,82 %
iShares Core S&P 500 +0,72 %
Xtrackers World Financials +0,68 %
iShares Core DAX +0,61 %
XACT Obligation +0,47 %
Nordnet +0,45 %
AstraZeneca +0,43 %
iShares Core MSCI Japan IMI +0,42 %
Svolder B +0,39 %
Xtrackers MSCI World ex USA +0,32 %
Hexpol B +0,26 %
Dagens reflektion – Kapitalet hittar nya vägar
Det mest intressanta med torsdagen är kanske inte att Stockholmsbörsen föll efter två dramatiska nyhetshändelser.
Det är att så många andra delar av marknaden samtidigt visade styrka.
Energi, konsument, hälsovård och finans tog plats när tekniksektorn hamnade i blåsväder. Det betyder inte att riskerna har försvunnit, men det visar att börsens utveckling är bredare än de stora AI-bolagens kursrörelser.
För vår del fortsätter strategin att göra sitt arbete. Vi följer trenderna, håller fast vid vår disciplin och låter marknaden avgöra var kapitalet ska arbeta.
En börs behöver inte stiga för att en portfölj ska göra det.
Och ibland är det just under de stökiga dagarna som värdet av en genomtänkt strategi blir som tydligast.
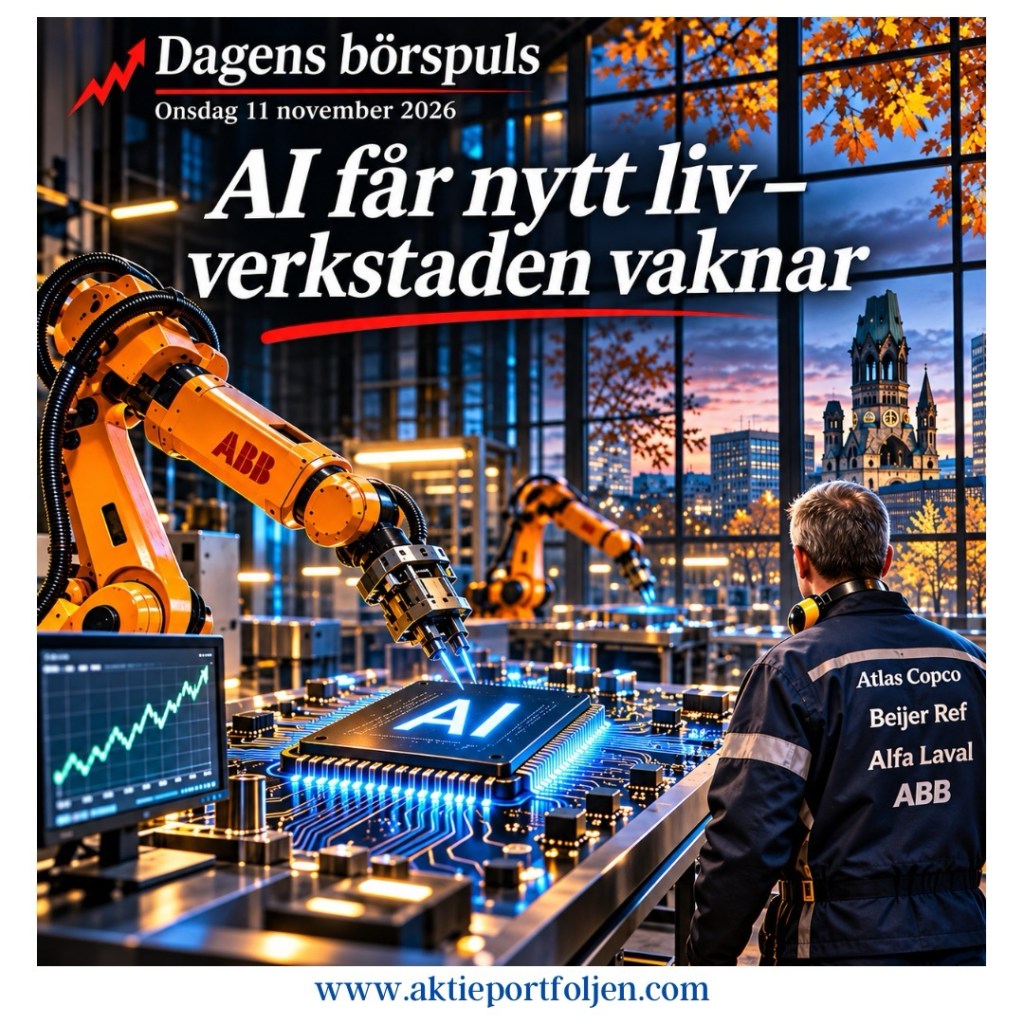
Dagens börspuls – AI får nytt liv och verkstaden vaknar
Onsdag 11 november 2026
Det behövdes tydligen inte mer än en stark rapport och lite framtidstro för att Wall Street åter skulle förälska sig i artificiell intelligens.
Efter den senaste tidens tvekan kring AI-bolagens värderingar har optimismen återvänt. CoreWeaves starka rapport och förväntningarna inför Anthropics kommande börsnotering bidrog till att väcka köpintresset.
Strax efter öppningen steg Nasdaq Composite med hela 2,90 procent, medan S&P 500 avancerade 1,44 procent. Dow Jones tog det lite lugnare med en uppgång på 0,24 procent.
Det är fascinerande hur snabbt börsens berättelse kan förändras. För bara några handelsdagar sedan diskuterades riskerna med de enorma AI-investeringarna. Nu är det åter möjligheterna som står i centrum.
Från ifrågasatt framtid till eftertraktad tillväxt – på några få börsdagar.
Stockholm fortsätter sätta rekord
Stockholmsbörsen ville inte vara sämre. För tredje handelsdagen i rad steg kurserna och nya rekordnivåer noterades.
Vid stängning hade OMXSPI avancerat 0,8 procent och OMXS30 med 1,0 procent.
Men dagens uppgång handlade inte enbart om AI. Den svenska verkstadsindustrin visade förnyad styrka, samtidigt som flera internationella marknader utvecklades ännu bättre.
Det är en intressant breddning av börsuppgången.
Dagens ledartröja – halvledarna tar revansch
Det rådde ingen tvekan om vem som skulle bära ledartröjan när laget samlades efter stängning.
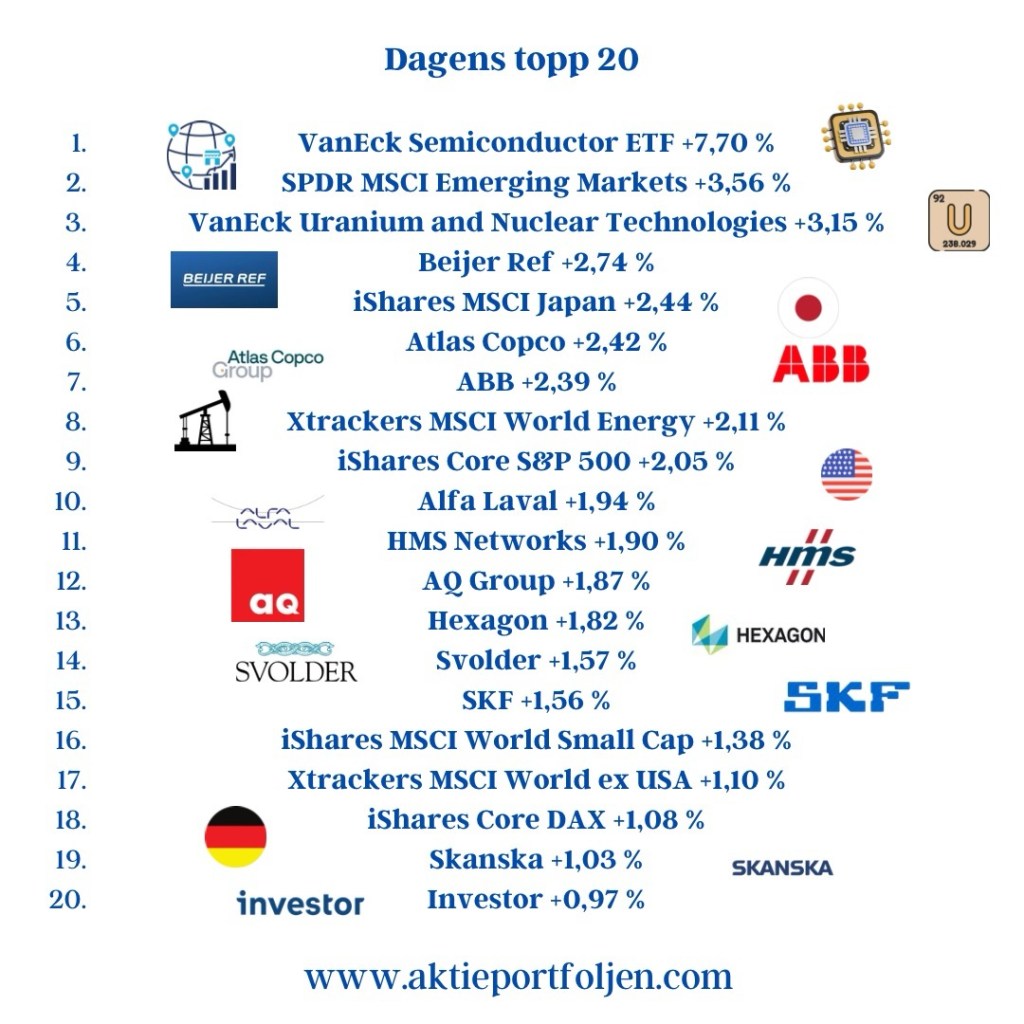
VanEck Semiconductor ETF rusade 7,70 procent!
Efter en period av osäkerhet kring AI-investeringarnas avkastning återvände köparna med besked till halvledarsektorn.
Även utanför den noterade aktielistan märktes styrkan genom lagets innehav i Robur Technology.
På andra plats kom SPDR MSCI Emerging Markets med en uppgång på 3,56 procent. Även här spelar den asiatiska halvledarindustrin en viktig roll, vilket illustrerar hur AI-investeringarna påverkar betydligt fler marknader än den amerikanska.
Tredjeplatsen gick till VanEck Uranium and Nuclear Technologies, som steg 3,15 procent.
Det är en intressant kombination. Halvledarna levererar beräkningskraften, medan kärnkraftsindustrin förväntas bidra med en del av den elektricitet som framtidens datacenter behöver.
AI behöver inte bara intelligens. Den behöver också energi.
Verkstaden har startat motorerna
Bland de svenska industribolagen blev det en ovanligt angenäm onsdag.
Beijer Ref avancerade 2,74 procent, följt av Atlas Copco med 2,42 procent och ABB med 2,39 procent. Alfa Laval bidrog med 1,94 procent.
Det finns flera gemensamma nämnare. Elektrifiering, automation, energieffektivisering och kylteknik är områden som på olika sätt gynnas av ökade investeringar i industriell infrastruktur och datacenter.
Men här finns också en viktig skillnad mot de renodlade AI-bolagen.
Verkstadsföretagen har breda verksamheter och efterfrågan från många olika branscher. AI kan bli ytterligare en tillväxtmotor utan att hela affärsmodellen behöver vila på den.
Även HMS Networks (+1,90 procent), AQ Group (+1,87 procent), Hexagon (+1,82 procent) och SKF (+1,56 procent) bidrog till den positiva industribilden.
Det var med andra ord inte bara några få stora bolag som drog lasset.
Dagens topp 20
VanEck Semiconductor ETF +7,70 %
SPDR MSCI Emerging Markets +3,56 %
VanEck Uranium and Nuclear Technologies +3,15 %
Beijer Ref +2,74 %
iShares MSCI Japan +2,44 %
Atlas Copco +2,42 %
ABB +2,39 %
Xtrackers MSCI World Energy +2,11 %
iShares Core S&P 500 +2,05 %
Alfa Laval +1,94 %
HMS Networks +1,90 %
AQ Group +1,87 %
Hexagon +1,82 %
Svolder +1,57 %
SKF +1,56 %
iShares MSCI World Small Cap +1,38 %
Xtrackers MSCI World ex USA +1,10 %
iShares Core DAX +1,08 %
Skanska +1,03 %
Investor +0,97 %
Alla ville inte följa med
Trots den breda uppgången fanns några eftersläntrare.
Bankerna hade en betydligt lugnare dag. Nordea backade 0,05 procent och Handelsbanken 0,88 procent.
Även konsumentbolagen hade motvind. Cloetta föll 1,20 procent och Clas Ohlson 1,27 procent.
Guldet tog en paus och WisdomTree Physical Gold noterades till minus 0,04 procent.
Det är värt att notera att dagens vinnare och förlorare delvis speglar en rotation från defensiva placeringar mot mer konjunktur- och tillväxtkänsliga tillgångar.
Dagens reflektion – börsens korta minne
Det mest fascinerande med dagens handel är kanske inte halvledarnas kraftiga uppgång, utan hur snabbt investerarnas riskaptit kan förändras.
De långsiktiga frågorna kring AI är fortfarande desamma. Hur stora blir investeringarna? När kommer avkastningen? Vilka företag blir de verkliga vinnarna?
En stark rapport kan förbättra förväntningarna, men den besvarar inte alla frågor.
För vår del förändrar dagens optimism därför inte spelreglerna.
Vi fortsätter att låta bolagens fundamenta motivera investeringarna och den långsiktiga trenden avgöra hur mycket kapital de får.
Fundamenta godkänner – trenden beslutar.
Och kanske är det just detta som gör börsen så underhållande. Medan marknaden växlar mellan tvivel och eufori behöver vi inte byta strategi varje gång berättelsen förändras.
Vi behöver bara se till att vara ombord när rätt fartyg lämnar hamnen.
Skanska bygger vidare när Stockholmsbörsen slår rekord
Dagens börspuls – tisdag 10 november 2026
Stockholmsbörsen fortsatte uppåt för andra handelsdagen i rad och det breda OMXSPI-indexet stängde på nya rekordnivån 1 155, efter en uppgång på 0,5 procent. Även storbolagsindexet OMXS30 avancerade 0,5 procent, strax under sitt tidigare rekord.
Det var emellertid inte någon bekymmersfri resa mot nya höjder. Under eftermiddagen dämpades börshumöret av amerikanska inflationssiffror som överträffade förväntningarna. Wall Street reagerade negativt och i skrivande stund handlas S&P 500 omkring 0,8 procent lägre.
Stockholm höll däremot kursen.
Skanska tog på sig ledartröjan
Dagens stora glädjeämne i portföljen var Skanska, som steg 2,41 procent efter att Deutsche Bank upprepat sin köprekommendation och höjt riktkursen från 300 till 325 kronor.
Banken räknar med en årlig vinsttillväxt på 17 procent under de kommande tre åren, med stöd av infrastrukturprojekt och teknikrelaterat byggande i USA och Europa.
En rekordstor orderstock väntas dessutom bidra till att vinsten per aktie ökar med 24 procent i år. Prognoserna för 2027 och 2028 har samtidigt justerats upp med 5 procent.
Med en värdering under 15 gånger den förväntade vinsten 2027 anser Deutsche Bank att aktien fortfarande är attraktivt prissatt.
Det är en intressant kombination. En växande orderstock, goda vinstutsikter och en värdering som ännu inte tycks ha sprungit ifrån verkligheten.
Skanska tog därmed ledartröjan i dagens laguppställning. Och det var knappast någon tillfällighet att just ett bygg- och infrastrukturbolag hamnade överst.
Börsens breddning fortsätter
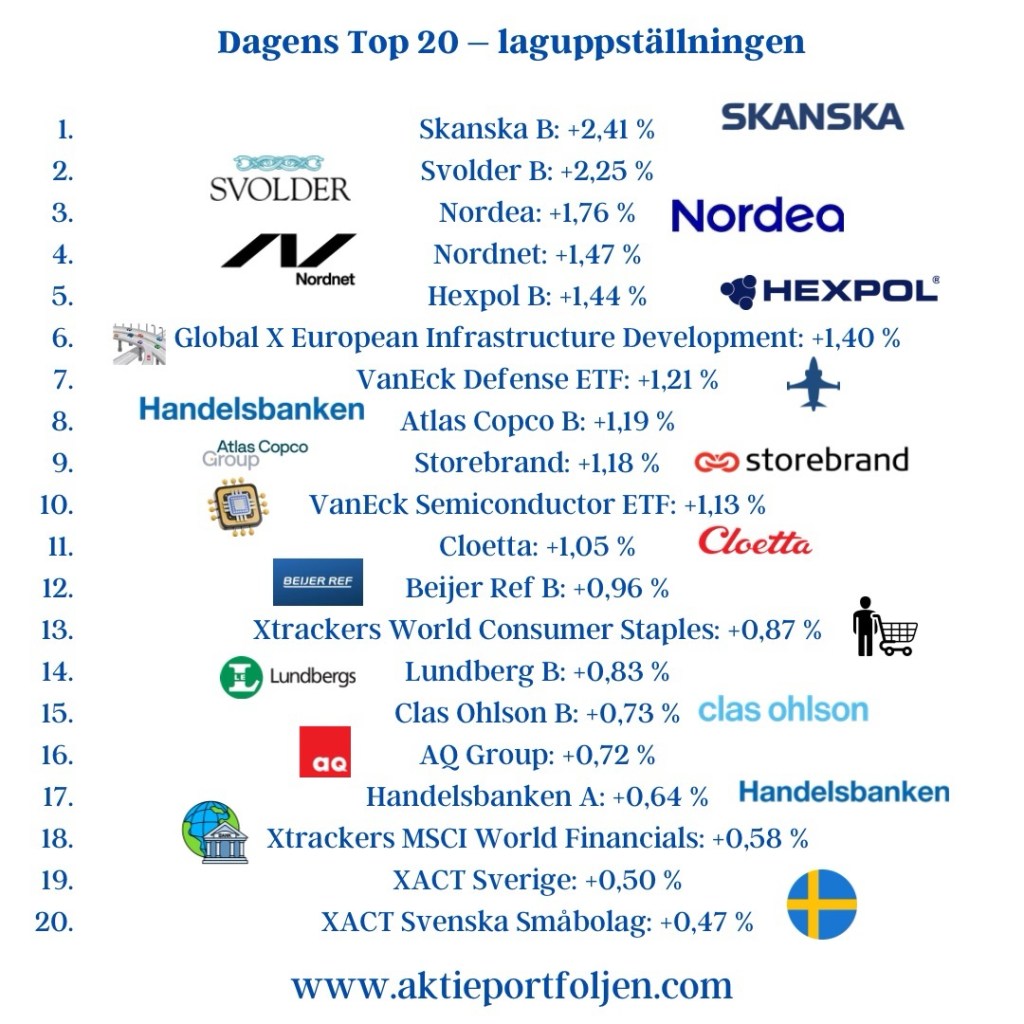
Svolder följde på andra plats med en uppgång på 2,25 procent, medan Nordea tog tredjeplatsen med 1,76 procent.
Även Hexpol, Atlas Copco, AQ Group och flera finansrelaterade innehav bidrog till dagens positiva utveckling.
Det är en uppställning som säger något om marknadens förändrade karaktär.
Under lång tid har ett begränsat antal stora teknikbolag burit en betydande del av börsuppgången. Nu ser vi återkommande tecken på att kapitalet söker sig vidare till industri, infrastruktur, finans och mindre bolag.
Handelsbankens aktiestrateg Mattias Sundling pekar dessutom på ett historiskt mönster efter amerikanska mellanårsval. När den politiska osäkerheten minskar kan riskpremien på aktier sjunka.
Han bedömer också att småbolagen kan stå inför en period av bättre utveckling än storbolagen.
Det vore en välkommen förändring efter flera år av motvind för många mindre bolag.
Men vi nöjer oss inte med att förutse en rotation. Vi vill se den bekräftas i kurserna.
Dagens Top 20 – laguppställningen
Skanska B: +2,41 %
Svolder B: +2,25 %
Nordea: +1,76 %
Nordnet: +1,47 %
Hexpol B: +1,44 %
Global X European Infrastructure Development: +1,40 %
VanEck Defense ETF: +1,21 %
Atlas Copco B: +1,19 %
Storebrand: +1,18 %
VanEck Semiconductor ETF: +1,13 %
Cloetta: +1,05 %
Beijer Ref B: +0,96 %
Xtrackers World Consumer Staples: +0,87 %
Lundberg B: +0,83 %
Clas Ohlson B: +0,73 %
AQ Group: +0,72 %
Handelsbanken A: +0,64 %
Xtrackers MSCI World Financials: +0,58 %
XACT Sverige: +0,50 %
XACT Svenska Småbolag: +0,47 %
Dagens reflektion
Det mest intressanta med dagens börs är kanske inte att Stockholmsbörsen slog rekord, utan vilka bolag som hjälpte den dit.
Skanska, Svolder och Nordea representerar tre olika delar av ekonomin. Tillsammans illustrerar de en marknad där fler sektorer börjar bidra till uppgången.
Samtidigt visar reaktionen på den amerikanska inflationen att räntefrågan fortfarande har kraft att störa börshumöret.
Vi fortsätter därför att navigera efter vår etablerade strategi. Fundamenta får avgöra vilka bolag som förtjänar en plats i portföljen, men den långsiktiga kurstrenden får avgöra hur mycket kapital de tilldelas.
Fundamenta godkänner – trenden beslutar.
Och medan Wall Street brottas med inflationen fortsätter Skanska att bygga.
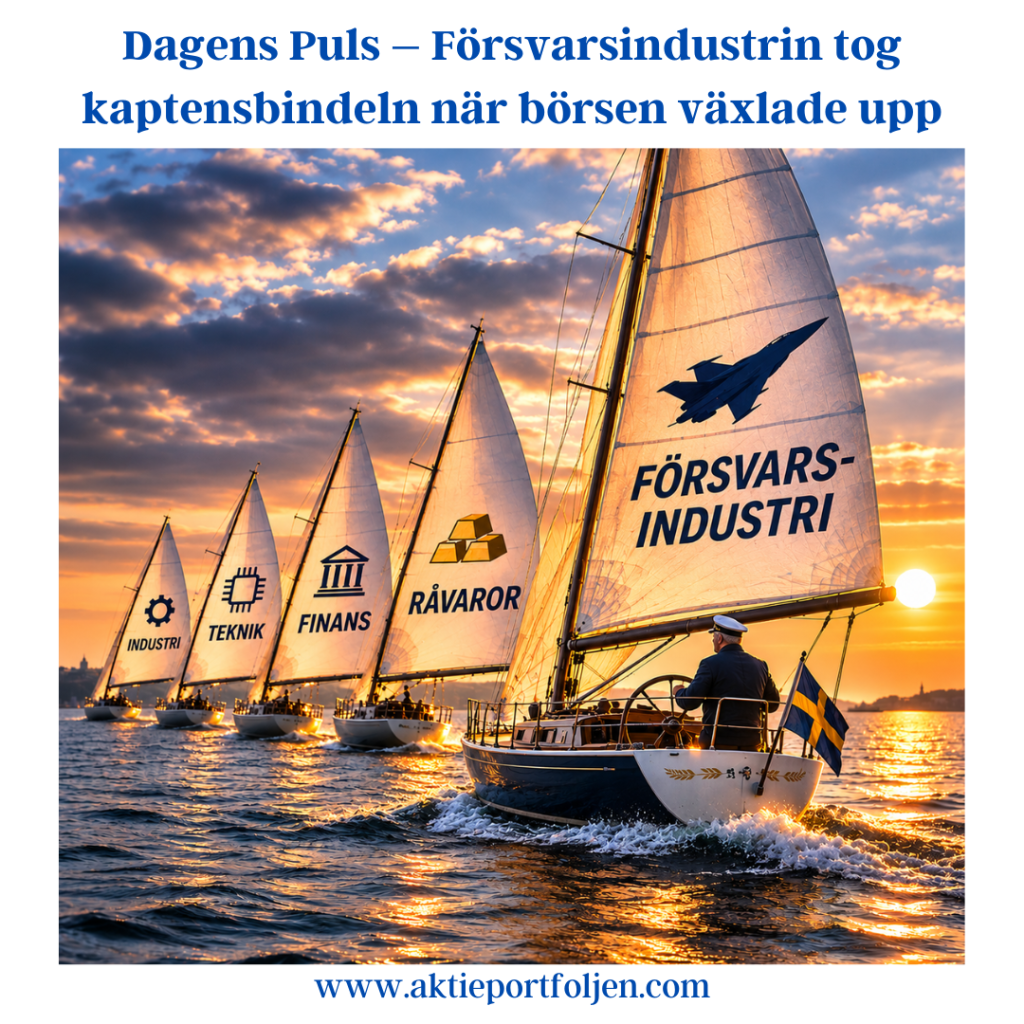
Dagens Puls – Försvarsindustrin tog kaptensbindeln när börsen växlade upp
Måndag 9 november 2026
Det blev en ovanligt lätt börsdag när veckan inleddes med breda uppgångar. Försvarsindustrin tog täten, råvarurelaterade investeringar följde efter och bankerna fortsatte att visa styrka. Samtidigt fick delar av tekniksektorn välbehövlig revansch efter den senaste tidens turbulens.
Stockholmsbörsen stängde nära dagshögsta. OMXSPI steg 1,1 procent och OMXS30 avancerade 1,3 procent.
Bakom den förbättrade riskaptiten fanns bland annat ett fallande oljepris. Brentoljan sjönk omkring 4,4 procent till 93,80 dollar per fat vid 17.30-tiden, efter helgens uttalanden från president Donald Trump och obekräftade uppgifter om möjliga eftergifter från Iran i förhandlingarna kring Hormuzsundet.
Lägre oljepris minskade åtminstone tillfälligt oron för energidriven inflation och gav aktiemarknaden ytterligare stöd.
Försvarsindustrin tog kaptensbindeln
Dagens tydligaste vinnare i portföljen blev VanEck Defense ETF (+4,70 %).
Flera av fondens stora innehav, däribland RTX, Palantir, Thales och Saab, steg kraftigt. Försvarsindustrin fortsätter därmed att visa styrka i en värld där geopolitisk osäkerhet och ökade försvarsanslag driver långsiktiga investeringar.
Det intressanta är att sektorn kan gynnas av flera olika drivkrafter. Försvarsindustrins strukturella efterfrågan består även när den bredare aktiemarknaden tillfälligt blir mer optimistisk kring det geopolitiska läget.
En outsider som ville vara med
Även lilla SaltX Technology (+4,49 %) gjorde en stark insats och blev dagens bästa enskilda aktie i portföljen. Vårt minsta och mest volatila innehav påminde återigen om att stora kursrörelser inte kräver stora positioner.
Råvarorna följde efter
Även råvarurelaterade investeringar hade en utmärkt dag.
VanEck Uranium and Nuclear Technologies (+4,46 %) och L&G Gold Mining ETF (+4,24 %) hörde till portföljens största vinnare.
Stigande metallpriser bidrog till utvecklingen, samtidigt som intresset för kärnkraft och uran fortsätter att stödjas av långsiktiga energibehov.
Guldgruvbolagens uppgång var särskilt intressant eftersom WisdomTree Physical Gold steg betydligt mer beskedligt (+0,87 %). Det illustrerar hur gruvbolagens aktiekurser kan förstärka rörelserna i den underliggande metallen.
Finanssektorn tillbaka i förarsätet
Banker och finansbolag bidrog på bred front till dagens uppgång.
I portföljen märktes särskilt:
Nordnet (+2,68 %)
Handelsbanken (+2,22 %)
Nordea (+2,22 %)
Storebrand (+2,00 %)
flatexDEGIRO (+1,50 %)
Handelsbanken fick dessutom stöd av en höjd rekommendation från JP Morgan och noterade en ny rekordnivå.
Det är en intressant fortsättning på den sektorrotation vi följt under hösten. Kapitalet söker sig inte enbart till de stora teknikbolagen utan hittar möjligheter även inom traditionell finansverksamhet.
Tekniken fick revansch – industrin hakade på
Efter den senaste tidens press på teknikrelaterade investeringar kom en tydlig återhämtning.
VanEck Semiconductor ETF (+3,94 %) blev ett av dagens starkaste innehav. Även flera industribolag med kopplingar till elektrifiering, automation och teknisk infrastruktur avancerade.
AQ Group (+2,57 %), ABB (+2,20 %), Atlas Copco (+1,78 %) och SKF (+1,47 %) bidrog till den positiva utvecklingen.
Skanska (+2,18 %) visade samtidigt att uppgången inte var begränsad till teknik och industri.
Det är just bredden som gör måndagens börsdag intressant. Flera sektorer steg samtidigt, men av delvis olika anledningar.
Strategin bestämmer exponeringen
En stark börsdag förändrar inte vår investeringsprocess.
Innehav som tidigare viktats ned när de förlorat sin positiva långsiktiga trend fylls på när kursen åter etablerar sig över MA200. Därmed får kapitalet återvända till de investeringar där trenden återigen ger klartecken.
Det handlar inte om att försöka förutse nästa uppgång, utan om att agera när förutsättningarna förändras.
De innehav som redan befinner sig i positiv trend får fortsätta arbeta inom sina respektive allokeringsramar.
Fundamenta godkänner – trenden beslutar.
Dagens Top 20
VanEck Defense ETF +4,70 %
SaltX Technology +4,49 %
VanEck Uranium & Nuclear Technologies +4,46 %
L&G Gold Mining ETF +4,24 %
VanEck Semiconductor ETF +3,94 %
Nordnet +2,68 %
AQ Group +2,57 %
Handelsbanken +2,22 %
Nordea +2,22 %
ABB +2,20 %
Skanska +2,18 %
Storebrand +2,00 %
Linc +1,87 %
Clas Ohlson +1,86 %
iShares MSCI World Small Cap +1,84 %
iShares Core MSCI Japan IMI +1,81 %
iShares Core DAX +1,79 %
Atlas Copco +1,78 %
flatexDEGIRO +1,50 %
SKF +1,47 %
Reflektion från bryggan
Måndagen påminde oss om värdet av att inte låsa fast portföljen vid en enda berättelse om marknaden.
Försvar, råvaror, finans, industri och teknik kunde alla bidra till uppgången, trots att deras långsiktiga drivkrafter skiljer sig åt.
Samtidigt är en enskild stark börsdag ingen garanti för att den senaste tidens turbulens är över.
Det är därför vi fortsätter att låta trenden styra exponeringen, snarare än dagens rubriker.
När fler sektorer börjar dra åt samma håll blir färden behagligare. Men det är fortfarande kompassen, inte medvinden, som bestämmer kursen.
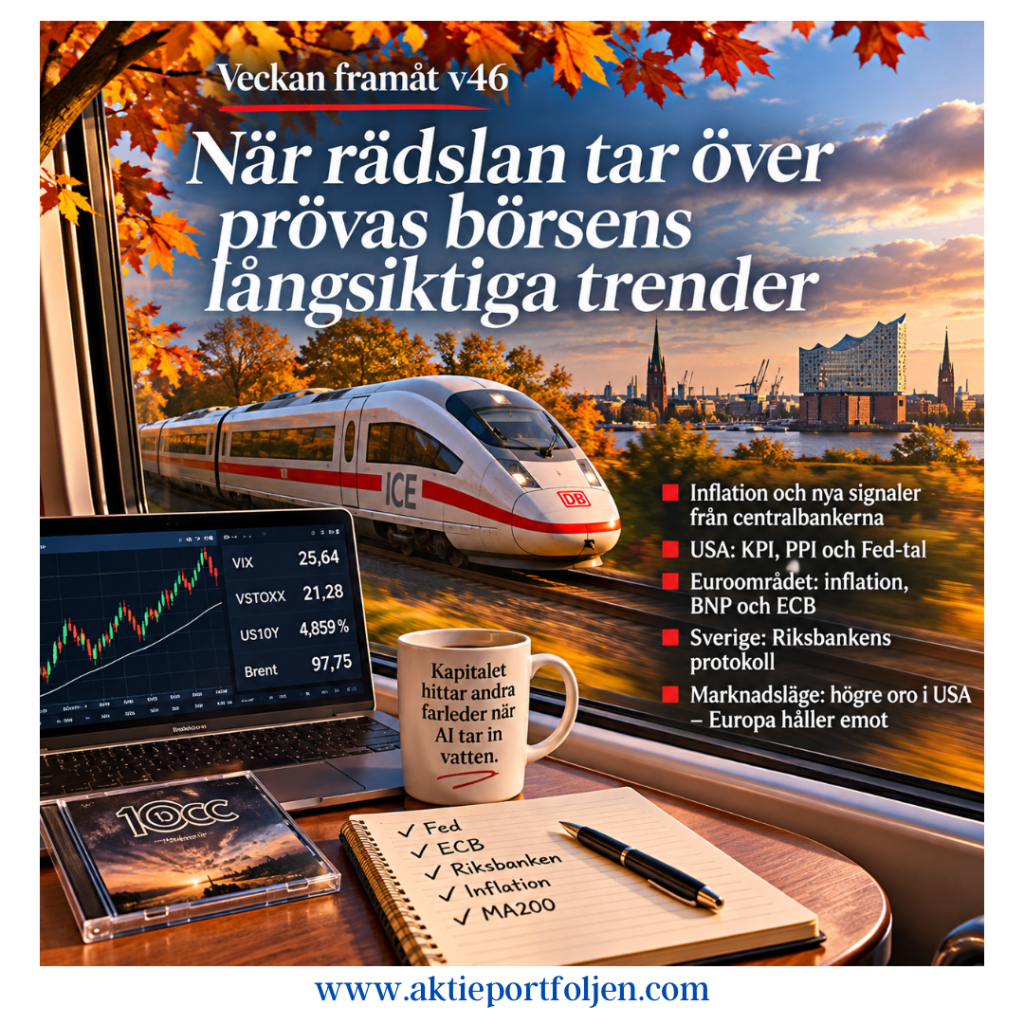
Veckan framåt v46 – När rädslan tar över prövas börsens långsiktiga trender
Berlin–Hamburg, söndag 8 november 2026
Veckans börsanalys skrivs ombord på tåget mellan Berlin och Hamburg. Utanför fönstret passerar det nordtyska landskapet medan vi är på väg för att träffa nära och kära. En påminnelse om att livet innehåller betydligt mer än börskurser, inflationstal och centralbanker.
Men marknaden tar förstås ingen paus.
Efter en turbulent börsvecka har oron återvänt med kraft till Wall Street. CNN:s Fear & Greed Index har fallit till 22, vilket innebär extrem rädsla. VIX har stigit med drygt 35 procent på fem handelsdagar och avslutade fredagen på 25,64.
Samtidigt är bilden långt ifrån entydig. Nasdaq 100 har fallit under sitt 200-dagars glidande medelvärde, medan stora delar av den europeiska aktiemarknaden fortfarande befinner sig i positiva långsiktiga trender.
Det är här vi hittar veckans viktigaste fråga: Är vi på väg in i en bredare börsnedgång, eller bevittnar vi framför allt en omfördelning av kapital från tidigare vinnare till andra delar av marknaden?
Börsens temperatur – rädsla och stora skillnader
Den senaste AAII-undersökningen visar att 48,4 procent av de amerikanska privatinvesterarna är baisseartade, jämfört med 34,1 procent som är hausseartade. Pessimismen har därmed förstärkts.
Historiskt kan utbredd rädsla skapa intressanta köptillfällen. Men sentiment är ingen tidtabell för börsens vändningar. Investerare kan fortsätta vara pessimistiska samtidigt som kurserna faller ytterligare.
Den tekniska bilden visar också stora skillnader mellan marknaderna.
Nasdaq 100 handlas 4,7 procent under MA200 och har ett RSI på endast 26,6. Även Nikkei 225 har tappat sin långsiktiga trend och befinner sig 7 procent under MA200.
Samtidigt ligger Stockholmsbörsens breda index 3,5 procent över MA200, DAX 3,6 procent och Köpenhamnsbörsen hela 10,6 procent över.
Det är en anmärkningsvärd spridning.
En marknad som länge dominerats av amerikansk teknik och AI-investeringar visar nu tecken på att kapitalet söker sig till andra sektorer och geografiska områden.
Kapitalet hittar andra farleder när AI tar in vatten.
Centralbankerna får åter huvudrollen
Under veckan riktas uppmärksamheten mot amerikansk inflation och flera framträdanden från Federal Reserve.
Marknaden söker vägledning om december månads räntebeslut. Inflationsutvecklingen måste vägas mot signaler om en avmattande ekonomi och den senaste tidens oro på finansmarknaderna.
Även i Europa väntar viktig statistik. Slutliga inflationssiffror från de större ekonomierna och reviderade BNP-siffror för tredje kvartalet ger ytterligare information om konjunkturläget.
Citigroups Economic Surprise Index visar en intressant utveckling. USA:s ekonomiska statistik har överträffat förväntningarna i ökande utsträckning, medan motsvarande index för euroområdet har fallit kraftigt sedan sensommaren.
Det påminner oss om att en stark börs inte nödvändigtvis betyder att ekonomin utvecklas starkare än väntat.
I Sverige blir Riksbankens protokoll en viktig pusselbit. Investerarna kommer särskilt att granska hur direktionen resonerar kring inflation, tillväxt och framtida räntebeslut.
Räntor och olja – två viktiga temperaturmätare
Den amerikanska tioårsräntan har fallit från drygt 5,3 procent i början av oktober till 4,859 procent.
Lägre marknadsräntor kan ge stöd åt aktievärderingarna, men vi behöver också förstå varför räntorna faller. Om förklaringen är ökad oro för konjunkturen blir effekten inte nödvändigtvis positiv för aktiemarknaden.
Brentoljan handlas samtidigt kring 98 dollar per fat, efter en period med betydande prisrörelser.
Det fortsatt höga oljepriset kan hålla inflationstrycket uppe och därmed komplicera centralbankernas arbete.
Kombinationen av konjunkturoro, höga energipriser och osäkerhet kring penningpolitiken är knappast den enklaste navigationsmiljön.
Vi försöker inte förutse exakt när börsen vänder. Vi följer de långsiktiga trenderna och låter positionernas storlek spegla både möjligheter och risker.
De senaste veckornas nedviktningar har skapat handlingsutrymme. Samtidigt har flera innehav inom finans, bank, konsument och andra sektorer visat relativ styrka.
Det innebär att vi kan fortsätta leta efter möjligheter utan att känna oss tvingade att agera.
Vi håller särskilt ögonen på om svagheten i amerikansk teknik sprider sig till fler marknader, eller om den pågående rotationen fortsätter att bära upp börserna.
Fundamenta godkänner – trenden beslutar.
Veckans reflektion
Det är lätt att förknippa en börsnedgång med att allt faller samtidigt. Men marknaden är sällan så enkel.
Just nu ser vi en amerikansk tekniksektor under press, en europeisk aktiemarknad som fortfarande håller emot och en investerarkår där rädslan blivit påtaglig.
Kanske är det början på en större korrektion. Kanske är det en välbehövlig omvärdering av vilka bolag som förtjänar kapitalet.
Vi behöver inte bestämma oss i förväg.
Från tågfönstret ser vi landskapet förändras kilometer för kilometer. På börsen gäller samma princip: vi följer förändringarna, håller kursen så länge förutsättningarna består och justerar när signalerna kräver det.
Den här söndagen är dock destinationen Hamburg, och där väntar något betydligt viktigare än nästa börsöppning. ❤️
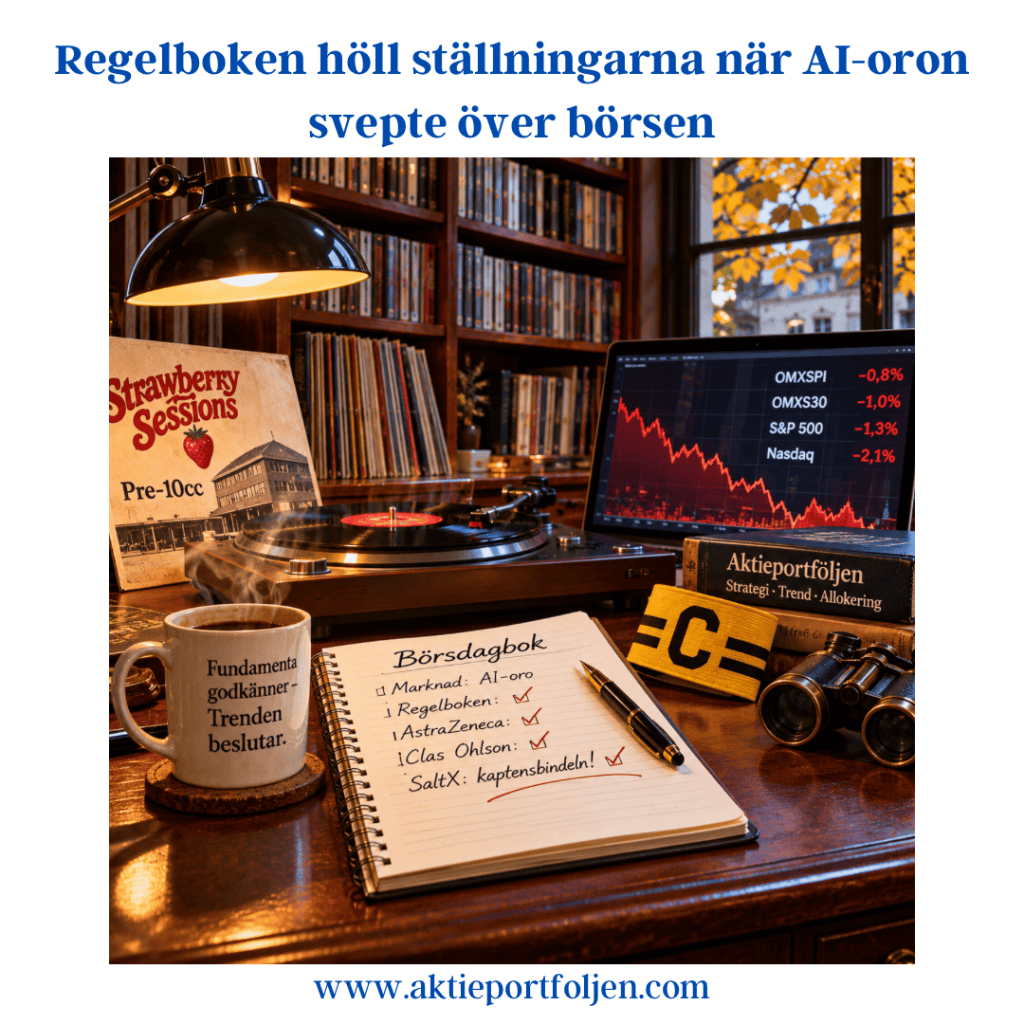
Regelboken höll ställningarna när AI-oron svepte över börsen
Fredag 6 november 2026 – Börsdagboken
AI-oron satte press på marknaden
Torsdagens kraftiga nedgångar på Wall Street spillde över på Stockholmsbörsen, som avslutade veckan med röda index. OMXSPI föll 0,8 procent och OMXS30 backade 1,0 procent, efter att båda återhämtat sig något från dagens lägsta nivåer.
Oron kretsar kring AI-sektorn. Demokraternas hårdare hållning till datacenterutbyggnaden har väckt frågor om framtida investeringar och värderingar. Samtidigt kom amerikanska arbetsmarknadssiffror in klart starkare än väntat.
För vårt lag blev det däremot en förhållandevis lugn fredag. Portföljen backade endast 0,17 procent.
Förklaringen är enkel. Regelboken hade redan förberett laget för ökad turbulens. Positioner hade viktats ned när trenderna försvagades, och likviditeten hade byggts upp. Några ytterligare defensiva åtgärder behövdes därför inte.
Det är en av strategins stora fördelar. Vi behöver inte förutse nästa börsfall. Vi behöver bara följa de signaler som marknaden redan har gett oss.
AstraZeneca fick en andra chans
En affär blev det ändå.
AstraZeneca hade tidigare passerat upp över MA200 utan att vi hann ta position. Det var irriterande, eftersom bolaget är ett av de innehav vi gärna har i laget när trenden är positiv.
Under fredagen föll aktien som mest 4,2 procent. Där öppnades en ny möjlighet, och vi plockade in AstraZeneca strax ovanför MA200. Aktien återhämtade sig därefter och stängde på minus 1,2 procent.
Det är förstås ingen garanti för att affären blir lyckad. Men den följer vår process: fundamenta godkänner, trenden beslutar.
Clas Ohlson fortsätter imponera
Clas Ohlson blev en av dagens stora vinnare efter att ha redovisat en organisk försäljningstillväxt på 12 procent i oktober.
Aktien steg 5,6 procent, noterade nya kursrekord och har nu avancerat över 80 procent sedan årsskiftet.
Det är en imponerande utveckling för en detaljhandelskedja i en tid när konsumenternas köpkraft och framtidstro fortfarande diskuteras flitigt.
Clas Ohlson har dessutom varit ett av våra framgångsrika innehav, där vi tidigare har kunnat skörda vinster när positionen nått den övre allokeringsgränsen.
SaltX – den osannolika lagkaptenen
Dagens mest oväntade inslag var ändå SaltX Technology, som steg 6,65 procent och toppade vår lista.
Det är nästan komiskt. När marknaden präglas av riskaversion är det lagets mest spekulativa outsider som tar på sig kaptensbindeln.
Bakom uppgången kan finnas förnyat intresse för bolagets tekniska framsteg.
Enligt en analys från Carnegie har SaltX avslutat det industriella testprogrammet för elektrifierad kalcinering av cementråmjöl i Hofors. Målen för kalcineringsgrad, materialkvalitet och driftsstabilitet har uppnåtts.
Nästa steg är att omsätta resultaten i en europeisk pilotanläggning, med planerad implementeringsfas under 2028.
Samtidigt går det Frontier-finansierade Multi Plasma-projektet vidare. Den första reaktorn har installerats i Hofors och ska bidra till att utveckla tekniken för högre kapacitet.
Även projektet med Groupe Pigeon har avancerat, medan osäkerheten kring långsiktig nätkapacitet fortfarande påverkar planerna i Mo i Rana.
Det finns alltså tekniska framsteg att glädjas åt. Men vägen från fungerande teknik till kommersiell framgång är fortfarande lång.
SaltX får därför fortsätta som outsider i laget, med en begränsad allokering.
Att en spelare får bära kaptensbindeln för en dag betyder inte att han ska få bestämma lagets taktik.
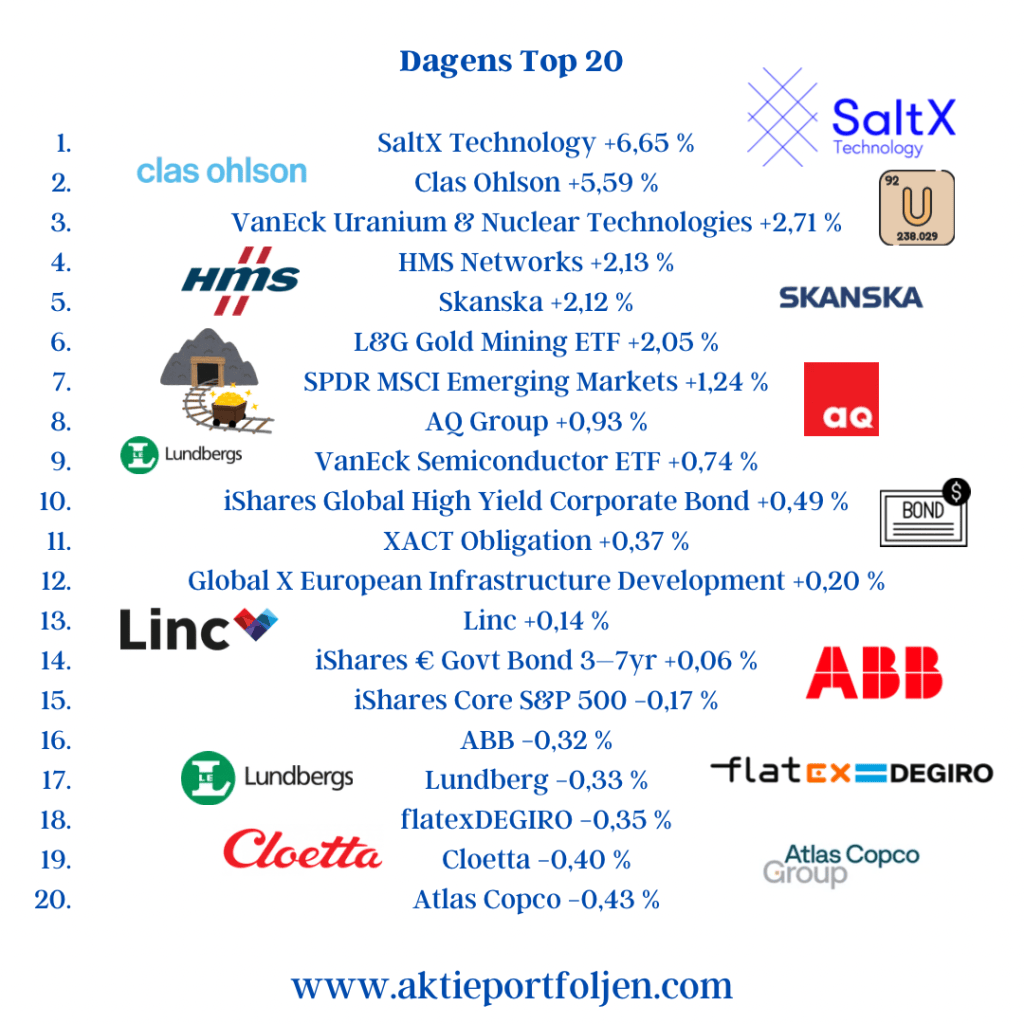
Dagens Top 20
SaltX Technology +6,65 %
Clas Ohlson +5,59 %
VanEck Uranium & Nuclear Technologies +2,71 %
HMS Networks +2,13 %
Skanska +2,12 %
L&G Gold Mining ETF +2,05 %
SPDR MSCI Emerging Markets +1,24 %
AQ Group +0,93 %
VanEck Semiconductor ETF +0,74 %
iShares Global High Yield Corporate Bond +0,49 %
XACT Obligation +0,37 %
Global X European Infrastructure Development +0,20 %
Linc +0,14 %
iShares € Govt Bond 3–7yr +0,06 %
iShares Core S&P 500 −0,17 %
ABB −0,32 %
Lundberg −0,33 %
flatexDEGIRO −0,35 %
Cloetta −0,40 %
Atlas Copco −0,43 %
Reflektion – när det viktigaste beslutet redan är fattat
Det är lätt att tro att framgångsrik förvaltning handlar om att ständigt fatta nya beslut. Köpa, sälja, förutse och agera.
Men ibland är det precis tvärtom.
Fredagens börsoro krävde inga stora förändringar i vår portfölj. Inte för att vi visste vad som skulle hända, utan för att vi redan hade anpassat oss till de trender som försvagats.
Vi kunde därför ägna dagen åt att bevaka möjligheter i stället för att hantera problem.
Den bästa affären under en orolig börsdag kan vara den man inte behöver göra.
Och medan marknaden fortsätter att diskutera nästa steg i AI-utbyggnaden låter vi regelboken fortsätta bestämma kursen.