


I USA är Feds favorit kärn-PCE-inflationsmått den mest intressanta datapunkten. Vi får även PMI och hårda data i form av beställningar av sällanköpsvaror och varuhandel, där båda kan ha påverkats av framskjutna tullar.
I Europa får vi snabbinflationssiffror för stora ekonomier. Även indikatorer som PMI, Ifo och konsumenternas förtroende är av intresse för att se eventuella effekter av de senaste tyska och EU:s finanspolitiska stimulansförslag.
I Sverige blir Riksbanksprotokollet veckans mest intressanta händelse. Konjunkturinstitutets undersökning kommer att ge viktiga ledtrådar för tillväxtutsikterna, men även prisplanerna inom detaljhandeln kommer att vara mycket intressanta. PPI på konsumtionsvaror väntas sjunka drivet av en starkare krona och låga PPI-priser i Tyskland tyder på att den starka läsningen för svensk PPI i januari kan visa sig vara tillfällig enligt SEB.
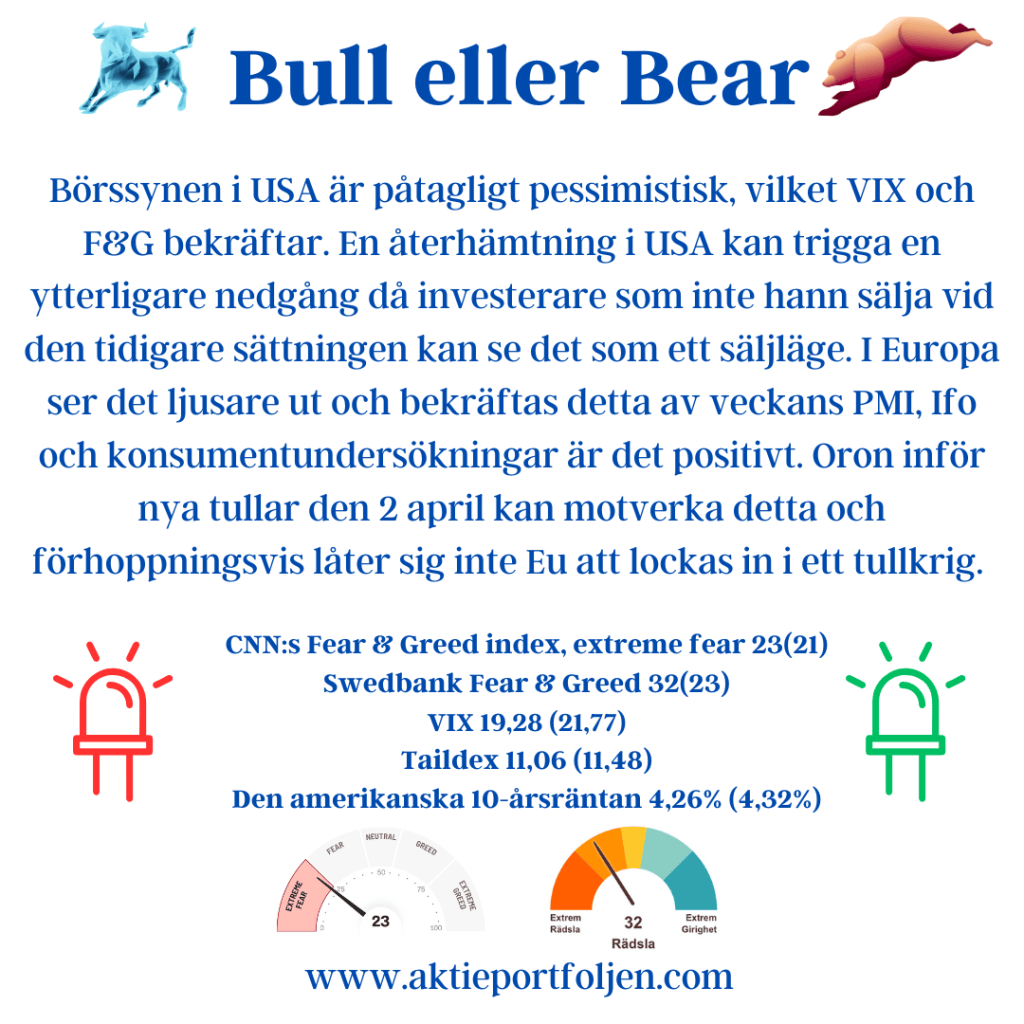
Börssynen i USA är påtagligt pessimistisk, vilket VIX och F&G bekräftar. En återhämtning i USA kan trigga en ytterligare nedgång då investerare som inte hann sälja vid den tidigare sättningen kan se det som ett säljläge. I Europa ser det ljusare ut och bekräftas detta av veckans PMI, Ifo och konsumentundersökningar är det positivt. Oron inför nya tullar den 2 april kan motverka detta och förhoppningsvis låter sig inte Eu att lockas in i ett tullkrig.
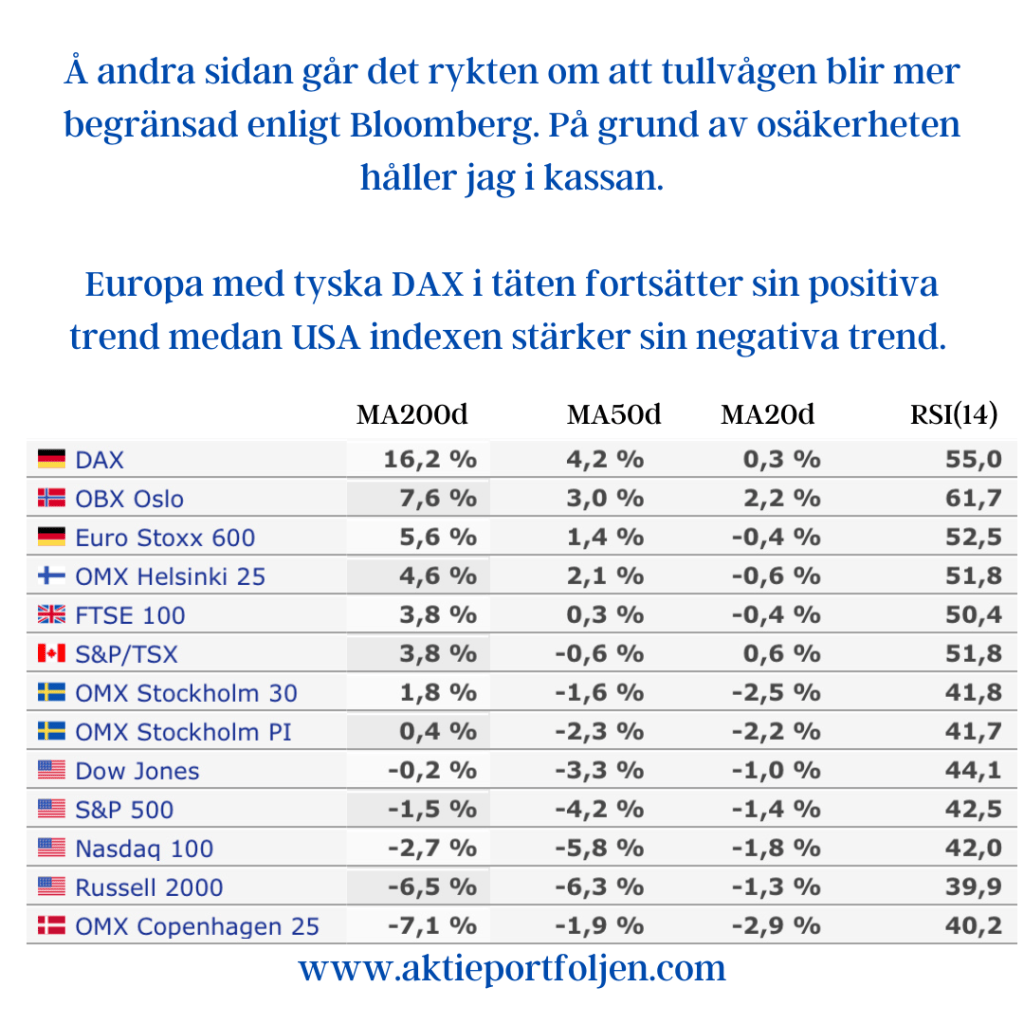
Å andra sidan går det rykten om att tullvågen blir mer begränsad enligt Bloomberg. På grund av osäkerheten håller jag i kassan.
Europa med tyska DAX i täten fortsätter sin positiva trend medan USA indexen stärker sin negativa trend.
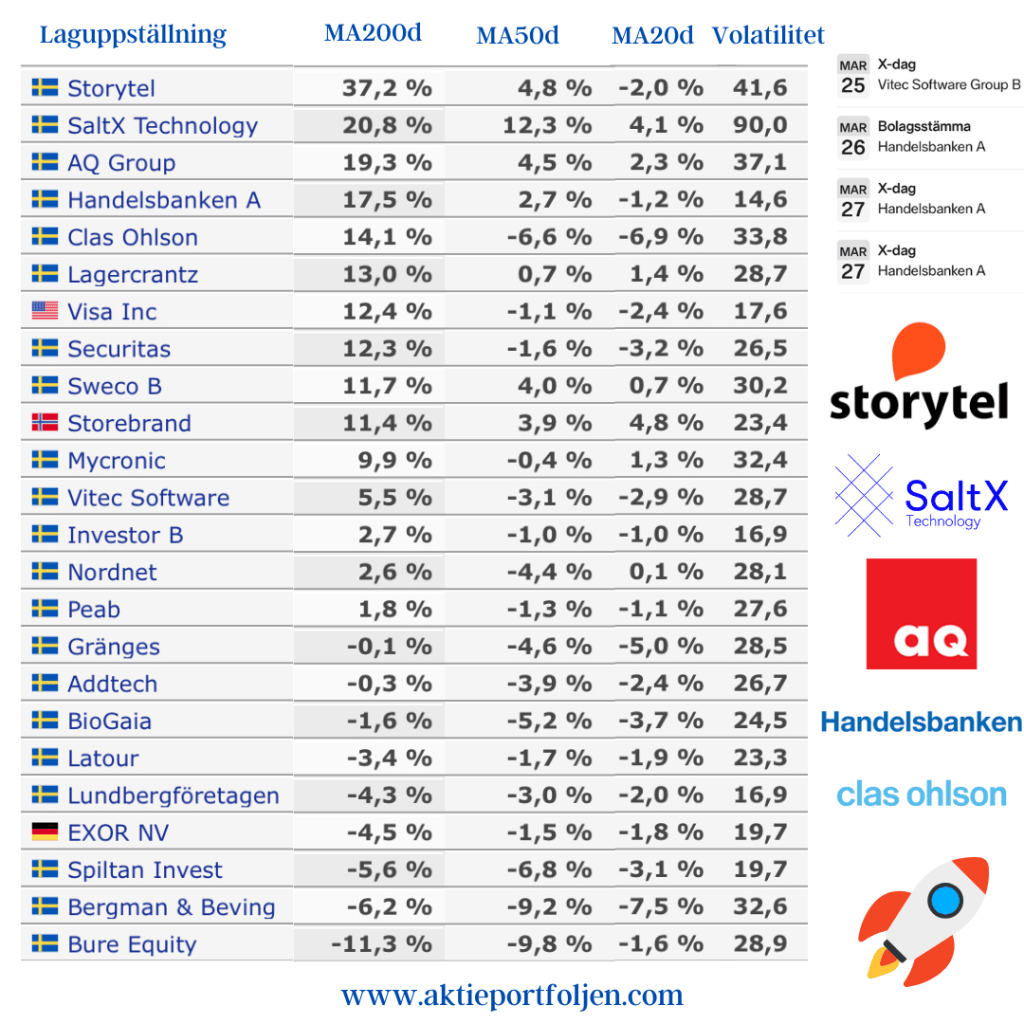
Ljudboksbolaget Storytel är fortsatt överlägsen i trendstyrka och är lagets största innehav. Jag låter helt enkelt vinnarna löpa, dvs de som trendar positivt på MA200 medan jag viktar ned i eller avyttrar innehav som är i negativ trend. Av USA innehaven återstår endast VISA. Jag överväger att försöka få tilldelning i Asker Healthcares IPO. Sista dag för anmälan är den 25 mars.
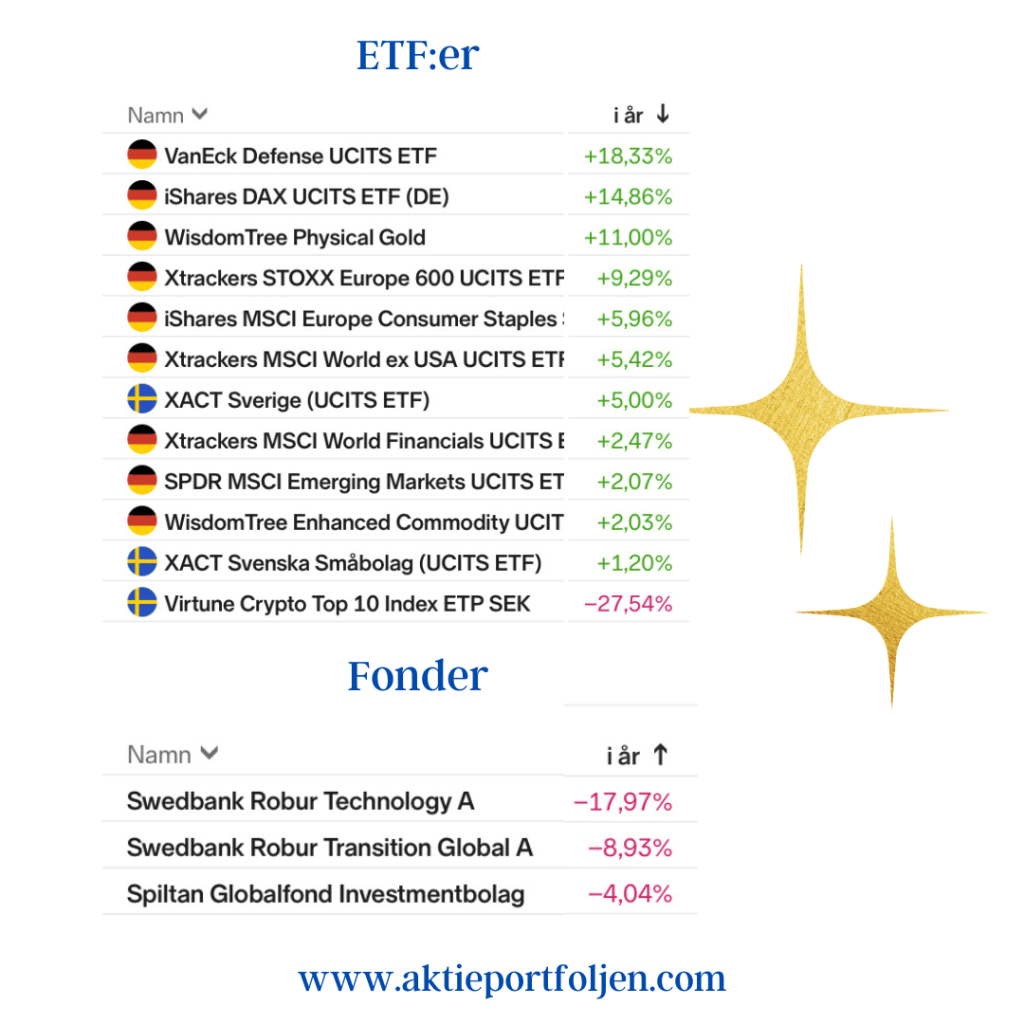
Även i aktierelaterade etf:er har jag sedan årsskiftet övervikt i Europa och Emerging Markets. Bland etf:erna har jag också hedgeinslag i form av guld, råvaror och obligationer. Krypto etf:en har jag inget trendkrav på utan ser den som en indikator för om det är risk on eller off.
Jag behåller Roburs två fonder som har övervikt i USA. Sämst i år har, förra årets vinnare, Technology gått som är ner -18% i år och har 91% exponering mot USA. Transition som har 61% USA exponering har klarat sig något bättre och är ner -9% i år. Zoomar man ut är årets nedgång små hack i kurvan då Technology är upp +2201% sedan köp och Transition +789%. Genom behålla dessa två är jag med i startgroparna när det vänder i USA. Jag halverade dock båda fonderna förra sommaren, vilket åtminstone ur ett kortsiktigt perspektiv var lyckat.
På grund av den geopolitiska osäkerheten är nu kassan inklusive obligationer uppe på rekordnivån 33%.