Veckan framåt v48 – Tjur eller björn? Nu prövas trendens hållfasthet
Börsen står inför ett vägskäl. Konjunkturen ger fortfarande stöd åt aktiemarknaden, men de tekniska indikatorerna blinkar rött. Vecka 48 kan bli avgörande för om den pågående nedgången stannar vid en korrigering eller utvecklas till en bredare björnmarknad.
När marknaden säger ifrån
Den senaste veckans börsfall har förändrat förutsättningarna. Världsindex MSCI ACWI har fallit tillbaka mot sitt 200-dagars glidande medelvärde, MA200, samtidigt som flera av världens viktigaste börsindex redan har brutit under sina långsiktiga trendlinjer.
Nasdaq 100 ligger hela 10,7 procent under MA200, S&P 500 5,9 procent och småbolagsindex Russell 2000 7,8 procent under. Även de europeiska börserna visar svaghet, medan Stockholm än så länge håller emot bättre.
Det är framför allt bredden i nedgången som oroar. När allt fler index tappar sina långsiktiga trender handlar det inte längre bara om enskilda teknikbolag eller tillfällig vinsthemtagning.
Rädslan har tagit över
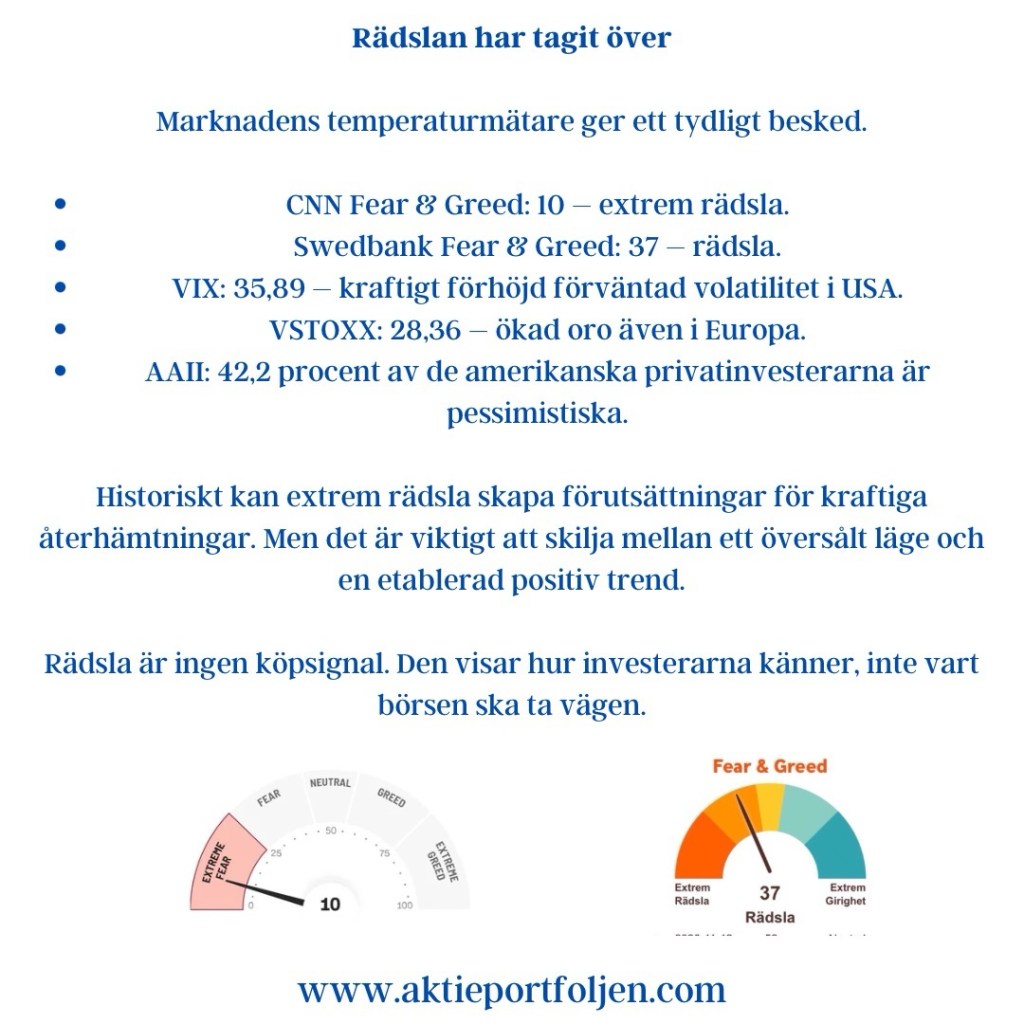
Marknadens temperaturmätare ger ett tydligt besked.
- CNN Fear & Greed: 10 – extrem rädsla.
- Swedbank Fear & Greed: 37 – rädsla.
- VIX: 35,89 – kraftigt förhöjd förväntad volatilitet i USA.
- VSTOXX: 28,36 – ökad oro även i Europa.
- AAII: 42,2 procent av de amerikanska privatinvesterarna är pessimistiska.
Historiskt kan extrem rädsla skapa förutsättningar för kraftiga återhämtningar. Men det är viktigt att skilja mellan ett översålt läge och en etablerad positiv trend.
Rädsla är ingen köpsignal. Den visar hur investerarna känner, inte vart börsen ska ta vägen.
USA – inflationen och konsumenten i centrum
Den amerikanska PCE-inflationen för oktober blir en av veckans viktigaste hållpunkter inför Federal Reserves räntemöte den 8–9 december.
På onsdagen väntas även en uppdaterad BNP-beräkning för tredje kvartalet. Tillsammans kan siffrorna ge en viktig fingervisning om förhållandet mellan inflation och tillväxt i världens största ekonomi.
Även PMI, konsumentförtroende, orderingången på varaktiga varor och bostadsstatistik ger nya ledtrådar om den amerikanska ekonomins styrka.
Torsdagens Thanksgiving innebär att Wall Street håller stängt. Fredagens förkortade handel och Black Friday riktar uppmärksamheten mot den amerikanska konsumenten.
Den amerikanska tioårsräntan har samtidigt sjunkit tillbaka till 4,95 procent. Det kan ge viss lättnad åt aktiemarknaden, men fallande räntor är inte odelat positiva om de samtidigt speglar växande konjunkturoro.
Europa – håller ekonomin emot?
I euroområdet riktas blickarna mot inköpschefsindex, tyska Ifo, konsumentförtroende och nya inflationssignaler från Frankrike och Spanien.
BNP-statistik från Tyskland och Frankrike ger ytterligare information om den ekonomiska aktiviteten. På torsdagen publicerar ECB sin redogörelse från oktobermötet, som kan ge vägledning om penningpolitiken.
Även EU:s politiska diskussioner och Tysklands budgetarbete blir värda att följa.
Den europeiska aktiemarknaden har hittills visat något större motståndskraft än den amerikanska teknikbörsen. Frågan är om den skillnaden håller när riskaptiten minskar globalt.
Sverige – tillväxten under lupp
På hemmaplan blir BNP för tredje kvartalet och Konjunkturinstitutets konjunkturbarometer särskilt intressanta.
Därtill kommer statistik över bland annat hushållsutlåning, producentpriser, bostadsbyggande och utrikeshandel. Även den politiska utvecklingen och samtalen om regeringsbildning följs av marknaden.
Stockholmsbörsen befinner sig tekniskt i ett känsligt läge. OMXSPI ligger fortfarande marginellt över MA200, medan OMXS30 precis har passerat under.
Det är ännu inga stora avstånd, men riktningen är viktigare än decimalerna.
Oljan – ytterligare en osäkerhetsfaktor
Brentoljan handlas kring 92,49 dollar per fat för januariterminen.
Det fortsatt höga oljepriset innebär en risk för inflationen och företagens kostnader. En kombination av svagare börser och ihållande energipristryck kan bli besvärlig för både centralbanker och investerare.
Lagets strategi – trend före förhoppning
För vår del blir den kommande veckan särskilt viktig.
Vi har under lång tid låtit MA200 vara vägledande för våra enskilda innehav. Nu behöver vi också bedöma den övergripande marknadstrenden.
Enskilda aktier och sektorer kan fortsätta visa styrka även när breda index försvagas. De förtjänar att bedömas efter sina egna trender, samtidigt som den samlade marknadsrisken måste vägas in.
Måndagens genomgång blir därför viktig. Vi ska inte låta en enskild turbulent börsdag styra hela portföljen, men heller inte ignorera signaler som pekar åt samma håll.
Fundamenta godkänner – trenden beslutar.
Navigatörens slutsats
Det finns goda argument för att den ekonomiska expansionen kan fortsätta. Men aktiemarknaden har börjat ifrågasätta hur mycket av framtidens tillväxt som redan finns inräknad i kurserna.
Den extrema rädslan kan mycket väl bädda för en kraftig återhämtning. Samtidigt visar allt fler långsiktiga trendindikatorer att riskerna har ökat.
Vi försöker inte förutsäga framtiden. Vi förbereder oss för den.
Vi behöver inte gissa om tjuren kommer tillbaka eller om björnen tar över. Vi behöver bara vara beredda att slå upp rätt sida i regelboken.