
Veckan framåt – vecka 47
Rekord i Stockholm – rädsla på Wall Street
Två börsvärldar, två känslolägen. Medan Stockholmsbörsen har noterat nya rekord och det svenska marknadssentimentet visar styrka, präglas USA av betydligt större tveksamhet. Samtidigt väntar en vecka där Federal Reserves protokoll, amerikansk konsumtion och europeisk inflation kan få stor betydelse för börsernas fortsatta riktning.
Marknadssentiment – optimism på hemmaplan, rädsla i USA
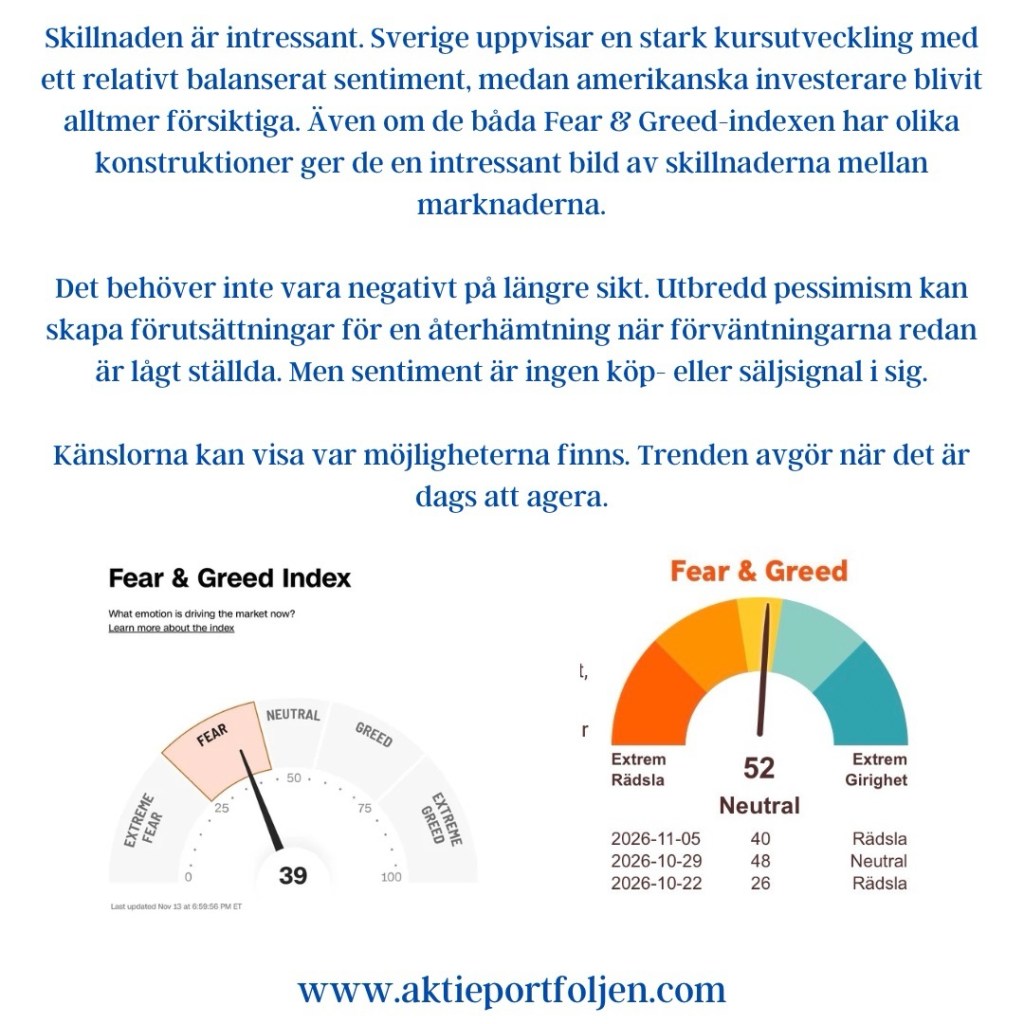
Swedbanks senaste marknadsanalys beskriver ett robust underliggande sentiment på Stockholmsbörsen. OMXS30 har etablerat nya rekordnivåer och Swedbanks Fear & Greed-index ligger på 52, vilket motsvarar ett neutralt känsloläge. Momentumindikatorn har samtidigt stigit till 68.
På andra sidan Atlanten är bilden annorlunda.
CNN:s Fear & Greed-index ligger på 39, vilket signalerar rädsla. Ännu tydligare är pessimismen i AAII:s senaste investerarundersökning, där hela 51,4 procent är baisseartade, jämfört med det historiska genomsnittet på 31,5 procent.
Skillnaden är intressant. Sverige uppvisar en stark kursutveckling med ett relativt balanserat sentiment, medan amerikanska investerare blivit alltmer försiktiga. Även om de båda Fear & Greed-indexen har olika konstruktioner ger de en intressant bild av skillnaderna mellan marknaderna.
Det behöver inte vara negativt på längre sikt. Utbredd pessimism kan skapa förutsättningar för en återhämtning när förväntningarna redan är lågt ställda. Men sentiment är ingen köp- eller säljsignal i sig.
Känslorna kan visa var möjligheterna finns. Trenden avgör när det är dags att agera.
Trendbilden – Europa håller ställningarna
Vår genomgång av de större börsindexen visar att Europa fortfarande har ett tydligt övertag.
Köpenhamnsbörsen ligger 10,9 procent över MA200, följd av DAX med 7,1 procent. OMXS30 ligger 5,8 procent över sitt långsiktiga medelvärde och breda Stockholmsbörsen 5,6 procent över.
Även Euro Stoxx 600 visar styrka med ett avstånd på 5,4 procent över MA200.
I USA är utvecklingen mer tveksam. S&P 500 ligger fortfarande 3,1 procent över MA200, men har fallit under både MA50 och MA20. Nasdaq 100 har en ännu svagare teknisk bild och ligger nu 0,3 procent under MA200.
Det är en påminnelse om att börsuppgången inte längre är lika självklar överallt.
Europa har medvind i den långsiktiga trenden. USA behöver återvinna momentum.
Räntor, olja och volatilitet – tre viktiga temperaturmätare
Den amerikanska tioårsräntan har åter stigit kraftigt efter signaler om en stark arbetsmarknad, ihållande inflation och en mer hökaktig Federal Reserve. Med en ränta på 5,139 procent ökar pressen på högt värderade tillväxtbolag, samtidigt som hushåll och bostadsmarknad riskerar att möta ytterligare motvind.
Brentoljan handlas samtidigt kring 96 dollar per fat efter att ha fallit tillbaka från nivåer över 110 dollar. Nedgången ger viss lättnad, men energipriserna är fortfarande en viktig inflationsrisk.
Volatilitetsindexen ger en något lugnare bild. Amerikanska VIX ligger på 19,30, nära vår bevakningsgräns på 20. Europeiska VSTOXX ligger kring 17,1, tydligt under vår gräns för förhöjd oro på 25.
Marknaden är alltså försiktig, men ännu inte präglad av någon bred panik.
USA – Fed-protokoll, konsumtion och AI-sektorns vägval
Veckans viktigaste penningpolitiska händelse blir onsdagens publicering av protokollet från Federal Reserves oktobermöte, då styrräntan lämnades oförändrad.
Investerarna söker ledtrådar om hur centralbankens ledamöter väger fortsatt inflationstryck mot ekonomins tillväxt och sysselsättning.
På tisdagen väntas detaljhandelsförsäljningen och industriproduktionen för oktober. Statistiken blir en viktig temperaturmätare på hur den amerikanska ekonomin har inlett fjärde kvartalet.
AI-sektorn står inför en händelserik vecka. Nvidia rapporterar på tisdagen mitt under en ledarskapskris efter Jensen Huangs avgång. Enligt Financial Times överväger han redan en återkomst, men något beslut är inte fattat. Samtidigt planerar AI-bolaget Anthropic sin börsintroduktion på Nasdaq under torsdagen. Tillsammans med de stigande räntorna kan dessa händelser få stor betydelse för tekniksektorns fortsatta utveckling.
Fed-chefen Kevin Warsh och flera andra centralbanksföreträdare väntas också framträda under veckan.
Med den amerikanska tioårsräntan över fem procent kan även små förändringar i förväntningarna på penningpolitiken få betydande marknadseffekter.
Europa – inflation och energipriser
I euroområdet riktas uppmärksamheten mot onsdagens slutliga inflationssiffror för oktober.
Tysklands producentpriser på fredagen blir ytterligare en viktig pusselbit. Mot bakgrund av de höga energipriserna är frågan om företagen möter ett nytt kostnadstryck som så småningom kan nå konsumenterna.
Även företagens framtidstro står i fokus, med bland annat tyska ZEW och franska konjunkturundersökningar.
Fredagens toppmöte mellan EU och Storbritannien kan dessutom ge nya signaler om det ekonomiska samarbetet.
Norden – arbetsmarknad, inflation och regeringsförhandlingar
I Sverige blir arbetslöshetsstatistiken och penningmarknadens inflationsförväntningar veckans viktigaste ekonomiska hållpunkter.
Regeringsförhandlingarna går samtidigt in i ett avgörande skede. Centerpartiet ställer sig bakom Magdalena Anderssons regeringsförslag, men Vänsterpartiets krav på regeringsmedverkan innebär att någon lösning ännu inte finns. När Ulf Kristersson rapporterar till talmannen på tisdagen kvarstår risken för ett extraval.
I Norge följer vi inflationsförväntningarna, som kan ge ytterligare vägledning om den framtida penningpolitiken.
Veckans slutsats – låt trenden tala
Vi går in i vecka 47 med en intressant kombination av starka europeiska börstrender, växande amerikansk pessimism och fortsatt höga obligationsräntor.
Det finns skäl att vara uppmärksam, men inte att överge en fungerande strategi.
De europeiska indexen visar fortfarande tydlig styrka. I USA har framför allt tekniksektorn tappat momentum, vilket gör utvecklingen kring MA200 särskilt viktig.
För vår portfölj innebär det att vi fortsätter att följa samma disciplin som tidigare. Vi låter bolagens fundamenta avgöra vilka investeringar som är intressanta och kurstrenden bestämma när kapitalet ska arbeta.
Börsen behöver inte investerarnas optimism för att stiga. Men förr eller senare måste priserna bekräfta förväntningarna.
Fundamenta godkänner – trenden beslutar.