Veckan framåt v43 – Rapporterna tar över när rädslan växer

Veckan framåt v43 – Rapporterna tar över när rädslan växer

19–23 oktober 2026

Börserna håller trenden – men nervositeten tilltar

Vi går in i en intensiv rapportvecka med ett ovanligt spännande utgångsläge. De stora börsindexen handlas fortfarande över sina långsiktiga trendlinjer, samtidigt som investerarnas oro har ökat markant.

Geopolitiken fortsätter att kasta sin skugga över marknaderna. Konflikterna kring rysk olja, energiförsörjningen och Hormuzsundet bidrar till osäkerheten. Samtidigt närmar sig både Federal Reserves nästa räntebesked och det amerikanska mellanårsvalet.

Den ekonomiska kalendern är förhållandevis tunn. I stället blir det företagens kvartalsrapporter som får möjlighet att visa om börsernas långsiktiga styrka har stöd i den faktiska vinstutvecklingen.

Veckans stora fråga är om rapporterna kan lugna en marknad som blivit alltmer nervös.

Rädsla på kort sikt – fortsatt positiv långsiktig trend

CNN:s Fear & Greed Index har fallit till 18, vilket innebär extrem rädsla. För bara en vecka sedan låg indexet på 46, nära neutralt territorium.

Även volatiliteten har stigit. Amerikanska VIX noterades senast till 19,99 efter en uppgång på nästan 30 procent under fem handelsdagar. Under fredagen var indexet tillfälligt över 22.

I Europa är bilden något lugnare. VSTOXX, som mäter den förväntade volatiliteten på Euro Stoxx 50, avslutade veckan kring 17 efter en nedgång på nästan 9 procent.

AAII:s senaste sentimentundersökning visar samtidigt att 41,6 procent av de amerikanska privatinvesterarna är pessimistiska, jämfört med 38,7 procent optimister.

Det intressanta är att denna oro ännu inte har brutit de långsiktiga börstrenderna.

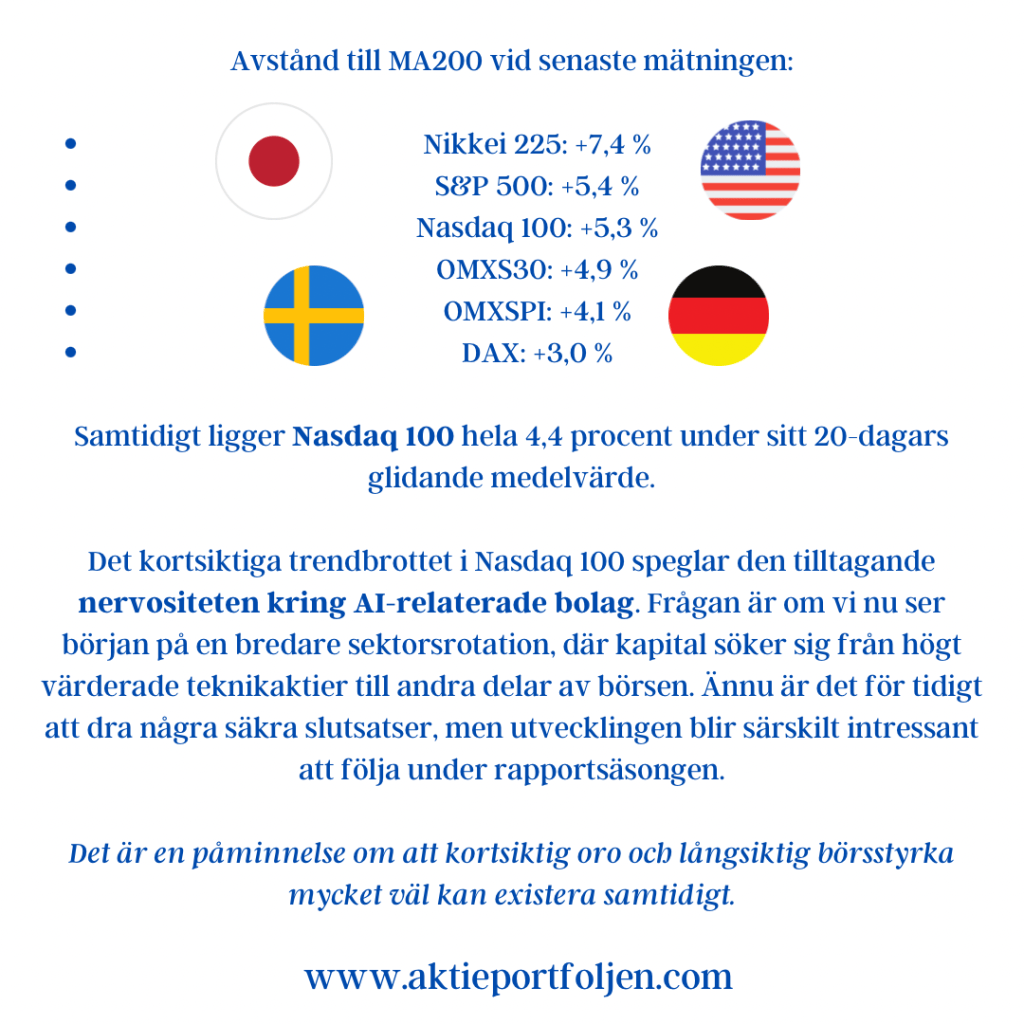
Avstånd till MA200 vid senaste mätningen:

  • Nikkei 225: +7,4 %
  • S&P 500: +5,4 %
  • Nasdaq 100: +5,3 %
  • OMXS30: +4,9 %
  • OMXSPI: +4,1 %
  • DAX: +3,0 %

Samtidigt ligger Nasdaq 100 hela 4,4 procent under sitt 20-dagars glidande medelvärde.

Det kortsiktiga trendbrottet i Nasdaq 100 speglar den tilltagande nervositeten kring AI-relaterade bolag. Frågan är om vi nu ser början på en bredare sektorsrotation, där kapital söker sig från högt värderade teknikaktier till andra delar av börsen. Ännu är det för tidigt att dra några säkra slutsatser, men utvecklingen blir särskilt intressant att följa under rapportsäsongen.

Det är en påminnelse om att kortsiktig oro och långsiktig börsstyrka mycket väl kan existera samtidigt.

Olja, räntor och geopolitik

Oljepriset blir en fortsatt viktig temperaturmätare på världsekonomin och det geopolitiska läget.

Brentterminen för december handlades senast kring 109,69 dollar per fat. Det är en hög nivå som kan få konsekvenser för inflationen, företagens kostnader och centralbankernas handlingsutrymme.

Den amerikanska tioårsräntan har samtidigt fallit tillbaka till omkring 5,08 procent efter att tidigare under veckan ha handlats över 5,3 procent.

Det är en välkommen lättnad för aktiemarknaden, men räntenivån är fortfarande hög.

Utvecklingen illustrerar ett av marknadens stora dilemman: investerarna vill se lägre räntor, men inte därför att den ekonomiska tillväxten försämras kraftigt.

Ekonomin – PMI i centrum

Veckans viktigaste konjunktursignaler kommer från de preliminära inköpschefsindexen för oktober.

USA: Fredagens PMI-siffror blir särskilt intressanta för att bedöma styrkan i industrin och tjänstesektorn. Även bostadsstatistik och arbetsmarknadsrelaterade indikatorer står på agendan.

Federal Reserve befinner sig i sin tysta period inför räntebeskedet den 28 oktober. Marknadens förväntningar får därmed utvecklas utan nya vägledande uttalanden från centralbankens ledamöter.

Det amerikanska mellanårsvalet den 3 november närmar sig dessutom snabbt och kan bidra till fortsatt osäkerhet.

Euroområdet: Flash-PMI för oktober blir veckans huvudnummer. Därutöver följer vi tyskt producentprisindex, franskt företagsförtroende och inflationsförväntningarna.

Citis ekonomiska överraskningsindex visar fortfarande positiva värden för såväl USA som euroområdet. Det innebär att inkommande statistik sammantaget har överträffat analytikernas förväntningar.

Sverige: Den ekonomiska statistikveckan är lugn. Däremot fortsätter regeringsbildningen att stå i fokus, med ett väntat besked från talmannen på måndagen. På torsdag talar Riksbankens Per Jansson om de ekonomiska förutsättningarna för lönebildningen.

I Norge riktas uppmärksamheten mot industriförtroendet och arbetslösheten.

Rapportsäsongen växlar upp – här är veckans höjdpunkter

Nu väntar en av höstens mest intressanta rapportveckor. Flera bolag med betydelse för vår portfölj och bevakningslista ska bekänna färg.

Tisdag 20 oktober

  • ABB – orderingång, marginaler och efterfrågan inom elektrifiering och automation.

Onsdag 21 oktober

  • Handelsbanken – räntenetto, kreditförluster och kostnadskontroll.
  • HMS Networks – efterfrågan inom industriell kommunikation.
  • SKF – industrikonjunktur och lönsamhet.
  • Storebrand – kapitalförvaltning och försäkringsverksamhet.

Torsdag 22 oktober

  • Beijer Ref – organisk tillväxt, marginaler och marknadens förväntningar.
  • FlatexDEGIRO – kundaktivitet, intäkter och lönsamhet.
  • Linc – substansvärde och portföljutveckling.
  • Nordnet – kundtillväxt, handelsaktivitet och resultat.
  • SEB – räntenetto, kreditkvalitet och kapitalstyrka.

Fredag 23 oktober

  • Hexagon – orderingång och utvecklingen inom mätteknik och mjukvara.
  • Hexpol – volymer, marginaler och industriefterfrågan.

Det är särskilt intressant att flera industribolag rapporterar samtidigt. Här får vi möjlighet att jämföra företagens egna kommentarer om efterfrågan med den bild som inköpschefsindexen ger.

Beijer Ref blir också en rapport att följa extra noga. Efter aktiens svagare utveckling och den uppmärksamhet som riktats mot blankningarna kan rapporten få stor betydelse för marknadens förtroende.

Reflektion – låt företagen tala

Det finns något fascinerande med den nuvarande börsbilden.

Investerarnas rädsla har ökat kraftigt, men de flesta stora börsindexen befinner sig fortfarande ovanför MA200. Samtidigt har den ekonomiska statistiken på flera håll överraskat positivt.

Det betyder inte att riskerna är små. Tvärtom är kombinationen av höga energipriser, geopolitisk oro och höga obligationsräntor en påminnelse om hur snabbt förutsättningarna kan förändras.

Men det betyder heller inte att en börsnedgång är given.

För vår del handlar det därför om att fortsätta följa regelboken. De långsiktiga trenderna avgör vår risknivå, inte hur dramatiska rubrikerna för dagen råkar vara.

Rapporterna kommer att ge oss nya pusselbitar. Några bolag lär överraska positivt, andra negativt. Det viktiga är hur marknaden värderar informationen och hur aktiernas trender utvecklas.

Vi behöver inte förutse nästa börsrörelse. Vi behöver vara förberedda på den.

Nu låter vi företagen tala.

Ha en fin börsvecka!

Dagens Puls – Risk off, men laget står emot

Dagens Puls – Risk off, men laget står emot

Det fjärde kvartalet fick en tuff start. I likhet med övriga börser i Europa och USA vände Stockholm ned under torsdagseftermiddagen och stängde nära dagens lägsta nivåer. OMXSPI föll 1,2 procent och OMXS30 1,3 procent.

Pressen kommer från flera håll. Oljepriset är fortsatt högt med Brent kring 101,50 dollar fatet samtidigt som den amerikanska tioårsräntan ligger omkring 5,28 procent. VIX är fortfarande förvånansvärt lågt kring 17, medan Fear & Greed har fallit till Fear, 27.

Laget stod samtidigt emot nedgången med god marginal bättre än Stockholmsbörsen. Guldet och energin toppade dagen, medan även flera av våra AI-relaterade industribolag höll emot bra.

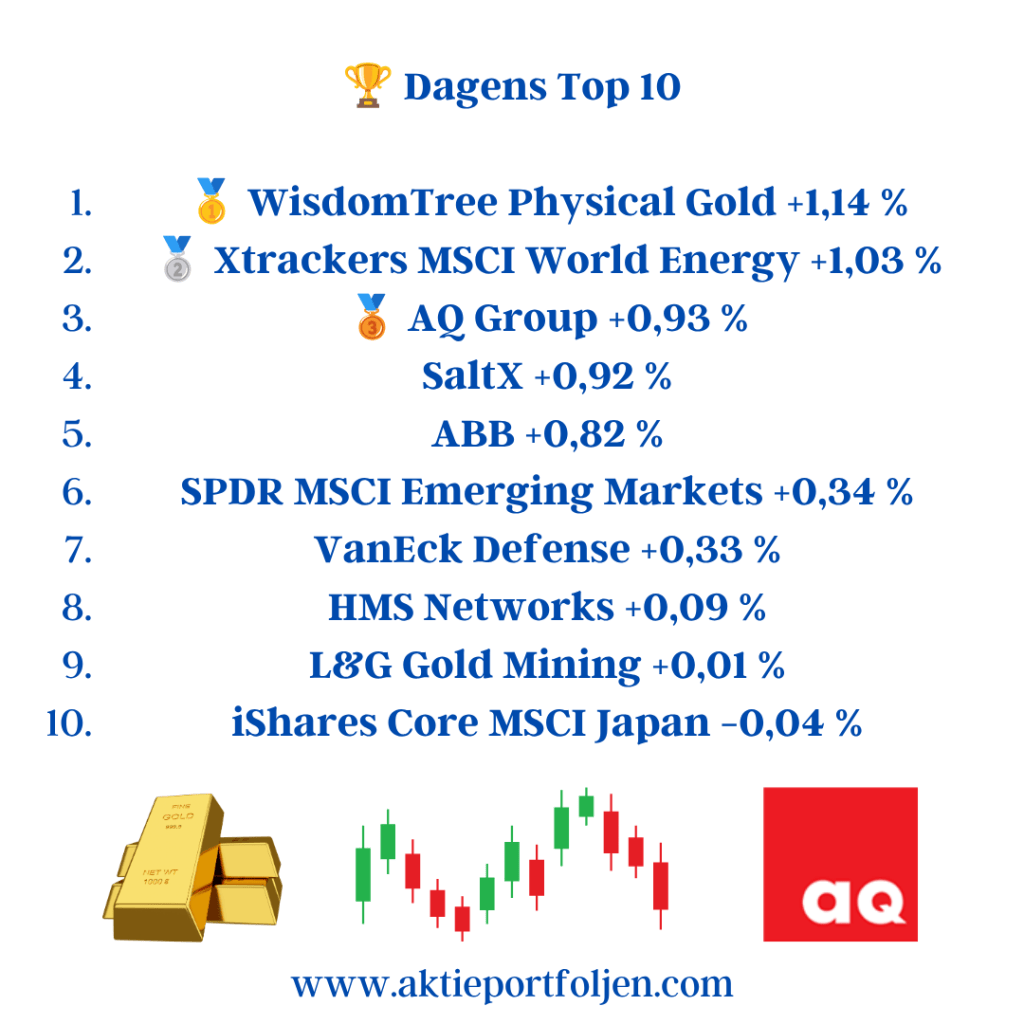
🏆 Dagens Top 10

  1. 🥇 WisdomTree Physical Gold +1,14 %
  2. 🥈 Xtrackers MSCI World Energy +1,03 %
  3. 🥉 AQ Group +0,93 %
  4. SaltX +0,92 %
  5. ABB +0,82 %
  6. SPDR MSCI Emerging Markets +0,34 %
  7. VanEck Defense +0,33 %
  8. HMS Networks +0,09 %
  9. L&G Gold Mining +0,01 %
  10. iShares Core MSCI Japan −0,04 %

Regelboken minskar risken

Den svagare marknaden har samtidigt fått konsekvenser i portföljen. NKT och Sandvik har flyttats till bänken sedan trenden brutit ned genom MA200. Sandvik blev dessutom dagens största förlorare bland storbolagen med −4,6 procent efter att BNP Paribas slopat sitt köpråd.

Jag har också viktat ned VanEck Uranium and Nuclear Technologies, Global X European Infrastructure Development och VanEck Defense, som tappat i trend. Här handlar det samtidigt om vinsthemtagningar – samtliga positioner ligger fortfarande på starkt plus.

Efter förändringarna har kassan ökat till 11 procent, samtidigt som obligationer utgör ytterligare 6 procent av portföljen.

Men bilden är ännu inte bearish. Av de 13 börsindex jag följer är det fortfarande bara Köpenhamn som befinner sig i negativ trend under MA200.

Jag försöker inte gissa vart marknaden ska. Trenden är min regelbok. När risken ökar minskar jag exponeringen – och när trenden åter stärker sig får kapitalet arbeta igen.

Veckan framåt (v37) – Räntorna tar kommandot

Veckan framåt (v37) – Räntorna tar kommandot

Makro

Efter fredagens starka amerikanska jobbsiffra går marknaden in i en vecka där inflation och räntor åter hamnar helt i centrum.

USA skapade 162 000 nya jobb i augusti, klart över förväntningarna på 56 000. Den oväntade styrkan fick marknaden att skruva upp sannolikheten för en räntehöjning från Federal Reserve den 16 september från omkring 50 till 60 procent.

Därför blir veckans amerikanska KPI-siffra särskilt viktig. Inflationen kan i praktiken avgöra hur Fed väger en fortsatt stark ekonomi mot ett inflationstryck som ännu inte är besegrat. Även producentpriserna, PPI, blir intressanta eftersom de spiller över i Feds föredragna inflationsmått PCE.

I Europa riktas blickarna mot ECB på torsdag. Där väntas enligt prognosen i vårt underlag en höjning av depositräntan med 25 punkter till 2,50 procent. Dessutom kommer bland annat industriproduktion och definitiva tyska inflationssiffror.

Även Sverige får en viktig vecka. Augustis inflationssiffror blir centrala för bedömningen av om Riksbanken kan höja räntan redan i år. På kalendern finns också BNP-indikator, bostadspriser och SEB:s boprisindikator.

Marknadsindikatorer

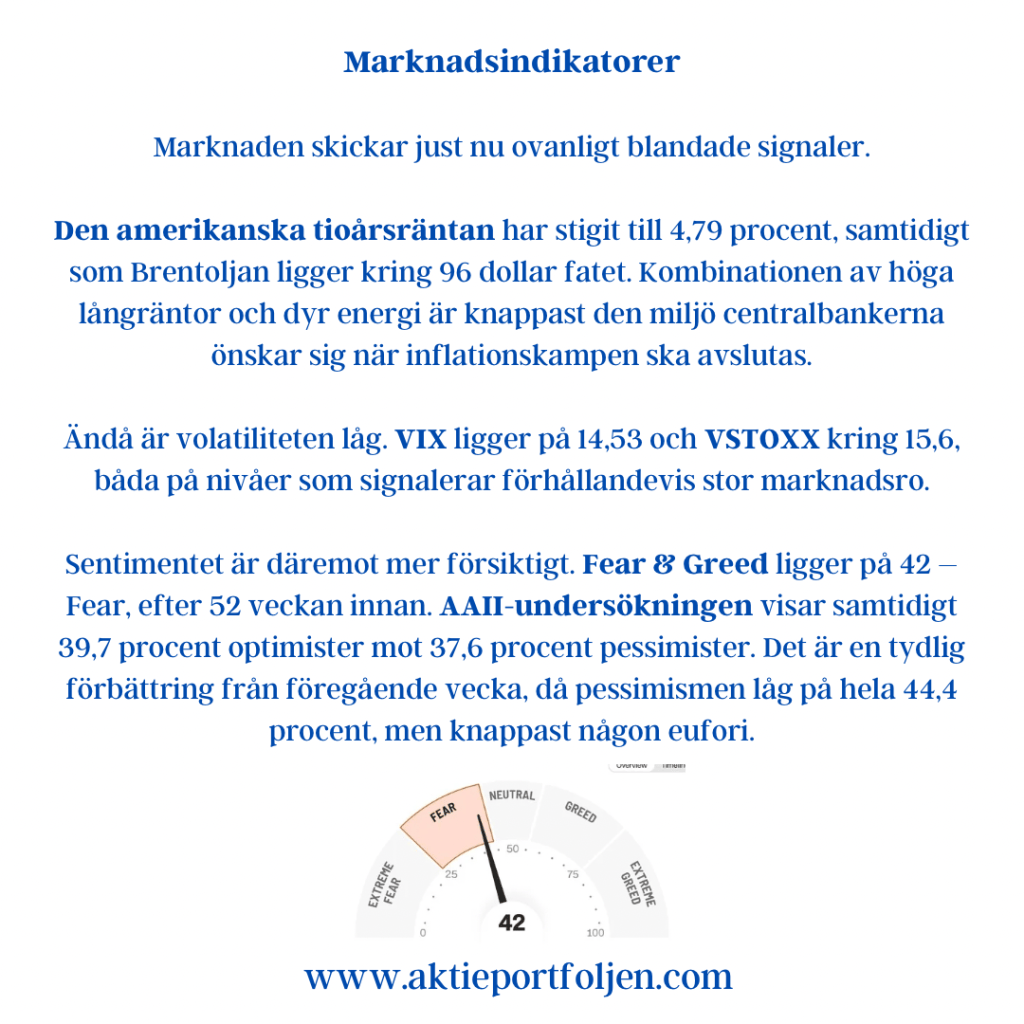
Marknaden skickar just nu ovanligt blandade signaler.

Den amerikanska tioårsräntan har stigit till 4,79 procent, samtidigt som Brentoljan ligger kring 96 dollar fatet. Kombinationen av höga långräntor och dyr energi är knappast den miljö centralbankerna önskar sig när inflationskampen ska avslutas.

Ändå är volatiliteten låg. VIX ligger på 14,53 och VSTOXX kring 15,6, båda på nivåer som signalerar förhållandevis stor marknadsro.

Sentimentet är däremot mer försiktigt. Fear & Greed ligger på 42 – Fear, efter 52 veckan innan. AAII-undersökningen visar samtidigt 39,7 procent optimister mot 37,6 procent pessimister. Det är en tydlig förbättring från föregående vecka, då pessimismen låg på hela 44,4 procent, men knappast någon eufori.

Tekniskt ser bilden betydligt starkare ut. Samtliga 13 index i vår bevakning ligger fortfarande över MA200. Genomsnittet är +7,3 procent över MA200, +1,4 procent över MA50 och i princip exakt vid MA20. RSI ligger i genomsnitt på beskedliga 54,8.

Den långa trenden är alltså fortfarande stark – samtidigt som den korta trenden har tappat fart.

Reflektion

Det är en spännande kombination inför vecka 37.

Aktiemarknaden befinner sig fortfarande i en tydlig långsiktig upptrend. Volatiliteten är låg och investerarna är långt ifrån panikslagna. Samtidigt har räntemarknaden börjat ställa en betydligt besvärligare fråga:

Tänk om ekonomin helt enkelt är för stark för att centralbankerna ska kunna slappna av?

Fredagens amerikanska jobbsiffra illustrerade dilemmat perfekt. Det som normalt borde vara goda nyheter – fler jobb och en motståndskraftig ekonomi – blev istället ett argument för högre räntor och fallande börser.

Och med en amerikansk tioåring nära 4,8 procent och Brent kring 96 dollar behöver inflationen knappast mycket hjälp för att fortsätta vara besvärlig.

Därför blir veckans KPI-siffror viktigare än vanligt.

För vår del finns det ännu ingen anledning att argumentera med trenden. Alla 13 bevakade index ligger över MA200. Men avståndet till MA20 har i princip försvunnit och sentimentet har gått från Neutral till Fear.

Marknaden är alltså fortfarande stark.

Men den går in i vecka 37 med betydligt mindre fallhöjd i räntemarknaden än i aktiemarknaden.

Veckan framåt – v36, September öppnar med fler frågetecken

Veckan framåt – v36

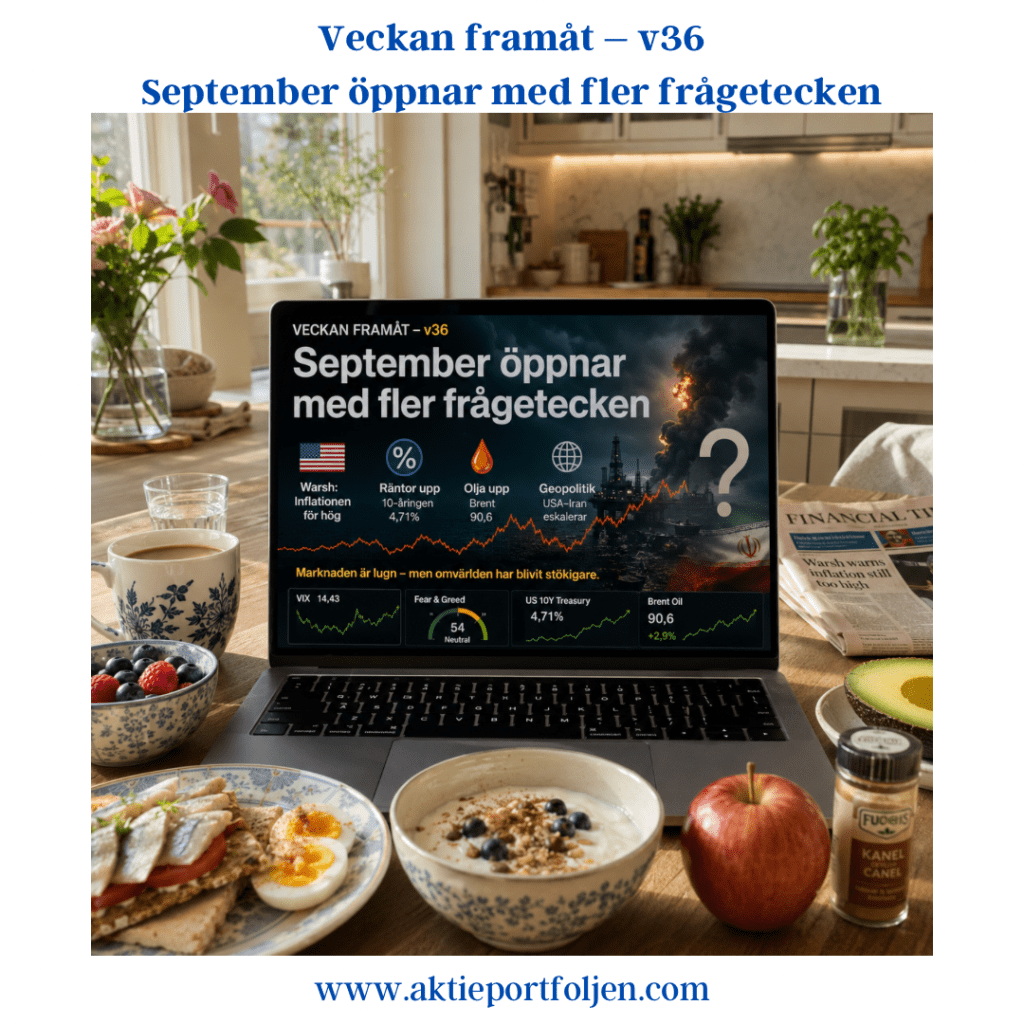
September öppnar med fler frågetecken

Makro

Efter en relativt lugn avslutning på augusti går marknaden in i september med betydligt mer att förhålla sig till. Veckans viktigaste statistik kommer från USA, där arbetsmarknaden åter hamnar i centrum. Fredagens sysselsättningsrapport blir särskilt viktig, tillsammans med bland annat JOLTS, ADP och ISM under veckan. I Europa riktas blickarna mot inflationsdata från euroområdet. 

Men förutsättningarna förändrades redan i fredags. Fedchefen Kevin Warsh använde sitt tal i Jackson Hole till att tydligt markera sitt missnöje med att inflationen fortfarande ligger över målet på 2 procent. Han beskrev inte heller de finansiella förhållandena som särskilt restriktiva. Marknaden reagerade snabbt: den amerikanska tvåårsräntan steg kraftigt och sannolikheten för en räntehöjning vid Fedmötet den 16 september steg från omkring 35–40 procent till närmare 60 procent. 

Det gör veckans statistik extra intressant. En stark arbetsmarknadsrapport är inte längre självklart goda nyheter för börsen. Om ekonomin fortsätter att överraska på uppsidan samtidigt som inflationen ligger för högt stärks argumenten för Fed att höja räntan.

September kan därför bli en viktig penningpolitisk månad även utanför USA. Marknaden räknar samtidigt med stramare penningpolitik från ECB, medan Bank of Japan också står inför ett viktigt räntebesked. För Riksbanken innebär stigande internationella räntor ytterligare en komplikation.

Och så har geopolitiken återvänt med kraft. USA har attackerat iranska mål vid Hormuzsundet och Iran har svarat med attacker mot amerikanska mål. Brentoljan har på måndagsmorgonen stigit närmare 3 procent till omkring 90,60 dollar fatet. Asiatiska börser faller samtidigt som obligationsräntorna ligger kvar på höga nivåer. 

Det är en besvärlig kombination: högre oljepris → större inflationsrisk → mindre utrymme för centralbankerna.

Marknadsindikatorer

Den tekniska bilden är fortfarande stark. Samtliga 13 index i din sammanställning ligger över MA200, i genomsnitt med 8,7 procent. Även MA50 och MA20 ligger på plus i genomsnitt. Norden sticker ut: OBX ligger 13,8 procent över MA200 och OMXS30 8,9 procent över, medan RSI för flera europeiska och nordiska index börjar närma sig 70.

Samtidigt råder nästan påfallande lugn på optionsmarknaden. VIX är nere på 14,43 efter att ha fallit nästan 9 procent på fem dagar. Europas VSTOXX ligger på 15,7 och har också sjunkit under veckan.

Fear & Greed på 54 visar däremot neutralitet snarare än eufori. Och här kommer den fina kontrasten: AAII:s småspararundersökning är betydligt dystrare. 44,4 procent är bearish, jämfört med det historiska snittet på 31,5 procent, medan bara 32,9 procent är bullish.

Ännu mer intressant är Citi Surprise Index. Global ekonomi fortsätter att överraska positivt och euroområdet har rusat upp mot +90. USA ligger fortfarande på plus, men har tappat tydligt från tidigare toppar.

Och obligationsmarknaden är kanske veckans viktigaste indikator. Den amerikanska tioåringen ligger runt 4,71 procent. Tillsammans med en tvåårsränta runt 4,34 procent efter Warshs tal säger den något viktigt: marknaden har åter börjat ta inflations- och ränterisken på större allvar.

Guldet visar samma sak från motsatt håll. Efter Warshs hökaktiga budskap har priset fallit kraftigt och handlas på måndagsmorgonen omkring 4 420 dollar per uns. Högre amerikanska räntor är återigen en tydlig motvind.

Reflektion

Det är nästan två olika marknader vi tar med oss in i september.

På ytan är bilden stark. Börserna befinner sig över sina långsiktiga trendlinjer, volatiliteten är låg och den globala konjunkturen överraskar fortfarande positivt. Trenden säger fortsatt risk-on.

Under ytan har däremot förutsättningarna blivit mer komplicerade.

Warsh har satt räntan tillbaka i centrum. Den amerikanska tioåringen ligger över 4,7 procent. Oljan är tillbaka över 90 dollar efter den nya upptrappningen mellan USA och Iran. Samtidigt står september inför flera centralbanksbesked och redan denna vecka kommer statistik som kan flytta förväntningarna rejält. Marknaden har dessutom gått in i detta med låg volatilitet och starka tekniska nivåer.

Det behöver inte vara upptakten till en nedgång. Tvärtom visar trendbilden fortfarande styrka.

Men marginalen för positiva överraskningar har blivit mindre.

Och kanske är det just där veckans viktigaste observation finns:

Marknaden är lugn – men omvärlden har blivit stökigare.

Veckan framåt (v31) från hängmattan – dags för en ny TACO?

Veckan framåt (v31) från hängmattan – dags för en ny TACO?

Inledning / makro

Det är inte helt lätt att skriva Veckan framåt från hängmattan den här gången. Nyhetsflödet ger egentligen gott om skäl till oro, men börserna vägrar än så länge att lyssna.

Konflikten kring Iran har eskalerat och störningarna i Hormuzsundet har fått sällskap av ökad oro kring sjöfarten i Röda havet. Brentoljan handlas kring 100 dollar fatet, samtidigt som nya amerikanska tullhot skapar ytterligare osäkerhet. Lägg därtill de enorma bränderna i Sydeuropa och det är svårt att beskriva omvärldsläget som särskilt sommarstilla.

Ändå håller börserna emot.

Förklaringen finns åtminstone delvis i bolagen. Rapportsäsongen har generellt varit bra och samhällsekonomin visar fortfarande en imponerande motståndskraft. Så länge företagens vinster håller uppe och konjunkturen inte viker tycks investerarna vara beredda att se igenom en hel del geopolitisk oro.

Men ett oljepris kring 100 dollar går inte att ignorera hur länge som helst. Om energipriserna biter sig fast på dessa nivåer samtidigt som högre fraktkostnader och tullar slår igenom finns risken för en ny inflationsimpuls. Det behöver inte betyda att centralbankerna börjar höja räntorna igen, men det kan göra vägen mot lägre räntor betydligt längre.

Därför blir veckans Fed-besked särskilt intressant. Marknaden kommer inte bara att lyssna efter vad Fed säger om tillväxt och arbetsmarknad, utan också efter hur centralbanken ser på risken att geopolitik, energi och tullar åter väcker inflationen till liv.

Och kanske är det dags för en ny TACO – Trump Always Chickens Out?

Marknaden har vid det här laget lärt sig att Donald Trumps hårdaste utspel inte alltid blir slutpunkten. Men den här gången finns en hake: det krävs två för att dansa tango. En verklig deeskalering kring Iran och sjöfarten kräver att även motparten är beredd att ta ett steg tillbaka.

Marknadsindikatorer

Trots det stökiga omvärldsläget klingar ännu inga tydliga varningsklockor i marknadsindikatorerna.

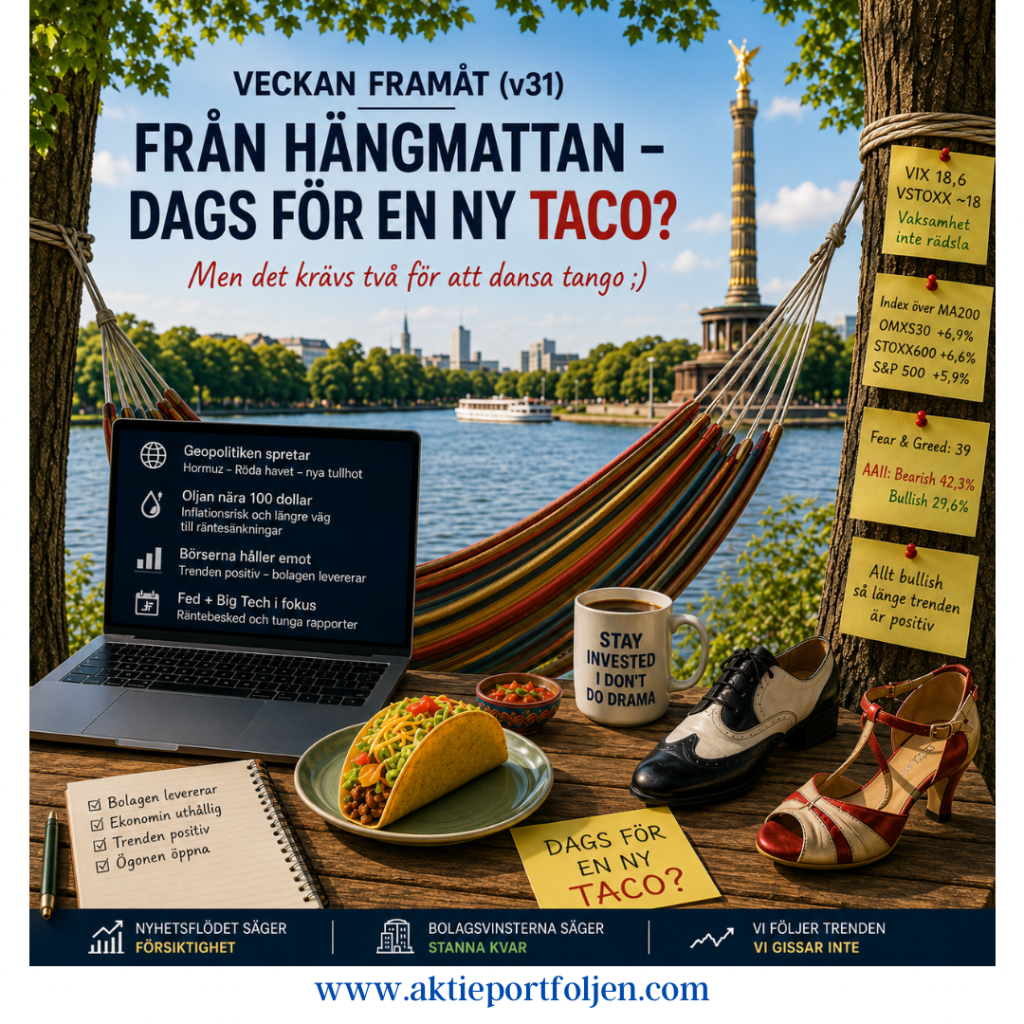
VIX ligger på 18,6 och europeiska VSTOXX kring 18 – nivåer som signalerar vaksamhet snarare än rädsla. De stora börsindexen ligger dessutom fortfarande betryggande över sina långsiktiga trendlinjer. OMXS30 befinner sig 6,9 procent över MA200, STOXX 600 6,6 procent och S&P 500 5,9 procent över.

Den kortare trenden i USA är svagare, framför allt inom tech, men än så länge har det inte förändrat den långsiktigt positiva bilden.

Under ytan är investerarna däremot betydligt mer försiktiga. Fear & Greed-index ligger på 39 – Fear, samtidigt som AAII:s senaste investerarenkät visar 42,3 procent pessimister mot endast 29,6 procent optimister.

Det är en intressant kombination:

Börstrenden är positiv, volatiliteten måttlig – men investerarna är långt ifrån sorglösa.

Reflektioner / utsikter

Nästa vecka blir ett nytt test på marknadens motståndskraft.

Rapportsäsongen fortsätter och flera av de amerikanska megacapbolagen kliver fram samtidigt som Fed lämnar sitt räntebesked. Hittills har starka bolagsrapporter varit en av de viktigaste förklaringarna till att börserna kunnat stå emot ett nyhetsflöde som under andra omständigheter sannolikt hade skapat betydligt större rörelser.

Frågan är om det fortsätter.

Just nu säger geopolitiken, oljepriset och tullarna försiktighet, medan bolagsvinsterna och börstrenderna fortfarande säger stanna kvar i marknaden.

Så länge företagen levererar, volatiliteten förblir måttlig och de stora börsindexen handlas över MA200 ser jag ingen anledning att måla fan på väggen. Samtidigt är ett oljepris kring 100 dollar svårt att vifta bort. Om energichocken blir långvarig kan dagens geopolitiska problem bli morgondagens inflationsproblem – och därefter centralbankernas problem.

Fear & Greed och AAII visar dessutom att marknaden knappast präglas av någon eufori. Tvärtom finns det en tydlig oro och en levande diskussion om hur länge investerarna orkar stå emot geopolitik, högt oljepris och tullhot. Det kan paradoxalt nog vara en styrka. De större börsfallen brukar sällan annonseras i förväg – farligare är ofta lägen där euforin tagit över och nästan ingen längre ser några risker.

För mig är därför börstrenden viktigare än rubrikerna. Allt är bullish så länge de stora börsindexen befinner sig i positiv trend. Här gissar jag inte om nästa börsrörelse, utan agerar efter trenden. Först när den förändras finns det anledning att bli mer defensiv.

Så jag ligger kvar i hängmattan – men den här veckan med ett öga på börsen och det andra på dansgolvet.

Veckan framåt (v26) – Makro, marknadsindikatorer och utsikter

Veckan framåt (v26) – Makro, marknadsindikatorer och utsikter

Efter en intensiv vecka med fokus på geopolitik riktas marknadens blickar nu tillbaka mot ekonomin. Inflation, företagssentiment och centralbankernas kommunikation står i centrum när investerare söker vägledning inför sommarens rapportperiod.

Makro – fokus på inflation och sentiment

I USA blir veckans viktigaste datapunkt kärn-PCE, Federal Reserves föredragna inflationsmått. Utfallet kan få stor betydelse för marknadens syn på höstens räntebana. Samtidigt publiceras preliminära PMI-siffror som ger en tidig temperaturmätare på aktiviteten inom industri- och tjänstesektorn.

I euroområdet väntas flera sentimentundersökningar ge en bild av företagens och hushållens framtidstro. Efter vårens återhämtning kommer marknaden att leta efter tecken på om tillväxten fortsätter att stabiliseras eller om osäkerheten kring världshandeln börjar sätta avtryck.

I Sverige hamnar Riksbankens protokoll i fokus. Investerare kommer att analysera hur ledamöterna resonerade kring inflationsriskerna, kronutvecklingen och den förändrade geopolitiska situationen efter det senaste räntebeslutet.

Marknadsindikatorer – försiktig optimism bakom rubrikerna

Bilden från sentiment- och riskindikatorerna är fortsatt blandad men överlag konstruktiv.

AAII:s senaste investerarundersökning visar att 36,6 procent är positiva till aktiemarknaden de kommande sex månaderna medan 39,4 procent är negativa. Även om pessimismen fortfarande dominerar har den minskat tydligt från föregående vecka då nästan 48 procent var baisseartade. Historiskt har kraftig skepsis ofta fungerat som ett stöd för börsen snarare än ett hot.

Volatilitetsindikatorerna skickar samtidigt lugnande signaler. Det amerikanska VIX-indexet har fallit tillbaka till omkring 16–17, vilket ligger nära historiskt normala nivåer och indikerar begränsad oro på marknaden. Även Europas motsvarighet VSTOXX handlas kring 16, vilket är långt under nivåerna som normalt förknippas med stress och turbulens.

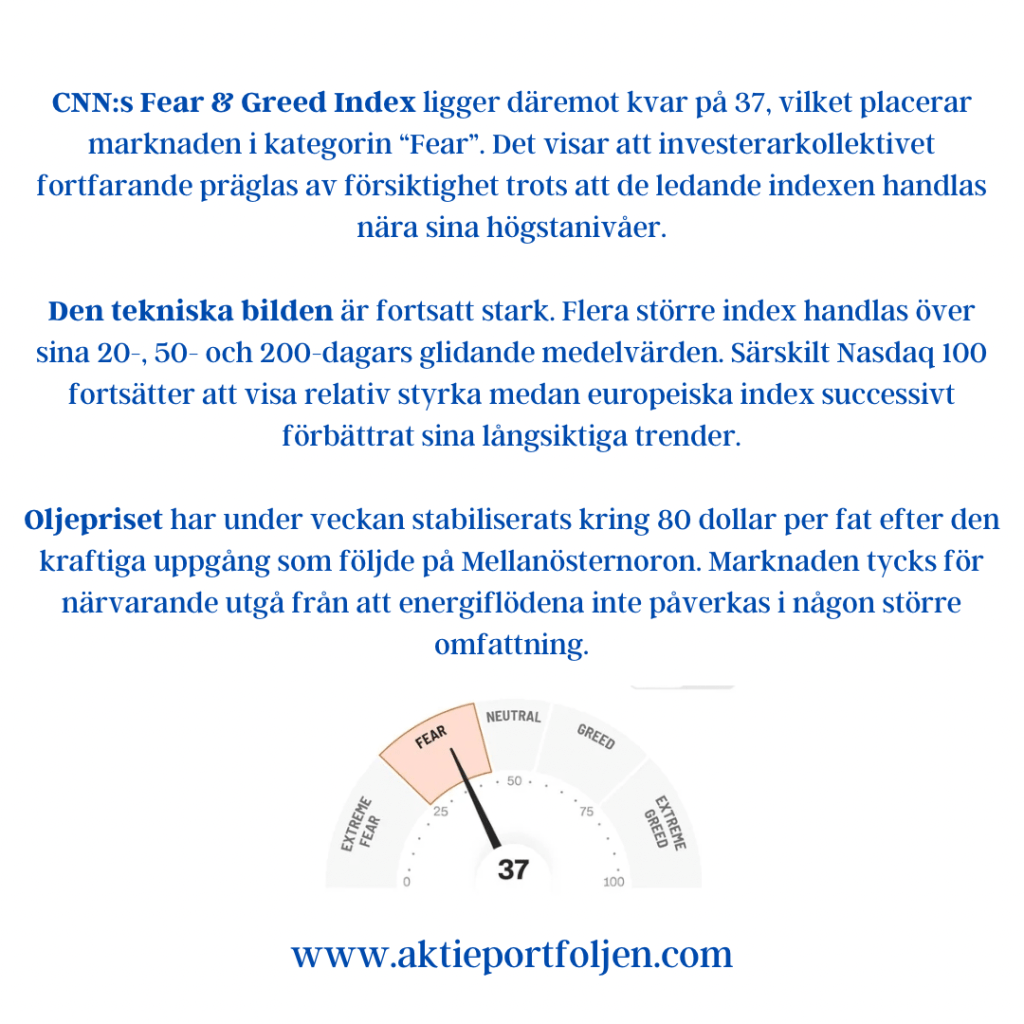
CNN:s Fear & Greed Index ligger däremot kvar på 37, vilket placerar marknaden i kategorin “Fear”. Det visar att investerarkollektivet fortfarande präglas av försiktighet trots att de ledande indexen handlas nära sina högstanivåer.

Den tekniska bilden är fortsatt stark. Flera större index handlas över sina 20-, 50- och 200-dagars glidande medelvärden. Särskilt Nasdaq 100 fortsätter att visa relativ styrka medan europeiska index successivt förbättrat sina långsiktiga trender.

Oljepriset har under veckan stabiliserats kring 80 dollar per fat efter den kraftiga uppgång som följde på Mellanösternoron. Marknaden tycks för närvarande utgå från att energiflödena inte påverkas i någon större omfattning.

Utsikter

Den stora geopolitiska nyheten är att USA och Iran har undertecknat ett ramavtal som nu går in i en cirka 60 dagar lång förhandlingsfas. Under perioden lär marknaden få hantera ett kontinuerligt nyhetsflöde med både positiva och negativa rubriker. Förhoppningen är att avtalet ska bidra till ökad stabilitet i regionen och på sikt minska risken för ytterligare energirelaterade störningar.

Samtidigt kan det argumenteras för att mycket redan är inprisat. Börsen har hittills hanterat konflikten förhållandevis väl och de flesta bolag har klarat de högre energipriserna utan större påverkan på prognoserna. Fokus börjar därför successivt flyttas mot den kommande rapportperioden.

Så länge inflationssiffrorna inte överraskar negativt och de geopolitiska riskerna hålls under kontroll talar mycket för att marknaden fortsätter att röra sig sidledes till svagt uppåt under sommaren. Kombinationen av låg volatilitet, stabil konjunkturdata och fortfarande försiktigt investerarsentiment ger i nuläget stöd åt den bilden.

Sammanfattningsvis: marknaden går in i vecka 26 med relativt lugna riskindikatorer, fortsatt skeptiska investerare och ett växande fokus på makrodata och den stundande rapportsäsongen. Det är sällan en dålig miljö för aktier när volatiliteten är låg samtidigt som många investerare fortfarande väntar på nästa nedgång.

Vecka 26 inleds därmed med en ovanlig kombination av låg volatilitet, försiktig investerarsyn och börser nära rekordnivåer. Den mixen brukar ge marknaden utrymme att fokusera på bolagens fundamenta snarare än på rädslan för nästa kris.

Veckan Framåt (v22) – Lättnadsrally eller ny oro – avgörande vecka väntar börsen

Veckan Framåt (v22) – Lättnadsrally eller ny oro – avgörande vecka väntar börsen

Geopolitiken sätter tonen inför veckan

Marknaden går in i veckan med ett ovanligt tydligt geopolitiskt fokus där varje ny rubrik kring Iran, USA och Hormuzsundet riskerar att styra både riskaptit, oljepris och räntor från timme till timme. Under helgen uppgav USA:s president Donald Trump att ett avtal med Iran ”i stort sett” är färdigförhandlat och att endast de sista detaljerna återstår. Senare tonade han dock ned förväntningarna på Truth Social och betonade att båda sidor måste få tid att säkerställa att avtalet blir rätt utformat. Samtidigt uppger utrikesminister Marco Rubio att marknaden kan få ”goda nyheter” redan under söndagen.

Veckan inleds därför med ett tydligt binärt scenario för finansmarknaderna. Ett färdigt avtal och ett öppnat Hormuzsund skulle sannolikt utlösa ett globalt lättnadsrally med fallande oljepris, sjunkande volatilitet och stärkt riskaptit. Om förhandlingarna däremot drar ut på tiden eller kollapsar riskerar marknaden snabbt att åter fokusera på energipriser, inflation och geopolitisk riskpremie.

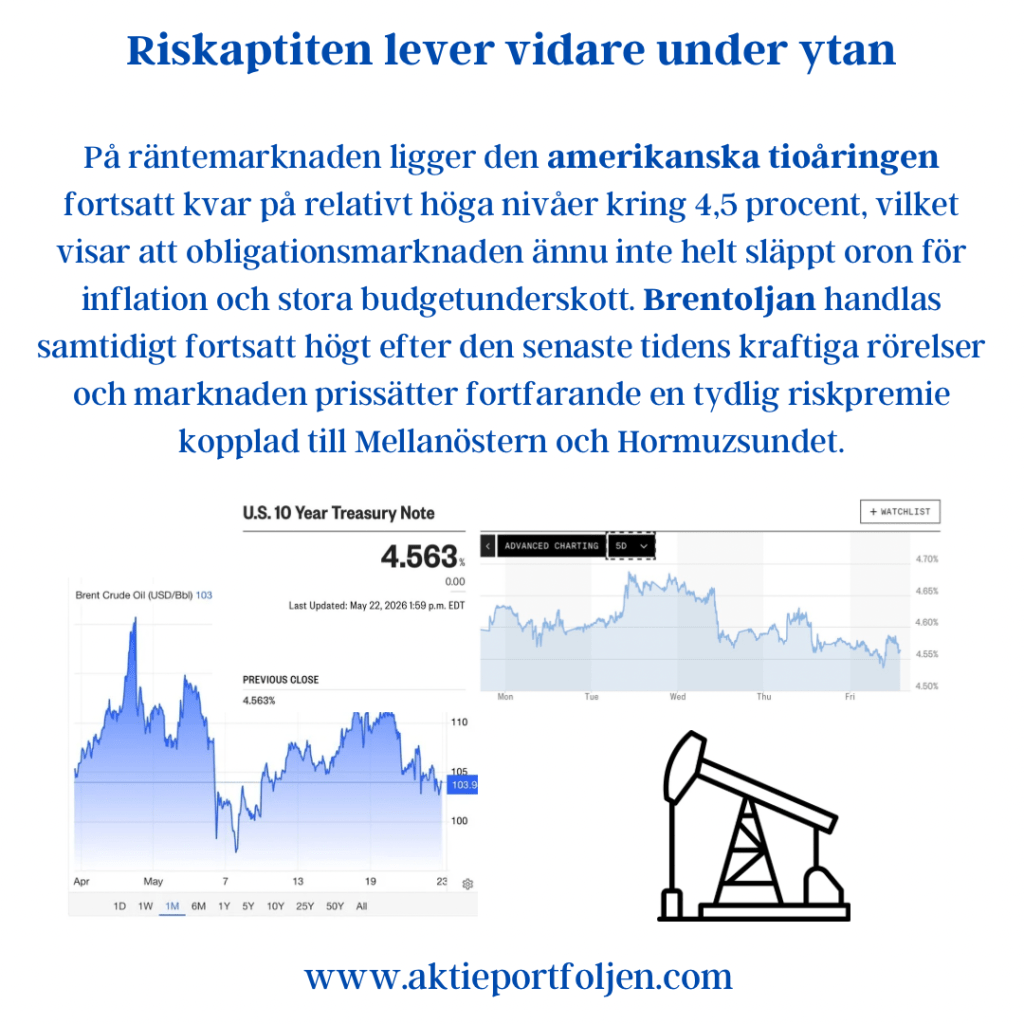
Riskaptiten lever vidare under ytan

Trots osäkerheten signalerar flera marknadsindikatorer att investerarkollektivet fortfarande lutar åt optimism. Fear & Greed-index ligger kvar i ”Greed”-territorium samtidigt som VIX-index har fallit tillbaka mot mer normala nivåer efter vårens geopolitikdrivna oro.

På räntemarknaden ligger den amerikanska tioåringen fortsatt kvar på relativt höga nivåer kring 4,5 procent, vilket visar att obligationsmarknaden ännu inte helt släppt oron för inflation och stora budgetunderskott. Brentoljan handlas samtidigt fortsatt högt efter den senaste tidens kraftiga rörelser och marknaden prissätter fortfarande en tydlig riskpremie kopplad till Mellanöstern och Hormuzsundet.

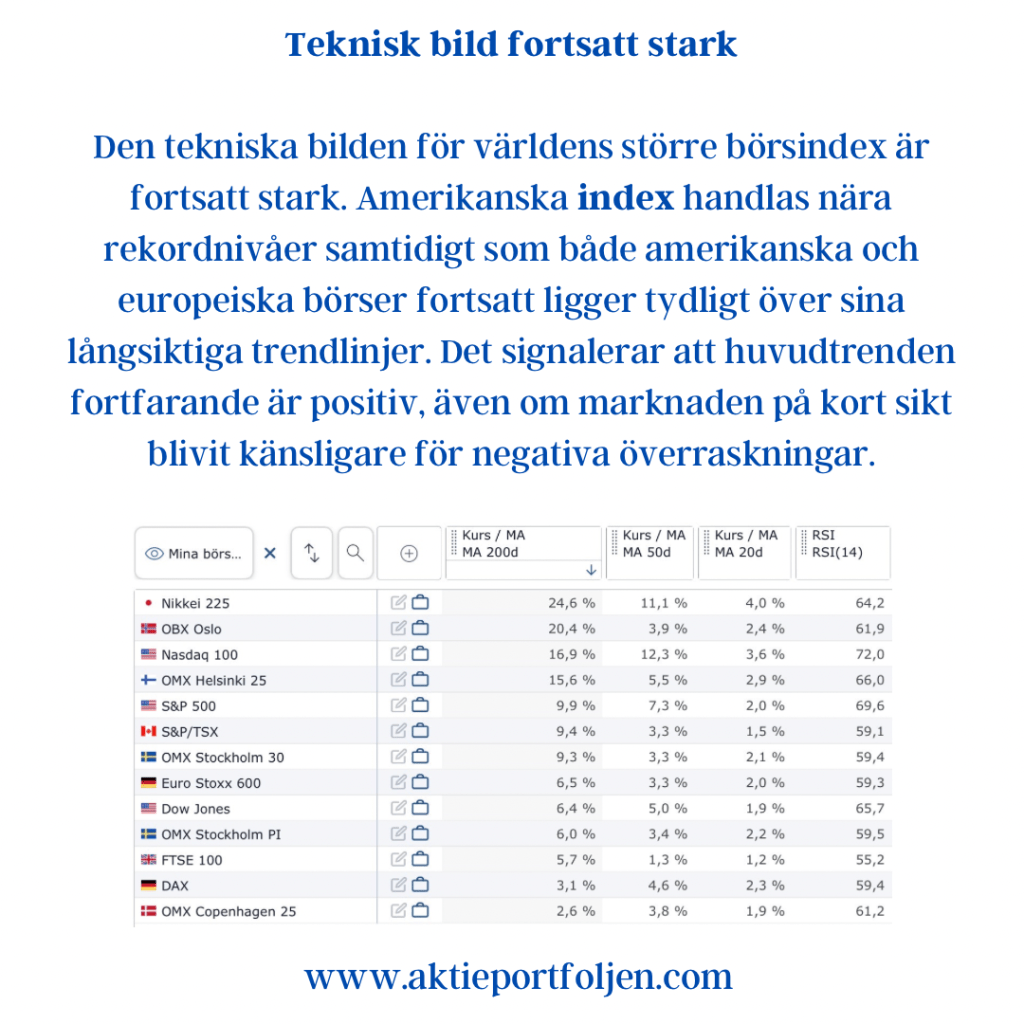
Teknisk bild fortsatt stark

Den tekniska bilden för världens större börsindex är fortsatt stark. Amerikanska index handlas nära rekordnivåer samtidigt som både amerikanska och europeiska börser fortsatt ligger tydligt över sina långsiktiga trendlinjer. Det signalerar att huvudtrenden fortfarande är positiv, även om marknaden på kort sikt blivit känsligare för negativa överraskningar.

Makrovecka med fokus på inflation och centralbanker

Makroagendan domineras av amerikansk inflationsdata där kärn-PCE blir veckans viktigaste hållpunkt eftersom det är Feds föredragna inflationsmått. Marknaden kommer samtidigt att väga in konsumentförtroende, regionala inköpschefsindex och flera Fed-tal för att försöka bedöma om räntesänkningar fortfarande kan bli aktuella senare under året. I Europa riktas fokus mot snabba inflationssiffror och konsumentförtroende där investerare söker tidiga signaler om hur energipriser och Mellanösternoron påverkar ekonomin. I Norden följs tillväxtindikatorer, offentliga finanser samt kommunikation från Riksbanken och Norges Bank noggrant.

Utsikter

Bas-scenariot inför veckan är fortsatt att marknaden försöker blicka igenom geopolitiken så länge konflikten inte eskalerar ytterligare och oljepriset hålls under kontroll. Kombinationen av fallande volatilitet, fortsatt stark teknisk trend och relativt god riskaptit talar för att börsen fortfarande har stöd under ytan. Samtidigt är marknaden extremt rubrikkänslig och ett positivt besked kring Iran kan snabbt trigga ett bredare riskpåslag där cykliskt, teknik och småbolag leder uppgången. Om förhandlingarna däremot havererar riskerar fokus snabbt att flyttas tillbaka till oljepris, inflation och stigande räntetryck.

Vecka 22 ser därmed ut att bli en vecka där geopolitiken sätter tonen — men där makrodata avgör om rörelsen håller i sig.

Stormmoln över marknaden – geopolitiken styr vecka 15

Stormmoln över marknaden – geopolitiken styr vecka 15

5 april 2026

Situationen i Mellanöstern fortsätter att överskugga det mesta inför vecka 15. Marknaden rör sig i ett tydligt nyhetsdrivet mönster där investerare snabbt växlar mellan riskaptit och försiktighet beroende på rubrikflödet. Positiva signaler tolkas som skäl för lättnadsrallyn, medan nya oroshärdar snabbt trycker tillbaka sentimentet. Börserna handlas därmed i hög grad på geopolitisk temperatur snarare än traditionell makro.

Veckans viktigaste hållpunkter blir inflationssiffrorna, både i Skandinavien och i USA. Därutöver väntas protokollet från Feds marsmöte ge en djupare bild av hur centralbanken väger krigets konsekvenser, energipriser och ränteutsikter. I Europa är kalendern tunnare, samtidigt som flera marknader håller stängt i början av veckan, vilket kan ge en lugn men potentiellt skör start.

Makro: inflationen i fokus

I USA riktas blickarna mot mars-KPI, där stigande bensinpriser kan ha satt avtryck och där marknaden letar efter tecken på spridning in i kärninflationen. Även PCE för februari är central, inte minst då detta är Feds föredragna inflationsmått och just nu ligger över KPI. Tillsammans med Fed-protokollet blir detta avgörande för hur räntemarknaden positionerar sig framåt.

I euroområdet är datapunkterna färre, men industriproduktion och tyska industriorder ger viktiga signaler om den reala ekonomin.

I Sverige väntas KPIF exklusive energi stiga något i mars, drivet av baseffekter. Samtidigt väntas tillväxten återhämta sig något efter en svag start på året, även om hushållens konsumtion fortsatt ser dämpad ut.

Marknadsindikatorer: fortsatt hög nerv

Marknadsbilden signalerar fortsatt osäkerhet. Volatilitetsindex som VIX och VSTOXX ligger kvar på förhöjda nivåer, vilket speglar en marknad som förbereder sig på snabba rörelser. Det innebär inte att en nedgång är given, men väl att riskpremien är hög.

Sentimentet är tydligt försiktigt. AAII-data visar en övervikt av pessimister, vilket historiskt ofta sammanfaller med ökad volatilitet men också möjligheten till kortsiktiga motreaktioner uppåt vid positiva nyheter.

Fear & Greed Index befinner sig i zonen för extrem rädsla. Samtidigt ligger guldpriset kvar på höga nivåer och Brentoljan har stigit kraftigt. Kombinationen av defensiva kapitalflöden, höga energipriser och ökad volatilitet skapar en utmanande miljö för aktiemarknaden.

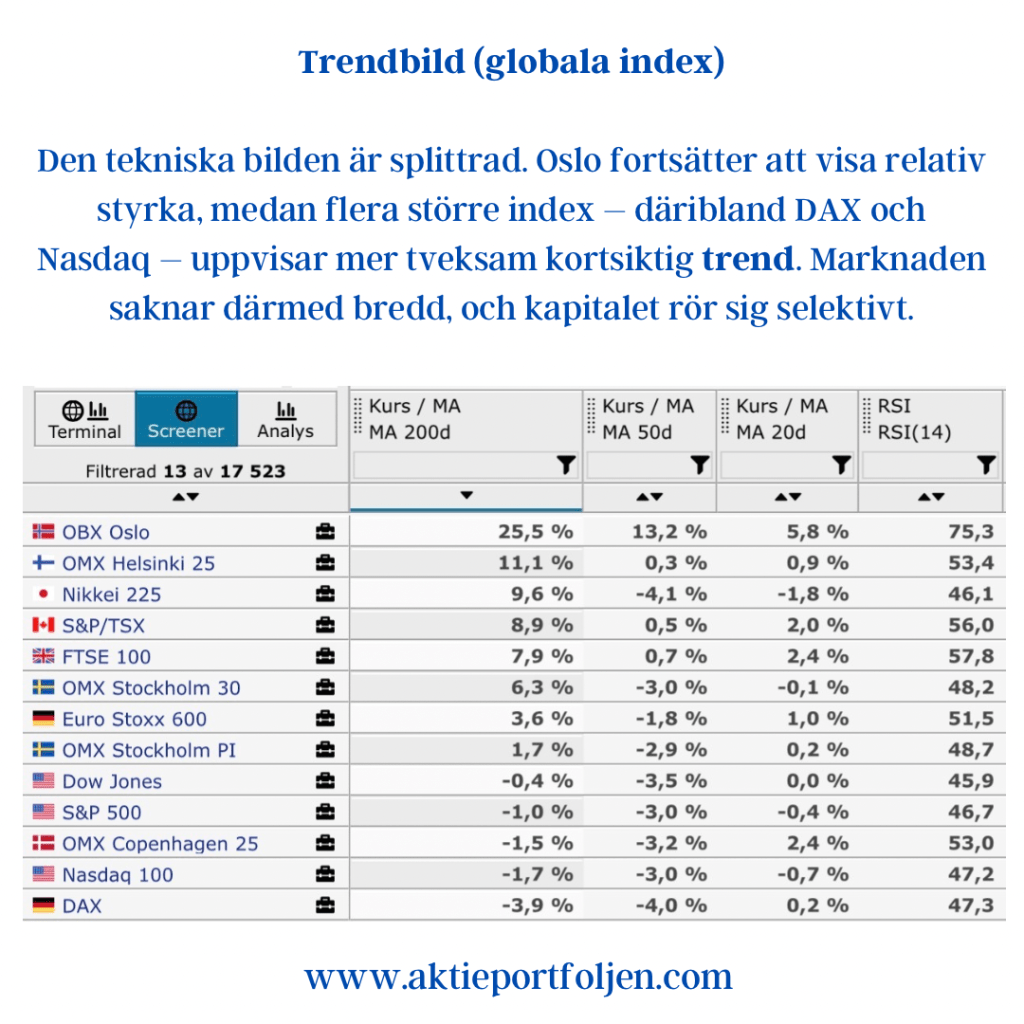
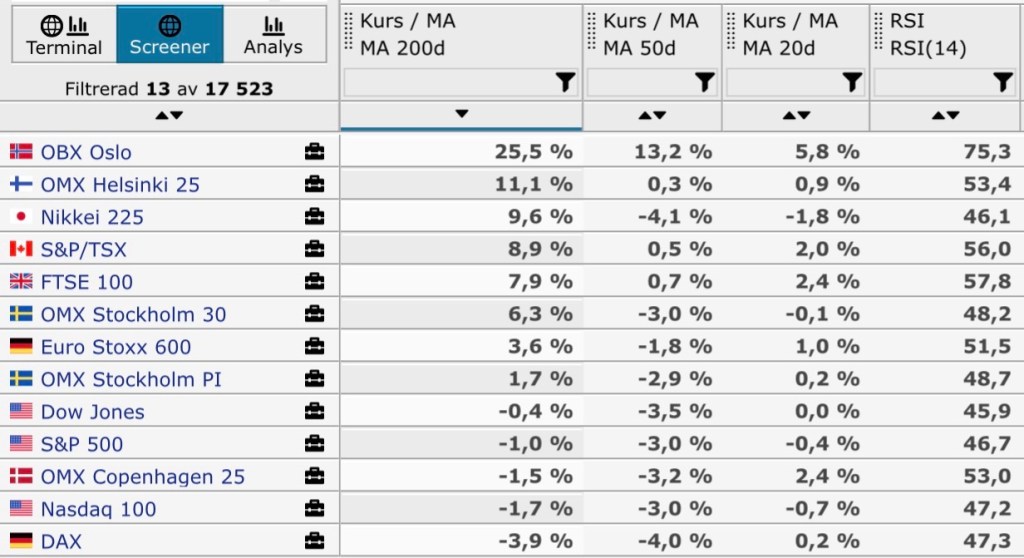
Den tekniska bilden är splittrad. Oslo fortsätter att visa relativ styrka, medan flera större index – däribland DAX och Nasdaq – uppvisar mer tveksam kortsiktig trend. Marknaden saknar därmed bredd, och kapitalet rör sig selektivt.

Reflektioner och utsikter: motståndskraft testas

Geopolitiken förblir det dominerande temat. Makrodata kommer att tolkas genom konfliktens lins, där särskilt inflationsutfall kan få förstärkta marknadsreaktioner.

Det mest sannolika scenariot är fortsatt ryckig handel. Marknaden pendlar mellan hopp och oro, där varje nyhetsrubrik snabbt kan ändra riktningen.

På uppsidan kan tecken på avspänning eller mildare inflationsutfall utlösa lättnadsrallyn. På nedsidan riskerar fortsatt oro i Mellanöstern, stigande oljepris eller stark inflation att förstärka en mer defensiv positionering.

Vecka 15 ser därmed ut att bli mindre en fråga om trend – och mer en fråga om motståndskraft.

Så länge osäkerheten består lär varje uppgång behöva försvaras.

Veckan framåt (v14): Geopolitik och stagflationsrisk sätter tonen

Veckan framåt: Geopolitik och stagflationsrisk sätter tonen

31 mars 2026

Inledning / Makro

Den geopolitiska oron fortsätter att dominera marknadsbilden. Iran har signalerat en vilja att garantera fri passage genom Hormuzsundet för Thailand, vilket i sig är en mildrande faktor för energiflödena – men långt ifrån tillräckligt för att lugna marknaden.

Robert Bergqvist varnar för att konflikten riskerar att bli utdragen, vilket i sin tur förvärrar de ekonomiska konsekvenserna. Ett snabbt avslut skulle krävas för att dämpa effekterna, men i nuläget rör vi oss snarare mot ett scenario där högre energipriser och svagare tillväxt samexisterar – ett klassiskt stagflationshot.

I USA riktas fokus mot arbetsmarknaden. Marssiffran för NFP blir central för Fed, särskilt efter en period där arbetsmarknaden visat tecken på en skör balans. Både efterfrågan och utbud av arbetskraft har dämpats, vilket gör att förändringar i arbetslösheten får ökad tyngd i räntebesluten. Samtidigt riskerar sentimentindikatorer som ISM och konsumentförtroende att påverkas negativt av geopolitiken.

I euroområdet är bilden fortsatt svag. Konsumtionen är dämpad och risken ökar för att hushållen blir mer försiktiga i takt med stigande energipriser. Snabbestimatet för HIKP i mars blir därför särskilt viktigt – här väntas de första tydliga effekterna av energikostnaderna synas.

I Sverige är kalendern tunnare, där detaljhandel och PMI blir veckans huvudpunkter.

Marknadssignalerna pekar tydligt mot ökad riskaversion:

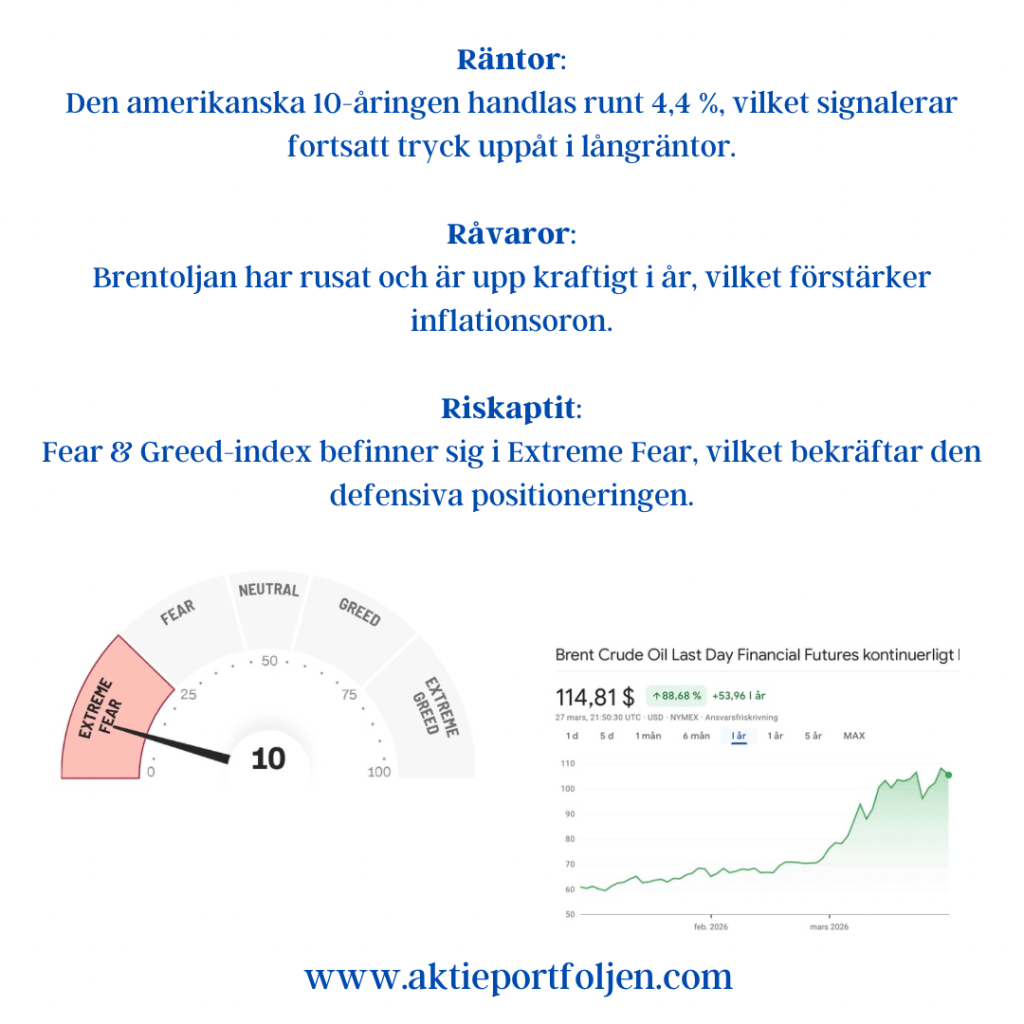
Volatilitet: VSTOXX ligger kring 35 och har stigit kraftigt i år. Även VIX har klättrat upp mot 30-nivån – en tydlig riskmarkering. Sentiment: AAII-data visar att närmare 50 % av investerarna är baisse, klart över det historiska snittet. Räntor: Den amerikanska 10-åringen handlas runt 4,4 %, vilket signalerar fortsatt tryck uppåt i långräntor. Råvaror: Brentoljan har rusat och är upp kraftigt i år, vilket förstärker inflationsoron. Riskaptit: Fear & Greed-index befinner sig i Extreme Fear, vilket bekräftar den defensiva positioneringen. Trendbild: Flera index har brutit ned under kortare glidande medelvärden och momentumindikatorer pekar nedåt.

Reflektioner / Utsikter

Det är sällan en enskild faktor som styr marknaden – men just nu samverkar flera negativa krafter: geopolitik driver energipriser, energipriser driver inflation, och tillsammans med svag tillväxt för oss närmare ett stagflationsscenario.

I det läget lutar jag mig konsekvent mot regelboken.

När trenden försämras ökar kassan – och portföljen koncentreras till överlevarna.

Just nu innebär det en positionering med 25 % kassa, kompletterat med obligationer (6,5 %) och guld (5 %). Det skapar handlingsutrymme i en marknad där riktningen snabbt kan skifta, samtidigt som risken dämpas.

Effekten blir tydlig: de bolag som klarar ett mer pressat geopolitiskt och makroekonomiskt läge väger successivt tyngre. Det är inte en prognos – det är en process.

Samtidigt ska man komma ihåg att sentimentet nu är tydligt negativt. Historiskt har sådana nivåer ofta sammanfallit med perioder där mycket av det negativa redan är diskonterat.

Kortsiktigt talar dock det mesta för fortsatt hög volatilitet. Nyhetsflödet – särskilt kring Mellanöstern och arbetsmarknadsdata i USA – kommer att vara avgörande för riktningen.

Veckan framåt (v12) – Centralbanker i fokus när geopolitiken höjer riskpremien – Marknadssentiment, energipriser och hur portföljen är positionerad inför veckan

Veckan framåt (v12) – Centralbanker i fokus när geopolitiken höjer riskpremien

Marknadssentiment, energipriser och hur portföljen är positionerad inför veckan

Makro – centralbanksbeslut i en utmanande miljö

Utvecklingen av konflikten mellan USA/Israel och Iran och dess effekter på energimarknaderna riskerar att överskugga den mer regelbundna makrostatistiken under veckan. Samtidigt väntar flera viktiga centralbanksbesked som kan ge vägledning kring hur beslutsfattare ser på balansen mellan inflation, tillväxt och geopolitisk osäkerhet.

Den här veckans uttalanden från centralbanker blir särskilt intressanta mot bakgrund av de potentiella effekterna från stigande energipriser och vad dessa kan innebära för inflationsbilden. Både Federal Reserve, European Central Bank och Sveriges Riksbank väntas dock lämna styrräntorna oförändrade.

Bland veckans makrostatistik från USA finns bland annat industriproduktion och producentprisindex (PPI), vilket ger ytterligare signaler om kostnadstrycket i ekonomin. I euroområdet publiceras den slutgiltiga HIKP-inflationen för februari, samtidigt som tyskt PPI blir en viktig indikator för pristrycket i Europas största ekonomi.

Sammantaget innebär det att både geopolitik och penningpolitik kommer att forma marknadens riskbild under veckan.

Indikatorer – temperaturmätare på marknadsläget

Flera marknadsindikatorer ger en bild av en marknad där riskaptiten har dämpats men där stressnivåerna ännu inte nått de mer extrema nivåer som historiskt förknippas med bredare marknadspanik.

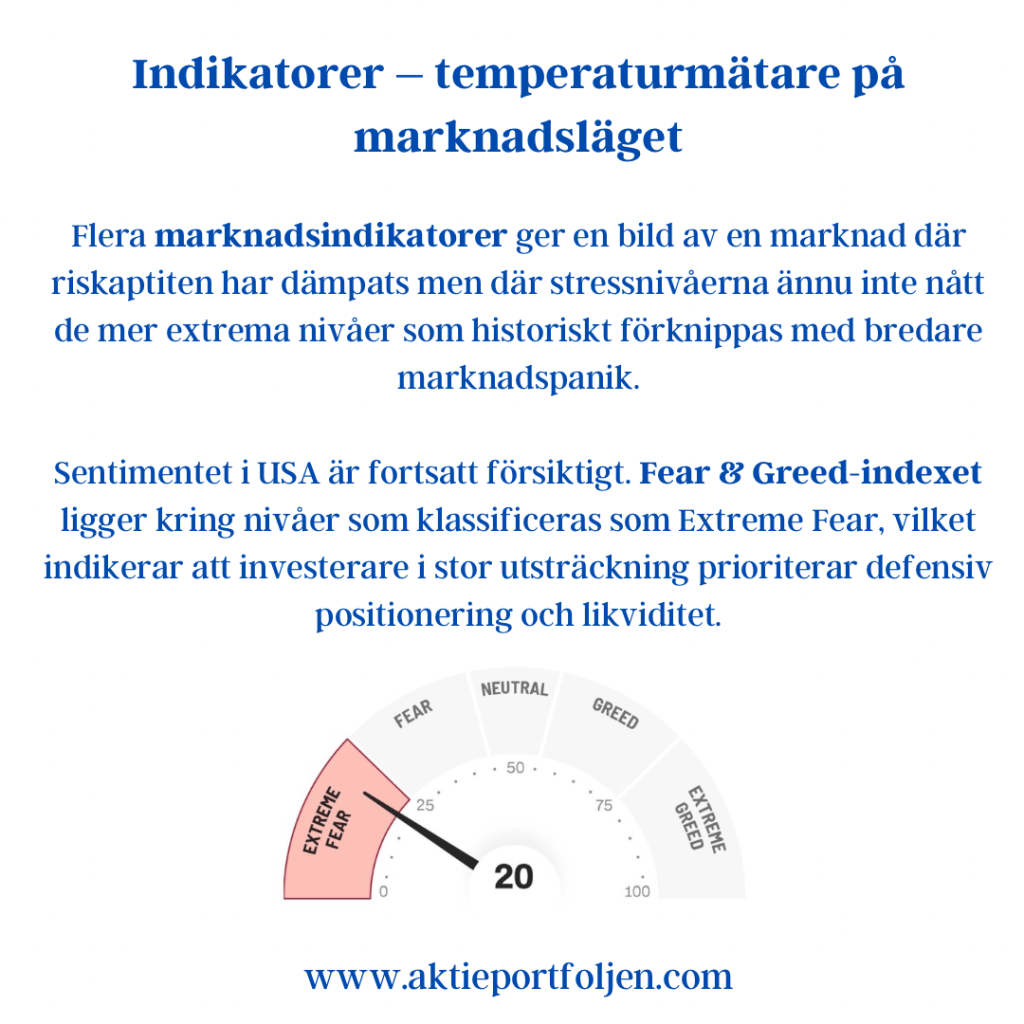
Sentimentet i USA är fortsatt försiktigt. Fear & Greed-indexet ligger kring nivåer som klassificeras som Extreme Fear, vilket indikerar att investerare i stor utsträckning prioriterar defensiv positionering och likviditet.

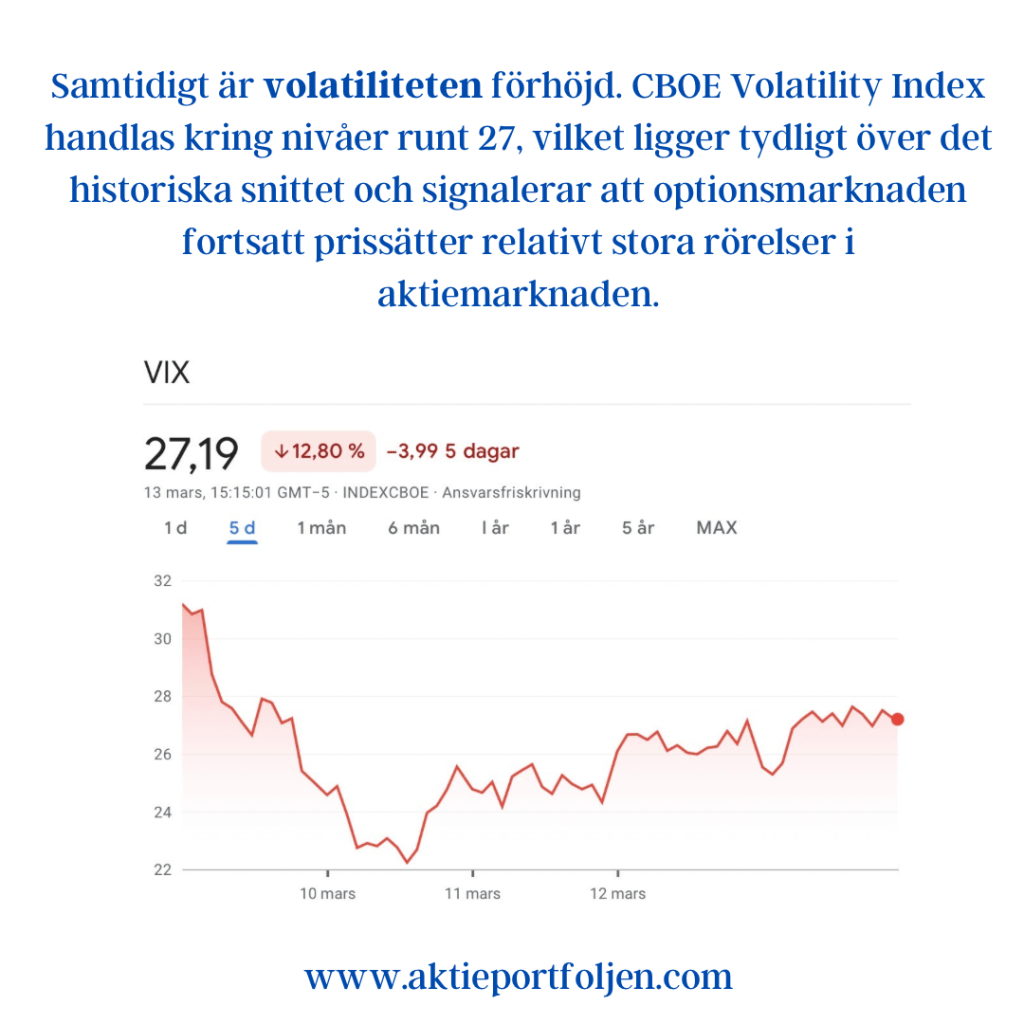
Samtidigt är volatiliteten förhöjd. CBOE Volatility Index handlas kring nivåer runt 27, vilket ligger tydligt över det historiska snittet och signalerar att optionsmarknaden fortsatt prissätter relativt stora rörelser i aktiemarknaden.

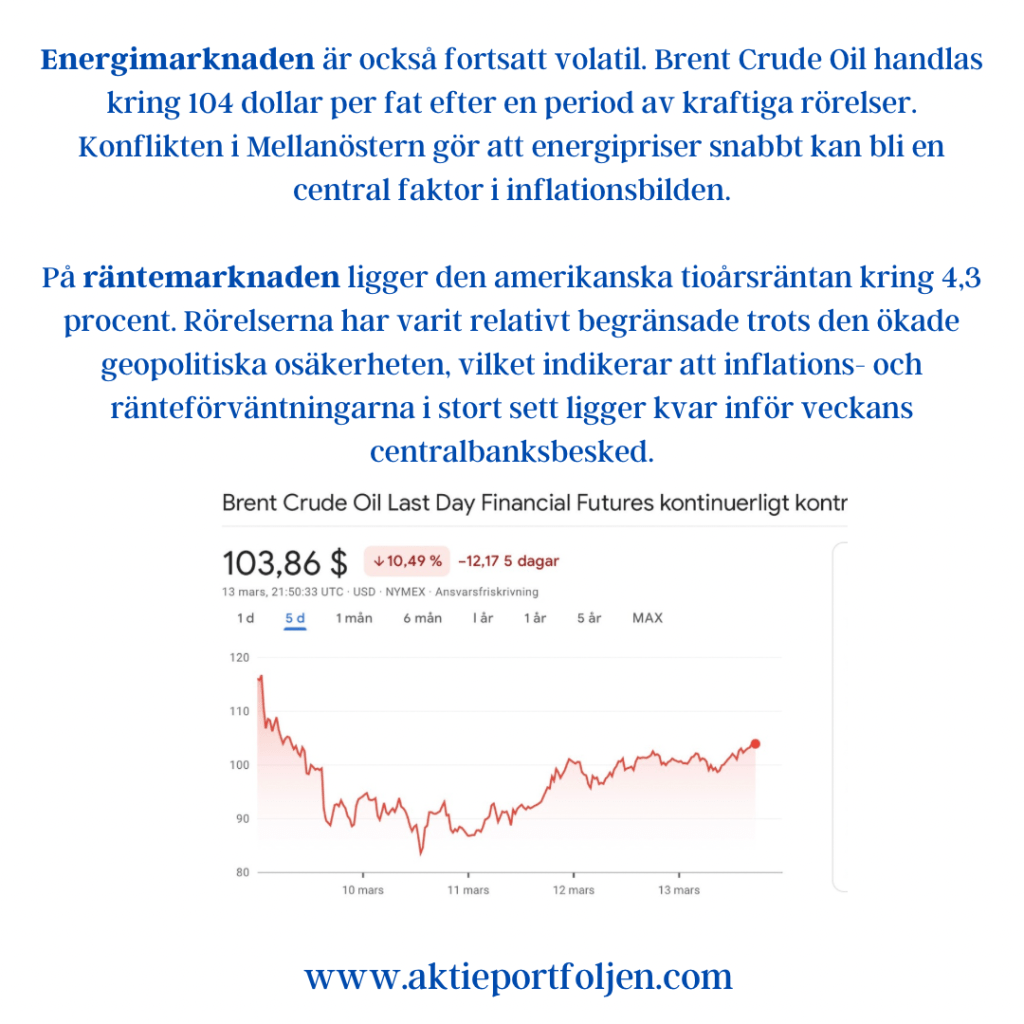
Energimarknaden är också fortsatt volatil. Brent Crude Oil handlas kring 104 dollar per fat efter en period av kraftiga rörelser. Konflikten i Mellanöstern gör att energipriser snabbt kan bli en central faktor i inflationsbilden.

På räntemarknaden ligger den amerikanska tioårsräntan kring 4,3 procent. Rörelserna har varit relativt begränsade trots den ökade geopolitiska osäkerheten, vilket indikerar att inflations- och ränteförväntningarna i stort sett ligger kvar inför veckans centralbanksbesked.

Reflektion – laguppställningen inför veckan

Mot bakgrund av den nuvarande marknadsbilden framstår portföljen som relativt väl positionerad inför en period där osäkerheten kan fortsätta att dominera nyhetsflödet.

Med omkring 15 procent i kassa, kompletterat med cirka 6 procent i obligationer och drygt 5 procent i guld, finns redan en tydlig defensiv komponent i portföljen. Sammantaget innebär det att ungefär en fjärdedel av kapitalet ligger i tillgångar som historiskt tenderar att fungera som stötdämpare när marknadsoron stiger.

Det ger ett visst skydd mot ökad volatilitet samtidigt som den befintliga likviditeten skapar handlingsutrymme om marknaden skulle erbjuda mer attraktiva ingångslägen.

I nuläget finns därför inget uppenbart behov av att snabbt öka likviditeten ytterligare. Snarare handlar det om att låta laget fortsätta spela i sin nuvarande formation och vara beredd att agera om marknadsläget förändras.

Utsikter inför veckan

Med centralbanksbesked, inflationssignaler och geopolitik i fokus väntas veckan präglas av ett nyhetsflöde som snabbt kan påverka marknadssentimentet. Kombinationen av förhöjd volatilitet och en energimarknad som reagerar känsligt på nya rubriker innebär att svängningarna på börsen kan fortsätta.

Samtidigt visar flera indikatorer att marknaden redan har prisat in en betydande del av osäkerheten. Det gör att rörelserna i stor utsträckning kommer att styras av hur centralbankerna väljer att formulera sina budskap kring inflation, energipriser och den ekonomiska utvecklingen framöver.

För investerare handlar veckan därför i hög grad om att följa nyhetsflödet noggrant, samtidigt som fokus fortsatt ligger på bolagens långsiktiga utveckling snarare än kortsiktiga marknadsrörelser.