Veckan framåt v46 – När rädslan tar över prövas börsens långsiktiga trender

Veckan framåt v46 – När rädslan tar över prövas börsens långsiktiga trender

Berlin–Hamburg, söndag 8 november 2026

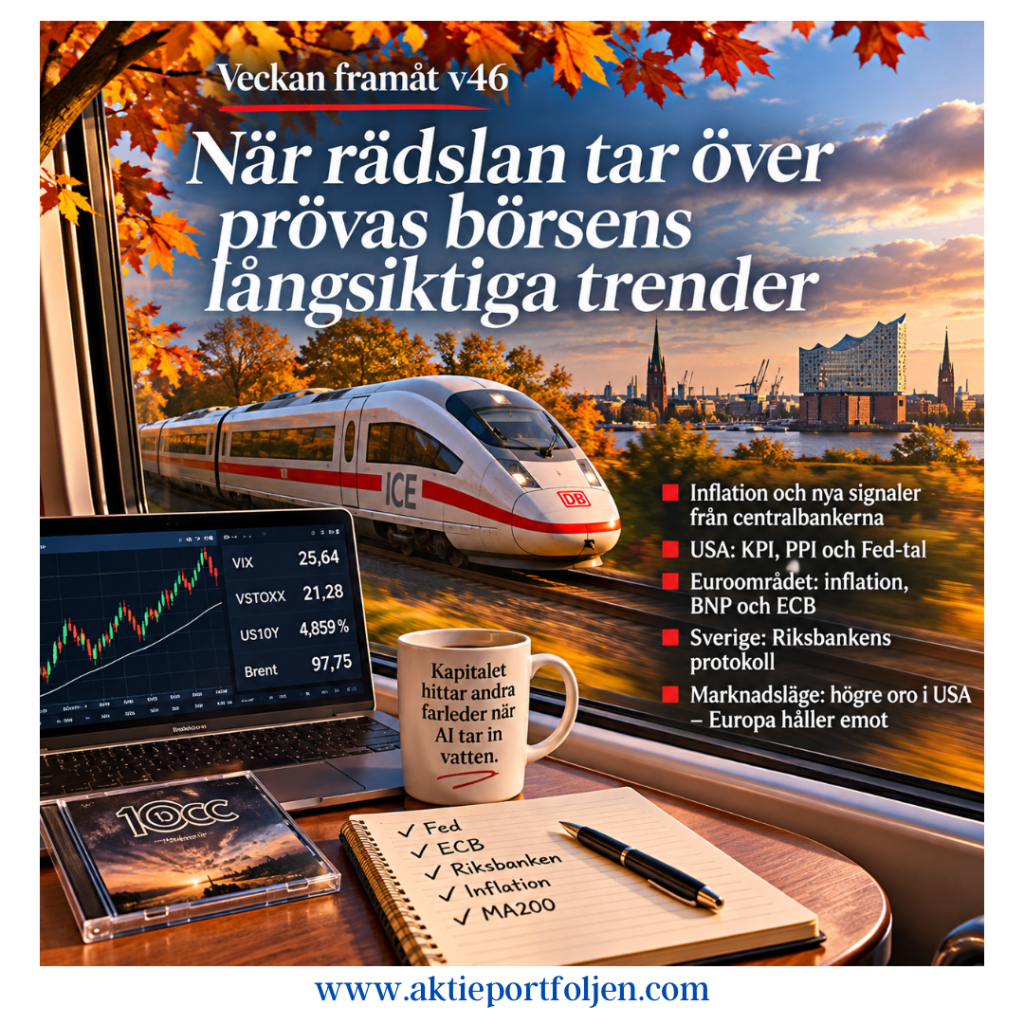
Veckans börsanalys skrivs ombord på tåget mellan Berlin och Hamburg. Utanför fönstret passerar det nordtyska landskapet medan vi är på väg för att träffa nära och kära. En påminnelse om att livet innehåller betydligt mer än börskurser, inflationstal och centralbanker.

Men marknaden tar förstås ingen paus.

Efter en turbulent börsvecka har oron återvänt med kraft till Wall Street. CNN:s Fear & Greed Index har fallit till 22, vilket innebär extrem rädsla. VIX har stigit med drygt 35 procent på fem handelsdagar och avslutade fredagen på 25,64.

Samtidigt är bilden långt ifrån entydig. Nasdaq 100 har fallit under sitt 200-dagars glidande medelvärde, medan stora delar av den europeiska aktiemarknaden fortfarande befinner sig i positiva långsiktiga trender.

Det är här vi hittar veckans viktigaste fråga: Är vi på väg in i en bredare börsnedgång, eller bevittnar vi framför allt en omfördelning av kapital från tidigare vinnare till andra delar av marknaden?

Börsens temperatur – rädsla och stora skillnader

Den senaste AAII-undersökningen visar att 48,4 procent av de amerikanska privatinvesterarna är baisseartade, jämfört med 34,1 procent som är hausseartade. Pessimismen har därmed förstärkts.

Historiskt kan utbredd rädsla skapa intressanta köptillfällen. Men sentiment är ingen tidtabell för börsens vändningar. Investerare kan fortsätta vara pessimistiska samtidigt som kurserna faller ytterligare.

Den tekniska bilden visar också stora skillnader mellan marknaderna.

Nasdaq 100 handlas 4,7 procent under MA200 och har ett RSI på endast 26,6. Även Nikkei 225 har tappat sin långsiktiga trend och befinner sig 7 procent under MA200.

Samtidigt ligger Stockholmsbörsens breda index 3,5 procent över MA200, DAX 3,6 procent och Köpenhamnsbörsen hela 10,6 procent över.

Det är en anmärkningsvärd spridning.

En marknad som länge dominerats av amerikansk teknik och AI-investeringar visar nu tecken på att kapitalet söker sig till andra sektorer och geografiska områden.

Kapitalet hittar andra farleder när AI tar in vatten.

Centralbankerna får åter huvudrollen

Under veckan riktas uppmärksamheten mot amerikansk inflation och flera framträdanden från Federal Reserve.

Marknaden söker vägledning om december månads räntebeslut. Inflationsutvecklingen måste vägas mot signaler om en avmattande ekonomi och den senaste tidens oro på finansmarknaderna.

Även i Europa väntar viktig statistik. Slutliga inflationssiffror från de större ekonomierna och reviderade BNP-siffror för tredje kvartalet ger ytterligare information om konjunkturläget.

Citigroups Economic Surprise Index visar en intressant utveckling. USA:s ekonomiska statistik har överträffat förväntningarna i ökande utsträckning, medan motsvarande index för euroområdet har fallit kraftigt sedan sensommaren.

Det påminner oss om att en stark börs inte nödvändigtvis betyder att ekonomin utvecklas starkare än väntat.

I Sverige blir Riksbankens protokoll en viktig pusselbit. Investerarna kommer särskilt att granska hur direktionen resonerar kring inflation, tillväxt och framtida räntebeslut.

Räntor och olja – två viktiga temperaturmätare

Den amerikanska tioårsräntan har fallit från drygt 5,3 procent i början av oktober till 4,859 procent.

Lägre marknadsräntor kan ge stöd åt aktievärderingarna, men vi behöver också förstå varför räntorna faller. Om förklaringen är ökad oro för konjunkturen blir effekten inte nödvändigtvis positiv för aktiemarknaden.

Brentoljan handlas samtidigt kring 98 dollar per fat, efter en period med betydande prisrörelser.

Det fortsatt höga oljepriset kan hålla inflationstrycket uppe och därmed komplicera centralbankernas arbete.

Kombinationen av konjunkturoro, höga energipriser och osäkerhet kring penningpolitiken är knappast den enklaste navigationsmiljön.

Portföljstrategin – fundamenta godkänner, trenden beslutar

För vår del är utgångspunkten oförändrad.

Vi försöker inte förutse exakt när börsen vänder. Vi följer de långsiktiga trenderna och låter positionernas storlek spegla både möjligheter och risker.

De senaste veckornas nedviktningar har skapat handlingsutrymme. Samtidigt har flera innehav inom finans, bank, konsument och andra sektorer visat relativ styrka.

Det innebär att vi kan fortsätta leta efter möjligheter utan att känna oss tvingade att agera.

Vi håller särskilt ögonen på om svagheten i amerikansk teknik sprider sig till fler marknader, eller om den pågående rotationen fortsätter att bära upp börserna.

Fundamenta godkänner – trenden beslutar.

Veckans reflektion

Det är lätt att förknippa en börsnedgång med att allt faller samtidigt. Men marknaden är sällan så enkel.

Just nu ser vi en amerikansk tekniksektor under press, en europeisk aktiemarknad som fortfarande håller emot och en investerarkår där rädslan blivit påtaglig.

Kanske är det början på en större korrektion. Kanske är det en välbehövlig omvärdering av vilka bolag som förtjänar kapitalet.

Vi behöver inte bestämma oss i förväg.

Från tågfönstret ser vi landskapet förändras kilometer för kilometer. På börsen gäller samma princip: vi följer förändringarna, håller kursen så länge förutsättningarna består och justerar när signalerna kräver det.

Den här söndagen är dock destinationen Hamburg, och där väntar något betydligt viktigare än nästa börsöppning. ❤️
Veckan framåt: Politiken prövar en nervös börs

Veckan framåt: Politiken prövar en nervös börs

Vecka 45 | 2–6 november 2026

Inledning – en vecka med många vägval

En händelserik börsvecka väntar när det amerikanska mellanårsvalet, Riksbankens räntebesked och ny ekonomisk statistik står i centrum.

Marknaden går in i november med en tydlig nervositet. CNN:s Fear & Greed Index ligger på 26, samtidigt som volatiliteten har stigit på båda sidor av Atlanten. Det är ännu ingen panik, men investerarna har blivit försiktigare.

Oljepriset fortsätter dessutom att utmana. Brentoljan handlas kring 113 dollar per fat, medan den amerikanska tioårsräntan ligger på 4,93 procent. Kombinationen av höga energipriser och höga långräntor innebär fortsatt motvind för delar av aktiemarknaden.

USA – mellanårsval och arbetsmarknad

Tisdagens mellanårsval blir veckans stora politiska händelse. En förändrad maktbalans i kongressen kan begränsa presidentens handlingsutrymme inom finanspolitiken och göra budgetförhandlingarna mer komplicerade.

Samtidigt väntar ISM-index för industri och tjänster, finansdepartementets upplåningsplaner och fredagens arbetsmarknadsrapport. Statistiken blir viktig för bedömningen av den amerikanska ekonomins styrka och Federal Reserves fortsatta räntepolitik.

Europa – inflation och industrikonjunktur

I euroområdet riktas blickarna mot inflationsstatistiken och nya konjunktursignaler. Särskilt intressant blir om de höga energipriserna börjar få bredare genomslag i ekonomin.

Industrins utveckling i Tyskland och ECB:s indikatorer för löneökningar blir också viktiga pusselbitar. I Norge väntas Norges Bank lämna styrräntan oförändrad.

Sverige – Riksbanken i centrum

På onsdag väntas Riksbanken höja styrräntan med 0,25 procentenheter till 2,00 procent. Torsdagens preliminära inflationsstatistik blir därefter ett viktigt test av inflationsbilden.

Även den svenska politiken bjuder på osäkerhet när riksdagen väntas rösta om Centerpartiets statsministerkandidat.

Marknadsindikatorer – den långa trenden håller

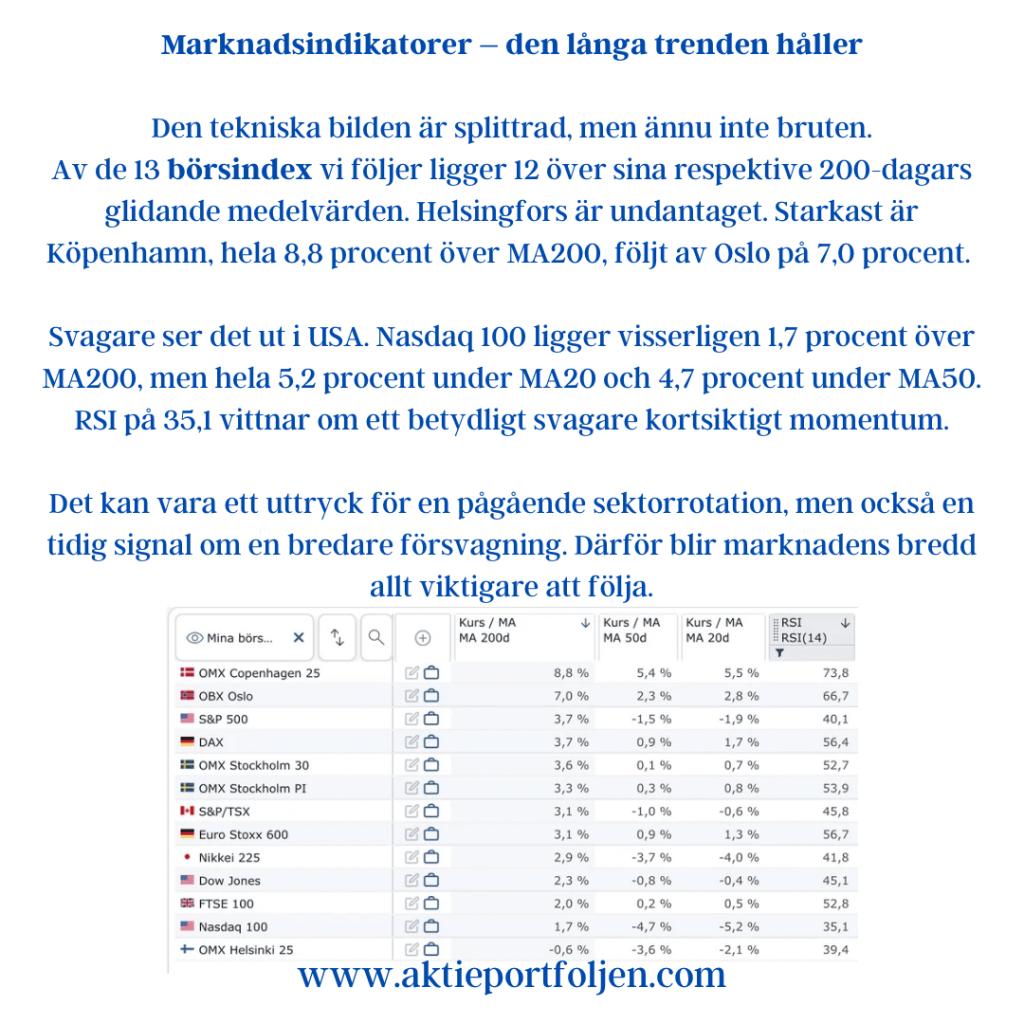
Den tekniska bilden är splittrad, men ännu inte bruten.

Av de 13 börsindex vi följer ligger 12 över sina respektive 200-dagars glidande medelvärden. Helsingfors är undantaget.

Starkast är Köpenhamn, hela 8,8 procent över MA200, följt av Oslo på 7,0 procent. Stockholm ligger omkring 3,3–3,6 procent över sin långsiktiga trend.

Svagare ser det ut i USA. Nasdaq 100 ligger visserligen 1,7 procent över MA200, men hela 5,2 procent under MA20 och 4,7 procent under MA50. RSI på 35,1 vittnar om ett betydligt svagare kortsiktigt momentum.

Även Russell 2000, som speglar de amerikanska småbolagen, befinner sig nära sin långsiktiga trend. Det gör indexet särskilt intressant att bevaka.

Samtidigt har både Global Small Cap och XACT Sverige Småbolag visat en viss motståndskraft. Men bakom den relativt stabila utvecklingen har kursrörelserna i enskilda aktier varit betydande.

Det kan vara ett uttryck för en pågående sektorrotation, men också en tidig signal om en bredare försvagning. Därför blir marknadens bredd allt viktigare att följa.

Marknadens riskindikatorer

  • Fear & Greed: 26 – rädsla, jämfört med 16 för en vecka sedan.
  • VIX: 19,42 – ökad men inte extrem volatilitet.
  • VSTOXX: 22,16 – tydligt stigande europeisk oro.
  • USA:s tioårsränta: 4,93 procent.
  • Brentolja: 113,10 dollar per fat.

Citigroups ekonomiska överraskningsindex ligger fortfarande på positiva nivåer globalt, men utvecklingen i euroområdet har försvagats påtagligt under hösten. Det innebär att ekonomin fortfarande överraskar positivt, men i allt mindre utsträckning.

Reflektion – fundamenta godkänner, trenden beslutar

Vi går in i november med en marknad som skickar motstridiga signaler.

Den långsiktiga börstrenden är fortfarande positiv på de flesta större marknader, men den kortsiktiga styrkan har försvagats, framför allt inom amerikansk teknik.

En börstrend vänder sällan överallt samtidigt. Medan vissa aktier redan faller, fortsätter andra att stiga. Det skapar en övergångsperiod där det kan vara svårt att avgöra om vi ser en sund rotation eller början på en bredare nedgång.

Det är också i den övergången som vår regelbok gör sitt viktigaste arbete.

Vi behöver inte föregripa en större nedgång, men vi ska heller inte bortse från varningssignalerna. När enskilda innehav bryter sina trender får regelboken styra hur vi agerar. Exponeringen anpassas successivt, utan att vi behöver gissa var börstoppen ligger eller försöka fånga fallande kurser.

Fundamenta godkänner – trenden beslutar.

Det är vår utgångspunkt även när politiken, räntorna och oljepriset skapar nya vågor på börshavet.

Räntan sätter temperaturen – trenden bestämmer positioneringen

Veckan Framåt · v41

Räntan sätter temperaturen – trenden bestämmer positioneringen

Veckan Framåt · v41

📈 Trend & sentiment

Den långsiktiga börstrenden är fortsatt positiv. Samtliga 13 index i vår bevakning ligger över MA200, men på kort sikt har bilden försvagats. Nasdaq 100 och Nikkei leder tydligt, medan Stockholm och stora delar av Europa ligger under MA20 och MA50.

Sentimentet ger samtidigt motstridiga signaler. Fear & Greed står på 31 – Fear, och även Investors Intelligence visar en försiktig bild med 46,5 procent bearish mot 34,6 procent bullish. Samtidigt ligger VIX på låga 15,3. Försiktighet alltså – men ingen panik.

🌍 Makro & räntor

USA:s tioårsränta fortsätter att vara den röda tråden. Ekonomiska data har överraskat positivt både globalt och i USA och euroområdet. Det är i grunden bra – men stark ekonomi kan samtidigt hålla inflation och räntor uppe.

Där ligger börsens paradox just nu: marknaden vill ha tillväxt, men den vill också ha lägre räntor. Fredagens lättnadsrally efter den svagare amerikanska jobbsiffran var ett tydligt exempel.

Fed- och ECB-protokoll står därför i centrum under veckan. I Sverige blir septemberinflationen viktig tillsammans med ett tal från riksbankschef Erik Thedéen. Även Brentoljan, som åter är över 100 dollar, förtjänar bevakning ur inflationsperspektiv.

🔭 Veckans fokus

Det viktiga blir inte bara om data är stark eller svag, utan hur obligationsmarknaden reagerar. Fortsatt stigande långräntor kan sätta press på värderingarna, medan en stabilisering skulle kunna ge börsen andrum.

Kontrasten är samtidigt intressant: ekonomin överraskar positivt och volatiliteten är låg – men investerarna är försiktiga.

🧭 Trend & strategi

Vi behöver inte lösa paradoxen i förväg. Börsindexen ger facit.

Så länge den långa trenden håller och indexen ligger över MA200 behåller vi vår grundläggande exponering. Den svagare korta trenden motiverar samtidigt fortsatt vaksamhet och högre likviditet.

Räntan sätter temperaturen – men trenden bestämmer positioneringen.

Dagens Puls – Risk off, men laget står emot

Dagens Puls – Risk off, men laget står emot

Det fjärde kvartalet fick en tuff start. I likhet med övriga börser i Europa och USA vände Stockholm ned under torsdagseftermiddagen och stängde nära dagens lägsta nivåer. OMXSPI föll 1,2 procent och OMXS30 1,3 procent.

Pressen kommer från flera håll. Oljepriset är fortsatt högt med Brent kring 101,50 dollar fatet samtidigt som den amerikanska tioårsräntan ligger omkring 5,28 procent. VIX är fortfarande förvånansvärt lågt kring 17, medan Fear & Greed har fallit till Fear, 27.

Laget stod samtidigt emot nedgången med god marginal bättre än Stockholmsbörsen. Guldet och energin toppade dagen, medan även flera av våra AI-relaterade industribolag höll emot bra.

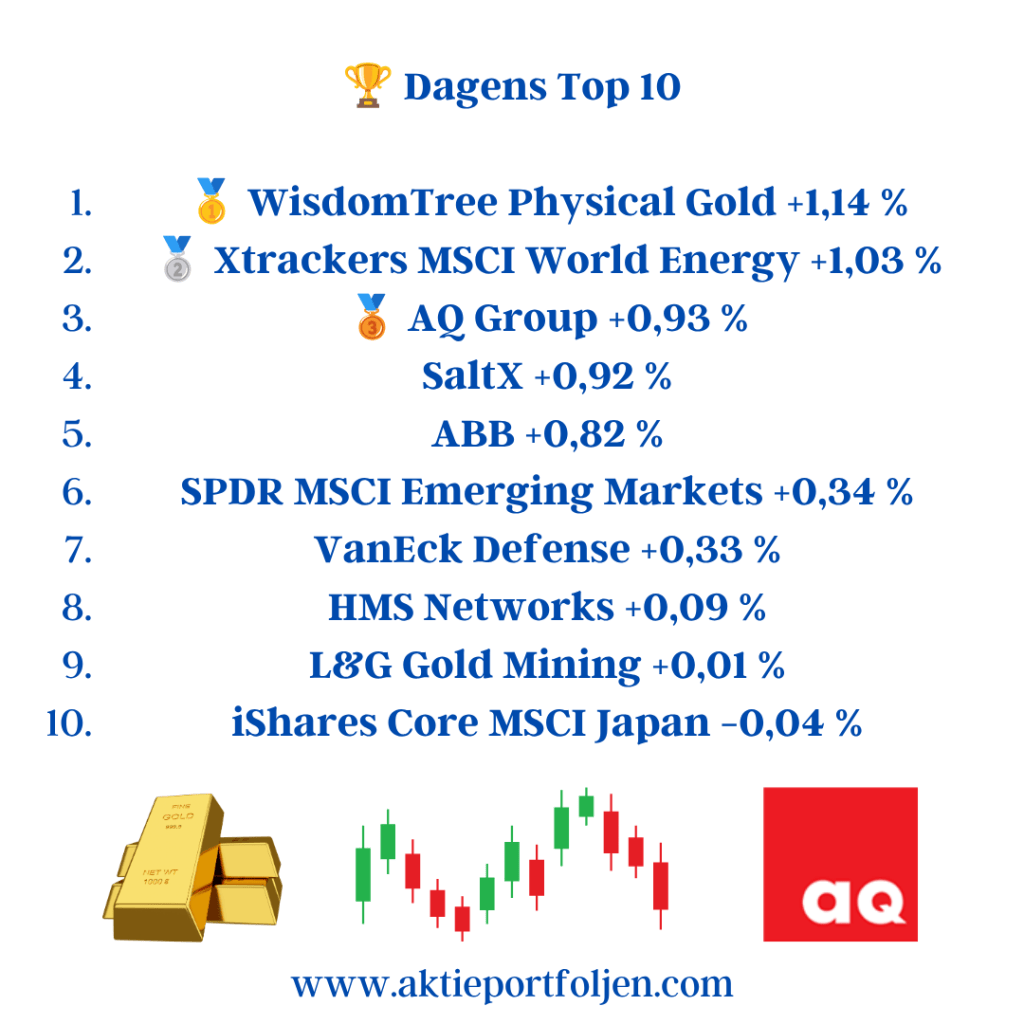
🏆 Dagens Top 10

  1. 🥇 WisdomTree Physical Gold +1,14 %
  2. 🥈 Xtrackers MSCI World Energy +1,03 %
  3. 🥉 AQ Group +0,93 %
  4. SaltX +0,92 %
  5. ABB +0,82 %
  6. SPDR MSCI Emerging Markets +0,34 %
  7. VanEck Defense +0,33 %
  8. HMS Networks +0,09 %
  9. L&G Gold Mining +0,01 %
  10. iShares Core MSCI Japan −0,04 %

Regelboken minskar risken

Den svagare marknaden har samtidigt fått konsekvenser i portföljen. NKT och Sandvik har flyttats till bänken sedan trenden brutit ned genom MA200. Sandvik blev dessutom dagens största förlorare bland storbolagen med −4,6 procent efter att BNP Paribas slopat sitt köpråd.

Jag har också viktat ned VanEck Uranium and Nuclear Technologies, Global X European Infrastructure Development och VanEck Defense, som tappat i trend. Här handlar det samtidigt om vinsthemtagningar – samtliga positioner ligger fortfarande på starkt plus.

Efter förändringarna har kassan ökat till 11 procent, samtidigt som obligationer utgör ytterligare 6 procent av portföljen.

Men bilden är ännu inte bearish. Av de 13 börsindex jag följer är det fortfarande bara Köpenhamn som befinner sig i negativ trend under MA200.

Jag försöker inte gissa vart marknaden ska. Trenden är min regelbok. När risken ökar minskar jag exponeringen – och när trenden åter stärker sig får kapitalet arbeta igen.

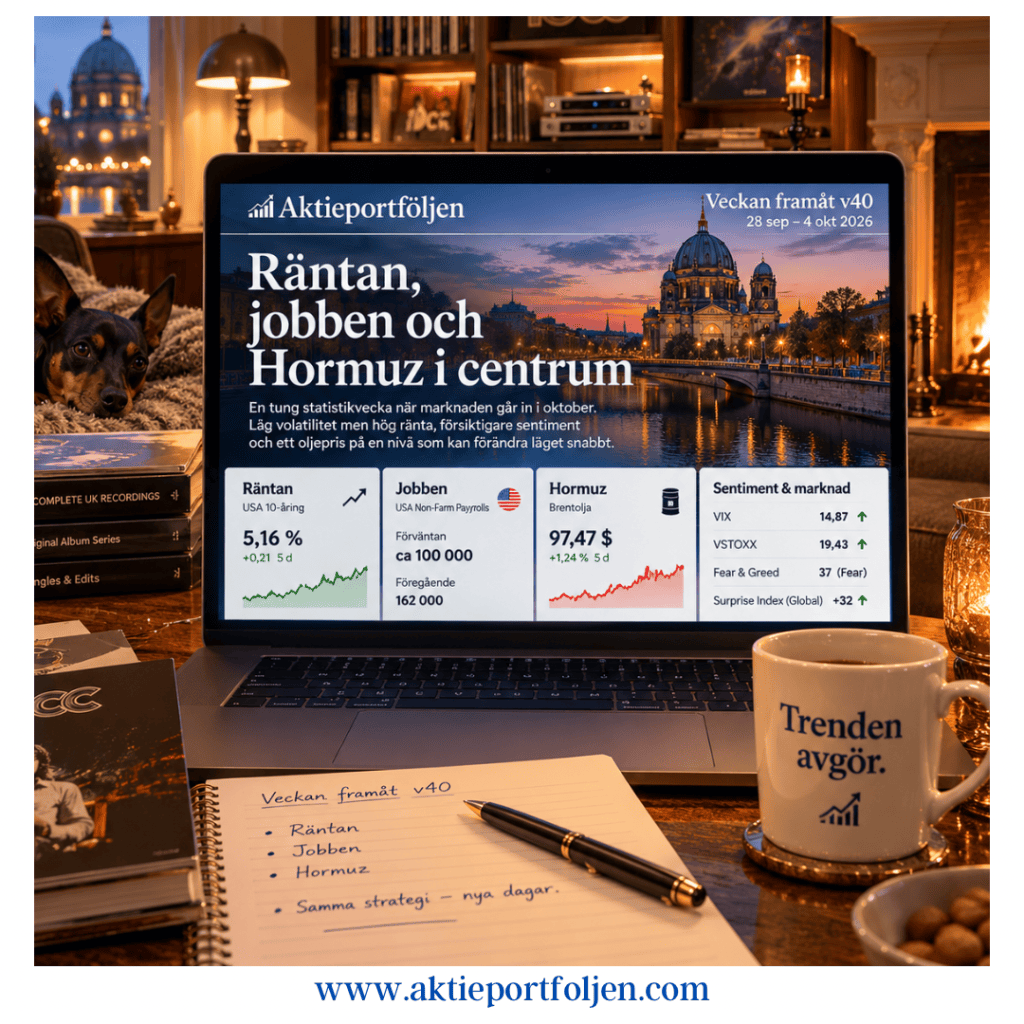
Veckan framåt v40 – räntan, jobben och Hormuz i centrum

Veckan framåt v40 – räntan, jobben och Hormuz i centrum

Marknaden går in i oktober med flera motstridiga signaler. Volatiliteten är fortfarande låg, men sentimentet har försvagats samtidigt som den amerikanska långräntan åter blivit en allt tyngre motvind. Och över alltihop hänger fortfarande frågan om Hormuz.

Den amerikanska tioårsräntan avslutade veckan kring 5,16 procent efter en tydlig uppgång. Det är kanske den viktigaste marknadsindikatorn just nu. Högre långräntor pressar värderingarna och gör det svårare för framför allt tillväxt- och teknikaktier att fortsätta uppåt.

Samtidigt är bilden inte entydigt negativ. VIX ligger kring 15, vilket knappast signalerar panik, och de ekonomiska överraskningsindexen ligger fortfarande på plus. Den globala ekonomin har alltså fortsatt att leverera bättre statistik än väntat.

Ändå har humöret blivit betydligt försiktigare. Fear & Greed står på 37 – Fear, jämfört med 59 för en månad sedan. Även investerarenkäten visar en tydlig övervikt för baisse. Det är en intressant kombination: mer oro, men ännu ingen flykt från risk.

USA:s arbetsmarknad sätts på prov

Veckans stora makrohändelse blir den amerikanska arbetsmarknaden. Fredagens sysselsättningsrapport får extra betydelse efter den senaste tidens ränteuppgång. Under veckan kommer dessutom ISM och annan statistik som ger ytterligare ledtrådar om styrkan i ekonomin.

Frågan är nästan paradoxal. För stark statistik kan bli dålig börsnyhet, eftersom den kan hålla inflation och räntor högre längre. Svagare siffror kan i stället ge räntemarknaden lite andrum – så länge de inte är så svaga att oron för konjunkturen tar över.

I Europa riktas blickarna mot preliminära inflationssiffror och nya besked från ECB. Sverige får bland annat PMI och konjunkturdata, men störst intresse riktas mot Riksbankens protokoll, där marknaden kommer att leta efter ledtrådar om hur nära nästa räntehöjning egentligen ligger.

Hormuz – veckans joker

Den tredje faktorn ligger långt från statistikterminalerna men kan snabbt dominera dem.

USA har avvisat Irans förslag om en sju dagar lång vapenvila och en tillfällig öppning av Hormuzsundet. Iran säger samtidigt att landet står redo både för diplomati och för ett återupptaget krig.

Brentoljan har fallit tillbaka till omkring 97 dollar, men läget gör oljepriset till en direkt länk mellan geopolitiken, inflationen, räntorna och börsen.

Ett diplomatiskt genombrott kan därför snabbt förändra marknadsbilden. Ett nytt militärt bakslag kan göra detsamma – åt andra hållet.

Inför veckan

Vi går alltså in i v40 med hög långränta, försiktigare investerare men fortfarande låg volatilitet. Lägg därtill en tung amerikansk statistikvecka och ett Hormuzläge som kan förändras från en timme till nästa.

Det finns gott om skäl att följa nyhetsflödet. Men få skäl att försöka gissa nästa rubrik.

Vi försöker inte förutse marknaden. Vi följer trenden – och låter strategin avgöra hur vi agerar.

Veckan som gått – v39 – tech trotsar räntan – laget på tydligt grönt

Veckan som gått – v39

Tech trotsar räntan – laget på tydligt grönt

Det blev en vecka där två krafter drog åt motsatta håll. På ena sidan fortsatte de amerikanska långräntorna uppåt, med tioåringen som under fredagen nådde 5,22 procent, den högsta nivån på många år. På den andra sidan fortsatte tech och AI-relaterade bolag att visa styrka.

För Aktieportföljens lag vann tekniken matchen.

Swedbank Robur Technology steg hela 6,61 procent under veckan, och även bland de svenska innehaven syntes samma tema. AQ Group steg 5,22 procent, HMS Networks 3,98 procent och Atlas Copco 3,16 procent. Till och med Skanska, upp 3,54 procent, har fått lite AI-glans över sig efter nya order kopplade till byggandet av datacenter.

Samtidigt slutade Stockholmsbörsen veckan ungefär kring nollstrecket. Laget stängde däremot tydligt på grönt. Det är precis den typ av vecka då diversifieringen inom portföljen gör skillnad – och där exponeringen mot den globala tekniktrenden kompletterar de svenska innehaven.

Räntan över 5 procent – men börsen vägrar ge sig

Veckans kanske mest anmärkningsvärda utveckling hittar vi ändå på räntemarknaden.

Den amerikanska tioåringen nådde på fredagen 5,22 procent och har därefter fallit tillbaka något till omkring 5,16 procent. Den 30-åriga amerikanska statsräntan nådde samtidigt 5,52 procent på torsdagen.

Normalt skulle sådana nivåer vara en betydande motvind för aktier – inte minst för högt värderad teknik. Men den reaktionen har hittills uteblivit.

Det säger något om styrkan i höstens techrally. Marknaden tycks för tillfället väga den starka vinst- och AI-berättelsen tyngre än den högre diskonteringsräntan.

Det fungerar – tills det inte gör det.

Det är därför räntan blir en av de viktigaste indikatorerna att följa framöver. En tioåring över 5 procent behöver inte omedelbart knäcka börsen, men ju längre den stannar där, desto högre blir ribban för aktier.

Hormuz gav marknaden hopp

Fredagens handel fick samtidigt hjälp av försiktigt positiva geopolitiska signaler.

Enligt obekräftade medieuppgifter ska samtalen mellan USA och Iran om en möjlig öppning av Hormuzsundet ha gjort framsteg och gått vidare till tekniska diskussioner. Uppgifterna hade ännu inte kunnat bekräftas, men marknaden reagerade snabbt.

De amerikanska börserna vände upp, samtidigt som oljepriset föll kraftigt. Vid 20.30-tiden låg S&P 500 omkring 0,5 procent högre och även Nasdaq steg.

Samtidigt har Saudiarabien lyckats öka oljeexporten trots skadorna på East-West-ledningen. Tillsammans gav det marknaden åtminstone en antydan om att den värsta utbudsstressen på oljemarknaden kan börja lätta.

Brent föll på fredagskvällen till omkring 104 dollar fatet.

Det är fortfarande en mycket hög nivå – men riktningen betyder mycket för både inflation, räntor och börshumör.

Reflektion

Det här är en sådan vecka som påminner om varför vi inte försöker förutse nästa börsrörelse.

En amerikansk tioåring på 5,22 procent hade på papperet kunnat vara receptet för en riktigt dålig börsvecka. I stället fortsätter teknikaktierna att dra, AI-relaterad svensk industri följer med och laget slår en Stockholmsbörs som trampar vatten.

Marknaden gör inte alltid det som verkar logiskt.

Strategins uppgift är därför inte att gissa vad marknaden borde göra – utan att tala om vad vi ska göra när marknaden faktiskt gör det.

Och just nu är signalen fortfarande densamma:

Trenden är positiv. Vinnarna får fortsätta vara vinnare. Men med en amerikansk tioåring över 5 procent finns det all anledning att hålla ena ögat på ränteskärmen.

Samma strategi – nya dagar. ❤️📈

🏆 Veckans Top 20 – v39

  1. Swedbank Robur Technology +6,61 %
  2. AQ Group +5,22 %
  3. HMS Networks +3,98 %
  4. Bure Equity +3,89 %
  5. Skanska +3,54 %
  6. Atlas Copco +3,16 %
  7. Clas Ohlson +2,39 %
  8. SPDR Emerging Markets +2,03 %
  9. iShares S&P 500 +1,86 %
  10. Swedbank Robur Global Trends +1,37 %
  11. Svolder +1,36 %
  12. Alfa Laval +1,33 %
  13. Sandvik +1,31 %
  14. Investor +1,30 %
  15. Hexpol +1,21 %
  16. ABB +1,20 %
  17. Handelsbanken +0,61 %
  18. Lundbergföretagen +0,42 %
  19. iShares MSCI Japan +0,11 %
  20. Nordea +0,05 %

Dagens Puls – bred uppgång hela vägen

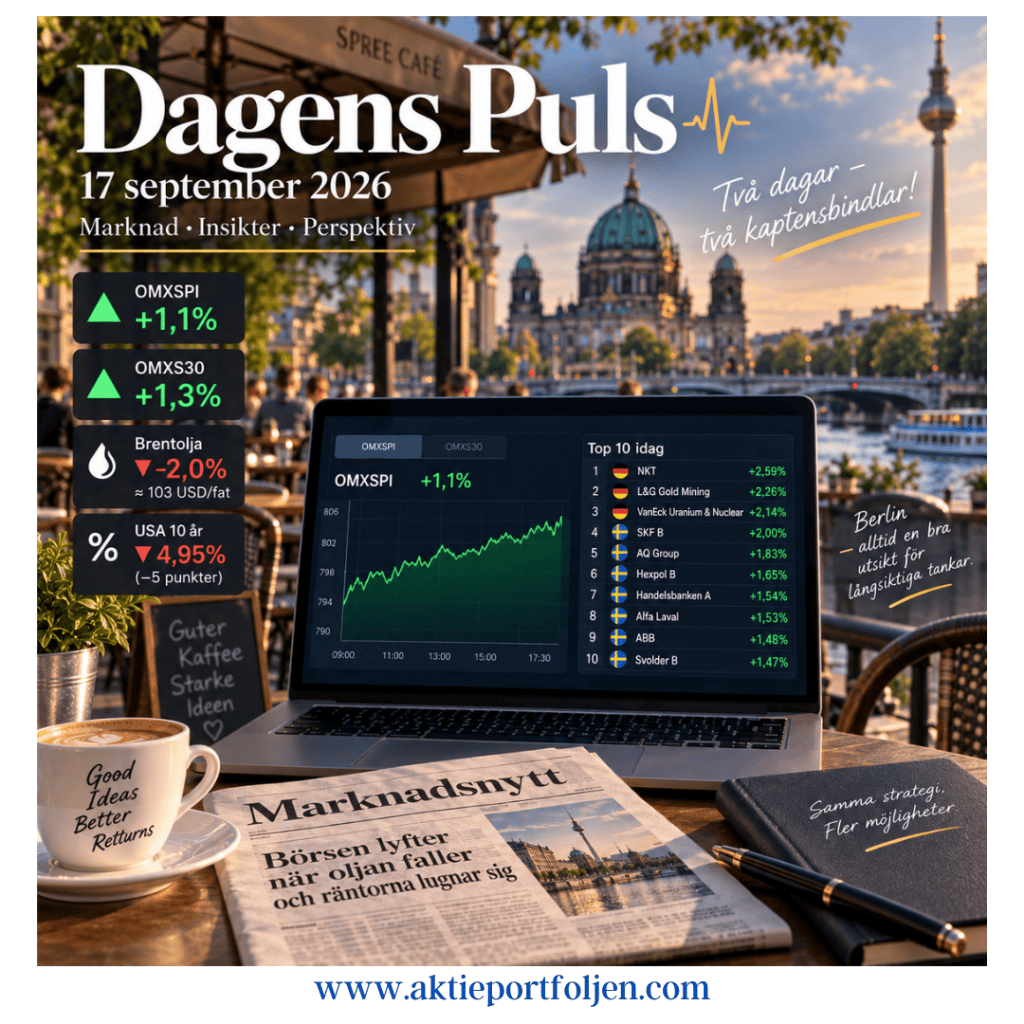
Dagens Puls – 17 september

Stockholmsbörsen bjöd på en bred återhämtning under torsdagen. Vid stängning hade OMXSPI stigit 1,1 procent och OMXS30 1,3 procent.

Lite av den senaste tidens press lättade när oljepriset fortsatte ned. Brent föll omkring 2 procent till cirka 103 dollar fatet, sedan utsikterna för utbudet i Mellanöstern förbättrats. Saudiarabien siktar på att inom några dagar återställa omkring hälften av kapaciteten i oljeledningen East–West.

Även räntemarknaden lugnade ned sig efter gårdagens räntebesked från Fed. Den amerikanska tioårsräntan föll omkring 5 punkter till 4,95 procent, när marknaden fick ytterligare tid att smälta centralbankens höjning.

Bred uppgång – verkstad och råvaror i täten

Det var rejält med grönt i laget. Verkstad dominerade toppen, med nyförvärvet NKT +2,59 % som behåller kaptensbindeln för andra dagen i rad. Därefter följde SKF +2,00 %, AQ Group +1,83 %, Hexpol +1,65 % och Alfa Laval +1,53 %.

Även råvarurelaterat gick starkt. L&G Gold Mining steg 2,26 % och VanEck Uranium & Nuclear Technologies 2,14 %. Kombinationen verkstad, guldgruvor och uran gav därmed ordentlig bredd åt dagens uppgång.

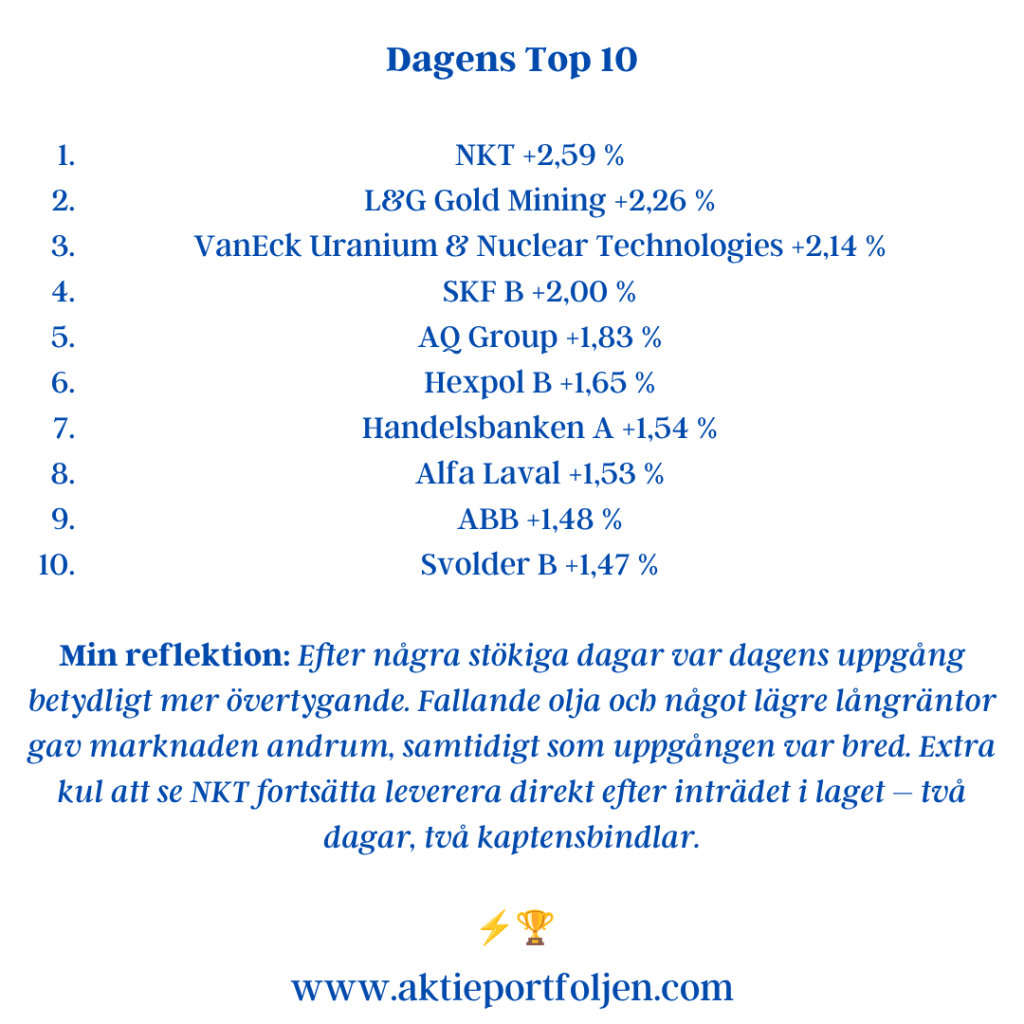
Dagens Top 10

  1. NKT +2,59 %
  2. L&G Gold Mining +2,26 %
  3. VanEck Uranium & Nuclear Technologies +2,14 %
  4. SKF B +2,00 %
  5. AQ Group +1,83 %
  6. Hexpol B +1,65 %
  7. Handelsbanken A +1,54 %
  8. Alfa Laval +1,53 %
  9. ABB +1,48 %
  10. Svolder B +1,47 %

Min reflektion: Efter några stökiga dagar var dagens uppgång betydligt mer övertygande. Fallande olja och något lägre långräntor gav marknaden andrum, samtidigt som uppgången var bred. Extra kul att se NKT fortsätta leverera direkt efter inträdet i laget – två dagar, två kaptensbindlar. ⚡️🏆

Börsstängning – oron stiger när olja och räntor drar iväg – så här agerar jag

Börsstängning – oron stiger när olja och räntor drar iväg – så här agerar jag

Inledning / makro

Stockholmsbörsen fick en tung start på veckan. OMXSPI stängde −0,9 % och OMXS30 −1,1 %, när stigande oljepriser och högre marknadsräntor åter satte inflationsrisken i centrum.

Brentoljan steg omkring 3 % till cirka 108 dollar per fat, sedan Saudiarabien stängt en central pipeline efter drönarattacker. När osäkerheten kring oljeutbudet ökar kommer en gammal börsbekant tillbaka: risken för högre energipriser, högre inflation och räntor som måste ligga högt längre.

Den amerikanska tioårsräntan passerade samtidigt 5 % för första gången sedan oktober 2023, medan även svenska marknadsräntor steg.

Det är en besvärlig kombination för börsen. Dyrare energi pressar företagens kostnader och hushållens köpkraft, samtidigt som högre räntor sänker värdet på framtida vinster. Riskviljan minskade tydligt.

Sektorer / bolag

Verkstad hörde till dagens stora förlorare. Sandvik föll 4,6 %, Atlas Copco 3,9 % och ABB 3,3 %. Även flera av lagets mer konjunktur- och tillväxtkänsliga innehav pressades. AQ Group tappade 3,0 %, Alfa Laval 2,6 % och HMS Networks drygt 2 %.

Men allt var inte rött.

Essity tog ledartröjan med +2,2 %. Aktien fick stöd efter att nyligen ha gått strax under MA200 och återvände idag till positiv trend. Därmed avbryter jag den pågående nedviktningen – strategin får återigen styra.

Addtech får däremot vila på avbytarbänken efter att aktien fallit under MA200.

Försvar och energi gav också stöd. VanEck Defense steg 1,35 % och Xtrackers MSCI World Energy 0,71 % – två sektorer som stod emot väl när geopolitisk oro och oljepriser steg.

Även finans dämpade fallet. Handelsbanken steg 0,27 % och Xtrackers MSCI World Financials 0,19 %. Svenska banker fick stöd av att valutgången minskat risken för en bankskatt.

Flera bredare sektor- och regionalfonder bidrog samtidigt till att hålla emot.

Reflektion

Det börjar bli oroligt där ute.

En enskild röd börsdag säger inte särskilt mycket. Det intressanta är kombinationen av signaler: olja över 100 dollar, den amerikanska tioåringen över 5 % och en marknad som snabbt drar ned risken i konjunktur- och tillväxtkänsliga bolag.

Laget hade också en tung dag, men lyckades med liten marginal stänga bättre än Stockholmsbörsen.

Dagens utveckling visar samtidigt varför laget inte bara består av de aktier och sektorer som går snabbast när börsen är stark. Essity, försvar, energi och finans tog över stafettpinnen när verkstad och tillväxt föll. Även ränte-ETF:erna, som utgör omkring 6 % av kapitalet, bidrog till att dämpa fallet.

Börsindexen signalerar fortfarande bullish, men jag väljer ändå att vara försiktig. När innehav viktas ned eller lämnar laget tar jag för närvarande inte in några nya bolag. I stället får kassan successivt öka. Efter dagens förändringar är den uppe i omkring 10 % av portföljen.

Det innebär att ungefär 16 % av kapitalet nu finns i kassa och ränte-ETF:er. Det ger både ett visst skydd om oron fortsätter och handlingsutrymme när läget klarnar.

Strategin styr fortfarande – men den säger inte att man måste vara fullinvesterad bara för att index ligger i positiv trend.

Top 20

🥇 Essity +2,22 %
🥈 VanEck Defense +1,35 %
🥉 Xtrackers MSCI World Energy +0,71 %

  1. Handelsbanken +0,27 %
  2. Xtrackers MSCI World Financials +0,19 %
  3. Cloetta +0,19 %
  4. Nordnet −0,12 %
  5. iShares MSCI World Small Cap −0,12 %
  6. iShares Core S&P 500 −0,19 %
  7. XACT Obligation −0,22 %
  8. iShares € Govt Bond 3–7yr −0,27 %
  9. Xtrackers MSCI World ex USA −0,29 %
  10. iShares Core MSCI Japan IMI −0,30 %
  11. iShares Global High Yield Corp Bond −0,38 %
  12. Lundberg −0,43 %
  13. Xtrackers STOXX Europe 600 −0,47 %
  14. iShares Core DAX −0,52 %
  15. Storebrand −0,55 %
  16. Svolder −0,78 %
  17. XACT Svenska Småbolag −0,79 %

Veckan framåt (v38) – alla blickar mot Fed

Veckan framåt (v38) -alla blickar mot Fed


🌍 Makro – veckan då centralbankerna tar över scenen


Den kommande veckan domineras helt av Federal Reserve. Efter en oväntat stark amerikansk kärninflation har marknaden blivit betydligt mer osäker, och allt fler räknar nu med en räntehöjning på 25 punkter.
Samtidigt väntar räntebesked från både Bank of England (troligen oförändrat) och Bank of Japan, där en ny höjning fortfarande är huvudscenariot.


I Europa riktas blicken mot tysk inflation, producentpriser och ECB:s inflationsförväntningar, medan Sverige får slutliga KPI-siffror och flera indikatorer på hur återhämtningen utvecklas.

📊 Marknadssentiment


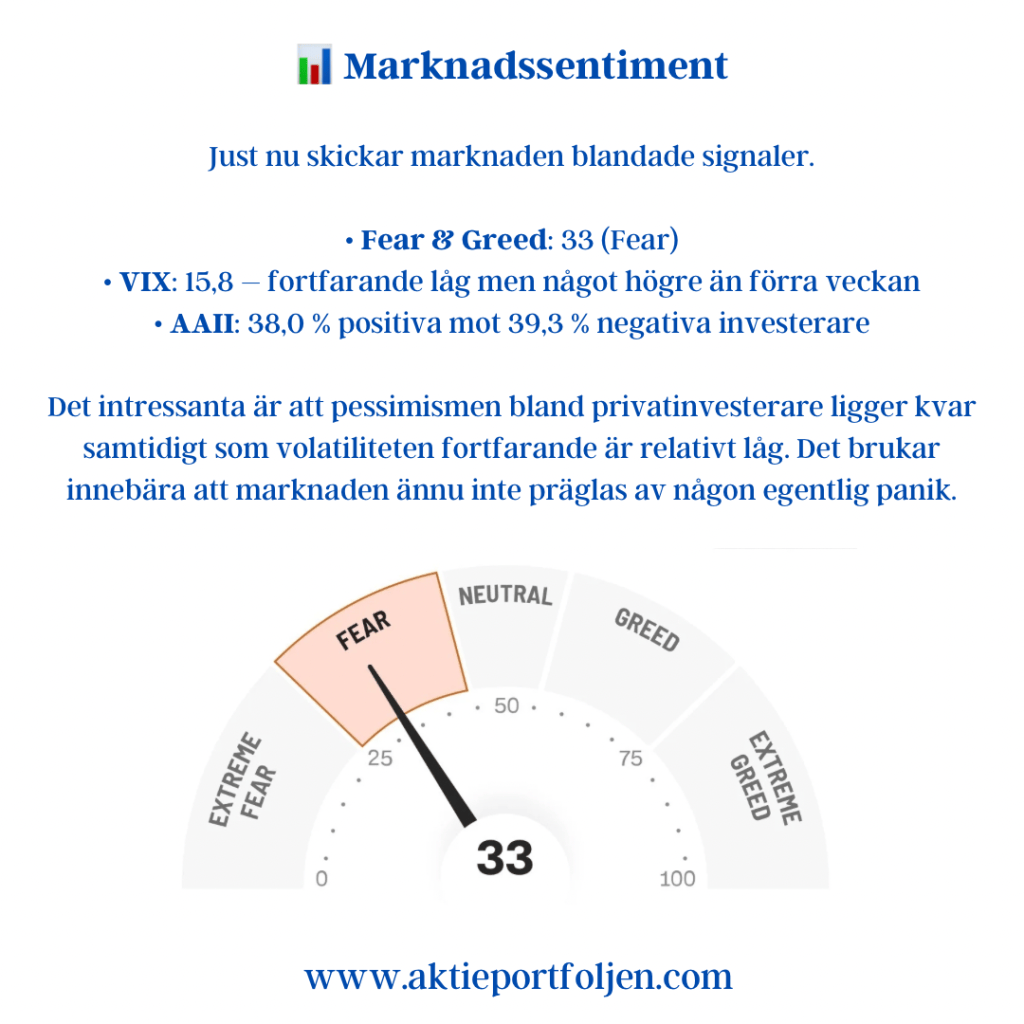
Just nu skickar marknaden blandade signaler.


Fear & Greed: 33 (Fear)
VIX: 15,8 – fortfarande låg men något högre än förra veckan
AAII: 38,0 % positiva mot 39,3 % negativa investerare


Det intressanta är att pessimismen bland privatinvesterare ligger kvar samtidigt som volatiliteten fortfarande är relativt låg. Det brukar innebära att marknaden ännu inte präglas av någon egentlig panik.


🇪🇺 Europa fortsätter överraska


En av de starkaste signalerna just nu kommer från Citigroups Economic Surprise Index.


Euroområdet fortsätter att leverera betydligt bättre statistik än väntat och ligger klart högst av de stora regionerna. USA:s överraskningsindex har däremot fallit tillbaka, medan den globala bilden är stabil.


Det stärker bilden av att Europas konjunktur utvecklats bättre än många trodde under sensommaren.

🛢️ Räntor, olja och risk

USA 10-åring: 4,97 %
Brent: 104,5 USD
VSTOXX: 17,6


De långa räntorna ligger kvar nära 5 %, vilket fortsätter att sätta press på högt värderade tillväxtbolag. Samtidigt har Brentoljan backat något efter den starka uppgången och den europeiska volatiliteten sjönk tydligt under fredagen.


📈 Trendbilden är fortfarande positiv


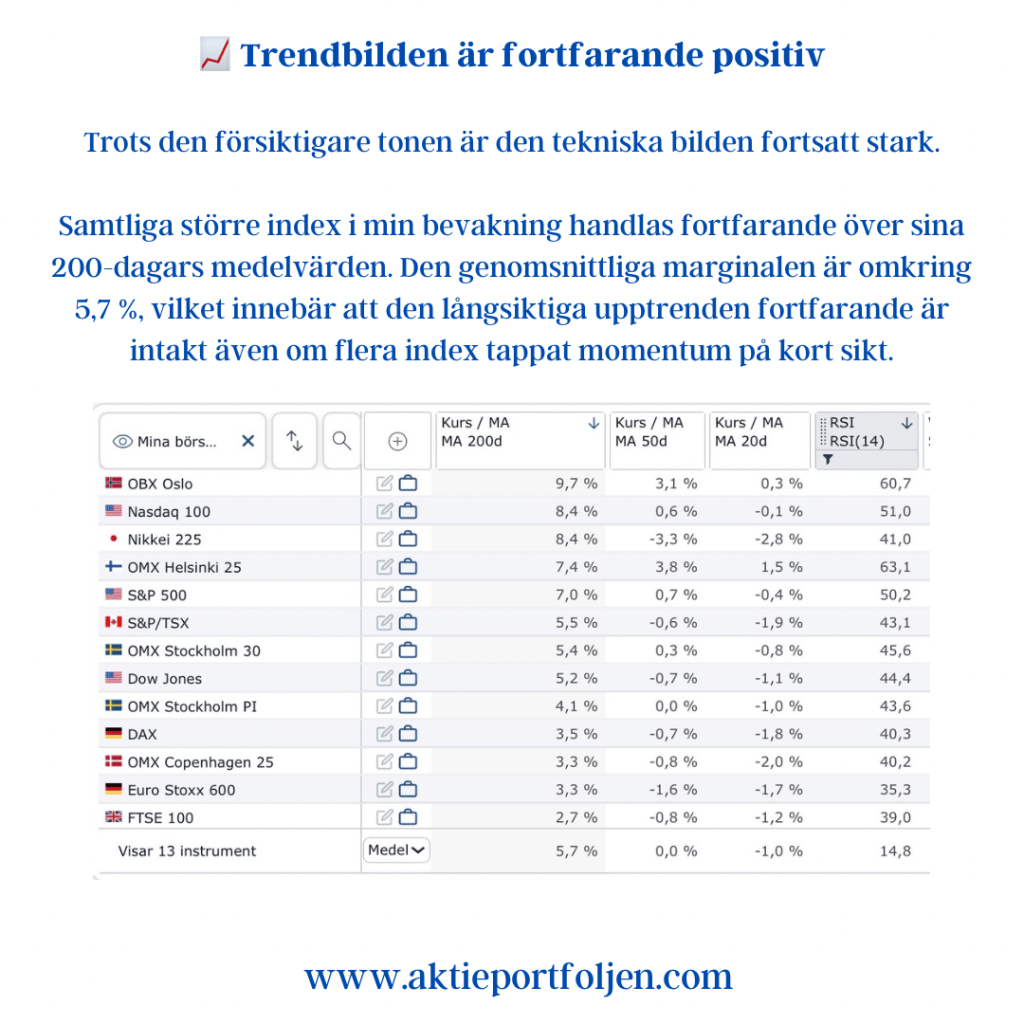
Trots den försiktigare tonen är den tekniska bilden fortsatt stark.
Samtliga större index i min bevakning handlas fortfarande över sina 200-dagars medelvärden. Den genomsnittliga marginalen är omkring 5,7 %, vilket innebär att den långsiktiga upptrenden fortfarande är intakt även om flera index tappat momentum på kort sikt.


💭 Veckans reflektion


Den här veckan handlar sannolikt mindre om vad Fed gör och mer om vad Fed säger. Ett hökaktigt budskap kan få räntorna att stiga ytterligare, medan en mer balanserad ton kan ge marknaden andrum.
Så länge den långsiktiga trenden består fortsätter jag att låta strategin göra jobbet – och försöker undvika att gissa nästa dags rubrik.
Ha en fin börsvecka, och kom ihåg: toppen ser man först i backspegeln. ❤️📈

Veckan framåt (v37) – Räntorna tar kommandot

Veckan framåt (v37) – Räntorna tar kommandot

Makro

Efter fredagens starka amerikanska jobbsiffra går marknaden in i en vecka där inflation och räntor åter hamnar helt i centrum.

USA skapade 162 000 nya jobb i augusti, klart över förväntningarna på 56 000. Den oväntade styrkan fick marknaden att skruva upp sannolikheten för en räntehöjning från Federal Reserve den 16 september från omkring 50 till 60 procent.

Därför blir veckans amerikanska KPI-siffra särskilt viktig. Inflationen kan i praktiken avgöra hur Fed väger en fortsatt stark ekonomi mot ett inflationstryck som ännu inte är besegrat. Även producentpriserna, PPI, blir intressanta eftersom de spiller över i Feds föredragna inflationsmått PCE.

I Europa riktas blickarna mot ECB på torsdag. Där väntas enligt prognosen i vårt underlag en höjning av depositräntan med 25 punkter till 2,50 procent. Dessutom kommer bland annat industriproduktion och definitiva tyska inflationssiffror.

Även Sverige får en viktig vecka. Augustis inflationssiffror blir centrala för bedömningen av om Riksbanken kan höja räntan redan i år. På kalendern finns också BNP-indikator, bostadspriser och SEB:s boprisindikator.

Marknadsindikatorer

Marknaden skickar just nu ovanligt blandade signaler.

Den amerikanska tioårsräntan har stigit till 4,79 procent, samtidigt som Brentoljan ligger kring 96 dollar fatet. Kombinationen av höga långräntor och dyr energi är knappast den miljö centralbankerna önskar sig när inflationskampen ska avslutas.

Ändå är volatiliteten låg. VIX ligger på 14,53 och VSTOXX kring 15,6, båda på nivåer som signalerar förhållandevis stor marknadsro.

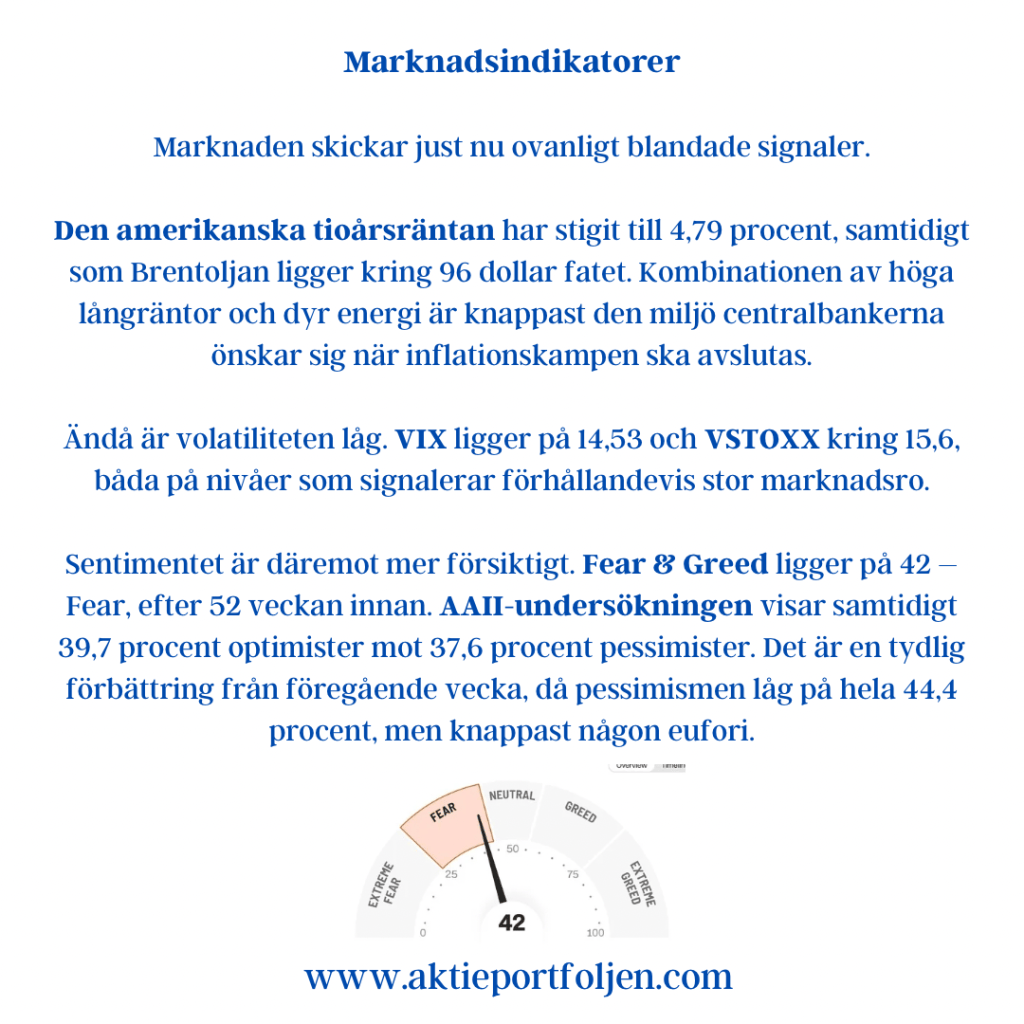
Sentimentet är däremot mer försiktigt. Fear & Greed ligger på 42 – Fear, efter 52 veckan innan. AAII-undersökningen visar samtidigt 39,7 procent optimister mot 37,6 procent pessimister. Det är en tydlig förbättring från föregående vecka, då pessimismen låg på hela 44,4 procent, men knappast någon eufori.

Tekniskt ser bilden betydligt starkare ut. Samtliga 13 index i vår bevakning ligger fortfarande över MA200. Genomsnittet är +7,3 procent över MA200, +1,4 procent över MA50 och i princip exakt vid MA20. RSI ligger i genomsnitt på beskedliga 54,8.

Den långa trenden är alltså fortfarande stark – samtidigt som den korta trenden har tappat fart.

Reflektion

Det är en spännande kombination inför vecka 37.

Aktiemarknaden befinner sig fortfarande i en tydlig långsiktig upptrend. Volatiliteten är låg och investerarna är långt ifrån panikslagna. Samtidigt har räntemarknaden börjat ställa en betydligt besvärligare fråga:

Tänk om ekonomin helt enkelt är för stark för att centralbankerna ska kunna slappna av?

Fredagens amerikanska jobbsiffra illustrerade dilemmat perfekt. Det som normalt borde vara goda nyheter – fler jobb och en motståndskraftig ekonomi – blev istället ett argument för högre räntor och fallande börser.

Och med en amerikansk tioåring nära 4,8 procent och Brent kring 96 dollar behöver inflationen knappast mycket hjälp för att fortsätta vara besvärlig.

Därför blir veckans KPI-siffror viktigare än vanligt.

För vår del finns det ännu ingen anledning att argumentera med trenden. Alla 13 bevakade index ligger över MA200. Men avståndet till MA20 har i princip försvunnit och sentimentet har gått från Neutral till Fear.

Marknaden är alltså fortfarande stark.

Men den går in i vecka 37 med betydligt mindre fallhöjd i räntemarknaden än i aktiemarknaden.