Veckan framåt v43 – Rapporterna tar över när rädslan växer

Veckan framåt v43 – Rapporterna tar över när rädslan växer

19–23 oktober 2026

Börserna håller trenden – men nervositeten tilltar

Vi går in i en intensiv rapportvecka med ett ovanligt spännande utgångsläge. De stora börsindexen handlas fortfarande över sina långsiktiga trendlinjer, samtidigt som investerarnas oro har ökat markant.

Geopolitiken fortsätter att kasta sin skugga över marknaderna. Konflikterna kring rysk olja, energiförsörjningen och Hormuzsundet bidrar till osäkerheten. Samtidigt närmar sig både Federal Reserves nästa räntebesked och det amerikanska mellanårsvalet.

Den ekonomiska kalendern är förhållandevis tunn. I stället blir det företagens kvartalsrapporter som får möjlighet att visa om börsernas långsiktiga styrka har stöd i den faktiska vinstutvecklingen.

Veckans stora fråga är om rapporterna kan lugna en marknad som blivit alltmer nervös.

Rädsla på kort sikt – fortsatt positiv långsiktig trend

CNN:s Fear & Greed Index har fallit till 18, vilket innebär extrem rädsla. För bara en vecka sedan låg indexet på 46, nära neutralt territorium.

Även volatiliteten har stigit. Amerikanska VIX noterades senast till 19,99 efter en uppgång på nästan 30 procent under fem handelsdagar. Under fredagen var indexet tillfälligt över 22.

I Europa är bilden något lugnare. VSTOXX, som mäter den förväntade volatiliteten på Euro Stoxx 50, avslutade veckan kring 17 efter en nedgång på nästan 9 procent.

AAII:s senaste sentimentundersökning visar samtidigt att 41,6 procent av de amerikanska privatinvesterarna är pessimistiska, jämfört med 38,7 procent optimister.

Det intressanta är att denna oro ännu inte har brutit de långsiktiga börstrenderna.

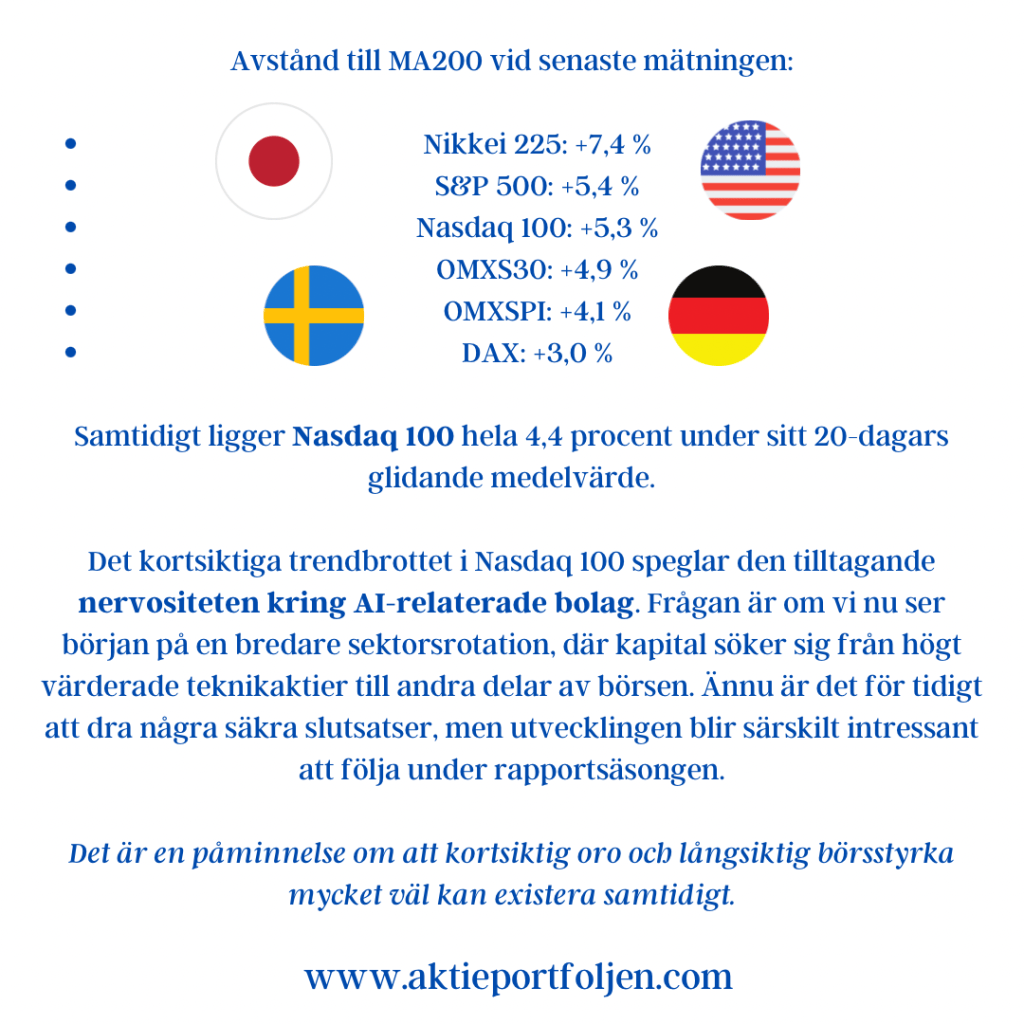
Avstånd till MA200 vid senaste mätningen:

  • Nikkei 225: +7,4 %
  • S&P 500: +5,4 %
  • Nasdaq 100: +5,3 %
  • OMXS30: +4,9 %
  • OMXSPI: +4,1 %
  • DAX: +3,0 %

Samtidigt ligger Nasdaq 100 hela 4,4 procent under sitt 20-dagars glidande medelvärde.

Det kortsiktiga trendbrottet i Nasdaq 100 speglar den tilltagande nervositeten kring AI-relaterade bolag. Frågan är om vi nu ser början på en bredare sektorsrotation, där kapital söker sig från högt värderade teknikaktier till andra delar av börsen. Ännu är det för tidigt att dra några säkra slutsatser, men utvecklingen blir särskilt intressant att följa under rapportsäsongen.

Det är en påminnelse om att kortsiktig oro och långsiktig börsstyrka mycket väl kan existera samtidigt.

Olja, räntor och geopolitik

Oljepriset blir en fortsatt viktig temperaturmätare på världsekonomin och det geopolitiska läget.

Brentterminen för december handlades senast kring 109,69 dollar per fat. Det är en hög nivå som kan få konsekvenser för inflationen, företagens kostnader och centralbankernas handlingsutrymme.

Den amerikanska tioårsräntan har samtidigt fallit tillbaka till omkring 5,08 procent efter att tidigare under veckan ha handlats över 5,3 procent.

Det är en välkommen lättnad för aktiemarknaden, men räntenivån är fortfarande hög.

Utvecklingen illustrerar ett av marknadens stora dilemman: investerarna vill se lägre räntor, men inte därför att den ekonomiska tillväxten försämras kraftigt.

Ekonomin – PMI i centrum

Veckans viktigaste konjunktursignaler kommer från de preliminära inköpschefsindexen för oktober.

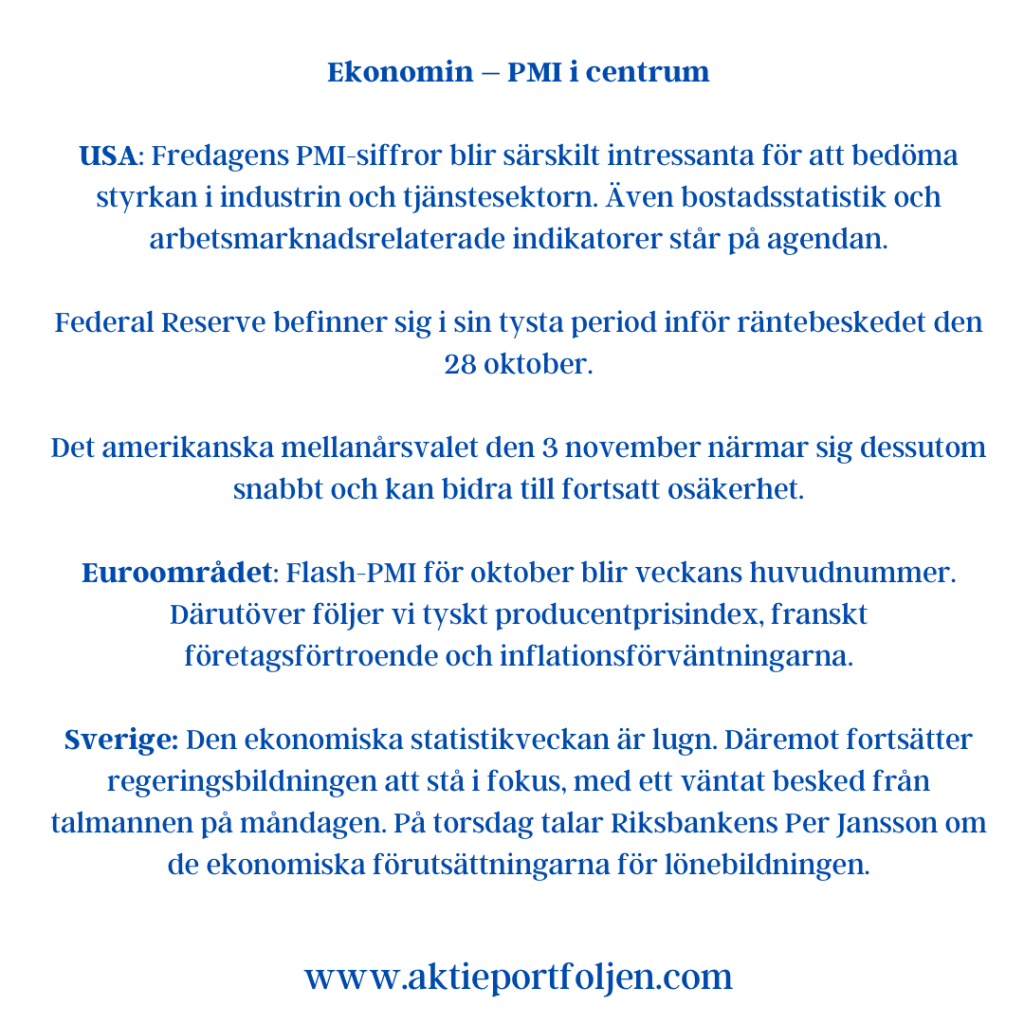
USA: Fredagens PMI-siffror blir särskilt intressanta för att bedöma styrkan i industrin och tjänstesektorn. Även bostadsstatistik och arbetsmarknadsrelaterade indikatorer står på agendan.

Federal Reserve befinner sig i sin tysta period inför räntebeskedet den 28 oktober. Marknadens förväntningar får därmed utvecklas utan nya vägledande uttalanden från centralbankens ledamöter.

Det amerikanska mellanårsvalet den 3 november närmar sig dessutom snabbt och kan bidra till fortsatt osäkerhet.

Euroområdet: Flash-PMI för oktober blir veckans huvudnummer. Därutöver följer vi tyskt producentprisindex, franskt företagsförtroende och inflationsförväntningarna.

Citis ekonomiska överraskningsindex visar fortfarande positiva värden för såväl USA som euroområdet. Det innebär att inkommande statistik sammantaget har överträffat analytikernas förväntningar.

Sverige: Den ekonomiska statistikveckan är lugn. Däremot fortsätter regeringsbildningen att stå i fokus, med ett väntat besked från talmannen på måndagen. På torsdag talar Riksbankens Per Jansson om de ekonomiska förutsättningarna för lönebildningen.

I Norge riktas uppmärksamheten mot industriförtroendet och arbetslösheten.

Rapportsäsongen växlar upp – här är veckans höjdpunkter

Nu väntar en av höstens mest intressanta rapportveckor. Flera bolag med betydelse för vår portfölj och bevakningslista ska bekänna färg.

Tisdag 20 oktober

  • ABB – orderingång, marginaler och efterfrågan inom elektrifiering och automation.

Onsdag 21 oktober

  • Handelsbanken – räntenetto, kreditförluster och kostnadskontroll.
  • HMS Networks – efterfrågan inom industriell kommunikation.
  • SKF – industrikonjunktur och lönsamhet.
  • Storebrand – kapitalförvaltning och försäkringsverksamhet.

Torsdag 22 oktober

  • Beijer Ref – organisk tillväxt, marginaler och marknadens förväntningar.
  • FlatexDEGIRO – kundaktivitet, intäkter och lönsamhet.
  • Linc – substansvärde och portföljutveckling.
  • Nordnet – kundtillväxt, handelsaktivitet och resultat.
  • SEB – räntenetto, kreditkvalitet och kapitalstyrka.

Fredag 23 oktober

  • Hexagon – orderingång och utvecklingen inom mätteknik och mjukvara.
  • Hexpol – volymer, marginaler och industriefterfrågan.

Det är särskilt intressant att flera industribolag rapporterar samtidigt. Här får vi möjlighet att jämföra företagens egna kommentarer om efterfrågan med den bild som inköpschefsindexen ger.

Beijer Ref blir också en rapport att följa extra noga. Efter aktiens svagare utveckling och den uppmärksamhet som riktats mot blankningarna kan rapporten få stor betydelse för marknadens förtroende.

Reflektion – låt företagen tala

Det finns något fascinerande med den nuvarande börsbilden.

Investerarnas rädsla har ökat kraftigt, men de flesta stora börsindexen befinner sig fortfarande ovanför MA200. Samtidigt har den ekonomiska statistiken på flera håll överraskat positivt.

Det betyder inte att riskerna är små. Tvärtom är kombinationen av höga energipriser, geopolitisk oro och höga obligationsräntor en påminnelse om hur snabbt förutsättningarna kan förändras.

Men det betyder heller inte att en börsnedgång är given.

För vår del handlar det därför om att fortsätta följa regelboken. De långsiktiga trenderna avgör vår risknivå, inte hur dramatiska rubrikerna för dagen råkar vara.

Rapporterna kommer att ge oss nya pusselbitar. Några bolag lär överraska positivt, andra negativt. Det viktiga är hur marknaden värderar informationen och hur aktiernas trender utvecklas.

Vi behöver inte förutse nästa börsrörelse. Vi behöver vara förberedda på den.

Nu låter vi företagen tala.

Ha en fin börsvecka!
Optimismen återvänder – men trenden bestämmer – Veckan framåt – vecka 42

Veckan framåt – vecka 42

Optimismen återvänder – men trenden bestämmer

Söndag 11 oktober 2026

Marknadens humör ljusnar

Efter en period av tilltagande pessimism har optimismen återvänt till aktiemarknaden. Andelen optimistiska investerare i den amerikanska sentimentundersökningen har stigit från 28,8 till 40,3 procent på fyra veckor, samtidigt som andelen pessimister minskat från 53,3 till 39,0 procent.

För första gången under perioden är optimisterna därmed fler än pessimisterna.

Även CNN:s Fear & Greed Index har återhämtat sig till 45, efter att tidigare ha legat kring 37–39. Marknaden befinner sig fortfarande på den försiktiga sidan av neutralt, men utvecklingen är tydlig.

Volatiliteten har också dämpats. Amerikanska VIX ligger på 14,84 och europeiska VSTOXX på 18,84. Båda indikatorerna visar ett lugnare marknadsklimat än under den senaste tidens mer nervösa handel.

Men ett förbättrat sentiment är inte detsamma som en etablerad uppåttrend. Humöret kan förändras snabbt, medan trenderna ofta utvecklas betydligt långsammare.

USA och Japan visar vägen

Vår tekniska genomgång av 13 internationella börsindex visar tydliga skillnader mellan marknaderna.

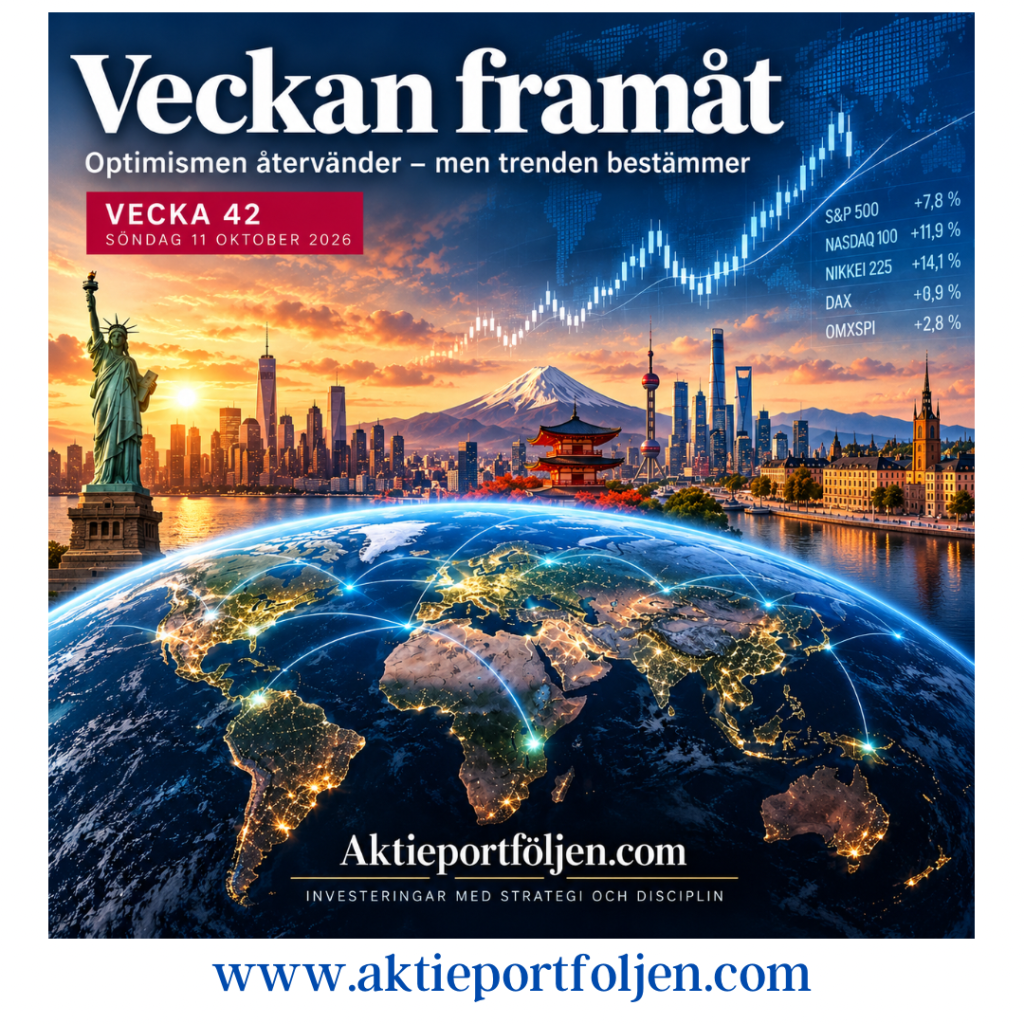
Japan leder med Nikkei 225 hela 14,1 procent över sitt 200-dagars glidande medelvärde. Nasdaq 100 ligger 11,9 procent över och S&P 500 7,8 procent över motsvarande trendlinje.

Det är betydande marginaler som visar att de långsiktiga uppåttrenderna fortfarande är intakta.

I Europa är bilden mer tveksam. Stockholmsbörsens breda index, OMXSPI, ligger 2,8 procent över MA200, men samtidigt 1,0 procent under MA50. Storbolagsindexet OMXS30 ligger 4,0 procent över MA200 men 0,7 procent under MA50.

DAX och Euro Stoxx 600 uppvisar ett liknande mönster med positiva avstånd till MA200, men svaghet i förhållande till de kortare trendlinjerna.

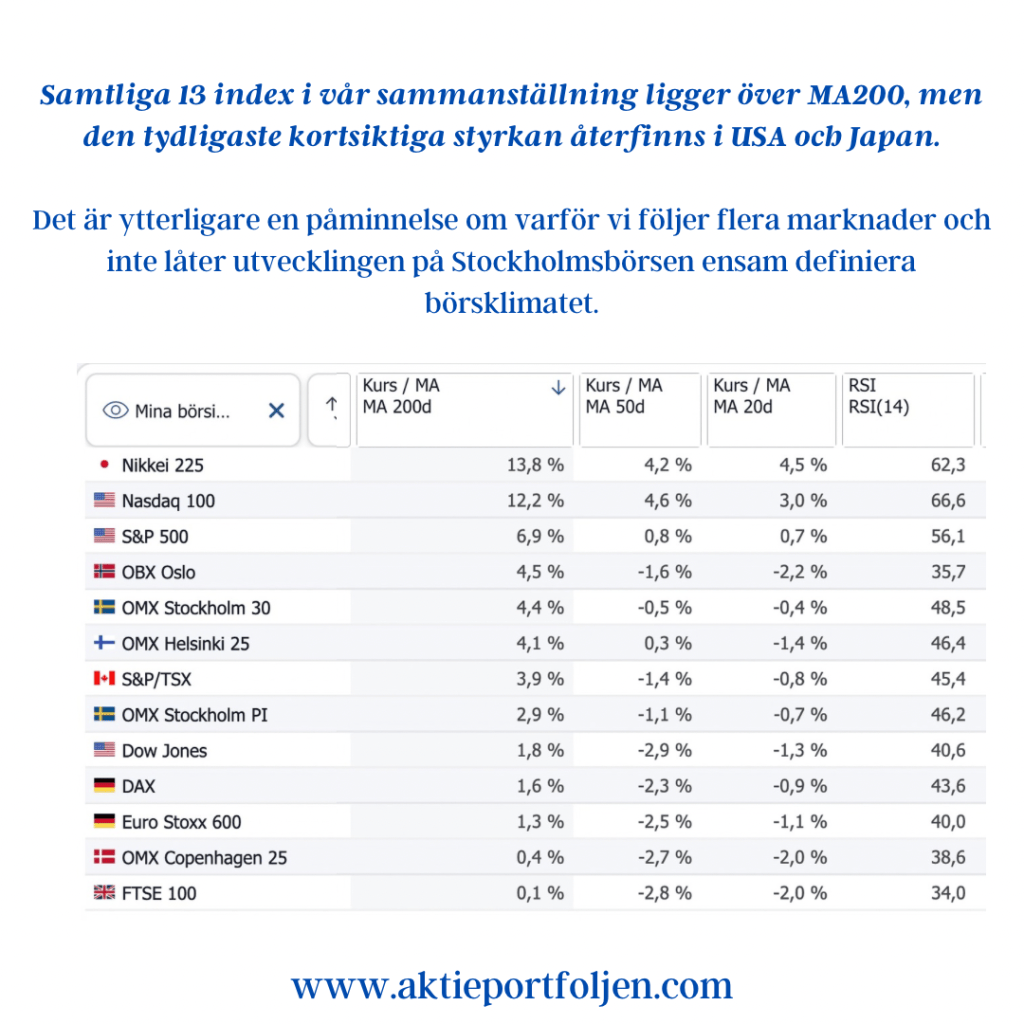
Samtliga 13 index i vår sammanställning ligger över MA200, men den tydligaste kortsiktiga styrkan återfinns i USA och Japan.

Det är ytterligare en påminnelse om varför vi följer flera marknader och inte låter utvecklingen på Stockholmsbörsen ensam definiera börsklimatet.

Geopolitiken tillbaka i fokus

Den senaste amerikanska pressen på Ukraina, bland annat i frågor om politiska val och rysk olja, tillför ytterligare osäkerhet inför den kommande börsveckan.

Utvecklingen kan påverka både energipriserna och investerarnas riskaptit. För Europa är frågan särskilt betydelsefull eftersom regionens ekonomi och säkerhet påverkas direkt av kriget och relationerna mellan USA, Ukraina och Ryssland.

Eventuella framsteg mot en varaktig fred skulle kunna minska den geopolitiska riskpremien. Samtidigt kan nya motsättningar eller osäkerhet kring sanktionerna få motsatt effekt.

Vi följer framför allt reaktionerna i oljepriset, räntorna och de europeiska börserna.

Geopolitiska rubriker kan skapa stora kursrörelser på kort tid, men det är först när rörelserna påverkar de etablerade trenderna som de får direkt betydelse för vår strategi.

Inflationen tar huvudrollen

Veckans viktigaste makroekonomiska händelser blir de amerikanska inflationssiffrorna för september. Både konsumentpriserna, KPI, och producentpriserna, PPI, får stor uppmärksamhet inför Federal Reserves räntebesked den 28 oktober.

Marknaden kommer också att granska detaljhandelsförsäljningen och industriproduktionen för att bedöma styrkan i den amerikanska ekonomin.

På onsdagen publiceras Feds Beige Book, som ger en aktuell bild av företagens syn på efterfrågan, arbetsmarknad och prisutveckling i de olika centralbanksdistrikten.

Veckan blir dessutom den sista innan Fed-företrädarna går in i sin tysta period inför räntebeskedet.

I Sverige riktas blickarna mot den slutliga KPI-statistiken för september. Inflationsförväntningar, hushållens konsumtion och arbetsmarknadsstatistik kompletterar bilden.

Euroområdet bjuder på reviderade inflationssiffror och flera framträdanden från ECB. IMF:s och Världsbankens årsmöten samt EU:s politiska överläggningar bidrar också till den internationella agendan.

Rapportsäsongen – nu ska värderingarna försvaras

Den amerikanska rapportsäsongen drar i gång på allvar med flera av de stora bankerna. JPMorgan Chase, Goldman Sachs, Citigroup och Wells Fargo väntas presentera sina resultat på tisdagen, följda av bland andra Bank of America och Morgan Stanley på onsdagen.

Bankernas rapporter ger en tidig temperaturmätare på kreditmarknaden, hushållens ekonomi och företagens investeringsvilja.

Även halvledarindustrin hamnar i fokus genom rapporter från ASML och TSMC. De blir särskilt intressanta mot bakgrund av de höga förväntningarna på investeringar inom teknik och artificiell intelligens.

Efter en stark börsutveckling är frågan om företagens vinster, marginaler och framtidsutsikter kan leva upp till värderingarna.

Om företagen levererar finns förutsättningar för fortsatt börsstyrka. Men högt ställda förväntningar innebär också att även bra rapporter kan mötas av negativa kursreaktioner.

Det är inte bara resultaten som räknas, utan också vad marknaden redan har förväntat sig.

Mellanårsvalet närmar sig

Den 3 november går USA till mellanårsval. Samtliga 435 platser i representanthuset och ungefär en tredjedel av senaten står på spel.

Valet kan få betydelse för den ekonomiska politiken under återstoden av presidentperioden, bland annat när det gäller skatter, statsfinanser, handel och regleringar.

För aktiemarknaden innebär det ytterligare en osäkerhetsfaktor under hösten.

Vi försöker inte förutse valresultatet eller marknadens reaktion, men följer om den politiska utvecklingen påverkar räntorna, riskaptiten och börstrenderna.

Räntorna – fortsatt en viktig riskfaktor

Den amerikanska tioårsräntan ligger kring 5,24 procent efter en mindre nedgång under veckan.

Sett över det senaste året är utvecklingen desto mer dramatisk. Räntan har stigit från nivåer omkring 4 procent till över 5,2 procent.

En hög långränta påverkar värderingen av aktier, särskilt tillväxtbolag där en stor del av de förväntade vinsterna ligger längre fram i tiden. Den påverkar också företagens finansieringskostnader och konkurrensen mellan aktier och ränteplaceringar.

Samtidigt kan en stark ekonomi och stigande företagsvinster ge aktiemarknaden stöd även i ett högre ränteläge.

Vi fortsätter därför att följa samspelet mellan inflation, räntor och företagens vinstutveckling.

Vårt lag – flera vägar till avkastning

Vår portfölj bygger på en medveten arbetsfördelning mellan enskilda aktier, ETF:er och fonder.

Vi väljer i första hand enskilda aktier på de skandinaviska börserna och ibland på andra europeiska marknader. Här har vi bättre förutsättningar att följa bolagen, förstå deras verksamheter och göra egna analyser.

På marknader längre bort, där vi har ett större informationsunderläge, använder vi i stället ETF:er och fonder. Det ger oss möjlighet att delta i den globala börsutvecklingen utan att behöva analysera varje enskilt bolag.

Våra ETF:er inom S&P 500, Japan, Asien exklusive Japan, Emerging Markets och globala småbolag kompletteras av fonderna Robur Technology och Robur Global Transition.

På så sätt kombinerar vi aktiv aktieanalys på marknader vi känner väl med bredare internationell exponering.

Det finns överlappningar mellan vissa innehav, särskilt inom tekniksektorn, och därför följer vi också den samlade risken.

Vi väljer själva bolagen där vi bedömer att vi har en kunskapsfördel. På övriga marknader låter vi fonder och ETF:er göra jobbet.

Oavsett investeringsform är det fortfarande våra regler för trend och riskhantering som styr besluten.

Vår strategi – disciplin framför känslor

Det förbättrade sentimentet är välkommet, och vi ser med intresse fram emot en intensiv rapportperiod.

Men optimismen innebär inte att vi förändrar vår strategi.

Vi fortsätter att låta MA200 vara vårt viktigaste verktyg för att bedöma den långsiktiga trenden, medan de kortare medelvärdena hjälper oss att identifiera förändringar i marknadens styrka.

Kassan ger oss handlingsfrihet, men är inte resultatet av någon prognos om fallande börskurser. Den är en följd av de regler vi arbetar efter.

Vi jagar inte uppgångar för att optimismen ökar, och vi säljer inte välfungerande innehav enbart för att pessimismen tilltar.

Det är också därför den internationella spridningen är värdefull. Vi behöver inte i förväg bestämma vilken marknad som kommer att utvecklas bäst. Vi kan delta där trenderna är gynnsamma och anpassa risken när förutsättningarna förändras.

Diversifiering ger oss möjligheter. Disciplin avgör hur vi använder dem.

Vecka 42 bjuder på inflation, räntor, geopolitik och början på en spännande rapportsäsong. Det finns gott om faktorer som kan påverka marknadens humör.

Men vår utgångspunkt är densamma:

Humöret berättar hur investerarna känner. Trenden berättar hur marknaden faktiskt beter sig.

Och det är fortfarande trenden som bestämmer hur vi agerar.

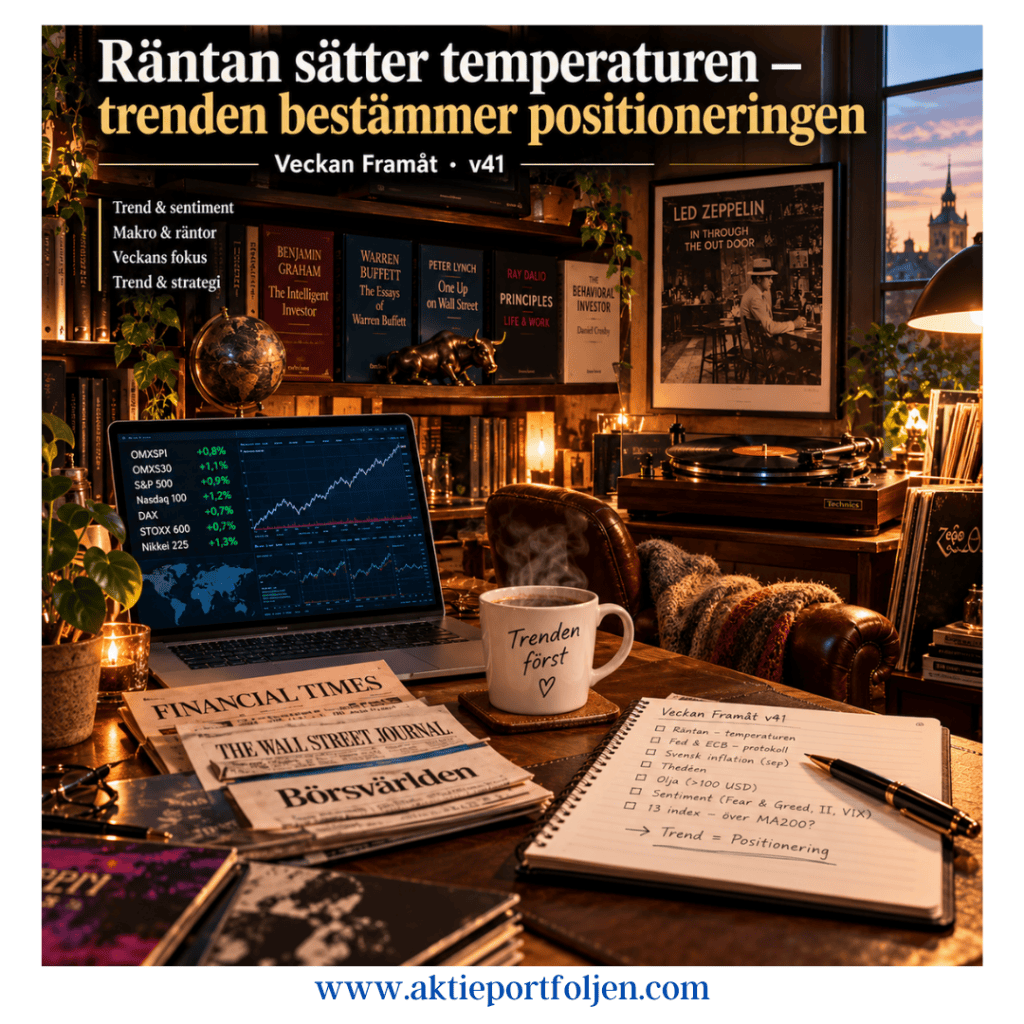
Räntan sätter temperaturen – trenden bestämmer positioneringen

Veckan Framåt · v41

Räntan sätter temperaturen – trenden bestämmer positioneringen

Veckan Framåt · v41

📈 Trend & sentiment

Den långsiktiga börstrenden är fortsatt positiv. Samtliga 13 index i vår bevakning ligger över MA200, men på kort sikt har bilden försvagats. Nasdaq 100 och Nikkei leder tydligt, medan Stockholm och stora delar av Europa ligger under MA20 och MA50.

Sentimentet ger samtidigt motstridiga signaler. Fear & Greed står på 31 – Fear, och även Investors Intelligence visar en försiktig bild med 46,5 procent bearish mot 34,6 procent bullish. Samtidigt ligger VIX på låga 15,3. Försiktighet alltså – men ingen panik.

🌍 Makro & räntor

USA:s tioårsränta fortsätter att vara den röda tråden. Ekonomiska data har överraskat positivt både globalt och i USA och euroområdet. Det är i grunden bra – men stark ekonomi kan samtidigt hålla inflation och räntor uppe.

Där ligger börsens paradox just nu: marknaden vill ha tillväxt, men den vill också ha lägre räntor. Fredagens lättnadsrally efter den svagare amerikanska jobbsiffran var ett tydligt exempel.

Fed- och ECB-protokoll står därför i centrum under veckan. I Sverige blir septemberinflationen viktig tillsammans med ett tal från riksbankschef Erik Thedéen. Även Brentoljan, som åter är över 100 dollar, förtjänar bevakning ur inflationsperspektiv.

🔭 Veckans fokus

Det viktiga blir inte bara om data är stark eller svag, utan hur obligationsmarknaden reagerar. Fortsatt stigande långräntor kan sätta press på värderingarna, medan en stabilisering skulle kunna ge börsen andrum.

Kontrasten är samtidigt intressant: ekonomin överraskar positivt och volatiliteten är låg – men investerarna är försiktiga.

🧭 Trend & strategi

Vi behöver inte lösa paradoxen i förväg. Börsindexen ger facit.

Så länge den långa trenden håller och indexen ligger över MA200 behåller vi vår grundläggande exponering. Den svagare korta trenden motiverar samtidigt fortsatt vaksamhet och högre likviditet.

Räntan sätter temperaturen – men trenden bestämmer positioneringen.

Veckan framåt – v39, räntor, olja och stormaktspolitik i fokus

Veckan framåt – v39

Räntor, olja och stormaktspolitik i fokus

Inledning / makro

En ny börsvecka inleds med ett ovanligt spretigt makroläge. Den ekonomiska statistiken fortsätter överlag att överraska positivt. Citi Economic Surprise Index ligger på plus globalt och har stigit mycket kraftigt i euroområdet. Det talar för att konjunkturen hittills står emot bättre än många befarat.

Samtidigt har marknadens problem flyttats från tillväxtoro till räntor, energi och geopolitik.

I Sverige blir veckans höjdpunkt Riksbankens räntebesked och penningpolitiska rapport på torsdag. Dessförinnan kommer den kvartalsvisa rapporten över inflationsförväntningarna, som blir en sista viktig pusselbit inför beskedet. SEB bedömer att Riksbanken närmar sig en räntehöjning, men att det sannolikt dröjer något ytterligare. På fredag publiceras även producentpriserna för augusti.

I USA är kalendern tunnare. September månads PMI kommer därför att följas noga efter tecken på hur den amerikanska ekonomin utvecklas. Flera Fed-ledamöter kommer också att tala under veckan, vilket kan ge ytterligare ledtrådar om nästa steg efter de hökaktiga signalerna i septemberprognoserna.

Den amerikanska tioårsräntan ligger samtidigt kring 5 procent. Det är en nivå som förtjänar fortsatt uppmärksamhet eftersom högre marknadsräntor påverkar såväl företagens finansieringskostnader som värderingarna på aktiemarknaden.

I euroområdet står preliminära PMI-siffror i centrum. Även tyska Ifo, franska Insee och konsumentförtroendet ger nya temperaturmätningar på företagens och hushållens syn på ekonomin. Det blir särskilt intressant mot bakgrund av att euroområdets Citi Economic Surprise Index har stigit kraftigt och visar att den senaste statistiken överraskat tydligt på uppsidan.

På den politiska scenen riktas blickarna mot relationen mellan världens två största ekonomier. Mötet mellan Donald Trump och Xi Jinping blir en av veckans viktigaste händelser. Handelspolitik och relationerna mellan USA och Kina har potential att snabbt påverka riskaptiten på de globala marknaderna.

Oljan – Hormuz förblir marknadens joker

Brentoljan avslutade veckan kring 103 dollar per fat, efter att tidigare ha handlats betydligt högre. Nedgången minskar en del av det omedelbara inflationstrycket, men energirisken är knappast borta.

Utvecklingen kring Hormuzsundet och möjligheterna att hålla oljeexporten från Mellanöstern igång förblir därför viktiga att följa. Störningar i transporterna kan snabbt få genomslag på oljepriset, samtidigt som alternativa exportvägar har fått större betydelse.

För marknaden blir riktningen på oljepriset minst lika viktig som själva nivån. Ett stabiliserat eller fallande Brent skulle minska inflationsoron och pressen på marknadsräntorna. En ny kraftig uppgång riskerar däremot att åter föra fram den besvärliga kombinationen av högre inflation, högre räntor och svagare tillväxtutsikter.

Marknadsindikatorer

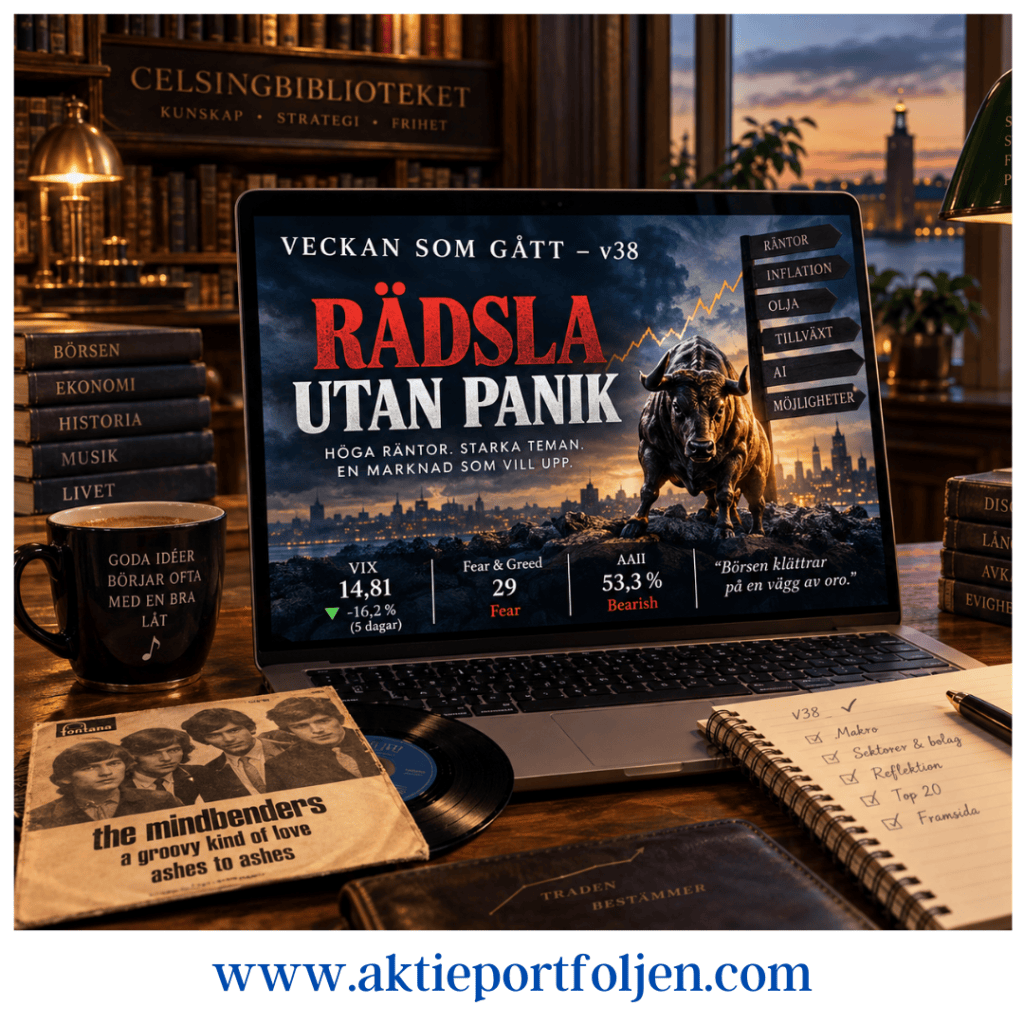
Marknaden skickar just nu ovanligt blandade signaler. Fear & Greed ligger på 29, vilket fortfarande innebär Fear. AAII:s senaste mätning förstärker bilden: endast 28,8 procent är positiva, medan hela 53,3 procent är baisseartade.

Samtidigt berättar volatiliteten en helt annan historia. VIX ligger på 14,81, efter att ha fallit drygt 16 procent på fem dagar. Även om den europeiska VSTOXX ligger något högre, kring 18,3, signalerar volatiliteten knappast någon akut marknadsstress.

Det skapar en intressant kontrast. Investerarna säger att de är rädda, men optionsmarknaden prissätter förhållandevis lite rädsla.

Makrobilden ger ytterligare en pusselbit. Citi Economic Surprise Index är positivt globalt och särskilt starkt i euroområdet. Den ekonomiska statistiken har alltså utvecklats bättre än prognoserna – samtidigt som sentimentet bland investerarna försämrats.

Den tekniska bilden förstärker motsägelsen. Samtliga 13 index i sammanställningen ligger fortfarande över MA200, medan den kortare trenden har försvagats på bred front.

OMXSPI ligger exempelvis 3,7 procent över MA200, men 0,2 procent under MA50 och 0,9 procent under MA20. Även DAX och Euro Stoxx 600 ligger över sina långa medelvärden men tydligt under både MA20 och MA50.

Den långsiktiga trenden är alltså fortfarande positiv – men momentum har tappat fart.

Reflektion

Sentimentet säger rädsla. Volatiliteten säger lugn. Makrodata säger bättre än väntat. Den korta börstrenden säger försiktighet – medan den långa trenden fortfarande är positiv.

Det är svårt att hitta ett bättre exempel på varför det är klokt att skilja mellan vad vi tror ska hända och vad marknaden faktiskt gör.

AAII visar en tydlig övervikt av pessimister och Fear & Greed ligger kvar i Fear. Samtidigt handlas VIX under 15 och samtliga stora index i vår sammanställning ligger fortfarande över MA200. Marknaden är alltså betydligt mindre stressad än investerarna själva uppger sig vara.

Det är samtidigt för tidigt att blåsa faran över. Den kortare trenden har försvagats på flera marknader, den amerikanska tioårsräntan ligger kring 5 procent och oljepriset är fortfarande över 100 dollar. Till detta kommer Riksbanken, Fed-signaler, Trump–Xi och ett fortsatt känsligt energiflöde från Mellanöstern.

För min egen strategi förändrar det egentligen inte särskilt mycket. MA200 är fortfarande kompassen. Så länge den långsiktiga trenden är positiv finns ingen anledning att försöka förutse nästa börsfall. Men den svagare korta trenden och den ovanligt stora makroekonomiska osäkerheten talar samtidigt för att inte ha bråttom att öka risken.

Likviditeten får därför fortsätta göra sitt jobb: inte som en prognos om fallande börser, utan som en option på framtida möjligheter.

Veckan som gått – rädsla utan panik

Veckan som gått – v38

Rädsla utan panik

Inledning / makro

Det blev ännu en vecka där räntan höll börsen i ett hårt grepp. Fed höjde styrräntan och den amerikanska tioårsräntan blev veckans kanske viktigaste temperaturmätare när den gång på gång dansade kring den psykologiskt viktiga femprocentsnivån.

Börsen reagerade nästan omedelbart på rörelserna. När tioåringen backade fick aktierna luft under vingarna och när den åter närmade sig 5 procent kom nervositeten tillbaka.

Men samtidigt finns något påfallande starkt i marknaden: börsen vill upp. Positiva nyheter fångas snabbt upp trots att förutsättningarna knappast är bekväma. Räntorna är höga, oljepriset ligger fortfarande över 100 dollar fatet och inflationsoron är långt ifrån borta.

Fredagen illustrerade detta väl. S&P 500 steg 0,2 procent och Nasdaq Composite 0,4 procent, medan Dow Jones backade 0,2 procent. Den amerikanska tioårsräntan var samtidigt tillbaka kring 5 procent.

Även i Europa steg räntorna på fredagen. ECB:s enkät över hushållens inflationsförväntningar visade stigande förväntningar på samtliga tidshorisonter. Dollarn stärktes efter veckans Fedbesked medan kronan försvagades mot både dollar och euro.

Oljan fortsatte också att spela en viktig roll. Efter de kraftiga prisrörelserna tidigare under veckan mildrades prisbilden under den andra halvan. Brent handlades vid veckans slut kring 103 dollar per fat.

Stockholmsbörsen klarade trots allt veckan förhållandevis väl. OMXS30 steg 0,30 procent medan breda OMXSPI backade 0,10 procent.

Sektorer och bolag

Veckans tydligaste styrka hittar jag inom AI-relaterad industri och teknik.

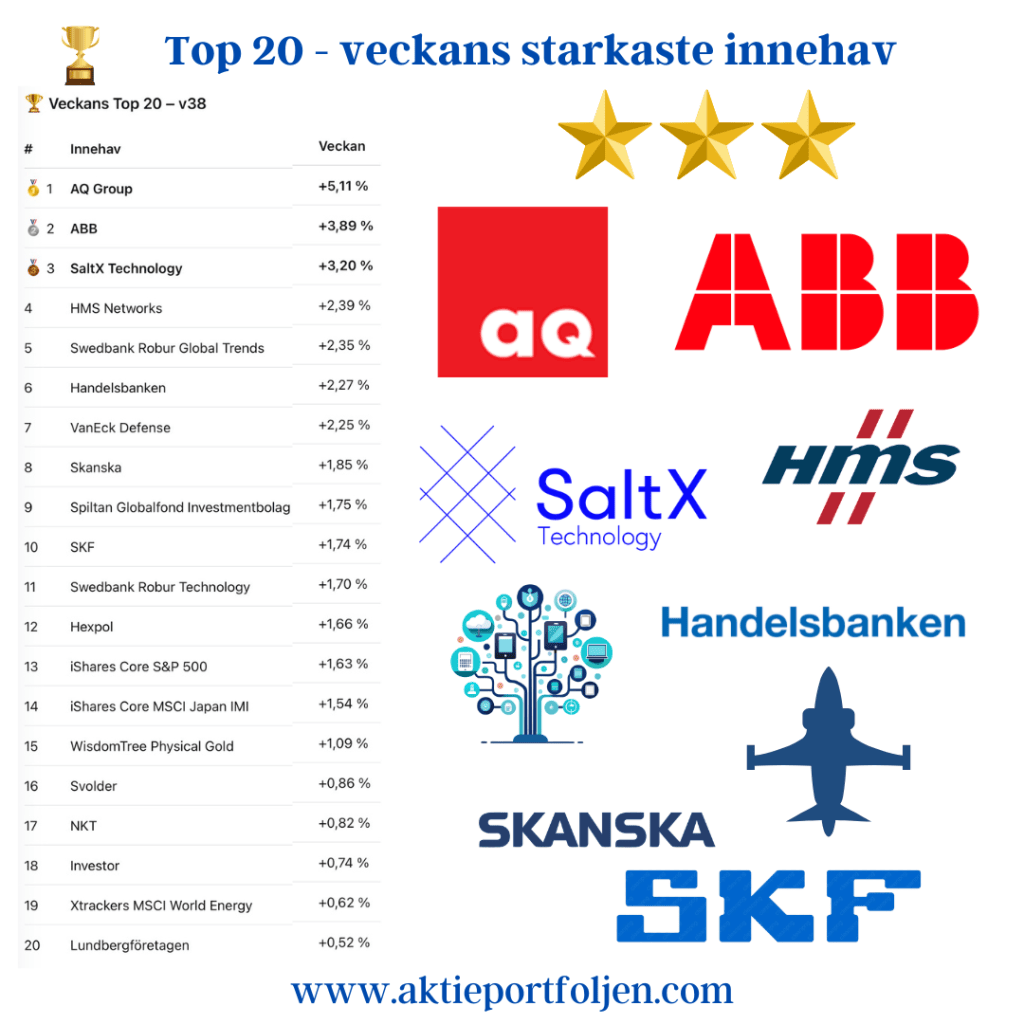
Det syns också tydligt i laget. AQ Group steg 5,11 procent och ABB 3,89 procent, samtidigt som SaltX avancerade 3,20 procent och HMS Networks 2,39 procent. Även Skanska, SKF och Hexpol hade en bra vecka.

AI-temat handlar inte längre bara om halvledare och de stora amerikanska teknikbolagen. Elektrifiering, automation, kraftförsörjning, datacenter och digital infrastruktur har blivit en allt viktigare del av samma investeringsberättelse.

Den bilden förstärks av den internationella delen av portföljen. Swedbank Robur Global Trends steg 2,35 procent och Robur Technology 1,70 procent. S&P 500-ETF:en steg 1,63 procent och Japan 1,54 procent.

Det här är alltså inte någon bred euforisk risk-on-marknad. Kapitalet tycks snarare fortsätta söka sig till de delar av marknaden där investerarna ser strukturell tillväxt.

På minussidan sticker framför allt flatexDEGIRO ut med −12,67 procent. Nedgången kom efter beskedet om styrelseordförandens avhopp. Aktien har därmed fallit under MA200, men omfattas av min utlandsregel. Innehavet är fortfarande upp omkring 52 procent sedan köp och jag ser i nuläget ingen fundamental förändring som motiverar en försäljning. Därför ligger aktien kvar.

Utlandsregeln har dessutom fått en intressant bieffekt. Den skapades av skatteskäl, men gör mig samtidigt mer långsiktig. En vinnare behöver inte säljas enbart för att kursen tillfälligt bryter sin trend. Är avkastningen sedan köp fortfarande positiv och det fundamentala caset intakt får bolaget tid att visa om det är en av de evighetsmaskiner jag egentligen vill hitta.

Reflektion – rädsla utan panik

Veckans kanske mest intressanta signal hittar jag inte i indexen utan i marknadsindikatorerna.

Fear & Greed står på 29 – Fear. För en vecka sedan var nivån 32. AAII:s investerarenkät ger en ännu tydligare bild: endast 28,8 procent är bullish medan hela 53,3 procent är bearish.

Samtidigt har VIX fallit till 14,81, en nedgång på drygt 16 procent under de senaste fem handelsdagarna.

Det är en fascinerande kombination.

Investerarna säger att de är rädda – men optionsmarknaden prissätter ingen panik.

Även europeiska VSTOXX kring 18,3 signalerar vaksamhet snarare än akut stress.

Och kanske är det just detta som bäst sammanfattar veckan. Marknaden har fått gott om argument för att falla: en Fedhöjning, amerikansk tioårsränta kring 5 procent, oljepris över 100 dollar och fortsatt inflationsoro. Ändå fortsätter börsen att fånga upp positiva nyheter och vissa delar av marknaden visar påtaglig styrka.

Det brukar sägas att börsen klättrar på en vägg av oro. Den här veckan har väggen varit ovanligt lätt att se.

För min egen strategi förändrar det egentligen ingenting. Trenden bestämmer. Så länge index ligger i positiv trend är jag med, men jag ser ingen anledning att jaga marknaden när ränteläget fortfarande är så osäkert.

Den högre likviditeten får därför ligga kvar.

Likviditet är en option på framtida avkastning.

Veckan framåt (v38) – alla blickar mot Fed

Veckan framåt (v38) -alla blickar mot Fed


🌍 Makro – veckan då centralbankerna tar över scenen


Den kommande veckan domineras helt av Federal Reserve. Efter en oväntat stark amerikansk kärninflation har marknaden blivit betydligt mer osäker, och allt fler räknar nu med en räntehöjning på 25 punkter.
Samtidigt väntar räntebesked från både Bank of England (troligen oförändrat) och Bank of Japan, där en ny höjning fortfarande är huvudscenariot.


I Europa riktas blicken mot tysk inflation, producentpriser och ECB:s inflationsförväntningar, medan Sverige får slutliga KPI-siffror och flera indikatorer på hur återhämtningen utvecklas.

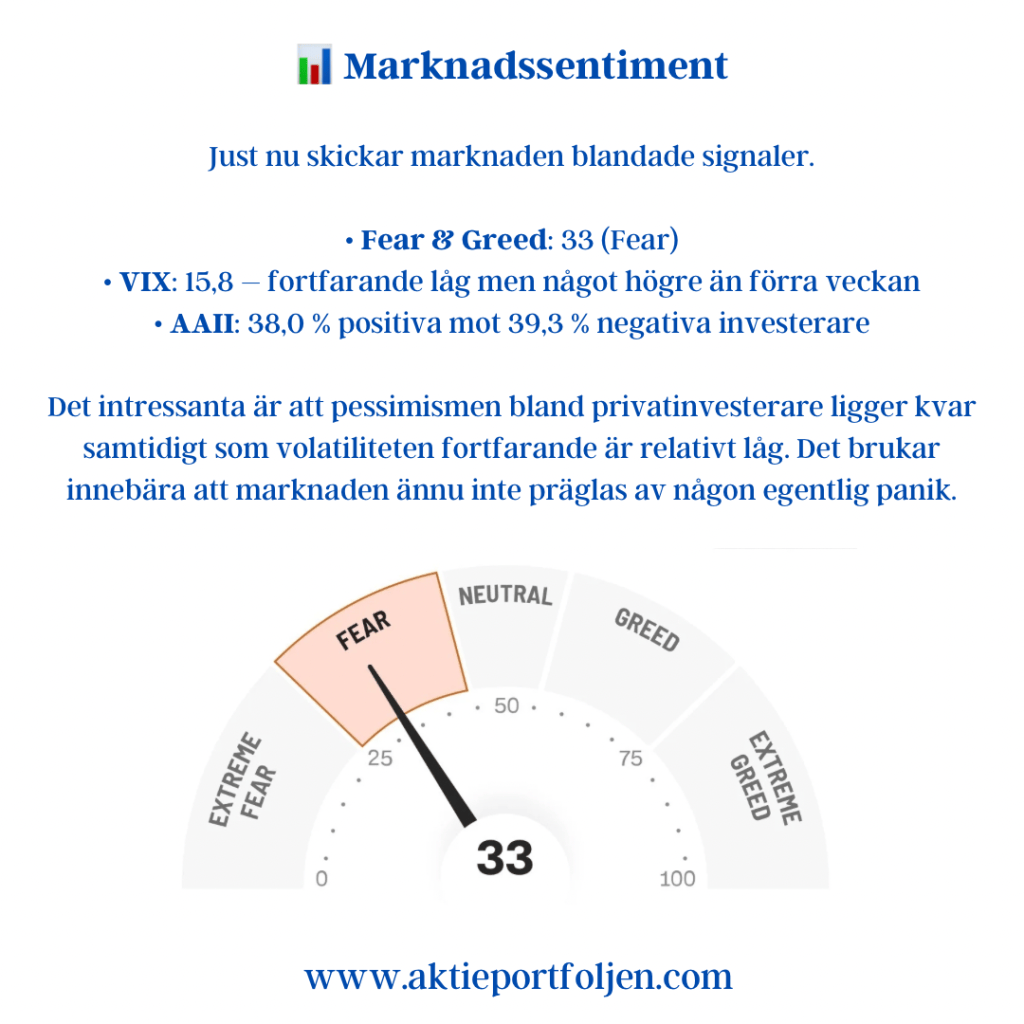
📊 Marknadssentiment


Just nu skickar marknaden blandade signaler.


Fear & Greed: 33 (Fear)
VIX: 15,8 – fortfarande låg men något högre än förra veckan
AAII: 38,0 % positiva mot 39,3 % negativa investerare


Det intressanta är att pessimismen bland privatinvesterare ligger kvar samtidigt som volatiliteten fortfarande är relativt låg. Det brukar innebära att marknaden ännu inte präglas av någon egentlig panik.


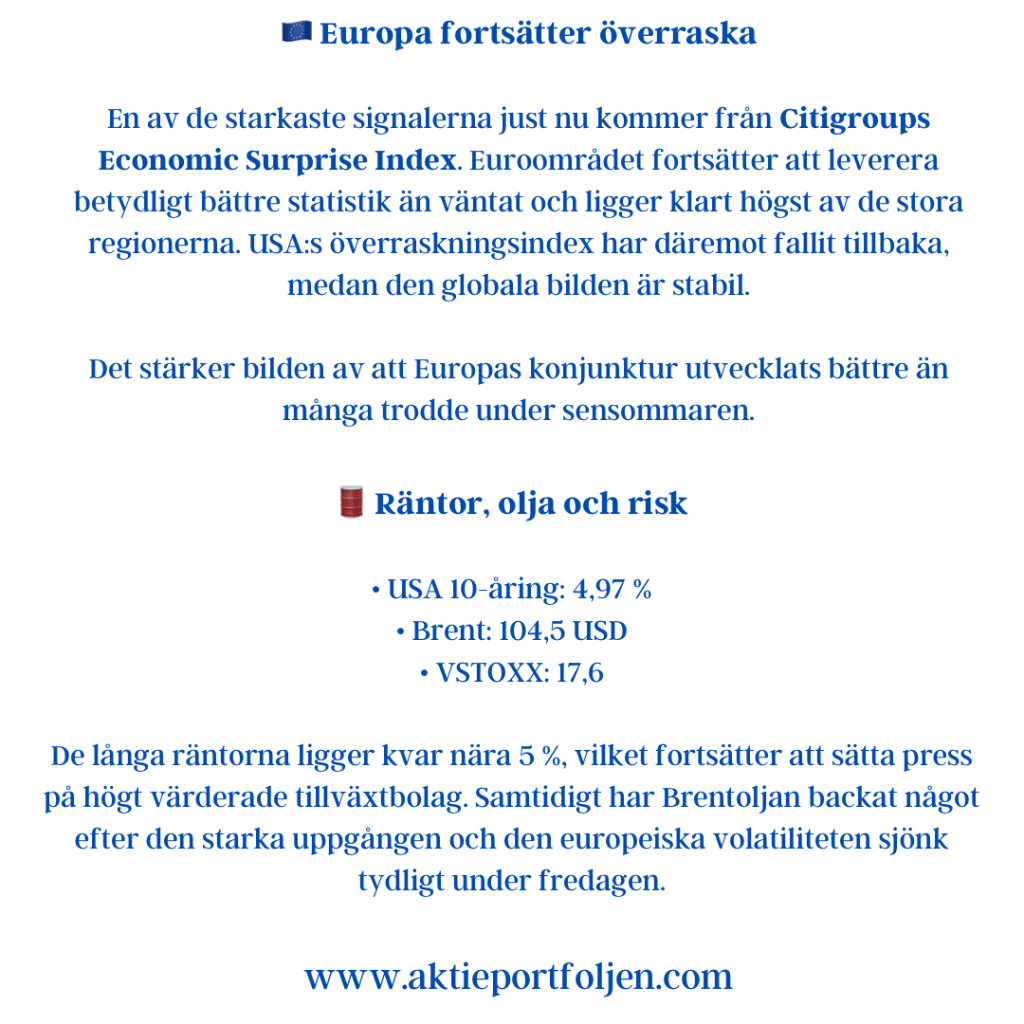
🇪🇺 Europa fortsätter överraska


En av de starkaste signalerna just nu kommer från Citigroups Economic Surprise Index.


Euroområdet fortsätter att leverera betydligt bättre statistik än väntat och ligger klart högst av de stora regionerna. USA:s överraskningsindex har däremot fallit tillbaka, medan den globala bilden är stabil.


Det stärker bilden av att Europas konjunktur utvecklats bättre än många trodde under sensommaren.

🛢️ Räntor, olja och risk


USA 10-åring: 4,97 %
Brent: 104,5 USD
VSTOXX: 17,6


De långa räntorna ligger kvar nära 5 %, vilket fortsätter att sätta press på högt värderade tillväxtbolag. Samtidigt har Brentoljan backat något efter den starka uppgången och den europeiska volatiliteten sjönk tydligt under fredagen.


📈 Trendbilden är fortfarande positiv


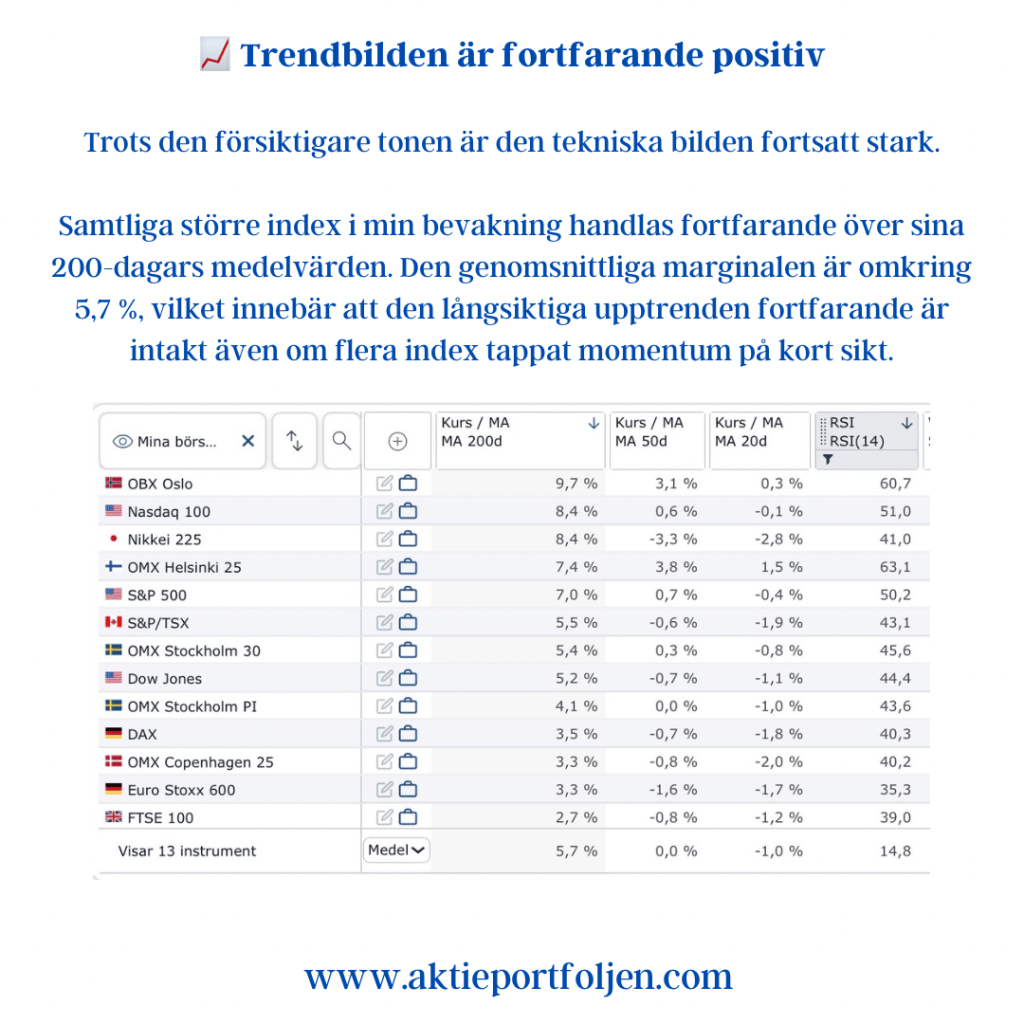
Trots den försiktigare tonen är den tekniska bilden fortsatt stark.
Samtliga större index i min bevakning handlas fortfarande över sina 200-dagars medelvärden. Den genomsnittliga marginalen är omkring 5,7 %, vilket innebär att den långsiktiga upptrenden fortfarande är intakt även om flera index tappat momentum på kort sikt.


💭 Veckans reflektion


Den här veckan handlar sannolikt mindre om vad Fed gör och mer om vad Fed säger. Ett hökaktigt budskap kan få räntorna att stiga ytterligare, medan en mer balanserad ton kan ge marknaden andrum.
Så länge den långsiktiga trenden består fortsätter jag att låta strategin göra jobbet – och försöker undvika att gissa nästa dags rubrik.
Ha en fin börsvecka, och kom ihåg: toppen ser man först i backspegeln. ❤️📈

Veckan framåt (v37) – Räntorna tar kommandot

Veckan framåt (v37) – Räntorna tar kommandot

Makro

Efter fredagens starka amerikanska jobbsiffra går marknaden in i en vecka där inflation och räntor åter hamnar helt i centrum.

USA skapade 162 000 nya jobb i augusti, klart över förväntningarna på 56 000. Den oväntade styrkan fick marknaden att skruva upp sannolikheten för en räntehöjning från Federal Reserve den 16 september från omkring 50 till 60 procent.

Därför blir veckans amerikanska KPI-siffra särskilt viktig. Inflationen kan i praktiken avgöra hur Fed väger en fortsatt stark ekonomi mot ett inflationstryck som ännu inte är besegrat. Även producentpriserna, PPI, blir intressanta eftersom de spiller över i Feds föredragna inflationsmått PCE.

I Europa riktas blickarna mot ECB på torsdag. Där väntas enligt prognosen i vårt underlag en höjning av depositräntan med 25 punkter till 2,50 procent. Dessutom kommer bland annat industriproduktion och definitiva tyska inflationssiffror.

Även Sverige får en viktig vecka. Augustis inflationssiffror blir centrala för bedömningen av om Riksbanken kan höja räntan redan i år. På kalendern finns också BNP-indikator, bostadspriser och SEB:s boprisindikator.

Marknadsindikatorer

Marknaden skickar just nu ovanligt blandade signaler.

Den amerikanska tioårsräntan har stigit till 4,79 procent, samtidigt som Brentoljan ligger kring 96 dollar fatet. Kombinationen av höga långräntor och dyr energi är knappast den miljö centralbankerna önskar sig när inflationskampen ska avslutas.

Ändå är volatiliteten låg. VIX ligger på 14,53 och VSTOXX kring 15,6, båda på nivåer som signalerar förhållandevis stor marknadsro.

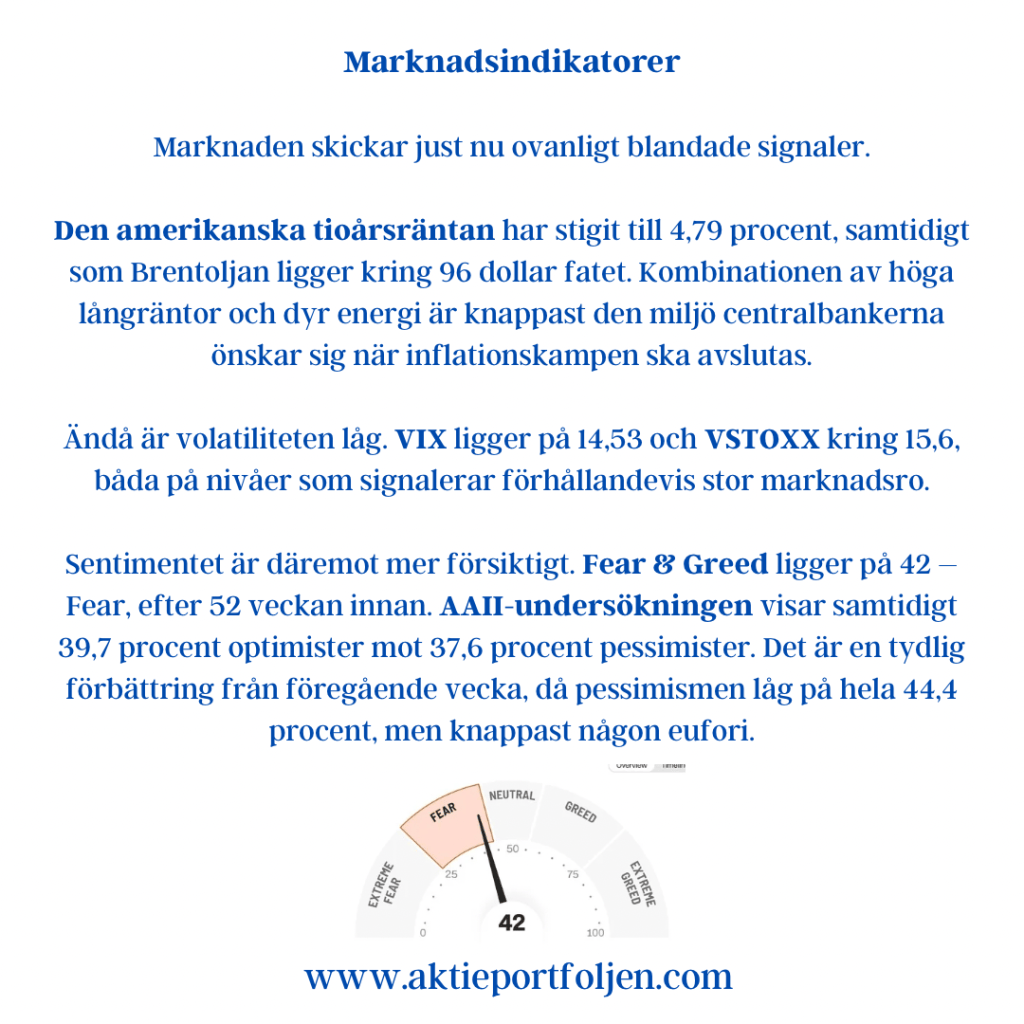
Sentimentet är däremot mer försiktigt. Fear & Greed ligger på 42 – Fear, efter 52 veckan innan. AAII-undersökningen visar samtidigt 39,7 procent optimister mot 37,6 procent pessimister. Det är en tydlig förbättring från föregående vecka, då pessimismen låg på hela 44,4 procent, men knappast någon eufori.

Tekniskt ser bilden betydligt starkare ut. Samtliga 13 index i vår bevakning ligger fortfarande över MA200. Genomsnittet är +7,3 procent över MA200, +1,4 procent över MA50 och i princip exakt vid MA20. RSI ligger i genomsnitt på beskedliga 54,8.

Den långa trenden är alltså fortfarande stark – samtidigt som den korta trenden har tappat fart.

Reflektion

Det är en spännande kombination inför vecka 37.

Aktiemarknaden befinner sig fortfarande i en tydlig långsiktig upptrend. Volatiliteten är låg och investerarna är långt ifrån panikslagna. Samtidigt har räntemarknaden börjat ställa en betydligt besvärligare fråga:

Tänk om ekonomin helt enkelt är för stark för att centralbankerna ska kunna slappna av?

Fredagens amerikanska jobbsiffra illustrerade dilemmat perfekt. Det som normalt borde vara goda nyheter – fler jobb och en motståndskraftig ekonomi – blev istället ett argument för högre räntor och fallande börser.

Och med en amerikansk tioåring nära 4,8 procent och Brent kring 96 dollar behöver inflationen knappast mycket hjälp för att fortsätta vara besvärlig.

Därför blir veckans KPI-siffror viktigare än vanligt.

För vår del finns det ännu ingen anledning att argumentera med trenden. Alla 13 bevakade index ligger över MA200. Men avståndet till MA20 har i princip försvunnit och sentimentet har gått från Neutral till Fear.

Marknaden är alltså fortfarande stark.

Men den går in i vecka 37 med betydligt mindre fallhöjd i räntemarknaden än i aktiemarknaden.

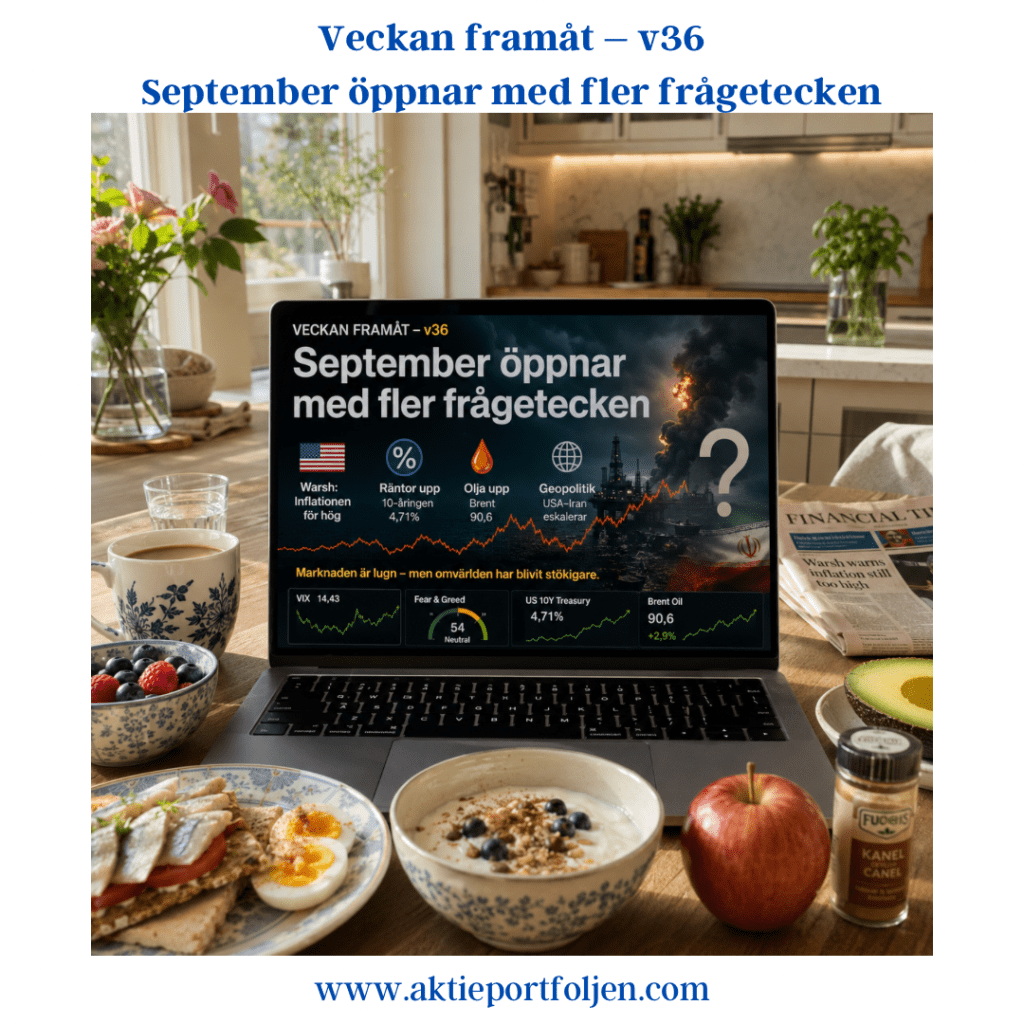
Veckan framåt – v36, September öppnar med fler frågetecken

Veckan framåt – v36

September öppnar med fler frågetecken

Makro

Efter en relativt lugn avslutning på augusti går marknaden in i september med betydligt mer att förhålla sig till. Veckans viktigaste statistik kommer från USA, där arbetsmarknaden åter hamnar i centrum. Fredagens sysselsättningsrapport blir särskilt viktig, tillsammans med bland annat JOLTS, ADP och ISM under veckan. I Europa riktas blickarna mot inflationsdata från euroområdet. 

Men förutsättningarna förändrades redan i fredags. Fedchefen Kevin Warsh använde sitt tal i Jackson Hole till att tydligt markera sitt missnöje med att inflationen fortfarande ligger över målet på 2 procent. Han beskrev inte heller de finansiella förhållandena som särskilt restriktiva. Marknaden reagerade snabbt: den amerikanska tvåårsräntan steg kraftigt och sannolikheten för en räntehöjning vid Fedmötet den 16 september steg från omkring 35–40 procent till närmare 60 procent. 

Det gör veckans statistik extra intressant. En stark arbetsmarknadsrapport är inte längre självklart goda nyheter för börsen. Om ekonomin fortsätter att överraska på uppsidan samtidigt som inflationen ligger för högt stärks argumenten för Fed att höja räntan.

September kan därför bli en viktig penningpolitisk månad även utanför USA. Marknaden räknar samtidigt med stramare penningpolitik från ECB, medan Bank of Japan också står inför ett viktigt räntebesked. För Riksbanken innebär stigande internationella räntor ytterligare en komplikation.

Och så har geopolitiken återvänt med kraft. USA har attackerat iranska mål vid Hormuzsundet och Iran har svarat med attacker mot amerikanska mål. Brentoljan har på måndagsmorgonen stigit närmare 3 procent till omkring 90,60 dollar fatet. Asiatiska börser faller samtidigt som obligationsräntorna ligger kvar på höga nivåer. 

Det är en besvärlig kombination: högre oljepris → större inflationsrisk → mindre utrymme för centralbankerna.

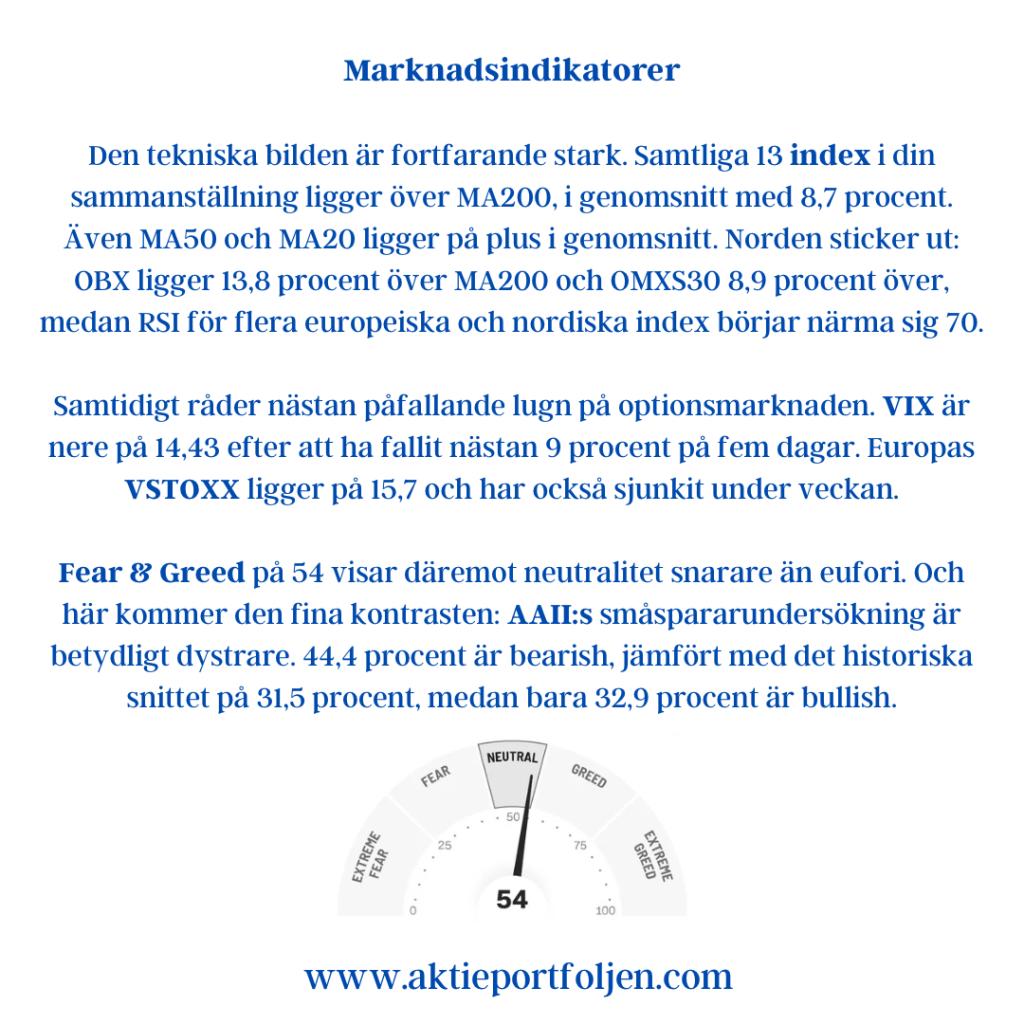
Marknadsindikatorer

Den tekniska bilden är fortfarande stark. Samtliga 13 index i din sammanställning ligger över MA200, i genomsnitt med 8,7 procent. Även MA50 och MA20 ligger på plus i genomsnitt. Norden sticker ut: OBX ligger 13,8 procent över MA200 och OMXS30 8,9 procent över, medan RSI för flera europeiska och nordiska index börjar närma sig 70.

Samtidigt råder nästan påfallande lugn på optionsmarknaden. VIX är nere på 14,43 efter att ha fallit nästan 9 procent på fem dagar. Europas VSTOXX ligger på 15,7 och har också sjunkit under veckan.

Fear & Greed på 54 visar däremot neutralitet snarare än eufori. Och här kommer den fina kontrasten: AAII:s småspararundersökning är betydligt dystrare. 44,4 procent är bearish, jämfört med det historiska snittet på 31,5 procent, medan bara 32,9 procent är bullish.

Ännu mer intressant är Citi Surprise Index. Global ekonomi fortsätter att överraska positivt och euroområdet har rusat upp mot +90. USA ligger fortfarande på plus, men har tappat tydligt från tidigare toppar.

Och obligationsmarknaden är kanske veckans viktigaste indikator. Den amerikanska tioåringen ligger runt 4,71 procent. Tillsammans med en tvåårsränta runt 4,34 procent efter Warshs tal säger den något viktigt: marknaden har åter börjat ta inflations- och ränterisken på större allvar.

Guldet visar samma sak från motsatt håll. Efter Warshs hökaktiga budskap har priset fallit kraftigt och handlas på måndagsmorgonen omkring 4 420 dollar per uns. Högre amerikanska räntor är återigen en tydlig motvind.

Reflektion

Det är nästan två olika marknader vi tar med oss in i september.

På ytan är bilden stark. Börserna befinner sig över sina långsiktiga trendlinjer, volatiliteten är låg och den globala konjunkturen överraskar fortfarande positivt. Trenden säger fortsatt risk-on.

Under ytan har däremot förutsättningarna blivit mer komplicerade.

Warsh har satt räntan tillbaka i centrum. Den amerikanska tioåringen ligger över 4,7 procent. Oljan är tillbaka över 90 dollar efter den nya upptrappningen mellan USA och Iran. Samtidigt står september inför flera centralbanksbesked och redan denna vecka kommer statistik som kan flytta förväntningarna rejält. Marknaden har dessutom gått in i detta med låg volatilitet och starka tekniska nivåer.

Det behöver inte vara upptakten till en nedgång. Tvärtom visar trendbilden fortfarande styrka.

Men marginalen för positiva överraskningar har blivit mindre.

Och kanske är det just där veckans viktigaste observation finns:

Marknaden är lugn – men omvärlden har blivit stökigare.

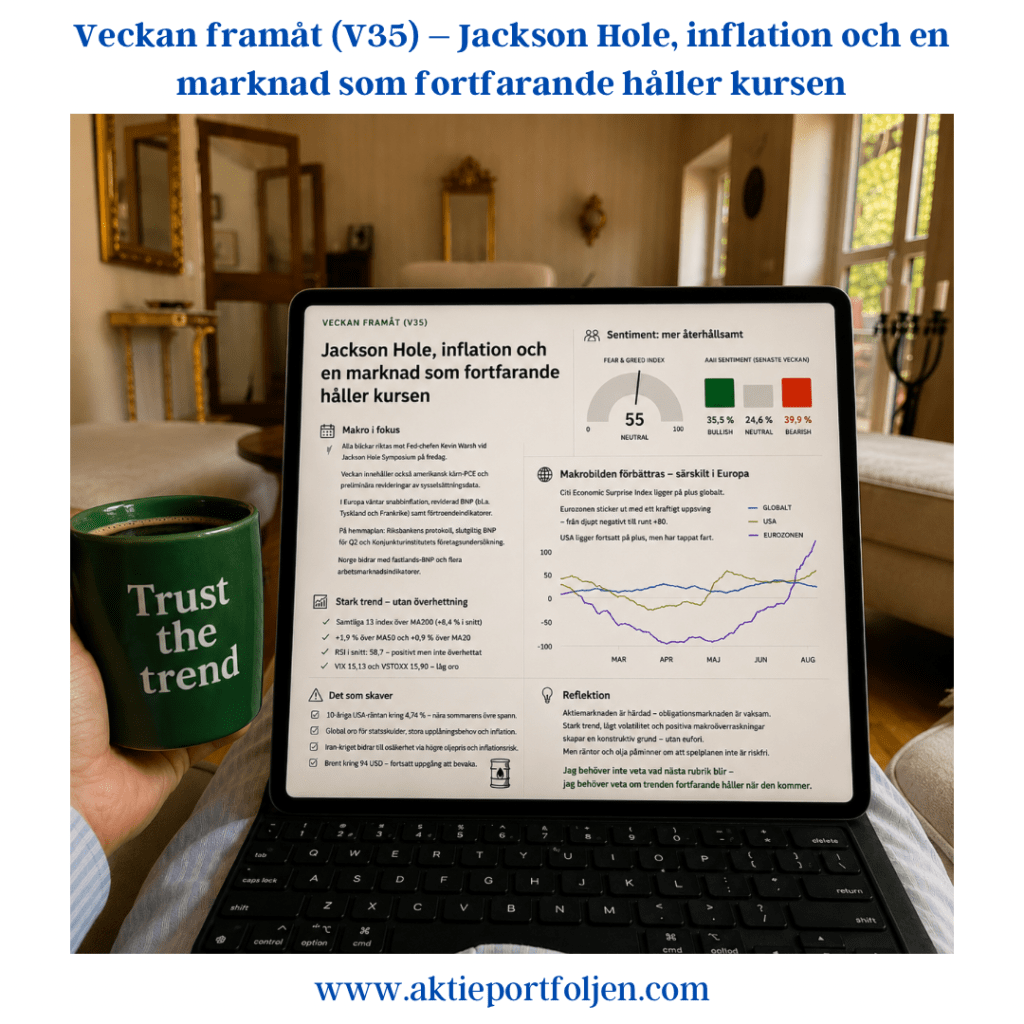
Veckan framåt (V35) – Jackson Hole, inflation och en marknad som fortfarande håller kursen

Veckan framåt (V35) – Jackson Hole, inflation och en marknad som fortfarande håller kursen

Makro

Alla blickar riktas mot Jackson Hole när Fed-chefen Kevin Warsh talar på fredag. Efter en sommar där räntemarknaden fått väga fortsatt ekonomisk styrka mot inflationsrisker blir varje signal om den fortsatta penningpolitiken viktig.

Veckan innehåller dessutom amerikansk kärn-PCE och preliminära revideringar av sysselsättningsdata. Kombinationen gör att både inflations- och arbetsmarknadsbilden åter hamnar i centrum.

I Europa kommer preliminära inflationssiffror och reviderad BNP för andra kvartalet från bland annat Tyskland och Frankrike, tillsammans med nya indikatorer över företagens och hushållens förtroende.

På hemmaplan väntar Riksbankens protokoll, definitiv svensk BNP för andra kvartalet och Konjunkturinstitutets företagsundersökning. Norge bidrar med fastlands-BNP och flera arbetsmarknadsindikatorer.

Marknadsläget

Den tekniska bilden är fortsatt stark. Samtliga 13 index i min bevakning ligger över MA200 och avståndet är i genomsnitt 8,4 procent. Även den kortare trenden är positiv: indexen ligger i genomsnitt 1,9 procent över MA50 och 0,9 procent över MA20.

RSI ligger samtidigt på beskedliga 58,7 i genomsnitt. Det är en intressant kombination – den långsiktiga trenden är tydligt positiv utan att indexgruppen som helhet ser tekniskt överhettad ut.

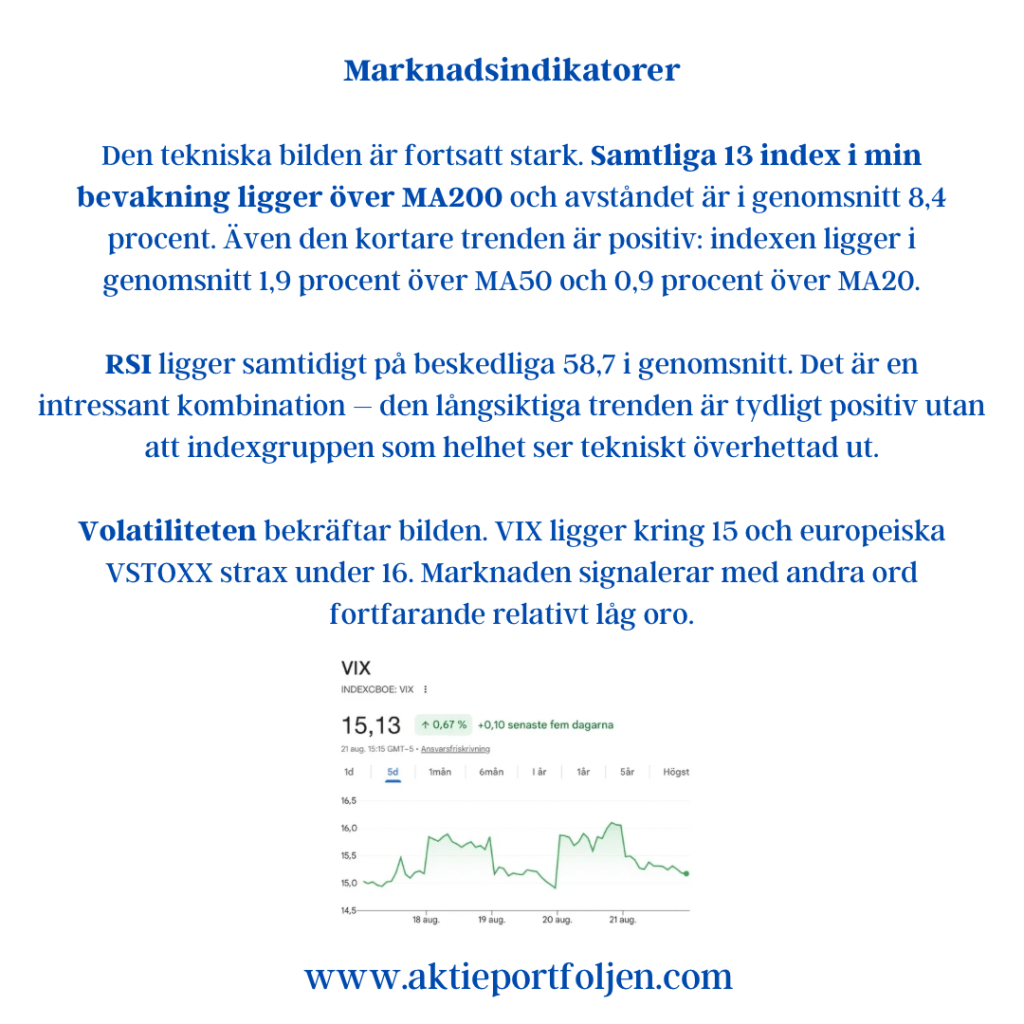
Volatiliteten bekräftar bilden. VIX ligger kring 15 och europeiska VSTOXX strax under 16. Marknaden signalerar med andra ord fortfarande relativt låg oro.

Sentimentet är däremot mer återhållsamt än den tekniska bilden. CNN Fear & Greed ligger på 55, neutral nivå, efter 63 för en vecka sedan. AAII:s senaste undersökning visar samtidigt 35,5 procent optimister mot 39,9 procent pessimister.

Vad som ligger bakom försiktigheten går inte att utläsa ur sentimentmätningarna. Men marknaden har flera tydliga orosmoment att förhålla sig till – höga långräntor, växande statsskulder och geopolitisk osäkerhet.

Makrobilden förbättras – framför allt i Europa

Citi Economic Surprise Index ger ytterligare en intressant pusselbit. Det globala indexet ligger tydligt på plus, vilket innebär att den ekonomiska statistiken sammantaget har överraskat positivt jämfört med prognoserna.

Europa sticker ut. Eurozonens överraskningsindex har stigit kraftigt och ligger runt +80 efter att ha varit djupt negativt under våren. USA ligger fortfarande på positiv mark men har samtidigt tappat fart under de senaste veckorna.

Det är en ovanlig och intressant förändring i den relativa makrobilden.

Det som skaver

Obligationsmarknaden förtjänar extra uppmärksamhet. Den amerikanska tioårsräntan ligger kring 4,74 procent samtidigt som långräntorna även på flera andra stora marknader har nått höga nivåer.

Bakom utvecklingen finns en kombination av inflationsoro, stora statliga upplåningsbehov och växande statsfinansiella frågetecken. Iran-kriget adderar ytterligare osäkerhet genom oljepriset och därmed inflationsbilden.

Brent handlas nu kring 94 dollar fatet efter en tydlig uppgång under veckan. Om oljepriset fortsätter upp blir centralbankernas avvägning mellan inflation och tillväxt knappast enklare.

Reflektion

Det kanske mest intressanta är hur aktiemarknaden hittills hanterat allt detta.

Aktiemarknaden förefaller ha blivit mer härdad inför geopolitisk oro. Rubriker som tidigare hade kunnat utlösa betydande riskaversion får ofta relativt kortvariga effekter så länge bolagsvinster, konjunktur och den långsiktiga trenden håller.

Det innebär inte att riskerna har försvunnit. Snarare verkar marknaden kräva tydligare ekonomiska konsekvenser innan den ändrar riktning.

Och det skapar en intressant kontrast.

Aktiemarknaden är härdad. Obligationsmarknaden är vaksam.

Vi går därför in i veckan med en stark teknisk grund: samtliga bevakade index ligger över MA200, volatiliteten är låg och den globala makrostatistiken överraskar fortfarande på uppsidan. Samtidigt finns ingen tydlig eufori i sentimentet.

Det är i grunden en ganska konstruktiv kombination.

Men räntan och oljan påminner om att spelplanen inte är riskfri. Ett hökaktigt budskap från Jackson Hole, starkare inflation än väntat eller ytterligare stigande långräntor skulle snabbt kunna förändra riskaptiten.

Så länge trenden håller finns det däremot ingen anledning för mig att springa före marknaden.

Jag behöver inte veta vad nästa rubrik blir – jag behöver veta om trenden fortfarande håller när den kommer.

Veckan framåt (v34) – Lugn marknad möter starkare makrosignaler

Veckan framåt (v34) – Lugn marknad möter starkare makrosignaler

Makro

Efter en vecka där den amerikanska inflationen i stort sett motsvarade förväntningarna och rapportperioden fortsatt gav stöd åt börserna flyttas fokus nästa vecka tillbaka mot centralbankerna och den framåtblickande konjunkturbilden.

I USA blir protokollet från Federal Reserves julimöte en av veckans viktigaste hållpunkter. Efter den svaga sysselsättningsrapporten och de senaste inflationssiffrorna har bilden blivit mer komplicerad för Fed. Protokollet kan därför ge ytterligare ledtrådar om hur diskussionen inom centralbanken ser ut inför höstens räntebeslut.

Även industriproduktion, bostadsdata och framför allt preliminära PMI- och regionala sentimentindikatorer blir intressanta. Frågan är om de bekräftar den motståndskraft som den amerikanska ekonomin hittills visat.

I euroområdet blir veckan mer inriktad på konjunktursignaler. Preliminära PMI-siffror blir viktiga för bilden av tillväxten, samtidigt som de slutliga inflationssiffrorna för juli ger mer information om prisutvecklingen.

På hemmaplan riktas blickarna mot Riksbanken. Någon förändring av styrräntan väntas inte när beskedet kommer på torsdag. Desto större uppmärksamhet lär riktas mot kommunikationen och eventuella signaler om hur direktionen ser på ränteutvecklingen senare under året.

Marknadsindikatorer

Trendbilden är tydligt positiv.

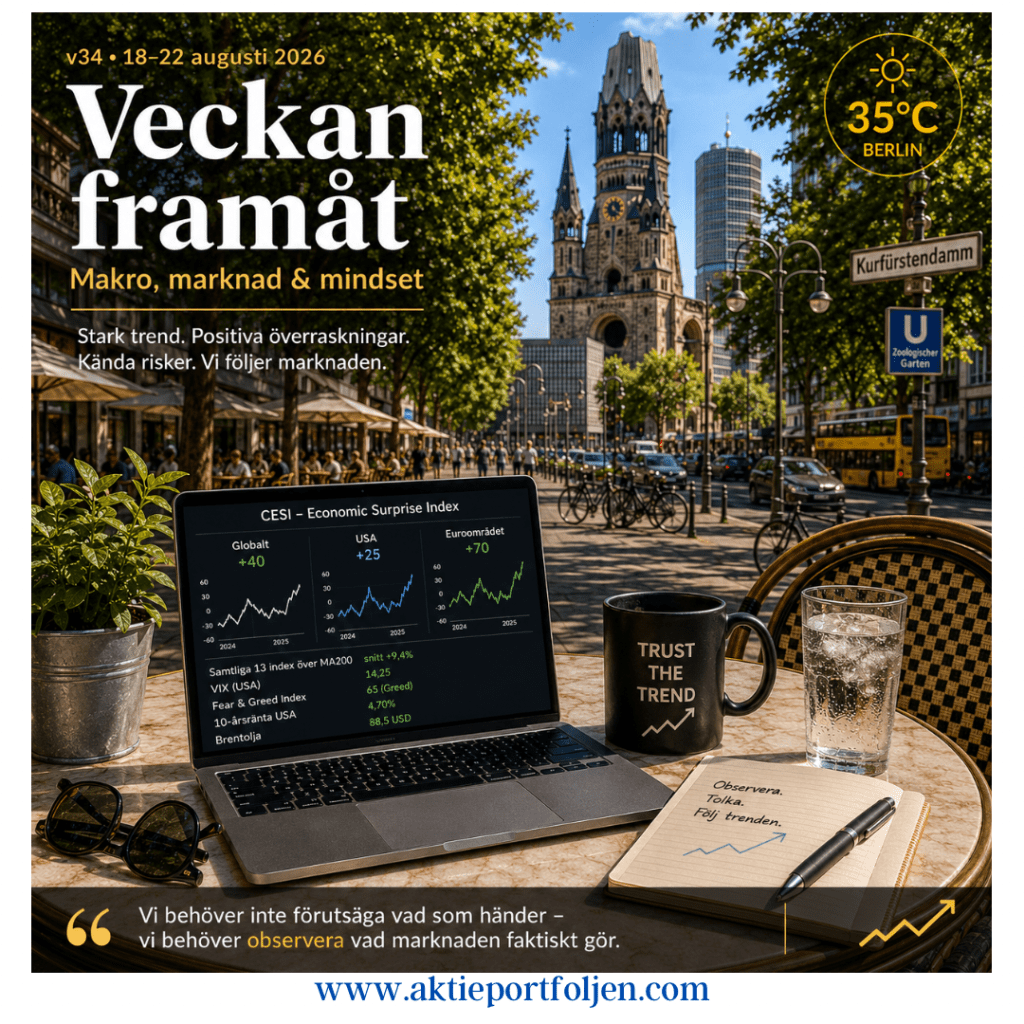
Samtliga 13 börsindex jag följer handlas över sina 200-dagars glidande medelvärden, i genomsnitt med 9,4 procent. Även den kortare trendbilden är stark – 12 av 13 index ligger över MA20 och samtliga över MA50.

Japan, Norge och amerikansk teknik tillhör de starkaste marknaderna. Nikkei 225 ligger hela 19,6 procent över MA200, OBX Oslo 14,1 procent och Nasdaq 100 12,5 procent. Även Stockholm befinner sig tydligt i positiv långsiktig trend, med OMXS30 7,9 procent och OMXSPI 6,2 procent över MA200.

RSI ligger i genomsnitt på 62,1. Det signalerar bra momentum, men visar samtidigt att vissa marknader börjar bli kortsiktigt ansträngda.

Riskaptiten är också fortsatt god, men knappast euforisk.

CNN Fear & Greed Index ligger på 65 – Greed, nästan oförändrat från 64 för en vecka sedan. Samtidigt ligger amerikanska VIX på låga 14,25 och europeiska VSTOXX kring 15,1. Volatilitetsmarknaden signalerar med andra ord fortfarande ett relativt lugnt börsklimat.

AAII:s investerarenkät ger en något mer försiktig bild. Andelen optimister ligger på 34,7 procent, medan 37,9 procent är negativa. Pessimisterna är därmed fortfarande fler än optimisterna och andelen negativa ligger över sitt historiska genomsnitt på 31,5 procent.

Det är en intressant kombination: marknaden uppträder lugnt och Fear & Greed visar optimism, samtidigt som privatinvesterarna ännu inte har blivit överdrivet positiva.

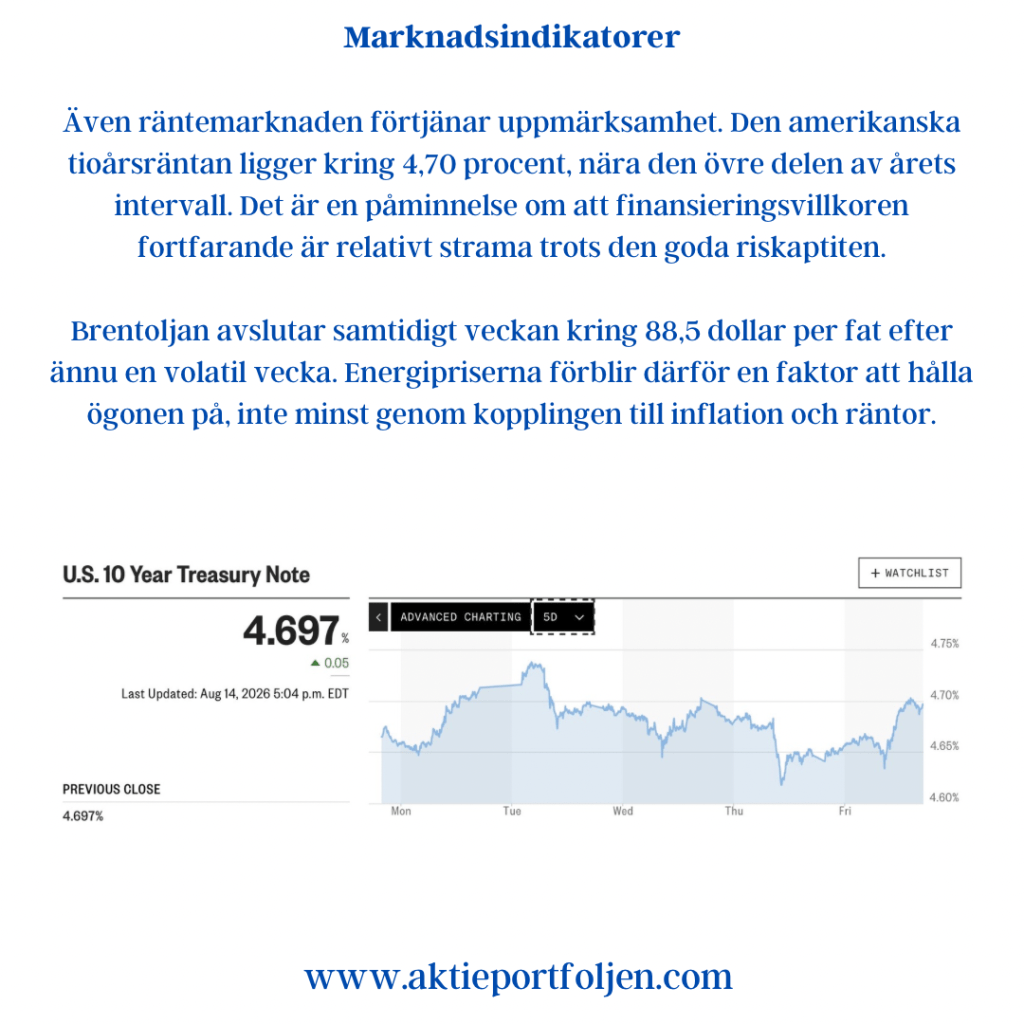
Även räntemarknaden förtjänar uppmärksamhet. Den amerikanska tioårsräntan ligger kring 4,70 procent, nära den övre delen av årets intervall. Det är en påminnelse om att finansieringsvillkoren fortfarande är relativt strama trots den goda riskaptiten.

Brentoljan avslutar samtidigt veckan kring 88,5 dollar per fat efter ännu en volatil vecka. Energipriserna förblir därför en faktor att hålla ögonen på, inte minst genom kopplingen till inflation och räntor.

En ny pusselbit – CESI

Jag har också börjat följa Citigroup Economic Surprise Index, CESI, som mäter hur den faktiska ekonomiska statistiken utvecklas i förhållande till marknadens förväntningar.

Här är utvecklingen just nu intressant.

Det globala indexet ligger kring +40, USA omkring +25, medan euroområdet har rusat upp mot +70. Positiva värden betyder inte nödvändigtvis att ekonomin är stark – utan att statistiken sammantaget kommer in bättre än ekonomerna räknat med.

Det gör framför allt utvecklingen i Europa värd att följa. För ett par månader sedan låg euroområdets CESI kraftigt på minus. Nu överraskar statistiken istället tydligt på uppsidan.

Nästa veckas PMI-siffror blir därför ett intressant test: kan den positiva överraskningstrenden fortsätta?

Reflektion

Bilden inför veckan är på många sätt konstruktiv – och faktiskt ganska tydligt bullish.

Den globala trendbilden är bred och stark. Volatiliteten är låg, riskaptiten god och den ekonomiska statistiken överraskar sammantaget positivt. Samtidigt finns det fortfarande en nyttig dos skepsis bland privatinvesterarna.

Det är en ganska tilltalande kombination för en trendföljare.

Samtidigt finns tydliga motvikter. Den amerikanska tioårsräntan ligger nära 4,7 procent och oljepriset är fortsatt högt. Båda kan snabbt återföra inflation och penningpolitik till centrum. Dessutom visar RSI att delar av marknaden börjar bli kortsiktigt ansträngda.

En annan risk finns fortfarande i Mellanöstern.

Marknaden tycks i allt högre grad ha vant sig vid ett stängt Hormuzsund. Brent kring 88 dollar visar att en betydande riskpremie finns kvar, men knappast någon panik. Marknaden är framåtblickande och tycks räkna med att konflikten så småningom får en lösning – eller att en större del av energiflödena successivt hittar alternativa vägar.

Det skapar samtidigt en risk i sig. Ju mer marknaden vänjer sig vid störningarna, desto större kan reaktionen bli om situationen istället eskalerar och dessa förväntningar visar sig vara för optimistiska.

Längre än så behöver jag inte gå. Att försöka förutsäga hur eller när situationen löses blir spekulation.

Vi behöver inte förutsäga vad som händer – vi behöver observera vad marknaden faktiskt gör.

Och just nu säger marknaden fortfarande bull.

Så länge trenden håller fortsätter jag därför att spela med laget som står på planen. Nästa vecka får makrostatistiken visa om den också tänker spela med.