Dagens Puls – AI-frossa och två rapporter med helt olika mottagande

Dagens Puls – AI-frossa och två rapporter med helt olika mottagande

AQ Group rusade – Nordea föll tungt

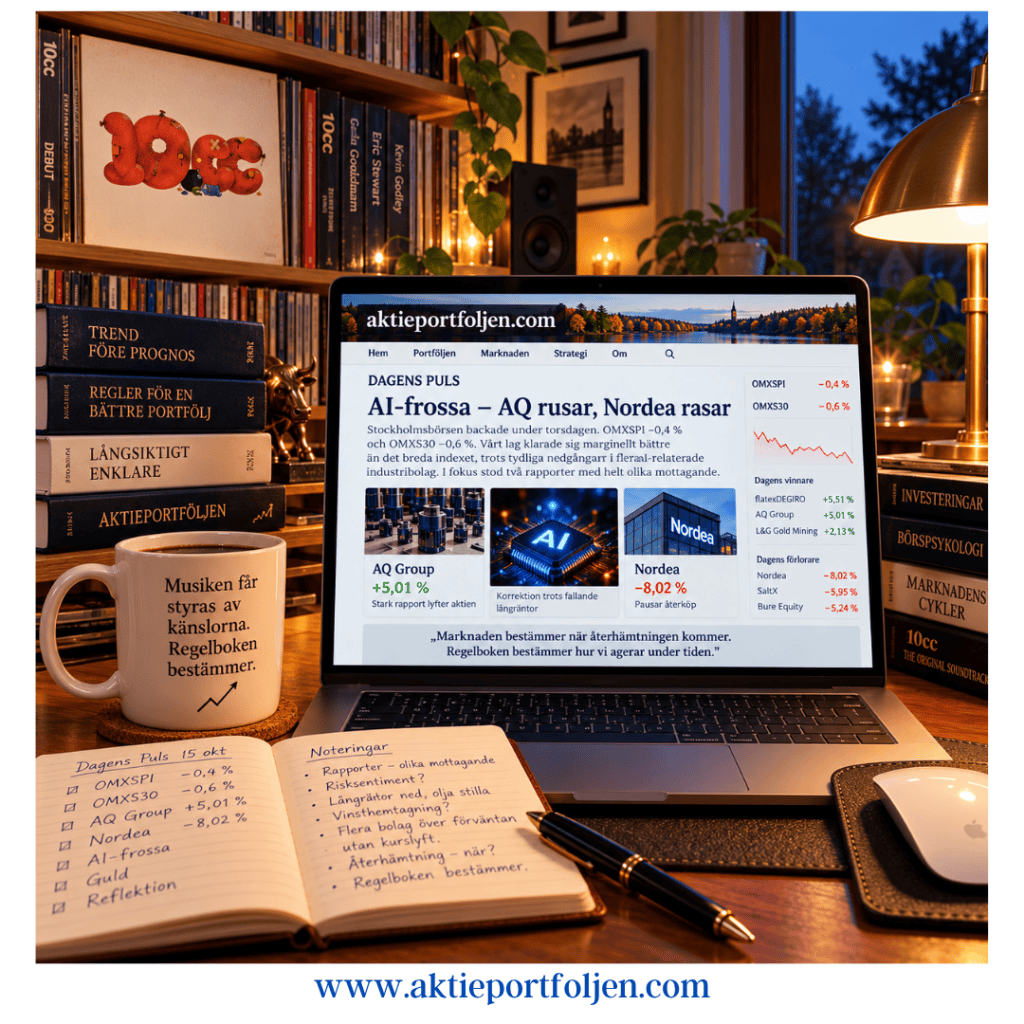
Stockholmsbörsen fortsatte nedåt under torsdagen. OMXSPI backade 0,4 procent medan storbolagsindex OMXS30 tappade 0,6 procent. Vårt lag klarade sig marginellt bättre än det breda indexet, trots betydande nedgångar i flera av våra stora industribolag.

Dagens stora kontraster stod AQ Group och Nordea för. Två rapporter som på olika sätt illustrerar hur känslig marknaden blivit för både positiva och negativa överraskningar.

AI-frossa eller ett förändrat risksentiment?

Flera AI-relaterade industribolag föll kraftigt under dagen. ABB tappade 3,32 procent, Atlas Copco 3,84 procent och Schneider Electric 2,42 procent. Även Alfa Laval pressades och stängde ned 2,79 procent.

Det intressanta är att nedgångarna kommer samtidigt som långräntorna har fallit och oljepriset varit relativt stabilt. Normalt skulle detta kunna ge stöd åt aktiemarknaden.

Min fundering är därför om vi snarare ser ett förändrat risksentiment än någon fundamental försämring av bolagens framtidsutsikter.

Flera bolag har dessutom levererat rapporter över förväntningarna utan att aktiekurserna belönats. När goda nyheter inte längre räcker för att driva kurserna uppåt kan det få investerare att säkra tidigare vinster och söka nya möjligheter.

Det behöver inte betyda att den långsiktiga trenden är bruten. Men marknaden kan behöva tid att smälta de senaste årens kraftiga kursuppgångar.

En återhämtning kan komma snabbt, kanske redan imorgon eller på måndag. Men exakt när vet ingen.

Det är därför vi följer trender och inte försöker förutse nästa börsdag.

AQ Group – tillväxt som imponerar

AQ Group blev en av dagens stora vinnare med en uppgång på 5,01 procent efter en stark rapport för tredje kvartalet.

Nettoomsättningen ökade med 21 procent till 2 566 miljoner kronor, medan rörelseresultatet steg med 36 procent till 259 miljoner kronor.

Särskilt imponerande var den organiska tillväxten på 17,9 procent.

Efterfrågan från försvarsindustrin och datacentersektorn fortsätter att vara stark, inte minst inom induktiva komponenter för kraftförsörjning och kylning.

Bolaget investerar dessutom i ytterligare produktionskapacitet och har genom förvärvet av tillgångar från Norlake skapat förutsättningar för fortsatt expansion.

Målet är att fördubbla leveranserna av induktiva komponenter till USA under de kommande åren.

Analytikerna har också reagerat positivt. SB1 Markets höjde riktkursen till 303 kronor med rekommendationen köp, medan DNB Carnegie höjde sin riktkurs till 241 kronor med rekommendationen behåll.

AQ Group visar att det fortfarande finns bolag där den operativa utvecklingen är tillräckligt stark för att övertyga marknaden, även under en nervös börsdag.

Nordea – en besvikelse trots stabil rapport

I andra änden av resultatlistan hittar vi Nordea, som rasade 8,02 procent.

Bankens rörelseresultat uppgick till 1 541 miljoner euro, något lägre än motsvarande kvartal föregående år men i linje med marknadens förväntningar.

Det var alltså inte själva resultatet som fick investerarna att reagera.

Besvikelsen handlade framför allt om att Nordea pausar sitt aktieåterköpsprogram på grund av diskussioner med Europeiska centralbanken om bankens interna kapitalmodeller.

Det innebär att nya återköp kan dröja till 2027.

Samtidigt finns flera positiva inslag i rapporten. Det förvaltade kapitalet ökade med 13 procent till rekordhöga 509 miljarder euro. Företagsutlåningen växte med 8 procent och kreditförlusterna låg kvar på låga nivåer.

Det är med andra ord ingen rapport som signalerar någon akut försämring av den underliggande verksamheten.

Men börsen handlar inte bara om dagens resultat. Den handlar minst lika mycket om förväntningar på morgondagens avkastning till aktieägarna.

Och idag blev besvikelsen kostsam.

Guld, nätmäklare och andra ljuspunkter

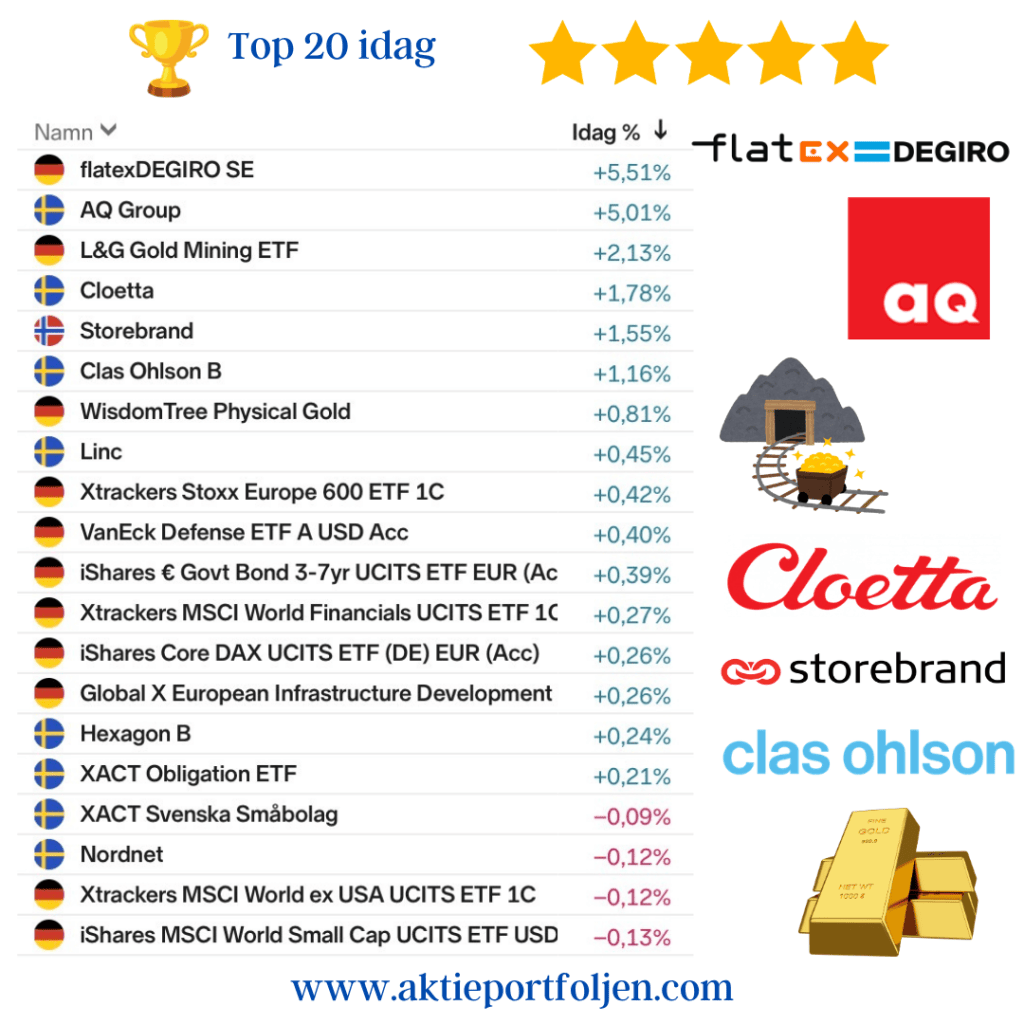
Den tyska nätmäklaren flatexDEGIRO toppade vår lista med en uppgång på 5,51 procent.

Aktien har tappat mer än en tredjedel av sitt värde sedan början av september, men återhämtade sig idag i samband med nyheten om att bolaget söker myndighetsgodkännande för ett aktieåterköpsprogram på upp till 100 miljoner euro.

Ädelmetallerna utvecklades också positivt. L&G Gold Mining ETF steg 2,13 procent och WisdomTree Physical Gold avancerade 0,81 procent.

Även Cloetta, Storebrand och Clas Ohlson bidrog positivt till laget.

Kvällens reflektion – när goda nyheter inte räcker

Det är något fascinerande med börsens psykologi.

AQ Group levererar stark tillväxt och belönas med en tydlig kursuppgång. Nordea levererar ungefär enligt förväntningarna, men ett besked om pausade återköp utlöser ett kraftigt kursfall.

Samtidigt pressas flera kvalitetsbolag inom industrin trots att deras långsiktiga tillväxtmöjligheter fortfarande kan vara betydande.

Kanske är det just detta som kännetecknar den nuvarande marknadsfasen: investerarna har blivit mer selektiva och mindre villiga att betala för framtida förväntningar.

För vår del förändrar det inte strategin.

Vi fortsätter att följa våra innehav, bevaka trenderna och låta regelboken avgöra när risken ska ökas eller minskas.

Marknaden bestämmer när återhämtningen kommer. Regelboken bestämmer hur vi ska agera under tiden.
Optimismen återvänder – men trenden bestämmer – Veckan framåt – vecka 42

Veckan framåt – vecka 42

Optimismen återvänder – men trenden bestämmer

Söndag 11 oktober 2026

Marknadens humör ljusnar

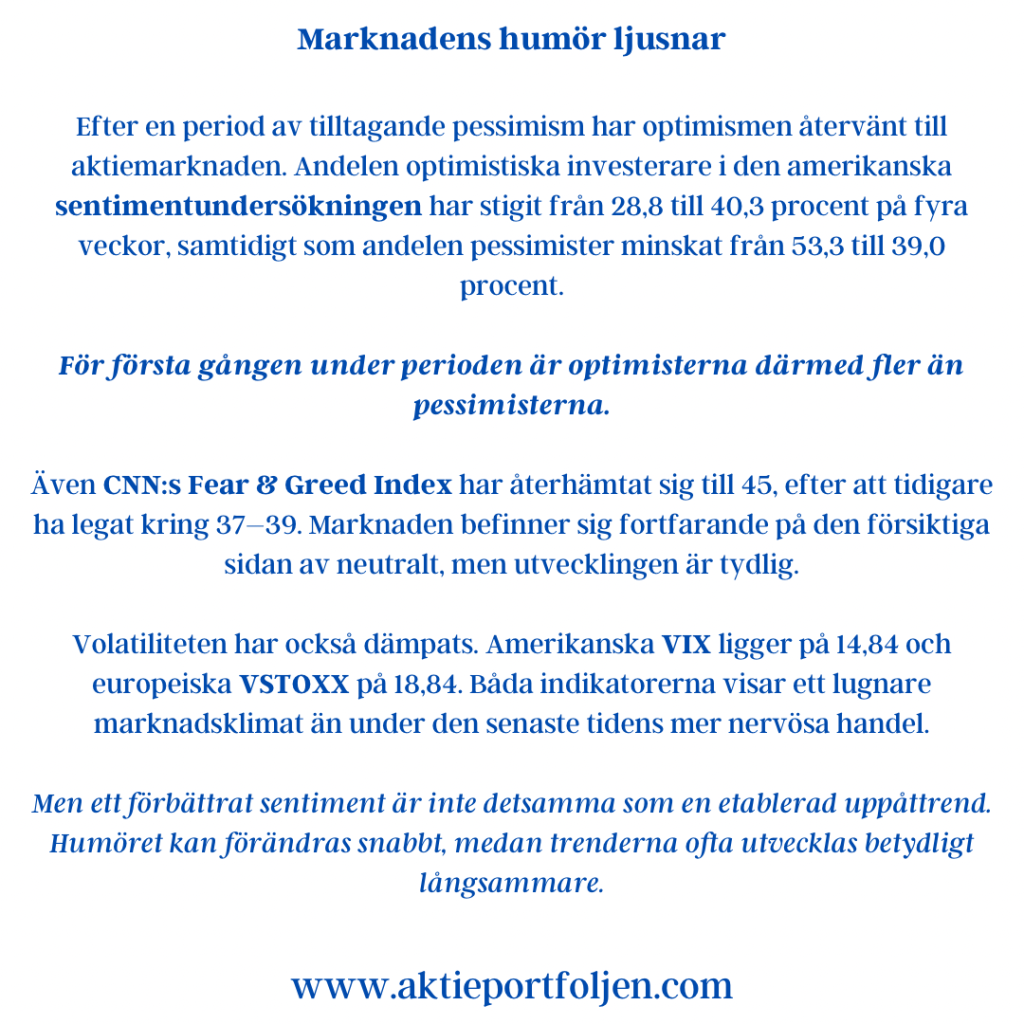
Efter en period av tilltagande pessimism har optimismen återvänt till aktiemarknaden. Andelen optimistiska investerare i den amerikanska sentimentundersökningen har stigit från 28,8 till 40,3 procent på fyra veckor, samtidigt som andelen pessimister minskat från 53,3 till 39,0 procent.

För första gången under perioden är optimisterna därmed fler än pessimisterna.

Även CNN:s Fear & Greed Index har återhämtat sig till 45, efter att tidigare ha legat kring 37–39. Marknaden befinner sig fortfarande på den försiktiga sidan av neutralt, men utvecklingen är tydlig.

Volatiliteten har också dämpats. Amerikanska VIX ligger på 14,84 och europeiska VSTOXX på 18,84. Båda indikatorerna visar ett lugnare marknadsklimat än under den senaste tidens mer nervösa handel.

Men ett förbättrat sentiment är inte detsamma som en etablerad uppåttrend. Humöret kan förändras snabbt, medan trenderna ofta utvecklas betydligt långsammare.

USA och Japan visar vägen

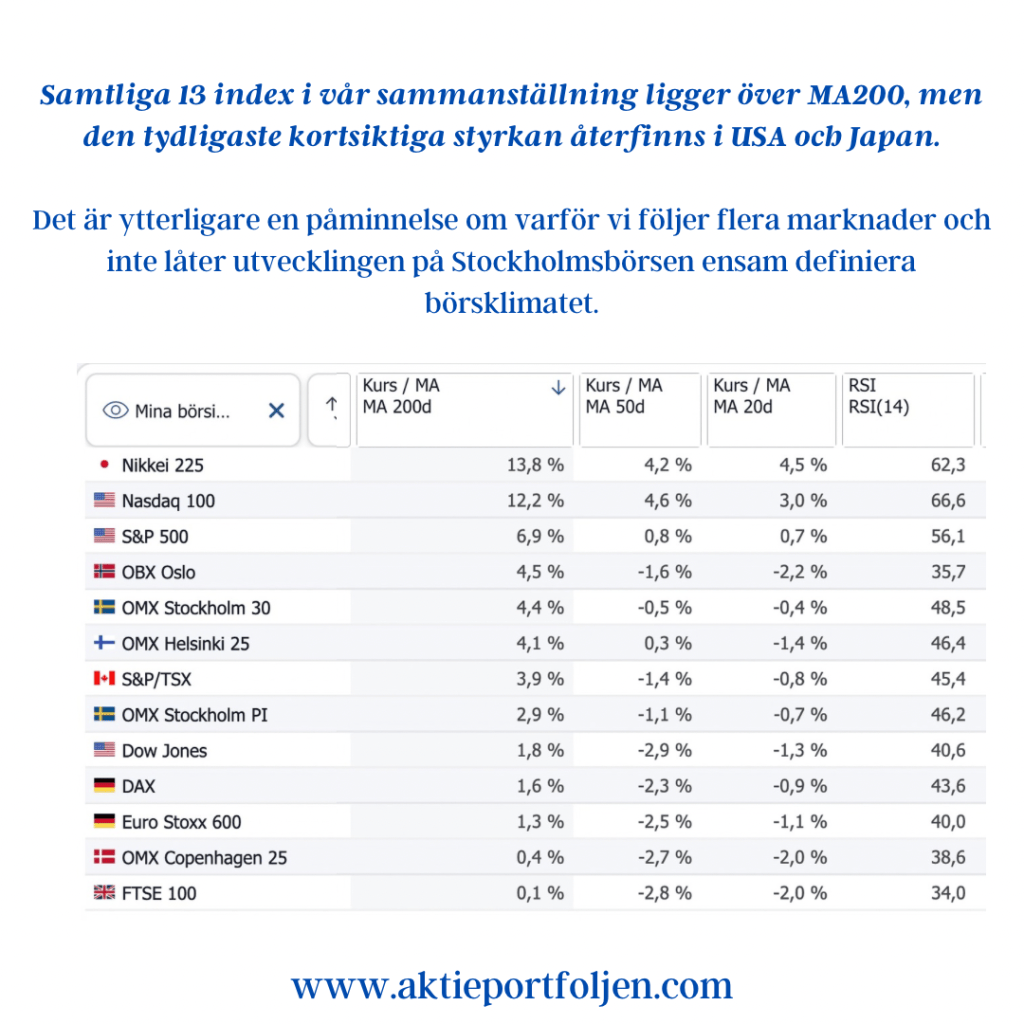
Vår tekniska genomgång av 13 internationella börsindex visar tydliga skillnader mellan marknaderna.

Japan leder med Nikkei 225 hela 14,1 procent över sitt 200-dagars glidande medelvärde. Nasdaq 100 ligger 11,9 procent över och S&P 500 7,8 procent över motsvarande trendlinje.

Det är betydande marginaler som visar att de långsiktiga uppåttrenderna fortfarande är intakta.

I Europa är bilden mer tveksam. Stockholmsbörsens breda index, OMXSPI, ligger 2,8 procent över MA200, men samtidigt 1,0 procent under MA50. Storbolagsindexet OMXS30 ligger 4,0 procent över MA200 men 0,7 procent under MA50.

DAX och Euro Stoxx 600 uppvisar ett liknande mönster med positiva avstånd till MA200, men svaghet i förhållande till de kortare trendlinjerna.

Samtliga 13 index i vår sammanställning ligger över MA200, men den tydligaste kortsiktiga styrkan återfinns i USA och Japan.

Det är ytterligare en påminnelse om varför vi följer flera marknader och inte låter utvecklingen på Stockholmsbörsen ensam definiera börsklimatet.

Geopolitiken tillbaka i fokus

Den senaste amerikanska pressen på Ukraina, bland annat i frågor om politiska val och rysk olja, tillför ytterligare osäkerhet inför den kommande börsveckan.

Utvecklingen kan påverka både energipriserna och investerarnas riskaptit. För Europa är frågan särskilt betydelsefull eftersom regionens ekonomi och säkerhet påverkas direkt av kriget och relationerna mellan USA, Ukraina och Ryssland.

Eventuella framsteg mot en varaktig fred skulle kunna minska den geopolitiska riskpremien. Samtidigt kan nya motsättningar eller osäkerhet kring sanktionerna få motsatt effekt.

Vi följer framför allt reaktionerna i oljepriset, räntorna och de europeiska börserna.

Geopolitiska rubriker kan skapa stora kursrörelser på kort tid, men det är först när rörelserna påverkar de etablerade trenderna som de får direkt betydelse för vår strategi.

Inflationen tar huvudrollen

Veckans viktigaste makroekonomiska händelser blir de amerikanska inflationssiffrorna för september. Både konsumentpriserna, KPI, och producentpriserna, PPI, får stor uppmärksamhet inför Federal Reserves räntebesked den 28 oktober.

Marknaden kommer också att granska detaljhandelsförsäljningen och industriproduktionen för att bedöma styrkan i den amerikanska ekonomin.

På onsdagen publiceras Feds Beige Book, som ger en aktuell bild av företagens syn på efterfrågan, arbetsmarknad och prisutveckling i de olika centralbanksdistrikten.

Veckan blir dessutom den sista innan Fed-företrädarna går in i sin tysta period inför räntebeskedet.

I Sverige riktas blickarna mot den slutliga KPI-statistiken för september. Inflationsförväntningar, hushållens konsumtion och arbetsmarknadsstatistik kompletterar bilden.

Euroområdet bjuder på reviderade inflationssiffror och flera framträdanden från ECB. IMF:s och Världsbankens årsmöten samt EU:s politiska överläggningar bidrar också till den internationella agendan.

Rapportsäsongen – nu ska värderingarna försvaras

Den amerikanska rapportsäsongen drar i gång på allvar med flera av de stora bankerna. JPMorgan Chase, Goldman Sachs, Citigroup och Wells Fargo väntas presentera sina resultat på tisdagen, följda av bland andra Bank of America och Morgan Stanley på onsdagen.

Bankernas rapporter ger en tidig temperaturmätare på kreditmarknaden, hushållens ekonomi och företagens investeringsvilja.

Även halvledarindustrin hamnar i fokus genom rapporter från ASML och TSMC. De blir särskilt intressanta mot bakgrund av de höga förväntningarna på investeringar inom teknik och artificiell intelligens.

Efter en stark börsutveckling är frågan om företagens vinster, marginaler och framtidsutsikter kan leva upp till värderingarna.

Om företagen levererar finns förutsättningar för fortsatt börsstyrka. Men högt ställda förväntningar innebär också att även bra rapporter kan mötas av negativa kursreaktioner.

Det är inte bara resultaten som räknas, utan också vad marknaden redan har förväntat sig.

Mellanårsvalet närmar sig

Den 3 november går USA till mellanårsval. Samtliga 435 platser i representanthuset och ungefär en tredjedel av senaten står på spel.

Valet kan få betydelse för den ekonomiska politiken under återstoden av presidentperioden, bland annat när det gäller skatter, statsfinanser, handel och regleringar.

För aktiemarknaden innebär det ytterligare en osäkerhetsfaktor under hösten.

Vi försöker inte förutse valresultatet eller marknadens reaktion, men följer om den politiska utvecklingen påverkar räntorna, riskaptiten och börstrenderna.

Räntorna – fortsatt en viktig riskfaktor

Den amerikanska tioårsräntan ligger kring 5,24 procent efter en mindre nedgång under veckan.

Sett över det senaste året är utvecklingen desto mer dramatisk. Räntan har stigit från nivåer omkring 4 procent till över 5,2 procent.

En hög långränta påverkar värderingen av aktier, särskilt tillväxtbolag där en stor del av de förväntade vinsterna ligger längre fram i tiden. Den påverkar också företagens finansieringskostnader och konkurrensen mellan aktier och ränteplaceringar.

Samtidigt kan en stark ekonomi och stigande företagsvinster ge aktiemarknaden stöd även i ett högre ränteläge.

Vi fortsätter därför att följa samspelet mellan inflation, räntor och företagens vinstutveckling.

Vårt lag – flera vägar till avkastning

Vår portfölj bygger på en medveten arbetsfördelning mellan enskilda aktier, ETF:er och fonder.

Vi väljer i första hand enskilda aktier på de skandinaviska börserna och ibland på andra europeiska marknader. Här har vi bättre förutsättningar att följa bolagen, förstå deras verksamheter och göra egna analyser.

På marknader längre bort, där vi har ett större informationsunderläge, använder vi i stället ETF:er och fonder. Det ger oss möjlighet att delta i den globala börsutvecklingen utan att behöva analysera varje enskilt bolag.

Våra ETF:er inom S&P 500, Japan, Asien exklusive Japan, Emerging Markets och globala småbolag kompletteras av fonderna Robur Technology och Robur Global Transition.

På så sätt kombinerar vi aktiv aktieanalys på marknader vi känner väl med bredare internationell exponering.

Det finns överlappningar mellan vissa innehav, särskilt inom tekniksektorn, och därför följer vi också den samlade risken.

Vi väljer själva bolagen där vi bedömer att vi har en kunskapsfördel. På övriga marknader låter vi fonder och ETF:er göra jobbet.

Oavsett investeringsform är det fortfarande våra regler för trend och riskhantering som styr besluten.

Vår strategi – disciplin framför känslor

Det förbättrade sentimentet är välkommet, och vi ser med intresse fram emot en intensiv rapportperiod.

Men optimismen innebär inte att vi förändrar vår strategi.

Vi fortsätter att låta MA200 vara vårt viktigaste verktyg för att bedöma den långsiktiga trenden, medan de kortare medelvärdena hjälper oss att identifiera förändringar i marknadens styrka.

Kassan ger oss handlingsfrihet, men är inte resultatet av någon prognos om fallande börskurser. Den är en följd av de regler vi arbetar efter.

Vi jagar inte uppgångar för att optimismen ökar, och vi säljer inte välfungerande innehav enbart för att pessimismen tilltar.

Det är också därför den internationella spridningen är värdefull. Vi behöver inte i förväg bestämma vilken marknad som kommer att utvecklas bäst. Vi kan delta där trenderna är gynnsamma och anpassa risken när förutsättningarna förändras.

Diversifiering ger oss möjligheter. Disciplin avgör hur vi använder dem.

Vecka 42 bjuder på inflation, räntor, geopolitik och början på en spännande rapportsäsong. Det finns gott om faktorer som kan påverka marknadens humör.

Men vår utgångspunkt är densamma:

Humöret berättar hur investerarna känner. Trenden berättar hur marknaden faktiskt beter sig.

Och det är fortfarande trenden som bestämmer hur vi agerar.

Börsstängning – oron stiger när olja och räntor drar iväg – så här agerar jag

Börsstängning – oron stiger när olja och räntor drar iväg – så här agerar jag

Inledning / makro

Stockholmsbörsen fick en tung start på veckan. OMXSPI stängde −0,9 % och OMXS30 −1,1 %, när stigande oljepriser och högre marknadsräntor åter satte inflationsrisken i centrum.

Brentoljan steg omkring 3 % till cirka 108 dollar per fat, sedan Saudiarabien stängt en central pipeline efter drönarattacker. När osäkerheten kring oljeutbudet ökar kommer en gammal börsbekant tillbaka: risken för högre energipriser, högre inflation och räntor som måste ligga högt längre.

Den amerikanska tioårsräntan passerade samtidigt 5 % för första gången sedan oktober 2023, medan även svenska marknadsräntor steg.

Det är en besvärlig kombination för börsen. Dyrare energi pressar företagens kostnader och hushållens köpkraft, samtidigt som högre räntor sänker värdet på framtida vinster. Riskviljan minskade tydligt.

Sektorer / bolag

Verkstad hörde till dagens stora förlorare. Sandvik föll 4,6 %, Atlas Copco 3,9 % och ABB 3,3 %. Även flera av lagets mer konjunktur- och tillväxtkänsliga innehav pressades. AQ Group tappade 3,0 %, Alfa Laval 2,6 % och HMS Networks drygt 2 %.

Men allt var inte rött.

Essity tog ledartröjan med +2,2 %. Aktien fick stöd efter att nyligen ha gått strax under MA200 och återvände idag till positiv trend. Därmed avbryter jag den pågående nedviktningen – strategin får återigen styra.

Addtech får däremot vila på avbytarbänken efter att aktien fallit under MA200.

Försvar och energi gav också stöd. VanEck Defense steg 1,35 % och Xtrackers MSCI World Energy 0,71 % – två sektorer som stod emot väl när geopolitisk oro och oljepriser steg.

Även finans dämpade fallet. Handelsbanken steg 0,27 % och Xtrackers MSCI World Financials 0,19 %. Svenska banker fick stöd av att valutgången minskat risken för en bankskatt.

Flera bredare sektor- och regionalfonder bidrog samtidigt till att hålla emot.

Reflektion

Det börjar bli oroligt där ute.

En enskild röd börsdag säger inte särskilt mycket. Det intressanta är kombinationen av signaler: olja över 100 dollar, den amerikanska tioåringen över 5 % och en marknad som snabbt drar ned risken i konjunktur- och tillväxtkänsliga bolag.

Laget hade också en tung dag, men lyckades med liten marginal stänga bättre än Stockholmsbörsen.

Dagens utveckling visar samtidigt varför laget inte bara består av de aktier och sektorer som går snabbast när börsen är stark. Essity, försvar, energi och finans tog över stafettpinnen när verkstad och tillväxt föll. Även ränte-ETF:erna, som utgör omkring 6 % av kapitalet, bidrog till att dämpa fallet.

Börsindexen signalerar fortfarande bullish, men jag väljer ändå att vara försiktig. När innehav viktas ned eller lämnar laget tar jag för närvarande inte in några nya bolag. I stället får kassan successivt öka. Efter dagens förändringar är den uppe i omkring 10 % av portföljen.

Det innebär att ungefär 16 % av kapitalet nu finns i kassa och ränte-ETF:er. Det ger både ett visst skydd om oron fortsätter och handlingsutrymme när läget klarnar.

Strategin styr fortfarande – men den säger inte att man måste vara fullinvesterad bara för att index ligger i positiv trend.

Top 20

🥇 Essity +2,22 %
🥈 VanEck Defense +1,35 %
🥉 Xtrackers MSCI World Energy +0,71 %

  1. Handelsbanken +0,27 %
  2. Xtrackers MSCI World Financials +0,19 %
  3. Cloetta +0,19 %
  4. Nordnet −0,12 %
  5. iShares MSCI World Small Cap −0,12 %
  6. iShares Core S&P 500 −0,19 %
  7. XACT Obligation −0,22 %
  8. iShares € Govt Bond 3–7yr −0,27 %
  9. Xtrackers MSCI World ex USA −0,29 %
  10. iShares Core MSCI Japan IMI −0,30 %
  11. iShares Global High Yield Corp Bond −0,38 %
  12. Lundberg −0,43 %
  13. Xtrackers STOXX Europe 600 −0,47 %
  14. iShares Core DAX −0,52 %
  15. Storebrand −0,55 %
  16. Svolder −0,78 %
  17. XACT Svenska Småbolag −0,79 %

Är vi mitt i festen – eller är det efterfesten som pågår?

Är vi mitt i festen – eller är det efterfesten som pågår?

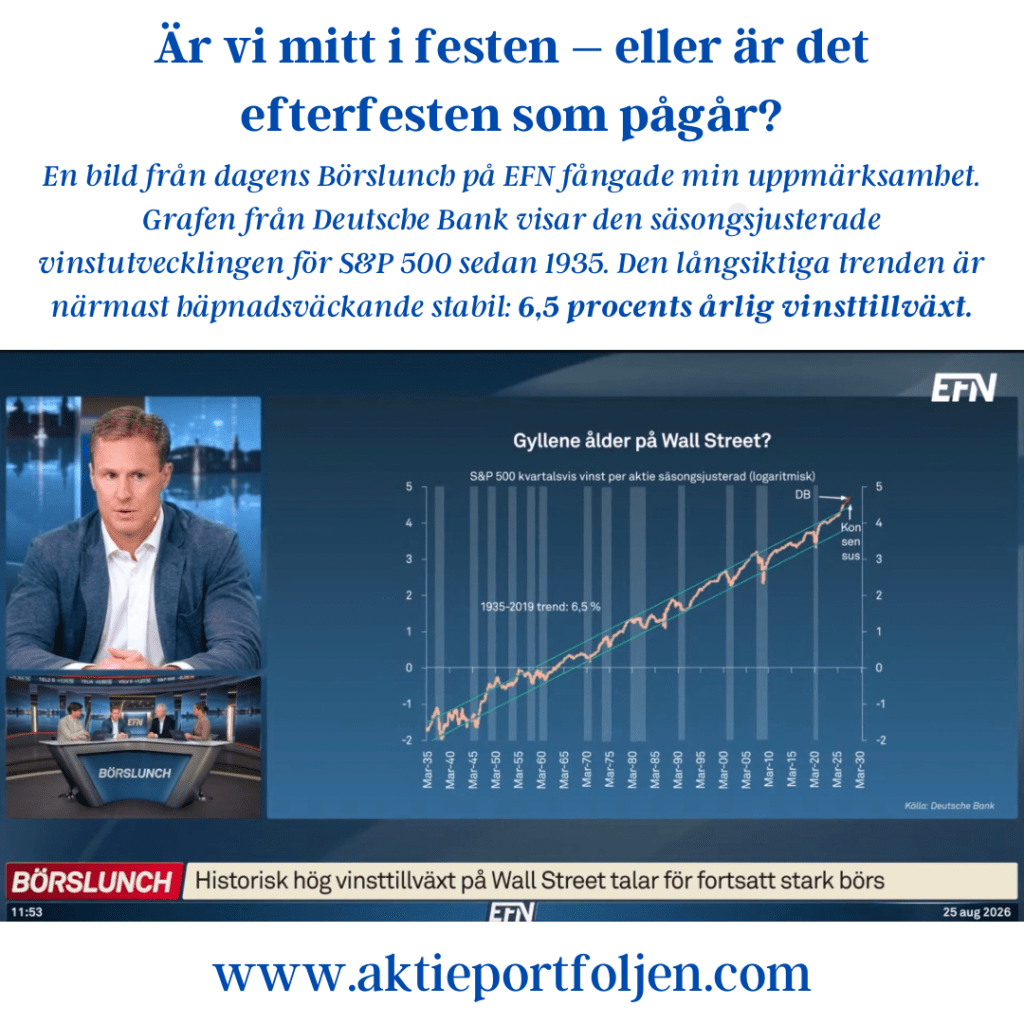
En bild från dagens Börslunch på EFN fångade min uppmärksamhet.

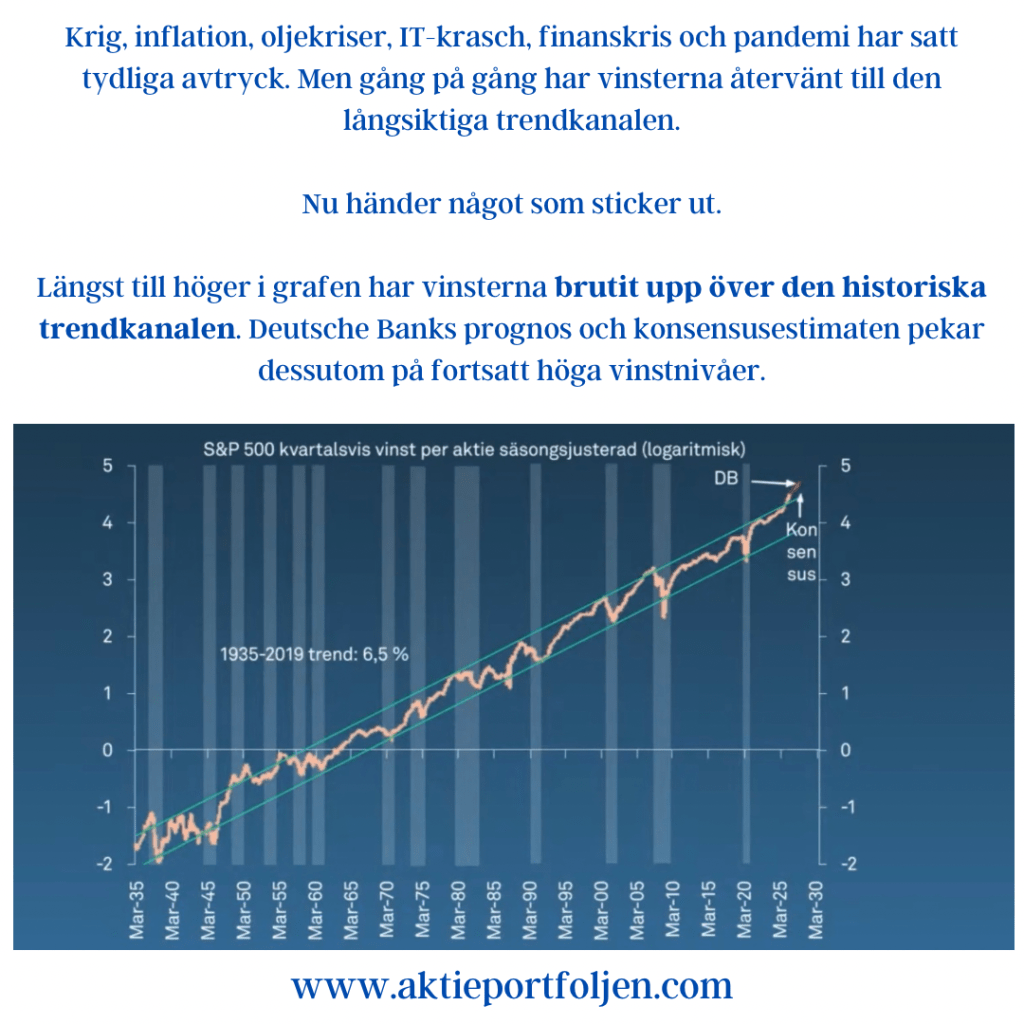
Grafen från Deutsche Bank visar den säsongsjusterade vinstutvecklingen för S&P 500 sedan 1935. Den långsiktiga trenden är närmast häpnadsväckande stabil: 6,5 procents årlig vinsttillväxt.

Krig, inflation, oljekriser, IT-krasch, finanskris och pandemi har satt tydliga avtryck. Men gång på gång har vinsterna återvänt till den långsiktiga trendkanalen.

Nu händer något som sticker ut.

Längst till höger i grafen har vinsterna brutit upp över den historiska trendkanalen. Deutsche Banks prognos och konsensusestimaten pekar dessutom på fortsatt höga vinstnivåer.

Vad det betyder vet vi först i efterhand.

Är det början på något nytt – eller ser vi slutet av en ovanligt stark vinstcykel?

EFN väljer i sin undertext den optimistiska tolkningen: ”Historiskt hög vinsttillväxt på Wall Street talar för fortsatt stark börs.”

Själv nöjer jag mig med att konstatera vad grafen visar.

Festen pågår. Frågan är bara vilken del av kvällen vi befinner oss i. 🥂📈

Och som alltid på börsen är det klokt att veta var utgången finns.

Stiltje på ytan – men hela havet stormar därunder

Stiltje på ytan – men hela havet stormar därunder

Inledning / Makro

Stockholmsbörsen inledde veckan försiktigt. Vid stängning var både det breda OMXSPI och storbolagsindexet OMXS30 ned knappt 0,1 procent.

Bakom den till synes odramatiska indexrörelsen hände desto mer.

Geopolitiken fortsatte att påverka riskaptiten. USA:s finansminister Scott Bessent meddelade att USA inleder vad han beskrev som en ekonomisk offensiv mot Irans finansiella förbindelser runt om i världen. Fokus ligger på nätverk som används för oljehandel och för att kringgå sanktioner. Samtidigt föll oljepriset.

På räntemarknaden kom nya uppgifter om stora återköp av långfristiga amerikanska statsobligationer. Åtgärderna kan ge stöd åt obligationsmarknaden och påverka långräntorna, men de förändrar inte det underliggande problemet – stora budgetunderskott, en växande statsskuld och ett fortsatt omfattande upplåningsbehov.

Det är en problematik som också bidrar till att hålla intresset för alternativa värdebevarare vid liv. Inte undra på att guldet fortsätter att locka kapital.

Även AI-handeln hamnade åter i fokus. Uppgifter om att Nvidia höjer priserna på sina servrar med omkring 15 procent bidrog till ett svagare sentiment, samtidigt som marknaden börjat diskutera om tillväxttakten i AI-investeringarna kan vara på väg att mattas.

Det är alldeles för tidigt att dra några större slutsatser av detta. AI-handeln kan lika gärna vända upp igen. Men efter den kraftiga uppgången räcker det med frågetecken kring efterfrågan och kostnader för att tidigare vinnare ska bli känsliga.

Sektorer / Bolag

Dagens tydligaste tema var därför inte indexrörelsen utan rotationen under ytan.

Defensivt, klassisk svensk verkstad, investmentbolag och guld återfanns högt upp medan flera innehav med exponering mot AI, elektrifiering och andra starka tillväxtteman hade en betydligt tyngre dag.

Bure toppade laget med +2,95 procent. I bakgrunden finns även ett insiderköp från styrelseledamoten Sarah McPhee, som den 21 augusti köpte 1 100 aktier för omkring 326 000 kronor.

Essity steg 2,82 procent och toppade samtidigt OMXS30. Aktien fick stöd av en upprepad köprekommendation från Di. Även här noterades ett insiderköp när Niklas Westin Sundberg i koncernledningen köpte 4 000 aktier för drygt 1,1 miljoner kronor.

Bakom följde SKF +2,17 procent, Sandvik +1,65 procent och Linc +1,61 procent.

Även guldet bidrog. WisdomTree Physical Gold steg 1,49 procent och placerade sig på sjätte plats i laget.

I andra änden av uppställningen syntes dagens rotation lika tydligt. ABB föll 2,28 procent och AQ Group 2,13 procent. Båda har gynnats av investeringarna inom elektrifiering, datacenter och AI och följde idag med ned när delar av AI-handeln pressades.

Reflektion

Stiltje på ytan – men hela havet stormar därunder.

Laget stängde dagen +0,15 procent, samtidigt som både OMXSPI och OMXS30 slutade strax under nollstrecket.

Men det intressanta idag var egentligen inte att laget steg 0,15 procent.

Det intressanta var hur det gjorde det.

19 innehav stängde på plus. Samtidigt återfanns ABB och AQ Group bland dagens största förlorare och flera av de globala tillväxtteman som tidigare varit starka låg långt ned i uppställningen.

En dag leder AI, elektrifiering och tillväxt. En annan dag tar Essity, verkstad, investmentbolag eller guld över taktpinnen.

Jag behöver inte veta i förväg vilken spelare som ska leda nästa handelsdag.

Det är laget som ska leverera – inte den enskilda spelaren.

Min uppgift är att se till att rätt spelare finns på planen.

Top 20

1. Bure Equity +2,95 %

2. Essity +2,82 %

3. SKF +2,17 %

4. Sandvik +1,65 %

5. Linc +1,61 %

6. WisdomTree Physical Gold +1,49 %

7. SaltX Technology +1,08 %

8. Lundbergföretagen +0,98 %

9. Alfa Laval +0,86 %

10. Xtrackers MSCI World Financials +0,80 %

11. flatexDEGIRO +0,73 %

12. Storebrand +0,30 %

13. iShares Global High Yield Corp Bond +0,25 %

14. Addtech +0,24 %

15. VanEck Uranium and Nuclear Technologies +0,13 %

16. HEXPOL +0,11 %

17. XACT Svenska Småbolag +0,05 %

18. Nordea +0,03 %

19. Xtrackers Stoxx Europe 600 +0,02 %

20. L&G Gold Mining −0,02 %

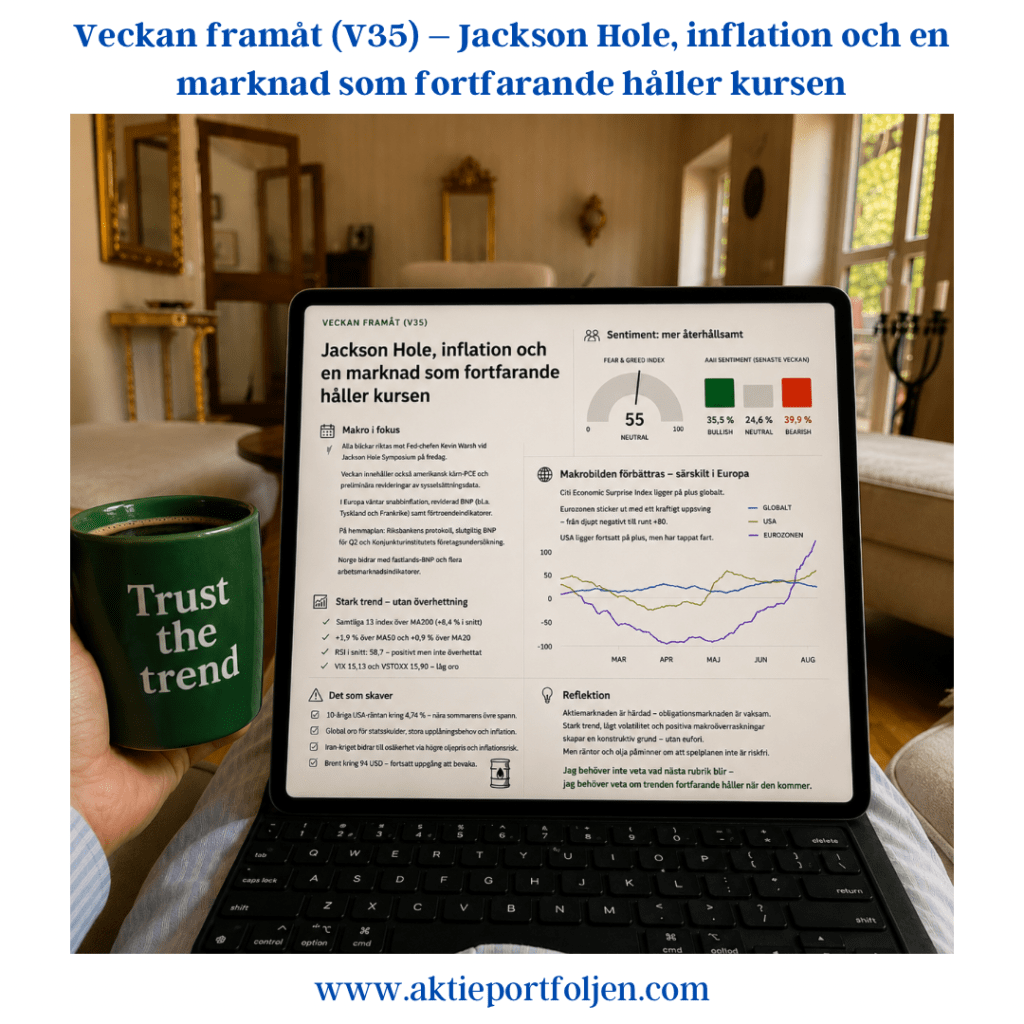
Veckan framåt (V35) – Jackson Hole, inflation och en marknad som fortfarande håller kursen

Veckan framåt (V35) – Jackson Hole, inflation och en marknad som fortfarande håller kursen

Makro

Alla blickar riktas mot Jackson Hole när Fed-chefen Kevin Warsh talar på fredag. Efter en sommar där räntemarknaden fått väga fortsatt ekonomisk styrka mot inflationsrisker blir varje signal om den fortsatta penningpolitiken viktig.

Veckan innehåller dessutom amerikansk kärn-PCE och preliminära revideringar av sysselsättningsdata. Kombinationen gör att både inflations- och arbetsmarknadsbilden åter hamnar i centrum.

I Europa kommer preliminära inflationssiffror och reviderad BNP för andra kvartalet från bland annat Tyskland och Frankrike, tillsammans med nya indikatorer över företagens och hushållens förtroende.

På hemmaplan väntar Riksbankens protokoll, definitiv svensk BNP för andra kvartalet och Konjunkturinstitutets företagsundersökning. Norge bidrar med fastlands-BNP och flera arbetsmarknadsindikatorer.

Marknadsläget

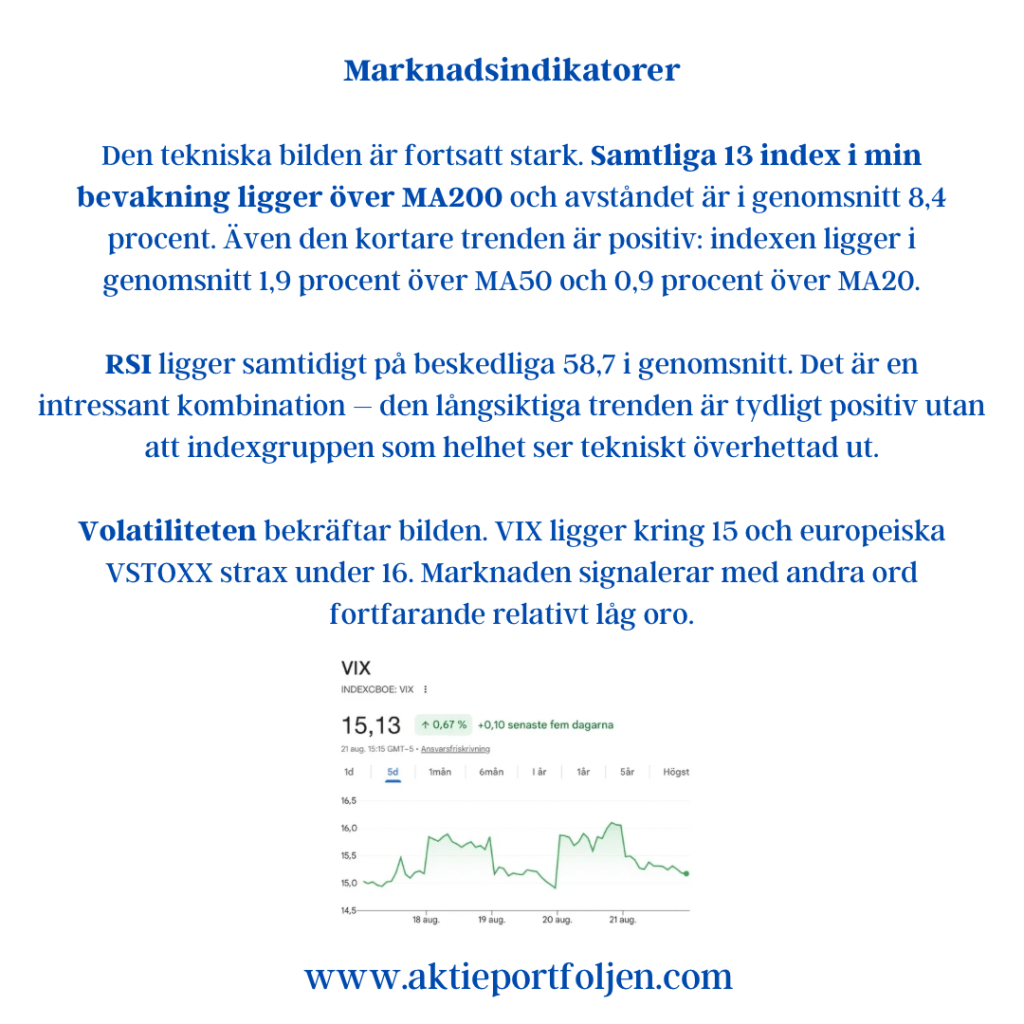
Den tekniska bilden är fortsatt stark. Samtliga 13 index i min bevakning ligger över MA200 och avståndet är i genomsnitt 8,4 procent. Även den kortare trenden är positiv: indexen ligger i genomsnitt 1,9 procent över MA50 och 0,9 procent över MA20.

RSI ligger samtidigt på beskedliga 58,7 i genomsnitt. Det är en intressant kombination – den långsiktiga trenden är tydligt positiv utan att indexgruppen som helhet ser tekniskt överhettad ut.

Volatiliteten bekräftar bilden. VIX ligger kring 15 och europeiska VSTOXX strax under 16. Marknaden signalerar med andra ord fortfarande relativt låg oro.

Sentimentet är däremot mer återhållsamt än den tekniska bilden. CNN Fear & Greed ligger på 55, neutral nivå, efter 63 för en vecka sedan. AAII:s senaste undersökning visar samtidigt 35,5 procent optimister mot 39,9 procent pessimister.

Vad som ligger bakom försiktigheten går inte att utläsa ur sentimentmätningarna. Men marknaden har flera tydliga orosmoment att förhålla sig till – höga långräntor, växande statsskulder och geopolitisk osäkerhet.

Makrobilden förbättras – framför allt i Europa

Citi Economic Surprise Index ger ytterligare en intressant pusselbit. Det globala indexet ligger tydligt på plus, vilket innebär att den ekonomiska statistiken sammantaget har överraskat positivt jämfört med prognoserna.

Europa sticker ut. Eurozonens överraskningsindex har stigit kraftigt och ligger runt +80 efter att ha varit djupt negativt under våren. USA ligger fortfarande på positiv mark men har samtidigt tappat fart under de senaste veckorna.

Det är en ovanlig och intressant förändring i den relativa makrobilden.

Det som skaver

Obligationsmarknaden förtjänar extra uppmärksamhet. Den amerikanska tioårsräntan ligger kring 4,74 procent samtidigt som långräntorna även på flera andra stora marknader har nått höga nivåer.

Bakom utvecklingen finns en kombination av inflationsoro, stora statliga upplåningsbehov och växande statsfinansiella frågetecken. Iran-kriget adderar ytterligare osäkerhet genom oljepriset och därmed inflationsbilden.

Brent handlas nu kring 94 dollar fatet efter en tydlig uppgång under veckan. Om oljepriset fortsätter upp blir centralbankernas avvägning mellan inflation och tillväxt knappast enklare.

Reflektion

Det kanske mest intressanta är hur aktiemarknaden hittills hanterat allt detta.

Aktiemarknaden förefaller ha blivit mer härdad inför geopolitisk oro. Rubriker som tidigare hade kunnat utlösa betydande riskaversion får ofta relativt kortvariga effekter så länge bolagsvinster, konjunktur och den långsiktiga trenden håller.

Det innebär inte att riskerna har försvunnit. Snarare verkar marknaden kräva tydligare ekonomiska konsekvenser innan den ändrar riktning.

Och det skapar en intressant kontrast.

Aktiemarknaden är härdad. Obligationsmarknaden är vaksam.

Vi går därför in i veckan med en stark teknisk grund: samtliga bevakade index ligger över MA200, volatiliteten är låg och den globala makrostatistiken överraskar fortfarande på uppsidan. Samtidigt finns ingen tydlig eufori i sentimentet.

Det är i grunden en ganska konstruktiv kombination.

Men räntan och oljan påminner om att spelplanen inte är riskfri. Ett hökaktigt budskap från Jackson Hole, starkare inflation än väntat eller ytterligare stigande långräntor skulle snabbt kunna förändra riskaptiten.

Så länge trenden håller finns det däremot ingen anledning för mig att springa före marknaden.

Jag behöver inte veta vad nästa rubrik blir – jag behöver veta om trenden fortfarande håller när den kommer.

Semesterreflektion – När fundamenta är godkänt fattar trenden besluten åt mig 🌳📈

Semesterreflektion – När fundamenta är godkänt fattar trenden besluten åt mig 🌳📈

Mellan löprundor, kajakturer och tid med familjen har jag reflekterat över min investeringsprocess. Jag får ibland frågor om hur jag fattar mina investeringsbeslut. Svaret är egentligen ganska enkelt – jag försöker följa min strategi även när marknaden svänger.

Jag börjar med bolag som jag tycker håller hög kvalitet fundamentalt. När fundamenta är godkänt fattar trenden besluten åt mig. Det hjälper mig att fördela kapitalet på ett lugnt och disciplinerat sätt.

Därför arbetar jag med tre nivåer:

🟢 Laget – mina fullinvesterade innehav där både fundamenta och trend har bekräftats.

🟡 Nykomlingarna – bolag där både fundamenta och trend har bekräftats, men där jag fortfarande bygger upp positionen successivt.

⚪ Bubblarna – bolag där jag tycker att fundamenta är intressanta, men där trenden ännu inte har bekräftats.

Jag försöker inte pricka toppar eller bottnar. I stället vill jag ha en process som hjälper mig att fatta lugna och genomtänkta beslut även när marknaden svänger.

För mig fungerar den här modellen bra. Den hjälper mig att hålla känslorna i schack och att låta kapitalet arbeta där jag ser den bästa kombinationen av fundamenta och bekräftad trend.

Tillbaka i Berlin – en avstämning av portföljen

Tillbaka i Berlin – en avstämning av portföljen

Efter drygt två härliga veckor på Jordö och i Kalmar är vi nu tillbaka i Berlin. Om en vecka väntar nya äventyr, men först blir det en kort avstämning av portföljen. Jag har haft ett öga på marknaden under semestern och några förändringar har det blivit – dem återkommer jag till längre ned.

Efter att ha handlats under nollstrecket större delen av dagen vände Stockholmsbörsen upp under eftermiddagen. Det breda indexet OMXSPI steg 0,2 procent medan storbolagsindexet OMXS30 avslutade dagen upp 0,4 procent. Ännu bättre gick det globalt där MSCI All Country World Index steg 0,59 procent. Min egen laguppställning gjorde ett starkt dagsverke och presterade en bra bit över världsindex.

Under min frånvaro har världsläget blivit mer spänt. Vapenvilan kring Hormuzsundet har brutit samman och konflikten mellan USA och Iran har åter eskalerat. Trots det fortsätter världsekonomin att visa motståndskraft och bolagens rapporter håller överlag hög kvalitet. Samtidigt har Brentoljan åter stigit till drygt 91 dollar per fat, vilket ökar risken för ett nytt inflationstryck. Dessutom börjar diskussionerna om nya amerikanska tullar åter ta fart. Det är en kombination som marknaden behöver hålla ett vakande öga på under hösten.

Bolag och sektorer

Dagens vinnare blev den tyska nätmäklaren flatexDEGIRO som steg 4,57 procent inför torsdagens kvartalsrapport.

Finanssektorn utvecklades också starkt. Handelsbanken steg 1,65 procent efter att Lundbergs ökat sitt innehav, medan Storebrand fortsätter att gynnas av sin starka rapport, sitt återköpsprogram och höjda riktkurser.

Råvaror fortsätter samtidigt att visa styrka. L&G Gold Mining ETF steg 3,80 procent och VanEck Uranium and Nuclear Technologies ETF avancerade 3,61 procent. Även guldet fortsatte uppåt där WisdomTree Physical Gold steg 1,56 procent.

Verkstadssektorn visade också fin bredd. Sandvik steg 3,40 procent, vilket känns extra roligt då jag nyligen återtagit en position efter rapportnedgången. Hexpol (+2,31 %), SKF (+2,20 %), Atlas Copco (+1,75 %) och ABB (+1,54 %) bidrog också starkt.

Alfa Laval presenterade dessutom en mycket stark rapport med fortsatt imponerande orderingång och aktien steg 1,47 procent.

Samtidigt märks att AI- och tekniksektorn åter börjar hitta fotfästet, något som avspeglas i flera av mina teknikfonder och ETF:er.

Förändringar i laget

Under semestern och i samband med rapportsäsongen har jag förstärkt portföljen med:

  • Munters
  • Sandvik
  • Lagercrantz
  • HMS Networks
  • Skanska
  • Hexpol
  • SKF

Gemensamt för samtliga är att de handlas strax ovanför sitt 200-dagars glidande medelvärde. Min förhoppning är att trenderna nu fortsätter att stärkas. Jag är nöjd om tre eller fyra av innehaven behåller sin plats i laget.

Samtidigt har Axfood och Telenor fått lämna laget då deras långsiktiga trender tydligt brutits under MA200.

Reflektion

Semestern blev en nyttig påminnelse om hur lite man egentligen behöver göra när strategin är tydlig. Marknaden fortsätter att bjuda på både möjligheter och osäkerhet, men min uppgift är densamma som tidigare: att äga kvalitetsbolag i stigande trender, skala om när förutsättningarna förändras och samtidigt ha tålamod nog att låta vinnarna arbeta över tid.

Börsen förändras varje dag. Strategin ska däremot helst bara förändras när fakta gör det.

Psykologin bakom börsens domedagsprofeter – och hur du skyddar din portfölj

Psykologin bakom börsens domedagsprofeter – och hur du skyddar din portfölj

Vi har alla sett rubrikerna. ”Börskraschen är nära”, ”Största raset sedan 1929 hotar” eller ”Sälj allt innan det är för sent”. Det spelar nästan ingen roll om börsen står i all-time high eller om vi är mitt i en korrektion – det finns alltid experter och analytiker som förutspår jordens undergång.

Jag läste nyligen en riktigt pricksäker artikel i Svenska Dagbladet som just handlar om detta: Därför lyssnar vi på börsens domedagsprofeter (Obs! Artikeln kan kräva prenumeration hos SvD).

Artikeln lyfter fram en viktig sanning som vi som investerare ofta glömmer bort: människan är evolutionärt kodad att ta hot på mycket större allvar än positiva nyheter. Att höra att allt kommer att gå bra känns trevligt, men att höra bittra sanningar eller att faran lurar runt hörnet triggar igång vår överlevnadsinstinkt.

Varför säljer pessimism så bra?

I artikeln beskrivs det så väl hur dessa ”domedagsprofeter” får oproportionerligt mycket utrymme i media. Det finns tre enkla anledningar till det:

1. Det låter smartare: Att vara pessimistisk uppfattas ofta (felaktigt) som ett tecken på djup intellektuell analys, medan optimisten lätt avfärdas som naiv.

2. Klickvänlighet: Rädsla är den starkaste drivkraften för att få folk att klicka på en länk eller köpa en tidning.

3. De behöver bara ha rätt en gång: En domedagsprofet kan ha fel i tio år, men den dagen börsen faktiskt backar blir de geniförklarade och kan säga ”Vad var det jag sa?”.

Mitt eget perspektiv: Hur jag hanterar bruset

Att ständigt matas med negativa prognoser kan få även den mest långsiktiga investeraren att drabbas av beslutsångest. Men det bästa motmedlet mot domedagsrubriker är inte att blint hoppas på det bästa – det är att ha en tydlig, förutbestämd spelplan.

För min egen del hanterar jag marknadens svängningar genom att hålla mig strikt till min mekaniska regelbok. Jag slipper gissa var marknaden är på väg eftersom jag har två helt separata strategier redo:

• Min Bull Market-strategi: När trenden är stark och marknaden pekar uppåt följer jag mina fastställda regler för hur jag maximerar avkastningen och rider på vågen.

• Min Bear Market-strategi: När marknaden väl vänder neråt slår jag om till min defensiva spelplan. Reglerna styr exakt hur jag skyddar kapitalet och agerar under raset.

Genom att låta min regelbok styra agerandet istället for dagsaktuella nyhetsrubriker stänger jag effektivt ute allt brus. När en domedagsprofet skriker om en stundande krasch behöver jag inte drabbas av panik eller agera på känslor. Jag behöver inte ens veta om de har rätt eller fel, för oavsett vad som händer härnäst vet jag redan exakt vad jag ska göra. Strikta regler slår alltid marknadens domedagsprofiler.

YTD – Så har laget drivits i år

YTD – Så har laget drivits i år

26 maj 2026

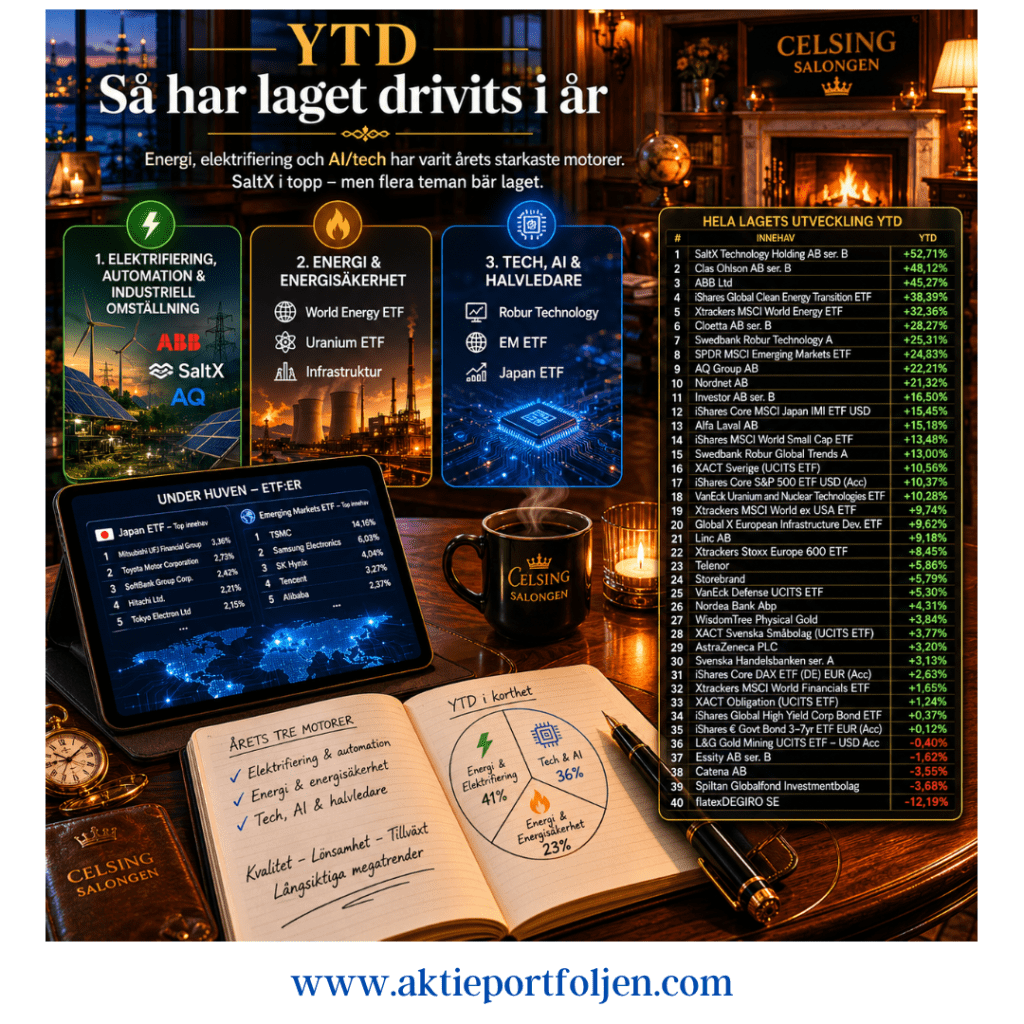
Årets starkaste bidrag har kommit från energi, elektrifiering och teknik. Tydligast syns det i SaltX, som blivit portföljens stora vinnare hittills under året med en uppgång på drygt 50 procent. Aktien har gynnats av det växande intresset för industriell omställning, elektrifiering och europeiska klimatinvesteringar.

Men utvecklingen stannar inte där. Flera av årets bästa innehav återfinns inom samma breda temaområde där energisäkerhet, AI, halvledare och industriell automation fortsätter att attrahera kapital trots en mer osäker makromiljö.

1. Elektrifiering, automation och industriell omställning

ABB, SaltX och delar av AQ Groups industriexponering visar att marknaden fortsatt söker bolag kopplade till elektrifiering, energieffektivisering och industriell automation. Även europeisk industripolitik och ökade investeringar i energiinfrastruktur har gett stöd åt sektorn.

2. Energi och energisäkerhet

World Energy ETF:n, Uranium ETF:n och infrastrukturexponeringen visar hur energisäkerhet blivit ett allt viktigare investeringstema. Geopolitisk oro, stigande elbehov och ökade investeringar i kraftproduktion fortsätter att gynna sektorn.

3. Tech, AI och halvledare

Robur Technology, Emerging Markets ETF:n och Japan-ETF:n har samtidigt gett stark exponering mot AI och halvledarsektorn. Under ytan domineras flera av innehaven av bolag som TSMC, Samsung, SK Hynix, Tokyo Electron och Advantest — vilket gör att även geografiska ETF:er blivit tydliga teknik- och AI-investeringar.

Hela lagets utveckling YTD

Innehav

Utveckling i år (YTD)

SaltX Technology Holding AB ser. B

+52,71%

Clas Ohlson AB ser. B

+48,12%

ABB Ltd

+45,27%

iShares Global Clean Energy Transition UCITS ETF

+38,39%

Xtrackers MSCI World Energy UCITS ETF 1C

+32,36%

Cloetta AB ser. B

+28,27%

Swedbank Robur Technology A

+25,31%

SPDR MSCI Emerging Markets UCITS ETF

+24,63%

AQ Group AB

+22,21%

Nordnet AB

+21,32%

Investor AB ser. B

+16,50%

iShares Core MSCI Japan IMI UCITS ETF USD

+15,45%

Alfa Laval AB

+15,18%

iShares MSCI World Small Cap UCITS ETF

+13,48%

Swedbank Robur Global Trends A

+13,0%

XACT Sverige (UCITS ETF)

+10,56%

iShares Core S&P 500 UCITS ETF USD (Acc)

+10,37%

VanEck Uranium and Nuclear Technologies UCITS ETF

+10,28%

Xtrackers MSCI World ex USA UCITS ETF 1C

+9,74%

Global X European Infrastructure Development ETF

+9,62%

Linc AB

+9,18%

Xtrackers Stoxx Europe 600 UCITS ETF 1C

+8,45%

Telenor

+5,86%

Storebrand

+5,79%

VanEck Defense UCITS ETF

+5,30%

Nordea Bank Abp

+4,31%

WisdomTree Physical Gold

+3,84%

XACT Svenska Småbolag (UCITS ETF)

+3,77%

AstraZeneca PLC

+3,20%

Svenska Handelsbanken ser. A

+3,13%

iShares Core DAX UCITS ETF (DE) EUR (Acc)

+2,63%

Xtrackers MSCI World Financials UCITS ETF 1C

+1,65%

XACT Obligation (UCITS ETF)

+1,24%

iShares Global High Yield Corp Bond UCITS ETF

+0,37%

iShares € Govt Bond 3–7yr UCITS ETF EUR (Acc)

+0,12%

L&G Gold Mining UCITS ETF – USD Acc

-0,40%

Essity AB ser. B

-1,62%

Catena AB

-3,55%

Spiltan Globalfond Investmentbolag

-3,68%

ASSA ABLOY AB ser. B

-5,57%

Svolder AB ser. B

-6,91%

Axfood AB

-7,17%

flatexDEGIRO SE

-12,19%