Bred uppgång i laguppställningen när börsen bröt förlustsviten – SVT: Trump ”ställer in anfall” – hävdar färdigt avtal

Bred uppgång i laguppställningen när börsen bröt förlustsviten – SVT: Trump ”ställer in anfall” – hävdar färdigt avtal

Efter 12 kilometer parklöpning i Berlin är det ganska skönt att slå sig ned och summera börsdagen. Och efter fyra raka handelsdagar på minus lyckades Stockholmsbörsen till slut stänga på plus – om än försiktigt.

Makro & Index

Trots fortsatt osäkerhet kring konflikten i Mellanöstern visade marknaden viss motståndskraft under torsdagen. Vid stängning var breda OMXSPI upp 0,2 procent medan OMXS30 avancerade 0,3 procent. Uppgången var dessutom relativt bred, vilket syntes tydligt i laguppställningen.

Under eftermiddagen skärpte USA:s president Donald Trump retoriken mot Iran ytterligare efter de senaste dagarnas attacker. På Truth Social uppgav han bland annat att USA skulle kunna slå till “väldigt hårt” mot landet och pekade särskilt ut Khargön, en central knutpunkt för Irans oljeexport.

Samtidigt kom signaler som marknaden tolkade mer positivt. Medieuppgifter gjorde gällande att tjänstemän från Förenade Arabemiraten träffat iranska företrädare för första gången sedan konfliktens början, något som väckte förhoppningar om diplomatiska öppningar. Se under Reflektioner angående SVTs nyhetsflash: Trump ”ställer in anfall” – hävdar färdigt avtal.

Även energimarknaden bidrog till det något bättre börshumöret. Brent- och WTI-oljan backade omkring 1,5 procent vardera, vilket minskade oron för ett mer långvarigt inflationspåslag från högre energipriser.

På makrofronten riktades också blickarna mot Frankfurt där ECB, helt enligt förväntningarna, höjde depositräntan med 0,25 procentenheter till 2,25 procent. Centralbanken blev därmed den första större centralbanken att strama åt penningpolitiken sedan energipriserna åter hamnat i fokus till följd av utvecklingen i Mellanöstern.

Bolag & Sektorer

Dagens laguppställning präglades av en ovanligt bred uppgång där många innehav bidrog, men utan att någon enskild sektor tog kommandot.

I topp återfanns flatexDEGIRO (+3,45 %), följd av VanEck Defense UCITS ETF (+2,27 %) och ABB (+2,09 %). Även iShares Global Clean Energy Transition ETF (+1,83 %), Svolder (+1,45 %), VanEck Uranium and Nuclear Technologies ETF (+1,11 %) och Atlas Copco (+1,00 %) utvecklades starkt.

Bland de svenska innehaven noterades också fina bidrag från Clas Ohlson (+0,93 %), Nordnet (+0,88 %), AstraZeneca (+0,64 %) och Nordea (+0,61 %).

De breda marknadsfonderna fortsatte samtidigt att ge stabilt stöd. Xtrackers Stoxx Europe 600 ETF (+0,85 %), Xtrackers MSCI World ex USA ETF (+0,83 %), SPDR MSCI Emerging Markets ETF (+0,81 %) och iShares MSCI World Small Cap ETF (+0,62 %) bidrog samtliga till helheten.

På den svagare sidan återfanns främst fastighets- och industrirelaterade innehav. Catena (-2,30 %) blev dagens svagaste kort före AQ Group (-1,41 %), Cloetta (-1,36 %), Addtech (-1,24 %), Axfood (-1,22 %), Assa Abloy (-1,21 %) och Alfa Laval (-1,17 %).

Catena och Assa Abloy är fortsatt bevakningsposter då kurserna handlas under MA200. Full position blir aktuell först när den långsiktiga trendbilden åter stärkts.

Reflektioner

Det mest intressanta med dagens börsdag är kanske inte att index steg några tiondelar, utan att uppgången var så pass bred. När marknaden under en osäker nyhetsdag lyckas lyfta utan hjälp av en enskild sektor brukar det vara ett styrketecken.

Investerarna verkar samtidigt väga två motstridiga krafter mot varandra: risken för ett allvarligt utbudsbortfall av energi om konflikten eskalerar, och hoppet om att diplomatiska kontakter ska leda till en avspänning. Dagens fallande oljepris antyder att den senare berättelsen för tillfället väger något tyngre.

I skrivande stund kom dessutom en flash från EFN om att Donald Trump uppges ha ställt in ett planerat amerikanskt anfall mot Iran och samtidigt hävdat att ett färdigt avtal finns på bordet. Marknadsreaktionen lät inte vänta på sig – oljepriset föll samtidigt som Wall Street tog ett tydligt kliv uppåt. Oavsett hur utvecklingen fortsätter illustrerar det hur känslig marknaden just nu är för varje ny signal om konflikt eller diplomati.

Veckan framåt (v17) – Snabb omsvängning i marknaden – håller optimismen i sig?

Veckan framåt (v17) – Snabb omsvängning i marknaden – håller optimismen i sig?

Marknaden har redan vänt upp – men sentimentet släpar efter


Inledning / Makro

Vecka 17 inleds i ett marknadsläge präglat av snabba kast – där prisbilden har vänt upp, men sentimentet ännu inte hunnit justera.

Under slutet av förra veckan kom beskedet om att Hormuzsundet åter öppnats, vilket utlöste en tydlig lättnad i marknaden. Volatiliteten föll tillbaka, riskaptiten stärktes och oljepriset hölls i schack. Samtidigt är det viktigt att konstatera att flera sentimentmått, däribland AAII-enkäten, fångades innan denna utveckling.

Det innebär att vi just nu har en marknad som i realtid prisar in stabilisering – medan investerarkollektivet så sent som i torsdags var positionerat för ett betydligt mer negativt scenario.

På makrosidan riktas fokus mot Europa där flash PMI väntas ge en ny temperaturmätning av konjunkturen. Men i praktiken riskerar datan att hamna i skuggan av geopolitiken. Blickarna är fortsatt riktade mot Mellanöstern och vad som händer den 22 april när vapenvilan löper ut.

Parallellt drar rapportsäsongen igång på allvar. Q1-siffrorna bedöms ha begränsat informationsvärde – i stället är det bolagens framtidsutsikter som kommer att styra marknadsreaktionerna i ett ovanligt svårtolkat läge.


Marknadsindikatorer

Sentiment (AAII)
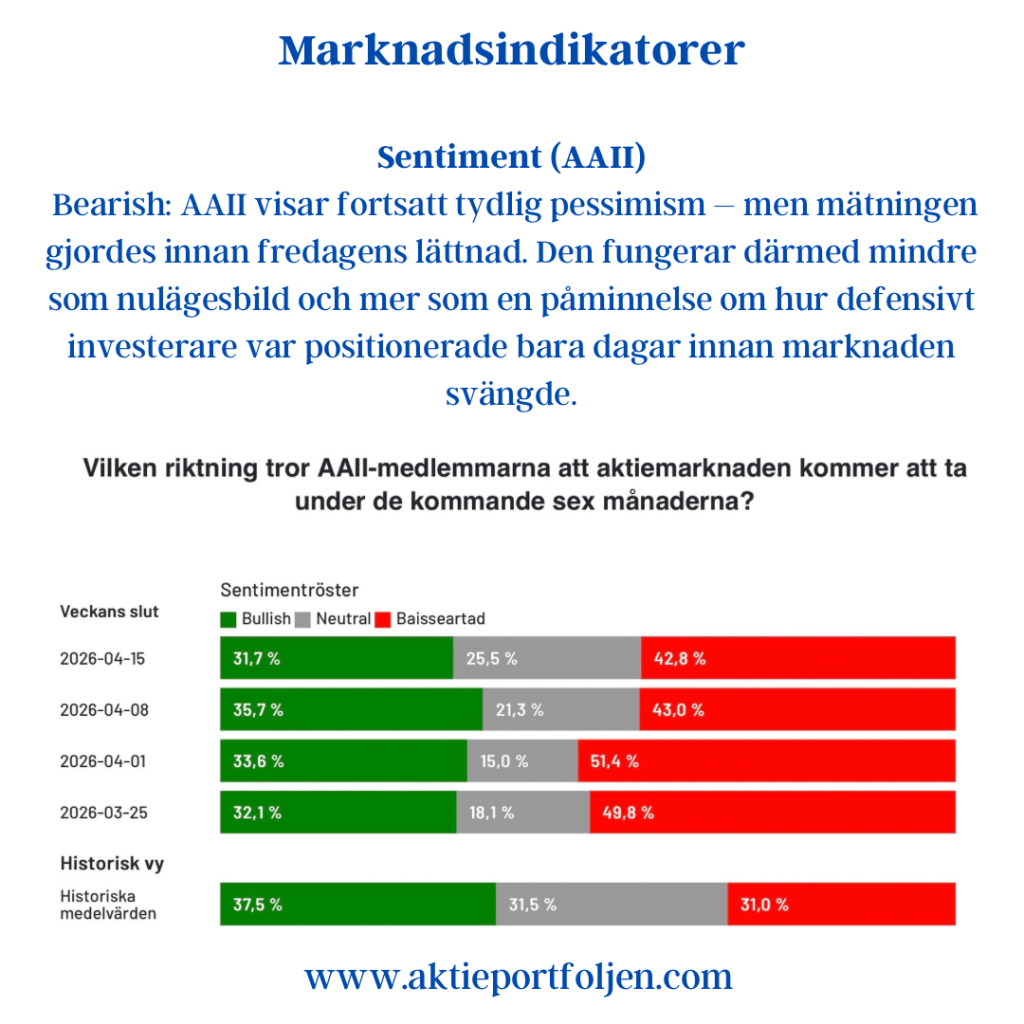
Bearish: 42,8 %
Bullish: 31,7 %
Neutral: 25,5 %

AAII visar fortsatt tydlig pessimism – men mätningen gjordes innan fredagens lättnad. Den fungerar därmed mindre som nulägesbild och mer som en påminnelse om hur defensivt investerare var positionerade bara dagar innan marknaden svängde.


Volatilitet (VIX / VSTOXX)
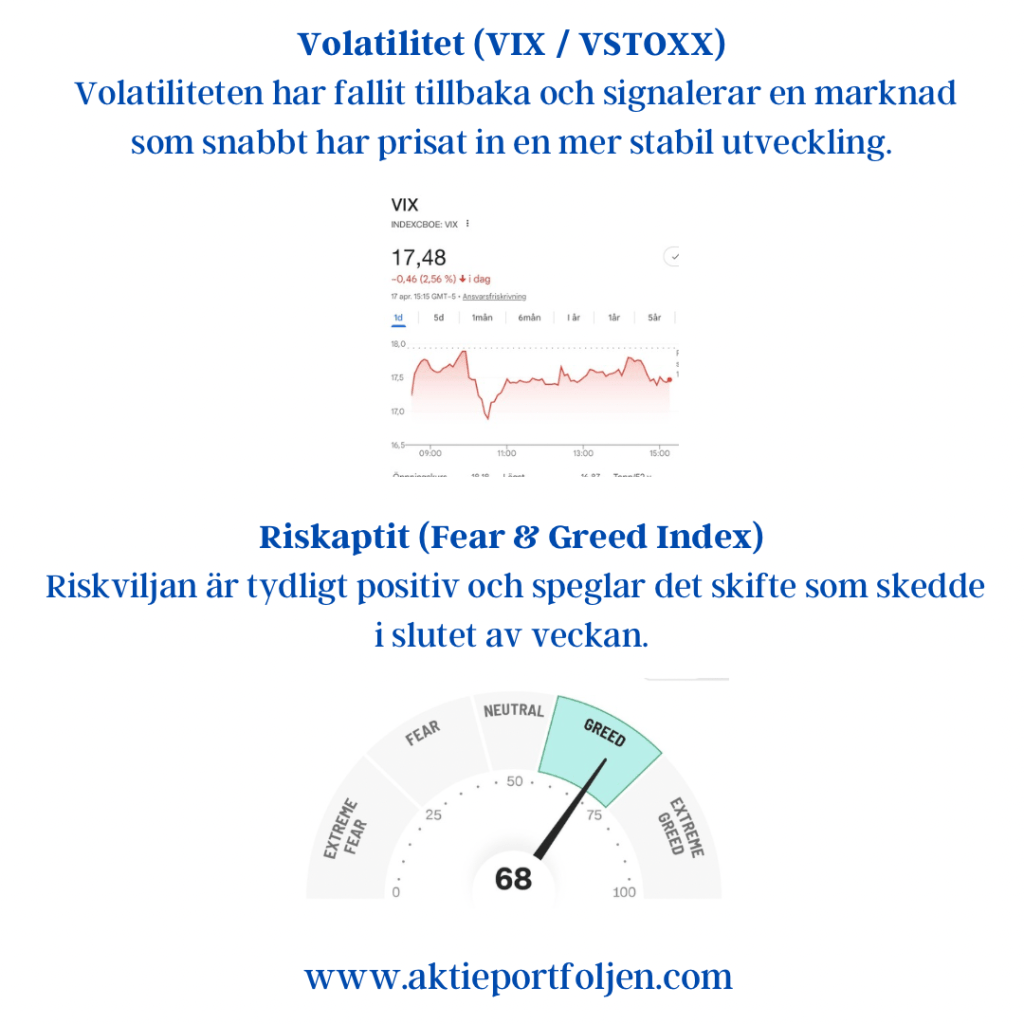
VIX: ~17,5
VSTOXX: ~19,4

Volatiliteten har fallit tillbaka och signalerar en marknad som snabbt har prisat in en mer stabil utveckling.


Riskaptit (Fear & Greed Index)
68 (Greed)

Riskviljan är tydligt positiv och speglar det skifte som skedde i slutet av veckan.


Råvaror – Olja (Brent)
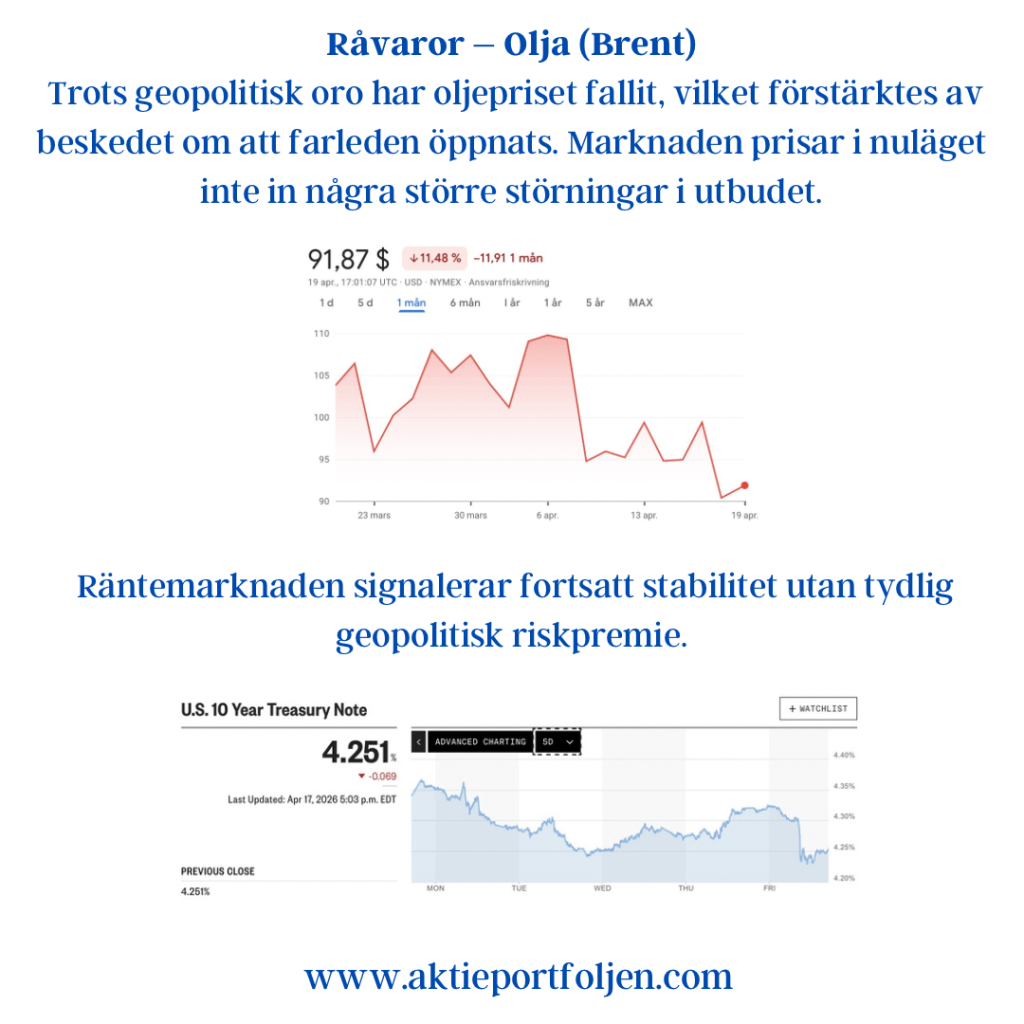
~91,9 USD
−11,5 % senaste månaden

Trots geopolitisk oro har oljepriset fallit, vilket förstärktes av beskedet om att farleden öppnats. Marknaden prisar i nuläget inte in några större störningar i utbudet.


Räntor – USA 10 år
~4,25 %

Räntemarknaden signalerar fortsatt stabilitet utan tydlig geopolitisk riskpremie.


Reflektioner

Det mest intressanta inför veckan är inte en enskild indikator – utan skillnaden i timing mellan dem.

Sentimentet visar en marknad präglad av oro, medan prissättningen signalerar att marknaden redan har vänt upp. Det innebär att marknaden just nu rör sig snabbare än investerarnas positionering.

Om den geopolitiska lättnaden håller i sig finns utrymme för att sentimentet justeras upp, vilket kan ge ytterligare stöd till marknaden. I ett sådant scenario kan mer defensivt positionerade investerare tvingas öka sin exponering.

Men det omvända gäller också. Om läget i Hormuzsundet försämras igen är mycket av den nuvarande optimismen inte fullt förankrad i vare sig positionering eller prissatt risk.

Rapportsäsongen förstärker denna dynamik. I ett läge där Q1 är mindre relevant blir bolagens guidning avgörande – och små förändringar i tonläge kan få stora effekter när marknaden redan har tagit ut riktningen i förväg.


Utsikter

Bas-scenario:

Sidledes till svagt positiv utveckling, givet att den geopolitiska lättnaden består.

Fokus under veckan:

– Nyhetsflödet kring Mellanöstern och vapenvilan
– Tonläget i bolagens rapporter och guidning
– PMI-data som indikator på konjunkturläget


Slutsats

Marknaden har redan tagit ett steg mot optimism.

Frågan är nu om verkligheten hinner ikapp – eller om sentimentet får rätt till slut.

Veckan framåt (v14): Geopolitik och stagflationsrisk sätter tonen

Veckan framåt: Geopolitik och stagflationsrisk sätter tonen

31 mars 2026

Inledning / Makro

Den geopolitiska oron fortsätter att dominera marknadsbilden. Iran har signalerat en vilja att garantera fri passage genom Hormuzsundet för Thailand, vilket i sig är en mildrande faktor för energiflödena – men långt ifrån tillräckligt för att lugna marknaden.

Robert Bergqvist varnar för att konflikten riskerar att bli utdragen, vilket i sin tur förvärrar de ekonomiska konsekvenserna. Ett snabbt avslut skulle krävas för att dämpa effekterna, men i nuläget rör vi oss snarare mot ett scenario där högre energipriser och svagare tillväxt samexisterar – ett klassiskt stagflationshot.

I USA riktas fokus mot arbetsmarknaden. Marssiffran för NFP blir central för Fed, särskilt efter en period där arbetsmarknaden visat tecken på en skör balans. Både efterfrågan och utbud av arbetskraft har dämpats, vilket gör att förändringar i arbetslösheten får ökad tyngd i räntebesluten. Samtidigt riskerar sentimentindikatorer som ISM och konsumentförtroende att påverkas negativt av geopolitiken.

I euroområdet är bilden fortsatt svag. Konsumtionen är dämpad och risken ökar för att hushållen blir mer försiktiga i takt med stigande energipriser. Snabbestimatet för HIKP i mars blir därför särskilt viktigt – här väntas de första tydliga effekterna av energikostnaderna synas.

I Sverige är kalendern tunnare, där detaljhandel och PMI blir veckans huvudpunkter.

Marknadssignalerna pekar tydligt mot ökad riskaversion:

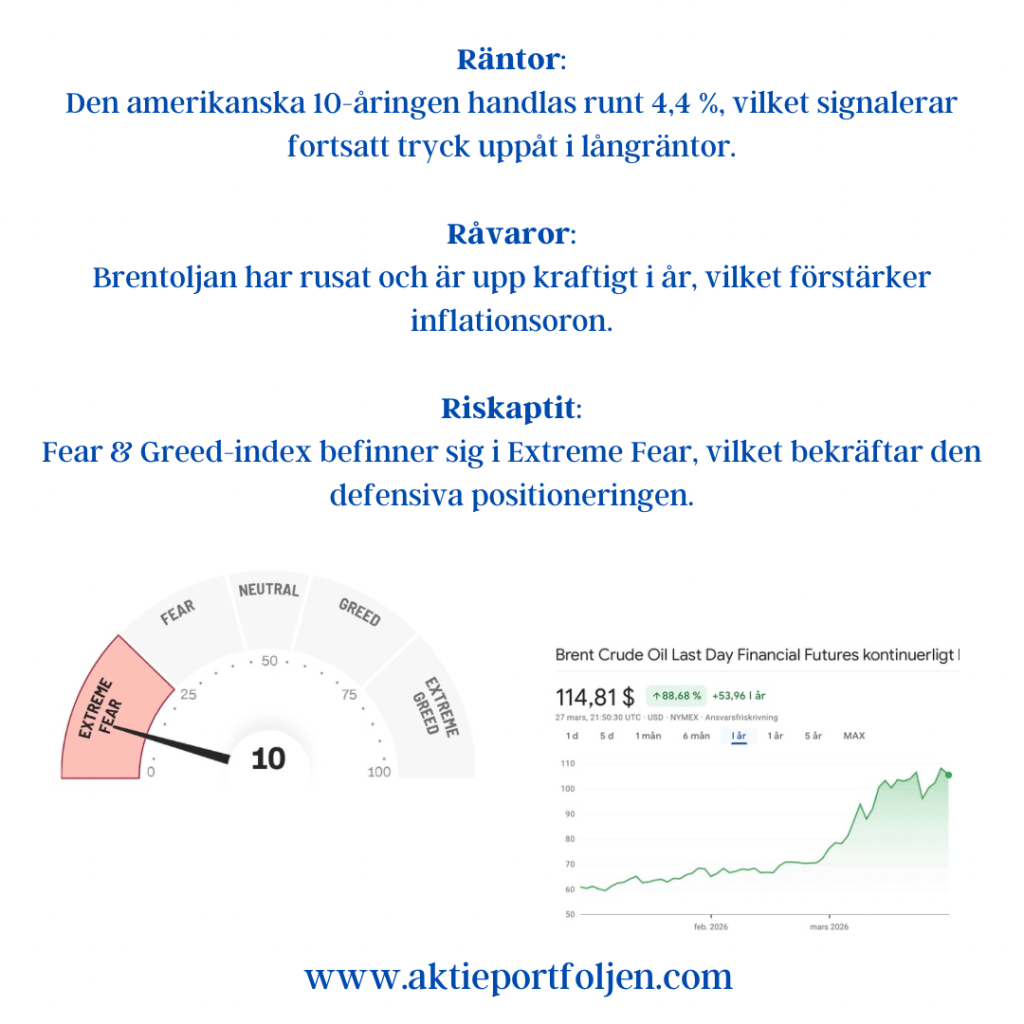
Volatilitet: VSTOXX ligger kring 35 och har stigit kraftigt i år. Även VIX har klättrat upp mot 30-nivån – en tydlig riskmarkering. Sentiment: AAII-data visar att närmare 50 % av investerarna är baisse, klart över det historiska snittet. Räntor: Den amerikanska 10-åringen handlas runt 4,4 %, vilket signalerar fortsatt tryck uppåt i långräntor. Råvaror: Brentoljan har rusat och är upp kraftigt i år, vilket förstärker inflationsoron. Riskaptit: Fear & Greed-index befinner sig i Extreme Fear, vilket bekräftar den defensiva positioneringen. Trendbild: Flera index har brutit ned under kortare glidande medelvärden och momentumindikatorer pekar nedåt.

Reflektioner / Utsikter

Det är sällan en enskild faktor som styr marknaden – men just nu samverkar flera negativa krafter: geopolitik driver energipriser, energipriser driver inflation, och tillsammans med svag tillväxt för oss närmare ett stagflationsscenario.

I det läget lutar jag mig konsekvent mot regelboken.

När trenden försämras ökar kassan – och portföljen koncentreras till överlevarna.

Just nu innebär det en positionering med 25 % kassa, kompletterat med obligationer (6,5 %) och guld (5 %). Det skapar handlingsutrymme i en marknad där riktningen snabbt kan skifta, samtidigt som risken dämpas.

Effekten blir tydlig: de bolag som klarar ett mer pressat geopolitiskt och makroekonomiskt läge väger successivt tyngre. Det är inte en prognos – det är en process.

Samtidigt ska man komma ihåg att sentimentet nu är tydligt negativt. Historiskt har sådana nivåer ofta sammanfallit med perioder där mycket av det negativa redan är diskonterat.

Kortsiktigt talar dock det mesta för fortsatt hög volatilitet. Nyhetsflödet – särskilt kring Mellanöstern och arbetsmarknadsdata i USA – kommer att vara avgörande för riktningen.