Centralbankerna tar över scenen – VECKAN FRAMÅT – VECKA 44

VECKAN FRAMÅT – VECKA 44

Centralbankerna tar över scenen

Börserna går in i en intensiv vecka med dubbla räntebesked, fortsatt rapportflod och viktiga konjunktursiffror. Samtidigt har den senaste tidens AI-frossa, stigande oljepriser och höga obligationsräntor ökat nervositeten på finansmarknaderna. Den långsiktiga uppåttrenden består på de flesta börser, men marginalerna krymper.

Börsen – bulltrenden sätts på prov

Den senaste tidens börsoro har satt tydliga avtryck i den tekniska bilden.

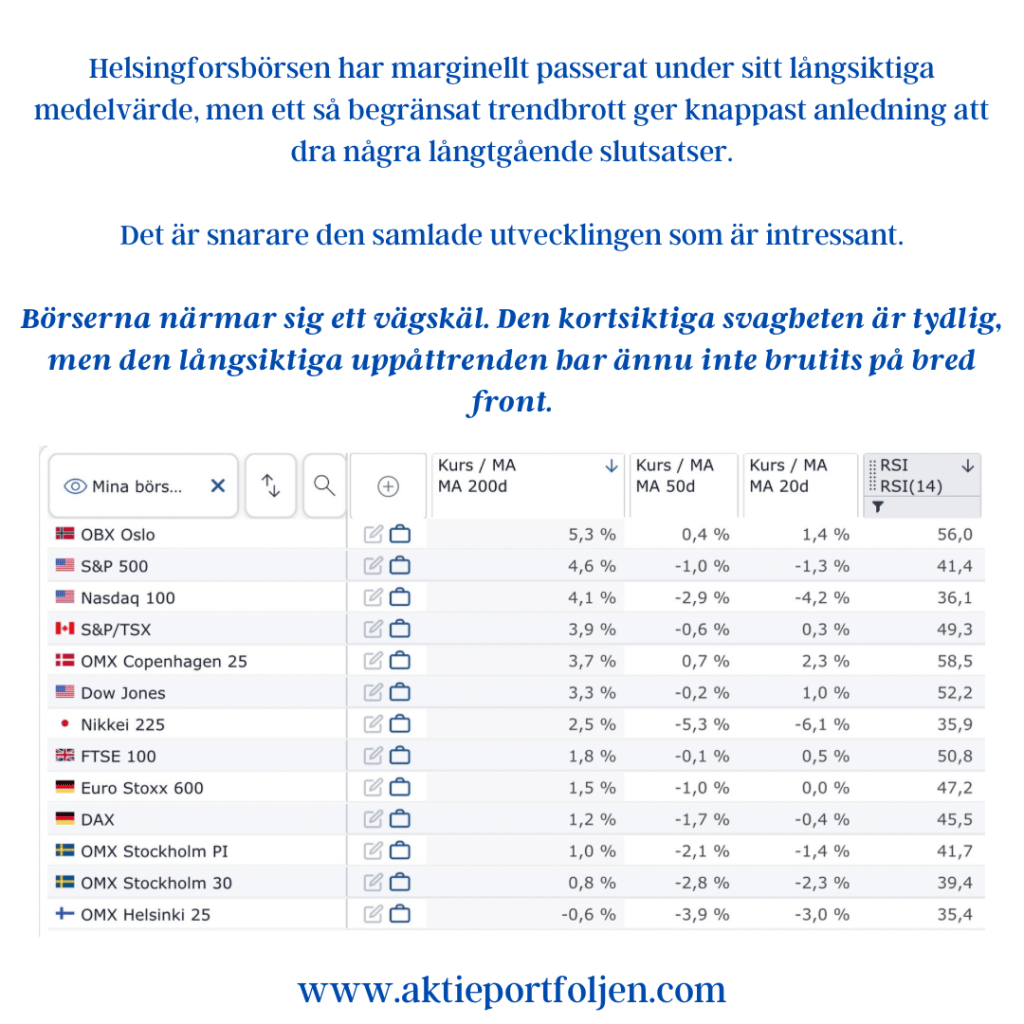
Av de 13 börsindex vi följer ligger 11 under sitt 50-dagars glidande medelvärde, MA50. Den kortsiktiga trenden har alltså försvagats på bred front.

Den långsiktiga bilden är fortfarande betydligt ljusare. Nästan samtliga index handlas över MA200, även om avståndet har minskat. Helsingforsbörsen har marginellt passerat under sitt långsiktiga medelvärde, men ett så begränsat trendbrott ger knappast anledning att dra några långtgående slutsatser.

Det är snarare den samlade utvecklingen som är intressant.

Börserna närmar sig ett vägskäl. Den kortsiktiga svagheten är tydlig, men den långsiktiga uppåttrenden har ännu inte brutits på bred front.

Marknadens orosmoln – olja, räntor och AI

Flera faktorer bidrar till den ökade osäkerheten.

Oljepriset har stigit kraftigt och Brentoljan handlas kring 117 dollar per fat. Den geopolitiska oron och risken för störningar i oljeleveranserna bidrar till uppgången. Ett fortsatt högt oljepris kan samtidigt hålla inflationstrycket uppe och försvåra centralbankernas arbete.

Obligationsräntorna är en annan utmaning. Den amerikanska tioårsräntan ligger kring 5 procent, vilket innebär fortsatt höga finansieringskostnader och ökad konkurrens om kapitalet. Höga räntor påverkar också värderingarna på börsen, inte minst för tillväxtbolag.

AI-frossan har dessutom fått investerarna att ifrågasätta om teknikjättarnas enorma investeringar i artificiell intelligens kommer att generera tillräcklig avkastning.

AI-revolutionens långsiktiga möjligheter är stora, men marknaden börjar ställa allt högre krav på konkreta resultat.

Till detta kommer de växande skuldbergen, inte minst i USA. Höga räntor gör skuldsättningen alltmer kostsam och begränsar det ekonomiska handlingsutrymmet.

Sammantaget har marknadens risktolerans minskat.

Marknadstemperaturen – oron har ökat

Investerarnas försiktighet syns även i sentimentindikatorerna.

I den senaste AAII-undersökningen är 45,8 procent negativa till börsens utveckling, medan 36,9 procent är positiva.

Volatilitetsindexen VIX och VSTOXX ligger samtidigt kring 19 respektive 22. Det signalerar ökad osäkerhet, men ännu inte någon utbredd panik.

Det finns också ljuspunkter.

De ekonomiska överraskningsindexen ligger fortfarande på positiva nivåer i både USA och euroområdet. Den europeiska indikatorn har visserligen försvagats, men den ekonomiska statistiken överträffar fortfarande förväntningarna sammantaget.

Marknaden är nervös, men det är ännu för tidigt att dra slutsatsen att konjunkturen eller den långsiktiga börstrenden har vänt.

Ekonomin – centralbankerna i huvudrollen

🇺🇸 USA – Fed och teknikjättarna

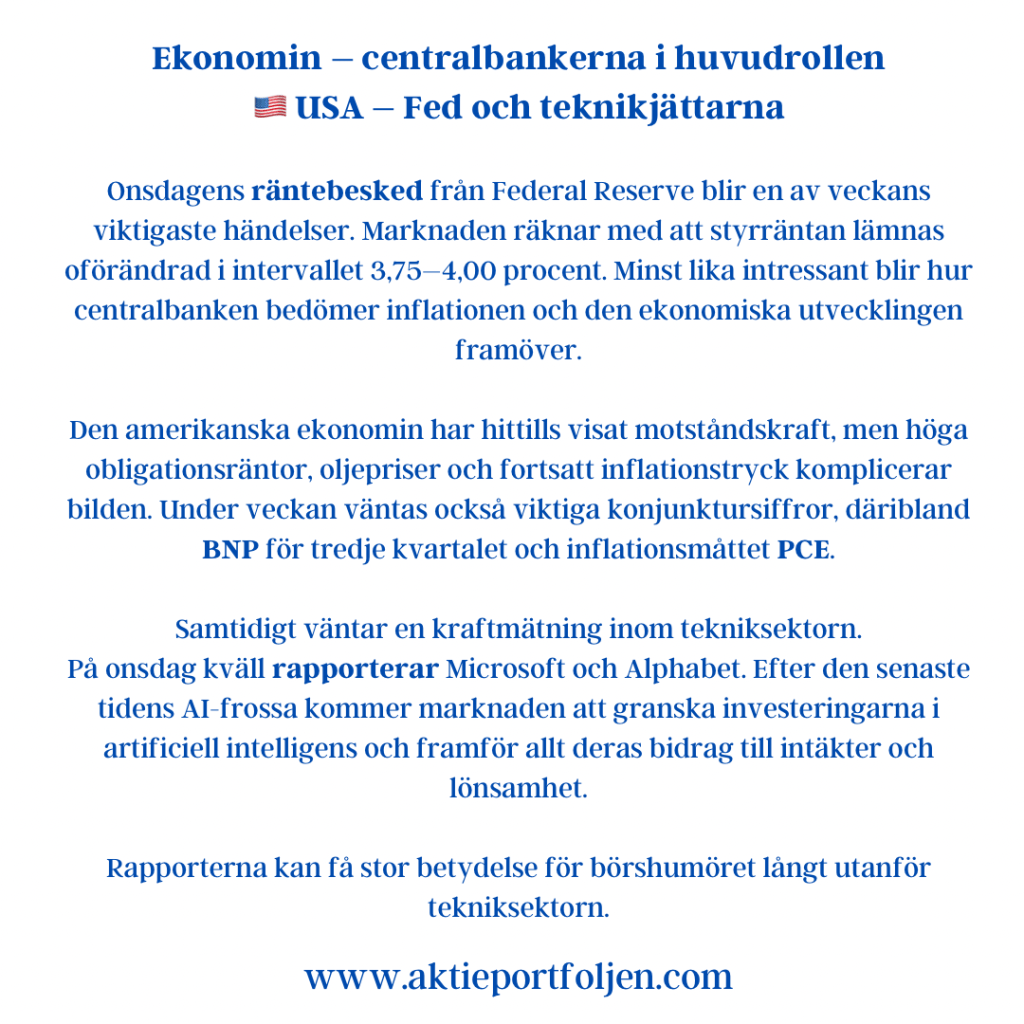
Onsdagens räntebesked från Federal Reserve blir en av veckans viktigaste händelser.

Marknaden räknar med att styrräntan lämnas oförändrad i intervallet 3,75–4,00 procent.

Minst lika intressant blir hur centralbanken bedömer inflationen och den ekonomiska utvecklingen framöver.

Den amerikanska ekonomin har hittills visat motståndskraft, men höga obligationsräntor, oljepriser och fortsatt inflationstryck komplicerar bilden.

Under veckan väntas också viktiga konjunktursiffror, däribland BNP för tredje kvartalet och inflationsmåttet PCE.

Samtidigt väntar en kraftmätning inom tekniksektorn.

På onsdag kväll rapporterar Microsoft och Alphabet. Efter den senaste tidens AI-frossa kommer marknaden att granska investeringarna i artificiell intelligens och framför allt deras bidrag till intäkter och lönsamhet.

Rapporterna kan få stor betydelse för börshumöret långt utanför tekniksektorn.

🇪🇺 Euroområdet – ECB och inflationen

På torsdag lämnar Europeiska centralbanken sitt räntebesked.

Efter septemberhöjningen väntas ECB hålla räntorna oförändrade.

Centralbanken behöver väga inflationstrycket mot en fortsatt svag ekonomisk utveckling och ökad politisk och finansiell osäkerhet.

Under veckan publiceras även preliminära BNP-siffror för tredje kvartalet och inflationsstatistik för oktober.

Den tyska Ifo-indikatorn och andra förtroendemätningar ger ytterligare ledtrådar om utvecklingen i Europas största ekonomi.

🇸🇪 Sverige – konjunkturen i fokus

Torsdagen blir särskilt intressant för svensk ekonomi.

Då publiceras BNP-indikatorn för tredje kvartalet, Konjunkturinstitutets barometer och detaljhandelsstatistik.

Tillsammans ger siffrorna en aktuell bild av hur den svenska ekonomin utvecklas.

Även producentpriser och löneutveckling finns på veckans agenda.

På den politiska fronten fortsätter arbetet med att bilda en ny regering. Centerpartiets ledare Elisabeth Thand Ringqvist ska på måndag återrapportera sitt sonderingsuppdrag till talmannen.

Rapporter – nu ska företagen leverera

Rapportperioden fortsätter med hög intensitet, både i Sverige och internationellt.

På Stockholmsbörsen inleds veckan med Alleima på måndag.

Tisdagen bjuder på Assa Abloy och Alfa Laval, som är veckans enda rapporterande bolag i vårt lag.

Alfa Laval väntas redovisa tillväxt med stöd av tidigare stark orderingång. Samtidigt blir bolagets kommentarer om efterfrågan och utsikterna framöver särskilt intressanta.

På onsdagen rapporterar Epiroc och Traton, medan torsdagens huvudnummer blir Boliden.

Veckan avslutas med bland andra AstraZeneca på fredag.

Internationellt riktas stor uppmärksamhet mot Microsoft och Alphabet, vars rapporter kan bli avgörande för hur marknaden värderar AI-investeringarna framöver.

Rapportperioden handlar inte bara om vilka företag som överträffar analytikernas prognoser. Minst lika intressant är hur aktiemarknaden reagerar på resultaten.

Starka rapporter som belönas med stigande aktiekurser kan visa var marknaden fortfarande ser möjligheter.

Laget – ökad kassa ger nya möjligheter

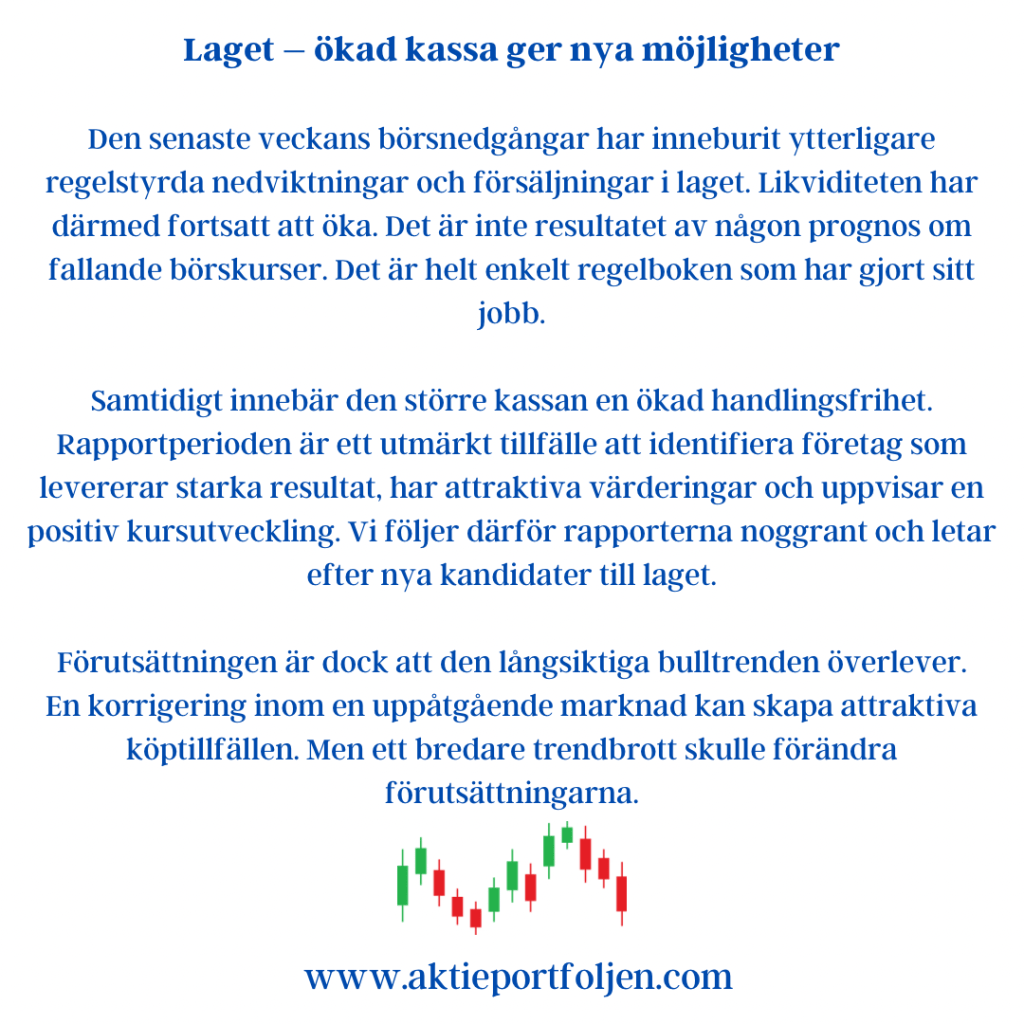
Den senaste veckans börsnedgångar har inneburit ytterligare regelstyrda nedviktningar och försäljningar i laget.

Likviditeten har därmed fortsatt att öka.

Det är inte resultatet av någon prognos om fallande börskurser. Det är helt enkelt regelboken som har gjort sitt jobb.

Samtidigt innebär den större kassan en ökad handlingsfrihet.

Rapportperioden är ett utmärkt tillfälle att identifiera företag som levererar starka resultat, har attraktiva värderingar och uppvisar en positiv kursutveckling.

Vi följer därför rapporterna noggrant och letar efter nya kandidater till laget.

Förutsättningen är dock att den långsiktiga bulltrenden överlever.

En korrigering inom en uppåtgående marknad kan skapa attraktiva köptillfällen. Men ett bredare trendbrott skulle förändra förutsättningarna.

Vi behöver därför inte försöka förutse vart börsen ska ta vägen.

Vi fortsätter att följa vår strategi.

Veckans slutsats

Börsens oro skapar möjligheter, men bara så länge den långsiktiga uppåttrenden består.

Regelboken har ökat vår handlingsfrihet. Nu låter vi företagen visa vilka som förtjänar en plats i laget.

Trenden är min chef.
Veckan framåt v43 – Rapporterna tar över när rädslan växer

Veckan framåt v43 – Rapporterna tar över när rädslan växer

19–23 oktober 2026

Börserna håller trenden – men nervositeten tilltar

Vi går in i en intensiv rapportvecka med ett ovanligt spännande utgångsläge. De stora börsindexen handlas fortfarande över sina långsiktiga trendlinjer, samtidigt som investerarnas oro har ökat markant.

Geopolitiken fortsätter att kasta sin skugga över marknaderna. Konflikterna kring rysk olja, energiförsörjningen och Hormuzsundet bidrar till osäkerheten. Samtidigt närmar sig både Federal Reserves nästa räntebesked och det amerikanska mellanårsvalet.

Den ekonomiska kalendern är förhållandevis tunn. I stället blir det företagens kvartalsrapporter som får möjlighet att visa om börsernas långsiktiga styrka har stöd i den faktiska vinstutvecklingen.

Veckans stora fråga är om rapporterna kan lugna en marknad som blivit alltmer nervös.

Rädsla på kort sikt – fortsatt positiv långsiktig trend

CNN:s Fear & Greed Index har fallit till 18, vilket innebär extrem rädsla. För bara en vecka sedan låg indexet på 46, nära neutralt territorium.

Även volatiliteten har stigit. Amerikanska VIX noterades senast till 19,99 efter en uppgång på nästan 30 procent under fem handelsdagar. Under fredagen var indexet tillfälligt över 22.

I Europa är bilden något lugnare. VSTOXX, som mäter den förväntade volatiliteten på Euro Stoxx 50, avslutade veckan kring 17 efter en nedgång på nästan 9 procent.

AAII:s senaste sentimentundersökning visar samtidigt att 41,6 procent av de amerikanska privatinvesterarna är pessimistiska, jämfört med 38,7 procent optimister.

Det intressanta är att denna oro ännu inte har brutit de långsiktiga börstrenderna.

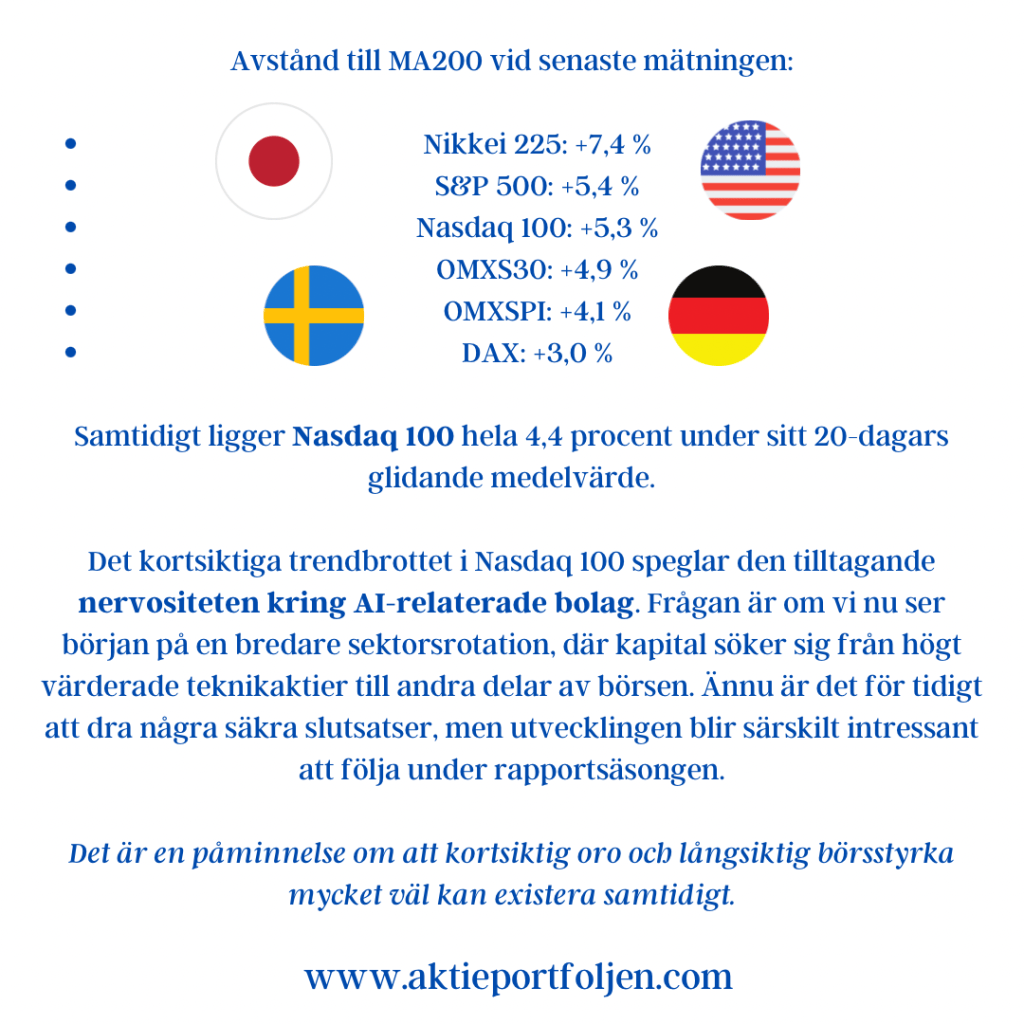
Avstånd till MA200 vid senaste mätningen:

  • Nikkei 225: +7,4 %
  • S&P 500: +5,4 %
  • Nasdaq 100: +5,3 %
  • OMXS30: +4,9 %
  • OMXSPI: +4,1 %
  • DAX: +3,0 %

Samtidigt ligger Nasdaq 100 hela 4,4 procent under sitt 20-dagars glidande medelvärde.

Det kortsiktiga trendbrottet i Nasdaq 100 speglar den tilltagande nervositeten kring AI-relaterade bolag. Frågan är om vi nu ser början på en bredare sektorsrotation, där kapital söker sig från högt värderade teknikaktier till andra delar av börsen. Ännu är det för tidigt att dra några säkra slutsatser, men utvecklingen blir särskilt intressant att följa under rapportsäsongen.

Det är en påminnelse om att kortsiktig oro och långsiktig börsstyrka mycket väl kan existera samtidigt.

Olja, räntor och geopolitik

Oljepriset blir en fortsatt viktig temperaturmätare på världsekonomin och det geopolitiska läget.

Brentterminen för december handlades senast kring 109,69 dollar per fat. Det är en hög nivå som kan få konsekvenser för inflationen, företagens kostnader och centralbankernas handlingsutrymme.

Den amerikanska tioårsräntan har samtidigt fallit tillbaka till omkring 5,08 procent efter att tidigare under veckan ha handlats över 5,3 procent.

Det är en välkommen lättnad för aktiemarknaden, men räntenivån är fortfarande hög.

Utvecklingen illustrerar ett av marknadens stora dilemman: investerarna vill se lägre räntor, men inte därför att den ekonomiska tillväxten försämras kraftigt.

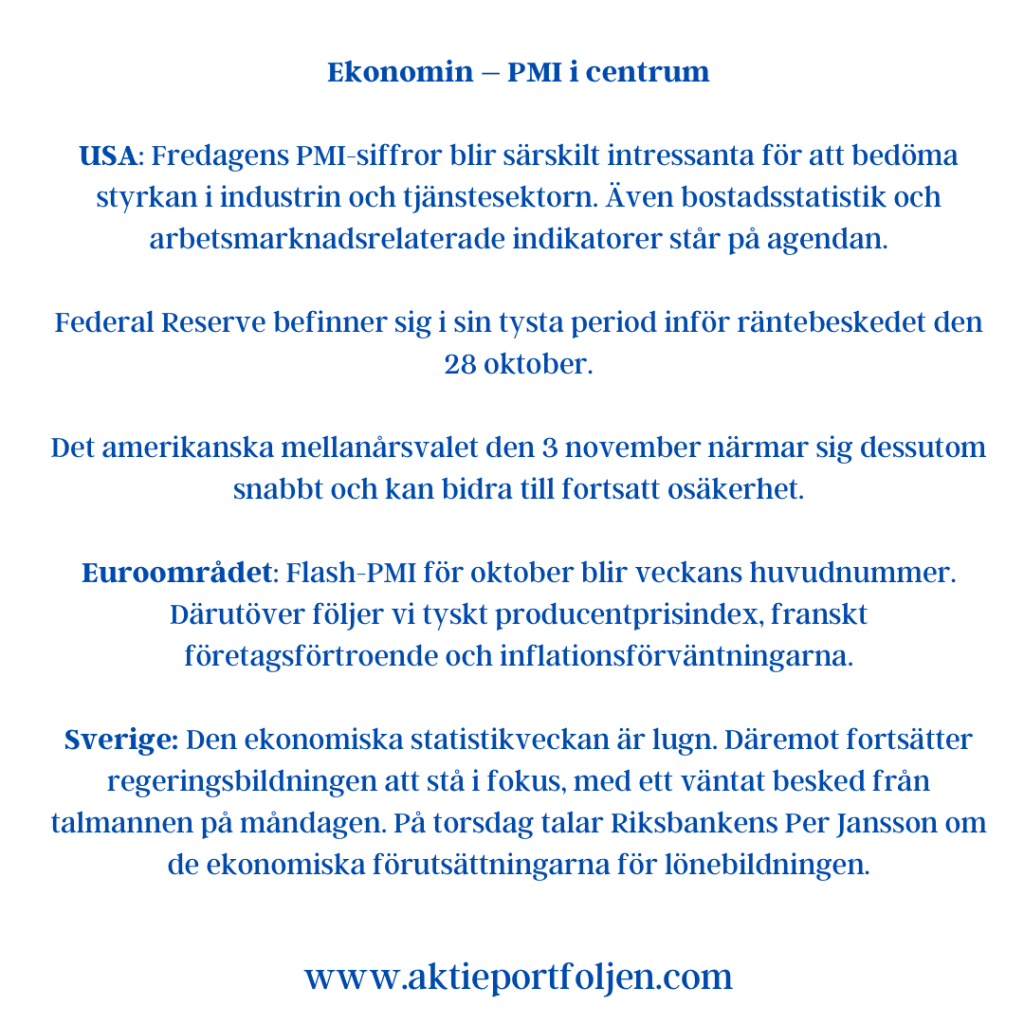
Ekonomin – PMI i centrum

Veckans viktigaste konjunktursignaler kommer från de preliminära inköpschefsindexen för oktober.

USA: Fredagens PMI-siffror blir särskilt intressanta för att bedöma styrkan i industrin och tjänstesektorn. Även bostadsstatistik och arbetsmarknadsrelaterade indikatorer står på agendan.

Federal Reserve befinner sig i sin tysta period inför räntebeskedet den 28 oktober. Marknadens förväntningar får därmed utvecklas utan nya vägledande uttalanden från centralbankens ledamöter.

Det amerikanska mellanårsvalet den 3 november närmar sig dessutom snabbt och kan bidra till fortsatt osäkerhet.

Euroområdet: Flash-PMI för oktober blir veckans huvudnummer. Därutöver följer vi tyskt producentprisindex, franskt företagsförtroende och inflationsförväntningarna.

Citis ekonomiska överraskningsindex visar fortfarande positiva värden för såväl USA som euroområdet. Det innebär att inkommande statistik sammantaget har överträffat analytikernas förväntningar.

Sverige: Den ekonomiska statistikveckan är lugn. Däremot fortsätter regeringsbildningen att stå i fokus, med ett väntat besked från talmannen på måndagen. På torsdag talar Riksbankens Per Jansson om de ekonomiska förutsättningarna för lönebildningen.

I Norge riktas uppmärksamheten mot industriförtroendet och arbetslösheten.

Rapportsäsongen växlar upp – här är veckans höjdpunkter

Nu väntar en av höstens mest intressanta rapportveckor. Flera bolag med betydelse för vår portfölj och bevakningslista ska bekänna färg.

Tisdag 20 oktober

  • ABB – orderingång, marginaler och efterfrågan inom elektrifiering och automation.

Onsdag 21 oktober

  • Handelsbanken – räntenetto, kreditförluster och kostnadskontroll.
  • HMS Networks – efterfrågan inom industriell kommunikation.
  • SKF – industrikonjunktur och lönsamhet.
  • Storebrand – kapitalförvaltning och försäkringsverksamhet.

Torsdag 22 oktober

  • Beijer Ref – organisk tillväxt, marginaler och marknadens förväntningar.
  • FlatexDEGIRO – kundaktivitet, intäkter och lönsamhet.
  • Linc – substansvärde och portföljutveckling.
  • Nordnet – kundtillväxt, handelsaktivitet och resultat.
  • SEB – räntenetto, kreditkvalitet och kapitalstyrka.

Fredag 23 oktober

  • Hexagon – orderingång och utvecklingen inom mätteknik och mjukvara.
  • Hexpol – volymer, marginaler och industriefterfrågan.

Det är särskilt intressant att flera industribolag rapporterar samtidigt. Här får vi möjlighet att jämföra företagens egna kommentarer om efterfrågan med den bild som inköpschefsindexen ger.

Beijer Ref blir också en rapport att följa extra noga. Efter aktiens svagare utveckling och den uppmärksamhet som riktats mot blankningarna kan rapporten få stor betydelse för marknadens förtroende.

Reflektion – låt företagen tala

Det finns något fascinerande med den nuvarande börsbilden.

Investerarnas rädsla har ökat kraftigt, men de flesta stora börsindexen befinner sig fortfarande ovanför MA200. Samtidigt har den ekonomiska statistiken på flera håll överraskat positivt.

Det betyder inte att riskerna är små. Tvärtom är kombinationen av höga energipriser, geopolitisk oro och höga obligationsräntor en påminnelse om hur snabbt förutsättningarna kan förändras.

Men det betyder heller inte att en börsnedgång är given.

För vår del handlar det därför om att fortsätta följa regelboken. De långsiktiga trenderna avgör vår risknivå, inte hur dramatiska rubrikerna för dagen råkar vara.

Rapporterna kommer att ge oss nya pusselbitar. Några bolag lär överraska positivt, andra negativt. Det viktiga är hur marknaden värderar informationen och hur aktiernas trender utvecklas.

Vi behöver inte förutse nästa börsrörelse. Vi behöver vara förberedda på den.

Nu låter vi företagen tala.

Ha en fin börsvecka!

Veckan framåt (v25): Fredshopp möter centralbanksvecka

Veckan framåt (v25): Fredshopp möter centralbanksvecka

Efter en skakig vecka som avslutades med en tydlig lättnadsrally på fredagen går börserna in i v25 med fokus på både centralbanker och geopolitik. Förnyade förhoppningar om ett avtal mellan USA och Iran bidrog till att dämpa marknadsoron, samtidigt som investerarna fortsätter att väga risken för nya konflikthändelser i Mellanöstern mot möjligheten till en mer stabil energimarknad.

USA:s president Donald Trump uppgav under helgen att USA och Iran kan vara nära ett avtal som öppnar Hormuzsundet för internationell sjöfart redan inom kort. Från iranskt håll har man bekräftat att samtalen gjort framsteg men samtidigt tonat ned förväntningarna om en omedelbar signering. Samtidigt kommer rapporter om nya israeliska attacker i Libanon, vilket påminner om hur snabbt det geopolitiska läget kan förändras.

Marknaden går därför in i veckan med en försiktig optimism, men också med en betydande osäkerhet kring hur utvecklingen i Mellanöstern kommer att påverka oljepriset, inflationen och centralbankernas handlingsutrymme under resten av sommaren.

Makro & centralbanker

Den kommande veckan är en av årets mest intensiva på centralbanksfronten.

I USA håller Fed sitt första ordinarie möte under den nye ordföranden Kevin Warsh. Någon räntesänkning väntas inte, men investerarna kommer att analysera varje formulering i presskonferensen för att avgöra om Fed går från en försiktig lättnadsbias till en mer neutral eller rent av hökaktig hållning.

För marknaden är detta särskilt viktigt eftersom amerikanska aktier befinner sig nära rekordnivåer samtidigt som den amerikanska tioårsräntan fortfarande ligger kring 4,5 procent.

På hemmaplan väntas Riksbanken lämna styrräntan oförändrad på 1,75 procent. Fokus hamnar därför på prognoserna och hur direktionen ser på inflationsutvecklingen under hösten.

Marknadsindikatorer

Sentiment – pessimismen består

AAII:s senaste enkät visar att de baisseartade investerarna steg till 47,7 procent, den högsta nivån på ett år. Endast 30,4 procent är positiva till aktiemarknaden de kommande sex månaderna.

Det är dock viktigt att notera att undersökningen avslutades innan helgens uppgifter om ett möjligt Iran-avtal blev kända. Sentimentbilden kan därför vara mer negativ än vad marknaden faktiskt går in i veckan med.

Historiskt har så höga nivåer av pessimism ofta fungerat som en konträr indikator snarare än som en säljsignal.

VIX – lugnet återvänder

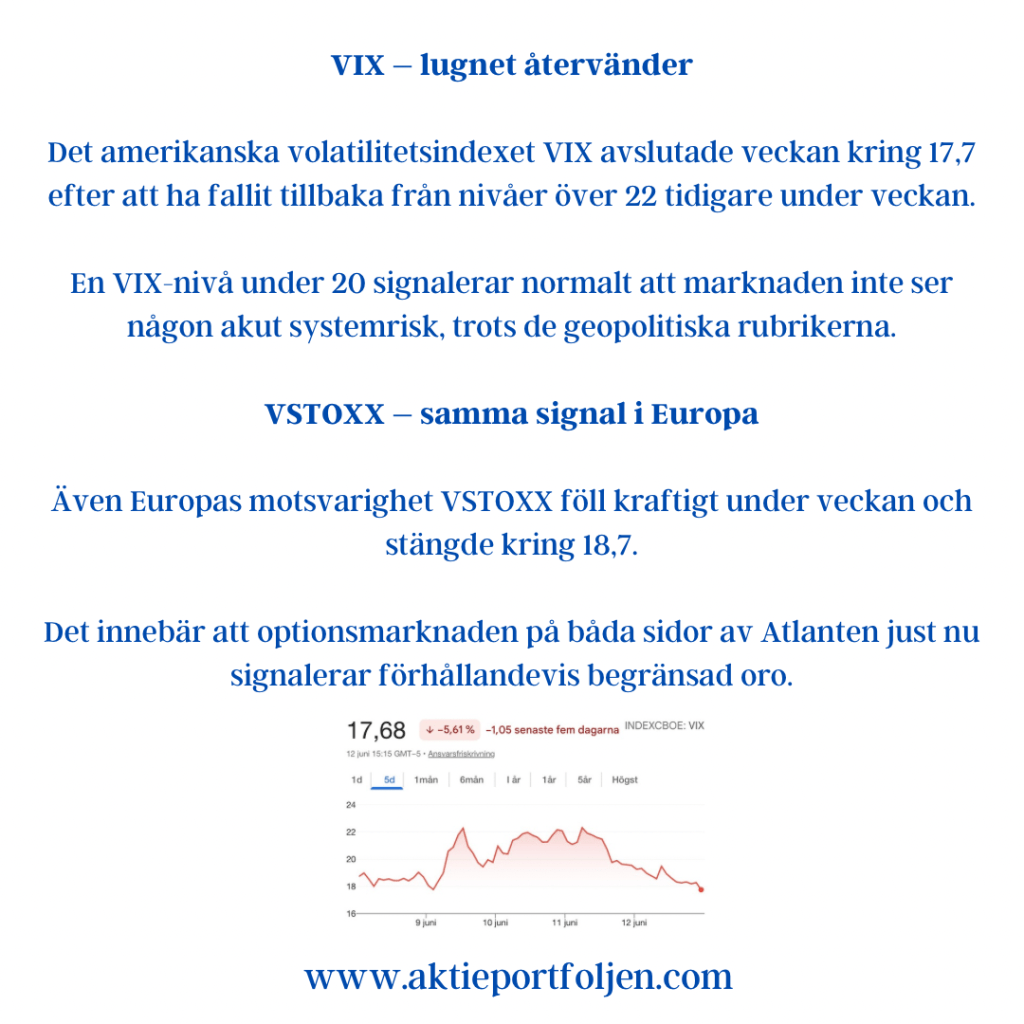
Det amerikanska volatilitetsindexet VIX avslutade veckan kring 17,7 efter att ha fallit tillbaka från nivåer över 22 tidigare under veckan.

En VIX-nivå under 20 signalerar normalt att marknaden inte ser någon akut systemrisk, trots de geopolitiska rubrikerna.

VSTOXX – samma signal i Europa

Även Europas motsvarighet VSTOXX föll kraftigt under veckan och stängde kring 18,7.

Det innebär att optionsmarknaden på båda sidor av Atlanten just nu signalerar förhållandevis begränsad oro.

Fear & Greed Index

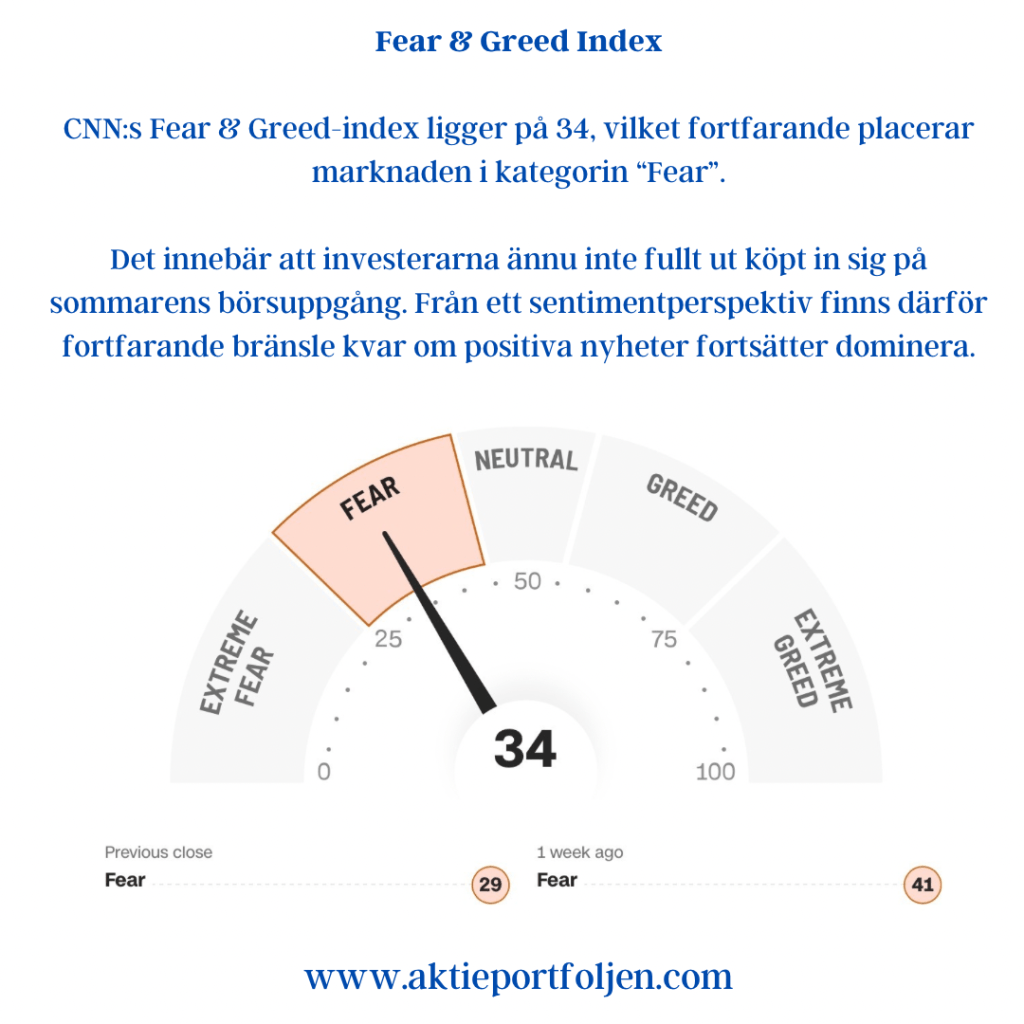
CNN:s Fear & Greed-index ligger på 34, vilket fortfarande placerar marknaden i kategorin “Fear”.

Det innebär att investerarna ännu inte fullt ut köpt in sig på sommarens börsuppgång. Från ett sentimentperspektiv finns därför fortfarande bränsle kvar om positiva nyheter fortsätter dominera.

Räntor

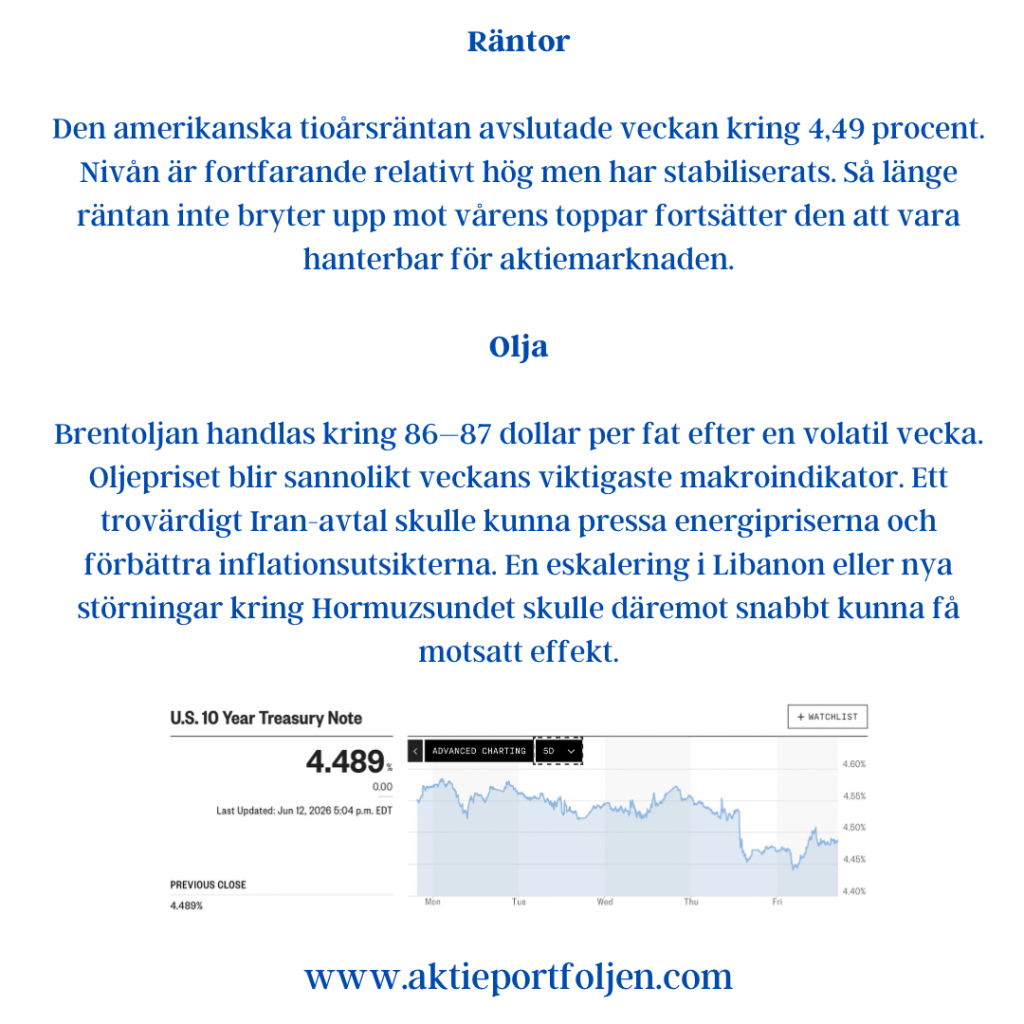
Den amerikanska tioårsräntan avslutade veckan kring 4,49 procent.

Nivån är fortfarande relativt hög men har stabiliserats. Så länge räntan inte bryter upp mot vårens toppar fortsätter den att vara hanterbar för aktiemarknaden.

Olja

Brentoljan handlas kring 86–87 dollar per fat efter en volatil vecka.

Oljepriset blir sannolikt veckans viktigaste makroindikator. Ett trovärdigt Iran-avtal skulle kunna pressa energipriserna och förbättra inflationsutsikterna. En eskalering i Libanon eller nya störningar kring Hormuzsundet skulle däremot snabbt kunna få motsatt effekt.

Tekniskt läge

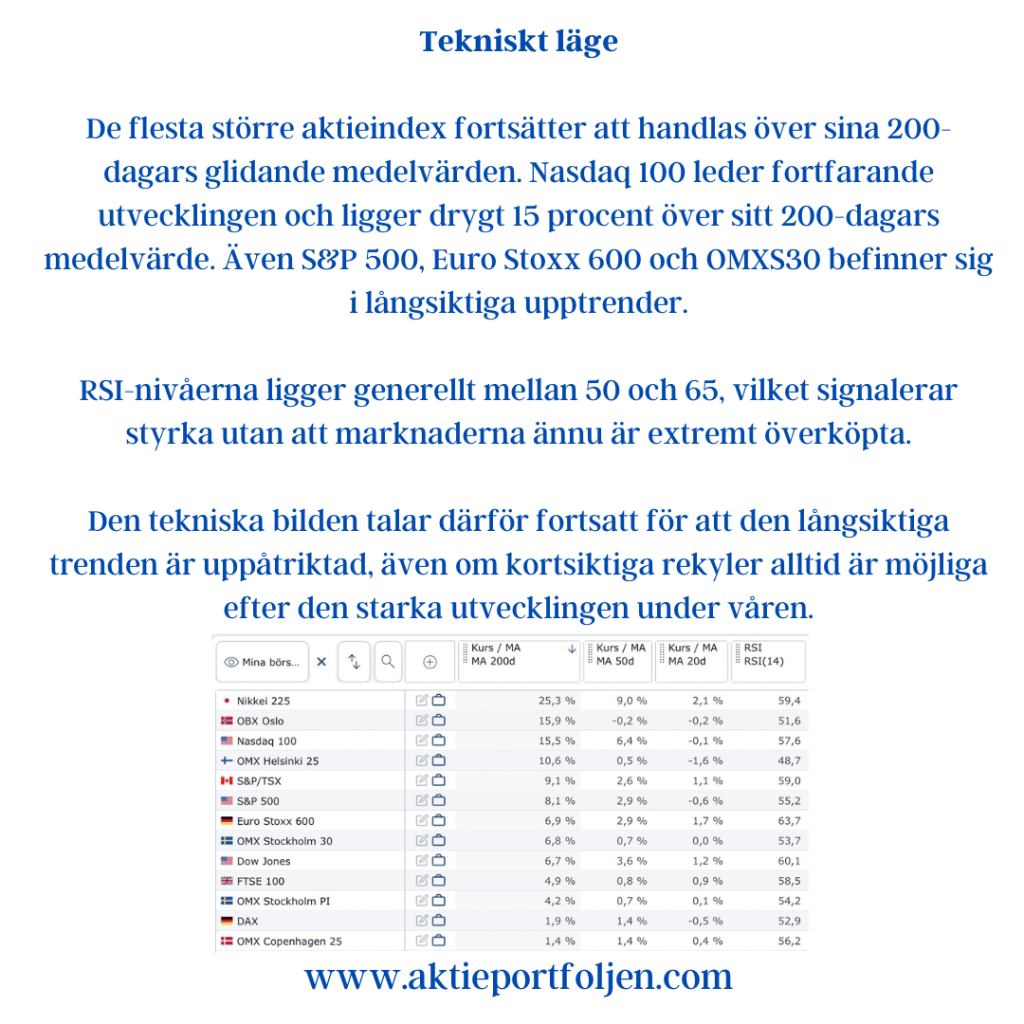
De flesta större aktieindex fortsätter att handlas över sina 200-dagars glidande medelvärden.

Nasdaq 100 leder fortfarande utvecklingen och ligger drygt 15 procent över sitt 200-dagars medelvärde. Även S&P 500, Euro Stoxx 600 och OMXS30 befinner sig i långsiktiga upptrender.

RSI-nivåerna ligger generellt mellan 50 och 65, vilket signalerar styrka utan att marknaderna ännu är extremt överköpta.

Den tekniska bilden talar därför fortsatt för att den långsiktiga trenden är uppåtriktad, även om kortsiktiga rekyler alltid är möjliga efter den starka utvecklingen under våren.

Utsikter

Inför v25 väger marknaden tre faktorer mot varandra:

  1. Centralbankernas signaler, framför allt från Fed.
  2. Utvecklingen i Mellanöstern och energimarknaden.
  3. Räntornas och oljeprisets reaktion på dessa händelser.

Det mest intressanta just nu är kanske att sentimentet fortfarande är förvånansvärt försiktigt samtidigt som volatiliteten sjunker och de tekniska trenderna förblir positiva.

Så länge VIX håller sig under 20, räntorna stabiliseras och oljepriset inte rusar vidare uppåt talar mycket för att den positiva börstrenden kan fortsätta. Men geopolitiken har åter seglat upp som den faktor som snabbast kan förändra spelplanen.

En försiktig optimism – med ena ögat på Fed och det andra på Mellanöstern – framstår därför som marknadens mest rimliga utgångspunkt inför veckan.