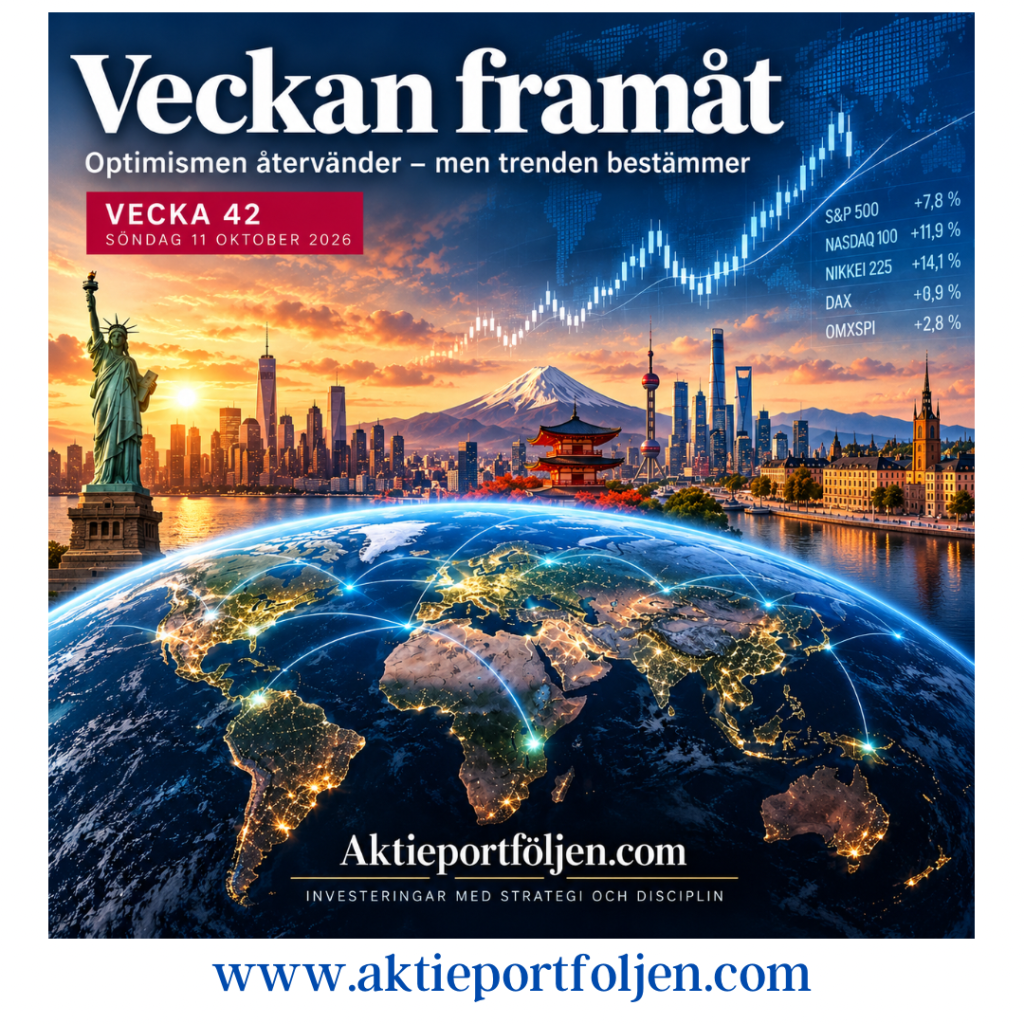
Optimismen återvänder – men trenden bestämmer – Veckan framåt – vecka 42

Veckan framåt – vecka 42

Optimismen återvänder – men trenden bestämmer

Söndag 11 oktober 2026

Marknadens humör ljusnar

Efter en period av tilltagande pessimism har optimismen återvänt till aktiemarknaden. Andelen optimistiska investerare i den amerikanska sentimentundersökningen har stigit från 28,8 till 40,3 procent på fyra veckor, samtidigt som andelen pessimister minskat från 53,3 till 39,0 procent.

För första gången under perioden är optimisterna därmed fler än pessimisterna.

Även CNN:s Fear & Greed Index har återhämtat sig till 45, efter att tidigare ha legat kring 37–39. Marknaden befinner sig fortfarande på den försiktiga sidan av neutralt, men utvecklingen är tydlig.

Volatiliteten har också dämpats. Amerikanska VIX ligger på 14,84 och europeiska VSTOXX på 18,84. Båda indikatorerna visar ett lugnare marknadsklimat än under den senaste tidens mer nervösa handel.

Men ett förbättrat sentiment är inte detsamma som en etablerad uppåttrend. Humöret kan förändras snabbt, medan trenderna ofta utvecklas betydligt långsammare.

USA och Japan visar vägen

Vår tekniska genomgång av 13 internationella börsindex visar tydliga skillnader mellan marknaderna.

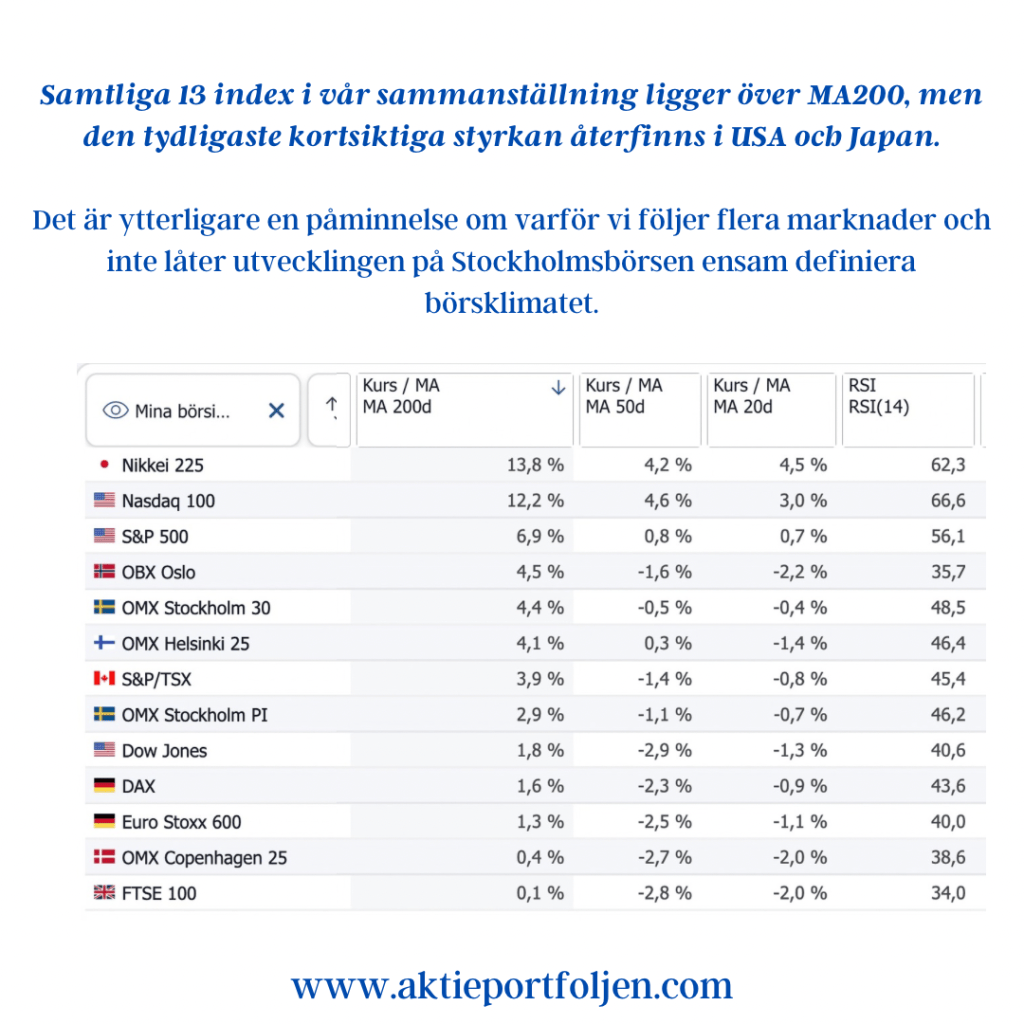
Japan leder med Nikkei 225 hela 14,1 procent över sitt 200-dagars glidande medelvärde. Nasdaq 100 ligger 11,9 procent över och S&P 500 7,8 procent över motsvarande trendlinje.

Det är betydande marginaler som visar att de långsiktiga uppåttrenderna fortfarande är intakta.

I Europa är bilden mer tveksam. Stockholmsbörsens breda index, OMXSPI, ligger 2,8 procent över MA200, men samtidigt 1,0 procent under MA50. Storbolagsindexet OMXS30 ligger 4,0 procent över MA200 men 0,7 procent under MA50.

DAX och Euro Stoxx 600 uppvisar ett liknande mönster med positiva avstånd till MA200, men svaghet i förhållande till de kortare trendlinjerna.

Samtliga 13 index i vår sammanställning ligger över MA200, men den tydligaste kortsiktiga styrkan återfinns i USA och Japan.

Det är ytterligare en påminnelse om varför vi följer flera marknader och inte låter utvecklingen på Stockholmsbörsen ensam definiera börsklimatet.

Geopolitiken tillbaka i fokus

Den senaste amerikanska pressen på Ukraina, bland annat i frågor om politiska val och rysk olja, tillför ytterligare osäkerhet inför den kommande börsveckan.

Utvecklingen kan påverka både energipriserna och investerarnas riskaptit. För Europa är frågan särskilt betydelsefull eftersom regionens ekonomi och säkerhet påverkas direkt av kriget och relationerna mellan USA, Ukraina och Ryssland.

Eventuella framsteg mot en varaktig fred skulle kunna minska den geopolitiska riskpremien. Samtidigt kan nya motsättningar eller osäkerhet kring sanktionerna få motsatt effekt.

Vi följer framför allt reaktionerna i oljepriset, räntorna och de europeiska börserna.

Geopolitiska rubriker kan skapa stora kursrörelser på kort tid, men det är först när rörelserna påverkar de etablerade trenderna som de får direkt betydelse för vår strategi.

Inflationen tar huvudrollen

Veckans viktigaste makroekonomiska händelser blir de amerikanska inflationssiffrorna för september. Både konsumentpriserna, KPI, och producentpriserna, PPI, får stor uppmärksamhet inför Federal Reserves räntebesked den 28 oktober.

Marknaden kommer också att granska detaljhandelsförsäljningen och industriproduktionen för att bedöma styrkan i den amerikanska ekonomin.

På onsdagen publiceras Feds Beige Book, som ger en aktuell bild av företagens syn på efterfrågan, arbetsmarknad och prisutveckling i de olika centralbanksdistrikten.

Veckan blir dessutom den sista innan Fed-företrädarna går in i sin tysta period inför räntebeskedet.

I Sverige riktas blickarna mot den slutliga KPI-statistiken för september. Inflationsförväntningar, hushållens konsumtion och arbetsmarknadsstatistik kompletterar bilden.

Euroområdet bjuder på reviderade inflationssiffror och flera framträdanden från ECB. IMF:s och Världsbankens årsmöten samt EU:s politiska överläggningar bidrar också till den internationella agendan.

Rapportsäsongen – nu ska värderingarna försvaras

Den amerikanska rapportsäsongen drar i gång på allvar med flera av de stora bankerna. JPMorgan Chase, Goldman Sachs, Citigroup och Wells Fargo väntas presentera sina resultat på tisdagen, följda av bland andra Bank of America och Morgan Stanley på onsdagen.

Bankernas rapporter ger en tidig temperaturmätare på kreditmarknaden, hushållens ekonomi och företagens investeringsvilja.

Även halvledarindustrin hamnar i fokus genom rapporter från ASML och TSMC. De blir särskilt intressanta mot bakgrund av de höga förväntningarna på investeringar inom teknik och artificiell intelligens.

Efter en stark börsutveckling är frågan om företagens vinster, marginaler och framtidsutsikter kan leva upp till värderingarna.

Om företagen levererar finns förutsättningar för fortsatt börsstyrka. Men högt ställda förväntningar innebär också att även bra rapporter kan mötas av negativa kursreaktioner.

Det är inte bara resultaten som räknas, utan också vad marknaden redan har förväntat sig.

Mellanårsvalet närmar sig

Den 3 november går USA till mellanårsval. Samtliga 435 platser i representanthuset och ungefär en tredjedel av senaten står på spel.

Valet kan få betydelse för den ekonomiska politiken under återstoden av presidentperioden, bland annat när det gäller skatter, statsfinanser, handel och regleringar.

För aktiemarknaden innebär det ytterligare en osäkerhetsfaktor under hösten.

Vi försöker inte förutse valresultatet eller marknadens reaktion, men följer om den politiska utvecklingen påverkar räntorna, riskaptiten och börstrenderna.

Räntorna – fortsatt en viktig riskfaktor

Den amerikanska tioårsräntan ligger kring 5,24 procent efter en mindre nedgång under veckan.

Sett över det senaste året är utvecklingen desto mer dramatisk. Räntan har stigit från nivåer omkring 4 procent till över 5,2 procent.

En hög långränta påverkar värderingen av aktier, särskilt tillväxtbolag där en stor del av de förväntade vinsterna ligger längre fram i tiden. Den påverkar också företagens finansieringskostnader och konkurrensen mellan aktier och ränteplaceringar.

Samtidigt kan en stark ekonomi och stigande företagsvinster ge aktiemarknaden stöd även i ett högre ränteläge.

Vi fortsätter därför att följa samspelet mellan inflation, räntor och företagens vinstutveckling.

Vårt lag – flera vägar till avkastning

Vår portfölj bygger på en medveten arbetsfördelning mellan enskilda aktier, ETF:er och fonder.

Vi väljer i första hand enskilda aktier på de skandinaviska börserna och ibland på andra europeiska marknader. Här har vi bättre förutsättningar att följa bolagen, förstå deras verksamheter och göra egna analyser.

På marknader längre bort, där vi har ett större informationsunderläge, använder vi i stället ETF:er och fonder. Det ger oss möjlighet att delta i den globala börsutvecklingen utan att behöva analysera varje enskilt bolag.

Våra ETF:er inom S&P 500, Japan, Asien exklusive Japan, Emerging Markets och globala småbolag kompletteras av fonderna Robur Technology och Robur Global Transition.

På så sätt kombinerar vi aktiv aktieanalys på marknader vi känner väl med bredare internationell exponering.

Det finns överlappningar mellan vissa innehav, särskilt inom tekniksektorn, och därför följer vi också den samlade risken.

Vi väljer själva bolagen där vi bedömer att vi har en kunskapsfördel. På övriga marknader låter vi fonder och ETF:er göra jobbet.

Oavsett investeringsform är det fortfarande våra regler för trend och riskhantering som styr besluten.

Vår strategi – disciplin framför känslor

Det förbättrade sentimentet är välkommet, och vi ser med intresse fram emot en intensiv rapportperiod.

Men optimismen innebär inte att vi förändrar vår strategi.

Vi fortsätter att låta MA200 vara vårt viktigaste verktyg för att bedöma den långsiktiga trenden, medan de kortare medelvärdena hjälper oss att identifiera förändringar i marknadens styrka.

Kassan ger oss handlingsfrihet, men är inte resultatet av någon prognos om fallande börskurser. Den är en följd av de regler vi arbetar efter.

Vi jagar inte uppgångar för att optimismen ökar, och vi säljer inte välfungerande innehav enbart för att pessimismen tilltar.

Det är också därför den internationella spridningen är värdefull. Vi behöver inte i förväg bestämma vilken marknad som kommer att utvecklas bäst. Vi kan delta där trenderna är gynnsamma och anpassa risken när förutsättningarna förändras.

Diversifiering ger oss möjligheter. Disciplin avgör hur vi använder dem.

Vecka 42 bjuder på inflation, räntor, geopolitik och början på en spännande rapportsäsong. Det finns gott om faktorer som kan påverka marknadens humör.

Men vår utgångspunkt är densamma:

Humöret berättar hur investerarna känner. Trenden berättar hur marknaden faktiskt beter sig.

Och det är fortfarande trenden som bestämmer hur vi agerar.
Veckan framåt v40 – räntan, jobben och Hormuz i centrum

Veckan framåt v40 – räntan, jobben och Hormuz i centrum

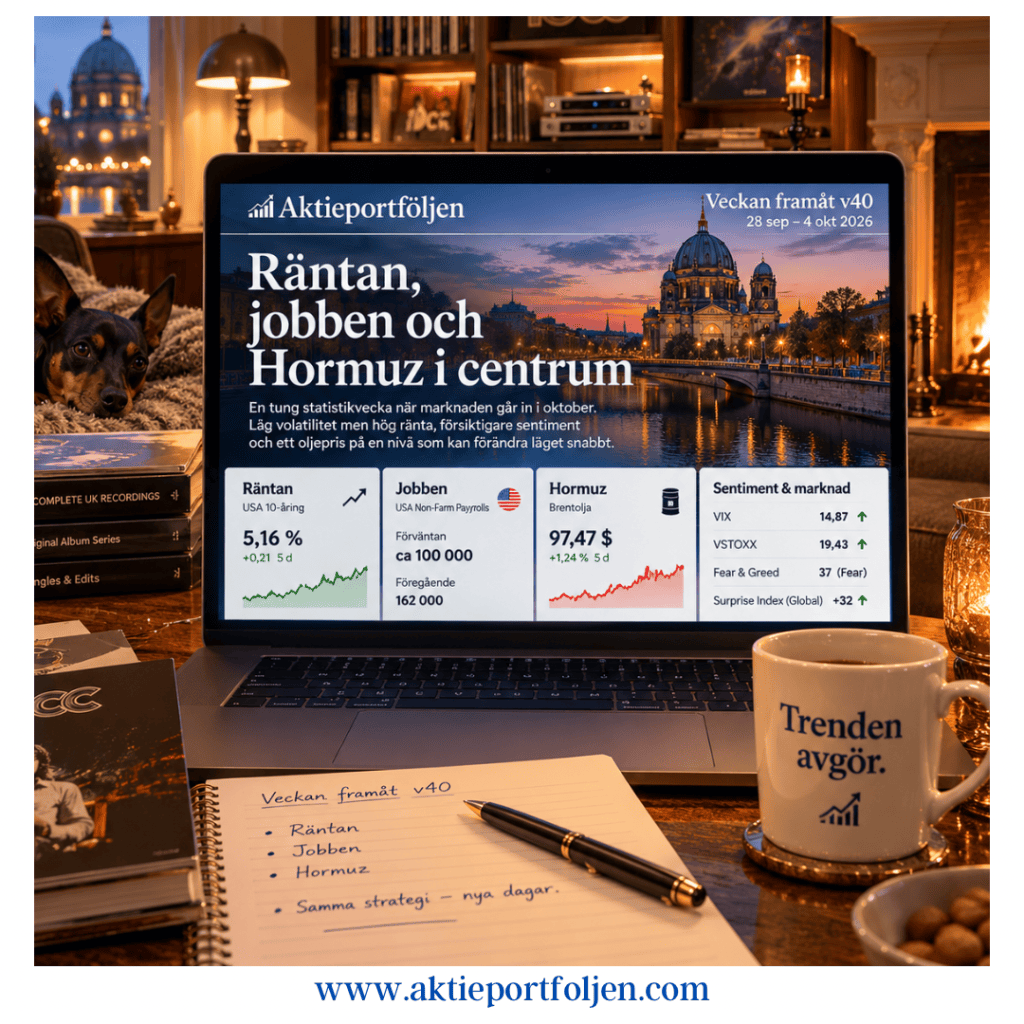
Marknaden går in i oktober med flera motstridiga signaler. Volatiliteten är fortfarande låg, men sentimentet har försvagats samtidigt som den amerikanska långräntan åter blivit en allt tyngre motvind. Och över alltihop hänger fortfarande frågan om Hormuz.

Den amerikanska tioårsräntan avslutade veckan kring 5,16 procent efter en tydlig uppgång. Det är kanske den viktigaste marknadsindikatorn just nu. Högre långräntor pressar värderingarna och gör det svårare för framför allt tillväxt- och teknikaktier att fortsätta uppåt.

Samtidigt är bilden inte entydigt negativ. VIX ligger kring 15, vilket knappast signalerar panik, och de ekonomiska överraskningsindexen ligger fortfarande på plus. Den globala ekonomin har alltså fortsatt att leverera bättre statistik än väntat.

Ändå har humöret blivit betydligt försiktigare. Fear & Greed står på 37 – Fear, jämfört med 59 för en månad sedan. Även investerarenkäten visar en tydlig övervikt för baisse. Det är en intressant kombination: mer oro, men ännu ingen flykt från risk.

USA:s arbetsmarknad sätts på prov

Veckans stora makrohändelse blir den amerikanska arbetsmarknaden. Fredagens sysselsättningsrapport får extra betydelse efter den senaste tidens ränteuppgång. Under veckan kommer dessutom ISM och annan statistik som ger ytterligare ledtrådar om styrkan i ekonomin.

Frågan är nästan paradoxal. För stark statistik kan bli dålig börsnyhet, eftersom den kan hålla inflation och räntor högre längre. Svagare siffror kan i stället ge räntemarknaden lite andrum – så länge de inte är så svaga att oron för konjunkturen tar över.

I Europa riktas blickarna mot preliminära inflationssiffror och nya besked från ECB. Sverige får bland annat PMI och konjunkturdata, men störst intresse riktas mot Riksbankens protokoll, där marknaden kommer att leta efter ledtrådar om hur nära nästa räntehöjning egentligen ligger.

Hormuz – veckans joker

Den tredje faktorn ligger långt från statistikterminalerna men kan snabbt dominera dem.

USA har avvisat Irans förslag om en sju dagar lång vapenvila och en tillfällig öppning av Hormuzsundet. Iran säger samtidigt att landet står redo både för diplomati och för ett återupptaget krig.

Brentoljan har fallit tillbaka till omkring 97 dollar, men läget gör oljepriset till en direkt länk mellan geopolitiken, inflationen, räntorna och börsen.

Ett diplomatiskt genombrott kan därför snabbt förändra marknadsbilden. Ett nytt militärt bakslag kan göra detsamma – åt andra hållet.

Inför veckan

Vi går alltså in i v40 med hög långränta, försiktigare investerare men fortfarande låg volatilitet. Lägg därtill en tung amerikansk statistikvecka och ett Hormuzläge som kan förändras från en timme till nästa.

Det finns gott om skäl att följa nyhetsflödet. Men få skäl att försöka gissa nästa rubrik.

Vi försöker inte förutse marknaden. Vi följer trenden – och låter strategin avgöra hur vi agerar.
Veckan framåt – v39, räntor, olja och stormaktspolitik i fokus

Veckan framåt – v39

Räntor, olja och stormaktspolitik i fokus

Inledning / makro

En ny börsvecka inleds med ett ovanligt spretigt makroläge. Den ekonomiska statistiken fortsätter överlag att överraska positivt. Citi Economic Surprise Index ligger på plus globalt och har stigit mycket kraftigt i euroområdet. Det talar för att konjunkturen hittills står emot bättre än många befarat.

Samtidigt har marknadens problem flyttats från tillväxtoro till räntor, energi och geopolitik.

I Sverige blir veckans höjdpunkt Riksbankens räntebesked och penningpolitiska rapport på torsdag. Dessförinnan kommer den kvartalsvisa rapporten över inflationsförväntningarna, som blir en sista viktig pusselbit inför beskedet. SEB bedömer att Riksbanken närmar sig en räntehöjning, men att det sannolikt dröjer något ytterligare. På fredag publiceras även producentpriserna för augusti.

I USA är kalendern tunnare. September månads PMI kommer därför att följas noga efter tecken på hur den amerikanska ekonomin utvecklas. Flera Fed-ledamöter kommer också att tala under veckan, vilket kan ge ytterligare ledtrådar om nästa steg efter de hökaktiga signalerna i septemberprognoserna.

Den amerikanska tioårsräntan ligger samtidigt kring 5 procent. Det är en nivå som förtjänar fortsatt uppmärksamhet eftersom högre marknadsräntor påverkar såväl företagens finansieringskostnader som värderingarna på aktiemarknaden.

I euroområdet står preliminära PMI-siffror i centrum. Även tyska Ifo, franska Insee och konsumentförtroendet ger nya temperaturmätningar på företagens och hushållens syn på ekonomin. Det blir särskilt intressant mot bakgrund av att euroområdets Citi Economic Surprise Index har stigit kraftigt och visar att den senaste statistiken överraskat tydligt på uppsidan.

På den politiska scenen riktas blickarna mot relationen mellan världens två största ekonomier. Mötet mellan Donald Trump och Xi Jinping blir en av veckans viktigaste händelser. Handelspolitik och relationerna mellan USA och Kina har potential att snabbt påverka riskaptiten på de globala marknaderna.

Oljan – Hormuz förblir marknadens joker

Brentoljan avslutade veckan kring 103 dollar per fat, efter att tidigare ha handlats betydligt högre. Nedgången minskar en del av det omedelbara inflationstrycket, men energirisken är knappast borta.

Utvecklingen kring Hormuzsundet och möjligheterna att hålla oljeexporten från Mellanöstern igång förblir därför viktiga att följa. Störningar i transporterna kan snabbt få genomslag på oljepriset, samtidigt som alternativa exportvägar har fått större betydelse.

För marknaden blir riktningen på oljepriset minst lika viktig som själva nivån. Ett stabiliserat eller fallande Brent skulle minska inflationsoron och pressen på marknadsräntorna. En ny kraftig uppgång riskerar däremot att åter föra fram den besvärliga kombinationen av högre inflation, högre räntor och svagare tillväxtutsikter.

Marknadsindikatorer

Marknaden skickar just nu ovanligt blandade signaler. Fear & Greed ligger på 29, vilket fortfarande innebär Fear. AAII:s senaste mätning förstärker bilden: endast 28,8 procent är positiva, medan hela 53,3 procent är baisseartade.
Samtidigt berättar volatiliteten en helt annan historia. VIX ligger på 14,81, efter att ha fallit drygt 16 procent på fem dagar. Även om den europeiska VSTOXX ligger något högre, kring 18,3, signalerar volatiliteten knappast någon akut marknadsstress.
Det skapar en intressant kontrast. Investerarna säger att de är rädda, men optionsmarknaden prissätter förhållandevis lite rädsla.

Makrobilden ger ytterligare en pusselbit. Citi Economic Surprise Index är positivt globalt och särskilt starkt i euroområdet. Den ekonomiska statistiken har alltså utvecklats bättre än prognoserna – samtidigt som sentimentet bland investerarna försämrats.

Den tekniska bilden förstärker motsägelsen. Samtliga 13 index i sammanställningen ligger fortfarande över MA200, medan den kortare trenden har försvagats på bred front.

OMXSPI ligger exempelvis 3,7 procent över MA200, men 0,2 procent under MA50 och 0,9 procent under MA20. Även DAX och Euro Stoxx 600 ligger över sina långa medelvärden men tydligt under både MA20 och MA50.

Den långsiktiga trenden är alltså fortfarande positiv – men momentum har tappat fart.

Reflektion

Sentimentet säger rädsla. Volatiliteten säger lugn. Makrodata säger bättre än väntat. Den korta börstrenden säger försiktighet – medan den långa trenden fortfarande är positiv.

Det är svårt att hitta ett bättre exempel på varför det är klokt att skilja mellan vad vi tror ska hända och vad marknaden faktiskt gör.

AAII visar en tydlig övervikt av pessimister och Fear & Greed ligger kvar i Fear. Samtidigt handlas VIX under 15 och samtliga stora index i vår sammanställning ligger fortfarande över MA200. Marknaden är alltså betydligt mindre stressad än investerarna själva uppger sig vara.

Det är samtidigt för tidigt att blåsa faran över. Den kortare trenden har försvagats på flera marknader, den amerikanska tioårsräntan ligger kring 5 procent och oljepriset är fortfarande över 100 dollar. Till detta kommer Riksbanken, Fed-signaler, Trump–Xi och ett fortsatt känsligt energiflöde från Mellanöstern.

För min egen strategi förändrar det egentligen inte särskilt mycket. MA200 är fortfarande kompassen. Så länge den långsiktiga trenden är positiv finns ingen anledning att försöka förutse nästa börsfall. Men den svagare korta trenden och den ovanligt stora makroekonomiska osäkerheten talar samtidigt för att inte ha bråttom att öka risken.

Likviditeten får därför fortsätta göra sitt jobb: inte som en prognos om fallande börser, utan som en option på framtida möjligheter.

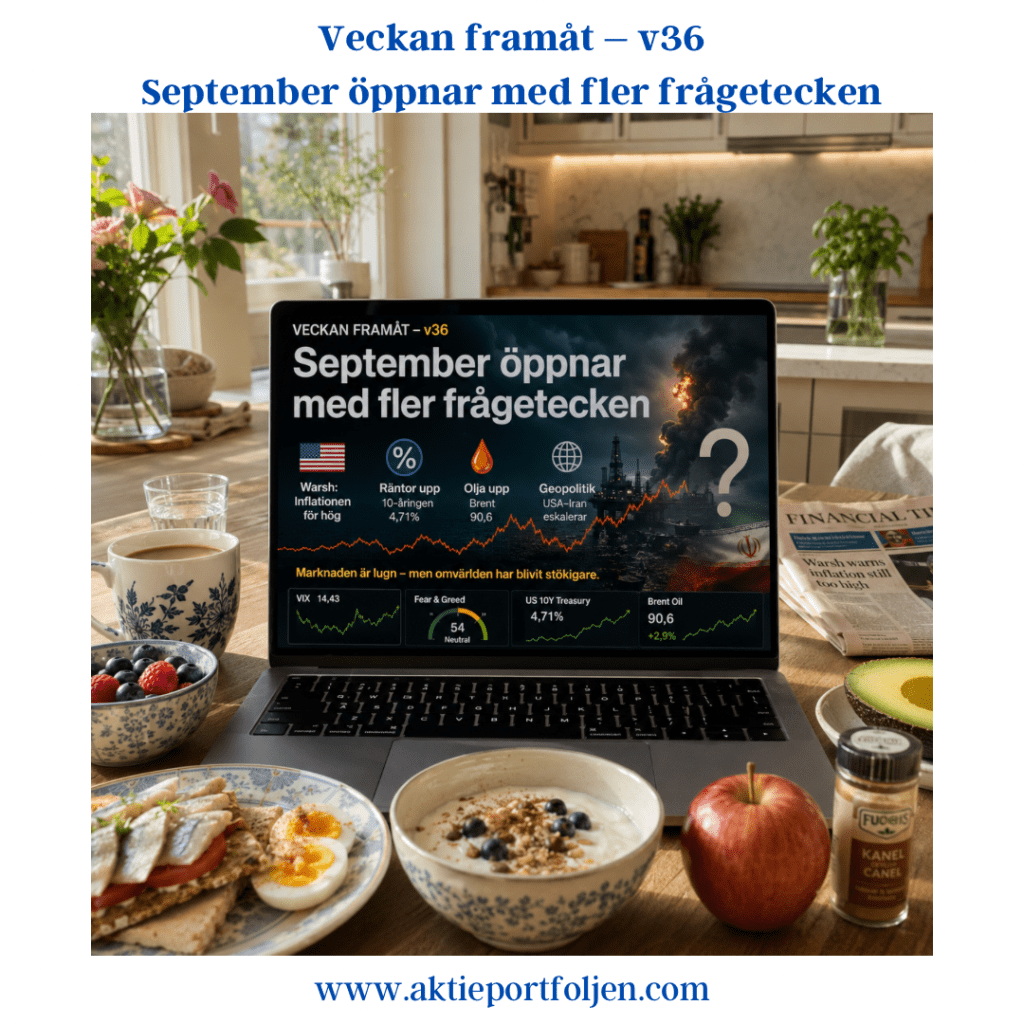
Veckan framåt – v36, September öppnar med fler frågetecken

Veckan framåt – v36

September öppnar med fler frågetecken

Makro

Efter en relativt lugn avslutning på augusti går marknaden in i september med betydligt mer att förhålla sig till. Veckans viktigaste statistik kommer från USA, där arbetsmarknaden åter hamnar i centrum. Fredagens sysselsättningsrapport blir särskilt viktig, tillsammans med bland annat JOLTS, ADP och ISM under veckan. I Europa riktas blickarna mot inflationsdata från euroområdet. 

Men förutsättningarna förändrades redan i fredags. Fedchefen Kevin Warsh använde sitt tal i Jackson Hole till att tydligt markera sitt missnöje med att inflationen fortfarande ligger över målet på 2 procent. Han beskrev inte heller de finansiella förhållandena som särskilt restriktiva. Marknaden reagerade snabbt: den amerikanska tvåårsräntan steg kraftigt och sannolikheten för en räntehöjning vid Fedmötet den 16 september steg från omkring 35–40 procent till närmare 60 procent. 

Det gör veckans statistik extra intressant. En stark arbetsmarknadsrapport är inte längre självklart goda nyheter för börsen. Om ekonomin fortsätter att överraska på uppsidan samtidigt som inflationen ligger för högt stärks argumenten för Fed att höja räntan.

September kan därför bli en viktig penningpolitisk månad även utanför USA. Marknaden räknar samtidigt med stramare penningpolitik från ECB, medan Bank of Japan också står inför ett viktigt räntebesked. För Riksbanken innebär stigande internationella räntor ytterligare en komplikation.

Och så har geopolitiken återvänt med kraft. USA har attackerat iranska mål vid Hormuzsundet och Iran har svarat med attacker mot amerikanska mål. Brentoljan har på måndagsmorgonen stigit närmare 3 procent till omkring 90,60 dollar fatet. Asiatiska börser faller samtidigt som obligationsräntorna ligger kvar på höga nivåer. 

Det är en besvärlig kombination: högre oljepris → större inflationsrisk → mindre utrymme för centralbankerna.

Marknadsindikatorer

Den tekniska bilden är fortfarande stark. Samtliga 13 index i din sammanställning ligger över MA200, i genomsnitt med 8,7 procent. Även MA50 och MA20 ligger på plus i genomsnitt. Norden sticker ut: OBX ligger 13,8 procent över MA200 och OMXS30 8,9 procent över, medan RSI för flera europeiska och nordiska index börjar närma sig 70.

Samtidigt råder nästan påfallande lugn på optionsmarknaden. VIX är nere på 14,43 efter att ha fallit nästan 9 procent på fem dagar. Europas VSTOXX ligger på 15,7 och har också sjunkit under veckan.

Fear & Greed på 54 visar däremot neutralitet snarare än eufori. Och här kommer den fina kontrasten: AAII:s småspararundersökning är betydligt dystrare. 44,4 procent är bearish, jämfört med det historiska snittet på 31,5 procent, medan bara 32,9 procent är bullish.

Ännu mer intressant är Citi Surprise Index. Global ekonomi fortsätter att överraska positivt och euroområdet har rusat upp mot +90. USA ligger fortfarande på plus, men har tappat tydligt från tidigare toppar.

Och obligationsmarknaden är kanske veckans viktigaste indikator. Den amerikanska tioåringen ligger runt 4,71 procent. Tillsammans med en tvåårsränta runt 4,34 procent efter Warshs tal säger den något viktigt: marknaden har åter börjat ta inflations- och ränterisken på större allvar.

Guldet visar samma sak från motsatt håll. Efter Warshs hökaktiga budskap har priset fallit kraftigt och handlas på måndagsmorgonen omkring 4 420 dollar per uns. Högre amerikanska räntor är återigen en tydlig motvind.

Reflektion

Det är nästan två olika marknader vi tar med oss in i september.

På ytan är bilden stark. Börserna befinner sig över sina långsiktiga trendlinjer, volatiliteten är låg och den globala konjunkturen överraskar fortfarande positivt. Trenden säger fortsatt risk-on.

Under ytan har däremot förutsättningarna blivit mer komplicerade.

Warsh har satt räntan tillbaka i centrum. Den amerikanska tioåringen ligger över 4,7 procent. Oljan är tillbaka över 90 dollar efter den nya upptrappningen mellan USA och Iran. Samtidigt står september inför flera centralbanksbesked och redan denna vecka kommer statistik som kan flytta förväntningarna rejält. Marknaden har dessutom gått in i detta med låg volatilitet och starka tekniska nivåer.

Det behöver inte vara upptakten till en nedgång. Tvärtom visar trendbilden fortfarande styrka.

Men marginalen för positiva överraskningar har blivit mindre.

Och kanske är det just där veckans viktigaste observation finns:

Marknaden är lugn – men omvärlden har blivit stökigare.

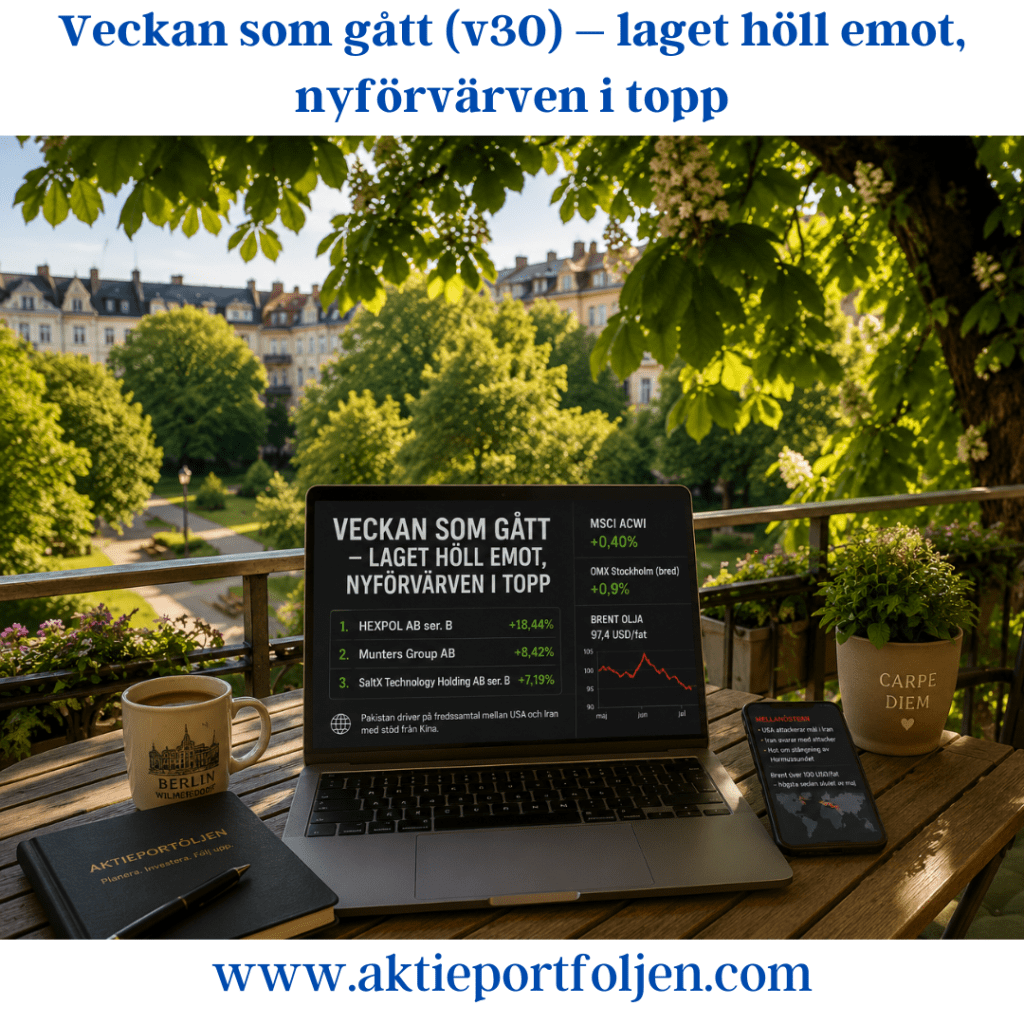
Veckan som gått (v30) – laget höll emot, nyförvärven i topp

Veckan som gått – laget höll emot, nyförvärven i topp

Makro och marknad

Den senaste veckan har präglats av en fortsatt eskalering i Mellanöstern med nattliga attacker mellan USA och Iran, skärpta hot från president Donald Trump och Huthirebellernas angrepp på fartyg i Röda havet. Under fredagen genomförde USA nya attacker mot mål i Iran samtidigt som Iran svarade med attacker mot amerikanska intressen i regionen. 

Oron kring energiförsörjningen fick Brentoljan att under veckan passera 100 dollar per fat för första gången sedan slutet av maj. Trots den geopolitiska turbulensen stängde MSCI ACWI veckan på +0,40 %, medan det breda Stockholmsindexet steg omkring +0,9 %. Laget höll emot bra och stängde veckan bättre än båda jämförelseindexen.

Oljepriset föll samtidigt tillbaka med omkring 3 % under fredagen till cirka 97,4 dollar per fat. Nedgången kom efter uppgifter om att Pakistan undersöker möjligheterna att få till stånd nya fredssamtal mellan USA och Iran efter ett initiativ från Kina. Kina har starka ekonomiska intressen av en avspänning eftersom konflikten och stängningen av Hormuzsundet slår mot landets energiförsörjning och handel. Samtidigt uppges hindren för nya förhandlingar fortfarande vara betydande. 

Sektorer och bolag

Veckans stora utropstecken blev två av bolagen som jag plockade in under semestern.

Ledartröjan tog Hexpol (+18,44 %) efter en stark rapport där polymerbolaget överträffade förväntningarna på både resultat och omsättning. Flera banker har därefter höjt sina riktkurser och uppgraderat eller upprepat sina köprekommendationer.

Munters (+8,42 %) följde efter och här är bilden snarlik: en stark rapport, en bra orderbok och dessutom flera insynsköp. Två relativt färska spelare har därmed snabbt tagit plats längst fram i laget.

Även industri och försvar hade en bra vecka. VanEck Defense (+5,77 %), Atlas Copco (+4,04 %), Alfa Laval (+1,63 %) och ABB (+1,60 %) stängde samtliga tydligt på plus.

SaltX (+7,19 %) fortsatte samtidigt starkt. Bolaget har tillsammans med Holcim och Paebbl säkrat EU-stöd för ett projekt som ska demonstrera en integrerad lösning för elektrifierad cementproduktion och återanvändning av koldioxid.

Råvarurelaterat hörde också till vinnarna. L&G Gold Mining (+5,36 %), VanEck Uranium and Nuclear Technologies (+2,90 %) och WisdomTree Physical Gold (+2,01 %) bidrog samtliga positivt.

Veckans tydliga förlorare blev däremot Securitas. Aktien föll kraftigt efter fredagens rapport, där svag organisk tillväxt och en marginal under marknadens förväntningar överskuggade resultatförbättringarna.  Aktien gick därmed över i negativ trend och fick lämna laguppställningen. Eftersom jag plockade upp Securitas först när aktien tidigare tog sig över MA200 blev avkastningen i princip noll.

Reflektioner

Det mest intressanta med veckan är kanske inte att portföljen steg, utan vilka innehav som gjorde jobbet.

Hexpol och Munters visar återigen varför jag gärna låter trend och rapportstyrka arbeta tillsammans. Båda plockades in relativt nyligen och har redan utvecklats till två av lagets starkaste spelare. Samtidigt fick portföljen stöd från flera håll – industri, försvar, guld och uran.

Det ger en bra balans i ett marknadsläge där geopolitiken fortfarande kan ändra förutsättningarna från en dag till en annan. Ett oljepris runt 100 dollar och störningar i två av världens viktigaste transportleder är knappast någon normal bakgrundsmiljö för börsen.

Samtidigt fortsätter jag att låta trenden bestämma. Securitas är ett bra exempel. Caset behöver inte vara dåligt på lång sikt, men när rapporten förändrar kursbilden och aktien går över i negativ trend får den lämna laget. Ingen dramatik – nästa spelare får chansen.

Och lite i skymundan tar sig Swedbank Robur Technology (+1,78 %) in på veckans Top 20. Det är ett bra exempel på hur AI- och teknikexponeringen fortsätter att bidra även när andra delar av portföljen står för de stora rubrikerna.

Veckans Top 20

  1. Hexpol (+18,44 %)
  2. Munters (+8,42 %)
  3. SaltX (+7,19 %)
  4. VanEck Defense (+5,77 %)
  5. L&G Gold Mining (+5,36 %)
  6. Atlas Copco (+4,04 %)
  7. VanEck Uranium and Nuclear Technologies (+2,90 %)
  8. Handelsbanken (+2,57 %)
  9. Investor (+2,33 %)
  10. Linc (+2,05 %)
  11. WisdomTree Physical Gold (+2,01 %)
  12. Storebrand (+1,98 %)
  13. Cloetta (+1,89 %)
  14. Swedbank Robur Technology (+1,78 %)
  15. Essity (+1,69 %)
  16. Alfa Laval (+1,63 %)
  17. ABB (+1,60 %)
  18. XACT Sverige (+1,05 %)
  19. AQ Group (+0,96 %)
  20. iShares Core DAX (+0,71 %)

Veckan framåt (v25): Fredshopp möter centralbanksvecka

Veckan framåt (v25): Fredshopp möter centralbanksvecka

Efter en skakig vecka som avslutades med en tydlig lättnadsrally på fredagen går börserna in i v25 med fokus på både centralbanker och geopolitik. Förnyade förhoppningar om ett avtal mellan USA och Iran bidrog till att dämpa marknadsoron, samtidigt som investerarna fortsätter att väga risken för nya konflikthändelser i Mellanöstern mot möjligheten till en mer stabil energimarknad.

USA:s president Donald Trump uppgav under helgen att USA och Iran kan vara nära ett avtal som öppnar Hormuzsundet för internationell sjöfart redan inom kort. Från iranskt håll har man bekräftat att samtalen gjort framsteg men samtidigt tonat ned förväntningarna om en omedelbar signering. Samtidigt kommer rapporter om nya israeliska attacker i Libanon, vilket påminner om hur snabbt det geopolitiska läget kan förändras.

Marknaden går därför in i veckan med en försiktig optimism, men också med en betydande osäkerhet kring hur utvecklingen i Mellanöstern kommer att påverka oljepriset, inflationen och centralbankernas handlingsutrymme under resten av sommaren.

Makro & centralbanker

Den kommande veckan är en av årets mest intensiva på centralbanksfronten.

I USA håller Fed sitt första ordinarie möte under den nye ordföranden Kevin Warsh. Någon räntesänkning väntas inte, men investerarna kommer att analysera varje formulering i presskonferensen för att avgöra om Fed går från en försiktig lättnadsbias till en mer neutral eller rent av hökaktig hållning.

För marknaden är detta särskilt viktigt eftersom amerikanska aktier befinner sig nära rekordnivåer samtidigt som den amerikanska tioårsräntan fortfarande ligger kring 4,5 procent.

På hemmaplan väntas Riksbanken lämna styrräntan oförändrad på 1,75 procent. Fokus hamnar därför på prognoserna och hur direktionen ser på inflationsutvecklingen under hösten.

Marknadsindikatorer

Sentiment – pessimismen består

AAII:s senaste enkät visar att de baisseartade investerarna steg till 47,7 procent, den högsta nivån på ett år. Endast 30,4 procent är positiva till aktiemarknaden de kommande sex månaderna.

Det är dock viktigt att notera att undersökningen avslutades innan helgens uppgifter om ett möjligt Iran-avtal blev kända. Sentimentbilden kan därför vara mer negativ än vad marknaden faktiskt går in i veckan med.

Historiskt har så höga nivåer av pessimism ofta fungerat som en konträr indikator snarare än som en säljsignal.

VIX – lugnet återvänder

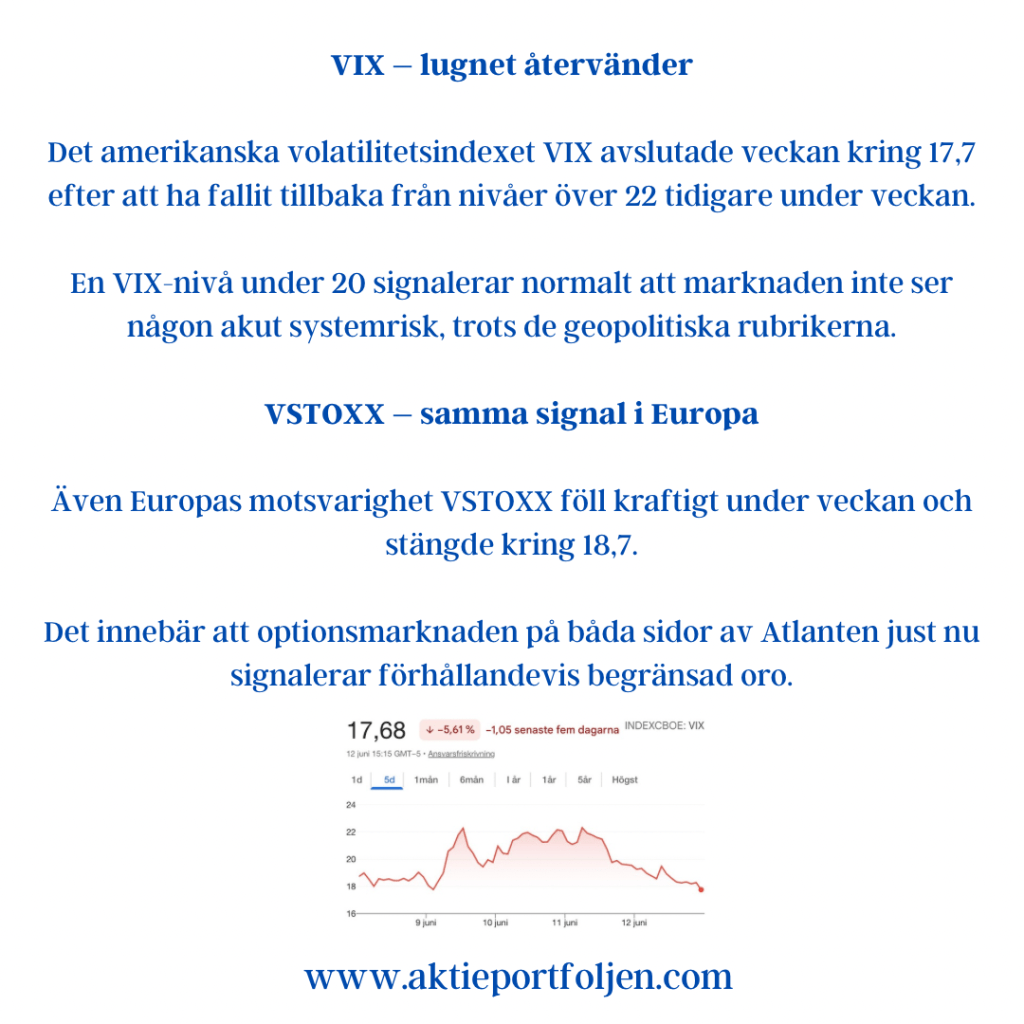
Det amerikanska volatilitetsindexet VIX avslutade veckan kring 17,7 efter att ha fallit tillbaka från nivåer över 22 tidigare under veckan.

En VIX-nivå under 20 signalerar normalt att marknaden inte ser någon akut systemrisk, trots de geopolitiska rubrikerna.

VSTOXX – samma signal i Europa

Även Europas motsvarighet VSTOXX föll kraftigt under veckan och stängde kring 18,7.

Det innebär att optionsmarknaden på båda sidor av Atlanten just nu signalerar förhållandevis begränsad oro.

Fear & Greed Index

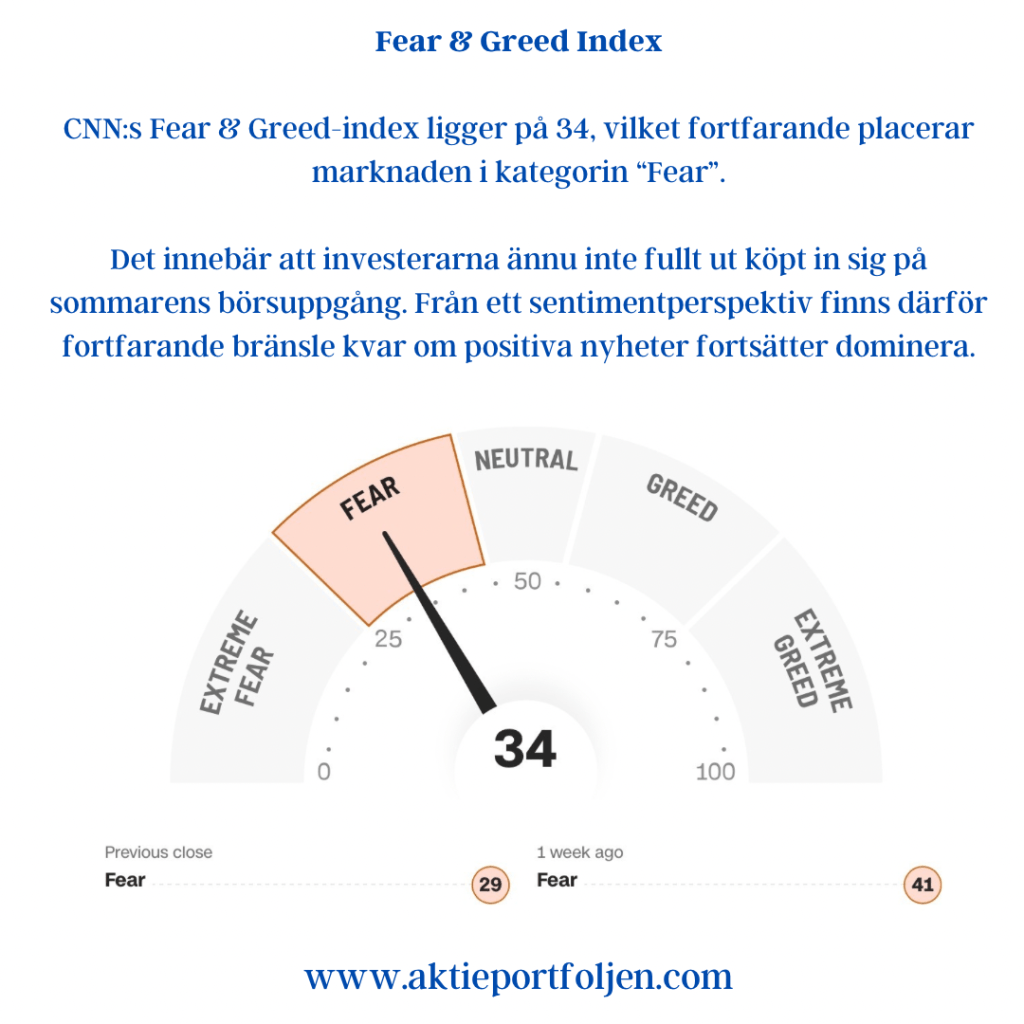
CNN:s Fear & Greed-index ligger på 34, vilket fortfarande placerar marknaden i kategorin “Fear”.

Det innebär att investerarna ännu inte fullt ut köpt in sig på sommarens börsuppgång. Från ett sentimentperspektiv finns därför fortfarande bränsle kvar om positiva nyheter fortsätter dominera.

Räntor

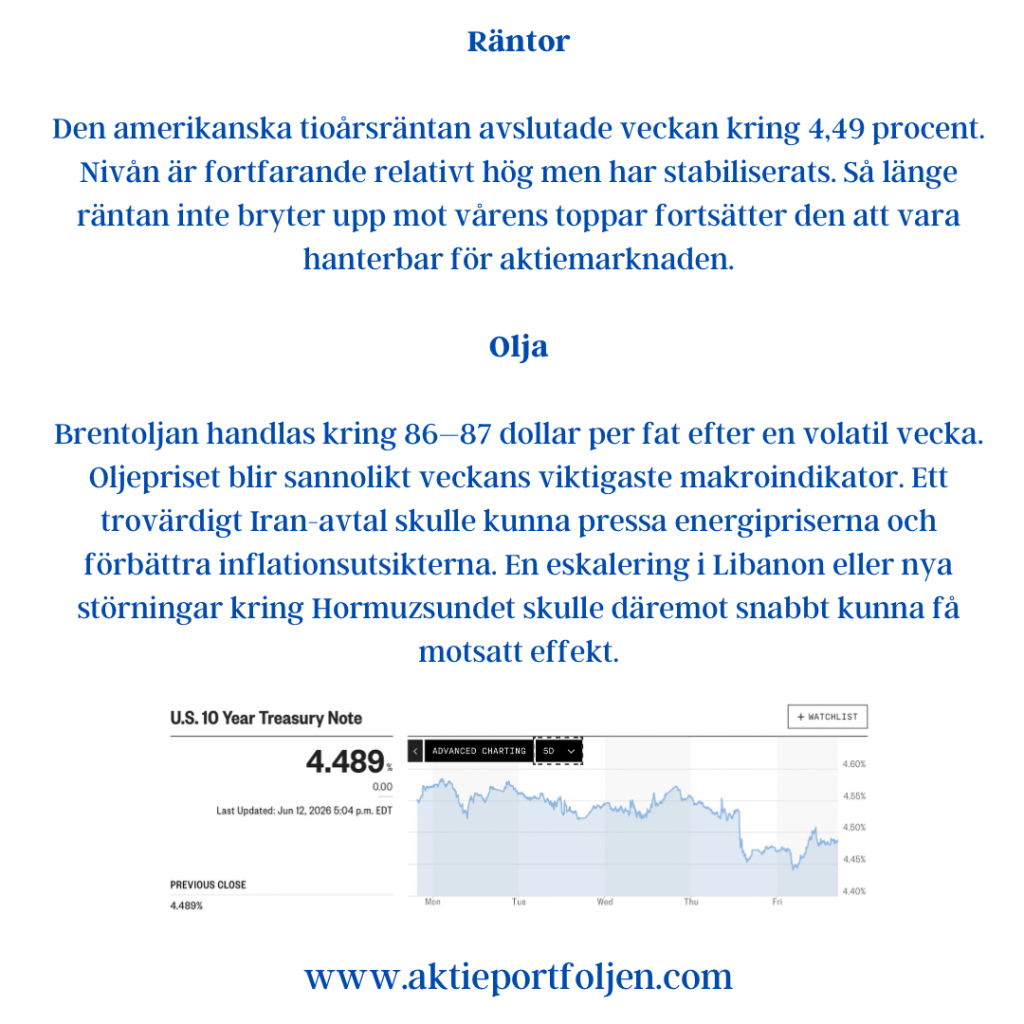
Den amerikanska tioårsräntan avslutade veckan kring 4,49 procent.

Nivån är fortfarande relativt hög men har stabiliserats. Så länge räntan inte bryter upp mot vårens toppar fortsätter den att vara hanterbar för aktiemarknaden.

Olja

Brentoljan handlas kring 86–87 dollar per fat efter en volatil vecka.

Oljepriset blir sannolikt veckans viktigaste makroindikator. Ett trovärdigt Iran-avtal skulle kunna pressa energipriserna och förbättra inflationsutsikterna. En eskalering i Libanon eller nya störningar kring Hormuzsundet skulle däremot snabbt kunna få motsatt effekt.

Tekniskt läge

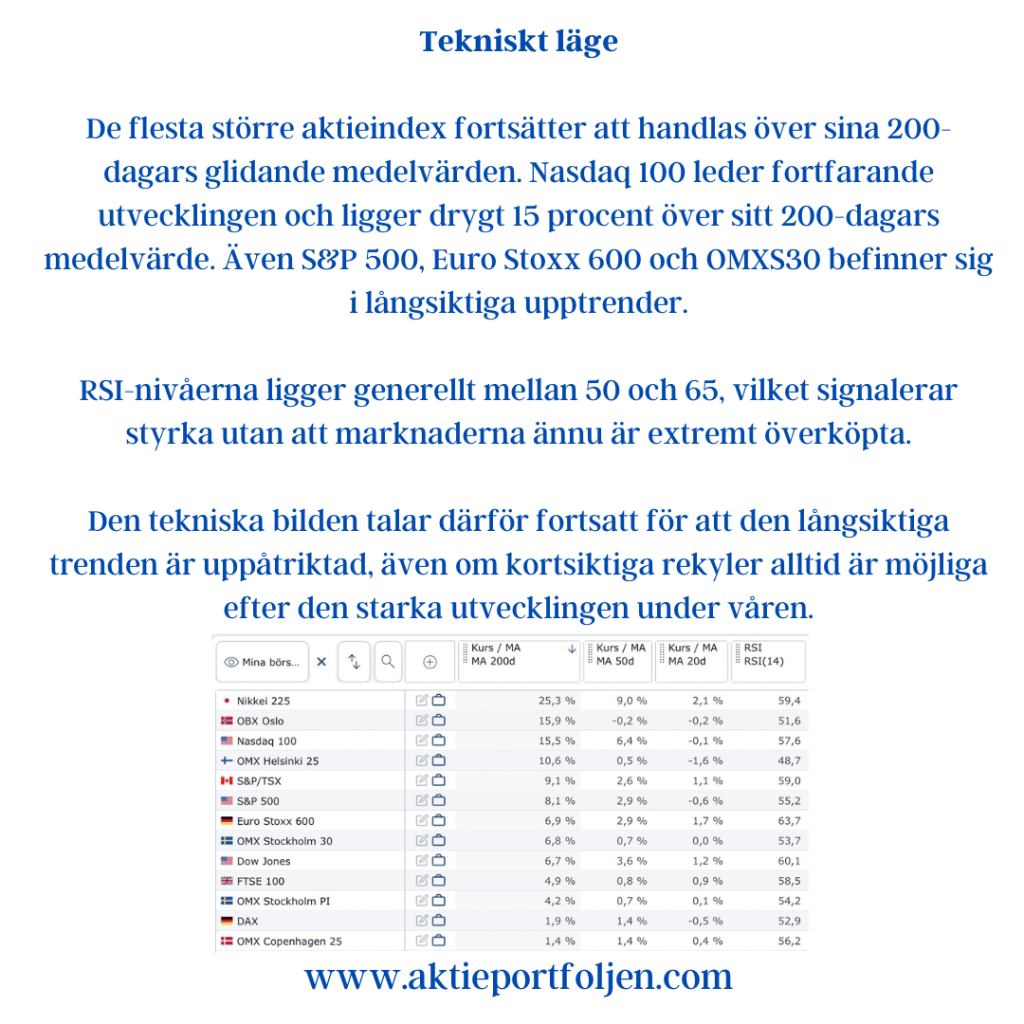
De flesta större aktieindex fortsätter att handlas över sina 200-dagars glidande medelvärden.

Nasdaq 100 leder fortfarande utvecklingen och ligger drygt 15 procent över sitt 200-dagars medelvärde. Även S&P 500, Euro Stoxx 600 och OMXS30 befinner sig i långsiktiga upptrender.

RSI-nivåerna ligger generellt mellan 50 och 65, vilket signalerar styrka utan att marknaderna ännu är extremt överköpta.

Den tekniska bilden talar därför fortsatt för att den långsiktiga trenden är uppåtriktad, även om kortsiktiga rekyler alltid är möjliga efter den starka utvecklingen under våren.

Utsikter

Inför v25 väger marknaden tre faktorer mot varandra:

  1. Centralbankernas signaler, framför allt från Fed.
  2. Utvecklingen i Mellanöstern och energimarknaden.
  3. Räntornas och oljeprisets reaktion på dessa händelser.

Det mest intressanta just nu är kanske att sentimentet fortfarande är förvånansvärt försiktigt samtidigt som volatiliteten sjunker och de tekniska trenderna förblir positiva.

Så länge VIX håller sig under 20, räntorna stabiliseras och oljepriset inte rusar vidare uppåt talar mycket för att den positiva börstrenden kan fortsätta. Men geopolitiken har åter seglat upp som den faktor som snabbast kan förändra spelplanen.

En försiktig optimism – med ena ögat på Fed och det andra på Mellanöstern – framstår därför som marknadens mest rimliga utgångspunkt inför veckan.

Veckan Framåt (v22) – Lättnadsrally eller ny oro – avgörande vecka väntar börsen

Veckan Framåt (v22) – Lättnadsrally eller ny oro – avgörande vecka väntar börsen

Geopolitiken sätter tonen inför veckan

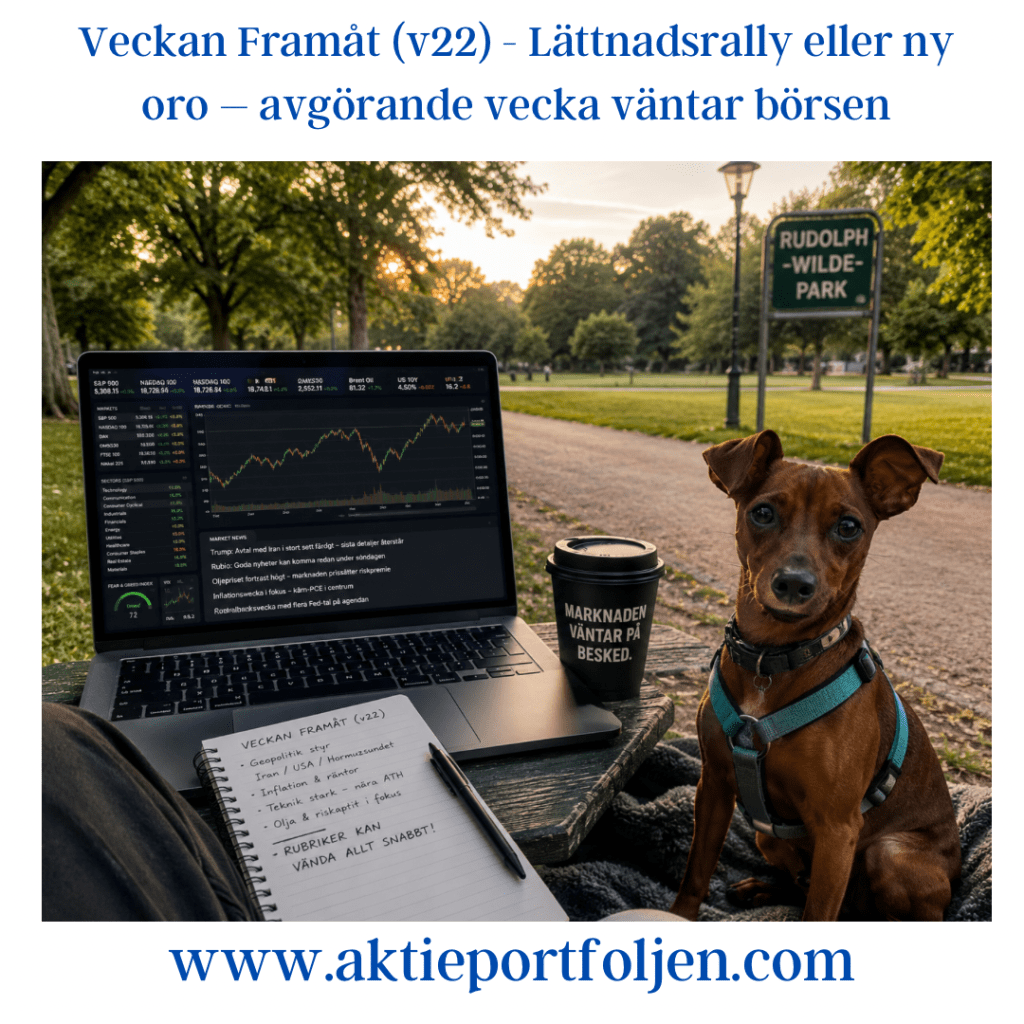
Marknaden går in i veckan med ett ovanligt tydligt geopolitiskt fokus där varje ny rubrik kring Iran, USA och Hormuzsundet riskerar att styra både riskaptit, oljepris och räntor från timme till timme. Under helgen uppgav USA:s president Donald Trump att ett avtal med Iran ”i stort sett” är färdigförhandlat och att endast de sista detaljerna återstår. Senare tonade han dock ned förväntningarna på Truth Social och betonade att båda sidor måste få tid att säkerställa att avtalet blir rätt utformat. Samtidigt uppger utrikesminister Marco Rubio att marknaden kan få ”goda nyheter” redan under söndagen.

Veckan inleds därför med ett tydligt binärt scenario för finansmarknaderna. Ett färdigt avtal och ett öppnat Hormuzsund skulle sannolikt utlösa ett globalt lättnadsrally med fallande oljepris, sjunkande volatilitet och stärkt riskaptit. Om förhandlingarna däremot drar ut på tiden eller kollapsar riskerar marknaden snabbt att åter fokusera på energipriser, inflation och geopolitisk riskpremie.

Riskaptiten lever vidare under ytan

Trots osäkerheten signalerar flera marknadsindikatorer att investerarkollektivet fortfarande lutar åt optimism. Fear & Greed-index ligger kvar i ”Greed”-territorium samtidigt som VIX-index har fallit tillbaka mot mer normala nivåer efter vårens geopolitikdrivna oro.

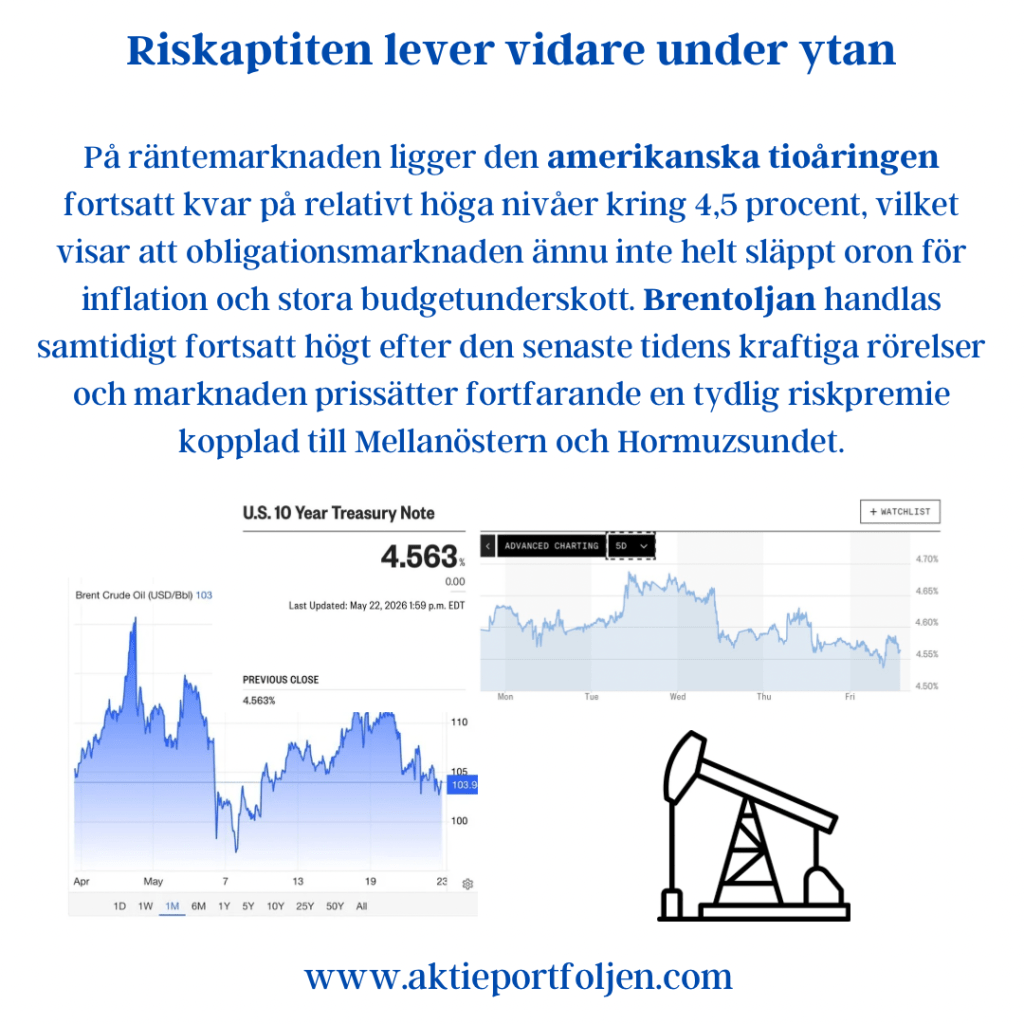
På räntemarknaden ligger den amerikanska tioåringen fortsatt kvar på relativt höga nivåer kring 4,5 procent, vilket visar att obligationsmarknaden ännu inte helt släppt oron för inflation och stora budgetunderskott. Brentoljan handlas samtidigt fortsatt högt efter den senaste tidens kraftiga rörelser och marknaden prissätter fortfarande en tydlig riskpremie kopplad till Mellanöstern och Hormuzsundet.

Teknisk bild fortsatt stark

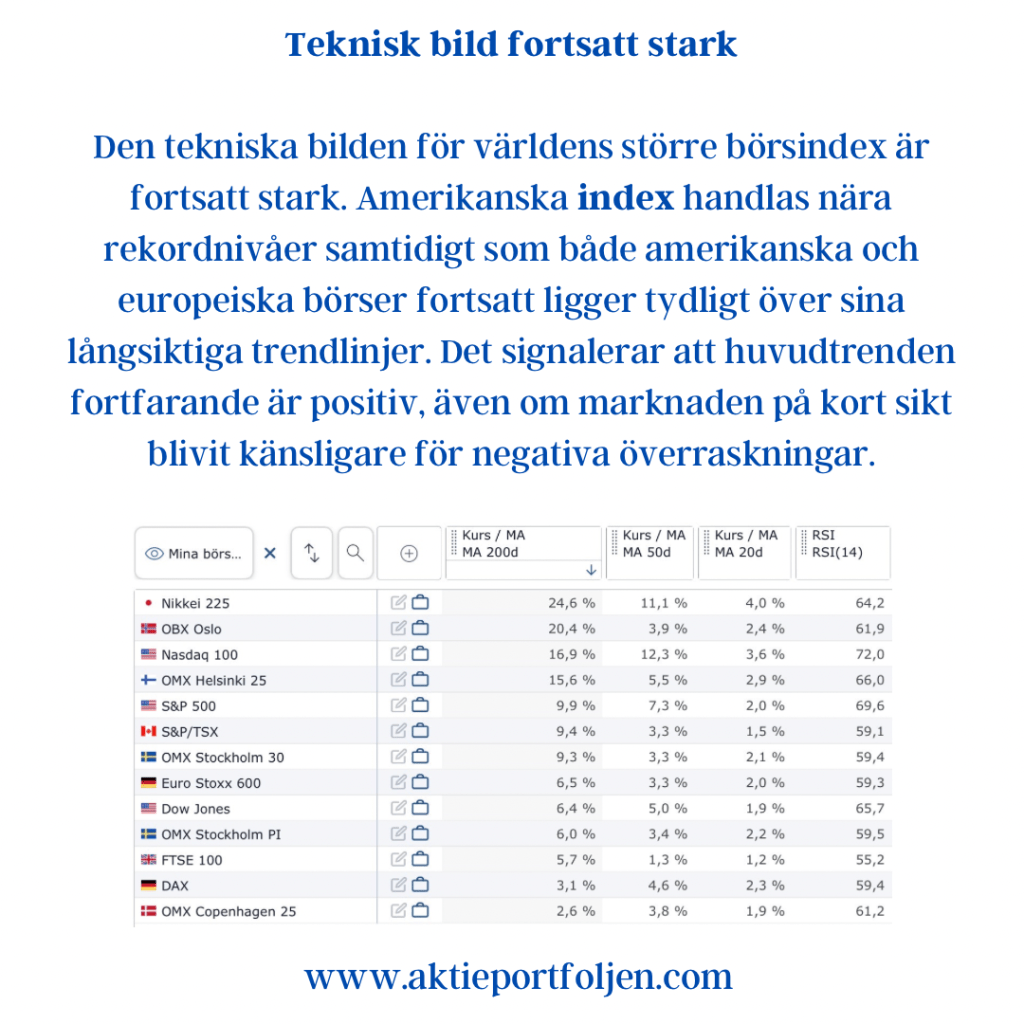
Den tekniska bilden för världens större börsindex är fortsatt stark. Amerikanska index handlas nära rekordnivåer samtidigt som både amerikanska och europeiska börser fortsatt ligger tydligt över sina långsiktiga trendlinjer. Det signalerar att huvudtrenden fortfarande är positiv, även om marknaden på kort sikt blivit känsligare för negativa överraskningar.

Makrovecka med fokus på inflation och centralbanker

Makroagendan domineras av amerikansk inflationsdata där kärn-PCE blir veckans viktigaste hållpunkt eftersom det är Feds föredragna inflationsmått. Marknaden kommer samtidigt att väga in konsumentförtroende, regionala inköpschefsindex och flera Fed-tal för att försöka bedöma om räntesänkningar fortfarande kan bli aktuella senare under året. I Europa riktas fokus mot snabba inflationssiffror och konsumentförtroende där investerare söker tidiga signaler om hur energipriser och Mellanösternoron påverkar ekonomin. I Norden följs tillväxtindikatorer, offentliga finanser samt kommunikation från Riksbanken och Norges Bank noggrant.

Utsikter

Bas-scenariot inför veckan är fortsatt att marknaden försöker blicka igenom geopolitiken så länge konflikten inte eskalerar ytterligare och oljepriset hålls under kontroll. Kombinationen av fallande volatilitet, fortsatt stark teknisk trend och relativt god riskaptit talar för att börsen fortfarande har stöd under ytan. Samtidigt är marknaden extremt rubrikkänslig och ett positivt besked kring Iran kan snabbt trigga ett bredare riskpåslag där cykliskt, teknik och småbolag leder uppgången. Om förhandlingarna däremot havererar riskerar fokus snabbt att flyttas tillbaka till oljepris, inflation och stigande räntetryck.

Vecka 22 ser därmed ut att bli en vecka där geopolitiken sätter tonen — men där makrodata avgör om rörelsen håller i sig.

Veckan framåt (v11) – geopolitik, stigande olja och ökad börsnerv

Veckan framåt (v11) – geopolitik, stigande olja och ökad börsnerv

Inledning & Makro

Den kommande börsveckan inleds i ett läge där geopolitiken återigen riskerar att dominera marknaden. Konflikten i Mellanöstern har snabbt seglat upp som den enskilt viktigaste drivkraften för råvaror, riskaptit och inflationsförväntningar.

Analytiker varnar nu för att konflikten kan slå direkt mot världens energiförsörjning. Risker som lyfts fram är attacker mot Irans oljeinfrastruktur, störningar i transportleder och brist på fartygsbränsle. Ett antal marknadsbedömare menar att ett sådant scenario snabbt kan driva upp oljepriset mot 100 dollar per fat eller högre.

Råvaruhandlaren Spartas oljeanalytiker June Goh uttryckte situationen drastiskt i ett inlägg på X:

”Galet är bara förnamnet. Förbered er inför måndag.”

Oljepriset har redan reagerat kraftigt och steg under veckan till nivåer kring 87 dollar per fat, en uppgång på närmare 15 procent på fem dagar.

Samtidigt fortsätter centralbankspolitiken att vara en viktig bakgrundsfaktor. Nästa veckas inflationsdata i USA – där Federal Reserves favoritmått PCE publiceras – blir avgörande inför Fed-mötet veckan därpå.

På hemmaplan riktas blickarna mot svensk konjunkturstatistik där BNP-indikator, hushållskonsumtion och arbetslöshet kan ge en fingervisning om hur stark återhämtningen i ekonomin egentligen är.

Indikatorer

Flera marknadsindikatorer signalerar att risknivån på marknaden har stigit tydligt under veckan.

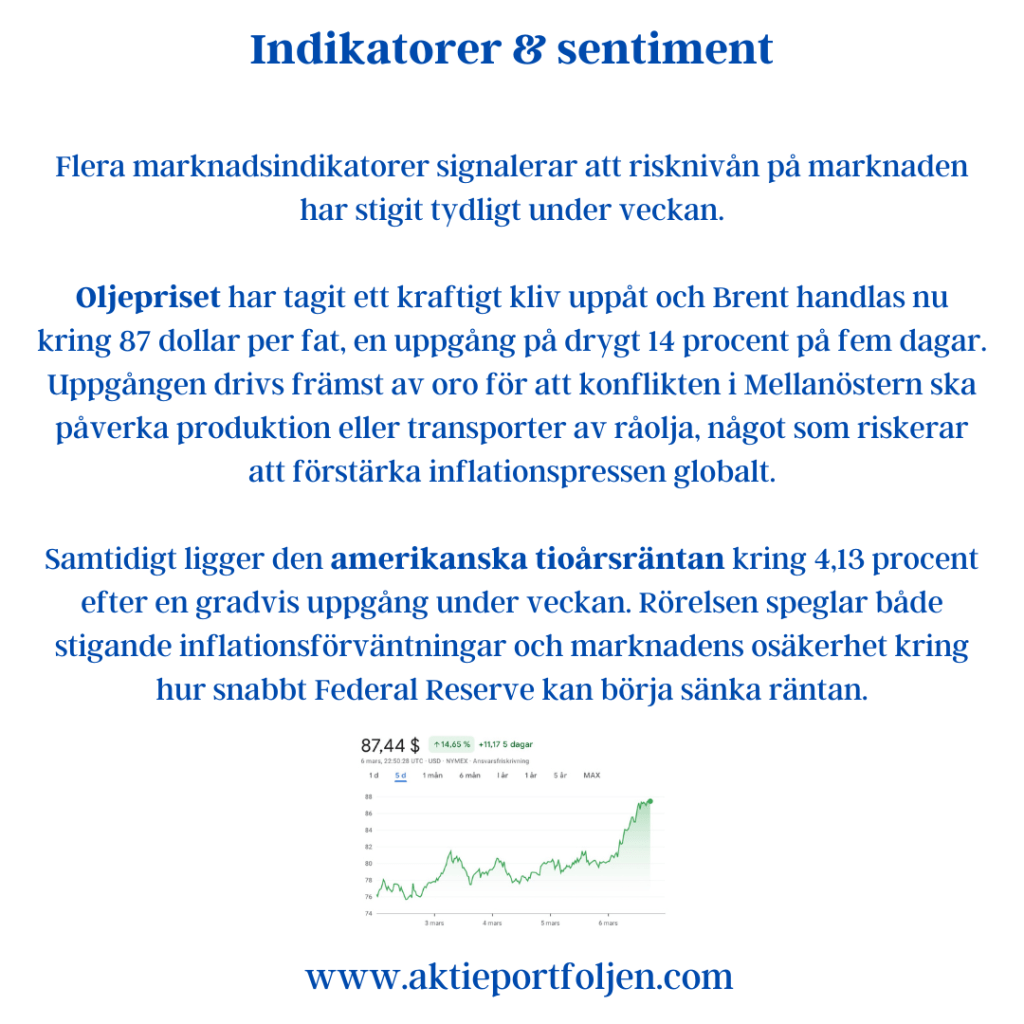
Oljepriset har tagit ett kraftigt kliv uppåt och Brent handlas nu kring 87 dollar per fat, en uppgång på drygt 14 procent på fem dagar. Uppgången drivs främst av oro för att konflikten i Mellanöstern ska påverka produktion eller transporter av råolja, något som riskerar att förstärka inflationspressen globalt.

Samtidigt ligger den amerikanska tioårsräntan kring 4,13 procent efter en gradvis uppgång under veckan. Rörelsen speglar både stigande inflationsförväntningar och marknadens osäkerhet kring hur snabbt Federal Reserve kan börja sänka räntan.

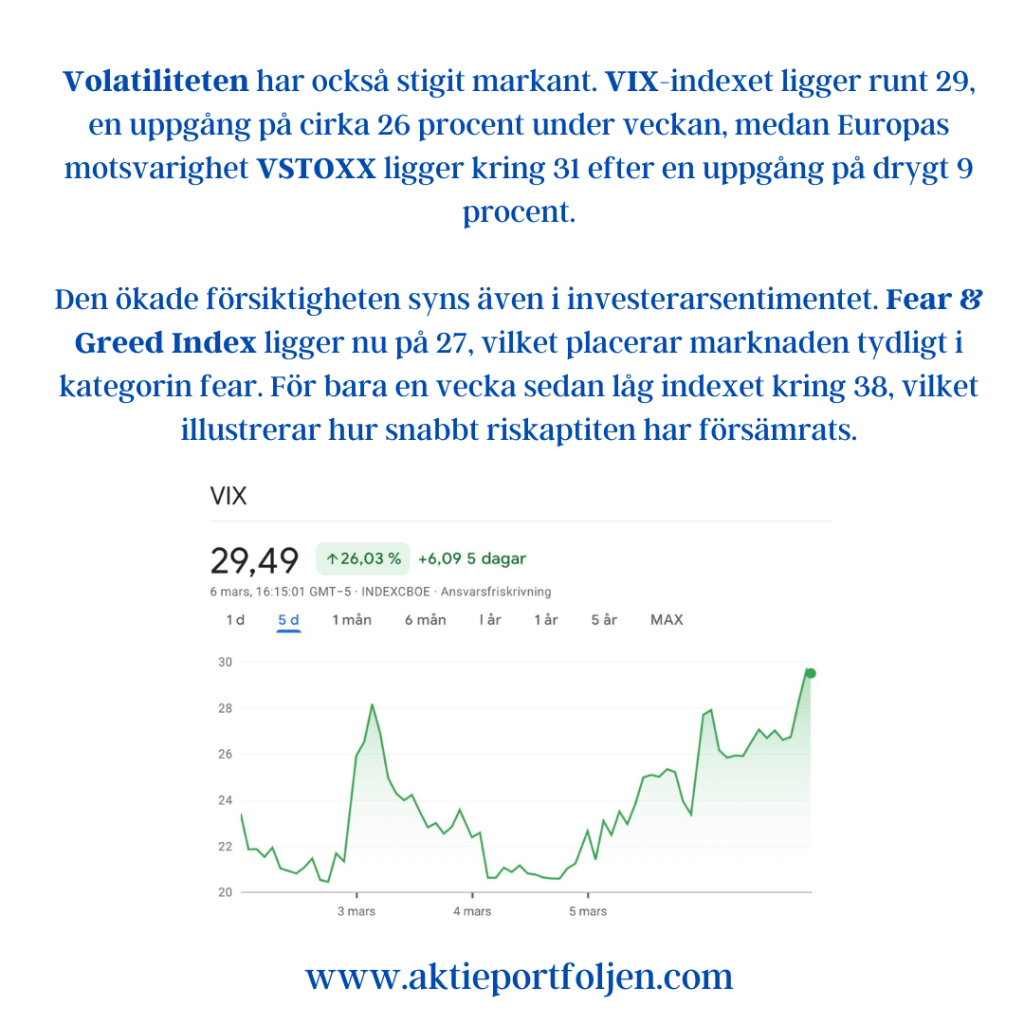
Volatiliteten har också stigit markant. VIX-indexet ligger runt 29, en uppgång på cirka 26 procent under veckan, medan Europas motsvarighet VSTOXX ligger kring 31 efter en uppgång på drygt 9 procent.

Den ökade försiktigheten syns även i investerarsentimentet. Fear & Greed Index ligger nu på 27, vilket placerar marknaden tydligt i kategorin fear. För bara en vecka sedan låg indexet kring 38, vilket illustrerar hur snabbt riskaptiten har försämrats.

Trots den ökade oron ligger flera större aktieindex fortfarande över sina långsiktiga trendlinjer. OMXS30 handlas exempelvis omkring 10,7 procent över sitt 200-dagars medelvärde, medan S&P 500 ligger cirka 2,4 procent över och Nasdaq 100 ungefär 1,8 procent över.

Slutsatser & Reflektion

Den kommande veckan kan mycket väl bli en nyckelvecka för marknadssentimentet.

Tre faktorer står i fokus.

För det första utvecklingen i Mellanöstern, där varje nyhet riskerar att snabbt påverka energimarknaden och därmed inflationsförväntningarna. För det andra nästa veckas inflationsdata i USA, där PCE-statistiken blir ett viktigt underlag inför Federal Reserves räntebesked veckan därpå. För det tredje den ökade volatiliteten, som redan signalerar att investerare har börjat positionera sig för större svängningar.

Så länge oljepriset fortsätter att stiga riskerar marknaden att få en kombination av inflationsoro och geopolitisk osäkerhet – en miljö som historiskt ofta gynnar sektorer som energi, råvaror, guld och försvar.

Den långsiktiga börstrenden är fortfarande uppåt, men indikatorerna visar samtidigt att marknaden har blivit betydligt mer nervös. Det talar för att svängningarna kan bli större än normalt när den nya veckan tar sin början.

Veckan framåt (v10) – makro i fokus under tilltagande geopolitisk osäkerhet

Veckan framåt (v10) – makro i fokus under tilltagande geopolitisk osäkerhet

Inledning / Makro

Vecka 10 inleds i ett läge där makrodata och geopolitik samverkar snarare än konkurrerar om marknadens uppmärksamhet.

I USA står arbetsmarknadsdata samt ISM-index för både tillverknings- och tjänstesektorn i fokus. Utfallet blir vägledande för synen på konjunkturen och räntemarknadens tolkning av Fed, särskilt efter en period med mer blandade tillväxtsignaler.

I Europa riktas blickarna mot inflationsutfall i euroområdet och Sverige, där varje datapunkt fortsatt får stor betydelse för centralbankernas handlingsutrymme.

Samtidigt har det geopolitiska tonläget skärpts. Mitt i samtalen om ett kärnkraftsspår mellan USA och Iran har USA och Israel genomfört attacker mot Iran, vilket ökar osäkerheten kring stabiliteten i regionen. Parallellt väntas nya samtalsrundor mellan USA, Ukraina och Ryssland i början av mars – möten som kan påverka både riskaptit och energimarknader.

Den geopolitiska eskaleringen i Mellanöstern blottlägger världsekonomins akilleshälar –

inte främst genom direkta effekter, utan via ökad osäkerhet.

Tre riskkanaler är särskilt viktiga att bevaka:

Spridning i regionen – fler aktörer ökar oförutsägbarheten Energipriser – inflationsrisk och press på global tillväxt Sjötransporter – potentiella störningar i världshandeln

Än så länge är frågetecknen fler än svaren.

Men riskerna är tydliga – och marknadens reaktioner syns nu tydligare i volatilitet, räntor och sentiment än i rubrikerna.

Indikatorer & marknadsreaktioner

Marknadens respons på det ökade osäkerhetsläget har hittills varit kontrollerad men tydlig. Snarare än panik syns en successiv omprissättning av risk, där investerare söker balans mellan skydd och exponering.

Volatiliteten har stigit, men från låga nivåer. VIX rör sig kring 19–20, medan europeiska VSTOXX handlas något högre än snittet från februari. Det signalerar ökad vaksamhet, men ännu inget stressläge.

Räntemarknaden pekar mot ökad tillväxtoro snarare än inflationsstress. Den amerikanska tioårsräntan har sjunkit mot 4-procentnivån, vilket ger visst stöd till defensiva tillgångar och lång duration.

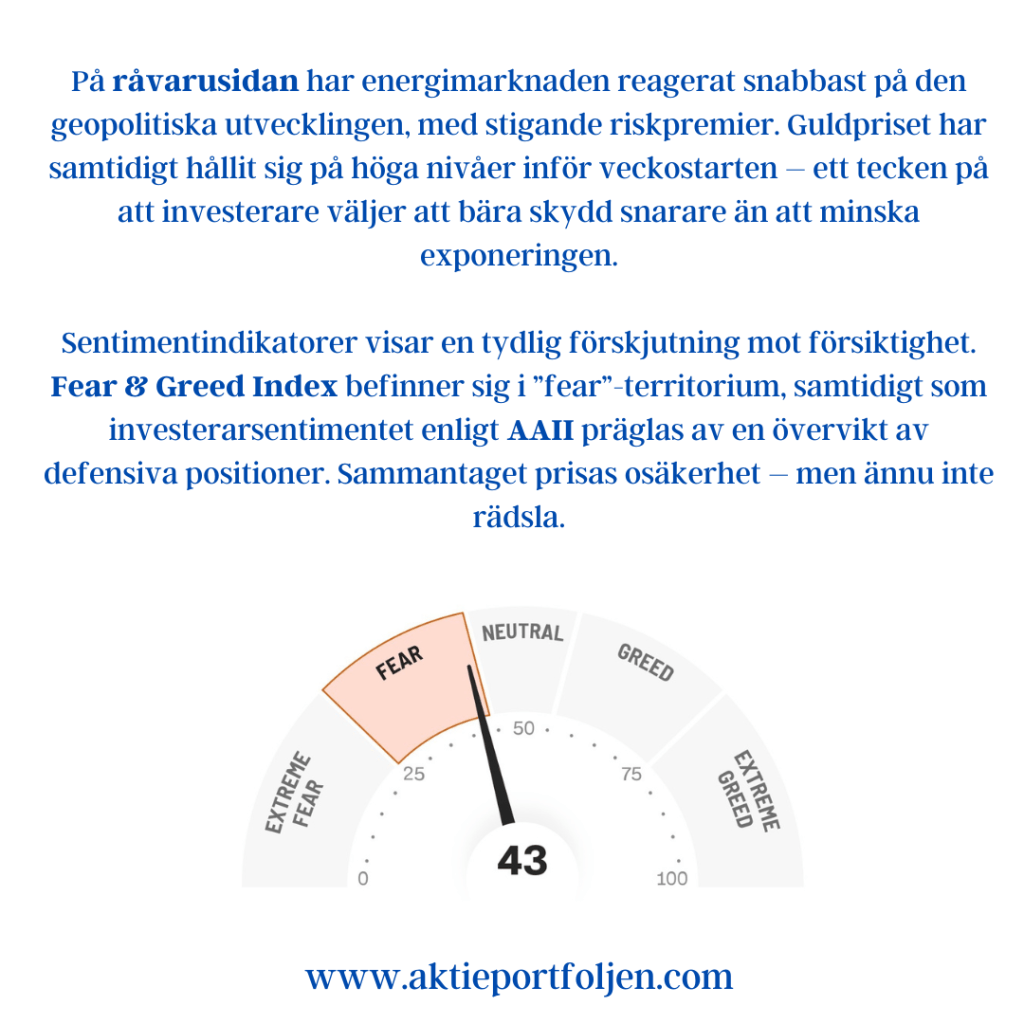
På råvarusidan har energimarknaden reagerat snabbast på den geopolitiska utvecklingen, med stigande riskpremier. Guldpriset har samtidigt hållit sig på höga nivåer inför veckostarten – ett tecken på att investerare väljer att bära skydd snarare än att minska exponeringen.

Sentimentindikatorer visar en tydlig förskjutning mot försiktighet. Fear & Greed Index befinner sig i ”fear”-territorium, samtidigt som investerarsentimentet enligt AAII präglas av en övervikt av defensiva positioner. Sammantaget prisas osäkerhet – men ännu inte rädsla.

Index / Regioner

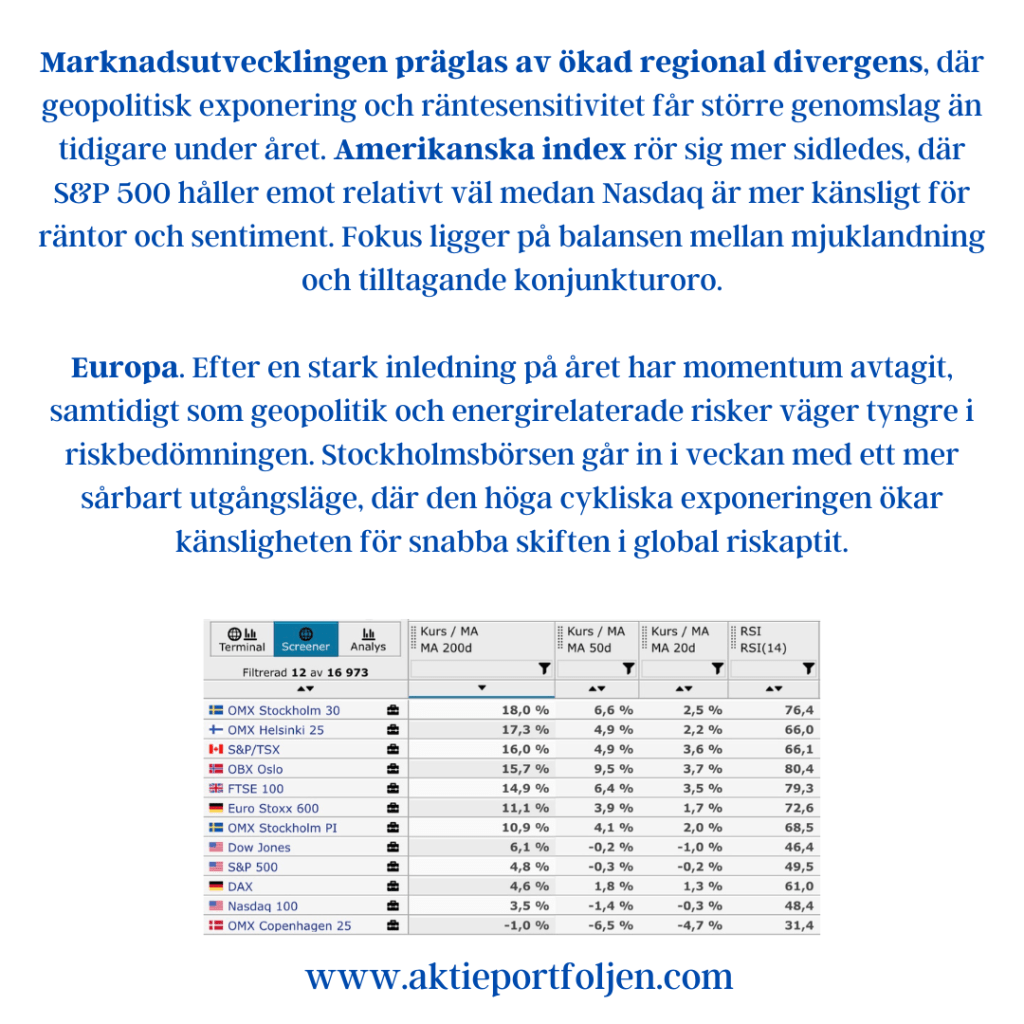
Marknadsutvecklingen präglas av ökad regional divergens, där geopolitisk exponering och räntesensitivitet får större genomslag än tidigare under året. Amerikanska index rör sig mer sidledes, där S&P 500 håller emot relativt väl medan Nasdaq är mer känsligt för räntor och sentiment. Fokus ligger på balansen mellan mjuklandning och tilltagande konjunkturoro.

I Europa har volatiliteten varit högre. Efter en stark inledning på året har momentum avtagit, samtidigt som geopolitik och energirelaterade risker väger tyngre i riskbedömningen. Stockholmsbörsen går in i veckan med ett mer sårbart utgångsläge, där den höga cykliska exponeringen ökar känsligheten för snabba skiften i global riskaptit.

Tillväxtmarknader utvecklas mer splittrat. Energiproducerande länder håller emot bättre, medan importberoende ekonomier pressas av både starkare dollar och stigande energipriser.

Världsekonomin & Mellanöstern – tre sårbarheter

Världsekonomin & Mellanöstern – tre sårbarheter

Den geopolitiska eskaleringen i Mellanöstern sätter fingret på världsekonomins akilleshälar.

Inte främst via direkta effekter – utan genom ökad osäkerhet.

Tre riskkanaler att hålla ögonen på:

▪️ Spridning i regionen – fler aktörer, större oförutsägbarhet

▪️ Energipriser – inflationsrisk och svagare global tillväxt

▪️ Sjötransporter – störningar i världshandeln

Än så länge fler frågetecken än svar.

Men riskerna är tydliga – och marknaden vet om det.