Veckan framåt: Politiken prövar en nervös börs

Veckan framåt: Politiken prövar en nervös börs

Vecka 45 | 2–6 november 2026

Inledning – en vecka med många vägval

En händelserik börsvecka väntar när det amerikanska mellanårsvalet, Riksbankens räntebesked och ny ekonomisk statistik står i centrum.

Marknaden går in i november med en tydlig nervositet. CNN:s Fear & Greed Index ligger på 26, samtidigt som volatiliteten har stigit på båda sidor av Atlanten. Det är ännu ingen panik, men investerarna har blivit försiktigare.

Oljepriset fortsätter dessutom att utmana. Brentoljan handlas kring 113 dollar per fat, medan den amerikanska tioårsräntan ligger på 4,93 procent. Kombinationen av höga energipriser och höga långräntor innebär fortsatt motvind för delar av aktiemarknaden.

USA – mellanårsval och arbetsmarknad

Tisdagens mellanårsval blir veckans stora politiska händelse. En förändrad maktbalans i kongressen kan begränsa presidentens handlingsutrymme inom finanspolitiken och göra budgetförhandlingarna mer komplicerade.

Samtidigt väntar ISM-index för industri och tjänster, finansdepartementets upplåningsplaner och fredagens arbetsmarknadsrapport. Statistiken blir viktig för bedömningen av den amerikanska ekonomins styrka och Federal Reserves fortsatta räntepolitik.

Europa – inflation och industrikonjunktur

I euroområdet riktas blickarna mot inflationsstatistiken och nya konjunktursignaler. Särskilt intressant blir om de höga energipriserna börjar få bredare genomslag i ekonomin.

Industrins utveckling i Tyskland och ECB:s indikatorer för löneökningar blir också viktiga pusselbitar. I Norge väntas Norges Bank lämna styrräntan oförändrad.

Sverige – Riksbanken i centrum

På onsdag väntas Riksbanken höja styrräntan med 0,25 procentenheter till 2,00 procent. Torsdagens preliminära inflationsstatistik blir därefter ett viktigt test av inflationsbilden.

Även den svenska politiken bjuder på osäkerhet när riksdagen väntas rösta om Centerpartiets statsministerkandidat.

Marknadsindikatorer – den långa trenden håller

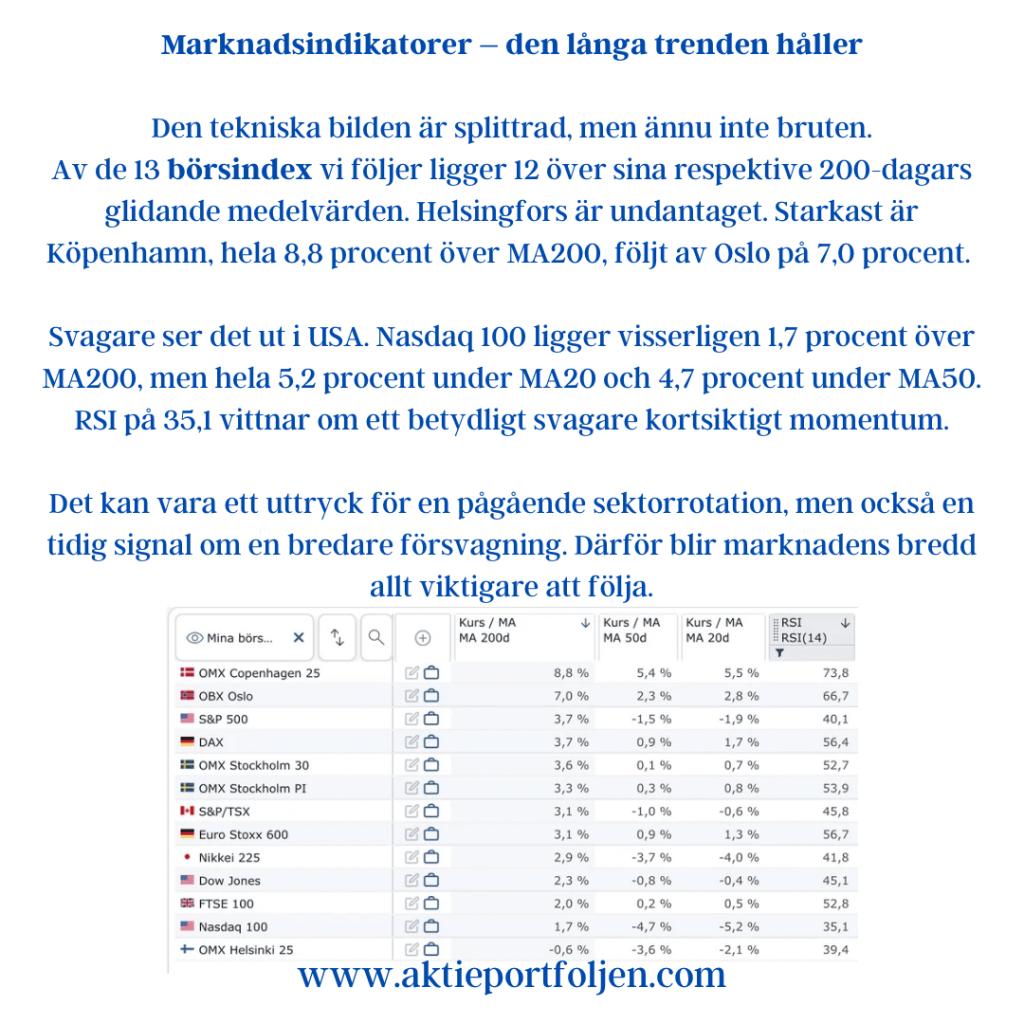
Den tekniska bilden är splittrad, men ännu inte bruten.

Av de 13 börsindex vi följer ligger 12 över sina respektive 200-dagars glidande medelvärden. Helsingfors är undantaget.

Starkast är Köpenhamn, hela 8,8 procent över MA200, följt av Oslo på 7,0 procent. Stockholm ligger omkring 3,3–3,6 procent över sin långsiktiga trend.

Svagare ser det ut i USA. Nasdaq 100 ligger visserligen 1,7 procent över MA200, men hela 5,2 procent under MA20 och 4,7 procent under MA50. RSI på 35,1 vittnar om ett betydligt svagare kortsiktigt momentum.

Även Russell 2000, som speglar de amerikanska småbolagen, befinner sig nära sin långsiktiga trend. Det gör indexet särskilt intressant att bevaka.

Samtidigt har både Global Small Cap och XACT Sverige Småbolag visat en viss motståndskraft. Men bakom den relativt stabila utvecklingen har kursrörelserna i enskilda aktier varit betydande.

Det kan vara ett uttryck för en pågående sektorrotation, men också en tidig signal om en bredare försvagning. Därför blir marknadens bredd allt viktigare att följa.

Marknadens riskindikatorer

  • Fear & Greed: 26 – rädsla, jämfört med 16 för en vecka sedan.
  • VIX: 19,42 – ökad men inte extrem volatilitet.
  • VSTOXX: 22,16 – tydligt stigande europeisk oro.
  • USA:s tioårsränta: 4,93 procent.
  • Brentolja: 113,10 dollar per fat.

Citigroups ekonomiska överraskningsindex ligger fortfarande på positiva nivåer globalt, men utvecklingen i euroområdet har försvagats påtagligt under hösten. Det innebär att ekonomin fortfarande överraskar positivt, men i allt mindre utsträckning.

Reflektion – fundamenta godkänner, trenden beslutar

Vi går in i november med en marknad som skickar motstridiga signaler.

Den långsiktiga börstrenden är fortfarande positiv på de flesta större marknader, men den kortsiktiga styrkan har försvagats, framför allt inom amerikansk teknik.

En börstrend vänder sällan överallt samtidigt. Medan vissa aktier redan faller, fortsätter andra att stiga. Det skapar en övergångsperiod där det kan vara svårt att avgöra om vi ser en sund rotation eller början på en bredare nedgång.

Det är också i den övergången som vår regelbok gör sitt viktigaste arbete.

Vi behöver inte föregripa en större nedgång, men vi ska heller inte bortse från varningssignalerna. När enskilda innehav bryter sina trender får regelboken styra hur vi agerar. Exponeringen anpassas successivt, utan att vi behöver gissa var börstoppen ligger eller försöka fånga fallande kurser.

Fundamenta godkänner – trenden beslutar.

Det är vår utgångspunkt även när politiken, räntorna och oljepriset skapar nya vågor på börshavet.
Veckan framåt v43 – Rapporterna tar över när rädslan växer

Veckan framåt v43 – Rapporterna tar över när rädslan växer

19–23 oktober 2026

Börserna håller trenden – men nervositeten tilltar

Vi går in i en intensiv rapportvecka med ett ovanligt spännande utgångsläge. De stora börsindexen handlas fortfarande över sina långsiktiga trendlinjer, samtidigt som investerarnas oro har ökat markant.

Geopolitiken fortsätter att kasta sin skugga över marknaderna. Konflikterna kring rysk olja, energiförsörjningen och Hormuzsundet bidrar till osäkerheten. Samtidigt närmar sig både Federal Reserves nästa räntebesked och det amerikanska mellanårsvalet.

Den ekonomiska kalendern är förhållandevis tunn. I stället blir det företagens kvartalsrapporter som får möjlighet att visa om börsernas långsiktiga styrka har stöd i den faktiska vinstutvecklingen.

Veckans stora fråga är om rapporterna kan lugna en marknad som blivit alltmer nervös.

Rädsla på kort sikt – fortsatt positiv långsiktig trend

CNN:s Fear & Greed Index har fallit till 18, vilket innebär extrem rädsla. För bara en vecka sedan låg indexet på 46, nära neutralt territorium.

Även volatiliteten har stigit. Amerikanska VIX noterades senast till 19,99 efter en uppgång på nästan 30 procent under fem handelsdagar. Under fredagen var indexet tillfälligt över 22.

I Europa är bilden något lugnare. VSTOXX, som mäter den förväntade volatiliteten på Euro Stoxx 50, avslutade veckan kring 17 efter en nedgång på nästan 9 procent.

AAII:s senaste sentimentundersökning visar samtidigt att 41,6 procent av de amerikanska privatinvesterarna är pessimistiska, jämfört med 38,7 procent optimister.

Det intressanta är att denna oro ännu inte har brutit de långsiktiga börstrenderna.

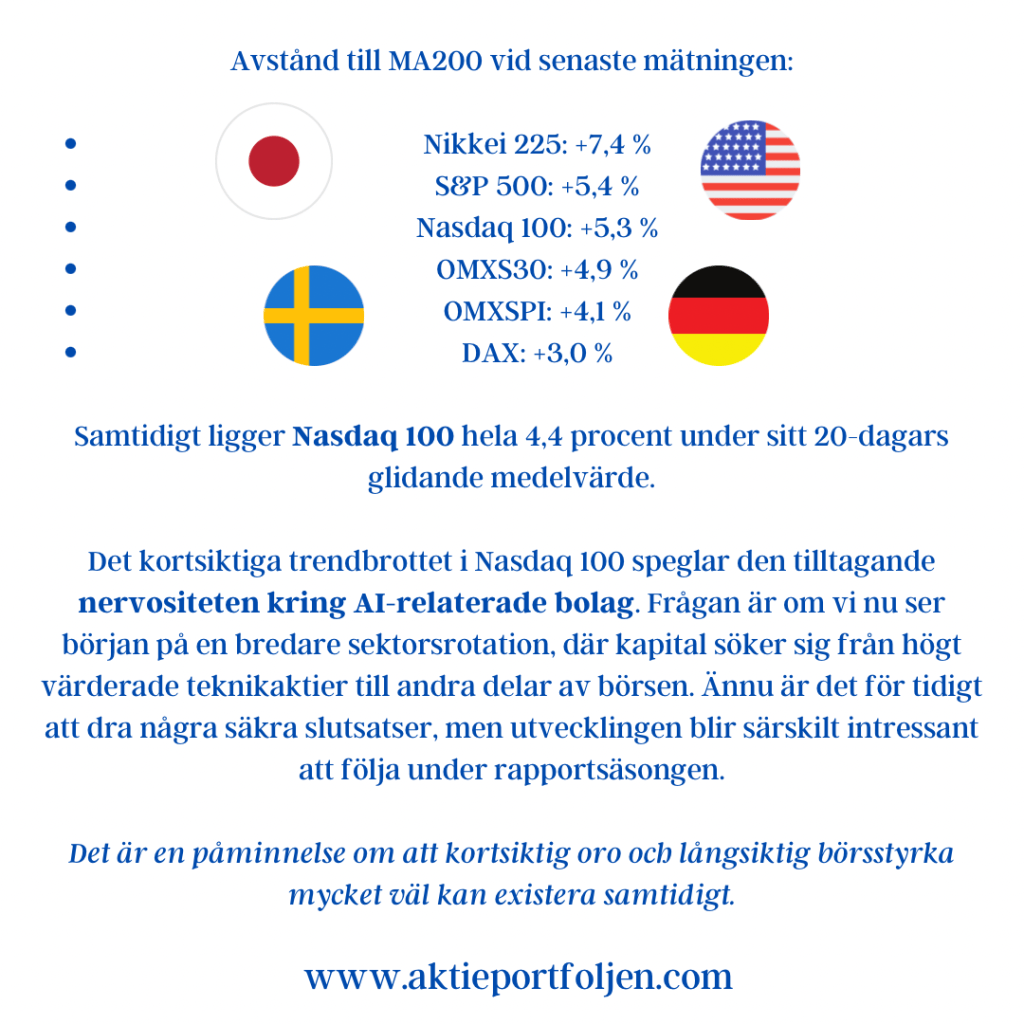
Avstånd till MA200 vid senaste mätningen:

  • Nikkei 225: +7,4 %
  • S&P 500: +5,4 %
  • Nasdaq 100: +5,3 %
  • OMXS30: +4,9 %
  • OMXSPI: +4,1 %
  • DAX: +3,0 %

Samtidigt ligger Nasdaq 100 hela 4,4 procent under sitt 20-dagars glidande medelvärde.

Det kortsiktiga trendbrottet i Nasdaq 100 speglar den tilltagande nervositeten kring AI-relaterade bolag. Frågan är om vi nu ser början på en bredare sektorsrotation, där kapital söker sig från högt värderade teknikaktier till andra delar av börsen. Ännu är det för tidigt att dra några säkra slutsatser, men utvecklingen blir särskilt intressant att följa under rapportsäsongen.

Det är en påminnelse om att kortsiktig oro och långsiktig börsstyrka mycket väl kan existera samtidigt.

Olja, räntor och geopolitik

Oljepriset blir en fortsatt viktig temperaturmätare på världsekonomin och det geopolitiska läget.

Brentterminen för december handlades senast kring 109,69 dollar per fat. Det är en hög nivå som kan få konsekvenser för inflationen, företagens kostnader och centralbankernas handlingsutrymme.

Den amerikanska tioårsräntan har samtidigt fallit tillbaka till omkring 5,08 procent efter att tidigare under veckan ha handlats över 5,3 procent.

Det är en välkommen lättnad för aktiemarknaden, men räntenivån är fortfarande hög.

Utvecklingen illustrerar ett av marknadens stora dilemman: investerarna vill se lägre räntor, men inte därför att den ekonomiska tillväxten försämras kraftigt.

Ekonomin – PMI i centrum

Veckans viktigaste konjunktursignaler kommer från de preliminära inköpschefsindexen för oktober.

USA: Fredagens PMI-siffror blir särskilt intressanta för att bedöma styrkan i industrin och tjänstesektorn. Även bostadsstatistik och arbetsmarknadsrelaterade indikatorer står på agendan.

Federal Reserve befinner sig i sin tysta period inför räntebeskedet den 28 oktober. Marknadens förväntningar får därmed utvecklas utan nya vägledande uttalanden från centralbankens ledamöter.

Det amerikanska mellanårsvalet den 3 november närmar sig dessutom snabbt och kan bidra till fortsatt osäkerhet.

Euroområdet: Flash-PMI för oktober blir veckans huvudnummer. Därutöver följer vi tyskt producentprisindex, franskt företagsförtroende och inflationsförväntningarna.

Citis ekonomiska överraskningsindex visar fortfarande positiva värden för såväl USA som euroområdet. Det innebär att inkommande statistik sammantaget har överträffat analytikernas förväntningar.

Sverige: Den ekonomiska statistikveckan är lugn. Däremot fortsätter regeringsbildningen att stå i fokus, med ett väntat besked från talmannen på måndagen. På torsdag talar Riksbankens Per Jansson om de ekonomiska förutsättningarna för lönebildningen.

I Norge riktas uppmärksamheten mot industriförtroendet och arbetslösheten.

Rapportsäsongen växlar upp – här är veckans höjdpunkter

Nu väntar en av höstens mest intressanta rapportveckor. Flera bolag med betydelse för vår portfölj och bevakningslista ska bekänna färg.

Tisdag 20 oktober

  • ABB – orderingång, marginaler och efterfrågan inom elektrifiering och automation.

Onsdag 21 oktober

  • Handelsbanken – räntenetto, kreditförluster och kostnadskontroll.
  • HMS Networks – efterfrågan inom industriell kommunikation.
  • SKF – industrikonjunktur och lönsamhet.
  • Storebrand – kapitalförvaltning och försäkringsverksamhet.

Torsdag 22 oktober

  • Beijer Ref – organisk tillväxt, marginaler och marknadens förväntningar.
  • FlatexDEGIRO – kundaktivitet, intäkter och lönsamhet.
  • Linc – substansvärde och portföljutveckling.
  • Nordnet – kundtillväxt, handelsaktivitet och resultat.
  • SEB – räntenetto, kreditkvalitet och kapitalstyrka.

Fredag 23 oktober

  • Hexagon – orderingång och utvecklingen inom mätteknik och mjukvara.
  • Hexpol – volymer, marginaler och industriefterfrågan.

Det är särskilt intressant att flera industribolag rapporterar samtidigt. Här får vi möjlighet att jämföra företagens egna kommentarer om efterfrågan med den bild som inköpschefsindexen ger.

Beijer Ref blir också en rapport att följa extra noga. Efter aktiens svagare utveckling och den uppmärksamhet som riktats mot blankningarna kan rapporten få stor betydelse för marknadens förtroende.

Reflektion – låt företagen tala

Det finns något fascinerande med den nuvarande börsbilden.

Investerarnas rädsla har ökat kraftigt, men de flesta stora börsindexen befinner sig fortfarande ovanför MA200. Samtidigt har den ekonomiska statistiken på flera håll överraskat positivt.

Det betyder inte att riskerna är små. Tvärtom är kombinationen av höga energipriser, geopolitisk oro och höga obligationsräntor en påminnelse om hur snabbt förutsättningarna kan förändras.

Men det betyder heller inte att en börsnedgång är given.

För vår del handlar det därför om att fortsätta följa regelboken. De långsiktiga trenderna avgör vår risknivå, inte hur dramatiska rubrikerna för dagen råkar vara.

Rapporterna kommer att ge oss nya pusselbitar. Några bolag lär överraska positivt, andra negativt. Det viktiga är hur marknaden värderar informationen och hur aktiernas trender utvecklas.

Vi behöver inte förutse nästa börsrörelse. Vi behöver vara förberedda på den.

Nu låter vi företagen tala.

Ha en fin börsvecka!

Veckan framåt – v39, räntor, olja och stormaktspolitik i fokus

Veckan framåt – v39

Räntor, olja och stormaktspolitik i fokus

Inledning / makro

En ny börsvecka inleds med ett ovanligt spretigt makroläge. Den ekonomiska statistiken fortsätter överlag att överraska positivt. Citi Economic Surprise Index ligger på plus globalt och har stigit mycket kraftigt i euroområdet. Det talar för att konjunkturen hittills står emot bättre än många befarat.

Samtidigt har marknadens problem flyttats från tillväxtoro till räntor, energi och geopolitik.

I Sverige blir veckans höjdpunkt Riksbankens räntebesked och penningpolitiska rapport på torsdag. Dessförinnan kommer den kvartalsvisa rapporten över inflationsförväntningarna, som blir en sista viktig pusselbit inför beskedet. SEB bedömer att Riksbanken närmar sig en räntehöjning, men att det sannolikt dröjer något ytterligare. På fredag publiceras även producentpriserna för augusti.

I USA är kalendern tunnare. September månads PMI kommer därför att följas noga efter tecken på hur den amerikanska ekonomin utvecklas. Flera Fed-ledamöter kommer också att tala under veckan, vilket kan ge ytterligare ledtrådar om nästa steg efter de hökaktiga signalerna i septemberprognoserna.

Den amerikanska tioårsräntan ligger samtidigt kring 5 procent. Det är en nivå som förtjänar fortsatt uppmärksamhet eftersom högre marknadsräntor påverkar såväl företagens finansieringskostnader som värderingarna på aktiemarknaden.

I euroområdet står preliminära PMI-siffror i centrum. Även tyska Ifo, franska Insee och konsumentförtroendet ger nya temperaturmätningar på företagens och hushållens syn på ekonomin. Det blir särskilt intressant mot bakgrund av att euroområdets Citi Economic Surprise Index har stigit kraftigt och visar att den senaste statistiken överraskat tydligt på uppsidan.

På den politiska scenen riktas blickarna mot relationen mellan världens två största ekonomier. Mötet mellan Donald Trump och Xi Jinping blir en av veckans viktigaste händelser. Handelspolitik och relationerna mellan USA och Kina har potential att snabbt påverka riskaptiten på de globala marknaderna.

Oljan – Hormuz förblir marknadens joker

Brentoljan avslutade veckan kring 103 dollar per fat, efter att tidigare ha handlats betydligt högre. Nedgången minskar en del av det omedelbara inflationstrycket, men energirisken är knappast borta.

Utvecklingen kring Hormuzsundet och möjligheterna att hålla oljeexporten från Mellanöstern igång förblir därför viktiga att följa. Störningar i transporterna kan snabbt få genomslag på oljepriset, samtidigt som alternativa exportvägar har fått större betydelse.

För marknaden blir riktningen på oljepriset minst lika viktig som själva nivån. Ett stabiliserat eller fallande Brent skulle minska inflationsoron och pressen på marknadsräntorna. En ny kraftig uppgång riskerar däremot att åter föra fram den besvärliga kombinationen av högre inflation, högre räntor och svagare tillväxtutsikter.

Marknadsindikatorer

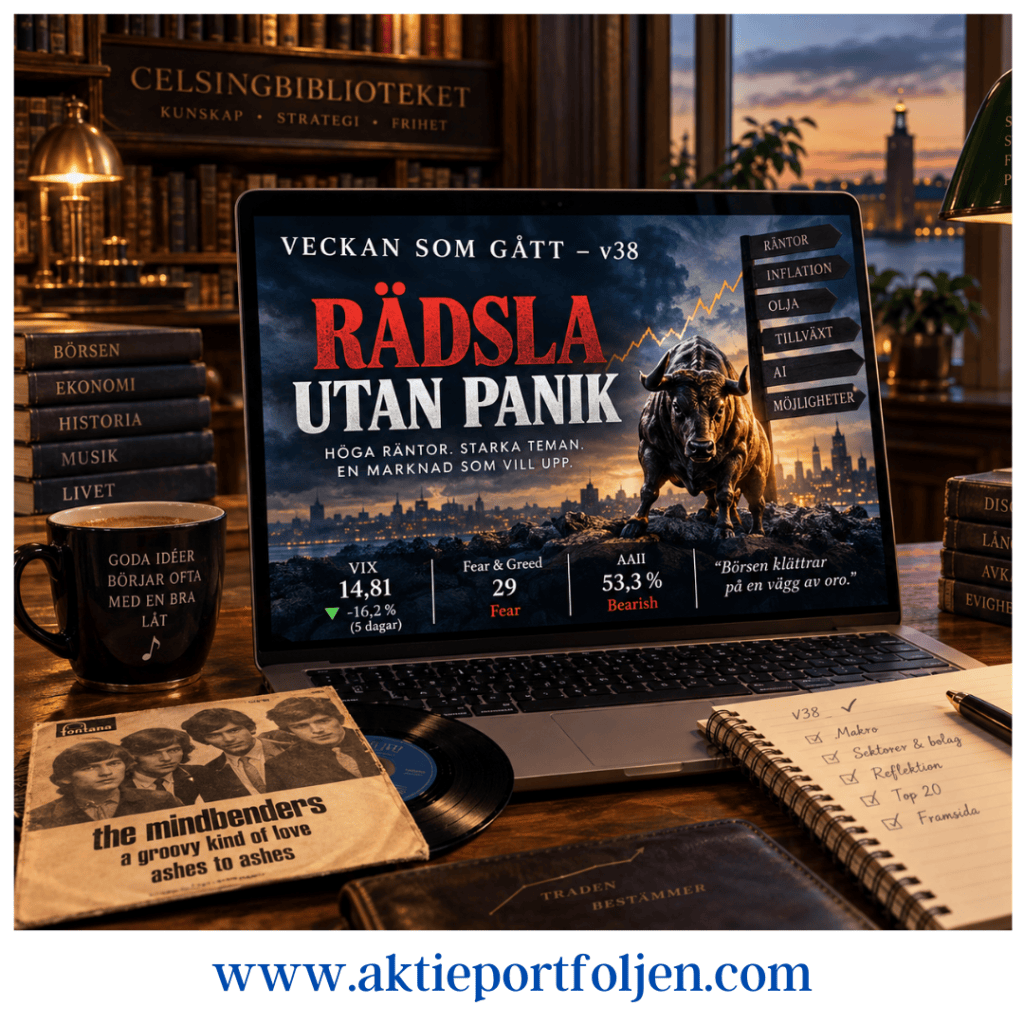
Marknaden skickar just nu ovanligt blandade signaler. Fear & Greed ligger på 29, vilket fortfarande innebär Fear. AAII:s senaste mätning förstärker bilden: endast 28,8 procent är positiva, medan hela 53,3 procent är baisseartade.

Samtidigt berättar volatiliteten en helt annan historia. VIX ligger på 14,81, efter att ha fallit drygt 16 procent på fem dagar. Även om den europeiska VSTOXX ligger något högre, kring 18,3, signalerar volatiliteten knappast någon akut marknadsstress.

Det skapar en intressant kontrast. Investerarna säger att de är rädda, men optionsmarknaden prissätter förhållandevis lite rädsla.

Makrobilden ger ytterligare en pusselbit. Citi Economic Surprise Index är positivt globalt och särskilt starkt i euroområdet. Den ekonomiska statistiken har alltså utvecklats bättre än prognoserna – samtidigt som sentimentet bland investerarna försämrats.

Den tekniska bilden förstärker motsägelsen. Samtliga 13 index i sammanställningen ligger fortfarande över MA200, medan den kortare trenden har försvagats på bred front.

OMXSPI ligger exempelvis 3,7 procent över MA200, men 0,2 procent under MA50 och 0,9 procent under MA20. Även DAX och Euro Stoxx 600 ligger över sina långa medelvärden men tydligt under både MA20 och MA50.

Den långsiktiga trenden är alltså fortfarande positiv – men momentum har tappat fart.

Reflektion

Sentimentet säger rädsla. Volatiliteten säger lugn. Makrodata säger bättre än väntat. Den korta börstrenden säger försiktighet – medan den långa trenden fortfarande är positiv.

Det är svårt att hitta ett bättre exempel på varför det är klokt att skilja mellan vad vi tror ska hända och vad marknaden faktiskt gör.

AAII visar en tydlig övervikt av pessimister och Fear & Greed ligger kvar i Fear. Samtidigt handlas VIX under 15 och samtliga stora index i vår sammanställning ligger fortfarande över MA200. Marknaden är alltså betydligt mindre stressad än investerarna själva uppger sig vara.

Det är samtidigt för tidigt att blåsa faran över. Den kortare trenden har försvagats på flera marknader, den amerikanska tioårsräntan ligger kring 5 procent och oljepriset är fortfarande över 100 dollar. Till detta kommer Riksbanken, Fed-signaler, Trump–Xi och ett fortsatt känsligt energiflöde från Mellanöstern.

För min egen strategi förändrar det egentligen inte särskilt mycket. MA200 är fortfarande kompassen. Så länge den långsiktiga trenden är positiv finns ingen anledning att försöka förutse nästa börsfall. Men den svagare korta trenden och den ovanligt stora makroekonomiska osäkerheten talar samtidigt för att inte ha bråttom att öka risken.

Likviditeten får därför fortsätta göra sitt jobb: inte som en prognos om fallande börser, utan som en option på framtida möjligheter.

Veckan som gått – rädsla utan panik

Veckan som gått – v38

Rädsla utan panik

Inledning / makro

Det blev ännu en vecka där räntan höll börsen i ett hårt grepp. Fed höjde styrräntan och den amerikanska tioårsräntan blev veckans kanske viktigaste temperaturmätare när den gång på gång dansade kring den psykologiskt viktiga femprocentsnivån.

Börsen reagerade nästan omedelbart på rörelserna. När tioåringen backade fick aktierna luft under vingarna och när den åter närmade sig 5 procent kom nervositeten tillbaka.

Men samtidigt finns något påfallande starkt i marknaden: börsen vill upp. Positiva nyheter fångas snabbt upp trots att förutsättningarna knappast är bekväma. Räntorna är höga, oljepriset ligger fortfarande över 100 dollar fatet och inflationsoron är långt ifrån borta.

Fredagen illustrerade detta väl. S&P 500 steg 0,2 procent och Nasdaq Composite 0,4 procent, medan Dow Jones backade 0,2 procent. Den amerikanska tioårsräntan var samtidigt tillbaka kring 5 procent.

Även i Europa steg räntorna på fredagen. ECB:s enkät över hushållens inflationsförväntningar visade stigande förväntningar på samtliga tidshorisonter. Dollarn stärktes efter veckans Fedbesked medan kronan försvagades mot både dollar och euro.

Oljan fortsatte också att spela en viktig roll. Efter de kraftiga prisrörelserna tidigare under veckan mildrades prisbilden under den andra halvan. Brent handlades vid veckans slut kring 103 dollar per fat.

Stockholmsbörsen klarade trots allt veckan förhållandevis väl. OMXS30 steg 0,30 procent medan breda OMXSPI backade 0,10 procent.

Sektorer och bolag

Veckans tydligaste styrka hittar jag inom AI-relaterad industri och teknik.

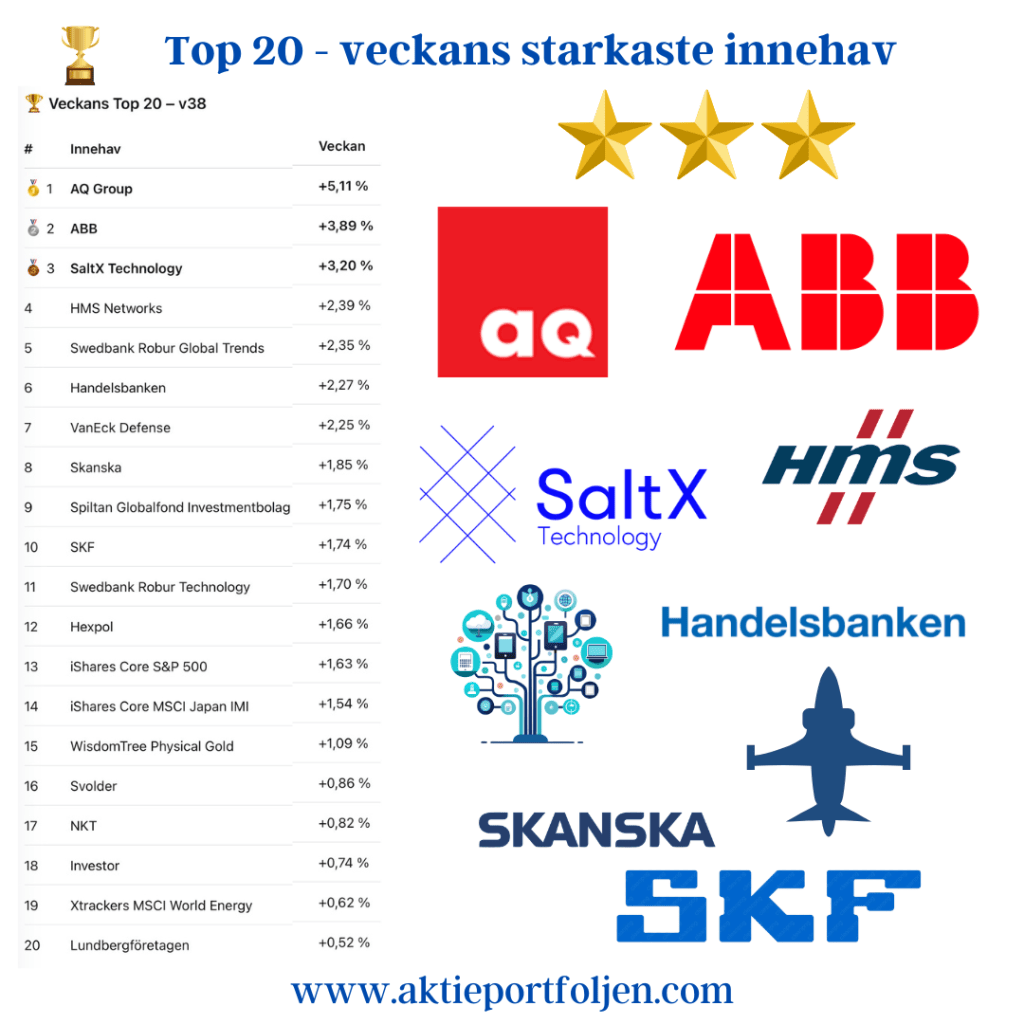
Det syns också tydligt i laget. AQ Group steg 5,11 procent och ABB 3,89 procent, samtidigt som SaltX avancerade 3,20 procent och HMS Networks 2,39 procent. Även Skanska, SKF och Hexpol hade en bra vecka.

AI-temat handlar inte längre bara om halvledare och de stora amerikanska teknikbolagen. Elektrifiering, automation, kraftförsörjning, datacenter och digital infrastruktur har blivit en allt viktigare del av samma investeringsberättelse.

Den bilden förstärks av den internationella delen av portföljen. Swedbank Robur Global Trends steg 2,35 procent och Robur Technology 1,70 procent. S&P 500-ETF:en steg 1,63 procent och Japan 1,54 procent.

Det här är alltså inte någon bred euforisk risk-on-marknad. Kapitalet tycks snarare fortsätta söka sig till de delar av marknaden där investerarna ser strukturell tillväxt.

På minussidan sticker framför allt flatexDEGIRO ut med −12,67 procent. Nedgången kom efter beskedet om styrelseordförandens avhopp. Aktien har därmed fallit under MA200, men omfattas av min utlandsregel. Innehavet är fortfarande upp omkring 52 procent sedan köp och jag ser i nuläget ingen fundamental förändring som motiverar en försäljning. Därför ligger aktien kvar.

Utlandsregeln har dessutom fått en intressant bieffekt. Den skapades av skatteskäl, men gör mig samtidigt mer långsiktig. En vinnare behöver inte säljas enbart för att kursen tillfälligt bryter sin trend. Är avkastningen sedan köp fortfarande positiv och det fundamentala caset intakt får bolaget tid att visa om det är en av de evighetsmaskiner jag egentligen vill hitta.

Reflektion – rädsla utan panik

Veckans kanske mest intressanta signal hittar jag inte i indexen utan i marknadsindikatorerna.

Fear & Greed står på 29 – Fear. För en vecka sedan var nivån 32. AAII:s investerarenkät ger en ännu tydligare bild: endast 28,8 procent är bullish medan hela 53,3 procent är bearish.

Samtidigt har VIX fallit till 14,81, en nedgång på drygt 16 procent under de senaste fem handelsdagarna.

Det är en fascinerande kombination.

Investerarna säger att de är rädda – men optionsmarknaden prissätter ingen panik.

Även europeiska VSTOXX kring 18,3 signalerar vaksamhet snarare än akut stress.

Och kanske är det just detta som bäst sammanfattar veckan. Marknaden har fått gott om argument för att falla: en Fedhöjning, amerikansk tioårsränta kring 5 procent, oljepris över 100 dollar och fortsatt inflationsoro. Ändå fortsätter börsen att fånga upp positiva nyheter och vissa delar av marknaden visar påtaglig styrka.

Det brukar sägas att börsen klättrar på en vägg av oro. Den här veckan har väggen varit ovanligt lätt att se.

För min egen strategi förändrar det egentligen ingenting. Trenden bestämmer. Så länge index ligger i positiv trend är jag med, men jag ser ingen anledning att jaga marknaden när ränteläget fortfarande är så osäkert.

Den högre likviditeten får därför ligga kvar.

Likviditet är en option på framtida avkastning.

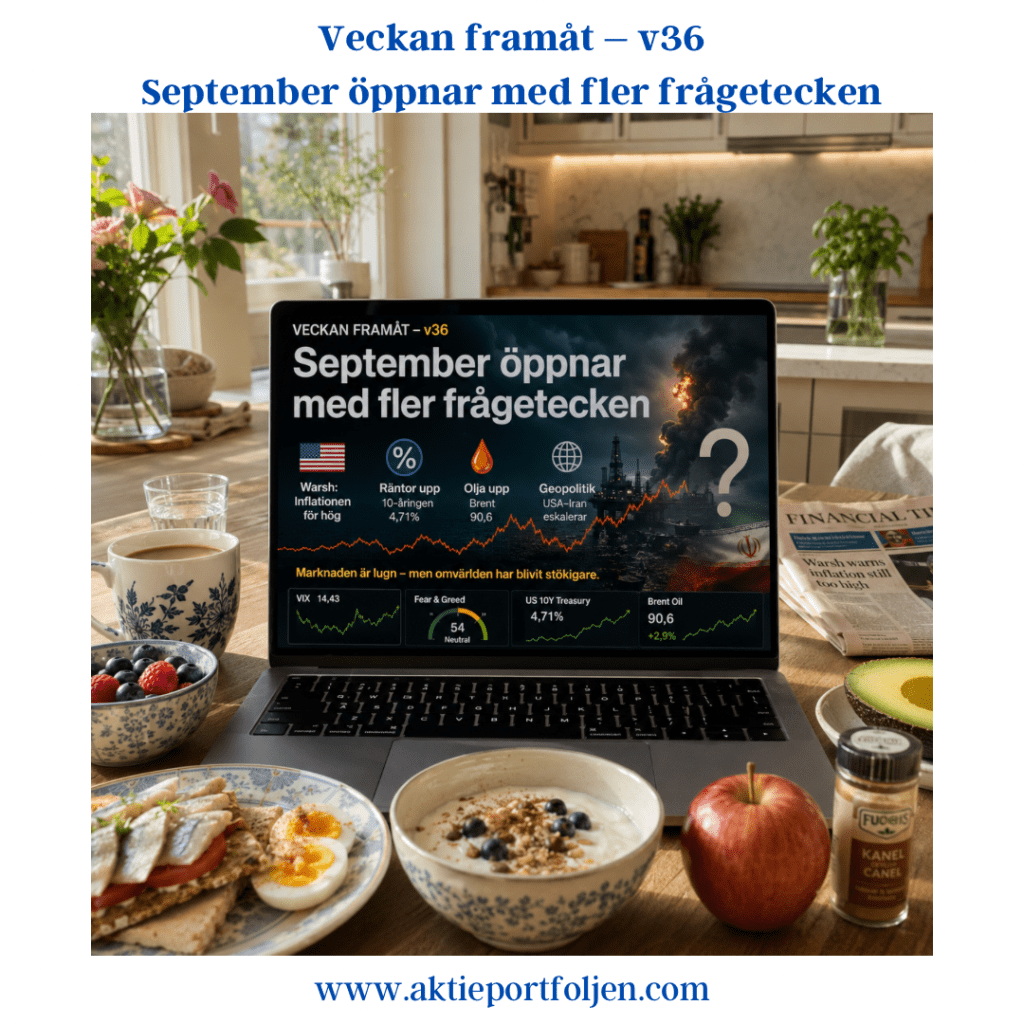
Veckan framåt – v36, September öppnar med fler frågetecken

Veckan framåt – v36

September öppnar med fler frågetecken

Makro

Efter en relativt lugn avslutning på augusti går marknaden in i september med betydligt mer att förhålla sig till. Veckans viktigaste statistik kommer från USA, där arbetsmarknaden åter hamnar i centrum. Fredagens sysselsättningsrapport blir särskilt viktig, tillsammans med bland annat JOLTS, ADP och ISM under veckan. I Europa riktas blickarna mot inflationsdata från euroområdet. 

Men förutsättningarna förändrades redan i fredags. Fedchefen Kevin Warsh använde sitt tal i Jackson Hole till att tydligt markera sitt missnöje med att inflationen fortfarande ligger över målet på 2 procent. Han beskrev inte heller de finansiella förhållandena som särskilt restriktiva. Marknaden reagerade snabbt: den amerikanska tvåårsräntan steg kraftigt och sannolikheten för en räntehöjning vid Fedmötet den 16 september steg från omkring 35–40 procent till närmare 60 procent. 

Det gör veckans statistik extra intressant. En stark arbetsmarknadsrapport är inte längre självklart goda nyheter för börsen. Om ekonomin fortsätter att överraska på uppsidan samtidigt som inflationen ligger för högt stärks argumenten för Fed att höja räntan.

September kan därför bli en viktig penningpolitisk månad även utanför USA. Marknaden räknar samtidigt med stramare penningpolitik från ECB, medan Bank of Japan också står inför ett viktigt räntebesked. För Riksbanken innebär stigande internationella räntor ytterligare en komplikation.

Och så har geopolitiken återvänt med kraft. USA har attackerat iranska mål vid Hormuzsundet och Iran har svarat med attacker mot amerikanska mål. Brentoljan har på måndagsmorgonen stigit närmare 3 procent till omkring 90,60 dollar fatet. Asiatiska börser faller samtidigt som obligationsräntorna ligger kvar på höga nivåer. 

Det är en besvärlig kombination: högre oljepris → större inflationsrisk → mindre utrymme för centralbankerna.

Marknadsindikatorer

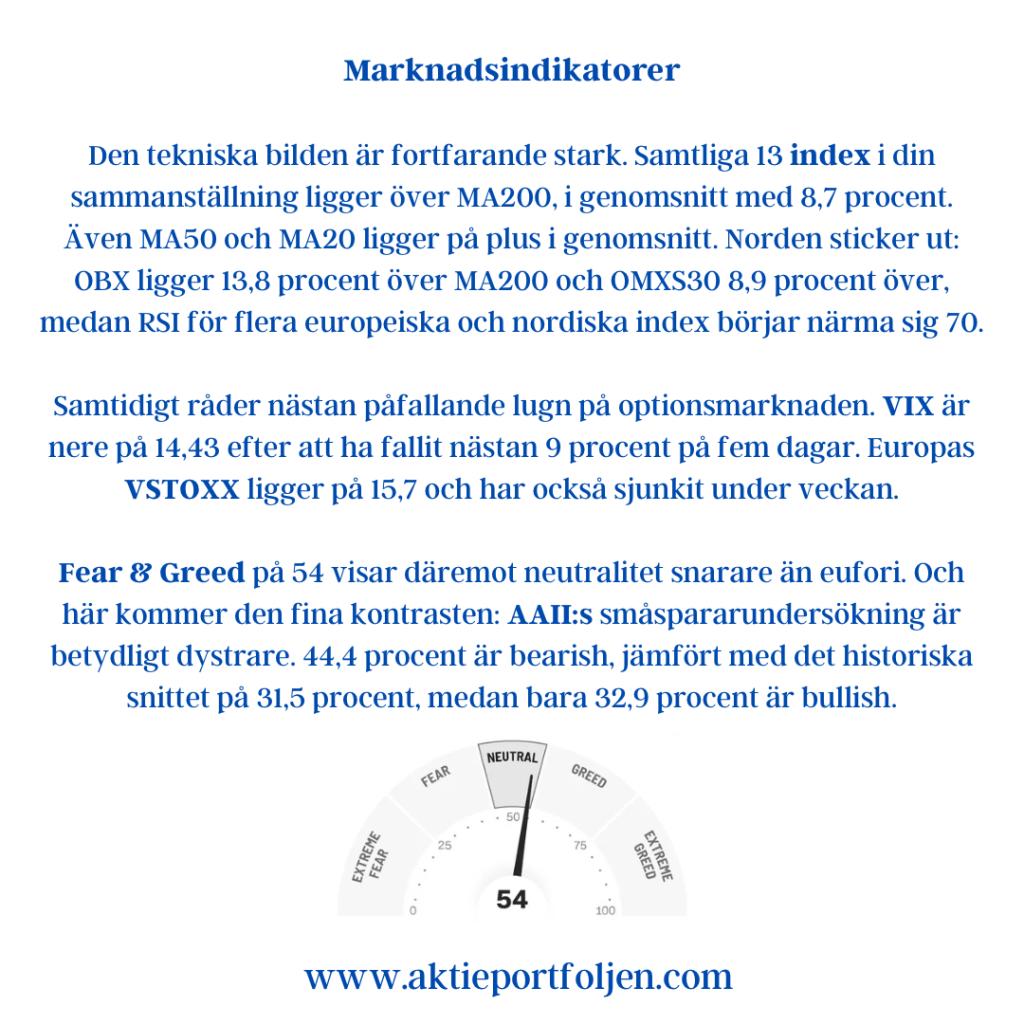
Den tekniska bilden är fortfarande stark. Samtliga 13 index i din sammanställning ligger över MA200, i genomsnitt med 8,7 procent. Även MA50 och MA20 ligger på plus i genomsnitt. Norden sticker ut: OBX ligger 13,8 procent över MA200 och OMXS30 8,9 procent över, medan RSI för flera europeiska och nordiska index börjar närma sig 70.

Samtidigt råder nästan påfallande lugn på optionsmarknaden. VIX är nere på 14,43 efter att ha fallit nästan 9 procent på fem dagar. Europas VSTOXX ligger på 15,7 och har också sjunkit under veckan.

Fear & Greed på 54 visar däremot neutralitet snarare än eufori. Och här kommer den fina kontrasten: AAII:s småspararundersökning är betydligt dystrare. 44,4 procent är bearish, jämfört med det historiska snittet på 31,5 procent, medan bara 32,9 procent är bullish.

Ännu mer intressant är Citi Surprise Index. Global ekonomi fortsätter att överraska positivt och euroområdet har rusat upp mot +90. USA ligger fortfarande på plus, men har tappat tydligt från tidigare toppar.

Och obligationsmarknaden är kanske veckans viktigaste indikator. Den amerikanska tioåringen ligger runt 4,71 procent. Tillsammans med en tvåårsränta runt 4,34 procent efter Warshs tal säger den något viktigt: marknaden har åter börjat ta inflations- och ränterisken på större allvar.

Guldet visar samma sak från motsatt håll. Efter Warshs hökaktiga budskap har priset fallit kraftigt och handlas på måndagsmorgonen omkring 4 420 dollar per uns. Högre amerikanska räntor är återigen en tydlig motvind.

Reflektion

Det är nästan två olika marknader vi tar med oss in i september.

På ytan är bilden stark. Börserna befinner sig över sina långsiktiga trendlinjer, volatiliteten är låg och den globala konjunkturen överraskar fortfarande positivt. Trenden säger fortsatt risk-on.

Under ytan har däremot förutsättningarna blivit mer komplicerade.

Warsh har satt räntan tillbaka i centrum. Den amerikanska tioåringen ligger över 4,7 procent. Oljan är tillbaka över 90 dollar efter den nya upptrappningen mellan USA och Iran. Samtidigt står september inför flera centralbanksbesked och redan denna vecka kommer statistik som kan flytta förväntningarna rejält. Marknaden har dessutom gått in i detta med låg volatilitet och starka tekniska nivåer.

Det behöver inte vara upptakten till en nedgång. Tvärtom visar trendbilden fortfarande styrka.

Men marginalen för positiva överraskningar har blivit mindre.

Och kanske är det just där veckans viktigaste observation finns:

Marknaden är lugn – men omvärlden har blivit stökigare.

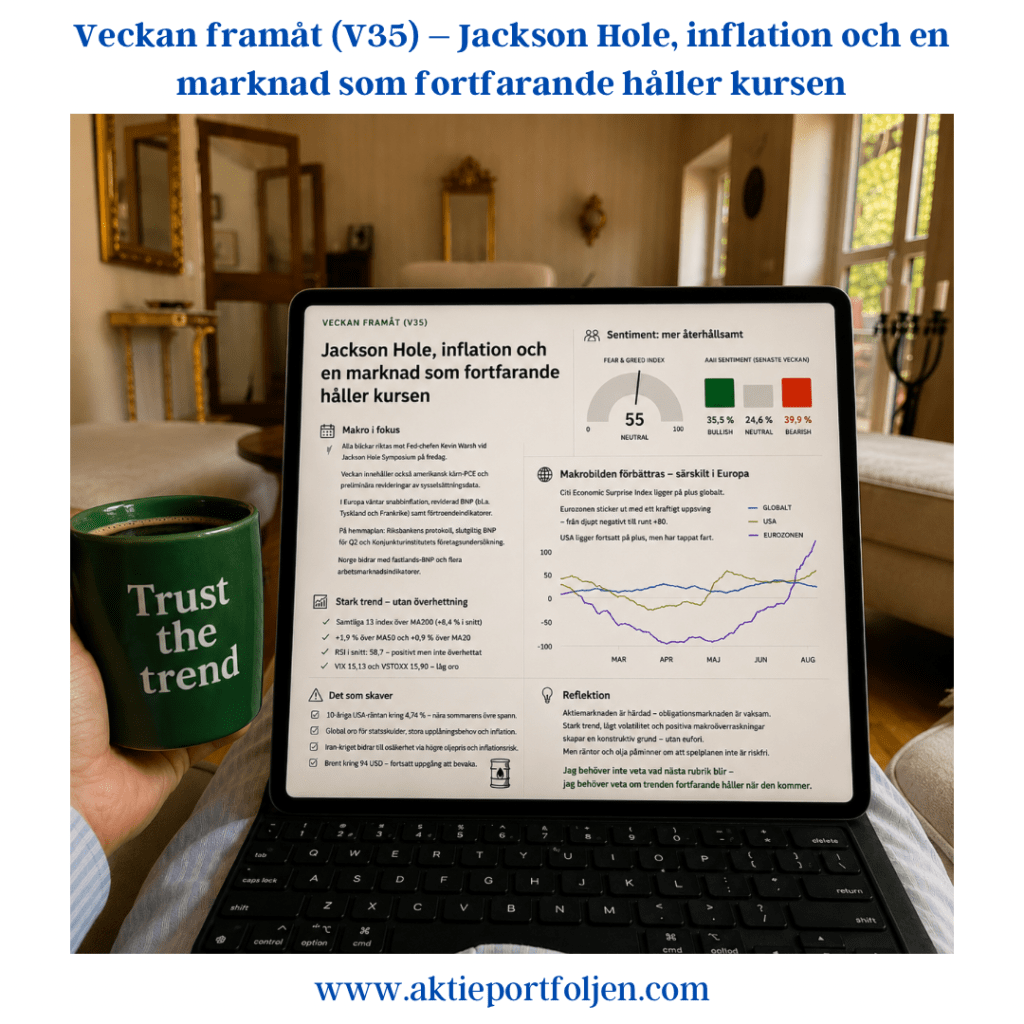
Veckan framåt (V35) – Jackson Hole, inflation och en marknad som fortfarande håller kursen

Veckan framåt (V35) – Jackson Hole, inflation och en marknad som fortfarande håller kursen

Makro

Alla blickar riktas mot Jackson Hole när Fed-chefen Kevin Warsh talar på fredag. Efter en sommar där räntemarknaden fått väga fortsatt ekonomisk styrka mot inflationsrisker blir varje signal om den fortsatta penningpolitiken viktig.

Veckan innehåller dessutom amerikansk kärn-PCE och preliminära revideringar av sysselsättningsdata. Kombinationen gör att både inflations- och arbetsmarknadsbilden åter hamnar i centrum.

I Europa kommer preliminära inflationssiffror och reviderad BNP för andra kvartalet från bland annat Tyskland och Frankrike, tillsammans med nya indikatorer över företagens och hushållens förtroende.

På hemmaplan väntar Riksbankens protokoll, definitiv svensk BNP för andra kvartalet och Konjunkturinstitutets företagsundersökning. Norge bidrar med fastlands-BNP och flera arbetsmarknadsindikatorer.

Marknadsläget

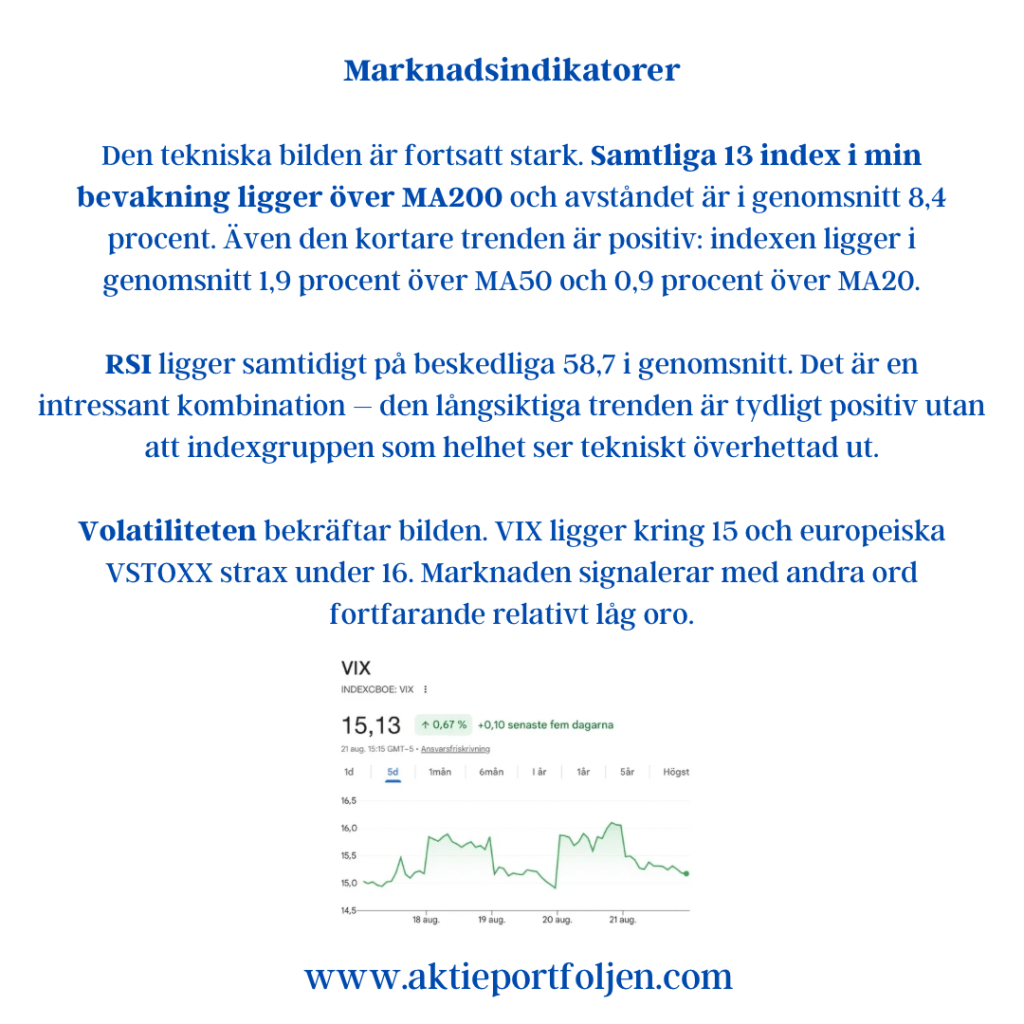
Den tekniska bilden är fortsatt stark. Samtliga 13 index i min bevakning ligger över MA200 och avståndet är i genomsnitt 8,4 procent. Även den kortare trenden är positiv: indexen ligger i genomsnitt 1,9 procent över MA50 och 0,9 procent över MA20.

RSI ligger samtidigt på beskedliga 58,7 i genomsnitt. Det är en intressant kombination – den långsiktiga trenden är tydligt positiv utan att indexgruppen som helhet ser tekniskt överhettad ut.

Volatiliteten bekräftar bilden. VIX ligger kring 15 och europeiska VSTOXX strax under 16. Marknaden signalerar med andra ord fortfarande relativt låg oro.

Sentimentet är däremot mer återhållsamt än den tekniska bilden. CNN Fear & Greed ligger på 55, neutral nivå, efter 63 för en vecka sedan. AAII:s senaste undersökning visar samtidigt 35,5 procent optimister mot 39,9 procent pessimister.

Vad som ligger bakom försiktigheten går inte att utläsa ur sentimentmätningarna. Men marknaden har flera tydliga orosmoment att förhålla sig till – höga långräntor, växande statsskulder och geopolitisk osäkerhet.

Makrobilden förbättras – framför allt i Europa

Citi Economic Surprise Index ger ytterligare en intressant pusselbit. Det globala indexet ligger tydligt på plus, vilket innebär att den ekonomiska statistiken sammantaget har överraskat positivt jämfört med prognoserna.

Europa sticker ut. Eurozonens överraskningsindex har stigit kraftigt och ligger runt +80 efter att ha varit djupt negativt under våren. USA ligger fortfarande på positiv mark men har samtidigt tappat fart under de senaste veckorna.

Det är en ovanlig och intressant förändring i den relativa makrobilden.

Det som skaver

Obligationsmarknaden förtjänar extra uppmärksamhet. Den amerikanska tioårsräntan ligger kring 4,74 procent samtidigt som långräntorna även på flera andra stora marknader har nått höga nivåer.

Bakom utvecklingen finns en kombination av inflationsoro, stora statliga upplåningsbehov och växande statsfinansiella frågetecken. Iran-kriget adderar ytterligare osäkerhet genom oljepriset och därmed inflationsbilden.

Brent handlas nu kring 94 dollar fatet efter en tydlig uppgång under veckan. Om oljepriset fortsätter upp blir centralbankernas avvägning mellan inflation och tillväxt knappast enklare.

Reflektion

Det kanske mest intressanta är hur aktiemarknaden hittills hanterat allt detta.

Aktiemarknaden förefaller ha blivit mer härdad inför geopolitisk oro. Rubriker som tidigare hade kunnat utlösa betydande riskaversion får ofta relativt kortvariga effekter så länge bolagsvinster, konjunktur och den långsiktiga trenden håller.

Det innebär inte att riskerna har försvunnit. Snarare verkar marknaden kräva tydligare ekonomiska konsekvenser innan den ändrar riktning.

Och det skapar en intressant kontrast.

Aktiemarknaden är härdad. Obligationsmarknaden är vaksam.

Vi går därför in i veckan med en stark teknisk grund: samtliga bevakade index ligger över MA200, volatiliteten är låg och den globala makrostatistiken överraskar fortfarande på uppsidan. Samtidigt finns ingen tydlig eufori i sentimentet.

Det är i grunden en ganska konstruktiv kombination.

Men räntan och oljan påminner om att spelplanen inte är riskfri. Ett hökaktigt budskap från Jackson Hole, starkare inflation än väntat eller ytterligare stigande långräntor skulle snabbt kunna förändra riskaptiten.

Så länge trenden håller finns det däremot ingen anledning för mig att springa före marknaden.

Jag behöver inte veta vad nästa rubrik blir – jag behöver veta om trenden fortfarande håller när den kommer.

Veckan framåt (v26) – Makro, marknadsindikatorer och utsikter

Veckan framåt (v26) – Makro, marknadsindikatorer och utsikter

Efter en intensiv vecka med fokus på geopolitik riktas marknadens blickar nu tillbaka mot ekonomin. Inflation, företagssentiment och centralbankernas kommunikation står i centrum när investerare söker vägledning inför sommarens rapportperiod.

Makro – fokus på inflation och sentiment

I USA blir veckans viktigaste datapunkt kärn-PCE, Federal Reserves föredragna inflationsmått. Utfallet kan få stor betydelse för marknadens syn på höstens räntebana. Samtidigt publiceras preliminära PMI-siffror som ger en tidig temperaturmätare på aktiviteten inom industri- och tjänstesektorn.

I euroområdet väntas flera sentimentundersökningar ge en bild av företagens och hushållens framtidstro. Efter vårens återhämtning kommer marknaden att leta efter tecken på om tillväxten fortsätter att stabiliseras eller om osäkerheten kring världshandeln börjar sätta avtryck.

I Sverige hamnar Riksbankens protokoll i fokus. Investerare kommer att analysera hur ledamöterna resonerade kring inflationsriskerna, kronutvecklingen och den förändrade geopolitiska situationen efter det senaste räntebeslutet.

Marknadsindikatorer – försiktig optimism bakom rubrikerna

Bilden från sentiment- och riskindikatorerna är fortsatt blandad men överlag konstruktiv.

AAII:s senaste investerarundersökning visar att 36,6 procent är positiva till aktiemarknaden de kommande sex månaderna medan 39,4 procent är negativa. Även om pessimismen fortfarande dominerar har den minskat tydligt från föregående vecka då nästan 48 procent var baisseartade. Historiskt har kraftig skepsis ofta fungerat som ett stöd för börsen snarare än ett hot.

Volatilitetsindikatorerna skickar samtidigt lugnande signaler. Det amerikanska VIX-indexet har fallit tillbaka till omkring 16–17, vilket ligger nära historiskt normala nivåer och indikerar begränsad oro på marknaden. Även Europas motsvarighet VSTOXX handlas kring 16, vilket är långt under nivåerna som normalt förknippas med stress och turbulens.

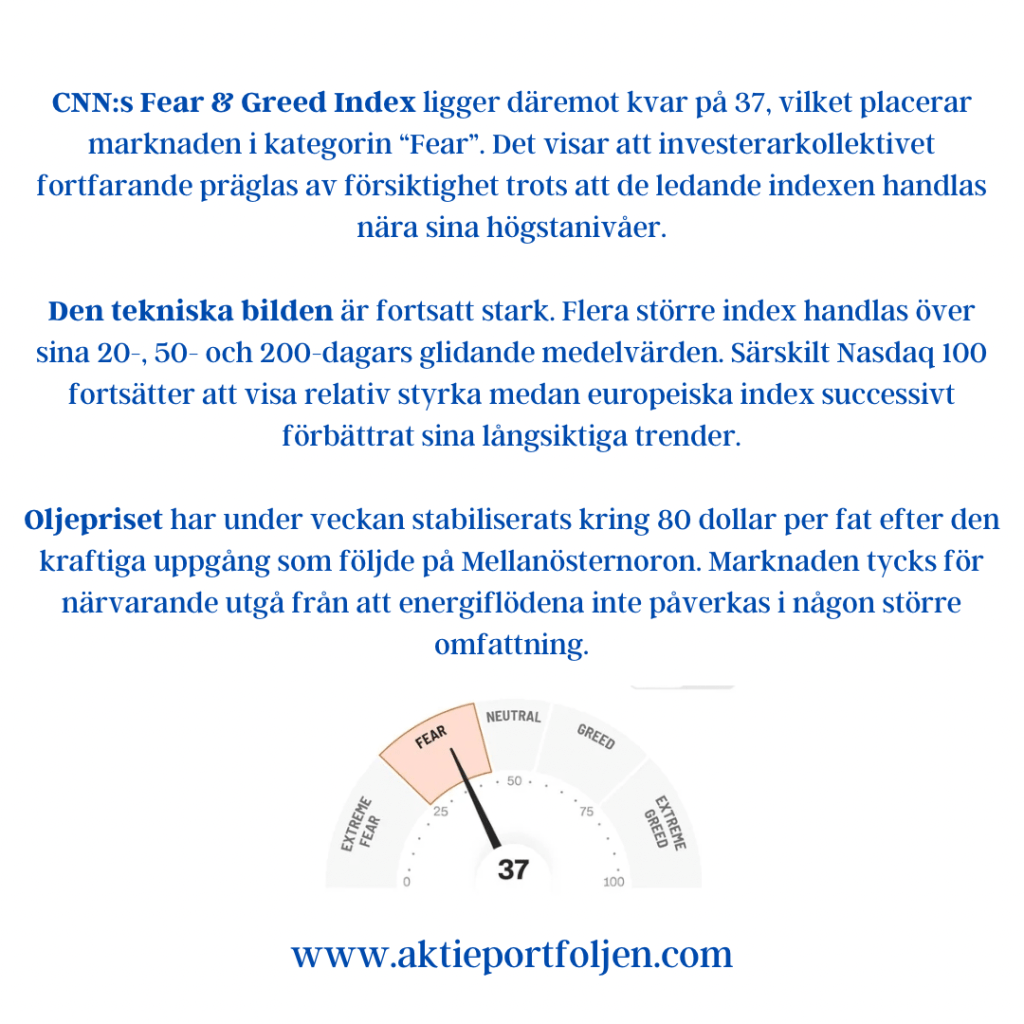
CNN:s Fear & Greed Index ligger däremot kvar på 37, vilket placerar marknaden i kategorin “Fear”. Det visar att investerarkollektivet fortfarande präglas av försiktighet trots att de ledande indexen handlas nära sina högstanivåer.

Den tekniska bilden är fortsatt stark. Flera större index handlas över sina 20-, 50- och 200-dagars glidande medelvärden. Särskilt Nasdaq 100 fortsätter att visa relativ styrka medan europeiska index successivt förbättrat sina långsiktiga trender.

Oljepriset har under veckan stabiliserats kring 80 dollar per fat efter den kraftiga uppgång som följde på Mellanösternoron. Marknaden tycks för närvarande utgå från att energiflödena inte påverkas i någon större omfattning.

Utsikter

Den stora geopolitiska nyheten är att USA och Iran har undertecknat ett ramavtal som nu går in i en cirka 60 dagar lång förhandlingsfas. Under perioden lär marknaden få hantera ett kontinuerligt nyhetsflöde med både positiva och negativa rubriker. Förhoppningen är att avtalet ska bidra till ökad stabilitet i regionen och på sikt minska risken för ytterligare energirelaterade störningar.

Samtidigt kan det argumenteras för att mycket redan är inprisat. Börsen har hittills hanterat konflikten förhållandevis väl och de flesta bolag har klarat de högre energipriserna utan större påverkan på prognoserna. Fokus börjar därför successivt flyttas mot den kommande rapportperioden.

Så länge inflationssiffrorna inte överraskar negativt och de geopolitiska riskerna hålls under kontroll talar mycket för att marknaden fortsätter att röra sig sidledes till svagt uppåt under sommaren. Kombinationen av låg volatilitet, stabil konjunkturdata och fortfarande försiktigt investerarsentiment ger i nuläget stöd åt den bilden.

Sammanfattningsvis: marknaden går in i vecka 26 med relativt lugna riskindikatorer, fortsatt skeptiska investerare och ett växande fokus på makrodata och den stundande rapportsäsongen. Det är sällan en dålig miljö för aktier när volatiliteten är låg samtidigt som många investerare fortfarande väntar på nästa nedgång.

Vecka 26 inleds därmed med en ovanlig kombination av låg volatilitet, försiktig investerarsyn och börser nära rekordnivåer. Den mixen brukar ge marknaden utrymme att fokusera på bolagens fundamenta snarare än på rädslan för nästa kris.

Veckan framåt (v25): Fredshopp möter centralbanksvecka

Veckan framåt (v25): Fredshopp möter centralbanksvecka

Efter en skakig vecka som avslutades med en tydlig lättnadsrally på fredagen går börserna in i v25 med fokus på både centralbanker och geopolitik. Förnyade förhoppningar om ett avtal mellan USA och Iran bidrog till att dämpa marknadsoron, samtidigt som investerarna fortsätter att väga risken för nya konflikthändelser i Mellanöstern mot möjligheten till en mer stabil energimarknad.

USA:s president Donald Trump uppgav under helgen att USA och Iran kan vara nära ett avtal som öppnar Hormuzsundet för internationell sjöfart redan inom kort. Från iranskt håll har man bekräftat att samtalen gjort framsteg men samtidigt tonat ned förväntningarna om en omedelbar signering. Samtidigt kommer rapporter om nya israeliska attacker i Libanon, vilket påminner om hur snabbt det geopolitiska läget kan förändras.

Marknaden går därför in i veckan med en försiktig optimism, men också med en betydande osäkerhet kring hur utvecklingen i Mellanöstern kommer att påverka oljepriset, inflationen och centralbankernas handlingsutrymme under resten av sommaren.

Makro & centralbanker

Den kommande veckan är en av årets mest intensiva på centralbanksfronten.

I USA håller Fed sitt första ordinarie möte under den nye ordföranden Kevin Warsh. Någon räntesänkning väntas inte, men investerarna kommer att analysera varje formulering i presskonferensen för att avgöra om Fed går från en försiktig lättnadsbias till en mer neutral eller rent av hökaktig hållning.

För marknaden är detta särskilt viktigt eftersom amerikanska aktier befinner sig nära rekordnivåer samtidigt som den amerikanska tioårsräntan fortfarande ligger kring 4,5 procent.

På hemmaplan väntas Riksbanken lämna styrräntan oförändrad på 1,75 procent. Fokus hamnar därför på prognoserna och hur direktionen ser på inflationsutvecklingen under hösten.

Marknadsindikatorer

Sentiment – pessimismen består

AAII:s senaste enkät visar att de baisseartade investerarna steg till 47,7 procent, den högsta nivån på ett år. Endast 30,4 procent är positiva till aktiemarknaden de kommande sex månaderna.

Det är dock viktigt att notera att undersökningen avslutades innan helgens uppgifter om ett möjligt Iran-avtal blev kända. Sentimentbilden kan därför vara mer negativ än vad marknaden faktiskt går in i veckan med.

Historiskt har så höga nivåer av pessimism ofta fungerat som en konträr indikator snarare än som en säljsignal.

VIX – lugnet återvänder

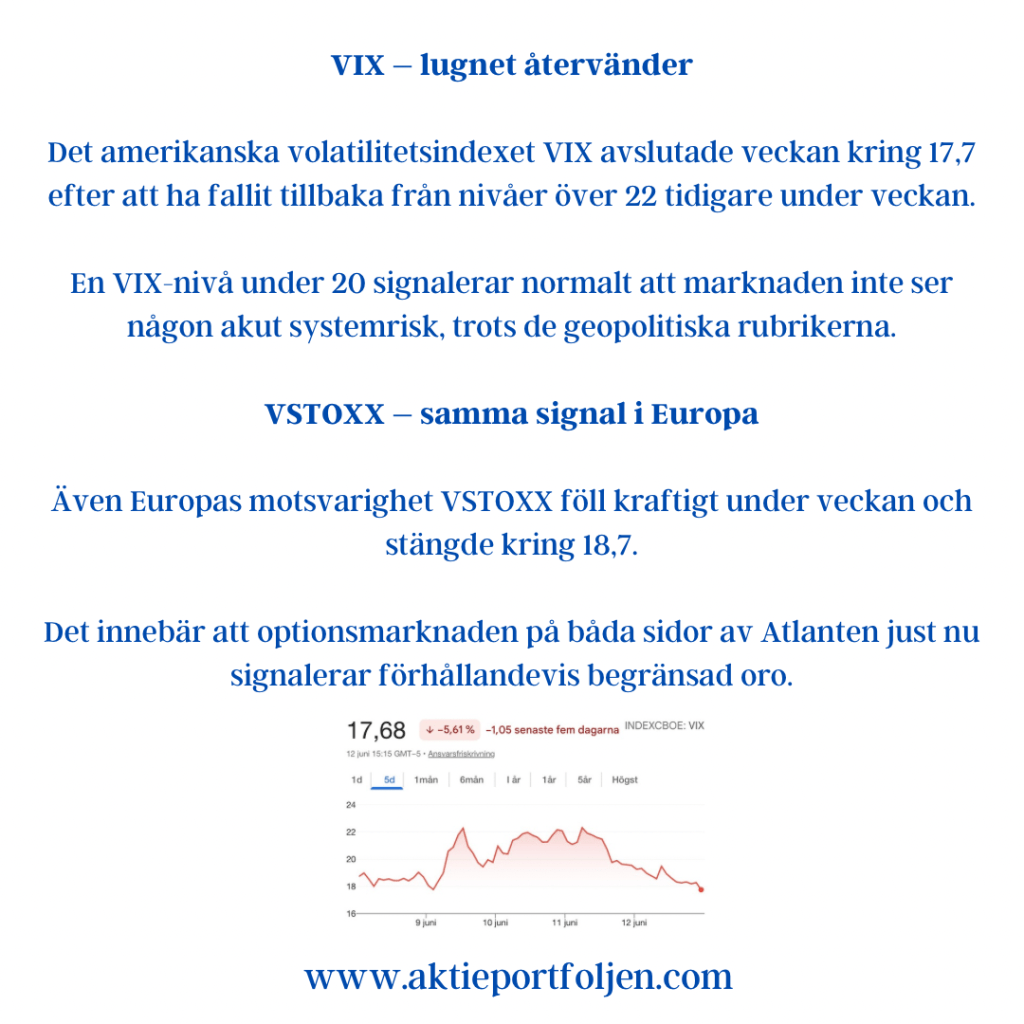
Det amerikanska volatilitetsindexet VIX avslutade veckan kring 17,7 efter att ha fallit tillbaka från nivåer över 22 tidigare under veckan.

En VIX-nivå under 20 signalerar normalt att marknaden inte ser någon akut systemrisk, trots de geopolitiska rubrikerna.

VSTOXX – samma signal i Europa

Även Europas motsvarighet VSTOXX föll kraftigt under veckan och stängde kring 18,7.

Det innebär att optionsmarknaden på båda sidor av Atlanten just nu signalerar förhållandevis begränsad oro.

Fear & Greed Index

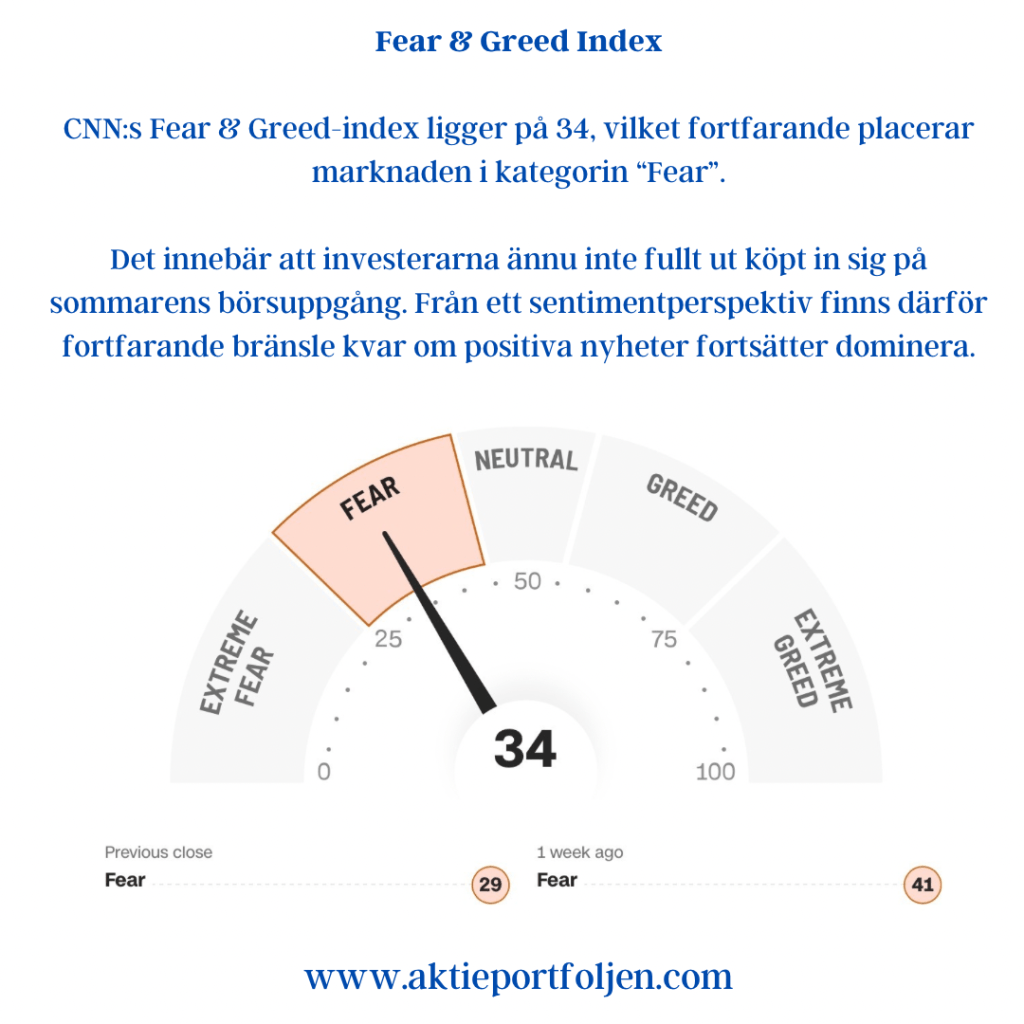
CNN:s Fear & Greed-index ligger på 34, vilket fortfarande placerar marknaden i kategorin “Fear”.

Det innebär att investerarna ännu inte fullt ut köpt in sig på sommarens börsuppgång. Från ett sentimentperspektiv finns därför fortfarande bränsle kvar om positiva nyheter fortsätter dominera.

Räntor

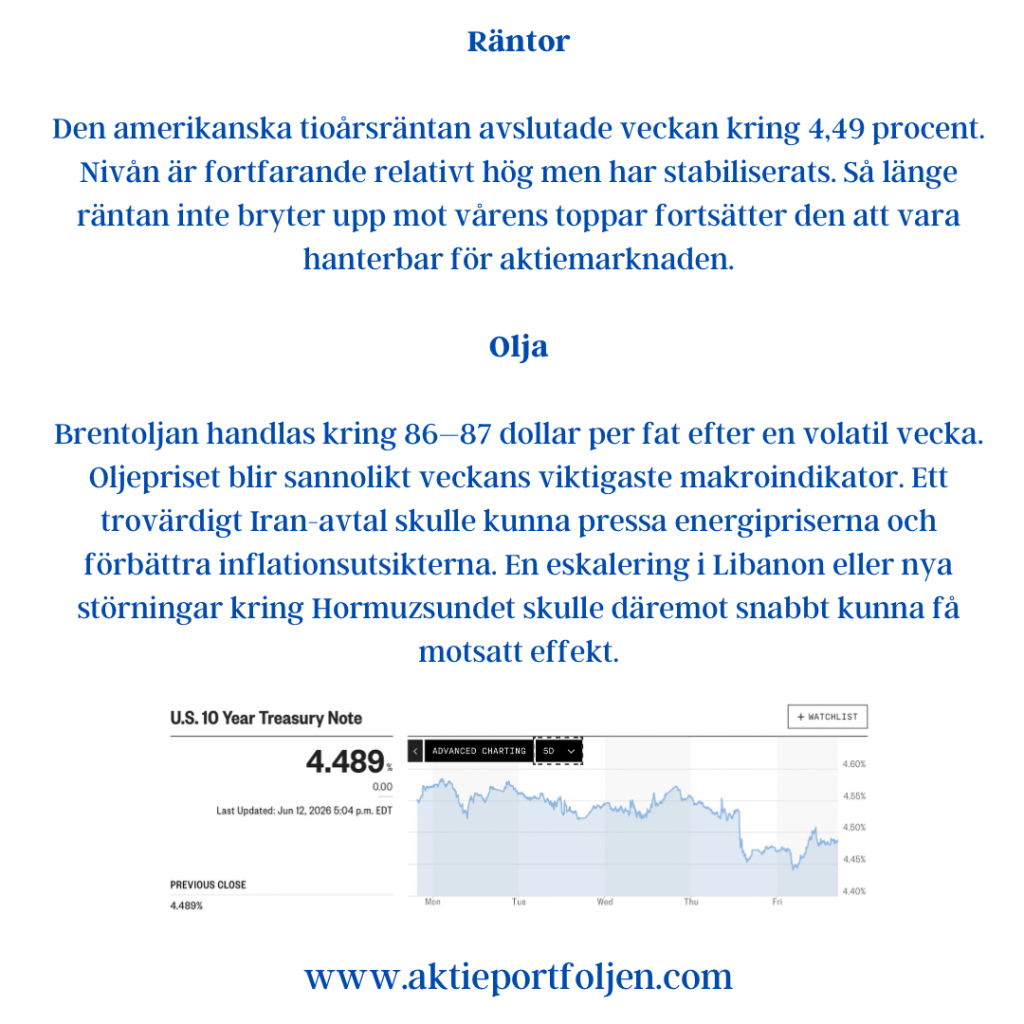
Den amerikanska tioårsräntan avslutade veckan kring 4,49 procent.

Nivån är fortfarande relativt hög men har stabiliserats. Så länge räntan inte bryter upp mot vårens toppar fortsätter den att vara hanterbar för aktiemarknaden.

Olja

Brentoljan handlas kring 86–87 dollar per fat efter en volatil vecka.

Oljepriset blir sannolikt veckans viktigaste makroindikator. Ett trovärdigt Iran-avtal skulle kunna pressa energipriserna och förbättra inflationsutsikterna. En eskalering i Libanon eller nya störningar kring Hormuzsundet skulle däremot snabbt kunna få motsatt effekt.

Tekniskt läge

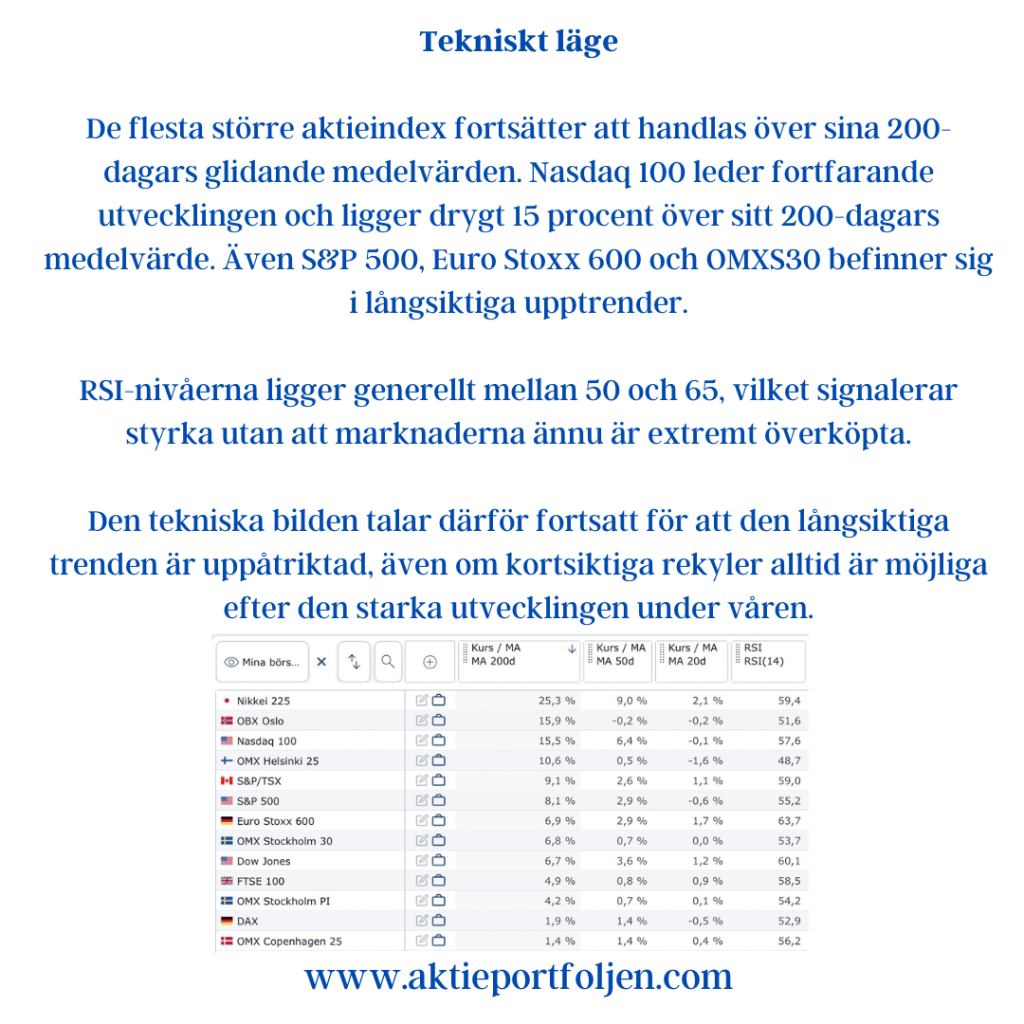
De flesta större aktieindex fortsätter att handlas över sina 200-dagars glidande medelvärden.

Nasdaq 100 leder fortfarande utvecklingen och ligger drygt 15 procent över sitt 200-dagars medelvärde. Även S&P 500, Euro Stoxx 600 och OMXS30 befinner sig i långsiktiga upptrender.

RSI-nivåerna ligger generellt mellan 50 och 65, vilket signalerar styrka utan att marknaderna ännu är extremt överköpta.

Den tekniska bilden talar därför fortsatt för att den långsiktiga trenden är uppåtriktad, även om kortsiktiga rekyler alltid är möjliga efter den starka utvecklingen under våren.

Utsikter

Inför v25 väger marknaden tre faktorer mot varandra:

  1. Centralbankernas signaler, framför allt från Fed.
  2. Utvecklingen i Mellanöstern och energimarknaden.
  3. Räntornas och oljeprisets reaktion på dessa händelser.

Det mest intressanta just nu är kanske att sentimentet fortfarande är förvånansvärt försiktigt samtidigt som volatiliteten sjunker och de tekniska trenderna förblir positiva.

Så länge VIX håller sig under 20, räntorna stabiliseras och oljepriset inte rusar vidare uppåt talar mycket för att den positiva börstrenden kan fortsätta. Men geopolitiken har åter seglat upp som den faktor som snabbast kan förändra spelplanen.

En försiktig optimism – med ena ögat på Fed och det andra på Mellanöstern – framstår därför som marknadens mest rimliga utgångspunkt inför veckan.

Veckan framåt (v24) – Volatiliteten vaknar inför veckans nyckelbesked

Veckan framåt (v24) – Volatiliteten vaknar inför veckans nyckelbesked

Efter en stark vår på världens börser har marknadsläget blivit mer osäkert. Flera ledande sentiment- och riskindikatorer signalerar att investerarna blivit försiktigare samtidigt som räntemarknaden återigen börjat prisa in en stramare penningpolitik.

På makrofronten riktas blickarna främst mot onsdagens amerikanska inflationsrapport för maj. Konsumentpriserna väntas stiga till 4,2 procent i årstakt, från 3,8 procent i april. En högre inflationstakt riskerar att stärka bilden av att Federal Reserve kan behöva hålla räntorna höga längre än marknaden tidigare räknat med. Under den gångna veckan pressades Wall Street av starkare makrodata som ökade förväntningarna på ytterligare åtstramningar från centralbanken. Samtidigt uteblev några tydliga framsteg i de diplomatiska samtalen mellan USA och Iran, vilket bidrog till ökad osäkerhet på energimarknaden.

I Sverige väntas de definitiva inflationssiffrorna för maj på torsdag. Den preliminära KPI-datan överraskade på uppsidan med en årstakt på 1,5 procent, jämfört med förväntade 1,2 procent. Det kan få betydelse för synen på Riksbankens fortsatta räntelinje under hösten.

Samma dag lämnar ECB sitt räntebesked. Marknadens huvudscenario är en höjning av depositräntan med 25 punkter till 2,25 procent. Fokus kommer dock främst att ligga på centralbankens prognoser och signaler om höstens räntebana.

Utöver makrohändelserna riktas också blickarna mot fredagens planerade notering av rymd- och satellitbolaget SpaceX. Intresset bland svenska privatsparare väntas bli stort då aktien erbjuds via Nordnets plattform, men den höga värderingen har samtidigt väckt frågor om hur mycket framtida tillväxt som redan är inprisad. Noteringen blir också ett intressant temperaturtest på riskaptiten bland småsparare i ett marknadsklimat där stigande volatilitet och högre räntor gjort investerarna mer selektiva.

Marknadsindikatorer

Marknadsbilden är fortsatt konstruktiv men inte lika entydigt positiv som tidigare under våren.

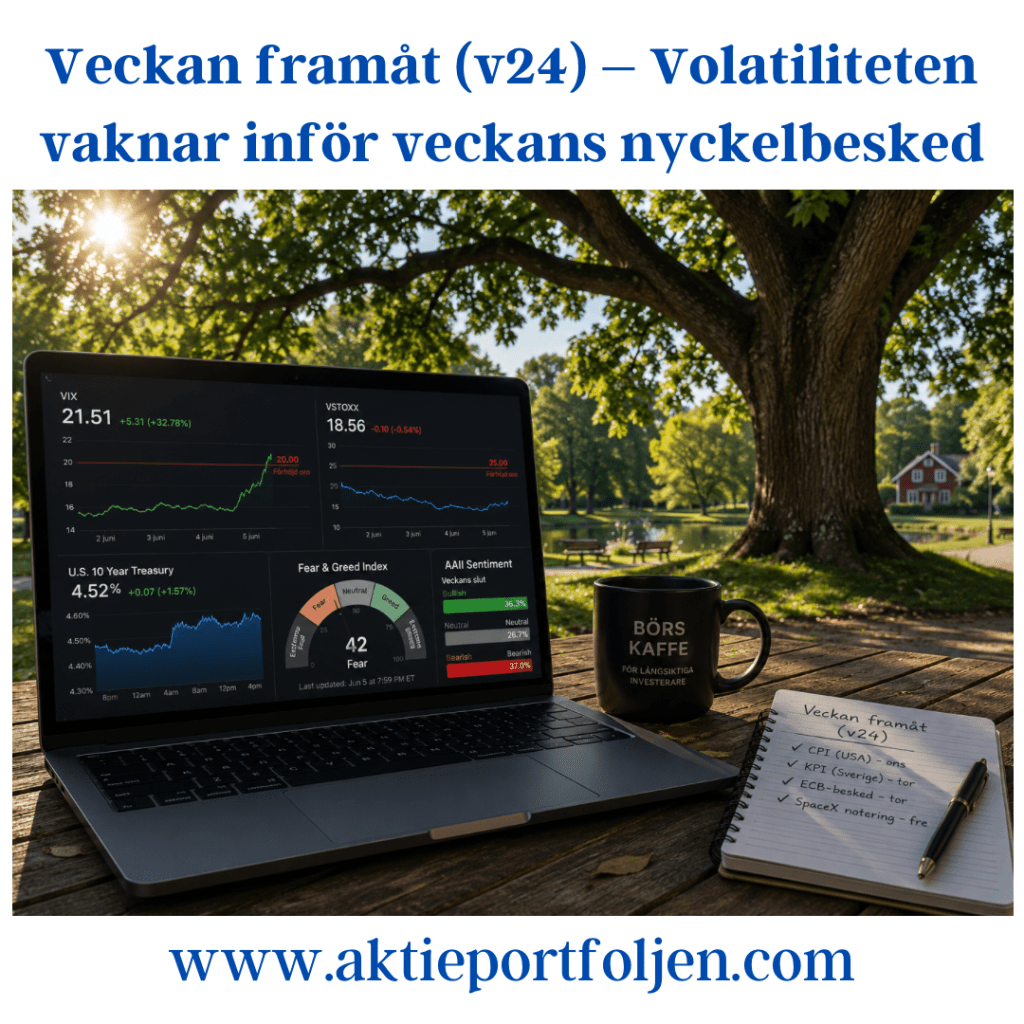
AAII:s veckoundersökning visar att de pessimistiska investerarna fortfarande är något fler än de optimistiska. Andelen baisseartade investerare uppgår till 37 procent medan 36 procent är positiva till aktiemarknaden de kommande sex månaderna. Gapet har dock minskat jämfört med tidigare veckor, vilket antyder att sentimentet håller på att stabiliseras.

Volatilitetsindikatorerna har samtidigt skickat en tydligare varningssignal. Det amerikanska VIX-indexet har stigit drygt 30 procent den senaste veckan och handlas nu över 20-nivån, en gräns som ofta förknippas med förhöjd marknadsoro. Den europeiska motsvarigheten VSTOXX ligger däremot kvar kring 18,6, vilket tyder på att investerarna i första hand ser riskerna koncentrerade till den amerikanska marknaden och kommande inflations- och räntebesked.

Även CNN:s Fear & Greed Index har försvagats och noteras kring 42, vilket placerar marknaden i kategorin “Fear”. För bara en vecka sedan låg indexet i “Greed”-territorium. Den snabba omsvängningen illustrerar hur känslig marknaden blivit för inflations- och räntebesked.

På räntemarknaden har den amerikanska tioårsräntan stigit till cirka 4,5 procent. Högre långräntor tenderar att skapa motvind för högt värderade tillväxtbolag samtidigt som de signalerar att obligationsmarknaden inte fullt ut delar aktiemarknadens optimism.

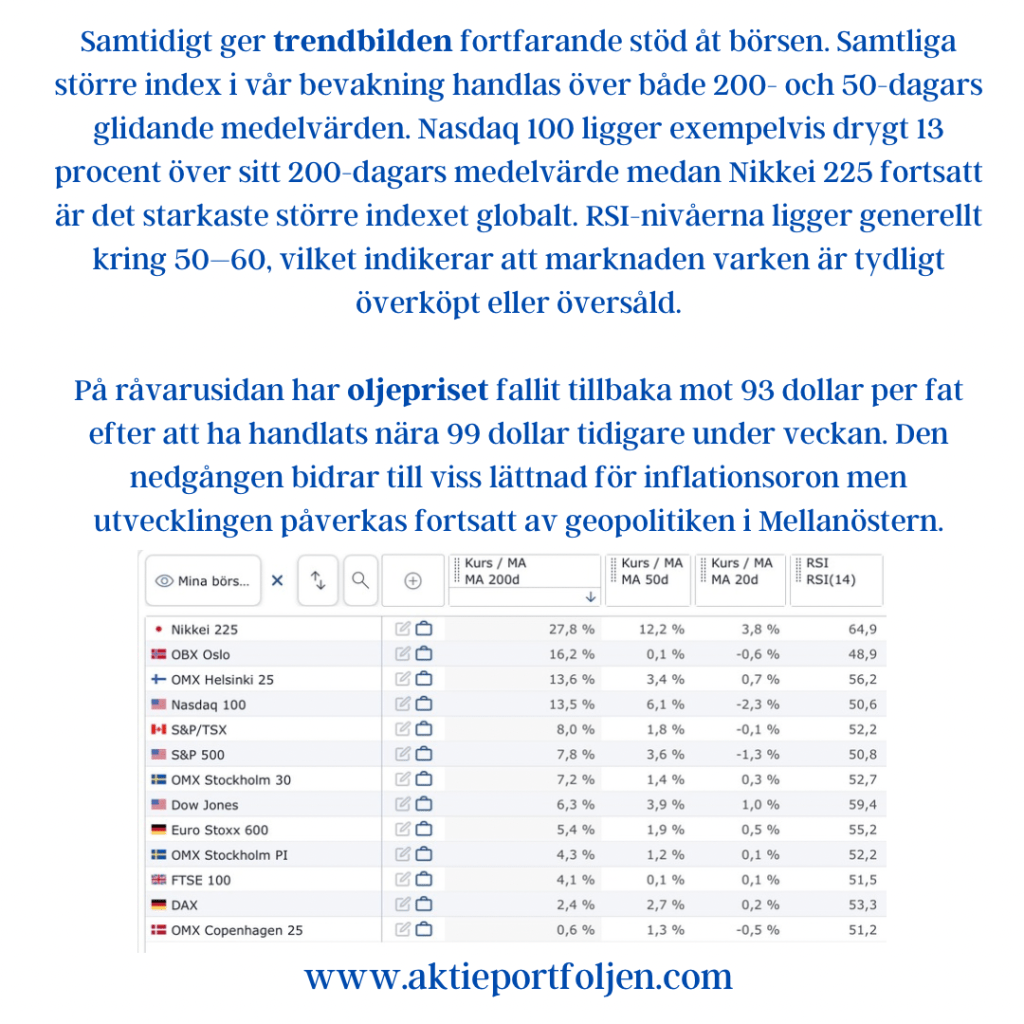
Samtidigt ger trendbilden fortfarande stöd åt börsen. Samtliga större index i vår bevakning handlas över både 200- och 50-dagars glidande medelvärden. Nasdaq 100 ligger exempelvis drygt 13 procent över sitt 200-dagars medelvärde medan Nikkei 225 fortsatt är det starkaste större indexet globalt. RSI-nivåerna ligger generellt kring 50–60, vilket indikerar att marknaden varken är tydligt överköpt eller översåld.

På råvarusidan har oljepriset fallit tillbaka mot 93 dollar per fat efter att ha handlats nära 99 dollar tidigare under veckan. Den nedgången bidrar till viss lättnad för inflationsoron men utvecklingen påverkas fortsatt av geopolitiken i Mellanöstern.

Utsikter

Vecka 24 ser ut att bli en av sommarens viktigaste makroveckor. Kombinationen av amerikansk inflation, svensk KPI-statistik och ECB-besked kan sätta tonen för marknaden inför sommaren.

Den tekniska bilden för aktiemarknaden är fortsatt positiv, men stigande volatilitet, högre obligationsräntor och ett försämrat risksentiment talar för att börsen kan få svårare att avancera i samma takt som tidigare under året.

Så länge de ledande indexen håller sig över sina långsiktiga trendnivåer talar mycket för att eventuella nedgångar fortsatt betraktas som konsolideringar inom en större uppåttrend. Samtidigt lär investerarna vara betydligt mer känsliga för negativa inflationsöverraskningar än vad de varit under våren.

Kort sagt: trenden är fortfarande uppåtriktad, men marginalerna för besvikelser har blivit mindre. Veckans inflationssiffror kan därför få ovanligt stor betydelse för börshumöret under resten av juni.

Stormmoln över marknaden – geopolitiken styr vecka 15

Stormmoln över marknaden – geopolitiken styr vecka 15

5 april 2026

Situationen i Mellanöstern fortsätter att överskugga det mesta inför vecka 15. Marknaden rör sig i ett tydligt nyhetsdrivet mönster där investerare snabbt växlar mellan riskaptit och försiktighet beroende på rubrikflödet. Positiva signaler tolkas som skäl för lättnadsrallyn, medan nya oroshärdar snabbt trycker tillbaka sentimentet. Börserna handlas därmed i hög grad på geopolitisk temperatur snarare än traditionell makro.

Veckans viktigaste hållpunkter blir inflationssiffrorna, både i Skandinavien och i USA. Därutöver väntas protokollet från Feds marsmöte ge en djupare bild av hur centralbanken väger krigets konsekvenser, energipriser och ränteutsikter. I Europa är kalendern tunnare, samtidigt som flera marknader håller stängt i början av veckan, vilket kan ge en lugn men potentiellt skör start.

Makro: inflationen i fokus

I USA riktas blickarna mot mars-KPI, där stigande bensinpriser kan ha satt avtryck och där marknaden letar efter tecken på spridning in i kärninflationen. Även PCE för februari är central, inte minst då detta är Feds föredragna inflationsmått och just nu ligger över KPI. Tillsammans med Fed-protokollet blir detta avgörande för hur räntemarknaden positionerar sig framåt.

I euroområdet är datapunkterna färre, men industriproduktion och tyska industriorder ger viktiga signaler om den reala ekonomin.

I Sverige väntas KPIF exklusive energi stiga något i mars, drivet av baseffekter. Samtidigt väntas tillväxten återhämta sig något efter en svag start på året, även om hushållens konsumtion fortsatt ser dämpad ut.

Marknadsindikatorer: fortsatt hög nerv

Marknadsbilden signalerar fortsatt osäkerhet. Volatilitetsindex som VIX och VSTOXX ligger kvar på förhöjda nivåer, vilket speglar en marknad som förbereder sig på snabba rörelser. Det innebär inte att en nedgång är given, men väl att riskpremien är hög.

Sentimentet är tydligt försiktigt. AAII-data visar en övervikt av pessimister, vilket historiskt ofta sammanfaller med ökad volatilitet men också möjligheten till kortsiktiga motreaktioner uppåt vid positiva nyheter.

Fear & Greed Index befinner sig i zonen för extrem rädsla. Samtidigt ligger guldpriset kvar på höga nivåer och Brentoljan har stigit kraftigt. Kombinationen av defensiva kapitalflöden, höga energipriser och ökad volatilitet skapar en utmanande miljö för aktiemarknaden.

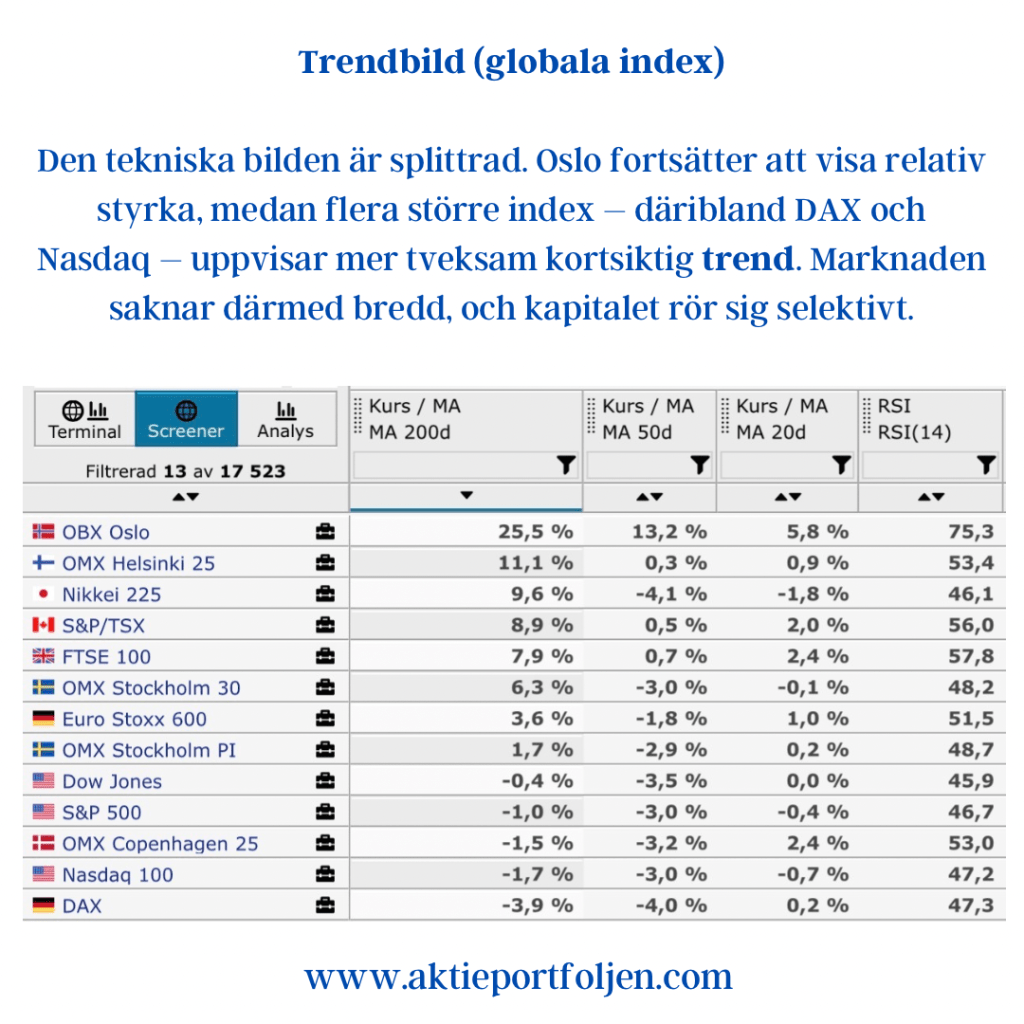
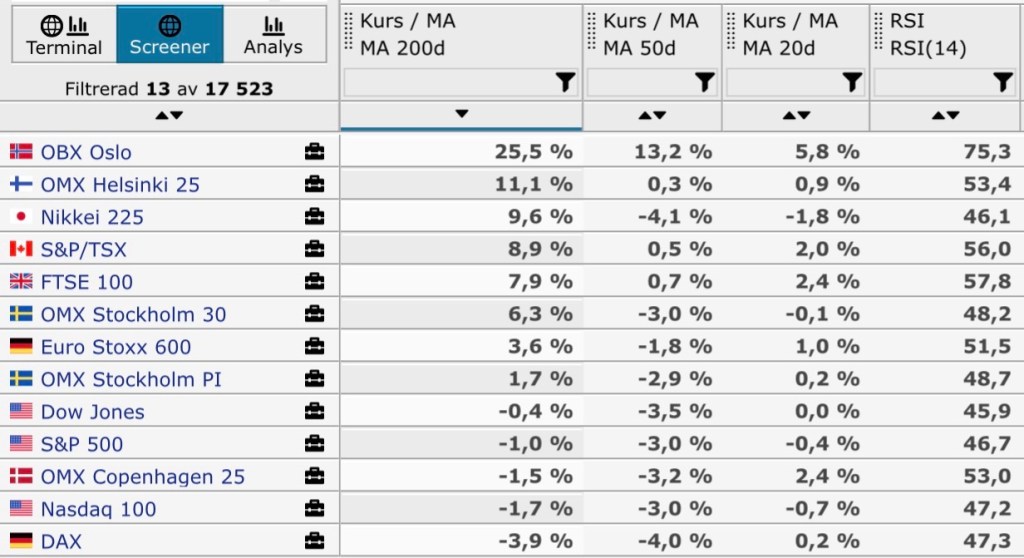
Den tekniska bilden är splittrad. Oslo fortsätter att visa relativ styrka, medan flera större index – däribland DAX och Nasdaq – uppvisar mer tveksam kortsiktig trend. Marknaden saknar därmed bredd, och kapitalet rör sig selektivt.

Reflektioner och utsikter: motståndskraft testas

Geopolitiken förblir det dominerande temat. Makrodata kommer att tolkas genom konfliktens lins, där särskilt inflationsutfall kan få förstärkta marknadsreaktioner.

Det mest sannolika scenariot är fortsatt ryckig handel. Marknaden pendlar mellan hopp och oro, där varje nyhetsrubrik snabbt kan ändra riktningen.

På uppsidan kan tecken på avspänning eller mildare inflationsutfall utlösa lättnadsrallyn. På nedsidan riskerar fortsatt oro i Mellanöstern, stigande oljepris eller stark inflation att förstärka en mer defensiv positionering.

Vecka 15 ser därmed ut att bli mindre en fråga om trend – och mer en fråga om motståndskraft.

Så länge osäkerheten består lär varje uppgång behöva försvaras.