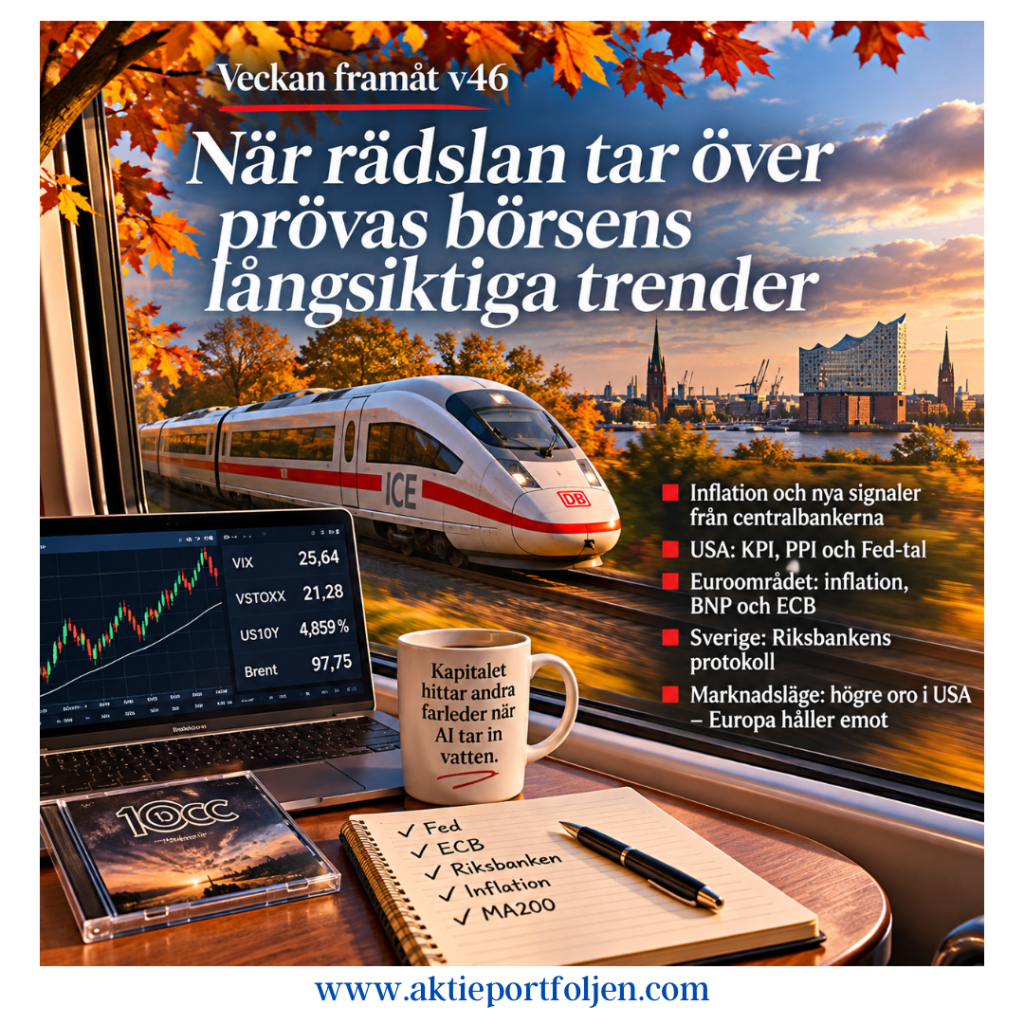
Veckan framåt v46 – När rädslan tar över prövas börsens långsiktiga trender

Veckan framåt v46 – När rädslan tar över prövas börsens långsiktiga trender

Berlin–Hamburg, söndag 8 november 2026

Veckans börsanalys skrivs ombord på tåget mellan Berlin och Hamburg. Utanför fönstret passerar det nordtyska landskapet medan vi är på väg för att träffa nära och kära. En påminnelse om att livet innehåller betydligt mer än börskurser, inflationstal och centralbanker.

Men marknaden tar förstås ingen paus.

Efter en turbulent börsvecka har oron återvänt med kraft till Wall Street. CNN:s Fear & Greed Index har fallit till 22, vilket innebär extrem rädsla. VIX har stigit med drygt 35 procent på fem handelsdagar och avslutade fredagen på 25,64.

Samtidigt är bilden långt ifrån entydig. Nasdaq 100 har fallit under sitt 200-dagars glidande medelvärde, medan stora delar av den europeiska aktiemarknaden fortfarande befinner sig i positiva långsiktiga trender.

Det är här vi hittar veckans viktigaste fråga: Är vi på väg in i en bredare börsnedgång, eller bevittnar vi framför allt en omfördelning av kapital från tidigare vinnare till andra delar av marknaden?

Börsens temperatur – rädsla och stora skillnader

Den senaste AAII-undersökningen visar att 48,4 procent av de amerikanska privatinvesterarna är baisseartade, jämfört med 34,1 procent som är hausseartade. Pessimismen har därmed förstärkts.

Historiskt kan utbredd rädsla skapa intressanta köptillfällen. Men sentiment är ingen tidtabell för börsens vändningar. Investerare kan fortsätta vara pessimistiska samtidigt som kurserna faller ytterligare.

Den tekniska bilden visar också stora skillnader mellan marknaderna.

Nasdaq 100 handlas 4,7 procent under MA200 och har ett RSI på endast 26,6. Även Nikkei 225 har tappat sin långsiktiga trend och befinner sig 7 procent under MA200.

Samtidigt ligger Stockholmsbörsens breda index 3,5 procent över MA200, DAX 3,6 procent och Köpenhamnsbörsen hela 10,6 procent över.

Det är en anmärkningsvärd spridning.

En marknad som länge dominerats av amerikansk teknik och AI-investeringar visar nu tecken på att kapitalet söker sig till andra sektorer och geografiska områden.

Kapitalet hittar andra farleder när AI tar in vatten.

Centralbankerna får åter huvudrollen

Under veckan riktas uppmärksamheten mot amerikansk inflation och flera framträdanden från Federal Reserve.

Marknaden söker vägledning om december månads räntebeslut. Inflationsutvecklingen måste vägas mot signaler om en avmattande ekonomi och den senaste tidens oro på finansmarknaderna.

Även i Europa väntar viktig statistik. Slutliga inflationssiffror från de större ekonomierna och reviderade BNP-siffror för tredje kvartalet ger ytterligare information om konjunkturläget.

Citigroups Economic Surprise Index visar en intressant utveckling. USA:s ekonomiska statistik har överträffat förväntningarna i ökande utsträckning, medan motsvarande index för euroområdet har fallit kraftigt sedan sensommaren.

Det påminner oss om att en stark börs inte nödvändigtvis betyder att ekonomin utvecklas starkare än väntat.

I Sverige blir Riksbankens protokoll en viktig pusselbit. Investerarna kommer särskilt att granska hur direktionen resonerar kring inflation, tillväxt och framtida räntebeslut.

Räntor och olja – två viktiga temperaturmätare

Den amerikanska tioårsräntan har fallit från drygt 5,3 procent i början av oktober till 4,859 procent.

Lägre marknadsräntor kan ge stöd åt aktievärderingarna, men vi behöver också förstå varför räntorna faller. Om förklaringen är ökad oro för konjunkturen blir effekten inte nödvändigtvis positiv för aktiemarknaden.

Brentoljan handlas samtidigt kring 98 dollar per fat, efter en period med betydande prisrörelser.

Det fortsatt höga oljepriset kan hålla inflationstrycket uppe och därmed komplicera centralbankernas arbete.

Kombinationen av konjunkturoro, höga energipriser och osäkerhet kring penningpolitiken är knappast den enklaste navigationsmiljön.

Portföljstrategin – fundamenta godkänner, trenden beslutar

För vår del är utgångspunkten oförändrad.

Vi försöker inte förutse exakt när börsen vänder. Vi följer de långsiktiga trenderna och låter positionernas storlek spegla både möjligheter och risker.

De senaste veckornas nedviktningar har skapat handlingsutrymme. Samtidigt har flera innehav inom finans, bank, konsument och andra sektorer visat relativ styrka.

Det innebär att vi kan fortsätta leta efter möjligheter utan att känna oss tvingade att agera.

Vi håller särskilt ögonen på om svagheten i amerikansk teknik sprider sig till fler marknader, eller om den pågående rotationen fortsätter att bära upp börserna.

Fundamenta godkänner – trenden beslutar.

Veckans reflektion

Det är lätt att förknippa en börsnedgång med att allt faller samtidigt. Men marknaden är sällan så enkel.

Just nu ser vi en amerikansk tekniksektor under press, en europeisk aktiemarknad som fortfarande håller emot och en investerarkår där rädslan blivit påtaglig.

Kanske är det början på en större korrektion. Kanske är det en välbehövlig omvärdering av vilka bolag som förtjänar kapitalet.

Vi behöver inte bestämma oss i förväg.

Från tågfönstret ser vi landskapet förändras kilometer för kilometer. På börsen gäller samma princip: vi följer förändringarna, håller kursen så länge förutsättningarna består och justerar när signalerna kräver det.

Den här söndagen är dock destinationen Hamburg, och där väntar något betydligt viktigare än nästa börsöppning. ❤️
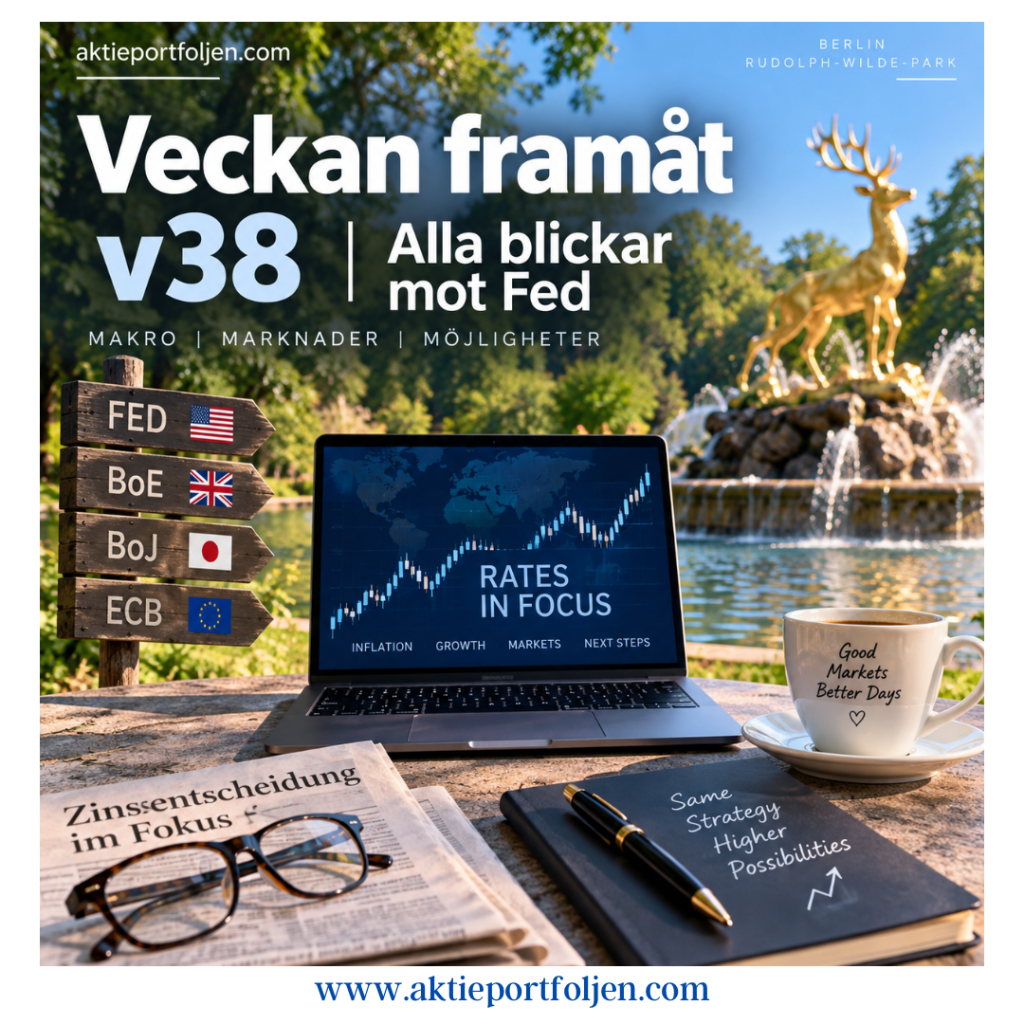
Veckan framåt (v38) – alla blickar mot Fed

Veckan framåt (v38) -alla blickar mot Fed


🌍 Makro – veckan då centralbankerna tar över scenen


Den kommande veckan domineras helt av Federal Reserve. Efter en oväntat stark amerikansk kärninflation har marknaden blivit betydligt mer osäker, och allt fler räknar nu med en räntehöjning på 25 punkter.
Samtidigt väntar räntebesked från både Bank of England (troligen oförändrat) och Bank of Japan, där en ny höjning fortfarande är huvudscenariot.


I Europa riktas blicken mot tysk inflation, producentpriser och ECB:s inflationsförväntningar, medan Sverige får slutliga KPI-siffror och flera indikatorer på hur återhämtningen utvecklas.

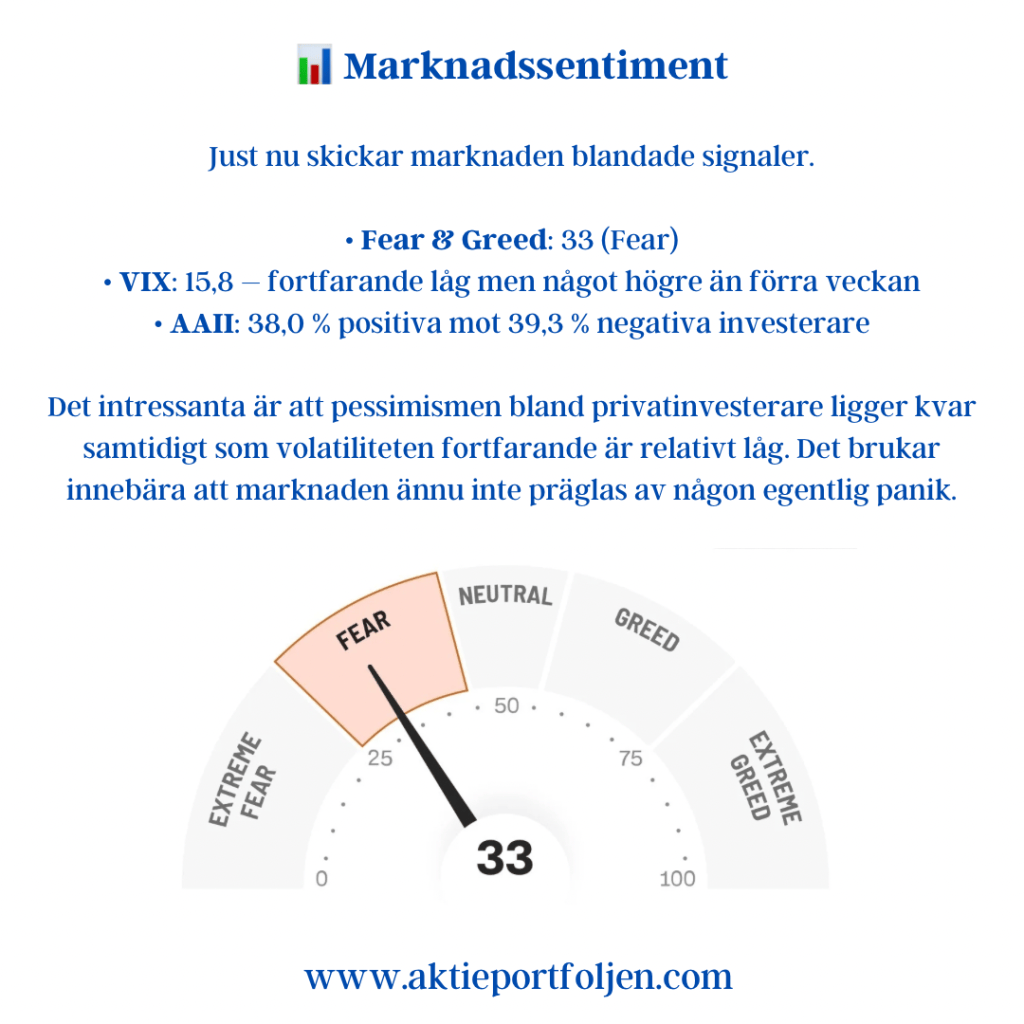
📊 Marknadssentiment


Just nu skickar marknaden blandade signaler.


Fear & Greed: 33 (Fear)
VIX: 15,8 – fortfarande låg men något högre än förra veckan
AAII: 38,0 % positiva mot 39,3 % negativa investerare


Det intressanta är att pessimismen bland privatinvesterare ligger kvar samtidigt som volatiliteten fortfarande är relativt låg. Det brukar innebära att marknaden ännu inte präglas av någon egentlig panik.


🇪🇺 Europa fortsätter överraska


En av de starkaste signalerna just nu kommer från Citigroups Economic Surprise Index.


Euroområdet fortsätter att leverera betydligt bättre statistik än väntat och ligger klart högst av de stora regionerna. USA:s överraskningsindex har däremot fallit tillbaka, medan den globala bilden är stabil.


Det stärker bilden av att Europas konjunktur utvecklats bättre än många trodde under sensommaren.

🛢️ Räntor, olja och risk


USA 10-åring: 4,97 %
Brent: 104,5 USD
VSTOXX: 17,6


De långa räntorna ligger kvar nära 5 %, vilket fortsätter att sätta press på högt värderade tillväxtbolag. Samtidigt har Brentoljan backat något efter den starka uppgången och den europeiska volatiliteten sjönk tydligt under fredagen.


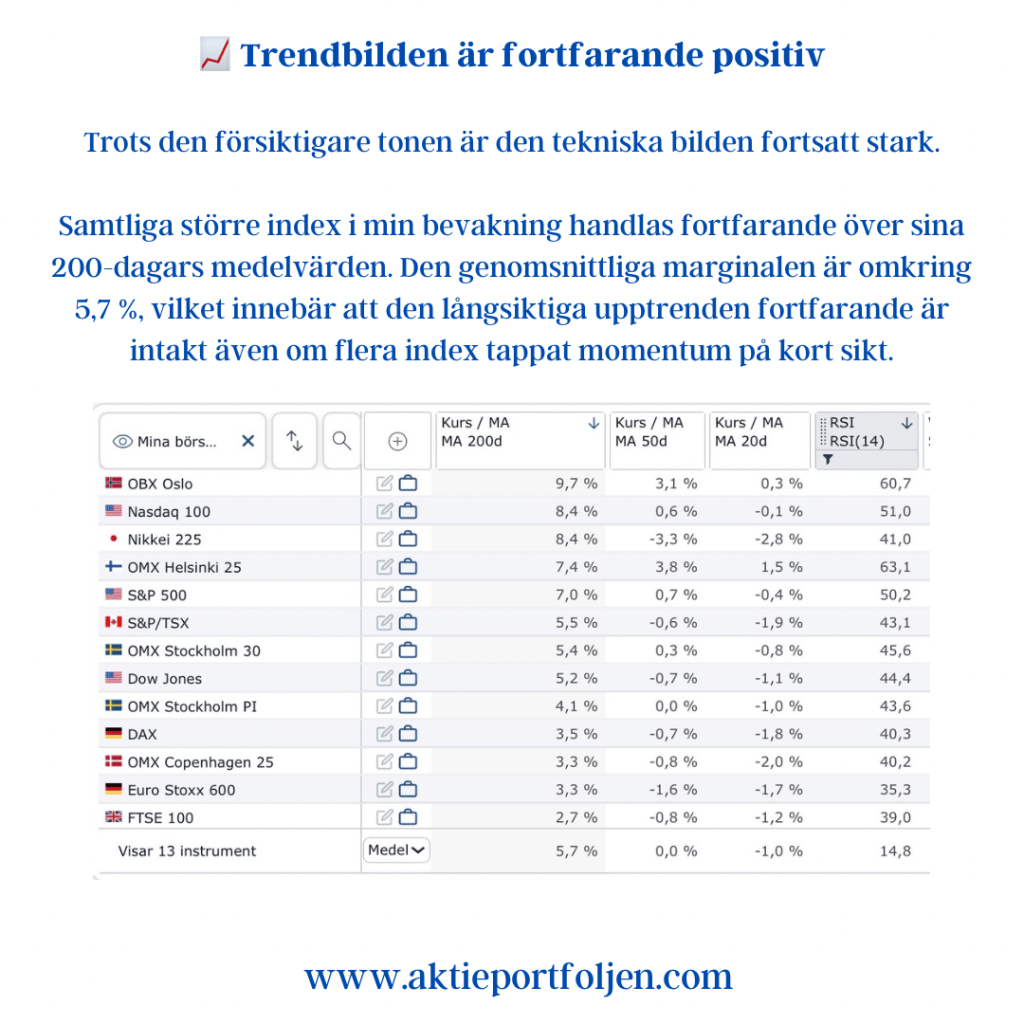
📈 Trendbilden är fortfarande positiv


Trots den försiktigare tonen är den tekniska bilden fortsatt stark.
Samtliga större index i min bevakning handlas fortfarande över sina 200-dagars medelvärden. Den genomsnittliga marginalen är omkring 5,7 %, vilket innebär att den långsiktiga upptrenden fortfarande är intakt även om flera index tappat momentum på kort sikt.


💭 Veckans reflektion


Den här veckan handlar sannolikt mindre om vad Fed gör och mer om vad Fed säger. Ett hökaktigt budskap kan få räntorna att stiga ytterligare, medan en mer balanserad ton kan ge marknaden andrum.
Så länge den långsiktiga trenden består fortsätter jag att låta strategin göra jobbet – och försöker undvika att gissa nästa dags rubrik.
Ha en fin börsvecka, och kom ihåg: toppen ser man först i backspegeln. ❤️📈

Veckan framåt (v37) – Räntorna tar kommandot

Veckan framåt (v37) – Räntorna tar kommandot

Makro

Efter fredagens starka amerikanska jobbsiffra går marknaden in i en vecka där inflation och räntor åter hamnar helt i centrum.

USA skapade 162 000 nya jobb i augusti, klart över förväntningarna på 56 000. Den oväntade styrkan fick marknaden att skruva upp sannolikheten för en räntehöjning från Federal Reserve den 16 september från omkring 50 till 60 procent.

Därför blir veckans amerikanska KPI-siffra särskilt viktig. Inflationen kan i praktiken avgöra hur Fed väger en fortsatt stark ekonomi mot ett inflationstryck som ännu inte är besegrat. Även producentpriserna, PPI, blir intressanta eftersom de spiller över i Feds föredragna inflationsmått PCE.

I Europa riktas blickarna mot ECB på torsdag. Där väntas enligt prognosen i vårt underlag en höjning av depositräntan med 25 punkter till 2,50 procent. Dessutom kommer bland annat industriproduktion och definitiva tyska inflationssiffror.

Även Sverige får en viktig vecka. Augustis inflationssiffror blir centrala för bedömningen av om Riksbanken kan höja räntan redan i år. På kalendern finns också BNP-indikator, bostadspriser och SEB:s boprisindikator.

Marknadsindikatorer

Marknaden skickar just nu ovanligt blandade signaler.

Den amerikanska tioårsräntan har stigit till 4,79 procent, samtidigt som Brentoljan ligger kring 96 dollar fatet. Kombinationen av höga långräntor och dyr energi är knappast den miljö centralbankerna önskar sig när inflationskampen ska avslutas.

Ändå är volatiliteten låg. VIX ligger på 14,53 och VSTOXX kring 15,6, båda på nivåer som signalerar förhållandevis stor marknadsro.

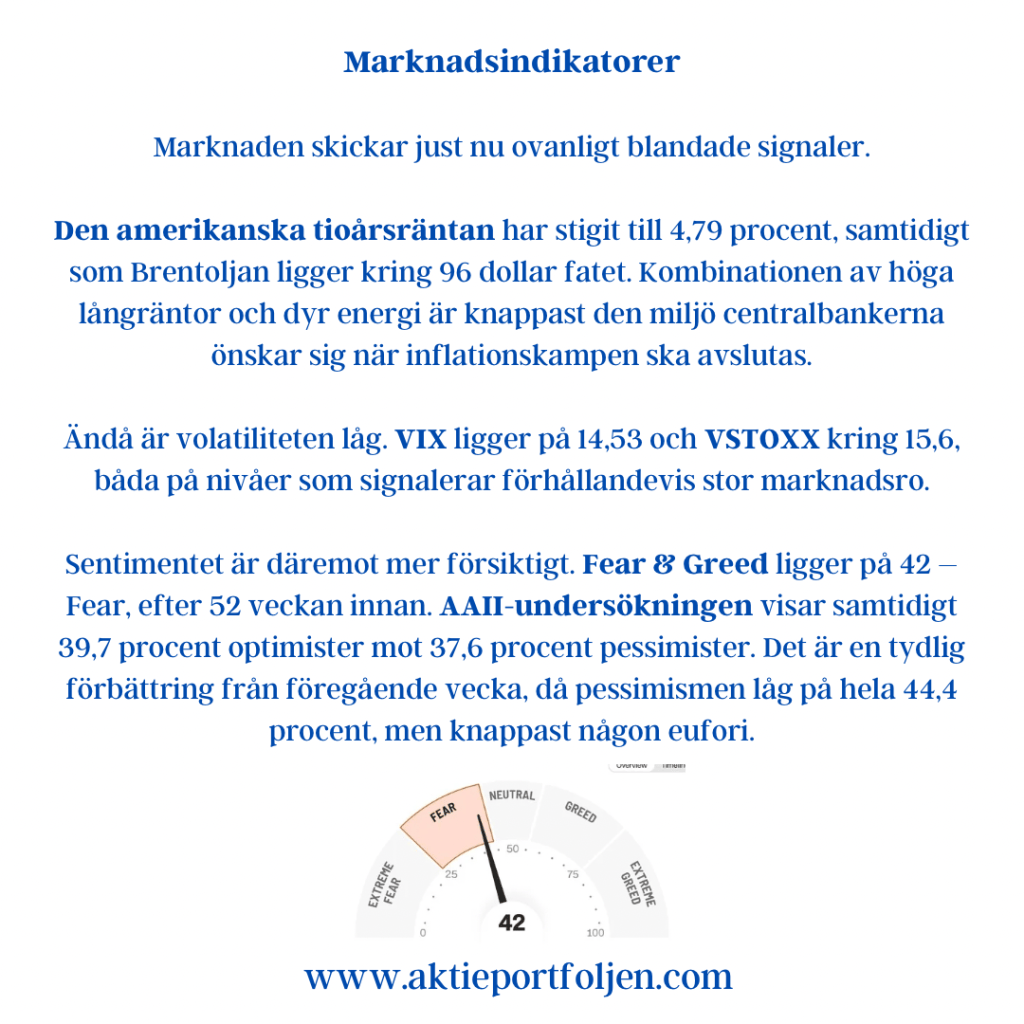
Sentimentet är däremot mer försiktigt. Fear & Greed ligger på 42 – Fear, efter 52 veckan innan. AAII-undersökningen visar samtidigt 39,7 procent optimister mot 37,6 procent pessimister. Det är en tydlig förbättring från föregående vecka, då pessimismen låg på hela 44,4 procent, men knappast någon eufori.

Tekniskt ser bilden betydligt starkare ut. Samtliga 13 index i vår bevakning ligger fortfarande över MA200. Genomsnittet är +7,3 procent över MA200, +1,4 procent över MA50 och i princip exakt vid MA20. RSI ligger i genomsnitt på beskedliga 54,8.

Den långa trenden är alltså fortfarande stark – samtidigt som den korta trenden har tappat fart.

Reflektion

Det är en spännande kombination inför vecka 37.

Aktiemarknaden befinner sig fortfarande i en tydlig långsiktig upptrend. Volatiliteten är låg och investerarna är långt ifrån panikslagna. Samtidigt har räntemarknaden börjat ställa en betydligt besvärligare fråga:

Tänk om ekonomin helt enkelt är för stark för att centralbankerna ska kunna slappna av?

Fredagens amerikanska jobbsiffra illustrerade dilemmat perfekt. Det som normalt borde vara goda nyheter – fler jobb och en motståndskraftig ekonomi – blev istället ett argument för högre räntor och fallande börser.

Och med en amerikansk tioåring nära 4,8 procent och Brent kring 96 dollar behöver inflationen knappast mycket hjälp för att fortsätta vara besvärlig.

Därför blir veckans KPI-siffror viktigare än vanligt.

För vår del finns det ännu ingen anledning att argumentera med trenden. Alla 13 bevakade index ligger över MA200. Men avståndet till MA20 har i princip försvunnit och sentimentet har gått från Neutral till Fear.

Marknaden är alltså fortfarande stark.

Men den går in i vecka 37 med betydligt mindre fallhöjd i räntemarknaden än i aktiemarknaden.