Veckan framåt – v39, räntor, olja och stormaktspolitik i fokus

Veckan framåt – v39

Räntor, olja och stormaktspolitik i fokus

Inledning / makro

En ny börsvecka inleds med ett ovanligt spretigt makroläge. Den ekonomiska statistiken fortsätter överlag att överraska positivt. Citi Economic Surprise Index ligger på plus globalt och har stigit mycket kraftigt i euroområdet. Det talar för att konjunkturen hittills står emot bättre än många befarat.

Samtidigt har marknadens problem flyttats från tillväxtoro till räntor, energi och geopolitik.

I Sverige blir veckans höjdpunkt Riksbankens räntebesked och penningpolitiska rapport på torsdag. Dessförinnan kommer den kvartalsvisa rapporten över inflationsförväntningarna, som blir en sista viktig pusselbit inför beskedet. SEB bedömer att Riksbanken närmar sig en räntehöjning, men att det sannolikt dröjer något ytterligare. På fredag publiceras även producentpriserna för augusti.

I USA är kalendern tunnare. September månads PMI kommer därför att följas noga efter tecken på hur den amerikanska ekonomin utvecklas. Flera Fed-ledamöter kommer också att tala under veckan, vilket kan ge ytterligare ledtrådar om nästa steg efter de hökaktiga signalerna i septemberprognoserna.

Den amerikanska tioårsräntan ligger samtidigt kring 5 procent. Det är en nivå som förtjänar fortsatt uppmärksamhet eftersom högre marknadsräntor påverkar såväl företagens finansieringskostnader som värderingarna på aktiemarknaden.

I euroområdet står preliminära PMI-siffror i centrum. Även tyska Ifo, franska Insee och konsumentförtroendet ger nya temperaturmätningar på företagens och hushållens syn på ekonomin. Det blir särskilt intressant mot bakgrund av att euroområdets Citi Economic Surprise Index har stigit kraftigt och visar att den senaste statistiken överraskat tydligt på uppsidan.

På den politiska scenen riktas blickarna mot relationen mellan världens två största ekonomier. Mötet mellan Donald Trump och Xi Jinping blir en av veckans viktigaste händelser. Handelspolitik och relationerna mellan USA och Kina har potential att snabbt påverka riskaptiten på de globala marknaderna.

Oljan – Hormuz förblir marknadens joker

Brentoljan avslutade veckan kring 103 dollar per fat, efter att tidigare ha handlats betydligt högre. Nedgången minskar en del av det omedelbara inflationstrycket, men energirisken är knappast borta.

Utvecklingen kring Hormuzsundet och möjligheterna att hålla oljeexporten från Mellanöstern igång förblir därför viktiga att följa. Störningar i transporterna kan snabbt få genomslag på oljepriset, samtidigt som alternativa exportvägar har fått större betydelse.

För marknaden blir riktningen på oljepriset minst lika viktig som själva nivån. Ett stabiliserat eller fallande Brent skulle minska inflationsoron och pressen på marknadsräntorna. En ny kraftig uppgång riskerar däremot att åter föra fram den besvärliga kombinationen av högre inflation, högre räntor och svagare tillväxtutsikter.

Marknadsindikatorer

Marknaden skickar just nu ovanligt blandade signaler. Fear & Greed ligger på 29, vilket fortfarande innebär Fear. AAII:s senaste mätning förstärker bilden: endast 28,8 procent är positiva, medan hela 53,3 procent är baisseartade.

Samtidigt berättar volatiliteten en helt annan historia. VIX ligger på 14,81, efter att ha fallit drygt 16 procent på fem dagar. Även om den europeiska VSTOXX ligger något högre, kring 18,3, signalerar volatiliteten knappast någon akut marknadsstress.

Det skapar en intressant kontrast. Investerarna säger att de är rädda, men optionsmarknaden prissätter förhållandevis lite rädsla.

Makrobilden ger ytterligare en pusselbit. Citi Economic Surprise Index är positivt globalt och särskilt starkt i euroområdet. Den ekonomiska statistiken har alltså utvecklats bättre än prognoserna – samtidigt som sentimentet bland investerarna försämrats.

Den tekniska bilden förstärker motsägelsen. Samtliga 13 index i sammanställningen ligger fortfarande över MA200, medan den kortare trenden har försvagats på bred front.

OMXSPI ligger exempelvis 3,7 procent över MA200, men 0,2 procent under MA50 och 0,9 procent under MA20. Även DAX och Euro Stoxx 600 ligger över sina långa medelvärden men tydligt under både MA20 och MA50.

Den långsiktiga trenden är alltså fortfarande positiv – men momentum har tappat fart.

Reflektion

Sentimentet säger rädsla. Volatiliteten säger lugn. Makrodata säger bättre än väntat. Den korta börstrenden säger försiktighet – medan den långa trenden fortfarande är positiv.

Det är svårt att hitta ett bättre exempel på varför det är klokt att skilja mellan vad vi tror ska hända och vad marknaden faktiskt gör.

AAII visar en tydlig övervikt av pessimister och Fear & Greed ligger kvar i Fear. Samtidigt handlas VIX under 15 och samtliga stora index i vår sammanställning ligger fortfarande över MA200. Marknaden är alltså betydligt mindre stressad än investerarna själva uppger sig vara.

Det är samtidigt för tidigt att blåsa faran över. Den kortare trenden har försvagats på flera marknader, den amerikanska tioårsräntan ligger kring 5 procent och oljepriset är fortfarande över 100 dollar. Till detta kommer Riksbanken, Fed-signaler, Trump–Xi och ett fortsatt känsligt energiflöde från Mellanöstern.

För min egen strategi förändrar det egentligen inte särskilt mycket. MA200 är fortfarande kompassen. Så länge den långsiktiga trenden är positiv finns ingen anledning att försöka förutse nästa börsfall. Men den svagare korta trenden och den ovanligt stora makroekonomiska osäkerheten talar samtidigt för att inte ha bråttom att öka risken.

Likviditeten får därför fortsätta göra sitt jobb: inte som en prognos om fallande börser, utan som en option på framtida möjligheter.
Veckan som gått – rädsla utan panik

Veckan som gått – v38

Rädsla utan panik

Inledning / makro

Det blev ännu en vecka där räntan höll börsen i ett hårt grepp. Fed höjde styrräntan och den amerikanska tioårsräntan blev veckans kanske viktigaste temperaturmätare när den gång på gång dansade kring den psykologiskt viktiga femprocentsnivån.

Börsen reagerade nästan omedelbart på rörelserna. När tioåringen backade fick aktierna luft under vingarna och när den åter närmade sig 5 procent kom nervositeten tillbaka.

Men samtidigt finns något påfallande starkt i marknaden: börsen vill upp. Positiva nyheter fångas snabbt upp trots att förutsättningarna knappast är bekväma. Räntorna är höga, oljepriset ligger fortfarande över 100 dollar fatet och inflationsoron är långt ifrån borta.

Fredagen illustrerade detta väl. S&P 500 steg 0,2 procent och Nasdaq Composite 0,4 procent, medan Dow Jones backade 0,2 procent. Den amerikanska tioårsräntan var samtidigt tillbaka kring 5 procent.

Även i Europa steg räntorna på fredagen. ECB:s enkät över hushållens inflationsförväntningar visade stigande förväntningar på samtliga tidshorisonter. Dollarn stärktes efter veckans Fedbesked medan kronan försvagades mot både dollar och euro.

Oljan fortsatte också att spela en viktig roll. Efter de kraftiga prisrörelserna tidigare under veckan mildrades prisbilden under den andra halvan. Brent handlades vid veckans slut kring 103 dollar per fat.

Stockholmsbörsen klarade trots allt veckan förhållandevis väl. OMXS30 steg 0,30 procent medan breda OMXSPI backade 0,10 procent.

Sektorer och bolag

Veckans tydligaste styrka hittar jag inom AI-relaterad industri och teknik.

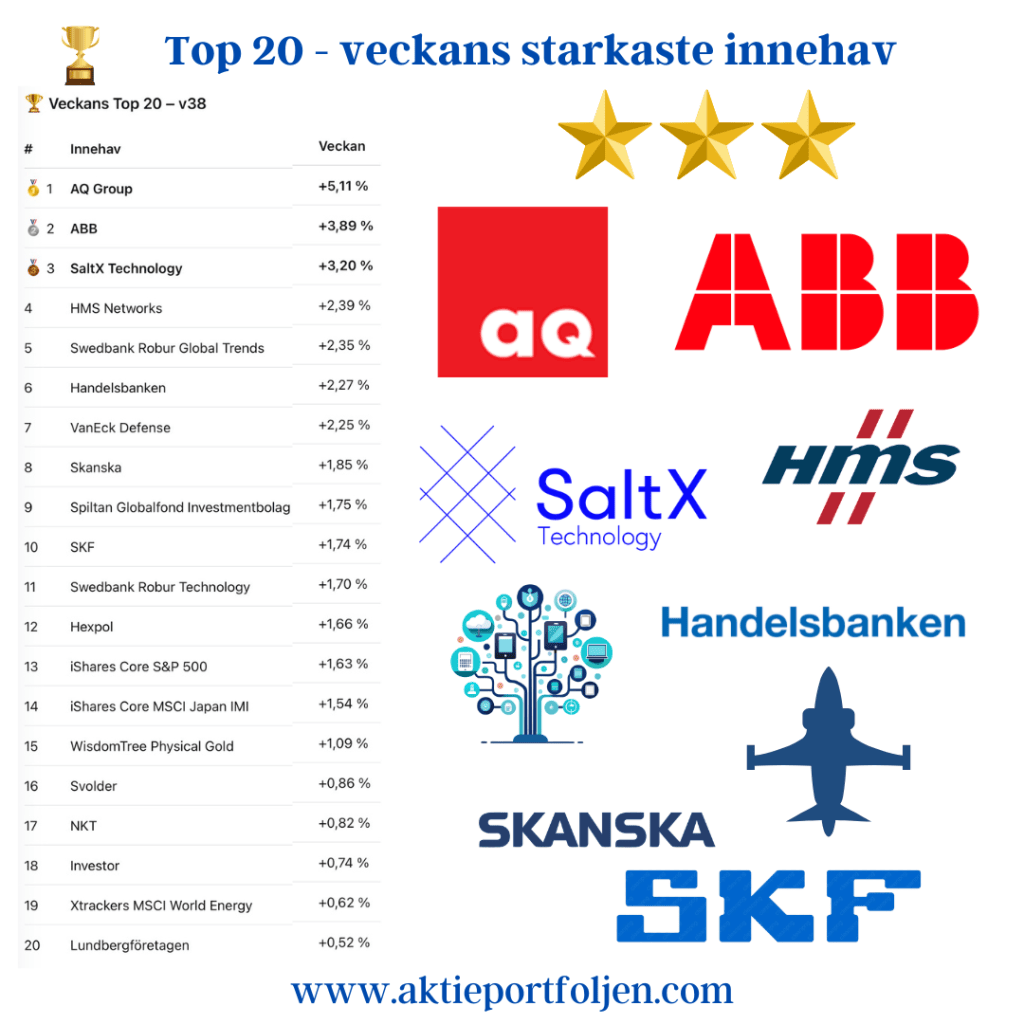
Det syns också tydligt i laget. AQ Group steg 5,11 procent och ABB 3,89 procent, samtidigt som SaltX avancerade 3,20 procent och HMS Networks 2,39 procent. Även Skanska, SKF och Hexpol hade en bra vecka.

AI-temat handlar inte längre bara om halvledare och de stora amerikanska teknikbolagen. Elektrifiering, automation, kraftförsörjning, datacenter och digital infrastruktur har blivit en allt viktigare del av samma investeringsberättelse.

Den bilden förstärks av den internationella delen av portföljen. Swedbank Robur Global Trends steg 2,35 procent och Robur Technology 1,70 procent. S&P 500-ETF:en steg 1,63 procent och Japan 1,54 procent.

Det här är alltså inte någon bred euforisk risk-on-marknad. Kapitalet tycks snarare fortsätta söka sig till de delar av marknaden där investerarna ser strukturell tillväxt.

På minussidan sticker framför allt flatexDEGIRO ut med −12,67 procent. Nedgången kom efter beskedet om styrelseordförandens avhopp. Aktien har därmed fallit under MA200, men omfattas av min utlandsregel. Innehavet är fortfarande upp omkring 52 procent sedan köp och jag ser i nuläget ingen fundamental förändring som motiverar en försäljning. Därför ligger aktien kvar.

Utlandsregeln har dessutom fått en intressant bieffekt. Den skapades av skatteskäl, men gör mig samtidigt mer långsiktig. En vinnare behöver inte säljas enbart för att kursen tillfälligt bryter sin trend. Är avkastningen sedan köp fortfarande positiv och det fundamentala caset intakt får bolaget tid att visa om det är en av de evighetsmaskiner jag egentligen vill hitta.

Reflektion – rädsla utan panik

Veckans kanske mest intressanta signal hittar jag inte i indexen utan i marknadsindikatorerna.

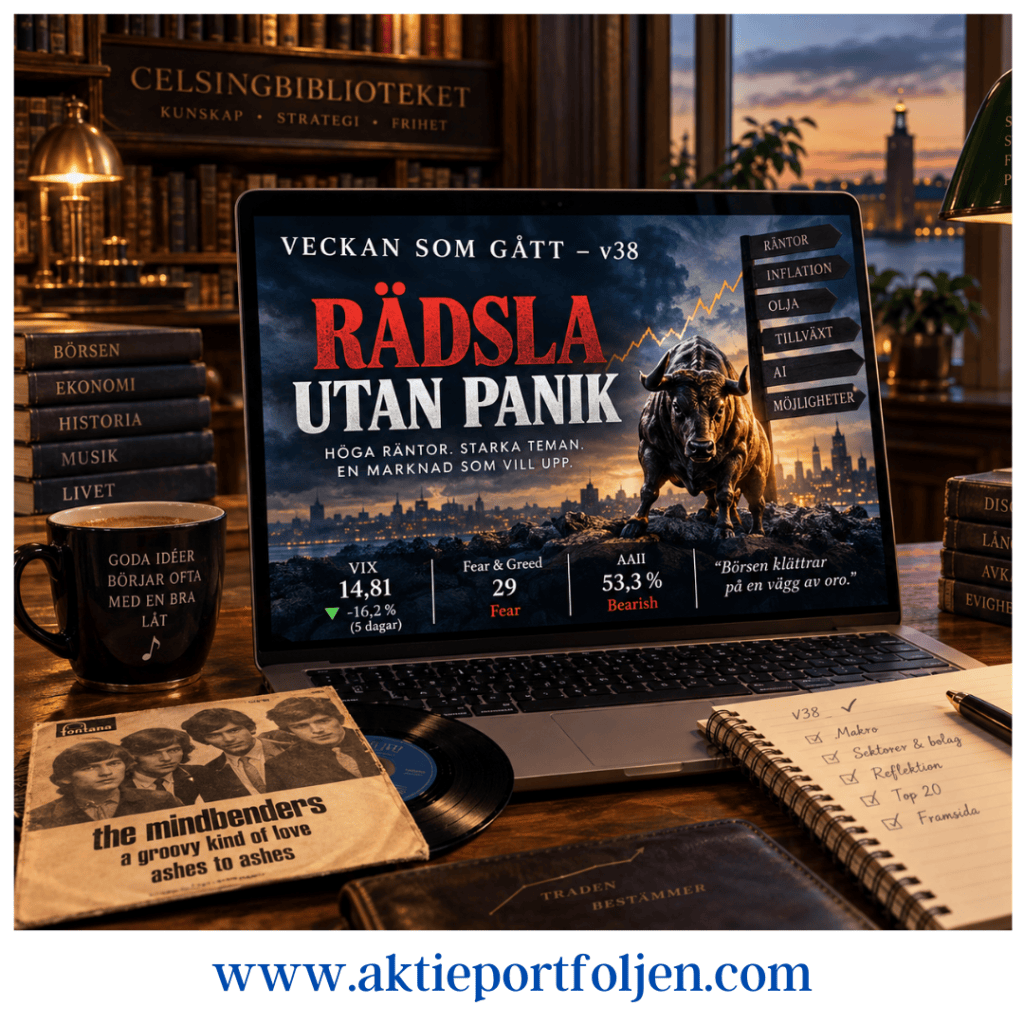
Fear & Greed står på 29 – Fear. För en vecka sedan var nivån 32. AAII:s investerarenkät ger en ännu tydligare bild: endast 28,8 procent är bullish medan hela 53,3 procent är bearish.

Samtidigt har VIX fallit till 14,81, en nedgång på drygt 16 procent under de senaste fem handelsdagarna.

Det är en fascinerande kombination.

Investerarna säger att de är rädda – men optionsmarknaden prissätter ingen panik.

Även europeiska VSTOXX kring 18,3 signalerar vaksamhet snarare än akut stress.

Och kanske är det just detta som bäst sammanfattar veckan. Marknaden har fått gott om argument för att falla: en Fedhöjning, amerikansk tioårsränta kring 5 procent, oljepris över 100 dollar och fortsatt inflationsoro. Ändå fortsätter börsen att fånga upp positiva nyheter och vissa delar av marknaden visar påtaglig styrka.

Det brukar sägas att börsen klättrar på en vägg av oro. Den här veckan har väggen varit ovanligt lätt att se.

För min egen strategi förändrar det egentligen ingenting. Trenden bestämmer. Så länge index ligger i positiv trend är jag med, men jag ser ingen anledning att jaga marknaden när ränteläget fortfarande är så osäkert.
Den högre likviditeten får därför ligga kvar.

Likviditet är en option på framtida avkastning.

Dagens Puls – bred uppgång hela vägen

Dagens Puls – 17 september

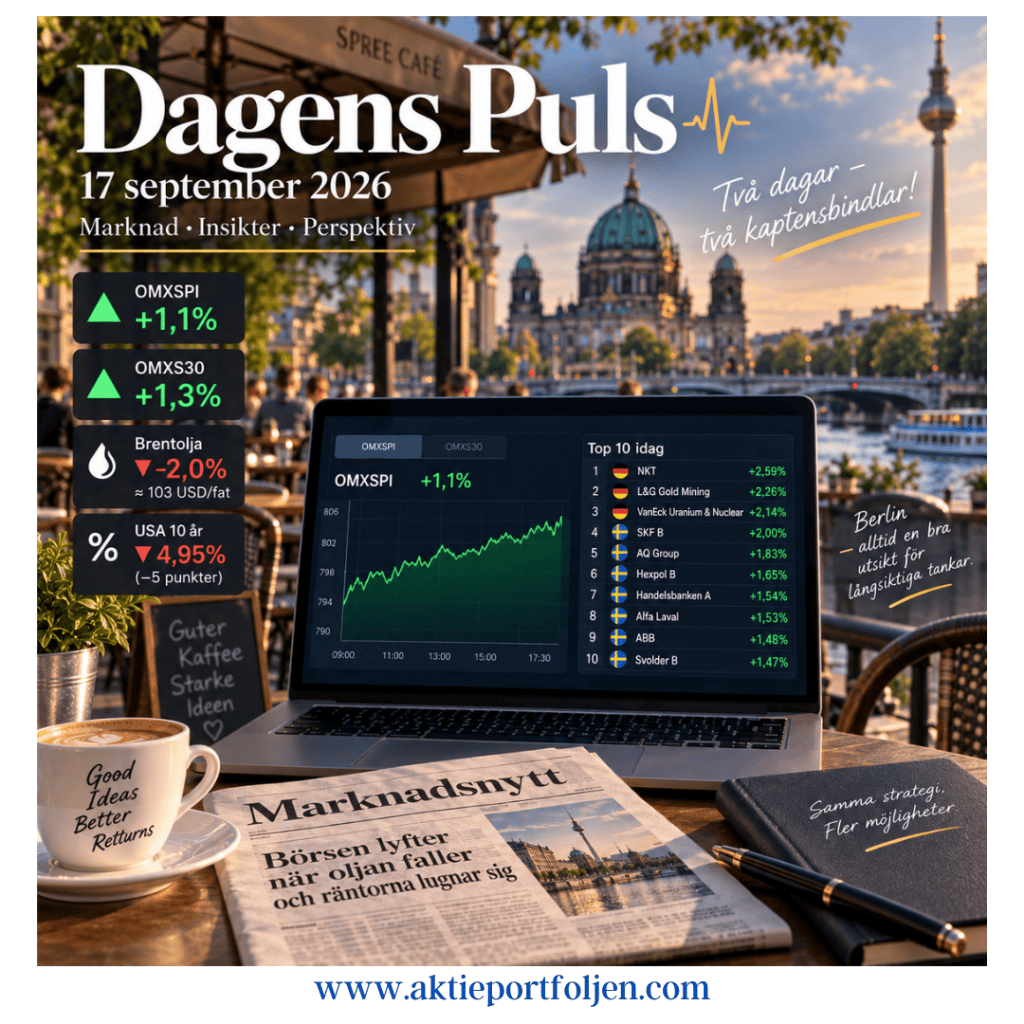
Stockholmsbörsen bjöd på en bred återhämtning under torsdagen. Vid stängning hade OMXSPI stigit 1,1 procent och OMXS30 1,3 procent.

Lite av den senaste tidens press lättade när oljepriset fortsatte ned. Brent föll omkring 2 procent till cirka 103 dollar fatet, sedan utsikterna för utbudet i Mellanöstern förbättrats. Saudiarabien siktar på att inom några dagar återställa omkring hälften av kapaciteten i oljeledningen East–West.

Även räntemarknaden lugnade ned sig efter gårdagens räntebesked från Fed. Den amerikanska tioårsräntan föll omkring 5 punkter till 4,95 procent, när marknaden fick ytterligare tid att smälta centralbankens höjning.

Bred uppgång – verkstad och råvaror i täten

Det var rejält med grönt i laget. Verkstad dominerade toppen, med nyförvärvet NKT +2,59 % som behåller kaptensbindeln för andra dagen i rad. Därefter följde SKF +2,00 %, AQ Group +1,83 %, Hexpol +1,65 % och Alfa Laval +1,53 %.

Även råvarurelaterat gick starkt. L&G Gold Mining steg 2,26 % och VanEck Uranium & Nuclear Technologies 2,14 %. Kombinationen verkstad, guldgruvor och uran gav därmed ordentlig bredd åt dagens uppgång.

Dagens Top 10

  1. NKT +2,59 %
  2. L&G Gold Mining +2,26 %
  3. VanEck Uranium & Nuclear Technologies +2,14 %
  4. SKF B +2,00 %
  5. AQ Group +1,83 %
  6. Hexpol B +1,65 %
  7. Handelsbanken A +1,54 %
  8. Alfa Laval +1,53 %
  9. ABB +1,48 %
  10. Svolder B +1,47 %

Min reflektion: Efter några stökiga dagar var dagens uppgång betydligt mer övertygande. Fallande olja och något lägre långräntor gav marknaden andrum, samtidigt som uppgången var bred. Extra kul att se NKT fortsätta leverera direkt efter inträdet i laget – två dagar, två kaptensbindlar. ⚡️🏆

Veckan framåt (v38) – alla blickar mot Fed

Veckan framåt (v38) -alla blickar mot Fed


🌍 Makro – veckan då centralbankerna tar över scenen


Den kommande veckan domineras helt av Federal Reserve. Efter en oväntat stark amerikansk kärninflation har marknaden blivit betydligt mer osäker, och allt fler räknar nu med en räntehöjning på 25 punkter.
Samtidigt väntar räntebesked från både Bank of England (troligen oförändrat) och Bank of Japan, där en ny höjning fortfarande är huvudscenariot.


I Europa riktas blicken mot tysk inflation, producentpriser och ECB:s inflationsförväntningar, medan Sverige får slutliga KPI-siffror och flera indikatorer på hur återhämtningen utvecklas.

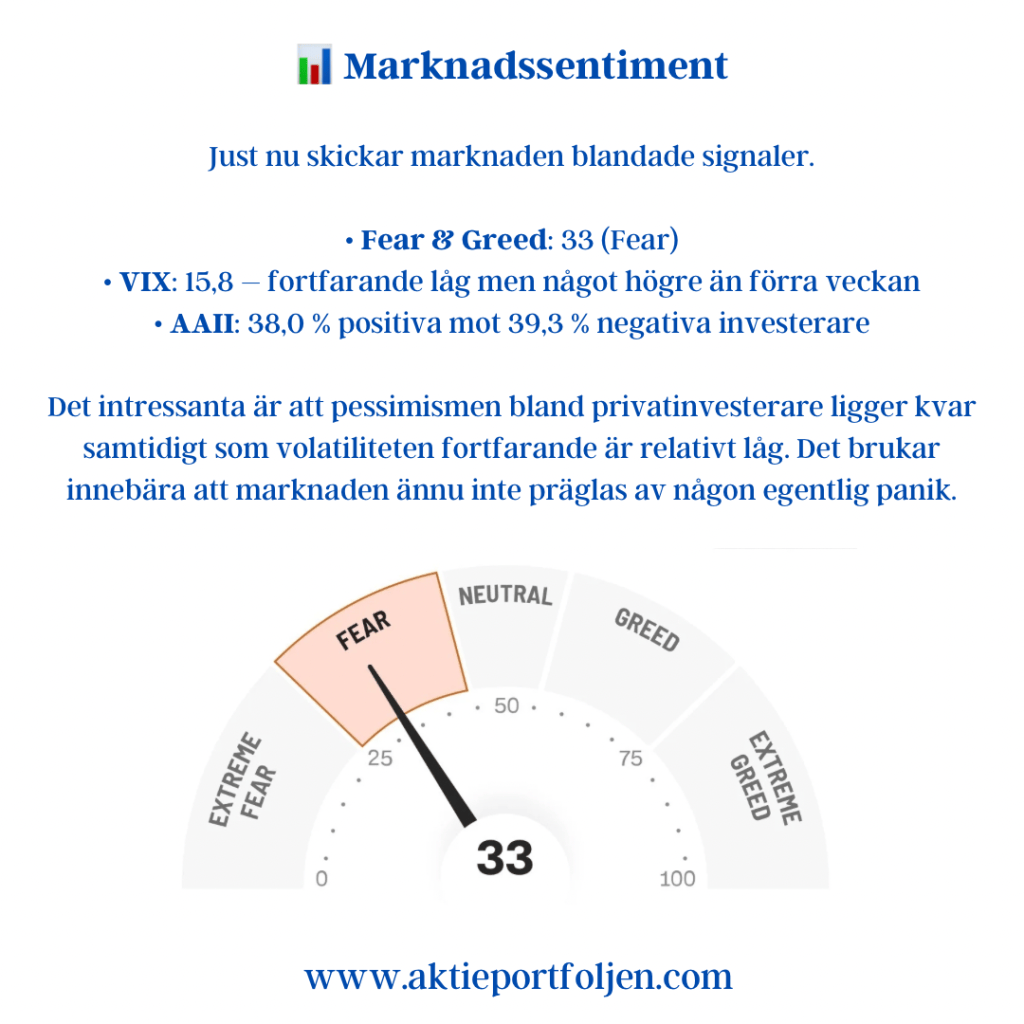
📊 Marknadssentiment


Just nu skickar marknaden blandade signaler.


Fear & Greed: 33 (Fear)
VIX: 15,8 – fortfarande låg men något högre än förra veckan
AAII: 38,0 % positiva mot 39,3 % negativa investerare


Det intressanta är att pessimismen bland privatinvesterare ligger kvar samtidigt som volatiliteten fortfarande är relativt låg. Det brukar innebära att marknaden ännu inte präglas av någon egentlig panik.


🇪🇺 Europa fortsätter överraska


En av de starkaste signalerna just nu kommer från Citigroups Economic Surprise Index.


Euroområdet fortsätter att leverera betydligt bättre statistik än väntat och ligger klart högst av de stora regionerna. USA:s överraskningsindex har däremot fallit tillbaka, medan den globala bilden är stabil.


Det stärker bilden av att Europas konjunktur utvecklats bättre än många trodde under sensommaren.

🛢️ Räntor, olja och risk


USA 10-åring: 4,97 %
Brent: 104,5 USD
VSTOXX: 17,6


De långa räntorna ligger kvar nära 5 %, vilket fortsätter att sätta press på högt värderade tillväxtbolag. Samtidigt har Brentoljan backat något efter den starka uppgången och den europeiska volatiliteten sjönk tydligt under fredagen.


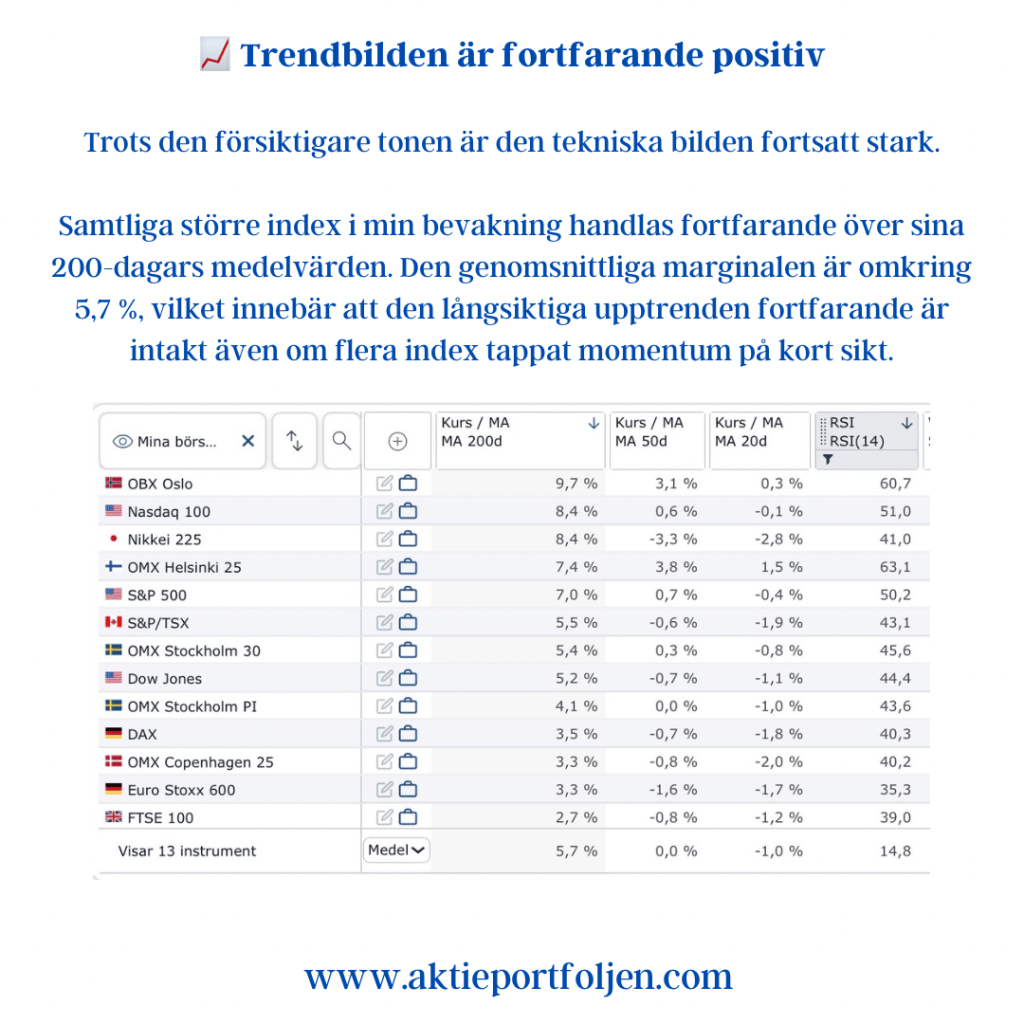
📈 Trendbilden är fortfarande positiv


Trots den försiktigare tonen är den tekniska bilden fortsatt stark.
Samtliga större index i min bevakning handlas fortfarande över sina 200-dagars medelvärden. Den genomsnittliga marginalen är omkring 5,7 %, vilket innebär att den långsiktiga upptrenden fortfarande är intakt även om flera index tappat momentum på kort sikt.


💭 Veckans reflektion


Den här veckan handlar sannolikt mindre om vad Fed gör och mer om vad Fed säger. Ett hökaktigt budskap kan få räntorna att stiga ytterligare, medan en mer balanserad ton kan ge marknaden andrum.
Så länge den långsiktiga trenden består fortsätter jag att låta strategin göra jobbet – och försöker undvika att gissa nästa dags rubrik.
Ha en fin börsvecka, och kom ihåg: toppen ser man först i backspegeln. ❤️📈

Veckan framåt (v37) – Räntorna tar kommandot

Veckan framåt (v37) – Räntorna tar kommandot

Makro

Efter fredagens starka amerikanska jobbsiffra går marknaden in i en vecka där inflation och räntor åter hamnar helt i centrum.

USA skapade 162 000 nya jobb i augusti, klart över förväntningarna på 56 000. Den oväntade styrkan fick marknaden att skruva upp sannolikheten för en räntehöjning från Federal Reserve den 16 september från omkring 50 till 60 procent.

Därför blir veckans amerikanska KPI-siffra särskilt viktig. Inflationen kan i praktiken avgöra hur Fed väger en fortsatt stark ekonomi mot ett inflationstryck som ännu inte är besegrat. Även producentpriserna, PPI, blir intressanta eftersom de spiller över i Feds föredragna inflationsmått PCE.

I Europa riktas blickarna mot ECB på torsdag. Där väntas enligt prognosen i vårt underlag en höjning av depositräntan med 25 punkter till 2,50 procent. Dessutom kommer bland annat industriproduktion och definitiva tyska inflationssiffror.

Även Sverige får en viktig vecka. Augustis inflationssiffror blir centrala för bedömningen av om Riksbanken kan höja räntan redan i år. På kalendern finns också BNP-indikator, bostadspriser och SEB:s boprisindikator.

Marknadsindikatorer

Marknaden skickar just nu ovanligt blandade signaler.

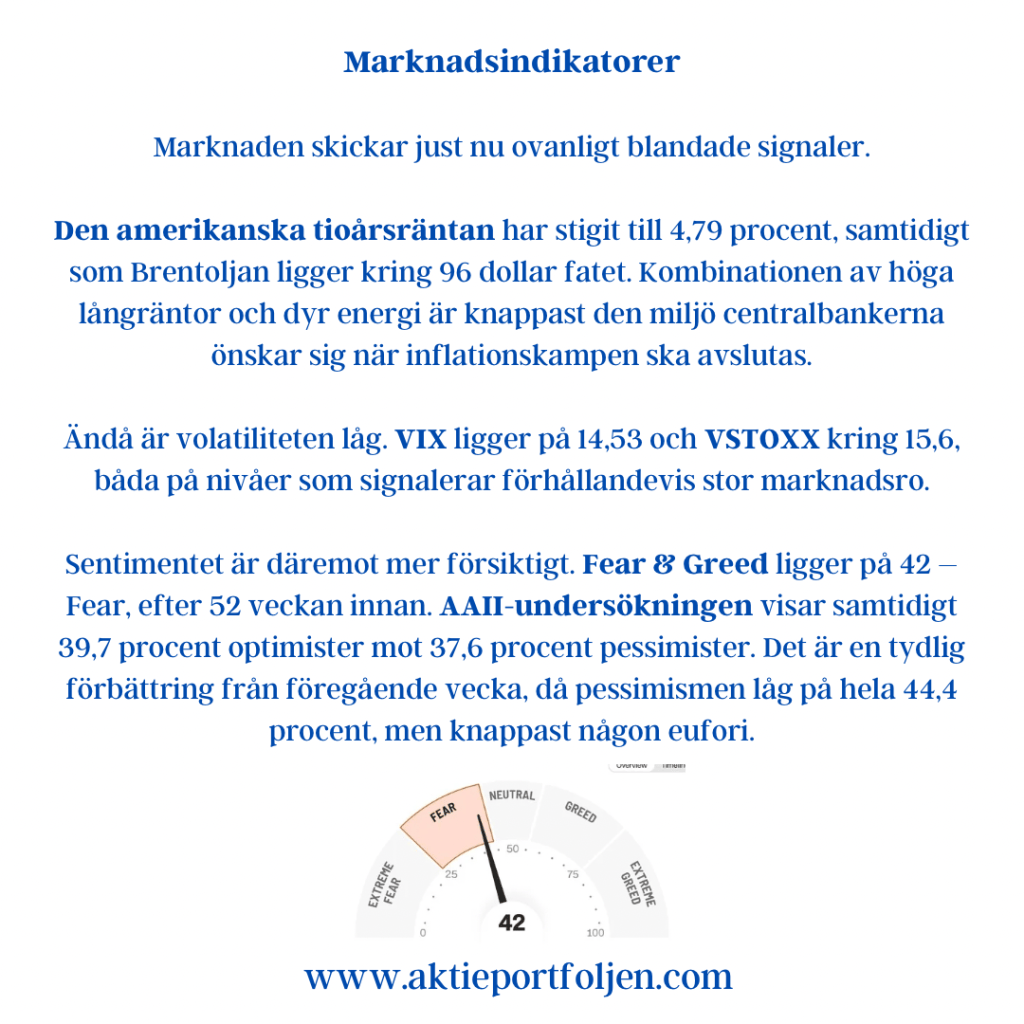
Den amerikanska tioårsräntan har stigit till 4,79 procent, samtidigt som Brentoljan ligger kring 96 dollar fatet. Kombinationen av höga långräntor och dyr energi är knappast den miljö centralbankerna önskar sig när inflationskampen ska avslutas.

Ändå är volatiliteten låg. VIX ligger på 14,53 och VSTOXX kring 15,6, båda på nivåer som signalerar förhållandevis stor marknadsro.

Sentimentet är däremot mer försiktigt. Fear & Greed ligger på 42 – Fear, efter 52 veckan innan. AAII-undersökningen visar samtidigt 39,7 procent optimister mot 37,6 procent pessimister. Det är en tydlig förbättring från föregående vecka, då pessimismen låg på hela 44,4 procent, men knappast någon eufori.

Tekniskt ser bilden betydligt starkare ut. Samtliga 13 index i vår bevakning ligger fortfarande över MA200. Genomsnittet är +7,3 procent över MA200, +1,4 procent över MA50 och i princip exakt vid MA20. RSI ligger i genomsnitt på beskedliga 54,8.

Den långa trenden är alltså fortfarande stark – samtidigt som den korta trenden har tappat fart.

Reflektion

Det är en spännande kombination inför vecka 37.

Aktiemarknaden befinner sig fortfarande i en tydlig långsiktig upptrend. Volatiliteten är låg och investerarna är långt ifrån panikslagna. Samtidigt har räntemarknaden börjat ställa en betydligt besvärligare fråga:

Tänk om ekonomin helt enkelt är för stark för att centralbankerna ska kunna slappna av?

Fredagens amerikanska jobbsiffra illustrerade dilemmat perfekt. Det som normalt borde vara goda nyheter – fler jobb och en motståndskraftig ekonomi – blev istället ett argument för högre räntor och fallande börser.

Och med en amerikansk tioåring nära 4,8 procent och Brent kring 96 dollar behöver inflationen knappast mycket hjälp för att fortsätta vara besvärlig.

Därför blir veckans KPI-siffror viktigare än vanligt.

För vår del finns det ännu ingen anledning att argumentera med trenden. Alla 13 bevakade index ligger över MA200. Men avståndet till MA20 har i princip försvunnit och sentimentet har gått från Neutral till Fear.

Marknaden är alltså fortfarande stark.

Men den går in i vecka 37 med betydligt mindre fallhöjd i räntemarknaden än i aktiemarknaden.

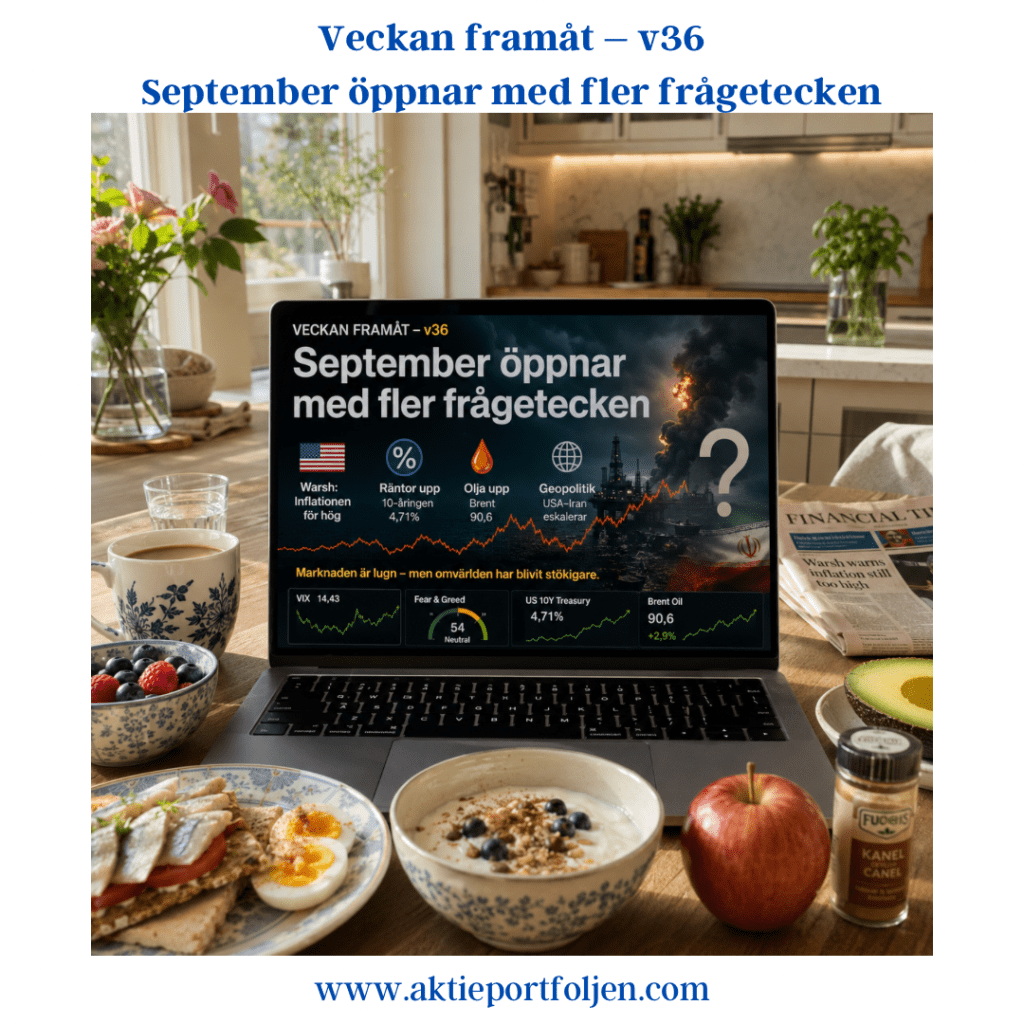
Veckan framåt – v36, September öppnar med fler frågetecken

Veckan framåt – v36

September öppnar med fler frågetecken

Makro

Efter en relativt lugn avslutning på augusti går marknaden in i september med betydligt mer att förhålla sig till. Veckans viktigaste statistik kommer från USA, där arbetsmarknaden åter hamnar i centrum. Fredagens sysselsättningsrapport blir särskilt viktig, tillsammans med bland annat JOLTS, ADP och ISM under veckan. I Europa riktas blickarna mot inflationsdata från euroområdet. 

Men förutsättningarna förändrades redan i fredags. Fedchefen Kevin Warsh använde sitt tal i Jackson Hole till att tydligt markera sitt missnöje med att inflationen fortfarande ligger över målet på 2 procent. Han beskrev inte heller de finansiella förhållandena som särskilt restriktiva. Marknaden reagerade snabbt: den amerikanska tvåårsräntan steg kraftigt och sannolikheten för en räntehöjning vid Fedmötet den 16 september steg från omkring 35–40 procent till närmare 60 procent. 

Det gör veckans statistik extra intressant. En stark arbetsmarknadsrapport är inte längre självklart goda nyheter för börsen. Om ekonomin fortsätter att överraska på uppsidan samtidigt som inflationen ligger för högt stärks argumenten för Fed att höja räntan.

September kan därför bli en viktig penningpolitisk månad även utanför USA. Marknaden räknar samtidigt med stramare penningpolitik från ECB, medan Bank of Japan också står inför ett viktigt räntebesked. För Riksbanken innebär stigande internationella räntor ytterligare en komplikation.

Och så har geopolitiken återvänt med kraft. USA har attackerat iranska mål vid Hormuzsundet och Iran har svarat med attacker mot amerikanska mål. Brentoljan har på måndagsmorgonen stigit närmare 3 procent till omkring 90,60 dollar fatet. Asiatiska börser faller samtidigt som obligationsräntorna ligger kvar på höga nivåer. 

Det är en besvärlig kombination: högre oljepris → större inflationsrisk → mindre utrymme för centralbankerna.

Marknadsindikatorer

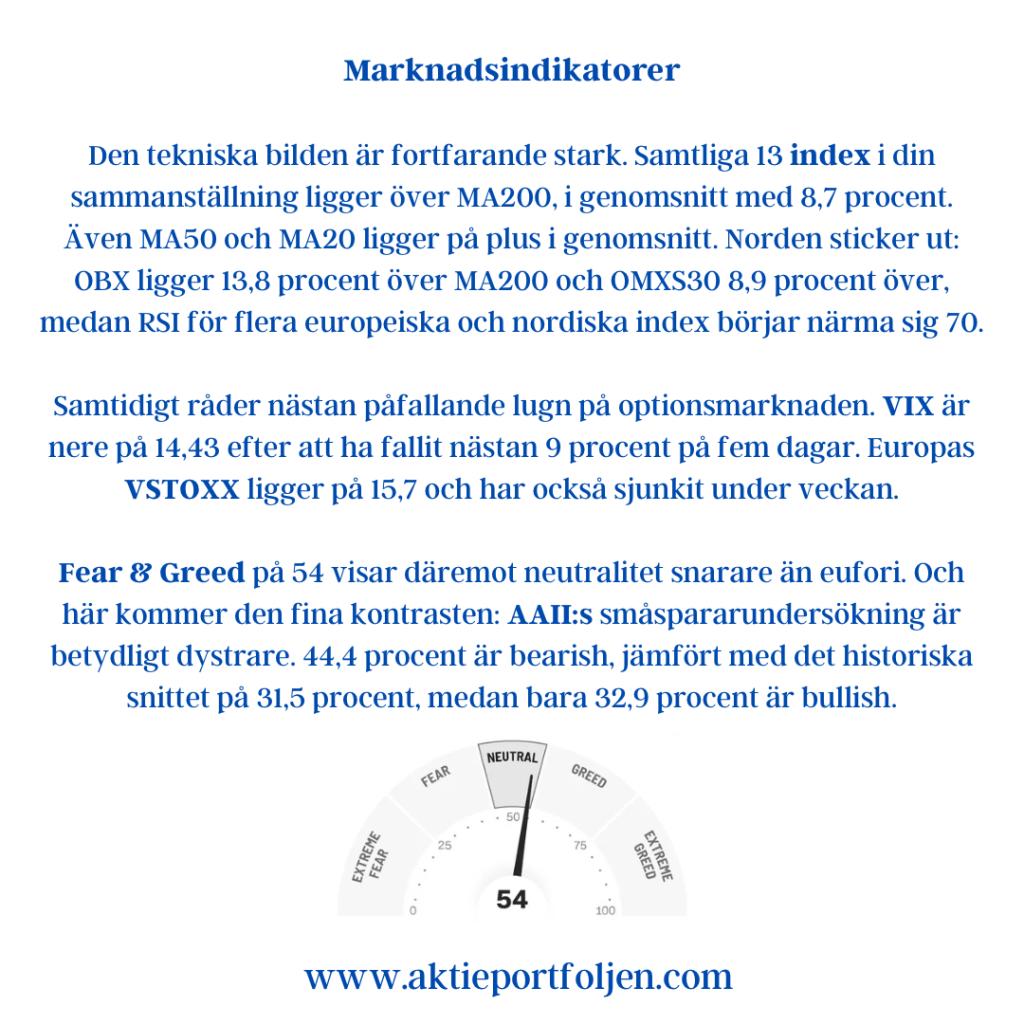
Den tekniska bilden är fortfarande stark. Samtliga 13 index i din sammanställning ligger över MA200, i genomsnitt med 8,7 procent. Även MA50 och MA20 ligger på plus i genomsnitt. Norden sticker ut: OBX ligger 13,8 procent över MA200 och OMXS30 8,9 procent över, medan RSI för flera europeiska och nordiska index börjar närma sig 70.

Samtidigt råder nästan påfallande lugn på optionsmarknaden. VIX är nere på 14,43 efter att ha fallit nästan 9 procent på fem dagar. Europas VSTOXX ligger på 15,7 och har också sjunkit under veckan.

Fear & Greed på 54 visar däremot neutralitet snarare än eufori. Och här kommer den fina kontrasten: AAII:s småspararundersökning är betydligt dystrare. 44,4 procent är bearish, jämfört med det historiska snittet på 31,5 procent, medan bara 32,9 procent är bullish.

Ännu mer intressant är Citi Surprise Index. Global ekonomi fortsätter att överraska positivt och euroområdet har rusat upp mot +90. USA ligger fortfarande på plus, men har tappat tydligt från tidigare toppar.

Och obligationsmarknaden är kanske veckans viktigaste indikator. Den amerikanska tioåringen ligger runt 4,71 procent. Tillsammans med en tvåårsränta runt 4,34 procent efter Warshs tal säger den något viktigt: marknaden har åter börjat ta inflations- och ränterisken på större allvar.

Guldet visar samma sak från motsatt håll. Efter Warshs hökaktiga budskap har priset fallit kraftigt och handlas på måndagsmorgonen omkring 4 420 dollar per uns. Högre amerikanska räntor är återigen en tydlig motvind.

Reflektion

Det är nästan två olika marknader vi tar med oss in i september.

På ytan är bilden stark. Börserna befinner sig över sina långsiktiga trendlinjer, volatiliteten är låg och den globala konjunkturen överraskar fortfarande positivt. Trenden säger fortsatt risk-on.

Under ytan har däremot förutsättningarna blivit mer komplicerade.

Warsh har satt räntan tillbaka i centrum. Den amerikanska tioåringen ligger över 4,7 procent. Oljan är tillbaka över 90 dollar efter den nya upptrappningen mellan USA och Iran. Samtidigt står september inför flera centralbanksbesked och redan denna vecka kommer statistik som kan flytta förväntningarna rejält. Marknaden har dessutom gått in i detta med låg volatilitet och starka tekniska nivåer.

Det behöver inte vara upptakten till en nedgång. Tvärtom visar trendbilden fortfarande styrka.

Men marginalen för positiva överraskningar har blivit mindre.

Och kanske är det just där veckans viktigaste observation finns:

Marknaden är lugn – men omvärlden har blivit stökigare.

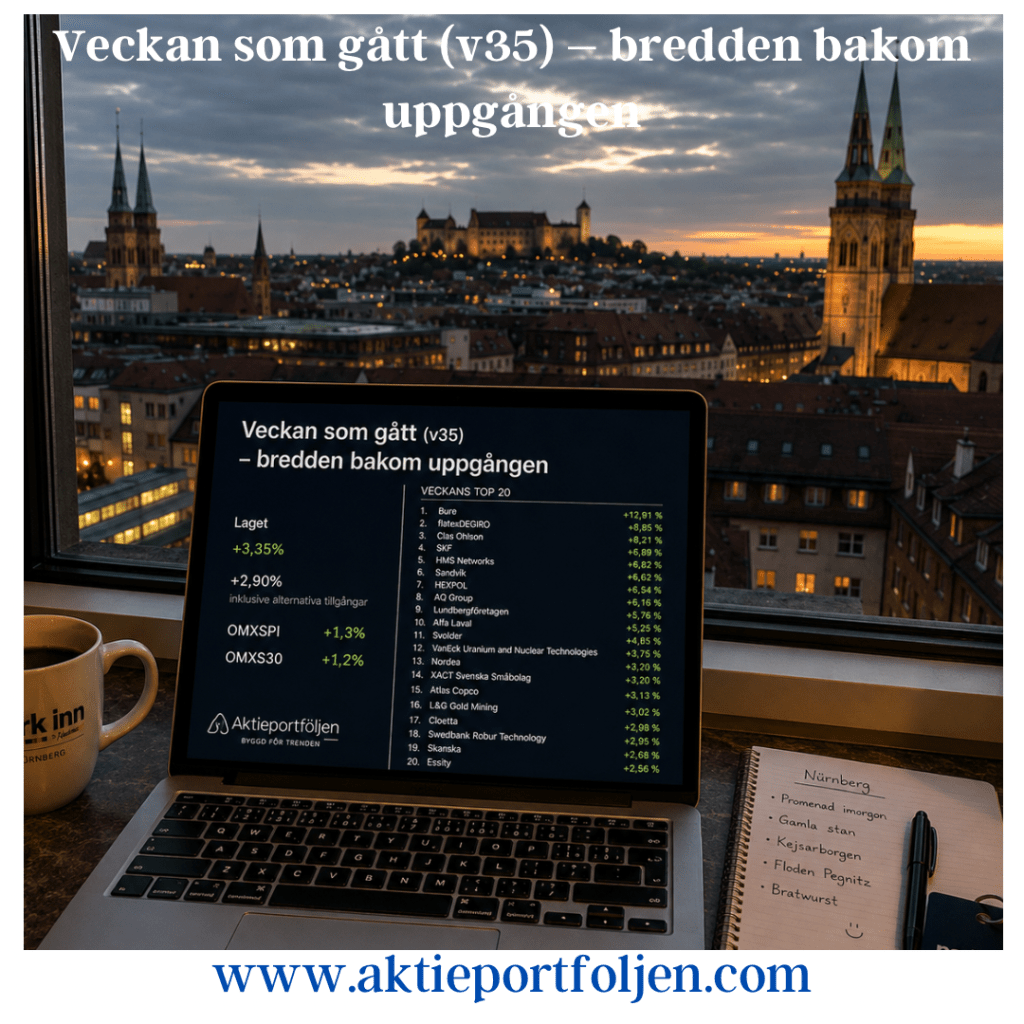
Veckan som gått (v35) – bredden bakom uppgången

Veckan som gått (v35) – bredden bakom uppgången

Stockholmsbörsen avslutade veckan nära rekordnivåer efter fyra uppgångsdagar av fem. OMXSPI steg 1,3 procent under veckan medan OMXS30 avancerade 1,2 procent.

För laguppställningen blev veckan betydligt starkare. Laget steg 3,35 procent, eller 2,90 procent inklusive alternativa tillgångar.

Men veckans kanske viktigaste signal finns inte i själva procentsiffran.

Det är bredden bakom uppgången.

Makro – AI-styrka mötte ränteoro

Veckans två stora internationella hållpunkter blev Nvidia och Jackson Hole.

Nvidias rapport gav nytt bränsle åt AI-temat och dämpade oron för att de stora investeringarna i AI-infrastruktur skulle vara på väg att tappa fart. Rapporten bidrog till en stark torsdag på Wall Street och gav åter stöd åt teknologisektorn.

På fredagen flyttades fokus i stället till Federal Reserve och Fed-chefen Kevin Warshs tal i Jackson Hole.

Marknaden tolkade budskapet som hökaktigt. Den amerikanska tvåårsräntan steg omkring 12 punkter till 4,35 procent samtidigt som dollarn stärktes på bred front. Sannolikheten för en räntehöjning i september steg enligt CME till omkring 58 procent, från cirka 36 procent före talet.

Wall Street vände därmed ned efter en inledningsvis positiv fredag, även om flera av de stora teknikbolagen höll emot.

Veckan slutade således med en intressant balansgång. AI-investeringarna fortsätter att signalera styrka och ekonomin håller emot – men samma styrka gör samtidigt att kampen mot inflationen och frågan om räntorna knappast är över.

Sektorer och bolag – industrin i täten

Uppgången i laguppställningen var ovanligt bred, men svensk industri stack ut.

SKF steg 6,89 procent, HMS Networks 6,82, Sandvik 6,62, HEXPOL 6,54, AQ Group 6,16 och Alfa Laval 5,25 procent. Även Atlas Copco och Addtech avslutade veckan på plus.

Finans deltog också. flatexDEGIRO steg hela 8,85 procent medan Nordea, World Financials, Handelsbanken och Nordnet bidrog till den breda uppgången.

Investmentbolagen visade samtidigt styrka. Bure blev veckans vinnare med +12,91 procent, medan Lundbergföretagen och Svolder steg 5,76 respektive 4,85 procent.

Även teknologin tog plats. Swedbank Robur Technology steg 2,95 procent och tog sig in på veckans Top 20, samtidigt som Nvidias rapport gav nytt stöd åt AI-temat.

Styrkan begränsades heller inte till Sverige. Tillväxtmarknader, Japan, Europa och USA slutade samtliga veckan på plus i laguppställningen.

Reflektion – det är bredden som imponerar

Laget steg 3,35 procent under en vecka då OMXSPI samtidigt fortsatte upp mot rekordnivåer.

Det hade varit lätt att förklara överavkastningen med Bures uppgång på nästan 13 procent. Men tittar man längre ned i listan framträder en annan och betydligt intressantare bild.

Uppgången kom från många håll.

Industri, finans, investmentbolag, småbolag och teknologi bidrog samtidigt. Även geografiskt var bilden bred, med positiva bidrag från såväl Sverige och Europa som USA, Japan och tillväxtmarknader.

Det var alltså inte en enskild raket som drog laget.

Under perioder har den globala börsuppgången varit starkt beroende av ett fåtal amerikanska teknikjättar. Den här veckan såg annorlunda ut. Nvidia visade att AI-temat fortfarande lever, samtidigt som styrkan spreds långt utanför den amerikanska teknologisektorn.

För en momentumstyrd laguppställning är just bredden välkommen. När fler bolag, sektorer och marknader börjar dra åt samma håll blir uppgången mindre beroende av några få draglok. Och med ett lag där samtliga spelare trendar över MA200 är ”risken” förstås stor att laget levererar.

MA200 fungerar samtidigt som en kvalitetskontroll. Det garanterar inte att varje spelare fortsätter upp, men det säkerställer att laget består av bolag och tillgångar där den långsiktiga trenden fortfarande pekar åt rätt håll.

Veckan lämnar därför efter sig en börs kring rekordnivåer, ett lag som tydligt överträffade index – och framför allt en marknad där allt fler spelare deltar i uppgången.

Bredden har blivit bättre.

Veckans Top 20

  1. Bure +12,91 %
  2. flatexDEGIRO +8,85 %
  3. Clas Ohlson +8,21 %
  4. SKF +6,89 %
  5. HMS Networks +6,82 %
  6. Sandvik +6,62 %
  7. HEXPOL +6,54 %
  8. AQ Group +6,16 %
  9. Lundbergföretagen +5,76 %
  10. Alfa Laval +5,25 %
  11. Svolder +4,85 %
  12. VanEck Uranium and Nuclear Technologies +4,76 %
  13. Nordea +3,75 %
  14. XACT Svenska Småbolag +3,20 %
  15. Atlas Copco +3,13 %
  16. L&G Gold Mining +3,02 %
  17. Cloetta +2,98 %
  18. Swedbank Robur Technology +2,95 %
  19. Skanska +2,68 %
  20. Essity +2,56 %

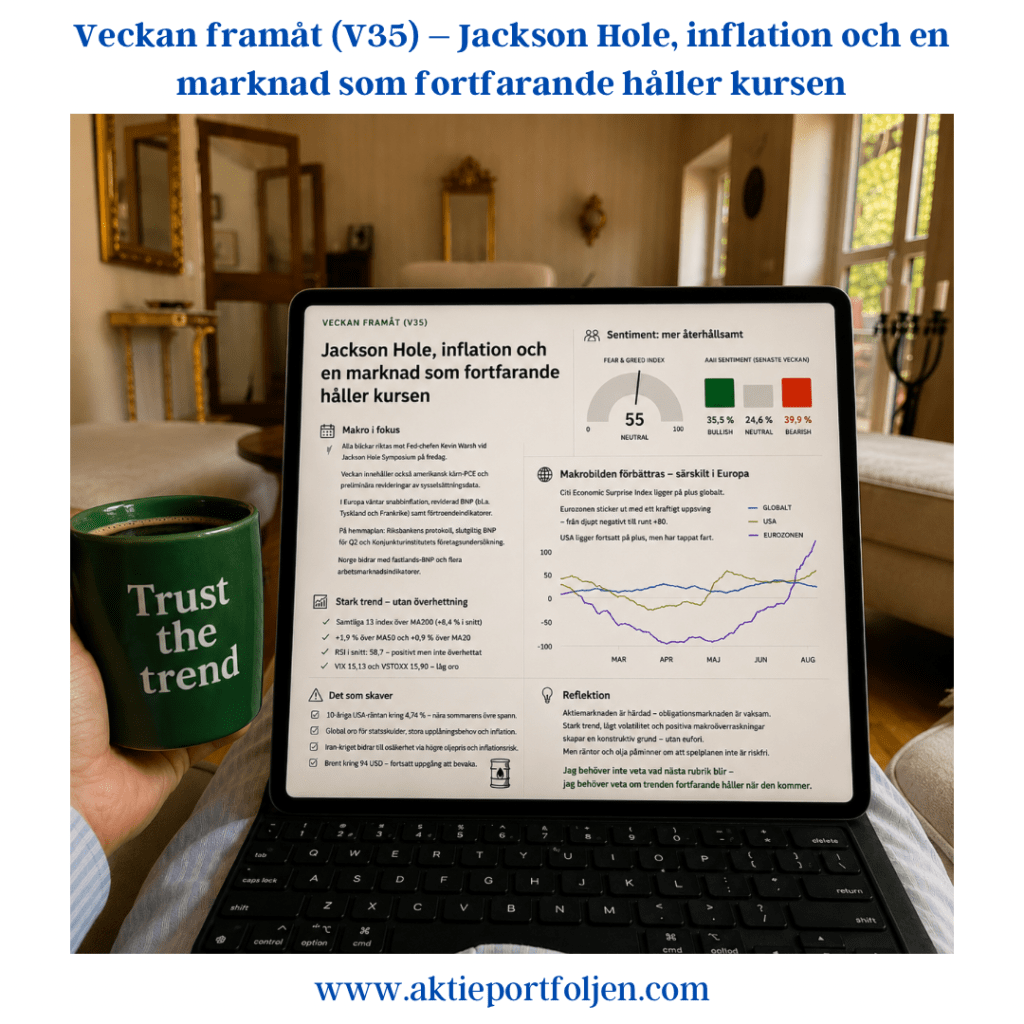
Veckan framåt (V35) – Jackson Hole, inflation och en marknad som fortfarande håller kursen

Veckan framåt (V35) – Jackson Hole, inflation och en marknad som fortfarande håller kursen

Makro

Alla blickar riktas mot Jackson Hole när Fed-chefen Kevin Warsh talar på fredag. Efter en sommar där räntemarknaden fått väga fortsatt ekonomisk styrka mot inflationsrisker blir varje signal om den fortsatta penningpolitiken viktig.

Veckan innehåller dessutom amerikansk kärn-PCE och preliminära revideringar av sysselsättningsdata. Kombinationen gör att både inflations- och arbetsmarknadsbilden åter hamnar i centrum.

I Europa kommer preliminära inflationssiffror och reviderad BNP för andra kvartalet från bland annat Tyskland och Frankrike, tillsammans med nya indikatorer över företagens och hushållens förtroende.

På hemmaplan väntar Riksbankens protokoll, definitiv svensk BNP för andra kvartalet och Konjunkturinstitutets företagsundersökning. Norge bidrar med fastlands-BNP och flera arbetsmarknadsindikatorer.

Marknadsläget

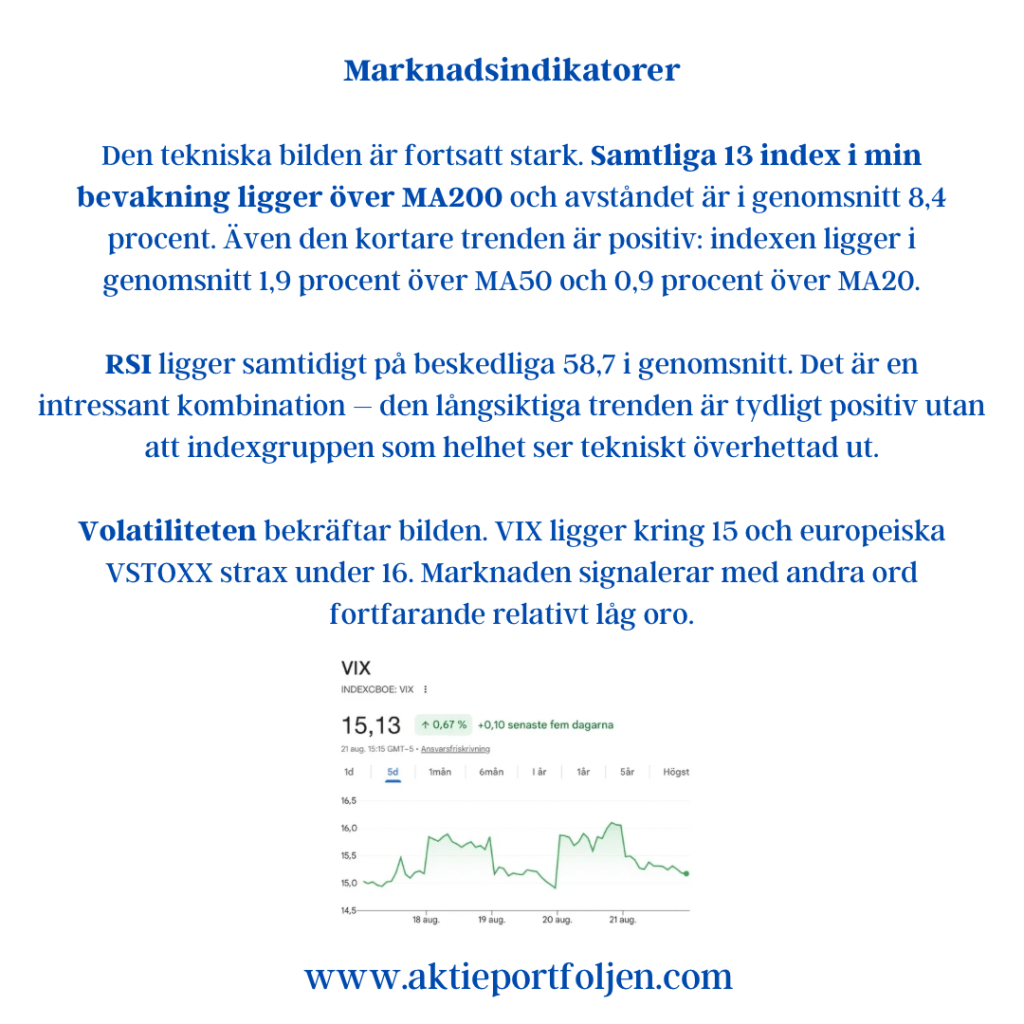
Den tekniska bilden är fortsatt stark. Samtliga 13 index i min bevakning ligger över MA200 och avståndet är i genomsnitt 8,4 procent. Även den kortare trenden är positiv: indexen ligger i genomsnitt 1,9 procent över MA50 och 0,9 procent över MA20.

RSI ligger samtidigt på beskedliga 58,7 i genomsnitt. Det är en intressant kombination – den långsiktiga trenden är tydligt positiv utan att indexgruppen som helhet ser tekniskt överhettad ut.

Volatiliteten bekräftar bilden. VIX ligger kring 15 och europeiska VSTOXX strax under 16. Marknaden signalerar med andra ord fortfarande relativt låg oro.

Sentimentet är däremot mer återhållsamt än den tekniska bilden. CNN Fear & Greed ligger på 55, neutral nivå, efter 63 för en vecka sedan. AAII:s senaste undersökning visar samtidigt 35,5 procent optimister mot 39,9 procent pessimister.

Vad som ligger bakom försiktigheten går inte att utläsa ur sentimentmätningarna. Men marknaden har flera tydliga orosmoment att förhålla sig till – höga långräntor, växande statsskulder och geopolitisk osäkerhet.

Makrobilden förbättras – framför allt i Europa

Citi Economic Surprise Index ger ytterligare en intressant pusselbit. Det globala indexet ligger tydligt på plus, vilket innebär att den ekonomiska statistiken sammantaget har överraskat positivt jämfört med prognoserna.

Europa sticker ut. Eurozonens överraskningsindex har stigit kraftigt och ligger runt +80 efter att ha varit djupt negativt under våren. USA ligger fortfarande på positiv mark men har samtidigt tappat fart under de senaste veckorna.

Det är en ovanlig och intressant förändring i den relativa makrobilden.

Det som skaver

Obligationsmarknaden förtjänar extra uppmärksamhet. Den amerikanska tioårsräntan ligger kring 4,74 procent samtidigt som långräntorna även på flera andra stora marknader har nått höga nivåer.

Bakom utvecklingen finns en kombination av inflationsoro, stora statliga upplåningsbehov och växande statsfinansiella frågetecken. Iran-kriget adderar ytterligare osäkerhet genom oljepriset och därmed inflationsbilden.

Brent handlas nu kring 94 dollar fatet efter en tydlig uppgång under veckan. Om oljepriset fortsätter upp blir centralbankernas avvägning mellan inflation och tillväxt knappast enklare.

Reflektion

Det kanske mest intressanta är hur aktiemarknaden hittills hanterat allt detta.

Aktiemarknaden förefaller ha blivit mer härdad inför geopolitisk oro. Rubriker som tidigare hade kunnat utlösa betydande riskaversion får ofta relativt kortvariga effekter så länge bolagsvinster, konjunktur och den långsiktiga trenden håller.

Det innebär inte att riskerna har försvunnit. Snarare verkar marknaden kräva tydligare ekonomiska konsekvenser innan den ändrar riktning.

Och det skapar en intressant kontrast.

Aktiemarknaden är härdad. Obligationsmarknaden är vaksam.

Vi går därför in i veckan med en stark teknisk grund: samtliga bevakade index ligger över MA200, volatiliteten är låg och den globala makrostatistiken överraskar fortfarande på uppsidan. Samtidigt finns ingen tydlig eufori i sentimentet.

Det är i grunden en ganska konstruktiv kombination.

Men räntan och oljan påminner om att spelplanen inte är riskfri. Ett hökaktigt budskap från Jackson Hole, starkare inflation än väntat eller ytterligare stigande långräntor skulle snabbt kunna förändra riskaptiten.

Så länge trenden håller finns det däremot ingen anledning för mig att springa före marknaden.

Jag behöver inte veta vad nästa rubrik blir – jag behöver veta om trenden fortfarande håller när den kommer.

Guldet lyfte laget efter oväntat amerikanskt obligationsbesked

Guldet lyfte laget efter oväntat amerikanskt obligationsbesked

Inledning / Makro

Stockholmsbörsen var på onsdagen ytterst nära att bryta den långa förlustsviten. Ett oväntat besked från det amerikanska finansdepartementet fick plötsligt fart på marknaden under eftermiddagen – men glädjen blev kortvarig.

När handeln stängde hade breda OMXSPI backat med minsta möjliga marginal, −0,01 %, medan storbolagsindex OMXS30 sjönk −0,03 %.

Därmed noterades den elfte raka handelsdagen på minus för Stockholmsbörsen.

Det amerikanska finansdepartementet meddelade att man ska öka återköpen av statsobligationer med längre löptider. Beskedet pressade ned de amerikanska långräntorna och satte samtidigt fart på ädelmetallerna.

Guld och silver steg kraftigt och guldet handlades kring 4 560 dollar per troy ounce.

För aktiemarknaden blev effekten av de lägre långräntorna kortvarig. För guldet blev reaktionen desto tydligare.

Sektorer / Bolag

I laguppställningen var bilden något grönare än på Stockholmsbörsen, men styrkan var långt ifrån jämnt fördelad.

Guldet dominerade fullständigt.

L&G Gold Mining UCITS ETF rusade +7,50 %, medan WisdomTree Physical Gold steg +2,15 %. Därmed intog de båda guldrelaterade innehaven de två översta platserna på dagens Top 20.

Bakom guldet var utvecklingen betydligt mer blandad.

SaltX steg +1,54 %, AQ Group +1,28 %, Linc +0,96 %, Lundbergföretagen +0,91 % och Clas Ohlson +0,60 %.

Det finns egentligen ingen gemensam nämnare bland dessa bolag. Industri, investmentbolag och konsument samsas högt på listan, medan energi, uran och räntedelen i stort sett stod stilla.

Det var alltså ingen bred risk-on-dag i laguppställningen.

Det var en gulddag.

Reflektion

Ett amerikanskt obligationsbesked var nära att bryta Stockholms långa förlustsvit.

För börsen blev effekten kortvarig.

För guldet blev den desto tydligare.

Och det är kanske dagens mest intressanta kontrast. Samma besked som tillfälligt gav aktiemarknaden stöd genom fallande långräntor fick betydligt större genomslag i ädelmetallerna.

För laguppställningen blev det återigen en påminnelse om värdet av att olika tillgångar och teman kan bära laget vid olika tillfällen.

Idag behövdes ingen bred uppgång.

Två guldspelare räckte för att laget skulle stänga på grönt när Stockholm noterade sin elfte raka röda dag.

Top 20

🥇 L&G Gold Mining UCITS ETF +7,50 %
🥈 WisdomTree Physical Gold +2,15 %
🥉 SaltX Technology +1,54 %

Därefter följde AQ Group, Linc, Lundbergföretagen och Clas Ohlson.

Resten av listan var betydligt mer blandad.

Guldet toppade inte bara Top 20 idag – det skrev hela dagens berättelse.

Veckan framåt (v34) – Lugn marknad möter starkare makrosignaler

Veckan framåt (v34) – Lugn marknad möter starkare makrosignaler

Makro

Efter en vecka där den amerikanska inflationen i stort sett motsvarade förväntningarna och rapportperioden fortsatt gav stöd åt börserna flyttas fokus nästa vecka tillbaka mot centralbankerna och den framåtblickande konjunkturbilden.

I USA blir protokollet från Federal Reserves julimöte en av veckans viktigaste hållpunkter. Efter den svaga sysselsättningsrapporten och de senaste inflationssiffrorna har bilden blivit mer komplicerad för Fed. Protokollet kan därför ge ytterligare ledtrådar om hur diskussionen inom centralbanken ser ut inför höstens räntebeslut.

Även industriproduktion, bostadsdata och framför allt preliminära PMI- och regionala sentimentindikatorer blir intressanta. Frågan är om de bekräftar den motståndskraft som den amerikanska ekonomin hittills visat.

I euroområdet blir veckan mer inriktad på konjunktursignaler. Preliminära PMI-siffror blir viktiga för bilden av tillväxten, samtidigt som de slutliga inflationssiffrorna för juli ger mer information om prisutvecklingen.

På hemmaplan riktas blickarna mot Riksbanken. Någon förändring av styrräntan väntas inte när beskedet kommer på torsdag. Desto större uppmärksamhet lär riktas mot kommunikationen och eventuella signaler om hur direktionen ser på ränteutvecklingen senare under året.

Marknadsindikatorer

Trendbilden är tydligt positiv.

Samtliga 13 börsindex jag följer handlas över sina 200-dagars glidande medelvärden, i genomsnitt med 9,4 procent. Även den kortare trendbilden är stark – 12 av 13 index ligger över MA20 och samtliga över MA50.

Japan, Norge och amerikansk teknik tillhör de starkaste marknaderna. Nikkei 225 ligger hela 19,6 procent över MA200, OBX Oslo 14,1 procent och Nasdaq 100 12,5 procent. Även Stockholm befinner sig tydligt i positiv långsiktig trend, med OMXS30 7,9 procent och OMXSPI 6,2 procent över MA200.

RSI ligger i genomsnitt på 62,1. Det signalerar bra momentum, men visar samtidigt att vissa marknader börjar bli kortsiktigt ansträngda.

Riskaptiten är också fortsatt god, men knappast euforisk.

CNN Fear & Greed Index ligger på 65 – Greed, nästan oförändrat från 64 för en vecka sedan. Samtidigt ligger amerikanska VIX på låga 14,25 och europeiska VSTOXX kring 15,1. Volatilitetsmarknaden signalerar med andra ord fortfarande ett relativt lugnt börsklimat.

AAII:s investerarenkät ger en något mer försiktig bild. Andelen optimister ligger på 34,7 procent, medan 37,9 procent är negativa. Pessimisterna är därmed fortfarande fler än optimisterna och andelen negativa ligger över sitt historiska genomsnitt på 31,5 procent.

Det är en intressant kombination: marknaden uppträder lugnt och Fear & Greed visar optimism, samtidigt som privatinvesterarna ännu inte har blivit överdrivet positiva.

Även räntemarknaden förtjänar uppmärksamhet. Den amerikanska tioårsräntan ligger kring 4,70 procent, nära den övre delen av årets intervall. Det är en påminnelse om att finansieringsvillkoren fortfarande är relativt strama trots den goda riskaptiten.

Brentoljan avslutar samtidigt veckan kring 88,5 dollar per fat efter ännu en volatil vecka. Energipriserna förblir därför en faktor att hålla ögonen på, inte minst genom kopplingen till inflation och räntor.

En ny pusselbit – CESI

Jag har också börjat följa Citigroup Economic Surprise Index, CESI, som mäter hur den faktiska ekonomiska statistiken utvecklas i förhållande till marknadens förväntningar.

Här är utvecklingen just nu intressant.

Det globala indexet ligger kring +40, USA omkring +25, medan euroområdet har rusat upp mot +70. Positiva värden betyder inte nödvändigtvis att ekonomin är stark – utan att statistiken sammantaget kommer in bättre än ekonomerna räknat med.

Det gör framför allt utvecklingen i Europa värd att följa. För ett par månader sedan låg euroområdets CESI kraftigt på minus. Nu överraskar statistiken istället tydligt på uppsidan.

Nästa veckas PMI-siffror blir därför ett intressant test: kan den positiva överraskningstrenden fortsätta?

Reflektion

Bilden inför veckan är på många sätt konstruktiv – och faktiskt ganska tydligt bullish.

Den globala trendbilden är bred och stark. Volatiliteten är låg, riskaptiten god och den ekonomiska statistiken överraskar sammantaget positivt. Samtidigt finns det fortfarande en nyttig dos skepsis bland privatinvesterarna.

Det är en ganska tilltalande kombination för en trendföljare.

Samtidigt finns tydliga motvikter. Den amerikanska tioårsräntan ligger nära 4,7 procent och oljepriset är fortsatt högt. Båda kan snabbt återföra inflation och penningpolitik till centrum. Dessutom visar RSI att delar av marknaden börjar bli kortsiktigt ansträngda.

En annan risk finns fortfarande i Mellanöstern.

Marknaden tycks i allt högre grad ha vant sig vid ett stängt Hormuzsund. Brent kring 88 dollar visar att en betydande riskpremie finns kvar, men knappast någon panik. Marknaden är framåtblickande och tycks räkna med att konflikten så småningom får en lösning – eller att en större del av energiflödena successivt hittar alternativa vägar.

Det skapar samtidigt en risk i sig. Ju mer marknaden vänjer sig vid störningarna, desto större kan reaktionen bli om situationen istället eskalerar och dessa förväntningar visar sig vara för optimistiska.

Längre än så behöver jag inte gå. Att försöka förutsäga hur eller när situationen löses blir spekulation.

Vi behöver inte förutsäga vad som händer – vi behöver observera vad marknaden faktiskt gör.

Och just nu säger marknaden fortfarande bull.

Så länge trenden håller fortsätter jag därför att spela med laget som står på planen. Nästa vecka får makrostatistiken visa om den också tänker spela med.