Veckan framåt – v39, räntor, olja och stormaktspolitik i fokus

Veckan framåt – v39

Räntor, olja och stormaktspolitik i fokus

Inledning / makro

En ny börsvecka inleds med ett ovanligt spretigt makroläge. Den ekonomiska statistiken fortsätter överlag att överraska positivt. Citi Economic Surprise Index ligger på plus globalt och har stigit mycket kraftigt i euroområdet. Det talar för att konjunkturen hittills står emot bättre än många befarat.

Samtidigt har marknadens problem flyttats från tillväxtoro till räntor, energi och geopolitik.

I Sverige blir veckans höjdpunkt Riksbankens räntebesked och penningpolitiska rapport på torsdag. Dessförinnan kommer den kvartalsvisa rapporten över inflationsförväntningarna, som blir en sista viktig pusselbit inför beskedet. SEB bedömer att Riksbanken närmar sig en räntehöjning, men att det sannolikt dröjer något ytterligare. På fredag publiceras även producentpriserna för augusti.

I USA är kalendern tunnare. September månads PMI kommer därför att följas noga efter tecken på hur den amerikanska ekonomin utvecklas. Flera Fed-ledamöter kommer också att tala under veckan, vilket kan ge ytterligare ledtrådar om nästa steg efter de hökaktiga signalerna i septemberprognoserna.

Den amerikanska tioårsräntan ligger samtidigt kring 5 procent. Det är en nivå som förtjänar fortsatt uppmärksamhet eftersom högre marknadsräntor påverkar såväl företagens finansieringskostnader som värderingarna på aktiemarknaden.

I euroområdet står preliminära PMI-siffror i centrum. Även tyska Ifo, franska Insee och konsumentförtroendet ger nya temperaturmätningar på företagens och hushållens syn på ekonomin. Det blir särskilt intressant mot bakgrund av att euroområdets Citi Economic Surprise Index har stigit kraftigt och visar att den senaste statistiken överraskat tydligt på uppsidan.

På den politiska scenen riktas blickarna mot relationen mellan världens två största ekonomier. Mötet mellan Donald Trump och Xi Jinping blir en av veckans viktigaste händelser. Handelspolitik och relationerna mellan USA och Kina har potential att snabbt påverka riskaptiten på de globala marknaderna.

Oljan – Hormuz förblir marknadens joker

Brentoljan avslutade veckan kring 103 dollar per fat, efter att tidigare ha handlats betydligt högre. Nedgången minskar en del av det omedelbara inflationstrycket, men energirisken är knappast borta.

Utvecklingen kring Hormuzsundet och möjligheterna att hålla oljeexporten från Mellanöstern igång förblir därför viktiga att följa. Störningar i transporterna kan snabbt få genomslag på oljepriset, samtidigt som alternativa exportvägar har fått större betydelse.

För marknaden blir riktningen på oljepriset minst lika viktig som själva nivån. Ett stabiliserat eller fallande Brent skulle minska inflationsoron och pressen på marknadsräntorna. En ny kraftig uppgång riskerar däremot att åter föra fram den besvärliga kombinationen av högre inflation, högre räntor och svagare tillväxtutsikter.

Marknadsindikatorer

Marknaden skickar just nu ovanligt blandade signaler. Fear & Greed ligger på 29, vilket fortfarande innebär Fear. AAII:s senaste mätning förstärker bilden: endast 28,8 procent är positiva, medan hela 53,3 procent är baisseartade.

Samtidigt berättar volatiliteten en helt annan historia. VIX ligger på 14,81, efter att ha fallit drygt 16 procent på fem dagar. Även om den europeiska VSTOXX ligger något högre, kring 18,3, signalerar volatiliteten knappast någon akut marknadsstress.

Det skapar en intressant kontrast. Investerarna säger att de är rädda, men optionsmarknaden prissätter förhållandevis lite rädsla.

Makrobilden ger ytterligare en pusselbit. Citi Economic Surprise Index är positivt globalt och särskilt starkt i euroområdet. Den ekonomiska statistiken har alltså utvecklats bättre än prognoserna – samtidigt som sentimentet bland investerarna försämrats.

Den tekniska bilden förstärker motsägelsen. Samtliga 13 index i sammanställningen ligger fortfarande över MA200, medan den kortare trenden har försvagats på bred front.

OMXSPI ligger exempelvis 3,7 procent över MA200, men 0,2 procent under MA50 och 0,9 procent under MA20. Även DAX och Euro Stoxx 600 ligger över sina långa medelvärden men tydligt under både MA20 och MA50.

Den långsiktiga trenden är alltså fortfarande positiv – men momentum har tappat fart.

Reflektion

Sentimentet säger rädsla. Volatiliteten säger lugn. Makrodata säger bättre än väntat. Den korta börstrenden säger försiktighet – medan den långa trenden fortfarande är positiv.

Det är svårt att hitta ett bättre exempel på varför det är klokt att skilja mellan vad vi tror ska hända och vad marknaden faktiskt gör.

AAII visar en tydlig övervikt av pessimister och Fear & Greed ligger kvar i Fear. Samtidigt handlas VIX under 15 och samtliga stora index i vår sammanställning ligger fortfarande över MA200. Marknaden är alltså betydligt mindre stressad än investerarna själva uppger sig vara.

Det är samtidigt för tidigt att blåsa faran över. Den kortare trenden har försvagats på flera marknader, den amerikanska tioårsräntan ligger kring 5 procent och oljepriset är fortfarande över 100 dollar. Till detta kommer Riksbanken, Fed-signaler, Trump–Xi och ett fortsatt känsligt energiflöde från Mellanöstern.

För min egen strategi förändrar det egentligen inte särskilt mycket. MA200 är fortfarande kompassen. Så länge den långsiktiga trenden är positiv finns ingen anledning att försöka förutse nästa börsfall. Men den svagare korta trenden och den ovanligt stora makroekonomiska osäkerheten talar samtidigt för att inte ha bråttom att öka risken.

Likviditeten får därför fortsätta göra sitt jobb: inte som en prognos om fallande börser, utan som en option på framtida möjligheter.

Veckan framåt (v37) – Räntorna tar kommandot

Veckan framåt (v37) – Räntorna tar kommandot

Makro

Efter fredagens starka amerikanska jobbsiffra går marknaden in i en vecka där inflation och räntor åter hamnar helt i centrum.

USA skapade 162 000 nya jobb i augusti, klart över förväntningarna på 56 000. Den oväntade styrkan fick marknaden att skruva upp sannolikheten för en räntehöjning från Federal Reserve den 16 september från omkring 50 till 60 procent.

Därför blir veckans amerikanska KPI-siffra särskilt viktig. Inflationen kan i praktiken avgöra hur Fed väger en fortsatt stark ekonomi mot ett inflationstryck som ännu inte är besegrat. Även producentpriserna, PPI, blir intressanta eftersom de spiller över i Feds föredragna inflationsmått PCE.

I Europa riktas blickarna mot ECB på torsdag. Där väntas enligt prognosen i vårt underlag en höjning av depositräntan med 25 punkter till 2,50 procent. Dessutom kommer bland annat industriproduktion och definitiva tyska inflationssiffror.

Även Sverige får en viktig vecka. Augustis inflationssiffror blir centrala för bedömningen av om Riksbanken kan höja räntan redan i år. På kalendern finns också BNP-indikator, bostadspriser och SEB:s boprisindikator.

Marknadsindikatorer

Marknaden skickar just nu ovanligt blandade signaler.

Den amerikanska tioårsräntan har stigit till 4,79 procent, samtidigt som Brentoljan ligger kring 96 dollar fatet. Kombinationen av höga långräntor och dyr energi är knappast den miljö centralbankerna önskar sig när inflationskampen ska avslutas.

Ändå är volatiliteten låg. VIX ligger på 14,53 och VSTOXX kring 15,6, båda på nivåer som signalerar förhållandevis stor marknadsro.

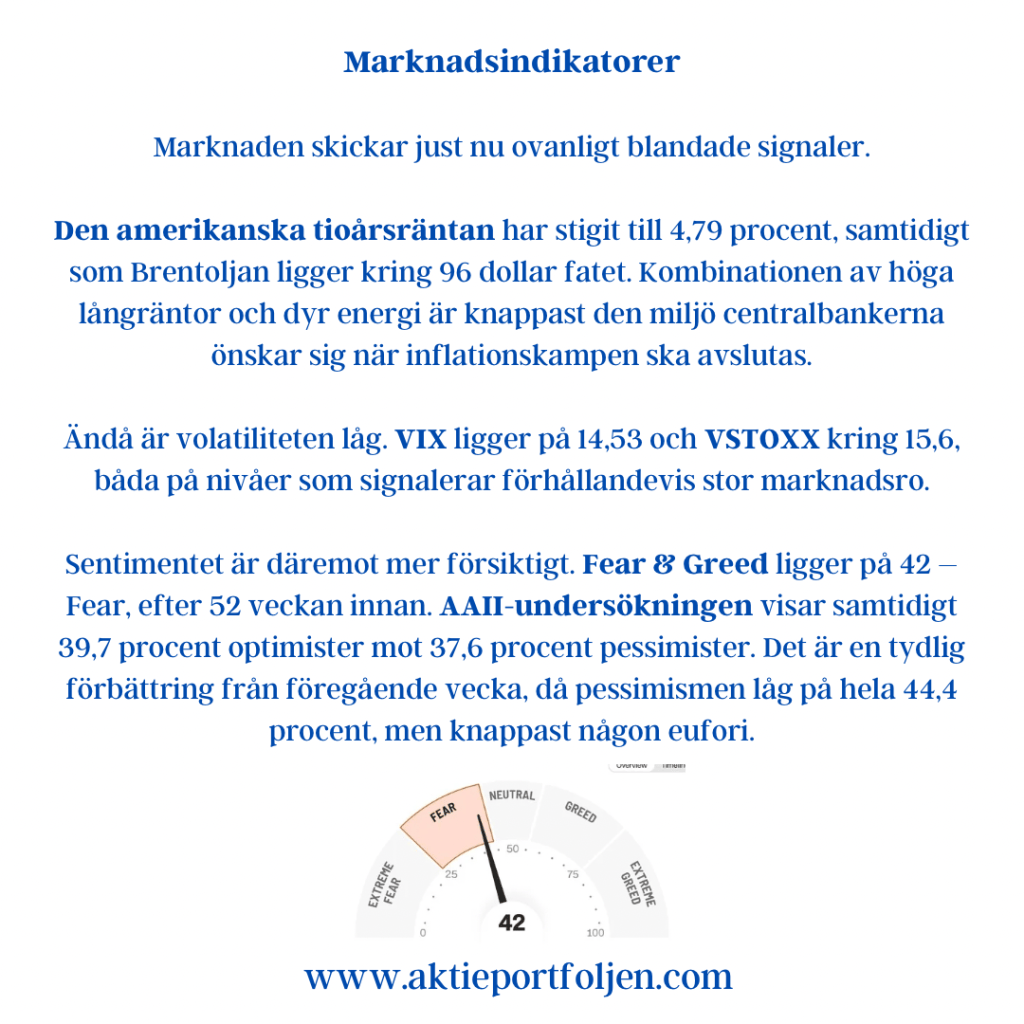
Sentimentet är däremot mer försiktigt. Fear & Greed ligger på 42 – Fear, efter 52 veckan innan. AAII-undersökningen visar samtidigt 39,7 procent optimister mot 37,6 procent pessimister. Det är en tydlig förbättring från föregående vecka, då pessimismen låg på hela 44,4 procent, men knappast någon eufori.

Tekniskt ser bilden betydligt starkare ut. Samtliga 13 index i vår bevakning ligger fortfarande över MA200. Genomsnittet är +7,3 procent över MA200, +1,4 procent över MA50 och i princip exakt vid MA20. RSI ligger i genomsnitt på beskedliga 54,8.

Den långa trenden är alltså fortfarande stark – samtidigt som den korta trenden har tappat fart.

Reflektion

Det är en spännande kombination inför vecka 37.

Aktiemarknaden befinner sig fortfarande i en tydlig långsiktig upptrend. Volatiliteten är låg och investerarna är långt ifrån panikslagna. Samtidigt har räntemarknaden börjat ställa en betydligt besvärligare fråga:

Tänk om ekonomin helt enkelt är för stark för att centralbankerna ska kunna slappna av?

Fredagens amerikanska jobbsiffra illustrerade dilemmat perfekt. Det som normalt borde vara goda nyheter – fler jobb och en motståndskraftig ekonomi – blev istället ett argument för högre räntor och fallande börser.

Och med en amerikansk tioåring nära 4,8 procent och Brent kring 96 dollar behöver inflationen knappast mycket hjälp för att fortsätta vara besvärlig.

Därför blir veckans KPI-siffror viktigare än vanligt.

För vår del finns det ännu ingen anledning att argumentera med trenden. Alla 13 bevakade index ligger över MA200. Men avståndet till MA20 har i princip försvunnit och sentimentet har gått från Neutral till Fear.

Marknaden är alltså fortfarande stark.

Men den går in i vecka 37 med betydligt mindre fallhöjd i räntemarknaden än i aktiemarknaden.

Veckan framåt (v34) – Lugn marknad möter starkare makrosignaler

Veckan framåt (v34) – Lugn marknad möter starkare makrosignaler

Makro

Efter en vecka där den amerikanska inflationen i stort sett motsvarade förväntningarna och rapportperioden fortsatt gav stöd åt börserna flyttas fokus nästa vecka tillbaka mot centralbankerna och den framåtblickande konjunkturbilden.

I USA blir protokollet från Federal Reserves julimöte en av veckans viktigaste hållpunkter. Efter den svaga sysselsättningsrapporten och de senaste inflationssiffrorna har bilden blivit mer komplicerad för Fed. Protokollet kan därför ge ytterligare ledtrådar om hur diskussionen inom centralbanken ser ut inför höstens räntebeslut.

Även industriproduktion, bostadsdata och framför allt preliminära PMI- och regionala sentimentindikatorer blir intressanta. Frågan är om de bekräftar den motståndskraft som den amerikanska ekonomin hittills visat.

I euroområdet blir veckan mer inriktad på konjunktursignaler. Preliminära PMI-siffror blir viktiga för bilden av tillväxten, samtidigt som de slutliga inflationssiffrorna för juli ger mer information om prisutvecklingen.

På hemmaplan riktas blickarna mot Riksbanken. Någon förändring av styrräntan väntas inte när beskedet kommer på torsdag. Desto större uppmärksamhet lär riktas mot kommunikationen och eventuella signaler om hur direktionen ser på ränteutvecklingen senare under året.

Marknadsindikatorer

Trendbilden är tydligt positiv.

Samtliga 13 börsindex jag följer handlas över sina 200-dagars glidande medelvärden, i genomsnitt med 9,4 procent. Även den kortare trendbilden är stark – 12 av 13 index ligger över MA20 och samtliga över MA50.

Japan, Norge och amerikansk teknik tillhör de starkaste marknaderna. Nikkei 225 ligger hela 19,6 procent över MA200, OBX Oslo 14,1 procent och Nasdaq 100 12,5 procent. Även Stockholm befinner sig tydligt i positiv långsiktig trend, med OMXS30 7,9 procent och OMXSPI 6,2 procent över MA200.

RSI ligger i genomsnitt på 62,1. Det signalerar bra momentum, men visar samtidigt att vissa marknader börjar bli kortsiktigt ansträngda.

Riskaptiten är också fortsatt god, men knappast euforisk.

CNN Fear & Greed Index ligger på 65 – Greed, nästan oförändrat från 64 för en vecka sedan. Samtidigt ligger amerikanska VIX på låga 14,25 och europeiska VSTOXX kring 15,1. Volatilitetsmarknaden signalerar med andra ord fortfarande ett relativt lugnt börsklimat.

AAII:s investerarenkät ger en något mer försiktig bild. Andelen optimister ligger på 34,7 procent, medan 37,9 procent är negativa. Pessimisterna är därmed fortfarande fler än optimisterna och andelen negativa ligger över sitt historiska genomsnitt på 31,5 procent.

Det är en intressant kombination: marknaden uppträder lugnt och Fear & Greed visar optimism, samtidigt som privatinvesterarna ännu inte har blivit överdrivet positiva.

Även räntemarknaden förtjänar uppmärksamhet. Den amerikanska tioårsräntan ligger kring 4,70 procent, nära den övre delen av årets intervall. Det är en påminnelse om att finansieringsvillkoren fortfarande är relativt strama trots den goda riskaptiten.

Brentoljan avslutar samtidigt veckan kring 88,5 dollar per fat efter ännu en volatil vecka. Energipriserna förblir därför en faktor att hålla ögonen på, inte minst genom kopplingen till inflation och räntor.

En ny pusselbit – CESI

Jag har också börjat följa Citigroup Economic Surprise Index, CESI, som mäter hur den faktiska ekonomiska statistiken utvecklas i förhållande till marknadens förväntningar.

Här är utvecklingen just nu intressant.

Det globala indexet ligger kring +40, USA omkring +25, medan euroområdet har rusat upp mot +70. Positiva värden betyder inte nödvändigtvis att ekonomin är stark – utan att statistiken sammantaget kommer in bättre än ekonomerna räknat med.

Det gör framför allt utvecklingen i Europa värd att följa. För ett par månader sedan låg euroområdets CESI kraftigt på minus. Nu överraskar statistiken istället tydligt på uppsidan.

Nästa veckas PMI-siffror blir därför ett intressant test: kan den positiva överraskningstrenden fortsätta?

Reflektion

Bilden inför veckan är på många sätt konstruktiv – och faktiskt ganska tydligt bullish.

Den globala trendbilden är bred och stark. Volatiliteten är låg, riskaptiten god och den ekonomiska statistiken överraskar sammantaget positivt. Samtidigt finns det fortfarande en nyttig dos skepsis bland privatinvesterarna.

Det är en ganska tilltalande kombination för en trendföljare.

Samtidigt finns tydliga motvikter. Den amerikanska tioårsräntan ligger nära 4,7 procent och oljepriset är fortsatt högt. Båda kan snabbt återföra inflation och penningpolitik till centrum. Dessutom visar RSI att delar av marknaden börjar bli kortsiktigt ansträngda.

En annan risk finns fortfarande i Mellanöstern.

Marknaden tycks i allt högre grad ha vant sig vid ett stängt Hormuzsund. Brent kring 88 dollar visar att en betydande riskpremie finns kvar, men knappast någon panik. Marknaden är framåtblickande och tycks räkna med att konflikten så småningom får en lösning – eller att en större del av energiflödena successivt hittar alternativa vägar.

Det skapar samtidigt en risk i sig. Ju mer marknaden vänjer sig vid störningarna, desto större kan reaktionen bli om situationen istället eskalerar och dessa förväntningar visar sig vara för optimistiska.

Längre än så behöver jag inte gå. Att försöka förutsäga hur eller när situationen löses blir spekulation.

Vi behöver inte förutsäga vad som händer – vi behöver observera vad marknaden faktiskt gör.

Och just nu säger marknaden fortfarande bull.

Så länge trenden håller fortsätter jag därför att spela med laget som står på planen. Nästa vecka får makrostatistiken visa om den också tänker spela med.

Veckan framåt (v26) – Makro, marknadsindikatorer och utsikter

Veckan framåt (v26) – Makro, marknadsindikatorer och utsikter

Efter en intensiv vecka med fokus på geopolitik riktas marknadens blickar nu tillbaka mot ekonomin. Inflation, företagssentiment och centralbankernas kommunikation står i centrum när investerare söker vägledning inför sommarens rapportperiod.

Makro – fokus på inflation och sentiment

I USA blir veckans viktigaste datapunkt kärn-PCE, Federal Reserves föredragna inflationsmått. Utfallet kan få stor betydelse för marknadens syn på höstens räntebana. Samtidigt publiceras preliminära PMI-siffror som ger en tidig temperaturmätare på aktiviteten inom industri- och tjänstesektorn.

I euroområdet väntas flera sentimentundersökningar ge en bild av företagens och hushållens framtidstro. Efter vårens återhämtning kommer marknaden att leta efter tecken på om tillväxten fortsätter att stabiliseras eller om osäkerheten kring världshandeln börjar sätta avtryck.

I Sverige hamnar Riksbankens protokoll i fokus. Investerare kommer att analysera hur ledamöterna resonerade kring inflationsriskerna, kronutvecklingen och den förändrade geopolitiska situationen efter det senaste räntebeslutet.

Marknadsindikatorer – försiktig optimism bakom rubrikerna

Bilden från sentiment- och riskindikatorerna är fortsatt blandad men överlag konstruktiv.

AAII:s senaste investerarundersökning visar att 36,6 procent är positiva till aktiemarknaden de kommande sex månaderna medan 39,4 procent är negativa. Även om pessimismen fortfarande dominerar har den minskat tydligt från föregående vecka då nästan 48 procent var baisseartade. Historiskt har kraftig skepsis ofta fungerat som ett stöd för börsen snarare än ett hot.

Volatilitetsindikatorerna skickar samtidigt lugnande signaler. Det amerikanska VIX-indexet har fallit tillbaka till omkring 16–17, vilket ligger nära historiskt normala nivåer och indikerar begränsad oro på marknaden. Även Europas motsvarighet VSTOXX handlas kring 16, vilket är långt under nivåerna som normalt förknippas med stress och turbulens.

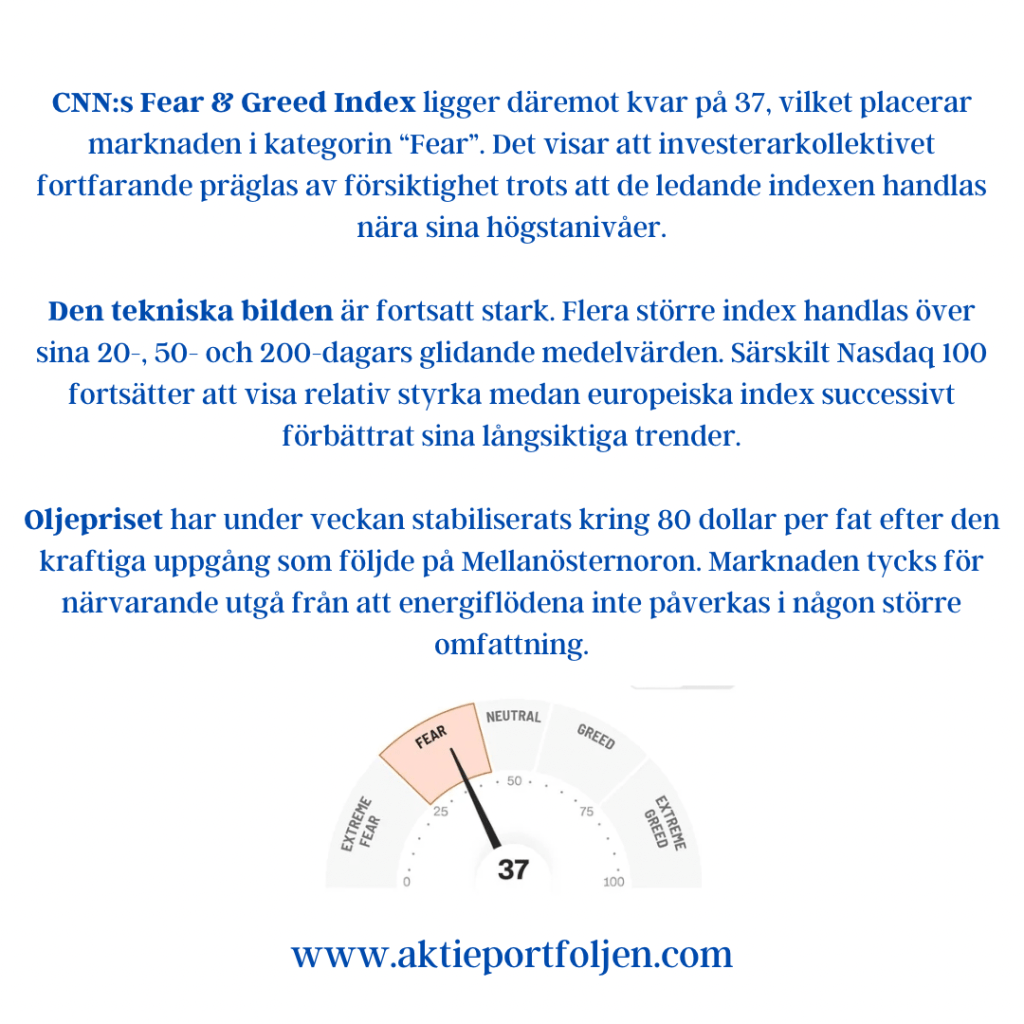
CNN:s Fear & Greed Index ligger däremot kvar på 37, vilket placerar marknaden i kategorin “Fear”. Det visar att investerarkollektivet fortfarande präglas av försiktighet trots att de ledande indexen handlas nära sina högstanivåer.

Den tekniska bilden är fortsatt stark. Flera större index handlas över sina 20-, 50- och 200-dagars glidande medelvärden. Särskilt Nasdaq 100 fortsätter att visa relativ styrka medan europeiska index successivt förbättrat sina långsiktiga trender.

Oljepriset har under veckan stabiliserats kring 80 dollar per fat efter den kraftiga uppgång som följde på Mellanösternoron. Marknaden tycks för närvarande utgå från att energiflödena inte påverkas i någon större omfattning.

Utsikter

Den stora geopolitiska nyheten är att USA och Iran har undertecknat ett ramavtal som nu går in i en cirka 60 dagar lång förhandlingsfas. Under perioden lär marknaden få hantera ett kontinuerligt nyhetsflöde med både positiva och negativa rubriker. Förhoppningen är att avtalet ska bidra till ökad stabilitet i regionen och på sikt minska risken för ytterligare energirelaterade störningar.

Samtidigt kan det argumenteras för att mycket redan är inprisat. Börsen har hittills hanterat konflikten förhållandevis väl och de flesta bolag har klarat de högre energipriserna utan större påverkan på prognoserna. Fokus börjar därför successivt flyttas mot den kommande rapportperioden.

Så länge inflationssiffrorna inte överraskar negativt och de geopolitiska riskerna hålls under kontroll talar mycket för att marknaden fortsätter att röra sig sidledes till svagt uppåt under sommaren. Kombinationen av låg volatilitet, stabil konjunkturdata och fortfarande försiktigt investerarsentiment ger i nuläget stöd åt den bilden.

Sammanfattningsvis: marknaden går in i vecka 26 med relativt lugna riskindikatorer, fortsatt skeptiska investerare och ett växande fokus på makrodata och den stundande rapportsäsongen. Det är sällan en dålig miljö för aktier när volatiliteten är låg samtidigt som många investerare fortfarande väntar på nästa nedgång.

Vecka 26 inleds därmed med en ovanlig kombination av låg volatilitet, försiktig investerarsyn och börser nära rekordnivåer. Den mixen brukar ge marknaden utrymme att fokusera på bolagens fundamenta snarare än på rädslan för nästa kris.

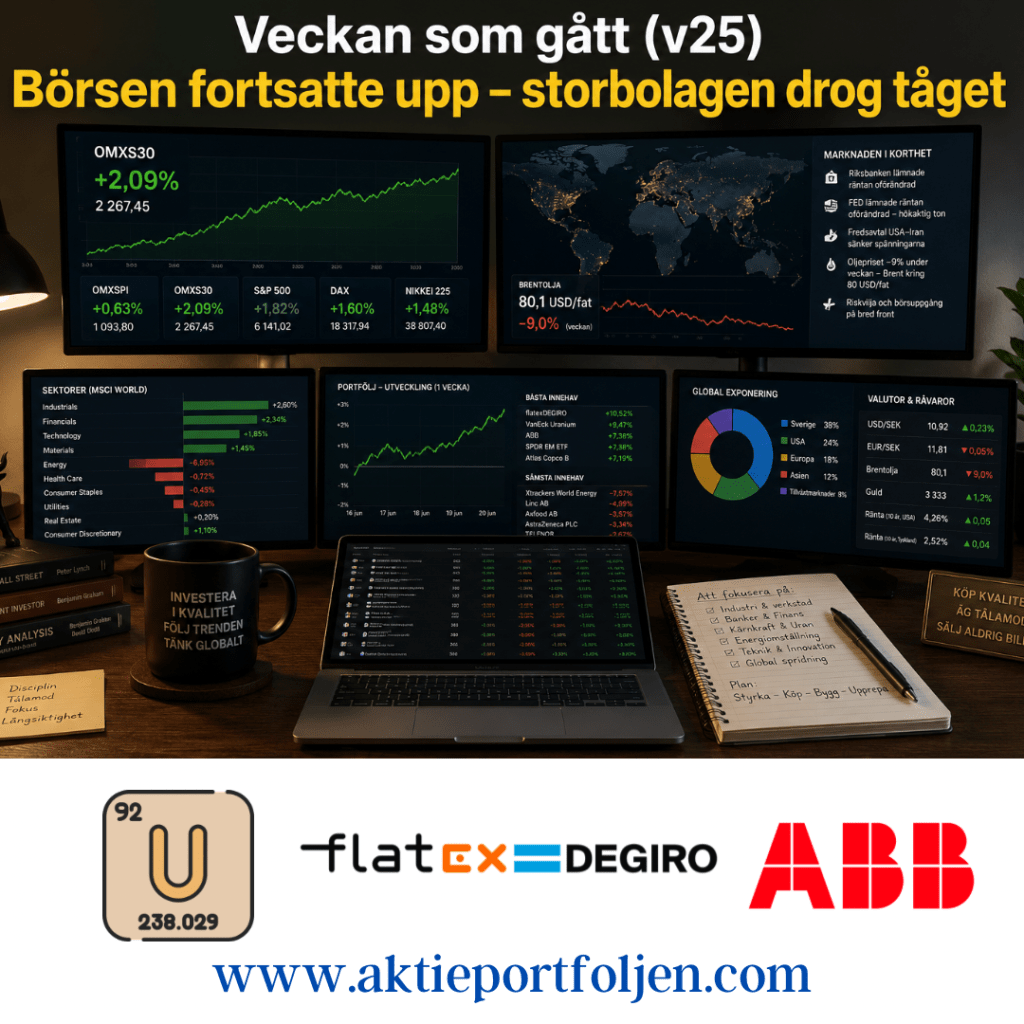
Veckan som gått (v25) – Börsen fortsatte upp – storbolagen drog tåget

Veckan som gått (v25) – Börsen fortsatte upp – storbolagen drog tåget

Storbolagen fortsatte att visa vägen på Stockholmsbörsen under vecka 25. Det breda indexet OMXSPI steg 0,63 procent medan storbolagsindex OMXS30 avancerade 2,09 procent. Skillnaden speglar ett tema som präglat marknaden under större delen av året: kapitalet söker sig i första hand till etablerade kvalitetsbolag med starka balansräkningar och god internationell exponering.

Makro & index

Riksbanken lämnade som väntat styrräntan oförändrad under veckan. Beskedet innehöll få överraskningar och marknadens reaktion blev begränsad.

Större uppmärksamhet riktades mot Federal Reserve senare under veckan. Även FED valde att hålla räntan oförändrad, men kommunikationen fick en något hökaktig ton. Flera ledamöter öppnade för möjligheten att ytterligare räntehöjningar kan bli aktuella om inflationen visar sig mer motståndskraftig än väntat.

Marknaden fortsatte samtidigt att värdera det nya fredsavtalet mellan USA och Iran. Förhoppningar om stabilare energiflöden bidrog till att oljepriset fortsatte nedåt, vilket stärkte riskaptiten på världens aktiemarknader.

Brentoljan föll omkring 9 procent under veckan och handlas nu kring 80 dollar per fat. Det är den lägsta nivån sedan slutet av februari, innan konflikten i Mellanöstern eskalerade. Lägre energikostnader gav stöd åt industribolag, verkstad och andra konjunkturkänsliga sektorer.

Bolag & sektorer

Verkstadssektorn fortsatte att dominera utvecklingen på Stockholmsbörsen. ABB (+7,38 %), Atlas Copco B (+7,19 %), Alfa Laval (+5,46 %), ASSA ABLOY B (+5,40 %), AQ Group (+4,04 %) och Addtech (+3,39 %) återfanns samtliga bland veckans starkaste innehav. Kombinationen av fallande energipriser, stabila konjunktursignaler och fortsatt optimism kring investeringar i industriell omställning gav sektorn medvind.

Även finanssektorn utvecklades starkt. Handelsbanken A (+4,64 %), Nordea (+3,64 %), Investor B (+4,07 %) och Xtrackers MSCI World Financials ETF (+4,55 %) utvecklades väl under veckan. Veckans starkaste innehav blev dock nätmäklaren flatexDEGIRO (+10,52 %) som gynnades av fortsatt hög handelsaktivitet och ett förbättrat sentiment för europeiska finansaktier.

Inom portföljen finns även mindre bevakningspositioner i ASSA ABLOY och Telenor, motsvarande cirka 10 procent av full position. Strategin är att successivt öka innehaven om aktierna etablerar sig över sina respektive 200-dagars glidande medelvärden.

Bland veckans tydligaste teman märktes energiomställning och kärnkraft. VanEck Uranium and Nuclear Technologies ETF (+9,47 %) tillhörde veckans absoluta vinnare samtidigt som SaltX Technology (+7,06 %) och iShares Global Clean Energy Transition ETF (+5,72 %) visade att investerarnas intresse för elektrifiering och energiinfrastruktur består.

Samtidigt pressades energisektorn av det kraftiga oljeprisfallet. Xtrackers MSCI World Energy ETF blev veckans svagaste innehav med en nedgång på 7,57 procent när marknaden prisade in minskade geopolitiska risker och ökad tillgång på olja.

Tematiska reflektioner

Det är tydligt att marknaden just nu premierar bolag som kan leverera stabil vinsttillväxt även i ett osäkert ränteläge. Verkstad fortsätter att vara motorn på Stockholmsbörsen samtidigt som bankerna gynnas av fortsatt höga räntenivåer.

Den svagare utvecklingen för småbolag är också värd att notera. Trots den positiva börsmiljön hade småbolagssegmentet svårt att hänga med, vilket speglas i att XACT Svenska Småbolag återigen utvecklades svagare än storbolagsindex.

Bland de långsiktiga teman som fortsätter att locka kapital märks kärnkraft, elektrifiering och industriell omställning. Uranfonden fortsätter att attrahera investerare samtidigt som flera svenska industribolag återfinns högt upp bland veckans vinnare.

Portföljen fortsätter att luta mot relativ styrka. Kapital flyttas successivt från sektorer där momentum försvagas till områden där trenden är starkare. Samtidigt byggs vissa innehav upp stegvis genom mindre bevakningsposter. När tekniska trendkriterier uppfylls, exempelvis genom att aktiekursen etablerar sig över MA200, finns möjlighet att öka exponeringen.

Även Europa och tillväxtmarknader utvecklades starkt under veckan. Det kan vara ett tidigt tecken på att investerare i allt större utsträckning breddar exponeringen utanför de amerikanska teknikjättarna.

Vecka 25 blev ytterligare ett bevis på att marknaden just nu belönar industri, finans och omställningsteman. Verkstadsbolagen fortsätter att leverera, bankerna håller ställningarna och energiomställningen lockar nytt kapital. Samtidigt visar oljeprisets kraftiga fall hur snabbt marknadens fokus kan skifta när geopolitiska riskpremier försvinner. Inför sommaren är frågan om storbolagen kan fortsätta dra tåget – eller om småbolagen till slut får sin revansch.

Jumbo

Veckans jumbo blev Xtrackers MSCI World Energy UCITS ETF som föll 7,57 procent i spåren av det kraftiga oljeprisfallet.

Den svaga utvecklingen, kombinerat med ett förändrat marknadsläge efter fredsavtalet mellan USA och Iran och fallande oljepriser, har gjort att innehavet nu omvandlats till en bevakningspost. Kapitalet flyttas successivt till mer offensiva innehav där den långsiktiga potentialen bedöms vara större.

Även defensiva innehav som AstraZeneca, Telenor, Axfood och Securitas hade en motig vecka när investerarna sökte sig mot mer cykliska alternativ.

Veckan framåt (v23) – AI-boomen trumfar geopolitiken

Veckan framåt (v23) – AI-boomen trumfar geopolitiken

31 maj 2026

Wall Street avslutade veckan på nya rekordnivåer samtidigt som investerarna fortsätter att navigera mellan starka bolagsvinster, AI-relaterade investeringar och en geopolitisk karta som åter blivit mer osäker. Trots stigande oljepriser, fortsatta spänningar i Mellanöstern och osäkerhet kring centralbankernas nästa steg signalerar marknadsindikatorerna fortsatt riskaptit.

Frågan inför vecka 23 är om AI-boomen och den starka vinstutvecklingen även fortsättningsvis kan väga tyngre än geopolitiken.

Makro & geopolitik

Helgens stora nyhet kom från Mellanöstern. USA:s president Donald Trump uppges ha avvisat det avtalsutkast mellan USA och Iran som innehöll en 60 dagar lång förlängning av vapenvilan. Istället har Washington enligt flera amerikanska medier skickat ett nytt förslag till Teheran med skärpta krav.

En central fråga i de fortsatta förhandlingarna är kontrollen över Hormuzsundet – en av världens viktigaste transportleder för olja. Marknaden kommer därför att följa utvecklingen noggrant eftersom eventuella störningar snabbt skulle kunna få genomslag på energipriser och inflationsförväntningar.

Brentoljan har redan stigit kraftigt under våren och handlas fortfarande kring 91 dollar per fat trots en mindre rekyl under den gångna veckan.

På makrosidan riktas blickarna mot inflationssiffrorna från euroområdet och Sverige. Flashsiffrorna för maj blir viktiga vägvisare inför centralbanksmötena i juni, där ECB lämnar räntebesked den 11 juni och Riksbanken följer den 17 juni.

I USA dominerar arbetsmarknadsstatistiken. En fortsatt stabil arbetsmarknad skulle ge Federal Reserve utrymme att hålla fokus på inflationsriskerna snarare än att signalera nya räntesänkningar.

Marknadsindikatorer

Sentimentet är fortsatt försiktigt

AAII:s senaste sentimentundersökning visar att 41,9 procent av investerarna är baisseartade medan 35,6 procent är positiva till börsens utveckling de kommande sex månaderna.

Trots börsrekord råder alltså fortfarande en viss skepsis bland privatinvesterare. Historiskt har sådana sentimentnivåer ofta fungerat som en konträr indikator när den underliggande marknadstrenden samtidigt är positiv.

Volatiliteten signalerar lugn

VIX-index föll under veckan till omkring 15,3 och ligger därmed nära årets lägsta nivåer.

Även europeiska VSTOXX handlas kring 19, vilket indikerar att marknaden i nuläget inte prisar in någon större oro för ett kraftigare börsfall trots det geopolitiska nyhetsflödet.

Riskaptiten består

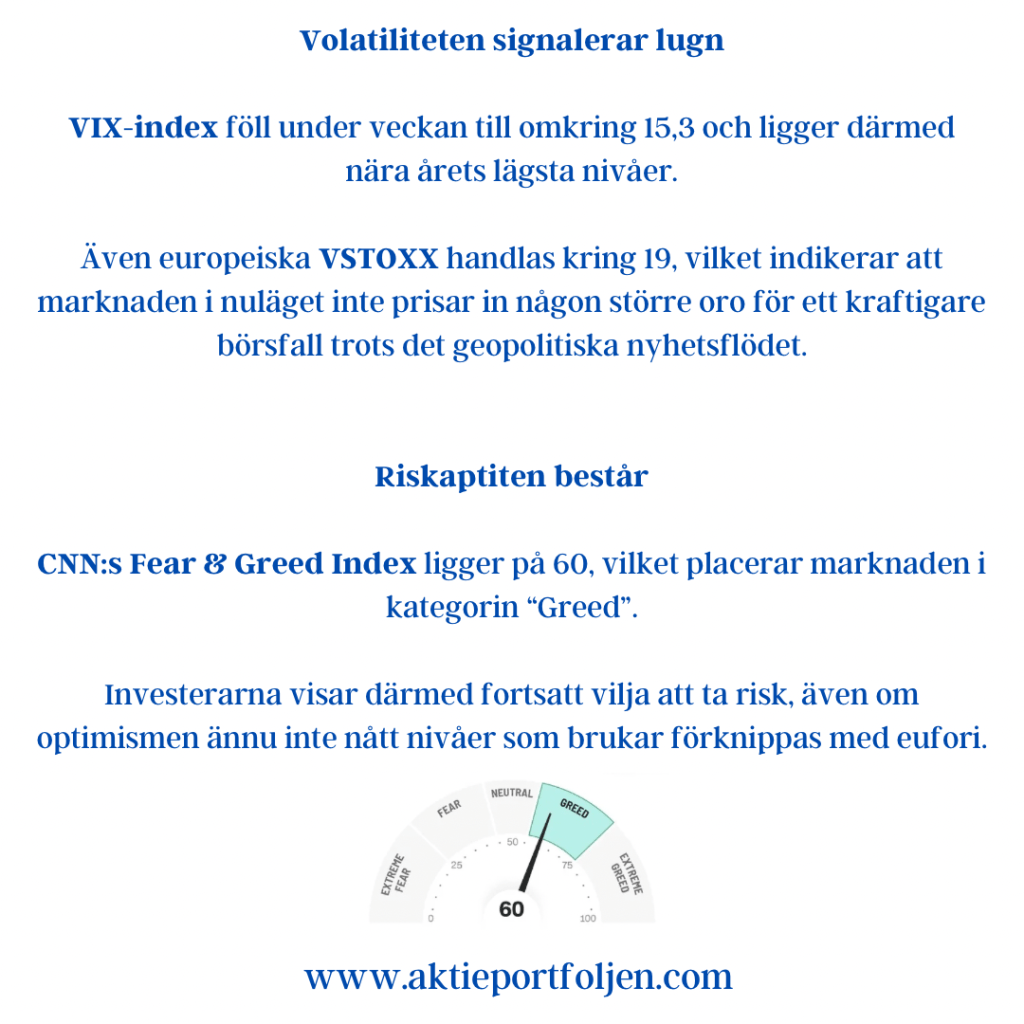
CNN:s Fear & Greed Index ligger på 60, vilket placerar marknaden i kategorin “Greed”.

Investerarna visar därmed fortsatt vilja att ta risk, även om optimismen ännu inte nått nivåer som brukar förknippas med eufori.

Räntemarknaden ger stöd

Den amerikanska tioårsräntan avslutade veckan kring 4,44 procent efter att ha fallit tillbaka från nivåer över 4,5 procent tidigare under veckan.

En stabilisering i långräntorna ger fortsatt stöd åt framför allt teknik- och tillväxtsektorerna, som varit drivande bakom årets uppgång.

Trenden är fortsatt stark

De flesta större börsindex handlas fortsatt över sina 20-, 50- och 200-dagars glidande medelvärden.

Nasdaq 100, S&P 500 och Nikkei 225 tillhör de starkaste marknaderna och visar att den långsiktiga uppåttrenden fortfarande är intakt trots periodvis ökad osäkerhet.

Utsikter

Marknaden går in i vecka 23 med en ovanligt tydlig dragkamp mellan två krafter.

På ena sidan finns geopolitiken, oljepriset och inflationsoron. På den andra sidan står fortsatt starka bolagsvinster, AI-relaterade investeringar och en marknad som fortfarande präglas av hög riskaptit.

Wall Streets senaste rekordnivåer illustrerar väl hur investerarkollektivet resonerar just nu. Fokus ligger i första hand på vinsterna. Så länge bolagen fortsätter att leverera stark tillväxt och AI-investeringarna driver efterfrågan är marknaden beredd att se förbi mycket av det geopolitiska bruset.

Samtidigt påminner helgens besked kring Iran om att riskerna inte har försvunnit. Om oljepriset åter börjar stiga kraftigt kan inflationsförväntningarna snabbt förändras och därmed påverka både räntemarknaden och centralbankernas handlingsutrymme.

Grundscenariot för vecka 23 är därför fortsatt positivt, men med ökad känslighet för makrodata och utvecklingen i Mellanöstern.

Marknadsindikatorerna pekar fortfarande mot “risk on”. Frågan är om AI-boomen även denna vecka lyckas trumfa geopolitiken. 📈

Veckan framåt (v6) – riskaptiten kvar i girighetszonen

Den här veckan har jag sällskap i analysarbetet. Kalle är övertygad om att det är han som passar mig ;). Marknadsläget kräver i alla fall både fokus och vaksamhet.

Makro i fokus

USA

Januari månads sysselsättningsstatistik blir veckans viktigaste datapunkt. Vid sitt januarimöte signalerade Federal Reserve att man ser tecken på en stabilisering på arbetsmarknaden, vilket bedöms kunna ge Fed utrymme att avvakta med räntesänkningar tills tullarnas inverkan på inflationen klingar av. ISM-rapporterna kan samtidigt ge indikationer på om sentimentet stärkts i inledningen av året.

Euroområdet

ECB:s räntebesked är veckans huvudnummer. Styrräntorna väntas lämnas oförändrade, men fokus ligger på kommunikationen från Europeiska centralbanken, särskilt kring riskbedömningar kopplade till tillväxt och inflation. Även HIKP-inflationen för euroområdet som helhet blir central, liksom industriproduktion och detaljhandelsförsäljning från de större ekonomierna.

Sverige

Veckans mest intressanta inhemska datapunkt är januari-blixt-KPI, som beskrivs som ett av de mest betydelsefulla inflationstalen på länge. Förväntansbilden är att kärn-KPIF fortsätter att ligga under Riksbanken prognos. Utöver inflationssiffrorna publiceras bland annat Riksbankens protokoll och budgetbalansen.

⸻

Marknadssentiment

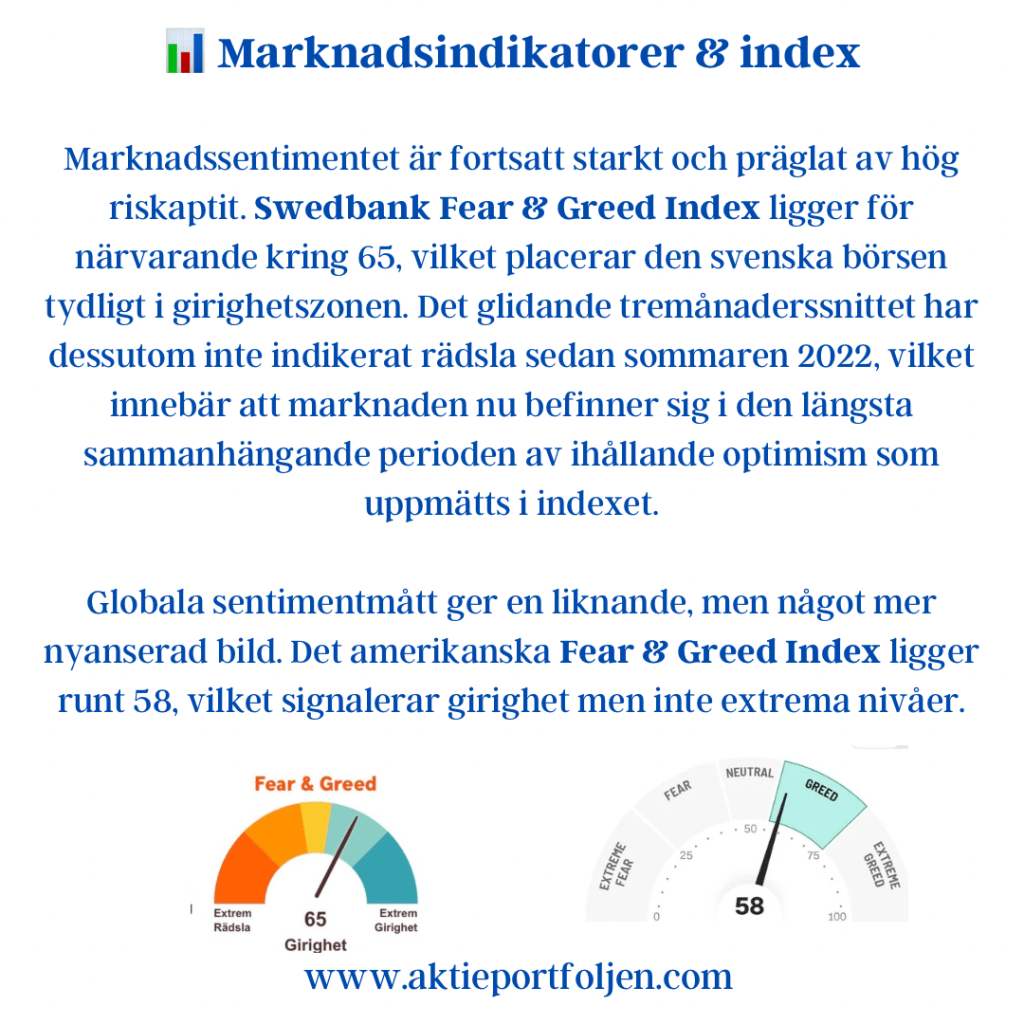
Marknadssentimentet är fortsatt starkt och präglat av hög riskaptit. Swedbank Fear & Greed Index ligger för närvarande kring 65, vilket placerar den svenska börsen tydligt i girighetszonen. Det glidande tremånaderssnittet har dessutom inte indikerat rädsla sedan sommaren 2022, vilket innebär att marknaden nu befinner sig i den längsta sammanhängande perioden av ihållande optimism som uppmätts i indexet.

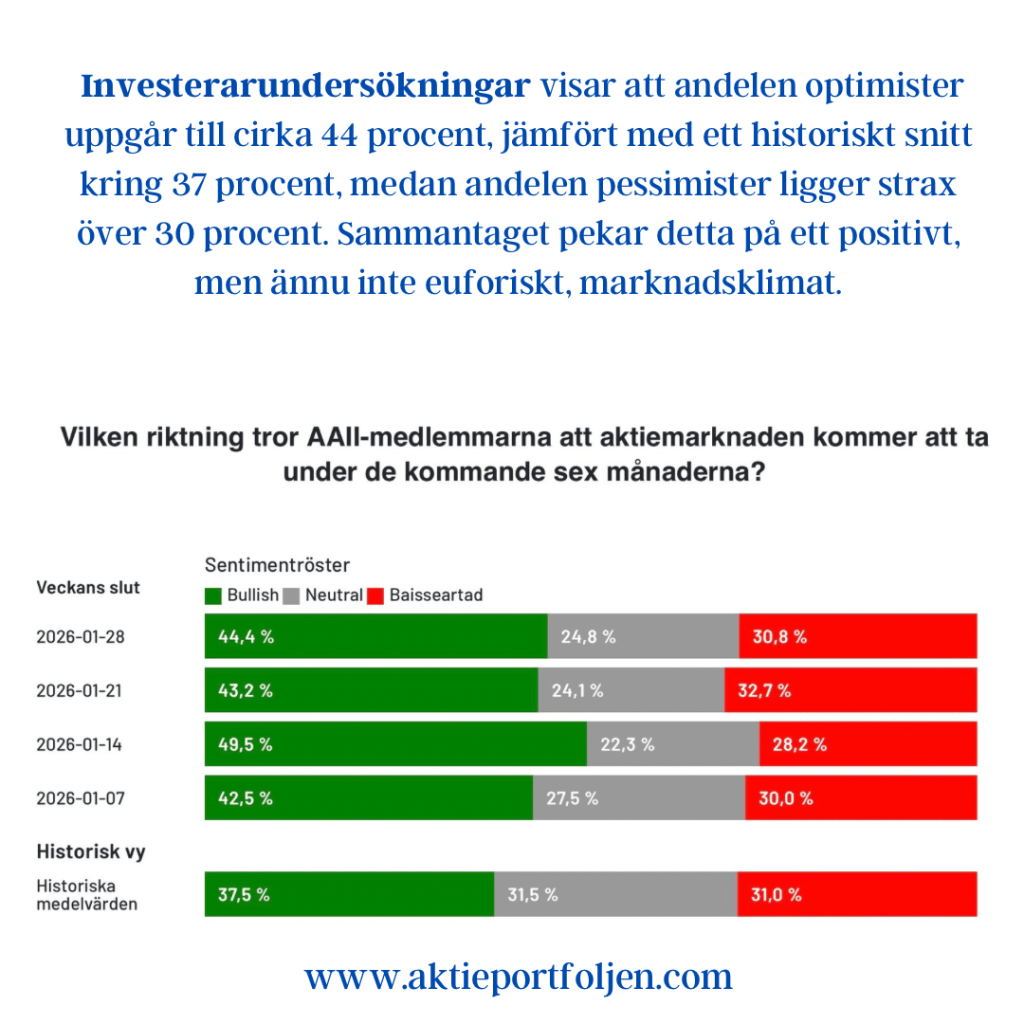
Globala sentimentmått ger en liknande, men något mer nyanserad bild. Det amerikanska Fear & Greed Index ligger runt 58, vilket signalerar girighet men inte extrema nivåer. Investerarundersökningar visar att andelen optimister uppgår till cirka 44 procent, jämfört med ett historiskt snitt kring 37 procent, medan andelen pessimister ligger strax över 30 procent. Sammantaget pekar detta på ett positivt, men ännu inte euforiskt, marknadsklimat.

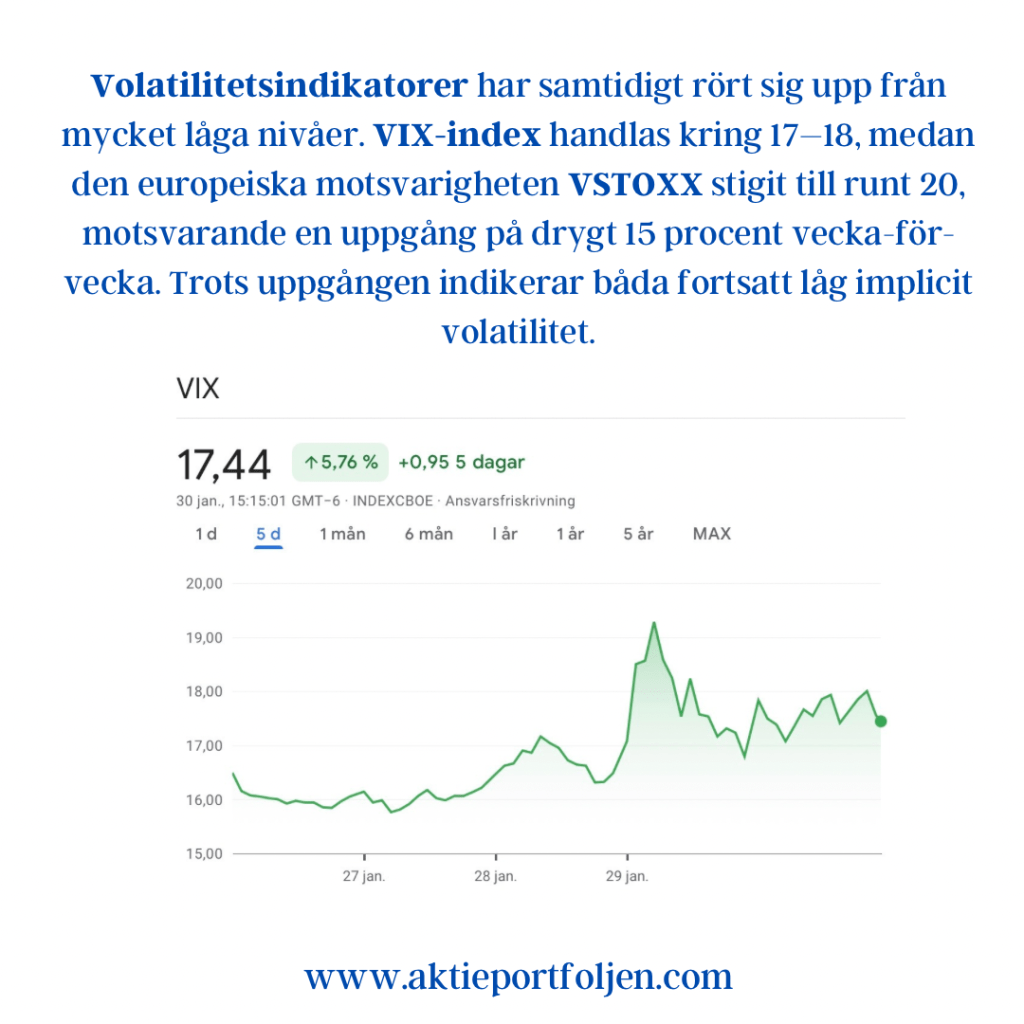
Volatilitetsindikatorer har samtidigt rört sig upp från mycket låga nivåer. VIX-index handlas kring 17–18, medan den europeiska motsvarigheten VSTOXX stigit till runt 20, motsvarande en uppgång på drygt 15 procent vecka-för-vecka. Trots uppgången indikerar båda fortsatt låg implicit volatilitet.

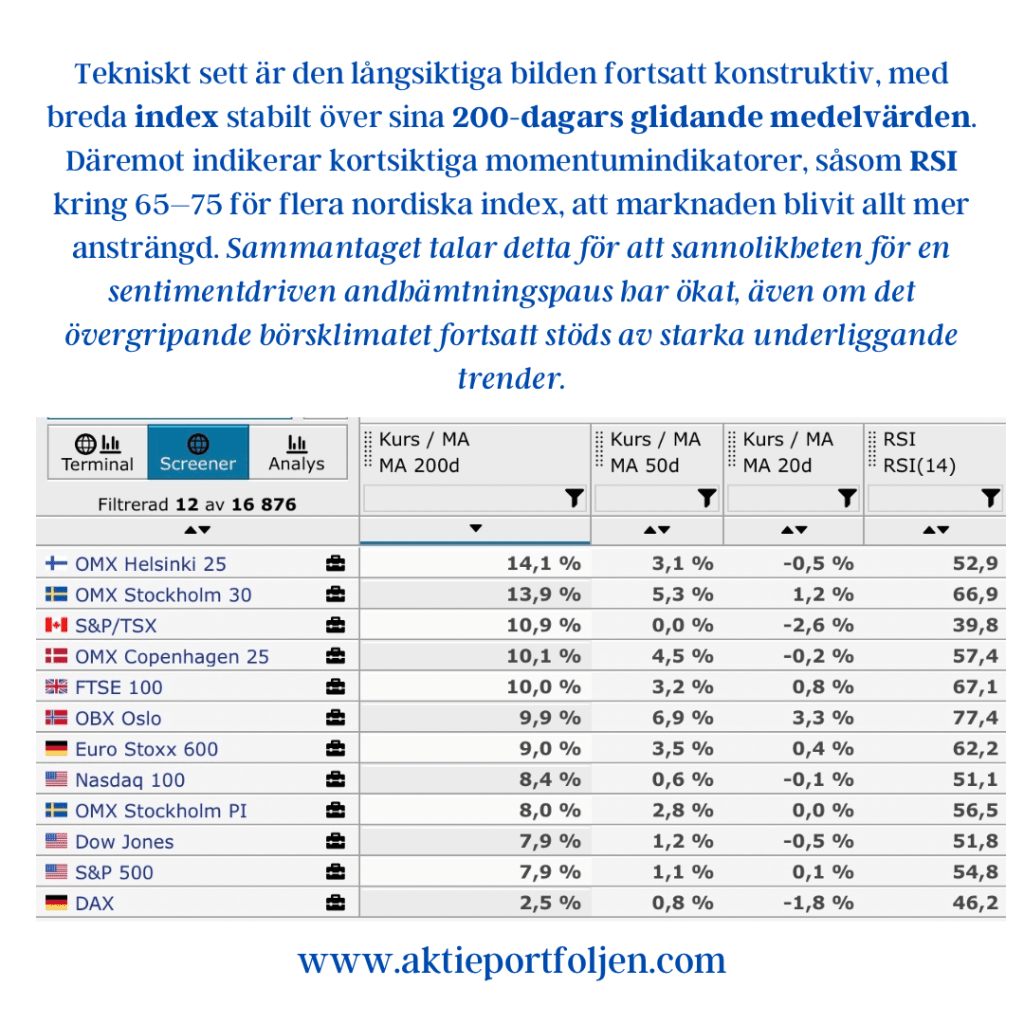
Tekniskt sett är den långsiktiga bilden fortsatt konstruktiv, med breda index stabilt över sina 200-dagars glidande medelvärden. Däremot indikerar kortsiktiga momentumindikatorer, såsom RSI kring 65–75 för flera nordiska index, att marknaden blivit allt mer ansträngd. Sammantaget talar detta för att sannolikheten för en sentimentdriven andhämtningspaus har ökat, även om det övergripande börsklimatet fortsatt stöds av starka underliggande trender.

Veckan framåt (v5) – höga förväntningar men begränsat toleransutrymme inför rapporterna

Veckan framåt (v5) – höga förväntningar men begränsat toleransutrymme inför rapporterna

En ny aktievecka tar vid – och den domineras av Fed-beskedet, veckans utan tvekan viktigaste händelse. Vår huvudprognos är att styrräntan lämnas oförändrad och att kommunikationen förblir i stort sett neutral. Det sker mot bakgrund av minskande inflationsrisker, en allt mer bräcklig arbetsmarknad och en penningpolitik som fortsatt kan beskrivas som något restriktiv.

På hemmaplan fattar Riksbanken beslut om penningpolitiken. Därutöver får vi en rad tunga datapunkter: producentpriser, BNP-indikatorn för fjärde kvartalet, Konjunkturinstitutets sentimentindikatorer samt detaljhandelsförsäljning. Även här pekar det mesta mot en oförändrad styrränta, mitt i en miljö med fallande inflation och gradvis stigande tillväxt.

Den gångna veckan var turbulent. När dammet efter Davos nu har lagt sig återstår en större fråga: har synen på USA förändrats i grunden? Enligt CNN har Donald Trumps hot om strafftullar mot allierade länder som motsätter sig presidentens grönländska ambitioner bidragit till att rasera den transatlantiska gemenskapen. Under ett års tid har Trump talat nedsättande om Europa, men först nu tycks många européer fullt ut inse att USA inte längre kan ses som en pålitlig vän och allierad.

Utvecklingen har satt tydliga spår i marknaden. Guld och silver har rusat, samtidigt som dollarn försvagats kraftigt – detta trots Vita husets senare u-sväng. Uppgången i de långa amerikanska räntorna kan delvis förklaras av dollarpress och tecken på kapitalomallokering bort från USA. I ett läge där valutan försvagas krävs högre ränta för att upprätthålla attraktiviteten i amerikanska tillgångar.

Marknadsindikatorer – lugn yta, underliggande nerv

Volatilitetsindex VIX har rört sig upp mot 16-nivån efter veckans svängningar, men ligger fortsatt inom ett intervall som signalerar kontrollerad oro snarare än stress. Det speglar en marknad som är vaksam inför centralbanksbesked och rapporter – men långt ifrån panikslagen.

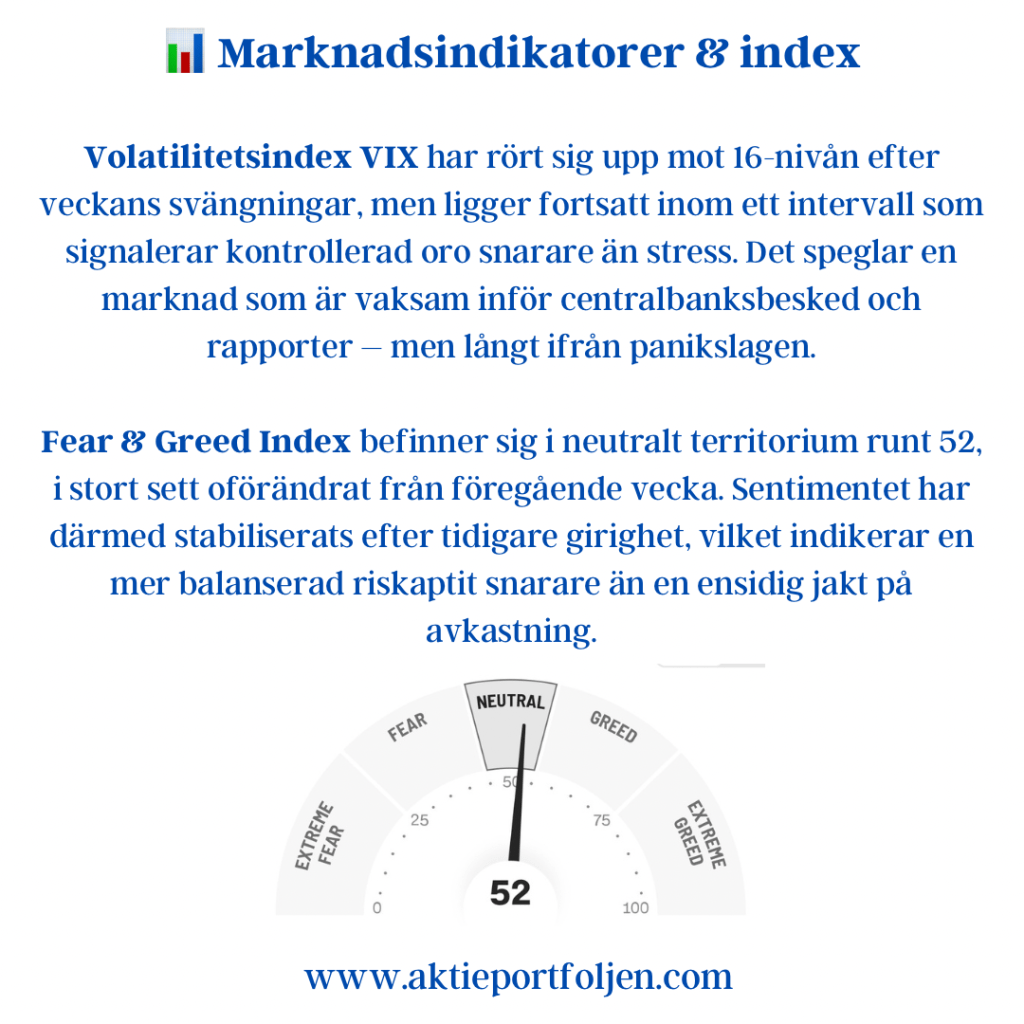
Fear & Greed Index befinner sig i neutralt territorium runt 52, i stort sett oförändrat från föregående vecka. Sentimentet har därmed stabiliserats efter tidigare girighet, vilket indikerar en mer balanserad riskaptit snarare än en ensidig jakt på avkastning.

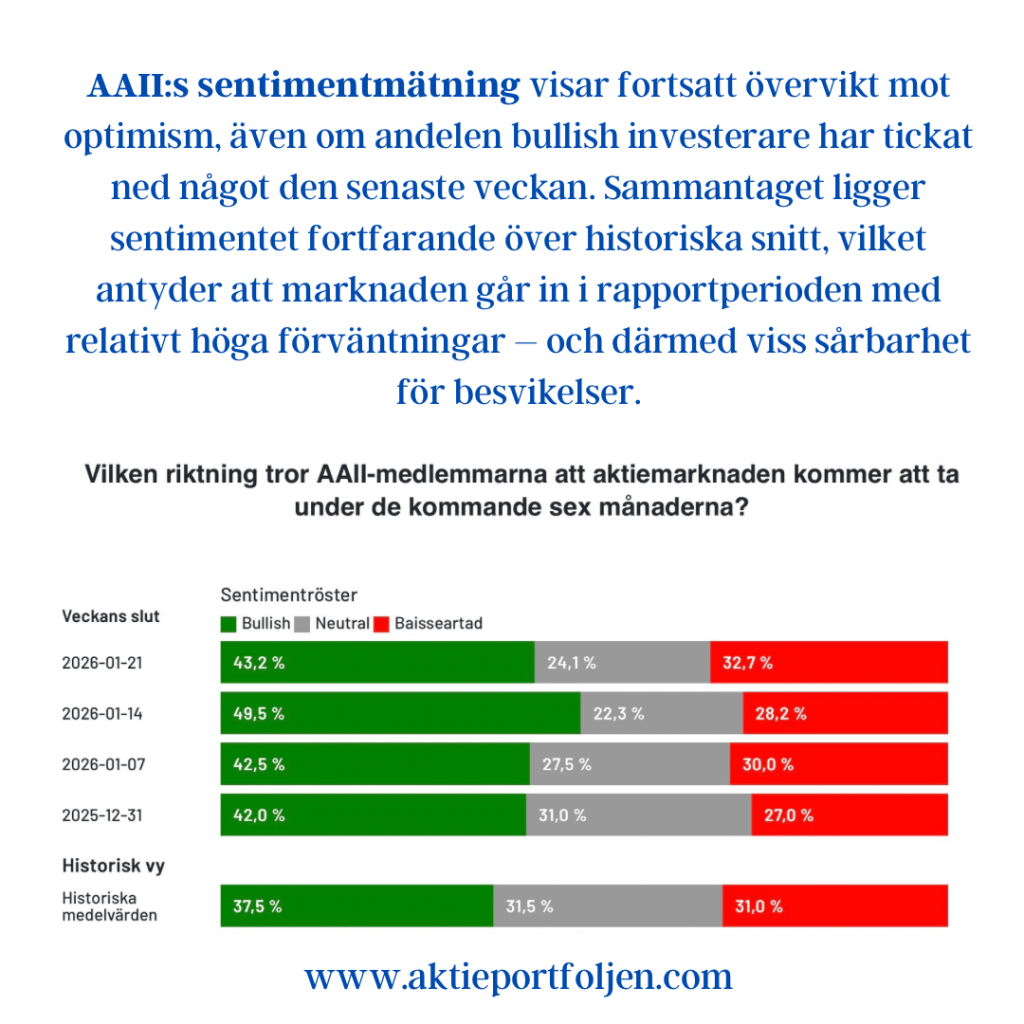
AAII:s sentimentmätning visar fortsatt övervikt mot optimism, även om andelen bullish investerare har tickat ned något den senaste veckan. Sammantaget ligger sentimentet fortfarande över historiska snitt, vilket antyder att marknaden går in i rapportperioden med relativt höga förväntningar – och därmed viss sårbarhet för besvikelser.

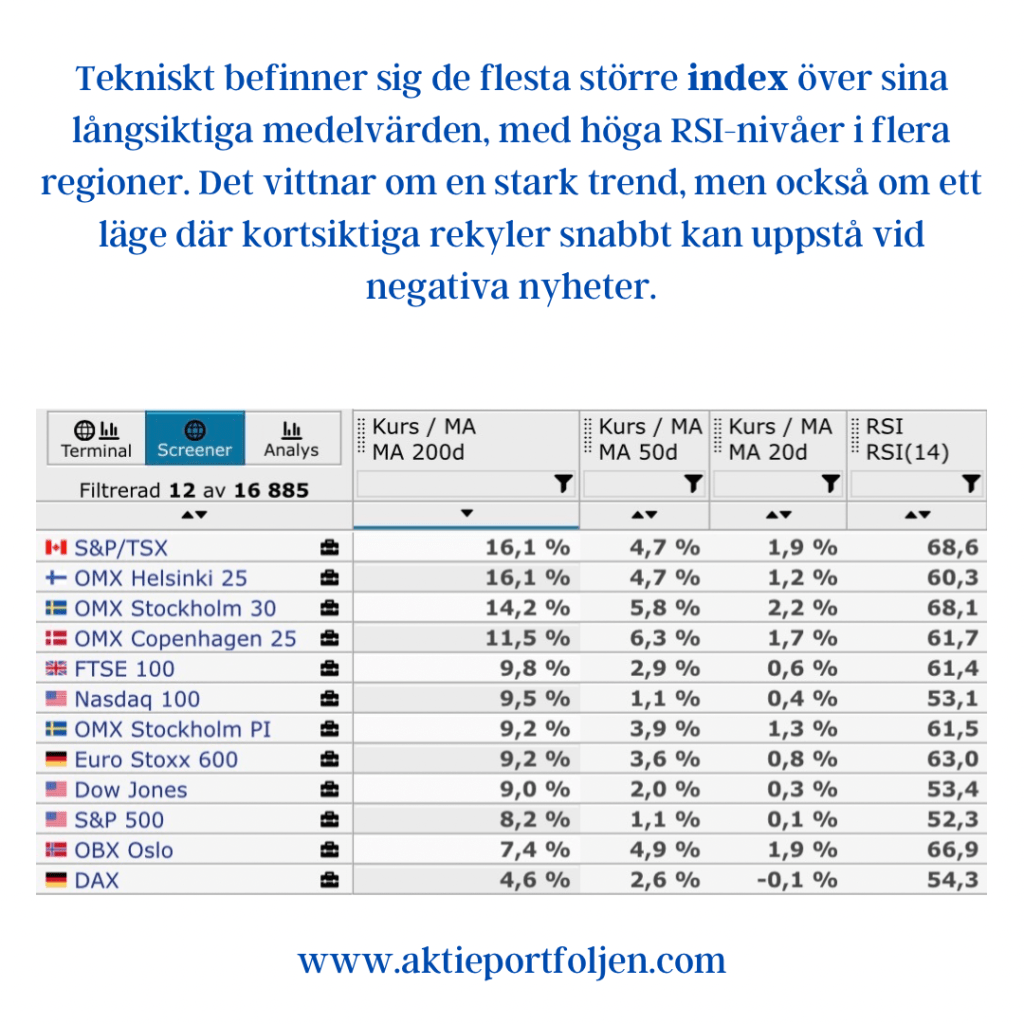
Tekniskt befinner sig de flesta större index över sina långsiktiga medelvärden, med höga RSI-nivåer i flera regioner. Det vittnar om en stark trend, men också om ett läge där kortsiktiga rekyler snabbt kan uppstå vid negativa nyheter.

På räntemarknaden har den amerikanska tioåringen stabiliserats kring 4,2 procent, vilket signalerar att obligationsmarknaden inväntar tydligare vägledning från Fed. Ränteläget fortsätter därmed att fungera som ett känsligt filter för såväl tillväxt- som värderingsdiskussionen.

Utsikter

Veckan inleds i ett marknadsläge präglat av relativ balans, där investerare söker bekräftelse snarare än nya narrativ. Centralbanksbeskeden från Fed och Riksbanken väntas i sig inte förändra räntebanan, men tonen och nyanserna i kommunikationen blir avgörande för hur marknaden tolkar nästa steg.

Samtidigt skiftar fokus allt tydligare mot bolagsnivån, i takt med att rapportperioden växlar upp. I ett sentiment som varken präglas av tydlig riskaptit eller uttalad försiktighet ökar känsligheten för överraskningar – både positiva och negativa – vilket talar för fortsatt selektiva rörelser snarare än breda indextrender.

Geopolitiskt har osäkerheten ökat, men marknaden har hittills hanterat detta utan större stressreaktioner. Så länge finansiella förhållanden förblir relativt stabila lär makro och politik fungera mer som bakgrundsbrus än som primära drivkrafter.
Sammantaget går marknaden in i veckan med höga förväntningar men begränsat toleransutrymme. Utfallet i rapporterna, tillsammans med centralbankernas signaler, avgör om det rådande lugnet består – eller om volatiliteten tar ny fart.

2025 – året då världen skakade, men marknaderna stod pall

2025 – året då världen skakade, men marknaderna stod pall

Ett märkligt år går mot sitt slut. Ett år där världspolitiken tidvis kändes mer improviserad än planerad, där geopolitiken tog förarsätet – och där marknaderna, mot alla odds, valde att blicka framåt snarare än bakåt.

I årets laguppställning var det ETF:en L&G Gold Mining som iklädde sig ledartröjan med en uppgång på hela +153 procent. Tätt bakom följde den europeiska nätmäklaren FlatexDEGIRO, upp +149 procent. Ett påminnelse om att råvaror och finansiell infrastruktur ofta blomstrar i tider av osäkerhet.

Samtidigt var det många aktier som tappade fotfästet. När trenden bröts vid MA200 var det ingen nåd – avbytarbänken väntade. I stället tog nya, starkare trendare plats. 2025 belönade inte nostalgiker, utan de som vågade rotera.

När geopolitiken slutade viska och började skrika

Året präglades av kraftiga politiska kastvindar. Donald Trump återkom till maktens centrum och gjorde det med besked. Handelspolitiken skrevs om i realtid, tullar användes som politiska vapen och den transatlantiska relationen blev allt mer transaktionell.

Scener som tidigare hade betraktats som osannolika blev plötsligt vardag. När Trump öppet skällde ut Volodymyr Zelenskyj i Vita huset var det inte bara ett diplomatiskt lågvattenmärke – det var en symbol för en ny, råare världsordning. Säkerhetskonferensen i München bekräftade bilden: Europa och USA har klivit in i en ny era, där gamla garantier inte längre kan tas för givna.

Rysslands krig i Ukraina närmade sig sitt fjärde år. Europas svar blev tydligt: mer försvar, mer infrastruktur, mer statlig närvaro. NATO enades om nya, högre mål för försvarsutgifter – ett beslut som redan satt tydliga avtryck i både budgetar och obligationsmarknader. I Mellanöstern nåddes en skör vapenvila mellan Israel och Palestina, vilket tillfälligt dämpade riskpremierna i regionen.

Marknadernas paradox: lugn i stormen

Trots detta visade marknaderna en närmast provocerande motståndskraft. Riskaptiten förblev god. Globala börser steg, samtidigt som dollarn försvagades kraftigt – en ovanlig men talande kombination.

Råvarumarknaden blev en spegel av världens spänningar. Silver, koppar och andra metaller med koppling till AI, elektrifiering och försvar rusade. Brentoljan däremot pressades ned mot 60 dollar per fat, tyngd av överutbud och svagare efterfrågan. Guldet steg kraftigt, drivet av oro för statsfinanser, geopolitik och inflation – ett klassiskt skydd i en ovanligt oklassisk tid.
AI – tillväxtmaskin utan bromsar

Artificiell intelligens fortsatte att vara årets strukturella ryggrad. Massiva investeringar i datacenter, halvledare och mjukvara bidrog till att hålla uppe global tillväxt och motivera höga aktievärderingar, särskilt i USA.

Samtidigt fick begrepp som K-formad tillväxt och jobless growth nytt liv. BNP och börsvärden steg – men jobbtillväxten hängde inte med. AI skapade produktivitet, men också varsel. För investerare blev balansakten mellan framtidstro och värderingsoro alltmer central.

Statsfinanser i fokus – och centralbanker på väg mot mål

De ökade försvarssatsningarna kom vid en känslig tidpunkt. Europa kämpade fortfarande med låg tillväxt och strukturella problem, och statsfinanserna hamnade åter i strålkastarljuset. Även länder med starka utgångslägen såg sina upplåningsbehov öka, vilket drev upp långa räntor i både Tyskland och Sverige.

Centralbankerna stod åter i centrum. Inflationen var inte besegrad överallt, men 2025 präglades ändå av normalisering snarare än krishantering. Federal Reserve återupptog räntesänkningar efter en längre paus, medan ECB och Riksbanken fortsatte att sänka – och nu tycks ha nått räntebotten.

Sverige – kronan som comeback-historia

Den svenska kronan blev årets kanske mest oväntade vinnare. I takt med att dollarn försvagades – pressad av lägre ränteförväntningar, svalare tillväxt och politisk osäkerhet – stärktes kronan kraftigt. Ett test av 9,15 mot dollarn skulle innebära den starkaste nivån på minst 50 år.

Starkare tillväxtutsikter, sunda statsfinanser och ett återväckt internationellt intresse för Sverige bidrog till utvecklingen. Trenden kan fortsätta även nästa år när tillväxten tar fart – men sannolikt utan samma medvind.

2025 blev året då världen darrade, men marknaderna höll kursen.

Ett år som påminde om att börsen sällan speglar nuet – utan diskonterar framtiden, hur osäker den än ter sig.

Börserna lyfte på USA-inflation – Dynavox och guld i topp

Börserna lyfte på USA-inflation – Dynavox och guld i topp

Datum: 18 december 2025

Makro / Inledning

Börsuppgången tog fart under eftermiddagen efter ett oväntat lågt inflationsutfall i USA, vilket snabbt förbättrade riskaptiten och fick börserna att ta ett tydligt glädjeskutt. Vid sidan av USA-KPI stod även centralbanker i fokus under dagen, där både Riksbanken och ECB lämnade räntorna oförändrade – i linje med förväntningarna.

Reaktionen på marknaden var bred och samlad, där såväl industriella bolag som defensiva inslag deltog i uppgången. Vid stängning noterades OMXSPI +1,1 % och OMXS30 +1,2 %, medan ränte- och kreditmarknaderna uppvisade lugna rörelser. Ädelmetaller och relaterade exponeringar höll samtidigt ställningarna, vilket signalerar att marknaden fortsatt balanserar mellan lättnad över inflationsdata och ett i grunden försiktigt makroläge.

Bolag & Sentiment

Sentimentet var överlag konstruktivt med tydlig draghjälp från industribolagen, men dagens tydligaste bolagsspecifika bidrag kom från Dynavox Group (+3,40 %). Aktien steg efter att Handelsbanken upprepat sin köprekommendation och samtidigt justerat ned riktkursen till 130 kronor (133). Banken bedömer att de senaste månadernas kursnedgång är omotiverad och att den nuvarande värderingen erbjuder en attraktiv ingångsnivå. Den bedömningen delades av marknaden – och även här instämmer jag, där Dynavox ges möjlighet att kliva in på planen.

L&G Gold Mining UCITS ETF (+2,70 %) avancerade kraftigt och tog plats högt upp på vinnarlistan. Uppgången kom i spåren av att guldpriset nådde nya rekordnivåer efter det oväntat låga inflationsutfallet i USA, vilket ökade intresset för ädelmetaller som både inflationsskydd och alternativ till räntebärande placeringar.

Även Atlas Copco (+2,22 %) fortsatte uppåt och placerade sig högt bland dagens vinnare. Aktien är för närvarande den fjärde mest köpta på Avanza, vilket speglar ett fortsatt starkt intresse från privatinvesterare. Samtidigt ses bolaget som en kvalitativ exponering mot global industri, där styrkan i affärsmodellen och motståndskraftiga marginaler gör aktien attraktiv även i ett mer avvaktande konjunkturläge.

Axfood (+2,19 %) noterades också på plus efter att Danske Bank höjt riktkursen till 320 kronor (310) och upprepat sin köprekommendation. Analysstödet stärker bilden av dagligvarubolaget som ett defensivt ankare i portföljerna, med stabil efterfrågan och god förmåga att hantera ett fortsatt pressat konsumentklimat.

Sammantaget bars uppgången av en kombination av analysstöd i enskilda bolag, fortsatt starkt intresse för kvalitativ industri samt ett förnyat inflöde i defensiva och skyddsinriktade tillgångar. Rörelserna var därmed inte spekulativa, utan förankrade i fundamenta och tydliga kapitalflöden – ett mönster som speglar ett konstruktivt men fortsatt selektivt marknadssentiment.

Tematiska reflektioner

Dagens handel underströk hur starkt marknaden fortsatt reagerar på inflationssignaler, där det lägre amerikanska utfallet snabbt fick genomslag i både aktier och råvaror. Stödet till ädelmetaller och relaterade bolag förstärktes, samtidigt som riskaptiten tydligt förbättrades under eftermiddagen.

I USA studsade Nasdaq 100 upp omkring 2 %, där lättnaden förstärktes av att Micron Technology levererade en stark rapport och rusade omkring 12 %. Rapporten gav nytt bränsle åt halvledar- och tekniksektorn och bidrog till att dämpa oron för en snäv sektorsrotation.

Snarare än fortsatt omallokering mellan vinnare och förlorare ökade därmed förutsättningarna för en bredare marknadsuppgång, där både industri, teknik och defensiva segment kan delta parallellt. Det skulle i så fall markera ett skifte från taktisk positionering till ett mer inkluderande riskpåslag.

Jumbo

Dagens tydligaste huvudtema var lättnadsrörelsen som följde på inflationsutfallet i USA, förstärkt av positiva signaler från den amerikanska tekniksektorn. Uppgången var bred och inkluderande snarare än rotationsdriven, vilket gav stöd åt flera sektorer samtidigt.

Samtidigt hölls portföljdisciplinen intakt. Addlife flyttades till avbytarbänken efter att aktien tydligt brutit ned under MA200, ett tekniskt svaghetstecken som motiverar ökad försiktighet. Beslutet speglar ett fokus på trendföljande riskhantering snarare än förändrade fundamentala utsikter.

Utsikter

Efter dagens inflationsdrivna lättnadsrörelse har marknaden fått andrum, men den långsiktiga riktningen avgörs fortsatt av hur inflations- och räntesignaler utvecklas kommande veckor. Så länge centralbankerna kan hålla en avvaktande hållning och inflationsdata inte överraskar på uppsidan finns förutsättningar för ett mer stabilt börsklimat.

Samtidigt talar styrkan i amerikansk teknik och den ökade bredden i uppgången för att riskaptiten gradvis kan normaliseras. Fokus lär dock ligga på kvalitet, kassaflöden och bolag med bevisad motståndskraft snarare än bred spekulation.

Volatiliteten väntas därmed bestå, men med en tydligare uppsida än tidigare – förutsatt att makrosignalerna fortsätter att bekräfta bilden av en mjukare inflationsmiljö och en mer förutsägbar penningpolitik.

Frågan om detta markerar inledningen på ett tomterally är relevant, men ännu för tidig att besvara definitivt. Dagens rörelse bär flera av de klassiska kännetecknen, men historiskt krävs uthållighet snarare än enskilda katalysatorer. Utvecklingen ska därför ses som en öppning snarare än en bekräftelse.

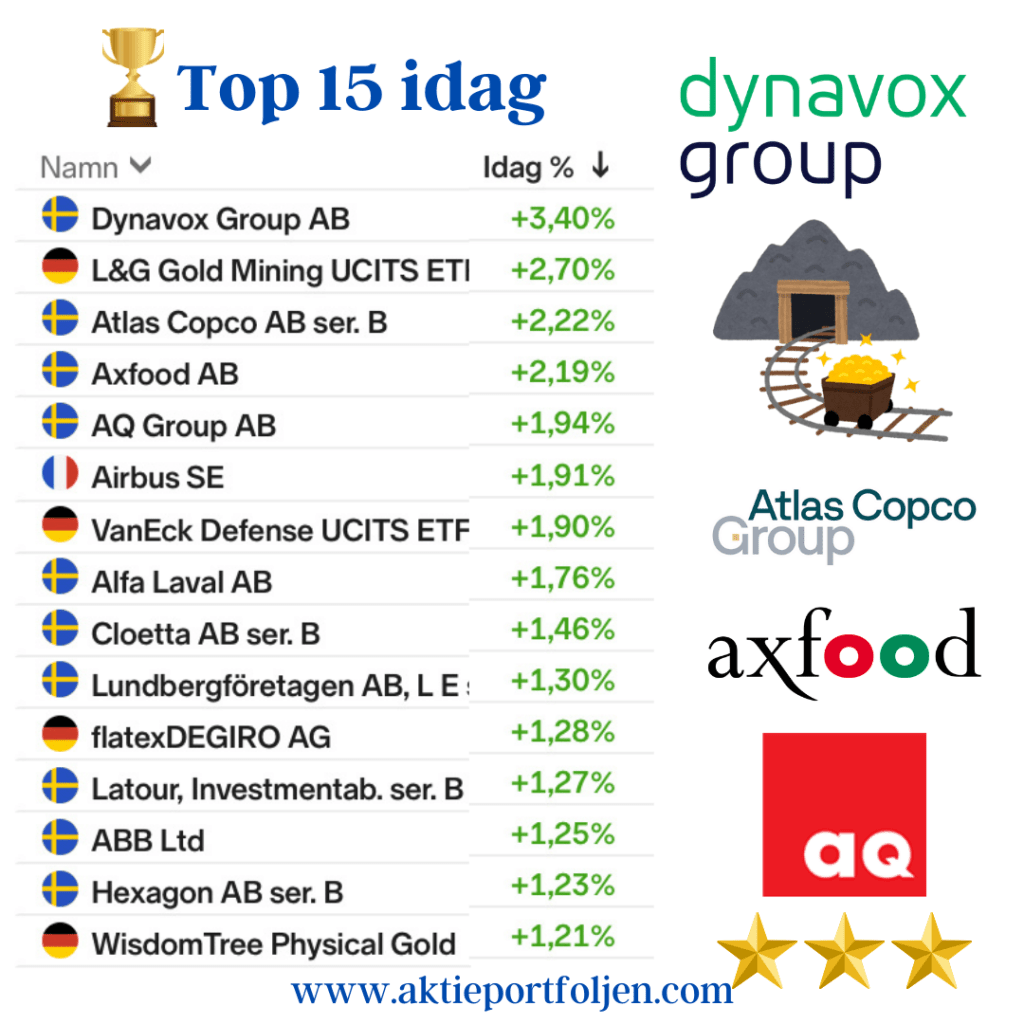
Top 15 – dagens vinnare

Dynavox Group AB (+3,40 %) L&G Gold Mining UCITS ETF (+2,70 %) Atlas Copco AB ser. B (+2,22 %) Axfood AB (+2,19 %) AQ Group AB (+1,94 %) Airbus SE (+1,91 %) VanEck Defense UCITS ETF (+1,90 %) Alfa Laval AB (+1,76 %) Cloetta AB ser. B (+1,46 %) Lundbergföretagen AB ser. B (+1,30 %) flatexDEGIRO AG (+1,28 %) Latour AB ser. B (+1,27 %) ABB Ltd (+1,25 %) Hexagon AB ser. B (+1,23 %) WisdomTree Physical Gold (+1,21 %)