Geopolitisk oro sänkte börserna när det kom rapporter om att Iran planerar en missilattack mot Israel. Stockholmsbörsen stängde på omkring -0.65% medan laguppställningen höll ställningarna med guld, råvaror och flera aktieinnehav som gick motströms. I oron rusar i detta nu oljekontrakten med 5% och Wall Street är ner ca -1,5%.a. Skräckindexet VIX är över 20, vilket indikerar oro bland investerare.
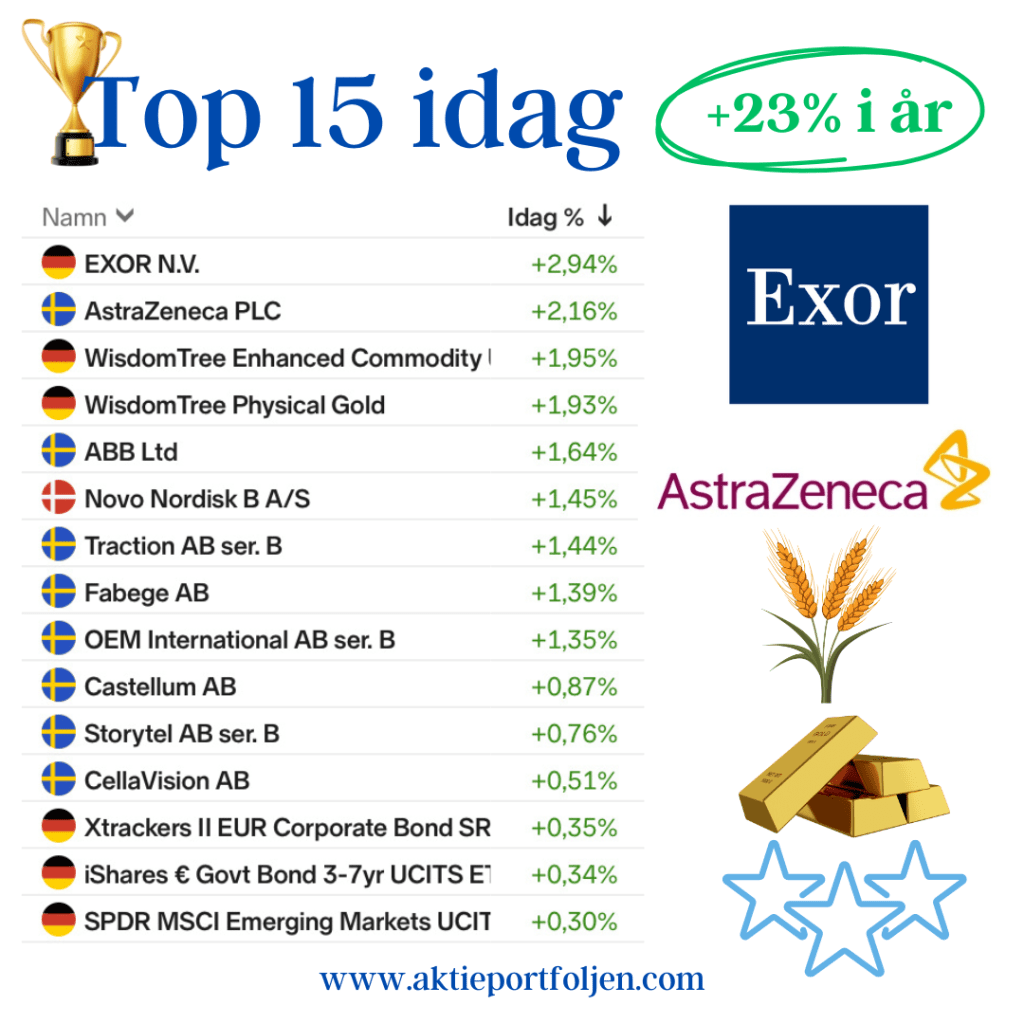
Ledartröjan idag gick till investmentbolaget Exor som i dagarna genomfört ett återköpsprogram.
Läkemedelsjätten AstraZeneca steg på nyheten att deras läkemedel mot bröstcancer Enhertu har fått snabbspårsstatus i USA av läkemedelsverket FDA.
Guld och råvaror stiger idag av den hemska anledningen att konflikten i mellanöstern eskalerar.
Dagens jumbo är volatila greentechbolaget SaltX som igår rusade med +10% och idag stängde på -8%. Det kan vara daytraders som använder aktien och vi som är långsiktiga mot en bättre miljö får stå ut med svängningarna.
Till skillnad från förra veckan får vi ganska tunn finansiell makrovecka, men istället kommer det att bli fokus på den upptrappade konflikten i Mellanöstern efter Irans attack mot Israel i helgen. Det blir fokus på rapporterna för Q1 den närmaste tiden. För svensk del har jag ännu inte hört att någon vinstvarning meddelats. Flera bolag är på all-time-high så förväntningarna är höga. Det blir intressant att följa hur marknaden hanterar inflationsframgångarna i Sverige/Europa kontra inflationsmissen i USA. I USA får vi kommande vecka statistik för detaljhandel och industriproduktion som kommer att ge en ytterligare indikation på hur starkt ekonomin går. För svensk del får vi budgetpropositionen imorgon.
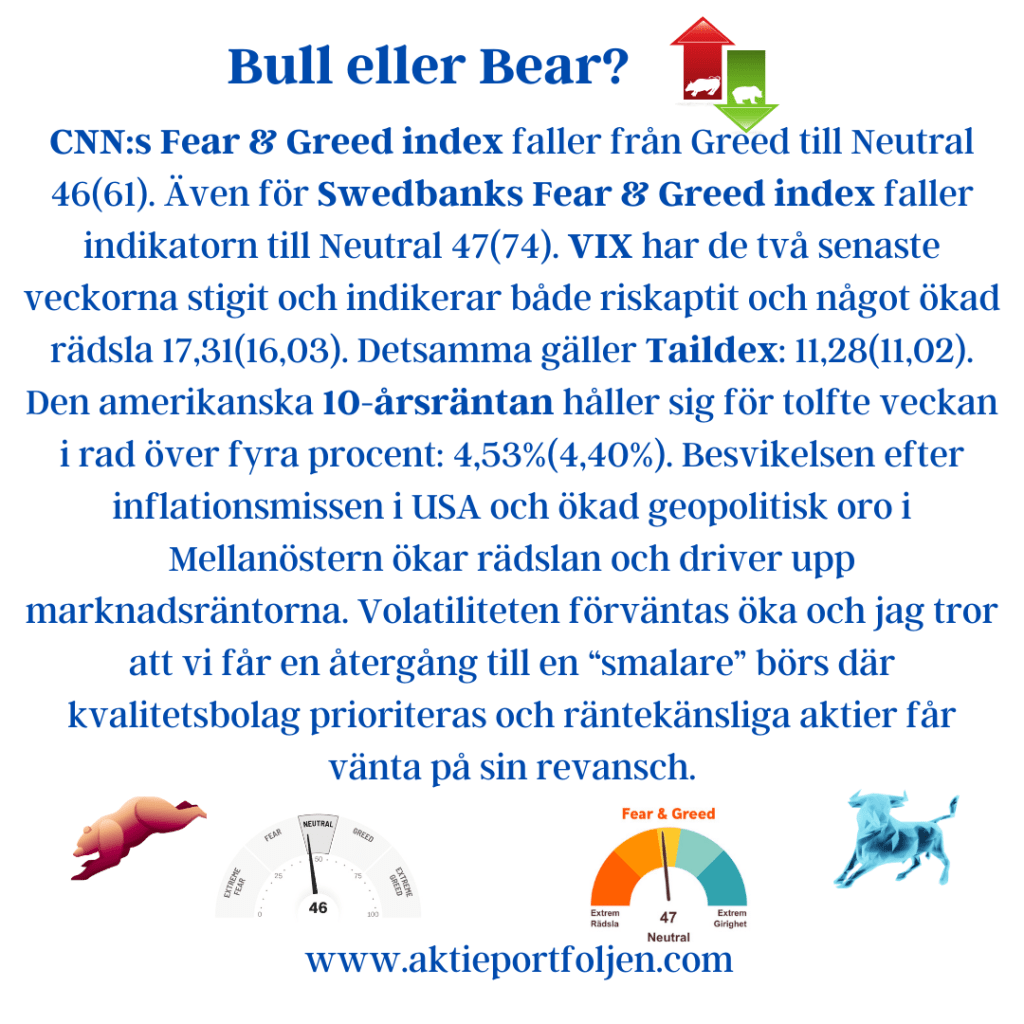
CNN:s Fear & Greed index faller från Greed till Neutral 46(61). Även för Swedbanks Fear & Greed index faller indikatorn till Neutral 47(74). VIX har de två senaste veckorna stigit och indikerar både riskaptit och något ökad rädsla 17,31(16,03). Detsamma gäller Taildex: 11,28(11,02). Den amerikanska 10-årsräntan håller sig för tolfte veckan i rad över fyra procent: 4,53%(4,40%). Besvikelsen efter inflationsmissen i USA och ökad geopolitisk oro i Mellanöstern ökar rädslan och driver upp marknadsräntorna. Volatiliteten förväntas öka och jag tror att vi får en återgång till en “smalare” börs där kvalitetsbolag prioriteras och räntekänsliga aktier får vänta på sin revansch.
Efter att jag gjort flera vinsthemtagningar de senaste veckorna kan det vara klokt att hålla i likviditeten. För nionde veckan i rad trendar samtliga index över sitt MA200. New York-indexet Nasdaq 100 håller ledartröjan med Stockholms breda index i hälarna.
Nästa vecka är det fem bolag som rapporterar; Volvo, ABB, AQ Group, Investor och Mycronic. Dessutom trillar det infyra utdelning från Storebrand, Lundbergs, Fortnox och Intuit samt två årsstämmor för Stellantis och AQ Group. Det sistnämnda bolaget har även x-dag. Det blir med andra ord fullt upp för min del. För tredje veckan i rad är Mycronic bästa trendare följd av Medcap och Novo Nordisk. Det är bara MSCI som är strax under MA200 och riskerar att bytas ut, men jag avvaktar rapporten (23 april) om inte trenden försämras ytterligare.