Från rekordjakt till tvärvändning – kapitalet söker nya vägar

Från rekordjakt till tvärvändning – kapitalet söker nya vägar

Dagens börspuls | Torsdag 5 november 2026

Det började i dur och slutade i moll. Stockholmsbörsen gick visslande mot nya rekord under torsdagen, men när Wall Street öppnade förändrades stämningen snabbt. Den amerikanska AI-frossan tilltog och drog med sig den svenska börsen nedåt.

Efter uppgångar på över 1 procent och nya intradagsrekord stängde OMXSPI på −0,1 procent och OMXS30 på −0,3 procent.

Bakom den dramatiska vändningen fortsätter en intressant förändring av marknadens karaktär. Kapitalet söker sig bort från delar av AI-infrastrukturen, samtidigt som oron nu även tycks nå de stora teknikjättarna.

I stället riktas blickarna mot mer traditionella sektorer som finans, bank, försäkring, hälsovård, konsument och industri.

Det är inte nödvändigtvis riskviljan som försvinner. Det kan också vara kapitalet som byter riktning.

ABB – regelboken gör sitt jobb

ABB föll 4,3 procent under torsdagen. För egen del hade regelboken redan tidigare halverat innehavet när aktien bröt ned under MA200.

Den återstående positionen ligger fortfarande 23 procent över inköpskursen. Enligt min utlandsregel kan en vinstposition behållas även under MA200, så länge fundamenta är intakt.

Det är själva poängen med strategin. Vi behöver inte förutse vad som ska hända med en aktie. När trenden försvagas minskar vi risken, samtidigt som vi kan behålla en del av exponeringen om den långsiktiga investeringsidén fortfarande håller.

Det var inte en prognos om fallande kurser som fick oss att minska innehavet. Det var helt enkelt regelboken som gjorde sitt jobb.

Cloetta – en söt kontrast

Samtidigt fortsätter Cloetta att visa styrka. Aktien steg 1,73 procent i portföljen och fick ytterligare stöd av positiva analytikerkommentarer efter rapporten för tredje kvartalet.

Nordea höjer riktkursen till 67 kronor från 65, medan SB1 Markets höjer till 68 kronor från 62. Båda upprepar sina köprekommendationer.

Bakom optimismen finns stark volymutveckling, förbättrade marginaler, nya produkter och möjligheter till internationell expansion.

SB1 Markets räknar med att den justerade rörelsemarginalen kan nå 13,7 procent 2028, nära bolagets långsiktiga mål på 14 procent.

Cloetta är ett av de innehav där vi tidigare kunnat skörda vinster när positionen vuxit över vår övre allokeringsgräns. Även här arbetar regelboken, men från ett betydligt trevligare utgångsläge.

Dagens Top 20 – portföljen

  1. L&G Gold Mining ETF +1,74 %
  2. Cloetta +1,73 %
  3. Hexpol B +1,65 %
  4. WisdomTree Physical Gold +1,60 %
  5. Nordea +1,00 %
  6. Handelsbanken A +0,75 %
  7. Storebrand +0,70 %
  8. Xtrackers MSCI World Energy ETF +0,67 %
  9. Lundberg B +0,50 %
  10. Global X European Infrastructure Development +0,42 %
  11. Atlas Copco B +0,22 %
  12. Xtrackers MSCI World Health Care ETF +0,16 %
  13. XACT Obligation ETF +0,14 %
  14. Beijer Ref B +0,13 %
  15. iShares € Govt Bond 3–7yr ETF +0,09 %
  16. XACT Svenska Småbolag +0,02 %
  17. Xtrackers MSCI World Consumer Staples ETF −0,02 %
  18. Investor B −0,12 %
  19. Nordnet −0,17 %
  20. Clas Ohlson B −0,20 %

Reflektion – bredden bakom rubrikerna

Dagens topplista berättar en annan historia än de stora börsindexen. Guld och gruvbolag toppar, följda av konsument, industri och finans. Även obligationerna bidrar med stabilitet.

Det betyder inte att marknaden blivit trygg eller att rotationen är färdig. Men det visar att det fortfarande finns områden där kapitalet hittar stöd.

För vår del handlar det inte om att gissa vilken sektor som tar över ledartröjan. Vi följer trenderna, anpassar exponeringen och låter regelboken styra.

Toppen syns först i backspegeln. Därför behöver vi inte veta var den ligger.

Dagens Puls – Risk off, men laget står emot

Dagens Puls – Risk off, men laget står emot

Det fjärde kvartalet fick en tuff start. I likhet med övriga börser i Europa och USA vände Stockholm ned under torsdagseftermiddagen och stängde nära dagens lägsta nivåer. OMXSPI föll 1,2 procent och OMXS30 1,3 procent.
Pressen kommer från flera håll. Oljepriset är fortsatt högt med Brent kring 101,50 dollar fatet samtidigt som den amerikanska tioårsräntan ligger omkring 5,28 procent. VIX är fortfarande förvånansvärt lågt kring 17, medan Fear & Greed har fallit till Fear, 27.

Laget stod samtidigt emot nedgången med god marginal bättre än Stockholmsbörsen. Guldet och energin toppade dagen, medan även flera av våra AI-relaterade industribolag höll emot bra.

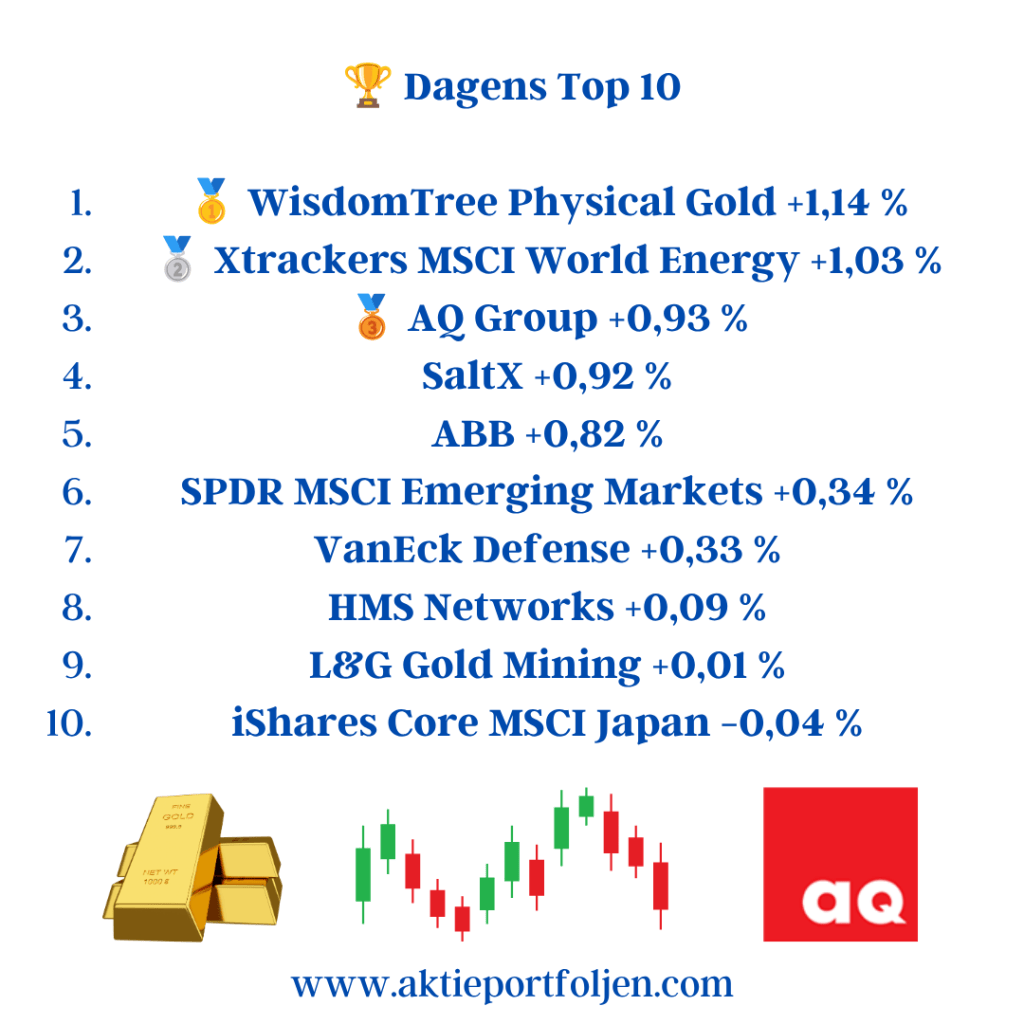
🏆 Dagens Top 10

  1. 🥇 WisdomTree Physical Gold +1,14 %
  2. 🥈 Xtrackers MSCI World Energy +1,03 %
  3. 🥉 AQ Group +0,93 %
  4. SaltX +0,92 %
  5. ABB +0,82 %
  6. SPDR MSCI Emerging Markets +0,34 %
  7. VanEck Defense +0,33 %
  8. HMS Networks +0,09 %
  9. L&G Gold Mining +0,01 %
  10. iShares Core MSCI Japan −0,04 %

Regelboken minskar risken

Den svagare marknaden har samtidigt fått konsekvenser i portföljen. NKT och Sandvik har flyttats till bänken sedan trenden brutit ned genom MA200. Sandvik blev dessutom dagens största förlorare bland storbolagen med −4,6 procent efter att BNP Paribas slopat sitt köpråd.

Jag har också viktat ned VanEck Uranium and Nuclear Technologies, Global X European Infrastructure Development och VanEck Defense, som tappat i trend. Här handlar det samtidigt om vinsthemtagningar – samtliga positioner ligger fortfarande på starkt plus.

Efter förändringarna har kassan ökat till 11 procent, samtidigt som obligationer utgör ytterligare 6 procent av portföljen.

Men bilden är ännu inte bearish. Av de 13 börsindex jag följer är det fortfarande bara Köpenhamn som befinner sig i negativ trend under MA200.

Jag försöker inte gissa vart marknaden ska. Trenden är min regelbok. När risken ökar minskar jag exponeringen – och när trenden åter stärker sig får kapitalet arbeta igen.

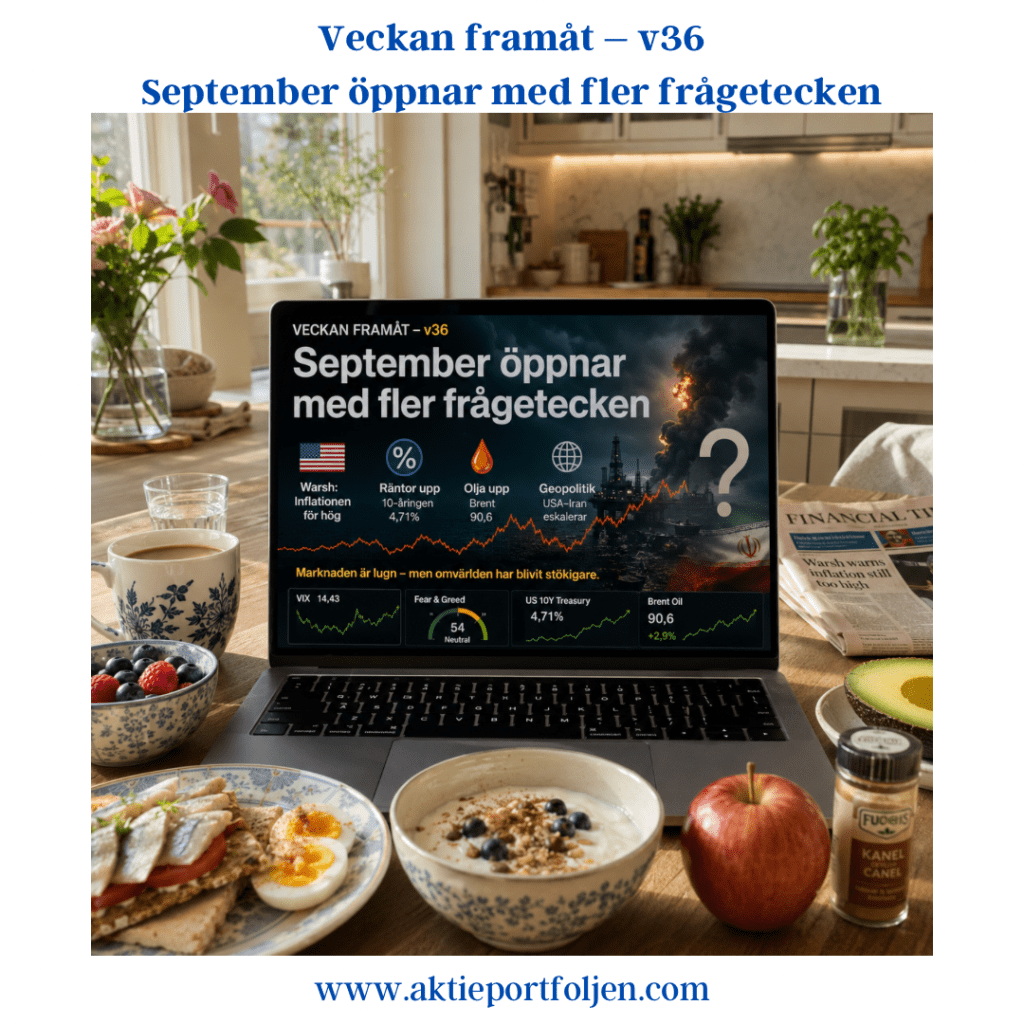
Veckan framåt – v36, September öppnar med fler frågetecken

Veckan framåt – v36

September öppnar med fler frågetecken

Makro

Efter en relativt lugn avslutning på augusti går marknaden in i september med betydligt mer att förhålla sig till. Veckans viktigaste statistik kommer från USA, där arbetsmarknaden åter hamnar i centrum. Fredagens sysselsättningsrapport blir särskilt viktig, tillsammans med bland annat JOLTS, ADP och ISM under veckan. I Europa riktas blickarna mot inflationsdata från euroområdet. 

Men förutsättningarna förändrades redan i fredags. Fedchefen Kevin Warsh använde sitt tal i Jackson Hole till att tydligt markera sitt missnöje med att inflationen fortfarande ligger över målet på 2 procent. Han beskrev inte heller de finansiella förhållandena som särskilt restriktiva. Marknaden reagerade snabbt: den amerikanska tvåårsräntan steg kraftigt och sannolikheten för en räntehöjning vid Fedmötet den 16 september steg från omkring 35–40 procent till närmare 60 procent. 

Det gör veckans statistik extra intressant. En stark arbetsmarknadsrapport är inte längre självklart goda nyheter för börsen. Om ekonomin fortsätter att överraska på uppsidan samtidigt som inflationen ligger för högt stärks argumenten för Fed att höja räntan.

September kan därför bli en viktig penningpolitisk månad även utanför USA. Marknaden räknar samtidigt med stramare penningpolitik från ECB, medan Bank of Japan också står inför ett viktigt räntebesked. För Riksbanken innebär stigande internationella räntor ytterligare en komplikation.

Och så har geopolitiken återvänt med kraft. USA har attackerat iranska mål vid Hormuzsundet och Iran har svarat med attacker mot amerikanska mål. Brentoljan har på måndagsmorgonen stigit närmare 3 procent till omkring 90,60 dollar fatet. Asiatiska börser faller samtidigt som obligationsräntorna ligger kvar på höga nivåer. 

Det är en besvärlig kombination: högre oljepris → större inflationsrisk → mindre utrymme för centralbankerna.
Marknadsindikatorer

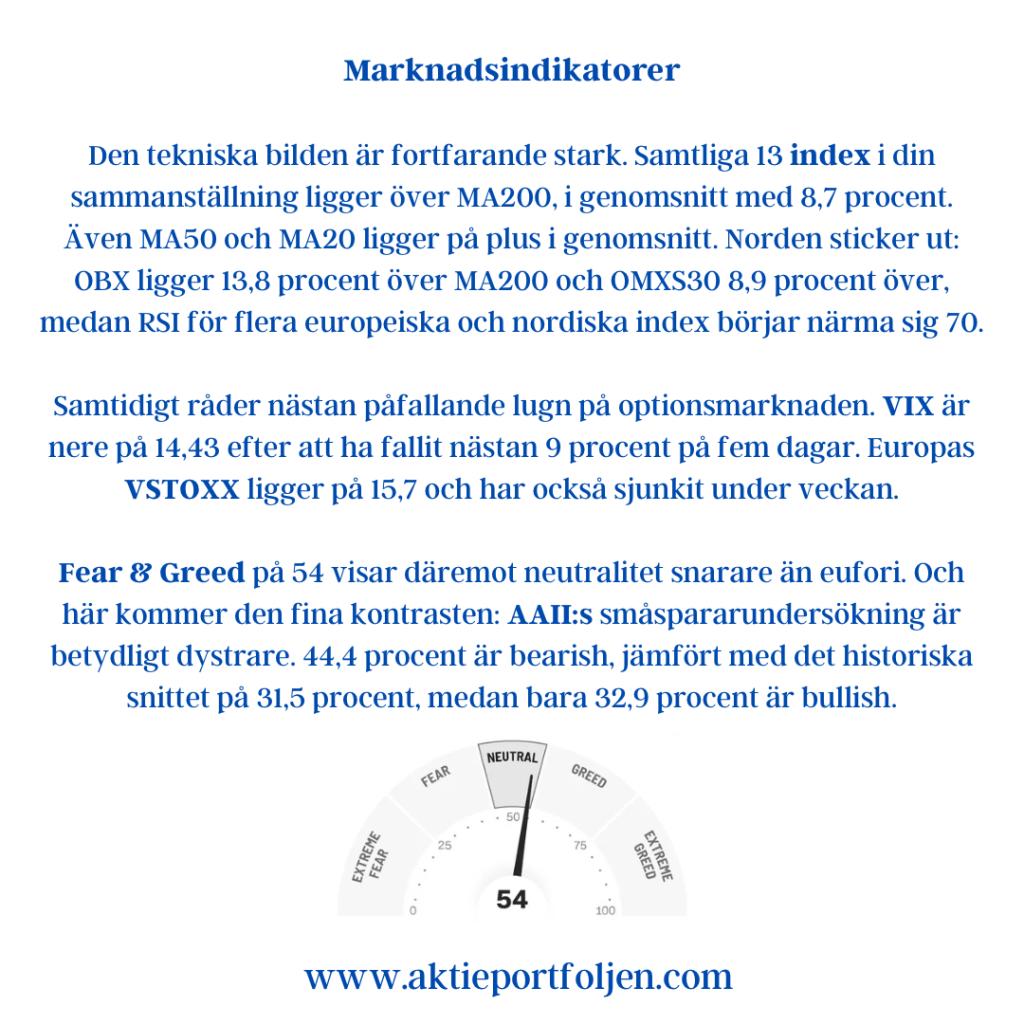
Den tekniska bilden är fortfarande stark. Samtliga 13 index i din sammanställning ligger över MA200, i genomsnitt med 8,7 procent. Även MA50 och MA20 ligger på plus i genomsnitt. Norden sticker ut: OBX ligger 13,8 procent över MA200 och OMXS30 8,9 procent över, medan RSI för flera europeiska och nordiska index börjar närma sig 70.

Samtidigt råder nästan påfallande lugn på optionsmarknaden. VIX är nere på 14,43 efter att ha fallit nästan 9 procent på fem dagar. Europas VSTOXX ligger på 15,7 och har också sjunkit under veckan.

Fear & Greed på 54 visar däremot neutralitet snarare än eufori. Och här kommer den fina kontrasten: AAII:s småspararundersökning är betydligt dystrare. 44,4 procent är bearish, jämfört med det historiska snittet på 31,5 procent, medan bara 32,9 procent är bullish.

Ännu mer intressant är Citi Surprise Index. Global ekonomi fortsätter att överraska positivt och euroområdet har rusat upp mot +90. USA ligger fortfarande på plus, men har tappat tydligt från tidigare toppar.

Och obligationsmarknaden är kanske veckans viktigaste indikator. Den amerikanska tioåringen ligger runt 4,71 procent. Tillsammans med en tvåårsränta runt 4,34 procent efter Warshs tal säger den något viktigt: marknaden har åter börjat ta inflations- och ränterisken på större allvar.

Guldet visar samma sak från motsatt håll. Efter Warshs hökaktiga budskap har priset fallit kraftigt och handlas på måndagsmorgonen omkring 4 420 dollar per uns. Högre amerikanska räntor är återigen en tydlig motvind.

Reflektion

Det är nästan två olika marknader vi tar med oss in i september.

På ytan är bilden stark. Börserna befinner sig över sina långsiktiga trendlinjer, volatiliteten är låg och den globala konjunkturen överraskar fortfarande positivt. Trenden säger fortsatt risk-on.

Under ytan har däremot förutsättningarna blivit mer komplicerade.

Warsh har satt räntan tillbaka i centrum. Den amerikanska tioåringen ligger över 4,7 procent. Oljan är tillbaka över 90 dollar efter den nya upptrappningen mellan USA och Iran. Samtidigt står september inför flera centralbanksbesked och redan denna vecka kommer statistik som kan flytta förväntningarna rejält. Marknaden har dessutom gått in i detta med låg volatilitet och starka tekniska nivåer.

Det behöver inte vara upptakten till en nedgång. Tvärtom visar trendbilden fortfarande styrka.

Men marginalen för positiva överraskningar har blivit mindre.

Och kanske är det just där veckans viktigaste observation finns:

Marknaden är lugn – men omvärlden har blivit stökigare.

Stiltje på ytan – men hela havet stormar därunder

Stiltje på ytan – men hela havet stormar därunder

Inledning / Makro

Stockholmsbörsen inledde veckan försiktigt. Vid stängning var både det breda OMXSPI och storbolagsindexet OMXS30 ned knappt 0,1 procent.

Bakom den till synes odramatiska indexrörelsen hände desto mer.

Geopolitiken fortsatte att påverka riskaptiten. USA:s finansminister Scott Bessent meddelade att USA inleder vad han beskrev som en ekonomisk offensiv mot Irans finansiella förbindelser runt om i världen. Fokus ligger på nätverk som används för oljehandel och för att kringgå sanktioner. Samtidigt föll oljepriset.

På räntemarknaden kom nya uppgifter om stora återköp av långfristiga amerikanska statsobligationer. Åtgärderna kan ge stöd åt obligationsmarknaden och påverka långräntorna, men de förändrar inte det underliggande problemet – stora budgetunderskott, en växande statsskuld och ett fortsatt omfattande upplåningsbehov.

Det är en problematik som också bidrar till att hålla intresset för alternativa värdebevarare vid liv. Inte undra på att guldet fortsätter att locka kapital.

Även AI-handeln hamnade åter i fokus. Uppgifter om att Nvidia höjer priserna på sina servrar med omkring 15 procent bidrog till ett svagare sentiment, samtidigt som marknaden börjat diskutera om tillväxttakten i AI-investeringarna kan vara på väg att mattas.

Det är alldeles för tidigt att dra några större slutsatser av detta. AI-handeln kan lika gärna vända upp igen. Men efter den kraftiga uppgången räcker det med frågetecken kring efterfrågan och kostnader för att tidigare vinnare ska bli känsliga.

Sektorer / Bolag

Dagens tydligaste tema var därför inte indexrörelsen utan rotationen under ytan.

Defensivt, klassisk svensk verkstad, investmentbolag och guld återfanns högt upp medan flera innehav med exponering mot AI, elektrifiering och andra starka tillväxtteman hade en betydligt tyngre dag.

Bure toppade laget med +2,95 procent. I bakgrunden finns även ett insiderköp från styrelseledamoten Sarah McPhee, som den 21 augusti köpte 1 100 aktier för omkring 326 000 kronor.

Essity steg 2,82 procent och toppade samtidigt OMXS30. Aktien fick stöd av en upprepad köprekommendation från Di. Även här noterades ett insiderköp när Niklas Westin Sundberg i koncernledningen köpte 4 000 aktier för drygt 1,1 miljoner kronor.

Bakom följde SKF +2,17 procent, Sandvik +1,65 procent och Linc +1,61 procent.

Även guldet bidrog. WisdomTree Physical Gold steg 1,49 procent och placerade sig på sjätte plats i laget.

I andra änden av uppställningen syntes dagens rotation lika tydligt. ABB föll 2,28 procent och AQ Group 2,13 procent. Båda har gynnats av investeringarna inom elektrifiering, datacenter och AI och följde idag med ned när delar av AI-handeln pressades.

Reflektion

Stiltje på ytan – men hela havet stormar därunder.

Laget stängde dagen +0,15 procent, samtidigt som både OMXSPI och OMXS30 slutade strax under nollstrecket.

Men det intressanta idag var egentligen inte att laget steg 0,15 procent.

Det intressanta var hur det gjorde det.

19 innehav stängde på plus. Samtidigt återfanns ABB och AQ Group bland dagens största förlorare och flera av de globala tillväxtteman som tidigare varit starka låg långt ned i uppställningen.

En dag leder AI, elektrifiering och tillväxt. En annan dag tar Essity, verkstad, investmentbolag eller guld över taktpinnen.

Jag behöver inte veta i förväg vilken spelare som ska leda nästa handelsdag.

Det är laget som ska leverera – inte den enskilda spelaren.

Min uppgift är att se till att rätt spelare finns på planen.

Top 20

1. Bure Equity +2,95 %

2. Essity +2,82 %

3. SKF +2,17 %

4. Sandvik +1,65 %

5. Linc +1,61 %

6. WisdomTree Physical Gold +1,49 %

7. SaltX Technology +1,08 %

8. Lundbergföretagen +0,98 %

9. Alfa Laval +0,86 %

10. Xtrackers MSCI World Financials +0,80 %

11. flatexDEGIRO +0,73 %

12. Storebrand +0,30 %

13. iShares Global High Yield Corp Bond +0,25 %

14. Addtech +0,24 %

15. VanEck Uranium and Nuclear Technologies +0,13 %

16. HEXPOL +0,11 %

17. XACT Svenska Småbolag +0,05 %

18. Nordea +0,03 %

19. Xtrackers Stoxx Europe 600 +0,02 %

20. L&G Gold Mining −0,02 %

Guldet tog kommandot – laget stängde tydligt på plus

Guldet tog kommandot – laget stängde tydligt på plus

Idag har vi lämnat vackra Fyn i Danmark och kommit fram till Göteborg. Det känns skönt att vara på svensk mark några dagar och få träffa nära och kära. Samtidigt fortsätter börsen att bjuda på intressanta rörelser. Dagens stora samtalsämne blev guldet, som steg kraftigt och gav nytt liv åt guldgruvbolagen.

Stockholmsbörsen tappade fart efter en stark öppning och avslutade dagen kring nollstrecket. Därmed bröts sviten med fyra raka uppgångsdagar. Samtidigt fortsätter kurs- och indexrekorden att avlösa varandra på flera marknader, sannolikt med stöd av en stark rapportsäsong.

Under dagen backade spotpriserna för både Brent- och WTI-oljan tillbaka från inledande uppgångar till omkring oförändrade nivåer.

Laguppställningen stängde däremot tydligt på plus med guldet som draglok.

Sektorer / Bolag

Guldrelaterade innehav dominerade utvecklingen. L&G Gold Mining ETF blev dagens vinnare medan WisdomTree Physical Gold också utvecklades mycket starkt. När guldpriset tar fart brukar gruvbolagen ofta utvecklas ännu starkare, vilket blev tydligt även idag.

I övrigt var det en stabil börsdag där flera verkstadsbolag fortsatte att visa styrka. Sandvik, Atlas Copco, ABB, Addtech och Lagercrantz bidrog tillsammans med Essity till att hålla portföljen på plus trots den avvaktande utvecklingen på Stockholmsbörsen.

Reflektion

Dagens rörelse visar hur snabbt marknadens fokus kan skifta. Samtidigt som aktiemarknaden tog en paus fortsatte kapital att söka sig till guldet. Bakom utvecklingen finns sannolikt en kombination av lägre ränteförväntningar, en något svagare dollar och fortsatt geopolitisk osäkerhet.

För egen del ser jag dagens utveckling som en påminnelse om värdet av diversifiering. Guldets uppgift i portföljen är inte att vara bäst varje dag, men när osäkerheten ökar kan innehaven ge ett viktigt bidrag till helheten. Samtidigt känns det positivt att flera kvalitetsbolag inom verkstad fortsätter att utvecklas väl. Ett starkt lag består av spelare med olika egenskaper – och idag var det guldet som tog kaptensbindeln.

Dagens Top 20

🥇 L&G Gold Mining UCITS ETF +8,27 %

🥈 WisdomTree Physical Gold +4,12 %

🥉 Essity +1,98 %

  1. Sandvik +1,35 %
  2. iShares Core MSCI Japan IMI ETF +1,19 %
  1. Storebrand +0,89 %
  2. Atlas Copco +0,88 %
  3. Lagercrantz +0,86 %
  4. Addtech +0,73 %
  5. ABB +0,60 %
  6. Xtrackers MSCI World ex USA +0,45 %
  7. VanEck Defense +0,45 %
  8. Lundbergföretagen +0,43 %
  9. iShares MSCI World Small Cap +0,41 %
  10. AQ Group +0,39 %
  11. Skanska +0,37 %
  12. Investor +0,37 %
  13. iShares Core S&P 500 +0,34 %
  14. Nordnet +0,33 %
  15. VanEck Uranium & Nuclear Technologies +0,28 %

Gold Mining toppar på fredshopp – skillnaden mot guld

Gold Mining toppar på fredshopp – skillnaden mot guld

Idag toppar L&G Gold Mining UCITS ETF (+4,30%) i laguppställningen på en börs präglad av tydlig riskaptit och förhoppningar om avspänning kring Hormuzsundet. Samtidigt stiger WisdomTree Physical Gold betydligt lugnare med omkring +0,50 %, vilket illustrerar den stora skillnaden mellan själva guldet och gold mining-sektorn.

Jag tänkte därför passa på att beskriva hur jag ser på skillnaden mellan Gold Mining och själva guldet – och hur jag agerar enligt regelboken.

Gold mining har nämligen en betydligt mer komplex relation till marknaden än själva guldet. Medan guld främst drivs av realräntor, dollarn och geopolitisk oro påverkas gold mining även av riskaptit, börsklimat och bolagens egna marginaler. Därför kan sektorn ibland rusa i kraftiga risk-on-faser trots att guldet självt rör sig betydligt lugnare. Gold mining blir nästan som guld med börshävstång.

Så här ser sektorn ut under huven: ETF:n domineras av stora nordamerikanska gruvbolag som Newmont och Agnico Eagle, men har även tydlig exponering mot Australien och Afrika där flera av världens stora guldfyndigheter finns. Det är alltså inte “guld” man köper utan aktiebolag med produktionskostnader, geopolitisk risk och marginaler som påverkas kraftigt av guldpriset.

Det förklarar också varför sektorn ofta rör sig betydligt mer än själva guldet – både upp och ned.

Trots den långsiktigt starka trenden har sektorn flera gånger fallit ned mot eller under MA200, vilket är en viktig anledning till att jag behandlar Gold Mining mer som vanliga aktier än som själva guldet i regelboken. Under starka momentumfaser skördar jag ibland allokeringen, samtidigt som långsiktiga vinnare kan få större spelrum även under svagare perioder.

Behåll kärntruppen, sälj euforin.

Stockholmsbörsen stiger på geopolitisk optimism – guldet tillbaka som hedge

Stockholmsbörsen stiger på geopolitisk optimism – guldet tillbaka som hedge

25 mars 2026

Inledning / Makro & Index

En inledd dialog om ett möjligt slut på kriget i Mellanöstern gav stöd åt de europeiska börserna under onsdagen och bidrog till ett tydligt riskpåslag uppåt.

Stockholmsbörsen följde med i uppgången. Vid stängning hade OMXSPI avancerat med 1,3 procent medan OMXS30 steg med 1,2 procent.

Samtidigt präglades marknaden av fortsatt geopolitisk osäkerhet. Efter uppgifter från iransk statsmedia om att någon uppgörelse mellan USA och Iran inte är nära, och att Iran svarat på en amerikansk fredsplan med en egen kravlista, vände oljepriserna uppåt. Brentoljan handlades kring 101,64 dollar per fat och WTI kring 90,46 dollar inför stängning.

Guldets utveckling speglar väl det komplexa marknadsläget. Efter en stark uppgång fram till den 10 mars föll priset initialt i samband med konfliktens eskalering – ett avsteg från det klassiska safe haven-mönstret. Nedgången kan kopplas till stigande räntor, starkare dollar och ett brett likviditetsbehov i marknaden.

Tekniskt fann dock guldet stöd kring 4 200 dollar per uns, där köpare återkom. Därefter har metallen återhämtat sig och återtagit sin roll som hedge i takt med att osäkerheten består. Det understryker hur kapitalet just nu balanserar mellan riskaptit och skyddsbehov.

Bolag & Sektorer

Dagens vinnare återfanns tydligt inom råvaru- och säkerhetsteman. Guld- och gruvexponering toppade listan, där L&G Gold Mining ETF steg 4,7 procent samtidigt som fysiskt guld (WisdomTree) avancerade 3,4 procent.

Även uran och kärnkraft fortsatte att attrahera kapital. VanEck Uranium and Nuclear Technologies steg 3,5 procent, vilket visar att energitemat fortsatt är starkt i skuggan av geopolitisk osäkerhet.

På den svenska sidan var det en bred uppgång:

Nordnet steg 3,6 procent Linc ökade 2,8 procent Investor, Catena och Lundbergföretagen samtliga runt +2–2,3 procent

Bank och industri visade stabil styrka med Handelsbanken, Atlas Copco och ABB kring +2 procent.

Även försvarssegmentet höll i sig, där VanEck Defense ETF steg 2,5 procent – ett tecken på att investerare fortsatt positionerar sig för ett mer osäkert omvärldsläge.

Tematiska reflektioner

Dagens börsdag illustrerar ett tydligt dubbelt narrativ:

Fredshopp driver riskaptit Signaler om dialog i Mellanöstern räckte för att lyfta börserna brett. Samtidig hedge via råvaror Att både guld, uran och försvar går starkt visar att marknaden inte fullt ut köper ett snabbt fredsscenario. Guldets återtagna roll Den initiala nedgången följdes av ett tekniskt stöd och en återhämtning – ett tecken på att investerare återigen söker skydd när osäkerheten biter sig fast. Bredden bekräftar styrkan Uppgången omfattar såväl småbolag som globala index, vilket ger tyngd åt rörelsen.

Dagens takeaway

Marknaden prisar in fred – men positionerar sig för fortsatt oro. När både cykliskt, guld och försvar stiger samtidigt säger det mer om osäkerheten än om tryggheten.

Top 20 – Dagens starkaste innehav

L&G Gold Mining UCITS ETF – +4,74% Nordnet – +3,63% VanEck Uranium & Nuclear – +3,49% WisdomTree Physical Gold – +3,36% Linc – +2,77% VanEck Defense ETF – +2,48% Investor B – +2,35% Catena – +2,30% Lundbergföretagen – +2,16% Handelsbanken A – +2,15% Assa Abloy – +2,06% AQ Group – +1,97% Atlas Copco B – +1,96% ABB – +1,96% Global X European Infrastructure – +1,95% XACT Småbolag – +1,90% XACT Sverige – +1,88% Alfa Laval – +1,88% flatexDEGIRO – +1,82% Xtrackers STOXX Europe 600 – +1,80%

Stockholmsbörsen i fritt fall efter geopolitisk oro och ränteoro

Guldet sviktar – men fungerar fortsatt som stötdämpare vid kritiska nivåer

Stockholmsbörsen i fritt fall efter geopolitisk oro och ränteoro

Guldet sviktar – men fungerar fortsatt som stötdämpare vid kritiska nivåer

Fredag

Makro & Index

Stockholmsbörsen avslutade veckan med ett tydligt risk-off-beteende efter att en kraftig nedgång tog fart vid 15-tiden, utlöst av besked om att USA skickar ytterligare trupper till Mellanöstern. Det förstärkte en redan skör marknad präglad av geopolitisk osäkerhet och stigande räntor.

Vid stängning noterades:

OMXSPI: -1,6% OMXS30: -1,5%

Nedgången innebär att hela årets uppgång nu är utraderad för storbolagsindex, som därmed åter befinner sig på minus för helåret. Sedan årsskiftet har breda index fallit omkring -4,7%, tillbaka till nivåer före vårens turbulens kring handelspolitiken.

Oljepriserna rörde sig endast marginellt uppåt – Brent strax under 110 dollar och WTI kring 98 dollar – vilket indikerar att det inte var energimarknaden som drev utvecklingen. I stället var det ränteläget som satte tydlig press.

Centralbankstonen har skiftat i en mer hökaktig riktning. ECB öppnar för en tidigarelagd höjning samtidigt som Bank of England signalerar att nästa steg sannolikt är uppåt. Det har lett till en snabb omprisning av räntor, där marknaden i allt högre grad diskonterar att inflationstrycket kan bli mer seglivat – inte minst i spåren av geopolitisk oro.

Fokus ligger nu på Mellanösternkonflikten och dess utveckling. En nyckelfråga för marknaden är hur långt eskalationen kan gå – och hur länge den kommer att pågå.

Tema: Guldets svaghet i orostider – men fortsatt stötdämpare

Trots ett klassiskt risk-off-sentiment har guld inte agerat den trygga hamn som investerare ofta förväntar sig. Tvärtom – priset är på väg mot sin svagaste vecka på flera år.

Samtidigt finns det skäl att nyansera bilden. Guld har fallit ned mot tekniskt viktiga nivåer och fungerade trots allt som en stötdämpare i portföljen relativt den breda aktiemarknaden.

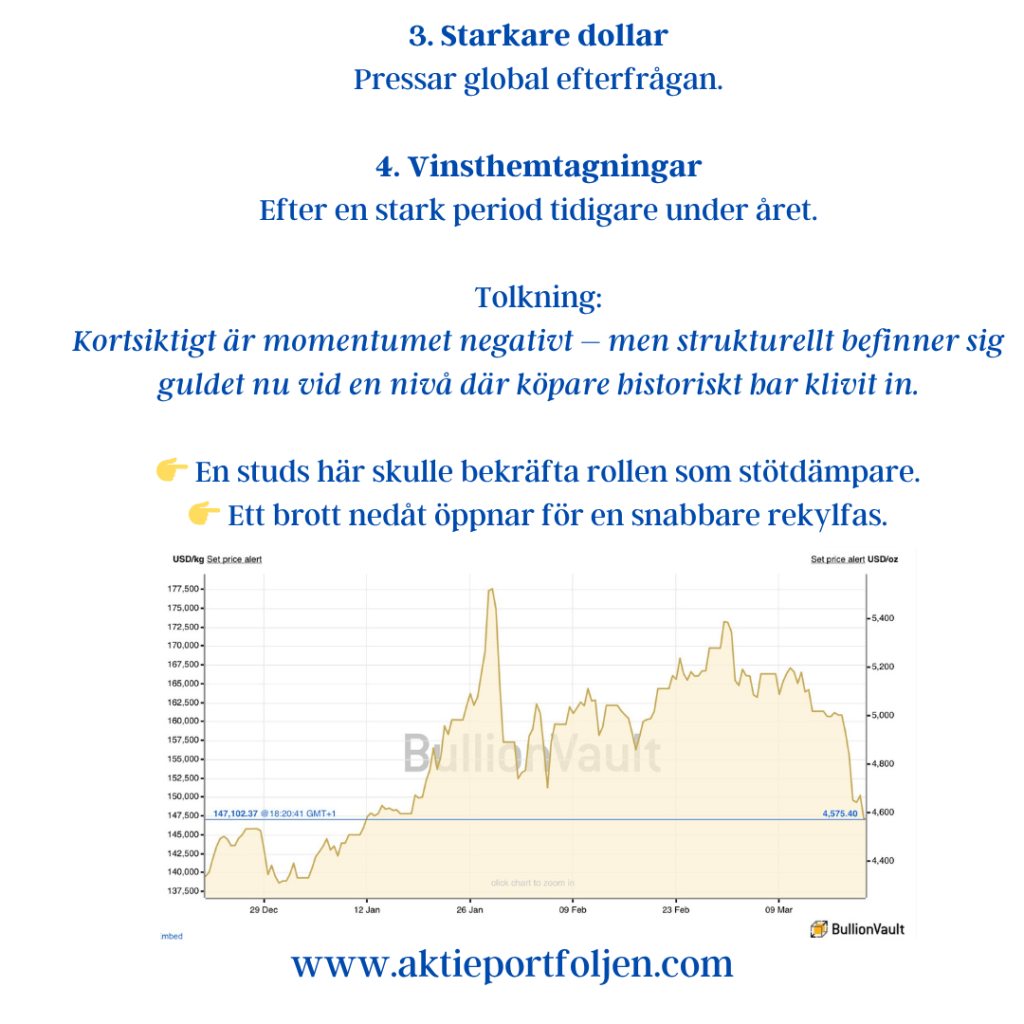
Den senaste rörelsen är tekniskt tydlig: en stigande trend från januari–februari har brutits, följt av en snabb nedgång från området kring 5 200–5 300 USD ned mot cirka 4 575 USD.

Guldet handlas nu i direkt anslutning till en tung stödzon kring 4 500–4 600 USD, där flera faktorer sammanfaller:

Tidigare konsolideringsnivåer Psykologiskt viktiga nivåer Historiskt tydligt köpintresse

Det placerar marknaden vid en teknisk skiljelinje.

Samtidigt fortsätter fyra makrofaktorer att tynga utvecklingen:

1. Stigande inflationsförväntningar

Ökar trycket på centralbanker att agera.

2. Hökaktiga centralbanker

Ränteuppgångar höjer alternativkostnaden för guld.

3. Starkare dollar

Pressar global efterfrågan.

4. Vinsthemtagningar

Efter en stark period tidigare under året.

Tolkning:

Kortsiktigt är momentumet negativt – men strukturellt befinner sig guldet nu vid en nivå där köpare historiskt har klivit in.

👉 En studs här skulle bekräfta rollen som stötdämpare.

👉 Ett brott nedåt öppnar för en snabbare rekylfas.

Sentiment & Reflektioner

Dagens marknad präglades av ett tydligt skifte från oro till faktisk riskaversion. Det som initialt var geopolitisk osäkerhet övergick snabbt i en bred omvärdering av ränteläget.

Att både aktier och guld faller samtidigt understryker att räntemarknaden just nu är den dominerande kraften. Kapital söker sig inte nödvändigtvis till klassiska skydd – utan bort från risk i bred bemärkelse.

Laguppställningen stänger däremot med god marginal bättre än index, där en hög kassaandel i kombination med exponering mot obligationer och guld bidragit till att dämpa nedgången:

Kassa: 22% Obligationer: 6,5% Guld: 5,2%

Det illustrerar värdet av disciplin och balans i portföljen när marknaden snabbt skiftar karaktär.

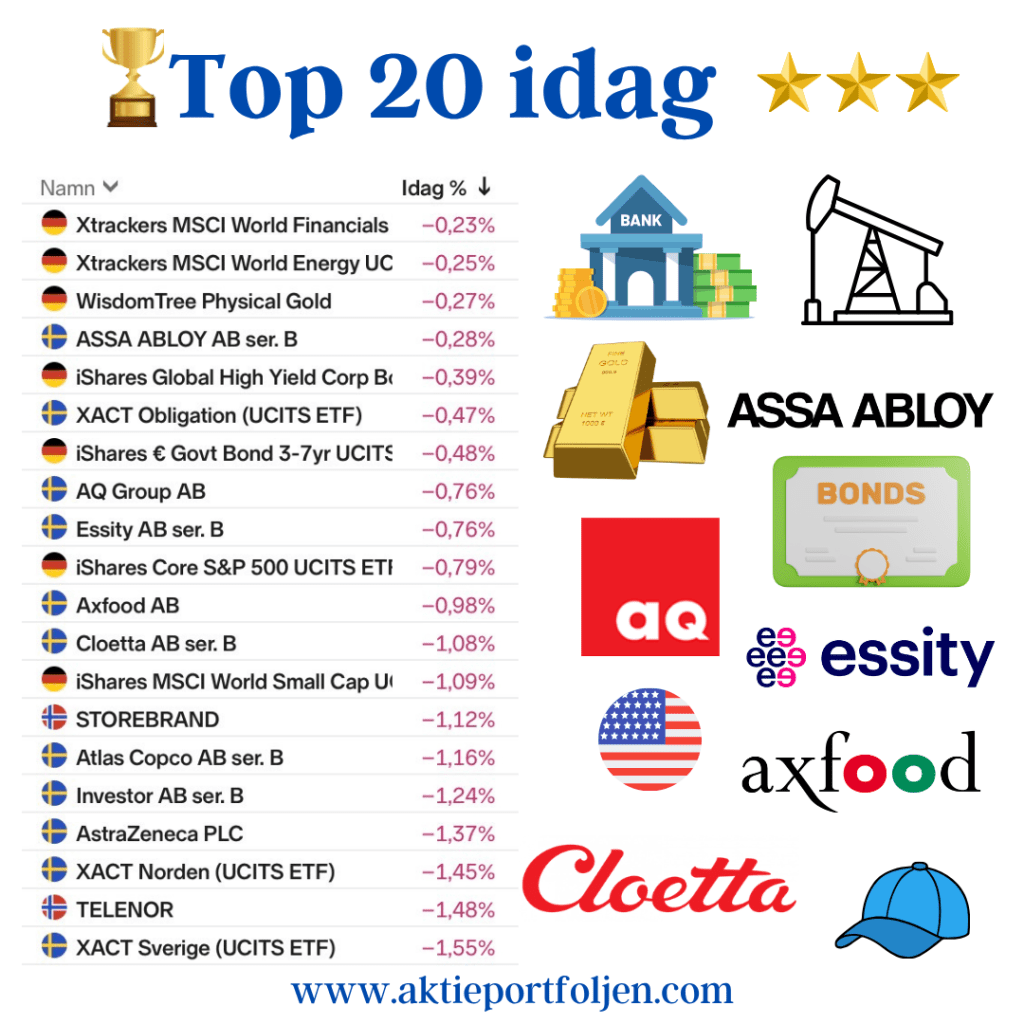
Top 20 – Dagens laguppställning

Xtrackers MSCI World Financials ETF Xtrackers MSCI World Energy ETF WisdomTree Physical Gold Assa Abloy iShares Global High Yield Corp Bond XACT Obligation iShares € Govt Bond 3–7yr Essity AQ Group iShares Core S&P 500 Axfood Cloetta iShares MSCI World Small Cap Storebrand Atlas Copco Investor AstraZeneca XACT Norden Telenor XACT Sverige

Veckan framåt (v11) – geopolitik, stigande olja och ökad börsnerv

Veckan framåt (v11) – geopolitik, stigande olja och ökad börsnerv

Inledning & Makro

Den kommande börsveckan inleds i ett läge där geopolitiken återigen riskerar att dominera marknaden. Konflikten i Mellanöstern har snabbt seglat upp som den enskilt viktigaste drivkraften för råvaror, riskaptit och inflationsförväntningar.

Analytiker varnar nu för att konflikten kan slå direkt mot världens energiförsörjning. Risker som lyfts fram är attacker mot Irans oljeinfrastruktur, störningar i transportleder och brist på fartygsbränsle. Ett antal marknadsbedömare menar att ett sådant scenario snabbt kan driva upp oljepriset mot 100 dollar per fat eller högre.

Råvaruhandlaren Spartas oljeanalytiker June Goh uttryckte situationen drastiskt i ett inlägg på X:

”Galet är bara förnamnet. Förbered er inför måndag.”

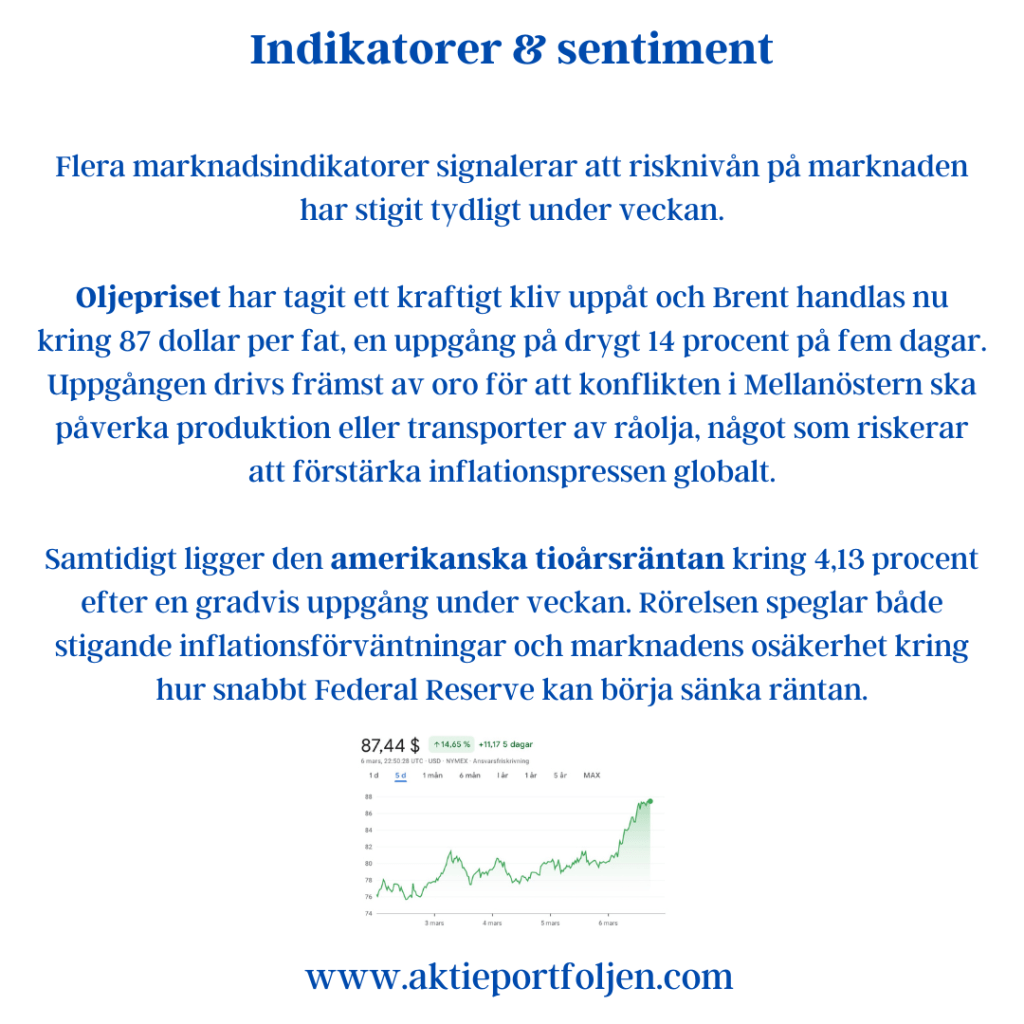
Oljepriset har redan reagerat kraftigt och steg under veckan till nivåer kring 87 dollar per fat, en uppgång på närmare 15 procent på fem dagar.

Samtidigt fortsätter centralbankspolitiken att vara en viktig bakgrundsfaktor. Nästa veckas inflationsdata i USA – där Federal Reserves favoritmått PCE publiceras – blir avgörande inför Fed-mötet veckan därpå.

På hemmaplan riktas blickarna mot svensk konjunkturstatistik där BNP-indikator, hushållskonsumtion och arbetslöshet kan ge en fingervisning om hur stark återhämtningen i ekonomin egentligen är.

Indikatorer

Flera marknadsindikatorer signalerar att risknivån på marknaden har stigit tydligt under veckan.

Oljepriset har tagit ett kraftigt kliv uppåt och Brent handlas nu kring 87 dollar per fat, en uppgång på drygt 14 procent på fem dagar. Uppgången drivs främst av oro för att konflikten i Mellanöstern ska påverka produktion eller transporter av råolja, något som riskerar att förstärka inflationspressen globalt.

Samtidigt ligger den amerikanska tioårsräntan kring 4,13 procent efter en gradvis uppgång under veckan. Rörelsen speglar både stigande inflationsförväntningar och marknadens osäkerhet kring hur snabbt Federal Reserve kan börja sänka räntan.

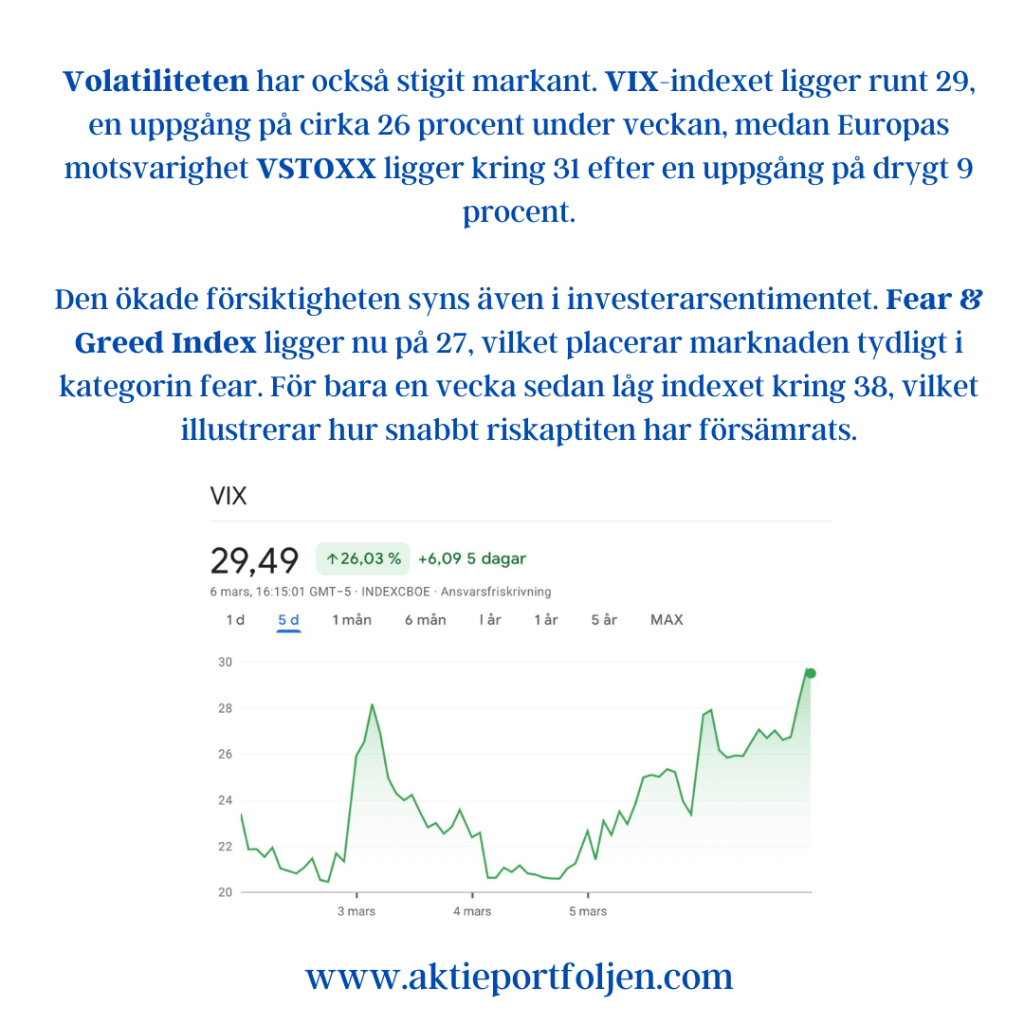
Volatiliteten har också stigit markant. VIX-indexet ligger runt 29, en uppgång på cirka 26 procent under veckan, medan Europas motsvarighet VSTOXX ligger kring 31 efter en uppgång på drygt 9 procent.

Den ökade försiktigheten syns även i investerarsentimentet. Fear & Greed Index ligger nu på 27, vilket placerar marknaden tydligt i kategorin fear. För bara en vecka sedan låg indexet kring 38, vilket illustrerar hur snabbt riskaptiten har försämrats.

Trots den ökade oron ligger flera större aktieindex fortfarande över sina långsiktiga trendlinjer. OMXS30 handlas exempelvis omkring 10,7 procent över sitt 200-dagars medelvärde, medan S&P 500 ligger cirka 2,4 procent över och Nasdaq 100 ungefär 1,8 procent över.

Slutsatser & Reflektion

Den kommande veckan kan mycket väl bli en nyckelvecka för marknadssentimentet.

Tre faktorer står i fokus.

För det första utvecklingen i Mellanöstern, där varje nyhet riskerar att snabbt påverka energimarknaden och därmed inflationsförväntningarna. För det andra nästa veckas inflationsdata i USA, där PCE-statistiken blir ett viktigt underlag inför Federal Reserves räntebesked veckan därpå. För det tredje den ökade volatiliteten, som redan signalerar att investerare har börjat positionera sig för större svängningar.

Så länge oljepriset fortsätter att stiga riskerar marknaden att få en kombination av inflationsoro och geopolitisk osäkerhet – en miljö som historiskt ofta gynnar sektorer som energi, råvaror, guld och försvar.

Den långsiktiga börstrenden är fortfarande uppåt, men indikatorerna visar samtidigt att marknaden har blivit betydligt mer nervös. Det talar för att svängningarna kan bli större än normalt när den nya veckan tar sin början.

Stockholmsbörsen i rött när geopolitiken skakar marknaden

Stockholmsbörsen i rött när geopolitiken skakar marknaden

Fredag 6 mars 2026

Makro & Index

Stockholmsbörsen började fredagen i klart positivt territorium men humöret försämrades successivt under dagen. Under eftermiddagen pressades kurserna ned ordentligt innan en mindre återhämtning syntes mot stängningen.

Vid börsstängning stod breda OMXSPI på –1,0 procent medan OMXS30 backade –1,3 procent. Sammantaget innebär det att Stockholmsbörsen föll över 5 procent under veckan, en tydlig påminnelse om hur snabbt sentimentet kan svänga när geopolitiken dominerar marknaden.

Osäkerheten kring konflikten i Mellanöstern fortsätter att sätta tonen. Som Dagens Industris Ulf Petersson konstaterar i en kommentar:

”Allt handlar just nu om hur länge kriget kommer pågå. Nyheter, rykten och utspel om förhandlingstrevare får aktiekurserna att stiga medan uttalanden som exempelvis att Donald Trump avser att bestämma vem som blir Irans nästa ledare tolkas som att krigsslutet är långt borta.”

Under eftermiddagen skärptes retoriken ytterligare när Donald Trump slog fast att det krävs en ”villkorslös kapitulation” från Iran för att avsluta kriget, vilket bidrog till ökad riskaversion på marknaderna.

Samtidigt tog oljepriset ny fart. Ett fat Brentolja handlades upp mot 91 dollar, en uppgång på omkring 8 procent för dagen. Qatars energiminister varnade för att ett långvarigt produktionsstopp riskerar att ”sänka världens ekonomier”, och från Kuwait rapporterades redan om minskad produktion.

Under eftermiddagen bidrog dessutom svaga amerikanska sysselsättningssiffror till att ytterligare dämpa riskaptiten.

Trots det pressade klimatet stod laguppställningen emot relativt väl. Med stöd från försvar, guld och energi stannade dagens nedgång på –0,50 procent, betydligt mildare än börsen i stort.

Bolag & Sektorer

Fredagens handel präglades tydligt av en klassisk risk-off-rörelse.

Försvarssektorn gick tydligt mot strömmen där VanEck Defense UCITS ETF (+2,66%) blev portföljens starkaste kort för dagen.

Även guldexponeringen fungerade som skydd, där WisdomTree Physical Gold (+1,27%) steg i takt med att investerare sökte sig mot säkrare tillgångar.

Energirelaterade innehav gav också visst stöd i portföljen när oljepriset rusade, med Xtrackers MSCI World Energy UCITS ETF (+0,50%) på plus.

På den svagare sidan återfanns mer cykliska industribolag där Atlas Copco (–3,13%) blev dagens jumbo i takt med att konjunkturkänsliga aktier pressades.

Tematiska reflektioner

Det som utmärker marknaden just nu är hur snabbt nyhetsflödet styr börsen. Uttalanden, rykten och diplomatiska signaler driver intradagsrörelser som ibland saknar koppling till bolagens fundamenta.

Energimarknaden är den tydligaste indikatorn. När oljepriset rusar upp mot 90-dollarsnivån börjar marknaden snabbt prisa in scenarier med inflationstryck, svagare konjunktur och mer försiktiga centralbanker.

I det klimatet fungerar klassiska skydd – guld, energi och försvar – som stabiliserande faktorer i portföljer.

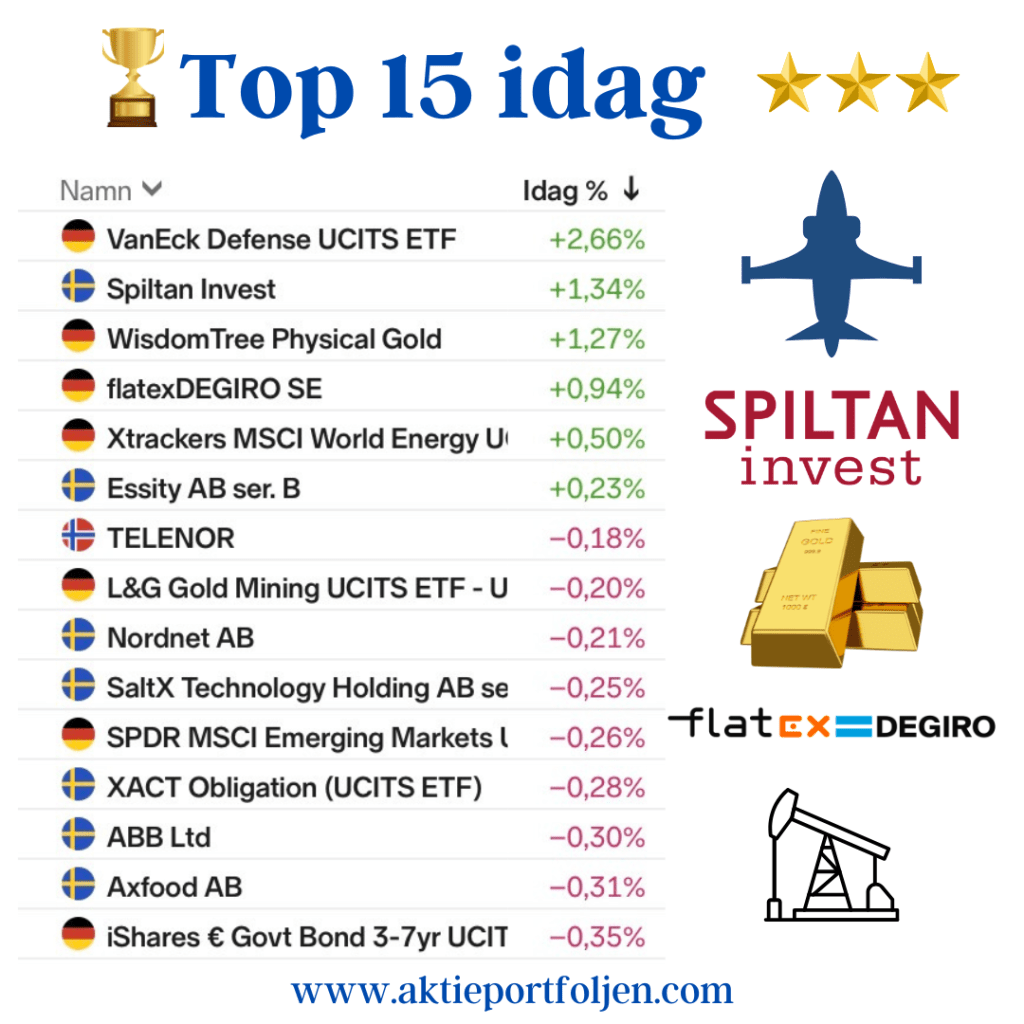
Top 15

Trots en svag börsdag stod portföljen emot relativt väl.

Dagens förändring: –0,50 %

VanEck Defense UCITS ETF +2,66% Spiltan Invest +1,34% WisdomTree Physical Gold +1,27% flatexDEGIRO +0,94% Xtrackers MSCI World Energy UCITS ETF +0,50% Essity B +0,23% Telenor –0,18% L&G Gold Mining UCITS ETF –0,20% Nordnet –0,21% SaltX Technology –0,25% SPDR MSCI Emerging Markets UCITS ETF –0,26% XACT Obligation –0,28% ABB –0,30% Axfood –0,31% iShares € Govt Bond 3–7yr UCITS ETF –0,35%