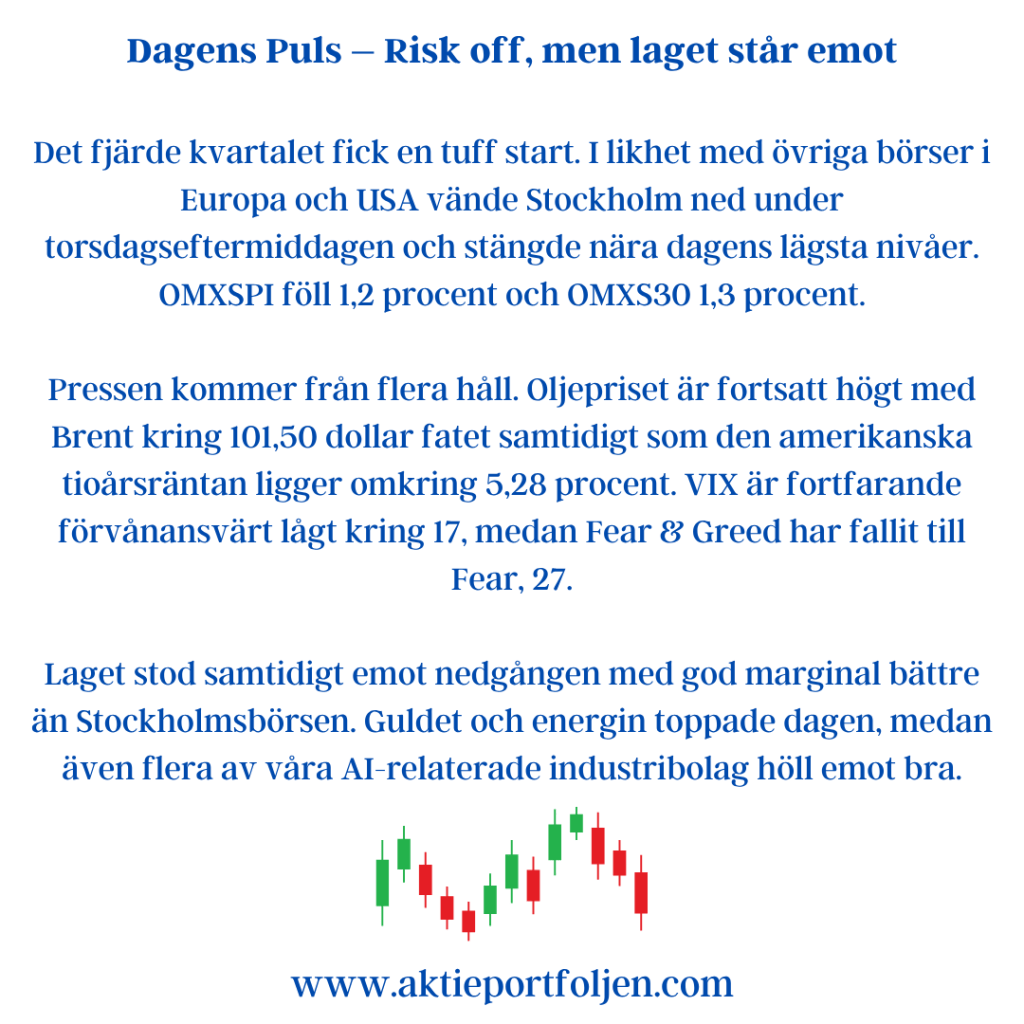
Det fjärde kvartalet fick en tuff start. I likhet med övriga börser i Europa och USA vände Stockholm ned under torsdagseftermiddagen och stängde nära dagens lägsta nivåer. OMXSPI föll 1,2 procent och OMXS30 1,3 procent.
Pressen kommer från flera håll. Oljepriset är fortsatt högt med Brent kring 101,50 dollar fatet samtidigt som den amerikanska tioårsräntan ligger omkring 5,28 procent. VIX är fortfarande förvånansvärt lågt kring 17, medan Fear & Greed har fallit till Fear, 27.
Laget stod samtidigt emot nedgången med god marginal bättre än Stockholmsbörsen. Guldet och energin toppade dagen, medan även flera av våra AI-relaterade industribolag höll emot bra.
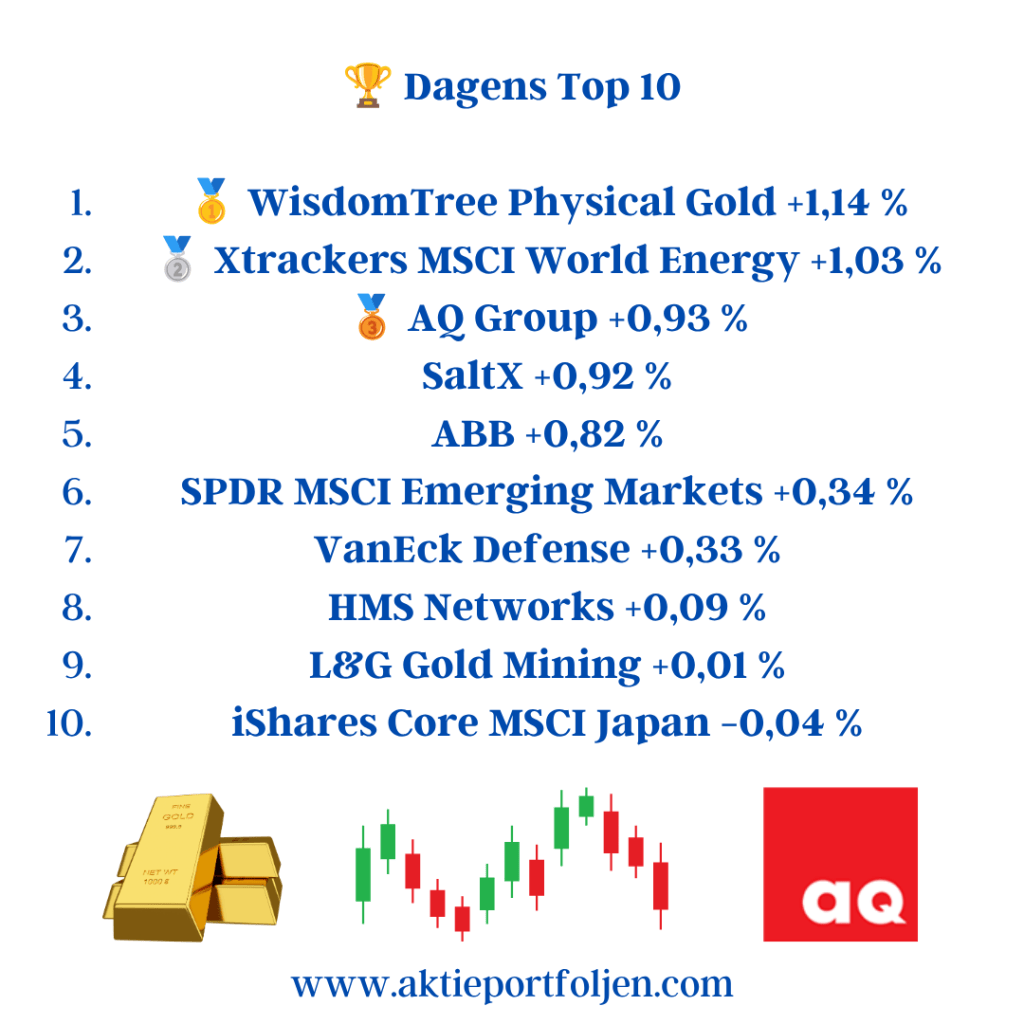
🏆 Dagens Top 10
🥇 WisdomTree Physical Gold +1,14 %
🥈 Xtrackers MSCI World Energy +1,03 %
🥉 AQ Group +0,93 %
SaltX +0,92 %
ABB +0,82 %
SPDR MSCI Emerging Markets +0,34 %
VanEck Defense +0,33 %
HMS Networks +0,09 %
L&G Gold Mining +0,01 %
iShares Core MSCI Japan −0,04 %
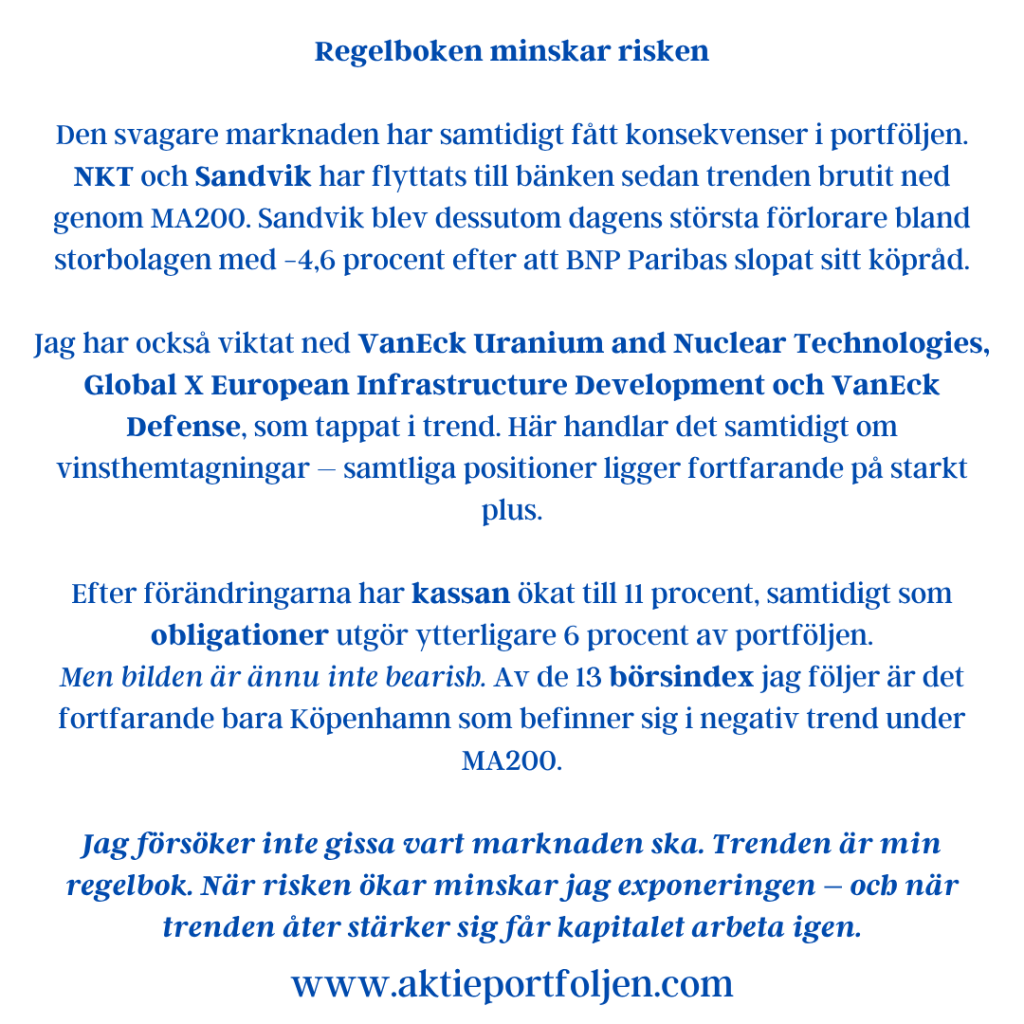
Regelboken minskar risken
Den svagare marknaden har samtidigt fått konsekvenser i portföljen. NKT och Sandvik har flyttats till bänken sedan trenden brutit ned genom MA200. Sandvik blev dessutom dagens största förlorare bland storbolagen med −4,6 procent efter att BNP Paribas slopat sitt köpråd.
Jag har också viktat ned VanEck Uranium and Nuclear Technologies, Global X European Infrastructure Development och VanEck Defense, som tappat i trend. Här handlar det samtidigt om vinsthemtagningar – samtliga positioner ligger fortfarande på starkt plus.
Efter förändringarna har kassan ökat till 11 procent, samtidigt som obligationer utgör ytterligare 6 procent av portföljen.
Men bilden är ännu inte bearish. Av de 13 börsindex jag följer är det fortfarande bara Köpenhamn som befinner sig i negativ trend under MA200.
Jag försöker inte gissa vart marknaden ska. Trenden är min regelbok. När risken ökar minskar jag exponeringen – och när trenden åter stärker sig får kapitalet arbeta igen.
Det blev ännu en vecka där räntan höll börsen i ett hårt grepp. Fed höjde styrräntan och den amerikanska tioårsräntan blev veckans kanske viktigaste temperaturmätare när den gång på gång dansade kring den psykologiskt viktiga femprocentsnivån.
Börsen reagerade nästan omedelbart på rörelserna. När tioåringen backade fick aktierna luft under vingarna och när den åter närmade sig 5 procent kom nervositeten tillbaka.
Men samtidigt finns något påfallande starkt i marknaden: börsen vill upp. Positiva nyheter fångas snabbt upp trots att förutsättningarna knappast är bekväma. Räntorna är höga, oljepriset ligger fortfarande över 100 dollar fatet och inflationsoron är långt ifrån borta.
Fredagen illustrerade detta väl. S&P 500 steg 0,2 procent och Nasdaq Composite 0,4 procent, medan Dow Jones backade 0,2 procent. Den amerikanska tioårsräntan var samtidigt tillbaka kring 5 procent.
Även i Europa steg räntorna på fredagen. ECB:s enkät över hushållens inflationsförväntningar visade stigande förväntningar på samtliga tidshorisonter. Dollarn stärktes efter veckans Fedbesked medan kronan försvagades mot både dollar och euro.
Oljan fortsatte också att spela en viktig roll. Efter de kraftiga prisrörelserna tidigare under veckan mildrades prisbilden under den andra halvan. Brent handlades vid veckans slut kring 103 dollar per fat.
Stockholmsbörsen klarade trots allt veckan förhållandevis väl. OMXS30 steg 0,30 procent medan breda OMXSPI backade 0,10 procent.
Sektorer och bolag
Veckans tydligaste styrka hittar jag inom AI-relaterad industri och teknik.
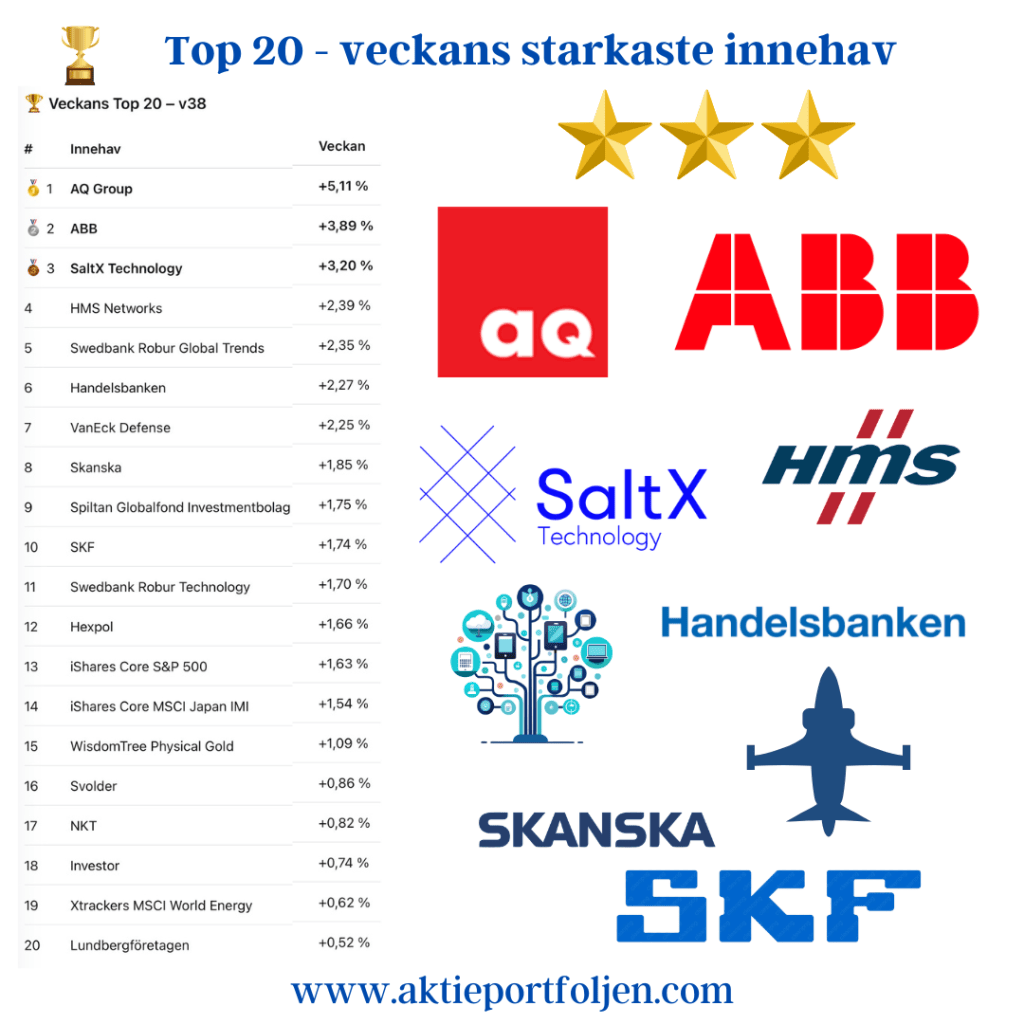
Det syns också tydligt i laget. AQ Group steg 5,11 procent och ABB 3,89 procent, samtidigt som SaltX avancerade 3,20 procent och HMS Networks 2,39 procent. Även Skanska, SKF och Hexpol hade en bra vecka.
AI-temat handlar inte längre bara om halvledare och de stora amerikanska teknikbolagen. Elektrifiering, automation, kraftförsörjning, datacenter och digital infrastruktur har blivit en allt viktigare del av samma investeringsberättelse.
Den bilden förstärks av den internationella delen av portföljen. Swedbank Robur Global Trends steg 2,35 procent och Robur Technology 1,70 procent. S&P 500-ETF:en steg 1,63 procent och Japan 1,54 procent.
Det här är alltså inte någon bred euforisk risk-on-marknad. Kapitalet tycks snarare fortsätta söka sig till de delar av marknaden där investerarna ser strukturell tillväxt.
På minussidan sticker framför allt flatexDEGIRO ut med −12,67 procent. Nedgången kom efter beskedet om styrelseordförandens avhopp. Aktien har därmed fallit under MA200, men omfattas av min utlandsregel. Innehavet är fortfarande upp omkring 52 procent sedan köp och jag ser i nuläget ingen fundamental förändring som motiverar en försäljning. Därför ligger aktien kvar.
Utlandsregeln har dessutom fått en intressant bieffekt. Den skapades av skatteskäl, men gör mig samtidigt mer långsiktig. En vinnare behöver inte säljas enbart för att kursen tillfälligt bryter sin trend. Är avkastningen sedan köp fortfarande positiv och det fundamentala caset intakt får bolaget tid att visa om det är en av de evighetsmaskiner jag egentligen vill hitta.
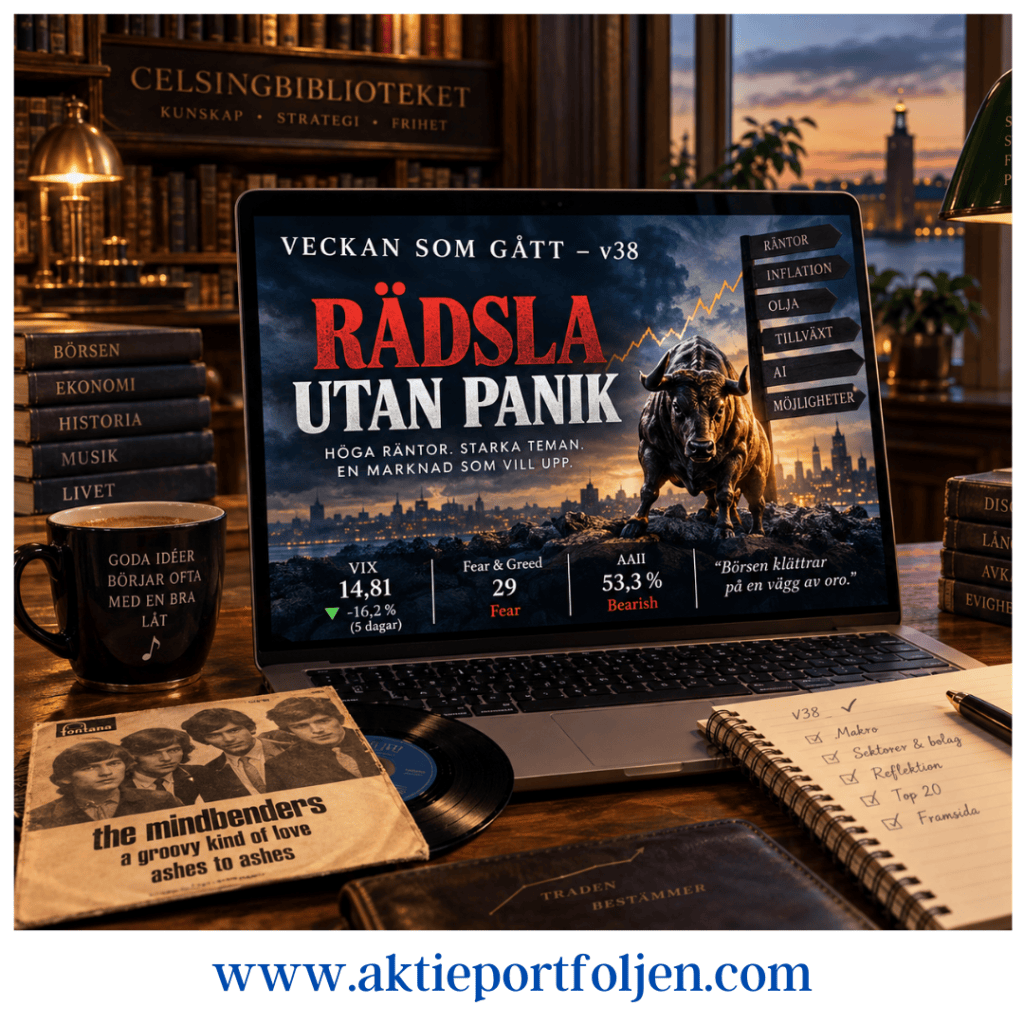
Reflektion – rädsla utan panik
Veckans kanske mest intressanta signal hittar jag inte i indexen utan i marknadsindikatorerna.
Fear & Greed står på 29 – Fear. För en vecka sedan var nivån 32. AAII:s investerarenkät ger en ännu tydligare bild: endast 28,8 procent är bullish medan hela 53,3 procent är bearish.
Samtidigt har VIX fallit till 14,81, en nedgång på drygt 16 procent under de senaste fem handelsdagarna.
Det är en fascinerande kombination.
Investerarna säger att de är rädda – men optionsmarknaden prissätter ingen panik.
Även europeiska VSTOXX kring 18,3 signalerar vaksamhet snarare än akut stress.
Och kanske är det just detta som bäst sammanfattar veckan. Marknaden har fått gott om argument för att falla: en Fedhöjning, amerikansk tioårsränta kring 5 procent, oljepris över 100 dollar och fortsatt inflationsoro. Ändå fortsätter börsen att fånga upp positiva nyheter och vissa delar av marknaden visar påtaglig styrka.
Det brukar sägas att börsen klättrar på en vägg av oro. Den här veckan har väggen varit ovanligt lätt att se.
För min egen strategi förändrar det egentligen ingenting. Trenden bestämmer. Så länge index ligger i positiv trend är jag med, men jag ser ingen anledning att jaga marknaden när ränteläget fortfarande är så osäkert.
⚡ Dagens Puls – stark återhämtning från morgonens ränteoro
Stockholmsbörsen fick en tung start på tisdagen. Efter öppningen var både OMXSPI och OMXS30 ned omkring 1 procent när den amerikanska tioårsräntan steg till den högsta nivån sedan 2007 samtidigt som Brentoljan passerade 107 dollar fatet.
Under dagen lättade dock trycket. Marknadsräntorna föll tillbaka och börsen hämtade successivt igen nästan hela nedgången. Vid stängning var OMXSPI −0,1 %, medan OMXS30 slutade oförändrat.
Verkstadsbolagen, som pressades hårt i går, stod för en tydlig återhämtning. I laget steg bland annat ABB +1,40 %, Alfa Laval +1,05 %, Sandvik +0,82 % och SKF +0,80 %.
Dagens stora utropstecken blev SaltX +7,32 % efter insynshandel.
🏆 Lagets Top 10
SaltX +7,32 % ABB +1,40 % Xtrackers World Energy +1,09 % Alfa Laval +1,05 % Sandvik +0,82 % SKF +0,80 % AQ Group +0,66 % Global X European Infrastructure +0,60 % Skanska +0,50 % Bure +0,47 %
Imorgon riktas blickarna mot Fed och räntebeskedet. Efter dagens kraftiga svängningar lär både räntemarknaden och börsen lyssna noga på varje ord från Powell.
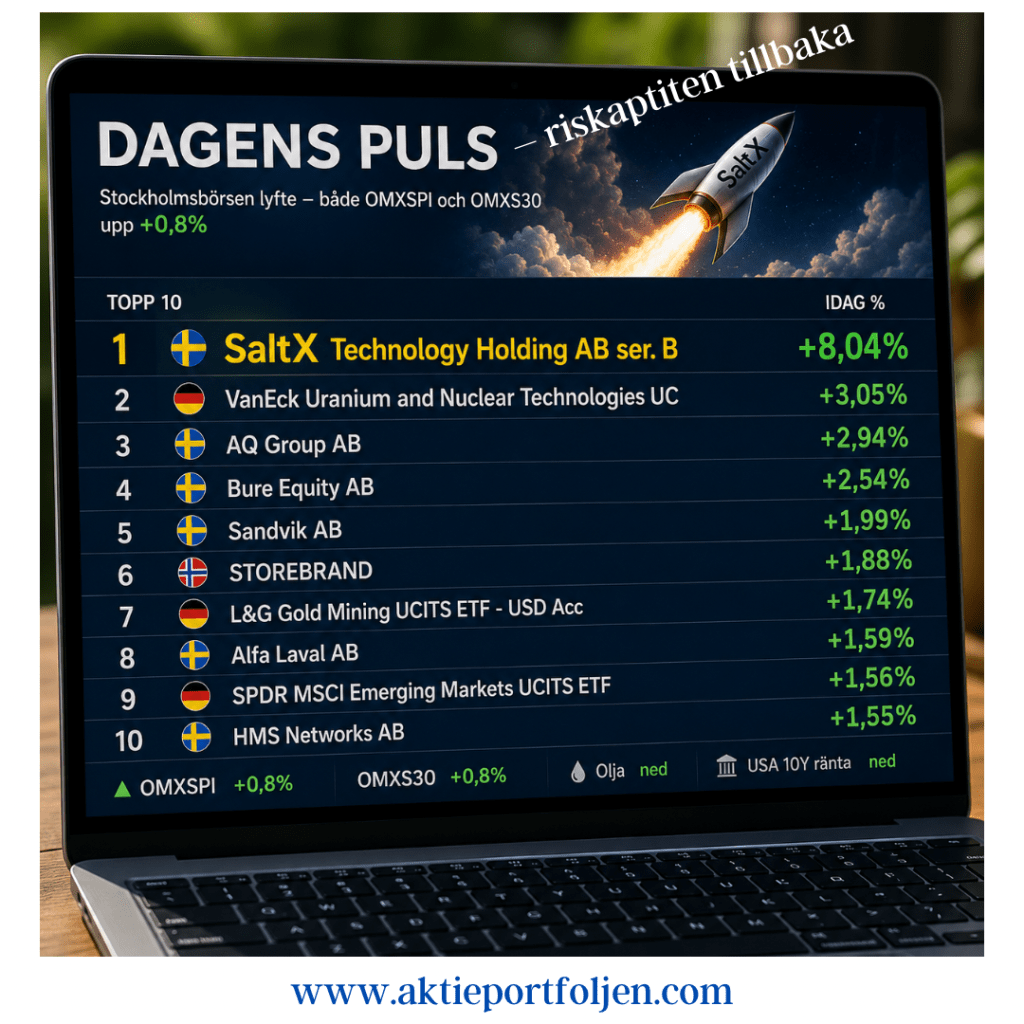
Stockholmsbörsen fick medvind under tisdagen. Vid stängning var både OMXSPI och OMXS30 upp 0,8 procent.
Morgonens positiva öppning förstärktes efter dubbla signaler om minskad geopolitisk oro i Mellanöstern. Samtidigt föll både oljepriset och de amerikanska långräntorna – en kombination som gav ytterligare stöd åt riskaptiten.
I laguppställningen tog SaltX ledartröjan med en rusning på +8,0 procent. Carnegie konstaterade efter gårdagens rapport att bolagets position stärkts inom flera prioriterade områden. Efter vårens tekniska genombrott inom cement har SaltX bland annat säkrat ett nytt EU-finansierat projekt tillsammans med Holcim och Paebbl. Nästa steg blir uppskalning och fördjupade industriella samarbeten.
Bakom SaltX syns också ett intressant mönster i dagens topplista. Ren energi och råvarurelaterat gick starkt, samtidigt som industri och AI-relaterad teknik återhämtade en del av tidigare nedgångar.
En bredare riskaptit – men med SaltX i en klass för sig.
Guldet lyfte laget efter oväntat amerikanskt obligationsbesked
Inledning / Makro
Stockholmsbörsen var på onsdagen ytterst nära att bryta den långa förlustsviten. Ett oväntat besked från det amerikanska finansdepartementet fick plötsligt fart på marknaden under eftermiddagen – men glädjen blev kortvarig.
När handeln stängde hade breda OMXSPI backat med minsta möjliga marginal, −0,01 %, medan storbolagsindex OMXS30 sjönk −0,03 %.
Därmed noterades den elfte raka handelsdagen på minus för Stockholmsbörsen.
Det amerikanska finansdepartementet meddelade att man ska öka återköpen av statsobligationer med längre löptider. Beskedet pressade ned de amerikanska långräntorna och satte samtidigt fart på ädelmetallerna.
Guld och silver steg kraftigt och guldet handlades kring 4 560 dollar per troy ounce.
För aktiemarknaden blev effekten av de lägre långräntorna kortvarig. För guldet blev reaktionen desto tydligare.
Sektorer / Bolag
I laguppställningen var bilden något grönare än på Stockholmsbörsen, men styrkan var långt ifrån jämnt fördelad.
Guldet dominerade fullständigt.
L&G Gold Mining UCITS ETF rusade +7,50 %, medan WisdomTree Physical Gold steg +2,15 %. Därmed intog de båda guldrelaterade innehaven de två översta platserna på dagens Top 20.
Bakom guldet var utvecklingen betydligt mer blandad.
SaltX steg +1,54 %, AQ Group +1,28 %, Linc +0,96 %, Lundbergföretagen +0,91 % och Clas Ohlson +0,60 %.
Det finns egentligen ingen gemensam nämnare bland dessa bolag. Industri, investmentbolag och konsument samsas högt på listan, medan energi, uran och räntedelen i stort sett stod stilla.
Det var alltså ingen bred risk-on-dag i laguppställningen.
Det var en gulddag.
Reflektion
Ett amerikanskt obligationsbesked var nära att bryta Stockholms långa förlustsvit.
För börsen blev effekten kortvarig.
För guldet blev den desto tydligare.
Och det är kanske dagens mest intressanta kontrast. Samma besked som tillfälligt gav aktiemarknaden stöd genom fallande långräntor fick betydligt större genomslag i ädelmetallerna.
För laguppställningen blev det återigen en påminnelse om värdet av att olika tillgångar och teman kan bära laget vid olika tillfällen.
Idag behövdes ingen bred uppgång.
Två guldspelare räckte för att laget skulle stänga på grönt när Stockholm noterade sin elfte raka röda dag.
Semesterundantag från Marburg – grönt i laget trots femte raka minusdagen
Inledning/Makro
Efter vårt senaste Sverigebesök i Göteborg och Mölle för att träffa nära och kära har resan fortsatt till universitetsstaden Marburg. Vi bor mitt i Gamla stan, bland medeltida hus och gränder, och efter en löprunda på 10 kilometer kändes det faktiskt rätt gött att slå upp börsen igen.
På marknaden är stämningen betydligt mer avvaktande. Börserna i USA backar på tisdagen i takt med att förhoppningarna om en öppning av Hormuzsundet grusas. Nya uppgifter från Iran signalerar att ett avtal med USA inte är nära och både Brent- och WTI-oljan stiger med över 1 procent.
Samtidigt riktas blickarna mot den amerikanska inflationsstatistiken senare i veckan. Fredagens svagare sysselsättningsrapport ökade förhoppningarna om att Federal Reserve kan avstå från en räntehöjning, men inflationssiffrorna blir viktiga för den fortsatta räntebilden.
I Europa var utvecklingen försiktig. Breda Stoxx 600 steg 0,1 procent medan Stockholm fortsatte sin negativa svit. OMXSPI backade 0,2 procent och OMXS30 0,3 procent. För OMXSPI innebar det femte handelsdagen i rad på minus och för storbolagsindex den fjärde.
Sektorer/bolag
Den egna laguppställningen gick betydligt bättre och lyckades stänga dagen tydligt på grönt.
SaltX Technology tog ledartröjan med en uppgång på 5,13 procent, följd av Bure Equity på 2,70 procent. Bakom toppduon syns också ett tydligt tema. VanEck Uranium and Nuclear Technologies steg 1,41 procent, iShares Global Clean Energy Transition 0,93 procent och Xtrackers Electrification Technologies 0,64 procent.
Även AI- och elektrifieringsrelaterad industri höll emot bra. AQ Group steg 0,69 procent och ABB 0,60 procent. Guldet fortsatte samtidigt att bidra med WisdomTree Physical Gold upp 0,68 procent och L&G Gold Mining 0,48 procent.
Mitt intryck från dagens handel är därmed att ren energi, elektrifiering och AI-relaterad industri visade styrka, samtidigt som guldet fortsatte att ge stöd.
Reflektion
Fem raka minusdagar för Stockholmsbörsen låter betydligt dystrare än vad utvecklingen under ytan faktiskt visar.
Det är också en bra påminnelse om varför jag försöker lägga mindre energi på att förutse nästa rubrik och mer på att följa vad marknaden faktiskt gör. Hormuzsundet, oljepriset och den kommande amerikanska inflationsstatistiken kan snabbt förändra sentimentet, men samtidigt fortsätter vissa teman och bolag att visa relativ styrka.
När index hackar men delar av laguppställningen fortsätter åt rätt håll finns det heller ingen anledning att göra särskilt mycket. Strategin får göra jobbet – även under semestern.
Bred uppgång med indexrekord – energi och elektrifiering i topp
Semester eller inte – när börsen bjuder på nya rekord får hängmattan vänta en liten stund.
Ett nytt rekord för OMXSPI är en bra anledning att göra ett litet semesteravbrott. Dagens handel präglades av en tydlig återhämtning i industrin samtidigt som energi- och elektrifieringstemat fortsatte att dominera min egen topplista.
Makro
Stockholmsbörsen fortsatte visa styrka under torsdagen. Det breda OMXSPI-indexet stängde på en ny rekordnivå efter att köparna tagit tillbaka initiativet under eftermiddagen. Även OMXS30 avslutade dagen på plus.
Marknaden fick stöd av en upprekyl i flera AI- och industrirelaterade bolag efter några svagare handelsdagar. Samtidigt valde Federal Reserve att lämna styrräntan oförändrad, vilket låg i linje med marknadens förväntningar.
På hemmaplan visade Konjunkturinstitutets barometer den starkaste bilden av svensk ekonomi på flera år. Samtidigt sjönk oljepriset något efter veckans kraftiga uppgång, även om den geopolitiska oron i Mellanöstern fortsatt håller energimarknaden i fokus.
Sektorer / Bolag
Dagens starkaste tema var energi och elektrifiering. SaltX tog täten tillsammans med ETF:er inom den globala energiomställningen och kärnkraft.
Strax därefter följde industrin med ABB, Lagercrantz, AQ Group, Sandvik, Alfa Laval och Atlas Copco. Efter några svagare dagar fick framför allt ABB och Atlas Copco en tydlig upprekyl när investerarna åter sökte sig till kvalitetsbolag med stark exponering mot AI, automation och elektrifiering.
Även flera av portföljens ETF:er utvecklades väl. Elektrifiering, europeisk infrastruktur, tillväxtmarknader och Japan bidrog till en bred uppgång, vilket visar att styrkan inte enbart drevs av några enskilda storbolag.
Reflektion
Det som imponerar mest just nu är marknadens bredd.
När industri, elektrifiering, kärnkraft, infrastruktur och tillväxtmarknader stiger samtidigt blir uppgången betydligt mer robust än när ett fåtal teknikjättar ensamma driver index.
För egen del känns det extra roligt att flera av portföljens långsiktiga investeringsteman åter finns i toppskiktet. Trenden är fortfarande min viktigaste kompass, men dagens handel visar också hur snabbt kapitalet söker sig tillbaka till kvalitetsbolag när marknadssentimentet förbättras.
Veckan som gått – laget höll emot, nyförvärven i topp
Makro och marknad
Den senaste veckan har präglats av en fortsatt eskalering i Mellanöstern med nattliga attacker mellan USA och Iran, skärpta hot från president Donald Trump och Huthirebellernas angrepp på fartyg i Röda havet. Under fredagen genomförde USA nya attacker mot mål i Iran samtidigt som Iran svarade med attacker mot amerikanska intressen i regionen.
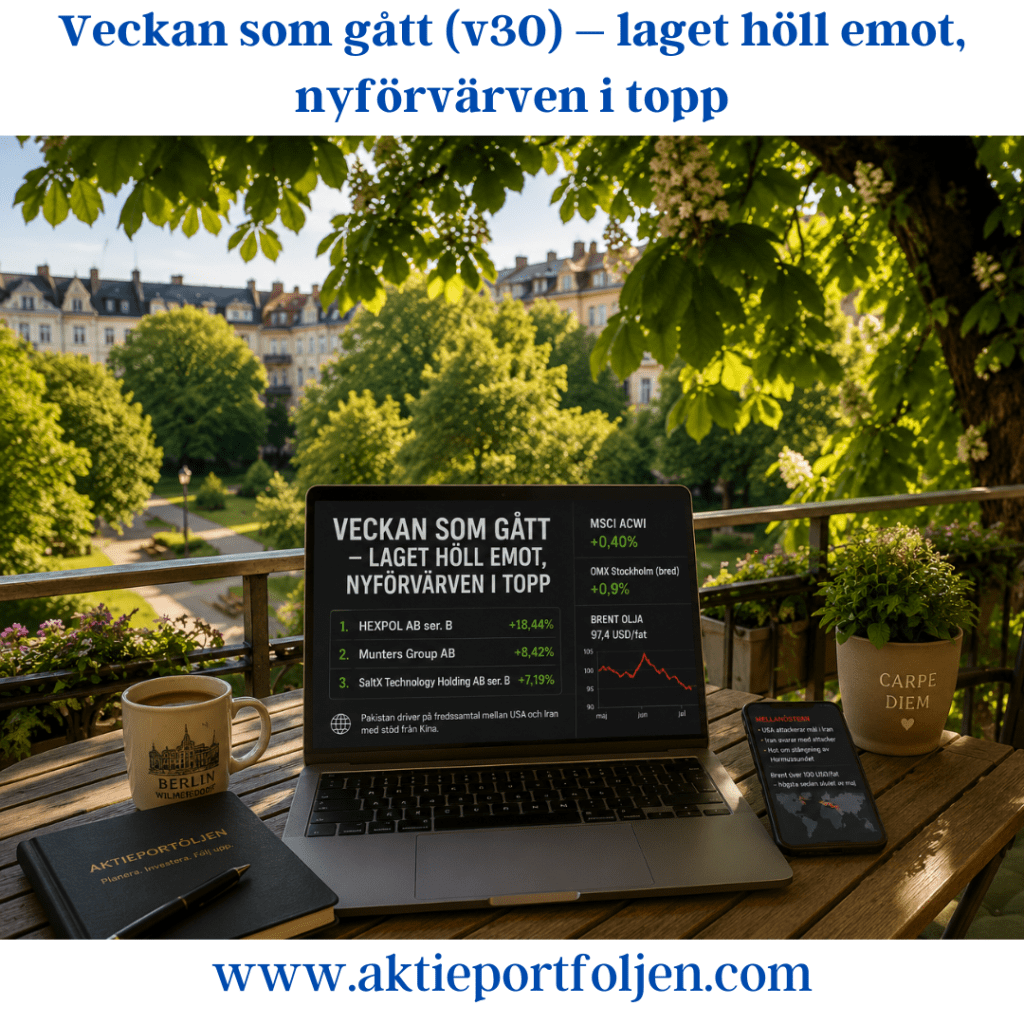
Oron kring energiförsörjningen fick Brentoljan att under veckan passera 100 dollar per fat för första gången sedan slutet av maj. Trots den geopolitiska turbulensen stängde MSCI ACWI veckan på +0,40 %, medan det breda Stockholmsindexet steg omkring +0,9 %. Laget höll emot bra och stängde veckan bättre än båda jämförelseindexen.
Oljepriset föll samtidigt tillbaka med omkring 3 % under fredagen till cirka 97,4 dollar per fat. Nedgången kom efter uppgifter om att Pakistan undersöker möjligheterna att få till stånd nya fredssamtal mellan USA och Iran efter ett initiativ från Kina. Kina har starka ekonomiska intressen av en avspänning eftersom konflikten och stängningen av Hormuzsundet slår mot landets energiförsörjning och handel. Samtidigt uppges hindren för nya förhandlingar fortfarande vara betydande.
Sektorer och bolag
Veckans stora utropstecken blev två av bolagen som jag plockade in under semestern.
Ledartröjan tog Hexpol (+18,44 %) efter en stark rapport där polymerbolaget överträffade förväntningarna på både resultat och omsättning. Flera banker har därefter höjt sina riktkurser och uppgraderat eller upprepat sina köprekommendationer.
Munters (+8,42 %) följde efter och här är bilden snarlik: en stark rapport, en bra orderbok och dessutom flera insynsköp. Två relativt färska spelare har därmed snabbt tagit plats längst fram i laget.
Även industri och försvar hade en bra vecka. VanEck Defense (+5,77 %), Atlas Copco (+4,04 %), Alfa Laval (+1,63 %) och ABB (+1,60 %) stängde samtliga tydligt på plus.
SaltX (+7,19 %) fortsatte samtidigt starkt. Bolaget har tillsammans med Holcim och Paebbl säkrat EU-stöd för ett projekt som ska demonstrera en integrerad lösning för elektrifierad cementproduktion och återanvändning av koldioxid.
Råvarurelaterat hörde också till vinnarna. L&G Gold Mining (+5,36 %), VanEck Uranium and Nuclear Technologies (+2,90 %) och WisdomTree Physical Gold (+2,01 %) bidrog samtliga positivt.
Veckans tydliga förlorare blev däremot Securitas. Aktien föll kraftigt efter fredagens rapport, där svag organisk tillväxt och en marginal under marknadens förväntningar överskuggade resultatförbättringarna. Aktien gick därmed över i negativ trend och fick lämna laguppställningen. Eftersom jag plockade upp Securitas först när aktien tidigare tog sig över MA200 blev avkastningen i princip noll.
Reflektioner
Det mest intressanta med veckan är kanske inte att portföljen steg, utan vilka innehav som gjorde jobbet.
Hexpol och Munters visar återigen varför jag gärna låter trend och rapportstyrka arbeta tillsammans. Båda plockades in relativt nyligen och har redan utvecklats till två av lagets starkaste spelare. Samtidigt fick portföljen stöd från flera håll – industri, försvar, guld och uran.
Det ger en bra balans i ett marknadsläge där geopolitiken fortfarande kan ändra förutsättningarna från en dag till en annan. Ett oljepris runt 100 dollar och störningar i två av världens viktigaste transportleder är knappast någon normal bakgrundsmiljö för börsen.
Samtidigt fortsätter jag att låta trenden bestämma. Securitas är ett bra exempel. Caset behöver inte vara dåligt på lång sikt, men när rapporten förändrar kursbilden och aktien går över i negativ trend får den lämna laget. Ingen dramatik – nästa spelare får chansen.
Och lite i skymundan tar sig Swedbank Robur Technology (+1,78 %) in på veckans Top 20. Det är ett bra exempel på hur AI- och teknikexponeringen fortsätter att bidra även när andra delar av portföljen står för de stora rubrikerna.
Industrijättarna drar börsen uppåt efter fredsavtal
18 juni 2026
Makro & Index
Stockholmsbörsen handlades på båda sidor om nollstrecket under torsdagen men stängde till slut på plus. Breda index OMXSPI steg 0,2 procent medan storbolagsindex OMXS30 avancerade 0,6 procent.
Marknaden fortsatte att värdera det nya fredsavtalet mellan USA och Iran, vilket enligt flera bedömare kan bidra till fortsatt fallande oljepriser. Samtidigt bearbetades gårdagens räntebesked från Federal Reserve där flera ledamöter öppnade för möjligheten till ytterligare räntehöjningar senare under året.
Oljepriset föll omkring 2 procent under dagen och Brentoljan handlas nu kring 77 dollar per fat. Det är den lägsta nivån sedan slutet av februari, strax innan konflikten i Mellanöstern bröt ut. Lägre energikostnader gav stöd åt konjunkturkänsliga industribolag och bidrog till dagens positiva börsutveckling.
Bolag & Sektorer
Industrisektorn blev dagens tydliga vinnare. ABB (+2,47%) gick i täten efter att Citi höjt riktkursen för kraft- och automationsbolaget. Aktien gynnas sannolikt också av fortsatta inflöden till breda indexfonder och ETF:er.
Även Addtech (+1,42%) fortsatte upp efter gårdagens köprekommendation från Goldman Sachs, medan Atlas Copco (+1,29%) fick stöd av en höjd rekommendation och riktkurs från Pareto. Investor (+1,27%), Assa Abloy (+1,00%) och Alfa Laval (+0,99%) bidrog också till sektorstyrkan.
Dagens vinnare i portföljen blev dock SaltX (+4,41%). Greentechbolaget fortsätter sin volatila resa i takt med att tekniken för fossilfri kalk- och cementproduktion går in i en kommersialiseringsfas. När värderingen i stor utsträckning bygger på framtida intäkter blir kursrörelserna ofta kraftiga. Potentialen är betydande om tekniken får brett genomslag, men risknivån är fortsatt mycket hög och aktien passar främst investerare med lång placeringshorisont och hög risktolerans.
Bland ETF-innehaven märktes särskilt SPDR MSCI Emerging Markets UCITS ETF (+2,06%), där TSMC, Samsung Electronics och SK Hynix hör till de största innehaven, samt iShares Core MSCI Japan IMI UCITS ETF (+1,62%), vars största innehav inkluderar Tokyo Electron, Mitsubishi UFJ Financial Group och Toyota. Trots sina regionala etiketter fungerar båda i praktiken till stor del som teknikexponeringar och gynnas när riskaptiten ökar globalt.
På den svagare sidan återfanns defensiva tillgångar och råvarurelaterade innehav. WisdomTree Physical Gold (-1,45%) och L&G Gold Mining UCITS ETF (-5,63%) pressades när riskviljan steg och guldpriset försvagades. Även VanEck Defense UCITS ETF (-2,51%) backade i takt med att den geopolitiska oron lättade efter fredsavtalet. AstraZeneca (-1,62%) tillhörde dagens större förlorare bland de svenska innehaven.
Utsikter
Mycket talar för att oljepriset kommer att stå i centrum även de kommande dagarna. Om Brentoljan fortsätter nedåt kan det ge ytterligare stöd åt industribolag, verkstad och andra energiintensiva sektorer samtidigt som inflationsoron dämpas.
Samtidigt kvarstår osäkerheten kring Federal Reserves nästa steg. Marknaden har hittills fokuserat på de positiva effekterna av fallande energipriser, men signaler om ytterligare amerikanska räntehöjningar riskerar att skapa nya svängningar i både aktier och obligationer.
Jag tror att guldet kan få det tuffare på kort sikt om marknaden börjar prisa in fler amerikanska räntehöjningar. Men långsiktigt är jag fortsatt positiv. Så länge världens stora ekonomier bygger på höga skuldnivåer ser jag guld som en relevant försäkring i portföljen, även om vägen dit sannolikt kommer att vara skakig.
För tillfället verkar dock investerarna välja att fokusera på den förbättrade geopolitiska situationen och de lägre energipriserna – en kombination som gav börsen medvind under torsdagen.
Efter dagens träning med både yoga och styrketräning är det skönt att avrunda kvällen med börssummering till det analoga ljudet från grammofonen och golvhögtarna. På tallriken snurrar Crisis med Mike Oldfield – en påminnelse om att det ibland finns något särskilt i att njuta av det förgångna samtidigt som man investerar i framtidens teknik.
Börsen fick en stark start efter beskedet att en överenskommelse mellan USA och Iran uppges vara klar. OMXSPI öppnade med uppgångar på över två procent, men entusiasmen mattades av under eftermiddagen. Vid stängning hade OMXSPI stigit 0,3 procent medan OMXS30 slutade dagen upp 0,7 procent.
Laguppställningen utvecklades däremot i motsatt riktning. Flera innehav stärkte sina uppgångar ju längre handelsdagen gick och laget avslutade därmed dagen betydligt starkare än index.
På råvarusidan föll Brent- och WTI-oljan med omkring 4–4,4 procent till cirka 83 respektive 80,5 dollar per fat.
Bolag och teman
Dagens stora utropstecken var SaltX (+20,11 %), som rusade utan några uppenbara nyheter. Aktien är därmed upp omkring 106 procent hittills i år och är just nu lagets starkaste trendaktie över MA200.
Även om dagens kursrörelse saknade tydlig nyhetsutlösare har mycket hänt under året. Bolagets elektrifieringsteknik har visat lovande resultat inom både cement- och kalkindustrin, två sektorer med betydande klimatavtryck. Om tekniken kan ersätta fossila bränslen i större skala handlar det om en potentiellt mycket stor global utsläppsminskning. Flera industrijättar är involverade i projekten, vilket gör utvecklingen extra intressant att följa.
Även råvarurelaterade innehav hade en stark dag. Guldgruvor genom L&G Gold Mining ETF (+7,41 %) tog revansch efter en svagare period, samtidigt som WisdomTree Physical Gold (+2,91 %) steg i takt med guldpriset. Uran- och kärnkraftssektorn fortsatte också att visa styrka genom VanEck Uranium and Nuclear Technologies ETF (+4,88 %).
Top 10
🥇 SaltX Technology Holding +20,11 %
🥈 L&G Gold Mining UCITS ETF +7,41 %
🥉 VanEck Uranium and Nuclear Technologies UCITS ETF +4,88 %
WisdomTree Physical Gold +2,91 %
flatexDEGIRO +2,55 %
SPDR MSCI Emerging Markets ETF +2,46 %
Global X European Infrastructure Development ETF +2,06 %