Veckan som gått – v39 – tech trotsar räntan – laget på tydligt grönt

Veckan som gått – v39

Tech trotsar räntan – laget på tydligt grönt

Det blev en vecka där två krafter drog åt motsatta håll. På ena sidan fortsatte de amerikanska långräntorna uppåt, med tioåringen som under fredagen nådde 5,22 procent, den högsta nivån på många år. På den andra sidan fortsatte tech och AI-relaterade bolag att visa styrka.

För Aktieportföljens lag vann tekniken matchen.

Swedbank Robur Technology steg hela 6,61 procent under veckan, och även bland de svenska innehaven syntes samma tema. AQ Group steg 5,22 procent, HMS Networks 3,98 procent och Atlas Copco 3,16 procent. Till och med Skanska, upp 3,54 procent, har fått lite AI-glans över sig efter nya order kopplade till byggandet av datacenter.

Samtidigt slutade Stockholmsbörsen veckan ungefär kring nollstrecket. Laget stängde däremot tydligt på grönt. Det är precis den typ av vecka då diversifieringen inom portföljen gör skillnad – och där exponeringen mot den globala tekniktrenden kompletterar de svenska innehaven.

Räntan över 5 procent – men börsen vägrar ge sig

Veckans kanske mest anmärkningsvärda utveckling hittar vi ändå på räntemarknaden.

Den amerikanska tioåringen nådde på fredagen 5,22 procent och har därefter fallit tillbaka något till omkring 5,16 procent. Den 30-åriga amerikanska statsräntan nådde samtidigt 5,52 procent på torsdagen.

Normalt skulle sådana nivåer vara en betydande motvind för aktier – inte minst för högt värderad teknik. Men den reaktionen har hittills uteblivit.

Det säger något om styrkan i höstens techrally. Marknaden tycks för tillfället väga den starka vinst- och AI-berättelsen tyngre än den högre diskonteringsräntan.

Det fungerar – tills det inte gör det.

Det är därför räntan blir en av de viktigaste indikatorerna att följa framöver. En tioåring över 5 procent behöver inte omedelbart knäcka börsen, men ju längre den stannar där, desto högre blir ribban för aktier.

Hormuz gav marknaden hopp

Fredagens handel fick samtidigt hjälp av försiktigt positiva geopolitiska signaler.

Enligt obekräftade medieuppgifter ska samtalen mellan USA och Iran om en möjlig öppning av Hormuzsundet ha gjort framsteg och gått vidare till tekniska diskussioner. Uppgifterna hade ännu inte kunnat bekräftas, men marknaden reagerade snabbt.

De amerikanska börserna vände upp, samtidigt som oljepriset föll kraftigt. Vid 20.30-tiden låg S&P 500 omkring 0,5 procent högre och även Nasdaq steg.

Samtidigt har Saudiarabien lyckats öka oljeexporten trots skadorna på East-West-ledningen. Tillsammans gav det marknaden åtminstone en antydan om att den värsta utbudsstressen på oljemarknaden kan börja lätta.

Brent föll på fredagskvällen till omkring 104 dollar fatet.

Det är fortfarande en mycket hög nivå – men riktningen betyder mycket för både inflation, räntor och börshumör.

Reflektion

Det här är en sådan vecka som påminner om varför vi inte försöker förutse nästa börsrörelse.

En amerikansk tioåring på 5,22 procent hade på papperet kunnat vara receptet för en riktigt dålig börsvecka. I stället fortsätter teknikaktierna att dra, AI-relaterad svensk industri följer med och laget slår en Stockholmsbörs som trampar vatten.

Marknaden gör inte alltid det som verkar logiskt.

Strategins uppgift är därför inte att gissa vad marknaden borde göra – utan att tala om vad vi ska göra när marknaden faktiskt gör det.

Och just nu är signalen fortfarande densamma:

Trenden är positiv. Vinnarna får fortsätta vara vinnare. Men med en amerikansk tioåring över 5 procent finns det all anledning att hålla ena ögat på ränteskärmen.

Samma strategi – nya dagar. ❤️📈

🏆 Veckans Top 20 – v39

  1. Swedbank Robur Technology +6,61 %
  2. AQ Group +5,22 %
  3. HMS Networks +3,98 %
  4. Bure Equity +3,89 %
  5. Skanska +3,54 %
  6. Atlas Copco +3,16 %
  7. Clas Ohlson +2,39 %
  8. SPDR Emerging Markets +2,03 %
  9. iShares S&P 500 +1,86 %
  10. Swedbank Robur Global Trends +1,37 %
  11. Svolder +1,36 %
  12. Alfa Laval +1,33 %
  13. Sandvik +1,31 %
  14. Investor +1,30 %
  15. Hexpol +1,21 %
  16. ABB +1,20 %
  17. Handelsbanken +0,61 %
  18. Lundbergföretagen +0,42 %
  19. iShares MSCI Japan +0,11 %
  20. Nordea +0,05 %
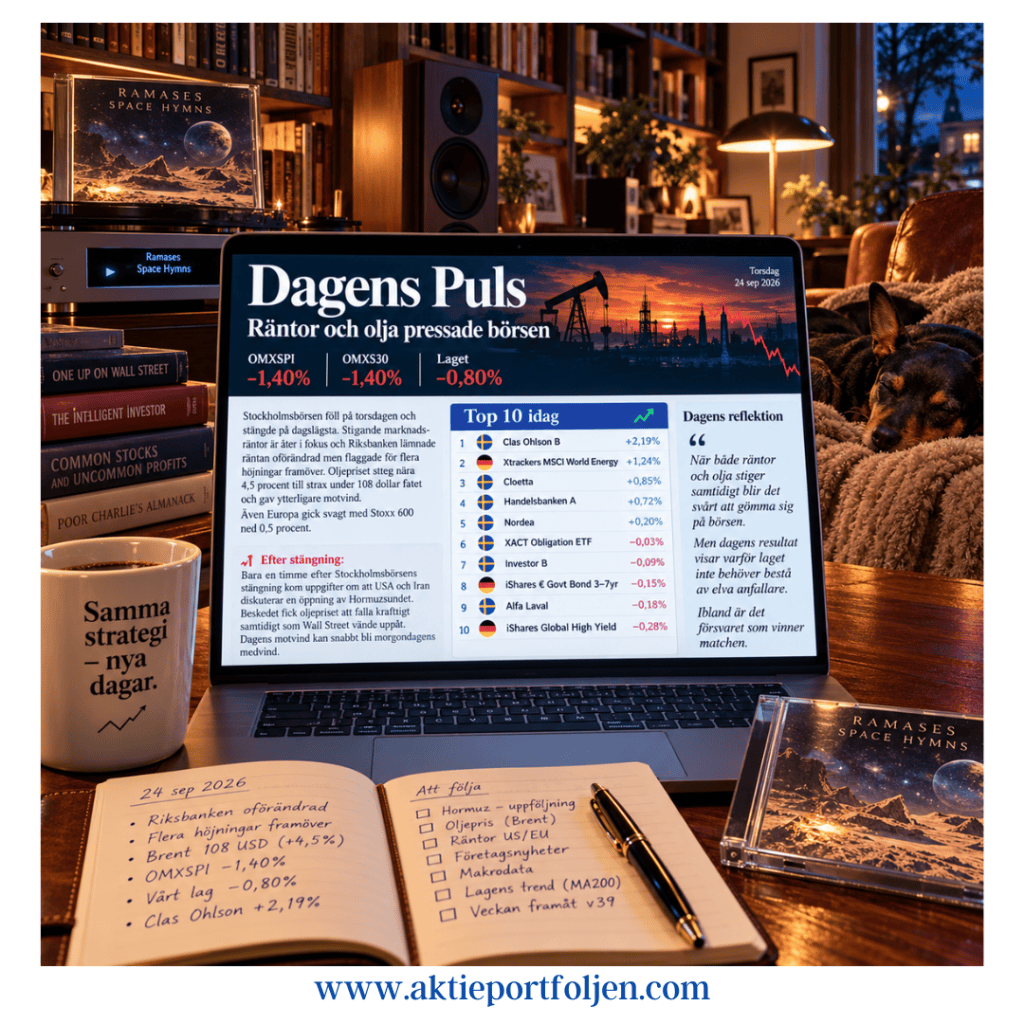
Dagens Puls – räntor och olja pressade börsen

Dagens Puls – räntor och olja pressade börsen

Det blev en tung torsdag på Stockholmsbörsen. Både OMXSPI och OMXS30 föll 1,4 procent och stängde kring dagslägsta när stigande räntor och ett nytt ryck uppåt i oljepriset satte press på riskaptiten.

Riksbanken lämnade styrräntan oförändrad, men signalerade samtidigt att flera höjningar kan vänta framöver. Det förstärkte bilden av ett ränteläge som kan förbli besvärligt för aktiemarknaden längre än många hoppats.

Under eftermiddagen tillkom dessutom ny motvind från oljan. Brent steg nära 4,5 procent till strax under 108 dollar fatet. Kombinationen högre marknadsräntor och dyrare energi blev för mycket och säljtrycket tilltog mot stängning.

Även Europa gick svagt. Stoxx 600 backade 0,5 procent och försvarssektorn föll tillbaka efter onsdagens uppgång.

Portföljen höll emot

I det röda börsklimatet klarade sig laget betydligt bättre och stängde på −0,80 procent, mot OMXSPI:s −1,40 procent.

Det var framför allt konsument, bank och obligationer som fungerade som stötdämpare. Dessutom gjorde energiexponeringen precis vad den ska göra en dag när oljepriset rusar.

Dagens vinnare blev Clas Ohlson, +2,19 procent. Aktien steg som mest 5,3 procent efter att Handelsbanken inlett bevakning med köprekommendation och riktkurs 520 kronor. Även Cloetta gick mot strömmen, medan Handelsbanken och Nordea gav stöd från banksidan.

Dagens Top 10

  1. 🥇 Clas Ohlson +2,19 %
  2. 🥈 Xtrackers MSCI World Energy +1,24 %
  3. 🥉 Cloetta +0,85 %
  4. Handelsbanken +0,72 %
  5. Nordea +0,20 %
  6. XACT Obligation −0,03 %
  7. Investor −0,09 %
  8. iShares € Govt Bond 3–7yr −0,15 %
  9. Alfa Laval −0,18 %
  10. iShares Global High Yield Corp Bond −0,28 %

Dagens reflektion

När både räntor och olja stiger samtidigt blir det svårt att gömma sig på börsen. Men dagens resultat visar varför laget inte behöver bestå av elva anfallare. Ibland är det försvaret som vinner matchen.

Efter stängning: Bara en timme efter Stockholmsbörsens stängning kom uppgifter om att USA och Iran diskuterar en öppning av Hormuzsundet. Beskedet fick oljepriset att falla kraftigt samtidigt som Wall Street vände uppåt. Dagens motvind kan med andra ord snabbt bli morgondagens medvind.

Veckan framåt – v39, räntor, olja och stormaktspolitik i fokus

Veckan framåt – v39

Räntor, olja och stormaktspolitik i fokus

Inledning / makro

En ny börsvecka inleds med ett ovanligt spretigt makroläge. Den ekonomiska statistiken fortsätter överlag att överraska positivt. Citi Economic Surprise Index ligger på plus globalt och har stigit mycket kraftigt i euroområdet. Det talar för att konjunkturen hittills står emot bättre än många befarat.

Samtidigt har marknadens problem flyttats från tillväxtoro till räntor, energi och geopolitik.

I Sverige blir veckans höjdpunkt Riksbankens räntebesked och penningpolitiska rapport på torsdag. Dessförinnan kommer den kvartalsvisa rapporten över inflationsförväntningarna, som blir en sista viktig pusselbit inför beskedet. SEB bedömer att Riksbanken närmar sig en räntehöjning, men att det sannolikt dröjer något ytterligare. På fredag publiceras även producentpriserna för augusti.

I USA är kalendern tunnare. September månads PMI kommer därför att följas noga efter tecken på hur den amerikanska ekonomin utvecklas. Flera Fed-ledamöter kommer också att tala under veckan, vilket kan ge ytterligare ledtrådar om nästa steg efter de hökaktiga signalerna i septemberprognoserna.

Den amerikanska tioårsräntan ligger samtidigt kring 5 procent. Det är en nivå som förtjänar fortsatt uppmärksamhet eftersom högre marknadsräntor påverkar såväl företagens finansieringskostnader som värderingarna på aktiemarknaden.

I euroområdet står preliminära PMI-siffror i centrum. Även tyska Ifo, franska Insee och konsumentförtroendet ger nya temperaturmätningar på företagens och hushållens syn på ekonomin. Det blir särskilt intressant mot bakgrund av att euroområdets Citi Economic Surprise Index har stigit kraftigt och visar att den senaste statistiken överraskat tydligt på uppsidan.

På den politiska scenen riktas blickarna mot relationen mellan världens två största ekonomier. Mötet mellan Donald Trump och Xi Jinping blir en av veckans viktigaste händelser. Handelspolitik och relationerna mellan USA och Kina har potential att snabbt påverka riskaptiten på de globala marknaderna.

Oljan – Hormuz förblir marknadens joker

Brentoljan avslutade veckan kring 103 dollar per fat, efter att tidigare ha handlats betydligt högre. Nedgången minskar en del av det omedelbara inflationstrycket, men energirisken är knappast borta.

Utvecklingen kring Hormuzsundet och möjligheterna att hålla oljeexporten från Mellanöstern igång förblir därför viktiga att följa. Störningar i transporterna kan snabbt få genomslag på oljepriset, samtidigt som alternativa exportvägar har fått större betydelse.

För marknaden blir riktningen på oljepriset minst lika viktig som själva nivån. Ett stabiliserat eller fallande Brent skulle minska inflationsoron och pressen på marknadsräntorna. En ny kraftig uppgång riskerar däremot att åter föra fram den besvärliga kombinationen av högre inflation, högre räntor och svagare tillväxtutsikter.

Marknadsindikatorer

Marknaden skickar just nu ovanligt blandade signaler. Fear & Greed ligger på 29, vilket fortfarande innebär Fear. AAII:s senaste mätning förstärker bilden: endast 28,8 procent är positiva, medan hela 53,3 procent är baisseartade.

Samtidigt berättar volatiliteten en helt annan historia. VIX ligger på 14,81, efter att ha fallit drygt 16 procent på fem dagar. Även om den europeiska VSTOXX ligger något högre, kring 18,3, signalerar volatiliteten knappast någon akut marknadsstress.

Det skapar en intressant kontrast. Investerarna säger att de är rädda, men optionsmarknaden prissätter förhållandevis lite rädsla.

Makrobilden ger ytterligare en pusselbit. Citi Economic Surprise Index är positivt globalt och särskilt starkt i euroområdet. Den ekonomiska statistiken har alltså utvecklats bättre än prognoserna – samtidigt som sentimentet bland investerarna försämrats.

Den tekniska bilden förstärker motsägelsen. Samtliga 13 index i sammanställningen ligger fortfarande över MA200, medan den kortare trenden har försvagats på bred front.

OMXSPI ligger exempelvis 3,7 procent över MA200, men 0,2 procent under MA50 och 0,9 procent under MA20. Även DAX och Euro Stoxx 600 ligger över sina långa medelvärden men tydligt under både MA20 och MA50.

Den långsiktiga trenden är alltså fortfarande positiv – men momentum har tappat fart.

Reflektion

Sentimentet säger rädsla. Volatiliteten säger lugn. Makrodata säger bättre än väntat. Den korta börstrenden säger försiktighet – medan den långa trenden fortfarande är positiv.

Det är svårt att hitta ett bättre exempel på varför det är klokt att skilja mellan vad vi tror ska hända och vad marknaden faktiskt gör.

AAII visar en tydlig övervikt av pessimister och Fear & Greed ligger kvar i Fear. Samtidigt handlas VIX under 15 och samtliga stora index i vår sammanställning ligger fortfarande över MA200. Marknaden är alltså betydligt mindre stressad än investerarna själva uppger sig vara.

Det är samtidigt för tidigt att blåsa faran över. Den kortare trenden har försvagats på flera marknader, den amerikanska tioårsräntan ligger kring 5 procent och oljepriset är fortfarande över 100 dollar. Till detta kommer Riksbanken, Fed-signaler, Trump–Xi och ett fortsatt känsligt energiflöde från Mellanöstern.

För min egen strategi förändrar det egentligen inte särskilt mycket. MA200 är fortfarande kompassen. Så länge den långsiktiga trenden är positiv finns ingen anledning att försöka förutse nästa börsfall. Men den svagare korta trenden och den ovanligt stora makroekonomiska osäkerheten talar samtidigt för att inte ha bråttom att öka risken.

Likviditeten får därför fortsätta göra sitt jobb: inte som en prognos om fallande börser, utan som en option på framtida möjligheter.

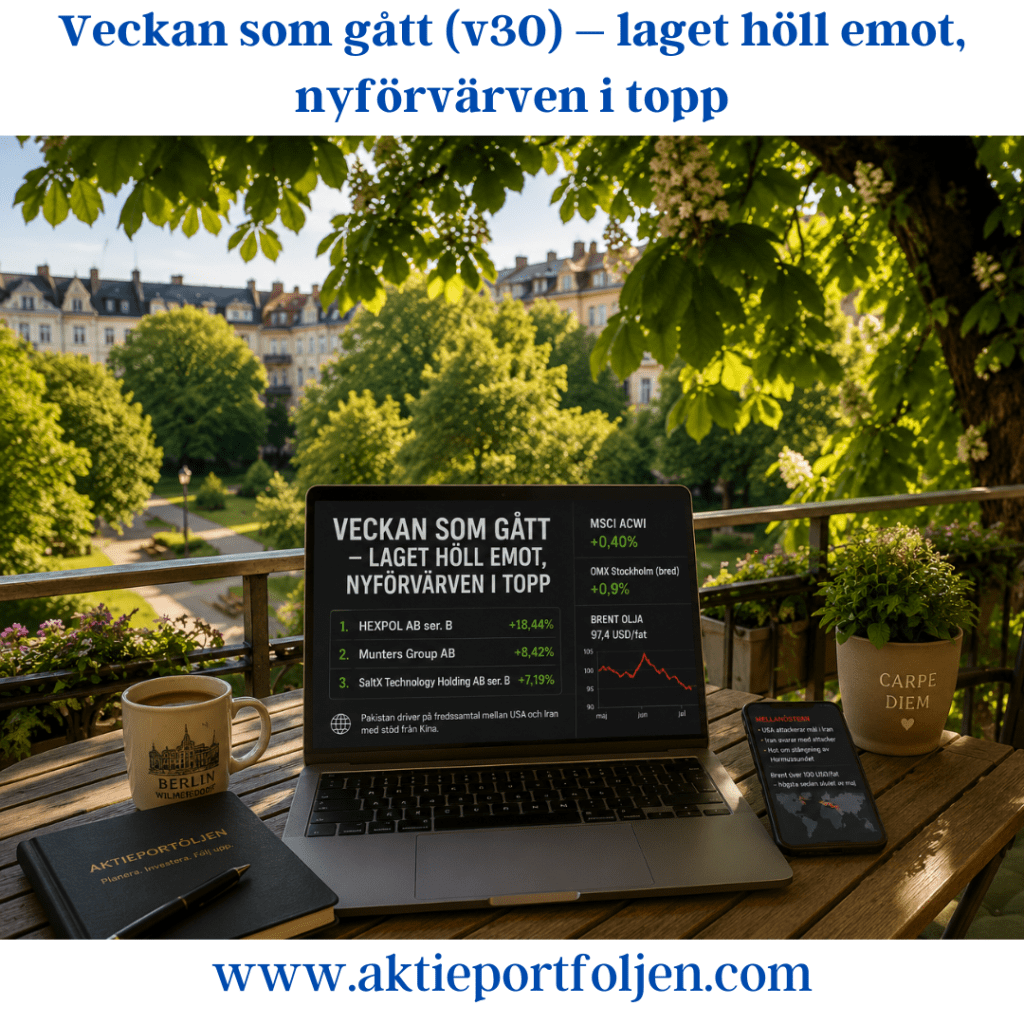
Veckan som gått (v30) – laget höll emot, nyförvärven i topp

Veckan som gått – laget höll emot, nyförvärven i topp

Makro och marknad

Den senaste veckan har präglats av en fortsatt eskalering i Mellanöstern med nattliga attacker mellan USA och Iran, skärpta hot från president Donald Trump och Huthirebellernas angrepp på fartyg i Röda havet. Under fredagen genomförde USA nya attacker mot mål i Iran samtidigt som Iran svarade med attacker mot amerikanska intressen i regionen. 

Oron kring energiförsörjningen fick Brentoljan att under veckan passera 100 dollar per fat för första gången sedan slutet av maj. Trots den geopolitiska turbulensen stängde MSCI ACWI veckan på +0,40 %, medan det breda Stockholmsindexet steg omkring +0,9 %. Laget höll emot bra och stängde veckan bättre än båda jämförelseindexen.

Oljepriset föll samtidigt tillbaka med omkring 3 % under fredagen till cirka 97,4 dollar per fat. Nedgången kom efter uppgifter om att Pakistan undersöker möjligheterna att få till stånd nya fredssamtal mellan USA och Iran efter ett initiativ från Kina. Kina har starka ekonomiska intressen av en avspänning eftersom konflikten och stängningen av Hormuzsundet slår mot landets energiförsörjning och handel. Samtidigt uppges hindren för nya förhandlingar fortfarande vara betydande. 

Sektorer och bolag

Veckans stora utropstecken blev två av bolagen som jag plockade in under semestern.

Ledartröjan tog Hexpol (+18,44 %) efter en stark rapport där polymerbolaget överträffade förväntningarna på både resultat och omsättning. Flera banker har därefter höjt sina riktkurser och uppgraderat eller upprepat sina köprekommendationer.

Munters (+8,42 %) följde efter och här är bilden snarlik: en stark rapport, en bra orderbok och dessutom flera insynsköp. Två relativt färska spelare har därmed snabbt tagit plats längst fram i laget.

Även industri och försvar hade en bra vecka. VanEck Defense (+5,77 %), Atlas Copco (+4,04 %), Alfa Laval (+1,63 %) och ABB (+1,60 %) stängde samtliga tydligt på plus.

SaltX (+7,19 %) fortsatte samtidigt starkt. Bolaget har tillsammans med Holcim och Paebbl säkrat EU-stöd för ett projekt som ska demonstrera en integrerad lösning för elektrifierad cementproduktion och återanvändning av koldioxid.

Råvarurelaterat hörde också till vinnarna. L&G Gold Mining (+5,36 %), VanEck Uranium and Nuclear Technologies (+2,90 %) och WisdomTree Physical Gold (+2,01 %) bidrog samtliga positivt.

Veckans tydliga förlorare blev däremot Securitas. Aktien föll kraftigt efter fredagens rapport, där svag organisk tillväxt och en marginal under marknadens förväntningar överskuggade resultatförbättringarna.  Aktien gick därmed över i negativ trend och fick lämna laguppställningen. Eftersom jag plockade upp Securitas först när aktien tidigare tog sig över MA200 blev avkastningen i princip noll.

Reflektioner

Det mest intressanta med veckan är kanske inte att portföljen steg, utan vilka innehav som gjorde jobbet.

Hexpol och Munters visar återigen varför jag gärna låter trend och rapportstyrka arbeta tillsammans. Båda plockades in relativt nyligen och har redan utvecklats till två av lagets starkaste spelare. Samtidigt fick portföljen stöd från flera håll – industri, försvar, guld och uran.

Det ger en bra balans i ett marknadsläge där geopolitiken fortfarande kan ändra förutsättningarna från en dag till en annan. Ett oljepris runt 100 dollar och störningar i två av världens viktigaste transportleder är knappast någon normal bakgrundsmiljö för börsen.

Samtidigt fortsätter jag att låta trenden bestämma. Securitas är ett bra exempel. Caset behöver inte vara dåligt på lång sikt, men när rapporten förändrar kursbilden och aktien går över i negativ trend får den lämna laget. Ingen dramatik – nästa spelare får chansen.

Och lite i skymundan tar sig Swedbank Robur Technology (+1,78 %) in på veckans Top 20. Det är ett bra exempel på hur AI- och teknikexponeringen fortsätter att bidra även när andra delar av portföljen står för de stora rubrikerna.

Veckans Top 20

  1. Hexpol (+18,44 %)
  2. Munters (+8,42 %)
  3. SaltX (+7,19 %)
  4. VanEck Defense (+5,77 %)
  5. L&G Gold Mining (+5,36 %)
  6. Atlas Copco (+4,04 %)
  7. VanEck Uranium and Nuclear Technologies (+2,90 %)
  8. Handelsbanken (+2,57 %)
  9. Investor (+2,33 %)
  10. Linc (+2,05 %)
  11. WisdomTree Physical Gold (+2,01 %)
  12. Storebrand (+1,98 %)
  13. Cloetta (+1,89 %)
  14. Swedbank Robur Technology (+1,78 %)
  15. Essity (+1,69 %)
  16. Alfa Laval (+1,63 %)
  17. ABB (+1,60 %)
  18. XACT Sverige (+1,05 %)
  19. AQ Group (+0,96 %)
  20. iShares Core DAX (+0,71 %)

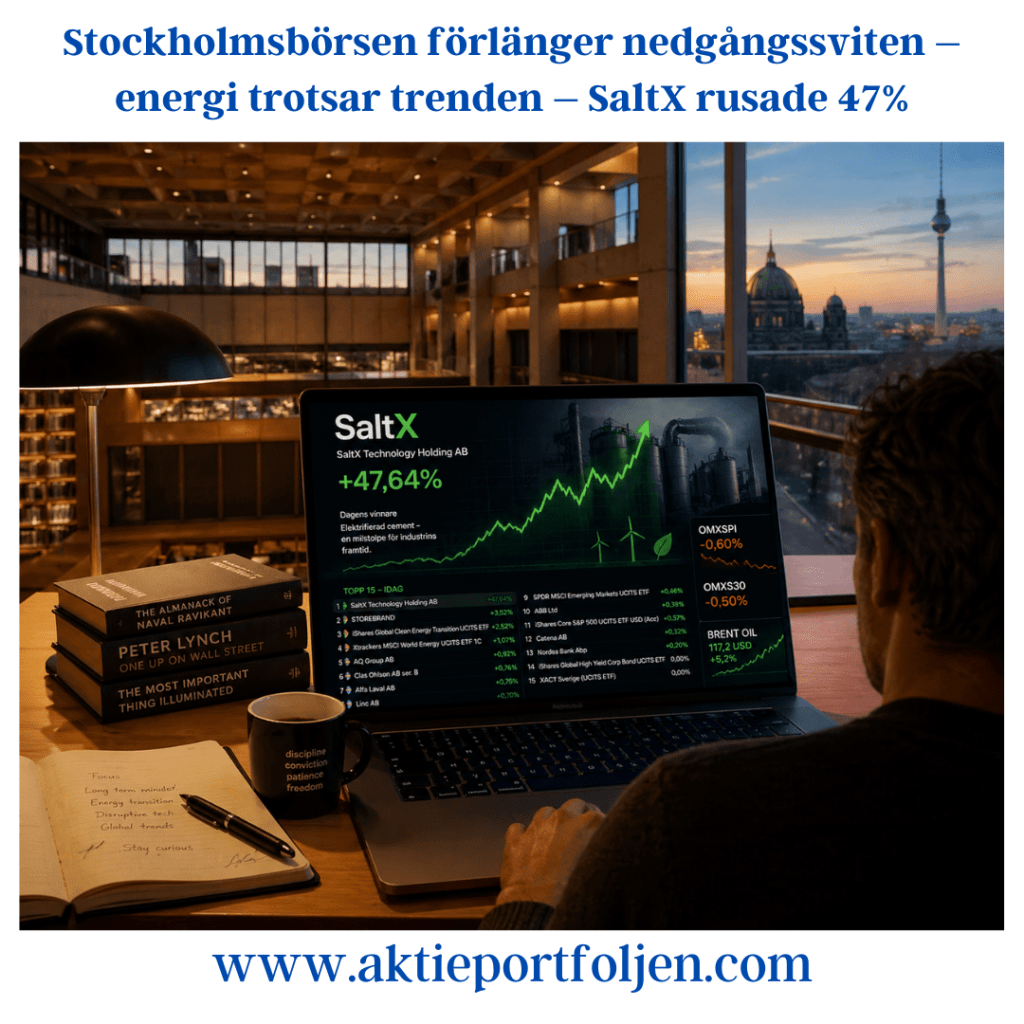
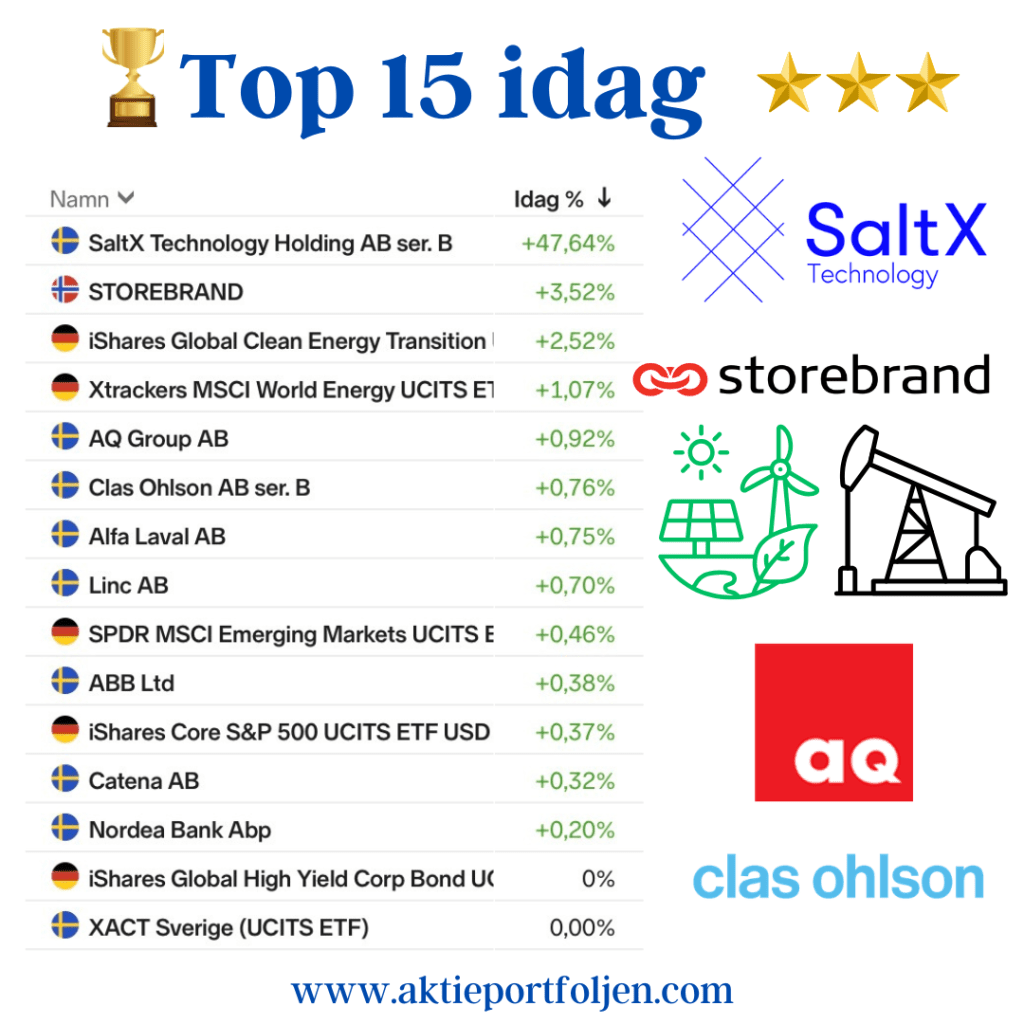
Stockholmsbörsen förlänger nedgångssviten – energi trotsar trenden – SaltX rusade 47%

Stockholmsbörsen förlänger nedgångssviten – energi trotsar trenden – SaltX rusade 47%

29 april 2026

Inledning / Makro & Index

Stockholmsbörsen tappade återigen fart under onsdagseftermiddagen och stängde på minus för åttonde handelsdagen i rad – den längsta sviten sedan oktober 2018. Det breda indexet OMXSPI föll 0,6 procent medan storbolagsindex OMXS30 backade 0,5 procent.

På makrosidan fortsätter energimarknaden att sätta tonen. Brentoljan steg kraftigt under dagen och handlas nu över 117 dollar per fat, efter uppgifter om att Donald Trump bett rådgivare förbereda en förlängd blockad mot iranska hamnar. Det ökade geopolitiska trycket ger stöd åt energirelaterade tillgångar, men bidrar samtidigt till en mer försiktig riskaptit i övriga marknaden.

Samtidigt präglas sentimentet av en tydlig avvaktan inför kvällens rapporter från några av de amerikanska techgiganterna – de så kallade “Magnificent 7”, där särskilt fokus riktas mot utvecklingen inom AI och molntjänster. Utfallet väntas ge viktig vägledning för den globala riskviljan på kort sikt.


Bolag & Sektorer

Dagens tydliga utropstecken kom från SaltX Technology Holding AB (+47,64%), som rusade efter ett tekniskt genombrott inom elektrifierad cementproduktion. Tillsammans med Holcim har bolaget lyckats producera cementklinker helt utan fossila bränslen – en milstolpe som tar tekniken från verifiering till industriell tillämpning. Att SMA Mineral redan beställt en anläggning i Norge, med ugnsleverans från thyssenkrupp, stärker caset ytterligare.

På rapportsidan steg Storebrand (+3,52%) efter en kvartalsrapport som kom in något över förväntningarna.

Även energitemat fortsatte att dominera. Xtrackers MSCI World Energy UCITS ETF (+1,07%) följde oljepriset upp, samtidigt som iShares Global Clean Energy Transition UCITS ETF (+2,52%) visade styrka i spåren av energimarknadens omställningstryck.

Läkemedelsbolaget AstraZeneca PLC (-1,26%) rapporterade ett justerat resultat per aktie på 2,58 dollar, något över förväntningarna på 2,52 dollar. Trots detta föll aktien under dagen, vilket antyder att marknaden redan prisat in ett starkt utfall.


Tematiska reflektioner

Det är en marknad i tydlig divergens. Samtidigt som breda index pressas av makrooro och stigande energipriser, ser vi selektiv styrka i bolag och sektorer med direkt exponering mot energiomställning och råvaror.

Avvaktan inför kvällens amerikanska techrapporter förstärker också den defensiva undertonen. Kapital söker sig i högre grad till tematiska vinnare – som energi och elektrifiering – snarare än bred exponering, i väntan på vägledning från USA.

SaltX-rallyt illustrerar samtidigt hur snabbt sentimentet kan skifta när teknik går från pilot till industriell verklighet – särskilt inom klimatrelaterad industri.


Topp 15 – Dagens laguppställning

  1. SaltX Technology Holding AB +47,64%
  2. Storebrand +3,52%
  3. iShares Global Clean Energy Transition UCITS ETF +2,52%
  4. Xtrackers MSCI World Energy UCITS ETF +1,07%
  5. AQ Group AB +0,92%
  6. Clas Ohlson AB +0,76%
  7. Alfa Laval AB +0,75%
  8. Linc AB +0,70%
  9. SPDR MSCI Emerging Markets UCITS ETF +0,46%
  10. ABB Ltd +0,38%
  11. iShares Core S&P 500 UCITS ETF +0,37%
  12. Catena AB +0,32%
  13. Nordea Bank Abp +0,20%
  14. iShares Global High Yield Corp Bond UCITS ETF 0,00%
  15. XACT Sverige 0,00%

Stockholmsbörsen i rött – laget stod emot trycket

Stockholmsbörsen i rött – laget stod emot trycket

27 april

Inledning / Makro & Index

Stockholmsbörsen handlades på båda sidor om nollstrecket under dagen, men vände nedåt tillsammans med övriga Europa runt klockan 14.00.

Det breda OMXSPI-indexet stängde på minus 0,8 procent, medan storbolagsindex OMXS30 backade 0,7 procent. Laget stod emot relativt väl och stängde kring nollstrecket – en styrkesignal i ett svagare marknadsklimat.

Oljepriset steg samtidigt som börsen föll, drivet av den fortsatt olösta blockaden i Hormuzsundet. Det gav tydligt stöd åt energirelaterade tillgångar.


Bolag & Sektorer

Energitemat var en av dagens tydligaste vinnare. Xtrackers MSCI World Energy UCITS ETF (+0,50%) stängde som näst bästa innehav i laget. Även VanEck Uranium and Nuclear Technologies UCITS ETF (+0,32%) höll sig på plus, medan iShares Global Clean Energy Transition UCITS ETF (-0,58%) gick åt motsatt håll.

På finanssidan utvecklades innehaven stabilt. Nordea (+0,59%) och Handelsbanken (+0,43%) tillhörde vinnarna inom OMXS30, och även Xtrackers MSCI World Financials UCITS ETF (+0,24%) bidrog positivt.

Dagens tydligaste uppstuds kom från tyska nätmäklaren flatexDEGIRO (+3,02%), som återhämtade sig efter tidigare nedgångar. Aktien fick stöd kring tekniska nivåer efter den kraftiga rekyl som följde på en stark rapport.

Bland de svagare inslagen återfanns Nordnet (-1,16%), som backade efter en sänkt rekommendation från Pareto.


Reflektioner

Marknaden fortsätter att styras av makrofaktorer, där geopolitik och energipriser snabbt sätter tonen. Dagens rörelse visar tydligt hur kapital roterar mot energi när osäkerheten ökar.

Att laget lyckas hålla emot och stänga runt nollan i en bred nedgång är ändå ett styrkebesked. Finans och energi fungerar fortsatt som stabila pelare, medan tillväxt- och ESG-relaterade segment pressas.


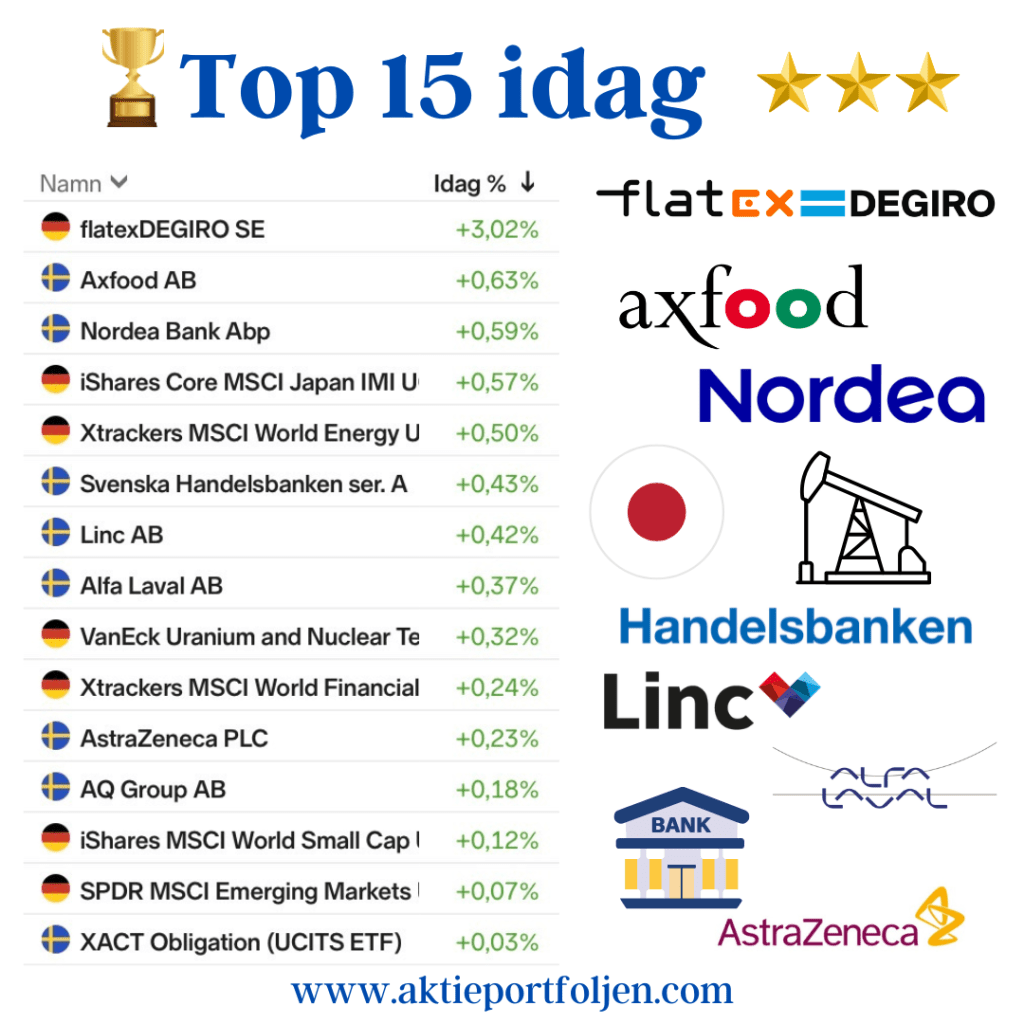
Top 15

  1. flatexDEGIRO SE +3,02%
  2. Axfood AB +0,63%
  3. Nordea Bank +0,59%
  4. iShares Core MSCI Japan IMI UCITS ETF +0,57%
  5. Xtrackers MSCI World Energy UCITS ETF +0,50%
  6. Svenska Handelsbanken A +0,43%
  7. Linc AB +0,42%
  8. Alfa Laval AB +0,37%
  9. VanEck Uranium and Nuclear Technologies UCITS ETF +0,32%
  10. Xtrackers MSCI World Financials UCITS ETF +0,24%
  11. AstraZeneca +0,23%
  12. AQ Group +0,18%
  13. iShares MSCI World Small Cap UCITS ETF +0,12%
  14. SPDR MSCI Emerging Markets UCITS ETF +0,07%
  15. XACT Obligation ETF +0,03%