Optimismen återvänder – men trenden bestämmer – Veckan framåt – vecka 42

Veckan framåt – vecka 42

Optimismen återvänder – men trenden bestämmer

Söndag 11 oktober 2026

Marknadens humör ljusnar

Efter en period av tilltagande pessimism har optimismen återvänt till aktiemarknaden. Andelen optimistiska investerare i den amerikanska sentimentundersökningen har stigit från 28,8 till 40,3 procent på fyra veckor, samtidigt som andelen pessimister minskat från 53,3 till 39,0 procent.

För första gången under perioden är optimisterna därmed fler än pessimisterna.

Även CNN:s Fear & Greed Index har återhämtat sig till 45, efter att tidigare ha legat kring 37–39. Marknaden befinner sig fortfarande på den försiktiga sidan av neutralt, men utvecklingen är tydlig.

Volatiliteten har också dämpats. Amerikanska VIX ligger på 14,84 och europeiska VSTOXX på 18,84. Båda indikatorerna visar ett lugnare marknadsklimat än under den senaste tidens mer nervösa handel.

Men ett förbättrat sentiment är inte detsamma som en etablerad uppåttrend. Humöret kan förändras snabbt, medan trenderna ofta utvecklas betydligt långsammare.

USA och Japan visar vägen

Vår tekniska genomgång av 13 internationella börsindex visar tydliga skillnader mellan marknaderna.

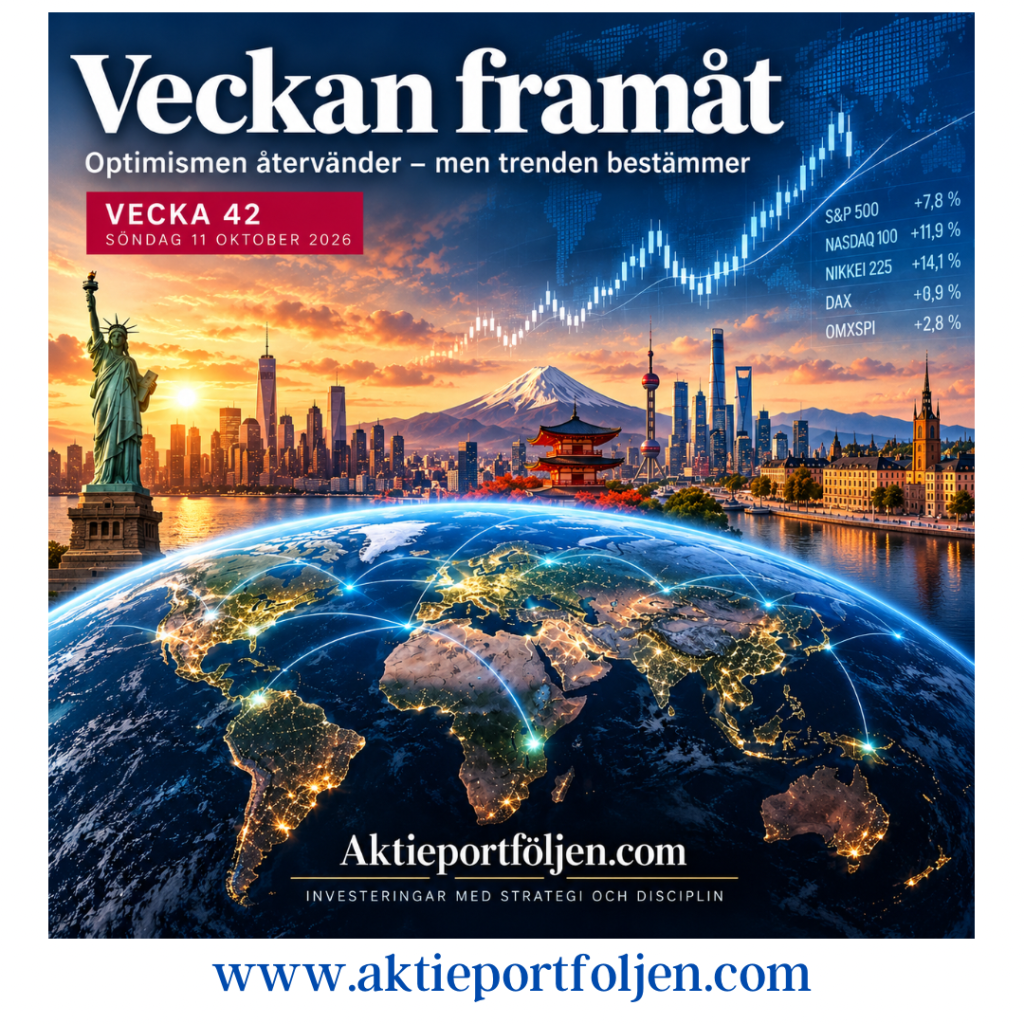
Japan leder med Nikkei 225 hela 14,1 procent över sitt 200-dagars glidande medelvärde. Nasdaq 100 ligger 11,9 procent över och S&P 500 7,8 procent över motsvarande trendlinje.

Det är betydande marginaler som visar att de långsiktiga uppåttrenderna fortfarande är intakta.

I Europa är bilden mer tveksam. Stockholmsbörsens breda index, OMXSPI, ligger 2,8 procent över MA200, men samtidigt 1,0 procent under MA50. Storbolagsindexet OMXS30 ligger 4,0 procent över MA200 men 0,7 procent under MA50.

DAX och Euro Stoxx 600 uppvisar ett liknande mönster med positiva avstånd till MA200, men svaghet i förhållande till de kortare trendlinjerna.

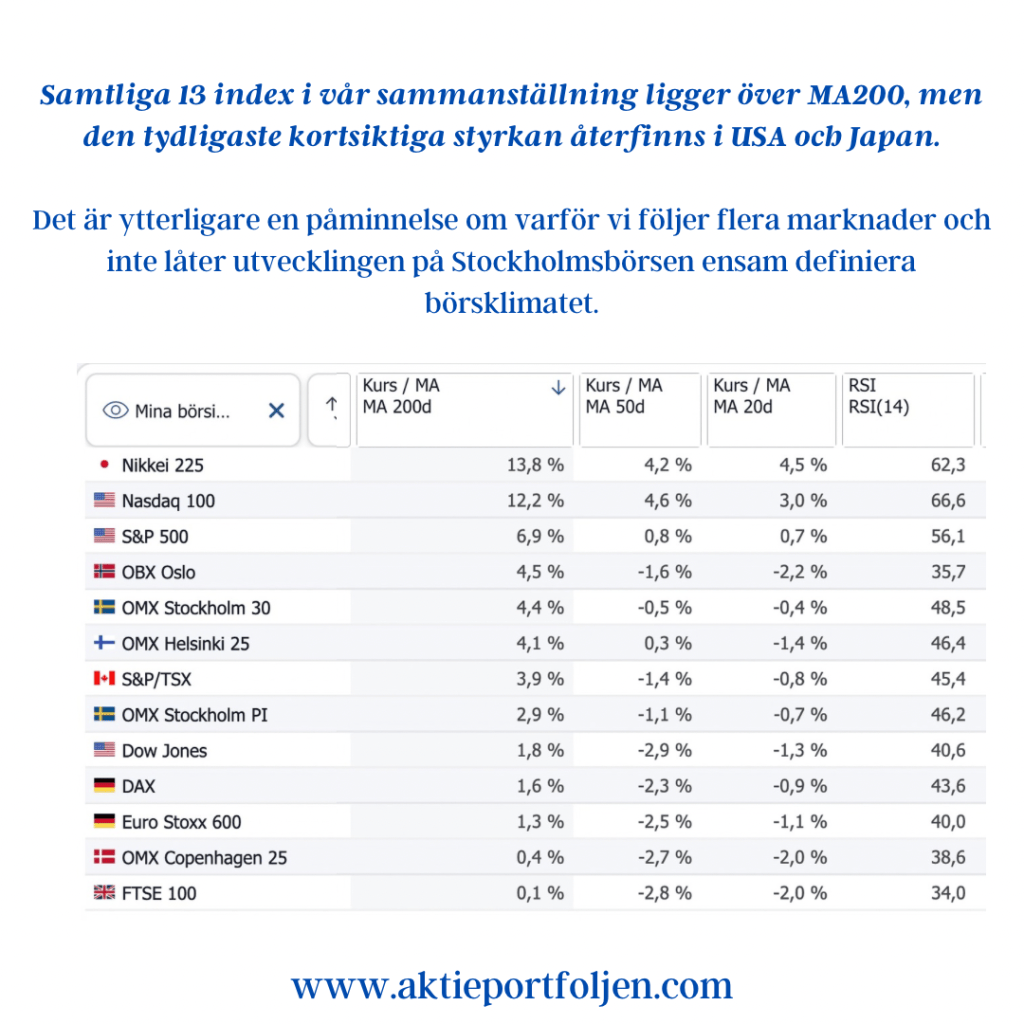
Samtliga 13 index i vår sammanställning ligger över MA200, men den tydligaste kortsiktiga styrkan återfinns i USA och Japan.

Det är ytterligare en påminnelse om varför vi följer flera marknader och inte låter utvecklingen på Stockholmsbörsen ensam definiera börsklimatet.

Geopolitiken tillbaka i fokus

Den senaste amerikanska pressen på Ukraina, bland annat i frågor om politiska val och rysk olja, tillför ytterligare osäkerhet inför den kommande börsveckan.

Utvecklingen kan påverka både energipriserna och investerarnas riskaptit. För Europa är frågan särskilt betydelsefull eftersom regionens ekonomi och säkerhet påverkas direkt av kriget och relationerna mellan USA, Ukraina och Ryssland.

Eventuella framsteg mot en varaktig fred skulle kunna minska den geopolitiska riskpremien. Samtidigt kan nya motsättningar eller osäkerhet kring sanktionerna få motsatt effekt.

Vi följer framför allt reaktionerna i oljepriset, räntorna och de europeiska börserna.

Geopolitiska rubriker kan skapa stora kursrörelser på kort tid, men det är först när rörelserna påverkar de etablerade trenderna som de får direkt betydelse för vår strategi.

Inflationen tar huvudrollen

Veckans viktigaste makroekonomiska händelser blir de amerikanska inflationssiffrorna för september. Både konsumentpriserna, KPI, och producentpriserna, PPI, får stor uppmärksamhet inför Federal Reserves räntebesked den 28 oktober.

Marknaden kommer också att granska detaljhandelsförsäljningen och industriproduktionen för att bedöma styrkan i den amerikanska ekonomin.

På onsdagen publiceras Feds Beige Book, som ger en aktuell bild av företagens syn på efterfrågan, arbetsmarknad och prisutveckling i de olika centralbanksdistrikten.

Veckan blir dessutom den sista innan Fed-företrädarna går in i sin tysta period inför räntebeskedet.

I Sverige riktas blickarna mot den slutliga KPI-statistiken för september. Inflationsförväntningar, hushållens konsumtion och arbetsmarknadsstatistik kompletterar bilden.

Euroområdet bjuder på reviderade inflationssiffror och flera framträdanden från ECB. IMF:s och Världsbankens årsmöten samt EU:s politiska överläggningar bidrar också till den internationella agendan.

Rapportsäsongen – nu ska värderingarna försvaras

Den amerikanska rapportsäsongen drar i gång på allvar med flera av de stora bankerna. JPMorgan Chase, Goldman Sachs, Citigroup och Wells Fargo väntas presentera sina resultat på tisdagen, följda av bland andra Bank of America och Morgan Stanley på onsdagen.

Bankernas rapporter ger en tidig temperaturmätare på kreditmarknaden, hushållens ekonomi och företagens investeringsvilja.

Även halvledarindustrin hamnar i fokus genom rapporter från ASML och TSMC. De blir särskilt intressanta mot bakgrund av de höga förväntningarna på investeringar inom teknik och artificiell intelligens.

Efter en stark börsutveckling är frågan om företagens vinster, marginaler och framtidsutsikter kan leva upp till värderingarna.

Om företagen levererar finns förutsättningar för fortsatt börsstyrka. Men högt ställda förväntningar innebär också att även bra rapporter kan mötas av negativa kursreaktioner.

Det är inte bara resultaten som räknas, utan också vad marknaden redan har förväntat sig.

Mellanårsvalet närmar sig

Den 3 november går USA till mellanårsval. Samtliga 435 platser i representanthuset och ungefär en tredjedel av senaten står på spel.

Valet kan få betydelse för den ekonomiska politiken under återstoden av presidentperioden, bland annat när det gäller skatter, statsfinanser, handel och regleringar.

För aktiemarknaden innebär det ytterligare en osäkerhetsfaktor under hösten.

Vi försöker inte förutse valresultatet eller marknadens reaktion, men följer om den politiska utvecklingen påverkar räntorna, riskaptiten och börstrenderna.

Räntorna – fortsatt en viktig riskfaktor

Den amerikanska tioårsräntan ligger kring 5,24 procent efter en mindre nedgång under veckan.

Sett över det senaste året är utvecklingen desto mer dramatisk. Räntan har stigit från nivåer omkring 4 procent till över 5,2 procent.

En hög långränta påverkar värderingen av aktier, särskilt tillväxtbolag där en stor del av de förväntade vinsterna ligger längre fram i tiden. Den påverkar också företagens finansieringskostnader och konkurrensen mellan aktier och ränteplaceringar.

Samtidigt kan en stark ekonomi och stigande företagsvinster ge aktiemarknaden stöd även i ett högre ränteläge.

Vi fortsätter därför att följa samspelet mellan inflation, räntor och företagens vinstutveckling.

Vårt lag – flera vägar till avkastning

Vår portfölj bygger på en medveten arbetsfördelning mellan enskilda aktier, ETF:er och fonder.

Vi väljer i första hand enskilda aktier på de skandinaviska börserna och ibland på andra europeiska marknader. Här har vi bättre förutsättningar att följa bolagen, förstå deras verksamheter och göra egna analyser.

På marknader längre bort, där vi har ett större informationsunderläge, använder vi i stället ETF:er och fonder. Det ger oss möjlighet att delta i den globala börsutvecklingen utan att behöva analysera varje enskilt bolag.

Våra ETF:er inom S&P 500, Japan, Asien exklusive Japan, Emerging Markets och globala småbolag kompletteras av fonderna Robur Technology och Robur Global Transition.

På så sätt kombinerar vi aktiv aktieanalys på marknader vi känner väl med bredare internationell exponering.

Det finns överlappningar mellan vissa innehav, särskilt inom tekniksektorn, och därför följer vi också den samlade risken.

Vi väljer själva bolagen där vi bedömer att vi har en kunskapsfördel. På övriga marknader låter vi fonder och ETF:er göra jobbet.

Oavsett investeringsform är det fortfarande våra regler för trend och riskhantering som styr besluten.

Vår strategi – disciplin framför känslor

Det förbättrade sentimentet är välkommet, och vi ser med intresse fram emot en intensiv rapportperiod.

Men optimismen innebär inte att vi förändrar vår strategi.

Vi fortsätter att låta MA200 vara vårt viktigaste verktyg för att bedöma den långsiktiga trenden, medan de kortare medelvärdena hjälper oss att identifiera förändringar i marknadens styrka.

Kassan ger oss handlingsfrihet, men är inte resultatet av någon prognos om fallande börskurser. Den är en följd av de regler vi arbetar efter.

Vi jagar inte uppgångar för att optimismen ökar, och vi säljer inte välfungerande innehav enbart för att pessimismen tilltar.

Det är också därför den internationella spridningen är värdefull. Vi behöver inte i förväg bestämma vilken marknad som kommer att utvecklas bäst. Vi kan delta där trenderna är gynnsamma och anpassa risken när förutsättningarna förändras.

Diversifiering ger oss möjligheter. Disciplin avgör hur vi använder dem.

Vecka 42 bjuder på inflation, räntor, geopolitik och början på en spännande rapportsäsong. Det finns gott om faktorer som kan påverka marknadens humör.

Men vår utgångspunkt är densamma:

Humöret berättar hur investerarna känner. Trenden berättar hur marknaden faktiskt beter sig.

Och det är fortfarande trenden som bestämmer hur vi agerar.
Dagens Puls – laget håller grönt när Europa backar

Dagens Puls – laget håller grönt när Europa backar

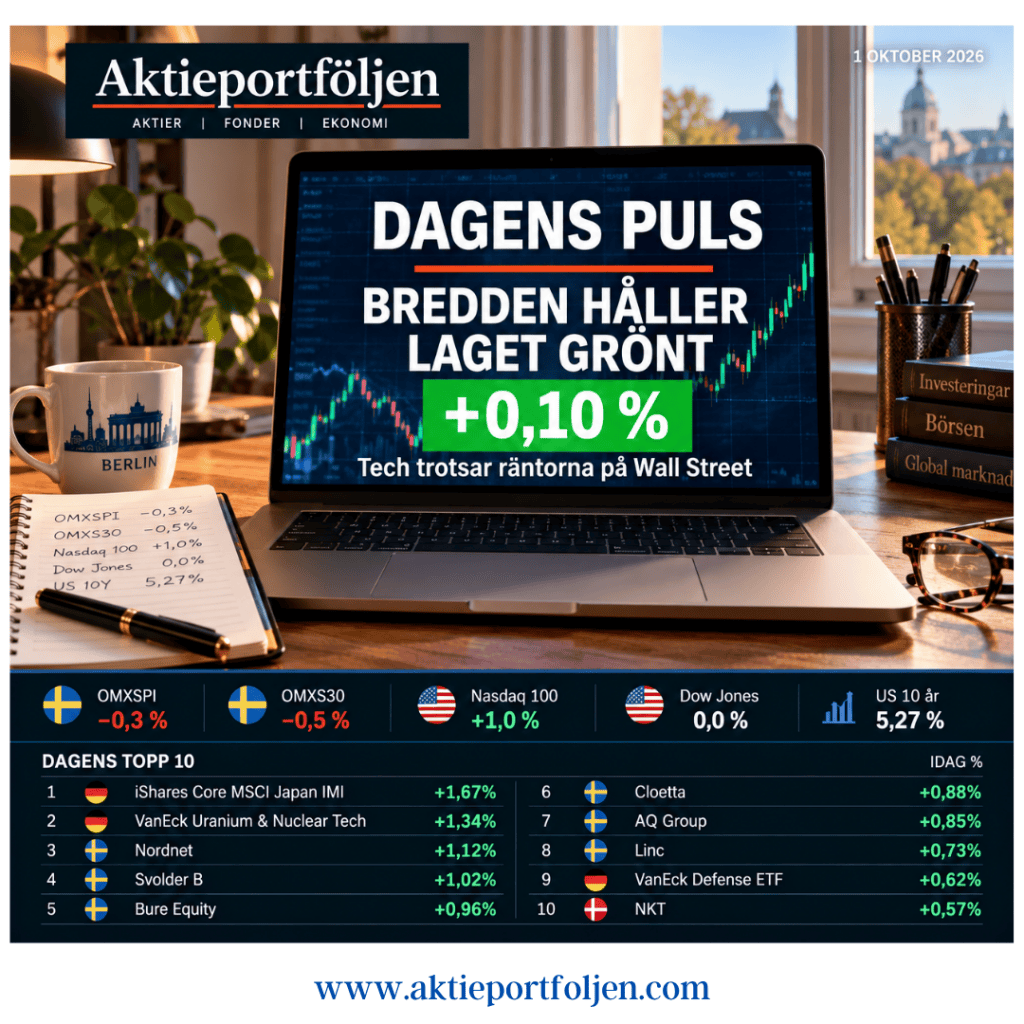
Det blev till slut en röd onsdag i Stockholm och på flera håll i Europa. Stockholmsbörsen handlades tydligt högre under stora delar av dagen, men tappade fart under eftermiddagen. En amerikansk inflationssiffra som kom in lägre än väntat räckte inte för att vända utvecklingen. OMXSPI stängde på −0,3 procent och OMXS30 på −0,5 procent.

På Wall Street är bilden mer tudelad. Nasdaq 100 är upp omkring 1 procent medan Dow Jones ligger kring nollstrecket. Tech går alltså återigen mot strömmen.

Samtidigt fortsätter räntorna att hålla marknaden i ett hårt grepp. Den amerikanska tioåringen har stigit tillbaka till 5,27 procent. SEB konstaterar att det förr eller senare finns en kritisk räntenivå där kapital börjar söka sig från aktier till räntemarknaden – men marknaden tycks ännu inte anse att vi är där.

Laget lyckades trots motvinden stänga grönt på +0,10 procent. Dagens topplista är ovanligt välblandad och ger ingen tydlig sektorsignal. Japan och kärnkraft toppar, medan Nordnet, Svolder, Bure, Cloetta, AQ Group och Linc visar bredden bland de svenska innehaven.

Utanför topplistan får även våra techinriktade fonder Robur Technology och Global Transition draghjälp av den starka techutvecklingen på Wall Street.

Dagens topp 10

  1. iShares Core MSCI Japan IMI +1,67 %
  2. VanEck Uranium & Nuclear Technologies +1,34 %
  3. Nordnet +1,12 %
  4. Svolder B +1,02 %
  5. Bure Equity +0,96 %
  6. Cloetta +0,88 %
  7. AQ Group +0,85 %
  8. Linc +0,73 %
  9. VanEck Defense +0,62 %
  10. NKT +0,57 %

Pulsen: Räntorna fortsätter att pressa, men tech trotsar motvinden. För laget är dagens styrka framför allt bredden – från Japan och kärnkraft till svenska småbolag, investmentbolag och tech. +0,10 procent på en röd Europadag får klart godkänt. ❤️📈

Börsen pustade ut – laget höll emot

Börsen pustade ut – laget höll emot

Inledning / Makro

Stockholmsbörsen avslutade veckan försiktigt uppåt. OMXSPI steg 0,2 procent och OMXS30 0,3 procent, medan veckan som helhet slutade på minus 1,3 respektive 0,8 procent.

Dagens stora makrohändelse kom från USA. Inflationssiffran vid 14-tiden landade i linje med förväntningarna och marknaden drog en lättnadens suck. Globala långräntor föll och Stockholmsbörsen studsade upp, även om en del av ränterörelsen senare togs tillbaka och börsuppgången mattades.

Lättnaden syntes också i VIX, börsens så kallade skräckindex, som föll tillbaka till 16-nivån.

Samtidigt har marknaden i stort sett ställt in sig på ytterligare en amerikansk räntehöjning. Enligt FedWatch prisas sannolikheten för att Fed om fem dagar höjer styrräntan med 25 punkter till intervallet 3,75–4,00 procent till omkring 85 procent.

Även oljan lugnade ned sig efter gårdagens uppgång. Brent föll tillbaka från toppen och handlades kring 104 dollar fatet.

Sektorer / bolag

Dagens utveckling präglades av ganska fin bredd.

Verkstad gick starkt. SKF steg 1,97 procent, HMS Networks 1,82, AQ Group 1,76 och ABB 0,78 procent. Även konsument bidrog med Clas Ohlson +1,93 procent och Cloetta +1,13 procent.

Finans fortsatte också att visa styrka efter den senaste tidens ränteuppgång. Nordea steg 0,81 procent och Handelsbanken 0,73 procent. De svenska storbankerna handlades kring nya rekordnivåer, samtidigt som Xtrackers MSCI World Financials steg 0,93 procent.

Bland regionerna toppade Japan med +2,09 procent, medan Emerging Markets steg 1,19 och S&P 500 1,01 procent. Även elektrifiering och grön energi hade en bra dag.

Dagens stora sänke i laget var däremot flatexDEGIRO, som föll 7,88 procent, efter beskedet om förändringar i styrelsen och oenighet kring delar av bolagets strategiska riktning.

Reflektioner

Trots raset i flatexDEGIRO lyckades laget slå index idag. Det tycker jag säger en del om värdet av bredden i portföljen. Det var ingen enskild raket som räddade dagen – bidragen kom från flera sektorer och regioner.

FlatexDEGIRO är samtidigt ett intressant exempel på hur jag använder min strategi i praktiken. Efter dagens fall trendar aktien nu tydligt under MA200. Trots det är mitt innehav fortfarande upp omkring 59 procent.

Här kommer min anpassade utlandsregel in. Under tiden i Tyskland undviker jag om möjligt att realisera större vinster. Fundamentalt är min syn på bolaget oförändrad jämfört med före dagens kursfall, och därför behåller jag innehavet.

I Essity har jag däremot agerat. Det är ett relativt nytt innehav som gått över i negativ trend samtidigt som min avkastning blivit negativ. Där har jag valt att vikta ned något.

Två innehav med negativ trend – men olika utgångslägen och därför olika beslut inom min strategi.

Det är också en påminnelse om att en strategi inte behöver innebära att samma signal alltid leder till exakt samma beslut. Reglerna ger struktur – men det är helheten som avgör hur jag själv agerar.

Wall Street förstärkte dessutom den positiva avslutningen på veckan. Dow Jones steg 1,0 procent, S&P 500 0,9 procent och Nasdaq 1,0 procent. Trots fortsatt höga räntor och ökade förväntningar på en Fed-höjning valde marknaden alltså att ta fasta på att inflationssiffran inte bjöd på någon större överraskning och att oljepriset föll tillbaka.

Det ger åtminstone ett något lugnare börsklimat att ta med sig in i helgen. Nästa vecka väntar Fed – och då lär räntan återigen hålla i taktpinnen.

Top 20 – idag

Japan +2,09 % | SKF +1,97 % | Clas Ohlson +1,93 % | HMS Networks +1,82 % | AQ Group +1,76 % | SaltX +1,60 % | Electrification & Smart Grid +1,48 % | Clean Energy +1,44 % | Emerging Markets +1,19 % | Cloetta +1,13 % | S&P 500 +1,01 % | World Financials +0,93 % | Hexpol +0,86 % | Gold Mining +0,82 % | DAX +0,81 % | Nordea +0,81 % | World ex USA +0,78 % | ABB +0,78 % | Handelsbanken +0,73 % | World Small Cap +0,67 %

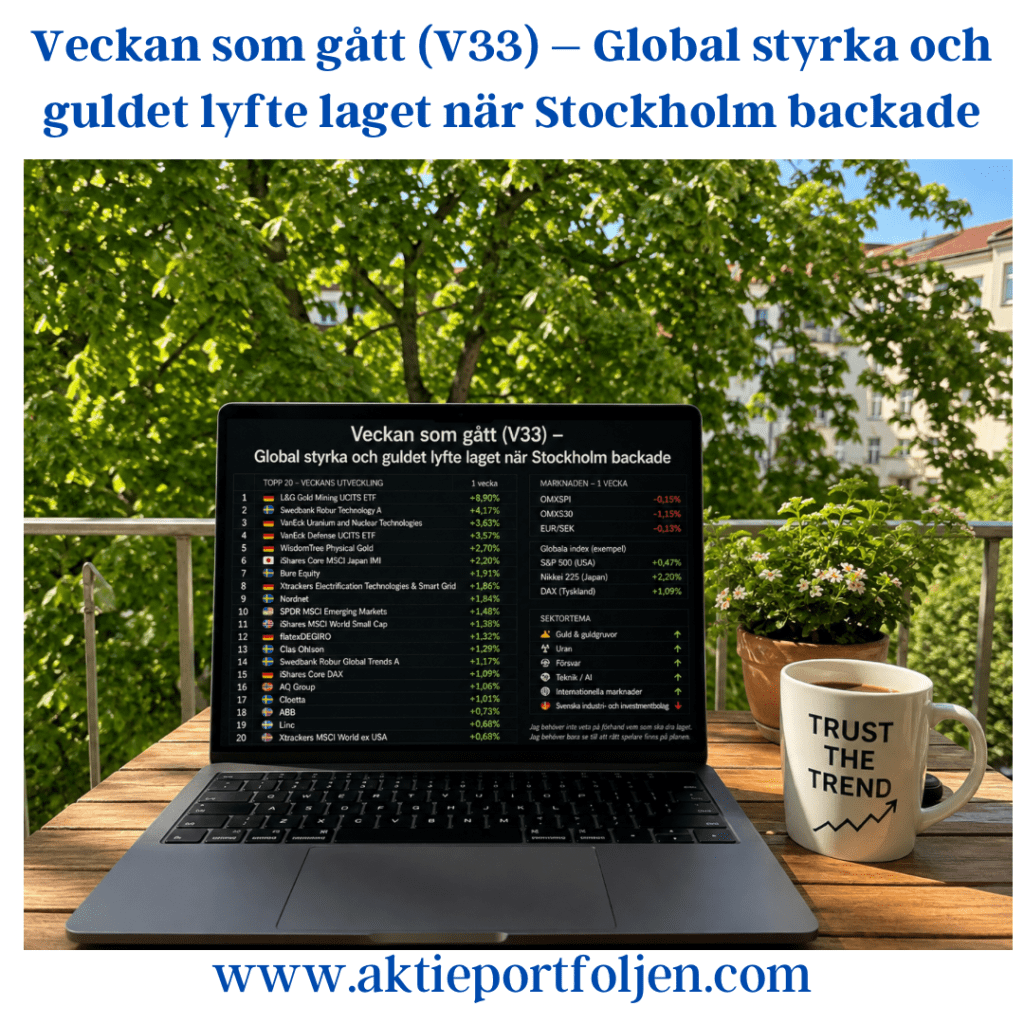
Veckan som gått (V33) – Global styrka och guldet lyfte laget när Stockholm backade

Veckan som gått (V33) – Global styrka och guldet lyfte laget när Stockholm backade

Inledning / Makro

Stockholmsbörsen avslutade ännu en svag vecka. Det breda indexet backade omkring en procent och storbolagsindex något mer, cirka 1,15 procent. Laguppställningen gick åt motsatt håll och steg omkring en procent.

Skillnaden speglar ganska väl veckans marknad. Medan många svenska industri- och investmentbolag backade stängde flera av de globala marknader jag följer och har positioner i på plus, däribland USA, Japan och Tyskland. Det syns också tydligt bland innehaven.

Vi gick in i veckan med fredagens svagare amerikanska sysselsättningsrapport i ryggen. Den hade ökat förhoppningarna om att Federal Reserve kan avstå från en räntehöjning, men veckans inflationssiffror skulle bli viktiga för den fortsatta räntebilden.

Inflationen kom sedan i stort sett in i linje med förväntningarna och marknadsreaktionerna blev överlag odramatiska. En tillgång stack dock ut – guldet. Guldpriset lyfte efter inflationsbeskedet och nådde de högsta nivåerna sedan början av juni.

Samtidigt fortsätter den amerikanska rapportperioden att ge stöd åt börsen. S&P 500 noterade under torsdagen nya rekordnivåer och en majoritet av bolagen har slagit vinstförväntningarna. Det är en styrka att uppgången fått stöd av bolagens vinster och inte enbart av stigande värderingsmultiplar.
Sektorer / Bolag

Topplistan berättar mycket om veckan.

Ledartröjan går till L&G Gold Mining UCITS ETF, som steg hela 8,90 procent. Därmed fick veckans makrotema också ett tydligt avtryck i laguppställningen. WisdomTree Physical Gold steg samtidigt 2,70 procent.

Även VanEck Uranium and Nuclear Technologies fortsatte starkt med +3,63 procent, medan VanEck Defense steg 3,57 procent.

Tekniken återfanns också bland vinnarna. Swedbank Robur Technology steg 4,17 procent efter en period där förnyad AI-oro tidigare under sommaren lett till vinsthemtagningar. Nu har starka rapporter, uppskruvade vinstestimat och fortsatta investeringsplaner åter gett stöd åt sektorn.
Geografiskt var bilden också tydlig. Japan steg 2,20 procent bland mina innehav, medan såväl USA som Tyskland avslutade veckan på plus.

På den svenska sidan var utvecklingen betydligt svagare. Flera industri- och investmentbolag återfinns långt ned i veckans lista, vilket också förklarar en stor del av skillnaden mellan Stockholmsbörsen och laguppställningen.

Reflektion

Veckans utveckling blir ytterligare en påminnelse om värdet av att inte försöka förutse exakt var nästa uppgång ska komma.

Förra veckan var det den svagare amerikanska arbetsmarknaden som förändrade ränteförväntningarna. Den här veckan kom inflationen ungefär som väntat, guldet tog fart och en stark rapportperiod fortsatte att bära den amerikanska börsen.

Samtidigt har AI åter hamnat på den positiva sidan av vågskålen. Efter sommarens oro och vinsthemtagningar har starka rapporter och höjda vinstförväntningar åter gett stöd åt tekniken. Men förväntningarna är också höga och mycket av såväl börsutvecklingen som investeringarna i ekonomin är just nu knutna till AI.

Att laguppställningen steg omkring en procent samtidigt som Stockholmsbörsen backade ungefär lika mycket är förstås trevligt. Men det intressanta är inte en enskild veckas relativa utveckling.

Det intressanta är varför.

Den här veckan kom bidragen från flera olika håll – guld och guldgruvor, uran, försvar, teknik och internationella marknader. Sverige drog åt andra hållet.

Och någonstans där finns också poängen med hela processen: jag behöver inte veta på förhand vem som ska dra laget. Jag behöver bara se till att rätt spelare finns på planen.

Veckans Top 20

  1. L&G Gold Mining UCITS ETF +8,90 %
  2. Swedbank Robur Technology A +4,17 %
  3. VanEck Uranium and Nuclear Technologies +3,63 %
  4. VanEck Defense UCITS ETF +3,57 %
  5. WisdomTree Physical Gold +2,70 %
  6. iShares Core MSCI Japan IMI +2,20 %
  7. Bure Equity +1,91 %
  8. Xtrackers Electrification Technologies & Smart Grid +1,86 %
  9. Nordnet +1,84 %
  10. SPDR MSCI Emerging Markets +1,48 %
  11. iShares MSCI World Small Cap +1,38 %
  12. flatexDEGIRO +1,32 %
  13. Clas Ohlson +1,29 %
  14. Swedbank Robur Global Trends A +1,17 %
  15. iShares Core DAX +1,09 %
  16. AQ Group +1,06 %
  17. Cloetta +1,01 %
  18. ABB +0,73 %
  19. Linc +0,68 %
  20. Xtrackers MSCI World ex USA +0,68 %

Sex raka minusdagar – men laget går åt andra hållet

Sex raka minusdagar – men laget går åt andra hållet

Inledning / Makro

Efter en intressant dag i den tyska universitetsstaden Marburg avslutade vi dagen med ett restaurangbesök. Det kändes på något sätt helt rimligt att vi mitt i den tyska korsvirkesidyllen plötsligt stötte på en svensk restaurang – med köttbullar och gräddsås på menyn.

Vi valde dock ett annat spår: en svensk-vegansk hamburgare med spetskål och svamp. Och visst blir man lite extra glad som svensk när den dessutom visar sig vara megagod.

På marknaden var dagens stora makrohändelse den amerikanska inflationsstatistiken. Siffrorna kom i stort sett in i linje med förväntningarna och marknadsreaktionerna blev överlag odramatiska.

En tillgång stack dock ut – guldet.

Guldpriset lyfte efter inflationsbeskedet och nådde de högsta nivåerna sedan början av juni. Råvaruanalytikern Christian Kopfer på Arctic Securities ser fortsatt potential för guldet och menar att förutsättningarna är goda för ytterligare uppgång.

Stockholmsbörsen handlades samtidigt på plus under större delen av dagen, men tappade mot slutet. OMXSPI stängde ned 0,1 procent och noterade därmed sin sjätte raka handelsdag på minus, den längsta nedgångssviten sedan april.

Laguppställningen har däremot gått åt motsatt håll under dessa dagar och idag stängde laget +0,70 procent.

Sektorer / bolag

Dagens utveckling var relativt blandad, men flera av de teman som varit starka den senaste tiden fortsatte att leverera.

AI, teknik och elektrifiering behöll styrkan, tillsammans med industribolag med exponering mot dessa områden.

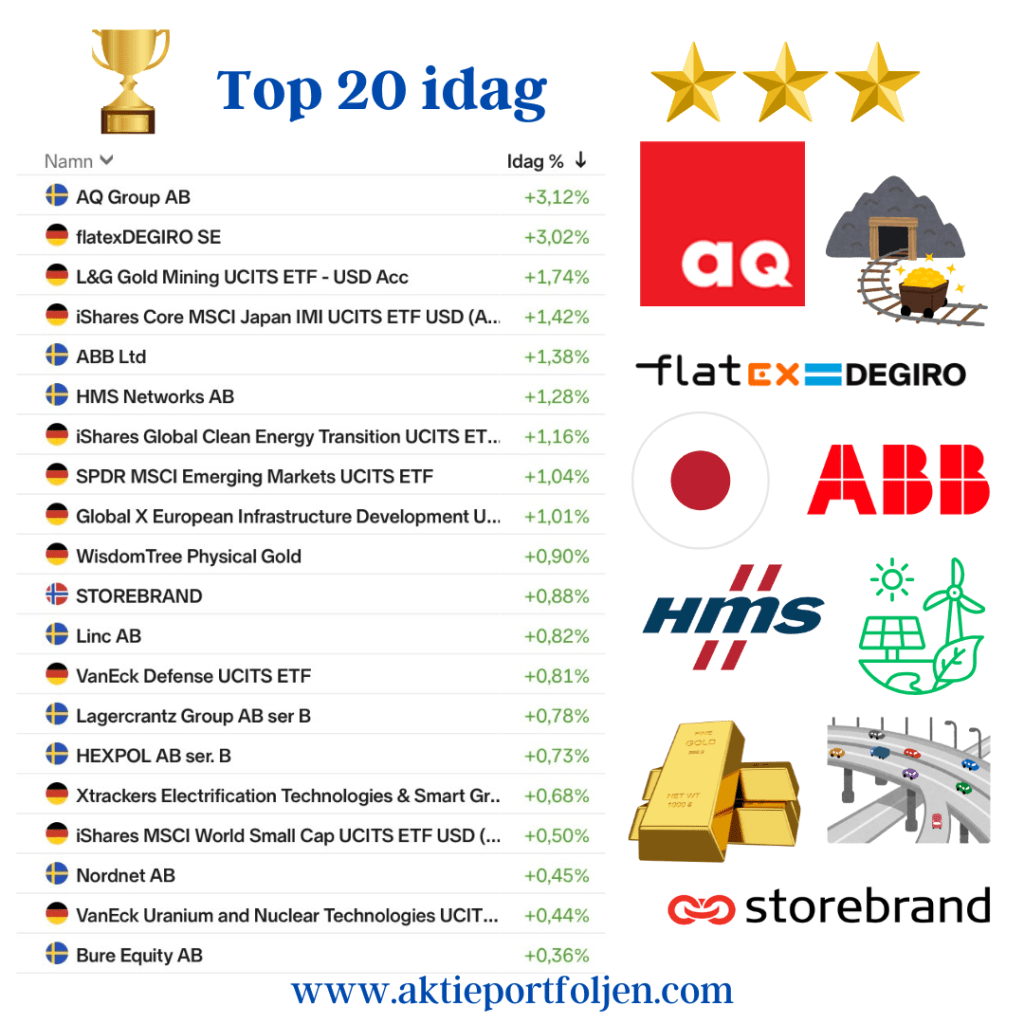
AQ Group tog dagens ledartröja med en uppgång på 3,12 procent, medan ABB steg 1,38 procent och HMS Networks 1,28 procent. Även Global X European Infrastructure Development, +1,01 procent, och Xtrackers Electrification Technologies & Smart Grid, +0,68 procent, bidrog till bilden av fortsatt styrka inom elektrifiering, infrastruktur och industri.

Även finans hade en bra dag. flatexDEGIRO steg 3,02 procent, samtidigt som Nordnet avancerade 0,45 procent.

Guldrörelsen syntes också tydligt i laguppställningen. L&G Gold Mining steg 1,74 procent, medan WisdomTree Physical Gold ökade 0,90 procent.

Men bredden var större än så. Japan steg genom iShares Core MSCI Japan med 1,42 procent, Emerging Markets med 1,04 procent och World Small Cap med 0,50 procent. Även försvar och uran fanns på plus.

Reflektion

Sex raka minusdagar för Stockholmsbörsen låter förstås dystert. Men det intressanta för mig är att laguppställningen under samma period har gått åt motsatt håll.

Dagens +0,70 procent mot OMXSPI:s –0,10 procent är ytterligare ett exempel.

Det är också en påminnelse om varför jag försöker att inte dra alltför stora slutsatser av några svaga indexdagar. Jag följer i första hand trenderna i de enskilda innehaven och i de teman där laget är positionerat.

Just nu fortsätter flera av dessa trender att vara starka. AI, teknik, elektrifiering och delar av industrin håller emot väl, samtidigt som finans utvecklas starkt. Guldet har dessutom åter fått fart och bidrar med ytterligare ett ben i laguppställningen.

Det betyder förstås inte att sex negativa börsdagar i rad ska ignoreras. Men det betyder heller inte automatiskt att något måste göras.

Index berättar hur marknaden mår. Innehavens trender berättar vad jag ska göra.

Och efter dagens tur genom Marburg kan man kanske lägga till ytterligare en lärdom: ibland hittar man svenska köttbullar där man minst anar det – och väljer en vegansk hamburgare istället.

Även det kan visa sig vara helt rätt beslut.

Dagens Top 20

  1. AQ Group +3,12 %
  2. flatexDEGIRO +3,02 %
  3. L&G Gold Mining UCITS ETF +1,74 %
  4. iShares Core MSCI Japan IMI UCITS ETF +1,42 %
  5. ABB +1,38 %
  6. HMS Networks +1,28 %
  7. iShares Global Clean Energy Transition UCITS ETF +1,16 %
  8. SPDR MSCI Emerging Markets UCITS ETF +1,04 %
  9. Global X European Infrastructure Development UCITS ETF +1,01 %
  10. WisdomTree Physical Gold +0,90 %
  11. Storebrand +0,88 %
  12. Linc +0,82 %
  13. VanEck Defense UCITS ETF +0,81 %
  14. Lagercrantz Group +0,78 %
  15. HEXPOL +0,73 %
  16. Xtrackers Electrification Technologies & Smart Grid UCITS ETF +0,68 %
  17. iShares MSCI World Small Cap UCITS ETF +0,50 %
  18. Nordnet +0,45 %
  19. VanEck Uranium and Nuclear Technologies UCITS ETF +0,44 %

Industrijättarna drar börsen uppåt efter fredsavtal (men SaltX tog ledartröjan)

Industrijättarna drar börsen uppåt efter fredsavtal

18 juni 2026

Makro & Index

Stockholmsbörsen handlades på båda sidor om nollstrecket under torsdagen men stängde till slut på plus. Breda index OMXSPI steg 0,2 procent medan storbolagsindex OMXS30 avancerade 0,6 procent.

Marknaden fortsatte att värdera det nya fredsavtalet mellan USA och Iran, vilket enligt flera bedömare kan bidra till fortsatt fallande oljepriser. Samtidigt bearbetades gårdagens räntebesked från Federal Reserve där flera ledamöter öppnade för möjligheten till ytterligare räntehöjningar senare under året.

Oljepriset föll omkring 2 procent under dagen och Brentoljan handlas nu kring 77 dollar per fat. Det är den lägsta nivån sedan slutet av februari, strax innan konflikten i Mellanöstern bröt ut. Lägre energikostnader gav stöd åt konjunkturkänsliga industribolag och bidrog till dagens positiva börsutveckling.

Bolag & Sektorer

Industrisektorn blev dagens tydliga vinnare. ABB (+2,47%) gick i täten efter att Citi höjt riktkursen för kraft- och automationsbolaget. Aktien gynnas sannolikt också av fortsatta inflöden till breda indexfonder och ETF:er.

Även Addtech (+1,42%) fortsatte upp efter gårdagens köprekommendation från Goldman Sachs, medan Atlas Copco (+1,29%) fick stöd av en höjd rekommendation och riktkurs från Pareto. Investor (+1,27%), Assa Abloy (+1,00%) och Alfa Laval (+0,99%) bidrog också till sektorstyrkan.

Dagens vinnare i portföljen blev dock SaltX (+4,41%). Greentechbolaget fortsätter sin volatila resa i takt med att tekniken för fossilfri kalk- och cementproduktion går in i en kommersialiseringsfas. När värderingen i stor utsträckning bygger på framtida intäkter blir kursrörelserna ofta kraftiga. Potentialen är betydande om tekniken får brett genomslag, men risknivån är fortsatt mycket hög och aktien passar främst investerare med lång placeringshorisont och hög risktolerans.

Bland ETF-innehaven märktes särskilt SPDR MSCI Emerging Markets UCITS ETF (+2,06%), där TSMC, Samsung Electronics och SK Hynix hör till de största innehaven, samt iShares Core MSCI Japan IMI UCITS ETF (+1,62%), vars största innehav inkluderar Tokyo Electron, Mitsubishi UFJ Financial Group och Toyota. Trots sina regionala etiketter fungerar båda i praktiken till stor del som teknikexponeringar och gynnas när riskaptiten ökar globalt.

På den svagare sidan återfanns defensiva tillgångar och råvarurelaterade innehav. WisdomTree Physical Gold (-1,45%) och L&G Gold Mining UCITS ETF (-5,63%) pressades när riskviljan steg och guldpriset försvagades. Även VanEck Defense UCITS ETF (-2,51%) backade i takt med att den geopolitiska oron lättade efter fredsavtalet. AstraZeneca (-1,62%) tillhörde dagens större förlorare bland de svenska innehaven.

Utsikter

Mycket talar för att oljepriset kommer att stå i centrum även de kommande dagarna. Om Brentoljan fortsätter nedåt kan det ge ytterligare stöd åt industribolag, verkstad och andra energiintensiva sektorer samtidigt som inflationsoron dämpas.

Samtidigt kvarstår osäkerheten kring Federal Reserves nästa steg. Marknaden har hittills fokuserat på de positiva effekterna av fallande energipriser, men signaler om ytterligare amerikanska räntehöjningar riskerar att skapa nya svängningar i både aktier och obligationer.

Jag tror att guldet kan få det tuffare på kort sikt om marknaden börjar prisa in fler amerikanska räntehöjningar. Men långsiktigt är jag fortsatt positiv. Så länge världens stora ekonomier bygger på höga skuldnivåer ser jag guld som en relevant försäkring i portföljen, även om vägen dit sannolikt kommer att vara skakig.

För tillfället verkar dock investerarna välja att fokusera på den förbättrade geopolitiska situationen och de lägre energipriserna – en kombination som gav börsen medvind under torsdagen.

Stockholmsbörsen i rött – laget stod emot trycket

Stockholmsbörsen i rött – laget stod emot trycket

27 april

Inledning / Makro & Index

Stockholmsbörsen handlades på båda sidor om nollstrecket under dagen, men vände nedåt tillsammans med övriga Europa runt klockan 14.00.

Det breda OMXSPI-indexet stängde på minus 0,8 procent, medan storbolagsindex OMXS30 backade 0,7 procent. Laget stod emot relativt väl och stängde kring nollstrecket – en styrkesignal i ett svagare marknadsklimat.

Oljepriset steg samtidigt som börsen föll, drivet av den fortsatt olösta blockaden i Hormuzsundet. Det gav tydligt stöd åt energirelaterade tillgångar.


Bolag & Sektorer

Energitemat var en av dagens tydligaste vinnare. Xtrackers MSCI World Energy UCITS ETF (+0,50%) stängde som näst bästa innehav i laget. Även VanEck Uranium and Nuclear Technologies UCITS ETF (+0,32%) höll sig på plus, medan iShares Global Clean Energy Transition UCITS ETF (-0,58%) gick åt motsatt håll.

På finanssidan utvecklades innehaven stabilt. Nordea (+0,59%) och Handelsbanken (+0,43%) tillhörde vinnarna inom OMXS30, och även Xtrackers MSCI World Financials UCITS ETF (+0,24%) bidrog positivt.

Dagens tydligaste uppstuds kom från tyska nätmäklaren flatexDEGIRO (+3,02%), som återhämtade sig efter tidigare nedgångar. Aktien fick stöd kring tekniska nivåer efter den kraftiga rekyl som följde på en stark rapport.

Bland de svagare inslagen återfanns Nordnet (-1,16%), som backade efter en sänkt rekommendation från Pareto.


Reflektioner

Marknaden fortsätter att styras av makrofaktorer, där geopolitik och energipriser snabbt sätter tonen. Dagens rörelse visar tydligt hur kapital roterar mot energi när osäkerheten ökar.

Att laget lyckas hålla emot och stänga runt nollan i en bred nedgång är ändå ett styrkebesked. Finans och energi fungerar fortsatt som stabila pelare, medan tillväxt- och ESG-relaterade segment pressas.


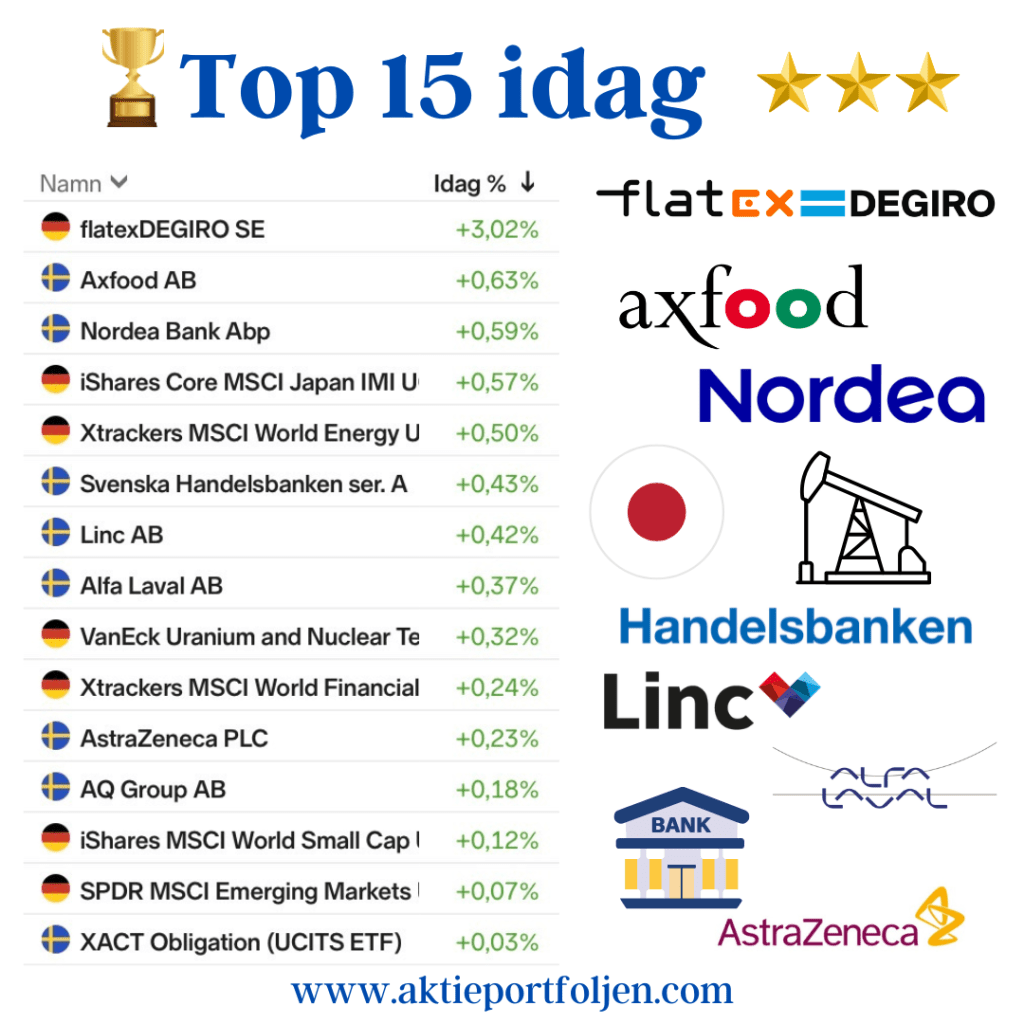
Top 15

  1. flatexDEGIRO SE +3,02%
  2. Axfood AB +0,63%
  3. Nordea Bank +0,59%
  4. iShares Core MSCI Japan IMI UCITS ETF +0,57%
  5. Xtrackers MSCI World Energy UCITS ETF +0,50%
  6. Svenska Handelsbanken A +0,43%
  7. Linc AB +0,42%
  8. Alfa Laval AB +0,37%
  9. VanEck Uranium and Nuclear Technologies UCITS ETF +0,32%
  10. Xtrackers MSCI World Financials UCITS ETF +0,24%
  11. AstraZeneca +0,23%
  12. AQ Group +0,18%
  13. iShares MSCI World Small Cap UCITS ETF +0,12%
  14. SPDR MSCI Emerging Markets UCITS ETF +0,07%
  15. XACT Obligation ETF +0,03%

Stockholmsbörsen trotsar rapportras – lagets defensiva gäng i täten – Rotation från USA, teknik och AI till global bredd, Japan och tillväxtmarknader

Stockholmsbörsen trotsar rapportras – lagets defensiva gäng i täten

17 februari

Rotation från USA, teknik och AI till global bredd, Japan och tillväxtmarknader

Inledning

Wall Street vände uppåt under eftermiddagen och drog med sig svenska aktier i sluthandeln.

En rad branta rapportras räckte inte för att rubba börsen under tisdagen, där riskaptiten gradvis förbättrades ju längre dagen led. Stockholmsbörsen stängde upp 0,3 procent, med ett tydligt defensivt stråk i täten.

Bolag & sektorer

I laguppställningen intog AstraZeneca en särställning. Aktien utvecklades bäst inom OMXS30 och steg 2,7 procent, vilket gav ett tydligt defensivt ankare i en i övrigt rapporttung handelsdag.

Fastighetssektorn var starkast för dagen och avancerade 1,5 procent. I laguppställningen hängde fastighetsbolaget Catena med i uppgången och stängde upp 1,24 procent, vilket bidrog till det defensiva draget i handeln.

Även flatexDEGIRO noterades på plus under tisdagen och studade upp 1,3 procent efter gårdagens tydliga nedgång. Uppgången ska ses som en teknisk rekyl snarare än ett skifte i sentiment, men bidrog till att bredda uppgången inom finansrelaterade aktier.

Tematiska flöden

Under året har tydliga utflöden kunnat noteras från USA-exponering, särskilt inom teknik- och AI-relaterade tillgångar. I stället har investerare successivt valt en bredare och mer geografiskt diversifierad ansats. Flöden har i ökande grad riktats mot globala index exklusive USA, tillväxtmarknader samt Japan – marknader som uppvisat relativ styrka i ett klimat där USA-dominerad tillväxt blivit allt mer ifrågasatt.

I laguppställningen återfinns redan exponering mot både globala index exklusive USA och emerging markets, medan Japan nyligen adderats.

Guldpriset utvecklades svagare, vilket till viss del kan förklaras av säsongseffekter. I samband med det kinesiska nyåret tenderar aktiviteten att avta, vilket ofta sätter tillfällig press på efterfrågan och därmed prisbilden.

Utsikter

Efter en handelsdag där börsen visade tydlig motståndskraft trots en rad kraftiga rapportrörelser, framstår marknadens fokus som allt mer selektivt. Den pågående rotationen bort från USA-tung tillväxt och mot defensiva samt geografiskt bredare exponeringar väntas fortsätta, samtidigt som rapportsäsongen fortsatt sätter tonen på bolagsnivå.

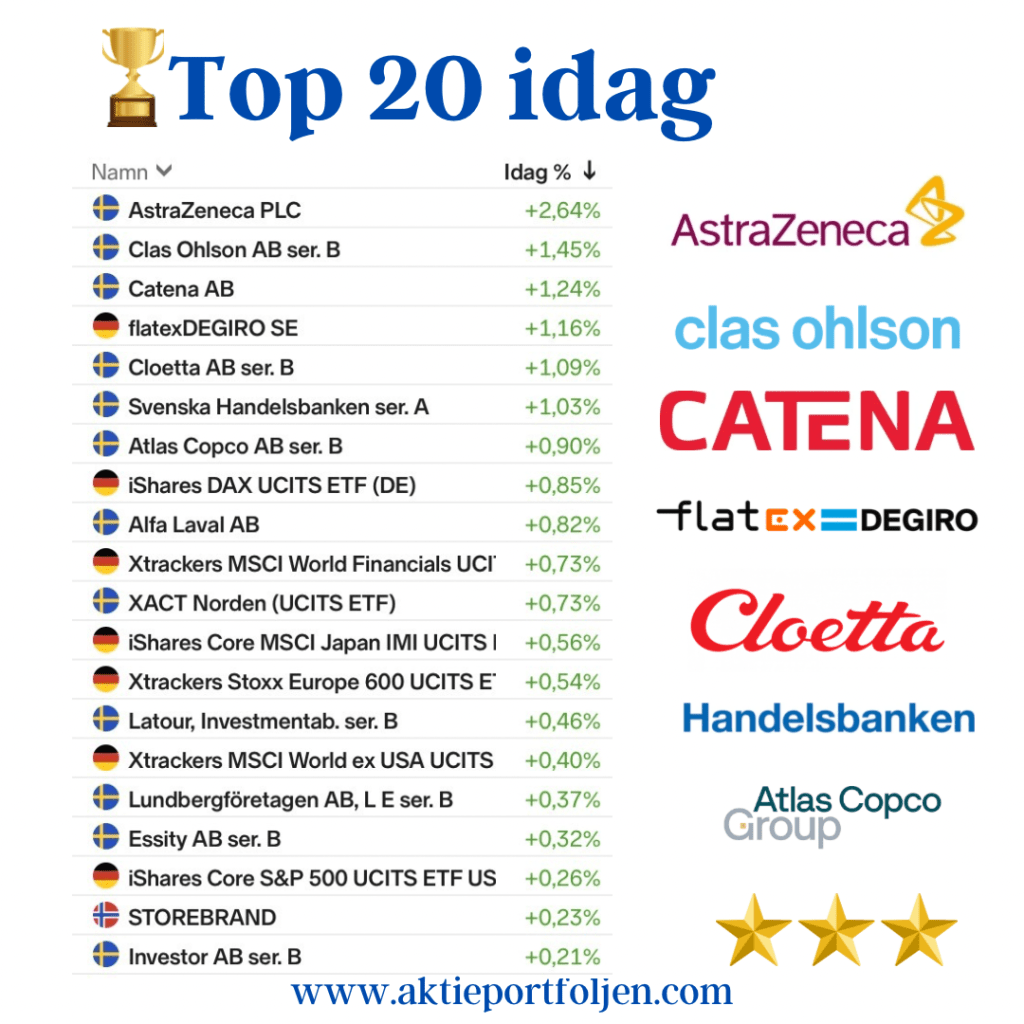
Top 20 – dagens vinnare

AstraZeneca +2,64 % Clas Ohlson B +1,45 % Catena +1,24 % flatexDEGIRO +1,16 % Cloetta B +1,09 % Handelsbanken A +1,03 % Atlas Copco B +0,90 % iShares DAX UCITS ETF +0,85 % Alfa Laval +0,82 % Xtrackers MSCI World Financials +0,73 % XACT Norden +0,73 % iShares Core MSCI Japan IMI +0,56 % Xtrackers Stoxx Europe 600 +0,54 % Latour B +0,46 % Xtrackers MSCI World ex USA +0,40 % Lundbergföretagen B +0,37 % Essity B +0,32 % iShares Core S&P 500 +0,26 % Storebrand +0,23 % Investor B +0,21 %

Bra leverans i laguppställningen med Fabege och Svolder i topp, det ljusnar i Tyskland och Japan höjde räntan

Det blev en riktigt bra dag för laguppställningen som återigen överträffade Stockholmsindexen. Stockholm stängde positivt efter en volatil dag inför Feds räntebesked imorgon kväll. Idag har jag packat upp och installerat mig i Berlin. Efter nästan 50 mils bilkörning igår har jag tillåtit hjärna och kropp att slappna av. Jag kan köra bil länge och långt men man kan inte komma ifrån att det är en viss anspänning. I år har jag varit 57 dagar i Sverige och 21 dagar i utlandet. Förra året summerade jag till 210 dagar i Sverige och 155 dagar i utlandet. När jag är i utlandet är jag företrädesvis i Berlin. Här i Tyskland ljusnar läget för näringslivet. ZEW-index över tyska investerares och analytikers förväntningar på ekonomin stiger. För vår svenska industri är det här betydelsefullt.

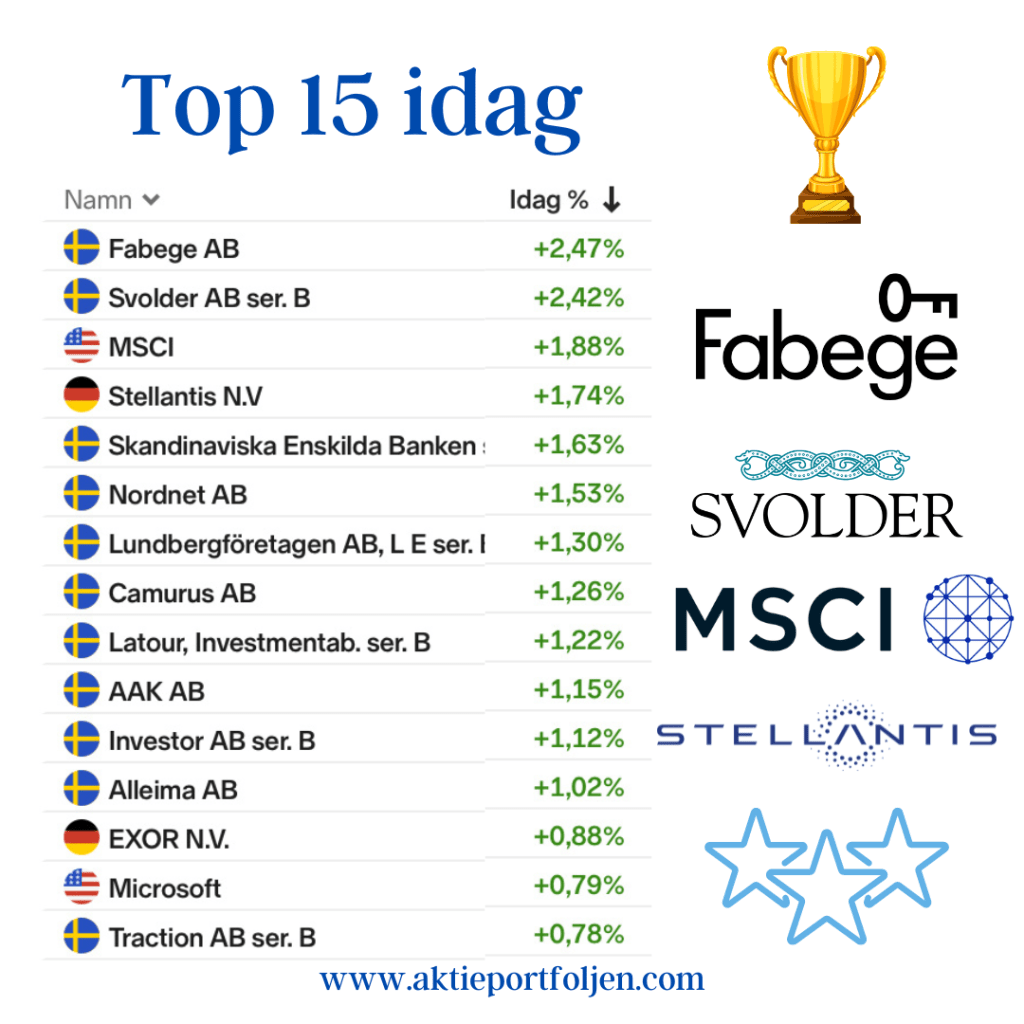
Mindre betydelse för Sverige, men ändå en stor händelse, är att Japans centralbank höjde på tisdagsmorgonen styrräntan (från minus -0,1 till +0,1) för första gången sedan 2007 och tog sig därmed över nollstrecket. Målet är nu en mer normal penningpolitik. På sikt kan det innebära att stora mängder kapital återvänder från omvärlden skriver Di, men då tror jag det krävs fler höjningar 😉 I portföljen blev det glädjande nog fastighetsbolaget Fabege som tog hem dagens ledartröja. Det är glädjande eftersom Fabege varit nere och nuddat på MA200-strecket och därmed riskerat sin plats i laguppställningen. Möjligen fick aktien en puff uppåt av ett insiderköp som rapporterades idag. Till toppkvartetten sällade sig även investmentbolaget Svolder, finansbolaget MSCI och fordonsjätten Stellantis som alla steg bra utan direkta nyheter.