Veckan som gått – v39 – tech trotsar räntan – laget på tydligt grönt

Veckan som gått – v39

Tech trotsar räntan – laget på tydligt grönt

Det blev en vecka där två krafter drog åt motsatta håll. På ena sidan fortsatte de amerikanska långräntorna uppåt, med tioåringen som under fredagen nådde 5,22 procent, den högsta nivån på många år. På den andra sidan fortsatte tech och AI-relaterade bolag att visa styrka.

För Aktieportföljens lag vann tekniken matchen.

Swedbank Robur Technology steg hela 6,61 procent under veckan, och även bland de svenska innehaven syntes samma tema. AQ Group steg 5,22 procent, HMS Networks 3,98 procent och Atlas Copco 3,16 procent. Till och med Skanska, upp 3,54 procent, har fått lite AI-glans över sig efter nya order kopplade till byggandet av datacenter.

Samtidigt slutade Stockholmsbörsen veckan ungefär kring nollstrecket. Laget stängde däremot tydligt på grönt. Det är precis den typ av vecka då diversifieringen inom portföljen gör skillnad – och där exponeringen mot den globala tekniktrenden kompletterar de svenska innehaven.

Räntan över 5 procent – men börsen vägrar ge sig

Veckans kanske mest anmärkningsvärda utveckling hittar vi ändå på räntemarknaden.

Den amerikanska tioåringen nådde på fredagen 5,22 procent och har därefter fallit tillbaka något till omkring 5,16 procent. Den 30-åriga amerikanska statsräntan nådde samtidigt 5,52 procent på torsdagen.

Normalt skulle sådana nivåer vara en betydande motvind för aktier – inte minst för högt värderad teknik. Men den reaktionen har hittills uteblivit.

Det säger något om styrkan i höstens techrally. Marknaden tycks för tillfället väga den starka vinst- och AI-berättelsen tyngre än den högre diskonteringsräntan.

Det fungerar – tills det inte gör det.

Det är därför räntan blir en av de viktigaste indikatorerna att följa framöver. En tioåring över 5 procent behöver inte omedelbart knäcka börsen, men ju längre den stannar där, desto högre blir ribban för aktier.

Hormuz gav marknaden hopp

Fredagens handel fick samtidigt hjälp av försiktigt positiva geopolitiska signaler.

Enligt obekräftade medieuppgifter ska samtalen mellan USA och Iran om en möjlig öppning av Hormuzsundet ha gjort framsteg och gått vidare till tekniska diskussioner. Uppgifterna hade ännu inte kunnat bekräftas, men marknaden reagerade snabbt.

De amerikanska börserna vände upp, samtidigt som oljepriset föll kraftigt. Vid 20.30-tiden låg S&P 500 omkring 0,5 procent högre och även Nasdaq steg.

Samtidigt har Saudiarabien lyckats öka oljeexporten trots skadorna på East-West-ledningen. Tillsammans gav det marknaden åtminstone en antydan om att den värsta utbudsstressen på oljemarknaden kan börja lätta.

Brent föll på fredagskvällen till omkring 104 dollar fatet.

Det är fortfarande en mycket hög nivå – men riktningen betyder mycket för både inflation, räntor och börshumör.

Reflektion

Det här är en sådan vecka som påminner om varför vi inte försöker förutse nästa börsrörelse.

En amerikansk tioåring på 5,22 procent hade på papperet kunnat vara receptet för en riktigt dålig börsvecka. I stället fortsätter teknikaktierna att dra, AI-relaterad svensk industri följer med och laget slår en Stockholmsbörs som trampar vatten.

Marknaden gör inte alltid det som verkar logiskt.

Strategins uppgift är därför inte att gissa vad marknaden borde göra – utan att tala om vad vi ska göra när marknaden faktiskt gör det.

Och just nu är signalen fortfarande densamma:

Trenden är positiv. Vinnarna får fortsätta vara vinnare. Men med en amerikansk tioåring över 5 procent finns det all anledning att hålla ena ögat på ränteskärmen.

Samma strategi – nya dagar. ❤️📈

🏆 Veckans Top 20 – v39

  1. Swedbank Robur Technology +6,61 %
  2. AQ Group +5,22 %
  3. HMS Networks +3,98 %
  4. Bure Equity +3,89 %
  5. Skanska +3,54 %
  6. Atlas Copco +3,16 %
  7. Clas Ohlson +2,39 %
  8. SPDR Emerging Markets +2,03 %
  9. iShares S&P 500 +1,86 %
  10. Swedbank Robur Global Trends +1,37 %
  11. Svolder +1,36 %
  12. Alfa Laval +1,33 %
  13. Sandvik +1,31 %
  14. Investor +1,30 %
  15. Hexpol +1,21 %
  16. ABB +1,20 %
  17. Handelsbanken +0,61 %
  18. Lundbergföretagen +0,42 %
  19. iShares MSCI Japan +0,11 %
  20. Nordea +0,05 %
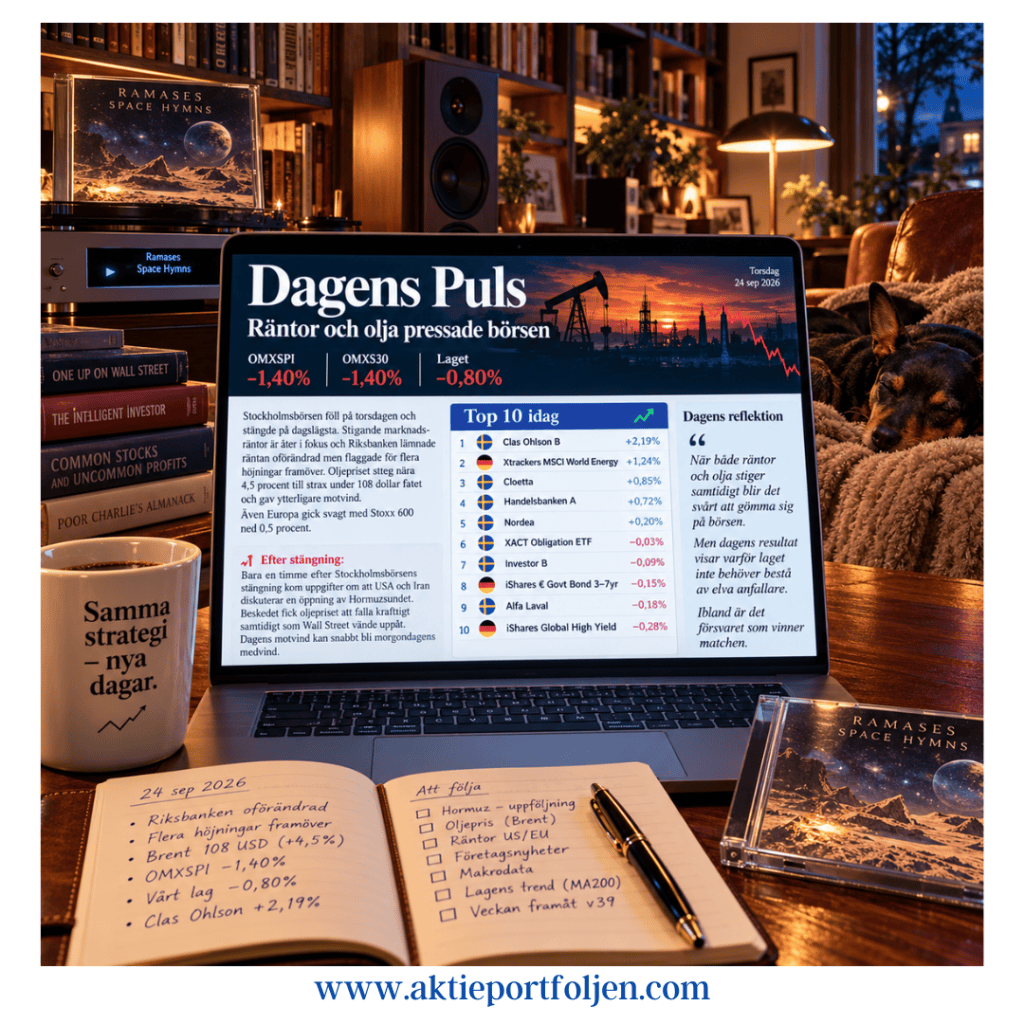
Dagens Puls – räntor och olja pressade börsen

Dagens Puls – räntor och olja pressade börsen

Det blev en tung torsdag på Stockholmsbörsen. Både OMXSPI och OMXS30 föll 1,4 procent och stängde kring dagslägsta när stigande räntor och ett nytt ryck uppåt i oljepriset satte press på riskaptiten.

Riksbanken lämnade styrräntan oförändrad, men signalerade samtidigt att flera höjningar kan vänta framöver. Det förstärkte bilden av ett ränteläge som kan förbli besvärligt för aktiemarknaden längre än många hoppats.

Under eftermiddagen tillkom dessutom ny motvind från oljan. Brent steg nära 4,5 procent till strax under 108 dollar fatet. Kombinationen högre marknadsräntor och dyrare energi blev för mycket och säljtrycket tilltog mot stängning.

Även Europa gick svagt. Stoxx 600 backade 0,5 procent och försvarssektorn föll tillbaka efter onsdagens uppgång.

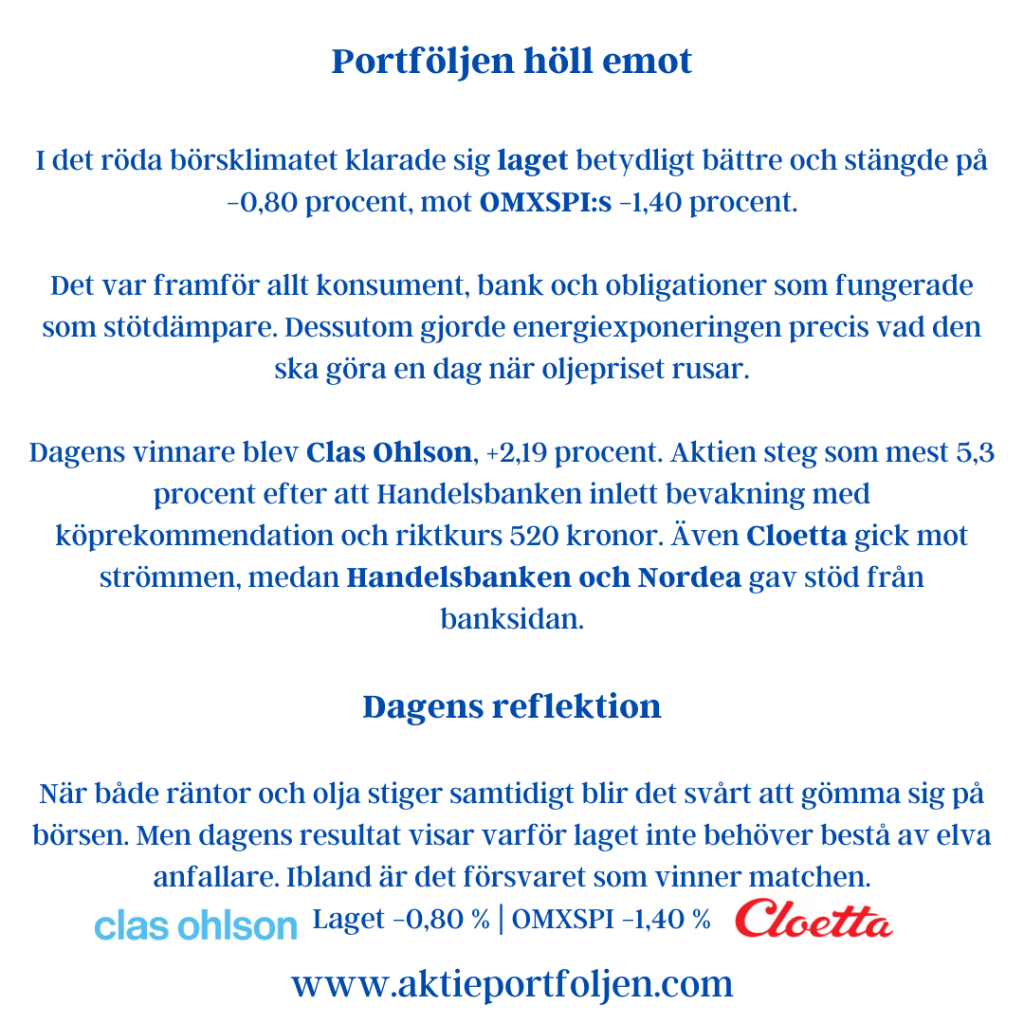
Portföljen höll emot

I det röda börsklimatet klarade sig laget betydligt bättre och stängde på −0,80 procent, mot OMXSPI:s −1,40 procent.

Det var framför allt konsument, bank och obligationer som fungerade som stötdämpare. Dessutom gjorde energiexponeringen precis vad den ska göra en dag när oljepriset rusar.

Dagens vinnare blev Clas Ohlson, +2,19 procent. Aktien steg som mest 5,3 procent efter att Handelsbanken inlett bevakning med köprekommendation och riktkurs 520 kronor. Även Cloetta gick mot strömmen, medan Handelsbanken och Nordea gav stöd från banksidan.

Dagens Top 10

  1. 🥇 Clas Ohlson +2,19 %
  2. 🥈 Xtrackers MSCI World Energy +1,24 %
  3. 🥉 Cloetta +0,85 %
  4. Handelsbanken +0,72 %
  5. Nordea +0,20 %
  6. XACT Obligation −0,03 %
  7. Investor −0,09 %
  8. iShares € Govt Bond 3–7yr −0,15 %
  9. Alfa Laval −0,18 %
  10. iShares Global High Yield Corp Bond −0,28 %

Dagens reflektion

När både räntor och olja stiger samtidigt blir det svårt att gömma sig på börsen. Men dagens resultat visar varför laget inte behöver bestå av elva anfallare. Ibland är det försvaret som vinner matchen.

Efter stängning: Bara en timme efter Stockholmsbörsens stängning kom uppgifter om att USA och Iran diskuterar en öppning av Hormuzsundet. Beskedet fick oljepriset att falla kraftigt samtidigt som Wall Street vände uppåt. Dagens motvind kan med andra ord snabbt bli morgondagens medvind.

Dagens Puls – 25 över en procent

Dagens Puls – 25 över en procent

Det blev en riktig styrkedag på börsen. OMXSPI steg 1,2 procent och OMXS30 1,3 procent när lägre oljepris och fallande marknadsräntor gav stöd åt riskaptiten.

För vårt lag blev dagen ännu starkare. Hela 25 innehav steg med mer än en procent.

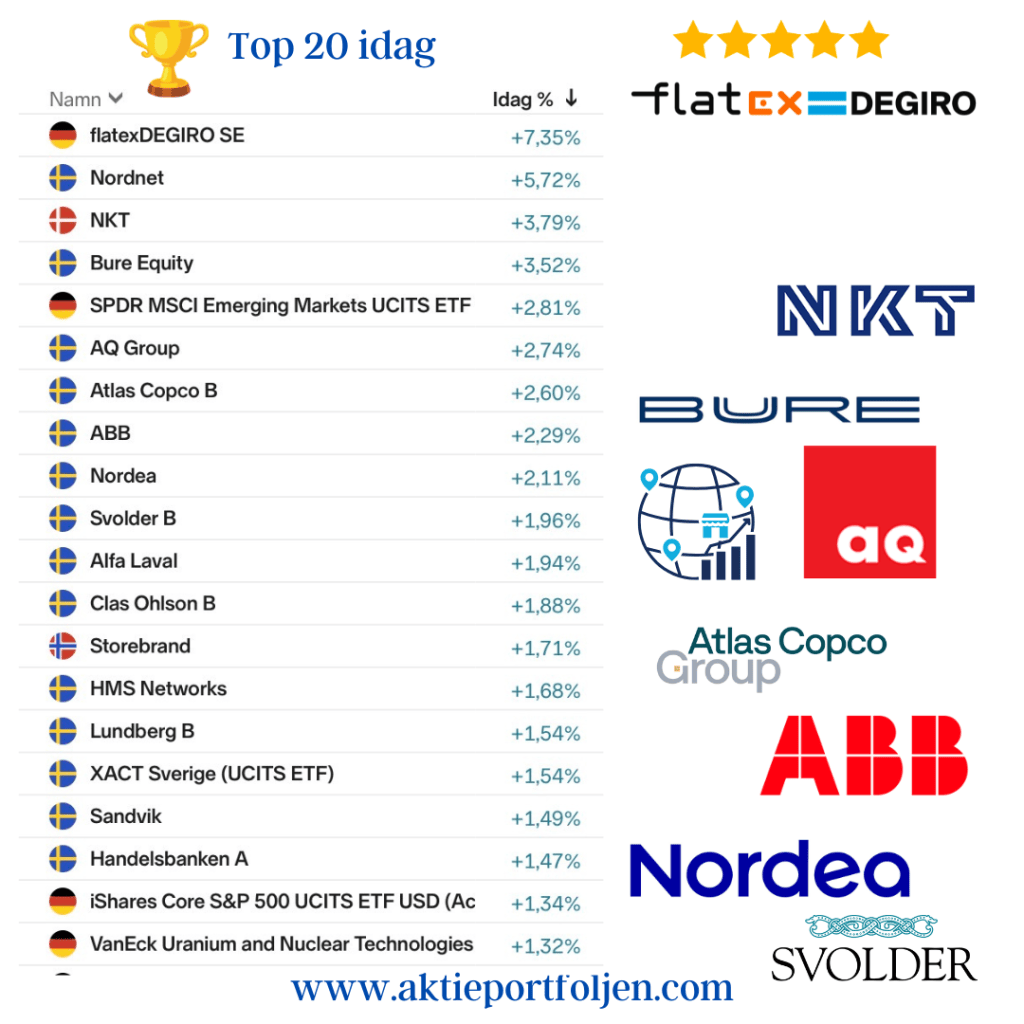
I topp hittar vi flatexDEGIRO +7,35 %. Någon ny bolagsspecifik förklaring till dagens rusning går inte att finna. Däremot kommer uppgången efter det kraftiga kursfallet när styrelseordföranden oväntat lämnade sin post. Fundamenta var oförändrade och bolaget betonade samtidigt att de strategiska prioriteringarna låg fast.

När börshumöret idag förbättrades fick aktien en kraftig rekyl uppåt.

flatexDEGIRO blev samtidigt ett bra exempel på vår särskilda regel för utländska innehav. Eftersom en försäljning kan utlösa reavinstskatt behåller vi en aktie även under MA200 så länge avkastningen sedan köp fortfarande är positiv och fundamenta är intakta. Idag fick den regeln betalt.

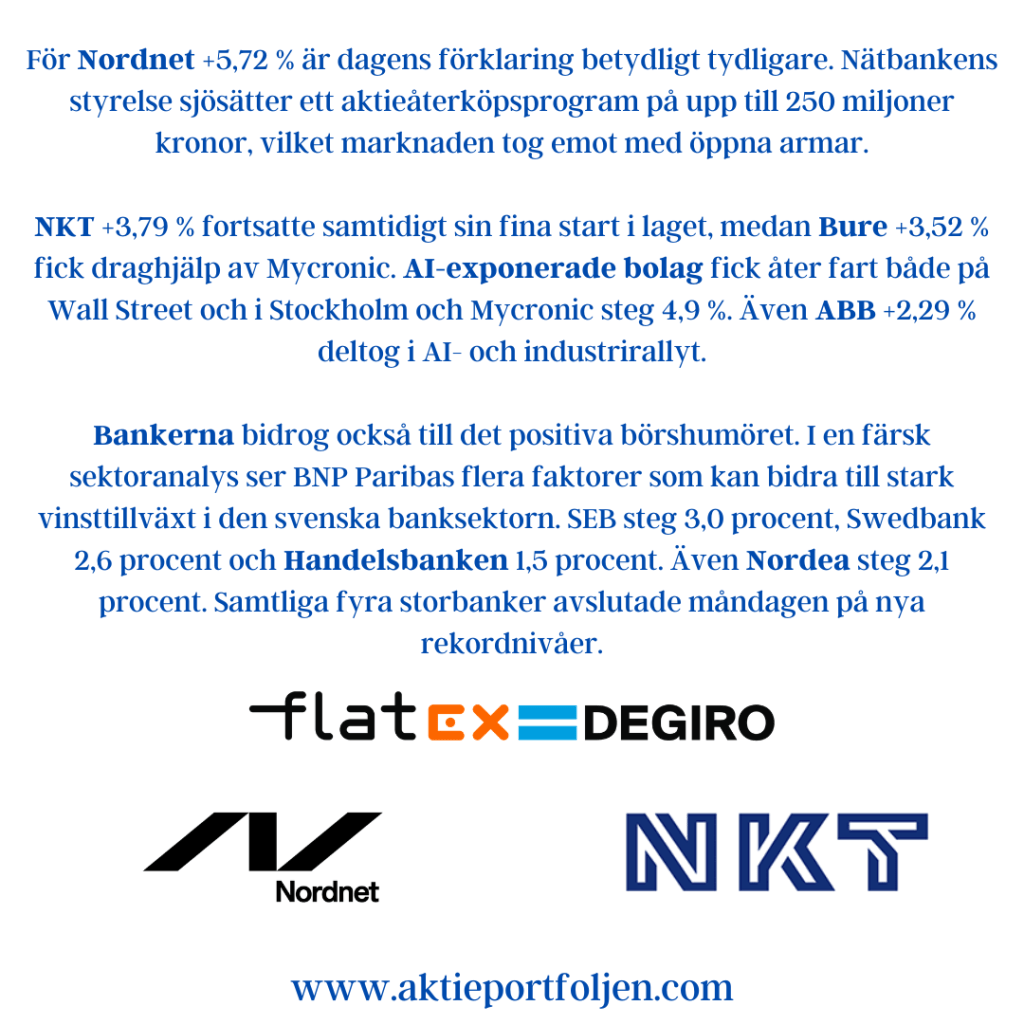
För Nordnet +5,72 % är dagens förklaring betydligt tydligare. Nätbankens styrelse sjösätter ett aktieåterköpsprogram på upp till 250 miljoner kronor, vilket marknaden tog emot med öppna armar.

NKT +3,79 % fortsatte samtidigt sin fina start i laget, medan Bure +3,52 % fick draghjälp av Mycronic. AI-exponerade bolag fick åter fart både på Wall Street och i Stockholm och Mycronic steg 4,9 %. Även ABB +2,29 % deltog i AI- och industrirallyt.

Bankerna bidrog också till det positiva börshumöret. I en färsk sektoranalys ser BNP Paribas flera faktorer som kan bidra till stark vinsttillväxt i den svenska banksektorn. SEB steg 3,0 procent, Swedbank 2,6 procent och Handelsbanken 1,5 procent. Även Nordea steg 2,1 procent. Samtliga fyra storbanker avslutade måndagen på nya rekordnivåer.

Dagens reflektion

En dag gör ingen trend – men bredden är värd att notera. När 25 av lagets innehav stiger mer än en procent handlar det inte om en enskild lyckträff utan om att flera delar av portföljen samtidigt får medvind: finans, industri, AI, investmentbolag och tillväxt.

Och ibland är det bästa beslutet faktiskt det man inte tog. flatexDEGIRO fick vara kvar på planen. Idag tackade den för förtroendet.

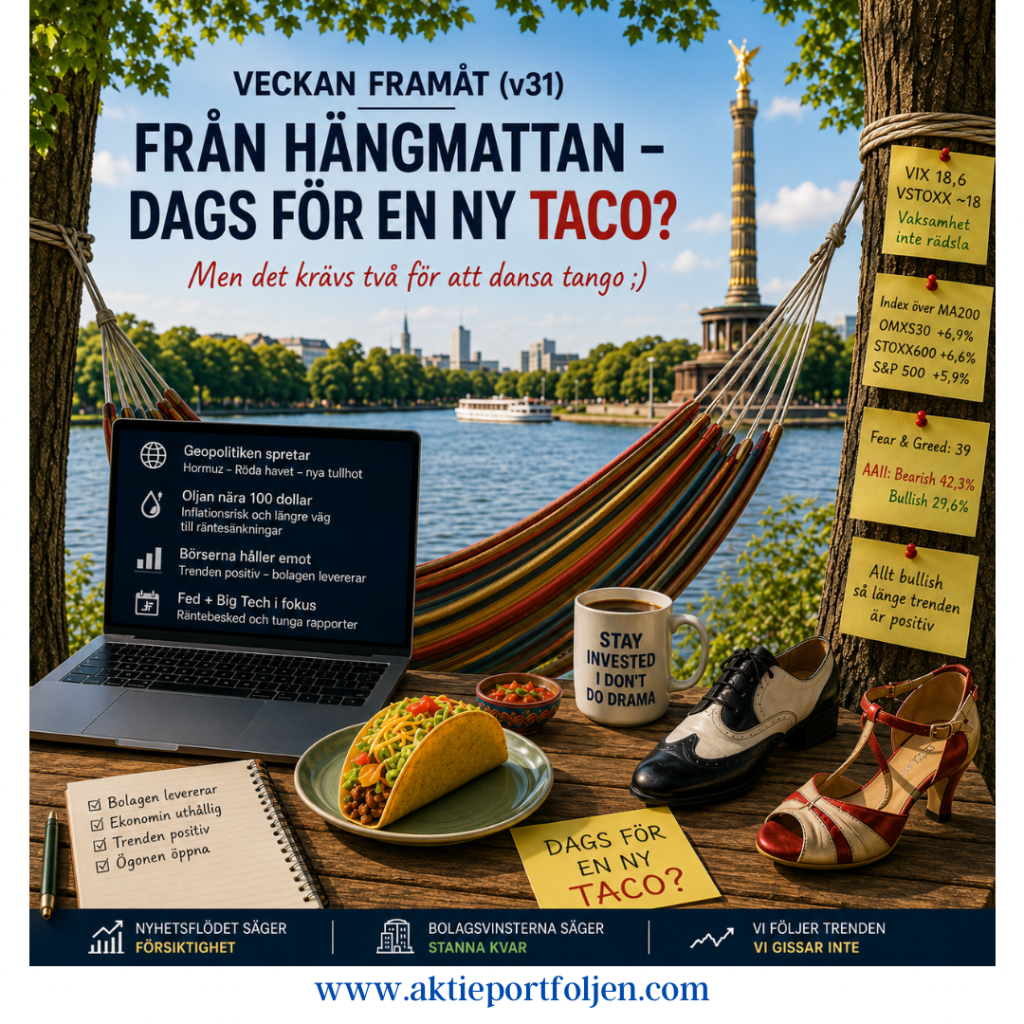
Veckan framåt (v31) från hängmattan – dags för en ny TACO?

Veckan framåt (v31) från hängmattan – dags för en ny TACO?

Inledning / makro

Det är inte helt lätt att skriva Veckan framåt från hängmattan den här gången. Nyhetsflödet ger egentligen gott om skäl till oro, men börserna vägrar än så länge att lyssna.

Konflikten kring Iran har eskalerat och störningarna i Hormuzsundet har fått sällskap av ökad oro kring sjöfarten i Röda havet. Brentoljan handlas kring 100 dollar fatet, samtidigt som nya amerikanska tullhot skapar ytterligare osäkerhet. Lägg därtill de enorma bränderna i Sydeuropa och det är svårt att beskriva omvärldsläget som särskilt sommarstilla.

Ändå håller börserna emot.

Förklaringen finns åtminstone delvis i bolagen. Rapportsäsongen har generellt varit bra och samhällsekonomin visar fortfarande en imponerande motståndskraft. Så länge företagens vinster håller uppe och konjunkturen inte viker tycks investerarna vara beredda att se igenom en hel del geopolitisk oro.

Men ett oljepris kring 100 dollar går inte att ignorera hur länge som helst. Om energipriserna biter sig fast på dessa nivåer samtidigt som högre fraktkostnader och tullar slår igenom finns risken för en ny inflationsimpuls. Det behöver inte betyda att centralbankerna börjar höja räntorna igen, men det kan göra vägen mot lägre räntor betydligt längre.

Därför blir veckans Fed-besked särskilt intressant. Marknaden kommer inte bara att lyssna efter vad Fed säger om tillväxt och arbetsmarknad, utan också efter hur centralbanken ser på risken att geopolitik, energi och tullar åter väcker inflationen till liv.

Och kanske är det dags för en ny TACO – Trump Always Chickens Out?

Marknaden har vid det här laget lärt sig att Donald Trumps hårdaste utspel inte alltid blir slutpunkten. Men den här gången finns en hake: det krävs två för att dansa tango. En verklig deeskalering kring Iran och sjöfarten kräver att även motparten är beredd att ta ett steg tillbaka.

Marknadsindikatorer

Trots det stökiga omvärldsläget klingar ännu inga tydliga varningsklockor i marknadsindikatorerna.

VIX ligger på 18,6 och europeiska VSTOXX kring 18 – nivåer som signalerar vaksamhet snarare än rädsla. De stora börsindexen ligger dessutom fortfarande betryggande över sina långsiktiga trendlinjer. OMXS30 befinner sig 6,9 procent över MA200, STOXX 600 6,6 procent och S&P 500 5,9 procent över.

Den kortare trenden i USA är svagare, framför allt inom tech, men än så länge har det inte förändrat den långsiktigt positiva bilden.

Under ytan är investerarna däremot betydligt mer försiktiga. Fear & Greed-index ligger på 39 – Fear, samtidigt som AAII:s senaste investerarenkät visar 42,3 procent pessimister mot endast 29,6 procent optimister.

Det är en intressant kombination:

Börstrenden är positiv, volatiliteten måttlig – men investerarna är långt ifrån sorglösa.

Reflektioner / utsikter

Nästa vecka blir ett nytt test på marknadens motståndskraft.

Rapportsäsongen fortsätter och flera av de amerikanska megacapbolagen kliver fram samtidigt som Fed lämnar sitt räntebesked. Hittills har starka bolagsrapporter varit en av de viktigaste förklaringarna till att börserna kunnat stå emot ett nyhetsflöde som under andra omständigheter sannolikt hade skapat betydligt större rörelser.

Frågan är om det fortsätter.

Just nu säger geopolitiken, oljepriset och tullarna försiktighet, medan bolagsvinsterna och börstrenderna fortfarande säger stanna kvar i marknaden.

Så länge företagen levererar, volatiliteten förblir måttlig och de stora börsindexen handlas över MA200 ser jag ingen anledning att måla fan på väggen. Samtidigt är ett oljepris kring 100 dollar svårt att vifta bort. Om energichocken blir långvarig kan dagens geopolitiska problem bli morgondagens inflationsproblem – och därefter centralbankernas problem.

Fear & Greed och AAII visar dessutom att marknaden knappast präglas av någon eufori. Tvärtom finns det en tydlig oro och en levande diskussion om hur länge investerarna orkar stå emot geopolitik, högt oljepris och tullhot. Det kan paradoxalt nog vara en styrka. De större börsfallen brukar sällan annonseras i förväg – farligare är ofta lägen där euforin tagit över och nästan ingen längre ser några risker.

För mig är därför börstrenden viktigare än rubrikerna. Allt är bullish så länge de stora börsindexen befinner sig i positiv trend. Här gissar jag inte om nästa börsrörelse, utan agerar efter trenden. Först när den förändras finns det anledning att bli mer defensiv.

Så jag ligger kvar i hängmattan – men den här veckan med ett öga på börsen och det andra på dansgolvet.

Industrijättarna drar börsen uppåt efter fredsavtal (men SaltX tog ledartröjan)

Industrijättarna drar börsen uppåt efter fredsavtal

18 juni 2026

Makro & Index

Stockholmsbörsen handlades på båda sidor om nollstrecket under torsdagen men stängde till slut på plus. Breda index OMXSPI steg 0,2 procent medan storbolagsindex OMXS30 avancerade 0,6 procent.

Marknaden fortsatte att värdera det nya fredsavtalet mellan USA och Iran, vilket enligt flera bedömare kan bidra till fortsatt fallande oljepriser. Samtidigt bearbetades gårdagens räntebesked från Federal Reserve där flera ledamöter öppnade för möjligheten till ytterligare räntehöjningar senare under året.

Oljepriset föll omkring 2 procent under dagen och Brentoljan handlas nu kring 77 dollar per fat. Det är den lägsta nivån sedan slutet av februari, strax innan konflikten i Mellanöstern bröt ut. Lägre energikostnader gav stöd åt konjunkturkänsliga industribolag och bidrog till dagens positiva börsutveckling.

Bolag & Sektorer

Industrisektorn blev dagens tydliga vinnare. ABB (+2,47%) gick i täten efter att Citi höjt riktkursen för kraft- och automationsbolaget. Aktien gynnas sannolikt också av fortsatta inflöden till breda indexfonder och ETF:er.

Även Addtech (+1,42%) fortsatte upp efter gårdagens köprekommendation från Goldman Sachs, medan Atlas Copco (+1,29%) fick stöd av en höjd rekommendation och riktkurs från Pareto. Investor (+1,27%), Assa Abloy (+1,00%) och Alfa Laval (+0,99%) bidrog också till sektorstyrkan.

Dagens vinnare i portföljen blev dock SaltX (+4,41%). Greentechbolaget fortsätter sin volatila resa i takt med att tekniken för fossilfri kalk- och cementproduktion går in i en kommersialiseringsfas. När värderingen i stor utsträckning bygger på framtida intäkter blir kursrörelserna ofta kraftiga. Potentialen är betydande om tekniken får brett genomslag, men risknivån är fortsatt mycket hög och aktien passar främst investerare med lång placeringshorisont och hög risktolerans.

Bland ETF-innehaven märktes särskilt SPDR MSCI Emerging Markets UCITS ETF (+2,06%), där TSMC, Samsung Electronics och SK Hynix hör till de största innehaven, samt iShares Core MSCI Japan IMI UCITS ETF (+1,62%), vars största innehav inkluderar Tokyo Electron, Mitsubishi UFJ Financial Group och Toyota. Trots sina regionala etiketter fungerar båda i praktiken till stor del som teknikexponeringar och gynnas när riskaptiten ökar globalt.

På den svagare sidan återfanns defensiva tillgångar och råvarurelaterade innehav. WisdomTree Physical Gold (-1,45%) och L&G Gold Mining UCITS ETF (-5,63%) pressades när riskviljan steg och guldpriset försvagades. Även VanEck Defense UCITS ETF (-2,51%) backade i takt med att den geopolitiska oron lättade efter fredsavtalet. AstraZeneca (-1,62%) tillhörde dagens större förlorare bland de svenska innehaven.

Utsikter

Mycket talar för att oljepriset kommer att stå i centrum även de kommande dagarna. Om Brentoljan fortsätter nedåt kan det ge ytterligare stöd åt industribolag, verkstad och andra energiintensiva sektorer samtidigt som inflationsoron dämpas.

Samtidigt kvarstår osäkerheten kring Federal Reserves nästa steg. Marknaden har hittills fokuserat på de positiva effekterna av fallande energipriser, men signaler om ytterligare amerikanska räntehöjningar riskerar att skapa nya svängningar i både aktier och obligationer.

Jag tror att guldet kan få det tuffare på kort sikt om marknaden börjar prisa in fler amerikanska räntehöjningar. Men långsiktigt är jag fortsatt positiv. Så länge världens stora ekonomier bygger på höga skuldnivåer ser jag guld som en relevant försäkring i portföljen, även om vägen dit sannolikt kommer att vara skakig.

För tillfället verkar dock investerarna välja att fokusera på den förbättrade geopolitiska situationen och de lägre energipriserna – en kombination som gav börsen medvind under torsdagen.

Hur många gånger kan ett avtal vara nära?

Trump räknar ned – marknaden räknar om.

Hur många gånger kan ett avtal vara nära?

Trump räknar ned – marknaden räknar om.

Trettiosju gånger.

Så många gånger har Donald Trump enligt medieuppgifter sagt att ett avtal med Iran är nära. Ibland har det handlat om dagar, ibland om veckor. Formuleringarna har varierat, men budskapet har varit detsamma: en lösning är inom räckhåll.

Ändå står marknaden här igen.

Oljehandlare, rederier och investerare vaknar till ännu en dag fylld av motstridiga uppgifter. Är Hormuzsundet öppet eller stängt? Pågår förhandlingarna eller har de brutit samman? Är en diplomatisk lösning nära eller längre bort än någonsin?

Det märkliga är att flera versioner av verkligheten tycks existera samtidigt.

Från iranskt håll kommer signaler om hårda åtgärder och begränsningar för sjöfarten genom Hormuzsundet. Samtidigt rapporteras att fartyg fortfarande passerar. Vissa rederier avvaktar, andra fortsätter trafikera området till kraftigt höjda försäkringspremier. Resultatet blir ett informationslandskap där marknaden tvingas fatta beslut innan den vet vad som faktiskt är sant.

Och kanske är det just där den verkliga historien finns.

För marknader handlar inte bara om fakta. De handlar om förväntningar. När ett budskap upprepas tillräckligt många gånger utan att leda till konkreta resultat börjar investerare justera sitt förtroende. Varje nytt löfte får mindre genomslag än det förra. Inte för att det nödvändigtvis är fel, utan för att trovärdighet är en begränsad resurs.

Det innebär inte att Trump har fel denna gång. Ett avtal kan mycket väl ligga nära. Hormuzsundet kan mycket väl normaliseras snabbare än många tror. Men marknaden har lärt sig en dyr läxa genom åren: det är skillnad mellan ett löfte och ett utfall.

Samma mekanism syns regelbundet även på börsen. Bolag som gång på gång lovar starkare tillväxt eller högre marginaler får till slut allt svårare att imponera på investerarna. När orden blir fler än resultaten krävs det konkreta bevis för att återvinna förtroendet.

Just nu befinner sig den geopolitiska marknaden i ett liknande läge.

Varje rubrik om ett möjligt Iranavtal får oljepriset att röra sig. Varje uppgift om Hormuzsundet analyseras i detalj. Men reaktionerna är inte lika kraftiga som tidigare. Investerarna tycks i allt större utsträckning vänta på bekräftelser snarare än löften.

Det är därför frågan inte längre bara handlar om Iran.

Den handlar om trovärdighet.

För i en värld där information färdas snabbare än någonsin blir förtroende en tillgång som prissätts lika hårt som olja, räntor och aktier.

Och kanske är det därför den mest intressanta frågan just nu inte är om ett avtal är nära.

Utan hur många gånger ett avtal kan vara nära innan marknaden slutar lyssna.

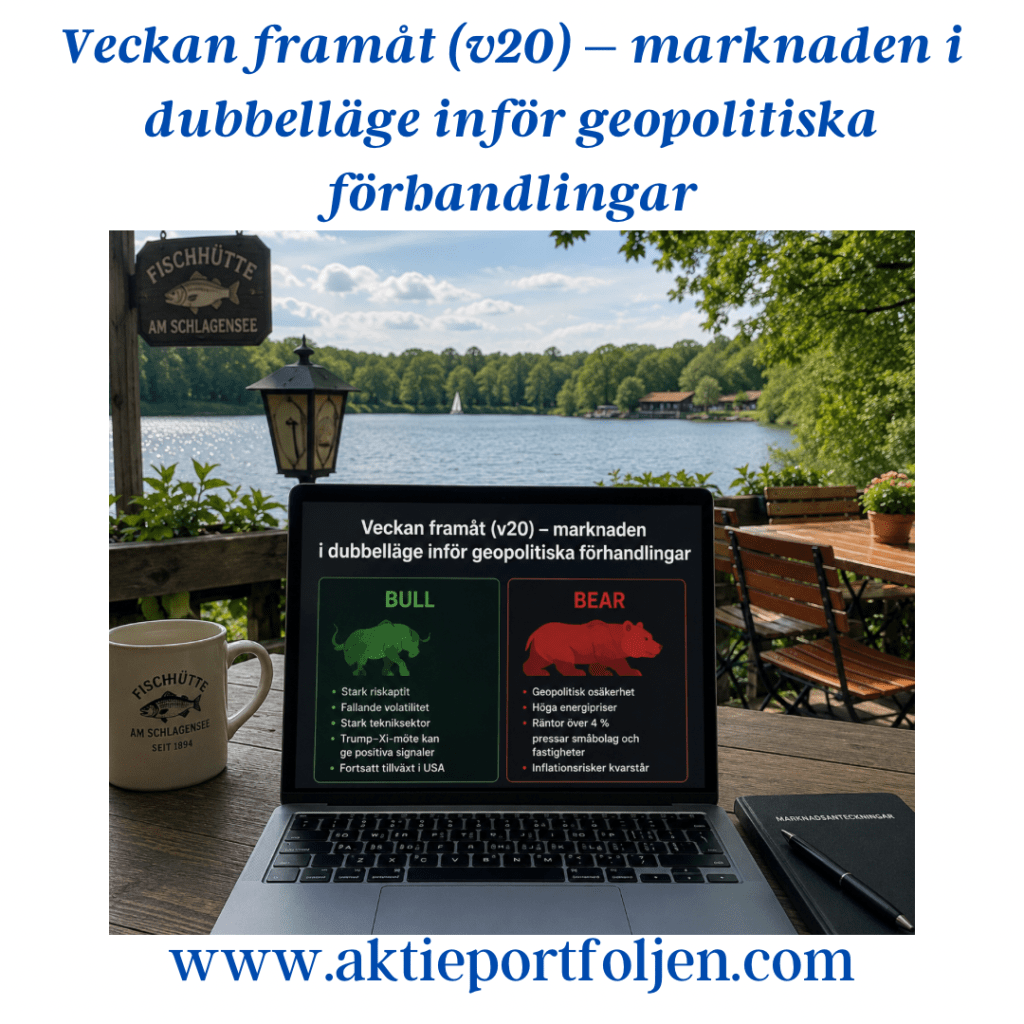
Veckan framåt (v20) – marknaden i dubbelläge inför geopolitiska förhandlingar

Veckan framåt (v20) – marknaden i dubbelläge inför geopolitiska förhandlingar

Inledning / Makro

Vecka 20 inleds med en marknad som försöker balansera mellan geopolitisk oro och fortsatt riskaptit. Fokus ligger alltjämt på utvecklingen i Mellanöstern där situationen kring Hormuzsundet fortsätter att dominera energimarknaden. Brentoljan handlas fortfarande kring 100-dollarstrecket efter kraftiga rörelser senaste veckan, även om priset har stabiliserats något mot slutet av handelsveckan. Ett fortsatt stängt Hormuzsund skulle snabbt kunna förändra inflationsbilden globalt och riskerar att sätta centralbankerna i ett mer defensivt läge.

Samtidigt riktas blickarna mot veckans toppmöte i Peking där Donald Trump och Xi Jinping väntas försöka befästa höstens handelsöverenskommelse mellan USA och Kina. Marknaden ser mötet som en tydlig temperaturmätare för det globala riskklimatet. Om tonen blir konstruktiv samtidigt som signaler kommer om ökad säkerhet kring sjöfarten i Persiska viken kan investerare åter fokusera på konjunktur och bolagsvinster snarare än geopolitik.

På hemmaplan blir Riksbankens protokoll veckans viktigaste svenska hållpunkt. Investerare söker framför allt besked om hur direktionen ser på energipriser, kronan och den underliggande inflationen efter vårens mer svängiga råvarumarknad.

I USA och Europa väntar samtidigt nya inflationssiffror som kan få stor betydelse för räntemarknaden inför sommaren. Kombinationen av höga oljepriser och fortsatt relativt stark arbetsmarknad gör att marknaden fortfarande famlar efter tydlig riktning kring kommande räntesänkningar.

Marknadsindikatorer

Sentimentet bland privata investerare fortsätter att förbättras. AAII-statistiken visar att de bullish rösterna nu åter är större än de baisseartade, även om skillnaden är liten. Historiskt ligger optimismen något över normala nivåer medan neutraliteten fortsatt är relativt låg. Det tyder på att investerarkollektivet fortfarande lutar åt risksidan trots geopolitisk oro.

Fear & Greed-index ligger samtidigt kvar på tydliga “Greed”-nivåer, vilket signalerar att marknaden ännu inte gått in i något bredare risk-off-läge.

Volatilitetsmarknaden signalerar också fortsatt relativt lugna förhållanden. Amerikanska VIX handlas under den klassiska 20-nivån samtidigt som europeiska VSTOXX ligger under sin mer kritiska 25-nivå. Det tyder på att investerarkollektivet ännu inte ser den geopolitiska oron som ett fullt utvecklat riskscenario.

Räntemarknaden signalerar däremot fortsatt försiktighet. Den amerikanska tioårsräntan ligger kvar kring 4,36 procent, vilket framförallt fortsätter att pressa räntekänsliga sektorer som fastigheter och småbolag. Samtidigt har stora teknikbolag och kassaflödesstarka marknadsledare hittills visat betydligt bättre motståndskraft mot det högre ränteläget.

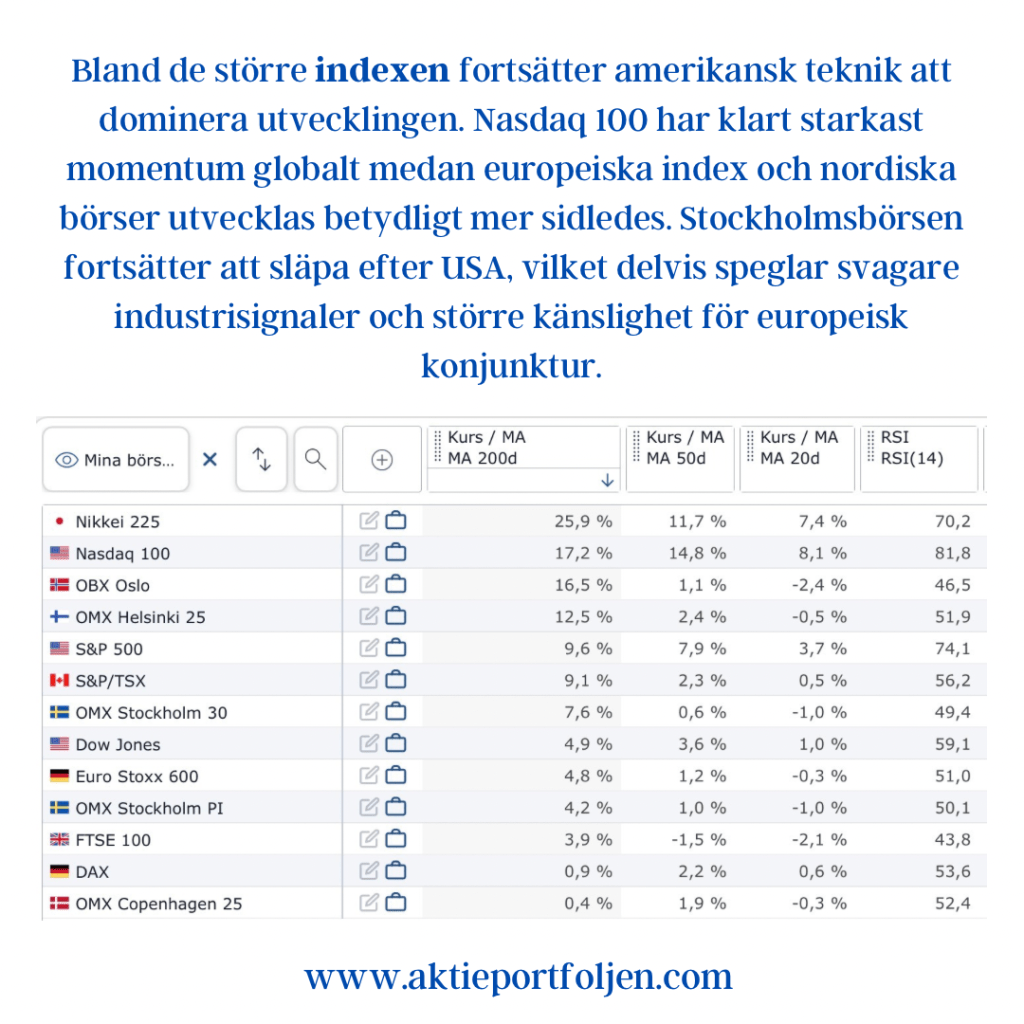
Bland de större indexen fortsätter amerikansk teknik att dominera utvecklingen. Nasdaq 100 har klart starkast momentum globalt medan europeiska index och nordiska börser utvecklas betydligt mer sidledes. Stockholmsbörsen fortsätter att släpa efter USA, vilket delvis speglar svagare industrisignaler och större känslighet för europeisk konjunktur.

Reflektioner / Utsikter

Marknaden går in i veckan med ett ganska intressant dubbelläge. På ytan är riskaptiten fortsatt hög — volatiliteten är relativt låg, sentimentet har förbättrats och kapital fortsätter söka sig till teknik och tillväxt. Samtidigt finns en tydlig underström av försiktighet där energipriser och geopolitik snabbt kan förändra spelplanen.

Det som särskilt sticker ut är att marknaden hittills hanterat Mellanösternkrisen förhållandevis lugnt. Brentoljan har visserligen stigit kraftigt under våren, men investerare verkar fortfarande tro att situationen går att stabilisera diplomatiskt. Därför blir signalerna från Iran och utvecklingen kring Hormuzsundet avgörande under veckan.

Trump–Xi-mötet kan samtidigt bli veckans viktigaste riskhändelse för aktiemarknaden. Ett mjukare tonläge kring handel och leveranskedjor skulle sannolikt gynna cykliska sektorer och exportbolag, medan ett mer spänt möte riskerar att snabbt öka volatiliteten igen.

För Stockholmsbörsen blir kronan, räntorna och verkstadssektorn fortsatt centrala faktorer. Så länge oljepriset ligger kvar högt samtidigt som amerikanska långräntor håller sig över 4 procent lär marknaden få svårt att etablera någon bredare riskrallyfas.

Utgångsläget inför vecka 20 är därför fortsatt försiktigt konstruktivt — men med ovanligt hög känslighet för nyhetsflödet.

Stockholmsbörsen i rött – laget stod emot trycket

Stockholmsbörsen i rött – laget stod emot trycket

27 april

Inledning / Makro & Index

Stockholmsbörsen handlades på båda sidor om nollstrecket under dagen, men vände nedåt tillsammans med övriga Europa runt klockan 14.00.

Det breda OMXSPI-indexet stängde på minus 0,8 procent, medan storbolagsindex OMXS30 backade 0,7 procent. Laget stod emot relativt väl och stängde kring nollstrecket – en styrkesignal i ett svagare marknadsklimat.

Oljepriset steg samtidigt som börsen föll, drivet av den fortsatt olösta blockaden i Hormuzsundet. Det gav tydligt stöd åt energirelaterade tillgångar.


Bolag & Sektorer

Energitemat var en av dagens tydligaste vinnare. Xtrackers MSCI World Energy UCITS ETF (+0,50%) stängde som näst bästa innehav i laget. Även VanEck Uranium and Nuclear Technologies UCITS ETF (+0,32%) höll sig på plus, medan iShares Global Clean Energy Transition UCITS ETF (-0,58%) gick åt motsatt håll.

På finanssidan utvecklades innehaven stabilt. Nordea (+0,59%) och Handelsbanken (+0,43%) tillhörde vinnarna inom OMXS30, och även Xtrackers MSCI World Financials UCITS ETF (+0,24%) bidrog positivt.

Dagens tydligaste uppstuds kom från tyska nätmäklaren flatexDEGIRO (+3,02%), som återhämtade sig efter tidigare nedgångar. Aktien fick stöd kring tekniska nivåer efter den kraftiga rekyl som följde på en stark rapport.

Bland de svagare inslagen återfanns Nordnet (-1,16%), som backade efter en sänkt rekommendation från Pareto.


Reflektioner

Marknaden fortsätter att styras av makrofaktorer, där geopolitik och energipriser snabbt sätter tonen. Dagens rörelse visar tydligt hur kapital roterar mot energi när osäkerheten ökar.

Att laget lyckas hålla emot och stänga runt nollan i en bred nedgång är ändå ett styrkebesked. Finans och energi fungerar fortsatt som stabila pelare, medan tillväxt- och ESG-relaterade segment pressas.


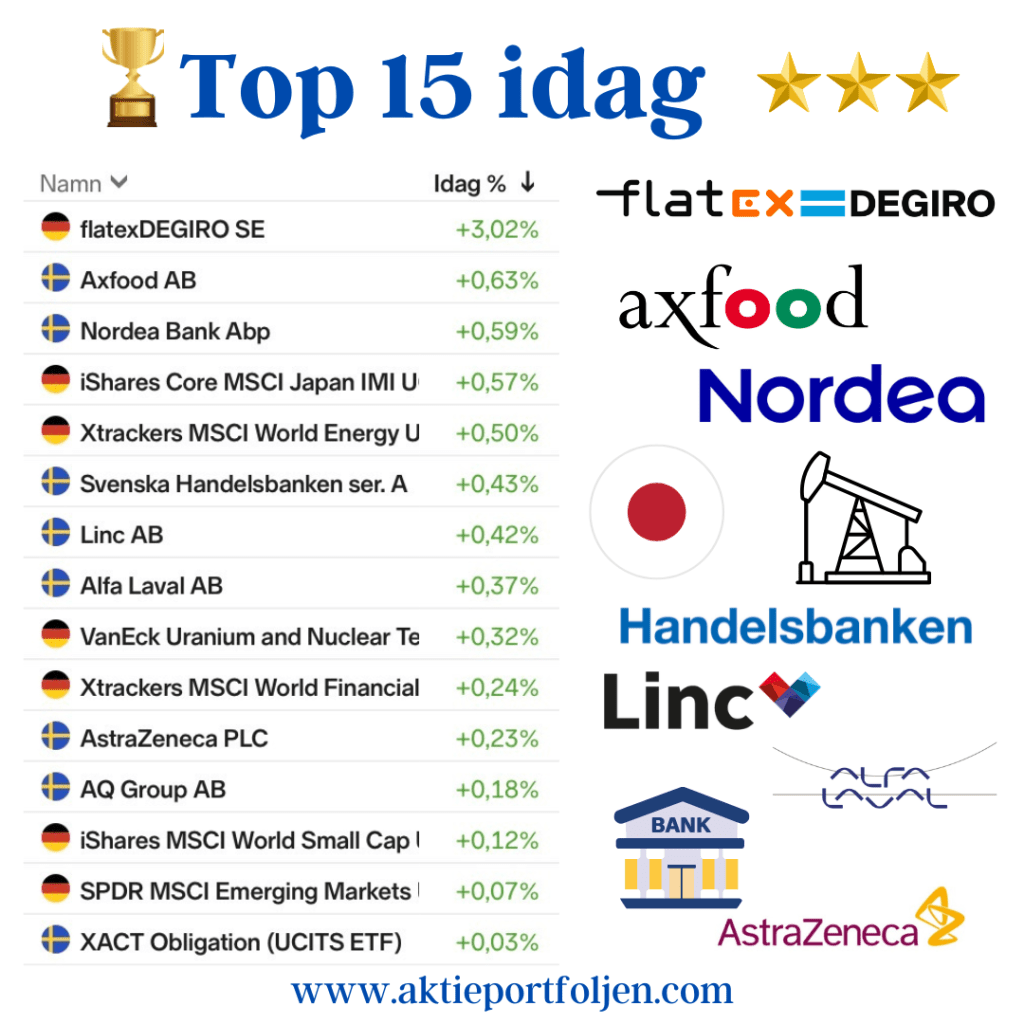
Top 15

  1. flatexDEGIRO SE +3,02%
  2. Axfood AB +0,63%
  3. Nordea Bank +0,59%
  4. iShares Core MSCI Japan IMI UCITS ETF +0,57%
  5. Xtrackers MSCI World Energy UCITS ETF +0,50%
  6. Svenska Handelsbanken A +0,43%
  7. Linc AB +0,42%
  8. Alfa Laval AB +0,37%
  9. VanEck Uranium and Nuclear Technologies UCITS ETF +0,32%
  10. Xtrackers MSCI World Financials UCITS ETF +0,24%
  11. AstraZeneca +0,23%
  12. AQ Group +0,18%
  13. iShares MSCI World Small Cap UCITS ETF +0,12%
  14. SPDR MSCI Emerging Markets UCITS ETF +0,07%
  15. XACT Obligation ETF +0,03%

Stockholmsbörsen trotsar sen svaghet – AQ Group i ledartröjan

Stockholmsbörsen trotsar sen svaghet – AQ Group i ledartröjan

16 april 2026

Inledning / Makro & Index

Europabörserna handlades överlag upp under torsdagen, men tappade fart framåt eftermiddagen och stängde kring nollstrecket. Det breda europeiska indexet Stoxx 600 avslutade svagt negativt, efter att en tilltagande marknadsoro letat sig in i handeln.

Stockholmsbörsen stod emot bättre. OMXSPI stängde på +0,4 procent medan OMXS30 höll sig strax ovanför nollan. Laguppställningen levererade därmed en tydligt starkare dag än index, med breda inslag av grönt.

En tydlig brygga i dagens marknad var energisidan. Oljepriset steg drygt 3 procent under eftermiddagen, där Brentolja (juni) handlades kring 98 dollar vid stängning. Det bidrog till en viss riskaversion, men gav samtidigt stöd till energirelaterade tillgångar och råvarunära exponering.

Bolag & Sektorer

Dagens ledartröja gick till verkstadsbolaget AQ Group (+3,08%), som fortsatt rida på ett starkt momentum inför nästa veckas rapport. Aktien är upp omkring 18 procent den senaste månaden – ett tydligt tecken på att marknaden positionerar sig för ett starkt utfall.

På andraplats återfanns greentech-bolaget SaltX (+1,92%). Bolaget har tagit steg teknologiskt, men kommersialiseringen återstår – vilket gör aktien till lagets tydliga wild card. Rörelsen antyder att riskaptiten fortfarande finns kvar i selektiva delar av marknaden.

Axfood (+1,48%) tog tredjeplatsen, stöttad av färsk statistik som visade att dagligvaruförsäljningen ökade med 5 procent jämfört med samma period i fjol. Här syns en defensiv komponent i marknaden – stabil konsumtion premieras när osäkerheten tilltar.

Fastighetsbolaget Catena (+1,29%) rundade av toppskiktet. Upprepade köprekommendationer balanserades av sänkta riktkurser, vilket speglar ett mer komplext ränteläge där stigande avkastningskrav pressar sektorn – men där kvalitet fortsatt belönas.

I övrigt syntes en intressant mix i styrkan:

Industribolag som Assa Abloy (+0,96%) och Atlas Copco (+0,74%) visade stabilitet Småbolag via XACT Småbolag ETF (+1,02%) fortsatte att attrahera kapital Energi- och råvaruexponering, inklusive uranium- och energifonder, höll sig på plus

Samtidigt fanns svaghet i mer räntekänsliga och finansiella delar av marknaden, där banker och vissa investmentbolag tappade mark mot slutet av dagen.

Tematiska reflektioner

Dagens handel visar en tydlig rotation under ytan:

Energi och råvaror sätter tonen – stigande oljepris skapar både stöd och oro Defensivt och kassaflödesstarkt håller emot – dagligvaror och kvalitetsbolag står stabilt Selektiv riskaptit lever kvar – småbolag och case-drivna aktier som SaltX får fortsatt utrymme

Det är ingen bred “risk-on”, utan snarare en balanserad marknad där kapitalet söker både skydd och möjligheter samtidigt.

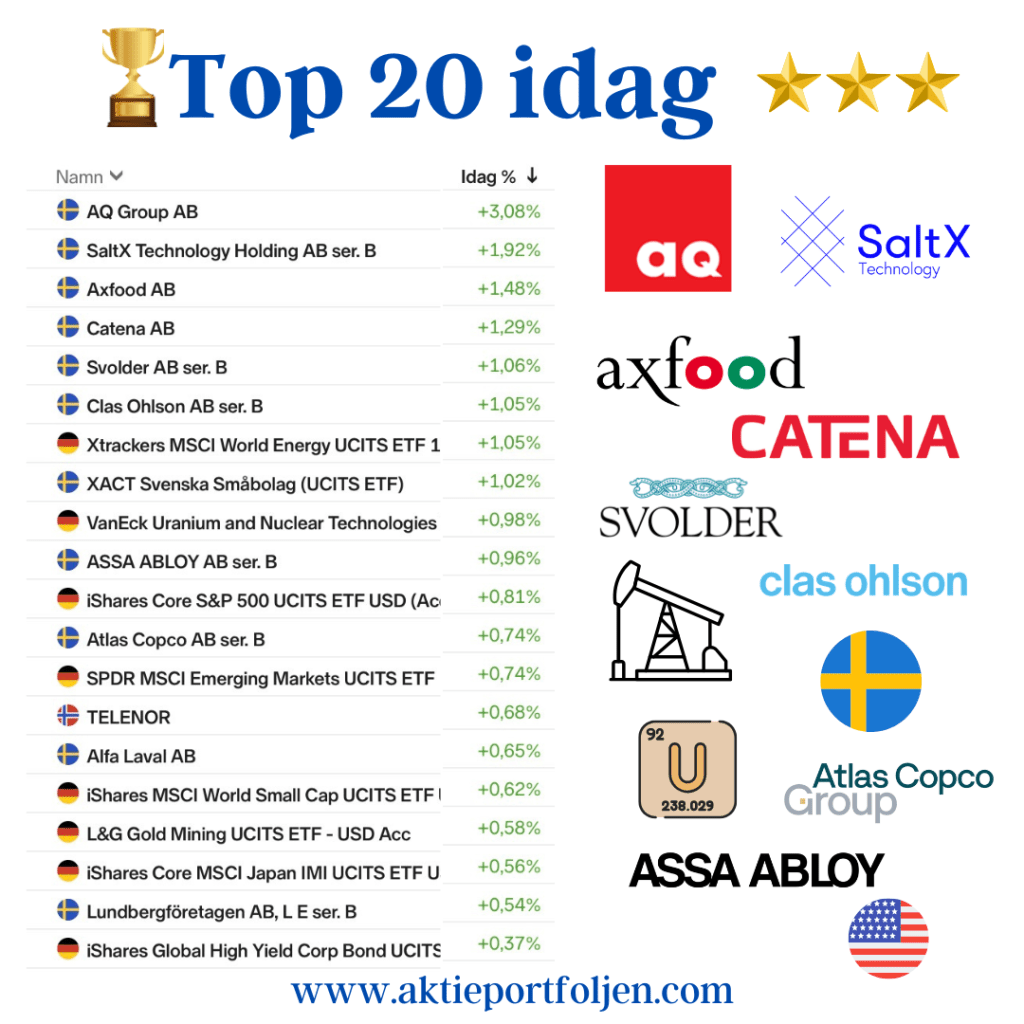
Top 20 – Dagens laguppställning

AQ Group +3,08% SaltX Technology +1,92% Axfood +1,48% Catena +1,29% Svolder +1,06% Clas Ohlson +1,05% Xtrackers MSCI World Energy ETF +1,05% XACT Svenska Småbolag +1,02% VanEck Uranium & Nuclear +0,98% Assa Abloy +0,96% iShares Core S&P 500 +0,81% Atlas Copco +0,74% SPDR Emerging Markets +0,74% Telenor +0,68% Alfa Laval +0,65% iShares MSCI World Small Cap +0,62% L&G Gold Mining +0,58% iShares MSCI Japan +0,56% Lundbergföretagen +0,54% iShares Global High Yield Bond +0,37%

Börserna i rött när geopolitiken skakar marknaden

Börserna i rött när geopolitiken skakar marknaden

26 mars 2026

Inledning / Makro & Index

Torsdagens handel präglas av ett tydligt risk-off-sentiment där geopolitiken återigen tagit kommandot över marknaden. USA:s president Donald Trump har skärpt tonen mot Iran och ökat osäkerheten kring utvecklingen i Mellanöstern.

Oljepriset reagerar kraftigt uppåt, där Brent stiger drygt 4 procent under kvällen. Samtidigt ökar volatiliteten markant – VIX-index noterar sin näst högsta nivå sedan konfliktens början.

På Wall Street pekar utvecklingen tydligt nedåt inför stängning. S&P 500 backar omkring 1,4 procent, Dow Jones Industrial Average faller 0,9 procent och Nasdaq Composite är ned runt 2 procent. Det tekniktunga Nasdaq närmar sig därmed en teknisk korrigering, definierad som en nedgång på 10 procent från senaste topp.

Stockholmsbörsen följde den globala svagheten tidigare under dagen. OMXSPI stängde ned 1,3 procent medan OMXS30 föll 1,8 procent. Dagen förvärrades ytterligare av bolagsspecifika händelser, där kraftiga vinstvarningar bidrog till trycket nedåt. Mest dramatiskt var fallet i Boliden AB, som tappade nära 20 procent i börsvärde.

Bolag & Sektorer

Dagens tydliga vinnare blev SaltX Technology Holding AB (+3,33%), som lyfte efter att DNB Carnegie inlett bevakning med en positiv syn på bolagets elektrifierade kalcineringsteknik. Fokus ligger på den kommande ZEQL-anläggningen och en potentiellt mycket stor marknad inom utsläppsreducerad kalk- och cementproduktion.

Även energirelaterade tillgångar gick starkt i spåren av oljeuppgången. Xtrackers MSCI World Energy UCITS ETF 1C steg 1,95% och blev dagens näst bästa innehav i portföljen.

Trots den breda börssvagheten stod laguppställningen emot väl och landade på omkring -0,60%, vilket innebar en tydlig relativ överavkastning mot index. Flera defensiva innehav gick mot strömmen, där Axfood AB (+1,77%) och Essity AB (+0,20%) bidrog till att dämpa nedgången.

På nedsidan syntes annars bred svaghet i cykliskt och globalt exponerade bolag. Atlas Copco AB (-1,27%), Investor AB (-1,00%) och ABB Ltd (-2,38%) tyngdes i takt med global riskaversion.

Finans var en av de svagare sektorerna, där Svenska Handelsbanken AB föll kraftigt (-14,78%). Nedgången förklaras dock i huvudsak av att aktien handlades exklusive utdelning (X-dag), snarare än av någon fundamental försämring.

Samtidigt föll råvarurelaterade ETF:er, där både guld- och uranexponering utvecklades svagt trots det geopolitiska läget – ett tecken på att likviditet snarare än klassiska safe havens styrde flödena under dagen.

Tematiska reflektioner

Det vi ser nu är en klassisk kombination av geopolitisk stress och marknadsteknisk sårbarhet.

Olja upp – men riskaptit ned: Energisektorn gynnas kortsiktigt, men stigande oljepris fungerar samtidigt som en skatt på global tillväxt. Teknik under press: Nasdaq närmar sig korrigering, vilket riskerar att förstärka nedgången via flöden och sentiment. Volatilitet tillbaka: Ett stigande VIX signalerar att marknaden snabbt prissätter osäkerhet – och att riskpremier ökar. Stockholmsbörsen extra sårbar: Kombinationen av global oro och bolagsspecifika besvikelser förstärker rörelserna.

En viktig teknisk signal är att både Nasdaq 100 och OMX Stockholm PI nu handlas under sina respektive 200-dagars glidande medelvärden (MA200), vilket indikerar att den långsiktiga trenden har brutits.

Tillsammans med svaghet även på kortare medelvärden tyder det på att marknaden gått in i en mer utmanande fas, där tidigare dippköpare inte längre kliver in med samma självförtroende.

För momentumstrategier innebär det här ett tydligt skifte – från att köpa svaghet till att i större utsträckning avvakta styrka.

I det här klimatet är det disciplin som gäller – ibland är den bästa affären att inte göra någon alls.

Top 20 – Dagens utveckling

SaltX Technology Holding AB +3,33% Xtrackers MSCI World Energy UCITS ETF 1C +1,95% Axfood AB +1,77% AQ Group AB +0,43% Essity AB +0,20% Clas Ohlson AB +0,17% Telenor ASA +0,12% Linc AB 0,00% Cloetta AB -0,10% iShares Global High Yield Corp Bond UCITS ETF -0,24% XACT Obligation UCITS ETF -0,34% Global X European Infrastructure Development UCITS ETF -0,46% Nordnet AB -0,47% iShares € Govt Bond 3-7yr UCITS ETF -0,48% Storebrand ASA -0,64% iShares MSCI World Small Cap UCITS ETF -0,65% Lundbergföretagen AB -0,67% XACT Sverige UCITS ETF -0,81% Catena AB -0,82% Svolder AB -0,84%