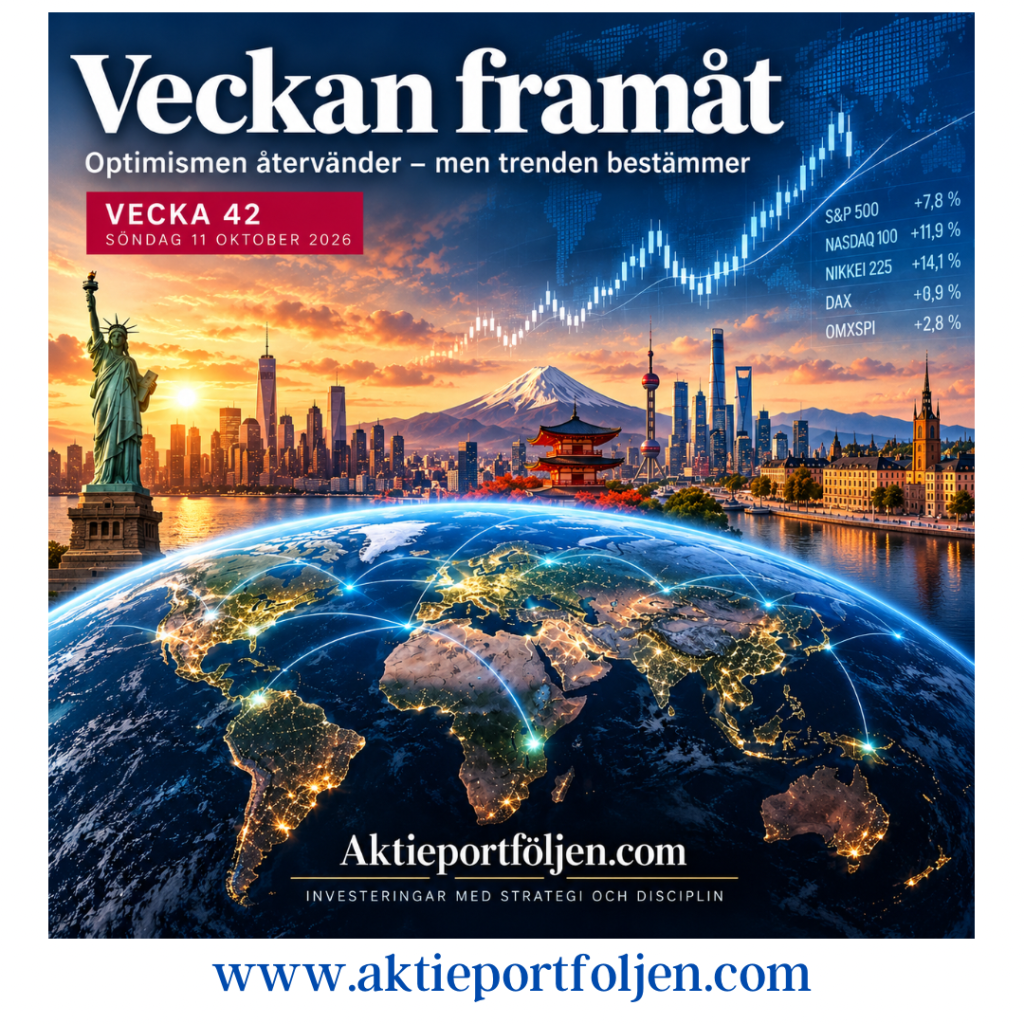


Veckan framåt – vecka 42
Optimismen återvänder – men trenden bestämmer
Söndag 11 oktober 2026
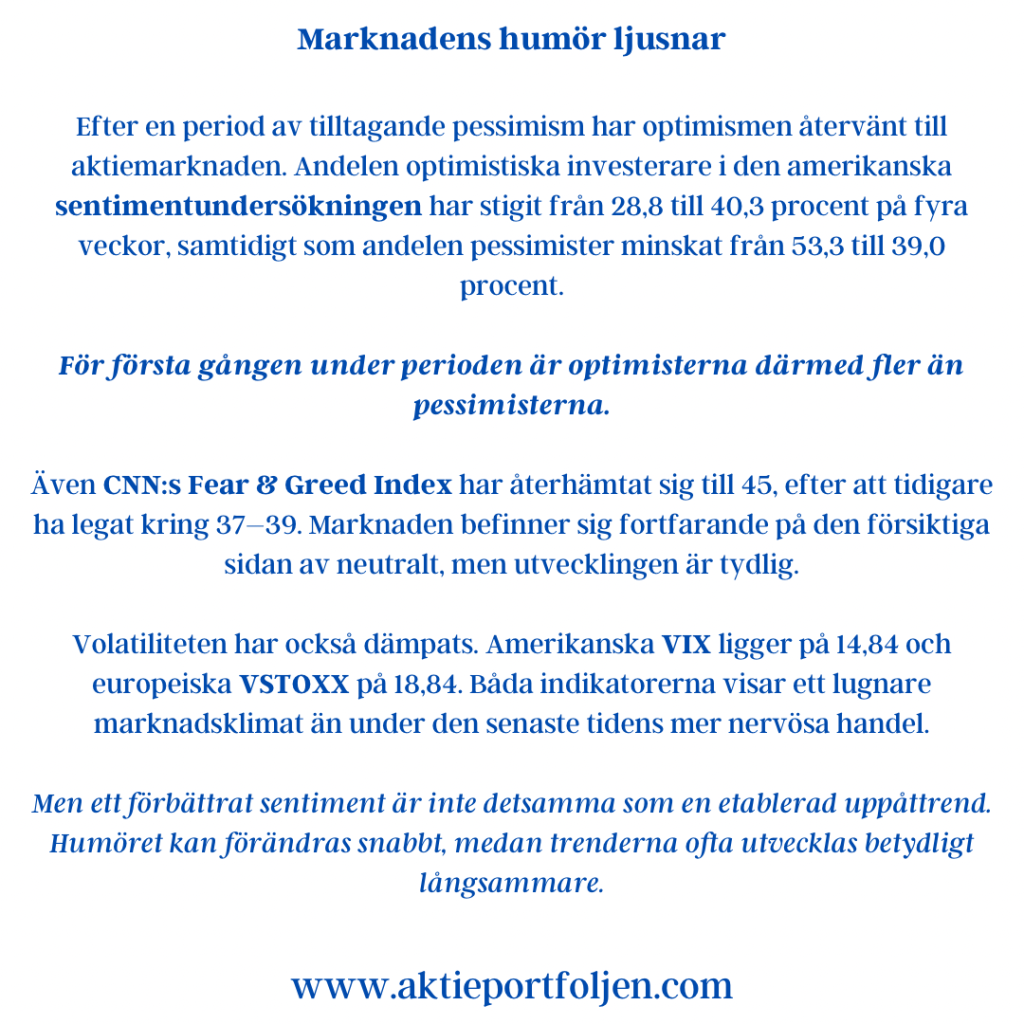
Marknadens humör ljusnar
Efter en period av tilltagande pessimism har optimismen återvänt till aktiemarknaden. Andelen optimistiska investerare i den amerikanska sentimentundersökningen har stigit från 28,8 till 40,3 procent på fyra veckor, samtidigt som andelen pessimister minskat från 53,3 till 39,0 procent.
För första gången under perioden är optimisterna därmed fler än pessimisterna.
Även CNN:s Fear & Greed Index har återhämtat sig till 45, efter att tidigare ha legat kring 37–39. Marknaden befinner sig fortfarande på den försiktiga sidan av neutralt, men utvecklingen är tydlig.
Volatiliteten har också dämpats. Amerikanska VIX ligger på 14,84 och europeiska VSTOXX på 18,84. Båda indikatorerna visar ett lugnare marknadsklimat än under den senaste tidens mer nervösa handel.
Men ett förbättrat sentiment är inte detsamma som en etablerad uppåttrend. Humöret kan förändras snabbt, medan trenderna ofta utvecklas betydligt långsammare.
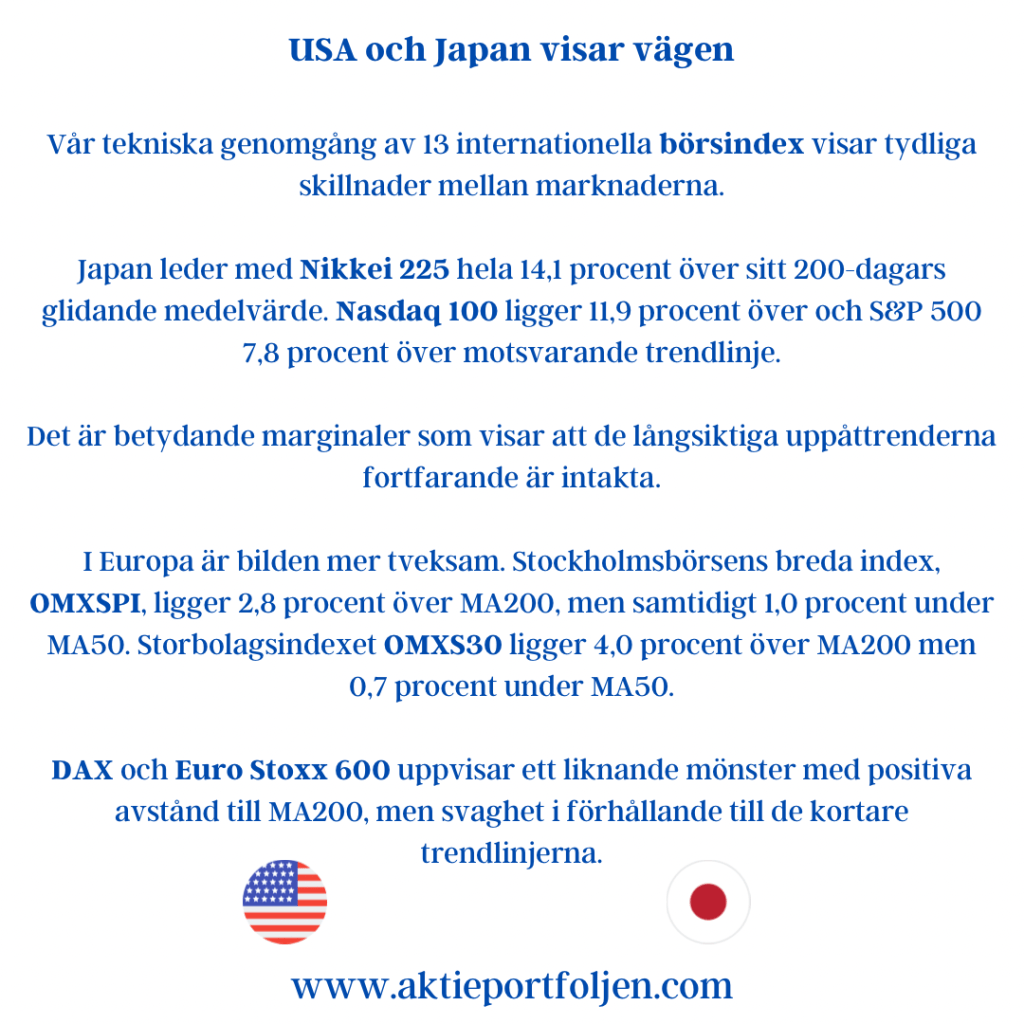
USA och Japan visar vägen
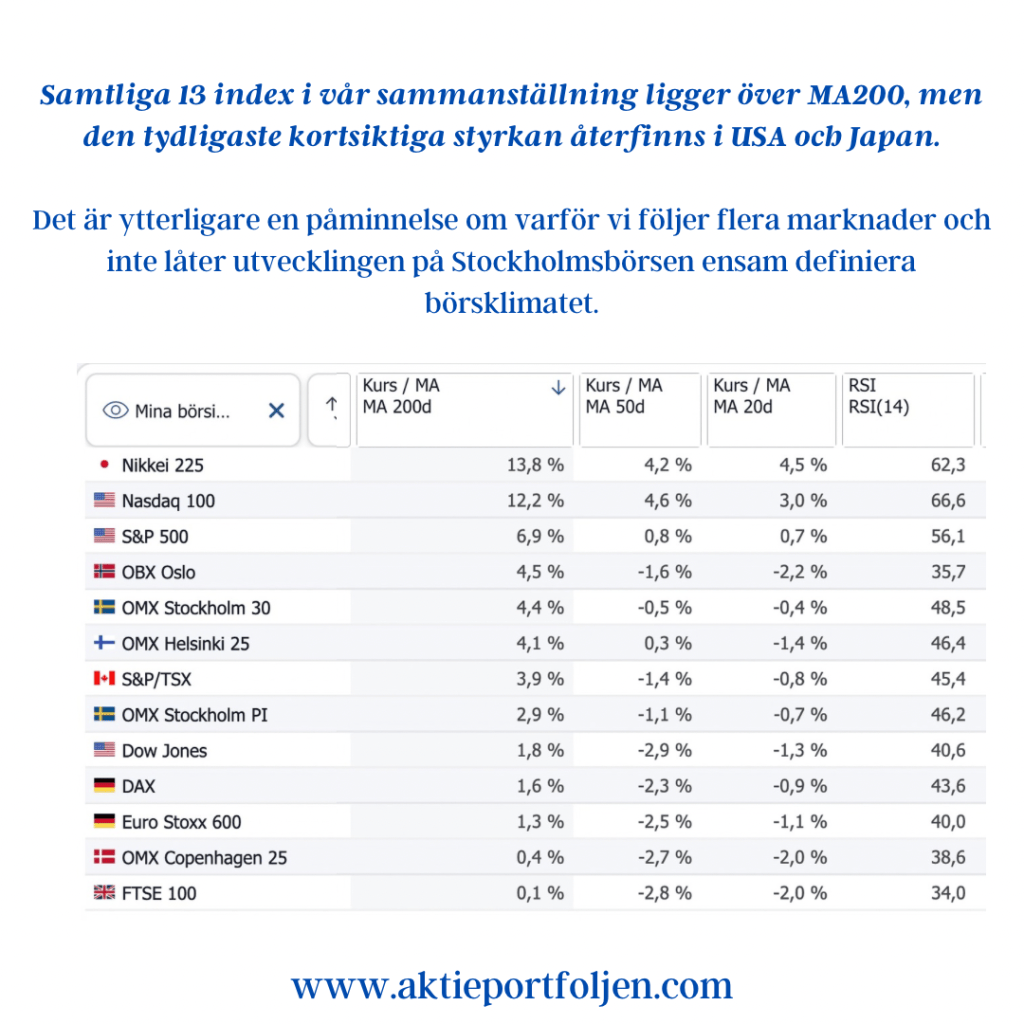
Vår tekniska genomgång av 13 internationella börsindex visar tydliga skillnader mellan marknaderna.
Japan leder med Nikkei 225 hela 14,1 procent över sitt 200-dagars glidande medelvärde. Nasdaq 100 ligger 11,9 procent över och S&P 500 7,8 procent över motsvarande trendlinje.
Det är betydande marginaler som visar att de långsiktiga uppåttrenderna fortfarande är intakta.
I Europa är bilden mer tveksam. Stockholmsbörsens breda index, OMXSPI, ligger 2,8 procent över MA200, men samtidigt 1,0 procent under MA50. Storbolagsindexet OMXS30 ligger 4,0 procent över MA200 men 0,7 procent under MA50.
DAX och Euro Stoxx 600 uppvisar ett liknande mönster med positiva avstånd till MA200, men svaghet i förhållande till de kortare trendlinjerna.
Samtliga 13 index i vår sammanställning ligger över MA200, men den tydligaste kortsiktiga styrkan återfinns i USA och Japan.
Det är ytterligare en påminnelse om varför vi följer flera marknader och inte låter utvecklingen på Stockholmsbörsen ensam definiera börsklimatet.
Geopolitiken tillbaka i fokus
Den senaste amerikanska pressen på Ukraina, bland annat i frågor om politiska val och rysk olja, tillför ytterligare osäkerhet inför den kommande börsveckan.
Utvecklingen kan påverka både energipriserna och investerarnas riskaptit. För Europa är frågan särskilt betydelsefull eftersom regionens ekonomi och säkerhet påverkas direkt av kriget och relationerna mellan USA, Ukraina och Ryssland.
Eventuella framsteg mot en varaktig fred skulle kunna minska den geopolitiska riskpremien. Samtidigt kan nya motsättningar eller osäkerhet kring sanktionerna få motsatt effekt.
Vi följer framför allt reaktionerna i oljepriset, räntorna och de europeiska börserna.
Geopolitiska rubriker kan skapa stora kursrörelser på kort tid, men det är först när rörelserna påverkar de etablerade trenderna som de får direkt betydelse för vår strategi.
Inflationen tar huvudrollen
Veckans viktigaste makroekonomiska händelser blir de amerikanska inflationssiffrorna för september. Både konsumentpriserna, KPI, och producentpriserna, PPI, får stor uppmärksamhet inför Federal Reserves räntebesked den 28 oktober.
Marknaden kommer också att granska detaljhandelsförsäljningen och industriproduktionen för att bedöma styrkan i den amerikanska ekonomin.
På onsdagen publiceras Feds Beige Book, som ger en aktuell bild av företagens syn på efterfrågan, arbetsmarknad och prisutveckling i de olika centralbanksdistrikten.
Veckan blir dessutom den sista innan Fed-företrädarna går in i sin tysta period inför räntebeskedet.
I Sverige riktas blickarna mot den slutliga KPI-statistiken för september. Inflationsförväntningar, hushållens konsumtion och arbetsmarknadsstatistik kompletterar bilden.
Euroområdet bjuder på reviderade inflationssiffror och flera framträdanden från ECB. IMF:s och Världsbankens årsmöten samt EU:s politiska överläggningar bidrar också till den internationella agendan.
Rapportsäsongen – nu ska värderingarna försvaras
Den amerikanska rapportsäsongen drar i gång på allvar med flera av de stora bankerna. JPMorgan Chase, Goldman Sachs, Citigroup och Wells Fargo väntas presentera sina resultat på tisdagen, följda av bland andra Bank of America och Morgan Stanley på onsdagen.
Bankernas rapporter ger en tidig temperaturmätare på kreditmarknaden, hushållens ekonomi och företagens investeringsvilja.
Även halvledarindustrin hamnar i fokus genom rapporter från ASML och TSMC. De blir särskilt intressanta mot bakgrund av de höga förväntningarna på investeringar inom teknik och artificiell intelligens.
Efter en stark börsutveckling är frågan om företagens vinster, marginaler och framtidsutsikter kan leva upp till värderingarna.
Om företagen levererar finns förutsättningar för fortsatt börsstyrka. Men högt ställda förväntningar innebär också att även bra rapporter kan mötas av negativa kursreaktioner.
Det är inte bara resultaten som räknas, utan också vad marknaden redan har förväntat sig.
Mellanårsvalet närmar sig
Den 3 november går USA till mellanårsval. Samtliga 435 platser i representanthuset och ungefär en tredjedel av senaten står på spel.
Valet kan få betydelse för den ekonomiska politiken under återstoden av presidentperioden, bland annat när det gäller skatter, statsfinanser, handel och regleringar.
För aktiemarknaden innebär det ytterligare en osäkerhetsfaktor under hösten.
Vi försöker inte förutse valresultatet eller marknadens reaktion, men följer om den politiska utvecklingen påverkar räntorna, riskaptiten och börstrenderna.
Räntorna – fortsatt en viktig riskfaktor
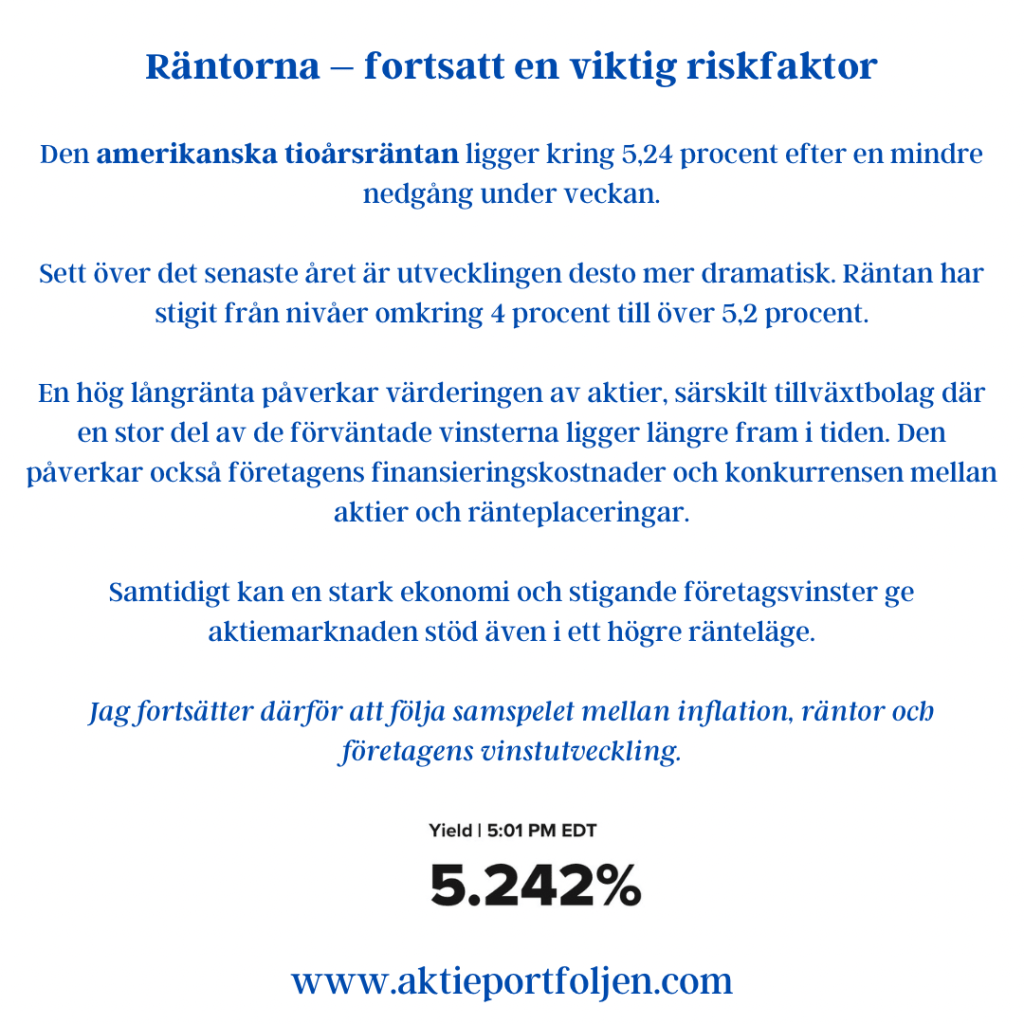
Den amerikanska tioårsräntan ligger kring 5,24 procent efter en mindre nedgång under veckan.
Sett över det senaste året är utvecklingen desto mer dramatisk. Räntan har stigit från nivåer omkring 4 procent till över 5,2 procent.
En hög långränta påverkar värderingen av aktier, särskilt tillväxtbolag där en stor del av de förväntade vinsterna ligger längre fram i tiden. Den påverkar också företagens finansieringskostnader och konkurrensen mellan aktier och ränteplaceringar.
Samtidigt kan en stark ekonomi och stigande företagsvinster ge aktiemarknaden stöd även i ett högre ränteläge.
Vi fortsätter därför att följa samspelet mellan inflation, räntor och företagens vinstutveckling.
Vårt lag – flera vägar till avkastning
Vår portfölj bygger på en medveten arbetsfördelning mellan enskilda aktier, ETF:er och fonder.
Vi väljer i första hand enskilda aktier på de skandinaviska börserna och ibland på andra europeiska marknader. Här har vi bättre förutsättningar att följa bolagen, förstå deras verksamheter och göra egna analyser.
På marknader längre bort, där vi har ett större informationsunderläge, använder vi i stället ETF:er och fonder. Det ger oss möjlighet att delta i den globala börsutvecklingen utan att behöva analysera varje enskilt bolag.
Våra ETF:er inom S&P 500, Japan, Asien exklusive Japan, Emerging Markets och globala småbolag kompletteras av fonderna Robur Technology och Robur Global Transition.
På så sätt kombinerar vi aktiv aktieanalys på marknader vi känner väl med bredare internationell exponering.
Det finns överlappningar mellan vissa innehav, särskilt inom tekniksektorn, och därför följer vi också den samlade risken.
Vi väljer själva bolagen där vi bedömer att vi har en kunskapsfördel. På övriga marknader låter vi fonder och ETF:er göra jobbet.
Oavsett investeringsform är det fortfarande våra regler för trend och riskhantering som styr besluten.
Vår strategi – disciplin framför känslor
Det förbättrade sentimentet är välkommet, och vi ser med intresse fram emot en intensiv rapportperiod.
Men optimismen innebär inte att vi förändrar vår strategi.
Vi fortsätter att låta MA200 vara vårt viktigaste verktyg för att bedöma den långsiktiga trenden, medan de kortare medelvärdena hjälper oss att identifiera förändringar i marknadens styrka.
Kassan ger oss handlingsfrihet, men är inte resultatet av någon prognos om fallande börskurser. Den är en följd av de regler vi arbetar efter.
Vi jagar inte uppgångar för att optimismen ökar, och vi säljer inte välfungerande innehav enbart för att pessimismen tilltar.
Det är också därför den internationella spridningen är värdefull. Vi behöver inte i förväg bestämma vilken marknad som kommer att utvecklas bäst. Vi kan delta där trenderna är gynnsamma och anpassa risken när förutsättningarna förändras.
Diversifiering ger oss möjligheter. Disciplin avgör hur vi använder dem.
Vecka 42 bjuder på inflation, räntor, geopolitik och början på en spännande rapportsäsong. Det finns gott om faktorer som kan påverka marknadens humör.
Men vår utgångspunkt är densamma:
Humöret berättar hur investerarna känner. Trenden berättar hur marknaden faktiskt beter sig.
Och det är fortfarande trenden som bestämmer hur vi agerar.