Laget lyfte i fredsrally – Veckan som gått (v24)

Laget lyfte i fredsrally – Veckan som gått (v24)

2026-06-13

Makro & Index

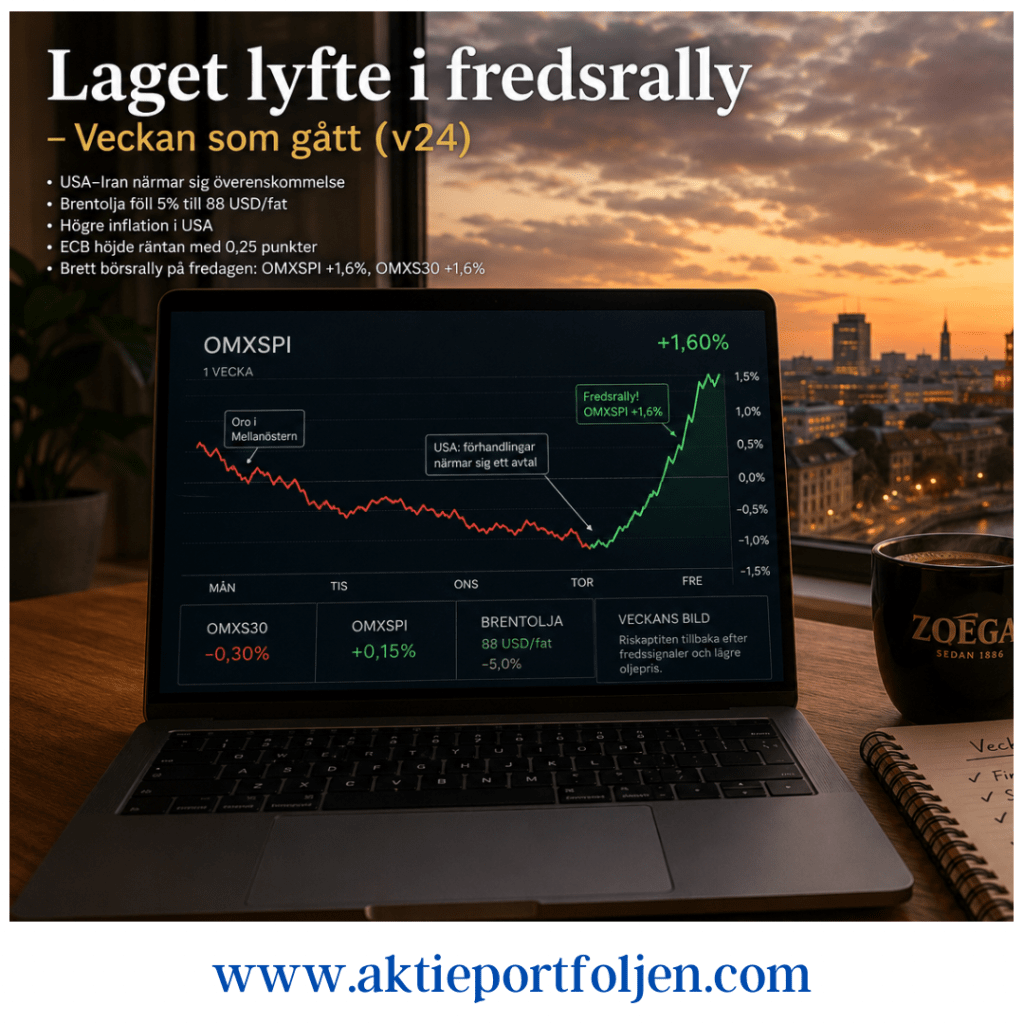
Veckan avslutades med ett kraftfullt börsrally efter uppgifter om att USA och Iran närmar sig en överenskommelse kring kärnenergiförhandlingarna. Under torsdagskvällen uppgav USA:s president Donald Trump att ett avtal kan vara inom räckhåll redan under helgen, samtidigt som positiva signaler från iranskt håll bidrog till ett tydligt förbättrat marknadssentiment.

Riskaptiten återvände snabbt och flera av de aktier och ETF:er som pressats hårdast under tidigare nedgångsdagar ledde uppgången. Fredagens breda rally lyfte både OMXSPI och OMXS30 med omkring 1,6 procent.

Trots den starka avslutningen summerades veckan mer blandat för de svenska indexen. OMXS30 backade 0,30 procent medan OMXSPI lyckades hålla sig precis över nollstrecket med en uppgång på 0,15 procent.

Samtidigt sjönk Brentoljan omkring 5 procent under veckan till cirka 88 dollar per fat, den lägsta nivån sedan början av mars. Det tolkades som en lättnad för inflationsoron och gav stöd åt både industri- och finanssektorn.

På makrosidan präglades veckan av fortsatt hög amerikansk inflation samtidigt som ECB höjde styrräntan med 0,25 procentenheter. Båda händelserna är ringar på vattnet från de högre energikostnader som präglat ekonomin under året, även om det fallande oljepriset nu ger visst hopp om ett lugnare inflationsklimat framöver.

För laget blev veckan betydligt starkare än för börsen i stort. Den breda exponeringen mot kvalitetsbolag, finans och småbolag bidrog till en tydligt grön veckostängning.


Bolag & Sektorer

Finans tog täten

Finanssektorn blev en av veckans stora vinnare när marknaden började blicka förbi geopolitisk oro och åter fokuserade på ekonomisk aktivitet och räntenivåer.

  • Nordnet steg 7,65 procent.
  • flatexDEGIRO avancerade 9,65 procent.
  • Handelsbanken A ökade 2,82 procent.
  • Nordea steg 1,08 procent.
  • Xtrackers MSCI World Financials ETF bidrog med 2,45 procent.

Småbolagen vaknade till liv

När riskaptiten återvände blev småbolagen en av veckans starkaste teman.

  • Clas Ohlson toppade laget med en uppgång på 15,03 procent.
  • SaltX steg 10,59 procent.
  • Svolder avancerade 2,84 procent.
  • XACT Svenska Småbolag stängde veckan på plus 0,27 procent efter en stark avslutning.

Defensiva innehav fortsatte leverera

De mer defensiva bolagen fortsatte att bidra med stabilitet i portföljen.

  • Essity steg 4,37 procent.
  • Cloetta ökade 3,54 procent.
  • Axfood avancerade 2,64 procent.
  • Telenor steg 0,80 procent.

Industrin fick revansch

Fredagens rally gav nytt liv åt flera industribolag som haft en tyngre utveckling tidigare under veckan.

  • Atlas Copco steg 1,73 procent.
  • ASSA ABLOY ökade 1,71 procent.
  • Securitas avslutade veckan på plus 0,38 procent.

Samtidigt fortsatte vissa verkstadsinnehav att ligga på minus för veckan trots den starka fredagen. ABB föll 4,14 procent, AQ Group tappade 3,48 procent och Alfa Laval backade 2,10 procent.


Jumbo

Veckans svagaste innehav blev:

  1. VanEck Uranium and Nuclear Technologies UCITS ETF −8,61 %
  2. iShares Global Clean Energy Transition UCITS ETF −7,34 %
  3. L&G Gold Mining UCITS ETF −6,31 %
  4. WisdomTree Physical Gold −5,24 %
  5. ABB −4,14 %

Tematiska reflektioner

Veckan blev ännu ett exempel på hur snabbt marknaden kan byta fokus när geopolitisk osäkerhet minskar. Under större delen av veckan dominerades sentimentet av oro kring Mellanöstern, energipriser och inflation. På bara några timmar förändrades spelplanen.

Det som varit veckans förlorare blev plötsligt fredagens vinnare. Småbolag, finans och cykliska verksamheter fick nytt liv när investerarna började prisa in lägre oljepris, minskad geopolitisk risk och ett något bättre tillväxtscenario.

Veckans fyra svagaste innehav – uran, clean energy, guldgruvor och guld – stod samtidigt för några av fredagens starkaste dagsuppgångar. Det visar hur snabbt kapitalet roterade när marknaden började prisa in minskad geopolitisk risk.

Trots den starka avslutningen räckte återhämtningen inte för att lyfta dem till plus på veckobasis. Om fredssignalerna bekräftas under kommande vecka finns dock goda möjligheter att flera av dessa innehav återtar rollen som draglok i portföljen. Ett undantag är energiexponeringen där ett fortsatt fallande oljepris kan fortsätta pressa olje- och energibolag.


Sammanfattning

Trots att OMXS30 avslutade veckan på minus lyckades laget leverera en tydligt grön vecka. Finans, småbolag och defensiva konsumentinnehav drev utvecklingen medan energi-, guld- och uranexponeringen tyngde avkastningen.

Fredagens kraftiga risk-on-rörelse gav flera tidigare eftersatta innehav en välbehövlig revansch och skapade ett betydligt ljusare avslut på börsveckan. Om den geopolitiska avspänningen fortsätter kan marknaden gå in i nästa vecka med betydligt bättre riskaptit än den som präglade större delen av v24.

Flashback: Senaste månaden – marknaden breddades (per 6 juni)

Flashback: Senaste månaden – marknaden breddades

Per den 6 juni 2026 – Sveriges nationaldag

Inledning / Makro & Index

Månaden präglades av ett marknadsklimat där investerarna visade betydligt större tålamod än vad nyhetsflödet egentligen motiverade. Trots fortsatt oro i Mellanöstern, svängningar i räntemarknaden och en tilltagande osäkerhet kring den amerikanska centralbankens nästa steg fortsatte börserna att utvecklas positivt.

Ett tydligt styrketecken har varit att marknaden reagerat allt mindre på negativa nyheter samtidigt som positiva besked fått ett större genomslag. Historiskt har det ofta varit ett tecken på att riskaptiten är intakt och att investerarna fortfarande ser nedgångar som köplägen snarare än säljsignaler.

Mot slutet av månaden skedde dock ett intressant skifte i marknadens ledarskap. Tekniksektorn, som under lång tid varit det självklara dragloket, tappade något av initiativet efter att Broadcoms rapport inte fullt ut levt upp till marknadens högt ställda förväntningar. Techoron blev särskilt märkbar under månadens sista handelsvecka.

I stället tog finanssektorn över kaptensbindeln. Högre marknadsräntor och en minskad tro på snabba räntesänkningar från Federal Reserve gav nytt stöd åt banker och finansbolag. Samtidigt fortsatte industribolagen att visa styrka, vilket signalerar att marknaden fortfarande hyser tilltro till den underliggande ekonomin. Glädjande nog syntes även tecken på ökad styrka inom energiomställning, ett område som länge kämpat i motvind.

Månadens viktigaste makrohändelse kom under den avslutande veckan när den amerikanska arbetsmarknadsrapporten överträffade förväntningarna. Den starka sysselsättningen minskade sannolikheten för en räntesänkning vid Federal Reserves kommande möte. Reaktionen blev stigande amerikanska långräntor, fallande guldpris och en viss press på räntekänsliga tillgångar. Samtidigt riktas nu marknadens blickar mot den nya Fed-ledningen, som ställs inför ett tidigt test när stark konjunktur ska vägas mot önskemål om lägre räntor.

På hemmaplan steg OMX Stockholm PI med 1,52 procent under månaden medan OMX Stockholm 30 avancerade 1,43 procent. Laget lyckades återigen överträffa index, vilket framför allt kan tillskrivas den starka utvecklingen inom finans, industri och utvalda tillväxt- och energiomställningsinnehav.

När månaden summeras framträder en marknad som blivit bredare snarare än svagare. När tekniksektorn tappade fart tog finans, industri och delar av energiomställningssektorn vid. Det är ofta så starka börsperioder utvecklas – ledarskapet skiftar, men kapitalet stannar kvar på marknaden.

Bolag & Sektorer

Finans tog över ledarskapet

När tekniksektorn tappade fart under månadens avslutning tog finans över stafettpinnen. Nordnet (+12,5 %) och flatexDEGIRO (+10,9 %) hörde till portföljens starkaste bidragsgivare medan Handelsbanken (+3,9 %) och Nordea (+3,5 %) fortsatte att leverera stabil avkastning.

Högre långräntor efter den starka amerikanska jobbrapporten stärkte sektorn ytterligare och minskade marknadens förväntningar på snabba räntesänkningar från Federal Reserve.

Industrin fortsatte att imponera

Industribolagen fortsatte att visa styrka under månaden. AQ Group (+9,7 %), ABB (+6,5 %) och Atlas Copco (+5,5 %) tillhörde vinnarna och bekräftade bilden av en sektor som fortfarande åtnjuter marknadens förtroende.

Trots geopolitisk oro och osäkerhet kring ränteläget signalerar utvecklingen att investerarna fortfarande ser goda förutsättningar för den underliggande konjunkturen.

Energiomställning vaknade till liv

Efter en längre period av motvind började energiomställning åter göra avtryck i portföljen. Månadens stora utropstecken var SaltX Technology (+21,4 %), vars aktie fick stöd av framsteg inom fossilfri cement- och kalkproduktion.

Tillsammans med Holcim har bolaget lyckats producera cementklinker helt utan fossila bränslen, samtidigt som SMA Mineral beställt en första anläggning i Norge. Marknaden tycks allt tydligare börja värdera möjligheten att tekniken är på väg från demonstrationsfas till kommersiell industrialisering.

Även Global Clean Energy Transition ETF (+7,0 %) utvecklades starkt och bidrog till att ge nytt liv åt ett tema som länge kämpat i motvind.

Teknik och tillväxt tog en andningspaus

Tekniksektorn fortsatte att utvecklas väl under månaden med Swedbank Robur Technology A (+18,2 %) som portföljens näst starkaste innehav. Mot slutet av perioden märktes dock en ökad försiktighet i sektorn efter Broadcoms rapport, vilket skapade viss osäkerhet kring hur länge AI-relaterade bolag kan fortsätta överträffa de högt ställda förväntningarna.

Trots detta kvarstår teknik som en av portföljens viktigaste långsiktiga tillväxtmotorer.

Reflektioner

Marknaden blev bredare

En av månadens mest intressanta observationer var att börsen fortsatte upp trots att tekniksektorn tappade en del av sitt momentum mot slutet av perioden. När Broadcoms rapport inte fullt ut motsvarade marknadens högt ställda förväntningar ökade försiktigheten kring AI- och teknikrelaterade bolag.

I stället såg vi hur kapitalet sökte sig vidare till andra delar av marknaden. Finans tog över kaptensbindeln, industribolagen fortsatte att leverera och även delar av energiomställningssektorn började åter visa livstecken. Det är ofta så starka börsperioder utvecklas. När ett ledarskap försvagas tar ett annat vid.

Månadens viktigaste signal var därför inte att teknik tappade fart, utan att marknaden hittade fler ben att stå på.

Tålamodet består

Trots fortsatt geopolitisk oro i Mellanöstern förblev marknadsreaktionerna relativt begränsade. Samtidigt fick positiva nyheter ofta ett större genomslag än negativa. Det är ett mönster som är värt att uppmärksamma.

När börsen faller mindre på dåliga nyheter och stiger mer på goda nyheter signalerar det vanligtvis att investerarna fortfarande vill äga aktier. Osäkerheten finns kvar, men den möts inte längre med samma reflexmässiga försäljningar som tidigare.

Det är ingen garanti för fortsatt uppgång, men det är ett styrketecken som sällan ska ignoreras.

Regelboken fungerade

Den starka amerikanska jobbrapporten under månadens sista vecka ledde till stigande långräntor och minskade förväntningar på kommande räntesänkningar från Federal Reserve. Som en naturlig följd tappade både guld och guldrelaterade investeringar mark.

För egen del blev detta en påminnelse om värdet av att följa en tydlig process. Efter den kraftiga uppgången i både guld och guldgruvor tidigare under året hade exponeringen redan minskats. Samtidigt behölls strategiska basinnehav för att fortsatt kunna dra nytta av det långsiktiga temat.

Det handlar inte om att pricka toppar och bottnar. Det handlar om att successivt anpassa risknivån när marknaden förändras. Den här månaden fungerade regelboken precis som den var tänkt.

När månaden summeras är det också svårt att inte imponeras av lagets bredd. Top 20-listan innehåller allt från finans och industri till teknik, energiomställning och globala indexfonder. Av innehaven på listan är Essity ensam om att fortfarande handlas under sitt 200-dagars glidande medelvärde och därmed klassas som bevakningspost. Övriga innehav noteras över MA200, vilket bekräftar bilden av en portfölj där styrkan är både bred och trendmässigt väl förankrad.

Placering

Innehav

1 månad

1

SaltX Technology Holding AB

+21,43 %

2

Swedbank Robur Technology A

+18,17 %

3

Nordnet AB

+12,54 %

4

flatexDEGIRO SE

+10,94 %

5

AQ Group AB

+9,73 %

6

iShares Global Clean Energy Transition UCITS ETF

+7,02 %

7

ABB Ltd

+6,52 %

8

iShares Core MSCI Japan IMI UCITS ETF

+6,24 %

9

iShares Core S&P 500 UCITS ETF

+5,57 %

10

Atlas Copco B

+5,55 %

11

Essity B

+5,51 %

12

Swedbank Robur Global Trends A

+4,57 %

13

Investor B

+4,32 %

14

SPDR MSCI Emerging Markets UCITS ETF

+4,26 %

15

XACT Sverige

+4,21 %

16

Xtrackers STOXX Europe 600 UCITS ETF

+3,90 %

17

Handelsbanken A

+3,86 %

18

iShares MSCI World Small Cap UCITS ETF

+3,85 %

19

Xtrackers MSCI World ex USA UCITS ETF

+3,79 %

20

Lundbergföretagen B

+3,64 %

Verkstadsfest i Stockholm – två nyförvärv stärker laget

Verkstadsfest i Stockholm – två nyförvärv stärker laget

2 juni 2026

Makro & Index

Stockholmsbörsen bjöd på en kraftfull återhämtning under tisdagen efter måndagens svagare utveckling. Marknaden tog fasta på signaler från USA där utrikesminister Marco Rubio öppnade för möjligheten till en överenskommelse kring Irans kärnprogram. De diplomatiska tongångarna bidrog till att dämpa den geopolitiska oron som präglat marknaden under de senaste veckorna.

Vid stängning hade OMXSPI stigit 1,6 procent medan OMXS30 avancerade 1,9 procent. Därmed tog indexen snabb revansch på gårdagens sura handelsdag.

Oljepriserna utvecklades samtidigt nedåt. Brentoljan föll omkring 1 procent till cirka 94,5 dollar per fat medan WTI-oljan handlades kring 91,5 dollar. Marknaden verkar för tillfället utgå från att USA och Iran närmar sig någon form av överenskommelse, vilket minskar risken för omedelbara störningar på energimarknaden.

Det gav investerarna ett välkommet andrum och skapade förutsättningar för dagens breda börsuppgång.

Bolag & Sektorer

Det blev en riktig verkstadsfest på Stockholmsbörsen. Cykliska bolag och industriföretag ledde uppgångarna när investerarna åter sökte sig till konjunkturkänsliga aktier efter den senaste tidens geopolitiska oro.

Lagets starkaste storbolag blev Atlas Copco (+5,48%), följt av AQ Group (+3,54%), ABB (+3,43%), Alfa Laval (+2,23%) och Addtech (+1,69%).

Bland dagens nyheter märktes att ABB (+3,43%) utökar sitt samarbete med Nvidia kring simulering och optimering av elkraftsystem för AI-datacenter. Samarbetet stärker ABB:s position inom den snabbt växande AI-infrastrukturen där kraftförsörjning och energieffektivitet blir allt viktigare konkurrensfördelar.

AQ Group (+3,54%) fick samtidigt uppmärksamhet efter att SEB internmäklat en post om 778 418 aktier motsvarande cirka 0,8 procent av bolaget. Affären genomfördes till kursen 233,10 kronor och satte ytterligare fokus på verkstadsbolaget under dagen.

Under handelsdagen välkomnades även Addtech (+1,69%) in i laget genom en ny startposition. Aktien har utvecklats starkt under året och tre analyshus har nyligen utfärdat köprekommendationer. Dessutom har två affärsområdeschefer nyligen ökat sina innehav, vilket tillsammans med den positiva kursutvecklingen gjorde bolaget till ett attraktivt nyförvärv.

En ny position togs också i Securitas (+1,25%). Bakgrunden är bland annat att Oddo inlett bevakning av bolaget med rekommendationen Outperform och en riktkurs på 210 kronor. Bolaget erbjuder samtidigt exponering mot ett mer stabilt tjänstetema i portföljen.

Dagens stora raket i laget var dock SaltX (+9,05%), som toppade avkastningslistan med god marginal när riskaptiten återvände till marknaden.

Längre ned i tabellen återfanns Clas Ohlson (-6,87%), som backade inför morgondagens rapport. Dagens Industri skrev inför kapitalmarknadsdagen att aktien framstår som högt värderad om bolaget inte höjer sina nuvarande tillväxtambitioner på 5 procent. Efter en stark kursutveckling under året ledde det till vinsthemtagningar under dagen. För egen del valde laget att redan den 25 maj minska innehavet kring 450 kronor efter den starka uppgången. Basinnehavet ligger dock kvar med fortsatt långsiktig tilltro till Clas Ohlsons utveckling.

Reflektioner

Dagens börsdag visar tydligt hur snabbt kapitalet roterar när riskaptiten återvänder. Verkstad, industri och energiomställning tog kommandot medan flera defensiva innehav hamnade i skymundan.

Särskilt intressant var att både kärnkraftstemat genom VanEck Uranium and Nuclear Technologies ETF (+2,95%) och energiomställningen via iShares Global Clean Energy Transition ETF (+1,95%) utvecklades starkt samtidigt. Det antyder att investerarna i första hand söker framtida tillväxt snarare än enskilda energislag.

ABB:s fördjupade samarbete med Nvidia visar också hur AI-investeringarna inte längre är begränsade till tekniksektorn. Industribolag som bygger den fysiska infrastrukturen bakom datacenter och energisystem blir allt viktigare vinnare när investeringarna accelererar.

För laget blev dagen dessutom ett exempel på hur flera innehav kan dra åt samma håll samtidigt. Atlas Copco, ABB, AQ Group, Alfa Laval och Addtech bidrog gemensamt till att ge portföljen en extra skjuts när verkstadssektorn tog täten på börsen.

Veckan som gått (v22) – Riskaptit i väntan på fred

Veckan som gått (v22) – Riskaptit i väntan på fred

Makro & index

Efter tre raka nedgångsdagar lyckades Stockholmsbörsen avsluta både veckan och maj månad på plus. OMXSPI steg 0,72 procent medan OMXS30 avancerade 0,71 procent, i takt med att investerarna tog fasta på signaler om en möjlig avspänning i Mellanöstern.

Marknadens fokus låg under fredagen på de uppgifter som pekar mot att ett avtal mellan USA och Iran i praktiken är färdigförhandlat. Även om de sista underskrifterna återstår beskrev USA:s vicepresident JD Vance parterna som nära en överenskommelse. Samtidigt meddelade president Donald Trump att ett ”slutgiltigt beslut” väntas inom kort, vilket bidrog till att stärka sentimentet under eftermiddagen.

Förhoppningar om ökad stabilitet i regionen satte tydliga avtryck på råvarumarknaden. Brentoljan föll omkring 11 procent under veckan, vilket lättade inflationsoron och gav stöd åt konjunkturkänsliga aktier. Lägre energipriser ses dessutom som positiva för såväl konsumenter som industribolag, något som bidrog till den breda uppgången på börsen.


Bolag & sektorer

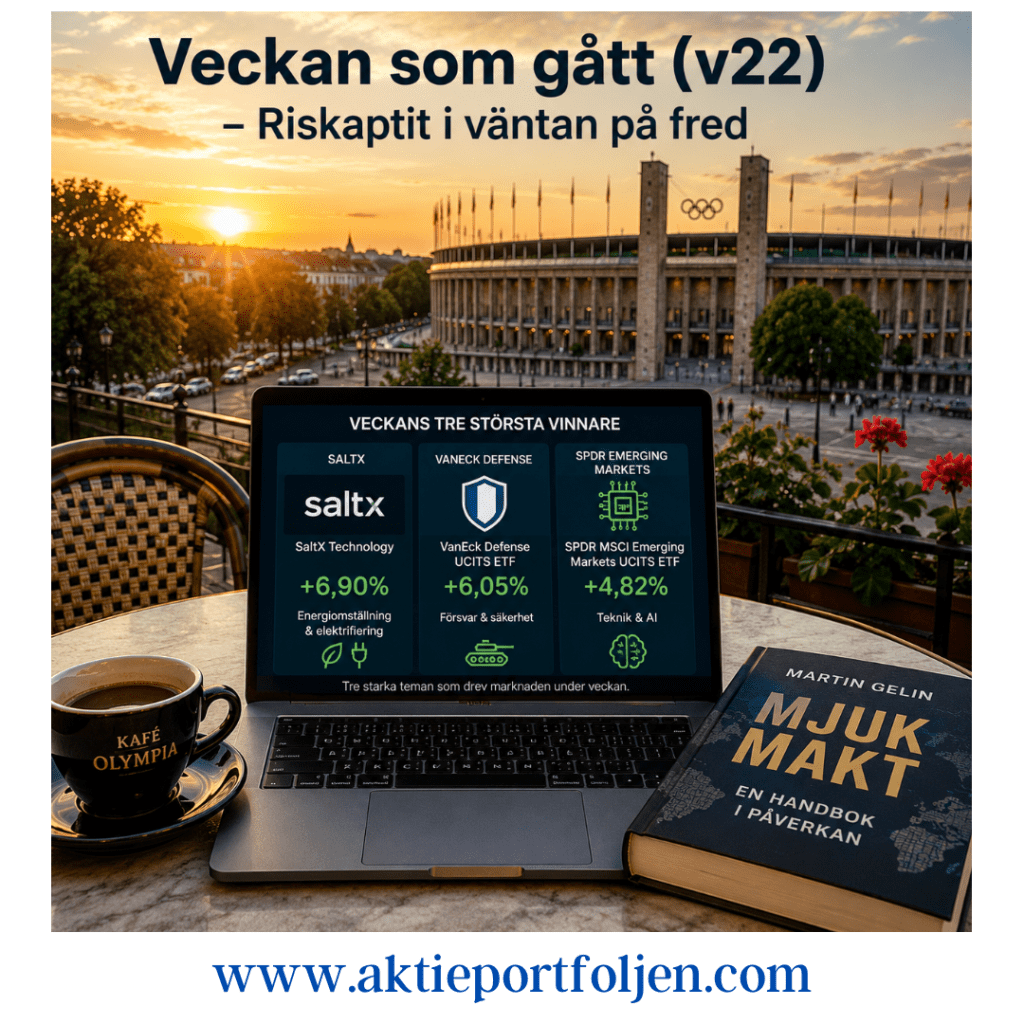
Teknik och AI fortsatte att vara en stark drivkraft på marknaden. Swedbank Robur Technology A (+4,26 procent) steg kraftigt under veckan medan SPDR MSCI Emerging Markets UCITS ETF (+4,82 procent) också tillhörde vinnarna. Trots sitt breda namn är fonden tungt exponerad mot halvledar- och teknikjättar som TSMC, Samsung Electronics och SK Hynix, vilka fortsatt gynnas av investeringar inom AI, datacenter och digitalisering.

Försvars- och säkerhetstemat utvecklades också starkt. VanEck Defense UCITS ETF (+6,05 procent) fortsatte uppåt. Även Global X European Infrastructure Development UCITS ETF (+3,29 procent) utvecklades väl, driven av Europas omfattande investeringar i energisystem, transportnät och strategisk infrastruktur. Tillsammans speglar utvecklingen Europas ökade fokus på motståndskraft, försörjningstrygghet och långsiktig konkurrenskraft.

Energiomställning och elektrifiering hörde till veckans tydliga vinnarteman. SaltX Technology (+6,90 procent) fortsatte sin starka utveckling medan iShares Global Clean Energy Transition UCITS ETF (+6,65 procent) och VanEck Uranium and Nuclear Technologies UCITS ETF (+3,99 procent) också avancerade. Intresset för sektorn stärktes ytterligare av det kraftiga oljeprisfallet under veckan, vilket riktade investerarnas fokus mot framtidens energisystem snarare än traditionell energiproduktion.

Bland portföljens svenska kvalitetsbolag noterades flera stabila uppgångar. Essity (+2,41 procent), Nordnet (+2,28 procent), Lundbergföretagen (+1,49 procent), Investor (+1,13 procent) och ABB (+1,13 procent) bidrog samtliga positivt. Innehaven fortsätter att utgöra en stabil grund i portföljen när marknadssentimentet växlar mellan olika teman.

På den svagare sidan återfanns främst defensiva innehav och energirelaterade placeringar. Xtrackers MSCI World Energy UCITS ETF (−6,92 procent) blev veckans jumbo i spåren av det kraftiga oljeprisfallet. Även Cloetta (−5,78 procent), Alfa Laval (−5,39 procent), Clas Ohlson (−4,23 procent) och Telenor (−3,70 procent) avslutade veckan på minus.


Tematiska reflektioner

Veckan illustrerade återigen hur snabbt marknadens fokus kan skifta mellan geopolitisk oro och framtidstro.

Under större delen av veckan har investerarna följt nyhetsflödet kring Iran med stor uppmärksamhet. Varje signal om framsteg i förhandlingarna har mötts av stigande börser och fallande oljepriser, medan negativa rubriker haft betydligt mindre genomslag. Det är en intressant signal i sig. Marknaden har under veckan stigit mer på goda nyheter än den har fallit på dåliga, vilket tyder på att den underliggande riskviljan fortfarande är stark.

När förhoppningarna om en avspänning i Mellanöstern ökade föll oljepriset kraftigt samtidigt som investerare åter sökte sig mot tillväxtorienterade sektorer. Teknik, försvar, energiomställning och infrastruktur hörde till veckans tydligaste vinnare.

Samtidigt fortsätter flera av portföljens kärninnehav – Investor, Lundbergföretagen, ABB, Essity och Nordnet – att leverera stabil avkastning utan att stå i centrum för rubrikerna. Det är ofta dessa bolag som bidrar med långsiktigt värdeskapande när marknadsbruset lagt sig.

En annan tydlig observation är hur flera av veckans starkaste innehav i grunden exponerar samma strukturella trender. AI och digitalisering drev utvecklingen inom tekniksektorn, Europas satsningar på säkerhet och infrastruktur gav stöd åt försvars- och infrastrukturinvesteringar, medan energiomställning och elektrifiering fortsatte att attrahera kapital. Trots olika fondnamn och geografiska marknader finns därför en gemensam röd tråd bakom många av veckans vinnare.

Stockholmsbörsen backade – SaltX rusade tvåsiffrigt

Stockholmsbörsen backade – SaltX rusade tvåsiffrigt

Efter en stark inledning på handelsdagen tappade Stockholmsbörsen fart under eftermiddagen och stängde på minus. Breda index OMXSPI föll 0,40 procent, samtidigt som storbolagsindex OMXS30 backade lika mycket.

Laguppställningen stod emot nedgången något bättre än index, med flera innehav som utvecklades starkt trots det svagare börshumöret. Dagens tydliga vinnare blev SaltX som steg nära 10 procent. Därefter följde Svolder, flatexDEGIRO och Essity på pluslistan. Essity uppgraderades dessutom från bevakningspost till fullt innehav efter att aktien etablerat sig ovanför sitt MA200.

Under eftermiddagen riktades även fokus mot Mellanöstern. Iransk stats-tv uppgav tidigare att ett utkast till avsiktsförklaring kring ett möjligt fredsavtal mellan Iran och USA presenterats, vilket i så fall skulle kunna innebära att Hormuzsundet öppnas. Uppgifterna dementerades senare av USA som beskrev informationen som ”helt fabricerad”.

Oljepriset svängde under dagen men utvecklades sammantaget nedåt. Brentoljan handlades vid stängning kring 96,50 dollar per fat, cirka 3 procent lägre än föregående dag.

YTD – Så har laget drivits i år

YTD – Så har laget drivits i år

26 maj 2026

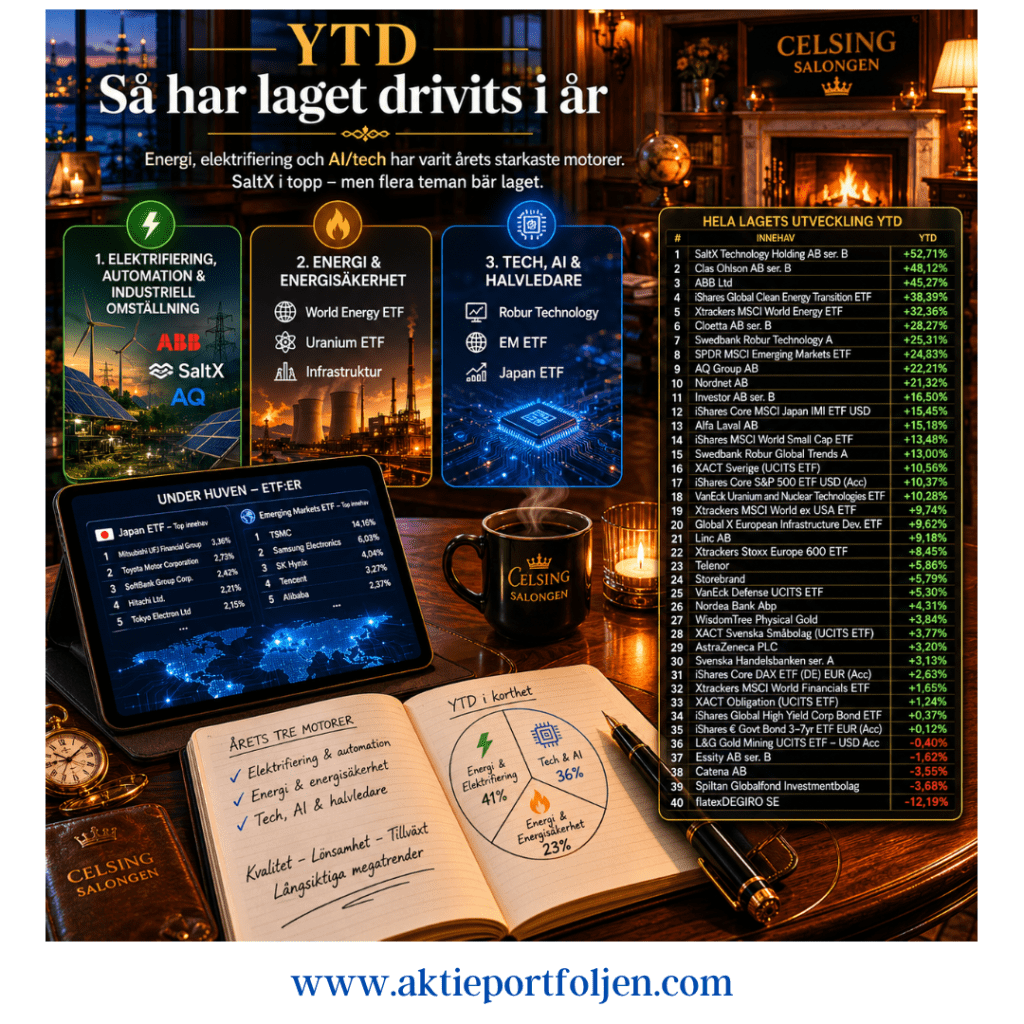
Årets starkaste bidrag har kommit från energi, elektrifiering och teknik. Tydligast syns det i SaltX, som blivit portföljens stora vinnare hittills under året med en uppgång på drygt 50 procent. Aktien har gynnats av det växande intresset för industriell omställning, elektrifiering och europeiska klimatinvesteringar.

Men utvecklingen stannar inte där. Flera av årets bästa innehav återfinns inom samma breda temaområde där energisäkerhet, AI, halvledare och industriell automation fortsätter att attrahera kapital trots en mer osäker makromiljö.

1. Elektrifiering, automation och industriell omställning

ABB, SaltX och delar av AQ Groups industriexponering visar att marknaden fortsatt söker bolag kopplade till elektrifiering, energieffektivisering och industriell automation. Även europeisk industripolitik och ökade investeringar i energiinfrastruktur har gett stöd åt sektorn.

2. Energi och energisäkerhet

World Energy ETF:n, Uranium ETF:n och infrastrukturexponeringen visar hur energisäkerhet blivit ett allt viktigare investeringstema. Geopolitisk oro, stigande elbehov och ökade investeringar i kraftproduktion fortsätter att gynna sektorn.

3. Tech, AI och halvledare

Robur Technology, Emerging Markets ETF:n och Japan-ETF:n har samtidigt gett stark exponering mot AI och halvledarsektorn. Under ytan domineras flera av innehaven av bolag som TSMC, Samsung, SK Hynix, Tokyo Electron och Advantest — vilket gör att även geografiska ETF:er blivit tydliga teknik- och AI-investeringar.

Hela lagets utveckling YTD

Innehav

Utveckling i år (YTD)

SaltX Technology Holding AB ser. B

+52,71%

Clas Ohlson AB ser. B

+48,12%

ABB Ltd

+45,27%

iShares Global Clean Energy Transition UCITS ETF

+38,39%

Xtrackers MSCI World Energy UCITS ETF 1C

+32,36%

Cloetta AB ser. B

+28,27%

Swedbank Robur Technology A

+25,31%

SPDR MSCI Emerging Markets UCITS ETF

+24,63%

AQ Group AB

+22,21%

Nordnet AB

+21,32%

Investor AB ser. B

+16,50%

iShares Core MSCI Japan IMI UCITS ETF USD

+15,45%

Alfa Laval AB

+15,18%

iShares MSCI World Small Cap UCITS ETF

+13,48%

Swedbank Robur Global Trends A

+13,0%

XACT Sverige (UCITS ETF)

+10,56%

iShares Core S&P 500 UCITS ETF USD (Acc)

+10,37%

VanEck Uranium and Nuclear Technologies UCITS ETF

+10,28%

Xtrackers MSCI World ex USA UCITS ETF 1C

+9,74%

Global X European Infrastructure Development ETF

+9,62%

Linc AB

+9,18%

Xtrackers Stoxx Europe 600 UCITS ETF 1C

+8,45%

Telenor

+5,86%

Storebrand

+5,79%

VanEck Defense UCITS ETF

+5,30%

Nordea Bank Abp

+4,31%

WisdomTree Physical Gold

+3,84%

XACT Svenska Småbolag (UCITS ETF)

+3,77%

AstraZeneca PLC

+3,20%

Svenska Handelsbanken ser. A

+3,13%

iShares Core DAX UCITS ETF (DE) EUR (Acc)

+2,63%

Xtrackers MSCI World Financials UCITS ETF 1C

+1,65%

XACT Obligation (UCITS ETF)

+1,24%

iShares Global High Yield Corp Bond UCITS ETF

+0,37%

iShares € Govt Bond 3–7yr UCITS ETF EUR (Acc)

+0,12%

L&G Gold Mining UCITS ETF – USD Acc

-0,40%

Essity AB ser. B

-1,62%

Catena AB

-3,55%

Spiltan Globalfond Investmentbolag

-3,68%

ASSA ABLOY AB ser. B

-5,57%

Svolder AB ser. B

-6,91%

Axfood AB

-7,17%

flatexDEGIRO SE

-12,19%

Veckan som gått (v20) – Energi höll laget på plus

Veckan som gått (v20)

Energi höll laget på plus

Inledning / Makro & Index

Stockholmsbörsen (OMXS30 och OMXSPI -1,21% för veckan) vände ned och avslutade på minus efter uteblivna framsteg kring konflikten i Mellanöstern i samband med mötet mellan USA och Kina.

Trots den svagare börsveckan lyckades laguppställningen ändå stänga på plus, mycket tack vare stark utveckling inom energi, elektrifiering och delar av greentech-segmentet.

Osäkerheten kring världshandeln förstärkte samtidigt oron för global tillväxt. Marknaden fortsätter dessutom att tyngas av stigande räntor och risken för att inflationstrycket ska bita sig fast längre än väntat. I Japan steg producentpriserna betydligt mer än väntat i april, vilket ses som ännu ett tecken på att kostnadstrycket i världsekonomin fortfarande är högt. Tidigare under veckan kom även amerikansk producentprisstatistik in högre än prognoserna.

Sammantaget blev veckan en påminnelse om hur snabbt sentimentet kan svänga när geopolitik, räntor och råvaror börjar samverka åt fel håll.


Bolag & sektorer

SaltX tog på sig ledartröjan

Veckans stora vinnare blev greentechbolaget SaltX som steg omkring 19 procent under veckan. Mycket talar för att marknaden reagerade positivt på EU-kommissionens godkännande av ett tyskt stödpaket på 5 miljarder euro riktat mot industriell avkarbonisering, där elektrifiering och energieffektivisering står i fokus.

Än viktigare för aktien var dock genombrottet på cementsidan där tekniken nu verifierats – på samma sätt som tidigare skett inom kalksegmentet. Det stärker caset betydligt då cementindustrin tillhör världens mest utsläppsintensiva sektorer.

Aktien har dessutom återigen kommit in i en stark teknisk trend och handlas nu omkring 22 procent över sitt MA200. Samtidigt ökar risken för kortsiktiga vinsthemtagningar om kursen etablerar sig över 7-kronorsnivån. Det är klassiskt i mindre tillväxtbolag att momentumtraders tar hem vinster snabbt efter kraftiga uppgångar, vilket kan skapa tvära rörelser.

Energi och olja tillbaka i fokus

Näst bäst utveckling stod Xtrackers MSCI World Energy ETF för med en uppgång på 6,4 procent. Energisektorn fick stöd av stigande oljepriser efter ökade störningar kring transporterna genom Hormuzsundet. Brentoljan steg omkring 3,5 procent under veckan.

Samtidigt fick även sektorn för ren energi nytt liv. När den geopolitiska risken kring fossil energi ökar tenderar investerare att åter söka exponering mot alternativ energi och elektrifiering. Det lyfte iShares Global Clean Energy Transition ETF som avancerade drygt 4 procent och knep tredjeplatsen för veckan.

AQ Group trotsade det cykliska motståndet

Verkstadsbolaget AQ Group överraskade positivt under veckan trots att flera cykliska aktier hade det betydligt tyngre. Under veckan presenterades förvärvet av samtliga aktier i brittiska Time 24, som tillverkar elskåp och kablage för industrikunder.

Bolaget omsätter omkring 10 miljoner pund och har cirka 150 anställda. Marginalerna ligger under AQ Groups genomsnitt, men förvärvet stärker närvaron inom elektrifiering och industrisystem – två områden där efterfrågan fortsatt är stabil.

Även ABB lyckades trotsa den röda börsen och stängde veckan på plus. Elektrifieringstemat fortsätter att vara en av marknadens starkaste strukturella trender och ABB:s välfyllda orderbok ger fortsatt stöd åt aktien.

Teknologifonden höll sig kvar i toppen

Bland fonderna lyckades Swedbank Robur Technology klämma sig in på veckans topplista med en uppgång på drygt 3 procent.

Flera amerikanska teknikjättar utvecklades starkt tidigare under veckan – däribland Nvidia och Microsoft – även om fredagens svagare avslutning dämpade humöret något. Eftersom fondkurserna inte fullt ut hunnit reflektera fredagens amerikanska börsfall blev veckobilden ändå relativt stark för teknikfonderna.


Reflektioner

Veckan illustrerade tydligt hur snabbt kapital kan rotera mellan olika teman när osäkerheten ökar. Energi och elektrifiering fortsätter att locka kapital samtidigt som bredare index pressas av räntor och geopolitik.

Det som sticker ut mest är kanske ändå att investerare åter börjar positionera sig för en värld där försörjningstrygghet och energisäkerhet blir viktigare än maximal global effektivitet. Det gynnar både traditionell energi och nästa generations industriella klimatlösningar.

Samtidigt märks det att marknaden blivit allt mer nervös. Rörelserna är större, sektorskiftena snabbare och många investerare verkar ligga kortare i sina positioner än tidigare. Det skapar möjligheter – men också högre risknivåer för den som jagar momentum utan tydlig strategi.


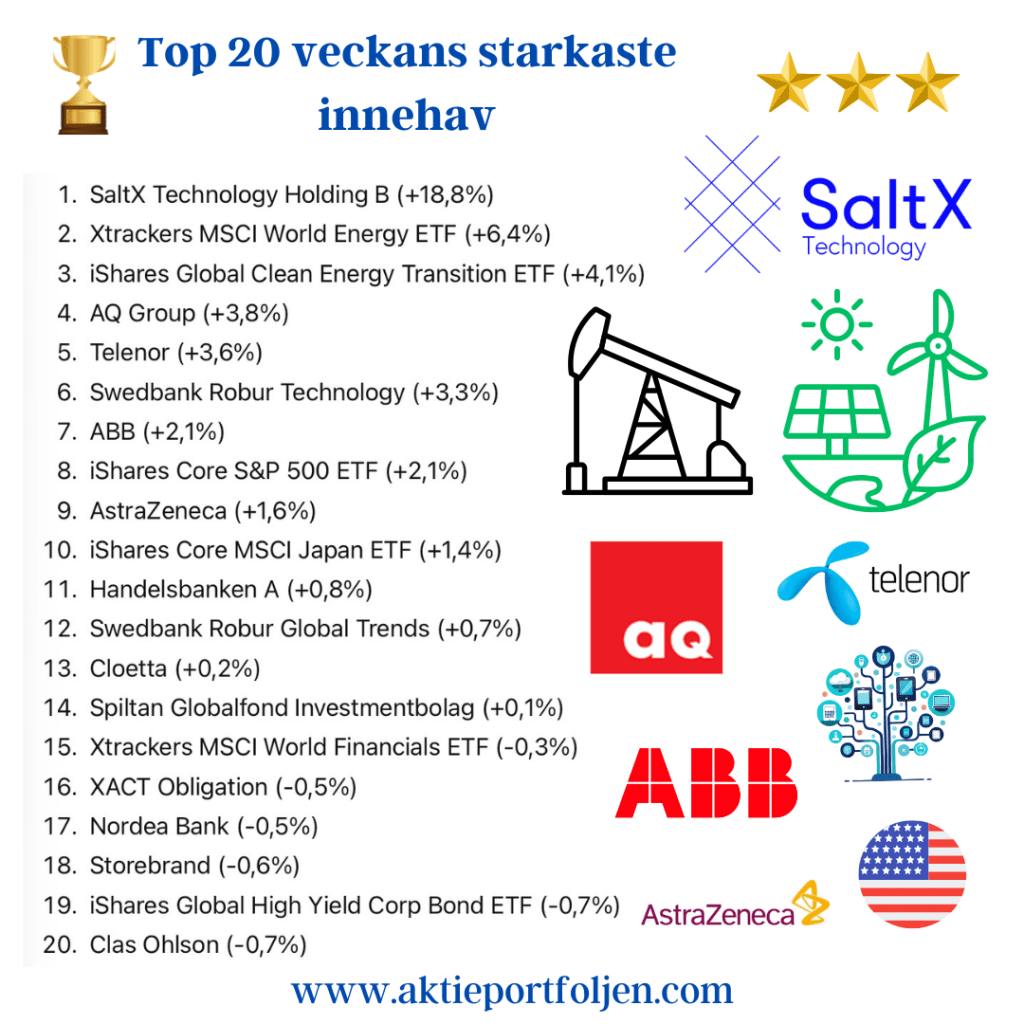
Top 20 – Veckans utveckling

  1. SaltX Technology Holding B (+18,8%)
  2. Xtrackers MSCI World Energy ETF (+6,4%)
  3. iShares Global Clean Energy Transition ETF (+4,1%)
  4. AQ Group (+3,8%)
  5. Telenor (+3,6%)
  6. Swedbank Robur Technology (+3,3%)
  7. ABB (+2,1%)
  8. iShares Core S&P 500 ETF (+2,1%)
  9. AstraZeneca (+1,6%)
  10. iShares Core MSCI Japan ETF (+1,4%)
  11. Handelsbanken A (+0,8%)
  12. Swedbank Robur Global Trends (+0,7%)
  13. Cloetta (+0,2%)
  14. Spiltan Globalfond Investmentbolag (+0,1%)
  15. Xtrackers MSCI World Financials ETF (-0,3%)
  16. XACT Obligation (-0,5%)
  17. Nordea Bank (-0,5%)
  18. Storebrand (-0,6%)
  19. iShares Global High Yield Corp Bond ETF (-0,7%)
  20. Clas Ohlson (-0,7%)

Dagens puls med Top 10 – SaltX i topp

Stockholmsbörsen i rött efter ny geopolitisk oro

Fredag 15 maj 2026

Stockholmsbörsen vände ned och avslutade fredagshandeln på minus efter uteblivna besked kring striderna i Mellanöstern i mötet mellan USA och Kina. Osäkerheten förstärkte konjunkturoron samtidigt som marknaden oroas över stigande räntor och fortsatt press på världshandeln.

I Europa föll breda Stoxx 600 med 1,6 procent medan OMXSPI stängde ned 0,3 procent och OMXS30 backade 0,4 procent.

Laget stod emot nedgången relativt väl tack vare flera defensiva innehav som gick mot strömmen. I toppen återfanns miljöhoppet SaltX som rusade över 10 procent, följt av stabila försäljningsmaskinen Clas Ohlson.

Som en följd av osäkerheten kring Hormuzsundet steg Brentoljan med 2 procent till 108,70 dollar fatet, vilket gav stöd åt energisektorn och innehavet Xtrackers MSCI World Energy ETF.

Top 10

  1. SaltX Technology Holding AB ser. B +10,52%
  2. Clas Ohlson AB ser. B +1,97%
  3. Xtrackers MSCI World Energy UCITS ETF 1C +1,86%
  4. Telenor +1,52%
  5. Svenska Handelsbanken ser. A +0,97%
  6. Axfood AB +0,96%
  7. Nordea Bank Abp +0,71%
  8. Essity AB ser. B +0,69%
  9. Storebrand +0,62%
  10. ABB Ltd +0,41%

Miljö och guld tog kommandot när laget tog glädjeskutt inför ledigheten

Miljö och guld tog kommandot när laget tog glädjeskutt inför ledigheten

När börsklockorna ringde för tidig stängning på Stockholmsbörsen klockan 13.00 stod breda OMXSPI på plus 0,2 procent medan storbolagsindex OMXS30 avancerade knappa 0,1 procent. Vid 13.30 var däremot laguppställningen betydligt starkare än index antydde, där miljötema, energi och guld återigen blev dagens tydliga draglok.

Även om både övriga Europa och USA fortsätter handeln flera timmar till väljer jag att stänga böckerna här – och då såg dagens planhalva ut så här.

Bolag & sektorer

Dagens ledartröja gick till SaltX Technology (+4,75%). Aktien fick sannolikt stöd av att EU-kommissionen godkänt ett tyskt stödpaket på 5 miljarder euro för industriell avkarbonisering, där bland annat elektrifiering, CCS, CCU, vätgas och värmeåtervinning omfattas.

Bolagets elektrifieringsteknik har redan gjort genombrott inom både kalk- och cementindustrin, och den fortsatta resan är intressant att följa – inte minst ur ett globalt klimatperspektiv där cementindustrin ensam står för omkring 8 procent av världens utsläpp.

På andra plats hittar vi delar av den gröna sektorn genom iShares Global Clean Energy Transition UCITS ETF (+3,32%). Sektorn är åter i ropet när oljeutbudet hämmas av den fortsatta konflikten i Mellanöstern.

Även VanEck Uranium and Nuclear Technologies UCITS ETF (+2,14%) fortsätter att attrahera kapital. Temat drivs inte bara av geopolitik utan också av den snabbt växande energiefterfrågan i takt med AI-utbyggnaden världen över.

SPDR MSCI Emerging Markets UCITS ETF (+2,51%) är ett bra exempel på exponering mot bolag som väntas gynnas av den utvecklingen. Bland de största innehaven finns Taiwan Semiconductor Manufacturing Company, Samsung Electronics, Tencent och SK Hynix.

Även guldet glänste under halvdagshandeln. L&G Gold Mining UCITS ETF steg 2,94 procent medan WisdomTree Physical Gold avancerade 1,02 procent.

Bästa storbolag blev AQ Group (+2,27%) efter beskedet om förvärvet av brittiska Time 24, som tillverkar elskåp och kablage för industrikunder. Bolaget omsätter omkring 10 miljoner pund och har cirka 150 anställda.

Även ABB (+1,28%) och Alfa Laval (+1,20%) visade styrka i verkstadssektorn, medan defensiva konsumentinslag som Cloetta (+1,61%) och Clas Ohlson (+0,39%) också tog plats bland dagens vinnare.

På minussidan märktes istället viss trötthet i banker och defensiva kvalitetsbolag. Svenska Handelsbanken (-0,62%), Nordea (-0,62%) och Investor (-0,16%) stängde samtliga lägre. Även Atlas Copco (-0,58%), ASSA ABLOY (-1,25%) och Axfood (-1,28%) tappade mark.

Reflektioner

Det märks tydligt att marknaden fortsätter söka exponering mot långsiktiga strukturella teman snarare än kortsiktig konjunktur. Kombinationen av geopolitisk osäkerhet, energifrågor och AI-driven elförbrukning gör att kapitalet fortsätter söka sig mot miljöteknik, kärnkraft, råvaror och energiinfrastruktur.

Samtidigt blir guldets styrka en påminnelse om att marknaden fortfarande garderar sig mot ett osäkert makroläge. När både gröna tillgångar och defensiva trygghetshamnar stiger samtidigt säger det ofta något om investerarnas balans mellan framtidstro och försiktighet.

Bankernas svaghet och den försiktiga tonen i flera traditionella storbolag antyder också att kapitalet just nu söker tydligare tillväxtteman snarare än bred indexexponering.

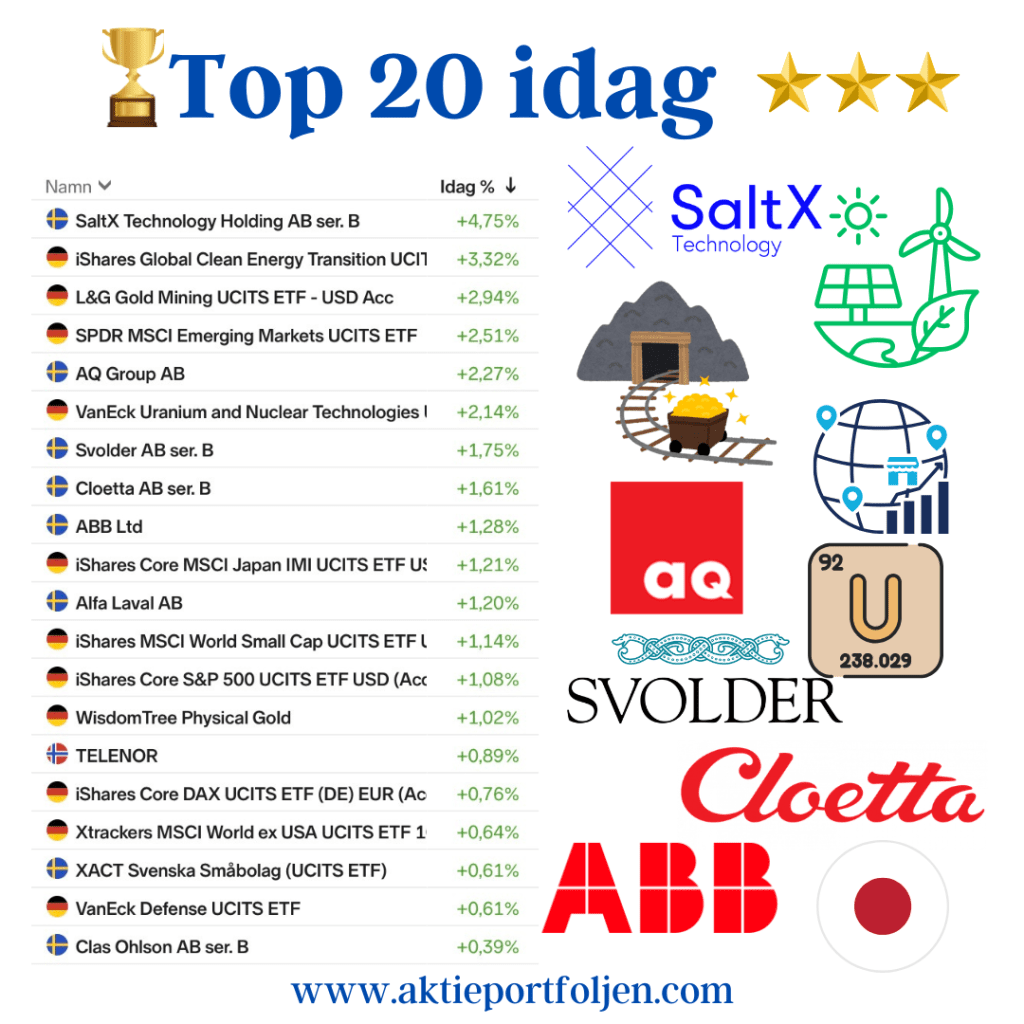
Top 20 – dagens laguppställning

  1. SaltX Technology (+4,75%)
  2. iShares Global Clean Energy Transition UCITS ETF (+3,32%)
  3. L&G Gold Mining UCITS ETF (+2,94%)
  4. SPDR MSCI Emerging Markets UCITS ETF (+2,51%)
  5. AQ Group (+2,27%)
  6. VanEck Uranium and Nuclear Technologies UCITS ETF (+2,14%)
  7. Svolder (+1,75%)
  8. Cloetta (+1,61%)
  9. ABB (+1,28%)
  10. iShares Core MSCI Japan IMI UCITS ETF (+1,21%)
  11. Alfa Laval (+1,20%)
  12. iShares MSCI World Small Cap UCITS ETF (+1,14%)
  13. iShares Core S&P 500 UCITS ETF (+1,08%)
  14. WisdomTree Physical Gold (+1,02%)
  15. Telenor (+0,96%)
  16. iShares Core DAX UCITS ETF (+0,76%)
  17. Xtrackers MSCI World ex USA UCITS ETF (+0,64%)
  18. XACT Svenska Småbolag (+0,61%)
  19. VanEck Defense UCITS ETF (+0,61%)
  20. Clas Ohlson (+0,39%)

Halvdag på börsen – men ändå tillräckligt för att miljö, energi och guld återigen skulle dra på sig ledartröjan.

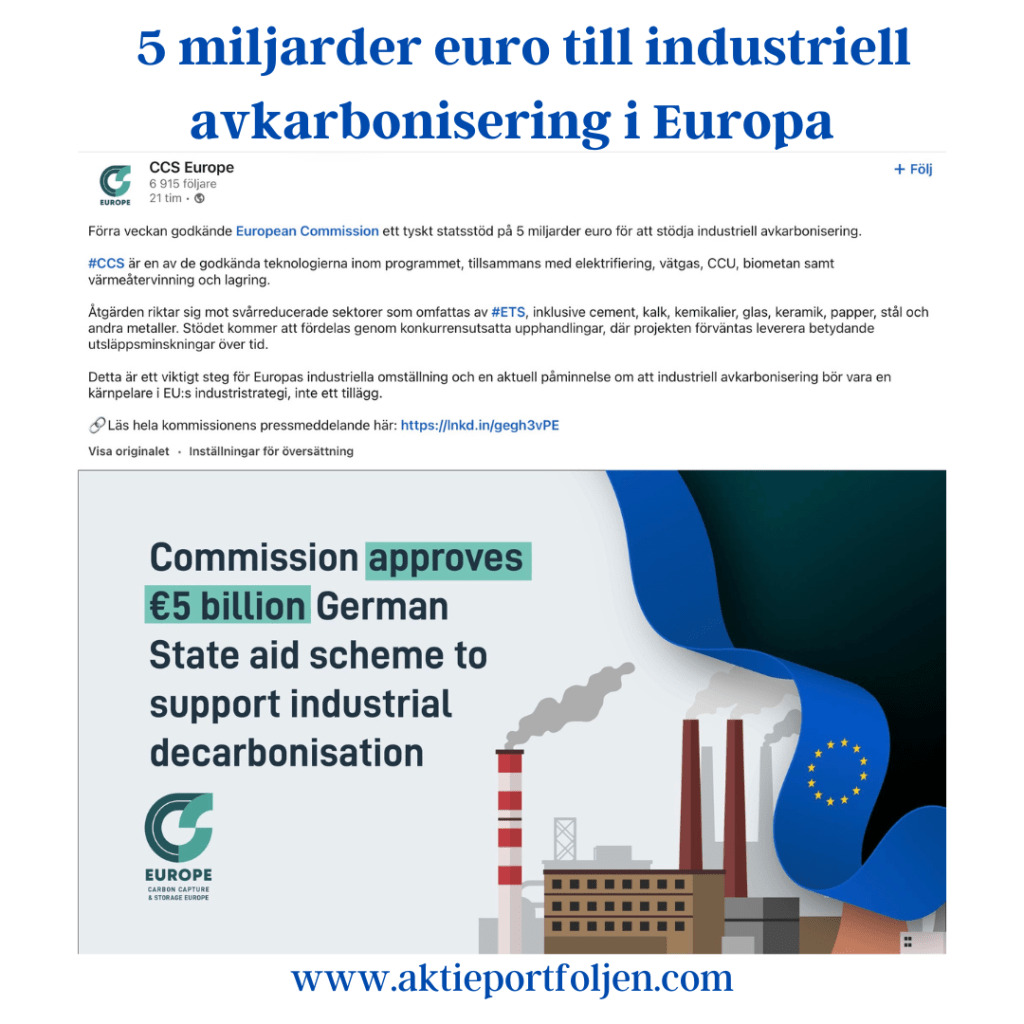
 5 miljarder euro till industriell avkarbonisering i Europa

5 miljarder euro till industriell avkarbonisering i Europa

Intressant utveckling för sektorn kring industriell elektrifiering, CCS och cement/kalk-industrin.

EU-kommissionen har nu godkänt ett tyskt stödpaket på 5 miljarder euro för industriell avkarbonisering, där bland annat elektrifiering, CCS, CCU, vätgas och värmeåtervinning omfattas.

Särskilt intressant är att svåravkarboniserade sektorer som cement, kalk, stål, glas och kemi pekas ut explicit inom programmet.

Det här innebär inte att enskilda bolag automatiskt gynnas, men det stärker bilden av att elektrifierad processindustri och koldioxidhantering fortsätter att röra sig från nischteknik till strategisk industripolitik inom EU.

Relevant att följa för flera aktörer inom europeisk processindustri och industriell omställning.