Dagens Puls – Försvarsindustrin tog kaptensbindeln när börsen växlade upp

Dagens Puls – Försvarsindustrin tog kaptensbindeln när börsen växlade upp

Måndag 9 november 2026

Det blev en ovanligt lätt börsdag när veckan inleddes med breda uppgångar. Försvarsindustrin tog täten, råvarurelaterade investeringar följde efter och bankerna fortsatte att visa styrka. Samtidigt fick delar av tekniksektorn välbehövlig revansch efter den senaste tidens turbulens.

Stockholmsbörsen stängde nära dagshögsta. OMXSPI steg 1,1 procent och OMXS30 avancerade 1,3 procent.

Bakom den förbättrade riskaptiten fanns bland annat ett fallande oljepris. Brentoljan sjönk omkring 4,4 procent till 93,80 dollar per fat vid 17.30-tiden, efter helgens uttalanden från president Donald Trump och obekräftade uppgifter om möjliga eftergifter från Iran i förhandlingarna kring Hormuzsundet.

Lägre oljepris minskade åtminstone tillfälligt oron för energidriven inflation och gav aktiemarknaden ytterligare stöd.

Försvarsindustrin tog kaptensbindeln

Dagens tydligaste vinnare i portföljen blev VanEck Defense ETF (+4,70 %).

Flera av fondens stora innehav, däribland RTX, Palantir, Thales och Saab, steg kraftigt. Försvarsindustrin fortsätter därmed att visa styrka i en värld där geopolitisk osäkerhet och ökade försvarsanslag driver långsiktiga investeringar.

Det intressanta är att sektorn kan gynnas av flera olika drivkrafter. Försvarsindustrins strukturella efterfrågan består även när den bredare aktiemarknaden tillfälligt blir mer optimistisk kring det geopolitiska läget.

En outsider som ville vara med

Även lilla SaltX Technology (+4,49 %) gjorde en stark insats och blev dagens bästa enskilda aktie i portföljen. Vårt minsta och mest volatila innehav påminde återigen om att stora kursrörelser inte kräver stora positioner.

Råvarorna följde efter

Även råvarurelaterade investeringar hade en utmärkt dag.

VanEck Uranium and Nuclear Technologies (+4,46 %) och L&G Gold Mining ETF (+4,24 %) hörde till portföljens största vinnare.

Stigande metallpriser bidrog till utvecklingen, samtidigt som intresset för kärnkraft och uran fortsätter att stödjas av långsiktiga energibehov.

Guldgruvbolagens uppgång var särskilt intressant eftersom WisdomTree Physical Gold steg betydligt mer beskedligt (+0,87 %). Det illustrerar hur gruvbolagens aktiekurser kan förstärka rörelserna i den underliggande metallen.

Finanssektorn tillbaka i förarsätet

Banker och finansbolag bidrog på bred front till dagens uppgång.

I portföljen märktes särskilt:

  • Nordnet (+2,68 %)
  • Handelsbanken (+2,22 %)
  • Nordea (+2,22 %)
  • Storebrand (+2,00 %)
  • flatexDEGIRO (+1,50 %)

Handelsbanken fick dessutom stöd av en höjd rekommendation från JP Morgan och noterade en ny rekordnivå.

Det är en intressant fortsättning på den sektorrotation vi följt under hösten. Kapitalet söker sig inte enbart till de stora teknikbolagen utan hittar möjligheter även inom traditionell finansverksamhet.

Tekniken fick revansch – industrin hakade på

Efter den senaste tidens press på teknikrelaterade investeringar kom en tydlig återhämtning.

VanEck Semiconductor ETF (+3,94 %) blev ett av dagens starkaste innehav. Även flera industribolag med kopplingar till elektrifiering, automation och teknisk infrastruktur avancerade.

AQ Group (+2,57 %), ABB (+2,20 %), Atlas Copco (+1,78 %) och SKF (+1,47 %) bidrog till den positiva utvecklingen.

Skanska (+2,18 %) visade samtidigt att uppgången inte var begränsad till teknik och industri.

Det är just bredden som gör måndagens börsdag intressant. Flera sektorer steg samtidigt, men av delvis olika anledningar.

Strategin bestämmer exponeringen

En stark börsdag förändrar inte vår investeringsprocess.

Innehav som tidigare viktats ned när de förlorat sin positiva långsiktiga trend fylls på när kursen åter etablerar sig över MA200. Därmed får kapitalet återvända till de investeringar där trenden återigen ger klartecken.

Det handlar inte om att försöka förutse nästa uppgång, utan om att agera när förutsättningarna förändras.

De innehav som redan befinner sig i positiv trend får fortsätta arbeta inom sina respektive allokeringsramar.

Fundamenta godkänner – trenden beslutar.

Dagens Top 20

  1. VanEck Defense ETF +4,70 %
  2. SaltX Technology +4,49 %
  3. VanEck Uranium & Nuclear Technologies +4,46 %
  4. L&G Gold Mining ETF +4,24 %
  5. VanEck Semiconductor ETF +3,94 %
  6. Nordnet +2,68 %
  7. AQ Group +2,57 %
  8. Handelsbanken +2,22 %
  9. Nordea +2,22 %
  10. ABB +2,20 %
  11. Skanska +2,18 %
  12. Storebrand +2,00 %
  13. Linc +1,87 %
  14. Clas Ohlson +1,86 %
  15. iShares MSCI World Small Cap +1,84 %
  16. iShares Core MSCI Japan IMI +1,81 %
  17. iShares Core DAX +1,79 %
  18. Atlas Copco +1,78 %
  19. flatexDEGIRO +1,50 %
  20. SKF +1,47 %

Reflektion från bryggan

Måndagen påminde oss om värdet av att inte låsa fast portföljen vid en enda berättelse om marknaden.

Försvar, råvaror, finans, industri och teknik kunde alla bidra till uppgången, trots att deras långsiktiga drivkrafter skiljer sig åt.

Samtidigt är en enskild stark börsdag ingen garanti för att den senaste tidens turbulens är över.

Det är därför vi fortsätter att låta trenden styra exponeringen, snarare än dagens rubriker.

När fler sektorer börjar dra åt samma håll blir färden behagligare. Men det är fortfarande kompassen, inte medvinden, som bestämmer kursen.

Europa trotsar Wall Street – femte raka uppgången i Stockholm

Europa trotsar Wall Street – femte raka uppgången i Stockholm

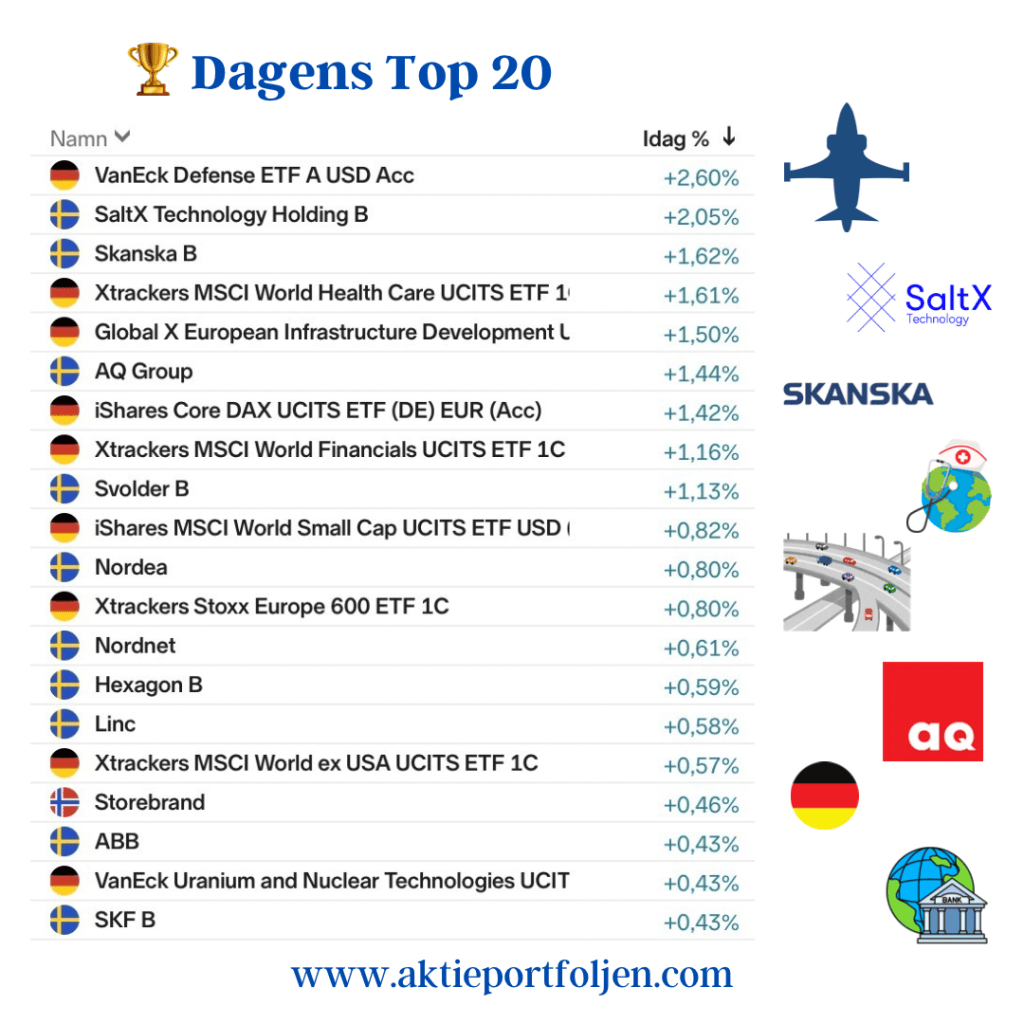
Stockholmsbörsen steg för femte dagen i rad på torsdagen, den längsta uppgångssviten sedan maj. Både OMXSPI och OMXS30 avancerade 0,4 procent.

Europa visade styrka trots en svagare utveckling på Wall Street, där Alphabets kraftiga kursfall efter rapporten tyngde tekniksektorn.

Försvarssektorn tog täten i vår portfölj, men även hälsovård, finans och europeisk infrastruktur lockade kapital. Uppgångarna i DAX och Stoxx Europe 600 förstärkte bilden av ett Europa som för dagen gick sin egen väg.

Brentoljan handlades samtidigt kring 110 dollar fatet. Trots dagens prisnedgång kvarstår därmed ett betydande inflationstryck från energimarknaden.

Bolag och sektorer

SaltX Technology (+2,05 %) fortsatte uppåt efter beskedet att bolagets första Multiplasma-reaktor installerats i Hofors. Driftsättningen planeras till november, följt av industriella tester fram till våren 2027.

Skanska (+1,62 %) steg sedan Danske Bank höjt riktkursen till 305 kronor och upprepat köprekommendationen.

Hälsovård (+1,61 %) visade styrka när investerare sökte alternativ till den pressade tekniksektorn.

Även AQ Group (+1,44 %) och Svolder (+1,13 %) bidrog positivt.

Reflektion

Fem raka uppgångsdagar är ett styrketecken, men marknaden är fortfarande selektiv. När amerikansk teknik pressas hittar kapitalet andra vägar.

För vår del fortsätter regelboken att styra. Vi följer trenderna snarare än försöker förutse nästa börsdag.

Fundamenta godkänner – trenden beslutar.

Börsstängning – oron stiger när olja och räntor drar iväg – så här agerar jag

Börsstängning – oron stiger när olja och räntor drar iväg – så här agerar jag

Inledning / makro

Stockholmsbörsen fick en tung start på veckan. OMXSPI stängde −0,9 % och OMXS30 −1,1 %, när stigande oljepriser och högre marknadsräntor åter satte inflationsrisken i centrum.

Brentoljan steg omkring 3 % till cirka 108 dollar per fat, sedan Saudiarabien stängt en central pipeline efter drönarattacker. När osäkerheten kring oljeutbudet ökar kommer en gammal börsbekant tillbaka: risken för högre energipriser, högre inflation och räntor som måste ligga högt längre.

Den amerikanska tioårsräntan passerade samtidigt 5 % för första gången sedan oktober 2023, medan även svenska marknadsräntor steg.

Det är en besvärlig kombination för börsen. Dyrare energi pressar företagens kostnader och hushållens köpkraft, samtidigt som högre räntor sänker värdet på framtida vinster. Riskviljan minskade tydligt.

Sektorer / bolag

Verkstad hörde till dagens stora förlorare. Sandvik föll 4,6 %, Atlas Copco 3,9 % och ABB 3,3 %. Även flera av lagets mer konjunktur- och tillväxtkänsliga innehav pressades. AQ Group tappade 3,0 %, Alfa Laval 2,6 % och HMS Networks drygt 2 %.

Men allt var inte rött.

Essity tog ledartröjan med +2,2 %. Aktien fick stöd efter att nyligen ha gått strax under MA200 och återvände idag till positiv trend. Därmed avbryter jag den pågående nedviktningen – strategin får återigen styra.

Addtech får däremot vila på avbytarbänken efter att aktien fallit under MA200.

Försvar och energi gav också stöd. VanEck Defense steg 1,35 % och Xtrackers MSCI World Energy 0,71 % – två sektorer som stod emot väl när geopolitisk oro och oljepriser steg.

Även finans dämpade fallet. Handelsbanken steg 0,27 % och Xtrackers MSCI World Financials 0,19 %. Svenska banker fick stöd av att valutgången minskat risken för en bankskatt.

Flera bredare sektor- och regionalfonder bidrog samtidigt till att hålla emot.

Reflektion

Det börjar bli oroligt där ute.

En enskild röd börsdag säger inte särskilt mycket. Det intressanta är kombinationen av signaler: olja över 100 dollar, den amerikanska tioåringen över 5 % och en marknad som snabbt drar ned risken i konjunktur- och tillväxtkänsliga bolag.

Laget hade också en tung dag, men lyckades med liten marginal stänga bättre än Stockholmsbörsen.

Dagens utveckling visar samtidigt varför laget inte bara består av de aktier och sektorer som går snabbast när börsen är stark. Essity, försvar, energi och finans tog över stafettpinnen när verkstad och tillväxt föll. Även ränte-ETF:erna, som utgör omkring 6 % av kapitalet, bidrog till att dämpa fallet.

Börsindexen signalerar fortfarande bullish, men jag väljer ändå att vara försiktig. När innehav viktas ned eller lämnar laget tar jag för närvarande inte in några nya bolag. I stället får kassan successivt öka. Efter dagens förändringar är den uppe i omkring 10 % av portföljen.
Det innebär att ungefär 16 % av kapitalet nu finns i kassa och ränte-ETF:er. Det ger både ett visst skydd om oron fortsätter och handlingsutrymme när läget klarnar.

Strategin styr fortfarande – men den säger inte att man måste vara fullinvesterad bara för att index ligger i positiv trend.

Top 20

🥇 Essity +2,22 %
🥈 VanEck Defense +1,35 %
🥉 Xtrackers MSCI World Energy +0,71 %

  1. Handelsbanken +0,27 %
  2. Xtrackers MSCI World Financials +0,19 %
  3. Cloetta +0,19 %
  4. Nordnet −0,12 %
  5. iShares MSCI World Small Cap −0,12 %
  6. iShares Core S&P 500 −0,19 %
  7. XACT Obligation −0,22 %
  8. iShares € Govt Bond 3–7yr −0,27 %
  9. Xtrackers MSCI World ex USA −0,29 %
  10. iShares Core MSCI Japan IMI −0,30 %
  11. iShares Global High Yield Corp Bond −0,38 %
  12. Lundberg −0,43 %
  13. Xtrackers STOXX Europe 600 −0,47 %
  14. iShares Core DAX −0,52 %
  15. Storebrand −0,55 %
  16. Svolder −0,78 %
  17. XACT Svenska Småbolag −0,79 %

Veckan som gått (V33) – Global styrka och guldet lyfte laget när Stockholm backade

Veckan som gått (V33) – Global styrka och guldet lyfte laget när Stockholm backade

Inledning / Makro

Stockholmsbörsen avslutade ännu en svag vecka. Det breda indexet backade omkring en procent och storbolagsindex något mer, cirka 1,15 procent. Laguppställningen gick åt motsatt håll och steg omkring en procent.

Skillnaden speglar ganska väl veckans marknad. Medan många svenska industri- och investmentbolag backade stängde flera av de globala marknader jag följer och har positioner i på plus, däribland USA, Japan och Tyskland. Det syns också tydligt bland innehaven.
Vi gick in i veckan med fredagens svagare amerikanska sysselsättningsrapport i ryggen. Den hade ökat förhoppningarna om att Federal Reserve kan avstå från en räntehöjning, men veckans inflationssiffror skulle bli viktiga för den fortsatta räntebilden.

Inflationen kom sedan i stort sett in i linje med förväntningarna och marknadsreaktionerna blev överlag odramatiska. En tillgång stack dock ut – guldet. Guldpriset lyfte efter inflationsbeskedet och nådde de högsta nivåerna sedan början av juni.

Samtidigt fortsätter den amerikanska rapportperioden att ge stöd åt börsen. S&P 500 noterade under torsdagen nya rekordnivåer och en majoritet av bolagen har slagit vinstförväntningarna. Det är en styrka att uppgången fått stöd av bolagens vinster och inte enbart av stigande värderingsmultiplar.

Sektorer / Bolag

Topplistan berättar mycket om veckan.

Ledartröjan går till L&G Gold Mining UCITS ETF, som steg hela 8,90 procent. Därmed fick veckans makrotema också ett tydligt avtryck i laguppställningen. WisdomTree Physical Gold steg samtidigt 2,70 procent.

Även VanEck Uranium and Nuclear Technologies fortsatte starkt med +3,63 procent, medan VanEck Defense steg 3,57 procent.

Tekniken återfanns också bland vinnarna. Swedbank Robur Technology steg 4,17 procent efter en period där förnyad AI-oro tidigare under sommaren lett till vinsthemtagningar. Nu har starka rapporter, uppskruvade vinstestimat och fortsatta investeringsplaner åter gett stöd åt sektorn.

Geografiskt var bilden också tydlig. Japan steg 2,20 procent bland mina innehav, medan såväl USA som Tyskland avslutade veckan på plus.

På den svenska sidan var utvecklingen betydligt svagare. Flera industri- och investmentbolag återfinns långt ned i veckans lista, vilket också förklarar en stor del av skillnaden mellan Stockholmsbörsen och laguppställningen.

Reflektion

Veckans utveckling blir ytterligare en påminnelse om värdet av att inte försöka förutse exakt var nästa uppgång ska komma.

Förra veckan var det den svagare amerikanska arbetsmarknaden som förändrade ränteförväntningarna. Den här veckan kom inflationen ungefär som väntat, guldet tog fart och en stark rapportperiod fortsatte att bära den amerikanska börsen.

Samtidigt har AI åter hamnat på den positiva sidan av vågskålen. Efter sommarens oro och vinsthemtagningar har starka rapporter och höjda vinstförväntningar åter gett stöd åt tekniken. Men förväntningarna är också höga och mycket av såväl börsutvecklingen som investeringarna i ekonomin är just nu knutna till AI.

Att laguppställningen steg omkring en procent samtidigt som Stockholmsbörsen backade ungefär lika mycket är förstås trevligt. Men det intressanta är inte en enskild veckas relativa utveckling.

Det intressanta är varför.

Den här veckan kom bidragen från flera olika håll – guld och guldgruvor, uran, försvar, teknik och internationella marknader. Sverige drog åt andra hållet.

Och någonstans där finns också poängen med hela processen: jag behöver inte veta på förhand vem som ska dra laget. Jag behöver bara se till att rätt spelare finns på planen.

Veckans Top 20

  1. L&G Gold Mining UCITS ETF +8,90 %
  2. Swedbank Robur Technology A +4,17 %
  3. VanEck Uranium and Nuclear Technologies +3,63 %
  4. VanEck Defense UCITS ETF +3,57 %
  5. WisdomTree Physical Gold +2,70 %
  6. iShares Core MSCI Japan IMI +2,20 %
  7. Bure Equity +1,91 %
  8. Xtrackers Electrification Technologies & Smart Grid +1,86 %
  9. Nordnet +1,84 %
  10. SPDR MSCI Emerging Markets +1,48 %
  11. iShares MSCI World Small Cap +1,38 %
  12. flatexDEGIRO +1,32 %
  13. Clas Ohlson +1,29 %
  14. Swedbank Robur Global Trends A +1,17 %
  15. iShares Core DAX +1,09 %
  16. AQ Group +1,06 %
  17. Cloetta +1,01 %
  18. ABB +0,73 %
  19. Linc +0,68 %
  20. Xtrackers MSCI World ex USA +0,68 %

Global diversifiering gav en annan utveckling än hemmabörsen

Global diversifiering gav en annan utveckling än hemmabörsen

Inledning / Makro

Efter flera starka börsdagar avslutade Stockholmsbörsen torsdagen strax under nollstrecket. Både OMXSPI och OMXS30 backade 0,1 procent när investerarna valde att avvakta fredagens amerikanska jobbrapport för juli – en viktig indikator för den fortsatta utvecklingen på världens börser.

Samtidigt steg oljepriset kraftigt under eftermiddagen. Brentoljan handlades upp omkring 3 procent till drygt 81 dollar per fat, vilket gav stöd åt energirelaterade tillgångar.

Efter den senaste veckans breda börsuppgång ligger marknadens fokus nu på om den amerikanska ekonomin fortsätter att utvecklas i en takt som kan stödja företagens vinster utan att skapa ny ränteoro.

Sektorer / Bolag

Trots att de svenska indexen avslutade dagen svagt på minus utvecklades min portfölj något starkare.

Samtliga innehav på dagens topp 20-lista steg, samtidigt som flera innehav utanför listan också noterade uppgångar. Dagens starkaste utveckling återfanns i Bure, VanEck Defense och investmentbolaget Linc, medan Hexpol, Alfa Laval och Storebrand också bidrog positivt.

Det mest intressanta var dock bredden. Tolv av topp 20 bestod av ETF:er, tre av investmentbolag och fem av enskilda bolag. Försvar, ren energi, uran, infrastruktur, Europa, Japan och globala finansaktier bidrog tillsammans till en stabil utveckling.

Reflektion

Dagens utveckling illustrerar varför jag under det senaste året successivt har ökat inslaget av ETF:er i portföljen.

När kapitalet söker sig till flera marknader och teman samtidigt behöver utvecklingen inte följa den svenska hemmabörsen en enskild handelsdag. ETF:erna ger bred exponering mot globala marknader och långsiktiga megatrender, investmentbolagen tillför aktiv kapitalallokering och de enskilda kvalitetsbolagen kompletterar helheten.

Stockholmsbörsen stängde svagt på minus, men portföljen visade att en globalt diversifierad strategi ibland kan utvecklas i en annan riktning än hemmabörsen.

Topp 20

  1. Bure Equity +1,65 %
  2. VanEck Defense UCITS ETF +1,63 %
  3. Linc +1,52 %
  4. Storebrand +0,98 %
  5. Hexpol +0,94 %
  6. Alfa Laval +0,88 %
  7. iShares Global Clean Energy Transition ETF +0,82 %
  8. Handelsbanken A +0,81 %
  9. VanEck Uranium and Nuclear Technologies ETF +0,71 %
  10. Global X European Infrastructure Development ETF +0,59 %
  11. Xtrackers STOXX Europe 600 ETF +0,29 %
  12. iShares Core MSCI Japan IMI ETF +0,28 %
  13. Svolder B +0,27 %
  14. Lagercrantz +0,26 %
  15. Xtrackers MSCI World ex USA ETF +0,21 %
  16. XACT Svenska Småbolag +0,16 %
  17. iShares Global High Yield Corp Bond ETF +0,14 %
  18. Xtrackers MSCI World Financials ETF +0,09 %
  19. iShares Core DAX ETF +0,07 %
  20. XACT Sverige +0,06 %

Rekordsviten fortsätter – rapportvinnarna visar vägen

Rekordsviten fortsätter – rapportvinnarna visar vägen

Inledning / Makro

Semestern fortsätter och just nu befinner vi oss på Fyn i Danmark. Stockholmsbörsens rekordsvit inspirerar mig till ännu ett semesterinlägg.

Det är extra roligt att se hur flera av mina nya stock picks från rapportperioden fortsätter att utvecklas väl. Samtidigt stärktes riskaptiten ytterligare när oljepriset föll tillbaka efter nya amerikanska signaler om möjliga framsteg i fredsförhandlingarna.

Stockholmsbörsen steg för fjärde handelsdagen i rad. Vid stängning var OMXSPI upp 1,4 procent medan OMXS30 avancerade 1,6 procent. Båda indexen noterade nya rekord och storbolagsindexet stängde för första gången över 3 300 punkter.

Brentoljan föll omkring 3,5 procent till drygt 80 dollar per fat sedan USA:s finansminister Scott Bessent uttryckt förhoppningar om ett snabbt avtal som kan leda till ett mer normaliserat läge i regionen.


Sektorer / Bolag

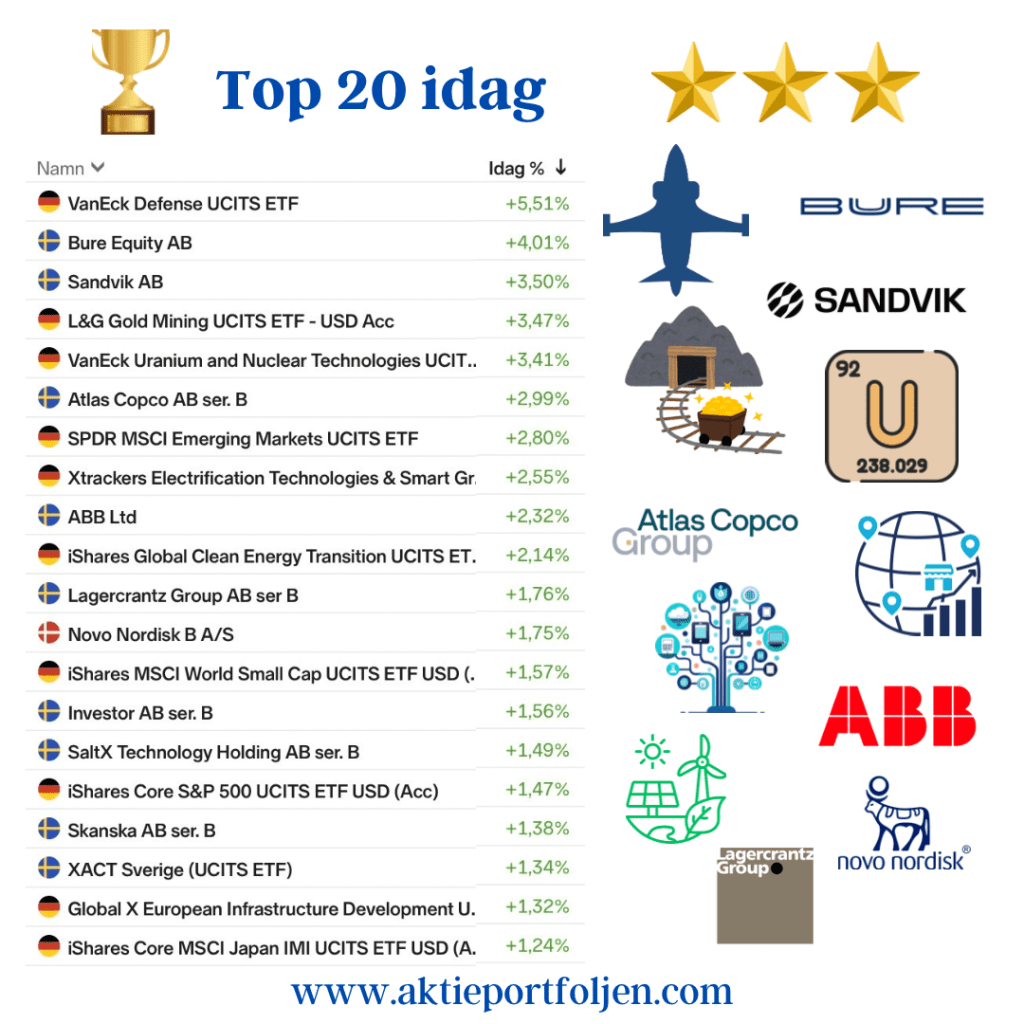
Det blev en bred uppgång för andra dagen i rad där VanEck Defense UCITS ETF (+5,51%) tog kaptensbindeln. Bland fondens största innehav var det framför allt Palantir som bidrog efter en rapport som fick aktien att rusa omkring 30 procent.

Andraplatsen gick till Bure Equity (+4,01%). Trots den starka utvecklingen och att aktien nu åter handlas över sitt MA200 värderas investmentbolaget fortfarande till omkring 21 procent substansrabatt, samtidigt som det historiska femårssnittet snarare varit en premie. Det illustrerar hur snabbt marknadens syn kan förändras.

Därefter följde flera råvaru- och industrirelaterade innehav. Sandvik (+3,50%), L&G Gold Mining ETF (+3,47%) och VanEck Uranium & Nuclear Technologies ETF (+3,41%) utvecklades starkt.

Även AI-, elektrifierings- och infrastrukturtemat fortsatte att leverera genom Atlas Copco (+2,99%), SPDR MSCI Emerging Markets ETF (+2,80%), Xtrackers Electrification Technologies & Smart Grid ETF (+2,55%) samt ABB (+2,32%).


Reflektion

Det är lätt att lockas att jaga det som stigit mest när börsen sätter rekord nästan varje dag. För egen del försöker jag göra tvärtom.

Rapportperioden har gett flera möjligheter att förstärka befintliga innehav och ta in nya bolag där både fundamenta och trend pekar åt samma håll. När marknaden samtidigt blir allt bredare känns det som ett styrketecken. Dagens uppgång omfattade såväl försvar, industri och råvaror som elektrifiering, AI och tillväxtmarknader.

Jag försöker därför hålla fast vid min strategi. Fundamenta avgör vad jag vill äga. Trenden avgör när jag vill äga det.


Topplista

  1. VanEck Defense UCITS ETF +5,51%
  2. Bure Equity +4,01%
  3. Sandvik +3,50%
  4. L&G Gold Mining UCITS ETF +3,47%
  5. VanEck Uranium & Nuclear Technologies UCITS ETF +3,41%
  6. Atlas Copco +2,99%
  7. SPDR MSCI Emerging Markets UCITS ETF +2,80%
  8. Xtrackers Electrification Technologies & Smart Grid UCITS ETF +2,55%
  9. ABB +2,32%
  10. iShares Global Clean Energy Transition UCITS ETF +2,14%
  11. Lagercrantz +1,76%
  12. Novo Nordisk +1,75%
  13. iShares MSCI World Small Cap UCITS ETF +1,57%
  14. Investor +1,56%
  15. SaltX Technology +1,49%
  16. iShares Core S&P 500 UCITS ETF +1,47%
  17. Skanska +1,38%
  18. XACT Sverige +1,34%
  19. Global X European Infrastructure Development UCITS ETF +1,32%
  20. iShares Core MSCI Japan IMI UCITS ETF +1,24%

Veckan som gått (v30) – laget höll emot, nyförvärven i topp

Veckan som gått – laget höll emot, nyförvärven i topp

Makro och marknad

Den senaste veckan har präglats av en fortsatt eskalering i Mellanöstern med nattliga attacker mellan USA och Iran, skärpta hot från president Donald Trump och Huthirebellernas angrepp på fartyg i Röda havet. Under fredagen genomförde USA nya attacker mot mål i Iran samtidigt som Iran svarade med attacker mot amerikanska intressen i regionen. 

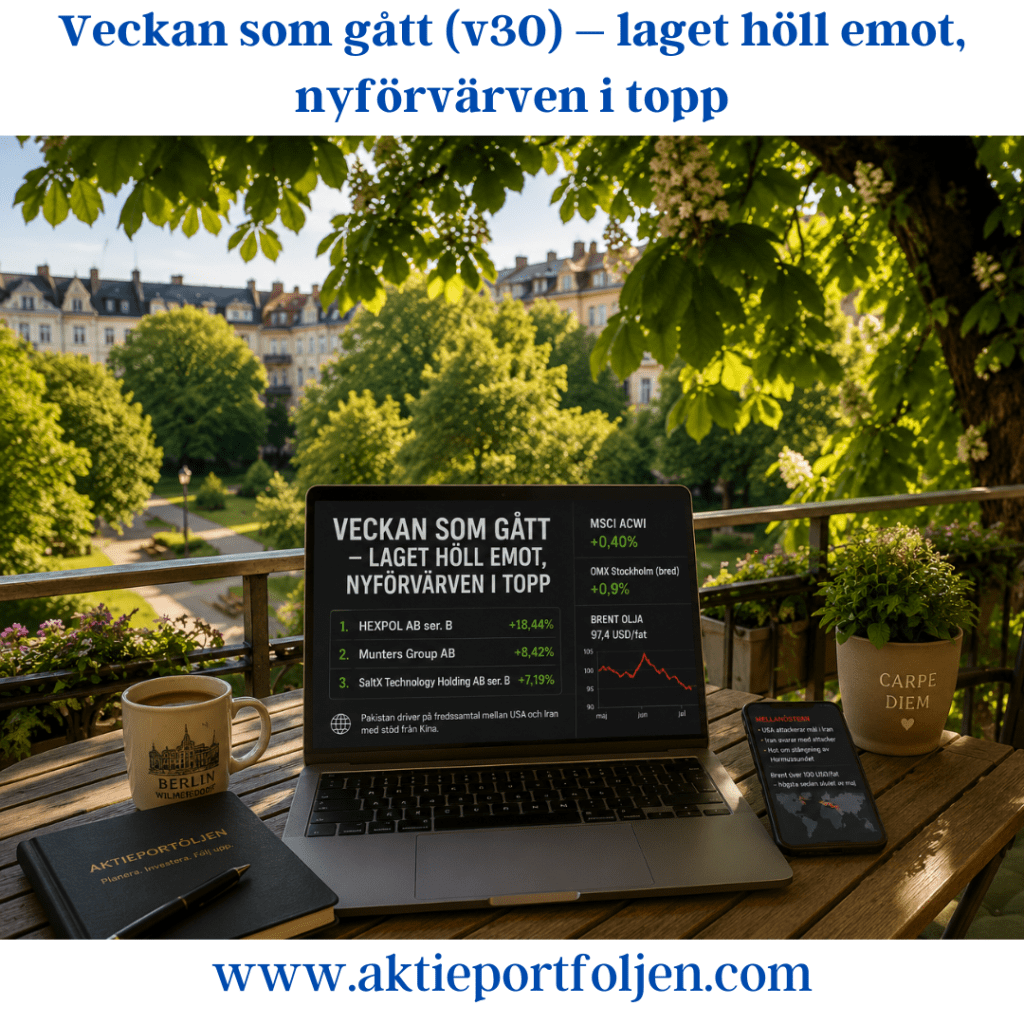
Oron kring energiförsörjningen fick Brentoljan att under veckan passera 100 dollar per fat för första gången sedan slutet av maj. Trots den geopolitiska turbulensen stängde MSCI ACWI veckan på +0,40 %, medan det breda Stockholmsindexet steg omkring +0,9 %. Laget höll emot bra och stängde veckan bättre än båda jämförelseindexen.

Oljepriset föll samtidigt tillbaka med omkring 3 % under fredagen till cirka 97,4 dollar per fat. Nedgången kom efter uppgifter om att Pakistan undersöker möjligheterna att få till stånd nya fredssamtal mellan USA och Iran efter ett initiativ från Kina. Kina har starka ekonomiska intressen av en avspänning eftersom konflikten och stängningen av Hormuzsundet slår mot landets energiförsörjning och handel. Samtidigt uppges hindren för nya förhandlingar fortfarande vara betydande. 

Sektorer och bolag

Veckans stora utropstecken blev två av bolagen som jag plockade in under semestern.

Ledartröjan tog Hexpol (+18,44 %) efter en stark rapport där polymerbolaget överträffade förväntningarna på både resultat och omsättning. Flera banker har därefter höjt sina riktkurser och uppgraderat eller upprepat sina köprekommendationer.

Munters (+8,42 %) följde efter och här är bilden snarlik: en stark rapport, en bra orderbok och dessutom flera insynsköp. Två relativt färska spelare har därmed snabbt tagit plats längst fram i laget.

Även industri och försvar hade en bra vecka. VanEck Defense (+5,77 %), Atlas Copco (+4,04 %), Alfa Laval (+1,63 %) och ABB (+1,60 %) stängde samtliga tydligt på plus.

SaltX (+7,19 %) fortsatte samtidigt starkt. Bolaget har tillsammans med Holcim och Paebbl säkrat EU-stöd för ett projekt som ska demonstrera en integrerad lösning för elektrifierad cementproduktion och återanvändning av koldioxid.

Råvarurelaterat hörde också till vinnarna. L&G Gold Mining (+5,36 %), VanEck Uranium and Nuclear Technologies (+2,90 %) och WisdomTree Physical Gold (+2,01 %) bidrog samtliga positivt.

Veckans tydliga förlorare blev däremot Securitas. Aktien föll kraftigt efter fredagens rapport, där svag organisk tillväxt och en marginal under marknadens förväntningar överskuggade resultatförbättringarna.  Aktien gick därmed över i negativ trend och fick lämna laguppställningen. Eftersom jag plockade upp Securitas först när aktien tidigare tog sig över MA200 blev avkastningen i princip noll.

Reflektioner

Det mest intressanta med veckan är kanske inte att portföljen steg, utan vilka innehav som gjorde jobbet.

Hexpol och Munters visar återigen varför jag gärna låter trend och rapportstyrka arbeta tillsammans. Båda plockades in relativt nyligen och har redan utvecklats till två av lagets starkaste spelare. Samtidigt fick portföljen stöd från flera håll – industri, försvar, guld och uran.

Det ger en bra balans i ett marknadsläge där geopolitiken fortfarande kan ändra förutsättningarna från en dag till en annan. Ett oljepris runt 100 dollar och störningar i två av världens viktigaste transportleder är knappast någon normal bakgrundsmiljö för börsen.

Samtidigt fortsätter jag att låta trenden bestämma. Securitas är ett bra exempel. Caset behöver inte vara dåligt på lång sikt, men när rapporten förändrar kursbilden och aktien går över i negativ trend får den lämna laget. Ingen dramatik – nästa spelare får chansen.

Och lite i skymundan tar sig Swedbank Robur Technology (+1,78 %) in på veckans Top 20. Det är ett bra exempel på hur AI- och teknikexponeringen fortsätter att bidra även när andra delar av portföljen står för de stora rubrikerna.

Veckans Top 20

  1. Hexpol (+18,44 %)
  2. Munters (+8,42 %)
  3. SaltX (+7,19 %)
  4. VanEck Defense (+5,77 %)
  5. L&G Gold Mining (+5,36 %)
  6. Atlas Copco (+4,04 %)
  7. VanEck Uranium and Nuclear Technologies (+2,90 %)
  8. Handelsbanken (+2,57 %)
  9. Investor (+2,33 %)
  10. Linc (+2,05 %)
  11. WisdomTree Physical Gold (+2,01 %)
  12. Storebrand (+1,98 %)
  13. Cloetta (+1,89 %)
  14. Swedbank Robur Technology (+1,78 %)
  15. Essity (+1,69 %)
  16. Alfa Laval (+1,63 %)
  17. ABB (+1,60 %)
  18. XACT Sverige (+1,05 %)
  19. AQ Group (+0,96 %)
  20. iShares Core DAX (+0,71 %)

Veckans Top 10 – Försvarssektorn tog kaptensbindeln (v27)

Veckans Top 10 – Försvarssektorn tog kaptensbindeln

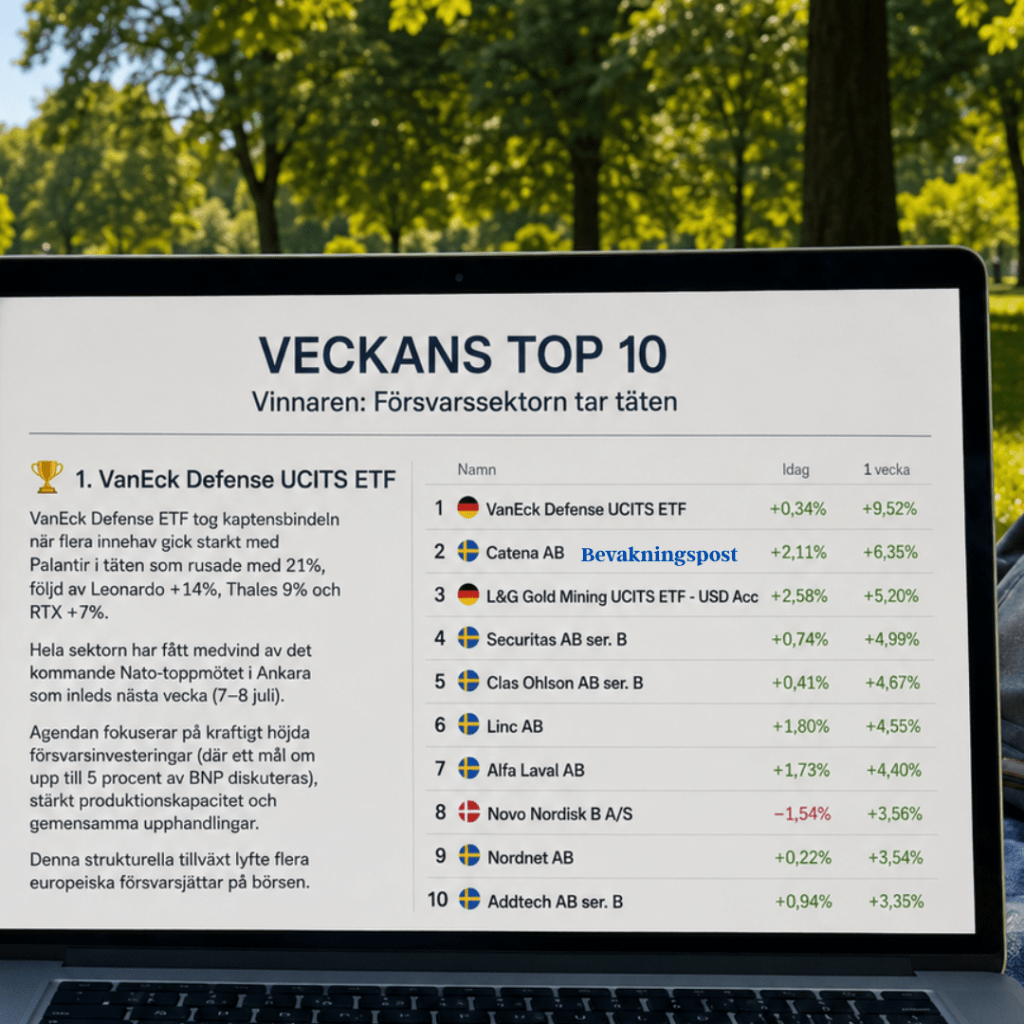
Sommaren är här och under några veckor blir även Veckans Top 10 lite mer avskalad. Den här veckan räcker faktiskt en enda bild för att sammanfatta utvecklingen. Börsen får följa med ut i solen – den här gången från en filt i en park i Berlin.

Veckans vinnare blev VanEck Defense UCITS ETF, som steg 9,52 procent och därmed tog förstaplatsen i portföljen. Bakom uppgången låg en stark vecka för flera av fondens största innehav. Palantir rusade omkring 21 procent, följt av Leonardo på 14 procent, Thales omkring 9 procent och RTX cirka 7 procent.

Försvarssektorn har haft tydlig medvind inför nästa veckas Nato-toppmöte i Ankara den 7–8 juli. På agendan står kraftigt höjda försvarsinvesteringar, där ett mål om upp till 5 procent av BNP diskuteras. Samtidigt väntas fokus ligga på ökad produktionskapacitet, gemensamma upphandlingar och ett långsiktigt stärkande av Europas försvarsförmåga.

Marknaden fortsätter därmed att prisa in att den ökade försvarssatsningen inte är en tillfällig händelse utan en strukturell trend som kan sträcka sig över många år. Det har gett ytterligare stöd åt flera europeiska försvarsbolag och därmed även till sektorns ETF:er.

Veckans Top 10

🥇 VanEck Defense UCITS ETF (+9,52%)

  1. Catena (+6,35% bevakningspost)
  2. L&G Gold Mining UCITS ETF (+5,20%)
  3. Securitas (+4,99%)
  4. Clas Ohlson (+4,67%)
  5. Linc (+4,55%)
  6. Alfa Laval (+4,40%)
  7. Novo Nordisk (+3,56%)
  8. Nordnet (+3,54%)
  9. Addtech (+3,35%)

En fin börsvecka rundas därmed av. Nu väntar några lugnare sommarveckor där även rapporteringen får en lite mer avslappnad inramning – men marknaden tar aldrig semester.

Ha en riktigt fin helg! 🌳☀️📈

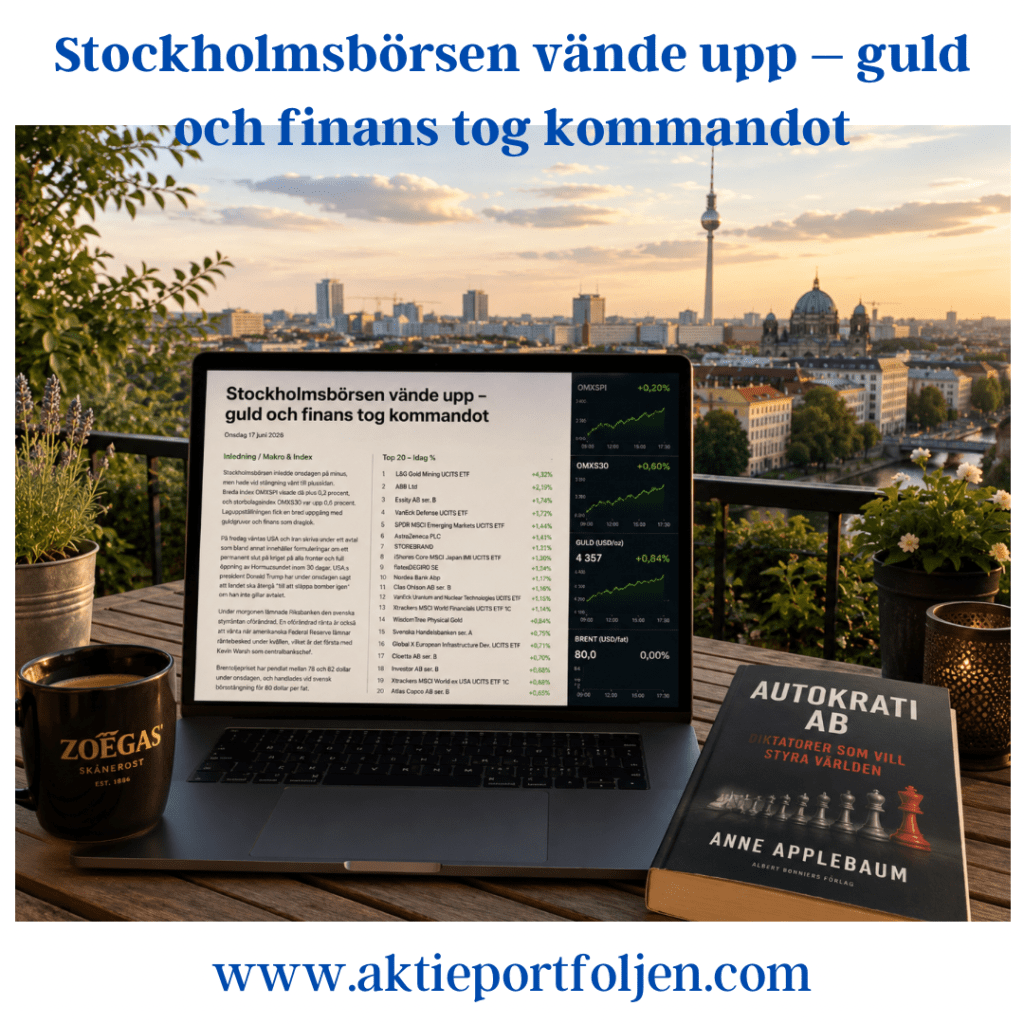
Stockholmsbörsen vände upp – guld och finans tog kommandot

Stockholmsbörsen vände upp – guld och finans tog kommandot

Onsdag 17 juni 2026

Inledning / Makro & Index

Idag blev det en välbalanserad dag även utanför marknaden – yoga, 11 kilometer löpning och ett besök på Taizemässan i Berlin. Kropp och själ behöver, precis som en aktieportfölj, regelbundet underhållas för att prestera över tid.

På börsen började dagen betydligt tyngre. Stockholmsbörsen handlades på minus under större delen av förmiddagen men lyckades återta initiativet under eftermiddagen. Vid stängning visade breda OMXSPI en uppgång på 0,2 procent medan OMXS30 steg 0,6 procent.

Riksbanken lämnade som väntat styrräntan oförändrad under morgonen. Senare under kvällen väntar även Federal Reserves räntebesked, där marknaden räknar med oförändrad ränta i det första mötet under den nye centralbankschefen Kevin Warsh.

Samtidigt fortsätter geopolitiken att dominera nyhetsflödet. Fokus ligger på de uppgifter som pekar mot ett kommande avtal mellan USA och Iran med målsättningen att öppna Hormuzsundet fullt ut inom 30 dagar. Brentoljan handlades under dagen mellan 78 och 82 dollar fatet och låg vid svensk börsstängning kring 80 dollar.

Laguppställningen bjöd på bred medvind där framför allt guldrelaterade innehav och finanssektorn tog på sig draglokströjan.


Bolag & Sektorer

Guld tillbaka i förarsätet

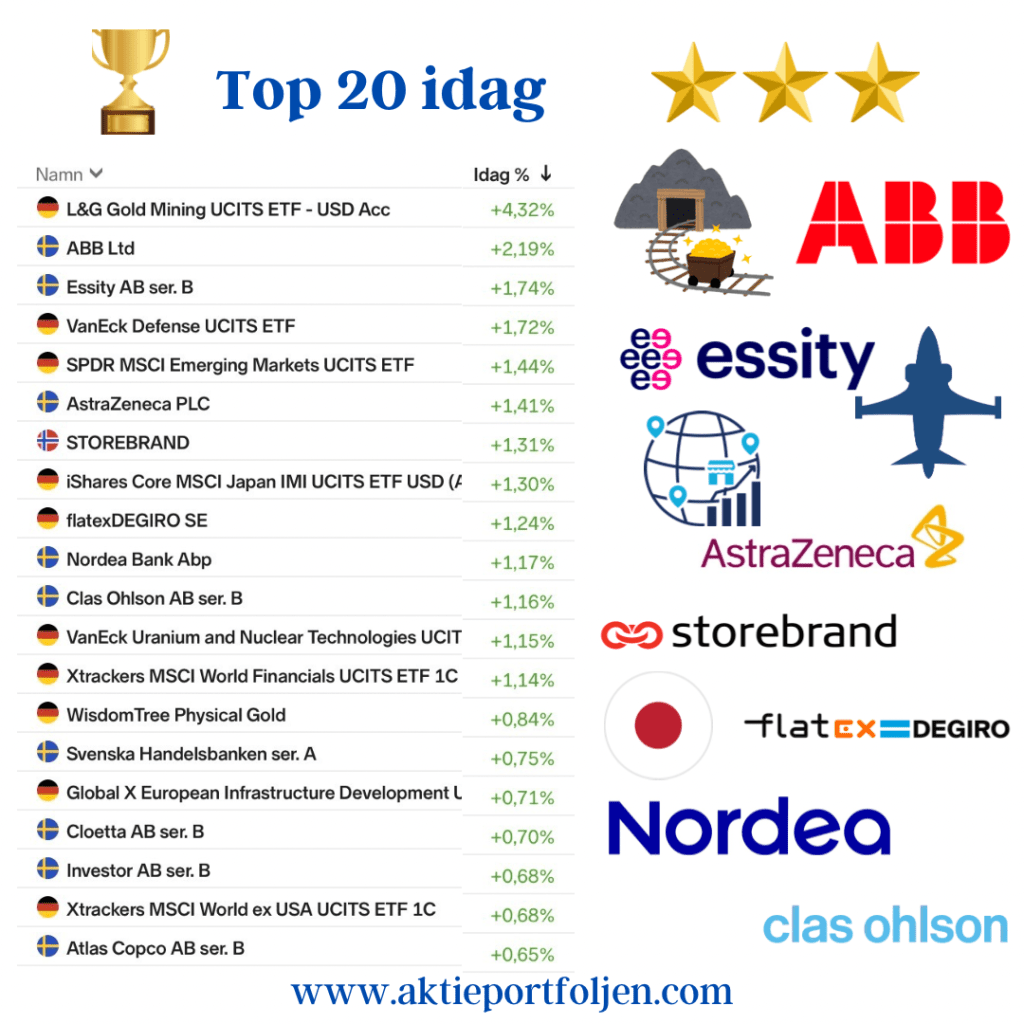
Dagens kapten blev L&G Gold Mining UCITS ETF (+4,32%), som seglade upp som portföljens överlägset starkaste innehav. Även WisdomTree Physical Gold (+0,84%) avslutade dagen på plus.

Guldpriset har återhämtat sig kraftigt sedan bottennoteringen kring 4 050 dollar per uns den 10 juni och handlas nu runt 4 357 dollar. Frågan är om vi redan såg sommarens botten i början av juni. Marknaden tycks åtminstone börja prisa in det scenariot.

Även kärnkrafts- och urantemat fortsatte att attrahera kapital där VanEck Uranium and Nuclear Technologies UCITS ETF (+1,15%) stängde på grönt.

Cykliskt vaknade till liv

På andraplatsen återfanns ABB (+2,19%). Ett mer stabilt energiläge och lägre oljepriser tenderar att gynna investeringsviljan inom industrin, vilket ger stöd åt flera cykliska bolag.

Till toppkvartetten hörde även VanEck Defense UCITS ETF (+1,72%), vilket visar att försvarstemat fortsatt har starkt stöd bland investerarna.

Finans fortsätter leverera

Finanssektorn stod för en bred och stabil uppgång:

  • Storebrand (+1,31%)
  • flatexDEGIRO (+1,24%)
  • Nordea (+1,17%)
  • Xtrackers MSCI World Financials UCITS ETF (+1,14%)
  • Handelsbanken (+0,75%)

Sektorn fortsätter att gynnas av stabila kreditmarknader, god lönsamhet och ett ränteläge som fortfarande ger stöd åt räntenettona.

Konsument & vardagsekonomi

Konsumentrelaterade innehav hade också en stark dag. Essity (+1,74%) fortsatte uppåt och kan få medvind av den ökade aktiviteten kring sommarens stora idrottsevenemang och den högre efterfrågan som följer inom hotell-, restaurang- och servicesektorn.

Även Clas Ohlson (+1,16%) och Cloetta (+0,70%) bidrog till den breda uppgången och visade att investerarna inte enbart sökte sig till råvaror och finans.

Industriell bredd

Flera av portföljens industribolag fortsatte att leverera stabila bidrag:

  • Atlas Copco (+0,65%)
  • Alfa Laval (+0,63%)
  • AQ Group (+0,35%)
  • Addtech (+0,06%)

Tillsammans med ABB signalerar utvecklingen att marknaden gradvis börjar prisa in ett något ljusare konjunkturscenario.


Reflektioner

Dagens börsdag illustrerar hur snabbt marknaden kan skifta fokus. För bara någon vecka sedan låg investerarnas blickar nästan uteslutande på geopolitik och oljepriser. Nu börjar kapitalet åter söka sig mot cykliska industribolag samtidigt som guld behåller sin attraktionskraft.

Det är en ovanlig men intressant kombination när både defensiva tillgångar som guld och mer konjunkturkänsliga bolag stiger samtidigt. Det kan tolkas som att marknaden ser minskad risk för en större energikris, men ännu inte är redo att helt släppa säkerhetslinan.

Portföljens bredd visade sin styrka idag. Guld, försvar, finans, industri och konsumtion bidrog från olika håll. När många spelare gör mål behövs ingen enskild stjärna för att laget ska vinna matchen.

Veckan som gått (v22) – Riskaptit i väntan på fred

Veckan som gått (v22) – Riskaptit i väntan på fred

Makro & index

Efter tre raka nedgångsdagar lyckades Stockholmsbörsen avsluta både veckan och maj månad på plus. OMXSPI steg 0,72 procent medan OMXS30 avancerade 0,71 procent, i takt med att investerarna tog fasta på signaler om en möjlig avspänning i Mellanöstern.

Marknadens fokus låg under fredagen på de uppgifter som pekar mot att ett avtal mellan USA och Iran i praktiken är färdigförhandlat. Även om de sista underskrifterna återstår beskrev USA:s vicepresident JD Vance parterna som nära en överenskommelse. Samtidigt meddelade president Donald Trump att ett ”slutgiltigt beslut” väntas inom kort, vilket bidrog till att stärka sentimentet under eftermiddagen.

Förhoppningar om ökad stabilitet i regionen satte tydliga avtryck på råvarumarknaden. Brentoljan föll omkring 11 procent under veckan, vilket lättade inflationsoron och gav stöd åt konjunkturkänsliga aktier. Lägre energipriser ses dessutom som positiva för såväl konsumenter som industribolag, något som bidrog till den breda uppgången på börsen.


Bolag & sektorer

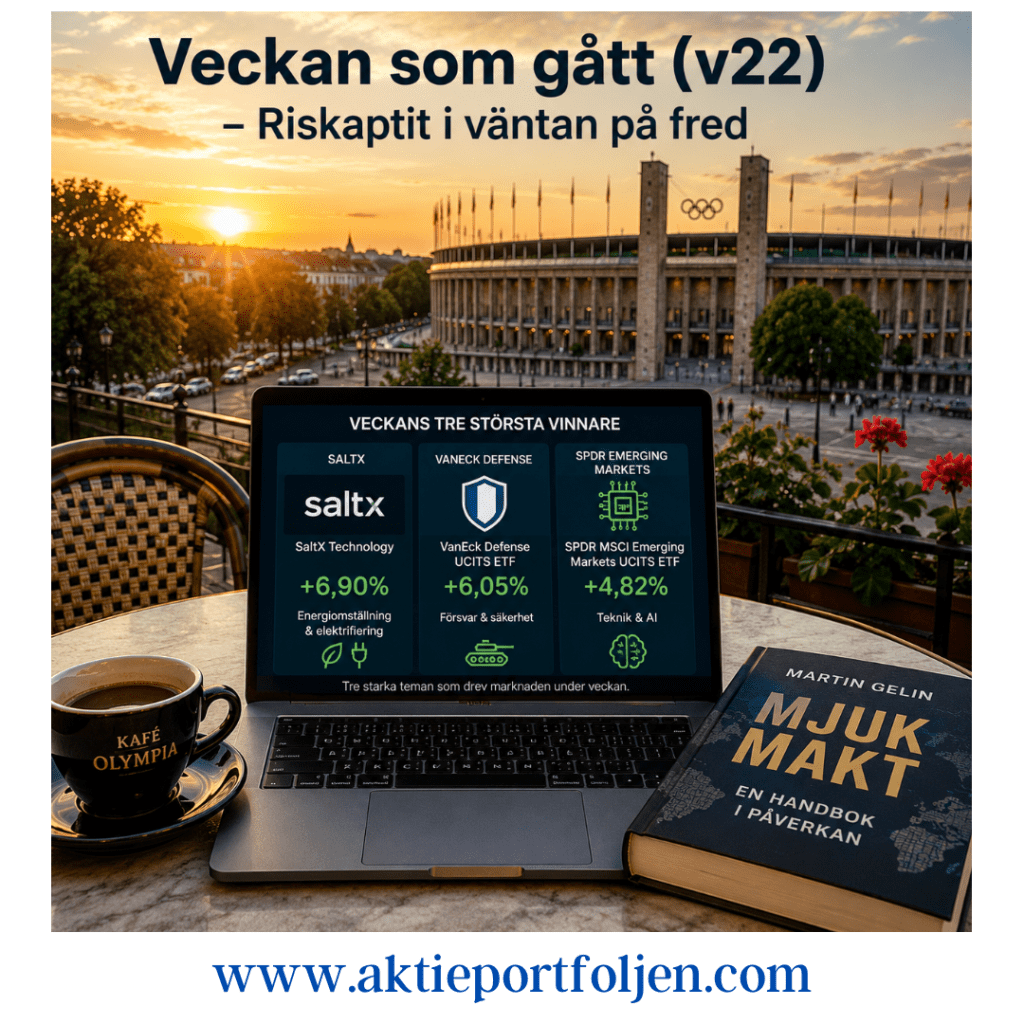
Teknik och AI fortsatte att vara en stark drivkraft på marknaden. Swedbank Robur Technology A (+4,26 procent) steg kraftigt under veckan medan SPDR MSCI Emerging Markets UCITS ETF (+4,82 procent) också tillhörde vinnarna. Trots sitt breda namn är fonden tungt exponerad mot halvledar- och teknikjättar som TSMC, Samsung Electronics och SK Hynix, vilka fortsatt gynnas av investeringar inom AI, datacenter och digitalisering.

Försvars- och säkerhetstemat utvecklades också starkt. VanEck Defense UCITS ETF (+6,05 procent) fortsatte uppåt. Även Global X European Infrastructure Development UCITS ETF (+3,29 procent) utvecklades väl, driven av Europas omfattande investeringar i energisystem, transportnät och strategisk infrastruktur. Tillsammans speglar utvecklingen Europas ökade fokus på motståndskraft, försörjningstrygghet och långsiktig konkurrenskraft.

Energiomställning och elektrifiering hörde till veckans tydliga vinnarteman. SaltX Technology (+6,90 procent) fortsatte sin starka utveckling medan iShares Global Clean Energy Transition UCITS ETF (+6,65 procent) och VanEck Uranium and Nuclear Technologies UCITS ETF (+3,99 procent) också avancerade. Intresset för sektorn stärktes ytterligare av det kraftiga oljeprisfallet under veckan, vilket riktade investerarnas fokus mot framtidens energisystem snarare än traditionell energiproduktion.

Bland portföljens svenska kvalitetsbolag noterades flera stabila uppgångar. Essity (+2,41 procent), Nordnet (+2,28 procent), Lundbergföretagen (+1,49 procent), Investor (+1,13 procent) och ABB (+1,13 procent) bidrog samtliga positivt. Innehaven fortsätter att utgöra en stabil grund i portföljen när marknadssentimentet växlar mellan olika teman.

På den svagare sidan återfanns främst defensiva innehav och energirelaterade placeringar. Xtrackers MSCI World Energy UCITS ETF (−6,92 procent) blev veckans jumbo i spåren av det kraftiga oljeprisfallet. Även Cloetta (−5,78 procent), Alfa Laval (−5,39 procent), Clas Ohlson (−4,23 procent) och Telenor (−3,70 procent) avslutade veckan på minus.


Tematiska reflektioner

Veckan illustrerade återigen hur snabbt marknadens fokus kan skifta mellan geopolitisk oro och framtidstro.

Under större delen av veckan har investerarna följt nyhetsflödet kring Iran med stor uppmärksamhet. Varje signal om framsteg i förhandlingarna har mötts av stigande börser och fallande oljepriser, medan negativa rubriker haft betydligt mindre genomslag. Det är en intressant signal i sig. Marknaden har under veckan stigit mer på goda nyheter än den har fallit på dåliga, vilket tyder på att den underliggande riskviljan fortfarande är stark.

När förhoppningarna om en avspänning i Mellanöstern ökade föll oljepriset kraftigt samtidigt som investerare åter sökte sig mot tillväxtorienterade sektorer. Teknik, försvar, energiomställning och infrastruktur hörde till veckans tydligaste vinnare.

Samtidigt fortsätter flera av portföljens kärninnehav – Investor, Lundbergföretagen, ABB, Essity och Nordnet – att leverera stabil avkastning utan att stå i centrum för rubrikerna. Det är ofta dessa bolag som bidrar med långsiktigt värdeskapande när marknadsbruset lagt sig.

En annan tydlig observation är hur flera av veckans starkaste innehav i grunden exponerar samma strukturella trender. AI och digitalisering drev utvecklingen inom tekniksektorn, Europas satsningar på säkerhet och infrastruktur gav stöd åt försvars- och infrastrukturinvesteringar, medan energiomställning och elektrifiering fortsatte att attrahera kapital. Trots olika fondnamn och geografiska marknader finns därför en gemensam röd tråd bakom många av veckans vinnare.