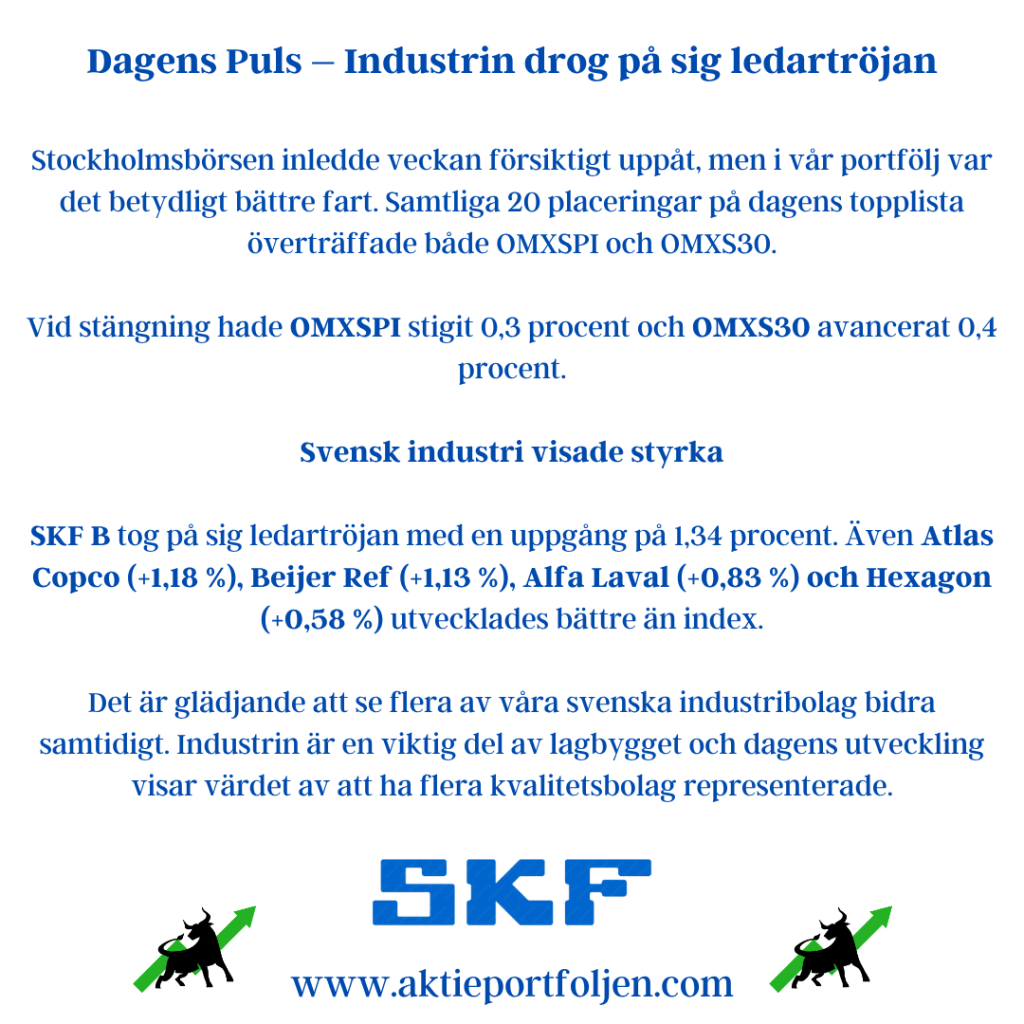
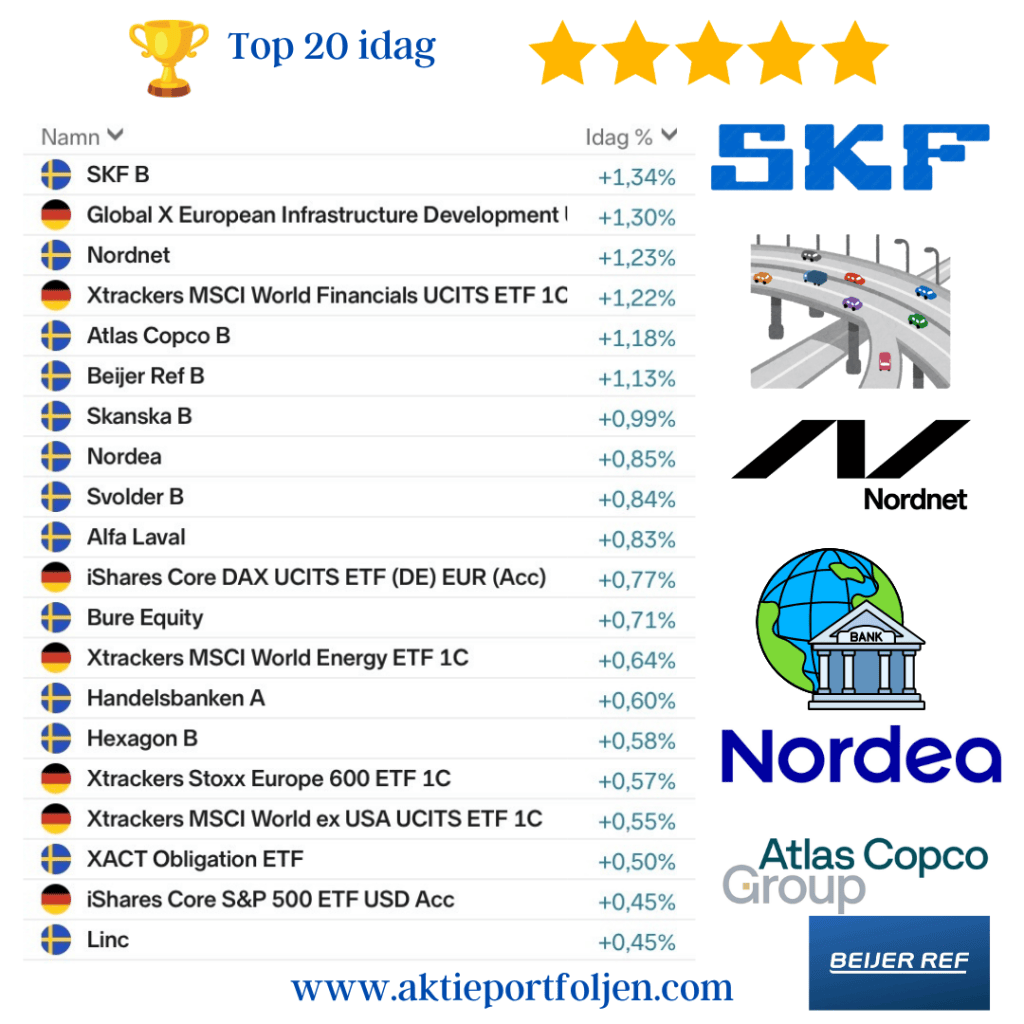
Stockholmsbörsen inledde veckan försiktigt uppåt, men i vår portfölj var det betydligt bättre fart. Samtliga 20 placeringar på dagens topplista överträffade både OMXSPI och OMXS30.
Vid stängning hade OMXSPI stigit 0,3 procent och OMXS30 avancerat 0,4 procent.
Svensk industri visade styrka
SKF B tog på sig ledartröjan med en uppgång på 1,34 procent. Även Atlas Copco (+1,18 %), Beijer Ref (+1,13 %), Alfa Laval (+0,83 %) och Hexagon (+0,58 %) utvecklades bättre än index.
Det är glädjande att se flera av våra svenska industribolag bidra samtidigt. Industrin är en viktig del av lagbygget och dagens utveckling visar värdet av att ha flera kvalitetsbolag representerade.
Infrastruktur och finans i gott slag
Global X European Infrastructure Development steg 1,30 procent och knep andraplatsen. Europas satsningar på infrastruktur och försvar fortsätter att vara intressanta investeringsteman, även om den geopolitiska osäkerheten är betydande.
Finanssektorn bidrog också till uppgången. Nordnet steg 1,23 procent, Xtrackers MSCI World Financials 1,22 procent, Nordea 0,85 procent och Handelsbanken 0,60 procent.
Under de närmaste handelsdagarna inleder flera amerikanska storbanker sin rapportering. Bankernas lönsamhet har gynnats av fortsatt konsumtion, relativt höga räntor och låga inlåningskostnader. Rapporterna blir en viktig temperaturmätare på både finanssektorn och den amerikanska ekonomin.
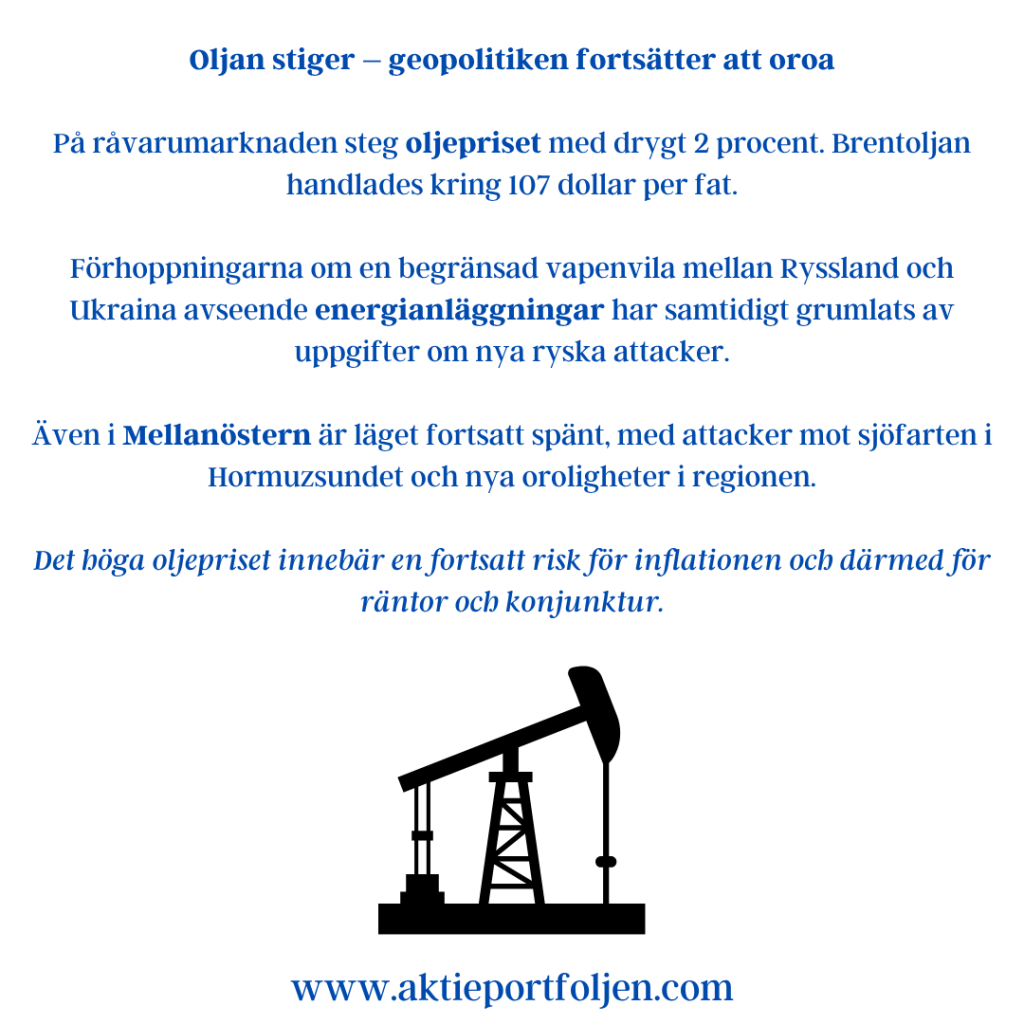
Oljan stiger – geopolitiken fortsätter att oroa
På råvarumarknaden steg oljepriset med drygt 2 procent. Brentoljan handlades kring 107 dollar per fat.
Förhoppningarna om en begränsad vapenvila mellan Ryssland och Ukraina avseende energianläggningar har samtidigt grumlats av uppgifter om nya ryska attacker.
Även i Mellanöstern är läget fortsatt spänt, med attacker mot sjöfarten i Hormuzsundet och nya oroligheter i regionen.
Det höga oljepriset innebär en fortsatt risk för inflationen och därmed för räntor och konjunktur.
Reflektion – bredden är dagens styrkebesked
Det mest intressanta med dagens utveckling är inte att SKF toppade listan, utan att styrkan var så pass bred.
Industri, finans, infrastruktur och flera av våra internationella ETF:er bidrog. Det är precis den typ av spridning vi vill se i ett välbalanserat lag.
Samtidigt är omvärlden långt ifrån stabil. Ett oljepris kring 107 dollar, geopolitisk oro och en stundande amerikansk rapportsäsong ger anledning att fortsätta vara vaksam.
Vi behöver inte förutse nästa börsrörelse. Vi behöver följa trenderna, respektera våra regler och låta bolagen göra jobbet.
Dagens Puls – laget håller grönt när Europa backar
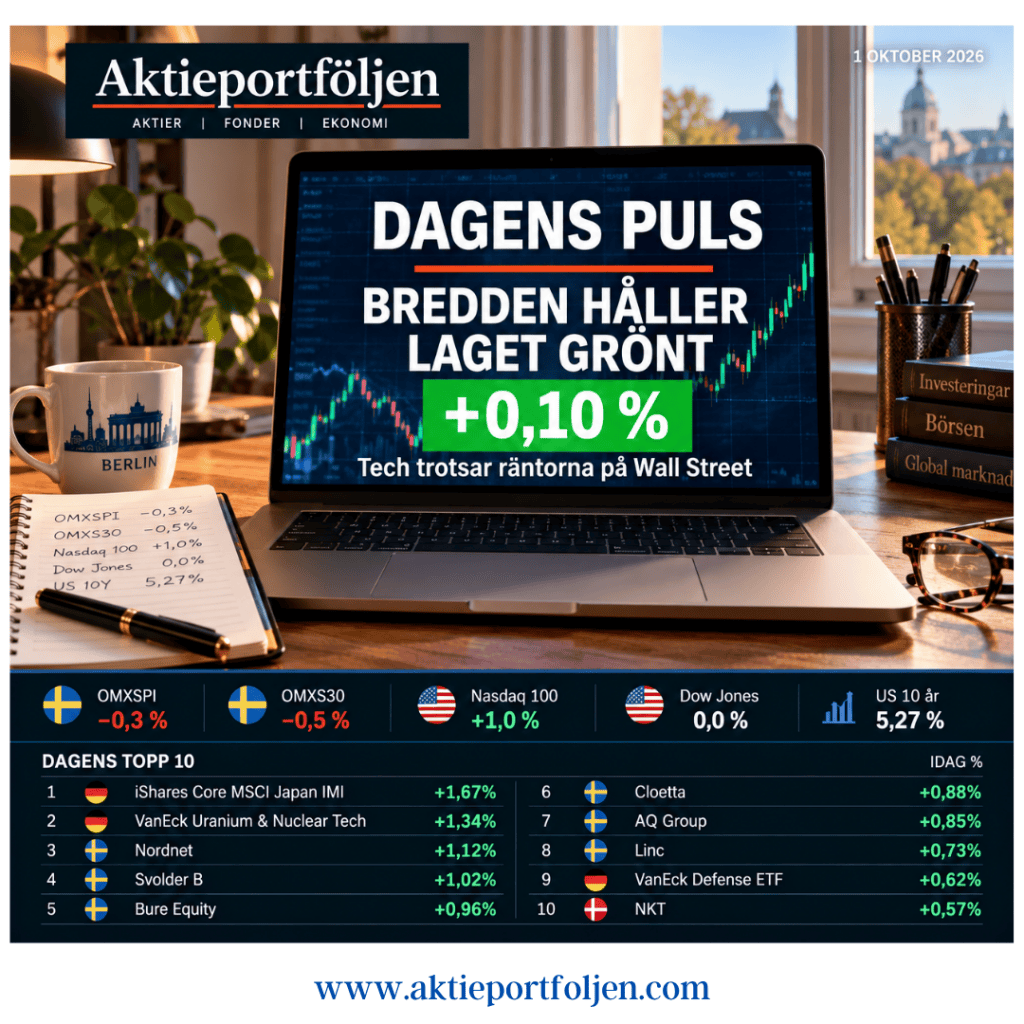
Det blev till slut en röd onsdag i Stockholm och på flera håll i Europa. Stockholmsbörsen handlades tydligt högre under stora delar av dagen, men tappade fart under eftermiddagen. En amerikansk inflationssiffra som kom in lägre än väntat räckte inte för att vända utvecklingen. OMXSPI stängde på −0,3 procent och OMXS30 på −0,5 procent.
På Wall Street är bilden mer tudelad. Nasdaq 100 är upp omkring 1 procent medan Dow Jones ligger kring nollstrecket. Tech går alltså återigen mot strömmen.
Samtidigt fortsätter räntorna att hålla marknaden i ett hårt grepp. Den amerikanska tioåringen har stigit tillbaka till 5,27 procent. SEB konstaterar att det förr eller senare finns en kritisk räntenivå där kapital börjar söka sig från aktier till räntemarknaden – men marknaden tycks ännu inte anse att vi är där.
Laget lyckades trots motvinden stänga grönt på +0,10 procent. Dagens topplista är ovanligt välblandad och ger ingen tydlig sektorsignal. Japan och kärnkraft toppar, medan Nordnet, Svolder, Bure, Cloetta, AQ Group och Linc visar bredden bland de svenska innehaven.
Utanför topplistan får även våra techinriktade fonder Robur Technology och Global Transition draghjälp av den starka techutvecklingen på Wall Street.
Dagens topp 10
iShares Core MSCI Japan IMI +1,67 %
VanEck Uranium & Nuclear Technologies +1,34 %
Nordnet +1,12 %
Svolder B +1,02 %
Bure Equity +0,96 %
Cloetta +0,88 %
AQ Group +0,85 %
Linc +0,73 %
VanEck Defense +0,62 %
NKT +0,57 %
Pulsen: Räntorna fortsätter att pressa, men tech trotsar motvinden. För laget är dagens styrka framför allt bredden – från Japan och kärnkraft till svenska småbolag, investmentbolag och tech. +0,10 procent på en röd Europadag får klart godkänt. ❤️📈
Stockholmsbörsen tappade nästan hela dagens uppgång under eftermiddagen. OMXSPI stängde +0,1 % och OMXS30 +0,2 %, efter att breda index som mest varit upp omkring 1 %.
Det var framför allt verkstad som stod emot. Atlas Copco toppade vårt lag efter en höjd riktkurs från Danske Bank, samtidigt som ABB och Sandvik steg tydligt. Även nätmäklarna Nordnet och flatexDEGIRO hörde till dagens vinnare.
Samtidigt fortsatte långräntorna upp. Den amerikanska tioåringen steg från 5,20 till 5,28 % under eftermiddagen – ännu ett nytt rekord i den här uppgången. Trots det steg guldet drygt 1 %. Det är intressant: högre räntor är normalt motvind för guld, men geopolitisk oro och växande statsskulder fortsätter samtidigt att ge stöd åt den defensiva efterfrågan.
Brentoljan backade något till omkring 104,50 dollar fatet, men några tydliga framsteg i konflikten mellan USA och Iran syntes inte.
På minussidan föll Cloetta omkring 4 %, sedan schweiziska Lindt & Sprüngli rasat efter en sänkt helårsprognos.
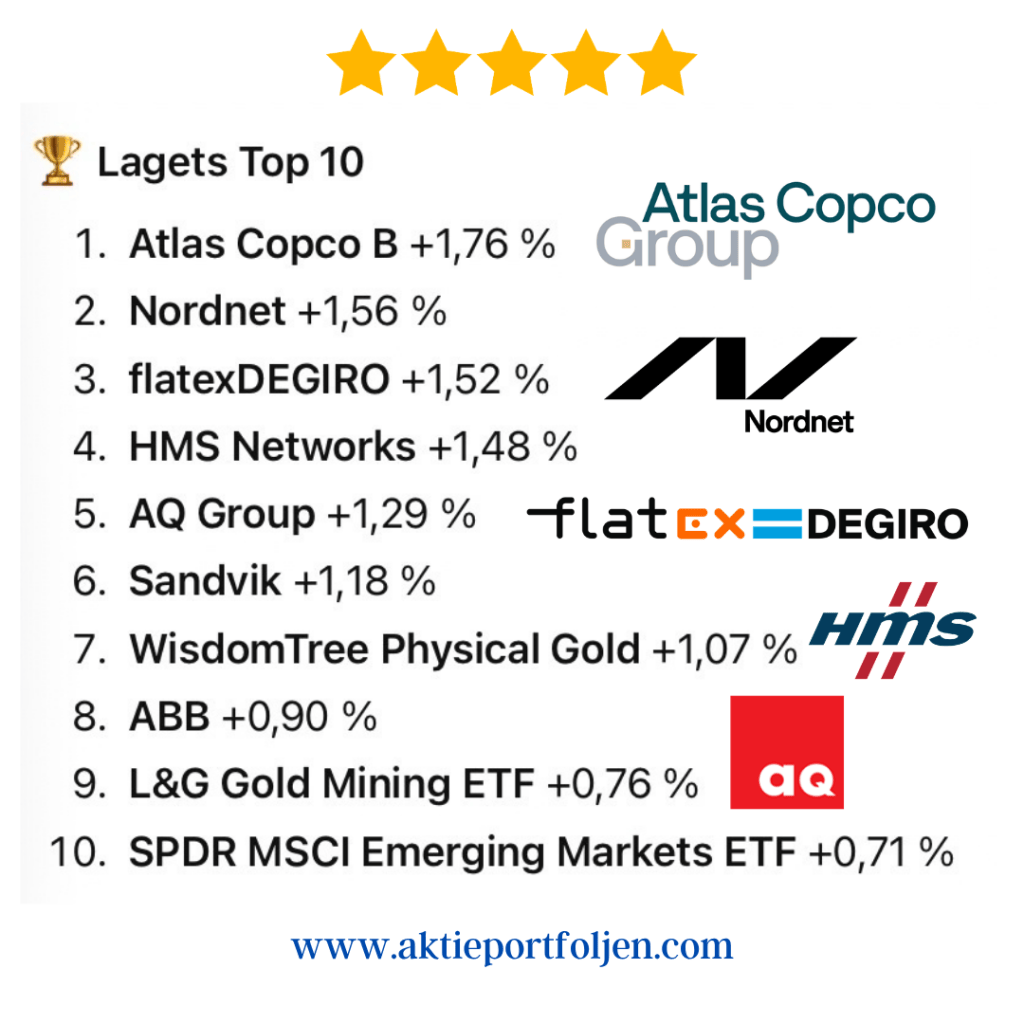
🏆 Lagets Top 10
Atlas Copco B +1,76 %
Nordnet +1,56 %
flatexDEGIRO +1,52 %
HMS Networks +1,48 %
AQ Group +1,29 %
Sandvik +1,18 %
WisdomTree Physical Gold +1,07 %
ABB +0,90 %
L&G Gold Mining ETF +0,76 %
SPDR MSCI Emerging Markets ETF +0,71 %
Dagens bild: Börsen orkade inte hålla morgonens uppgång – men verkstad, nätmäklare och guld gav laget bra motståndskraft. Med tioårsräntan på nya höjder och geopolitiken fortsatt i förarsätet finns det fortfarande gott om skäl att hålla ögonen på trenden.
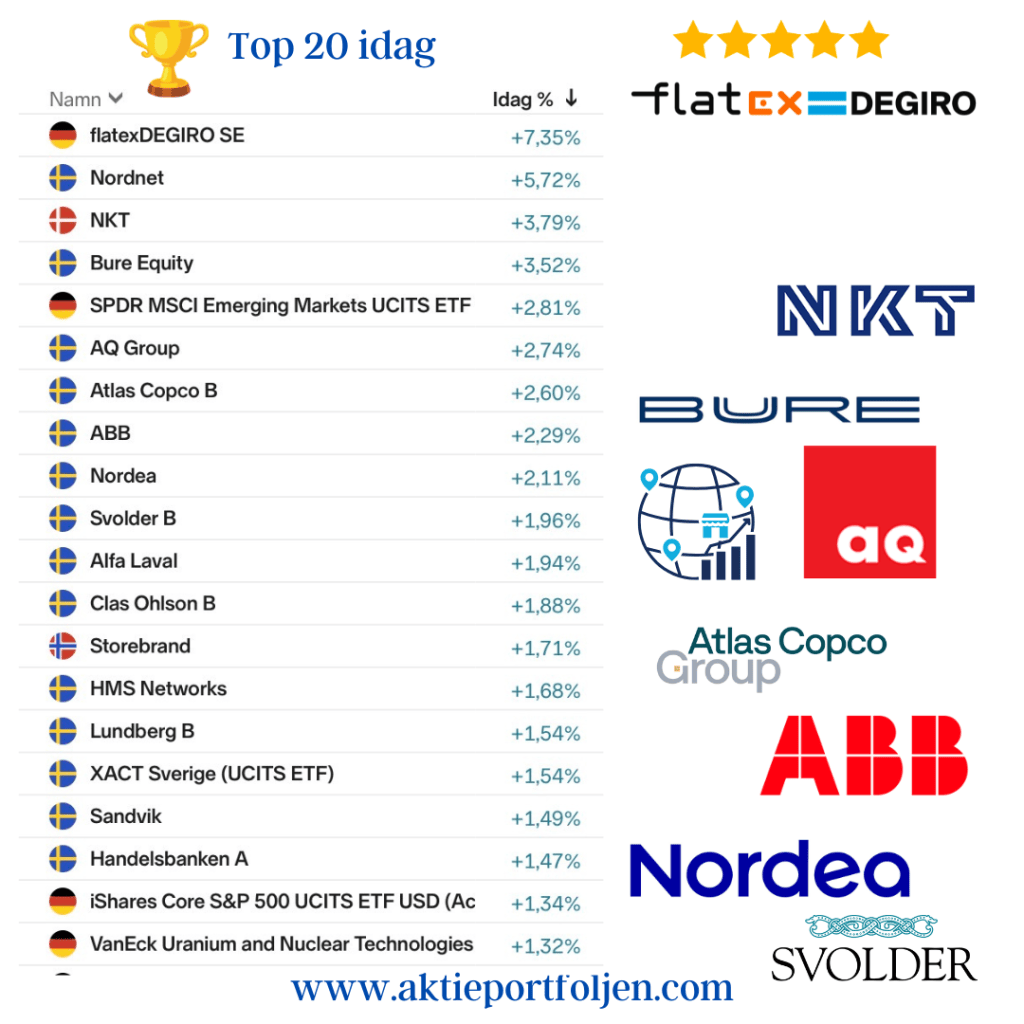
Det blev en riktig styrkedag på börsen. OMXSPI steg 1,2 procent och OMXS30 1,3 procent när lägre oljepris och fallande marknadsräntor gav stöd åt riskaptiten.
För vårt lag blev dagen ännu starkare. Hela 25 innehav steg med mer än en procent.
I topp hittar vi flatexDEGIRO +7,35 %. Någon ny bolagsspecifik förklaring till dagens rusning går inte att finna. Däremot kommer uppgången efter det kraftiga kursfallet när styrelseordföranden oväntat lämnade sin post. Fundamenta var oförändrade och bolaget betonade samtidigt att de strategiska prioriteringarna låg fast.
När börshumöret idag förbättrades fick aktien en kraftig rekyl uppåt.
flatexDEGIRO blev samtidigt ett bra exempel på vår särskilda regel för utländska innehav. Eftersom en försäljning kan utlösa reavinstskatt behåller vi en aktie även under MA200 så länge avkastningen sedan köp fortfarande är positiv och fundamenta är intakta. Idag fick den regeln betalt.
För Nordnet +5,72 % är dagens förklaring betydligt tydligare. Nätbankens styrelse sjösätter ett aktieåterköpsprogram på upp till 250 miljoner kronor, vilket marknaden tog emot med öppna armar.
NKT +3,79 % fortsatte samtidigt sin fina start i laget, medan Bure +3,52 % fick draghjälp av Mycronic. AI-exponerade bolag fick åter fart både på Wall Street och i Stockholm och Mycronic steg 4,9 %. Även ABB +2,29 % deltog i AI- och industrirallyt.
Bankerna bidrog också till det positiva börshumöret. I en färsk sektoranalys ser BNP Paribas flera faktorer som kan bidra till stark vinsttillväxt i den svenska banksektorn. SEB steg 3,0 procent, Swedbank 2,6 procent och Handelsbanken 1,5 procent. Även Nordea steg 2,1 procent. Samtliga fyra storbanker avslutade måndagen på nya rekordnivåer.
Dagens reflektion
En dag gör ingen trend – men bredden är värd att notera. När 25 av lagets innehav stiger mer än en procent handlar det inte om en enskild lyckträff utan om att flera delar av portföljen samtidigt får medvind: finans, industri, AI, investmentbolag och tillväxt.
Och ibland är det bästa beslutet faktiskt det man inte tog. flatexDEGIRO fick vara kvar på planen. Idag tackade den för förtroendet.
Rapport från hängmattan: Europas sparkultur håller på att förändras
FlatexDEGIRO:s Q2-rapport ger en tydlig signal om den långsiktiga utvecklingen.
När flatexDEGIRO presenterade sin Q2-rapport var det lätt att fastna vid de starka kvartalssiffrorna. Men det mest intressanta är kanske vad rapporten säger om en större strukturell förändring – att allt fler européer väljer att bygga sin långsiktiga förmögenhet genom aktier och fonder.
Rapporten var stark över hela linjen. Omsättningen ökade med 26 procent till 167 miljoner euro, samtidigt som nettovinsten steg 55 procent till 61 miljoner euro. Antalet genomförda affärer ökade 22 procent till nära 22 miljoner, kundkontona växte till 3,66 miljoner och kundernas samlade tillgångar passerade för första gången 100 miljarder euro. Dessutom överträffade bolaget analytikernas förväntningar och upprepade den höjda helårsprognosen som presenterades i juni. Målen för 2027 väntas nu nås redan under 2026.
Vid en första anblick kan det se ut som ännu en stark kvartalsrapport från en nätmäklare. Jag tror att det är betydligt större än så.
Under många år har Sverige varit ett föregångsland när det gäller privat sparande. Premiepensionssystemet, investeringssparkontot (ISK) och kapitalförsäkringar har gjort det enkelt för miljontals svenskar att bli långsiktiga ägare i näringslivet. Resultatet är en av världens starkaste aktiekulturer.
Nu börjar den modellen få genomslag även i övriga Europa. Polen har beslutat att gå vidare med ett svenskinspirerat investeringskonto och på EU-nivå förs en bred diskussion om hur hushållens sparande i större utsträckning kan kanaliseras till aktier och fonder. Samtidigt ökar behovet av privat kapital för att finansiera investeringar inom AI, elektrifiering, försvar och infrastruktur.
Ur det perspektivet blir flatexDEGIRO mer än en nätmäklare. Bolaget fungerar som en temperaturmätare på Europas växande aktiekultur. När antalet kunder, affärer och förvaltat kapital växer i den takt som Q2-rapporten visar handlar det inte bara om ett starkt kvartal – det kan vara ett tecken på att Europas sparbeteende håller på att förändras.
Det är också därför jag tycker att det är intressant att äga både flatexDEGIRO och Nordnet.
FlatexDEGIRO ger exponering mot den europeiska utvecklingen här och nu. Nordnet står samtidigt inför en spännande etablering i Tyskland – Europas största sparmarknad. Om den nordiska modellen med enkelt och långsiktigt sparande fortsätter att vinna mark kan Nordnet få medvind av samma strukturella trend som redan börjar synas i flatexDEGIRO:s siffror.
Jag ser därför inte bara två nätmäklarbolag. Jag ser två olika sätt att investera i en möjlig förändring av Europas sparkultur.
För mig är det kanske den mest intressanta slutsatsen av flatexDEGIRO:s Q2-rapport. Kvartalssiffror kommer och går, men när sparbeteenden förändras kan trenderna bestå under många år. Den utvecklingen tänker jag följa med stort intresse – både som investerare och som långsiktig aktieägare.
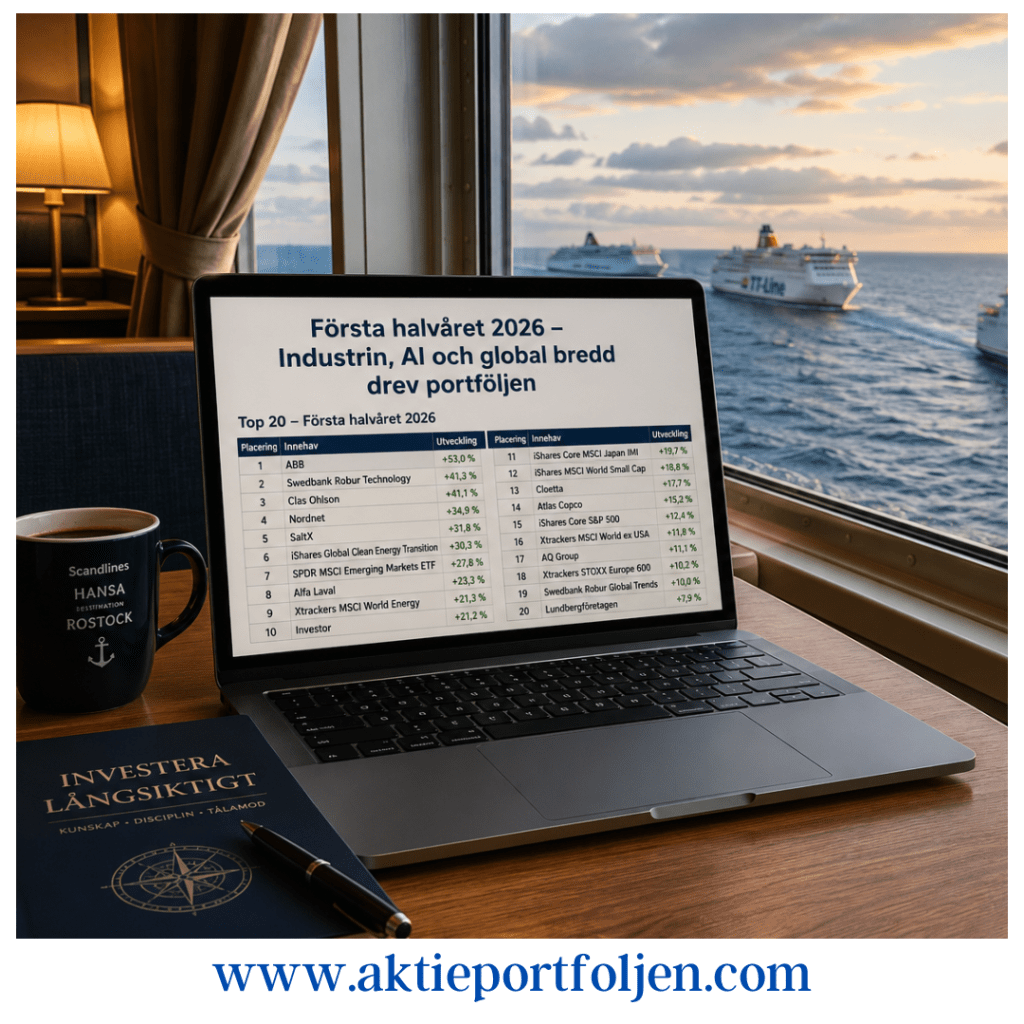
Första halvåret 2026 – Industrin, AI och global bredd drev portföljen
Makro
Första halvåret avslutades med en dramatisk geopolitisk upptrappning när konflikten mellan USA och Iran tillfälligt satte marknadens optimism på prov. Risken för störningar i oljetrafiken och attacker mot produktionsanläggningar fick oljepriset att stiga kraftigt och väckte åter oro för inflationen.
Efter att Donald Trump signalerat att en vapenvila och förhandlingar var nära föll dock oljepriset snabbt tillbaka. Parterna befinner sig nu i en 60 dagar lång förhandlingsperiod, vilket har bidragit till ett betydligt lugnare marknadsläge.
Trots den geopolitiska turbulensen har börserna visat anmärkningsvärd motståndskraft och det senaste kvartalet har utvecklats till det starkaste på omkring sex år. Nu riktas blickarna åter mot inflation, arbetsmarknad och andra makroindikatorer när marknaden försöker bedöma centralbankernas nästa steg. Utvecklingen under årets andra halvår kommer i hög grad att avgöras av om inflationsnedgången fortsätter och om räntorna kan börja sänkas i en bredare takt.
Bolag och sektorer
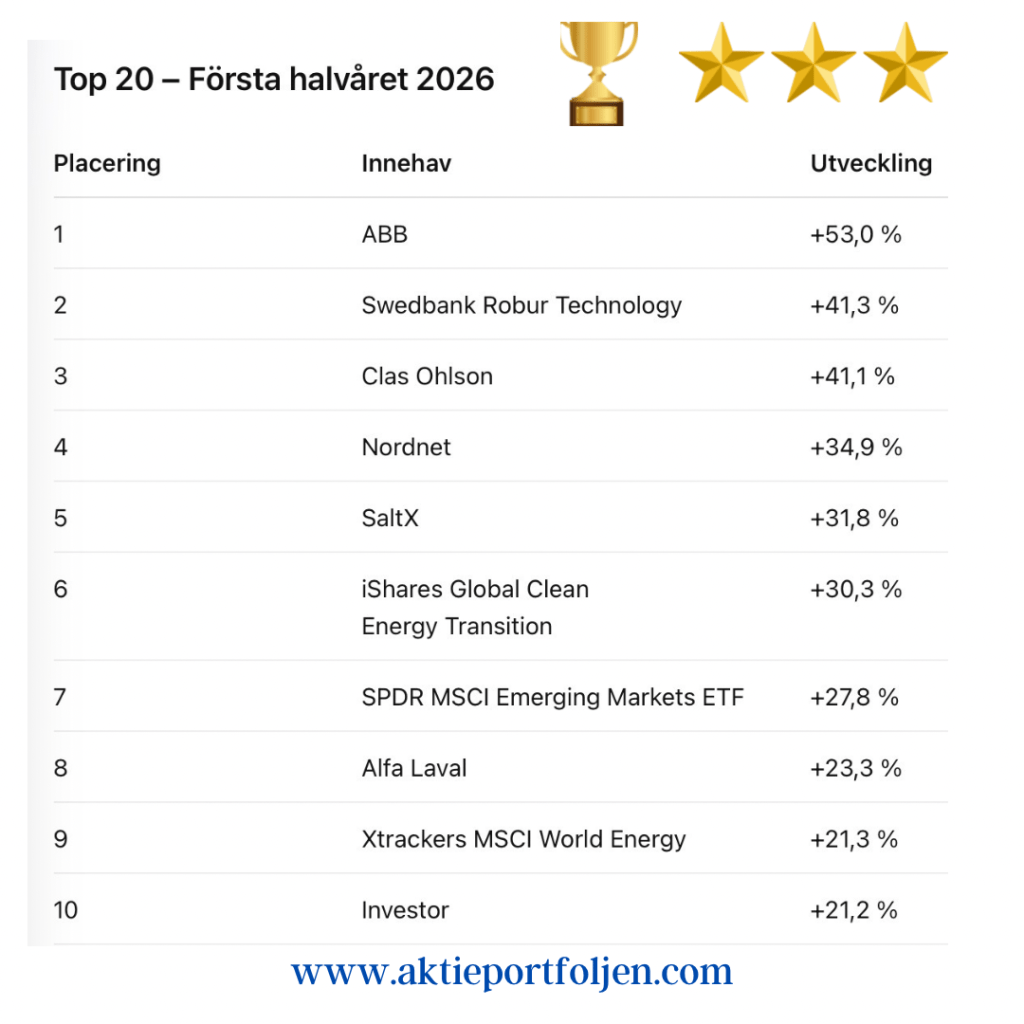
Den tydligaste investeringsberättelsen under första halvåret har varit den globala AI- och elektrifieringstrenden. Portföljens vinnare ABB illustrerar utvecklingen väl genom sin starka position inom elektrifiering, automation och energieffektivisering. Samtidigt har Robur Technology gynnats av den fortsatta efterfrågan på AI-infrastruktur med innehav som Broadcom, Nvidia, Microsoft, Micron och AMD.
Samma tema återkommer i SPDR MSCI Emerging Markets ETF där TSMC, Samsung Electronics, SK Hynix och Tencent tillhör de största innehaven. Tillsammans visar de hur utvecklingen spänner över hela värdekedjan – från halvledare och datacenter till industriell automation och digital infrastruktur.
Även energisektorn har fått ett uppsving under året. iShares Global Clean Energy Transition (30,3%) utvecklades starkt i samband med den geopolitiska oron kring oljeleveranserna. Samtidigt har händelserna blivit en påminnelse om världens fortsatta energiberoende, samtidigt som elektrifieringen kommer att kräva omfattande investeringar i elproduktion och energiinfrastruktur under många år framöver.
Inom konsumentsektorn fortsatte Clas Ohlson att imponera genom stark operativ utveckling och blev ett av portföljens bästa innehav under halvåret. Även Cloetta bidrog positivt och visar att stabila konsumentbolag fortfarande har en viktig plats i en portfölj där teknik och industri dominerat.
Reflektioner
Det mest intressanta med första halvåret är inte bara vilka innehav som gått bäst, utan hur tydligt flera av dem hänger samman. AI, halvledare, elektrifiering, automation, energi och digital infrastruktur är inte separata teman utan olika delar av samma globala investeringsvåg.
Portföljen har därför gynnats av att vara bred, men samtidigt tematiskt sammanhållen. ABB, Robur Technology och Emerging Markets visar tre olika sidor av samma utveckling: industriell elektrifiering, AI-infrastruktur och halvledarledd global tillväxt.
Samtidigt har halvåret påmint om vikten av balans. Geopolitiken kan snabbt förändra marknadsbilden, energifrågan är långt ifrån löst och centralbankernas nästa steg är fortfarande beroende av inflationsdata. Därför blir andra halvåret inte bara en fråga om fortsatt börsstyrka, utan också om hur uthållig den underliggande trenden faktiskt är.
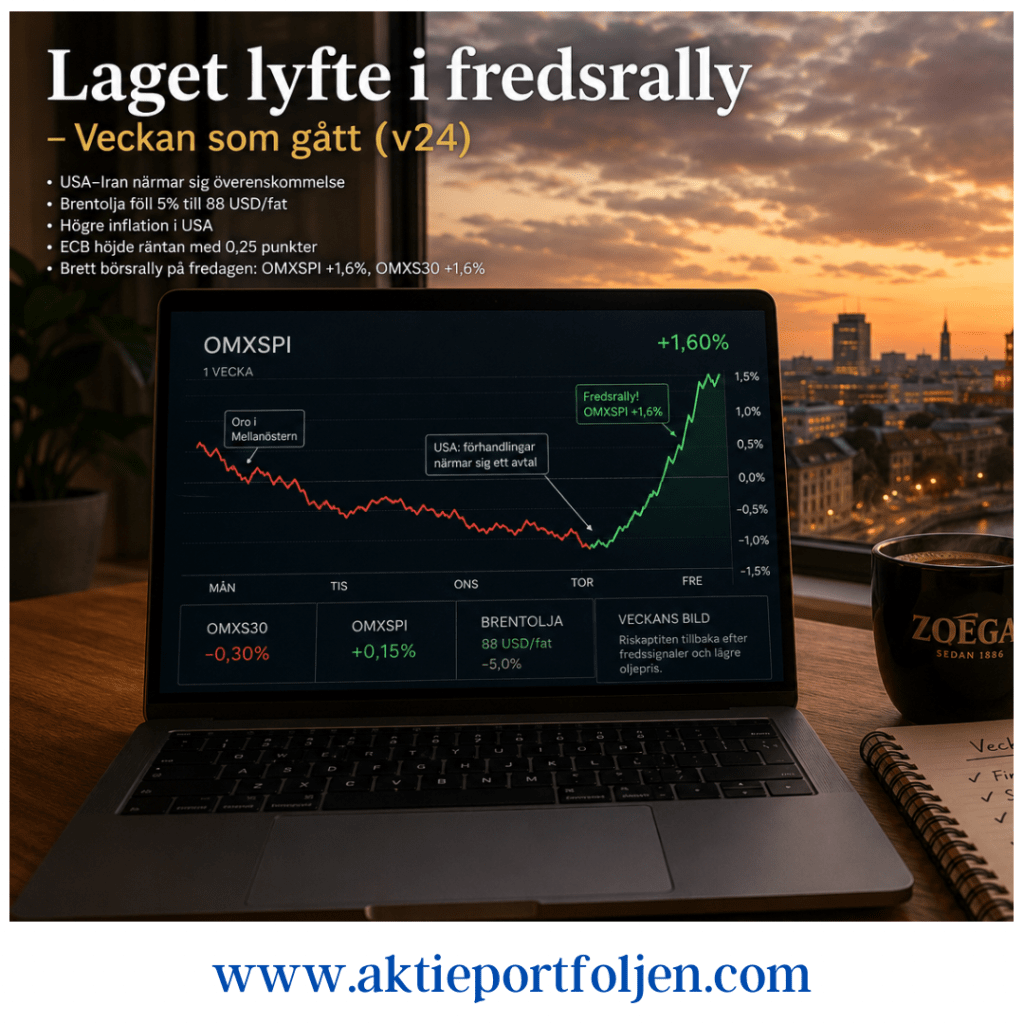
Veckan avslutades med ett kraftfullt börsrally efter uppgifter om att USA och Iran närmar sig en överenskommelse kring kärnenergiförhandlingarna. Under torsdagskvällen uppgav USA:s president Donald Trump att ett avtal kan vara inom räckhåll redan under helgen, samtidigt som positiva signaler från iranskt håll bidrog till ett tydligt förbättrat marknadssentiment.
Riskaptiten återvände snabbt och flera av de aktier och ETF:er som pressats hårdast under tidigare nedgångsdagar ledde uppgången. Fredagens breda rally lyfte både OMXSPI och OMXS30 med omkring 1,6 procent.
Trots den starka avslutningen summerades veckan mer blandat för de svenska indexen. OMXS30 backade 0,30 procent medan OMXSPI lyckades hålla sig precis över nollstrecket med en uppgång på 0,15 procent.
Samtidigt sjönk Brentoljan omkring 5 procent under veckan till cirka 88 dollar per fat, den lägsta nivån sedan början av mars. Det tolkades som en lättnad för inflationsoron och gav stöd åt både industri- och finanssektorn.
På makrosidan präglades veckan av fortsatt hög amerikansk inflation samtidigt som ECB höjde styrräntan med 0,25 procentenheter. Båda händelserna är ringar på vattnet från de högre energikostnader som präglat ekonomin under året, även om det fallande oljepriset nu ger visst hopp om ett lugnare inflationsklimat framöver.
För laget blev veckan betydligt starkare än för börsen i stort. Den breda exponeringen mot kvalitetsbolag, finans och småbolag bidrog till en tydligt grön veckostängning.
Bolag & Sektorer
Finans tog täten
Finanssektorn blev en av veckans stora vinnare när marknaden började blicka förbi geopolitisk oro och åter fokuserade på ekonomisk aktivitet och räntenivåer.
Nordnet steg 7,65 procent.
flatexDEGIRO avancerade 9,65 procent.
Handelsbanken A ökade 2,82 procent.
Nordea steg 1,08 procent.
Xtrackers MSCI World Financials ETF bidrog med 2,45 procent.
Småbolagen vaknade till liv
När riskaptiten återvände blev småbolagen en av veckans starkaste teman.
Clas Ohlson toppade laget med en uppgång på 15,03 procent.
SaltX steg 10,59 procent.
Svolder avancerade 2,84 procent.
XACT Svenska Småbolag stängde veckan på plus 0,27 procent efter en stark avslutning.
Defensiva innehav fortsatte leverera
De mer defensiva bolagen fortsatte att bidra med stabilitet i portföljen.
Essity steg 4,37 procent.
Cloetta ökade 3,54 procent.
Axfood avancerade 2,64 procent.
Telenor steg 0,80 procent.
Industrin fick revansch
Fredagens rally gav nytt liv åt flera industribolag som haft en tyngre utveckling tidigare under veckan.
Atlas Copco steg 1,73 procent.
ASSA ABLOY ökade 1,71 procent.
Securitas avslutade veckan på plus 0,38 procent.
Samtidigt fortsatte vissa verkstadsinnehav att ligga på minus för veckan trots den starka fredagen. ABB föll 4,14 procent, AQ Group tappade 3,48 procent och Alfa Laval backade 2,10 procent.
Jumbo
Veckans svagaste innehav blev:
VanEck Uranium and Nuclear Technologies UCITS ETF −8,61 %
iShares Global Clean Energy Transition UCITS ETF −7,34 %
L&G Gold Mining UCITS ETF −6,31 %
WisdomTree Physical Gold −5,24 %
ABB −4,14 %
Tematiska reflektioner
Veckan blev ännu ett exempel på hur snabbt marknaden kan byta fokus när geopolitisk osäkerhet minskar. Under större delen av veckan dominerades sentimentet av oro kring Mellanöstern, energipriser och inflation. På bara några timmar förändrades spelplanen.
Det som varit veckans förlorare blev plötsligt fredagens vinnare. Småbolag, finans och cykliska verksamheter fick nytt liv när investerarna började prisa in lägre oljepris, minskad geopolitisk risk och ett något bättre tillväxtscenario.
Veckans fyra svagaste innehav – uran, clean energy, guldgruvor och guld – stod samtidigt för några av fredagens starkaste dagsuppgångar. Det visar hur snabbt kapitalet roterade när marknaden började prisa in minskad geopolitisk risk.
Trots den starka avslutningen räckte återhämtningen inte för att lyfta dem till plus på veckobasis. Om fredssignalerna bekräftas under kommande vecka finns dock goda möjligheter att flera av dessa innehav återtar rollen som draglok i portföljen. Ett undantag är energiexponeringen där ett fortsatt fallande oljepris kan fortsätta pressa olje- och energibolag.
Sammanfattning
Trots att OMXS30 avslutade veckan på minus lyckades laget leverera en tydligt grön vecka. Finans, småbolag och defensiva konsumentinnehav drev utvecklingen medan energi-, guld- och uranexponeringen tyngde avkastningen.
Fredagens kraftiga risk-on-rörelse gav flera tidigare eftersatta innehav en välbehövlig revansch och skapade ett betydligt ljusare avslut på börsveckan. Om den geopolitiska avspänningen fortsätter kan marknaden gå in i nästa vecka med betydligt bättre riskaptit än den som präglade större delen av v24.
Stockholmsbörsen rusade på fredagsfred – lagets rekordsprint
Fredag 12 juni 2026
Inledning / Makro & Index
Veckans sista handelsdag avslutades med ett brett börsrally där både OMXSPI och OMXS30 steg omkring 1,6 procent. Marknaden fick ny energi efter signaler om att konflikten mellan USA och Iran kan vara på väg mot en diplomatisk lösning.
Under torsdagskvällen uppgav USA:s president Donald Trump att förhandlingarna närmar sig ett avslut och att ett avtal kan vara inom räckhåll redan under helgen. Även positiva signaler från iranskt håll bidrog till det förbättrade sentimentet.
Riskaptiten ökade snabbt när investerarna började prisa in minskad geopolitisk osäkerhet. Samtidigt föll Brentoljan cirka 2,4 procent till 87 dollar per fat, den lägsta nivån sedan början av mars. Lägre oljepris tolkades som en lättnad för inflationen och gav stöd åt såväl industri- som finansaktier.
Resultatet blev en av de starkaste börsdagarna på länge – och för vårt lag en riktig rekordsprint.
Bolag & Sektorer
Guld, uran och råvaror i topp
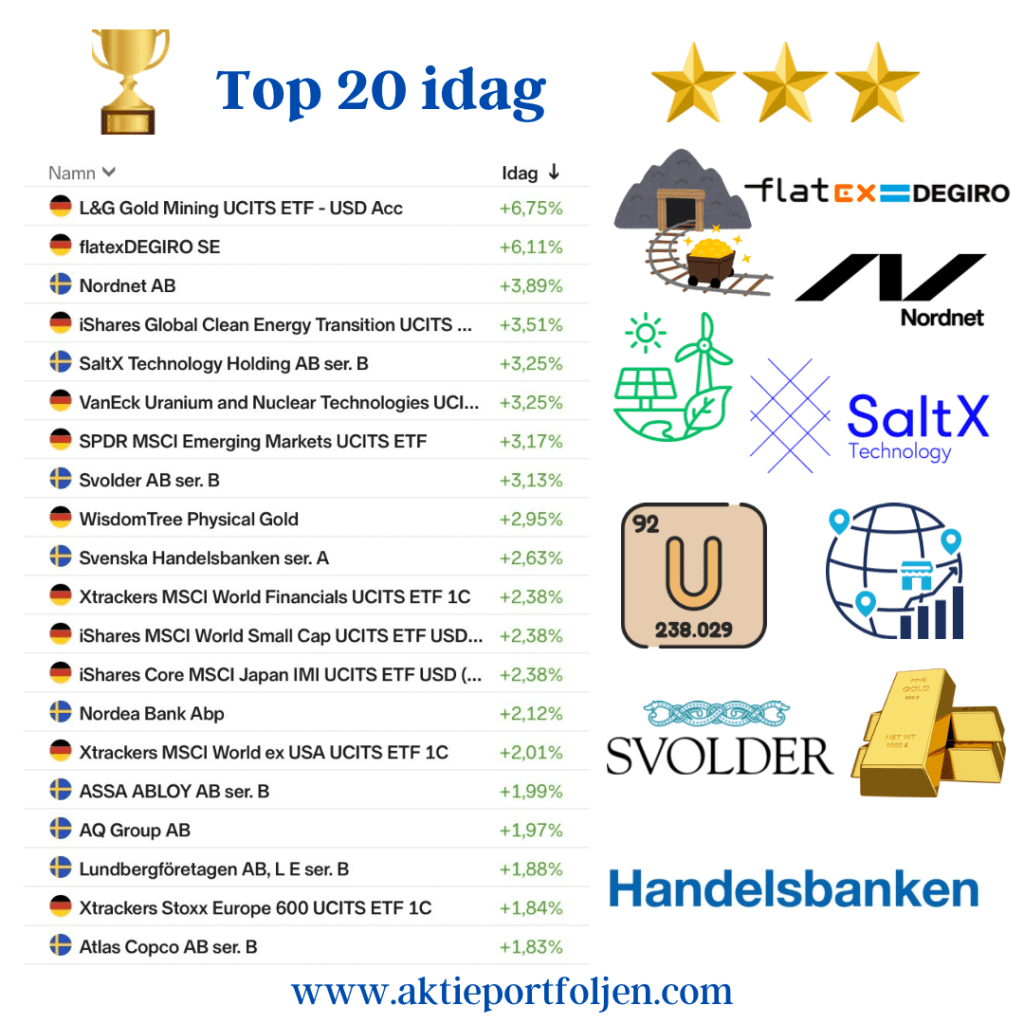
Dagens största vinnare blev L&G Gold Mining UCITS ETF (+6,75%), tätt följd av flatexDEGIRO (+6,11%) och Nordnet (+3,89%).
Trots den starka riskaptiten fortsatte ädelmetallrelaterade innehav att utvecklas väl. WisdomTree Physical Gold (+2,95%) och guldgruvefonden visade att investerare fortfarande vill ha exponering mot osäkerhet samtidigt som börserna stiger.
Även kärnkraftstemat hade en stark dag där VanEck Uranium and Nuclear Technologies ETF (+3,25%) avancerade kraftigt.
Banker tog ledningen
Finanssektorn hörde till dagens vinnare:
Nordnet (+3,89%)
Handelsbanken A (+2,63%)
Nordea (+2,12%)
Xtrackers MSCI World Financials ETF (+2,38%)
När oron på marknaden minskar brukar bankaktier gynnas, och fredagen var inget undantag.
Industri och verkstad fortsätter framåt
Flera av portföljens kvalitetsbolag utvecklades starkt:
ASSA ABLOY (+1,99%)
AQ Group (+1,97%)
Atlas Copco B (+1,83%)
Alfa Laval (+1,30%)
Addtech (+1,13%)
Det var en bred uppgång där cykliska bolag fick stöd av både fallande energipriser och förbättrat riskklimat.
Småbolag fick extra stöd
Svolder (+3,13%) hörde till dagens starkaste bidragsgivare efter morgonens rapport. Vi har redan gått igenom rapporten tidigare under dagen, men marknadens positiva mottagande gav ytterligare stöd åt småbolagssegmentet där även flera andra innehav utvecklades starkt.
Grön energi vaknade till liv
Efter en period av svagare utveckling kom även energiomställningstemat tillbaka:
iShares Global Clean Energy Transition ETF (+3,51%)
Global X European Infrastructure Development ETF (+1,70%)
Samtidigt steg SPDR MSCI Emerging Markets ETF (+3,17%), vilket visar att kapital åter sökte sig mot mer riskfyllda delar av marknaden.
Reflektioner
Fredagens uppgång är intressant eftersom den var ovanligt bred. Nästan hela portföljen steg samtidigt.
Banker, industri, småbolag, tillväxtmarknader, Japan, Europa och råvaror bidrog gemensamt. Det är ofta ett styrketecken när marknaden inte drivs av en enda sektor utan av många olika teman samtidigt.
Extra glädjande är att flera av de långsiktiga strukturtrenderna – kärnkraft, energiomställning, infrastruktur och småbolag – deltog i uppgången.
Dagens få förlorare var AstraZeneca (-1,71%), Xtrackers MSCI World Energy (-1,42%), Linc (-1,25%) och ABB (-0,14%), men de förmådde inte bromsa den breda optimismen.
När dammet lagt sig blev fredagen en dag då marknaden tydligt valde framtidstro framför oro.
Månaden präglades av ett marknadsklimat där investerarna visade betydligt större tålamod än vad nyhetsflödet egentligen motiverade. Trots fortsatt oro i Mellanöstern, svängningar i räntemarknaden och en tilltagande osäkerhet kring den amerikanska centralbankens nästa steg fortsatte börserna att utvecklas positivt.
Ett tydligt styrketecken har varit att marknaden reagerat allt mindre på negativa nyheter samtidigt som positiva besked fått ett större genomslag. Historiskt har det ofta varit ett tecken på att riskaptiten är intakt och att investerarna fortfarande ser nedgångar som köplägen snarare än säljsignaler.
Mot slutet av månaden skedde dock ett intressant skifte i marknadens ledarskap. Tekniksektorn, som under lång tid varit det självklara dragloket, tappade något av initiativet efter att Broadcoms rapport inte fullt ut levt upp till marknadens högt ställda förväntningar. Techoron blev särskilt märkbar under månadens sista handelsvecka.
I stället tog finanssektorn över kaptensbindeln. Högre marknadsräntor och en minskad tro på snabba räntesänkningar från Federal Reserve gav nytt stöd åt banker och finansbolag. Samtidigt fortsatte industribolagen att visa styrka, vilket signalerar att marknaden fortfarande hyser tilltro till den underliggande ekonomin. Glädjande nog syntes även tecken på ökad styrka inom energiomställning, ett område som länge kämpat i motvind.
Månadens viktigaste makrohändelse kom under den avslutande veckan när den amerikanska arbetsmarknadsrapporten överträffade förväntningarna. Den starka sysselsättningen minskade sannolikheten för en räntesänkning vid Federal Reserves kommande möte. Reaktionen blev stigande amerikanska långräntor, fallande guldpris och en viss press på räntekänsliga tillgångar. Samtidigt riktas nu marknadens blickar mot den nya Fed-ledningen, som ställs inför ett tidigt test när stark konjunktur ska vägas mot önskemål om lägre räntor.
På hemmaplan steg OMX Stockholm PI med 1,52 procent under månaden medan OMX Stockholm 30 avancerade 1,43 procent. Laget lyckades återigen överträffa index, vilket framför allt kan tillskrivas den starka utvecklingen inom finans, industri och utvalda tillväxt- och energiomställningsinnehav.
När månaden summeras framträder en marknad som blivit bredare snarare än svagare. När tekniksektorn tappade fart tog finans, industri och delar av energiomställningssektorn vid. Det är ofta så starka börsperioder utvecklas – ledarskapet skiftar, men kapitalet stannar kvar på marknaden.
Bolag & Sektorer
Finans tog över ledarskapet
När tekniksektorn tappade fart under månadens avslutning tog finans över stafettpinnen. Nordnet (+12,5 %) och flatexDEGIRO (+10,9 %) hörde till portföljens starkaste bidragsgivare medan Handelsbanken (+3,9 %) och Nordea (+3,5 %) fortsatte att leverera stabil avkastning.
Högre långräntor efter den starka amerikanska jobbrapporten stärkte sektorn ytterligare och minskade marknadens förväntningar på snabba räntesänkningar från Federal Reserve.
Industrin fortsatte att imponera
Industribolagen fortsatte att visa styrka under månaden. AQ Group (+9,7 %), ABB (+6,5 %) och Atlas Copco (+5,5 %) tillhörde vinnarna och bekräftade bilden av en sektor som fortfarande åtnjuter marknadens förtroende.
Trots geopolitisk oro och osäkerhet kring ränteläget signalerar utvecklingen att investerarna fortfarande ser goda förutsättningar för den underliggande konjunkturen.
Energiomställning vaknade till liv
Efter en längre period av motvind började energiomställning åter göra avtryck i portföljen. Månadens stora utropstecken var SaltX Technology (+21,4 %), vars aktie fick stöd av framsteg inom fossilfri cement- och kalkproduktion.
Tillsammans med Holcim har bolaget lyckats producera cementklinker helt utan fossila bränslen, samtidigt som SMA Mineral beställt en första anläggning i Norge. Marknaden tycks allt tydligare börja värdera möjligheten att tekniken är på väg från demonstrationsfas till kommersiell industrialisering.
Även Global Clean Energy Transition ETF (+7,0 %) utvecklades starkt och bidrog till att ge nytt liv åt ett tema som länge kämpat i motvind.
Teknik och tillväxt tog en andningspaus
Tekniksektorn fortsatte att utvecklas väl under månaden med Swedbank Robur Technology A (+18,2 %) som portföljens näst starkaste innehav. Mot slutet av perioden märktes dock en ökad försiktighet i sektorn efter Broadcoms rapport, vilket skapade viss osäkerhet kring hur länge AI-relaterade bolag kan fortsätta överträffa de högt ställda förväntningarna.
Trots detta kvarstår teknik som en av portföljens viktigaste långsiktiga tillväxtmotorer.
Reflektioner
Marknaden blev bredare
En av månadens mest intressanta observationer var att börsen fortsatte upp trots att tekniksektorn tappade en del av sitt momentum mot slutet av perioden. När Broadcoms rapport inte fullt ut motsvarade marknadens högt ställda förväntningar ökade försiktigheten kring AI- och teknikrelaterade bolag.
I stället såg vi hur kapitalet sökte sig vidare till andra delar av marknaden. Finans tog över kaptensbindeln, industribolagen fortsatte att leverera och även delar av energiomställningssektorn började åter visa livstecken. Det är ofta så starka börsperioder utvecklas. När ett ledarskap försvagas tar ett annat vid.
Månadens viktigaste signal var därför inte att teknik tappade fart, utan att marknaden hittade fler ben att stå på.
Tålamodet består
Trots fortsatt geopolitisk oro i Mellanöstern förblev marknadsreaktionerna relativt begränsade. Samtidigt fick positiva nyheter ofta ett större genomslag än negativa. Det är ett mönster som är värt att uppmärksamma.
När börsen faller mindre på dåliga nyheter och stiger mer på goda nyheter signalerar det vanligtvis att investerarna fortfarande vill äga aktier. Osäkerheten finns kvar, men den möts inte längre med samma reflexmässiga försäljningar som tidigare.
Det är ingen garanti för fortsatt uppgång, men det är ett styrketecken som sällan ska ignoreras.
Regelboken fungerade
Den starka amerikanska jobbrapporten under månadens sista vecka ledde till stigande långräntor och minskade förväntningar på kommande räntesänkningar från Federal Reserve. Som en naturlig följd tappade både guld och guldrelaterade investeringar mark.
För egen del blev detta en påminnelse om värdet av att följa en tydlig process. Efter den kraftiga uppgången i både guld och guldgruvor tidigare under året hade exponeringen redan minskats. Samtidigt behölls strategiska basinnehav för att fortsatt kunna dra nytta av det långsiktiga temat.
Det handlar inte om att pricka toppar och bottnar. Det handlar om att successivt anpassa risknivån när marknaden förändras. Den här månaden fungerade regelboken precis som den var tänkt.
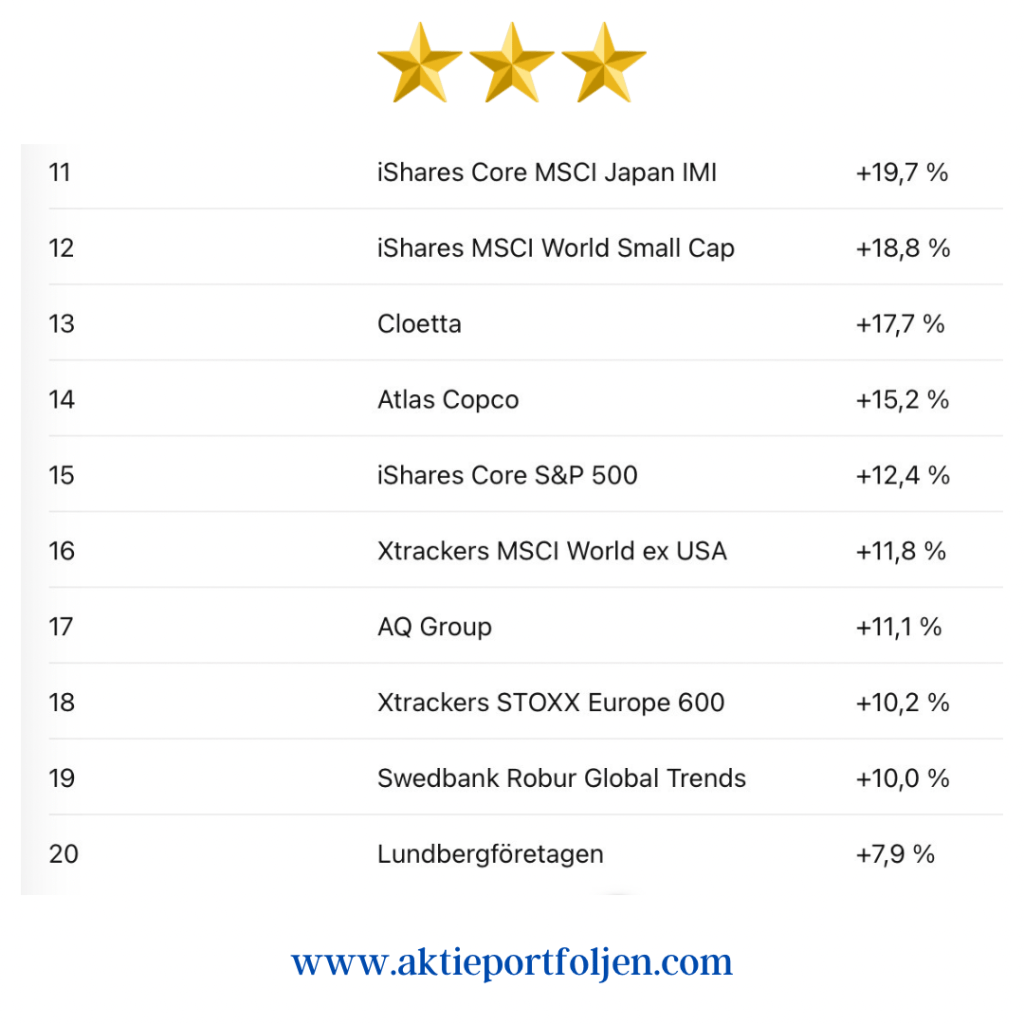
När månaden summeras är det också svårt att inte imponeras av lagets bredd. Top 20-listan innehåller allt från finans och industri till teknik, energiomställning och globala indexfonder. Av innehaven på listan är Essity ensam om att fortfarande handlas under sitt 200-dagars glidande medelvärde och därmed klassas som bevakningspost. Övriga innehav noteras över MA200, vilket bekräftar bilden av en portfölj där styrkan är både bred och trendmässigt väl förankrad.
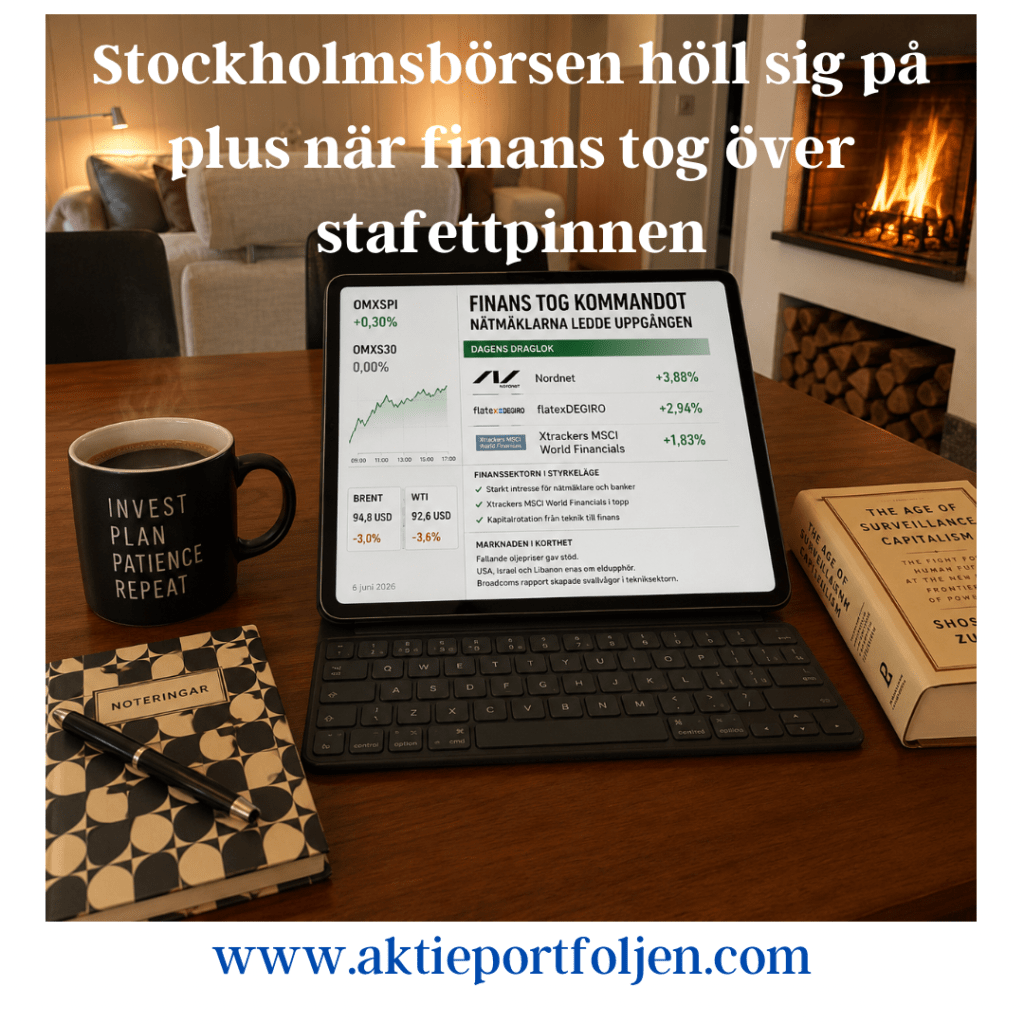
Stockholmsbörsen höll sig på plus när finans tog över stafettpinnen
4 juni 2026
Makro & Index
Stockholmsbörsen inledde dagen starkt men uppgångarna tappade fart under eftermiddagen. Trots en avvaktande avslutning lyckades marknaden ändå stänga på plus, med stöd från fallande oljepriser och minskad geopolitisk oro i Mellanöstern.
OMXSPI steg 0,3 procent medan OMXS30 avslutade handelsdagen kring nollstrecket.
På den geopolitiska fronten enades USA, Israel och Libanon om ett elduppgör, under förutsättning att Hizbollah också lägger ned vapnen. Samtidigt meddelade Iran att landets beslut att avbryta samtalen med USA tidigare i veckan var en direkt följd av Israels attacker i Libanon.
Oljepriserna föll tydligt under dagen. Brentoljan backade 3,0 procent till 94,8 dollar per fat medan WTI-oljan sjönk 3,6 procent till 92,6 dollar. Lägre energipriser bidrog till att stärka sentimentet på de europeiska aktiemarknaderna.
Även laguppställningen fick en relativt bra dag där 28 av 43 innehav stängde på plus. Finanssektorn tog kommandot med Nordnet (+3,88 procent), flatexDEGIRO (+2,94 procent) och Xtrackers MSCI World Financials (+1,83 procent) i spetsen, medan lägre oljepriser gav stöd åt det bredare börshumöret.
Bolag & Sektorer
Finanssektorn tog på sig kaptensbindeln under fredagen. Nordnet (+3,88 procent) toppade lagets avkastningslista medan flatexDEGIRO (+2,94 procent) följde tätt bakom. Styrkan bekräftades även av Xtrackers MSCI World Financials (+1,83 procent), vilket signalerade ett brett köpintresse för finansaktier både i Norden och internationellt.
Även hälsovårdssektorn bidrog starkt till dagens utveckling. AstraZeneca (+2,93 procent) hörde till dagens främsta vinnare och gav tillsammans med finansaktierna ett viktigt stöd åt lagets gröna stängning.
Bland bankerna noterades stabila uppgångar för Handelsbanken (+0,56 procent) och Nordea (+0,40 procent), vilket ytterligare förstärkte bilden av en sektor som lockade kapital under dagen.
ETF-portföljen utvecklades också väl med stöd från Europa- och finansinriktade innehav. Xtrackers Stoxx Europe 600 (+0,42 procent), iShares Core DAX (+0,49 procent) och WisdomTree Physical Gold (+0,57 procent) avslutade samtliga dagen på plus.
På minussidan märktes framför allt teknik- och industrirelaterade innehav. SaltX (-3,50 procent) stod för dagens största nedgång medan ABB (-0,98 procent), AQ Group (-0,76 procent) och Atlas Copco (-0,46 procent) avslutade dagen i rött. Den amerikanska halvledarjätten Broadcoms rapportbesvikelse skapade osäkerhet i tekniksektorn och bidrog till att investerarnas fokus flyttades mot andra delar av marknaden.
Tematisk reflektion
Marknaden fortsätter att visa en imponerande förmåga att byta ledare utan att tappa fart. Under stora delar av året har teknik- och AI-relaterade bolag burit en stor del av börsuppgången, men fredagens handel visade att kapitalet snabbt kan hitta nya hemvister när förväntningarna justeras.
Broadcoms rapport blev en påminnelse om att även marknadens favoritsektor är känslig för besvikelser. Samtidigt såg vi hur finansaktier, banker och nätmäklare tog över initiativet. Att Nordnet, flatexDEGIRO och den globala finanssektorn hörde till dagens vinnare samtidigt som teknikaptiten dämpades illustrerar en sektorrotation snarare än ett försämrat börshumör.
För den långsiktige investeraren är det ett styrketecken när uppgången breddas. När fler sektorer delar på ansvaret minskar beroendet av enskilda teman och marknaden blir mindre sårbar för negativa överraskningar från ett fåtal bolag.