Veckan som gått – rädsla utan panik

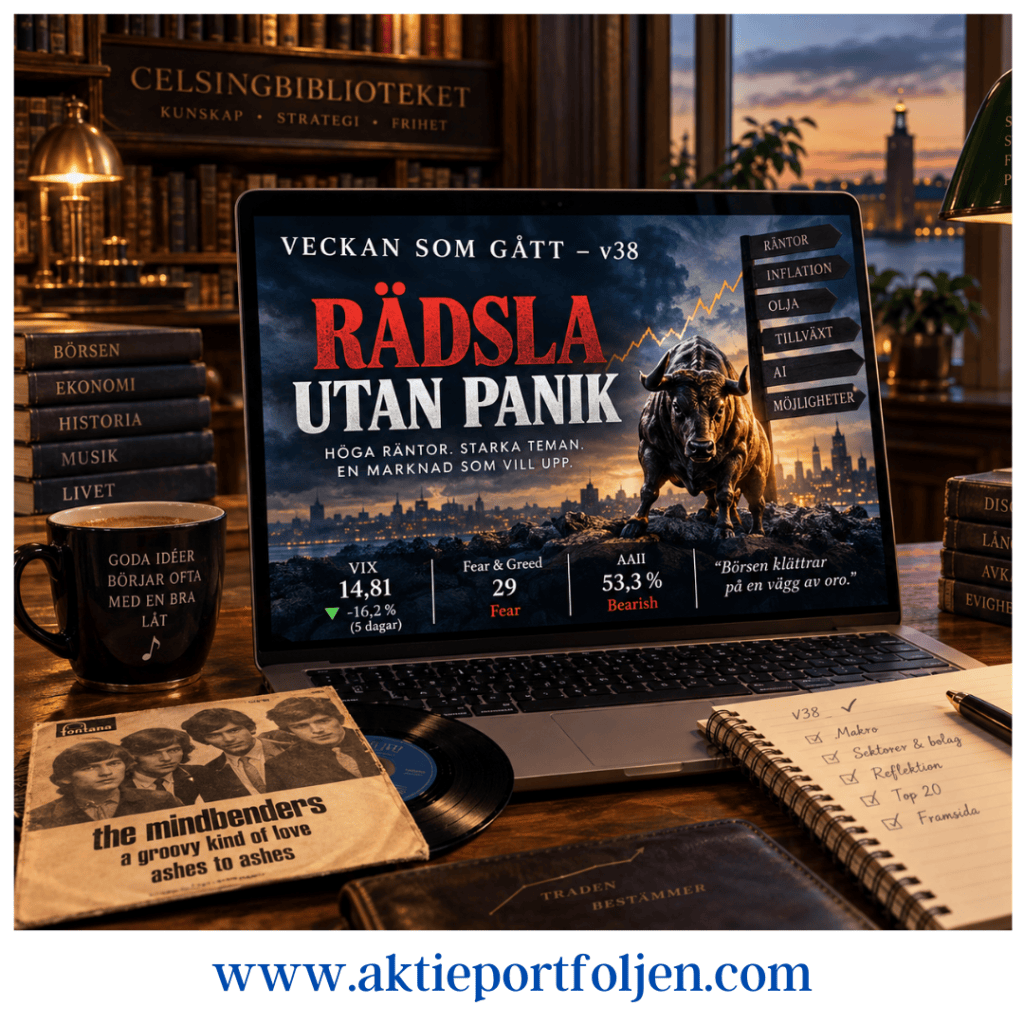
Veckan som gått – v38

Rädsla utan panik

Inledning / makro

Det blev ännu en vecka där räntan höll börsen i ett hårt grepp. Fed höjde styrräntan och den amerikanska tioårsräntan blev veckans kanske viktigaste temperaturmätare när den gång på gång dansade kring den psykologiskt viktiga femprocentsnivån.

Börsen reagerade nästan omedelbart på rörelserna. När tioåringen backade fick aktierna luft under vingarna och när den åter närmade sig 5 procent kom nervositeten tillbaka.

Men samtidigt finns något påfallande starkt i marknaden: börsen vill upp. Positiva nyheter fångas snabbt upp trots att förutsättningarna knappast är bekväma. Räntorna är höga, oljepriset ligger fortfarande över 100 dollar fatet och inflationsoron är långt ifrån borta.

Fredagen illustrerade detta väl. S&P 500 steg 0,2 procent och Nasdaq Composite 0,4 procent, medan Dow Jones backade 0,2 procent. Den amerikanska tioårsräntan var samtidigt tillbaka kring 5 procent.

Även i Europa steg räntorna på fredagen. ECB:s enkät över hushållens inflationsförväntningar visade stigande förväntningar på samtliga tidshorisonter. Dollarn stärktes efter veckans Fedbesked medan kronan försvagades mot både dollar och euro.

Oljan fortsatte också att spela en viktig roll. Efter de kraftiga prisrörelserna tidigare under veckan mildrades prisbilden under den andra halvan. Brent handlades vid veckans slut kring 103 dollar per fat.

Stockholmsbörsen klarade trots allt veckan förhållandevis väl. OMXS30 steg 0,30 procent medan breda OMXSPI backade 0,10 procent.

Sektorer och bolag

Veckans tydligaste styrka hittar jag inom AI-relaterad industri och teknik.

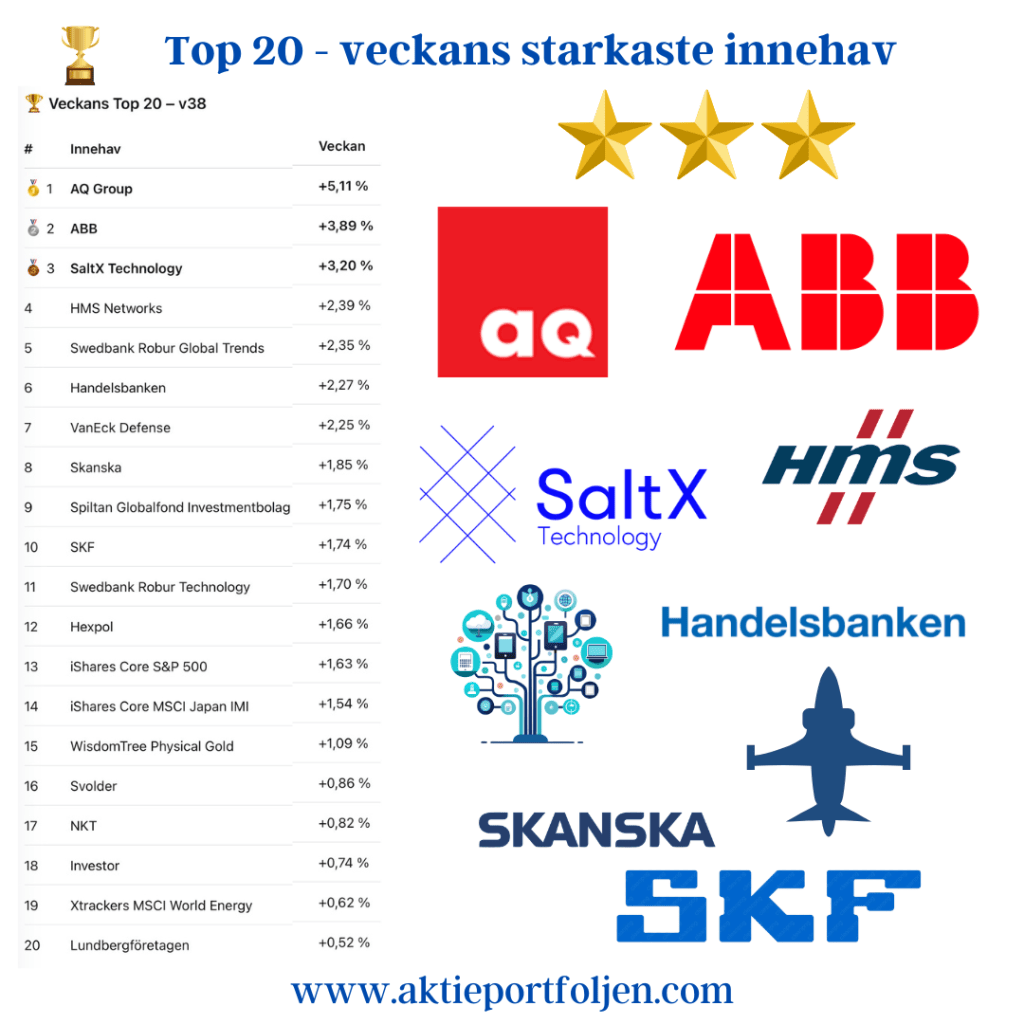
Det syns också tydligt i laget. AQ Group steg 5,11 procent och ABB 3,89 procent, samtidigt som SaltX avancerade 3,20 procent och HMS Networks 2,39 procent. Även Skanska, SKF och Hexpol hade en bra vecka.

AI-temat handlar inte längre bara om halvledare och de stora amerikanska teknikbolagen. Elektrifiering, automation, kraftförsörjning, datacenter och digital infrastruktur har blivit en allt viktigare del av samma investeringsberättelse.

Den bilden förstärks av den internationella delen av portföljen. Swedbank Robur Global Trends steg 2,35 procent och Robur Technology 1,70 procent. S&P 500-ETF:en steg 1,63 procent och Japan 1,54 procent.

Det här är alltså inte någon bred euforisk risk-on-marknad. Kapitalet tycks snarare fortsätta söka sig till de delar av marknaden där investerarna ser strukturell tillväxt.

På minussidan sticker framför allt flatexDEGIRO ut med −12,67 procent. Nedgången kom efter beskedet om styrelseordförandens avhopp. Aktien har därmed fallit under MA200, men omfattas av min utlandsregel. Innehavet är fortfarande upp omkring 52 procent sedan köp och jag ser i nuläget ingen fundamental förändring som motiverar en försäljning. Därför ligger aktien kvar.

Utlandsregeln har dessutom fått en intressant bieffekt. Den skapades av skatteskäl, men gör mig samtidigt mer långsiktig. En vinnare behöver inte säljas enbart för att kursen tillfälligt bryter sin trend. Är avkastningen sedan köp fortfarande positiv och det fundamentala caset intakt får bolaget tid att visa om det är en av de evighetsmaskiner jag egentligen vill hitta.

Reflektion – rädsla utan panik

Veckans kanske mest intressanta signal hittar jag inte i indexen utan i marknadsindikatorerna.

Fear & Greed står på 29 – Fear. För en vecka sedan var nivån 32. AAII:s investerarenkät ger en ännu tydligare bild: endast 28,8 procent är bullish medan hela 53,3 procent är bearish.

Samtidigt har VIX fallit till 14,81, en nedgång på drygt 16 procent under de senaste fem handelsdagarna.

Det är en fascinerande kombination.

Investerarna säger att de är rädda – men optionsmarknaden prissätter ingen panik.

Även europeiska VSTOXX kring 18,3 signalerar vaksamhet snarare än akut stress.

Och kanske är det just detta som bäst sammanfattar veckan. Marknaden har fått gott om argument för att falla: en Fedhöjning, amerikansk tioårsränta kring 5 procent, oljepris över 100 dollar och fortsatt inflationsoro. Ändå fortsätter börsen att fånga upp positiva nyheter och vissa delar av marknaden visar påtaglig styrka.

Det brukar sägas att börsen klättrar på en vägg av oro. Den här veckan har väggen varit ovanligt lätt att se.

För min egen strategi förändrar det egentligen ingenting. Trenden bestämmer. Så länge index ligger i positiv trend är jag med, men jag ser ingen anledning att jaga marknaden när ränteläget fortfarande är så osäkert.

Den högre likviditeten får därför ligga kvar.

Likviditet är en option på framtida avkastning.

Dagens Puls – bred uppgång över hela linjen

Dagens Puls – bred uppgång över hela linjen

Marknaden tycks ha tagit höjd för att Federal Reserve höjer räntan i kväll – och än så länge verkar investerarna ganska tillfreds med utsikterna.

Stockholmsbörsen steg på bred front. OMXSPI stängde +1,0 % och OMXS30 +0,9 %.

Ännu starkare var bredden i laget: samtliga innehav i Top 20 steg mer än 1 procent. Det var med andra ord inte en enskild sektor som drog – hela laguppställningen deltog.

Olja och räntor gav stöd

Oljepriset föll tillbaka under eftermiddagen efter besked om att omkring 18 miljoner fat olja exporterades genom Persiska viken under tisdagen – nästan i nivå med flödena före krigsutbrottet.

Brentoljan handlades kring 105 dollar per fat, cirka 3 procent lägre än föregående dag.

Samtidigt sjönk de amerikanska långräntorna något. Den amerikanska tioåringen tog sig tillbaka under den psykologiskt viktiga 5-procentsnivån.

En räntehöjning från Fed kan paradoxalt nog lugna obligationsmarknaden genom att visa att centralbanken tar inflationsrisken på allvar. Det skulle kunna minska oron för en mer långvarig inflation och därmed även trycket uppåt på de långa räntorna.

Laget – grönt över hela linjen

Det blev en ovanligt bred laginsats där samtliga Top 20-innehav steg mer än 1 procent.

🥇 NKT +3,65 % toppade laget och gick samtidigt starkast i Köpenhamns OMXC25. Det nya innehavet har precis återtagit positiv trend över MA200 – och fick en flygande start i laguppställningen.

🥈 Bure +2,53 % följde efter, med stöd av uppgången i största innehavet Mycronic.

🥉 ABB +2,10 % knep tredjeplatsen, tätt följd av AQ Group +2,06 % och Clas Ohlson +2,02 %.

Gold Mining +1,59 % och Physical Gold +1,57 % visar att även guldrelaterat gick starkt. Konsument, investmentbolag, infrastruktur, försvar och uran bidrog också.

Lagets Top 10

  1. NKT +3,65 %
  2. Bure Equity +2,53 %
  3. ABB +2,10 %
  4. AQ Group +2,06 %
  5. Clas Ohlson B +2,02 %
  6. HMS Networks +1,73 %
  7. L&G Gold Mining +1,59 %
  8. WisdomTree Physical Gold +1,57 %
  9. Lundberg B +1,56 %
  10. SKF B +1,54 %

Dagens viktigaste observation är kanske just bredden: inte en enskild sektor drog laget – hela laguppställningen deltog.

⚡ Dagens Puls – stark återhämtning från morgonens ränteoro

⚡ Dagens Puls – stark återhämtning från morgonens ränteoro

Stockholmsbörsen fick en tung start på tisdagen. Efter öppningen var både OMXSPI och OMXS30 ned omkring 1 procent när den amerikanska tioårsräntan steg till den högsta nivån sedan 2007 samtidigt som Brentoljan passerade 107 dollar fatet.

Under dagen lättade dock trycket. Marknadsräntorna föll tillbaka och börsen hämtade successivt igen nästan hela nedgången. Vid stängning var OMXSPI −0,1 %, medan OMXS30 slutade oförändrat.

Verkstadsbolagen, som pressades hårt i går, stod för en tydlig återhämtning. I laget steg bland annat ABB +1,40 %, Alfa Laval +1,05 %, Sandvik +0,82 % och SKF +0,80 %.

Dagens stora utropstecken blev SaltX +7,32 % efter insynshandel.

🏆 Lagets Top 10

SaltX +7,32 %
ABB +1,40 %
Xtrackers World Energy +1,09 %
Alfa Laval +1,05 %
Sandvik +0,82 %
SKF +0,80 %
AQ Group +0,66 %
Global X European Infrastructure +0,60 %
Skanska +0,50 %
Bure +0,47 %

Imorgon riktas blickarna mot Fed och räntebeskedet. Efter dagens kraftiga svängningar lär både räntemarknaden och börsen lyssna noga på varje ord från Powell.

Bred uppgång med indexrekord – energi och elektrifiering i topp

Bred uppgång med indexrekord – energi och elektrifiering i topp

Semester eller inte – när börsen bjuder på nya rekord får hängmattan vänta en liten stund.

Ett nytt rekord för OMXSPI är en bra anledning att göra ett litet semesteravbrott. Dagens handel präglades av en tydlig återhämtning i industrin samtidigt som energi- och elektrifieringstemat fortsatte att dominera min egen topplista.

Makro

Stockholmsbörsen fortsatte visa styrka under torsdagen. Det breda OMXSPI-indexet stängde på en ny rekordnivå efter att köparna tagit tillbaka initiativet under eftermiddagen. Även OMXS30 avslutade dagen på plus.

Marknaden fick stöd av en upprekyl i flera AI- och industrirelaterade bolag efter några svagare handelsdagar. Samtidigt valde Federal Reserve att lämna styrräntan oförändrad, vilket låg i linje med marknadens förväntningar.

På hemmaplan visade Konjunkturinstitutets barometer den starkaste bilden av svensk ekonomi på flera år. Samtidigt sjönk oljepriset något efter veckans kraftiga uppgång, även om den geopolitiska oron i Mellanöstern fortsatt håller energimarknaden i fokus.

Sektorer / Bolag

Dagens starkaste tema var energi och elektrifiering. SaltX tog täten tillsammans med ETF:er inom den globala energiomställningen och kärnkraft.

Strax därefter följde industrin med ABB, Lagercrantz, AQ Group, Sandvik, Alfa Laval och Atlas Copco. Efter några svagare dagar fick framför allt ABB och Atlas Copco en tydlig upprekyl när investerarna åter sökte sig till kvalitetsbolag med stark exponering mot AI, automation och elektrifiering.

Även flera av portföljens ETF:er utvecklades väl. Elektrifiering, europeisk infrastruktur, tillväxtmarknader och Japan bidrog till en bred uppgång, vilket visar att styrkan inte enbart drevs av några enskilda storbolag.

Reflektion

Det som imponerar mest just nu är marknadens bredd.

När industri, elektrifiering, kärnkraft, infrastruktur och tillväxtmarknader stiger samtidigt blir uppgången betydligt mer robust än när ett fåtal teknikjättar ensamma driver index.

För egen del känns det extra roligt att flera av portföljens långsiktiga investeringsteman åter finns i toppskiktet. Trenden är fortfarande min viktigaste kompass, men dagens handel visar också hur snabbt kapitalet söker sig tillbaka till kvalitetsbolag när marknadssentimentet förbättras.

Portföljens Top 20

  1. SaltX
  2. iShares Global Clean Energy Transition
  3. VanEck Uranium & Nuclear Technologies
  4. ABB
  5. Lagercrantz
  6. AQ Group
  7. Sandvik
  8. Xtrackers Electrification
  9. Global X European Infrastructure
  10. Alfa Laval
  11. SPDR MSCI Emerging Markets
  12. Atlas Copco
  13. iShares Core MSCI Japan
  14. Nordnet
  15. HMS Networks
  16. flatexDEGIRO
  17. L&G Gold Mining
  18. Storebrand
  19. Skanska
  20. Hexpol

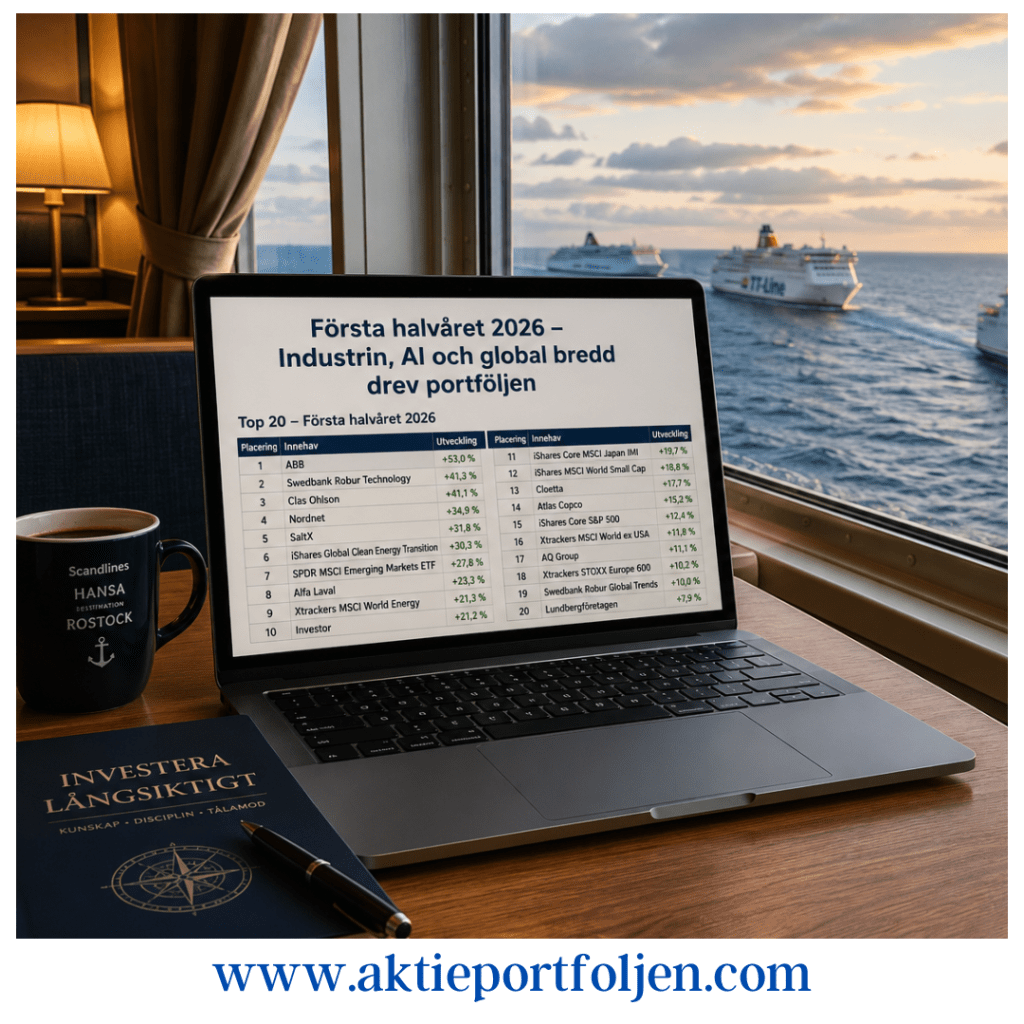
Första halvåret 2026 – Industrin, AI och global bredd drev portföljen

Första halvåret 2026 – Industrin, AI och global bredd drev portföljen

Makro

Första halvåret avslutades med en dramatisk geopolitisk upptrappning när konflikten mellan USA och Iran tillfälligt satte marknadens optimism på prov. Risken för störningar i oljetrafiken och attacker mot produktionsanläggningar fick oljepriset att stiga kraftigt och väckte åter oro för inflationen.

Efter att Donald Trump signalerat att en vapenvila och förhandlingar var nära föll dock oljepriset snabbt tillbaka. Parterna befinner sig nu i en 60 dagar lång förhandlingsperiod, vilket har bidragit till ett betydligt lugnare marknadsläge.

Trots den geopolitiska turbulensen har börserna visat anmärkningsvärd motståndskraft och det senaste kvartalet har utvecklats till det starkaste på omkring sex år. Nu riktas blickarna åter mot inflation, arbetsmarknad och andra makroindikatorer när marknaden försöker bedöma centralbankernas nästa steg. Utvecklingen under årets andra halvår kommer i hög grad att avgöras av om inflationsnedgången fortsätter och om räntorna kan börja sänkas i en bredare takt.

Bolag och sektorer

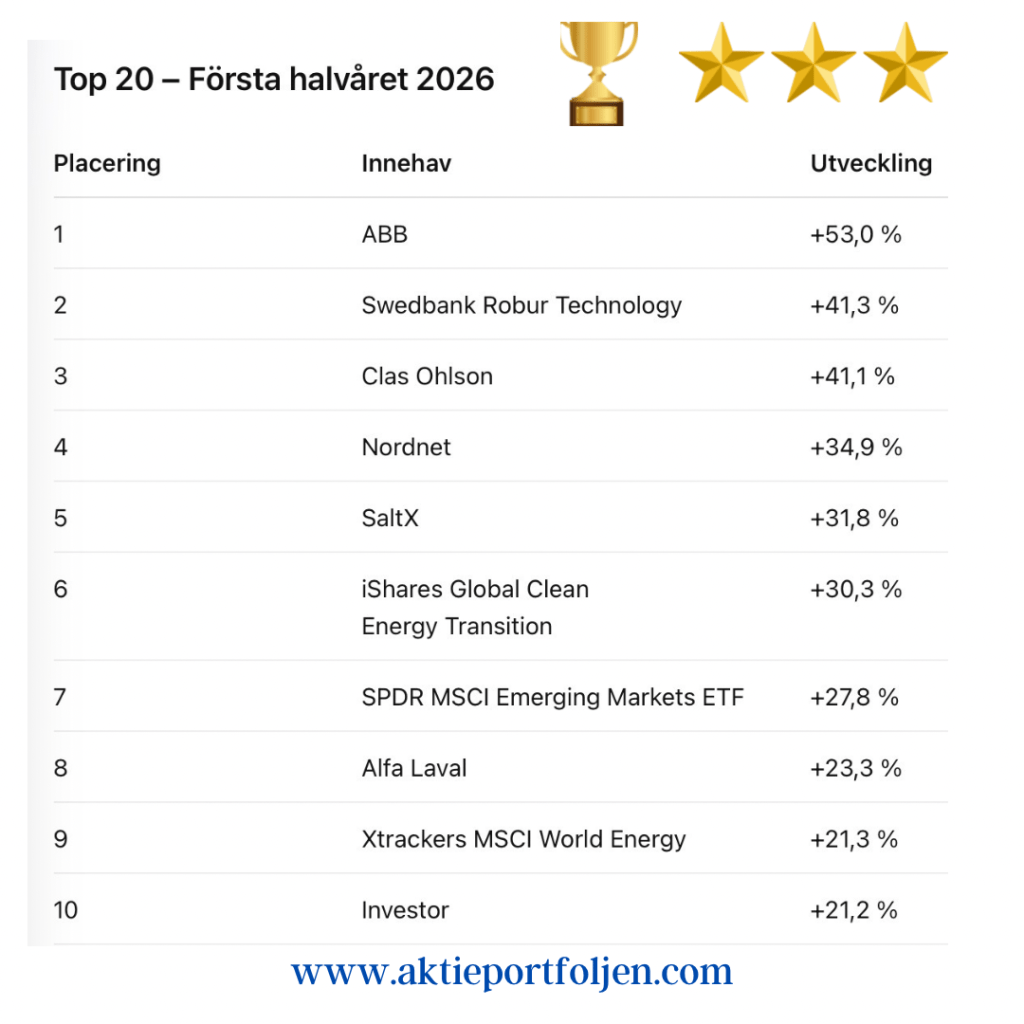
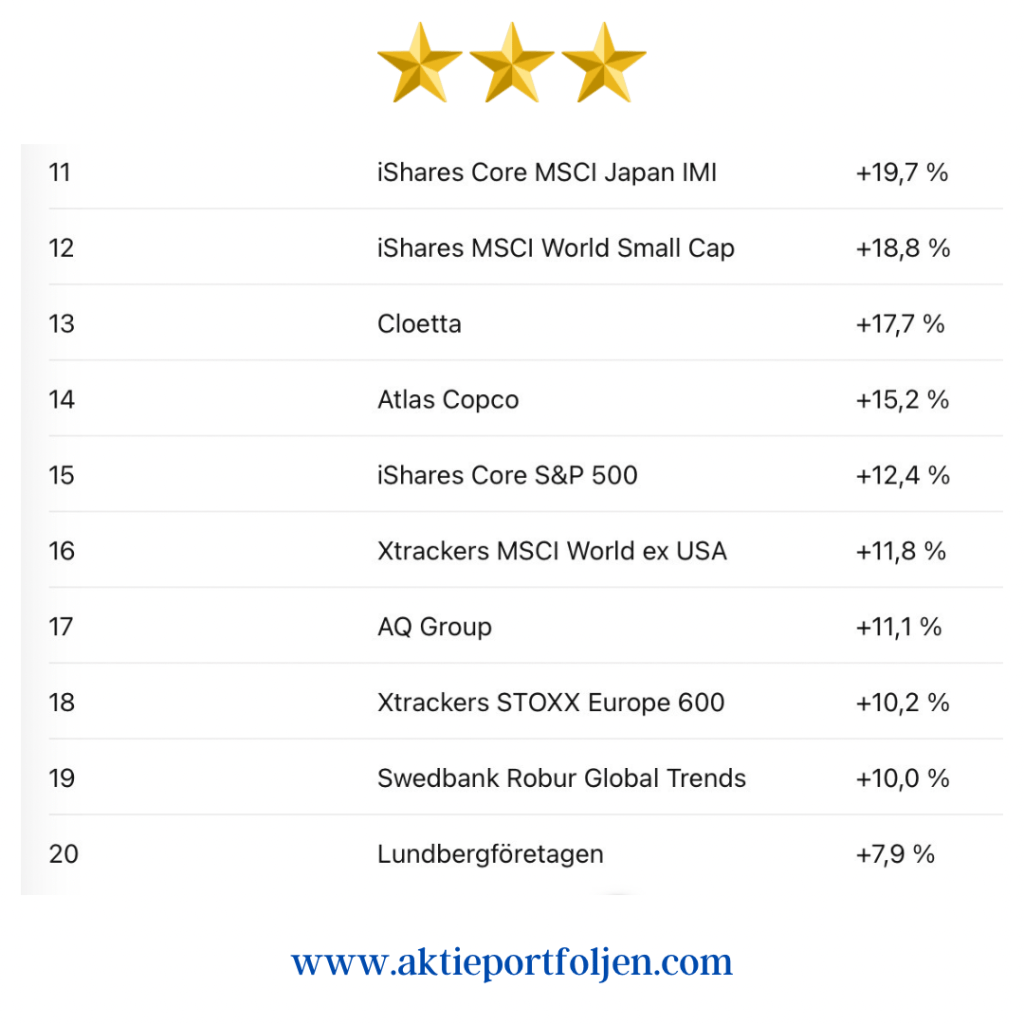
Den tydligaste investeringsberättelsen under första halvåret har varit den globala AI- och elektrifieringstrenden. Portföljens vinnare ABB illustrerar utvecklingen väl genom sin starka position inom elektrifiering, automation och energieffektivisering. Samtidigt har Robur Technology gynnats av den fortsatta efterfrågan på AI-infrastruktur med innehav som Broadcom, Nvidia, Microsoft, Micron och AMD.

Samma tema återkommer i SPDR MSCI Emerging Markets ETF där TSMC, Samsung Electronics, SK Hynix och Tencent tillhör de största innehaven. Tillsammans visar de hur utvecklingen spänner över hela värdekedjan – från halvledare och datacenter till industriell automation och digital infrastruktur.

Även energisektorn har fått ett uppsving under året. iShares Global Clean Energy Transition (30,3%) utvecklades starkt i samband med den geopolitiska oron kring oljeleveranserna. Samtidigt har händelserna blivit en påminnelse om världens fortsatta energiberoende, samtidigt som elektrifieringen kommer att kräva omfattande investeringar i elproduktion och energiinfrastruktur under många år framöver.

Inom konsumentsektorn fortsatte Clas Ohlson att imponera genom stark operativ utveckling och blev ett av portföljens bästa innehav under halvåret. Även Cloetta bidrog positivt och visar att stabila konsumentbolag fortfarande har en viktig plats i en portfölj där teknik och industri dominerat.

Reflektioner

Det mest intressanta med första halvåret är inte bara vilka innehav som gått bäst, utan hur tydligt flera av dem hänger samman. AI, halvledare, elektrifiering, automation, energi och digital infrastruktur är inte separata teman utan olika delar av samma globala investeringsvåg.

Portföljen har därför gynnats av att vara bred, men samtidigt tematiskt sammanhållen. ABB, Robur Technology och Emerging Markets visar tre olika sidor av samma utveckling: industriell elektrifiering, AI-infrastruktur och halvledarledd global tillväxt.

Samtidigt har halvåret påmint om vikten av balans. Geopolitiken kan snabbt förändra marknadsbilden, energifrågan är långt ifrån löst och centralbankernas nästa steg är fortfarande beroende av inflationsdata. Därför blir andra halvåret inte bara en fråga om fortsatt börsstyrka, utan också om hur uthållig den underliggande trenden faktiskt är.

Veckan som gått (v25) – Börsen fortsatte upp – storbolagen drog tåget

Veckan som gått (v25) – Börsen fortsatte upp – storbolagen drog tåget

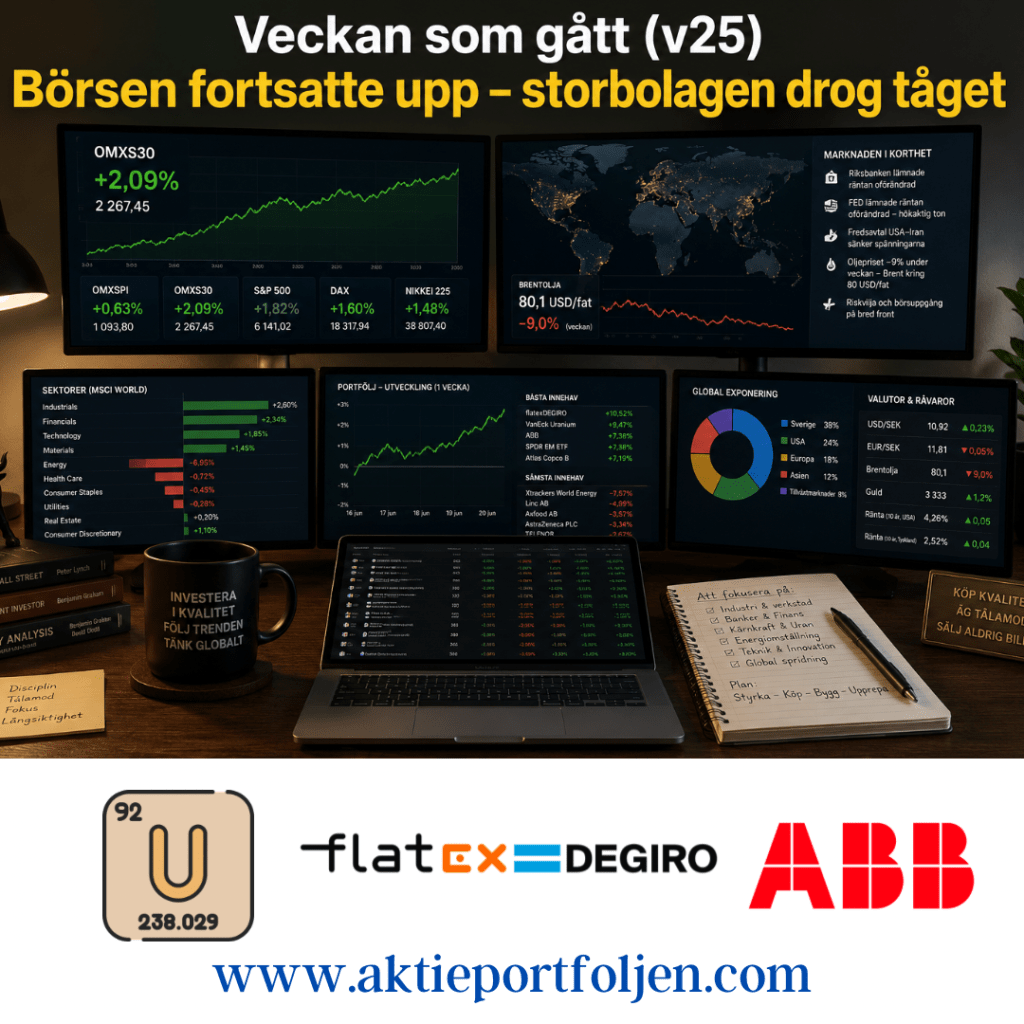
Storbolagen fortsatte att visa vägen på Stockholmsbörsen under vecka 25. Det breda indexet OMXSPI steg 0,63 procent medan storbolagsindex OMXS30 avancerade 2,09 procent. Skillnaden speglar ett tema som präglat marknaden under större delen av året: kapitalet söker sig i första hand till etablerade kvalitetsbolag med starka balansräkningar och god internationell exponering.

Makro & index

Riksbanken lämnade som väntat styrräntan oförändrad under veckan. Beskedet innehöll få överraskningar och marknadens reaktion blev begränsad.

Större uppmärksamhet riktades mot Federal Reserve senare under veckan. Även FED valde att hålla räntan oförändrad, men kommunikationen fick en något hökaktig ton. Flera ledamöter öppnade för möjligheten att ytterligare räntehöjningar kan bli aktuella om inflationen visar sig mer motståndskraftig än väntat.

Marknaden fortsatte samtidigt att värdera det nya fredsavtalet mellan USA och Iran. Förhoppningar om stabilare energiflöden bidrog till att oljepriset fortsatte nedåt, vilket stärkte riskaptiten på världens aktiemarknader.

Brentoljan föll omkring 9 procent under veckan och handlas nu kring 80 dollar per fat. Det är den lägsta nivån sedan slutet av februari, innan konflikten i Mellanöstern eskalerade. Lägre energikostnader gav stöd åt industribolag, verkstad och andra konjunkturkänsliga sektorer.

Bolag & sektorer

Verkstadssektorn fortsatte att dominera utvecklingen på Stockholmsbörsen. ABB (+7,38 %), Atlas Copco B (+7,19 %), Alfa Laval (+5,46 %), ASSA ABLOY B (+5,40 %), AQ Group (+4,04 %) och Addtech (+3,39 %) återfanns samtliga bland veckans starkaste innehav. Kombinationen av fallande energipriser, stabila konjunktursignaler och fortsatt optimism kring investeringar i industriell omställning gav sektorn medvind.

Även finanssektorn utvecklades starkt. Handelsbanken A (+4,64 %), Nordea (+3,64 %), Investor B (+4,07 %) och Xtrackers MSCI World Financials ETF (+4,55 %) utvecklades väl under veckan. Veckans starkaste innehav blev dock nätmäklaren flatexDEGIRO (+10,52 %) som gynnades av fortsatt hög handelsaktivitet och ett förbättrat sentiment för europeiska finansaktier.

Inom portföljen finns även mindre bevakningspositioner i ASSA ABLOY och Telenor, motsvarande cirka 10 procent av full position. Strategin är att successivt öka innehaven om aktierna etablerar sig över sina respektive 200-dagars glidande medelvärden.

Bland veckans tydligaste teman märktes energiomställning och kärnkraft. VanEck Uranium and Nuclear Technologies ETF (+9,47 %) tillhörde veckans absoluta vinnare samtidigt som SaltX Technology (+7,06 %) och iShares Global Clean Energy Transition ETF (+5,72 %) visade att investerarnas intresse för elektrifiering och energiinfrastruktur består.

Samtidigt pressades energisektorn av det kraftiga oljeprisfallet. Xtrackers MSCI World Energy ETF blev veckans svagaste innehav med en nedgång på 7,57 procent när marknaden prisade in minskade geopolitiska risker och ökad tillgång på olja.

Tematiska reflektioner

Det är tydligt att marknaden just nu premierar bolag som kan leverera stabil vinsttillväxt även i ett osäkert ränteläge. Verkstad fortsätter att vara motorn på Stockholmsbörsen samtidigt som bankerna gynnas av fortsatt höga räntenivåer.

Den svagare utvecklingen för småbolag är också värd att notera. Trots den positiva börsmiljön hade småbolagssegmentet svårt att hänga med, vilket speglas i att XACT Svenska Småbolag återigen utvecklades svagare än storbolagsindex.

Bland de långsiktiga teman som fortsätter att locka kapital märks kärnkraft, elektrifiering och industriell omställning. Uranfonden fortsätter att attrahera investerare samtidigt som flera svenska industribolag återfinns högt upp bland veckans vinnare.
Portföljen fortsätter att luta mot relativ styrka. Kapital flyttas successivt från sektorer där momentum försvagas till områden där trenden är starkare. Samtidigt byggs vissa innehav upp stegvis genom mindre bevakningsposter. När tekniska trendkriterier uppfylls, exempelvis genom att aktiekursen etablerar sig över MA200, finns möjlighet att öka exponeringen.

Även Europa och tillväxtmarknader utvecklades starkt under veckan. Det kan vara ett tidigt tecken på att investerare i allt större utsträckning breddar exponeringen utanför de amerikanska teknikjättarna.

Vecka 25 blev ytterligare ett bevis på att marknaden just nu belönar industri, finans och omställningsteman. Verkstadsbolagen fortsätter att leverera, bankerna håller ställningarna och energiomställningen lockar nytt kapital. Samtidigt visar oljeprisets kraftiga fall hur snabbt marknadens fokus kan skifta när geopolitiska riskpremier försvinner. Inför sommaren är frågan om storbolagen kan fortsätta dra tåget – eller om småbolagen till slut får sin revansch.

Jumbo

Veckans jumbo blev Xtrackers MSCI World Energy UCITS ETF som föll 7,57 procent i spåren av det kraftiga oljeprisfallet.

Den svaga utvecklingen, kombinerat med ett förändrat marknadsläge efter fredsavtalet mellan USA och Iran och fallande oljepriser, har gjort att innehavet nu omvandlats till en bevakningspost. Kapitalet flyttas successivt till mer offensiva innehav där den långsiktiga potentialen bedöms vara större.

Även defensiva innehav som AstraZeneca, Telenor, Axfood och Securitas hade en motig vecka när investerarna sökte sig mot mer cykliska alternativ.

Industrijättarna drar börsen uppåt efter fredsavtal (men SaltX tog ledartröjan)

Industrijättarna drar börsen uppåt efter fredsavtal

18 juni 2026

Makro & Index

Stockholmsbörsen handlades på båda sidor om nollstrecket under torsdagen men stängde till slut på plus. Breda index OMXSPI steg 0,2 procent medan storbolagsindex OMXS30 avancerade 0,6 procent.

Marknaden fortsatte att värdera det nya fredsavtalet mellan USA och Iran, vilket enligt flera bedömare kan bidra till fortsatt fallande oljepriser. Samtidigt bearbetades gårdagens räntebesked från Federal Reserve där flera ledamöter öppnade för möjligheten till ytterligare räntehöjningar senare under året.

Oljepriset föll omkring 2 procent under dagen och Brentoljan handlas nu kring 77 dollar per fat. Det är den lägsta nivån sedan slutet av februari, strax innan konflikten i Mellanöstern bröt ut. Lägre energikostnader gav stöd åt konjunkturkänsliga industribolag och bidrog till dagens positiva börsutveckling.

Bolag & Sektorer

Industrisektorn blev dagens tydliga vinnare. ABB (+2,47%) gick i täten efter att Citi höjt riktkursen för kraft- och automationsbolaget. Aktien gynnas sannolikt också av fortsatta inflöden till breda indexfonder och ETF:er.

Även Addtech (+1,42%) fortsatte upp efter gårdagens köprekommendation från Goldman Sachs, medan Atlas Copco (+1,29%) fick stöd av en höjd rekommendation och riktkurs från Pareto. Investor (+1,27%), Assa Abloy (+1,00%) och Alfa Laval (+0,99%) bidrog också till sektorstyrkan.

Dagens vinnare i portföljen blev dock SaltX (+4,41%). Greentechbolaget fortsätter sin volatila resa i takt med att tekniken för fossilfri kalk- och cementproduktion går in i en kommersialiseringsfas. När värderingen i stor utsträckning bygger på framtida intäkter blir kursrörelserna ofta kraftiga. Potentialen är betydande om tekniken får brett genomslag, men risknivån är fortsatt mycket hög och aktien passar främst investerare med lång placeringshorisont och hög risktolerans.

Bland ETF-innehaven märktes särskilt SPDR MSCI Emerging Markets UCITS ETF (+2,06%), där TSMC, Samsung Electronics och SK Hynix hör till de största innehaven, samt iShares Core MSCI Japan IMI UCITS ETF (+1,62%), vars största innehav inkluderar Tokyo Electron, Mitsubishi UFJ Financial Group och Toyota. Trots sina regionala etiketter fungerar båda i praktiken till stor del som teknikexponeringar och gynnas när riskaptiten ökar globalt.

På den svagare sidan återfanns defensiva tillgångar och råvarurelaterade innehav. WisdomTree Physical Gold (-1,45%) och L&G Gold Mining UCITS ETF (-5,63%) pressades när riskviljan steg och guldpriset försvagades. Även VanEck Defense UCITS ETF (-2,51%) backade i takt med att den geopolitiska oron lättade efter fredsavtalet. AstraZeneca (-1,62%) tillhörde dagens större förlorare bland de svenska innehaven.

Utsikter

Mycket talar för att oljepriset kommer att stå i centrum även de kommande dagarna. Om Brentoljan fortsätter nedåt kan det ge ytterligare stöd åt industribolag, verkstad och andra energiintensiva sektorer samtidigt som inflationsoron dämpas.

Samtidigt kvarstår osäkerheten kring Federal Reserves nästa steg. Marknaden har hittills fokuserat på de positiva effekterna av fallande energipriser, men signaler om ytterligare amerikanska räntehöjningar riskerar att skapa nya svängningar i både aktier och obligationer.

Jag tror att guldet kan få det tuffare på kort sikt om marknaden börjar prisa in fler amerikanska räntehöjningar. Men långsiktigt är jag fortsatt positiv. Så länge världens stora ekonomier bygger på höga skuldnivåer ser jag guld som en relevant försäkring i portföljen, även om vägen dit sannolikt kommer att vara skakig.

För tillfället verkar dock investerarna välja att fokusera på den förbättrade geopolitiska situationen och de lägre energipriserna – en kombination som gav börsen medvind under torsdagen.

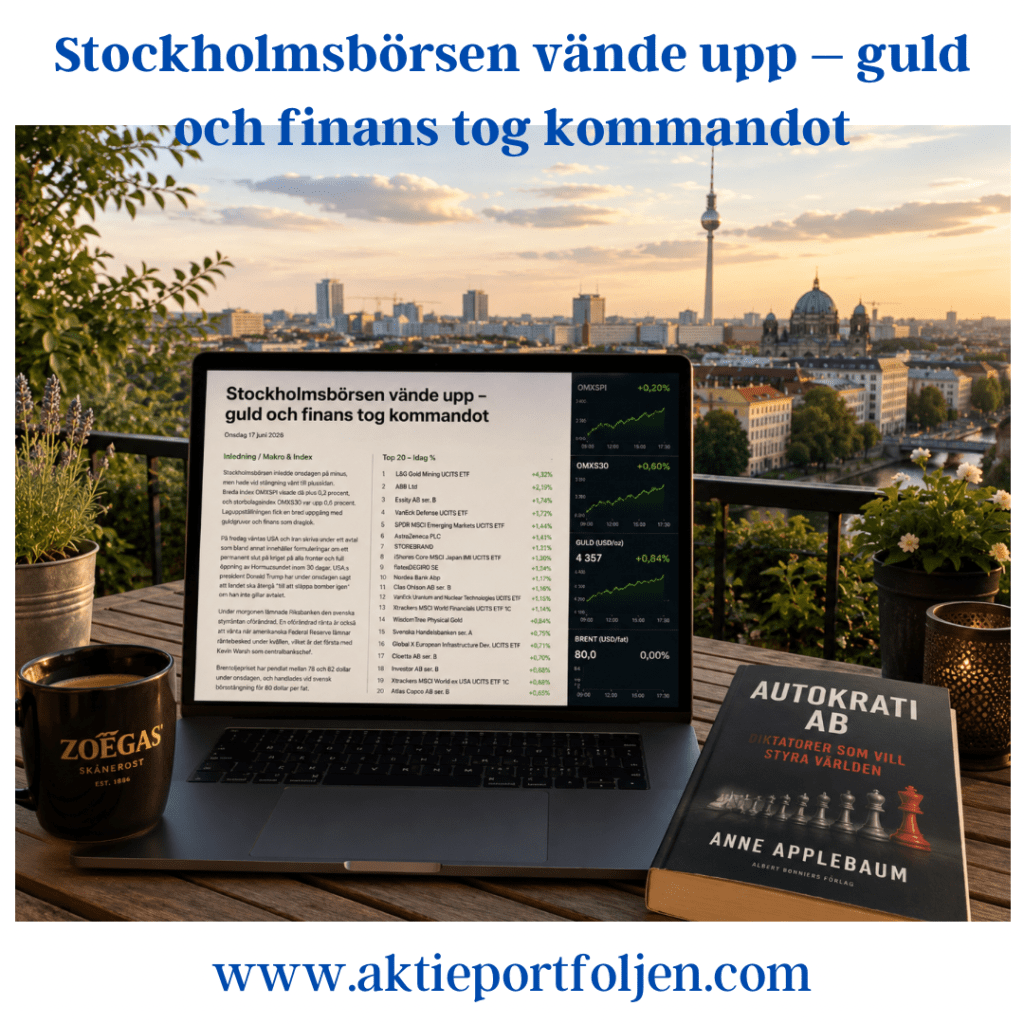
Stockholmsbörsen vände upp – guld och finans tog kommandot

Stockholmsbörsen vände upp – guld och finans tog kommandot

Onsdag 17 juni 2026

Inledning / Makro & Index

Idag blev det en välbalanserad dag även utanför marknaden – yoga, 11 kilometer löpning och ett besök på Taizemässan i Berlin. Kropp och själ behöver, precis som en aktieportfölj, regelbundet underhållas för att prestera över tid.

På börsen började dagen betydligt tyngre. Stockholmsbörsen handlades på minus under större delen av förmiddagen men lyckades återta initiativet under eftermiddagen. Vid stängning visade breda OMXSPI en uppgång på 0,2 procent medan OMXS30 steg 0,6 procent.

Riksbanken lämnade som väntat styrräntan oförändrad under morgonen. Senare under kvällen väntar även Federal Reserves räntebesked, där marknaden räknar med oförändrad ränta i det första mötet under den nye centralbankschefen Kevin Warsh.

Samtidigt fortsätter geopolitiken att dominera nyhetsflödet. Fokus ligger på de uppgifter som pekar mot ett kommande avtal mellan USA och Iran med målsättningen att öppna Hormuzsundet fullt ut inom 30 dagar. Brentoljan handlades under dagen mellan 78 och 82 dollar fatet och låg vid svensk börsstängning kring 80 dollar.

Laguppställningen bjöd på bred medvind där framför allt guldrelaterade innehav och finanssektorn tog på sig draglokströjan.


Bolag & Sektorer

Guld tillbaka i förarsätet

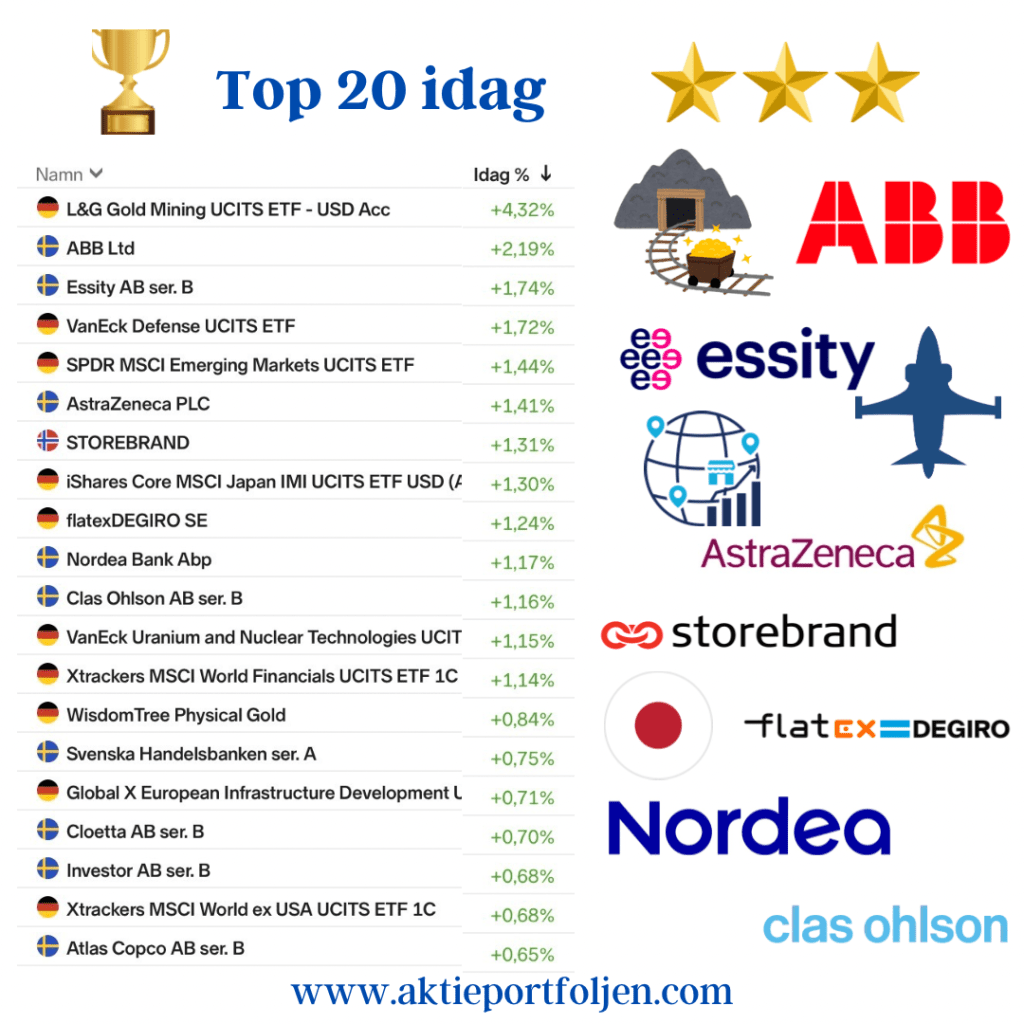
Dagens kapten blev L&G Gold Mining UCITS ETF (+4,32%), som seglade upp som portföljens överlägset starkaste innehav. Även WisdomTree Physical Gold (+0,84%) avslutade dagen på plus.

Guldpriset har återhämtat sig kraftigt sedan bottennoteringen kring 4 050 dollar per uns den 10 juni och handlas nu runt 4 357 dollar. Frågan är om vi redan såg sommarens botten i början av juni. Marknaden tycks åtminstone börja prisa in det scenariot.

Även kärnkrafts- och urantemat fortsatte att attrahera kapital där VanEck Uranium and Nuclear Technologies UCITS ETF (+1,15%) stängde på grönt.

Cykliskt vaknade till liv

På andraplatsen återfanns ABB (+2,19%). Ett mer stabilt energiläge och lägre oljepriser tenderar att gynna investeringsviljan inom industrin, vilket ger stöd åt flera cykliska bolag.

Till toppkvartetten hörde även VanEck Defense UCITS ETF (+1,72%), vilket visar att försvarstemat fortsatt har starkt stöd bland investerarna.

Finans fortsätter leverera

Finanssektorn stod för en bred och stabil uppgång:

  • Storebrand (+1,31%)
  • flatexDEGIRO (+1,24%)
  • Nordea (+1,17%)
  • Xtrackers MSCI World Financials UCITS ETF (+1,14%)
  • Handelsbanken (+0,75%)

Sektorn fortsätter att gynnas av stabila kreditmarknader, god lönsamhet och ett ränteläge som fortfarande ger stöd åt räntenettona.

Konsument & vardagsekonomi

Konsumentrelaterade innehav hade också en stark dag. Essity (+1,74%) fortsatte uppåt och kan få medvind av den ökade aktiviteten kring sommarens stora idrottsevenemang och den högre efterfrågan som följer inom hotell-, restaurang- och servicesektorn.

Även Clas Ohlson (+1,16%) och Cloetta (+0,70%) bidrog till den breda uppgången och visade att investerarna inte enbart sökte sig till råvaror och finans.

Industriell bredd

Flera av portföljens industribolag fortsatte att leverera stabila bidrag:

  • Atlas Copco (+0,65%)
  • Alfa Laval (+0,63%)
  • AQ Group (+0,35%)
  • Addtech (+0,06%)

Tillsammans med ABB signalerar utvecklingen att marknaden gradvis börjar prisa in ett något ljusare konjunkturscenario.


Reflektioner

Dagens börsdag illustrerar hur snabbt marknaden kan skifta fokus. För bara någon vecka sedan låg investerarnas blickar nästan uteslutande på geopolitik och oljepriser. Nu börjar kapitalet åter söka sig mot cykliska industribolag samtidigt som guld behåller sin attraktionskraft.

Det är en ovanlig men intressant kombination när både defensiva tillgångar som guld och mer konjunkturkänsliga bolag stiger samtidigt. Det kan tolkas som att marknaden ser minskad risk för en större energikris, men ännu inte är redo att helt släppa säkerhetslinan.

Portföljens bredd visade sin styrka idag. Guld, försvar, finans, industri och konsumtion bidrog från olika håll. När många spelare gör mål behövs ingen enskild stjärna för att laget ska vinna matchen.

Bred uppgång i laguppställningen när börsen bröt förlustsviten – SVT: Trump ”ställer in anfall” – hävdar färdigt avtal

Bred uppgång i laguppställningen när börsen bröt förlustsviten – SVT: Trump ”ställer in anfall” – hävdar färdigt avtal

Efter 12 kilometer parklöpning i Berlin är det ganska skönt att slå sig ned och summera börsdagen. Och efter fyra raka handelsdagar på minus lyckades Stockholmsbörsen till slut stänga på plus – om än försiktigt.

Makro & Index

Trots fortsatt osäkerhet kring konflikten i Mellanöstern visade marknaden viss motståndskraft under torsdagen. Vid stängning var breda OMXSPI upp 0,2 procent medan OMXS30 avancerade 0,3 procent. Uppgången var dessutom relativt bred, vilket syntes tydligt i laguppställningen.

Under eftermiddagen skärpte USA:s president Donald Trump retoriken mot Iran ytterligare efter de senaste dagarnas attacker. På Truth Social uppgav han bland annat att USA skulle kunna slå till “väldigt hårt” mot landet och pekade särskilt ut Khargön, en central knutpunkt för Irans oljeexport.

Samtidigt kom signaler som marknaden tolkade mer positivt. Medieuppgifter gjorde gällande att tjänstemän från Förenade Arabemiraten träffat iranska företrädare för första gången sedan konfliktens början, något som väckte förhoppningar om diplomatiska öppningar. Se under Reflektioner angående SVTs nyhetsflash: Trump ”ställer in anfall” – hävdar färdigt avtal.

Även energimarknaden bidrog till det något bättre börshumöret. Brent- och WTI-oljan backade omkring 1,5 procent vardera, vilket minskade oron för ett mer långvarigt inflationspåslag från högre energipriser.

På makrofronten riktades också blickarna mot Frankfurt där ECB, helt enligt förväntningarna, höjde depositräntan med 0,25 procentenheter till 2,25 procent. Centralbanken blev därmed den första större centralbanken att strama åt penningpolitiken sedan energipriserna åter hamnat i fokus till följd av utvecklingen i Mellanöstern.

Bolag & Sektorer

Dagens laguppställning präglades av en ovanligt bred uppgång där många innehav bidrog, men utan att någon enskild sektor tog kommandot.

I topp återfanns flatexDEGIRO (+3,45 %), följd av VanEck Defense UCITS ETF (+2,27 %) och ABB (+2,09 %). Även iShares Global Clean Energy Transition ETF (+1,83 %), Svolder (+1,45 %), VanEck Uranium and Nuclear Technologies ETF (+1,11 %) och Atlas Copco (+1,00 %) utvecklades starkt.

Bland de svenska innehaven noterades också fina bidrag från Clas Ohlson (+0,93 %), Nordnet (+0,88 %), AstraZeneca (+0,64 %) och Nordea (+0,61 %).

De breda marknadsfonderna fortsatte samtidigt att ge stabilt stöd. Xtrackers Stoxx Europe 600 ETF (+0,85 %), Xtrackers MSCI World ex USA ETF (+0,83 %), SPDR MSCI Emerging Markets ETF (+0,81 %) och iShares MSCI World Small Cap ETF (+0,62 %) bidrog samtliga till helheten.

På den svagare sidan återfanns främst fastighets- och industrirelaterade innehav. Catena (-2,30 %) blev dagens svagaste kort före AQ Group (-1,41 %), Cloetta (-1,36 %), Addtech (-1,24 %), Axfood (-1,22 %), Assa Abloy (-1,21 %) och Alfa Laval (-1,17 %).

Catena och Assa Abloy är fortsatt bevakningsposter då kurserna handlas under MA200. Full position blir aktuell först när den långsiktiga trendbilden åter stärkts.

Reflektioner

Det mest intressanta med dagens börsdag är kanske inte att index steg några tiondelar, utan att uppgången var så pass bred. När marknaden under en osäker nyhetsdag lyckas lyfta utan hjälp av en enskild sektor brukar det vara ett styrketecken.

Investerarna verkar samtidigt väga två motstridiga krafter mot varandra: risken för ett allvarligt utbudsbortfall av energi om konflikten eskalerar, och hoppet om att diplomatiska kontakter ska leda till en avspänning. Dagens fallande oljepris antyder att den senare berättelsen för tillfället väger något tyngre.

I skrivande stund kom dessutom en flash från EFN om att Donald Trump uppges ha ställt in ett planerat amerikanskt anfall mot Iran och samtidigt hävdat att ett färdigt avtal finns på bordet. Marknadsreaktionen lät inte vänta på sig – oljepriset föll samtidigt som Wall Street tog ett tydligt kliv uppåt. Oavsett hur utvecklingen fortsätter illustrerar det hur känslig marknaden just nu är för varje ny signal om konflikt eller diplomati.

Verkstadsfest i Stockholm – två nyförvärv stärker laget

Verkstadsfest i Stockholm – två nyförvärv stärker laget

2 juni 2026

Makro & Index

Stockholmsbörsen bjöd på en kraftfull återhämtning under tisdagen efter måndagens svagare utveckling. Marknaden tog fasta på signaler från USA där utrikesminister Marco Rubio öppnade för möjligheten till en överenskommelse kring Irans kärnprogram. De diplomatiska tongångarna bidrog till att dämpa den geopolitiska oron som präglat marknaden under de senaste veckorna.

Vid stängning hade OMXSPI stigit 1,6 procent medan OMXS30 avancerade 1,9 procent. Därmed tog indexen snabb revansch på gårdagens sura handelsdag.

Oljepriserna utvecklades samtidigt nedåt. Brentoljan föll omkring 1 procent till cirka 94,5 dollar per fat medan WTI-oljan handlades kring 91,5 dollar. Marknaden verkar för tillfället utgå från att USA och Iran närmar sig någon form av överenskommelse, vilket minskar risken för omedelbara störningar på energimarknaden.

Det gav investerarna ett välkommet andrum och skapade förutsättningar för dagens breda börsuppgång.

Bolag & Sektorer

Det blev en riktig verkstadsfest på Stockholmsbörsen. Cykliska bolag och industriföretag ledde uppgångarna när investerarna åter sökte sig till konjunkturkänsliga aktier efter den senaste tidens geopolitiska oro.

Lagets starkaste storbolag blev Atlas Copco (+5,48%), följt av AQ Group (+3,54%), ABB (+3,43%), Alfa Laval (+2,23%) och Addtech (+1,69%).

Bland dagens nyheter märktes att ABB (+3,43%) utökar sitt samarbete med Nvidia kring simulering och optimering av elkraftsystem för AI-datacenter. Samarbetet stärker ABB:s position inom den snabbt växande AI-infrastrukturen där kraftförsörjning och energieffektivitet blir allt viktigare konkurrensfördelar.

AQ Group (+3,54%) fick samtidigt uppmärksamhet efter att SEB internmäklat en post om 778 418 aktier motsvarande cirka 0,8 procent av bolaget. Affären genomfördes till kursen 233,10 kronor och satte ytterligare fokus på verkstadsbolaget under dagen.

Under handelsdagen välkomnades även Addtech (+1,69%) in i laget genom en ny startposition. Aktien har utvecklats starkt under året och tre analyshus har nyligen utfärdat köprekommendationer. Dessutom har två affärsområdeschefer nyligen ökat sina innehav, vilket tillsammans med den positiva kursutvecklingen gjorde bolaget till ett attraktivt nyförvärv.

En ny position togs också i Securitas (+1,25%). Bakgrunden är bland annat att Oddo inlett bevakning av bolaget med rekommendationen Outperform och en riktkurs på 210 kronor. Bolaget erbjuder samtidigt exponering mot ett mer stabilt tjänstetema i portföljen.

Dagens stora raket i laget var dock SaltX (+9,05%), som toppade avkastningslistan med god marginal när riskaptiten återvände till marknaden.

Längre ned i tabellen återfanns Clas Ohlson (-6,87%), som backade inför morgondagens rapport. Dagens Industri skrev inför kapitalmarknadsdagen att aktien framstår som högt värderad om bolaget inte höjer sina nuvarande tillväxtambitioner på 5 procent. Efter en stark kursutveckling under året ledde det till vinsthemtagningar under dagen. För egen del valde laget att redan den 25 maj minska innehavet kring 450 kronor efter den starka uppgången. Basinnehavet ligger dock kvar med fortsatt långsiktig tilltro till Clas Ohlsons utveckling.

Reflektioner

Dagens börsdag visar tydligt hur snabbt kapitalet roterar när riskaptiten återvänder. Verkstad, industri och energiomställning tog kommandot medan flera defensiva innehav hamnade i skymundan.

Särskilt intressant var att både kärnkraftstemat genom VanEck Uranium and Nuclear Technologies ETF (+2,95%) och energiomställningen via iShares Global Clean Energy Transition ETF (+1,95%) utvecklades starkt samtidigt. Det antyder att investerarna i första hand söker framtida tillväxt snarare än enskilda energislag.

ABB:s fördjupade samarbete med Nvidia visar också hur AI-investeringarna inte längre är begränsade till tekniksektorn. Industribolag som bygger den fysiska infrastrukturen bakom datacenter och energisystem blir allt viktigare vinnare när investeringarna accelererar.

För laget blev dagen dessutom ett exempel på hur flera innehav kan dra åt samma håll samtidigt. Atlas Copco, ABB, AQ Group, Alfa Laval och Addtech bidrog gemensamt till att ge portföljen en extra skjuts när verkstadssektorn tog täten på börsen.