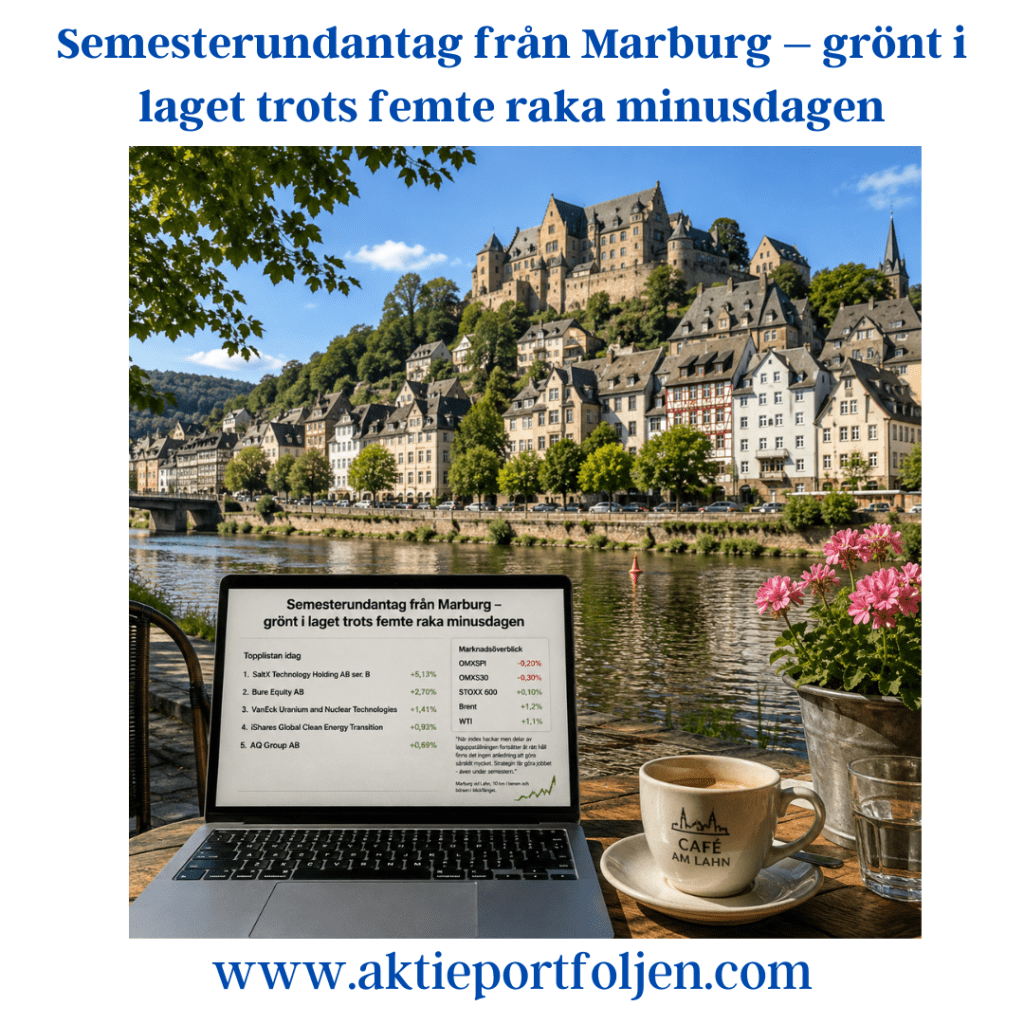
Semesterundantag från Marburg – grönt i laget trots femte raka minusdagen

Semesterundantag från Marburg – grönt i laget trots femte raka minusdagen

Inledning/Makro

Efter vårt senaste Sverigebesök i Göteborg och Mölle för att träffa nära och kära har resan fortsatt till universitetsstaden Marburg. Vi bor mitt i Gamla stan, bland medeltida hus och gränder, och efter en löprunda på 10 kilometer kändes det faktiskt rätt gött att slå upp börsen igen.

På marknaden är stämningen betydligt mer avvaktande. Börserna i USA backar på tisdagen i takt med att förhoppningarna om en öppning av Hormuzsundet grusas. Nya uppgifter från Iran signalerar att ett avtal med USA inte är nära och både Brent- och WTI-oljan stiger med över 1 procent.

Samtidigt riktas blickarna mot den amerikanska inflationsstatistiken senare i veckan. Fredagens svagare sysselsättningsrapport ökade förhoppningarna om att Federal Reserve kan avstå från en räntehöjning, men inflationssiffrorna blir viktiga för den fortsatta räntebilden.

I Europa var utvecklingen försiktig. Breda Stoxx 600 steg 0,1 procent medan Stockholm fortsatte sin negativa svit. OMXSPI backade 0,2 procent och OMXS30 0,3 procent. För OMXSPI innebar det femte handelsdagen i rad på minus och för storbolagsindex den fjärde.

Sektorer/bolag

Den egna laguppställningen gick betydligt bättre och lyckades stänga dagen tydligt på grönt.

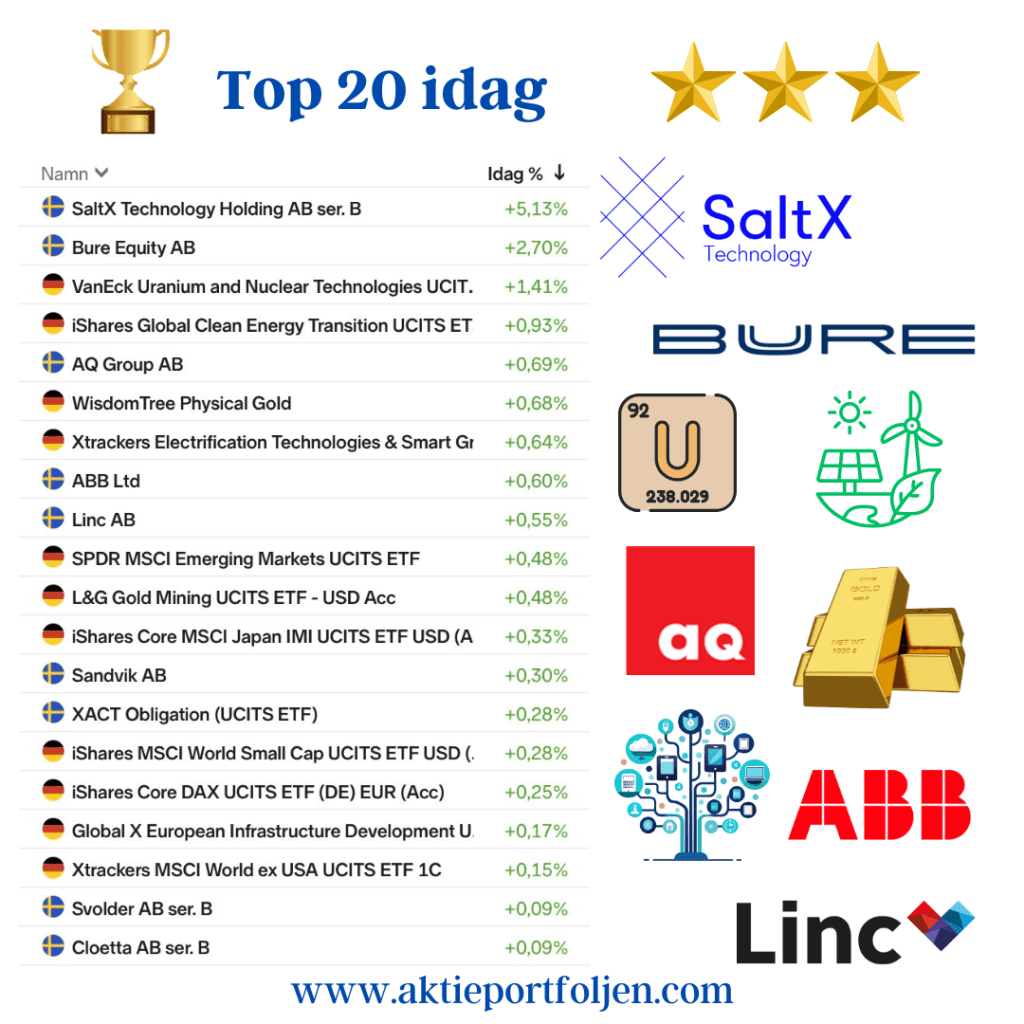
SaltX Technology tog ledartröjan med en uppgång på 5,13 procent, följd av Bure Equity på 2,70 procent. Bakom toppduon syns också ett tydligt tema. VanEck Uranium and Nuclear Technologies steg 1,41 procent, iShares Global Clean Energy Transition 0,93 procent och Xtrackers Electrification Technologies 0,64 procent.

Även AI- och elektrifieringsrelaterad industri höll emot bra. AQ Group steg 0,69 procent och ABB 0,60 procent. Guldet fortsatte samtidigt att bidra med WisdomTree Physical Gold upp 0,68 procent och L&G Gold Mining 0,48 procent.

Mitt intryck från dagens handel är därmed att ren energi, elektrifiering och AI-relaterad industri visade styrka, samtidigt som guldet fortsatte att ge stöd.

Reflektion

Fem raka minusdagar för Stockholmsbörsen låter betydligt dystrare än vad utvecklingen under ytan faktiskt visar.

Det är också en bra påminnelse om varför jag försöker lägga mindre energi på att förutse nästa rubrik och mer på att följa vad marknaden faktiskt gör. Hormuzsundet, oljepriset och den kommande amerikanska inflationsstatistiken kan snabbt förändra sentimentet, men samtidigt fortsätter vissa teman och bolag att visa relativ styrka.

När index hackar men delar av laguppställningen fortsätter åt rätt håll finns det heller ingen anledning att göra särskilt mycket. Strategin får göra jobbet – även under semestern.

Dagens Top 20

  1. SaltX Technology Holding +5,13 %
  2. Bure Equity +2,70 %
  3. VanEck Uranium and Nuclear Technologies +1,41 %
  4. iShares Global Clean Energy Transition +0,93 %
  5. AQ Group +0,69 %
  6. WisdomTree Physical Gold +0,68 %
  7. Xtrackers Electrification Technologies & Smart Grid +0,64 %
  8. ABB +0,60 %
  9. Linc +0,55 %
  10. SPDR MSCI Emerging Markets +0,48 %
  11. L&G Gold Mining +0,48 %
  12. iShares Core MSCI Japan IMI +0,33 %
  13. Sandvik +0,30 %
  14. XACT Obligation +0,28 %
  15. iShares MSCI World Small Cap +0,28 %
  16. iShares Core DAX +0,25 %
  17. Global X European Infrastructure Development +0,17 %
  18. Xtrackers MSCI World ex USA +0,15 %
  19. Svolder +0,09 %
  20. Cloetta +0,09 %

Stockholmsbörsen rusade på fredagsfred – lagets rekordsprint

Stockholmsbörsen rusade på fredagsfred – lagets rekordsprint

Fredag 12 juni 2026

Inledning / Makro & Index

Veckans sista handelsdag avslutades med ett brett börsrally där både OMXSPI och OMXS30 steg omkring 1,6 procent. Marknaden fick ny energi efter signaler om att konflikten mellan USA och Iran kan vara på väg mot en diplomatisk lösning.

Under torsdagskvällen uppgav USA:s president Donald Trump att förhandlingarna närmar sig ett avslut och att ett avtal kan vara inom räckhåll redan under helgen. Även positiva signaler från iranskt håll bidrog till det förbättrade sentimentet.

Riskaptiten ökade snabbt när investerarna började prisa in minskad geopolitisk osäkerhet. Samtidigt föll Brentoljan cirka 2,4 procent till 87 dollar per fat, den lägsta nivån sedan början av mars. Lägre oljepris tolkades som en lättnad för inflationen och gav stöd åt såväl industri- som finansaktier.

Resultatet blev en av de starkaste börsdagarna på länge – och för vårt lag en riktig rekordsprint.

Bolag & Sektorer

Guld, uran och råvaror i topp

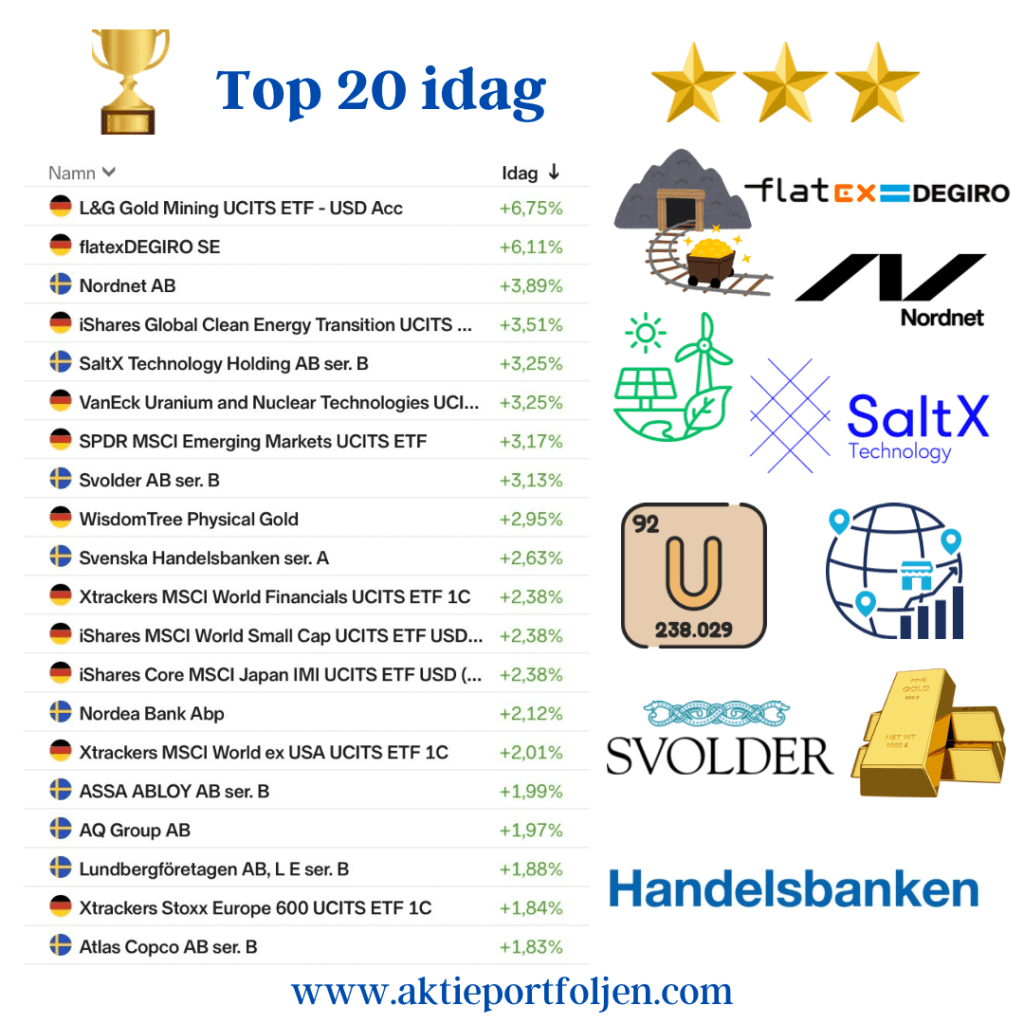
Dagens största vinnare blev L&G Gold Mining UCITS ETF (+6,75%), tätt följd av flatexDEGIRO (+6,11%) och Nordnet (+3,89%).

Trots den starka riskaptiten fortsatte ädelmetallrelaterade innehav att utvecklas väl. WisdomTree Physical Gold (+2,95%) och guldgruvefonden visade att investerare fortfarande vill ha exponering mot osäkerhet samtidigt som börserna stiger.

Även kärnkraftstemat hade en stark dag där VanEck Uranium and Nuclear Technologies ETF (+3,25%) avancerade kraftigt.

Banker tog ledningen

Finanssektorn hörde till dagens vinnare:

  • Nordnet (+3,89%)
  • Handelsbanken A (+2,63%)
  • Nordea (+2,12%)
  • Xtrackers MSCI World Financials ETF (+2,38%)

När oron på marknaden minskar brukar bankaktier gynnas, och fredagen var inget undantag.

Industri och verkstad fortsätter framåt

Flera av portföljens kvalitetsbolag utvecklades starkt:

  • ASSA ABLOY (+1,99%)
  • AQ Group (+1,97%)
  • Atlas Copco B (+1,83%)
  • Alfa Laval (+1,30%)
  • Addtech (+1,13%)

Det var en bred uppgång där cykliska bolag fick stöd av både fallande energipriser och förbättrat riskklimat.

Småbolag fick extra stöd

Svolder (+3,13%) hörde till dagens starkaste bidragsgivare efter morgonens rapport. Vi har redan gått igenom rapporten tidigare under dagen, men marknadens positiva mottagande gav ytterligare stöd åt småbolagssegmentet där även flera andra innehav utvecklades starkt.

Grön energi vaknade till liv

Efter en period av svagare utveckling kom även energiomställningstemat tillbaka:

  • iShares Global Clean Energy Transition ETF (+3,51%)
  • Global X European Infrastructure Development ETF (+1,70%)

Samtidigt steg SPDR MSCI Emerging Markets ETF (+3,17%), vilket visar att kapital åter sökte sig mot mer riskfyllda delar av marknaden.

Reflektioner

Fredagens uppgång är intressant eftersom den var ovanligt bred. Nästan hela portföljen steg samtidigt.

Banker, industri, småbolag, tillväxtmarknader, Japan, Europa och råvaror bidrog gemensamt. Det är ofta ett styrketecken när marknaden inte drivs av en enda sektor utan av många olika teman samtidigt.

Extra glädjande är att flera av de långsiktiga strukturtrenderna – kärnkraft, energiomställning, infrastruktur och småbolag – deltog i uppgången.

Dagens få förlorare var AstraZeneca (-1,71%), Xtrackers MSCI World Energy (-1,42%), Linc (-1,25%) och ABB (-0,14%), men de förmådde inte bromsa den breda optimismen.

När dammet lagt sig blev fredagen en dag då marknaden tydligt valde framtidstro framför oro.

Placering

Innehav

Idag

1

L&G Gold Mining UCITS ETF

+6,75%

2

flatexDEGIRO

+6,11%

3

Nordnet

+3,89%

4

iShares Global Clean Energy Transition ETF

+3,51%

5

SaltX Technology

+3,25%

6

VanEck Uranium and Nuclear Technologies ETF

+3,25%

7

SPDR MSCI Emerging Markets ETF

+3,17%

8

Svolder B

+3,13%

9

WisdomTree Physical Gold

+2,95%

10

Handelsbanken A

+2,63%

11

Xtrackers MSCI World Financials ETF

+2,38%

12

iShares MSCI World Small Cap ETF

+2,38%

13

iShares Core MSCI Japan IMI ETF

+2,38%

14

Nordea

+2,12%

15

Xtrackers MSCI World ex USA ETF

+2,01%

16

ASSA ABLOY B

+1,99%

17

AQ Group

+1,97%

18

Lundbergföretagen B

+1,88%

19

Xtrackers STOXX Europe 600 ETF

+1,84%

20

Atlas Copco B

+1,83%

Bred uppgång i laguppställningen när börsen bröt förlustsviten – SVT: Trump ”ställer in anfall” – hävdar färdigt avtal

Bred uppgång i laguppställningen när börsen bröt förlustsviten – SVT: Trump ”ställer in anfall” – hävdar färdigt avtal

Efter 12 kilometer parklöpning i Berlin är det ganska skönt att slå sig ned och summera börsdagen. Och efter fyra raka handelsdagar på minus lyckades Stockholmsbörsen till slut stänga på plus – om än försiktigt.

Makro & Index

Trots fortsatt osäkerhet kring konflikten i Mellanöstern visade marknaden viss motståndskraft under torsdagen. Vid stängning var breda OMXSPI upp 0,2 procent medan OMXS30 avancerade 0,3 procent. Uppgången var dessutom relativt bred, vilket syntes tydligt i laguppställningen.

Under eftermiddagen skärpte USA:s president Donald Trump retoriken mot Iran ytterligare efter de senaste dagarnas attacker. På Truth Social uppgav han bland annat att USA skulle kunna slå till “väldigt hårt” mot landet och pekade särskilt ut Khargön, en central knutpunkt för Irans oljeexport.

Samtidigt kom signaler som marknaden tolkade mer positivt. Medieuppgifter gjorde gällande att tjänstemän från Förenade Arabemiraten träffat iranska företrädare för första gången sedan konfliktens början, något som väckte förhoppningar om diplomatiska öppningar. Se under Reflektioner angående SVTs nyhetsflash: Trump ”ställer in anfall” – hävdar färdigt avtal.

Även energimarknaden bidrog till det något bättre börshumöret. Brent- och WTI-oljan backade omkring 1,5 procent vardera, vilket minskade oron för ett mer långvarigt inflationspåslag från högre energipriser.

På makrofronten riktades också blickarna mot Frankfurt där ECB, helt enligt förväntningarna, höjde depositräntan med 0,25 procentenheter till 2,25 procent. Centralbanken blev därmed den första större centralbanken att strama åt penningpolitiken sedan energipriserna åter hamnat i fokus till följd av utvecklingen i Mellanöstern.

Bolag & Sektorer

Dagens laguppställning präglades av en ovanligt bred uppgång där många innehav bidrog, men utan att någon enskild sektor tog kommandot.

I topp återfanns flatexDEGIRO (+3,45 %), följd av VanEck Defense UCITS ETF (+2,27 %) och ABB (+2,09 %). Även iShares Global Clean Energy Transition ETF (+1,83 %), Svolder (+1,45 %), VanEck Uranium and Nuclear Technologies ETF (+1,11 %) och Atlas Copco (+1,00 %) utvecklades starkt.

Bland de svenska innehaven noterades också fina bidrag från Clas Ohlson (+0,93 %), Nordnet (+0,88 %), AstraZeneca (+0,64 %) och Nordea (+0,61 %).

De breda marknadsfonderna fortsatte samtidigt att ge stabilt stöd. Xtrackers Stoxx Europe 600 ETF (+0,85 %), Xtrackers MSCI World ex USA ETF (+0,83 %), SPDR MSCI Emerging Markets ETF (+0,81 %) och iShares MSCI World Small Cap ETF (+0,62 %) bidrog samtliga till helheten.

På den svagare sidan återfanns främst fastighets- och industrirelaterade innehav. Catena (-2,30 %) blev dagens svagaste kort före AQ Group (-1,41 %), Cloetta (-1,36 %), Addtech (-1,24 %), Axfood (-1,22 %), Assa Abloy (-1,21 %) och Alfa Laval (-1,17 %).

Catena och Assa Abloy är fortsatt bevakningsposter då kurserna handlas under MA200. Full position blir aktuell först när den långsiktiga trendbilden åter stärkts.

Reflektioner

Det mest intressanta med dagens börsdag är kanske inte att index steg några tiondelar, utan att uppgången var så pass bred. När marknaden under en osäker nyhetsdag lyckas lyfta utan hjälp av en enskild sektor brukar det vara ett styrketecken.

Investerarna verkar samtidigt väga två motstridiga krafter mot varandra: risken för ett allvarligt utbudsbortfall av energi om konflikten eskalerar, och hoppet om att diplomatiska kontakter ska leda till en avspänning. Dagens fallande oljepris antyder att den senare berättelsen för tillfället väger något tyngre.

I skrivande stund kom dessutom en flash från EFN om att Donald Trump uppges ha ställt in ett planerat amerikanskt anfall mot Iran och samtidigt hävdat att ett färdigt avtal finns på bordet. Marknadsreaktionen lät inte vänta på sig – oljepriset föll samtidigt som Wall Street tog ett tydligt kliv uppåt. Oavsett hur utvecklingen fortsätter illustrerar det hur känslig marknaden just nu är för varje ny signal om konflikt eller diplomati.

Veckan som gått (v22) – Riskaptit i väntan på fred

Veckan som gått (v22) – Riskaptit i väntan på fred

Makro & index

Efter tre raka nedgångsdagar lyckades Stockholmsbörsen avsluta både veckan och maj månad på plus. OMXSPI steg 0,72 procent medan OMXS30 avancerade 0,71 procent, i takt med att investerarna tog fasta på signaler om en möjlig avspänning i Mellanöstern.

Marknadens fokus låg under fredagen på de uppgifter som pekar mot att ett avtal mellan USA och Iran i praktiken är färdigförhandlat. Även om de sista underskrifterna återstår beskrev USA:s vicepresident JD Vance parterna som nära en överenskommelse. Samtidigt meddelade president Donald Trump att ett ”slutgiltigt beslut” väntas inom kort, vilket bidrog till att stärka sentimentet under eftermiddagen.

Förhoppningar om ökad stabilitet i regionen satte tydliga avtryck på råvarumarknaden. Brentoljan föll omkring 11 procent under veckan, vilket lättade inflationsoron och gav stöd åt konjunkturkänsliga aktier. Lägre energipriser ses dessutom som positiva för såväl konsumenter som industribolag, något som bidrog till den breda uppgången på börsen.


Bolag & sektorer

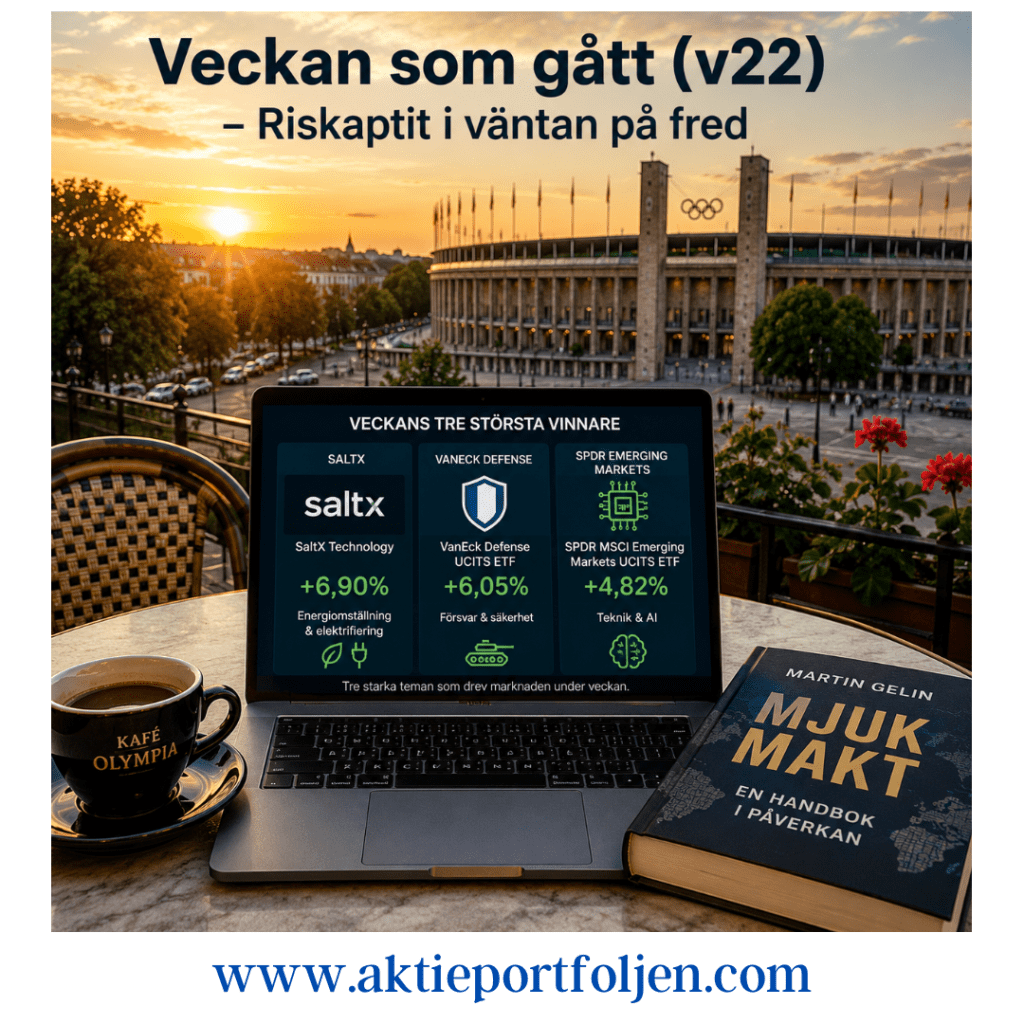
Teknik och AI fortsatte att vara en stark drivkraft på marknaden. Swedbank Robur Technology A (+4,26 procent) steg kraftigt under veckan medan SPDR MSCI Emerging Markets UCITS ETF (+4,82 procent) också tillhörde vinnarna. Trots sitt breda namn är fonden tungt exponerad mot halvledar- och teknikjättar som TSMC, Samsung Electronics och SK Hynix, vilka fortsatt gynnas av investeringar inom AI, datacenter och digitalisering.

Försvars- och säkerhetstemat utvecklades också starkt. VanEck Defense UCITS ETF (+6,05 procent) fortsatte uppåt. Även Global X European Infrastructure Development UCITS ETF (+3,29 procent) utvecklades väl, driven av Europas omfattande investeringar i energisystem, transportnät och strategisk infrastruktur. Tillsammans speglar utvecklingen Europas ökade fokus på motståndskraft, försörjningstrygghet och långsiktig konkurrenskraft.

Energiomställning och elektrifiering hörde till veckans tydliga vinnarteman. SaltX Technology (+6,90 procent) fortsatte sin starka utveckling medan iShares Global Clean Energy Transition UCITS ETF (+6,65 procent) och VanEck Uranium and Nuclear Technologies UCITS ETF (+3,99 procent) också avancerade. Intresset för sektorn stärktes ytterligare av det kraftiga oljeprisfallet under veckan, vilket riktade investerarnas fokus mot framtidens energisystem snarare än traditionell energiproduktion.

Bland portföljens svenska kvalitetsbolag noterades flera stabila uppgångar. Essity (+2,41 procent), Nordnet (+2,28 procent), Lundbergföretagen (+1,49 procent), Investor (+1,13 procent) och ABB (+1,13 procent) bidrog samtliga positivt. Innehaven fortsätter att utgöra en stabil grund i portföljen när marknadssentimentet växlar mellan olika teman.

På den svagare sidan återfanns främst defensiva innehav och energirelaterade placeringar. Xtrackers MSCI World Energy UCITS ETF (−6,92 procent) blev veckans jumbo i spåren av det kraftiga oljeprisfallet. Även Cloetta (−5,78 procent), Alfa Laval (−5,39 procent), Clas Ohlson (−4,23 procent) och Telenor (−3,70 procent) avslutade veckan på minus.


Tematiska reflektioner

Veckan illustrerade återigen hur snabbt marknadens fokus kan skifta mellan geopolitisk oro och framtidstro.

Under större delen av veckan har investerarna följt nyhetsflödet kring Iran med stor uppmärksamhet. Varje signal om framsteg i förhandlingarna har mötts av stigande börser och fallande oljepriser, medan negativa rubriker haft betydligt mindre genomslag. Det är en intressant signal i sig. Marknaden har under veckan stigit mer på goda nyheter än den har fallit på dåliga, vilket tyder på att den underliggande riskviljan fortfarande är stark.

När förhoppningarna om en avspänning i Mellanöstern ökade föll oljepriset kraftigt samtidigt som investerare åter sökte sig mot tillväxtorienterade sektorer. Teknik, försvar, energiomställning och infrastruktur hörde till veckans tydligaste vinnare.

Samtidigt fortsätter flera av portföljens kärninnehav – Investor, Lundbergföretagen, ABB, Essity och Nordnet – att leverera stabil avkastning utan att stå i centrum för rubrikerna. Det är ofta dessa bolag som bidrar med långsiktigt värdeskapande när marknadsbruset lagt sig.

En annan tydlig observation är hur flera av veckans starkaste innehav i grunden exponerar samma strukturella trender. AI och digitalisering drev utvecklingen inom tekniksektorn, Europas satsningar på säkerhet och infrastruktur gav stöd åt försvars- och infrastrukturinvesteringar, medan energiomställning och elektrifiering fortsatte att attrahera kapital. Trots olika fondnamn och geografiska marknader finns därför en gemensam röd tråd bakom många av veckans vinnare.