En tung onsdag på Stockholmsbörsen. OMXSPI föll 1,6 % och OMXS30 1,7 %, medan laget stod emot något bättre och stängde på –1,30 %.
Dagens stora glädjeämne var Clas Ohlson +2,25 % efter ännu en stark försäljningsrapport. Septemberförsäljningen ökade med 19 %, varav den organiska tillväxten uppgick till 12 %. Jämförbara enheter ökade försäljningen med 10 % och e-handeln växte snabbare än den totala försäljningen.
Även defensiva Cloetta samt S&P 500- och obligations-ETF:erna bidrog till att dämpa nedgången.
På andra sidan fick framför allt verkstad och tillväxt stryk. Addtech föll 7,56 % och den relativt nya bevakningsposten rasade samtidigt under MA200. Den får därför lämna planen och vila på bänken. Skönt att positionen ännu inte hunnit byggas upp.
Beijer Ref, också en bevakningspost, föll 4,48 %, men här är situationen en annan. Aktien ligger fortsatt i trend och får därför vara kvar på planen.
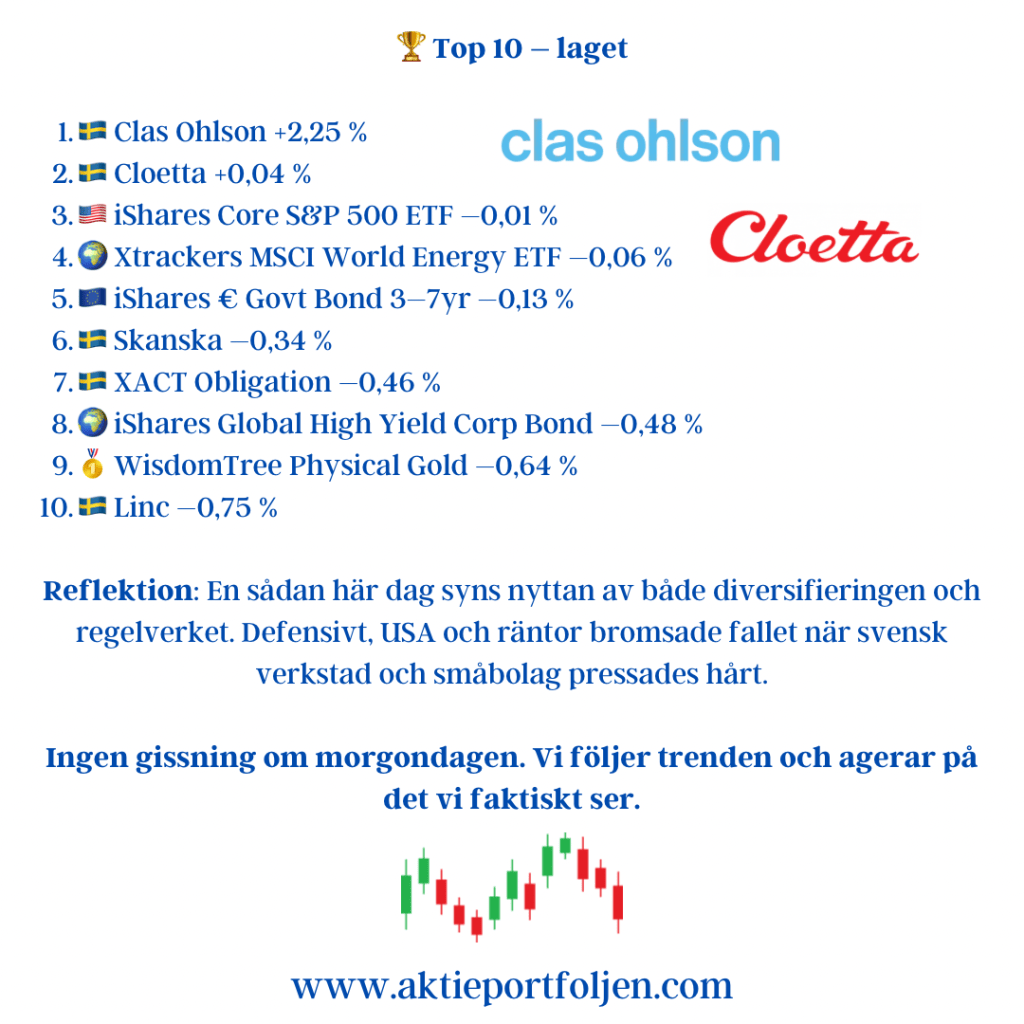
🏆 Top 10 – laget
🇸🇪 Clas Ohlson +2,25 %
🇸🇪 Cloetta +0,04 %
🇺🇸 iShares Core S&P 500 ETF –0,01 %
🌍 Xtrackers MSCI World Energy ETF –0,06 %
🇪🇺 iShares € Govt Bond 3–7yr –0,13 %
🇸🇪 Skanska –0,34 %
🇸🇪 XACT Obligation –0,46 %
🌍 iShares Global High Yield Corp Bond –0,48 %
🥇 WisdomTree Physical Gold –0,64 %
🇸🇪 Linc –0,75 %
Reflektion: En sådan här dag syns nyttan av både diversifieringen och regelverket. Defensivt, USA och räntor bromsade fallet när svensk verkstad och småbolag pressades hårt.
Ingen gissning om morgondagen. Vi följer trenden och agerar på det vi faktiskt ser.
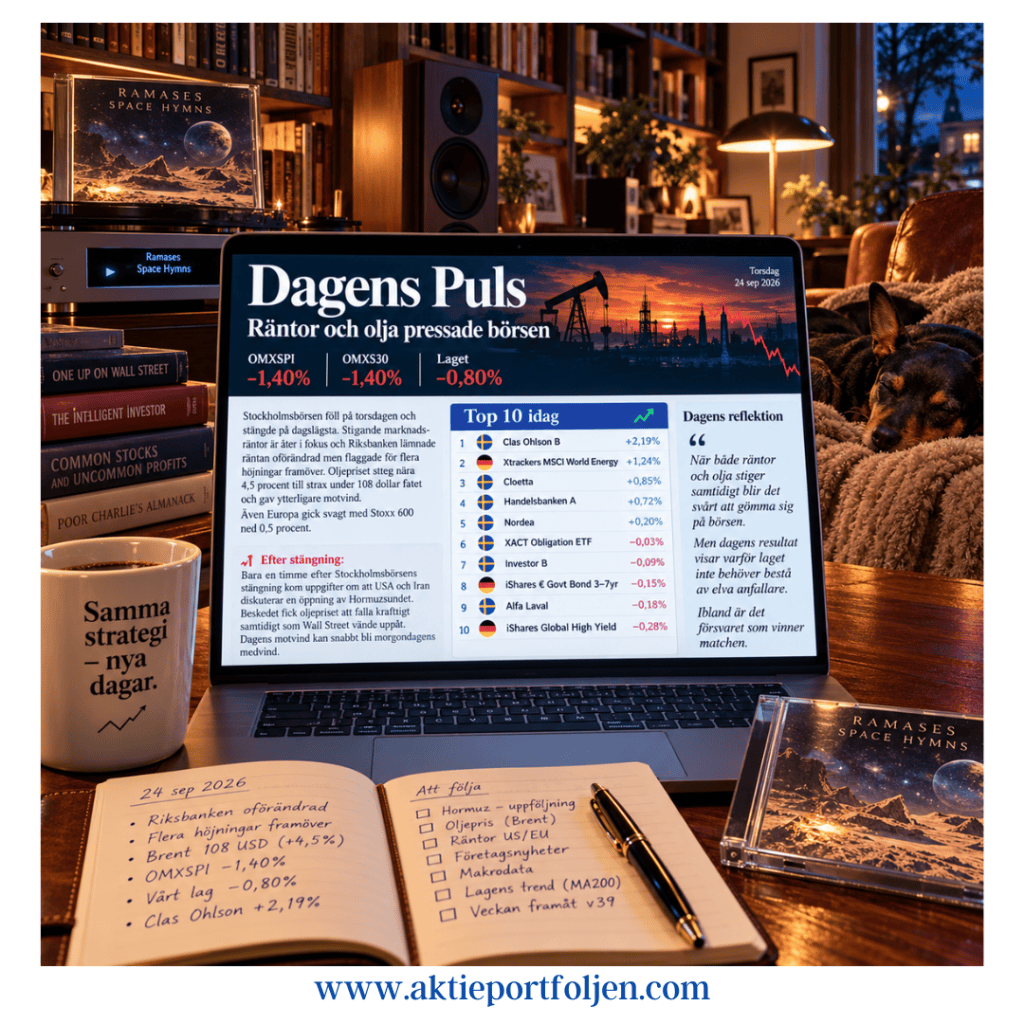
Det blev en tung torsdag på Stockholmsbörsen. Både OMXSPI och OMXS30 föll 1,4 procent och stängde kring dagslägsta när stigande räntor och ett nytt ryck uppåt i oljepriset satte press på riskaptiten.
Riksbanken lämnade styrräntan oförändrad, men signalerade samtidigt att flera höjningar kan vänta framöver. Det förstärkte bilden av ett ränteläge som kan förbli besvärligt för aktiemarknaden längre än många hoppats.
Under eftermiddagen tillkom dessutom ny motvind från oljan. Brent steg nära 4,5 procent till strax under 108 dollar fatet. Kombinationen högre marknadsräntor och dyrare energi blev för mycket och säljtrycket tilltog mot stängning.
Även Europa gick svagt. Stoxx 600 backade 0,5 procent och försvarssektorn föll tillbaka efter onsdagens uppgång.
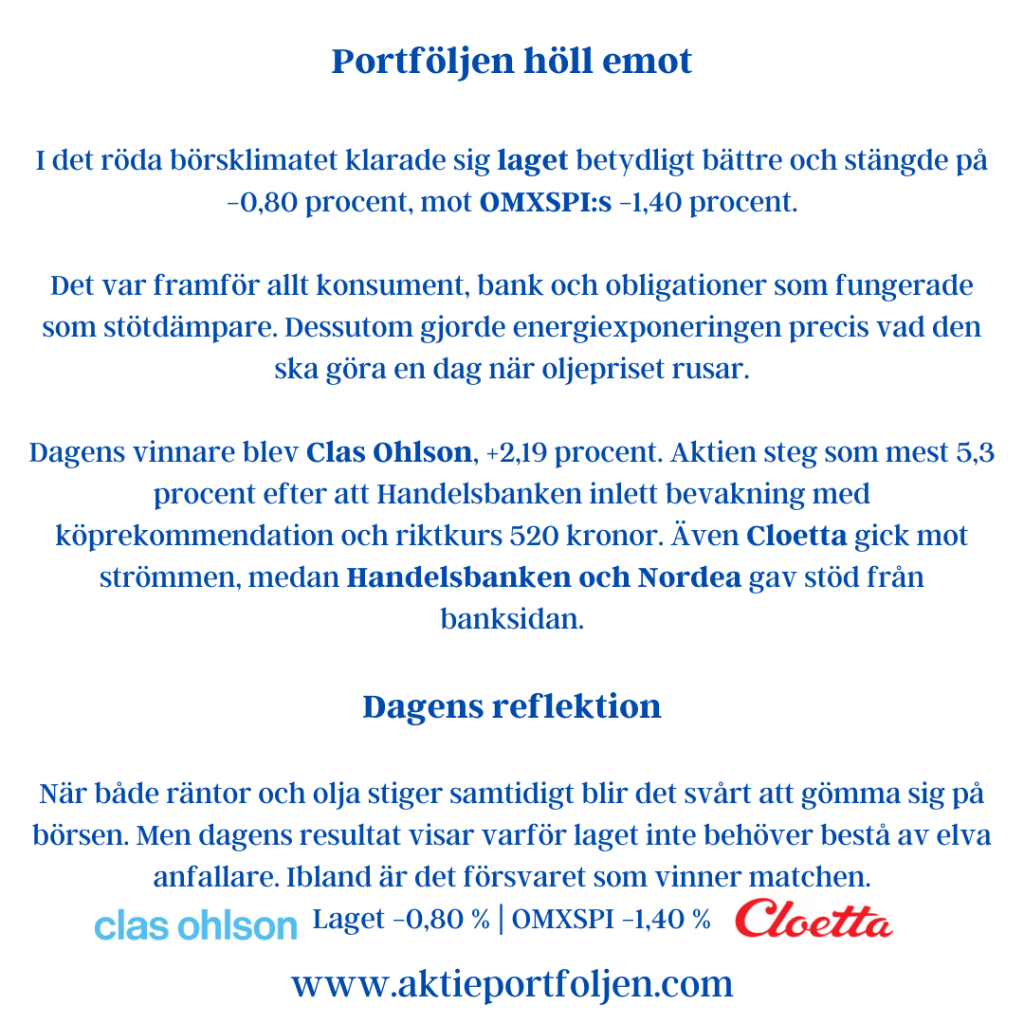
Portföljen höll emot
I det röda börsklimatet klarade sig laget betydligt bättre och stängde på −0,80 procent, mot OMXSPI:s −1,40 procent.
Det var framför allt konsument, bank och obligationer som fungerade som stötdämpare. Dessutom gjorde energiexponeringen precis vad den ska göra en dag när oljepriset rusar.
Dagens vinnare blev Clas Ohlson, +2,19 procent. Aktien steg som mest 5,3 procent efter att Handelsbanken inlett bevakning med köprekommendation och riktkurs 520 kronor. Även Cloetta gick mot strömmen, medan Handelsbanken och Nordea gav stöd från banksidan.
Dagens Top 10
🥇 Clas Ohlson +2,19 %
🥈 Xtrackers MSCI World Energy +1,24 %
🥉 Cloetta +0,85 %
Handelsbanken +0,72 %
Nordea +0,20 %
XACT Obligation −0,03 %
Investor −0,09 %
iShares € Govt Bond 3–7yr −0,15 %
Alfa Laval −0,18 %
iShares Global High Yield Corp Bond −0,28 %
Dagens reflektion
När både räntor och olja stiger samtidigt blir det svårt att gömma sig på börsen. Men dagens resultat visar varför laget inte behöver bestå av elva anfallare. Ibland är det försvaret som vinner matchen.
Efter stängning: Bara en timme efter Stockholmsbörsens stängning kom uppgifter om att USA och Iran diskuterar en öppning av Hormuzsundet. Beskedet fick oljepriset att falla kraftigt samtidigt som Wall Street vände uppåt. Dagens motvind kan med andra ord snabbt bli morgondagens medvind.
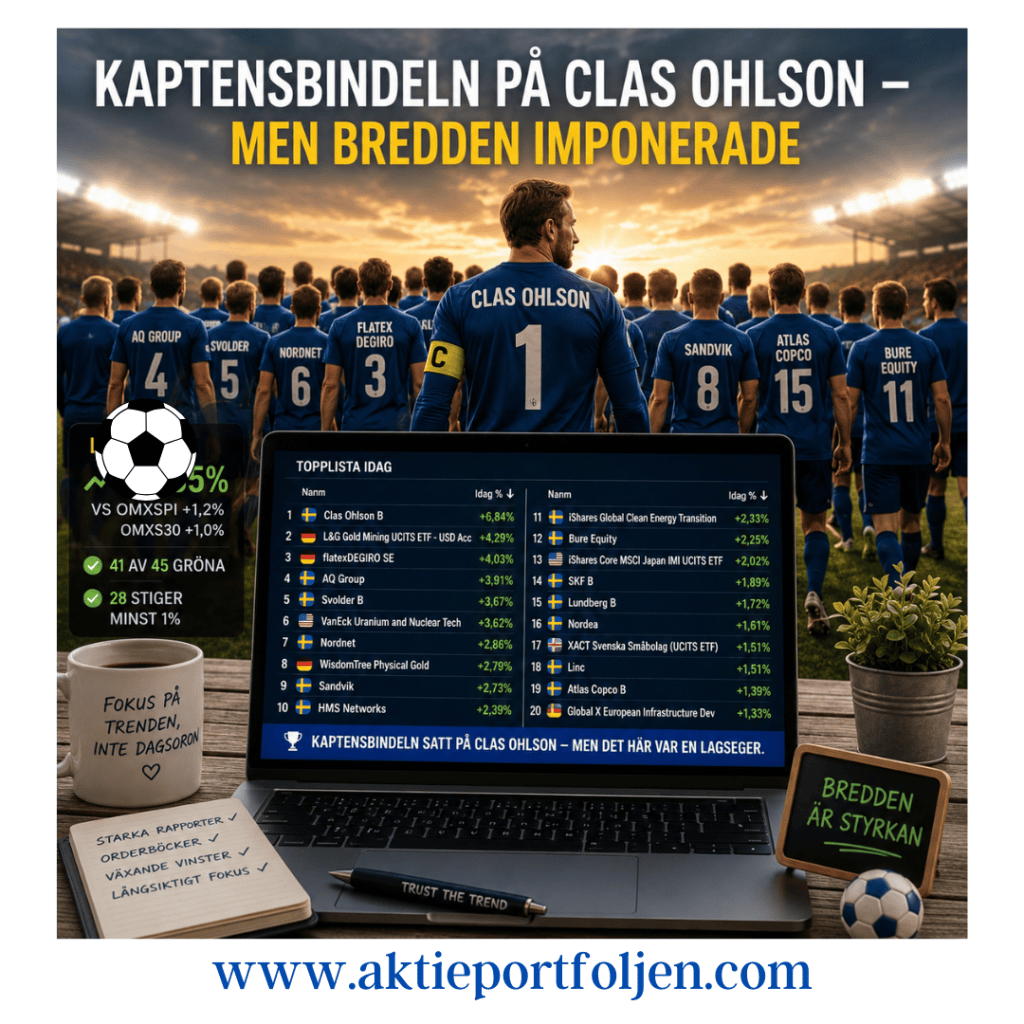
Kaptensbindeln på Clas Ohlson – men bredden imponerade
Makro
Efter tre svagare handelsdagar återvände köparna till Stockholmsbörsen på torsdagen. Bakom lättnaden låg bland annat en stabilisering i de amerikanska långräntorna. Den amerikanska tioåringen låg kring 4,75–4,76 procent vid svensk börsstängning, efter att Fed-guvernören Christopher Waller öppnat för oförändrad ränta i september om kommande inflationsdata inte överraskar.
Samtidigt ligger oron i Mellanöstern kvar som en tydlig riskfaktor. Brentoljan handlades kring 96,50 dollar fatet – en nivå som håller både inflations- och räntefrågan levande.
Efter några dagar präglade av risk-off räckte det alltså med något mindre ränteoro och ett ljusare nyhetsflöde för att köparna skulle återvända.
Sektorer & bolag
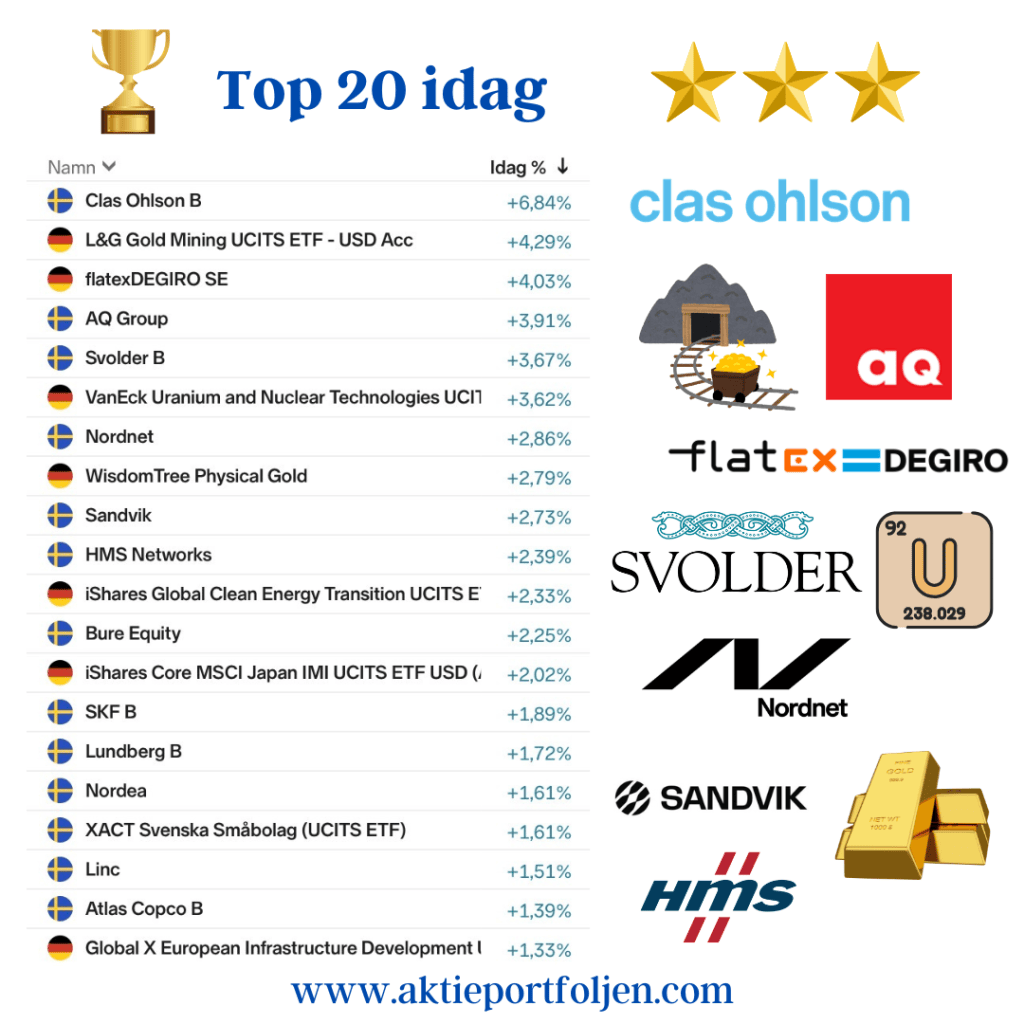
Uppgången var ovanligt bred, med cyklisk industri i en ledande roll. I laget tog dagens rapportör Clas Ohlson kaptensbindeln med +6,84 procent och nytt kursrekord.
Bakom kaptenen följde flera olika delar av laguppställningen. Gold Mining steg +4,29 procent, flatexDEGIRO +4,03, AQ Group +3,91 och Svolder +3,67 procent. Uran, fysiskt guld och Nordnet återfanns också högt upp.
Industrin deltog brett genom bland andra Sandvik, HMS Networks, SKF och Atlas Copco. Investmentbolag och finans bidrog från flera håll, samtidigt som ETF-delen visade styrka över såväl regioner som småbolag, infrastruktur och breda index.
41 av lagets 45 innehav stängde på plus. Hela 28 steg minst 1 procent.
Kaptensbindeln satt på Clas Ohlson – men det här var en lagseger.
Reflektion
Det mest intressanta idag är kanske inte att börsen steg – utan att investerarna fortfarande vågar blicka bortom dagsoron.
Mellanöstern, ett oljepris kring 96 dollar och amerikanska långräntor runt 4,75 procent är knappast en självklar miljö för ökad riskvilja. Ändå kom köparna tillbaka brett när några av orosmolnen lättade något.
AAII:s senaste mätning visar samtidigt en tydlig omsvängning i sentimentet. Andelen positiva investerare steg från 32,9 till 39,7 procent, medan de negativa minskade från 44,4 till 37,6 procent. Samtidigt visar ett VIX kring 15 att marknaden knappast präglas av någon större rädsla.
Kanske finns där en portion FOMO. Men det finns också något mer fundamentalt. Bolagen har levererat starka rapporter, orderböckerna ger stöd framåt och vinsterna växer. Det ger investerarna skäl att blicka förbi den dagsaktuella oron.
Det är på sitt sätt imponerande. Marknaden blundar inte nödvändigtvis för riskerna – men den tycks just nu vara beredd att se förbi dem.
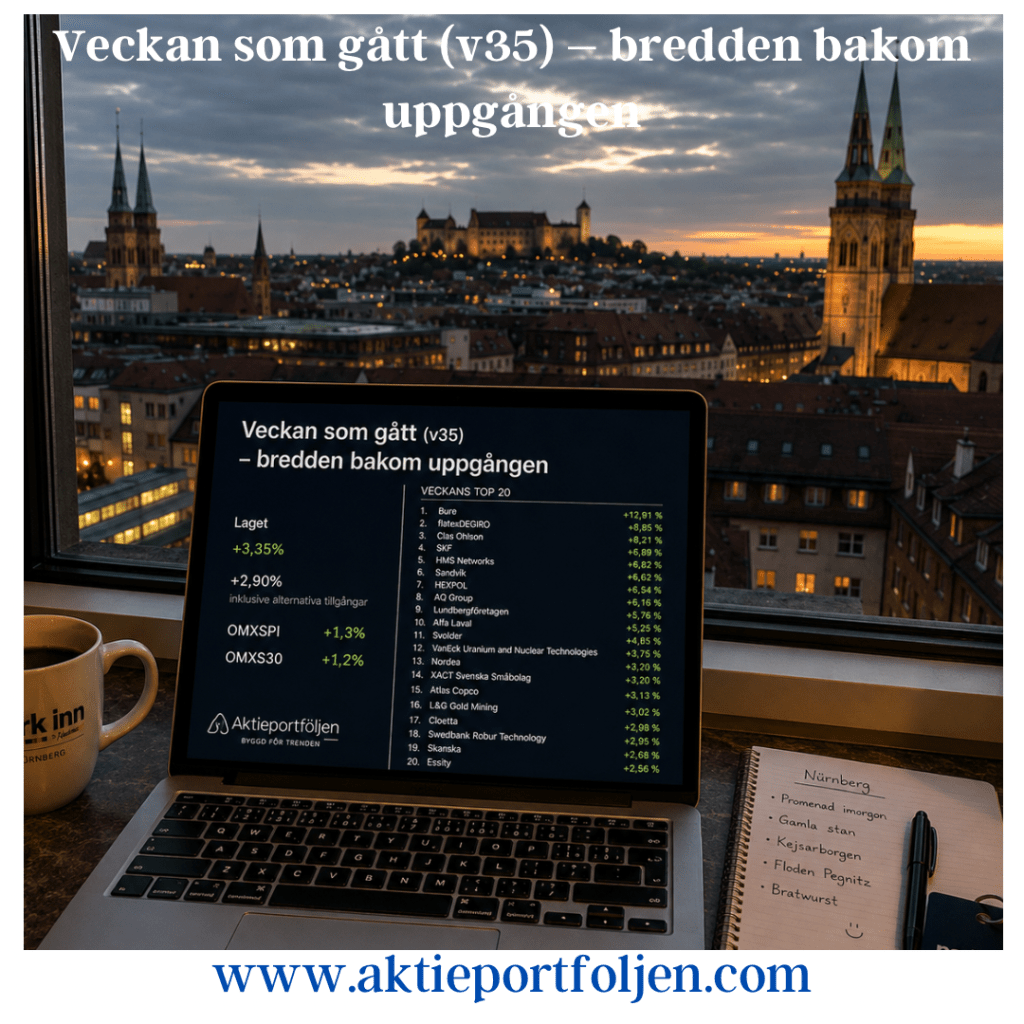
Stockholmsbörsen avslutade veckan nära rekordnivåer efter fyra uppgångsdagar av fem. OMXSPI steg 1,3 procent under veckan medan OMXS30 avancerade 1,2 procent.
För laguppställningen blev veckan betydligt starkare. Laget steg 3,35 procent, eller 2,90 procent inklusive alternativa tillgångar.
Men veckans kanske viktigaste signal finns inte i själva procentsiffran.
Det är bredden bakom uppgången.
Makro – AI-styrka mötte ränteoro
Veckans två stora internationella hållpunkter blev Nvidia och Jackson Hole.
Nvidias rapport gav nytt bränsle åt AI-temat och dämpade oron för att de stora investeringarna i AI-infrastruktur skulle vara på väg att tappa fart. Rapporten bidrog till en stark torsdag på Wall Street och gav åter stöd åt teknologisektorn.
På fredagen flyttades fokus i stället till Federal Reserve och Fed-chefen Kevin Warshs tal i Jackson Hole.
Marknaden tolkade budskapet som hökaktigt. Den amerikanska tvåårsräntan steg omkring 12 punkter till 4,35 procent samtidigt som dollarn stärktes på bred front. Sannolikheten för en räntehöjning i september steg enligt CME till omkring 58 procent, från cirka 36 procent före talet.
Wall Street vände därmed ned efter en inledningsvis positiv fredag, även om flera av de stora teknikbolagen höll emot.
Veckan slutade således med en intressant balansgång. AI-investeringarna fortsätter att signalera styrka och ekonomin håller emot – men samma styrka gör samtidigt att kampen mot inflationen och frågan om räntorna knappast är över.
Sektorer och bolag – industrin i täten
Uppgången i laguppställningen var ovanligt bred, men svensk industri stack ut.
SKF steg 6,89 procent, HMS Networks 6,82, Sandvik 6,62, HEXPOL 6,54, AQ Group 6,16 och Alfa Laval 5,25 procent. Även Atlas Copco och Addtech avslutade veckan på plus.
Finans deltog också. flatexDEGIRO steg hela 8,85 procent medan Nordea, World Financials, Handelsbanken och Nordnet bidrog till den breda uppgången.
Investmentbolagen visade samtidigt styrka. Bure blev veckans vinnare med +12,91 procent, medan Lundbergföretagen och Svolder steg 5,76 respektive 4,85 procent.
Även teknologin tog plats. Swedbank Robur Technology steg 2,95 procent och tog sig in på veckans Top 20, samtidigt som Nvidias rapport gav nytt stöd åt AI-temat.
Styrkan begränsades heller inte till Sverige. Tillväxtmarknader, Japan, Europa och USA slutade samtliga veckan på plus i laguppställningen.
Reflektion – det är bredden som imponerar
Laget steg 3,35 procent under en vecka då OMXSPI samtidigt fortsatte upp mot rekordnivåer.
Det hade varit lätt att förklara överavkastningen med Bures uppgång på nästan 13 procent. Men tittar man längre ned i listan framträder en annan och betydligt intressantare bild.
Uppgången kom från många håll.
Industri, finans, investmentbolag, småbolag och teknologi bidrog samtidigt. Även geografiskt var bilden bred, med positiva bidrag från såväl Sverige och Europa som USA, Japan och tillväxtmarknader.
Det var alltså inte en enskild raket som drog laget.
Under perioder har den globala börsuppgången varit starkt beroende av ett fåtal amerikanska teknikjättar. Den här veckan såg annorlunda ut. Nvidia visade att AI-temat fortfarande lever, samtidigt som styrkan spreds långt utanför den amerikanska teknologisektorn.
För en momentumstyrd laguppställning är just bredden välkommen. När fler bolag, sektorer och marknader börjar dra åt samma håll blir uppgången mindre beroende av några få draglok. Och med ett lag där samtliga spelare trendar över MA200 är ”risken” förstås stor att laget levererar.
MA200 fungerar samtidigt som en kvalitetskontroll. Det garanterar inte att varje spelare fortsätter upp, men det säkerställer att laget består av bolag och tillgångar där den långsiktiga trenden fortfarande pekar åt rätt håll.
Veckan lämnar därför efter sig en börs kring rekordnivåer, ett lag som tydligt överträffade index – och framför allt en marknad där allt fler spelare deltar i uppgången.
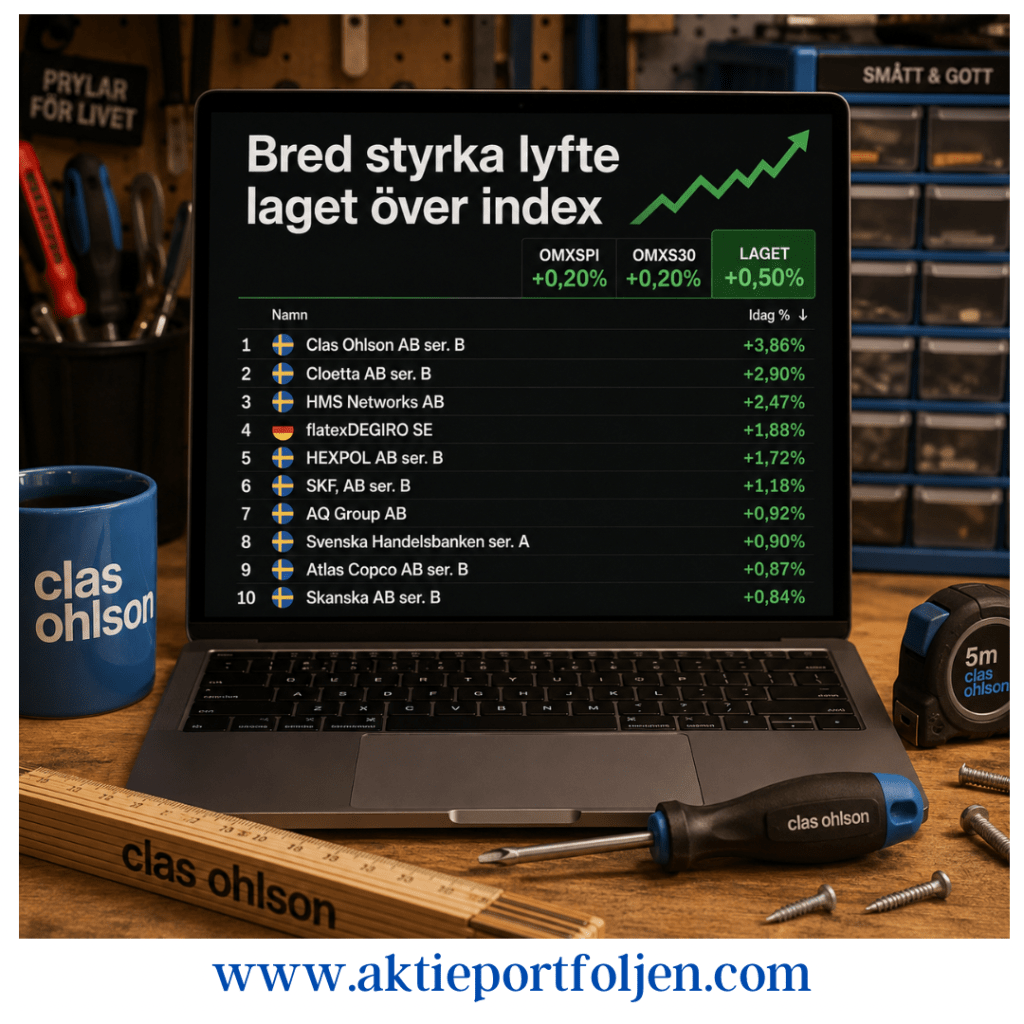
Det blev en bra onsdag för laget. Vid stängning var både OMXSPI och OMXS30 upp 0,2 procent, medan laguppställningen klättrade +0,50 procent.
I USA låg PCE-inflationen, Federal Reserves föredragna inflationsmått, kvar på 3,7 procent i juli. Kärninflationen låg samtidigt kvar på 3,3 procent, i linje med förväntningarna. Inför Feds möte den 16 september ser marknaden fortfarande en betydande osäkerhet kring nästa räntebesked.
På Wall Street är handeln något avvaktande inför kvällens delårsrapport från Nvidia.
Konsument i topp – industrin hakade på
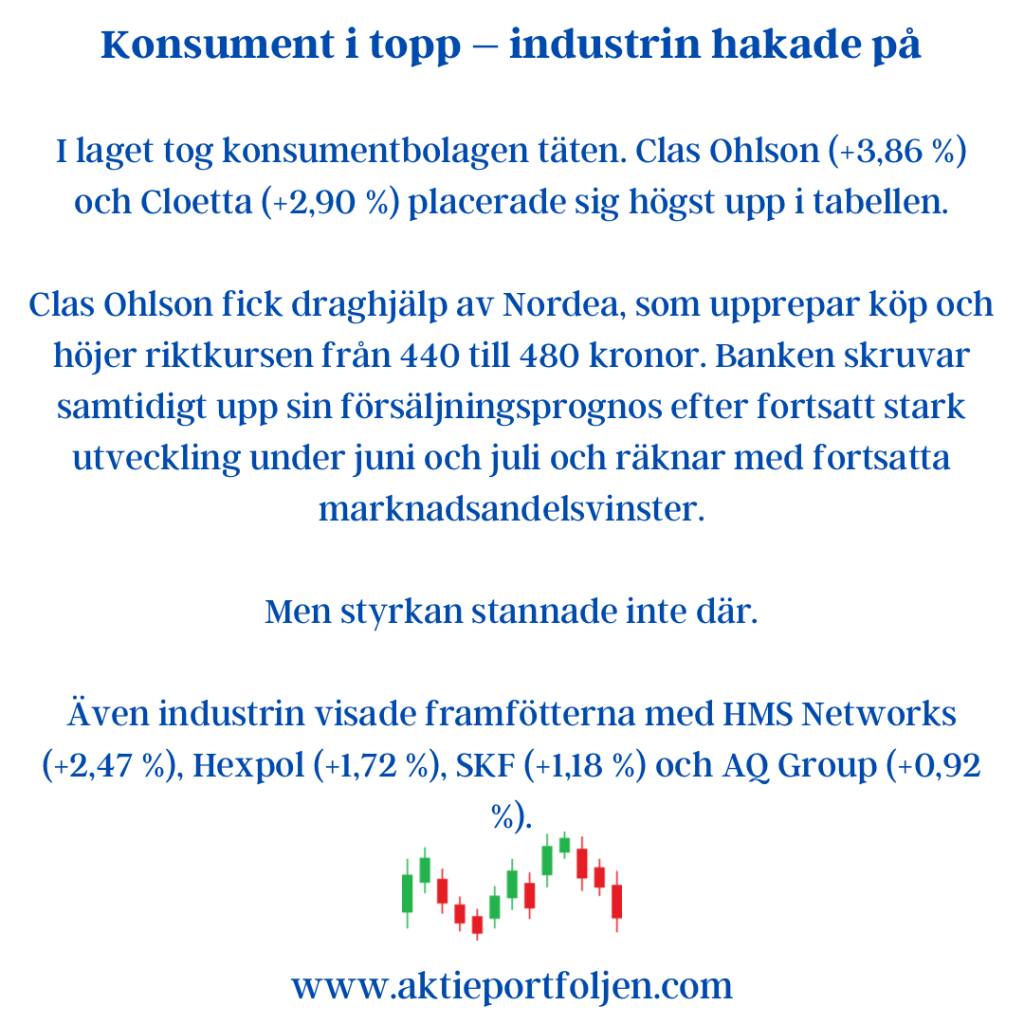
I laget tog konsumentbolagen täten. Clas Ohlson (+3,86 %) och Cloetta (+2,90 %) placerade sig högst upp i tabellen.
Clas Ohlson fick draghjälp av Nordea, som upprepar köp och höjer riktkursen från 440 till 480 kronor. Banken skruvar samtidigt upp sin försäljningsprognos efter fortsatt stark utveckling under juni och juli och räknar med fortsatta marknadsandelsvinster.
Men styrkan stannade inte där.
Även industrin visade framfötterna med HMS Networks (+2,47 %), Hexpol (+1,72 %), SKF (+1,18 %) och AQ Group (+0,92 %).
Reflektion
Det mest positiva med dagen är kanske därför inte själva +0,50 procent.
Det är bredden bakom siffran.
När både konsument och industri bidrar samtidigt som index bara orkar upp 0,2 procent ser laguppställningen betydligt piggare ut än börsen som helhet.
Stockholmsbörsen föll på torsdagen för sjunde handelsdagen i rad. Breda OMXSPI backade 0,1 procent och OMXS30 0,3 procent, samtidigt som breda Stoxx 600 sjönk 0,1 procent.
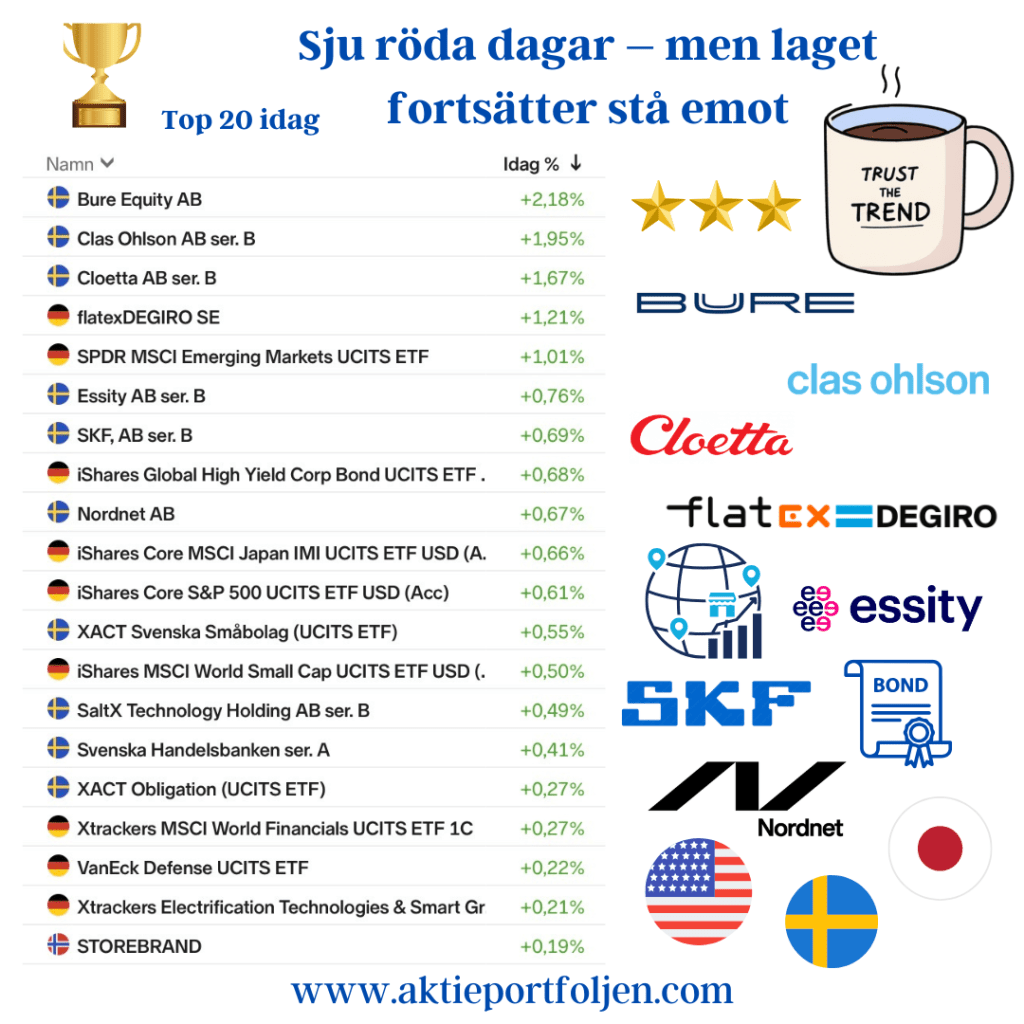
Min egen laguppställning fortsatte däremot att gå åt motsatt håll och stängde återigen på tydligt grönt.
Det är kanske det mest intressanta just nu. Under de senaste dagarnas svagare börsklimat har portföljen inte varit beroende av en enskild sektor för att hålla emot. Idag blev guld och guldgruvor istället ett sänke, men styrkan fanns på flera håll – inte minst inom defensivt, småbolag och finans.
Småbolagsstyrkan var dessutom inte enbart svensk. Även i USA har småbolagen gått starkt, där Russell 2000 nådde en ny rekordnivå under onsdagen.
Dagens ledartröja gick till Bure, vars största innehav Mycronic fick ordentlig fart efter beskedet om en ny stororder.
Sju negativa börsdagar i rad behöver inte säga särskilt mycket om morgondagen. Men de säger desto mer om hur en portfölj fungerar när medvinden tillfälligt mojnar.
Ibland är styrka inte att springa snabbast – utan att fortsätta framåt när index backar.
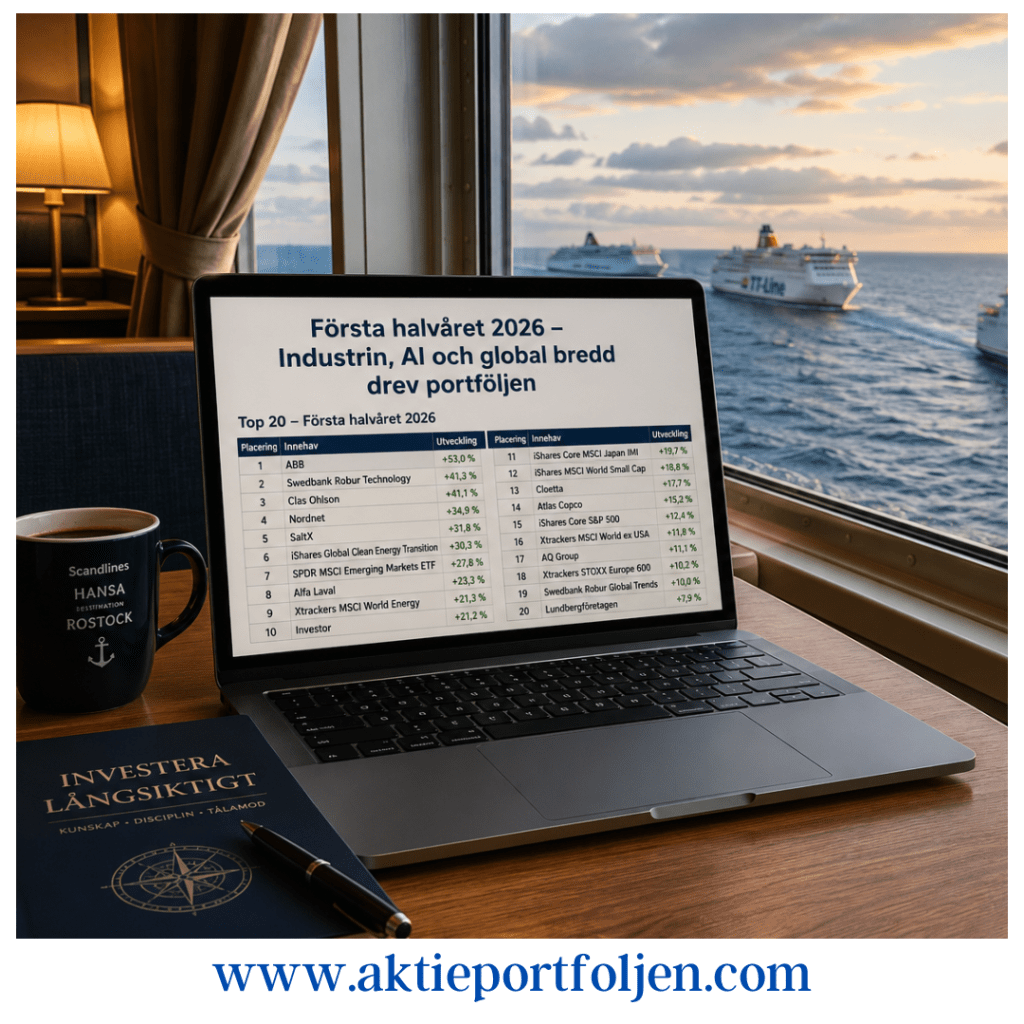
Första halvåret 2026 – Industrin, AI och global bredd drev portföljen
Makro
Första halvåret avslutades med en dramatisk geopolitisk upptrappning när konflikten mellan USA och Iran tillfälligt satte marknadens optimism på prov. Risken för störningar i oljetrafiken och attacker mot produktionsanläggningar fick oljepriset att stiga kraftigt och väckte åter oro för inflationen.
Efter att Donald Trump signalerat att en vapenvila och förhandlingar var nära föll dock oljepriset snabbt tillbaka. Parterna befinner sig nu i en 60 dagar lång förhandlingsperiod, vilket har bidragit till ett betydligt lugnare marknadsläge.
Trots den geopolitiska turbulensen har börserna visat anmärkningsvärd motståndskraft och det senaste kvartalet har utvecklats till det starkaste på omkring sex år. Nu riktas blickarna åter mot inflation, arbetsmarknad och andra makroindikatorer när marknaden försöker bedöma centralbankernas nästa steg. Utvecklingen under årets andra halvår kommer i hög grad att avgöras av om inflationsnedgången fortsätter och om räntorna kan börja sänkas i en bredare takt.
Bolag och sektorer
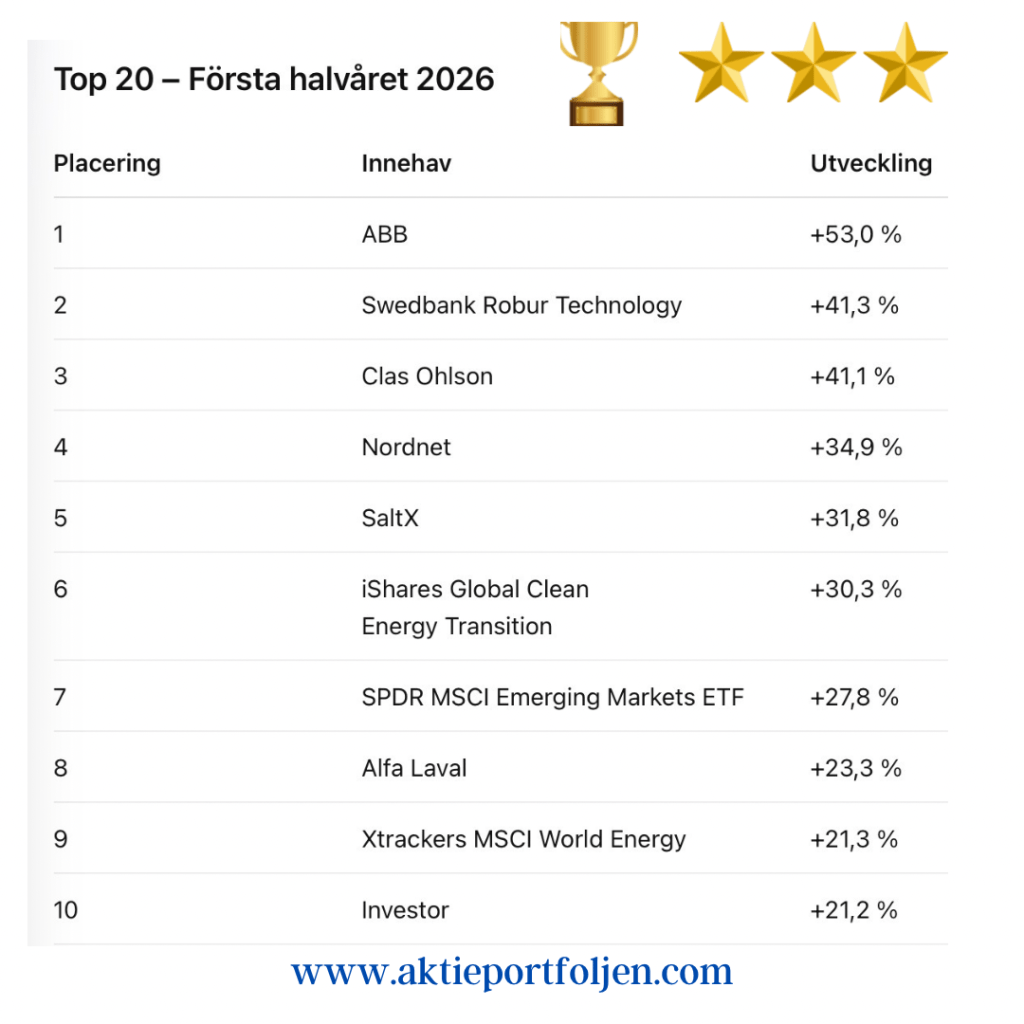
Den tydligaste investeringsberättelsen under första halvåret har varit den globala AI- och elektrifieringstrenden. Portföljens vinnare ABB illustrerar utvecklingen väl genom sin starka position inom elektrifiering, automation och energieffektivisering. Samtidigt har Robur Technology gynnats av den fortsatta efterfrågan på AI-infrastruktur med innehav som Broadcom, Nvidia, Microsoft, Micron och AMD.
Samma tema återkommer i SPDR MSCI Emerging Markets ETF där TSMC, Samsung Electronics, SK Hynix och Tencent tillhör de största innehaven. Tillsammans visar de hur utvecklingen spänner över hela värdekedjan – från halvledare och datacenter till industriell automation och digital infrastruktur.
Även energisektorn har fått ett uppsving under året. iShares Global Clean Energy Transition (30,3%) utvecklades starkt i samband med den geopolitiska oron kring oljeleveranserna. Samtidigt har händelserna blivit en påminnelse om världens fortsatta energiberoende, samtidigt som elektrifieringen kommer att kräva omfattande investeringar i elproduktion och energiinfrastruktur under många år framöver.
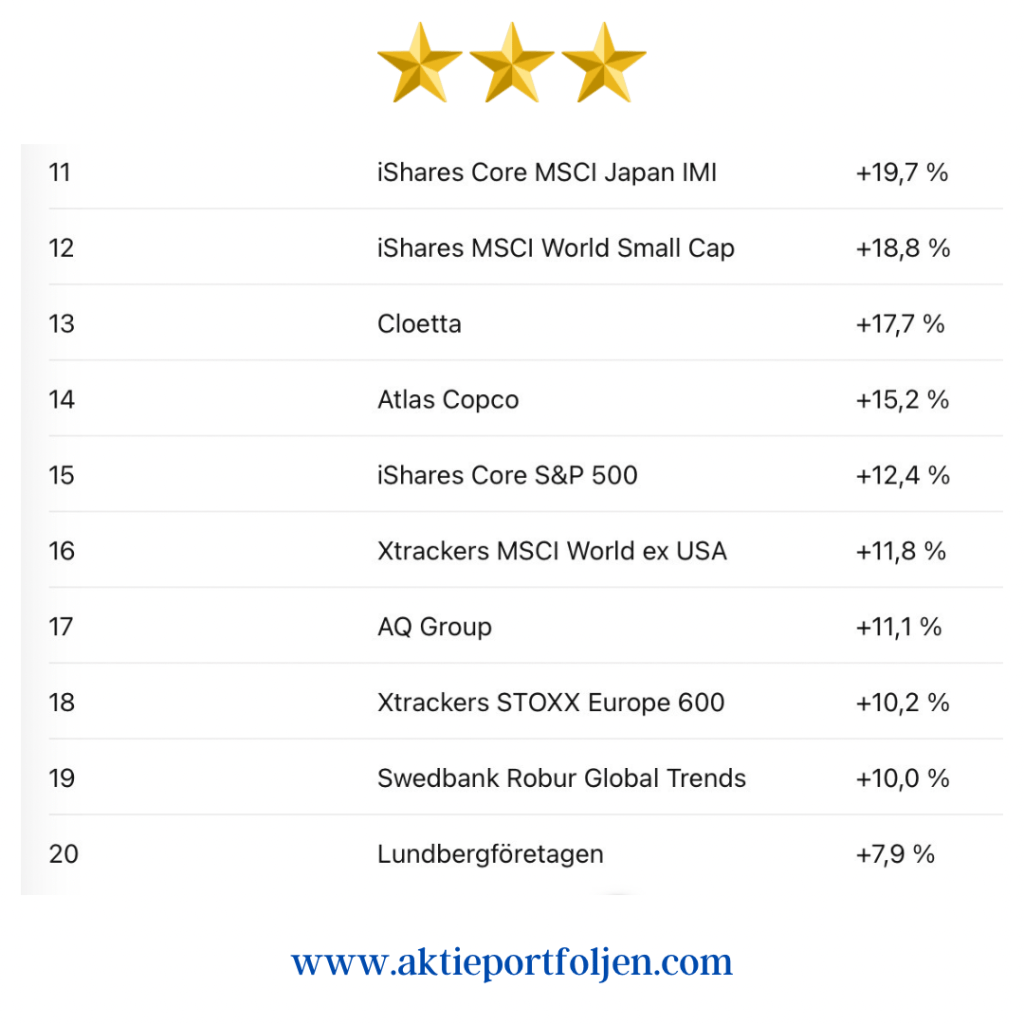
Inom konsumentsektorn fortsatte Clas Ohlson att imponera genom stark operativ utveckling och blev ett av portföljens bästa innehav under halvåret. Även Cloetta bidrog positivt och visar att stabila konsumentbolag fortfarande har en viktig plats i en portfölj där teknik och industri dominerat.
Reflektioner
Det mest intressanta med första halvåret är inte bara vilka innehav som gått bäst, utan hur tydligt flera av dem hänger samman. AI, halvledare, elektrifiering, automation, energi och digital infrastruktur är inte separata teman utan olika delar av samma globala investeringsvåg.
Portföljen har därför gynnats av att vara bred, men samtidigt tematiskt sammanhållen. ABB, Robur Technology och Emerging Markets visar tre olika sidor av samma utveckling: industriell elektrifiering, AI-infrastruktur och halvledarledd global tillväxt.
Samtidigt har halvåret påmint om vikten av balans. Geopolitiken kan snabbt förändra marknadsbilden, energifrågan är långt ifrån löst och centralbankernas nästa steg är fortfarande beroende av inflationsdata. Därför blir andra halvåret inte bara en fråga om fortsatt börsstyrka, utan också om hur uthållig den underliggande trenden faktiskt är.
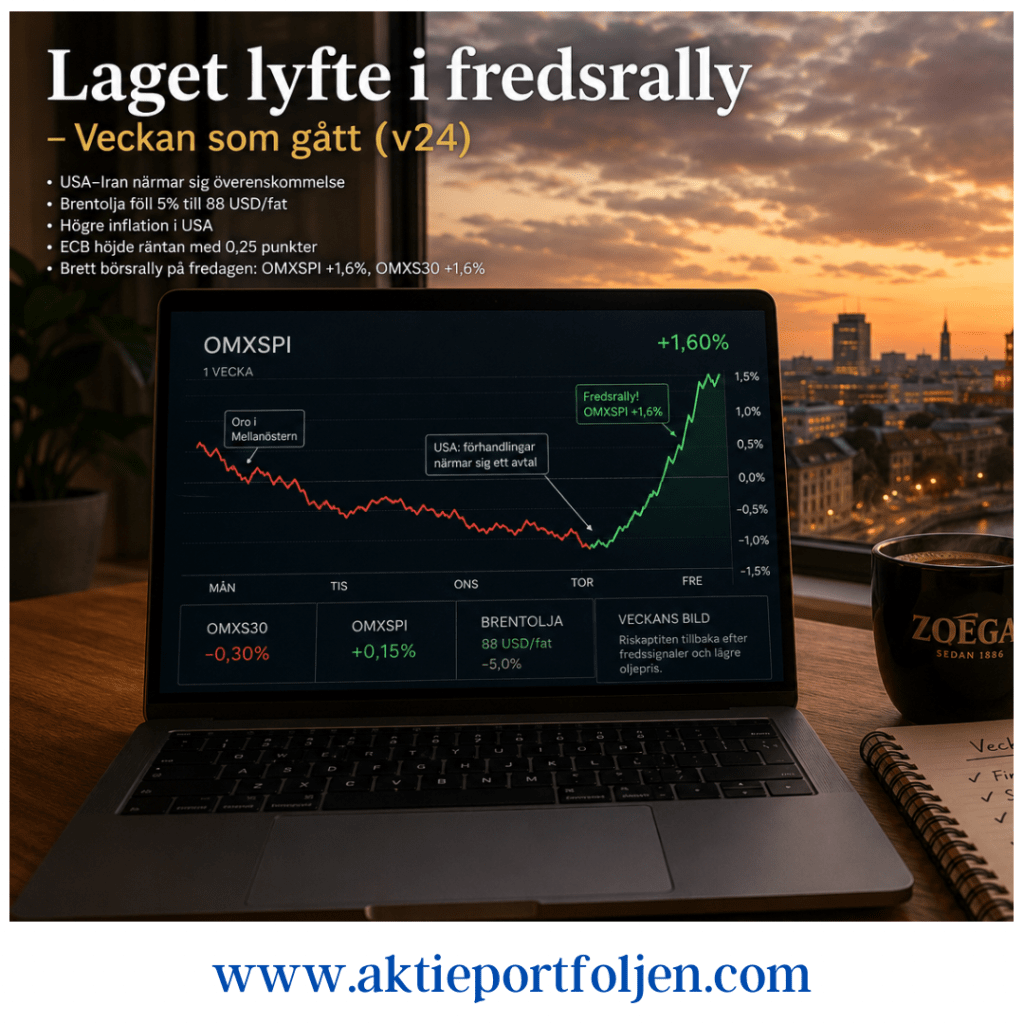
Veckan avslutades med ett kraftfullt börsrally efter uppgifter om att USA och Iran närmar sig en överenskommelse kring kärnenergiförhandlingarna. Under torsdagskvällen uppgav USA:s president Donald Trump att ett avtal kan vara inom räckhåll redan under helgen, samtidigt som positiva signaler från iranskt håll bidrog till ett tydligt förbättrat marknadssentiment.
Riskaptiten återvände snabbt och flera av de aktier och ETF:er som pressats hårdast under tidigare nedgångsdagar ledde uppgången. Fredagens breda rally lyfte både OMXSPI och OMXS30 med omkring 1,6 procent.
Trots den starka avslutningen summerades veckan mer blandat för de svenska indexen. OMXS30 backade 0,30 procent medan OMXSPI lyckades hålla sig precis över nollstrecket med en uppgång på 0,15 procent.
Samtidigt sjönk Brentoljan omkring 5 procent under veckan till cirka 88 dollar per fat, den lägsta nivån sedan början av mars. Det tolkades som en lättnad för inflationsoron och gav stöd åt både industri- och finanssektorn.
På makrosidan präglades veckan av fortsatt hög amerikansk inflation samtidigt som ECB höjde styrräntan med 0,25 procentenheter. Båda händelserna är ringar på vattnet från de högre energikostnader som präglat ekonomin under året, även om det fallande oljepriset nu ger visst hopp om ett lugnare inflationsklimat framöver.
För laget blev veckan betydligt starkare än för börsen i stort. Den breda exponeringen mot kvalitetsbolag, finans och småbolag bidrog till en tydligt grön veckostängning.
Bolag & Sektorer
Finans tog täten
Finanssektorn blev en av veckans stora vinnare när marknaden började blicka förbi geopolitisk oro och åter fokuserade på ekonomisk aktivitet och räntenivåer.
Nordnet steg 7,65 procent.
flatexDEGIRO avancerade 9,65 procent.
Handelsbanken A ökade 2,82 procent.
Nordea steg 1,08 procent.
Xtrackers MSCI World Financials ETF bidrog med 2,45 procent.
Småbolagen vaknade till liv
När riskaptiten återvände blev småbolagen en av veckans starkaste teman.
Clas Ohlson toppade laget med en uppgång på 15,03 procent.
SaltX steg 10,59 procent.
Svolder avancerade 2,84 procent.
XACT Svenska Småbolag stängde veckan på plus 0,27 procent efter en stark avslutning.
Defensiva innehav fortsatte leverera
De mer defensiva bolagen fortsatte att bidra med stabilitet i portföljen.
Essity steg 4,37 procent.
Cloetta ökade 3,54 procent.
Axfood avancerade 2,64 procent.
Telenor steg 0,80 procent.
Industrin fick revansch
Fredagens rally gav nytt liv åt flera industribolag som haft en tyngre utveckling tidigare under veckan.
Atlas Copco steg 1,73 procent.
ASSA ABLOY ökade 1,71 procent.
Securitas avslutade veckan på plus 0,38 procent.
Samtidigt fortsatte vissa verkstadsinnehav att ligga på minus för veckan trots den starka fredagen. ABB föll 4,14 procent, AQ Group tappade 3,48 procent och Alfa Laval backade 2,10 procent.
Jumbo
Veckans svagaste innehav blev:
VanEck Uranium and Nuclear Technologies UCITS ETF −8,61 %
iShares Global Clean Energy Transition UCITS ETF −7,34 %
L&G Gold Mining UCITS ETF −6,31 %
WisdomTree Physical Gold −5,24 %
ABB −4,14 %
Tematiska reflektioner
Veckan blev ännu ett exempel på hur snabbt marknaden kan byta fokus när geopolitisk osäkerhet minskar. Under större delen av veckan dominerades sentimentet av oro kring Mellanöstern, energipriser och inflation. På bara några timmar förändrades spelplanen.
Det som varit veckans förlorare blev plötsligt fredagens vinnare. Småbolag, finans och cykliska verksamheter fick nytt liv när investerarna började prisa in lägre oljepris, minskad geopolitisk risk och ett något bättre tillväxtscenario.
Veckans fyra svagaste innehav – uran, clean energy, guldgruvor och guld – stod samtidigt för några av fredagens starkaste dagsuppgångar. Det visar hur snabbt kapitalet roterade när marknaden började prisa in minskad geopolitisk risk.
Trots den starka avslutningen räckte återhämtningen inte för att lyfta dem till plus på veckobasis. Om fredssignalerna bekräftas under kommande vecka finns dock goda möjligheter att flera av dessa innehav återtar rollen som draglok i portföljen. Ett undantag är energiexponeringen där ett fortsatt fallande oljepris kan fortsätta pressa olje- och energibolag.
Sammanfattning
Trots att OMXS30 avslutade veckan på minus lyckades laget leverera en tydligt grön vecka. Finans, småbolag och defensiva konsumentinnehav drev utvecklingen medan energi-, guld- och uranexponeringen tyngde avkastningen.
Fredagens kraftiga risk-on-rörelse gav flera tidigare eftersatta innehav en välbehövlig revansch och skapade ett betydligt ljusare avslut på börsveckan. Om den geopolitiska avspänningen fortsätter kan marknaden gå in i nästa vecka med betydligt bättre riskaptit än den som präglade större delen av v24.
Dagens Puls Oro i Mellanöstern pressade börsen – laget höll emot
Onsdag 3 juni 2026
Nya geopolitiska spänningar satte tonen på marknaden under onsdagen. Rapporter om attacker mellan Iran och USA ökade osäkerheten kring den vapenvila som många investerare hoppats skulle stabilisera läget i regionen.
Oro för energiförsörjningen bidrog till att oljepriset åter steg. Brentoljan handlades upp omkring 1,6 procent medan WTI steg närmare 1,8 procent. Marknaden börjar nu ifrågasätta om det varit för tidigt att räkna hem en varaktig avspänning i Mellanöstern.
På Stockholmsbörsen blev utvecklingen negativ. OMXSPI och OMXS30 föll båda omkring 0,5 procent.
Laget klarade sig däremot betydligt bättre och stängde dagen på -0,10 procent, hjälpt av flera defensiva innehav samt ett visst stöd från valutautvecklingen.
Bolag & sektorer
Dagens starkaste innehav blev Alfa Laval (+3,18%), som gick mot strömmen i en svag verkstadssektor. Även Addtech (+0,74%) och Atlas Copco (+0,28%) lyckades stänga på plus.
Bland de defensiva innehaven fortsatte Securitas (+1,30%), Axfood (+1,28%) och Essity (+0,35%) att ge stabilitet åt portföljen.
Det stigande oljepriset gav samtidigt stöd åt energisektorn där Xtrackers MSCI World Energy ETF (+2,04%) blev dagens näst bästa innehav.
Dagens rapport
Dagens mest omtalade rapport kom från Clas Ohlson, där rörelseresultatet för det fjärde kvartalet kom in under marknadens förväntningar. Aktien föll som mest omkring tio procent efter rapporten men återhämtade en stor del av tappet under dagen och stängde till slut på -4,9 procent.
Bolaget presenterade samtidigt nya finansiella mål med ambitionen att nå cirka 12 procents rörelsemarginal under den kommande treårsperioden, en tydlig höjning jämfört med tidigare mål.
Trots rapportmissen verkar flera investerare lockas av den nedtryckta värderingen, och aktien handlas fortfarande över sitt långsiktiga 200-dagars glidande medelvärde.
Grus i förhandlingarna sänkte börserna – energi och AI-infrastruktur stod emot
Makro, index & marknad
Stockholmsbörsen avslutade måndagen tydligt på rött efter ett bakslag i förhandlingarna mellan USA och Iran. Vid 15.10-tiden föll börsen hastigt sedan den iranska nyhetsbyrån Tasnim rapporterat att Iran avbryter samtalen med USA med anledning av Israels attacker i Libanon.
Samtidigt kom uppgifter om att Iran vill begränsa trafiken genom Hormuzsundet samt andra strategiskt viktiga sjöfartsleder, däribland Bab al-Mandeb-sundet vid infarten till Röda havet. Marknaden reagerade omedelbart med stigande oljepris och ökad riskaversion.
Vid stängning hade OMXSPI fallit 1,9 procent medan OMXS30 backade 1,7 procent. Laget klarade sig betydligt bättre och stängde dagen på -0,5 procent, främst tack vare styrka inom energi- och AI-infrastrukturrelaterade innehav.
Bolag & sektorer
Dagens vinnare blev Xtrackers MSCI World Energy ETF (+2,97 %) med exponering mot bland annat Exxon Mobil, Chevron och Shell. Energisektorn gynnades av det stigande oljepriset, där oron kring Mellanöstern återigen visade värdet av energiinnehaven som en naturlig hedge i portföljen när geopolitiska risker ökar.
Även VanEck Uranium and Nuclear Technologies UCITS ETF (+0,85 %) utvecklades väl. Fonden, med innehav som Cameco, Oklo och Fuji Electric, fortsätter att dra nytta av det växande intresset för kärnkraft som en stabil energikälla. Behovet av el väntas dessutom öka kraftigt i takt med den snabba utbyggnaden av datacenter, AI-infrastruktur och elektrifiering.
På tekniksidan utmärkte sig SPDR MSCI Emerging Markets UCITS ETF (+1,63 %). Fonden kan i praktiken ses som en indirekt halvledar- och teknikinvestering genom stora innehav i Taiwan Semiconductor Manufacturing, Samsung Electronics och SK Hynix.
Även iShares Core S&P 500 UCITS ETF (+0,44 %) bidrog positivt. Här är teknikjättar som Nvidia, Apple och Microsoft välkända drivkrafter bakom indexets utveckling.
Mindre uppmärksammat är att även iShares MSCI World Small Cap UCITS ETF (+0,17 %) har en betydande exponering mot strukturella tillväxtteman inom industri, elektrifiering och teknik. Bland de större innehaven återfinns exempelvis SanDisk, Technip Energies och nVent Electric, vilket bidrog till att fonden höll sig på plus trots den svaga börsdagen.
Bland de svenska innehaven var glädjeämnena få, men Clas Ohlson (+0,90 %) stack ut. Pareto upprepade rekommendationen behåll och höjde riktkursen till 425 kronor från tidigare 375 kronor efter positiva prognosrevideringar. Även Linc (+0,14 %) lyckades stänga på plus och blev tillsammans med Clas Ohlson dagens svenska vinnare.
Portföljens obligationsinnehav fungerade också som stötdämpare. iShares Global High Yield Corp Bond UCITS ETF (+0,13 %) utvecklades svagt positivt medan XACT Obligation ETF (-0,17 %) begränsade nedgången och bidrog till en jämnare utveckling när aktiemarknaden skakades av geopolitisk oro.
Tematisk reflektion
Dagens handel blev ett intressant stresstest för portföljen. Trots geopolitisk oro och breda börsfall fortsatte flera av de teman som lyftes fram i gårdagens Veckan framåt att utvecklas starkt. AI-infrastruktur, halvledare, energiförsörjning och elektrifiering visade återigen relativ styrka när marknaden sållade agnarna från vetet.
Även om en enskild handelsdag inte förändrar den långsiktiga bilden gav dagens utveckling ytterligare stöd åt tesen att kapital fortsatt söker sig till sektorer med tydlig strukturell tillväxt.
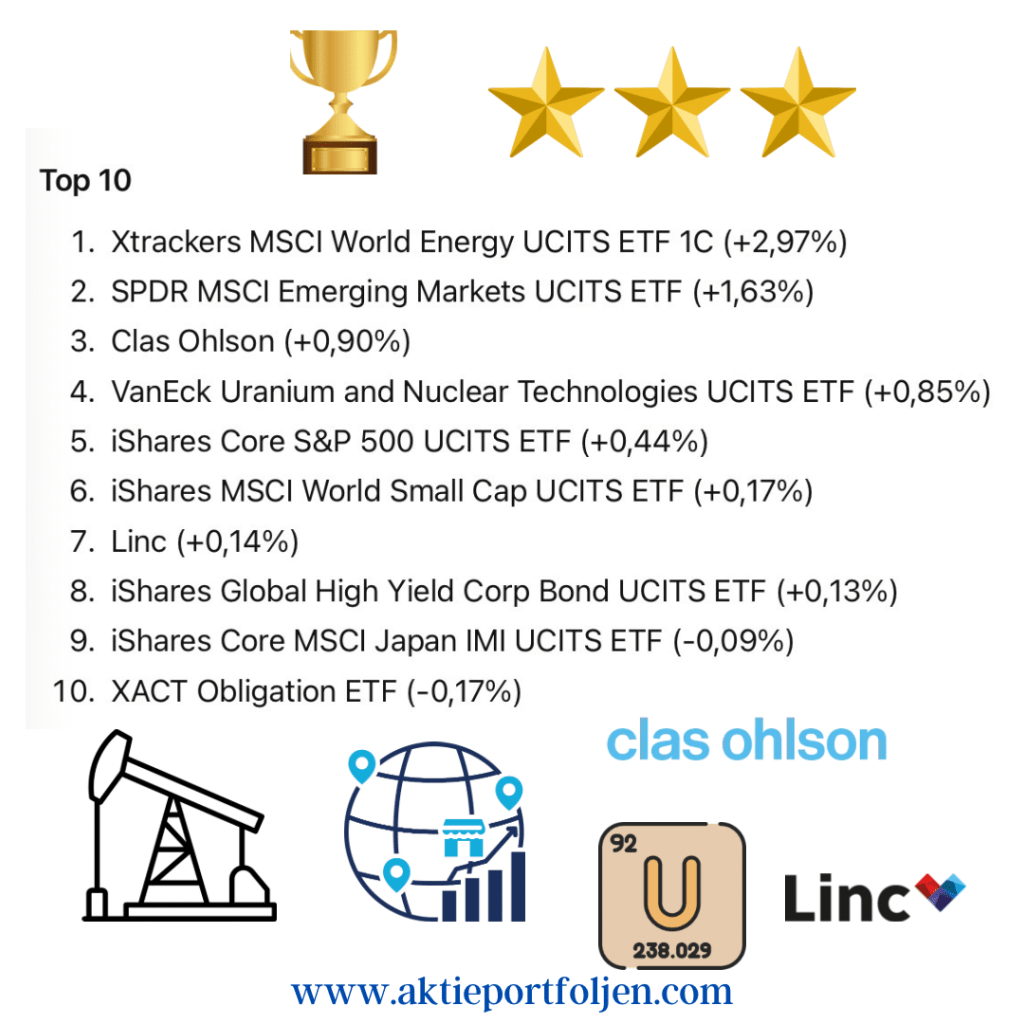
Top 10
Xtrackers MSCI World Energy UCITS ETF 1C (+2,97%)
SPDR MSCI Emerging Markets UCITS ETF (+1,63%)
Clas Ohlson (+0,90%)
VanEck Uranium and Nuclear Technologies UCITS ETF (+0,85%)
iShares Core S&P 500 UCITS ETF (+0,44%)
iShares MSCI World Small Cap UCITS ETF (+0,17%)
Linc (+0,14%)
iShares Global High Yield Corp Bond UCITS ETF (+0,13%)