Dagens Puls – laget håller grönt när Europa backar
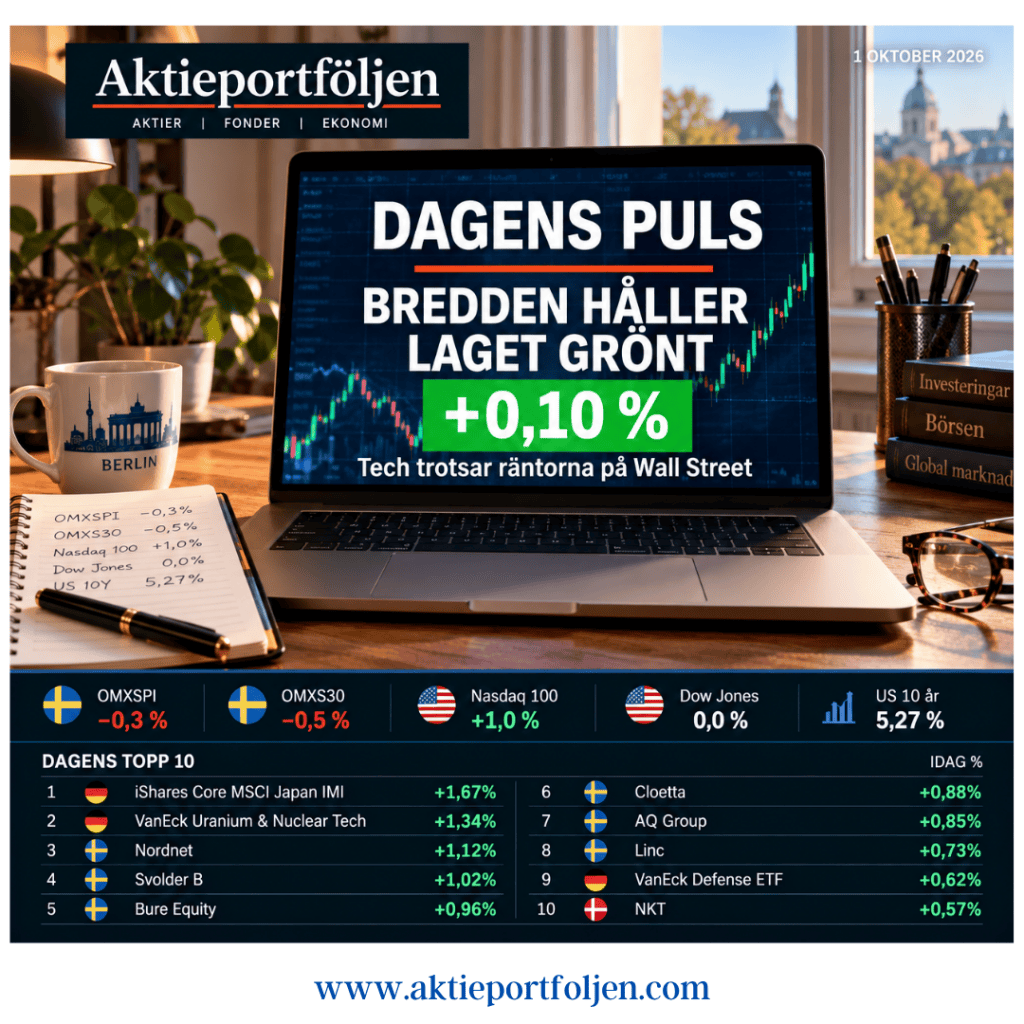
Det blev till slut en röd onsdag i Stockholm och på flera håll i Europa. Stockholmsbörsen handlades tydligt högre under stora delar av dagen, men tappade fart under eftermiddagen. En amerikansk inflationssiffra som kom in lägre än väntat räckte inte för att vända utvecklingen. OMXSPI stängde på −0,3 procent och OMXS30 på −0,5 procent.
På Wall Street är bilden mer tudelad. Nasdaq 100 är upp omkring 1 procent medan Dow Jones ligger kring nollstrecket. Tech går alltså återigen mot strömmen.
Samtidigt fortsätter räntorna att hålla marknaden i ett hårt grepp. Den amerikanska tioåringen har stigit tillbaka till 5,27 procent. SEB konstaterar att det förr eller senare finns en kritisk räntenivå där kapital börjar söka sig från aktier till räntemarknaden – men marknaden tycks ännu inte anse att vi är där.
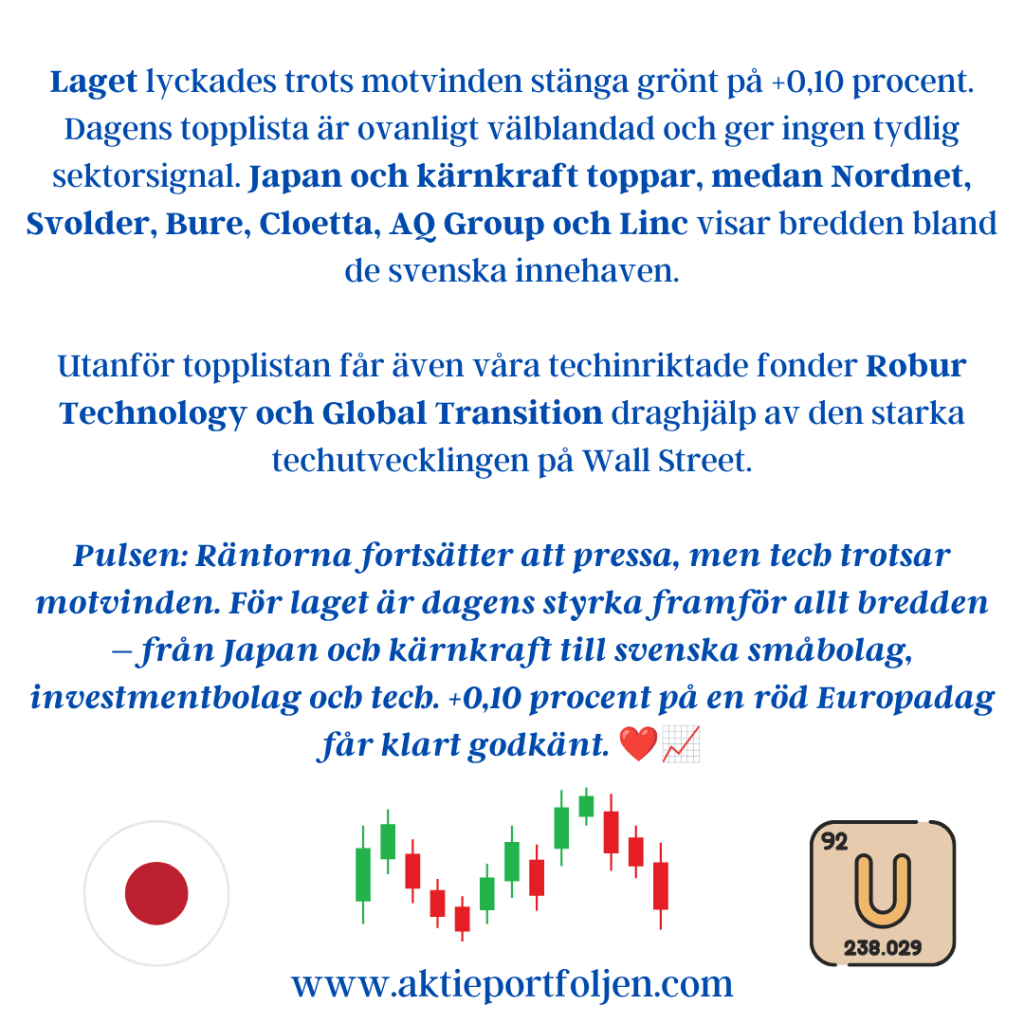
Laget lyckades trots motvinden stänga grönt på +0,10 procent. Dagens topplista är ovanligt välblandad och ger ingen tydlig sektorsignal. Japan och kärnkraft toppar, medan Nordnet, Svolder, Bure, Cloetta, AQ Group och Linc visar bredden bland de svenska innehaven.
Utanför topplistan får även våra techinriktade fonder Robur Technology och Global Transition draghjälp av den starka techutvecklingen på Wall Street.
Dagens topp 10
iShares Core MSCI Japan IMI +1,67 %
VanEck Uranium & Nuclear Technologies +1,34 %
Nordnet +1,12 %
Svolder B +1,02 %
Bure Equity +0,96 %
Cloetta +0,88 %
AQ Group +0,85 %
Linc +0,73 %
VanEck Defense +0,62 %
NKT +0,57 %
Pulsen: Räntorna fortsätter att pressa, men tech trotsar motvinden. För laget är dagens styrka framför allt bredden – från Japan och kärnkraft till svenska småbolag, investmentbolag och tech. +0,10 procent på en röd Europadag får klart godkänt. ❤️📈
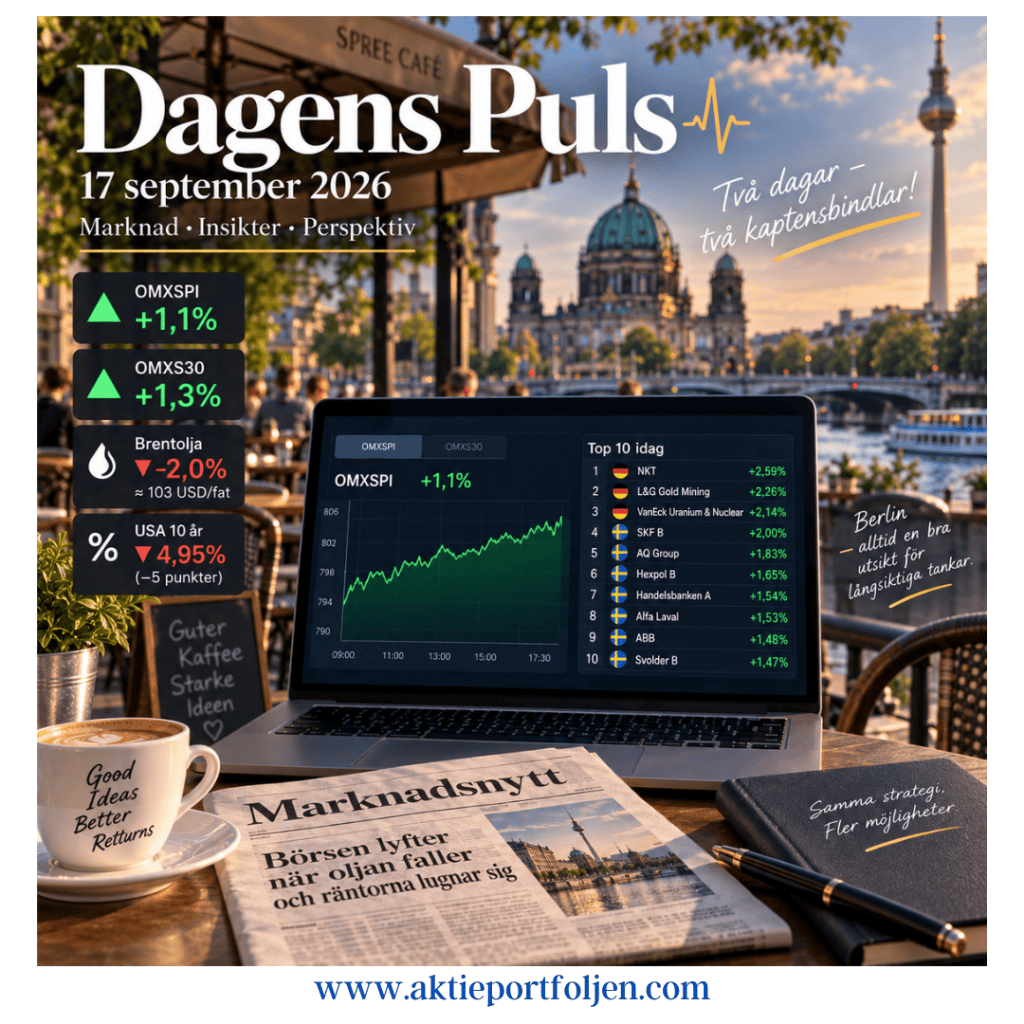
Stockholmsbörsen bjöd på en bred återhämtning under torsdagen. Vid stängning hade OMXSPI stigit 1,1 procent och OMXS30 1,3 procent.
Lite av den senaste tidens press lättade när oljepriset fortsatte ned. Brent föll omkring 2 procent till cirka 103 dollar fatet, sedan utsikterna för utbudet i Mellanöstern förbättrats. Saudiarabien siktar på att inom några dagar återställa omkring hälften av kapaciteten i oljeledningen East–West.
Även räntemarknaden lugnade ned sig efter gårdagens räntebesked från Fed. Den amerikanska tioårsräntan föll omkring 5 punkter till 4,95 procent, när marknaden fick ytterligare tid att smälta centralbankens höjning.
Bred uppgång – verkstad och råvaror i täten
Det var rejält med grönt i laget. Verkstad dominerade toppen, med nyförvärvet NKT +2,59 % som behåller kaptensbindeln för andra dagen i rad. Därefter följde SKF +2,00 %, AQ Group +1,83 %, Hexpol +1,65 % och Alfa Laval +1,53 %.
Även råvarurelaterat gick starkt. L&G Gold Mining steg 2,26 % och VanEck Uranium & Nuclear Technologies 2,14 %. Kombinationen verkstad, guldgruvor och uran gav därmed ordentlig bredd åt dagens uppgång.
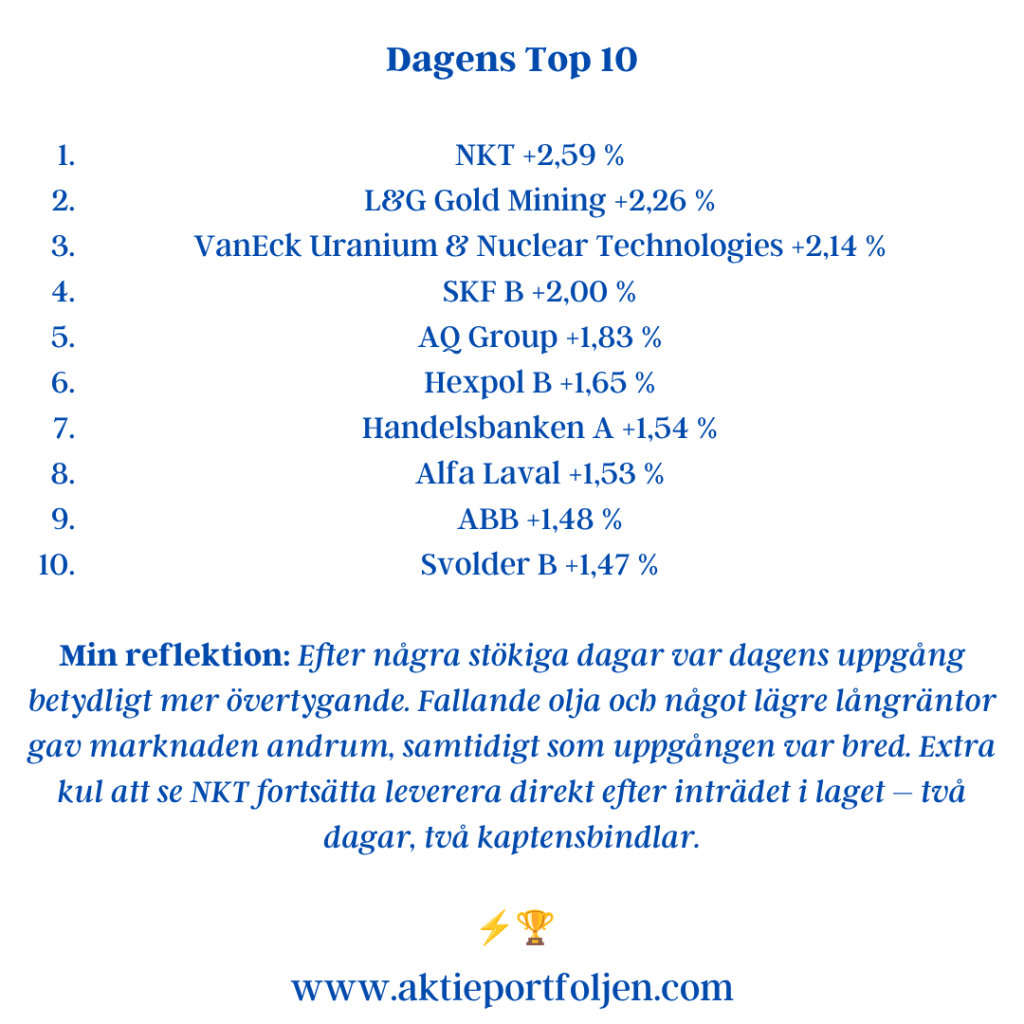
Dagens Top 10
NKT +2,59 %
L&G Gold Mining +2,26 %
VanEck Uranium & Nuclear Technologies +2,14 %
SKF B +2,00 %
AQ Group +1,83 %
Hexpol B +1,65 %
Handelsbanken A +1,54 %
Alfa Laval +1,53 %
ABB +1,48 %
Svolder B +1,47 %
Min reflektion: Efter några stökiga dagar var dagens uppgång betydligt mer övertygande. Fallande olja och något lägre långräntor gav marknaden andrum, samtidigt som uppgången var bred. Extra kul att se NKT fortsätta leverera direkt efter inträdet i laget – två dagar, två kaptensbindlar. ⚡️🏆
Augusti har historiskt hört till årets svagare börsmånader. Den här gången blev det tvärtom. Stockholmsbörsens breda index, OMXSPI, steg +1,70 %, medan laguppställningen avancerade hela +4,12 %. Inklusive likvid och räntor blev månadsavkastningen +3,39 %.
Augusti blev därmed en påminnelse om varför jag hellre följer trenden än kalendern.
Makro
Månaden bjöd knappast på någon spikrak resa. Stockholmsbörsen noterade under augusti hela elva röda handelsdagar i följd, men nedgångarna var överlag små. Trots en periodvis försiktig marknad uteblev den större sättningen och månaden kunde till slut summeras på plus.
Inflation, arbetsmarknad och räntor fortsatte samtidigt att styra mycket av sentimentet. Under stora delar av månaden höll marknaden fast vid bilden av en relativt motståndskraftig ekonomi.
Men precis i slutet av augusti förändrades tonläget.
Fed-chefen Kevin Warshs budskap i Jackson Hole fick marknaden att åter skruva upp förväntningarna på amerikanska räntor. Samtidigt blossade konflikten mellan USA och Iran upp på nytt, med stigande oljepris som följd. Kombinationen av högre marknadsräntor och dyrare energi ökade inflationsoron och satte bland annat press på guldet under månadens sista handelsdag.
Det förändrar inte berättelsen om augusti – men det kan mycket väl bli en del av berättelsen om september.
Sektorer & bolag
Månadens tydligaste tema i laguppställningen hittar vi bland råvarorna.
L&G Gold Mining rusade +32,87 % och placerade sig i en klass för sig. Även VanEck Uranium and Nuclear Technologies +9,15 % och WisdomTree Physical Gold +7,16 % placerade sig högt.
Bakom råvarorna var bilden betydligt bredare.
Bure +20,43 % stack ut bland investmentbolagen, medan Hexpol, Clas Ohlson, Sandvik, SKF, HMS Networks och AQ Group alla återfanns högt i månadslistan.
Här finns också ett intressant stråk av industri, elektrifiering och AI-relaterad infrastruktur. AI-temat handlar inte längre enbart om de stora amerikanska teknikbolagen. Investeringarna i datacenter, kraftförsörjning, automation och digitalisering spiller allt tydligare över på andra delar av ekonomin.
Samtidigt steg Swedbank Robur Technology +7,55 %, vilket visar att även den mer traditionella teknikexponeringen fortsatte bidra.
Reflektion
Det mest tillfredsställande med augusti är egentligen inte att laguppställningen steg +4,12 %, utan hur avkastningen skapades.
Gold Mining gav naturligtvis ett mycket stort bidrag, men styrkan begränsades inte till ett enda tema. Råvaror, investmentbolag, industri, teknik, försvar, energi och tillväxtmarknader återfinns alla bland månadens bättre placeringar.
Diversifieringen gjorde med andra ord sitt jobb.
Samtidigt finns det anledning att gå in i september med öppna ögon. Augustis sista dagar gav stigande amerikanska räntor, högre oljepris och ett svagare guld. Om det bara var några stökiga avslutningsdagar eller början på ett förändrat marknadsklimat återstår att se.
Augusti slutade starkt – men september börjar med andra förutsättningar.
Top 20 – augusti
🥇 L&G Gold Mining +32,87 %
🥈 Bure +20,43 %
🥉 Hexpol +9,88 %
VanEck Uranium & Nuclear Technologies +9,15 %
Clas Ohlson +8,76 %
Sandvik +8,28 %
SKF +7,92 %
Swedbank Robur Technology +7,55 %
WisdomTree Physical Gold +7,16 %
HMS Networks +7,11 %
AQ Group +6,27 %
VanEck Defense +6,08 %
SPDR MSCI Emerging Markets +5,25 %
Xtrackers MSCI World Energy +4,51 %
Global X European Infrastructure Development +4,33 %
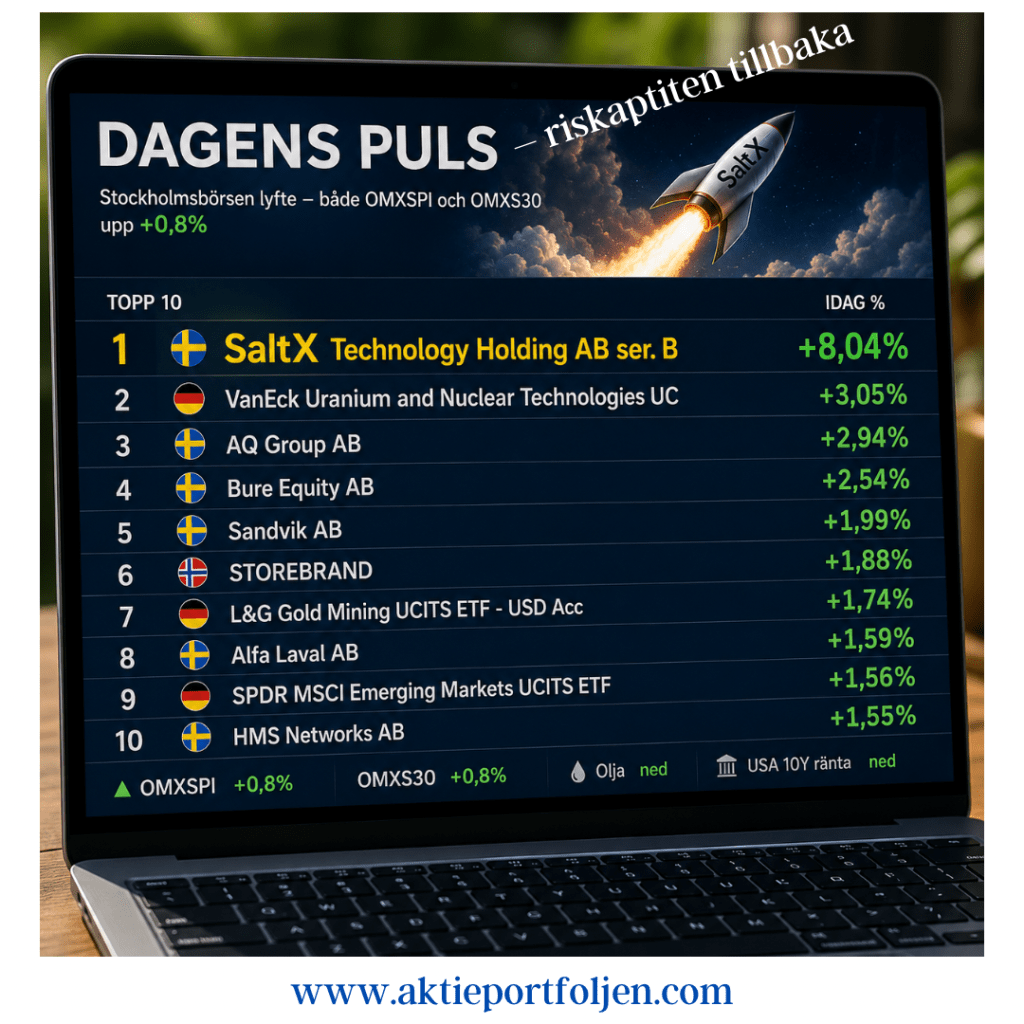
Stockholmsbörsen fick medvind under tisdagen. Vid stängning var både OMXSPI och OMXS30 upp 0,8 procent.
Morgonens positiva öppning förstärktes efter dubbla signaler om minskad geopolitisk oro i Mellanöstern. Samtidigt föll både oljepriset och de amerikanska långräntorna – en kombination som gav ytterligare stöd åt riskaptiten.
I laguppställningen tog SaltX ledartröjan med en rusning på +8,0 procent. Carnegie konstaterade efter gårdagens rapport att bolagets position stärkts inom flera prioriterade områden. Efter vårens tekniska genombrott inom cement har SaltX bland annat säkrat ett nytt EU-finansierat projekt tillsammans med Holcim och Paebbl. Nästa steg blir uppskalning och fördjupade industriella samarbeten.
Bakom SaltX syns också ett intressant mönster i dagens topplista. Ren energi och råvarurelaterat gick starkt, samtidigt som industri och AI-relaterad teknik återhämtade en del av tidigare nedgångar.
En bredare riskaptit – men med SaltX i en klass för sig.
Stockholmsbörsen avslutade veckan starkt. OMXSPI steg 0,9 procent och OMXS30 1,0 procent – och laguppställningen hängde på.
Köparna höll i taktpinnen trots högre amerikanska långräntor, växande statsskuld och fortsatt oro i Mellanöstern. Finansdepartementets återköp av statsobligationer har hittills haft begränsad effekt på räntorna. En starkare ekonomi och högre inflationsförväntningar håller samtidigt uppe räntetrycket.
Det är ytterligare ett orosmoln för marknaden. På längre sikt lär dock fokus åter riktas mot bolagens vinster – och inte minst vilka produktivitetsvinster AI faktiskt kan skapa.
Guld och silver har fått ett rejält uppsving under veckan, med oro kring USA:s statsfinanser och en svagare dollar som stöd. Det syntes tydligt i L&G Gold Mining ETF, som steg 3,90 procent idag och hela 16,33 procent under veckan. Det fysiska guldet steg 1,85 procent idag och 4,29 procent under veckan.
Även uran fortsatte starkt: VanEck Uranium and Nuclear Technologies ETF steg 3,16 procent. Råvarunära Sandvik avancerade 3,28 procent.
Men Top 20 visar framför allt bredden. Där finns också nätmäklare, industri, investmentbolag och konsument.
En stark avslutning på veckan – och den här gången var det många spelare som deltog.
Veckan som gått (V33) – Global styrka och guldet lyfte laget när Stockholm backade
Inledning / Makro
Stockholmsbörsen avslutade ännu en svag vecka. Det breda indexet backade omkring en procent och storbolagsindex något mer, cirka 1,15 procent. Laguppställningen gick åt motsatt håll och steg omkring en procent.
Skillnaden speglar ganska väl veckans marknad. Medan många svenska industri- och investmentbolag backade stängde flera av de globala marknader jag följer och har positioner i på plus, däribland USA, Japan och Tyskland. Det syns också tydligt bland innehaven.
Vi gick in i veckan med fredagens svagare amerikanska sysselsättningsrapport i ryggen. Den hade ökat förhoppningarna om att Federal Reserve kan avstå från en räntehöjning, men veckans inflationssiffror skulle bli viktiga för den fortsatta räntebilden.
Inflationen kom sedan i stort sett in i linje med förväntningarna och marknadsreaktionerna blev överlag odramatiska. En tillgång stack dock ut – guldet. Guldpriset lyfte efter inflationsbeskedet och nådde de högsta nivåerna sedan början av juni.
Samtidigt fortsätter den amerikanska rapportperioden att ge stöd åt börsen. S&P 500 noterade under torsdagen nya rekordnivåer och en majoritet av bolagen har slagit vinstförväntningarna. Det är en styrka att uppgången fått stöd av bolagens vinster och inte enbart av stigande värderingsmultiplar.
Sektorer / Bolag
Topplistan berättar mycket om veckan.
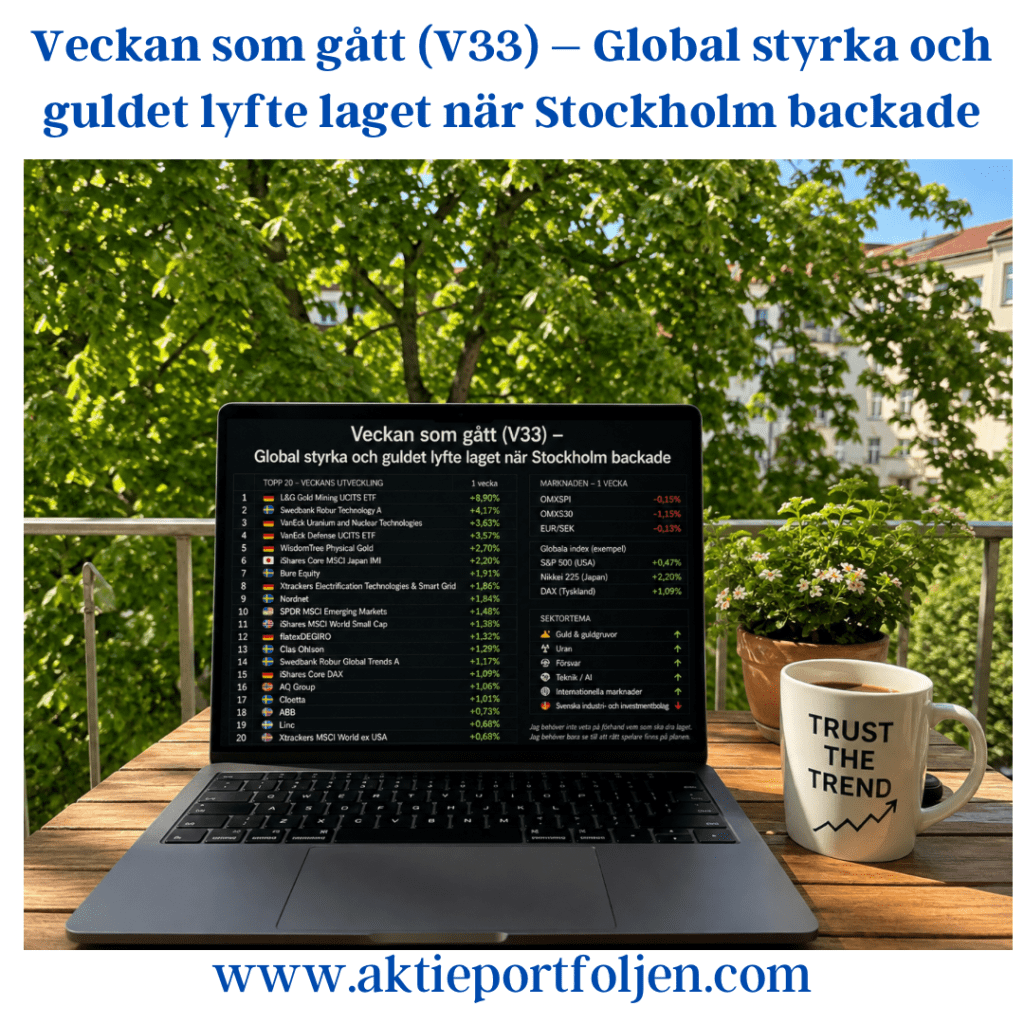
Ledartröjan går till L&G Gold Mining UCITS ETF, som steg hela 8,90 procent. Därmed fick veckans makrotema också ett tydligt avtryck i laguppställningen. WisdomTree Physical Gold steg samtidigt 2,70 procent.
Även VanEck Uranium and Nuclear Technologies fortsatte starkt med +3,63 procent, medan VanEck Defense steg 3,57 procent.
Tekniken återfanns också bland vinnarna. Swedbank Robur Technology steg 4,17 procent efter en period där förnyad AI-oro tidigare under sommaren lett till vinsthemtagningar. Nu har starka rapporter, uppskruvade vinstestimat och fortsatta investeringsplaner åter gett stöd åt sektorn.
Geografiskt var bilden också tydlig. Japan steg 2,20 procent bland mina innehav, medan såväl USA som Tyskland avslutade veckan på plus.
På den svenska sidan var utvecklingen betydligt svagare. Flera industri- och investmentbolag återfinns långt ned i veckans lista, vilket också förklarar en stor del av skillnaden mellan Stockholmsbörsen och laguppställningen.
Reflektion
Veckans utveckling blir ytterligare en påminnelse om värdet av att inte försöka förutse exakt var nästa uppgång ska komma.
Förra veckan var det den svagare amerikanska arbetsmarknaden som förändrade ränteförväntningarna. Den här veckan kom inflationen ungefär som väntat, guldet tog fart och en stark rapportperiod fortsatte att bära den amerikanska börsen.
Samtidigt har AI åter hamnat på den positiva sidan av vågskålen. Efter sommarens oro och vinsthemtagningar har starka rapporter och höjda vinstförväntningar åter gett stöd åt tekniken. Men förväntningarna är också höga och mycket av såväl börsutvecklingen som investeringarna i ekonomin är just nu knutna till AI.
Att laguppställningen steg omkring en procent samtidigt som Stockholmsbörsen backade ungefär lika mycket är förstås trevligt. Men det intressanta är inte en enskild veckas relativa utveckling.
Det intressanta är varför.
Den här veckan kom bidragen från flera olika håll – guld och guldgruvor, uran, försvar, teknik och internationella marknader. Sverige drog åt andra hållet.
Och någonstans där finns också poängen med hela processen: jag behöver inte veta på förhand vem som ska dra laget. Jag behöver bara se till att rätt spelare finns på planen.
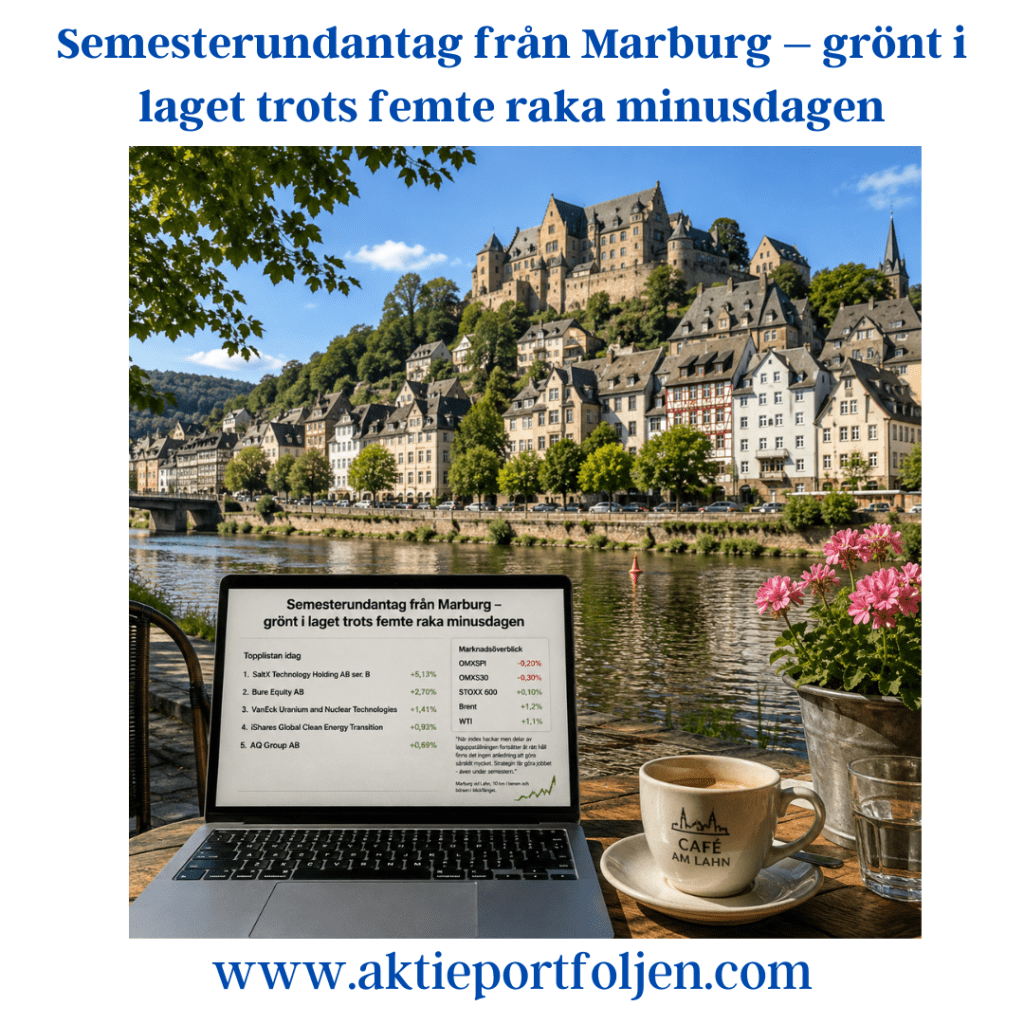
Semesterundantag från Marburg – grönt i laget trots femte raka minusdagen
Inledning/Makro
Efter vårt senaste Sverigebesök i Göteborg och Mölle för att träffa nära och kära har resan fortsatt till universitetsstaden Marburg. Vi bor mitt i Gamla stan, bland medeltida hus och gränder, och efter en löprunda på 10 kilometer kändes det faktiskt rätt gött att slå upp börsen igen.
På marknaden är stämningen betydligt mer avvaktande. Börserna i USA backar på tisdagen i takt med att förhoppningarna om en öppning av Hormuzsundet grusas. Nya uppgifter från Iran signalerar att ett avtal med USA inte är nära och både Brent- och WTI-oljan stiger med över 1 procent.
Samtidigt riktas blickarna mot den amerikanska inflationsstatistiken senare i veckan. Fredagens svagare sysselsättningsrapport ökade förhoppningarna om att Federal Reserve kan avstå från en räntehöjning, men inflationssiffrorna blir viktiga för den fortsatta räntebilden.
I Europa var utvecklingen försiktig. Breda Stoxx 600 steg 0,1 procent medan Stockholm fortsatte sin negativa svit. OMXSPI backade 0,2 procent och OMXS30 0,3 procent. För OMXSPI innebar det femte handelsdagen i rad på minus och för storbolagsindex den fjärde.
Sektorer/bolag
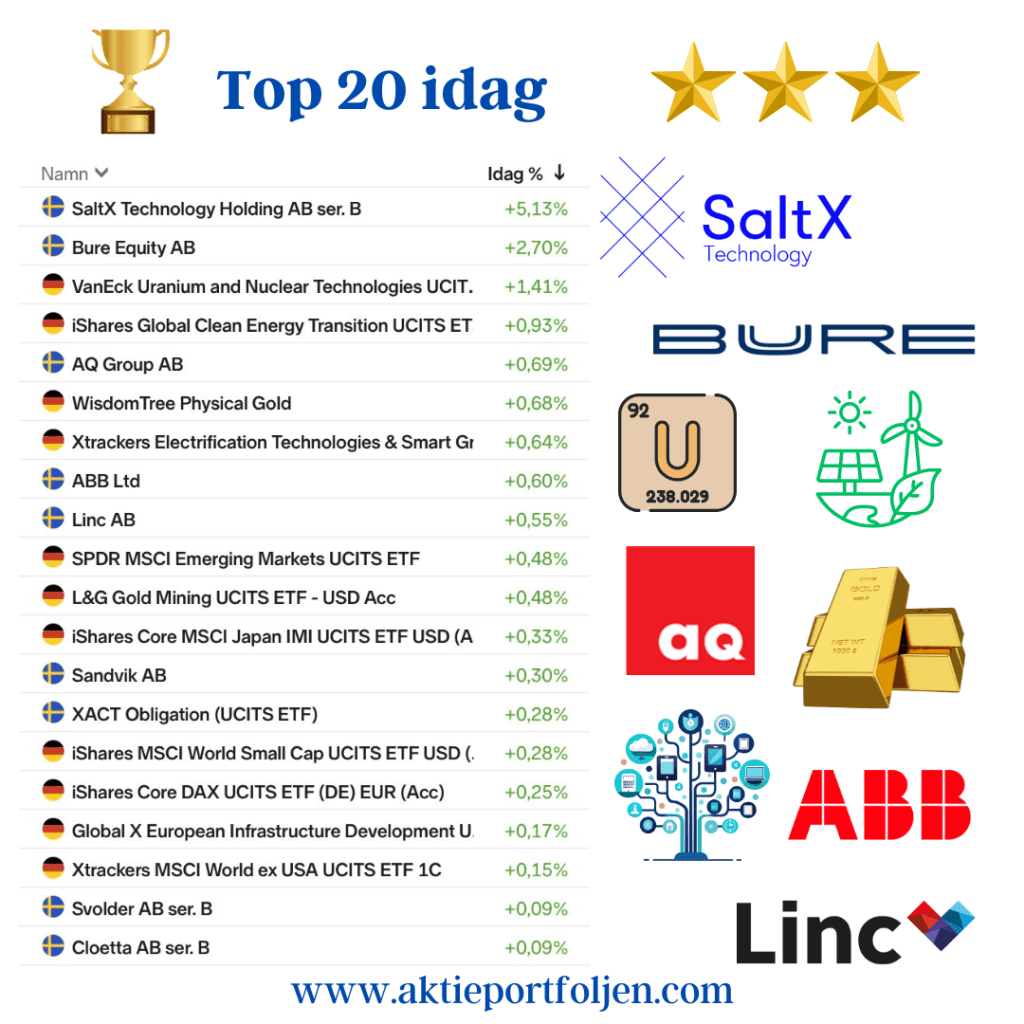
Den egna laguppställningen gick betydligt bättre och lyckades stänga dagen tydligt på grönt.
SaltX Technology tog ledartröjan med en uppgång på 5,13 procent, följd av Bure Equity på 2,70 procent. Bakom toppduon syns också ett tydligt tema. VanEck Uranium and Nuclear Technologies steg 1,41 procent, iShares Global Clean Energy Transition 0,93 procent och Xtrackers Electrification Technologies 0,64 procent.
Även AI- och elektrifieringsrelaterad industri höll emot bra. AQ Group steg 0,69 procent och ABB 0,60 procent. Guldet fortsatte samtidigt att bidra med WisdomTree Physical Gold upp 0,68 procent och L&G Gold Mining 0,48 procent.
Mitt intryck från dagens handel är därmed att ren energi, elektrifiering och AI-relaterad industri visade styrka, samtidigt som guldet fortsatte att ge stöd.
Reflektion
Fem raka minusdagar för Stockholmsbörsen låter betydligt dystrare än vad utvecklingen under ytan faktiskt visar.
Det är också en bra påminnelse om varför jag försöker lägga mindre energi på att förutse nästa rubrik och mer på att följa vad marknaden faktiskt gör. Hormuzsundet, oljepriset och den kommande amerikanska inflationsstatistiken kan snabbt förändra sentimentet, men samtidigt fortsätter vissa teman och bolag att visa relativ styrka.
När index hackar men delar av laguppställningen fortsätter åt rätt håll finns det heller ingen anledning att göra särskilt mycket. Strategin får göra jobbet – även under semestern.
Bred uppgång med indexrekord – energi och elektrifiering i topp
Semester eller inte – när börsen bjuder på nya rekord får hängmattan vänta en liten stund.
Ett nytt rekord för OMXSPI är en bra anledning att göra ett litet semesteravbrott. Dagens handel präglades av en tydlig återhämtning i industrin samtidigt som energi- och elektrifieringstemat fortsatte att dominera min egen topplista.
Makro
Stockholmsbörsen fortsatte visa styrka under torsdagen. Det breda OMXSPI-indexet stängde på en ny rekordnivå efter att köparna tagit tillbaka initiativet under eftermiddagen. Även OMXS30 avslutade dagen på plus.
Marknaden fick stöd av en upprekyl i flera AI- och industrirelaterade bolag efter några svagare handelsdagar. Samtidigt valde Federal Reserve att lämna styrräntan oförändrad, vilket låg i linje med marknadens förväntningar.
På hemmaplan visade Konjunkturinstitutets barometer den starkaste bilden av svensk ekonomi på flera år. Samtidigt sjönk oljepriset något efter veckans kraftiga uppgång, även om den geopolitiska oron i Mellanöstern fortsatt håller energimarknaden i fokus.
Sektorer / Bolag
Dagens starkaste tema var energi och elektrifiering. SaltX tog täten tillsammans med ETF:er inom den globala energiomställningen och kärnkraft.
Strax därefter följde industrin med ABB, Lagercrantz, AQ Group, Sandvik, Alfa Laval och Atlas Copco. Efter några svagare dagar fick framför allt ABB och Atlas Copco en tydlig upprekyl när investerarna åter sökte sig till kvalitetsbolag med stark exponering mot AI, automation och elektrifiering.
Även flera av portföljens ETF:er utvecklades väl. Elektrifiering, europeisk infrastruktur, tillväxtmarknader och Japan bidrog till en bred uppgång, vilket visar att styrkan inte enbart drevs av några enskilda storbolag.
Reflektion
Det som imponerar mest just nu är marknadens bredd.
När industri, elektrifiering, kärnkraft, infrastruktur och tillväxtmarknader stiger samtidigt blir uppgången betydligt mer robust än när ett fåtal teknikjättar ensamma driver index.
För egen del känns det extra roligt att flera av portföljens långsiktiga investeringsteman åter finns i toppskiktet. Trenden är fortfarande min viktigaste kompass, men dagens handel visar också hur snabbt kapitalet söker sig tillbaka till kvalitetsbolag när marknadssentimentet förbättras.
Efter drygt två härliga veckor på Jordö och i Kalmar är vi nu tillbaka i Berlin. Om en vecka väntar nya äventyr, men först blir det en kort avstämning av portföljen. Jag har haft ett öga på marknaden under semestern och några förändringar har det blivit – dem återkommer jag till längre ned.
Efter att ha handlats under nollstrecket större delen av dagen vände Stockholmsbörsen upp under eftermiddagen. Det breda indexet OMXSPI steg 0,2 procent medan storbolagsindexet OMXS30 avslutade dagen upp 0,4 procent. Ännu bättre gick det globalt där MSCI All Country World Index steg 0,59 procent. Min egen laguppställning gjorde ett starkt dagsverke och presterade en bra bit över världsindex.
Under min frånvaro har världsläget blivit mer spänt. Vapenvilan kring Hormuzsundet har brutit samman och konflikten mellan USA och Iran har åter eskalerat. Trots det fortsätter världsekonomin att visa motståndskraft och bolagens rapporter håller överlag hög kvalitet. Samtidigt har Brentoljan åter stigit till drygt 91 dollar per fat, vilket ökar risken för ett nytt inflationstryck. Dessutom börjar diskussionerna om nya amerikanska tullar åter ta fart. Det är en kombination som marknaden behöver hålla ett vakande öga på under hösten.
Bolag och sektorer
Dagens vinnare blev den tyska nätmäklaren flatexDEGIRO som steg 4,57 procent inför torsdagens kvartalsrapport.
Finanssektorn utvecklades också starkt. Handelsbanken steg 1,65 procent efter att Lundbergs ökat sitt innehav, medan Storebrand fortsätter att gynnas av sin starka rapport, sitt återköpsprogram och höjda riktkurser.
Råvaror fortsätter samtidigt att visa styrka. L&G Gold Mining ETF steg 3,80 procent och VanEck Uranium and Nuclear Technologies ETF avancerade 3,61 procent. Även guldet fortsatte uppåt där WisdomTree Physical Gold steg 1,56 procent.
Verkstadssektorn visade också fin bredd. Sandvik steg 3,40 procent, vilket känns extra roligt då jag nyligen återtagit en position efter rapportnedgången. Hexpol (+2,31 %), SKF (+2,20 %), Atlas Copco (+1,75 %) och ABB (+1,54 %) bidrog också starkt.
Alfa Laval presenterade dessutom en mycket stark rapport med fortsatt imponerande orderingång och aktien steg 1,47 procent.
Samtidigt märks att AI- och tekniksektorn åter börjar hitta fotfästet, något som avspeglas i flera av mina teknikfonder och ETF:er.
Förändringar i laget
Under semestern och i samband med rapportsäsongen har jag förstärkt portföljen med:
Munters
Sandvik
Lagercrantz
HMS Networks
Skanska
Hexpol
SKF
Gemensamt för samtliga är att de handlas strax ovanför sitt 200-dagars glidande medelvärde. Min förhoppning är att trenderna nu fortsätter att stärkas. Jag är nöjd om tre eller fyra av innehaven behåller sin plats i laget.
Samtidigt har Axfood och Telenor fått lämna laget då deras långsiktiga trender tydligt brutits under MA200.
Reflektion
Semestern blev en nyttig påminnelse om hur lite man egentligen behöver göra när strategin är tydlig. Marknaden fortsätter att bjuda på både möjligheter och osäkerhet, men min uppgift är densamma som tidigare: att äga kvalitetsbolag i stigande trender, skala om när förutsättningarna förändras och samtidigt ha tålamod nog att låta vinnarna arbeta över tid.
Börsen förändras varje dag. Strategin ska däremot helst bara förändras när fakta gör det.
Veckan som gått (v25) – Börsen fortsatte upp – storbolagen drog tåget
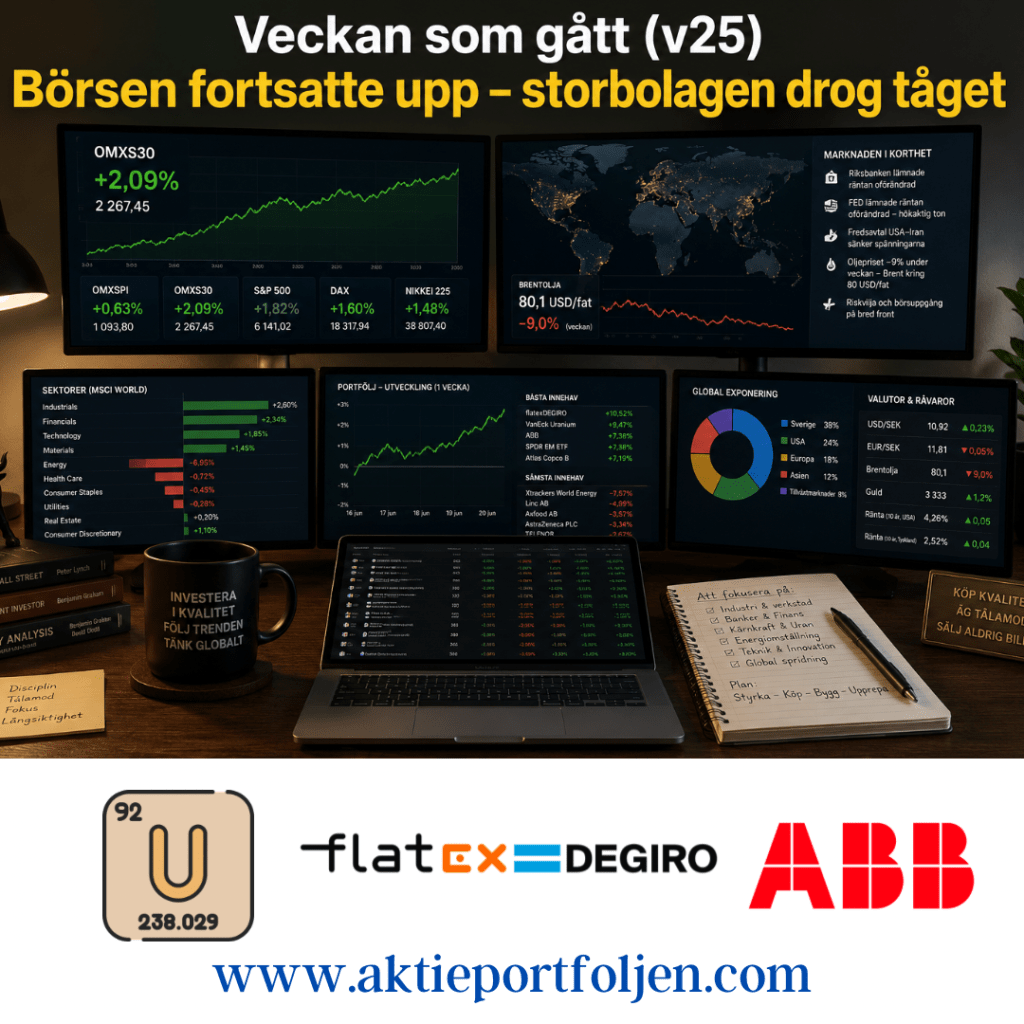
Storbolagen fortsatte att visa vägen på Stockholmsbörsen under vecka 25. Det breda indexet OMXSPI steg 0,63 procent medan storbolagsindex OMXS30 avancerade 2,09 procent. Skillnaden speglar ett tema som präglat marknaden under större delen av året: kapitalet söker sig i första hand till etablerade kvalitetsbolag med starka balansräkningar och god internationell exponering.
Makro & index
Riksbanken lämnade som väntat styrräntan oförändrad under veckan. Beskedet innehöll få överraskningar och marknadens reaktion blev begränsad.
Större uppmärksamhet riktades mot Federal Reserve senare under veckan. Även FED valde att hålla räntan oförändrad, men kommunikationen fick en något hökaktig ton. Flera ledamöter öppnade för möjligheten att ytterligare räntehöjningar kan bli aktuella om inflationen visar sig mer motståndskraftig än väntat.
Marknaden fortsatte samtidigt att värdera det nya fredsavtalet mellan USA och Iran. Förhoppningar om stabilare energiflöden bidrog till att oljepriset fortsatte nedåt, vilket stärkte riskaptiten på världens aktiemarknader.
Brentoljan föll omkring 9 procent under veckan och handlas nu kring 80 dollar per fat. Det är den lägsta nivån sedan slutet av februari, innan konflikten i Mellanöstern eskalerade. Lägre energikostnader gav stöd åt industribolag, verkstad och andra konjunkturkänsliga sektorer.
Bolag & sektorer
Verkstadssektorn fortsatte att dominera utvecklingen på Stockholmsbörsen. ABB (+7,38 %), Atlas Copco B (+7,19 %), Alfa Laval (+5,46 %), ASSA ABLOY B (+5,40 %), AQ Group (+4,04 %) och Addtech (+3,39 %) återfanns samtliga bland veckans starkaste innehav. Kombinationen av fallande energipriser, stabila konjunktursignaler och fortsatt optimism kring investeringar i industriell omställning gav sektorn medvind.
Även finanssektorn utvecklades starkt. Handelsbanken A (+4,64 %), Nordea (+3,64 %), Investor B (+4,07 %) och Xtrackers MSCI World Financials ETF (+4,55 %) utvecklades väl under veckan. Veckans starkaste innehav blev dock nätmäklaren flatexDEGIRO (+10,52 %) som gynnades av fortsatt hög handelsaktivitet och ett förbättrat sentiment för europeiska finansaktier.
Inom portföljen finns även mindre bevakningspositioner i ASSA ABLOY och Telenor, motsvarande cirka 10 procent av full position. Strategin är att successivt öka innehaven om aktierna etablerar sig över sina respektive 200-dagars glidande medelvärden.
Bland veckans tydligaste teman märktes energiomställning och kärnkraft. VanEck Uranium and Nuclear Technologies ETF (+9,47 %) tillhörde veckans absoluta vinnare samtidigt som SaltX Technology (+7,06 %) och iShares Global Clean Energy Transition ETF (+5,72 %) visade att investerarnas intresse för elektrifiering och energiinfrastruktur består.
Samtidigt pressades energisektorn av det kraftiga oljeprisfallet. Xtrackers MSCI World Energy ETF blev veckans svagaste innehav med en nedgång på 7,57 procent när marknaden prisade in minskade geopolitiska risker och ökad tillgång på olja.
Tematiska reflektioner
Det är tydligt att marknaden just nu premierar bolag som kan leverera stabil vinsttillväxt även i ett osäkert ränteläge. Verkstad fortsätter att vara motorn på Stockholmsbörsen samtidigt som bankerna gynnas av fortsatt höga räntenivåer.
Den svagare utvecklingen för småbolag är också värd att notera. Trots den positiva börsmiljön hade småbolagssegmentet svårt att hänga med, vilket speglas i att XACT Svenska Småbolag återigen utvecklades svagare än storbolagsindex.
Bland de långsiktiga teman som fortsätter att locka kapital märks kärnkraft, elektrifiering och industriell omställning. Uranfonden fortsätter att attrahera investerare samtidigt som flera svenska industribolag återfinns högt upp bland veckans vinnare.
Portföljen fortsätter att luta mot relativ styrka. Kapital flyttas successivt från sektorer där momentum försvagas till områden där trenden är starkare. Samtidigt byggs vissa innehav upp stegvis genom mindre bevakningsposter. När tekniska trendkriterier uppfylls, exempelvis genom att aktiekursen etablerar sig över MA200, finns möjlighet att öka exponeringen.
Även Europa och tillväxtmarknader utvecklades starkt under veckan. Det kan vara ett tidigt tecken på att investerare i allt större utsträckning breddar exponeringen utanför de amerikanska teknikjättarna.
Vecka 25 blev ytterligare ett bevis på att marknaden just nu belönar industri, finans och omställningsteman. Verkstadsbolagen fortsätter att leverera, bankerna håller ställningarna och energiomställningen lockar nytt kapital. Samtidigt visar oljeprisets kraftiga fall hur snabbt marknadens fokus kan skifta när geopolitiska riskpremier försvinner. Inför sommaren är frågan om storbolagen kan fortsätta dra tåget – eller om småbolagen till slut får sin revansch.
Jumbo
Veckans jumbo blev Xtrackers MSCI World Energy UCITS ETF som föll 7,57 procent i spåren av det kraftiga oljeprisfallet.
Den svaga utvecklingen, kombinerat med ett förändrat marknadsläge efter fredsavtalet mellan USA och Iran och fallande oljepriser, har gjort att innehavet nu omvandlats till en bevakningspost. Kapitalet flyttas successivt till mer offensiva innehav där den långsiktiga potentialen bedöms vara större.
Även defensiva innehav som AstraZeneca, Telenor, Axfood och Securitas hade en motig vecka när investerarna sökte sig mot mer cykliska alternativ.