






VECKAN FRAMÅT – VECKA 44
Centralbankerna tar över scenen
Börserna går in i en intensiv vecka med dubbla räntebesked, fortsatt rapportflod och viktiga konjunktursiffror. Samtidigt har den senaste tidens AI-frossa, stigande oljepriser och höga obligationsräntor ökat nervositeten på finansmarknaderna. Den långsiktiga uppåttrenden består på de flesta börser, men marginalerna krymper.
Börsen – bulltrenden sätts på prov
Den senaste tidens börsoro har satt tydliga avtryck i den tekniska bilden.
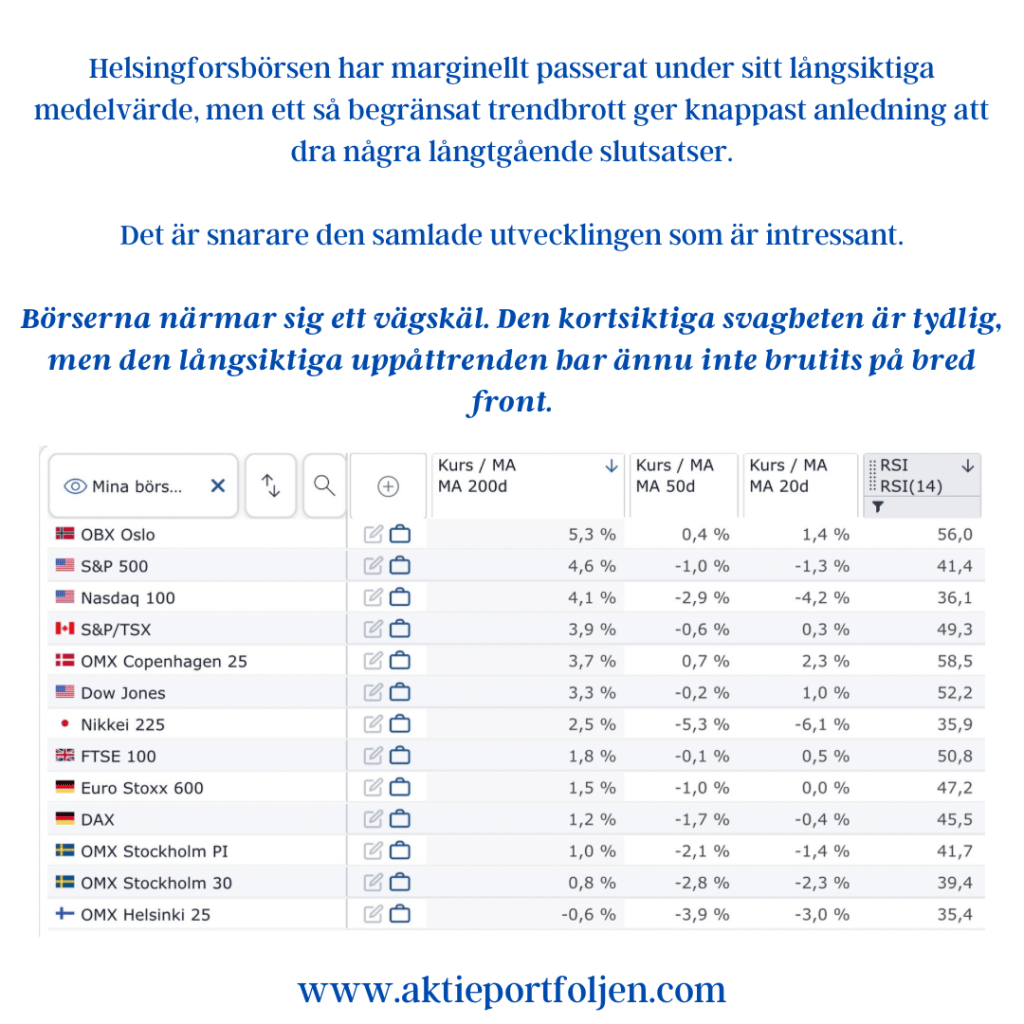
Av de 13 börsindex vi följer ligger 11 under sitt 50-dagars glidande medelvärde, MA50. Den kortsiktiga trenden har alltså försvagats på bred front.
Den långsiktiga bilden är fortfarande betydligt ljusare. Nästan samtliga index handlas över MA200, även om avståndet har minskat. Helsingforsbörsen har marginellt passerat under sitt långsiktiga medelvärde, men ett så begränsat trendbrott ger knappast anledning att dra några långtgående slutsatser.
Det är snarare den samlade utvecklingen som är intressant.
Börserna närmar sig ett vägskäl. Den kortsiktiga svagheten är tydlig, men den långsiktiga uppåttrenden har ännu inte brutits på bred front.
Marknadens orosmoln – olja, räntor och AI
Flera faktorer bidrar till den ökade osäkerheten.
Oljepriset har stigit kraftigt och Brentoljan handlas kring 117 dollar per fat. Den geopolitiska oron och risken för störningar i oljeleveranserna bidrar till uppgången. Ett fortsatt högt oljepris kan samtidigt hålla inflationstrycket uppe och försvåra centralbankernas arbete.
Obligationsräntorna är en annan utmaning. Den amerikanska tioårsräntan ligger kring 5 procent, vilket innebär fortsatt höga finansieringskostnader och ökad konkurrens om kapitalet. Höga räntor påverkar också värderingarna på börsen, inte minst för tillväxtbolag.
AI-frossan har dessutom fått investerarna att ifrågasätta om teknikjättarnas enorma investeringar i artificiell intelligens kommer att generera tillräcklig avkastning.
AI-revolutionens långsiktiga möjligheter är stora, men marknaden börjar ställa allt högre krav på konkreta resultat.
Till detta kommer de växande skuldbergen, inte minst i USA. Höga räntor gör skuldsättningen alltmer kostsam och begränsar det ekonomiska handlingsutrymmet.
Sammantaget har marknadens risktolerans minskat.
Marknadstemperaturen – oron har ökat
Investerarnas försiktighet syns även i sentimentindikatorerna.
I den senaste AAII-undersökningen är 45,8 procent negativa till börsens utveckling, medan 36,9 procent är positiva.
Volatilitetsindexen VIX och VSTOXX ligger samtidigt kring 19 respektive 22. Det signalerar ökad osäkerhet, men ännu inte någon utbredd panik.
Det finns också ljuspunkter.
De ekonomiska överraskningsindexen ligger fortfarande på positiva nivåer i både USA och euroområdet. Den europeiska indikatorn har visserligen försvagats, men den ekonomiska statistiken överträffar fortfarande förväntningarna sammantaget.
Marknaden är nervös, men det är ännu för tidigt att dra slutsatsen att konjunkturen eller den långsiktiga börstrenden har vänt.
Ekonomin – centralbankerna i huvudrollen
🇺🇸 USA – Fed och teknikjättarna
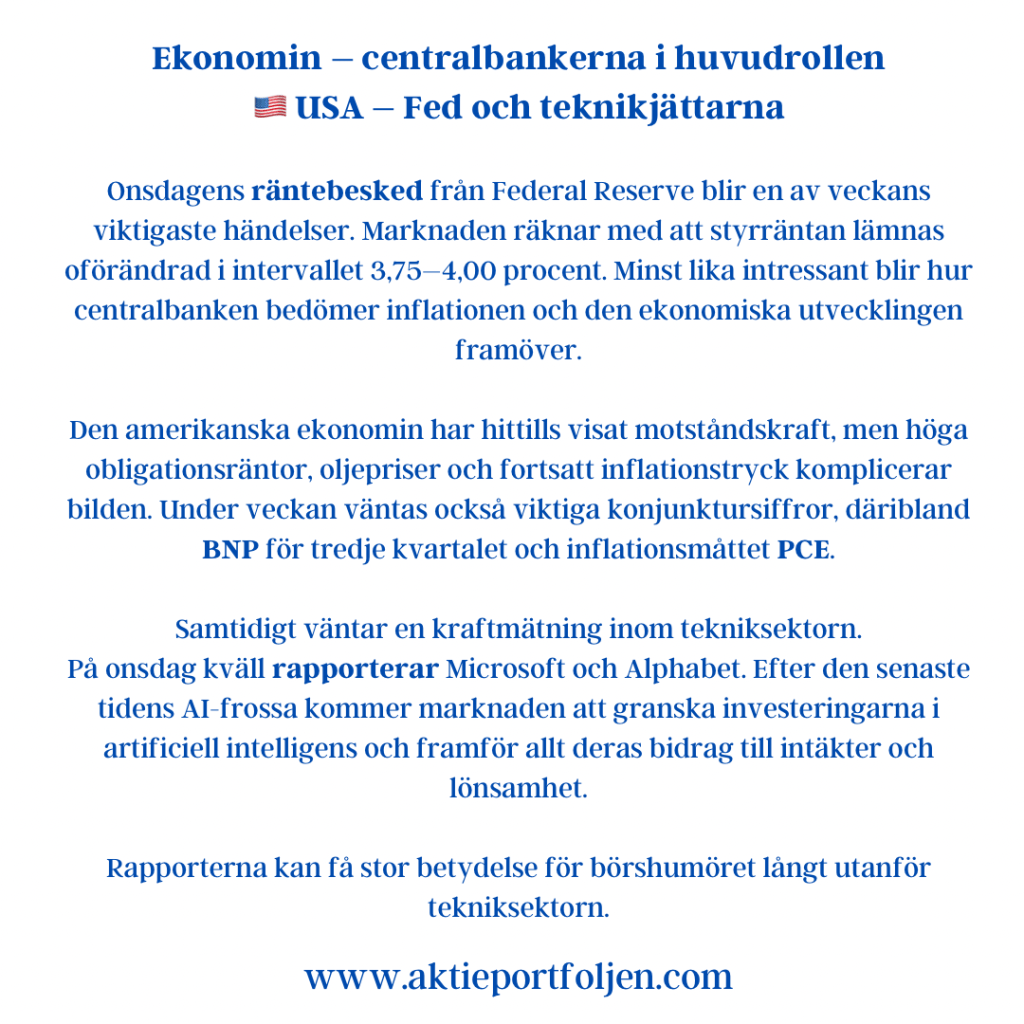
Onsdagens räntebesked från Federal Reserve blir en av veckans viktigaste händelser.
Marknaden räknar med att styrräntan lämnas oförändrad i intervallet 3,75–4,00 procent.
Minst lika intressant blir hur centralbanken bedömer inflationen och den ekonomiska utvecklingen framöver.
Den amerikanska ekonomin har hittills visat motståndskraft, men höga obligationsräntor, oljepriser och fortsatt inflationstryck komplicerar bilden.
Under veckan väntas också viktiga konjunktursiffror, däribland BNP för tredje kvartalet och inflationsmåttet PCE.
Samtidigt väntar en kraftmätning inom tekniksektorn.
På onsdag kväll rapporterar Microsoft och Alphabet. Efter den senaste tidens AI-frossa kommer marknaden att granska investeringarna i artificiell intelligens och framför allt deras bidrag till intäkter och lönsamhet.
Rapporterna kan få stor betydelse för börshumöret långt utanför tekniksektorn.
🇪🇺 Euroområdet – ECB och inflationen
På torsdag lämnar Europeiska centralbanken sitt räntebesked.
Efter septemberhöjningen väntas ECB hålla räntorna oförändrade.
Centralbanken behöver väga inflationstrycket mot en fortsatt svag ekonomisk utveckling och ökad politisk och finansiell osäkerhet.
Under veckan publiceras även preliminära BNP-siffror för tredje kvartalet och inflationsstatistik för oktober.
Den tyska Ifo-indikatorn och andra förtroendemätningar ger ytterligare ledtrådar om utvecklingen i Europas största ekonomi.
🇸🇪 Sverige – konjunkturen i fokus
Torsdagen blir särskilt intressant för svensk ekonomi.
Då publiceras BNP-indikatorn för tredje kvartalet, Konjunkturinstitutets barometer och detaljhandelsstatistik.
Tillsammans ger siffrorna en aktuell bild av hur den svenska ekonomin utvecklas.
Även producentpriser och löneutveckling finns på veckans agenda.
På den politiska fronten fortsätter arbetet med att bilda en ny regering. Centerpartiets ledare Elisabeth Thand Ringqvist ska på måndag återrapportera sitt sonderingsuppdrag till talmannen.
Rapporter – nu ska företagen leverera
Rapportperioden fortsätter med hög intensitet, både i Sverige och internationellt.
På Stockholmsbörsen inleds veckan med Alleima på måndag.
Tisdagen bjuder på Assa Abloy och Alfa Laval, som är veckans enda rapporterande bolag i vårt lag.
Alfa Laval väntas redovisa tillväxt med stöd av tidigare stark orderingång. Samtidigt blir bolagets kommentarer om efterfrågan och utsikterna framöver särskilt intressanta.
På onsdagen rapporterar Epiroc och Traton, medan torsdagens huvudnummer blir Boliden.
Veckan avslutas med bland andra AstraZeneca på fredag.
Internationellt riktas stor uppmärksamhet mot Microsoft och Alphabet, vars rapporter kan bli avgörande för hur marknaden värderar AI-investeringarna framöver.
Rapportperioden handlar inte bara om vilka företag som överträffar analytikernas prognoser. Minst lika intressant är hur aktiemarknaden reagerar på resultaten.
Starka rapporter som belönas med stigande aktiekurser kan visa var marknaden fortfarande ser möjligheter.
Laget – ökad kassa ger nya möjligheter
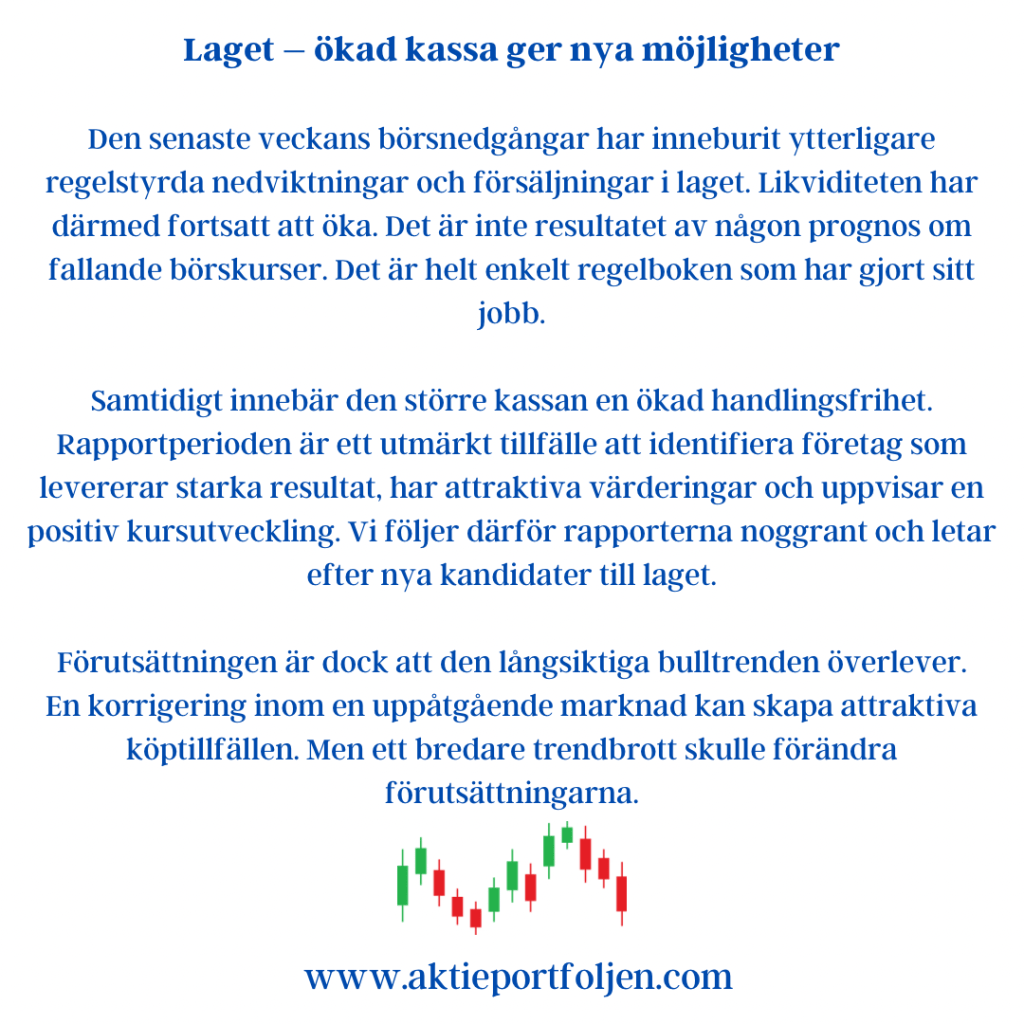
Den senaste veckans börsnedgångar har inneburit ytterligare regelstyrda nedviktningar och försäljningar i laget.
Likviditeten har därmed fortsatt att öka.
Det är inte resultatet av någon prognos om fallande börskurser. Det är helt enkelt regelboken som har gjort sitt jobb.
Samtidigt innebär den större kassan en ökad handlingsfrihet.
Rapportperioden är ett utmärkt tillfälle att identifiera företag som levererar starka resultat, har attraktiva värderingar och uppvisar en positiv kursutveckling.
Vi följer därför rapporterna noggrant och letar efter nya kandidater till laget.
Förutsättningen är dock att den långsiktiga bulltrenden överlever.
En korrigering inom en uppåtgående marknad kan skapa attraktiva köptillfällen. Men ett bredare trendbrott skulle förändra förutsättningarna.
Vi behöver därför inte försöka förutse vart börsen ska ta vägen.
Vi fortsätter att följa vår strategi.
Veckans slutsats
Börsens oro skapar möjligheter, men bara så länge den långsiktiga uppåttrenden består.
Regelboken har ökat vår handlingsfrihet. Nu låter vi företagen visa vilka som förtjänar en plats i laget.
Trenden är min chef.