Börsen växlar upp – AI-optimismen får nytt bränsle

Börsen växlar upp – AI-optimismen får nytt bränsle

Dagens Puls | Tisdag 27 oktober 2026

Börsen – optimismen breddas

Tisdagen bjöd på ännu en stark börsdag. Precis som under måndagen fick Stockholmsbörsen draghjälp av den positiva stämningen på Wall Street och avslutade handeln nära dagshögsta. OMXSPI steg 0,8 procent medan OMXS30 avancerade 1,0 procent.

Riskaptiten stärktes av fallande oljepriser och signaler om minskade geopolitiska spänningar i Mellanöstern. Brent- och WTI-oljan föll omkring 1 procent sedan uppgifter om möjliga framsteg i samtalen mellan Iran, USA och Saudiarabien väckt förhoppningar om en avspänning.

Samtidigt återvände optimismen kring artificiell intelligens. Efter den senaste tidens oro för teknikjättarnas omfattande investeringar började marknaden återigen rikta blickarna mot möjligheterna.

Det mest intressanta var kanske bredden i uppgången. Teknik, industri, finans, råvarurelaterade investeringar och tillväxtmarknader bidrog alla till den positiva utvecklingen.

AI – från investeringsoro till framtidstro

För bara några handelsdagar sedan dominerades marknaden av oro för att de amerikanska teknikjättarna investerar alltför aggressivt i AI-infrastruktur. Nu har pendeln börjat svänga tillbaka.

Wall Street reagerade positivt på uppgifter om att AI-bolaget Anthropic planerar en börsnotering. Nyheten bidrog till förhoppningar om att den växande efterfrågan på AI-tjänster kan motivera de omfattande investeringarna.

Dagens industri presenterade samtidigt en intressant genomgång av avkastningen på AI-investeringarna hos Alphabet, Amazon, Microsoft och Meta.

Enligt tidningens beräkningar har investeringarna hittills genererat en genomsnittlig avkastning på omkring 48 procent, eller 43 procent exklusive Meta. Det är betydligt högre än den uppskattade kapitalkostnaden på 8 procent.

Investeringarna väntas dessutom fortsätta växa. För svenska industribolag innebär investeringsvågen samtidigt stora affärsmöjligheter. ABB, Atlas Copco och Alfa Laval är exempel på företag som gynnas när datacenter byggs ut och behovet av kraftförsörjning, kylning och annan teknisk infrastruktur ökar.

Dagens uppgångar i ABB på 2,60 procent och Atlas Copco på 2,31 procent illustrerar det förnyade intresset.

Bolagen – flatexDEGIRO och Alfa Laval i fokus

flatexDEGIRO +5,31 %

Den tyska nätmäklaren blev en av portföljens stora vinnare efter ett positivt besked från finansinspektionen BaFin.

Myndigheten sänker det extra kapitalkravet för koncernen från 2,50 till 1,50 procent. Samtidigt slopas bankdotterbolagets individuella kapitalpåslag, vilket innebär ett framtida SREP-krav på 2,25 procent.

Beskedet ger bolaget ökad flexibilitet i kapitalanvändningen och förbättrar förutsättningarna för fortsatt tillväxt.

Alfa Laval +0,73 %

Alfa Laval presenterade en stark rapport för det tredje kvartalet, där framför allt orderingången imponerade.

Orderingången ökade med 36 procent till 23,2 miljarder kronor, motsvarande 33 procents organisk tillväxt. Utfallet överträffade analytikernas förväntningar med omkring 14 procent.

Justerat EBITA ökade med 6 procent till 3,36 miljarder kronor och marginalen uppgick till 18,1 procent, över bolagets långsiktiga mål på 17 procent.

Datacenterverksamheten fortsätter att växa kraftigt och har nu nått en årlig försäljningstakt på 7–8 miljarder kronor. Efterfrågan är särskilt stark i USA, samtidigt som tillväxten accelererar i Kina.

För att möta efterfrågan planerar Alfa Laval att öka sina årliga investeringar under 2027 och 2028 till omkring 4 miljarder kronor.

Bolaget räknar dock med något lägre efterfrågan under fjärde kvartalet inom Marine och Food & Water, medan Energy väntas utvecklas stabilt.

Trots de försiktigare utsikterna för fjärde kvartalet fick aktien avsluta rapportdagen på plus.

Portföljen – råvaror och AI i täten

Det blev en synnerligen bra dag för laget.

Uran och kärnkraft var ett av dagens starkaste innehav med en uppgång på 4,46 procent. Även guldgruvor utvecklades starkt och steg 2,92 procent, medan den fysiska guldinvesteringen avancerade 1,35 procent.

Samtidigt fortsatte återhämtningen inom tekniksektorn. Vår nya position i halvledare steg 3,55 procent.

Det är särskilt intressant eftersom positionen nyligen befann sig vid sitt 200-dagars glidande medelvärde, MA200. Vi följer utvecklingen och låter trenden avgöra hur snabbt vi växlar upp i innehavet.

Även industribolagen bidrog positivt. ABB, Atlas Copco, Beijer Ref och Skanska återfanns bland dagens starkare innehav. När det gäller Atlas har aktien fått hjälp av att flera insynspersoner har köpt aktier efter den senaste delårsrapporten, vilket är en intressant förtroendesignal.

Investmentbolagen visade också styrka med uppgångar för bland andra Bure, Linc och Investor.

Tillväxtmarknaderna steg 1,62 procent och Japan avancerade 1,30 procent.

Sammantaget var det en bred uppgång där flera olika delar av portföljen bidrog.

Reflektion – regelboken arbetar vidare

De senaste handelsdagarna visar hur snabbt stämningen kan förändras på börsen.

Förra veckan präglades marknaden av oro för AI-investeringar, geopolitik och konjunkturutveckling. Nu har optimismen återvänt och flera av de tidigare pressade sektorerna återhämtar sig.

Men vi försöker inte förutse varje svängning.

Vi fortsätter att följa vår strategi. Kapitalet får successivt arbeta i innehav med positiva trender, medan positioner som försvagas under MA200 viktas ned eller avyttras enligt regelboken.

Vår uppgift är att följa marknaden, inte att försöka överlista den.

Vi låter vinnarna växa och begränsar förlorarna.

Fundamenta godkänner – trenden beslutar.

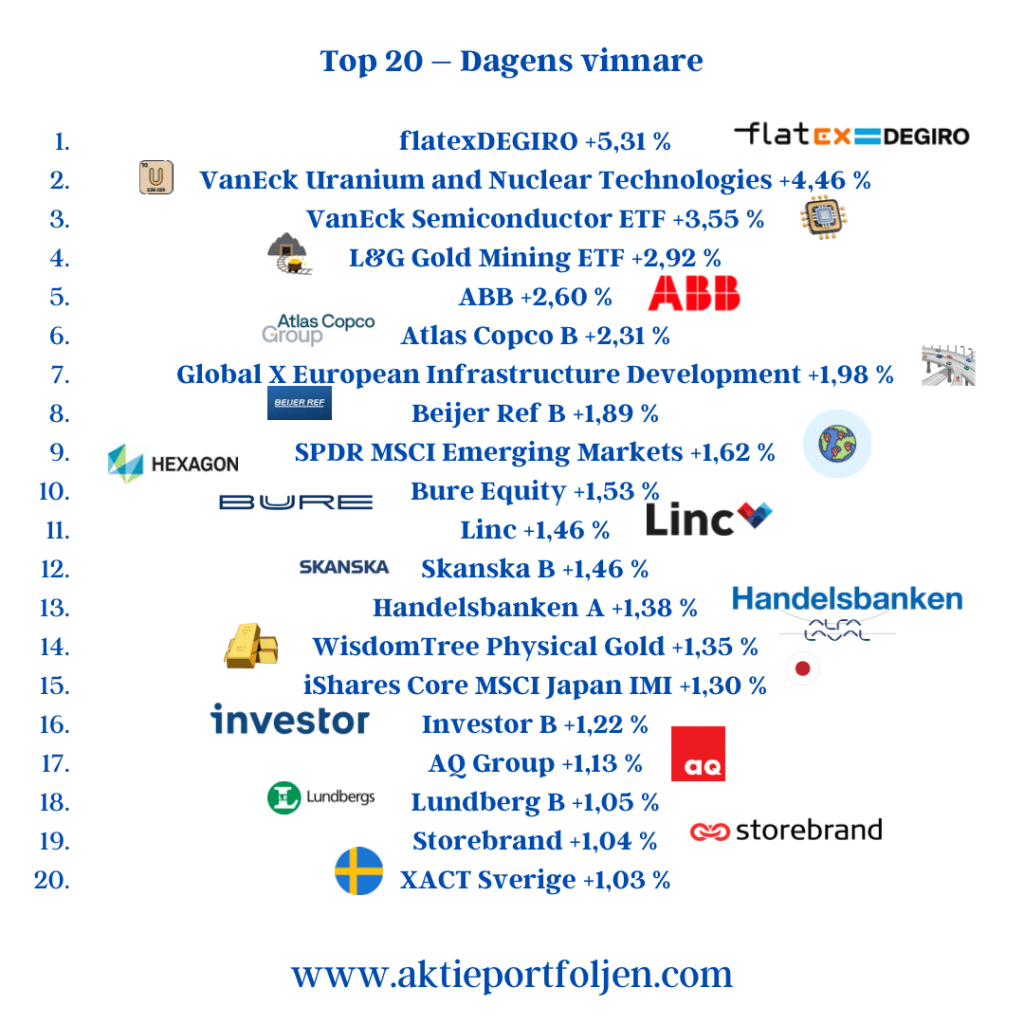
Top 20 – Dagens vinnare

  1. flatexDEGIRO +5,31 %
  2. VanEck Uranium and Nuclear Technologies +4,46 %
  3. VanEck Semiconductor ETF +3,55 %
  4. L&G Gold Mining ETF +2,92 %
  5. ABB +2,60 %
  6. Atlas Copco B +2,31 %
  7. Global X European Infrastructure Development +1,98 %
  8. Beijer Ref B +1,89 %
  9. SPDR MSCI Emerging Markets +1,62 %
  10. Bure Equity +1,53 %
  11. Linc +1,46 %
  12. Skanska B +1,46 %
  13. Handelsbanken A +1,38 %
  14. WisdomTree Physical Gold +1,35 %
  15. iShares Core MSCI Japan IMI +1,30 %
  16. Investor B +1,22 %
  17. AQ Group +1,13 %
  18. Lundberg B +1,05 %
  19. Storebrand +1,04 %
  20. XACT Sverige +1,03 %
Centralbankerna tar över scenen – VECKAN FRAMÅT – VECKA 44

VECKAN FRAMÅT – VECKA 44

Centralbankerna tar över scenen

Börserna går in i en intensiv vecka med dubbla räntebesked, fortsatt rapportflod och viktiga konjunktursiffror. Samtidigt har den senaste tidens AI-frossa, stigande oljepriser och höga obligationsräntor ökat nervositeten på finansmarknaderna. Den långsiktiga uppåttrenden består på de flesta börser, men marginalerna krymper.

Börsen – bulltrenden sätts på prov

Den senaste tidens börsoro har satt tydliga avtryck i den tekniska bilden.

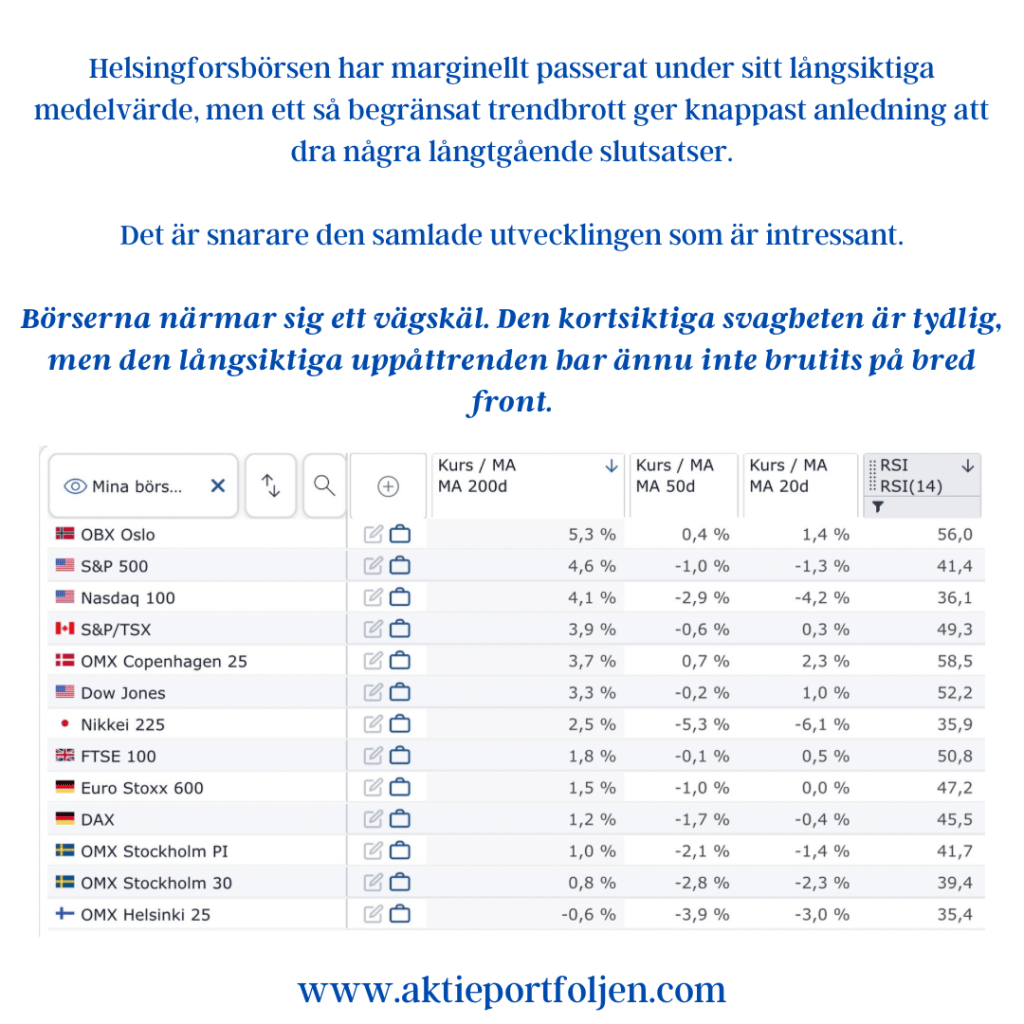
Av de 13 börsindex vi följer ligger 11 under sitt 50-dagars glidande medelvärde, MA50. Den kortsiktiga trenden har alltså försvagats på bred front.

Den långsiktiga bilden är fortfarande betydligt ljusare. Nästan samtliga index handlas över MA200, även om avståndet har minskat. Helsingforsbörsen har marginellt passerat under sitt långsiktiga medelvärde, men ett så begränsat trendbrott ger knappast anledning att dra några långtgående slutsatser.

Det är snarare den samlade utvecklingen som är intressant.

Börserna närmar sig ett vägskäl. Den kortsiktiga svagheten är tydlig, men den långsiktiga uppåttrenden har ännu inte brutits på bred front.

Marknadens orosmoln – olja, räntor och AI

Flera faktorer bidrar till den ökade osäkerheten.

Oljepriset har stigit kraftigt och Brentoljan handlas kring 117 dollar per fat. Den geopolitiska oron och risken för störningar i oljeleveranserna bidrar till uppgången. Ett fortsatt högt oljepris kan samtidigt hålla inflationstrycket uppe och försvåra centralbankernas arbete.

Obligationsräntorna är en annan utmaning. Den amerikanska tioårsräntan ligger kring 5 procent, vilket innebär fortsatt höga finansieringskostnader och ökad konkurrens om kapitalet. Höga räntor påverkar också värderingarna på börsen, inte minst för tillväxtbolag.

AI-frossan har dessutom fått investerarna att ifrågasätta om teknikjättarnas enorma investeringar i artificiell intelligens kommer att generera tillräcklig avkastning.

AI-revolutionens långsiktiga möjligheter är stora, men marknaden börjar ställa allt högre krav på konkreta resultat.

Till detta kommer de växande skuldbergen, inte minst i USA. Höga räntor gör skuldsättningen alltmer kostsam och begränsar det ekonomiska handlingsutrymmet.

Sammantaget har marknadens risktolerans minskat.

Marknadstemperaturen – oron har ökat

Investerarnas försiktighet syns även i sentimentindikatorerna.

I den senaste AAII-undersökningen är 45,8 procent negativa till börsens utveckling, medan 36,9 procent är positiva.

Volatilitetsindexen VIX och VSTOXX ligger samtidigt kring 19 respektive 22. Det signalerar ökad osäkerhet, men ännu inte någon utbredd panik.

Det finns också ljuspunkter.

De ekonomiska överraskningsindexen ligger fortfarande på positiva nivåer i både USA och euroområdet. Den europeiska indikatorn har visserligen försvagats, men den ekonomiska statistiken överträffar fortfarande förväntningarna sammantaget.

Marknaden är nervös, men det är ännu för tidigt att dra slutsatsen att konjunkturen eller den långsiktiga börstrenden har vänt.

Ekonomin – centralbankerna i huvudrollen

🇺🇸 USA – Fed och teknikjättarna

Onsdagens räntebesked från Federal Reserve blir en av veckans viktigaste händelser.

Marknaden räknar med att styrräntan lämnas oförändrad i intervallet 3,75–4,00 procent.

Minst lika intressant blir hur centralbanken bedömer inflationen och den ekonomiska utvecklingen framöver.

Den amerikanska ekonomin har hittills visat motståndskraft, men höga obligationsräntor, oljepriser och fortsatt inflationstryck komplicerar bilden.

Under veckan väntas också viktiga konjunktursiffror, däribland BNP för tredje kvartalet och inflationsmåttet PCE.

Samtidigt väntar en kraftmätning inom tekniksektorn.

På onsdag kväll rapporterar Microsoft och Alphabet. Efter den senaste tidens AI-frossa kommer marknaden att granska investeringarna i artificiell intelligens och framför allt deras bidrag till intäkter och lönsamhet.

Rapporterna kan få stor betydelse för börshumöret långt utanför tekniksektorn.

🇪🇺 Euroområdet – ECB och inflationen

På torsdag lämnar Europeiska centralbanken sitt räntebesked.

Efter septemberhöjningen väntas ECB hålla räntorna oförändrade.

Centralbanken behöver väga inflationstrycket mot en fortsatt svag ekonomisk utveckling och ökad politisk och finansiell osäkerhet.

Under veckan publiceras även preliminära BNP-siffror för tredje kvartalet och inflationsstatistik för oktober.

Den tyska Ifo-indikatorn och andra förtroendemätningar ger ytterligare ledtrådar om utvecklingen i Europas största ekonomi.

🇸🇪 Sverige – konjunkturen i fokus

Torsdagen blir särskilt intressant för svensk ekonomi.

Då publiceras BNP-indikatorn för tredje kvartalet, Konjunkturinstitutets barometer och detaljhandelsstatistik.

Tillsammans ger siffrorna en aktuell bild av hur den svenska ekonomin utvecklas.

Även producentpriser och löneutveckling finns på veckans agenda.

På den politiska fronten fortsätter arbetet med att bilda en ny regering. Centerpartiets ledare Elisabeth Thand Ringqvist ska på måndag återrapportera sitt sonderingsuppdrag till talmannen.

Rapporter – nu ska företagen leverera

Rapportperioden fortsätter med hög intensitet, både i Sverige och internationellt.

På Stockholmsbörsen inleds veckan med Alleima på måndag.

Tisdagen bjuder på Assa Abloy och Alfa Laval, som är veckans enda rapporterande bolag i vårt lag.

Alfa Laval väntas redovisa tillväxt med stöd av tidigare stark orderingång. Samtidigt blir bolagets kommentarer om efterfrågan och utsikterna framöver särskilt intressanta.

På onsdagen rapporterar Epiroc och Traton, medan torsdagens huvudnummer blir Boliden.

Veckan avslutas med bland andra AstraZeneca på fredag.

Internationellt riktas stor uppmärksamhet mot Microsoft och Alphabet, vars rapporter kan bli avgörande för hur marknaden värderar AI-investeringarna framöver.

Rapportperioden handlar inte bara om vilka företag som överträffar analytikernas prognoser. Minst lika intressant är hur aktiemarknaden reagerar på resultaten.

Starka rapporter som belönas med stigande aktiekurser kan visa var marknaden fortfarande ser möjligheter.

Laget – ökad kassa ger nya möjligheter

Den senaste veckans börsnedgångar har inneburit ytterligare regelstyrda nedviktningar och försäljningar i laget.

Likviditeten har därmed fortsatt att öka.

Det är inte resultatet av någon prognos om fallande börskurser. Det är helt enkelt regelboken som har gjort sitt jobb.

Samtidigt innebär den större kassan en ökad handlingsfrihet.

Rapportperioden är ett utmärkt tillfälle att identifiera företag som levererar starka resultat, har attraktiva värderingar och uppvisar en positiv kursutveckling.

Vi följer därför rapporterna noggrant och letar efter nya kandidater till laget.

Förutsättningen är dock att den långsiktiga bulltrenden överlever.

En korrigering inom en uppåtgående marknad kan skapa attraktiva köptillfällen. Men ett bredare trendbrott skulle förändra förutsättningarna.

Vi behöver därför inte försöka förutse vart börsen ska ta vägen.

Vi fortsätter att följa vår strategi.

Veckans slutsats

Börsens oro skapar möjligheter, men bara så länge den långsiktiga uppåttrenden består.

Regelboken har ökat vår handlingsfrihet. Nu låter vi företagen visa vilka som förtjänar en plats i laget.

Trenden är min chef.

Dagens Puls – När börsen faller får regelboken tala

Dagens Puls – När börsen faller får regelboken tala

Stockholmsbörsen färgades illröd under torsdagens intensiva rapportdag. Det breda OMXSPI föll 1,9 procent medan storbolagsindexet OMXS30 backade hela 2,5 procent. Även på Wall Street är riskaptiten svag, med kraftiga nedgångar på Nasdaq.

Laget kom undan med en nedgång på 1,10 procent. Ingen anledning att jubla, men ett kvitto på att vår strategi hittills fungerat väl i en alltmer svårnavigerad marknad.

Disciplin framför prognoser

Trots att jag fortfarande betraktar den övergripande börstrenden som positiv har jag under en tid varit restriktiv med nya köp.

Regelboken har successivt avyttrat, viktat ned och halverat innehav som fallit under sitt 200-dagars glidande medelvärde, MA200. Bland annat var Atlas Copco redan halverat inför dagens rapport.

Samtidigt har jag byggt upp positioner inom mer defensiva sektorer, bland annat genom ETF:er inom globala dagligvaror och hälsovård. Även Beijer Ref har fått ökat förtroende.

Resultatet är att likviditeten nu uppgår till 14 procent och obligationsinnehaven till drygt 6 procent.

Det är inte en prognos om fallande kurser som fått mig att öka kassan. Det är helt enkelt regelboken som gjort sitt jobb.

Atlas Copco föll tungt

Hela 65 bolag, motsvarande omkring en fjärdedel av Stockholmsbörsens samlade marknadsvärde, rapporterade under torsdagen.

Atlas Copco blev en av dagens stora förlorare. Aktien föll omkring 7,7 procent efter en rapport där orderingången visserligen ökade med 25 procent, men där tillväxten inom vakuumteknik inte nådde förväntningarna.

Vd Vagner Rego pekade dessutom på en fortsatt utmanande makromiljö i Europa.

För laget innebar nedgången en tydlig belastning, men den tidigare halveringen begränsade skadan.

Beijer Ref trotsade börsfallet

Dagens ljuspunkt blev Beijer Ref, som steg 2,30 procent efter en stark kvartalsrapport.

Omsättningen ökade med nästan 20 procent till 11,6 miljarder kronor, medan den organiska tillväxten uppgick till imponerande 8,3 procent.

Rörelseresultatet steg till 1 286 miljoner kronor, vilket var 6,5 procent bättre än analytikernas förväntningar.

Bolaget redovisade dessutom rekordnivåer för försäljning, resultat och operativt kassaflöde under ett enskilt kvartal.

En välkommen påminnelse om att det även under mörka börsdagar finns företag som levererar.

Linc och Nordnet rapporterade

Life science-investeraren Linc steg 0,88 procent efter en rapport som visade fortsatt stabil substansvärdeutveckling. Bolaget presenterade dessutom ett nytt aktieåterköpsprogram.

Nordnet levererade sitt näst bästa kvartalsresultat någonsin, med ett rörelseresultat som ökade 24 procent till nära 1,1 miljarder kronor.

Trots detta föll aktien 3,12 procent. Marknadens förväntningar är högt ställda, och även starka resultat kan mötas av besvikelse.

Nordnet fortsätter samtidigt sina förberedelser för etableringen i Tyskland och planerar att lansera egna ETF:er under 2027.

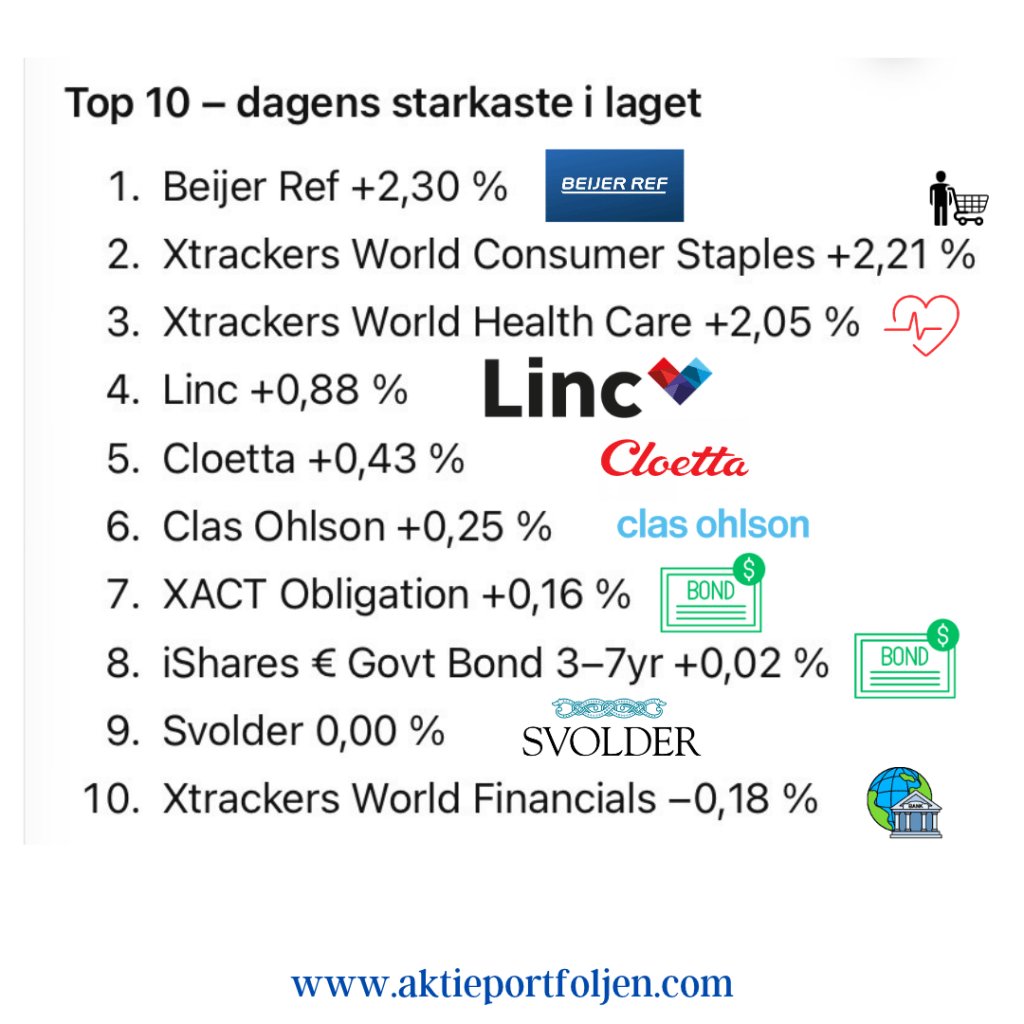
Top 10 – dagens starkaste i laget

  1. Beijer Ref +2,30 %
  2. Xtrackers World Consumer Staples +2,21 %
  3. Xtrackers World Health Care +2,05 %
  4. Linc +0,88 %
  5. Cloetta +0,43 %
  6. Clas Ohlson +0,25 %
  7. XACT Obligation +0,16 %
  8. iShares € Govt Bond 3–7yr +0,02 %
  9. Svolder 0,00 %
  10. Xtrackers World Financials −0,18 %

Blicken framåt

På Wall Street fortsätter nedgångarna under torsdagskvällen. Nasdaq Composite faller omkring 2,5 procent och S&P 500 backar 1,3 procent.

Det är lätt att bli pessimistisk när nästan allt lyser rött. Men min uppgift är inte att förutse nästa börsdag.

Jag ska äga bra företag, följa trenderna, hantera riskerna och låta regelboken styra besluten.

Börsen bestämmer avkastningen. Regelboken hjälper mig att hantera risken.

Imorgon är en ny börsdag. ❤️📈

Dagens Puls – Starka rapporter, svaga kursreaktioner

Dagens Puls – Starka rapporter, svaga kursreaktioner

Stockholmsbörsen vände upp under eftermiddagen och avslutade onsdagen på plus. Både OMXSPI och OMXS30 steg 0,2 procent, samtidigt som oljepriset föll tillbaka.

För vårt eget lag blev det också en positiv börsdag, även om rapportmottagandet var minst sagt blandat.

Fyra av våra bolag presenterade kvartalsrapporter. Endast ett belönades med stigande aktiekurs, medan de övriga tre föll. Gemensamt för de tre förlorarna är dock att de fortfarande handlas ovanför MA200.

Regelboken ger därför ingen anledning till förändringar.

HMS Networks – rekordomsättning men kursras

HMS Networks passerade för första gången miljardgränsen i kvartalsomsättning. Intäkterna steg 15 procent till 1 024 Mkr, samtidigt som orderingången ökade hela 29 procent.

Rörelseresultatet på 253 Mkr överträffade dessutom analytikernas förväntningar och rörelsemarginalen uppgick till 24,7 procent.

Trots detta föll aktien hela 7,58 procent. Marknaden fokuserade på risken för kortsiktig marginalpress till följd av nya handelstullar. Bolaget planerar prishöjningar i början av 2027 för att möta kostnadsökningarna.

En påminnelse om att en stark rapport inte alltid innebär en stigande aktiekurs.

Handelsbanken och SKF fick också kalla handen

Handelsbanken presenterade ett räntenetto något under förväntningarna. Samtidigt kom ett positivt kapitalbesked från Finansinspektionen, som kan öppna för ytterligare kapitalåterföring till aktieägarna.

Aktien föll 3,03 procent.

SKF överträffade kvartalsförväntningarna, men försiktiga utsikter på kort sikt bidrog till att aktien backade 1,28 procent.

Marknaden fortsätter alltså att lägga stor vikt vid framtidsutsikterna, även när de redovisade resultaten är starka.

Storebrand – dagens rapportvinnare

Norska Storebrand gick mot strömmen och steg 2,05 procent efter en stark kvartalsrapport.

Rörelseresultatet ökade med 7 procent till rekordhöga 1 162 miljoner norska kronor, drivet av fortsatt tillväxt inom försäkringsverksamheten.

Trots tillfälliga negativa effekter från räntor och valuta ligger bolaget kvar på plan för att nå sina långsiktiga mål.

Den starka kapitalpositionen, med en solvensgrad på 200 procent, öppnar dessutom för ökad kapitalåterföring. Styrelsen avser att föreslå en utdelningshöjning på 10 procent till omkring 6 NOK per aktie samt aktieåterköp på 2 miljarder NOK under 2027.

Storebrand blev därmed dagens positiva undantag bland våra rapporterande bolag.

Fyra rapporter, tre kursfall och en vinnare. Men samtliga fyra håller fortfarande ställningarna i laget.

FlatexDEGIRO – fortsatt tillväxt

Efter börsens stängning presenterade även vår tyska nätmäklare FlatexDEGIRO sina kvartalssiffror.

Intäkterna ökade 14 procent till 150 miljoner euro och resultatet steg närmare 30 procent till 50 miljoner euro.

Tillväxten inom mäklarverksamheten fortsätter, samtidigt som räntenettot bidrog positivt till resultatet. Bolaget pekar bland annat på fortsatt stark efterfrågan på värdepapperslån.

Ledningen håller fast vid helårsprognosen om cirka 650 miljoner euro i intäkter och ett koncernresultat på 200–230 miljoner euro.

Aktien steg omkring 1,5 procent i den inledande efterhandeln på Tradegate, trots att intäkter och resultat låg något under analytikernas uppskattningar.

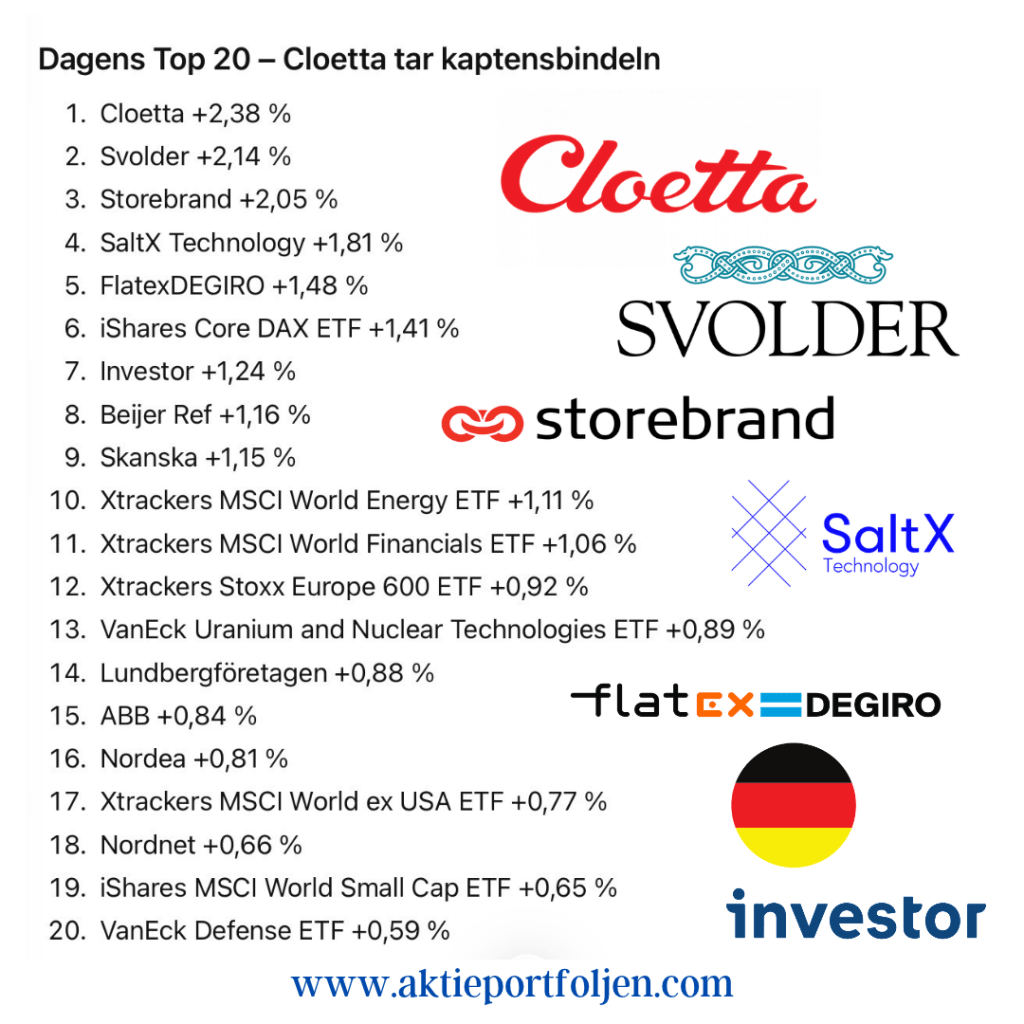
Dagens Top 20 – Cloetta tar kaptensbindeln

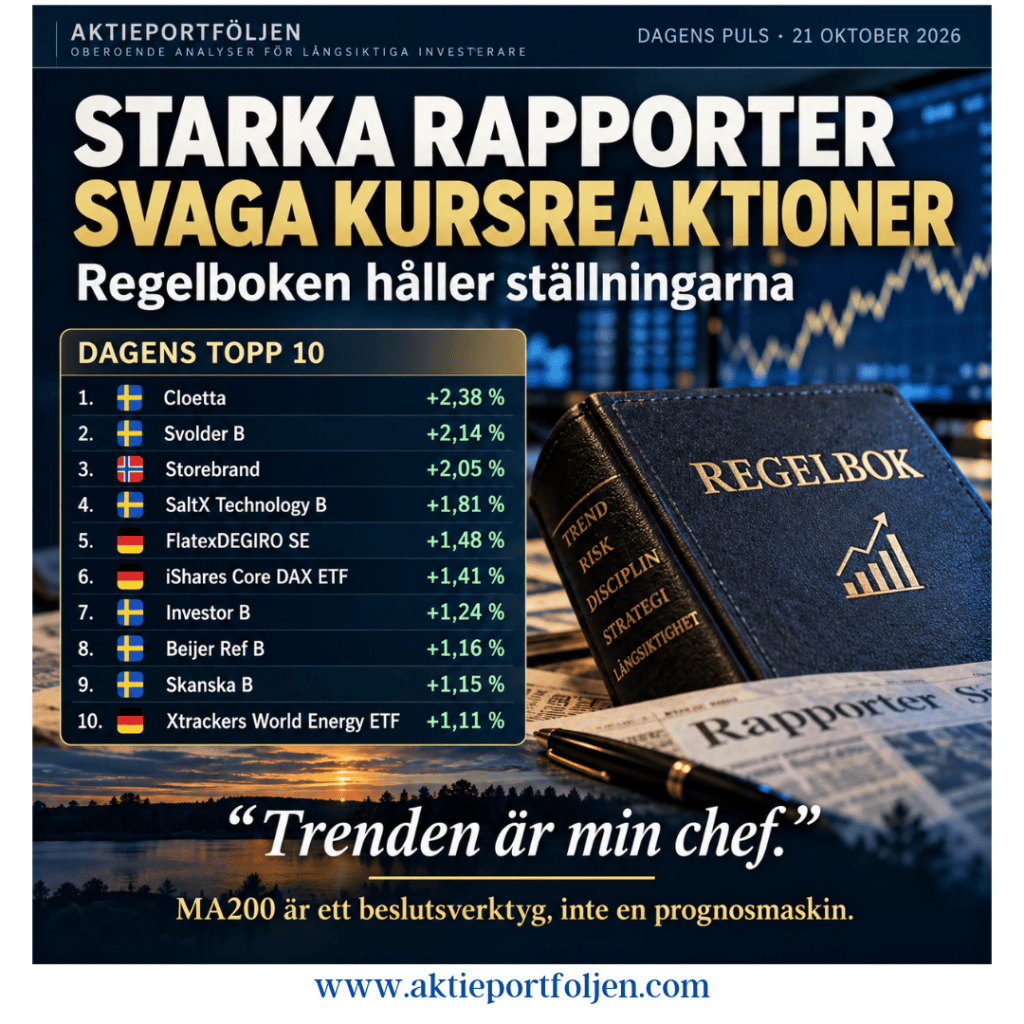
  1. Cloetta +2,38 %
  2. Svolder +2,14 %
  3. Storebrand +2,05 %
  4. SaltX Technology +1,81 %
  5. FlatexDEGIRO +1,48 %
  6. iShares Core DAX ETF +1,41 %
  7. Investor +1,24 %
  8. Beijer Ref +1,16 %
  9. Skanska +1,15 %
  10. Xtrackers MSCI World Energy ETF +1,11 %
  11. Xtrackers MSCI World Financials ETF +1,06 %
  12. Xtrackers Stoxx Europe 600 ETF +0,92 %
  13. VanEck Uranium and Nuclear Technologies ETF +0,89 %
  14. Lundbergföretagen +0,88 %
  15. ABB +0,84 %
  16. Nordea +0,81 %
  17. Xtrackers MSCI World ex USA ETF +0,77 %
  18. Nordnet +0,66 %
  19. iShares MSCI World Small Cap ETF +0,65 %
  20. VanEck Defense ETF +0,59 %

Cloetta tog kaptensbindeln före Svolder och Storebrand.

Det är glädjande att se bredden i dagens uppgång. Här samsas svenska kvalitetsbolag och investmentbolag med internationella ETF:er inom bland annat energi, finans och försvar.

Även ABB återhämtade sig något efter gårdagens rapportfall.

Enskilda spelare kan ha en tung dag utan att hela laget behöver förlora matchen.

Regelboken håller kursen

Rapportsäsongen visar återigen hur snabbt marknadens förväntningar kan förändras. Starka resultat kan mötas av fallande kurser, samtidigt som andra bolag stiger utan några större nyheter.

För vår del är slutsatsen enkel.

Vi behöver inte förutse marknadens nästa reaktion. Vi behöver följa våra regler.

Så länge trenderna håller finns ingen anledning att låta en enskild rapportdag styra portföljen.

Trenden är min chef.

MA200 är ett beslutsverktyg, inte en prognosmaskin.

Dagens Puls – Stark ABB-rapport räckte inte när AI-oron styrde

Dagens Puls – Stark ABB-rapport räckte inte när AI-oron styrde

Börsen – sentimentet tog kommandot

Stockholmsbörsen stängde tisdagen på minus, men återhämtade en del av nedgången efter den amerikanska börsöppningen.

OMXSPI föll 0,7 procent och OMXS30 backade 0,9 procent. Som mest var båda indexen ned omkring 1,5 procent.

AI-oron fortsätter att prägla handeln. Det handlar inte längre bara om amerikanska teknikbolag. Även svensk industri med kopplingar till de omfattande investeringarna i datacenter dras med i nedgången.

ABB – stark rapport, svag aktie

ABB levererade en imponerande rapport för tredje kvartalet. Orderingången ökade med 40 procent till drygt 12 miljarder dollar, klart över analytikernas förväntningar.

Omsättningen steg med 14 procent och det operativa resultatet förbättrades med 24 procent. Bolaget höjde dessutom sin tillväxtprognos för helåret.

Trots detta föll aktien med närmare 5 procent.

Marknaden oroar sig för hållbarheten i de enorma AI-investeringarna, och ABB har genom sin exponering mot datacenter hamnat mitt i den diskussionen.

Även Atlas Copco och Alfa Laval drogs med i nedgången.

Vårt lag – regelboken styr

Portföljen backade 0,39 procent och klarade sig därmed bättre än båda Stockholmsindexen.

ABB föll under MA200 och innehavet viktades därför ned. Vi behåller cirka 60 procent av ett fullt innehav. Aktien har fortfarande stigit omkring 30 procent sedan köp och omfattas därmed av vår särskilda regel för innehav under utlandsvistelsen.

Det är inte en prognos om ABB:s framtid, utan en konsekvens av vår riskhantering.

Vi har också börjat doppa tårna i två defensivare sektorer genom ETF:er inom global hälsovård och dagligvaror.

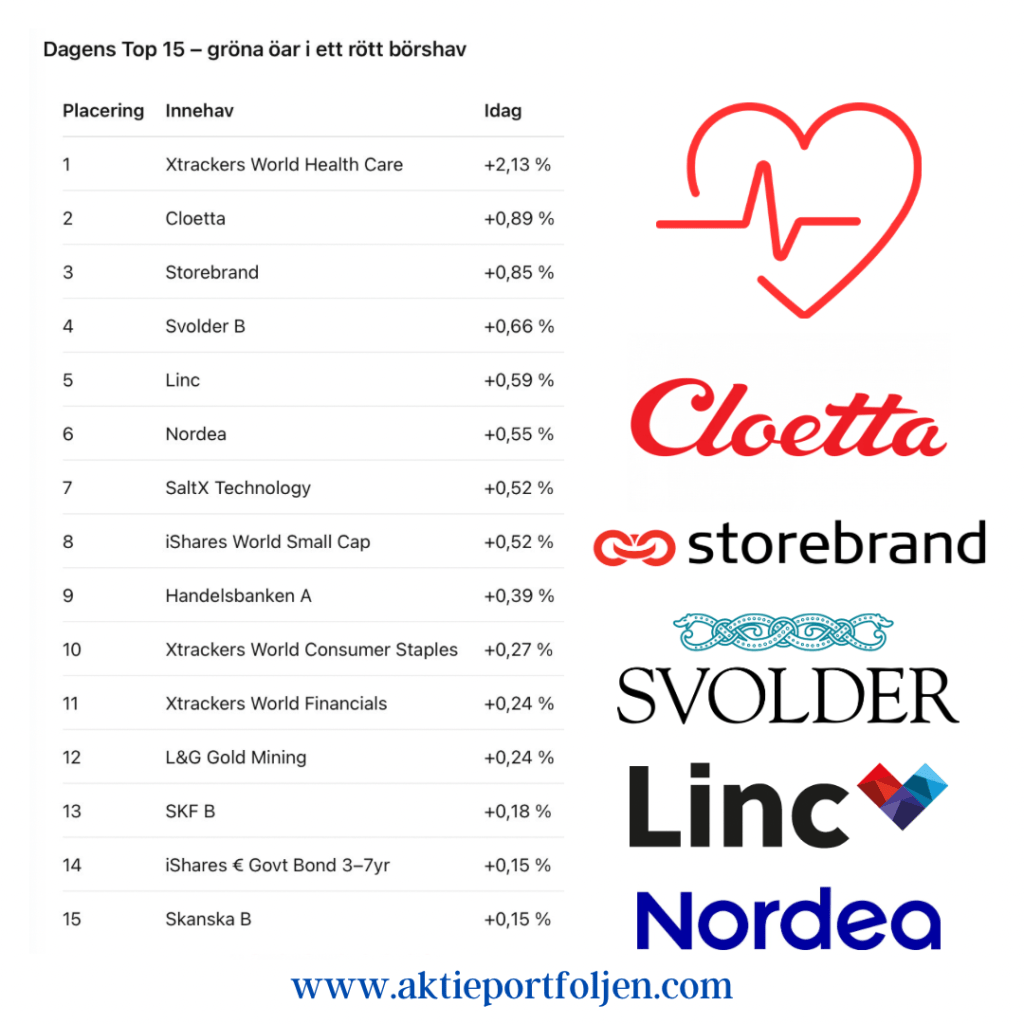
Hälsovård blev dagens tydliga vinnare i laget med en uppgång på 2,13 procent.

Dagens Top 15 – gröna öar i ett rött börshav

Placering

Innehav

Idag

1

Xtrackers World Health Care

+2,13 %

2

Cloetta

+0,89 %

3

Storebrand

+0,85 %

4

Svolder B

+0,66 %

5

Linc

+0,59 %

6

Nordea

+0,55 %

7

SaltX Technology

+0,52 %

8

iShares World Small Cap

+0,52 %

9

Handelsbanken A

+0,39 %

10

Xtrackers World Consumer Staples

+0,27 %

11

Xtrackers World Financials

+0,24 %

12

L&G Gold Mining

+0,24 %

13

SKF B

+0,18 %

14

iShares € Govt Bond 3–7yr

+0,15 %

15

Skanska B

+0,15 %

Reflektion – alla aktier faller inte samtidigt

Dagens handel visar hur snabbt sentimentet kan förändras. En stark rapport är inte alltid tillräcklig när investerarna börjar ifrågasätta värderingar och framtida investeringar.

Samtidigt finns det styrka på andra håll. Hälsovård, dagligvaror och flera finansbolag stod emot dagens nedgång.

Vi fortsätter därför att följa trenderna snarare än att försöka förutse när oron ska upphöra.

När känslorna styr marknaden får regelboken styra kapitalet.

Veckan framåt v43 – Rapporterna tar över när rädslan växer

Veckan framåt v43 – Rapporterna tar över när rädslan växer

19–23 oktober 2026

Börserna håller trenden – men nervositeten tilltar

Vi går in i en intensiv rapportvecka med ett ovanligt spännande utgångsläge. De stora börsindexen handlas fortfarande över sina långsiktiga trendlinjer, samtidigt som investerarnas oro har ökat markant.

Geopolitiken fortsätter att kasta sin skugga över marknaderna. Konflikterna kring rysk olja, energiförsörjningen och Hormuzsundet bidrar till osäkerheten. Samtidigt närmar sig både Federal Reserves nästa räntebesked och det amerikanska mellanårsvalet.

Den ekonomiska kalendern är förhållandevis tunn. I stället blir det företagens kvartalsrapporter som får möjlighet att visa om börsernas långsiktiga styrka har stöd i den faktiska vinstutvecklingen.

Veckans stora fråga är om rapporterna kan lugna en marknad som blivit alltmer nervös.

Rädsla på kort sikt – fortsatt positiv långsiktig trend

CNN:s Fear & Greed Index har fallit till 18, vilket innebär extrem rädsla. För bara en vecka sedan låg indexet på 46, nära neutralt territorium.

Även volatiliteten har stigit. Amerikanska VIX noterades senast till 19,99 efter en uppgång på nästan 30 procent under fem handelsdagar. Under fredagen var indexet tillfälligt över 22.

I Europa är bilden något lugnare. VSTOXX, som mäter den förväntade volatiliteten på Euro Stoxx 50, avslutade veckan kring 17 efter en nedgång på nästan 9 procent.

AAII:s senaste sentimentundersökning visar samtidigt att 41,6 procent av de amerikanska privatinvesterarna är pessimistiska, jämfört med 38,7 procent optimister.

Det intressanta är att denna oro ännu inte har brutit de långsiktiga börstrenderna.

Avstånd till MA200 vid senaste mätningen:

  • Nikkei 225: +7,4 %
  • S&P 500: +5,4 %
  • Nasdaq 100: +5,3 %
  • OMXS30: +4,9 %
  • OMXSPI: +4,1 %
  • DAX: +3,0 %

Samtidigt ligger Nasdaq 100 hela 4,4 procent under sitt 20-dagars glidande medelvärde.

Det kortsiktiga trendbrottet i Nasdaq 100 speglar den tilltagande nervositeten kring AI-relaterade bolag. Frågan är om vi nu ser början på en bredare sektorsrotation, där kapital söker sig från högt värderade teknikaktier till andra delar av börsen. Ännu är det för tidigt att dra några säkra slutsatser, men utvecklingen blir särskilt intressant att följa under rapportsäsongen.

Det är en påminnelse om att kortsiktig oro och långsiktig börsstyrka mycket väl kan existera samtidigt.

Olja, räntor och geopolitik

Oljepriset blir en fortsatt viktig temperaturmätare på världsekonomin och det geopolitiska läget.

Brentterminen för december handlades senast kring 109,69 dollar per fat. Det är en hög nivå som kan få konsekvenser för inflationen, företagens kostnader och centralbankernas handlingsutrymme.

Den amerikanska tioårsräntan har samtidigt fallit tillbaka till omkring 5,08 procent efter att tidigare under veckan ha handlats över 5,3 procent.

Det är en välkommen lättnad för aktiemarknaden, men räntenivån är fortfarande hög.

Utvecklingen illustrerar ett av marknadens stora dilemman: investerarna vill se lägre räntor, men inte därför att den ekonomiska tillväxten försämras kraftigt.

Ekonomin – PMI i centrum

Veckans viktigaste konjunktursignaler kommer från de preliminära inköpschefsindexen för oktober.

USA: Fredagens PMI-siffror blir särskilt intressanta för att bedöma styrkan i industrin och tjänstesektorn. Även bostadsstatistik och arbetsmarknadsrelaterade indikatorer står på agendan.

Federal Reserve befinner sig i sin tysta period inför räntebeskedet den 28 oktober. Marknadens förväntningar får därmed utvecklas utan nya vägledande uttalanden från centralbankens ledamöter.

Det amerikanska mellanårsvalet den 3 november närmar sig dessutom snabbt och kan bidra till fortsatt osäkerhet.

Euroområdet: Flash-PMI för oktober blir veckans huvudnummer. Därutöver följer vi tyskt producentprisindex, franskt företagsförtroende och inflationsförväntningarna.

Citis ekonomiska överraskningsindex visar fortfarande positiva värden för såväl USA som euroområdet. Det innebär att inkommande statistik sammantaget har överträffat analytikernas förväntningar.

Sverige: Den ekonomiska statistikveckan är lugn. Däremot fortsätter regeringsbildningen att stå i fokus, med ett väntat besked från talmannen på måndagen. På torsdag talar Riksbankens Per Jansson om de ekonomiska förutsättningarna för lönebildningen.

I Norge riktas uppmärksamheten mot industriförtroendet och arbetslösheten.

Rapportsäsongen växlar upp – här är veckans höjdpunkter

Nu väntar en av höstens mest intressanta rapportveckor. Flera bolag med betydelse för vår portfölj och bevakningslista ska bekänna färg.

Tisdag 20 oktober

  • ABB – orderingång, marginaler och efterfrågan inom elektrifiering och automation.

Onsdag 21 oktober

  • Handelsbanken – räntenetto, kreditförluster och kostnadskontroll.
  • HMS Networks – efterfrågan inom industriell kommunikation.
  • SKF – industrikonjunktur och lönsamhet.
  • Storebrand – kapitalförvaltning och försäkringsverksamhet.

Torsdag 22 oktober

  • Beijer Ref – organisk tillväxt, marginaler och marknadens förväntningar.
  • FlatexDEGIRO – kundaktivitet, intäkter och lönsamhet.
  • Linc – substansvärde och portföljutveckling.
  • Nordnet – kundtillväxt, handelsaktivitet och resultat.
  • SEB – räntenetto, kreditkvalitet och kapitalstyrka.

Fredag 23 oktober

  • Hexagon – orderingång och utvecklingen inom mätteknik och mjukvara.
  • Hexpol – volymer, marginaler och industriefterfrågan.

Det är särskilt intressant att flera industribolag rapporterar samtidigt. Här får vi möjlighet att jämföra företagens egna kommentarer om efterfrågan med den bild som inköpschefsindexen ger.

Beijer Ref blir också en rapport att följa extra noga. Efter aktiens svagare utveckling och den uppmärksamhet som riktats mot blankningarna kan rapporten få stor betydelse för marknadens förtroende.

Reflektion – låt företagen tala

Det finns något fascinerande med den nuvarande börsbilden.

Investerarnas rädsla har ökat kraftigt, men de flesta stora börsindexen befinner sig fortfarande ovanför MA200. Samtidigt har den ekonomiska statistiken på flera håll överraskat positivt.

Det betyder inte att riskerna är små. Tvärtom är kombinationen av höga energipriser, geopolitisk oro och höga obligationsräntor en påminnelse om hur snabbt förutsättningarna kan förändras.

Men det betyder heller inte att en börsnedgång är given.

För vår del handlar det därför om att fortsätta följa regelboken. De långsiktiga trenderna avgör vår risknivå, inte hur dramatiska rubrikerna för dagen råkar vara.

Rapporterna kommer att ge oss nya pusselbitar. Några bolag lär överraska positivt, andra negativt. Det viktiga är hur marknaden värderar informationen och hur aktiernas trender utvecklas.

Vi behöver inte förutse nästa börsrörelse. Vi behöver vara förberedda på den.

Nu låter vi företagen tala.

Ha en fin börsvecka!

Dagens Puls – Investor 110 år och blickar mot nästa sekel

Dagens Puls – Investor 110 år och blickar mot nästa sekel

Fredag 16 oktober 2026

110 år av långsiktigt ägande. Investor firade jubileet med en kvartalsrapport som visade fortsatt tillväxt i substansvärdet och en stark utveckling inom Patricia Industries. Aktien belönades med en uppgång på 2,26 procent och tog tredjeplatsen i dagens laguppställning.

Investor – 110 år och fortfarande på offensiven

Familjen Wallenbergs investmentbolag Investor har blivit en av de verkliga institutionerna på Stockholmsbörsen. Med närmare 770 000 aktieägare är det också Sveriges mest ägda aktie.

Dagens rapport gav flera intressanta besked:

  • Det justerade substansvärdet ökade med 4 procent under tredje kvartalet till 1 258 miljarder kronor, motsvarande 411 kronor per aktie.
  • Patricia Industries levererade en totalavkastning på hela 15 procent.
  • De större onoterade dotterbolagen ökade omsättningen med 12 procent, varav 7 procent organiskt.
  • Investor utökade sitt ägande i EQT genom ett aktieköp på 3,5 miljarder kronor.
  • Mölnlycke fortsätter utvecklas och planerar en uppdelning i två självständiga verksamheter.

Kvartalets totalavkastning på 1 procent nådde visserligen inte upp till Stockholmsbörsens 2 procent. Men lyfter vi blicken till årets första nio månader framträder en annan bild: Investor har levererat 24 procents totalavkastning mot börsens 11 procent.

Investmentbolaget har dessutom överträffat börsens totalavkastningsindex under 15 år i följd och har därmed möjlighet att förlänga den imponerande sviten ytterligare.

Nästa 110 år

En av dagens trevligare kommentarer kom från Investors finanschef Jenny Ashman Haquinius, som i EFN Morgon konstaterade att bolaget redan blickar framåt mot nästa 110 år.

Det säger ganska mycket om kulturen i Investor.

Långsiktigt ägande handlar inte om att stå stilla. Det handlar om att utveckla bolag, investera i framtiden och låta värden växa över tid.

Satsningar på artificiell intelligens, fortsatt utveckling av portföljbolagen och ett ökat ägande i EQT visar att även en 110-åring kan vara offensiv.

Dagens lag – guldgruvorna tog kaptensbindeln

På börsen var det dock inte jubilaren som sprang snabbast.

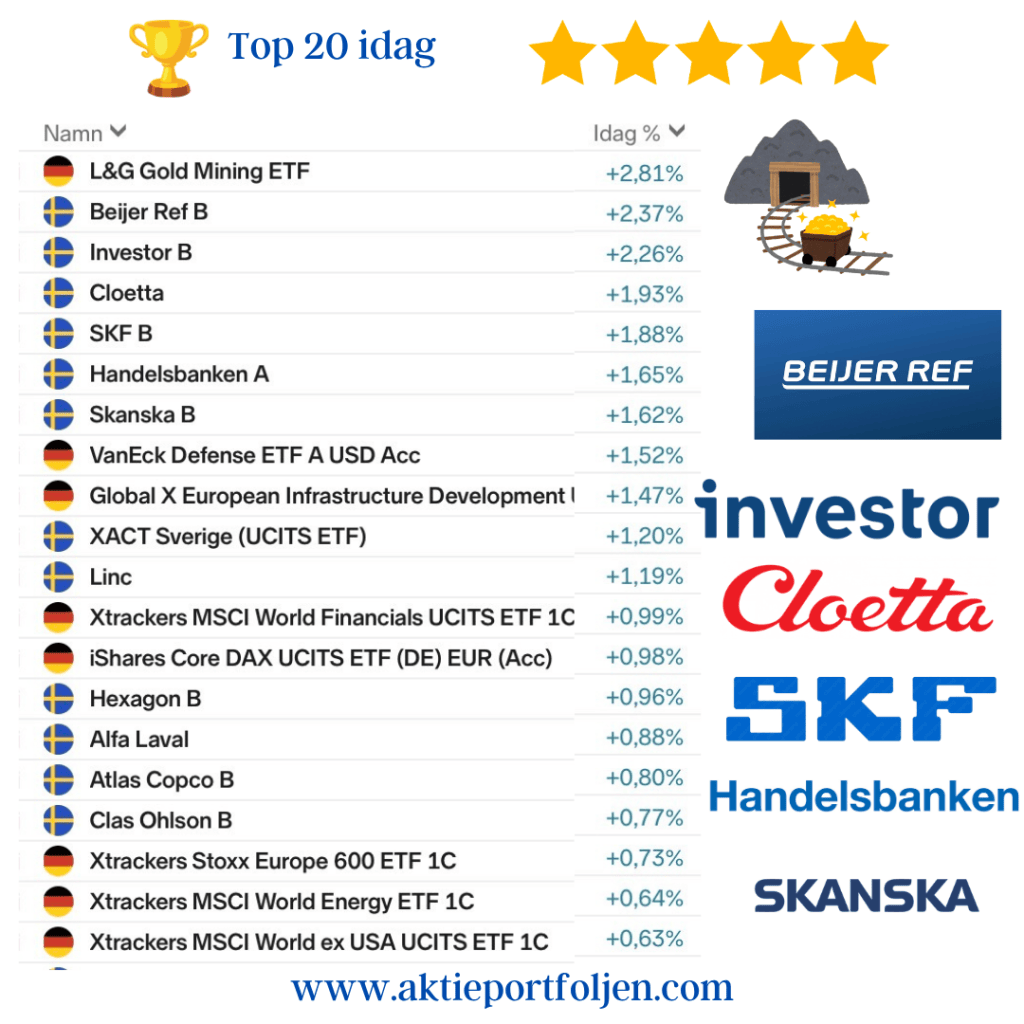
Dagens topp fem:

  1. L&G Gold Mining ETF +2,81 %
  2. Beijer Ref B +2,37 %
  3. Investor B +2,26 %
  4. Cloetta +1,93 %
  5. SKF B +1,88 %

Särskilt intressant var utvecklingen för våra guldplaceringar.

Medan WisdomTree Physical Gold steg försiktiga 0,17 procent rusade L&G Gold Mining ETF med 2,81 procent.

Skillnaden illustrerar hur guldgruvbolag kan reagera betydligt kraftigare än själva guldpriset. Gruvbolagen påverkas inte bara av guldpriset utan också av förväntningar på lönsamhet, produktionskostnader och aktiemarknadens riskaptit.

I dag var det gruvbolagen som fick bära kaptensbindeln.

Beijer Ref fortsatte samtidigt sin positiva utveckling och tog en fin andraplats med en uppgång på 2,37 procent.

En reflektion från sidlinjen

Investor är ett intressant exempel på vad uthållighet, disciplin och långsiktigt ägande kan åstadkomma.

Det betyder inte att varje kvartal blir bättre än index. Inte heller att aktiekursen alltid stiger.

Men när ett bolag under så lång tid lyckas utveckla sina innehav, återinvestera kapital och skapa värde för aktieägarna finns det anledning att studera arbetssättet.

I vår egen strategi arbetar vi med trender, riskspridning och tydliga regler för när vi ska öka eller minska exponeringen. Investor representerar en annan dimension av samma grundläggande tanke: att framgångsrikt investerande kräver både tålamod och disciplin.

110 år är en imponerande historia. Men kanske är det mest intressanta att Investor fortfarande talar mer om framtiden än om det förflutna.

Trevlig helg från Berlin! ❤️

Dagens Puls – AI-frossa och två rapporter med helt olika mottagande

Dagens Puls – AI-frossa och två rapporter med helt olika mottagande

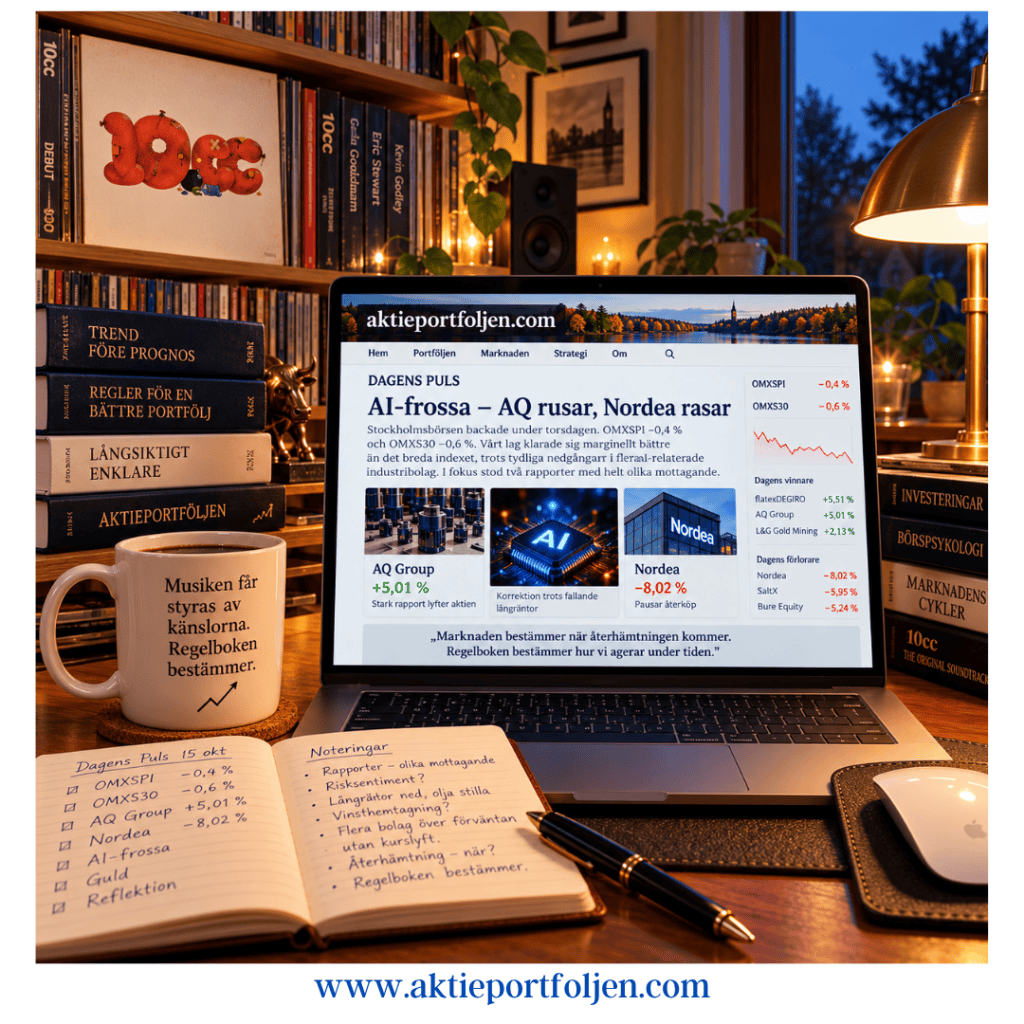
AQ Group rusade – Nordea föll tungt

Stockholmsbörsen fortsatte nedåt under torsdagen. OMXSPI backade 0,4 procent medan storbolagsindex OMXS30 tappade 0,6 procent. Vårt lag klarade sig marginellt bättre än det breda indexet, trots betydande nedgångar i flera av våra stora industribolag.

Dagens stora kontraster stod AQ Group och Nordea för. Två rapporter som på olika sätt illustrerar hur känslig marknaden blivit för både positiva och negativa överraskningar.

AI-frossa eller ett förändrat risksentiment?

Flera AI-relaterade industribolag föll kraftigt under dagen. ABB tappade 3,32 procent, Atlas Copco 3,84 procent och Schneider Electric 2,42 procent. Även Alfa Laval pressades och stängde ned 2,79 procent.

Det intressanta är att nedgångarna kommer samtidigt som långräntorna har fallit och oljepriset varit relativt stabilt. Normalt skulle detta kunna ge stöd åt aktiemarknaden.

Min fundering är därför om vi snarare ser ett förändrat risksentiment än någon fundamental försämring av bolagens framtidsutsikter.

Flera bolag har dessutom levererat rapporter över förväntningarna utan att aktiekurserna belönats. När goda nyheter inte längre räcker för att driva kurserna uppåt kan det få investerare att säkra tidigare vinster och söka nya möjligheter.

Det behöver inte betyda att den långsiktiga trenden är bruten. Men marknaden kan behöva tid att smälta de senaste årens kraftiga kursuppgångar.

En återhämtning kan komma snabbt, kanske redan imorgon eller på måndag. Men exakt när vet ingen.

Det är därför vi följer trender och inte försöker förutse nästa börsdag.

AQ Group – tillväxt som imponerar

AQ Group blev en av dagens stora vinnare med en uppgång på 5,01 procent efter en stark rapport för tredje kvartalet.

Nettoomsättningen ökade med 21 procent till 2 566 miljoner kronor, medan rörelseresultatet steg med 36 procent till 259 miljoner kronor.

Särskilt imponerande var den organiska tillväxten på 17,9 procent.

Efterfrågan från försvarsindustrin och datacentersektorn fortsätter att vara stark, inte minst inom induktiva komponenter för kraftförsörjning och kylning.

Bolaget investerar dessutom i ytterligare produktionskapacitet och har genom förvärvet av tillgångar från Norlake skapat förutsättningar för fortsatt expansion.

Målet är att fördubbla leveranserna av induktiva komponenter till USA under de kommande åren.

Analytikerna har också reagerat positivt. SB1 Markets höjde riktkursen till 303 kronor med rekommendationen köp, medan DNB Carnegie höjde sin riktkurs till 241 kronor med rekommendationen behåll.

AQ Group visar att det fortfarande finns bolag där den operativa utvecklingen är tillräckligt stark för att övertyga marknaden, även under en nervös börsdag.

Nordea – en besvikelse trots stabil rapport

I andra änden av resultatlistan hittar vi Nordea, som rasade 8,02 procent.

Bankens rörelseresultat uppgick till 1 541 miljoner euro, något lägre än motsvarande kvartal föregående år men i linje med marknadens förväntningar.

Det var alltså inte själva resultatet som fick investerarna att reagera.

Besvikelsen handlade framför allt om att Nordea pausar sitt aktieåterköpsprogram på grund av diskussioner med Europeiska centralbanken om bankens interna kapitalmodeller.

Det innebär att nya återköp kan dröja till 2027.

Samtidigt finns flera positiva inslag i rapporten. Det förvaltade kapitalet ökade med 13 procent till rekordhöga 509 miljarder euro. Företagsutlåningen växte med 8 procent och kreditförlusterna låg kvar på låga nivåer.

Det är med andra ord ingen rapport som signalerar någon akut försämring av den underliggande verksamheten.

Men börsen handlar inte bara om dagens resultat. Den handlar minst lika mycket om förväntningar på morgondagens avkastning till aktieägarna.

Och idag blev besvikelsen kostsam.

Guld, nätmäklare och andra ljuspunkter

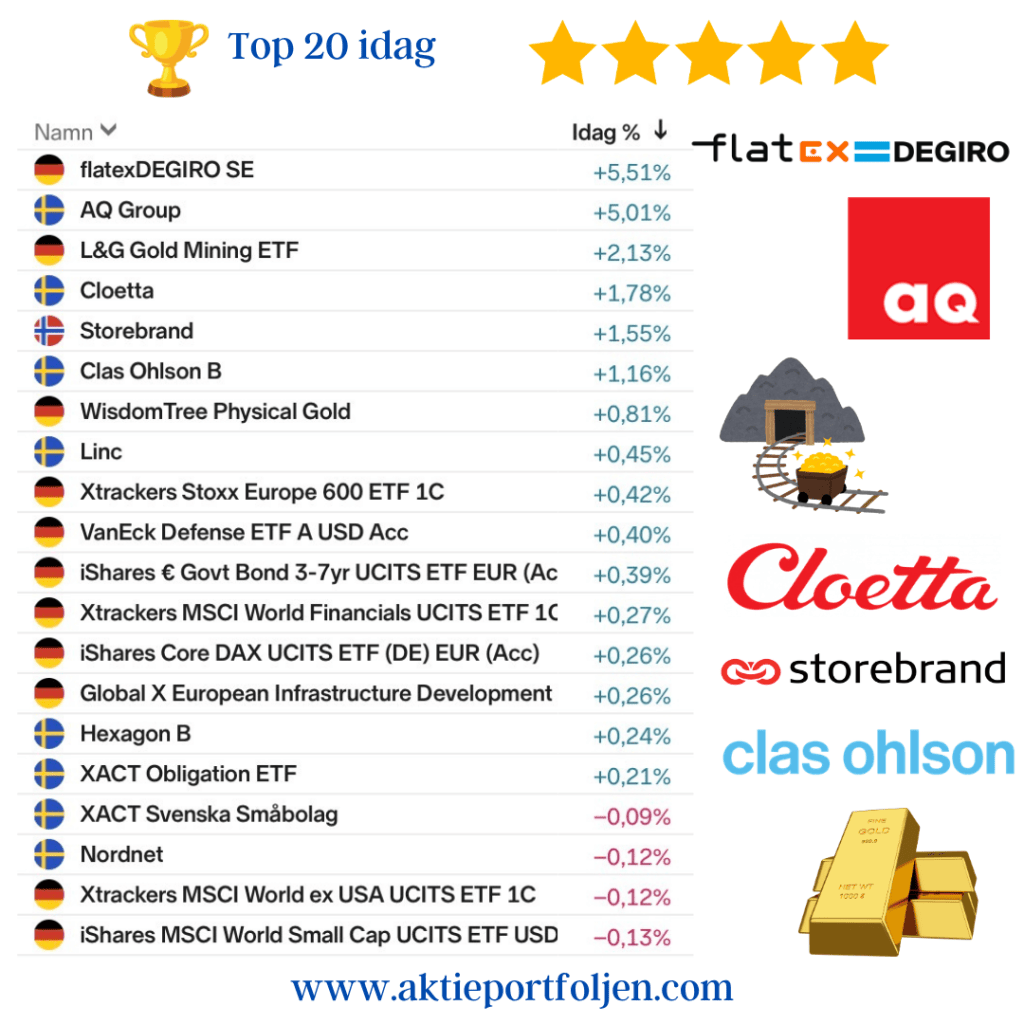
Den tyska nätmäklaren flatexDEGIRO toppade vår lista med en uppgång på 5,51 procent.

Aktien har tappat mer än en tredjedel av sitt värde sedan början av september, men återhämtade sig idag i samband med nyheten om att bolaget söker myndighetsgodkännande för ett aktieåterköpsprogram på upp till 100 miljoner euro.

Ädelmetallerna utvecklades också positivt. L&G Gold Mining ETF steg 2,13 procent och WisdomTree Physical Gold avancerade 0,81 procent.

Även Cloetta, Storebrand och Clas Ohlson bidrog positivt till laget.

Kvällens reflektion – när goda nyheter inte räcker

Det är något fascinerande med börsens psykologi.

AQ Group levererar stark tillväxt och belönas med en tydlig kursuppgång. Nordea levererar ungefär enligt förväntningarna, men ett besked om pausade återköp utlöser ett kraftigt kursfall.

Samtidigt pressas flera kvalitetsbolag inom industrin trots att deras långsiktiga tillväxtmöjligheter fortfarande kan vara betydande.

Kanske är det just detta som kännetecknar den nuvarande marknadsfasen: investerarna har blivit mer selektiva och mindre villiga att betala för framtida förväntningar.

För vår del förändrar det inte strategin.

Vi fortsätter att följa våra innehav, bevaka trenderna och låta regelboken avgöra när risken ska ökas eller minskas.

Marknaden bestämmer när återhämtningen kommer. Regelboken bestämmer hur vi ska agera under tiden.

Kaptensbindeln på Clas Ohlson – men bredden imponerade

Kaptensbindeln på Clas Ohlson – men bredden imponerade

Makro

Efter tre svagare handelsdagar återvände köparna till Stockholmsbörsen på torsdagen. Bakom lättnaden låg bland annat en stabilisering i de amerikanska långräntorna. Den amerikanska tioåringen låg kring 4,75–4,76 procent vid svensk börsstängning, efter att Fed-guvernören Christopher Waller öppnat för oförändrad ränta i september om kommande inflationsdata inte överraskar.

Samtidigt ligger oron i Mellanöstern kvar som en tydlig riskfaktor. Brentoljan handlades kring 96,50 dollar fatet – en nivå som håller både inflations- och räntefrågan levande.

Efter några dagar präglade av risk-off räckte det alltså med något mindre ränteoro och ett ljusare nyhetsflöde för att köparna skulle återvända.

Sektorer & bolag

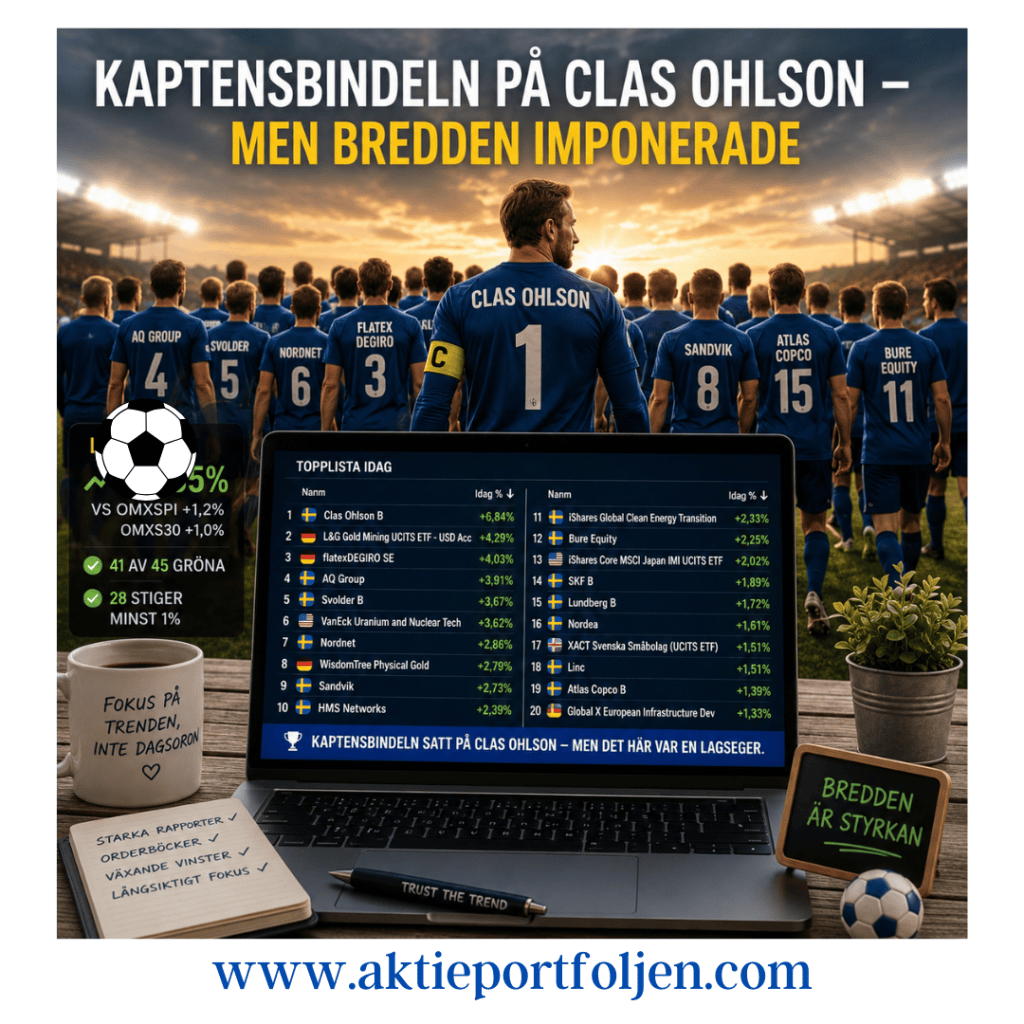
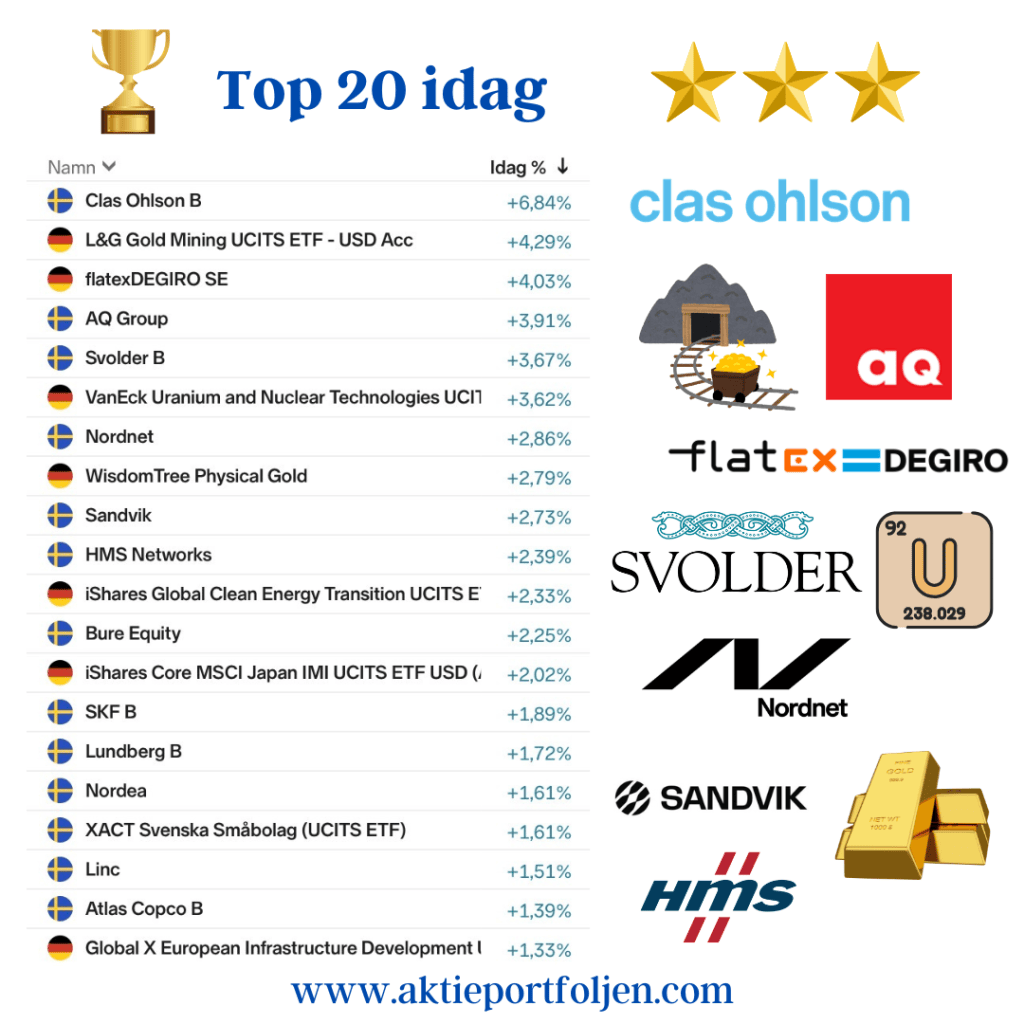
Uppgången var ovanligt bred, med cyklisk industri i en ledande roll. I laget tog dagens rapportör Clas Ohlson kaptensbindeln med +6,84 procent och nytt kursrekord.

Bakom kaptenen följde flera olika delar av laguppställningen. Gold Mining steg +4,29 procent, flatexDEGIRO +4,03, AQ Group +3,91 och Svolder +3,67 procent. Uran, fysiskt guld och Nordnet återfanns också högt upp.

Industrin deltog brett genom bland andra Sandvik, HMS Networks, SKF och Atlas Copco. Investmentbolag och finans bidrog från flera håll, samtidigt som ETF-delen visade styrka över såväl regioner som småbolag, infrastruktur och breda index.

41 av lagets 45 innehav stängde på plus. Hela 28 steg minst 1 procent.

Kaptensbindeln satt på Clas Ohlson – men det här var en lagseger.

Reflektion

Det mest intressanta idag är kanske inte att börsen steg – utan att investerarna fortfarande vågar blicka bortom dagsoron.

Mellanöstern, ett oljepris kring 96 dollar och amerikanska långräntor runt 4,75 procent är knappast en självklar miljö för ökad riskvilja. Ändå kom köparna tillbaka brett när några av orosmolnen lättade något.

AAII:s senaste mätning visar samtidigt en tydlig omsvängning i sentimentet. Andelen positiva investerare steg från 32,9 till 39,7 procent, medan de negativa minskade från 44,4 till 37,6 procent. Samtidigt visar ett VIX kring 15 att marknaden knappast präglas av någon större rädsla.

Kanske finns där en portion FOMO. Men det finns också något mer fundamentalt. Bolagen har levererat starka rapporter, orderböckerna ger stöd framåt och vinsterna växer. Det ger investerarna skäl att blicka förbi den dagsaktuella oron.

Det är på sitt sätt imponerande. Marknaden blundar inte nödvändigtvis för riskerna – men den tycks just nu vara beredd att se förbi dem.

Clas Ohlson – när trenden vet mer än rubrikerna

Clas Ohlson – när trenden vet mer än rubrikerna

Clas Ohlson har varit en aktie som många velat döma ut för tidigt.

Under vintern och våren har säljrekommendationer återkommit med ungefär samma grundtema: aktien har gått för långt, värderingen är hög och förr eller senare måste en försiktig konsument sätta stopp.

Problemet är bara att Clas Ohlson fortsatt leverera.

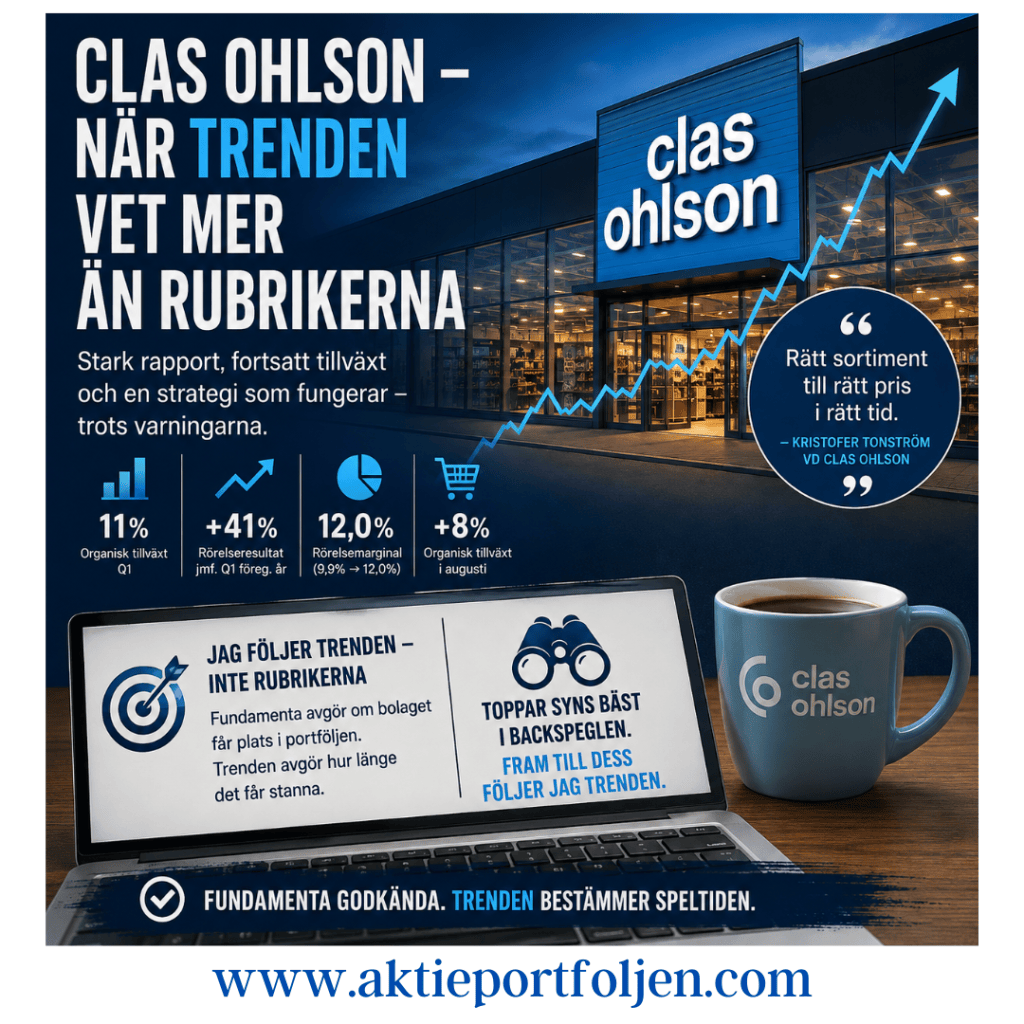
I morse presenterade bolaget sitt bästa första kvartal hittills. Försäljningen ökade med 16 procent och organiskt med 11 procent. Rörelseresultatet steg från 278 till 393 miljoner kronor och rörelsemarginalen förbättrades från 9,9 till 12,0 procent. Även kassaflödet stärktes.

Och styrkan verkar inte ha tagit slut med kvartalet. I augusti ökade försäljningen organiskt med ytterligare 8 procent.

Det kanske mest intressanta är när Clas Ohlson har åstadkommit detta.

Bolaget har levererat genom en period präglad av inflation, höga räntor och en konsument som hållit hårdare i plånboken. Nu börjar konsumentoptimismen först så smått återvända. Clas Ohlson går alltså in i ett potentiellt bättre konsumtionsklimat från en position av styrka.

Från turnaround till kvalitetsbolag?

Under vd Kristofer Tonström har Clas Ohlson genomgått en remarkabel förändring. Fokus på rätt sortiment, kostnadskontroll, inköp och lönsam tillväxt har gett resultat.

Bolagets nya långsiktiga mål är omkring 5 procents organisk tillväxt, 12 procents rörelsemarginal och 30 procents avkastning på sysselsatt kapital.

Redan under första kvartalet levererades 11 procents organisk tillväxt och en rörelsemarginal på 12 procent.

Det betyder förstås inte att utvecklingen kan extrapoleras rakt fram. Valutor, frakter, konkurrens och konsumenternas efterfrågan förändras. Och efter aktiens fantastiska utveckling är värderingen en fullt legitim invändning.

Men någonstans här blir Clas Ohlson också ett intressant exempel på skillnaden mellan att analysera vad en aktie borde göra och att följa vad den faktiskt gör.

Jag följer trenden – inte rubrikerna

Under Clas Ohlsons resa har det inte saknats analyser om att aktien gått för långt eller att toppen borde vara nära.

Kanske får någon av dem rätt i morgon. Kanske om ett halvår.

Jag vet inte.

Och det fina med min strategi är att jag inte behöver veta.

Jag vill att fundamenta ska vara godkända. Därefter låter jag trenden fatta beslutet. Så länge verksamheten levererar och aktien befinner sig i en positiv långsiktig trend finns det för mig ingen anledning att sälja enbart därför att någon anser att kursen gått för långt.

Det betyder inte att jag blundar för värderingen. Tvärtom. Ju högre värdering, desto större blir fallhöjden den dag bolaget inte längre motsvarar förväntningarna.

Men att försöka sälja en vinnare därför att den borde ha toppat är också ett beslut – och ett beslut som kan bli dyrt.

Clas Ohlson är ett bra exempel.

Trots återkommande varningar har bolaget fortsatt att leverera. I dag möttes ännu en stark rapport av en tydligt positiv börsreaktion.

Jag tänker därför fortsätta göra precis det som hittills fungerat:

Fundamenta får avgöra om bolaget platsar i laguppställningen. Trenden får avgöra hur länge det får stanna.

Toppar syns bäst i backspegeln. Fram till dess följer jag trenden.