Veckan framåt – v39, räntor, olja och stormaktspolitik i fokus

Veckan framåt – v39

Räntor, olja och stormaktspolitik i fokus

Inledning / makro

En ny börsvecka inleds med ett ovanligt spretigt makroläge. Den ekonomiska statistiken fortsätter överlag att överraska positivt. Citi Economic Surprise Index ligger på plus globalt och har stigit mycket kraftigt i euroområdet. Det talar för att konjunkturen hittills står emot bättre än många befarat.

Samtidigt har marknadens problem flyttats från tillväxtoro till räntor, energi och geopolitik.

I Sverige blir veckans höjdpunkt Riksbankens räntebesked och penningpolitiska rapport på torsdag. Dessförinnan kommer den kvartalsvisa rapporten över inflationsförväntningarna, som blir en sista viktig pusselbit inför beskedet. SEB bedömer att Riksbanken närmar sig en räntehöjning, men att det sannolikt dröjer något ytterligare. På fredag publiceras även producentpriserna för augusti.

I USA är kalendern tunnare. September månads PMI kommer därför att följas noga efter tecken på hur den amerikanska ekonomin utvecklas. Flera Fed-ledamöter kommer också att tala under veckan, vilket kan ge ytterligare ledtrådar om nästa steg efter de hökaktiga signalerna i septemberprognoserna.

Den amerikanska tioårsräntan ligger samtidigt kring 5 procent. Det är en nivå som förtjänar fortsatt uppmärksamhet eftersom högre marknadsräntor påverkar såväl företagens finansieringskostnader som värderingarna på aktiemarknaden.

I euroområdet står preliminära PMI-siffror i centrum. Även tyska Ifo, franska Insee och konsumentförtroendet ger nya temperaturmätningar på företagens och hushållens syn på ekonomin. Det blir särskilt intressant mot bakgrund av att euroområdets Citi Economic Surprise Index har stigit kraftigt och visar att den senaste statistiken överraskat tydligt på uppsidan.

På den politiska scenen riktas blickarna mot relationen mellan världens två största ekonomier. Mötet mellan Donald Trump och Xi Jinping blir en av veckans viktigaste händelser. Handelspolitik och relationerna mellan USA och Kina har potential att snabbt påverka riskaptiten på de globala marknaderna.

Oljan – Hormuz förblir marknadens joker

Brentoljan avslutade veckan kring 103 dollar per fat, efter att tidigare ha handlats betydligt högre. Nedgången minskar en del av det omedelbara inflationstrycket, men energirisken är knappast borta.

Utvecklingen kring Hormuzsundet och möjligheterna att hålla oljeexporten från Mellanöstern igång förblir därför viktiga att följa. Störningar i transporterna kan snabbt få genomslag på oljepriset, samtidigt som alternativa exportvägar har fått större betydelse.

För marknaden blir riktningen på oljepriset minst lika viktig som själva nivån. Ett stabiliserat eller fallande Brent skulle minska inflationsoron och pressen på marknadsräntorna. En ny kraftig uppgång riskerar däremot att åter föra fram den besvärliga kombinationen av högre inflation, högre räntor och svagare tillväxtutsikter.

Marknadsindikatorer

Marknaden skickar just nu ovanligt blandade signaler. Fear & Greed ligger på 29, vilket fortfarande innebär Fear. AAII:s senaste mätning förstärker bilden: endast 28,8 procent är positiva, medan hela 53,3 procent är baisseartade.

Samtidigt berättar volatiliteten en helt annan historia. VIX ligger på 14,81, efter att ha fallit drygt 16 procent på fem dagar. Även om den europeiska VSTOXX ligger något högre, kring 18,3, signalerar volatiliteten knappast någon akut marknadsstress.

Det skapar en intressant kontrast. Investerarna säger att de är rädda, men optionsmarknaden prissätter förhållandevis lite rädsla.

Makrobilden ger ytterligare en pusselbit. Citi Economic Surprise Index är positivt globalt och särskilt starkt i euroområdet. Den ekonomiska statistiken har alltså utvecklats bättre än prognoserna – samtidigt som sentimentet bland investerarna försämrats.

Den tekniska bilden förstärker motsägelsen. Samtliga 13 index i sammanställningen ligger fortfarande över MA200, medan den kortare trenden har försvagats på bred front.

OMXSPI ligger exempelvis 3,7 procent över MA200, men 0,2 procent under MA50 och 0,9 procent under MA20. Även DAX och Euro Stoxx 600 ligger över sina långa medelvärden men tydligt under både MA20 och MA50.

Den långsiktiga trenden är alltså fortfarande positiv – men momentum har tappat fart.

Reflektion

Sentimentet säger rädsla. Volatiliteten säger lugn. Makrodata säger bättre än väntat. Den korta börstrenden säger försiktighet – medan den långa trenden fortfarande är positiv.

Det är svårt att hitta ett bättre exempel på varför det är klokt att skilja mellan vad vi tror ska hända och vad marknaden faktiskt gör.

AAII visar en tydlig övervikt av pessimister och Fear & Greed ligger kvar i Fear. Samtidigt handlas VIX under 15 och samtliga stora index i vår sammanställning ligger fortfarande över MA200. Marknaden är alltså betydligt mindre stressad än investerarna själva uppger sig vara.

Det är samtidigt för tidigt att blåsa faran över. Den kortare trenden har försvagats på flera marknader, den amerikanska tioårsräntan ligger kring 5 procent och oljepriset är fortfarande över 100 dollar. Till detta kommer Riksbanken, Fed-signaler, Trump–Xi och ett fortsatt känsligt energiflöde från Mellanöstern.

För min egen strategi förändrar det egentligen inte särskilt mycket. MA200 är fortfarande kompassen. Så länge den långsiktiga trenden är positiv finns ingen anledning att försöka förutse nästa börsfall. Men den svagare korta trenden och den ovanligt stora makroekonomiska osäkerheten talar samtidigt för att inte ha bråttom att öka risken.

Likviditeten får därför fortsätta göra sitt jobb: inte som en prognos om fallande börser, utan som en option på framtida möjligheter.
Veckan framåt (v24) – Volatiliteten vaknar inför veckans nyckelbesked

Veckan framåt (v24) – Volatiliteten vaknar inför veckans nyckelbesked

Efter en stark vår på världens börser har marknadsläget blivit mer osäkert. Flera ledande sentiment- och riskindikatorer signalerar att investerarna blivit försiktigare samtidigt som räntemarknaden återigen börjat prisa in en stramare penningpolitik.

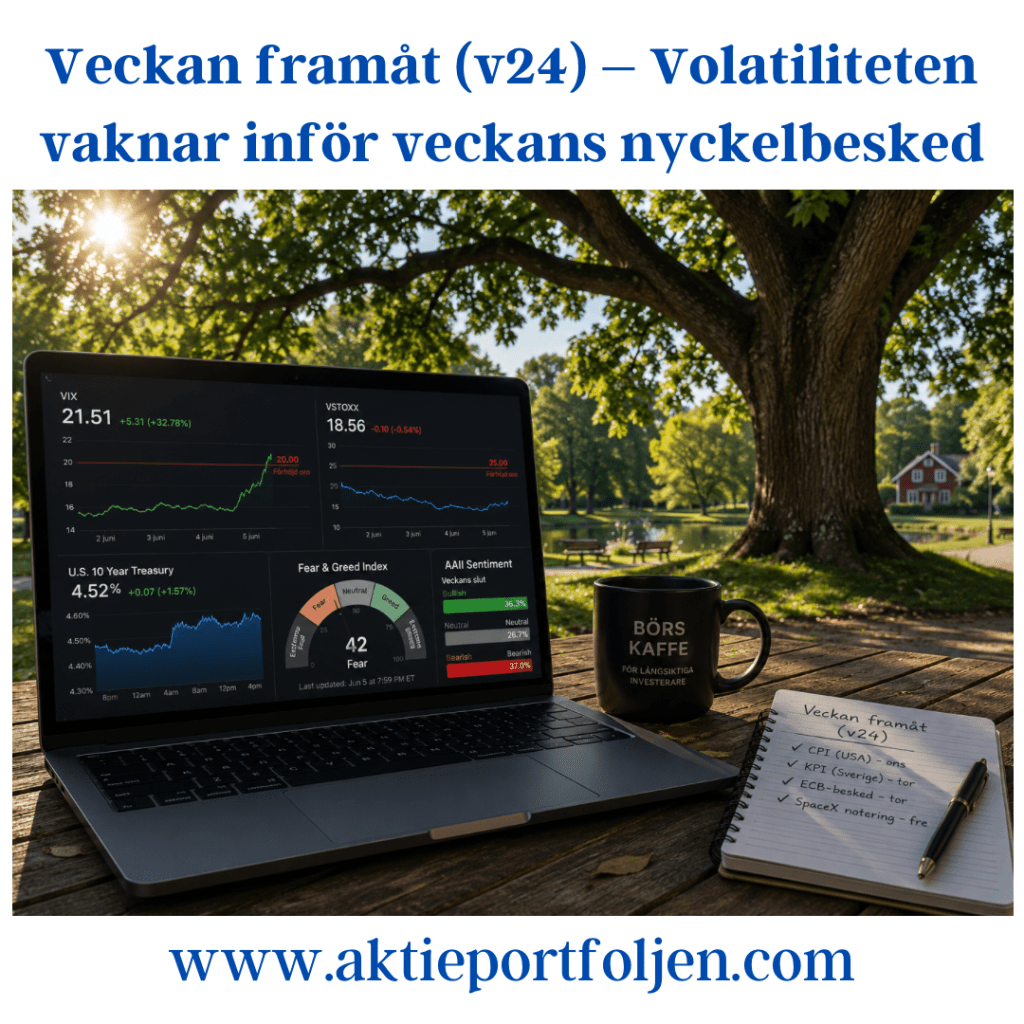
På makrofronten riktas blickarna främst mot onsdagens amerikanska inflationsrapport för maj. Konsumentpriserna väntas stiga till 4,2 procent i årstakt, från 3,8 procent i april. En högre inflationstakt riskerar att stärka bilden av att Federal Reserve kan behöva hålla räntorna höga längre än marknaden tidigare räknat med. Under den gångna veckan pressades Wall Street av starkare makrodata som ökade förväntningarna på ytterligare åtstramningar från centralbanken. Samtidigt uteblev några tydliga framsteg i de diplomatiska samtalen mellan USA och Iran, vilket bidrog till ökad osäkerhet på energimarknaden.

I Sverige väntas de definitiva inflationssiffrorna för maj på torsdag. Den preliminära KPI-datan överraskade på uppsidan med en årstakt på 1,5 procent, jämfört med förväntade 1,2 procent. Det kan få betydelse för synen på Riksbankens fortsatta räntelinje under hösten.

Samma dag lämnar ECB sitt räntebesked. Marknadens huvudscenario är en höjning av depositräntan med 25 punkter till 2,25 procent. Fokus kommer dock främst att ligga på centralbankens prognoser och signaler om höstens räntebana.

Utöver makrohändelserna riktas också blickarna mot fredagens planerade notering av rymd- och satellitbolaget SpaceX. Intresset bland svenska privatsparare väntas bli stort då aktien erbjuds via Nordnets plattform, men den höga värderingen har samtidigt väckt frågor om hur mycket framtida tillväxt som redan är inprisad. Noteringen blir också ett intressant temperaturtest på riskaptiten bland småsparare i ett marknadsklimat där stigande volatilitet och högre räntor gjort investerarna mer selektiva.

Marknadsindikatorer

Marknadsbilden är fortsatt konstruktiv men inte lika entydigt positiv som tidigare under våren.

AAII:s veckoundersökning visar att de pessimistiska investerarna fortfarande är något fler än de optimistiska. Andelen baisseartade investerare uppgår till 37 procent medan 36 procent är positiva till aktiemarknaden de kommande sex månaderna. Gapet har dock minskat jämfört med tidigare veckor, vilket antyder att sentimentet håller på att stabiliseras.

Volatilitetsindikatorerna har samtidigt skickat en tydligare varningssignal. Det amerikanska VIX-indexet har stigit drygt 30 procent den senaste veckan och handlas nu över 20-nivån, en gräns som ofta förknippas med förhöjd marknadsoro. Den europeiska motsvarigheten VSTOXX ligger däremot kvar kring 18,6, vilket tyder på att investerarna i första hand ser riskerna koncentrerade till den amerikanska marknaden och kommande inflations- och räntebesked.

Även CNN:s Fear & Greed Index har försvagats och noteras kring 42, vilket placerar marknaden i kategorin “Fear”. För bara en vecka sedan låg indexet i “Greed”-territorium. Den snabba omsvängningen illustrerar hur känslig marknaden blivit för inflations- och räntebesked.

På räntemarknaden har den amerikanska tioårsräntan stigit till cirka 4,5 procent. Högre långräntor tenderar att skapa motvind för högt värderade tillväxtbolag samtidigt som de signalerar att obligationsmarknaden inte fullt ut delar aktiemarknadens optimism.

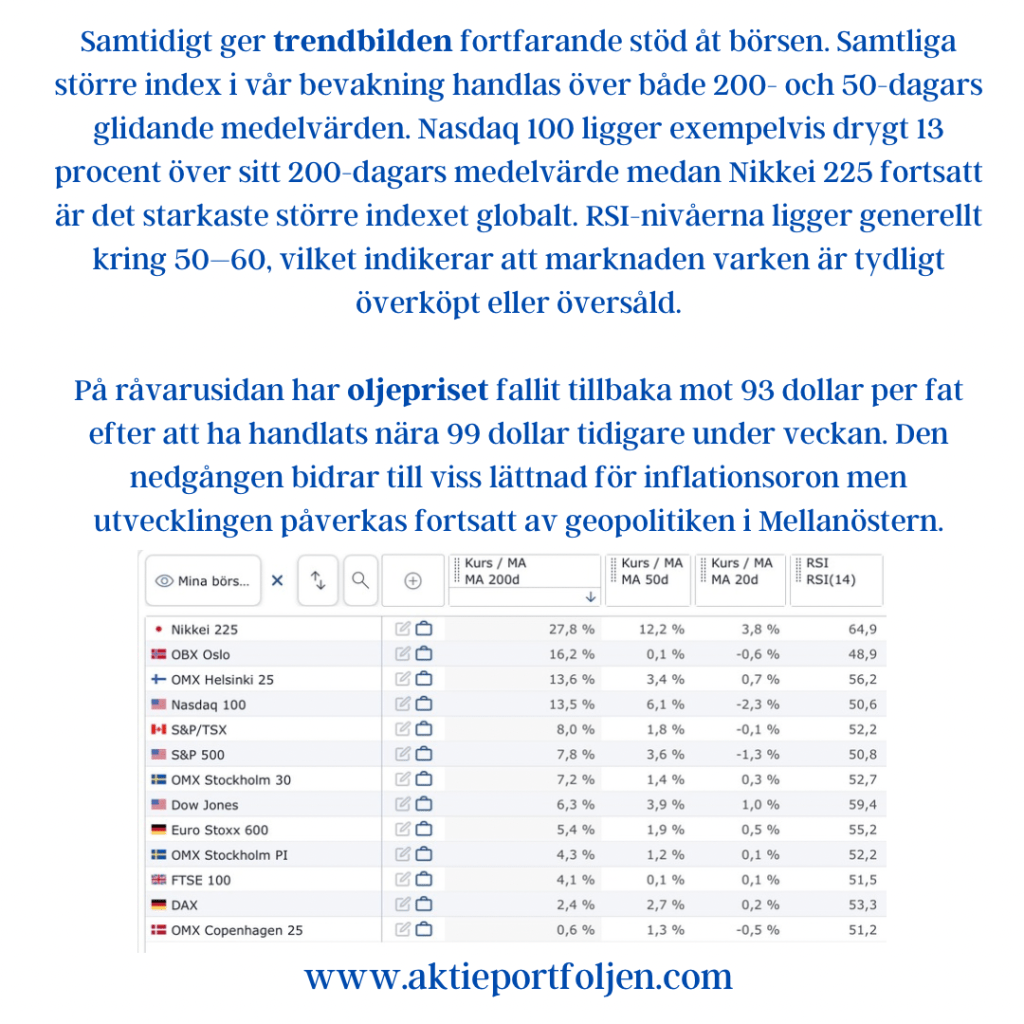
Samtidigt ger trendbilden fortfarande stöd åt börsen. Samtliga större index i vår bevakning handlas över både 200- och 50-dagars glidande medelvärden. Nasdaq 100 ligger exempelvis drygt 13 procent över sitt 200-dagars medelvärde medan Nikkei 225 fortsatt är det starkaste större indexet globalt. RSI-nivåerna ligger generellt kring 50–60, vilket indikerar att marknaden varken är tydligt överköpt eller översåld.

På råvarusidan har oljepriset fallit tillbaka mot 93 dollar per fat efter att ha handlats nära 99 dollar tidigare under veckan. Den nedgången bidrar till viss lättnad för inflationsoron men utvecklingen påverkas fortsatt av geopolitiken i Mellanöstern.

Utsikter

Vecka 24 ser ut att bli en av sommarens viktigaste makroveckor. Kombinationen av amerikansk inflation, svensk KPI-statistik och ECB-besked kan sätta tonen för marknaden inför sommaren.

Den tekniska bilden för aktiemarknaden är fortsatt positiv, men stigande volatilitet, högre obligationsräntor och ett försämrat risksentiment talar för att börsen kan få svårare att avancera i samma takt som tidigare under året.

Så länge de ledande indexen håller sig över sina långsiktiga trendnivåer talar mycket för att eventuella nedgångar fortsatt betraktas som konsolideringar inom en större uppåttrend. Samtidigt lär investerarna vara betydligt mer känsliga för negativa inflationsöverraskningar än vad de varit under våren.

Kort sagt: trenden är fortfarande uppåtriktad, men marginalerna för besvikelser har blivit mindre. Veckans inflationssiffror kan därför få ovanligt stor betydelse för börshumöret under resten av juni.

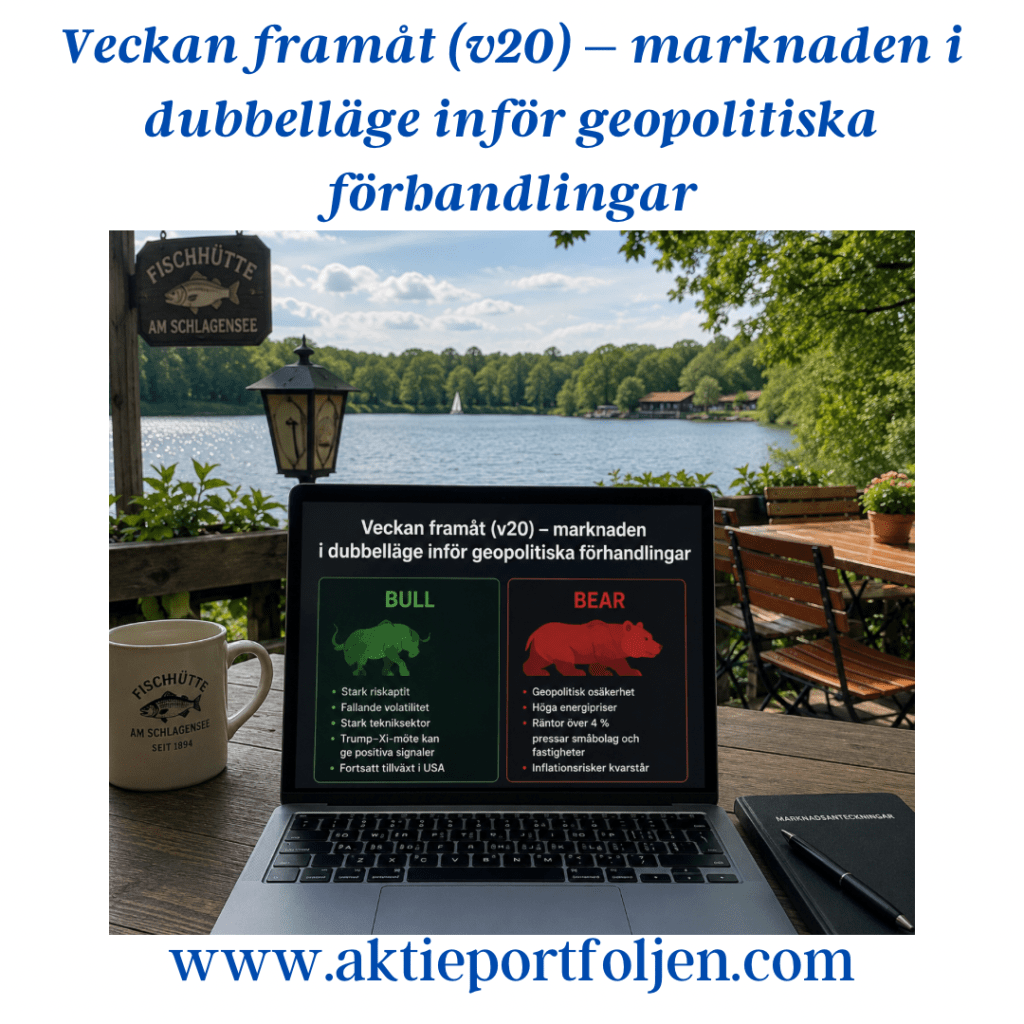
Veckan framåt (v20) – marknaden i dubbelläge inför geopolitiska förhandlingar

Veckan framåt (v20) – marknaden i dubbelläge inför geopolitiska förhandlingar

Inledning / Makro

Vecka 20 inleds med en marknad som försöker balansera mellan geopolitisk oro och fortsatt riskaptit. Fokus ligger alltjämt på utvecklingen i Mellanöstern där situationen kring Hormuzsundet fortsätter att dominera energimarknaden. Brentoljan handlas fortfarande kring 100-dollarstrecket efter kraftiga rörelser senaste veckan, även om priset har stabiliserats något mot slutet av handelsveckan. Ett fortsatt stängt Hormuzsund skulle snabbt kunna förändra inflationsbilden globalt och riskerar att sätta centralbankerna i ett mer defensivt läge.

Samtidigt riktas blickarna mot veckans toppmöte i Peking där Donald Trump och Xi Jinping väntas försöka befästa höstens handelsöverenskommelse mellan USA och Kina. Marknaden ser mötet som en tydlig temperaturmätare för det globala riskklimatet. Om tonen blir konstruktiv samtidigt som signaler kommer om ökad säkerhet kring sjöfarten i Persiska viken kan investerare åter fokusera på konjunktur och bolagsvinster snarare än geopolitik.

På hemmaplan blir Riksbankens protokoll veckans viktigaste svenska hållpunkt. Investerare söker framför allt besked om hur direktionen ser på energipriser, kronan och den underliggande inflationen efter vårens mer svängiga råvarumarknad.

I USA och Europa väntar samtidigt nya inflationssiffror som kan få stor betydelse för räntemarknaden inför sommaren. Kombinationen av höga oljepriser och fortsatt relativt stark arbetsmarknad gör att marknaden fortfarande famlar efter tydlig riktning kring kommande räntesänkningar.

Marknadsindikatorer

Sentimentet bland privata investerare fortsätter att förbättras. AAII-statistiken visar att de bullish rösterna nu åter är större än de baisseartade, även om skillnaden är liten. Historiskt ligger optimismen något över normala nivåer medan neutraliteten fortsatt är relativt låg. Det tyder på att investerarkollektivet fortfarande lutar åt risksidan trots geopolitisk oro.

Fear & Greed-index ligger samtidigt kvar på tydliga “Greed”-nivåer, vilket signalerar att marknaden ännu inte gått in i något bredare risk-off-läge.

Volatilitetsmarknaden signalerar också fortsatt relativt lugna förhållanden. Amerikanska VIX handlas under den klassiska 20-nivån samtidigt som europeiska VSTOXX ligger under sin mer kritiska 25-nivå. Det tyder på att investerarkollektivet ännu inte ser den geopolitiska oron som ett fullt utvecklat riskscenario.

Räntemarknaden signalerar däremot fortsatt försiktighet. Den amerikanska tioårsräntan ligger kvar kring 4,36 procent, vilket framförallt fortsätter att pressa räntekänsliga sektorer som fastigheter och småbolag. Samtidigt har stora teknikbolag och kassaflödesstarka marknadsledare hittills visat betydligt bättre motståndskraft mot det högre ränteläget.

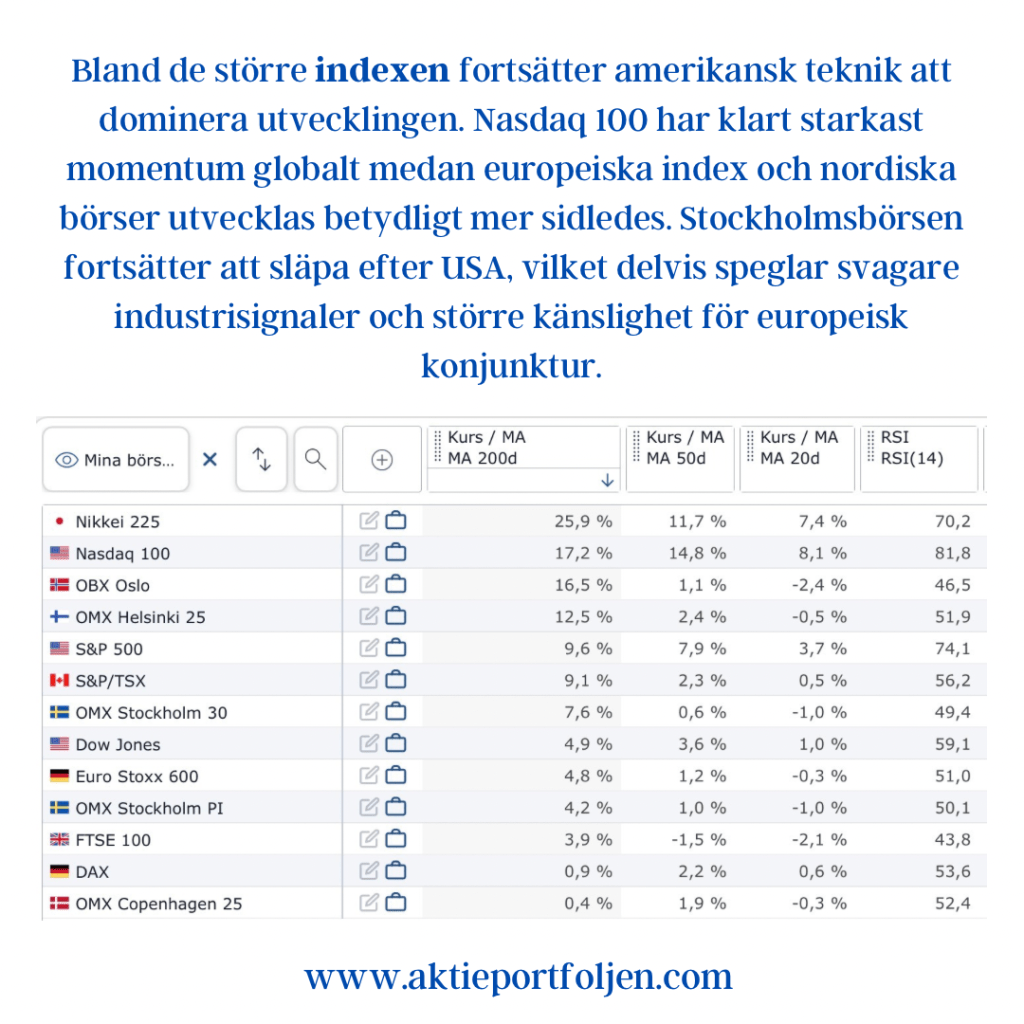
Bland de större indexen fortsätter amerikansk teknik att dominera utvecklingen. Nasdaq 100 har klart starkast momentum globalt medan europeiska index och nordiska börser utvecklas betydligt mer sidledes. Stockholmsbörsen fortsätter att släpa efter USA, vilket delvis speglar svagare industrisignaler och större känslighet för europeisk konjunktur.

Reflektioner / Utsikter

Marknaden går in i veckan med ett ganska intressant dubbelläge. På ytan är riskaptiten fortsatt hög — volatiliteten är relativt låg, sentimentet har förbättrats och kapital fortsätter söka sig till teknik och tillväxt. Samtidigt finns en tydlig underström av försiktighet där energipriser och geopolitik snabbt kan förändra spelplanen.

Det som särskilt sticker ut är att marknaden hittills hanterat Mellanösternkrisen förhållandevis lugnt. Brentoljan har visserligen stigit kraftigt under våren, men investerare verkar fortfarande tro att situationen går att stabilisera diplomatiskt. Därför blir signalerna från Iran och utvecklingen kring Hormuzsundet avgörande under veckan.

Trump–Xi-mötet kan samtidigt bli veckans viktigaste riskhändelse för aktiemarknaden. Ett mjukare tonläge kring handel och leveranskedjor skulle sannolikt gynna cykliska sektorer och exportbolag, medan ett mer spänt möte riskerar att snabbt öka volatiliteten igen.

För Stockholmsbörsen blir kronan, räntorna och verkstadssektorn fortsatt centrala faktorer. Så länge oljepriset ligger kvar högt samtidigt som amerikanska långräntor håller sig över 4 procent lär marknaden få svårt att etablera någon bredare riskrallyfas.

Utgångsläget inför vecka 20 är därför fortsatt försiktigt konstruktivt — men med ovanligt hög känslighet för nyhetsflödet.

Index bättre än sparrobotar

Enligt Affärsvärlden är det mer än 200 000 personer som har ett sparande hos de två största automatiserade sparplattformarna Opti och Lysa.

Hos båda bolagen kan man välja sin exponeringsandel mot aktier respektive räntor. Under 2023 avkastade båda bolagens fulla aktieportföljer 16,8 respektive 17,1 %. Jämförelsevis steg indexfonden Länsförsäkringar Global Index med 22,2% samma år. Även MSCI All Country World Index överträffade sparrobotarna och steg med 22%.

Över en femårsperiod har både Lysas och Optis aktieportföljer underpresterat mot flera globala aktieindex.

Affärsvärlden varnar för en överetablering på sparrobotmarknaden och Fundler har nyligen lämnat in en konkursansökan medanBetter Wealth och Sigmastocks kämpar med kapitalanskaffning. Både Lysa och Opti uppger dock till tidningen att läget är stabilt och att lönsamhet är inom räckhåll.

Min aktievecka 34: Ökad rädsla och riskaversion

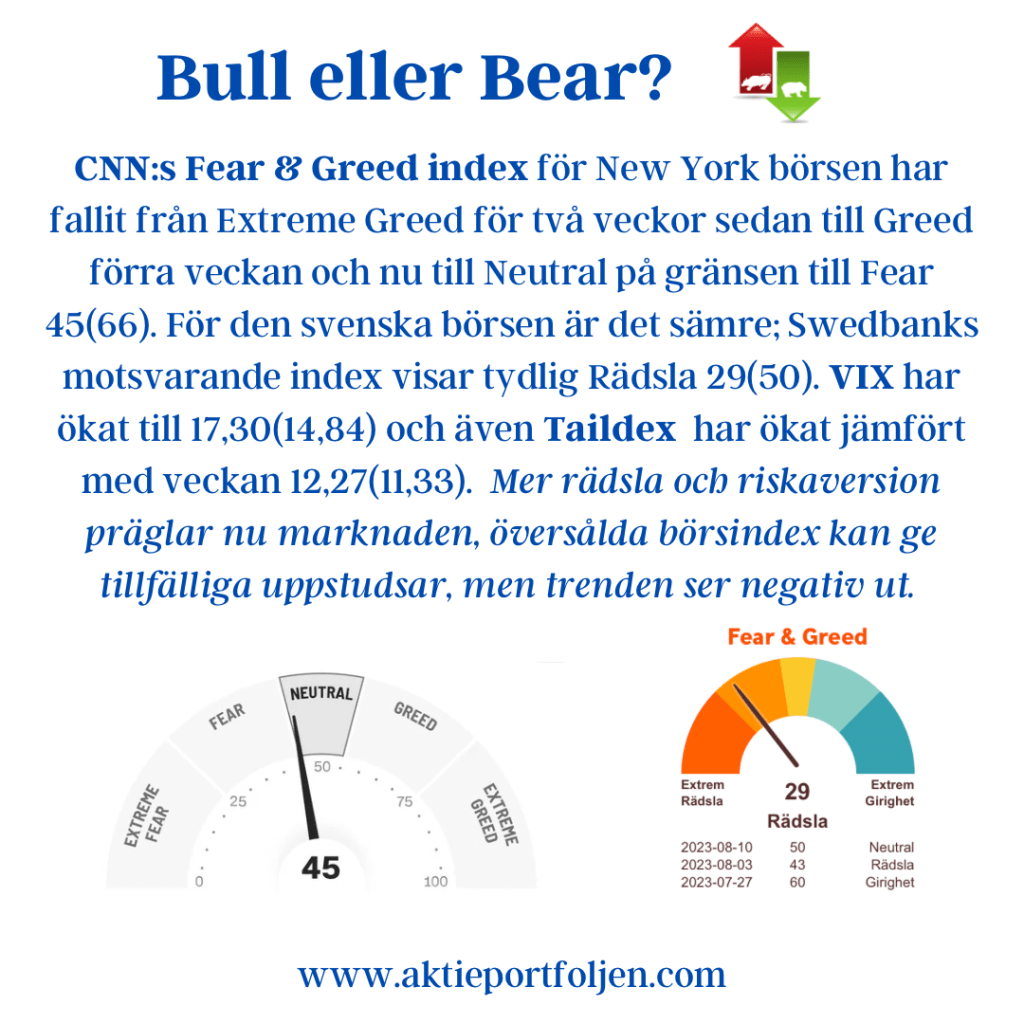
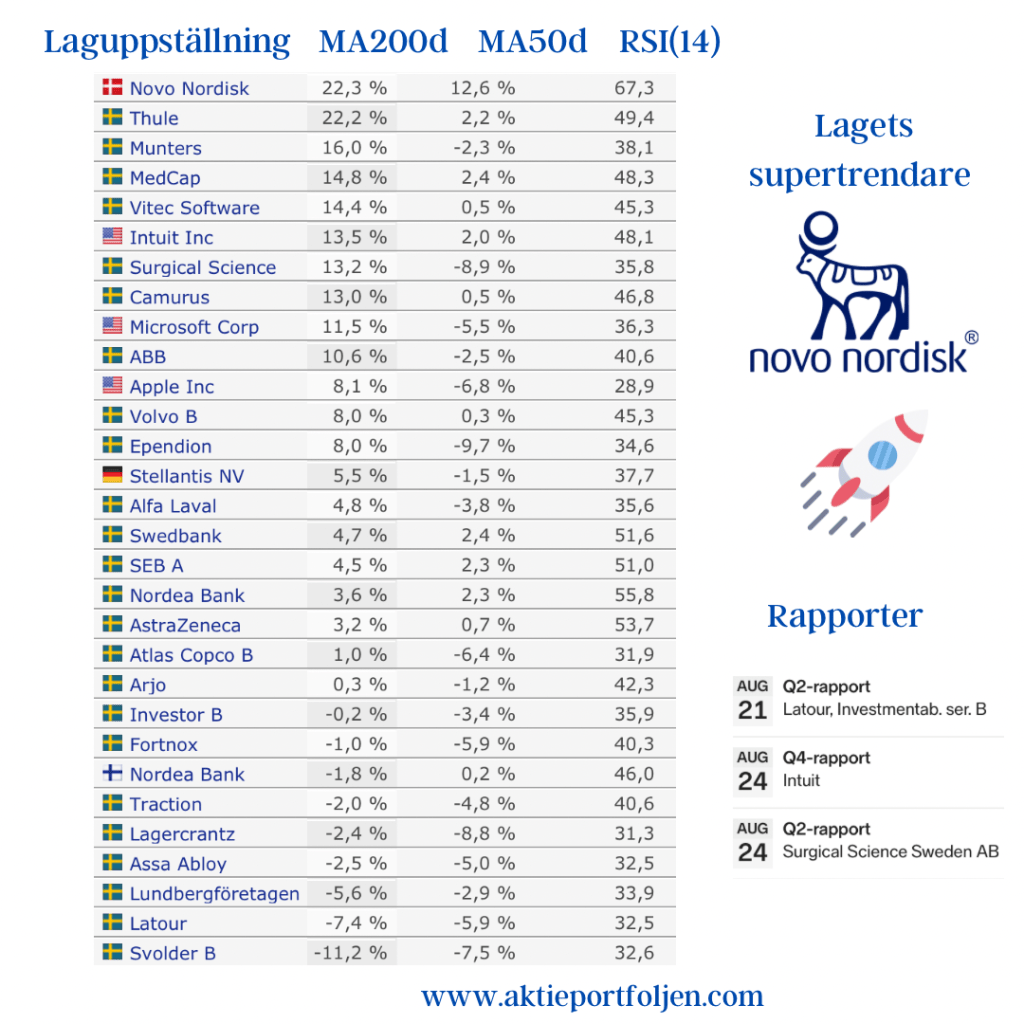
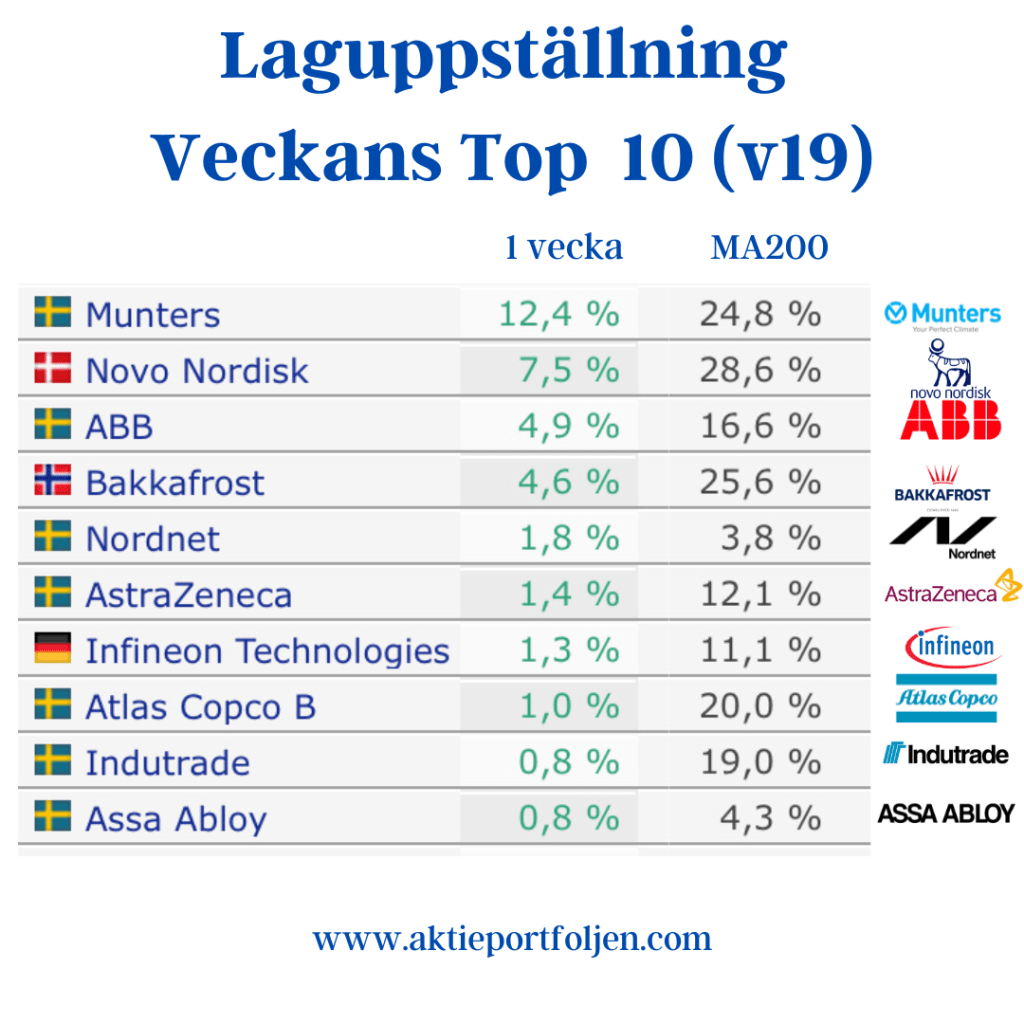
Idag har jag bilat från Stockholm till Blekinge skärgård. Vi testar mobilt bredband här som jag prövar ikväll. Det verkar oväntat bra och det är viktigt med bra bredbandshastighet i investeringsarbetet. Vad glad jag blir. Det är tunt på svenska makrofronten. På fredag kommer svensk arbetslöshetsstatistik som väntas visa en nedgång från 7,9% till 7,6%. I veckan är makrohöjdpunkten Powells tal på centralbankskonferensen i Jackson Hole. Investerarna söker svar på om räntetoppen är nådd och när lägger FED in den första sänkningen i räntebanan. CNN:s Fear & Greed index för New York börsen har fallit från Extreme Greed för två veckor sedan till Greed förra veckan och nu till Neutral på gränsen till Fear 45(66). För den svenska börsen är det sämre; Swedbanks motsvarande index visar tydlig Rädsla 29(50). VIX har ökat till 17,30(14,84) och även Taildex har ökat jämfört med veckan 12,27(11,33). Mer rädsla och riskaversion präglar nu marknaden, översålda börsindex kan ge tillfälliga uppstudsar, men trenden ser negativ ut. Nästan alla börsindexen jag följer trendar under MA50 och är översålda. Värre är att sex av elva börsindex trendar under MA200 och båda Stockholmsindexen trendar tydligt under MA200. Börsindexen ser översålda ut och det kan, som tidigare sagts, leda till uppstudsar, men trenden är nedåt. När investerarna har rädsla och riskaversion är det inte så förvånande att ett läkemedelsbolag som Novo Nordisk har tagit över som lagets supertrendare. Kommande vecka har jag tre rapporter från bolagen Latour, Intuit och Surgical Science. Samtliga investmentbolag trendar nu under MA200, men det är ok enligt min regelbok. I investmentbolagen är det ”köp och behåll” som gäller. Utöver dessa trendar också tre andra bolag under MA200 och i dessa case ( Fortnox, Lagercrantz o Assa Abloy) har jag halverat innehavet eftersom MA200 strategin inte fungerar på en börs i negativ trend, då är det bättre att öka likviditeten enligt min strategi. Jag har också en spelare för lite på planen, men jag får se om jag plockar in någon ny eller avvaktar och håller platsen vakant (likvid).

Veckan som gått, eftersnack

För andra veckan i rad stänger min laguppställning på grönt +0,35% medan Stockholmsindexen backar med breda indexet på -0,85%. Det är även så om jag tittar en månad bakåt, breda Stockholmsindexet backar med -0,26% och jämförelsevis har min laguppställning gjort en bra insats och är upp +4,89%. Flera bolag har stigit bra efter sina rapporter. Jag har gjort några vinsthemtagningar under veckan och hyvlat ned de bästa trendarna till önskad nivå. Det innebär att grundinnehavet får löpa vidare till nästa skörd, dvs roten får vara kvar så tillväxten kan fortsätta. Vid nästa nedgång kan jag köpa tillbaks igen billigare om momentum kvarstår i aktien, dvs att den långsiktiga positiva trenden är kvar (MA200d). En viss del flyttar jag även ut från börsen. Jag försöker hålla alltid två-tre årslöner utanför börsen, i bearmarket kan det bli mer. Numera får man dessutom 2,75% ränta på ett bankkonto, men det mesta utanför börsen har jag i obligationer/räntor med olika inriktning. Av de börser jag är aktiv på trendar Frankfurt, Stockholm, London, Toronto, Köpenhamn och New York positivt medan Helsingfors och Oslo är i en negativ trend. Frankfurt trendar helt klart bäst och är nära ATH. VIX stängde på låga 17,03, vilket indikerar en lugn börs med riskaptit. Det råder verkligen delade meningar mellan analytiker om det är lugnet före stormen eller inte. Så länge ”stormen” inte anlänt så ser jag börsen som bullish.

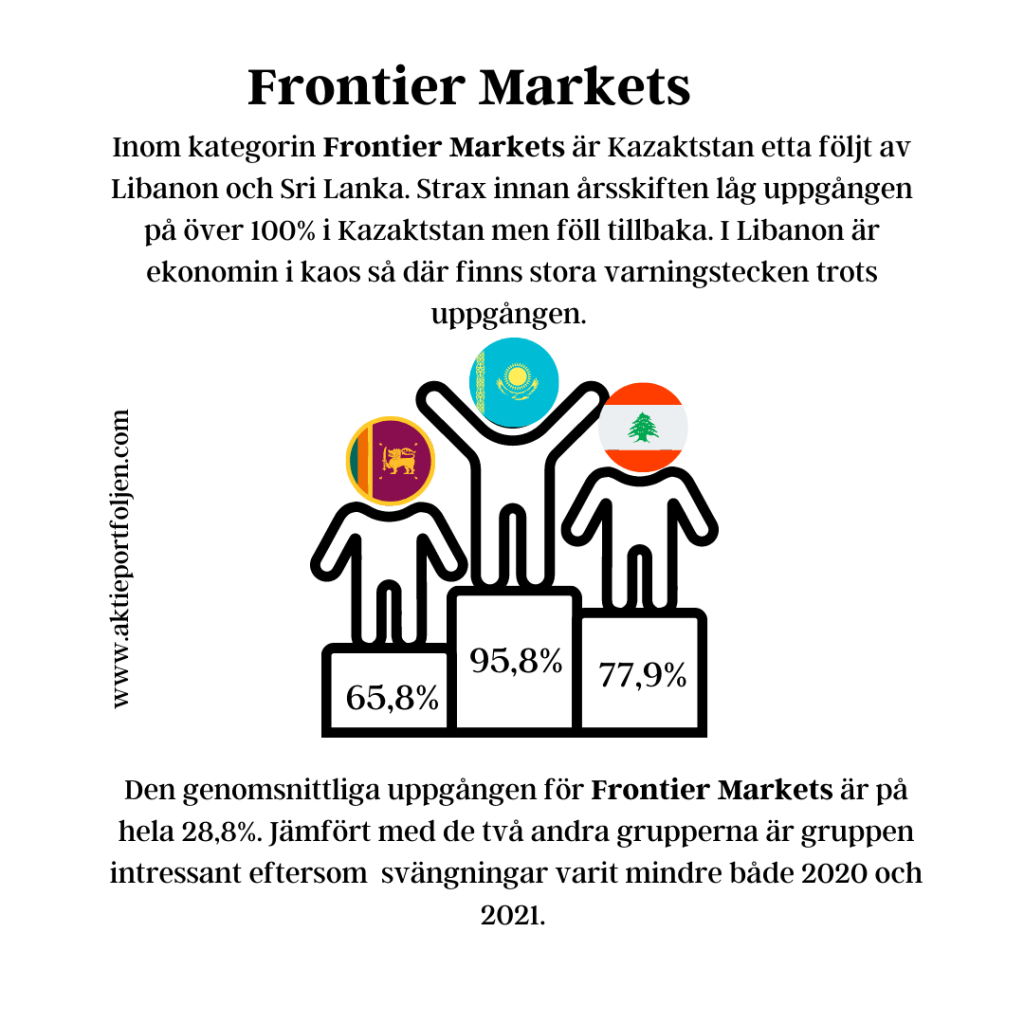
Börsmästarna 2021 – tar förlorarna revansch 2022?

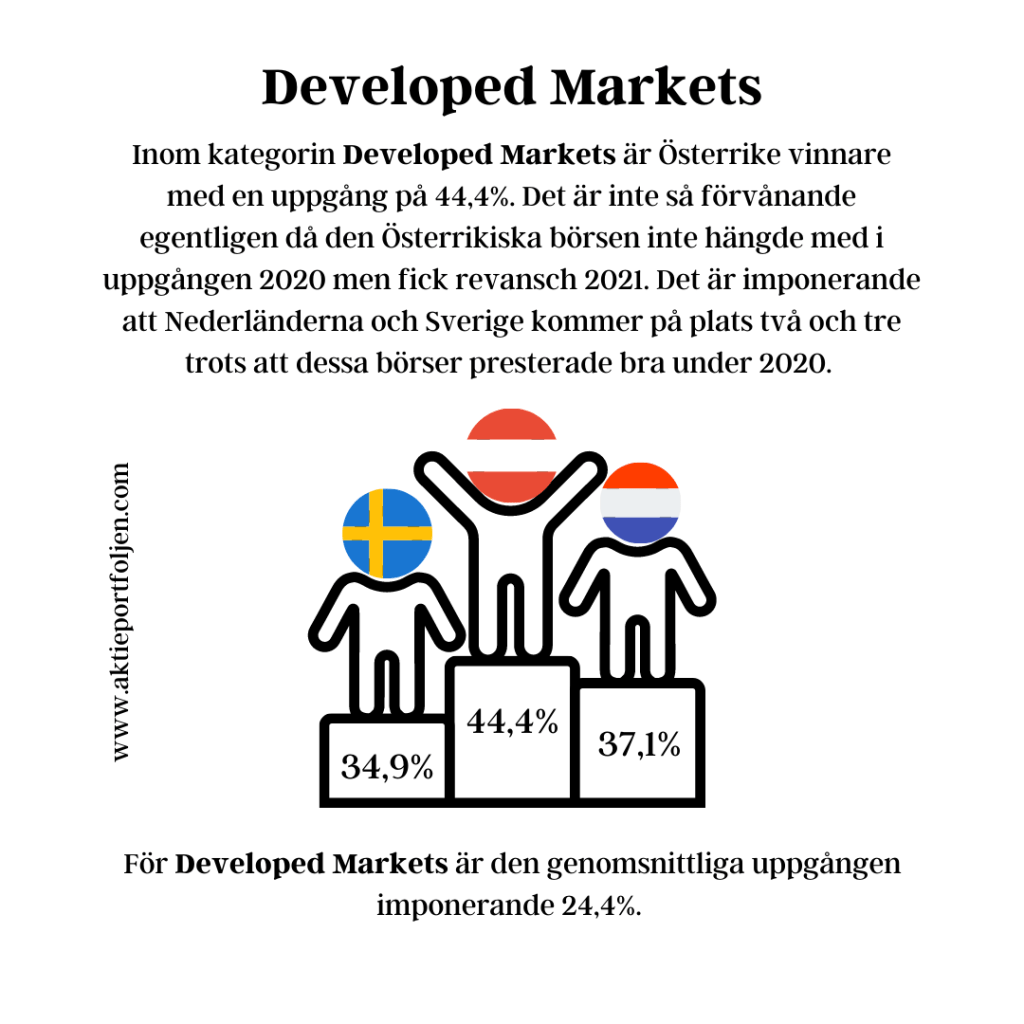
Av de börser i världen som jag är aktiv på hade Sverige bäst utveckling på börsen 2021 med en uppgång på +34,9%. Den sista platsen fick Tyskland med en uppgång på +13,9%, kanske blir 2022 Tysklands revanschår? med tanke på de högre värderingarna i mina övriga börser. Inom kategorin Developed Markets är Österrike vinnare med en uppgång på 44,4%. Det är inte så förvånande egentligen då den Österrikiska börsen inte hängde med i uppgången 2020 men fick revansch 2021. Det är imponerande att Nederländerna och Sverige kommer på plats två och tre trots att dessa börser presterade bra under 2020. För Developed Markets är den genomsnittliga uppgången imponerande 24,4%. Inom kategorin Emerging Markets imponerar Tjeckien med en stark uppgång, följt av Förenade Arabemeriten och Saudiarabien. Noteras att Kina intar sistaplatsen för 2021 med en nedgång på -23,4%.Emerging Markets har en genomsnittlig utveckling på låga +1,6%. Här finns stora skillnader mellan länderna. Det är inte bara Kina som är sänke, även Brasilien har backat med -11,5%. Inom kategorin Frontier Markets är Kazaktstan etta följt av Libanon och Sri Lanka. Strax innan årsskiften låg uppgången på över 100% i Kazaktstan men föll tillbaka. I Libanon är ekonomin i kaos så där finns stora varningstecken trots uppgången. Den genomsnittliga uppgången för Frontier Markets är på hela 28,8%. Jämfört med de två andra grupperna är gruppen intressant eftersom  svängningar varit mindre både 2020 och 2021. Hur påverkar detta mig? Det här är inte bara rolig statistik, i all sin enkelhet, en bakåtblick är även ett delunderlag för en framåtblick. Vi som överviktade på den svenska och amerikanska börsen kan betrakta oss som vinnare 2021. Har man dessutom ägt en fond inom Frontier Market har man haft en fantastisk uppgång. Blir det revansch för Emerging Markets och Kina 2022. Inom mina börser där jag är aktiv är frågan om Tyskland och Finland kommer att hämta in eftersläpningen 2022. Jag kommer definitivt att jaga tyska aktiecase aktivare 2022 och även snegla mer mot Finland. Nu äger jag inga fonder, förutom ETF:en XACT högutdelande, men visst blir man sugen på Emerging Markets fond där bla Kina ingår. Det här är enbart egna åsikter i min bloggdagbok och skall inte ses som någon form av rekommendation. Alla åsikter i detta inlägg måste kompletteras med ytterligare analyser.