Veckan Framåt (v22) – Lättnadsrally eller ny oro – avgörande vecka väntar börsen

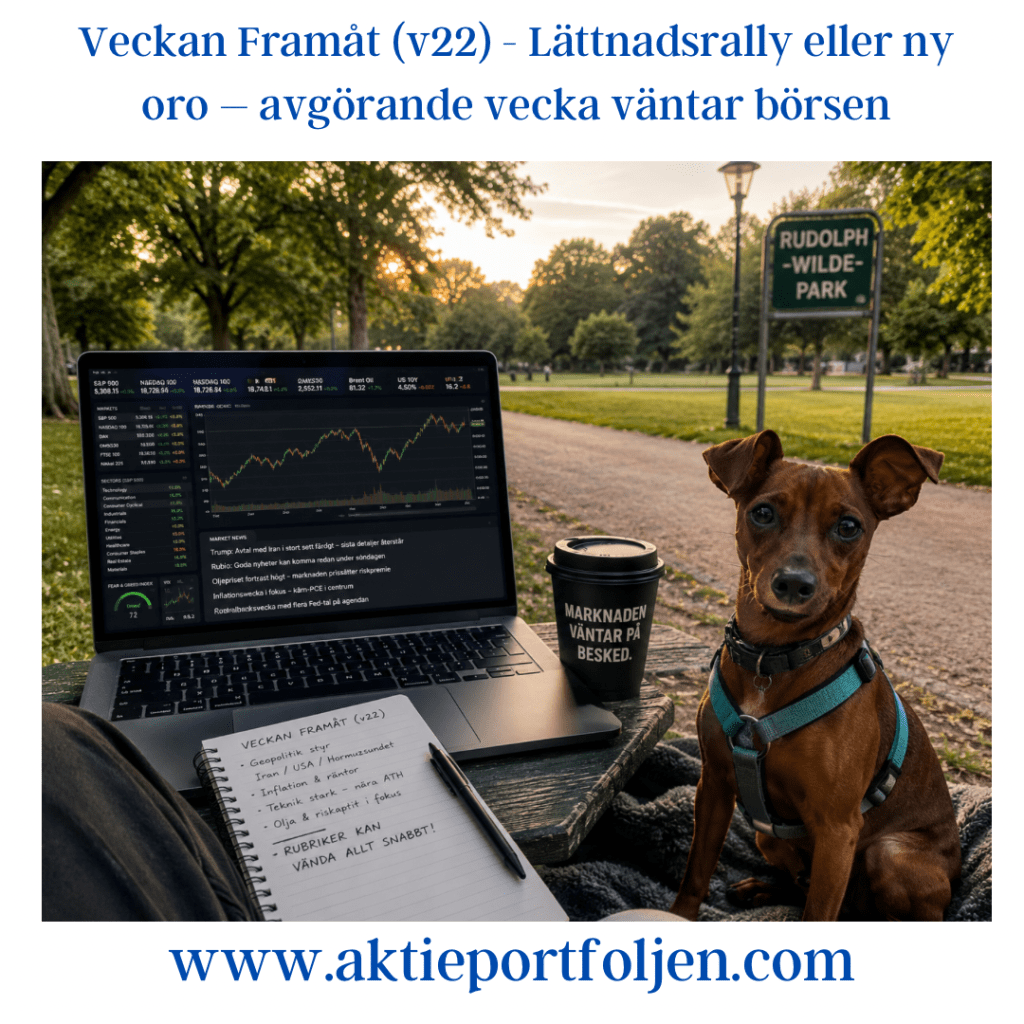
Veckan Framåt (v22) – Lättnadsrally eller ny oro – avgörande vecka väntar börsen

Geopolitiken sätter tonen inför veckan

Marknaden går in i veckan med ett ovanligt tydligt geopolitiskt fokus där varje ny rubrik kring Iran, USA och Hormuzsundet riskerar att styra både riskaptit, oljepris och räntor från timme till timme. Under helgen uppgav USA:s president Donald Trump att ett avtal med Iran ”i stort sett” är färdigförhandlat och att endast de sista detaljerna återstår. Senare tonade han dock ned förväntningarna på Truth Social och betonade att båda sidor måste få tid att säkerställa att avtalet blir rätt utformat. Samtidigt uppger utrikesminister Marco Rubio att marknaden kan få ”goda nyheter” redan under söndagen.

Veckan inleds därför med ett tydligt binärt scenario för finansmarknaderna. Ett färdigt avtal och ett öppnat Hormuzsund skulle sannolikt utlösa ett globalt lättnadsrally med fallande oljepris, sjunkande volatilitet och stärkt riskaptit. Om förhandlingarna däremot drar ut på tiden eller kollapsar riskerar marknaden snabbt att åter fokusera på energipriser, inflation och geopolitisk riskpremie.

Riskaptiten lever vidare under ytan

Trots osäkerheten signalerar flera marknadsindikatorer att investerarkollektivet fortfarande lutar åt optimism. Fear & Greed-index ligger kvar i ”Greed”-territorium samtidigt som VIX-index har fallit tillbaka mot mer normala nivåer efter vårens geopolitikdrivna oro.

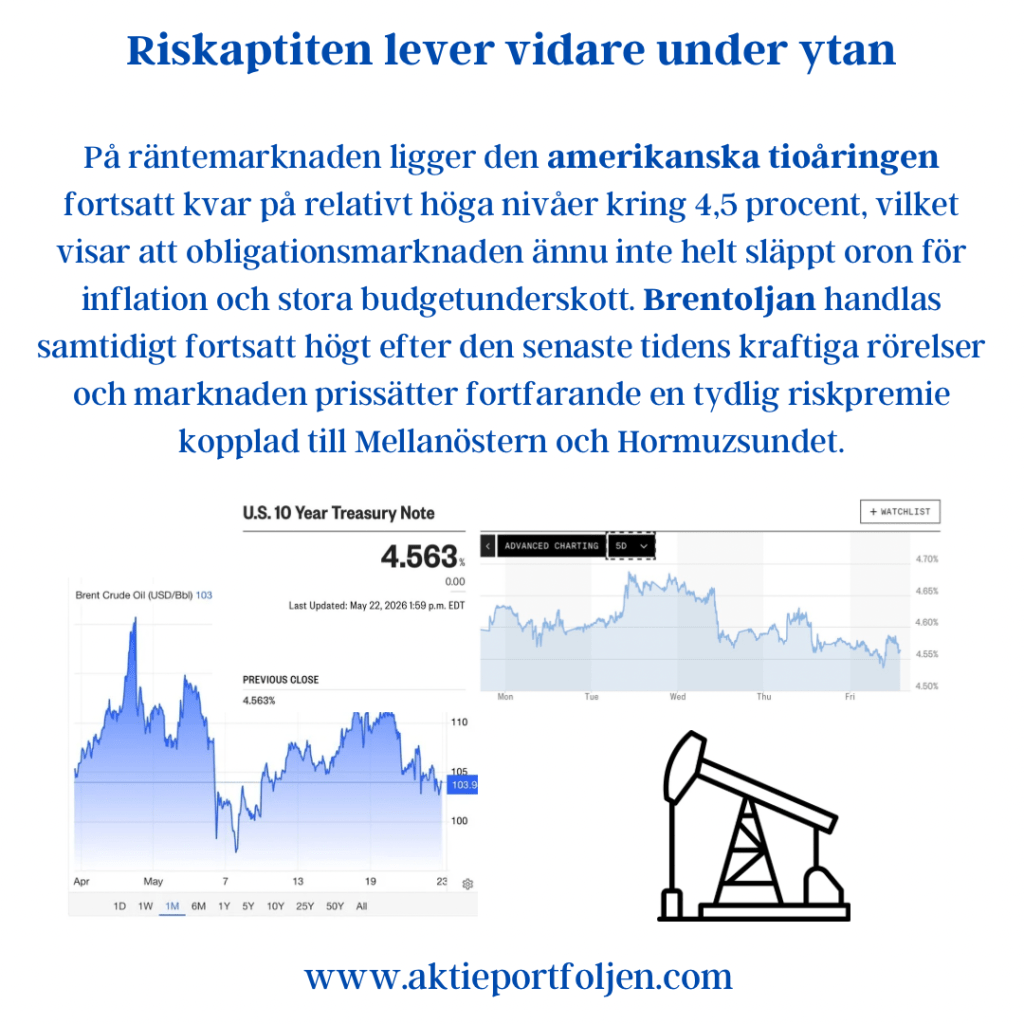
På räntemarknaden ligger den amerikanska tioåringen fortsatt kvar på relativt höga nivåer kring 4,5 procent, vilket visar att obligationsmarknaden ännu inte helt släppt oron för inflation och stora budgetunderskott. Brentoljan handlas samtidigt fortsatt högt efter den senaste tidens kraftiga rörelser och marknaden prissätter fortfarande en tydlig riskpremie kopplad till Mellanöstern och Hormuzsundet.

Teknisk bild fortsatt stark

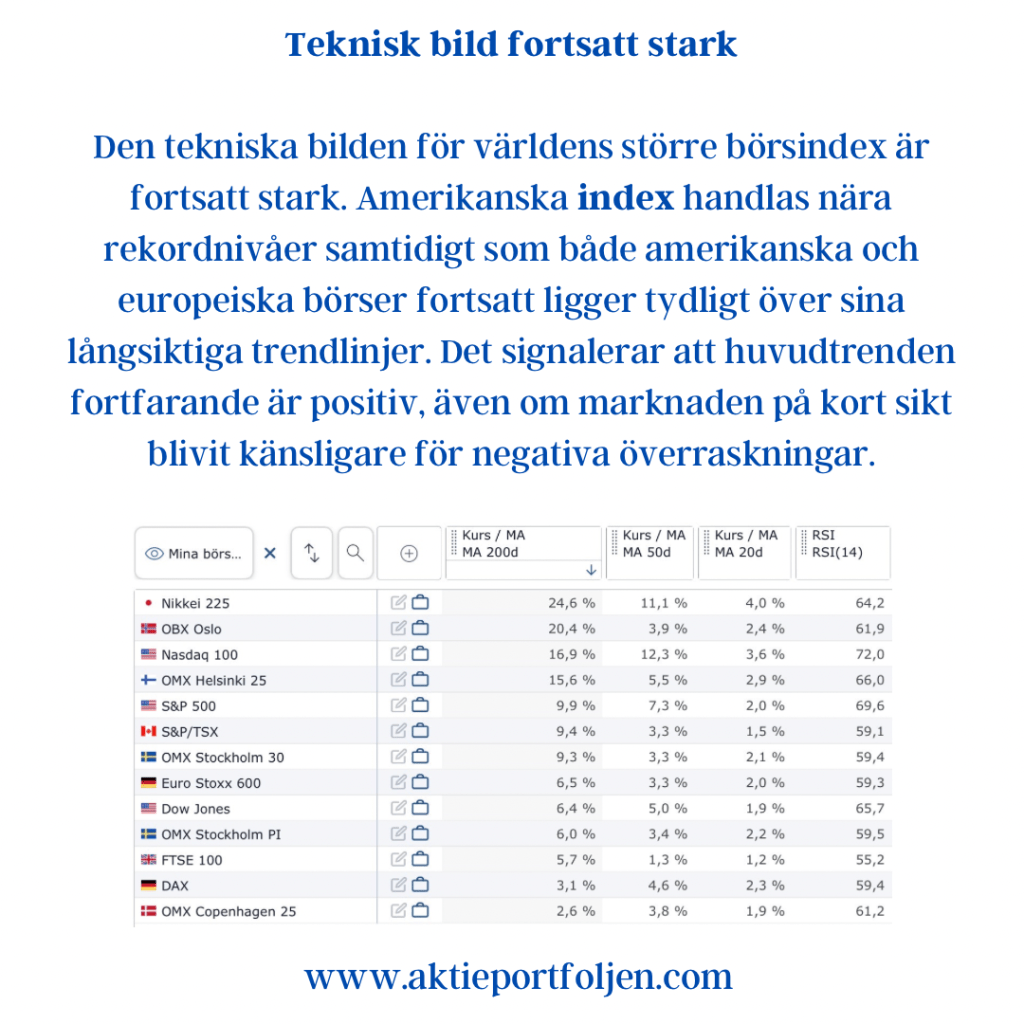
Den tekniska bilden för världens större börsindex är fortsatt stark. Amerikanska index handlas nära rekordnivåer samtidigt som både amerikanska och europeiska börser fortsatt ligger tydligt över sina långsiktiga trendlinjer. Det signalerar att huvudtrenden fortfarande är positiv, även om marknaden på kort sikt blivit känsligare för negativa överraskningar.

Makrovecka med fokus på inflation och centralbanker

Makroagendan domineras av amerikansk inflationsdata där kärn-PCE blir veckans viktigaste hållpunkt eftersom det är Feds föredragna inflationsmått. Marknaden kommer samtidigt att väga in konsumentförtroende, regionala inköpschefsindex och flera Fed-tal för att försöka bedöma om räntesänkningar fortfarande kan bli aktuella senare under året. I Europa riktas fokus mot snabba inflationssiffror och konsumentförtroende där investerare söker tidiga signaler om hur energipriser och Mellanösternoron påverkar ekonomin. I Norden följs tillväxtindikatorer, offentliga finanser samt kommunikation från Riksbanken och Norges Bank noggrant.

Utsikter

Bas-scenariot inför veckan är fortsatt att marknaden försöker blicka igenom geopolitiken så länge konflikten inte eskalerar ytterligare och oljepriset hålls under kontroll. Kombinationen av fallande volatilitet, fortsatt stark teknisk trend och relativt god riskaptit talar för att börsen fortfarande har stöd under ytan. Samtidigt är marknaden extremt rubrikkänslig och ett positivt besked kring Iran kan snabbt trigga ett bredare riskpåslag där cykliskt, teknik och småbolag leder uppgången. Om förhandlingarna däremot havererar riskerar fokus snabbt att flyttas tillbaka till oljepris, inflation och stigande räntetryck.

Vecka 22 ser därmed ut att bli en vecka där geopolitiken sätter tonen — men där makrodata avgör om rörelsen håller i sig.
Veckan framåt (v21) – hur länge kan börsen ignorera räntorna?

Veckan framåt (v21) – hur länge kan börsen ignorera räntorna?

17 maj 2026

Inledning / Makro

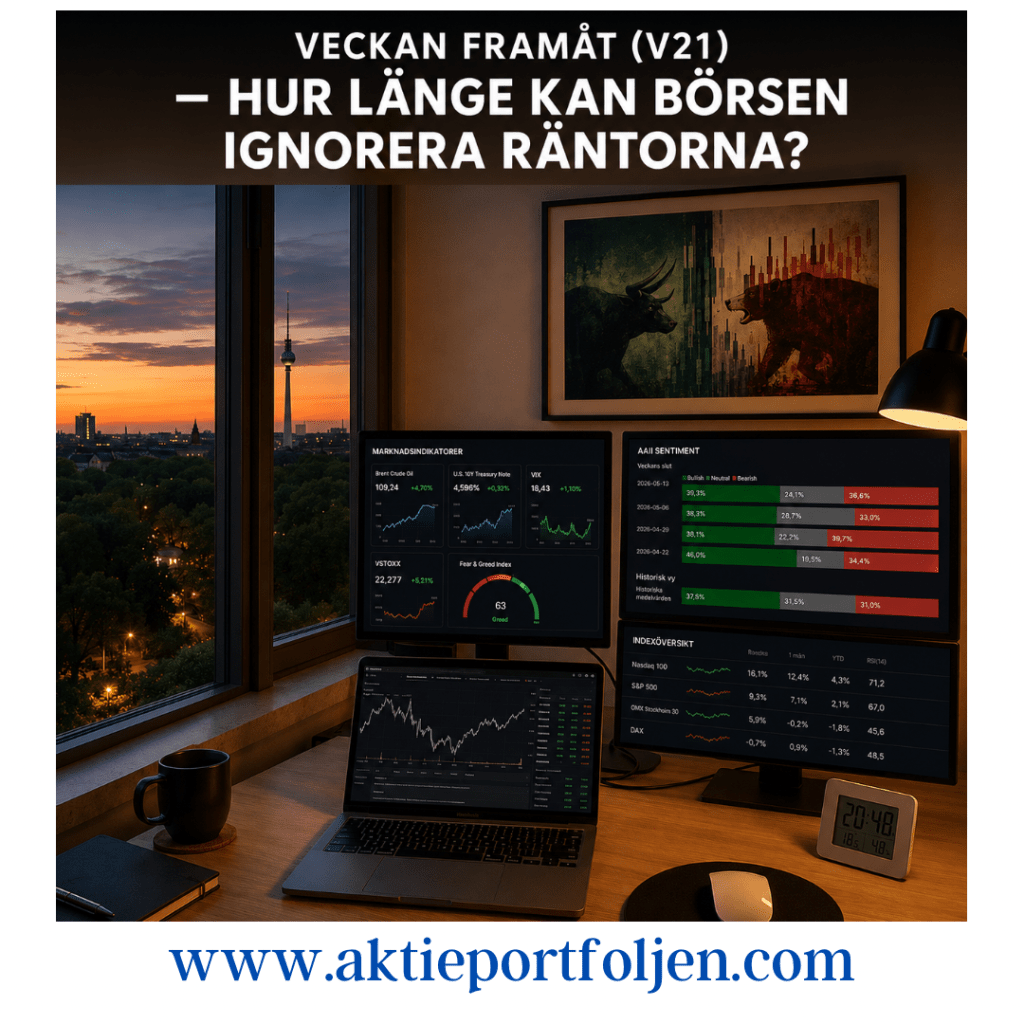
Marknaden går in i vecka 21 med ett tydligt skifte i fokus: från AI-optimism och rapportsäsong till geopolitik, inflation och räntor. Det ännu oavslutade Irankriget och de historiska störningarna för oljeindustrin kring Persiska viken har utlöst en kraftig uppgång i energipriserna, där Brentoljan nu handlas över 109 dollar fatet efter ännu en stark vecka. Samtidigt har marknadsräntorna fortsatt upp globalt i takt med att investerare börjar prisa in risken för en ny inflationsvåg.

Det som oroar marknaden mest är inte bara själva oljepriset – utan risken för att energichocken spiller över i bredare pristryck och tvingar centralbankerna att hålla räntorna högre under längre tid, eller till och med återgå till åtstramningar.

”Räntorna fortsätter uppåt medan börsen ser livet genom rosaskimrande glasögon”, säger Benoît Peloille, chefsstrateg på kapitalförvaltaren Natixis till Bloomberg.

Trots stigande räntor har aktiemarknaden än så länge visat relativ motståndskraft. Amerikanska index ligger fortsatt nära årshögsta och riskaptiten är fortfarande tydlig inom tekniksektorn. Samtidigt börjar allt fler varningssignaler blinka i bakgrunden: högre obligationsräntor, stigande volatilitet i Europa och energimarknader som signalerar fortsatt stress.

I veckan riktas samtidigt blickarna mot protokollet från Feds aprilmöte samt preliminära PMI-siffror för maj. Marknaden kommer särskilt att leta efter signaler om stigande pristryck, störningar i leveranskedjor och hur snabbt energichocken från Mellanöstern börjar slå mot den reala ekonomin.

Marknadsindikatorer

Räntemarknaden sätter tonen

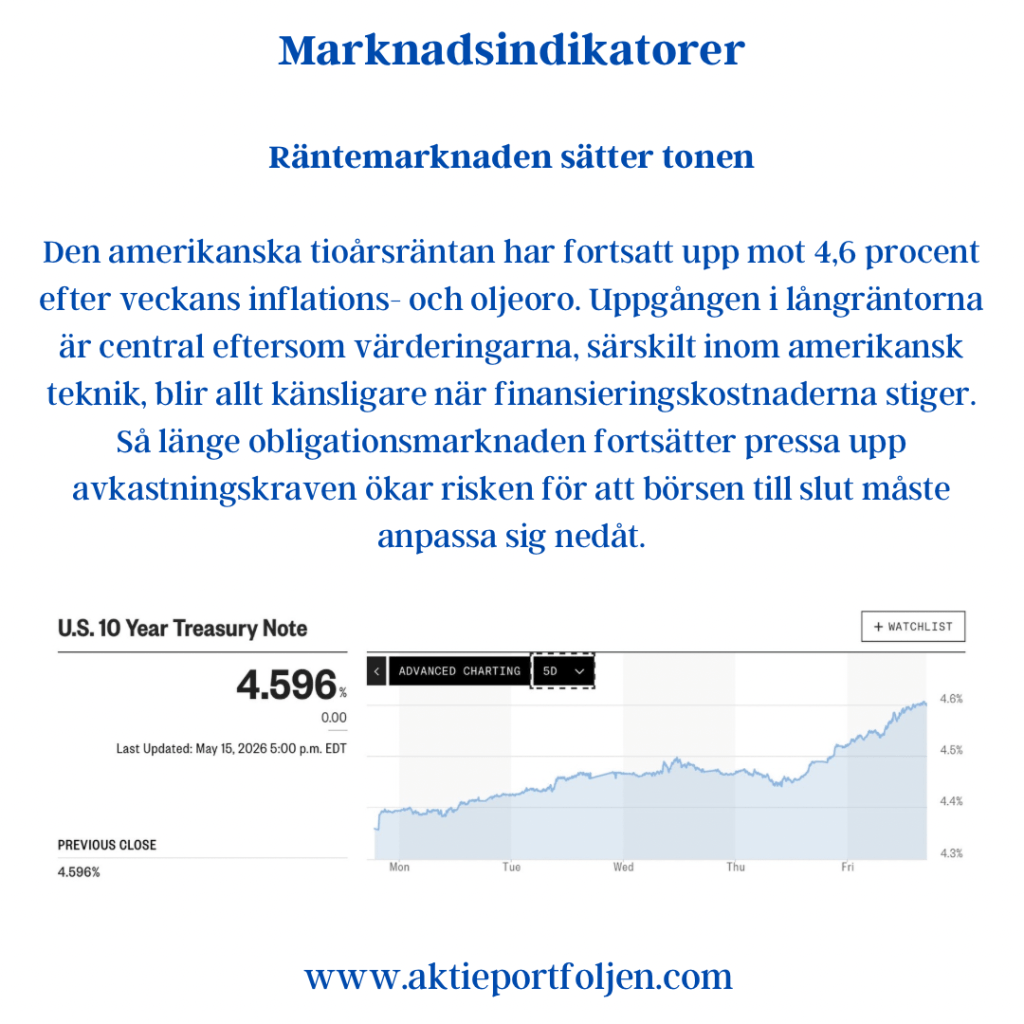
Den amerikanska tioårsräntan har fortsatt upp mot 4,6 procent efter veckans inflations- och oljeoro. Uppgången i långräntorna är central eftersom värderingarna, särskilt inom amerikansk teknik, blir allt känsligare när finansieringskostnaderna stiger. Så länge obligationsmarknaden fortsätter pressa upp avkastningskraven ökar risken för att börsen till slut måste anpassa sig nedåt.

Oljepriset signalerar fortsatt stress

Brentoljan har stigit kraftigt under veckan och marknaden fortsätter prisa in risken för störningar kring Hormuzsundet. Energimarknaden är nu den tydligaste inflationsdrivaren globalt och utvecklingen där kommer sannolikt dominera centralbankernas retorik under sommaren.

Volatiliteten börjar röra sig uppåt

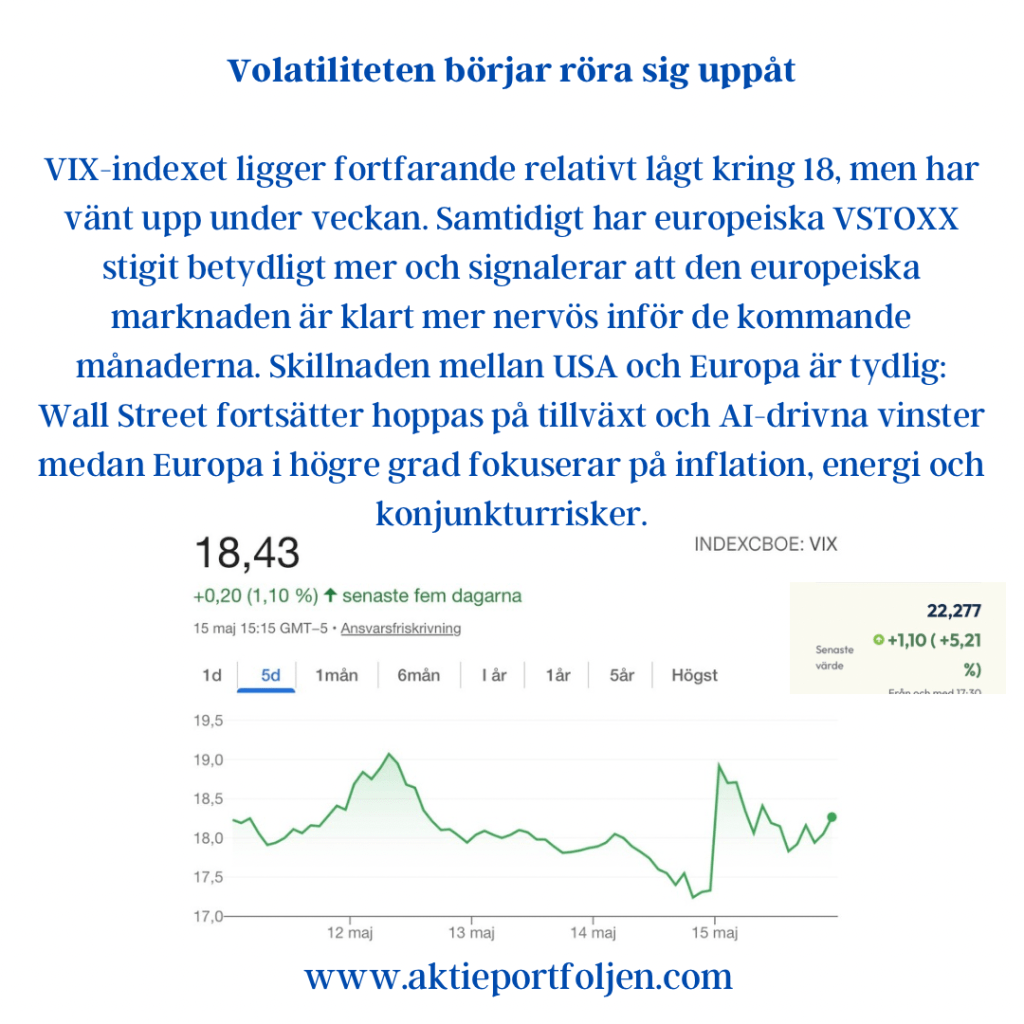
VIX-indexet ligger fortfarande relativt lågt kring 18, men har vänt upp under veckan. Samtidigt har europeiska VSTOXX stigit betydligt mer och signalerar att den europeiska marknaden är klart mer nervös inför de kommande månaderna. Skillnaden mellan USA och Europa är tydlig: Wall Street fortsätter hoppas på tillväxt och AI-drivna vinster medan Europa i högre grad fokuserar på inflation, energi och konjunkturrisker.

Sentimentet visar växande osäkerhet

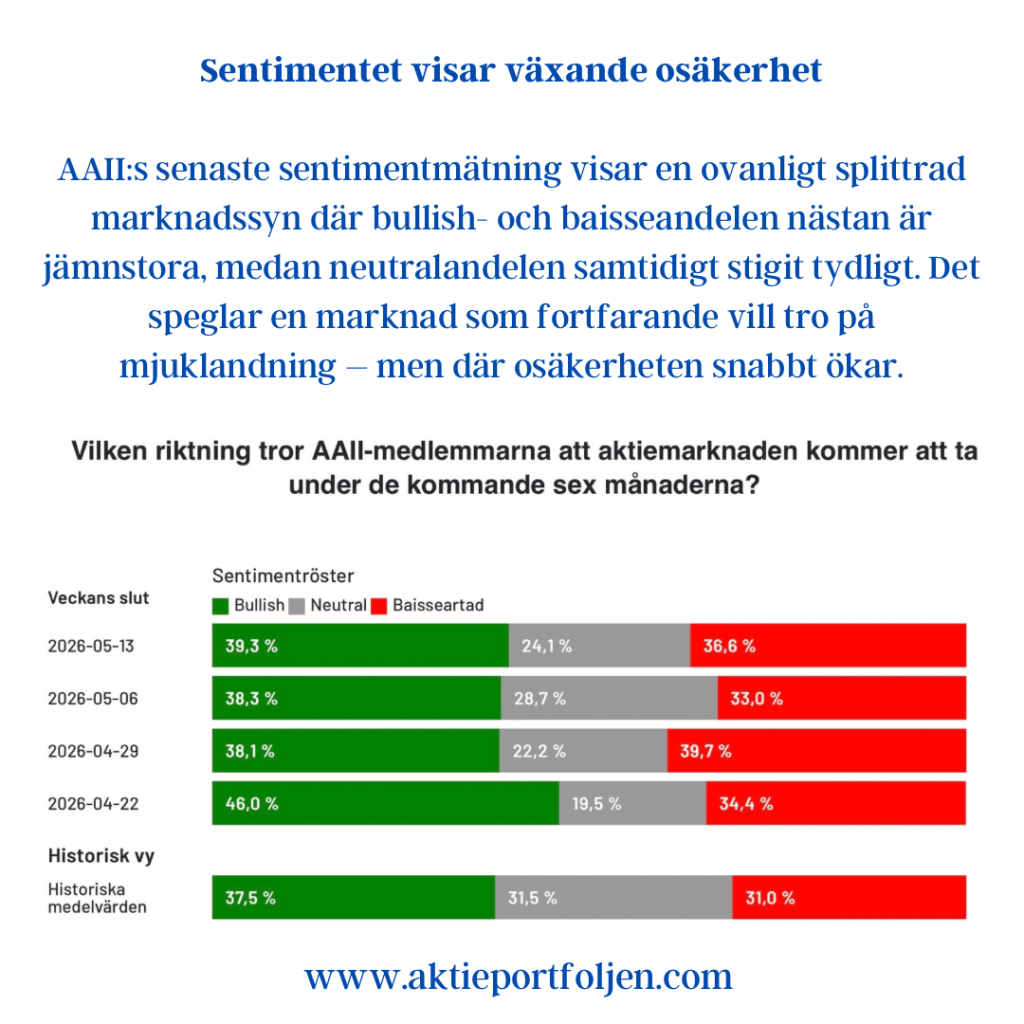
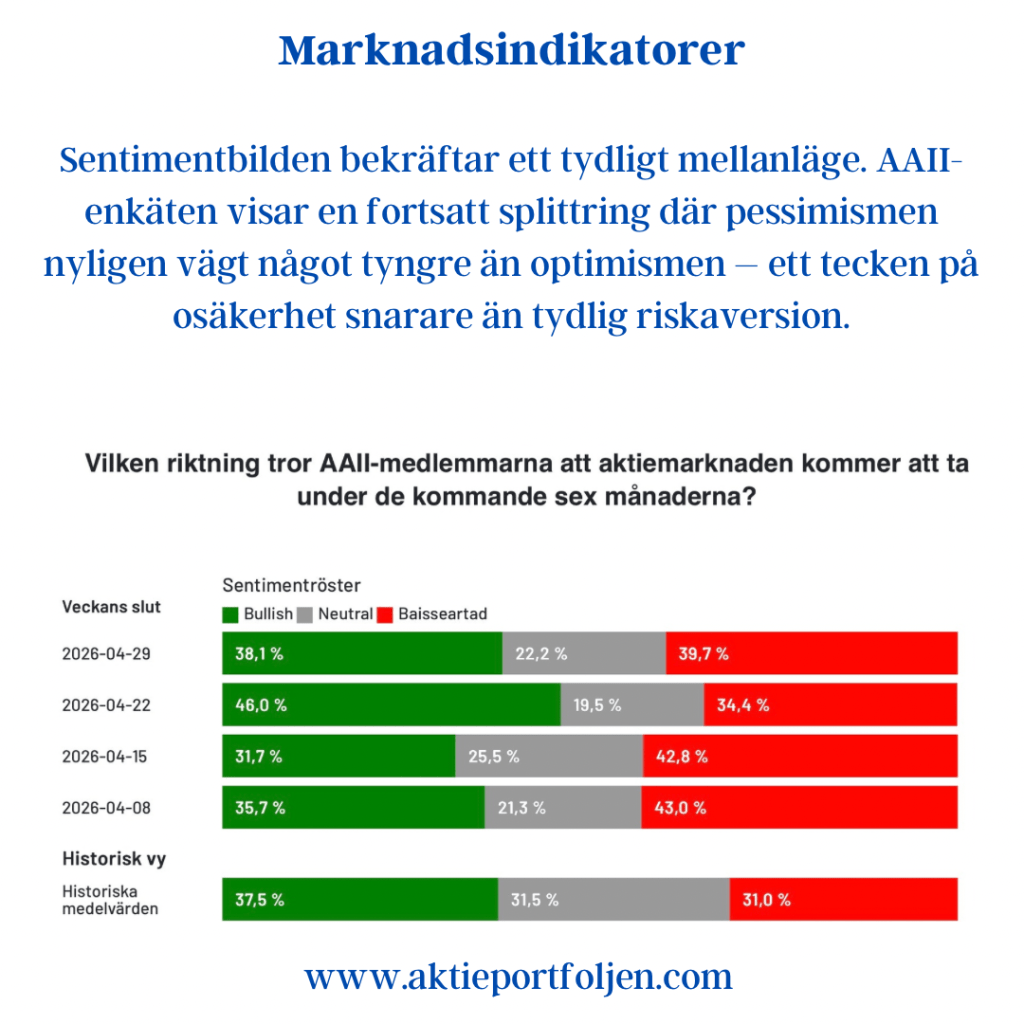
AAII:s senaste sentimentmätning visar en ovanligt splittrad marknadssyn där bullish- och baisseandelen nästan är jämnstora, medan neutralandelen samtidigt stigit tydligt. Det speglar en marknad som fortfarande vill tro på mjuklandning – men där osäkerheten snabbt ökar.

Fear & Greed fortsatt i “Greed”

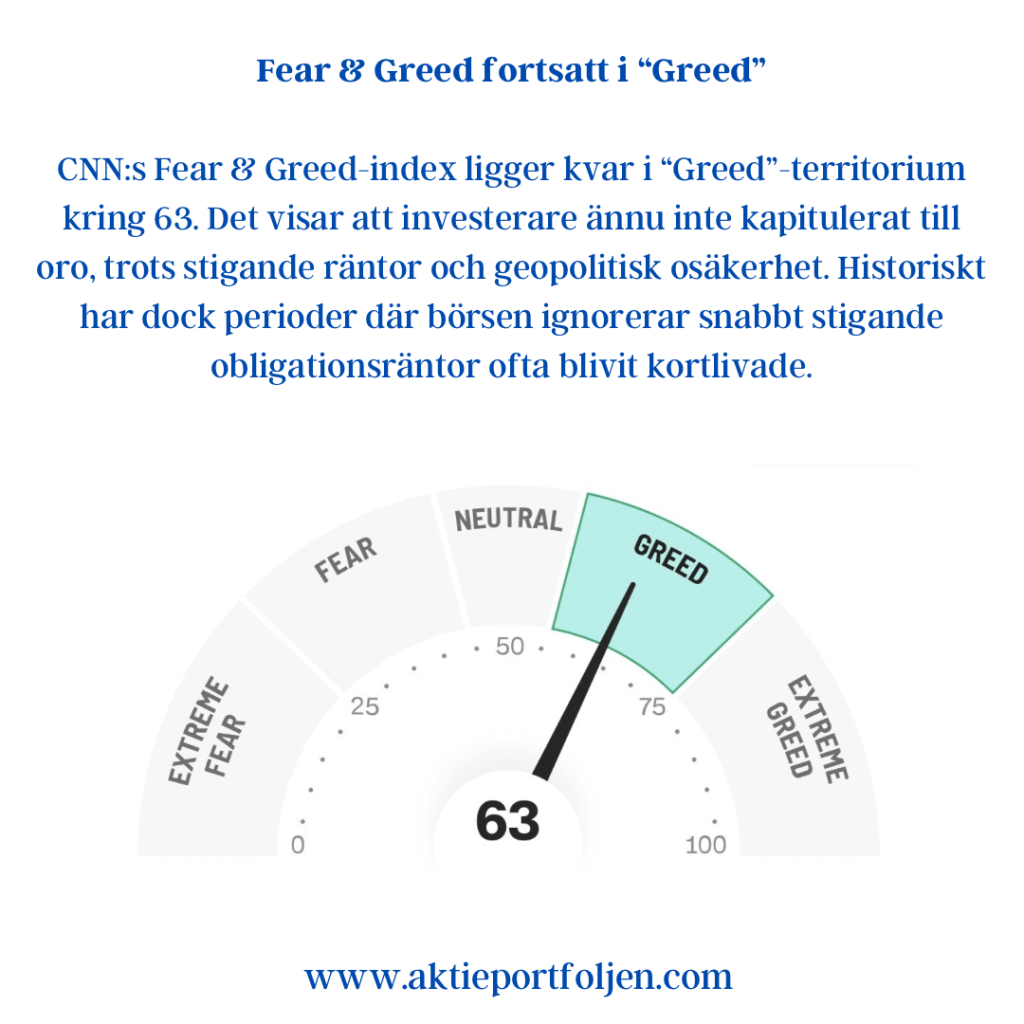
CNN:s Fear & Greed-index ligger kvar i “Greed”-territorium kring 63. Det visar att investerare ännu inte kapitulerat till oro, trots stigande räntor och geopolitisk osäkerhet. Historiskt har dock perioder där börsen ignorerar snabbt stigande obligationsräntor ofta blivit kortlivade.

Teknisk bild fortsatt blandad

Momentumet är fortsatt starkt i flera större index, särskilt Nasdaq 100 som handlas tydligt över både 50- och 200-dagars glidande medelvärden med RSI över 70. Samtidigt ser Europa betydligt svagare ut, där flera index tappat momentum på kort sikt och handlas nära neutrala tekniska nivåer.

Sammanfattning

Vecka 21 ser ut att bli en viktig temperaturmätare för om marknaden kan fortsätta ignorera ränteuppgången – eller om obligationsmarknaden till slut börjar pressa ned riskaptiten bredare.

Just nu domineras marknaden av två konkurrerande krafter: fortsatt AI- och tillväxtoptimism på ena sidan, och stigande energi-, inflations- och ränterisker på den andra.

Så länge oljepriset fortsätter upp och obligationsräntorna klättrar blir marginalerna för besvikelser allt mindre. Frågan marknaden nu ställer sig är inte längre om geopolitiken påverkar ekonomin – utan hur snabbt.

Inför vecka 19: Geopolitiken håller marknaden i schack

Inför vecka 19: Geopolitiken håller marknaden i schack

3 maj 2026

Makro & Index

Nästa vecka blir intensiv med flera tunga datapunkter. Fokus ligger på Riksbankens räntebesked (torsdag), svenskt KPI (onsdag) samt amerikansk arbetsmarknadsdata (non-farm payrolls).

Men trots det täta makroflödet är det tydligt att marknaden just nu i hög grad styrs av geopolitiken i Mellanöstern. Konflikten kring Iran påverkar inte bara riskaptiten utan spiller direkt över i inflationsförväntningar via energimarknaden.


Marknadsindikatorer

Sentimentbilden bekräftar ett tydligt mellanläge. AAII-enkäten visar en fortsatt splittring där pessimismen nyligen vägt något tyngre än optimismen – ett tecken på osäkerhet snarare än tydlig riskaversion.

Volatiliteten är samtidigt dämpad, med VIX kring 17, vilket signalerar att marknaden inte ser någon omedelbar eskalation. Det är dock en skör balans, där sentiment snabbt kan skifta vid nya rubriker.

Räntemarknaden ligger kvar på relativt höga nivåer, med den amerikanska 10-åringen runt 4,38 %, vilket fortsätter att sätta ett tak på värderingarna.

Den tydligaste geopolitikkanalen syns i råvaror:
👉 Oljepriset (Brent) kring 114 dollar reflekterar riskpremien kopplad till Mellanöstern.

Samtidigt visar Fear & Greed Index nivåer i ”Greed” (~67) – vilket understryker den paradoxala marknaden: riskvilja finns, men den balanseras av tydliga orosmoment.


Reflektion & Utsikter

Det är just nu inte makro i sig som skapar osäkerheten – utan hur makrodata ska tolkas i ljuset av geopolitiken.

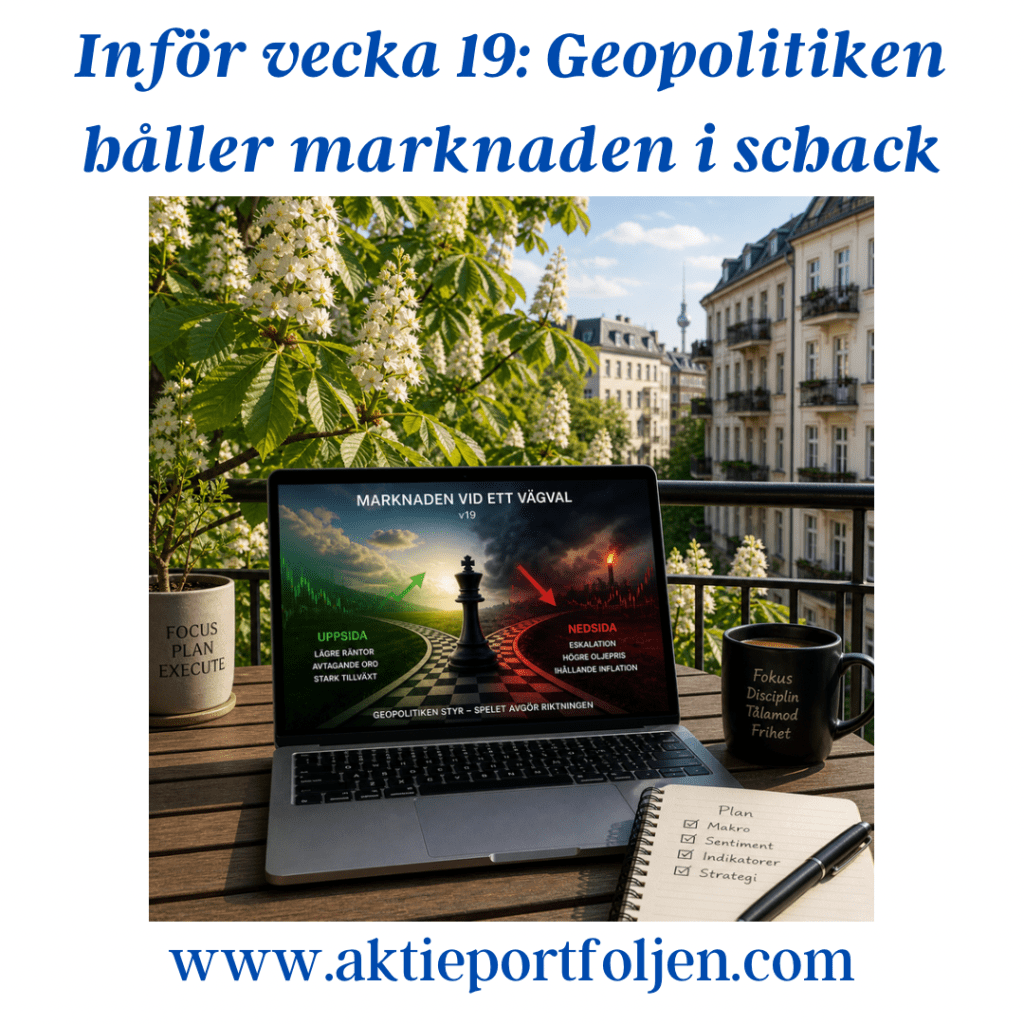
Marknaden står och väger mellan två scenarier:

  • Eskalation i Mellanöstern
    → högre oljepris
    → ökad inflation
    → färre räntesänkningar
    → press på börsen
  • Avtagande oro
    → fallande energipriser
    → lättare inflationstryck
    → större utrymme för centralbanker
    → stöd för riskaptiva tillgångar

Det är just denna dragkamp som skapar mellanläget vi ser nu – där positiva signaler snabbt neutraliseras av nya riskfaktorer.

👉 Slutsatsen inför veckan:
Makrodata blir viktiga, men marknadens riktning avgörs i praktiken av nyhetsflödet från Mellanöstern.

Stockholmsbörsen i rött – laget stod emot trycket

Stockholmsbörsen i rött – laget stod emot trycket

27 april

Inledning / Makro & Index

Stockholmsbörsen handlades på båda sidor om nollstrecket under dagen, men vände nedåt tillsammans med övriga Europa runt klockan 14.00.

Det breda OMXSPI-indexet stängde på minus 0,8 procent, medan storbolagsindex OMXS30 backade 0,7 procent. Laget stod emot relativt väl och stängde kring nollstrecket – en styrkesignal i ett svagare marknadsklimat.

Oljepriset steg samtidigt som börsen föll, drivet av den fortsatt olösta blockaden i Hormuzsundet. Det gav tydligt stöd åt energirelaterade tillgångar.


Bolag & Sektorer

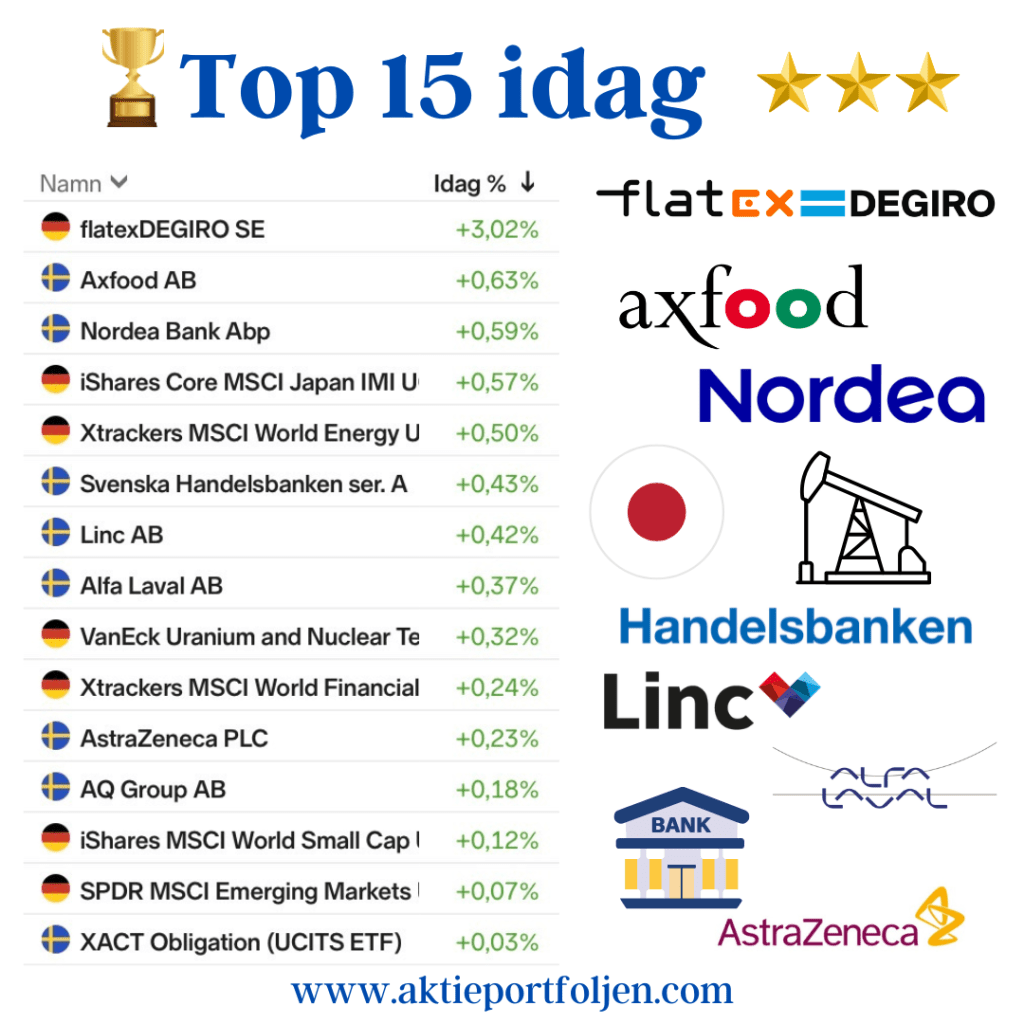
Energitemat var en av dagens tydligaste vinnare. Xtrackers MSCI World Energy UCITS ETF (+0,50%) stängde som näst bästa innehav i laget. Även VanEck Uranium and Nuclear Technologies UCITS ETF (+0,32%) höll sig på plus, medan iShares Global Clean Energy Transition UCITS ETF (-0,58%) gick åt motsatt håll.

På finanssidan utvecklades innehaven stabilt. Nordea (+0,59%) och Handelsbanken (+0,43%) tillhörde vinnarna inom OMXS30, och även Xtrackers MSCI World Financials UCITS ETF (+0,24%) bidrog positivt.

Dagens tydligaste uppstuds kom från tyska nätmäklaren flatexDEGIRO (+3,02%), som återhämtade sig efter tidigare nedgångar. Aktien fick stöd kring tekniska nivåer efter den kraftiga rekyl som följde på en stark rapport.

Bland de svagare inslagen återfanns Nordnet (-1,16%), som backade efter en sänkt rekommendation från Pareto.


Reflektioner

Marknaden fortsätter att styras av makrofaktorer, där geopolitik och energipriser snabbt sätter tonen. Dagens rörelse visar tydligt hur kapital roterar mot energi när osäkerheten ökar.

Att laget lyckas hålla emot och stänga runt nollan i en bred nedgång är ändå ett styrkebesked. Finans och energi fungerar fortsatt som stabila pelare, medan tillväxt- och ESG-relaterade segment pressas.


Top 15

  1. flatexDEGIRO SE +3,02%
  2. Axfood AB +0,63%
  3. Nordea Bank +0,59%
  4. iShares Core MSCI Japan IMI UCITS ETF +0,57%
  5. Xtrackers MSCI World Energy UCITS ETF +0,50%
  6. Svenska Handelsbanken A +0,43%
  7. Linc AB +0,42%
  8. Alfa Laval AB +0,37%
  9. VanEck Uranium and Nuclear Technologies UCITS ETF +0,32%
  10. Xtrackers MSCI World Financials UCITS ETF +0,24%
  11. AstraZeneca +0,23%
  12. AQ Group +0,18%
  13. iShares MSCI World Small Cap UCITS ETF +0,12%
  14. SPDR MSCI Emerging Markets UCITS ETF +0,07%
  15. XACT Obligation ETF +0,03%

Veckan Framåt (v18): Förväntan om lugn volatilitet – trots en skakig marknad

Veckan Framåt (v18): Förväntan om lugn volatilitet – trots en skakig marknad

2026-04-26


Makro & Index

Marknaderna går in i veckan med ett fortsatt spänt tonläge där geopolitik och penningpolitik sätter riktningen. Fokus ligger på nyhetsflödet från Mellanöstern samtidigt som flera avgörande räntebesked står för dörren.

Veckan bjuder också på en tung makroagenda med BNP-siffror från USA, euroområdet och Sverige. Samtidigt förväntas både Fed och ECB lämna styrräntorna oförändrade – men signalvärdet i kommunikationen blir avgörande för marknadens nästa steg.

I USA riktas blickarna mot Fed och inflationsdata, där särskilt PCE-måttet blir centralt. I euroområdet väntar en intensiv vecka med BNP, inflationsförväntningar och konsumtionsdata, medan Sverige fokuserar på tillväxtindikatorer och detaljhandel.


Marknadsindikatorer – balans mellan girighet och osäkerhet

Volatilitet – lugn yta, oroligt djup
Trots att marknaden i praktiken har varit ryckig med snabba kast mellan risk-on och risk-off, ligger CBOE Volatility Index kvar kring 18–19, alltså under den psykologiskt viktiga nivån 20.

Det signalerar att den förväntade volatiliteten är låg – trots att den realiserade volatiliteten upplevs som hög.

Detta är en tydlig diskrepans och kan tolkas som att marknaden har vant sig vid svängningar – eller underskattar risken för större rörelser.


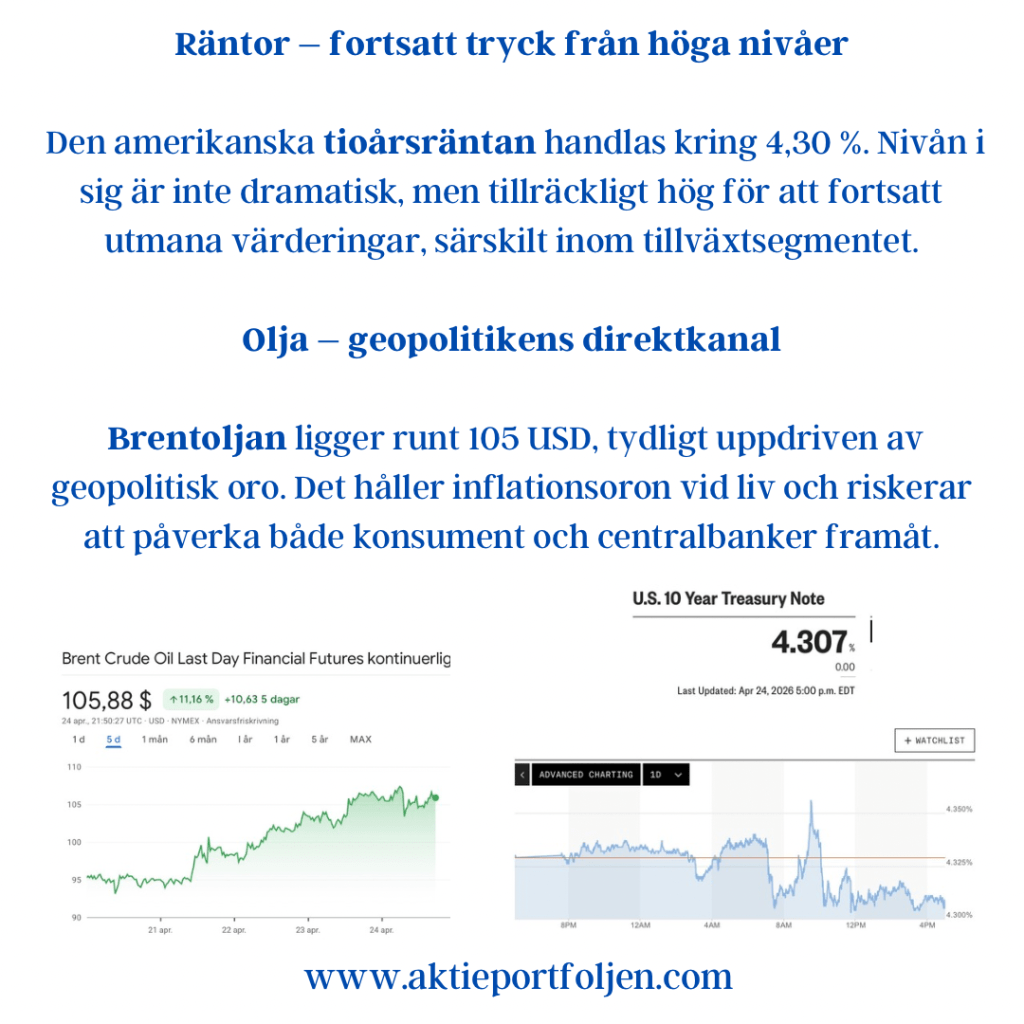
Räntor – fortsatt tryck från höga nivåer
Den amerikanska tioårsräntan handlas kring 4,30 %. Nivån i sig är inte dramatisk, men tillräckligt hög för att fortsatt utmana värderingar, särskilt inom tillväxtsegmentet.


Olja – geopolitikens direktkanal
Brentoljan ligger runt 105 USD, tydligt uppdriven av geopolitisk oro. Det håller inflationsoron vid liv och riskerar att påverka både konsument och centralbanker framåt.


Sentiment – riskaptiten tillbaka
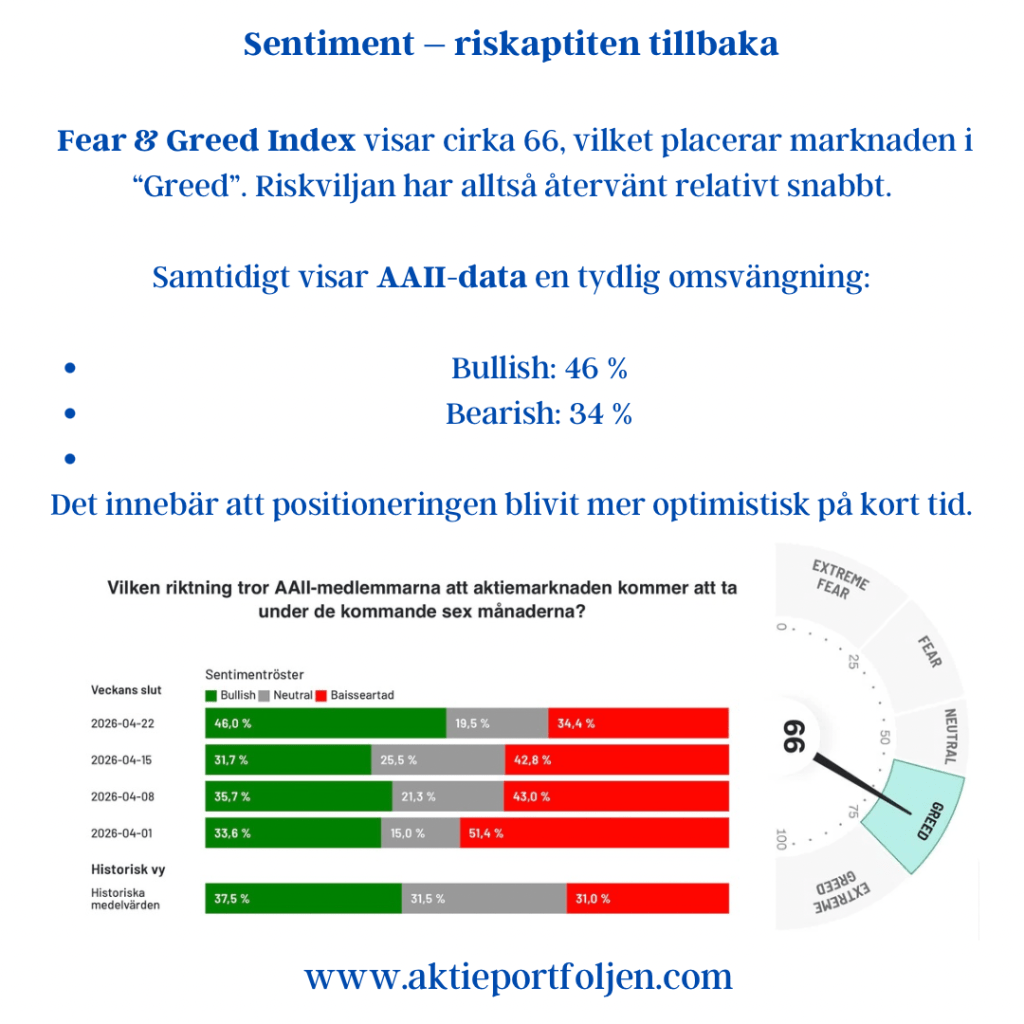
Fear & Greed Index visar cirka 66, vilket placerar marknaden i “Greed”. Riskviljan har alltså återvänt relativt snabbt.

Samtidigt visar AAII-data en tydlig omsvängning:

  • Bullish: 46 %
  • Bearish: 34 %

Det innebär att positioneringen blivit mer optimistisk på kort tid.


Tematisk reflektion – låg volatilitet möter hög risk

Det mest intressanta just nu är kombinationen:

  • Låg implicerad volatilitet
  • Högt oljepris
  • Fortsatt höga räntor
  • Tydligt positivt sentiment

Det är inte en självklar balans.

Marknaden prissätter i praktiken ett scenario där mycket går rätt – samtidigt som flera riskfaktorer består. Den typen av miljö tenderar att fungera, men är ofta känslig för negativa överraskningar.


Utsikter

Den kommande veckan avgörs i tre lager:

Centralbanker
Inte beslutet i sig, utan kommunikationen. Eventuella signaler om kvarvarande inflationstryck kan snabbt påverka räntor och riskaptit.

Makrodata
BNP och inflationsdata blir avgörande. En stark ekonomi stödjer marknaden – men riskerar samtidigt att hålla räntorna högre längre.

Geopolitik och energi
Oljepriset fungerar som en direkt kanal in i inflation och sentiment. Här finns fortsatt störst osäkerhet.


Slutsats

Marknaden går in i veckan med en tydlig risk-on-lutning – men utan att de underliggande riskerna har försvunnit.

Det skapar ett asymmetriskt läge:

  • Uppgång möjlig, men mer begränsad
  • Nedsida kan bli snabb vid negativa överraskningar

Kort sagt: låg förväntad volatilitet – men hög latent risk.