Veckan framåt v40 – räntan, jobben och Hormuz i centrum

Veckan framåt v40 – räntan, jobben och Hormuz i centrum

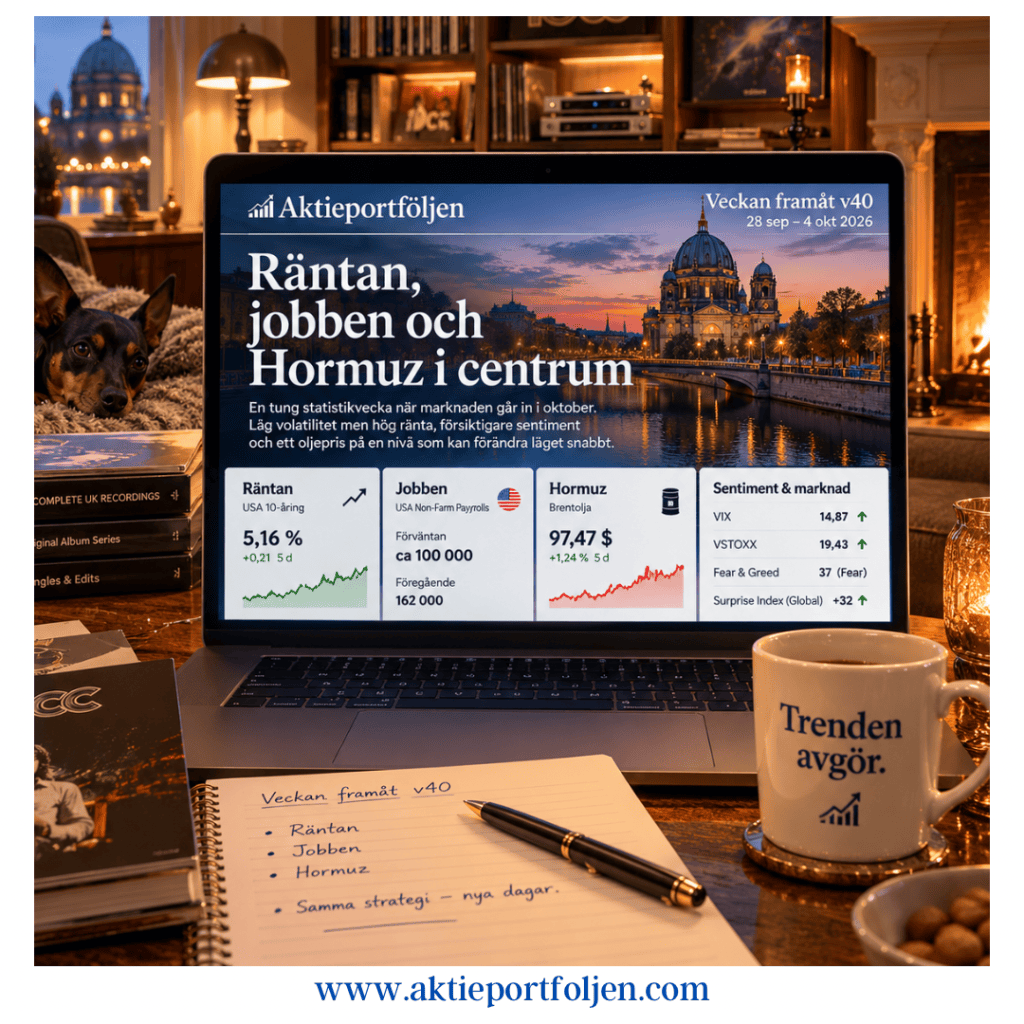
Marknaden går in i oktober med flera motstridiga signaler. Volatiliteten är fortfarande låg, men sentimentet har försvagats samtidigt som den amerikanska långräntan åter blivit en allt tyngre motvind. Och över alltihop hänger fortfarande frågan om Hormuz.

Den amerikanska tioårsräntan avslutade veckan kring 5,16 procent efter en tydlig uppgång. Det är kanske den viktigaste marknadsindikatorn just nu. Högre långräntor pressar värderingarna och gör det svårare för framför allt tillväxt- och teknikaktier att fortsätta uppåt.

Samtidigt är bilden inte entydigt negativ. VIX ligger kring 15, vilket knappast signalerar panik, och de ekonomiska överraskningsindexen ligger fortfarande på plus. Den globala ekonomin har alltså fortsatt att leverera bättre statistik än väntat.

Ändå har humöret blivit betydligt försiktigare. Fear & Greed står på 37 – Fear, jämfört med 59 för en månad sedan. Även investerarenkäten visar en tydlig övervikt för baisse. Det är en intressant kombination: mer oro, men ännu ingen flykt från risk.

USA:s arbetsmarknad sätts på prov

Veckans stora makrohändelse blir den amerikanska arbetsmarknaden. Fredagens sysselsättningsrapport får extra betydelse efter den senaste tidens ränteuppgång. Under veckan kommer dessutom ISM och annan statistik som ger ytterligare ledtrådar om styrkan i ekonomin.

Frågan är nästan paradoxal. För stark statistik kan bli dålig börsnyhet, eftersom den kan hålla inflation och räntor högre längre. Svagare siffror kan i stället ge räntemarknaden lite andrum – så länge de inte är så svaga att oron för konjunkturen tar över.

I Europa riktas blickarna mot preliminära inflationssiffror och nya besked från ECB. Sverige får bland annat PMI och konjunkturdata, men störst intresse riktas mot Riksbankens protokoll, där marknaden kommer att leta efter ledtrådar om hur nära nästa räntehöjning egentligen ligger.

Hormuz – veckans joker

Den tredje faktorn ligger långt från statistikterminalerna men kan snabbt dominera dem.

USA har avvisat Irans förslag om en sju dagar lång vapenvila och en tillfällig öppning av Hormuzsundet. Iran säger samtidigt att landet står redo både för diplomati och för ett återupptaget krig.

Brentoljan har fallit tillbaka till omkring 97 dollar, men läget gör oljepriset till en direkt länk mellan geopolitiken, inflationen, räntorna och börsen.

Ett diplomatiskt genombrott kan därför snabbt förändra marknadsbilden. Ett nytt militärt bakslag kan göra detsamma – åt andra hållet.

Inför veckan

Vi går alltså in i v40 med hög långränta, försiktigare investerare men fortfarande låg volatilitet. Lägg därtill en tung amerikansk statistikvecka och ett Hormuzläge som kan förändras från en timme till nästa.

Det finns gott om skäl att följa nyhetsflödet. Men få skäl att försöka gissa nästa rubrik.

Vi försöker inte förutse marknaden. Vi följer trenden – och låter strategin avgöra hur vi agerar.

Veckan framåt (v34) – Lugn marknad möter starkare makrosignaler

Veckan framåt (v34) – Lugn marknad möter starkare makrosignaler

Makro

Efter en vecka där den amerikanska inflationen i stort sett motsvarade förväntningarna och rapportperioden fortsatt gav stöd åt börserna flyttas fokus nästa vecka tillbaka mot centralbankerna och den framåtblickande konjunkturbilden.

I USA blir protokollet från Federal Reserves julimöte en av veckans viktigaste hållpunkter. Efter den svaga sysselsättningsrapporten och de senaste inflationssiffrorna har bilden blivit mer komplicerad för Fed. Protokollet kan därför ge ytterligare ledtrådar om hur diskussionen inom centralbanken ser ut inför höstens räntebeslut.

Även industriproduktion, bostadsdata och framför allt preliminära PMI- och regionala sentimentindikatorer blir intressanta. Frågan är om de bekräftar den motståndskraft som den amerikanska ekonomin hittills visat.

I euroområdet blir veckan mer inriktad på konjunktursignaler. Preliminära PMI-siffror blir viktiga för bilden av tillväxten, samtidigt som de slutliga inflationssiffrorna för juli ger mer information om prisutvecklingen.

På hemmaplan riktas blickarna mot Riksbanken. Någon förändring av styrräntan väntas inte när beskedet kommer på torsdag. Desto större uppmärksamhet lär riktas mot kommunikationen och eventuella signaler om hur direktionen ser på ränteutvecklingen senare under året.

Marknadsindikatorer

Trendbilden är tydligt positiv.

Samtliga 13 börsindex jag följer handlas över sina 200-dagars glidande medelvärden, i genomsnitt med 9,4 procent. Även den kortare trendbilden är stark – 12 av 13 index ligger över MA20 och samtliga över MA50.

Japan, Norge och amerikansk teknik tillhör de starkaste marknaderna. Nikkei 225 ligger hela 19,6 procent över MA200, OBX Oslo 14,1 procent och Nasdaq 100 12,5 procent. Även Stockholm befinner sig tydligt i positiv långsiktig trend, med OMXS30 7,9 procent och OMXSPI 6,2 procent över MA200.

RSI ligger i genomsnitt på 62,1. Det signalerar bra momentum, men visar samtidigt att vissa marknader börjar bli kortsiktigt ansträngda.

Riskaptiten är också fortsatt god, men knappast euforisk.

CNN Fear & Greed Index ligger på 65 – Greed, nästan oförändrat från 64 för en vecka sedan. Samtidigt ligger amerikanska VIX på låga 14,25 och europeiska VSTOXX kring 15,1. Volatilitetsmarknaden signalerar med andra ord fortfarande ett relativt lugnt börsklimat.

AAII:s investerarenkät ger en något mer försiktig bild. Andelen optimister ligger på 34,7 procent, medan 37,9 procent är negativa. Pessimisterna är därmed fortfarande fler än optimisterna och andelen negativa ligger över sitt historiska genomsnitt på 31,5 procent.

Det är en intressant kombination: marknaden uppträder lugnt och Fear & Greed visar optimism, samtidigt som privatinvesterarna ännu inte har blivit överdrivet positiva.

Även räntemarknaden förtjänar uppmärksamhet. Den amerikanska tioårsräntan ligger kring 4,70 procent, nära den övre delen av årets intervall. Det är en påminnelse om att finansieringsvillkoren fortfarande är relativt strama trots den goda riskaptiten.

Brentoljan avslutar samtidigt veckan kring 88,5 dollar per fat efter ännu en volatil vecka. Energipriserna förblir därför en faktor att hålla ögonen på, inte minst genom kopplingen till inflation och räntor.

En ny pusselbit – CESI

Jag har också börjat följa Citigroup Economic Surprise Index, CESI, som mäter hur den faktiska ekonomiska statistiken utvecklas i förhållande till marknadens förväntningar.

Här är utvecklingen just nu intressant.

Det globala indexet ligger kring +40, USA omkring +25, medan euroområdet har rusat upp mot +70. Positiva värden betyder inte nödvändigtvis att ekonomin är stark – utan att statistiken sammantaget kommer in bättre än ekonomerna räknat med.

Det gör framför allt utvecklingen i Europa värd att följa. För ett par månader sedan låg euroområdets CESI kraftigt på minus. Nu överraskar statistiken istället tydligt på uppsidan.

Nästa veckas PMI-siffror blir därför ett intressant test: kan den positiva överraskningstrenden fortsätta?

Reflektion

Bilden inför veckan är på många sätt konstruktiv – och faktiskt ganska tydligt bullish.

Den globala trendbilden är bred och stark. Volatiliteten är låg, riskaptiten god och den ekonomiska statistiken överraskar sammantaget positivt. Samtidigt finns det fortfarande en nyttig dos skepsis bland privatinvesterarna.

Det är en ganska tilltalande kombination för en trendföljare.

Samtidigt finns tydliga motvikter. Den amerikanska tioårsräntan ligger nära 4,7 procent och oljepriset är fortsatt högt. Båda kan snabbt återföra inflation och penningpolitik till centrum. Dessutom visar RSI att delar av marknaden börjar bli kortsiktigt ansträngda.

En annan risk finns fortfarande i Mellanöstern.

Marknaden tycks i allt högre grad ha vant sig vid ett stängt Hormuzsund. Brent kring 88 dollar visar att en betydande riskpremie finns kvar, men knappast någon panik. Marknaden är framåtblickande och tycks räkna med att konflikten så småningom får en lösning – eller att en större del av energiflödena successivt hittar alternativa vägar.

Det skapar samtidigt en risk i sig. Ju mer marknaden vänjer sig vid störningarna, desto större kan reaktionen bli om situationen istället eskalerar och dessa förväntningar visar sig vara för optimistiska.

Längre än så behöver jag inte gå. Att försöka förutsäga hur eller när situationen löses blir spekulation.

Vi behöver inte förutsäga vad som händer – vi behöver observera vad marknaden faktiskt gör.

Och just nu säger marknaden fortfarande bull.

Så länge trenden håller fortsätter jag därför att spela med laget som står på planen. Nästa vecka får makrostatistiken visa om den också tänker spela med.

Veckan framåt (v8): Inflation i fokus – olika signaler om riskviljan

Veckan framåt (v8): Inflation i fokus – olika signaler om riskviljan

Veckan domineras av inflation, centralbanksretorik och sentiment. Samtidigt visar indikatorerna på ett allt tydligare glapp i riskviljan mellan Europa och USA – trots att de större börsindexen fortsatt handlas nära årshögsta nivåer.

Kort makroöversikt

USA:

Fokus ligger på Feds januariprotokoll och inflationsdata. Fed har signalerat att man är ”väl positionerad”, med en stabiliserad arbetsmarknad, vilket ökar känsligheten för nya inflationssignaler. Kärn-PCE för december blir särskilt viktig efter Powells indikation om en uppgång mot 3,0 procent. PMI-data följs för tecken på om aktiviteten bottnar eller åter tar fart.

Euroområdet:

Snabb-PMI och konsumentförtroende står i centrum, tillsammans med tyska PPI-siffror och slutliga inflationsutfall för januari. Flera ECB-tal kan ge vägledning om hur rådet tolkar den senaste tidens mer blandade inflationsbild.

Sverige:

Detaljerna bakom den lägre än väntade kärninflationen i januari analyseras närmare, tillsammans med arbetslöshet och inflationsförväntningar (Origo). Därtill hålls en öppen riksdagsutfrågning med Riksbanksstyrelsen om penningpolitiken 2015–2024.

Indikatorer – Europa och USA drar åt olika håll

Indikatorbilden ger en mer nyanserad – och delvis motstridig – bild än prisutvecklingen på börserna.

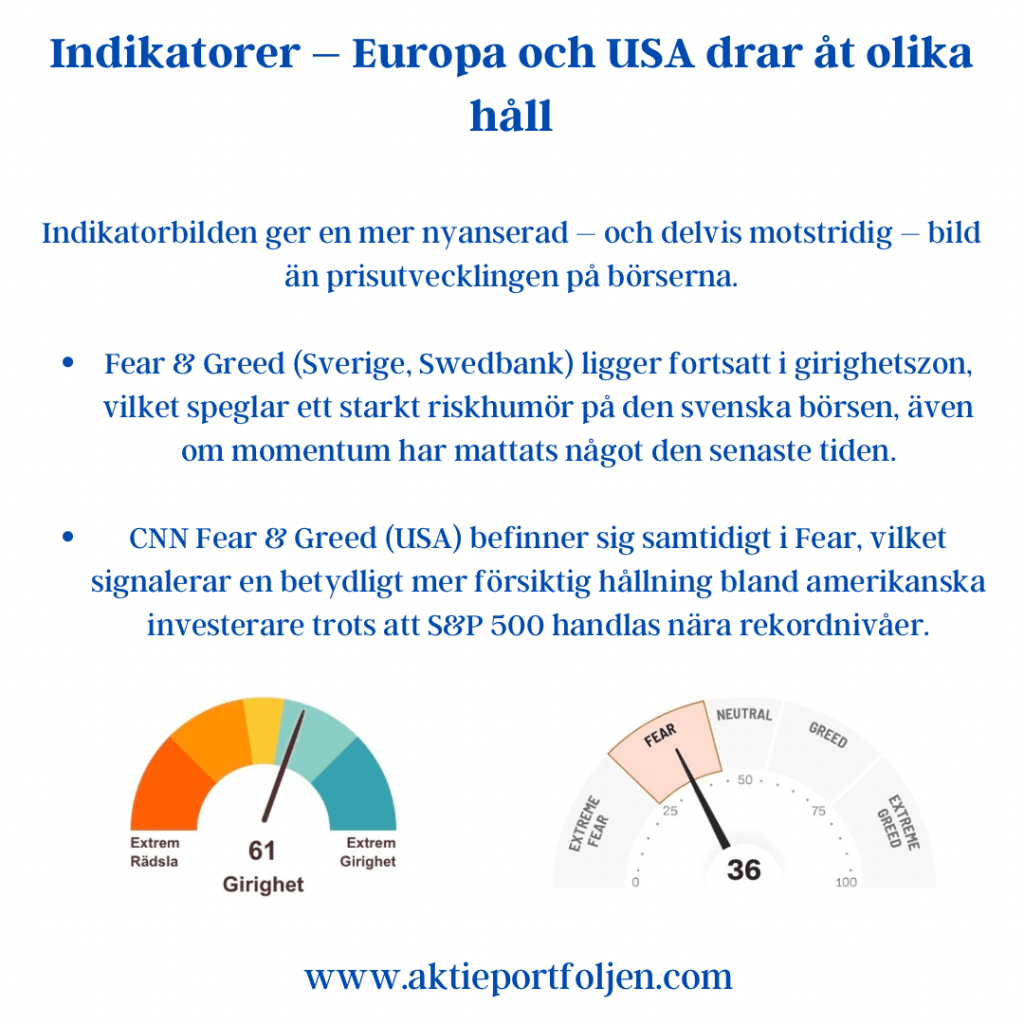
Fear & Greed (Sverige, Swedbank) ligger fortsatt i girighetszon, vilket speglar ett starkt riskhumör på den svenska börsen, även om momentum har mattats något den senaste tiden. CNN Fear & Greed (USA) befinner sig samtidigt i Fear, vilket signalerar en betydligt mer försiktig hållning bland amerikanska investerare trots att S&P 500 handlas nära rekordnivåer. VIX har rört sig upp mot och över 20, ett tecken på ökad efterfrågan på skydd och högre kortsiktig osäkerhet. VSTOXX visar en tydlig uppgång sett över året, vilket indikerar att även europeiska placerare i ökande grad prissätter volatilitet. AAII-sentimentet i USA är ovanligt jämnt fördelat mellan bullish och bearish, med en stigande bearish-andel – historiskt ofta förknippat med mer ryckiga marknader. Amerikanska 10-årsräntan har fallit tillbaka mot cirka 4,05 %, vilket antyder viss riskreduktion och ett ökat intresse för räntetillgångar.

Tolkning

Sammantaget pekar indikatorerna på ett marknadsläge där Europa – och i synnerhet Sverige – fortsatt uppvisar relativt hög riskvilja, medan USA visar tydligare tecken på försiktighet. Skillnaden kan tolkas som att amerikanska investerare i högre grad oroar sig för inflationsuthållighet och Feds reaktionsmönster, medan europeiska marknader fortfarande lutar sig mot förväntningar om lättnader längre fram.

Det skapar ett känsligt balansläge: prisbilden är fortsatt konstruktiv, men under ytan ökar spänningarna. Kommande inflationsdata och centralbanksretorik blir därför avgörande för om riskaptiten kan bestå – eller om den amerikanska försiktigheten får större genomslag även i Europa.

Min aktievecka 39 – PMI tar tempen, riskaptit och trendstyrka

Marknaden präglas just nu av ökad riskaptit och låg volatilitet, medan makrodata som PMI och PCE ger vägledning om konjunkturen. Portföljen leds av starka draglok inom klimatteknik, guld och uran – samtidigt som nya positioner i fastigheter kan bli nästa tillväxtmotor när räntesänkningarna tar fart. Med en bred mix av trendstarka innehav och strategiska case är laguppställningen väl rustad inför Q4.

Min aktievecka 39 – PMI tar tempen, riskaptit och trendstyrka

🌍 Makro i fokus

Veckans tyngsta datapunkt blir USA:s kärn-PCE, som ger vägledning för inflationsbilden och därmed räntemarknadens förväntningar.

Globalt väntas inköpschefsindex (PMI) från EMU, Indien, Japan och USA ge besked om hur företagen påverkas av USA:s tullpolitik.

I Sverige riktas blickarna mot Riksbanken, där en möjlig sänkning till 1,75 % kan ge stöd åt börsen – särskilt fastigheter – men marknaden är delad.

📈 Sentiment och volatilitet

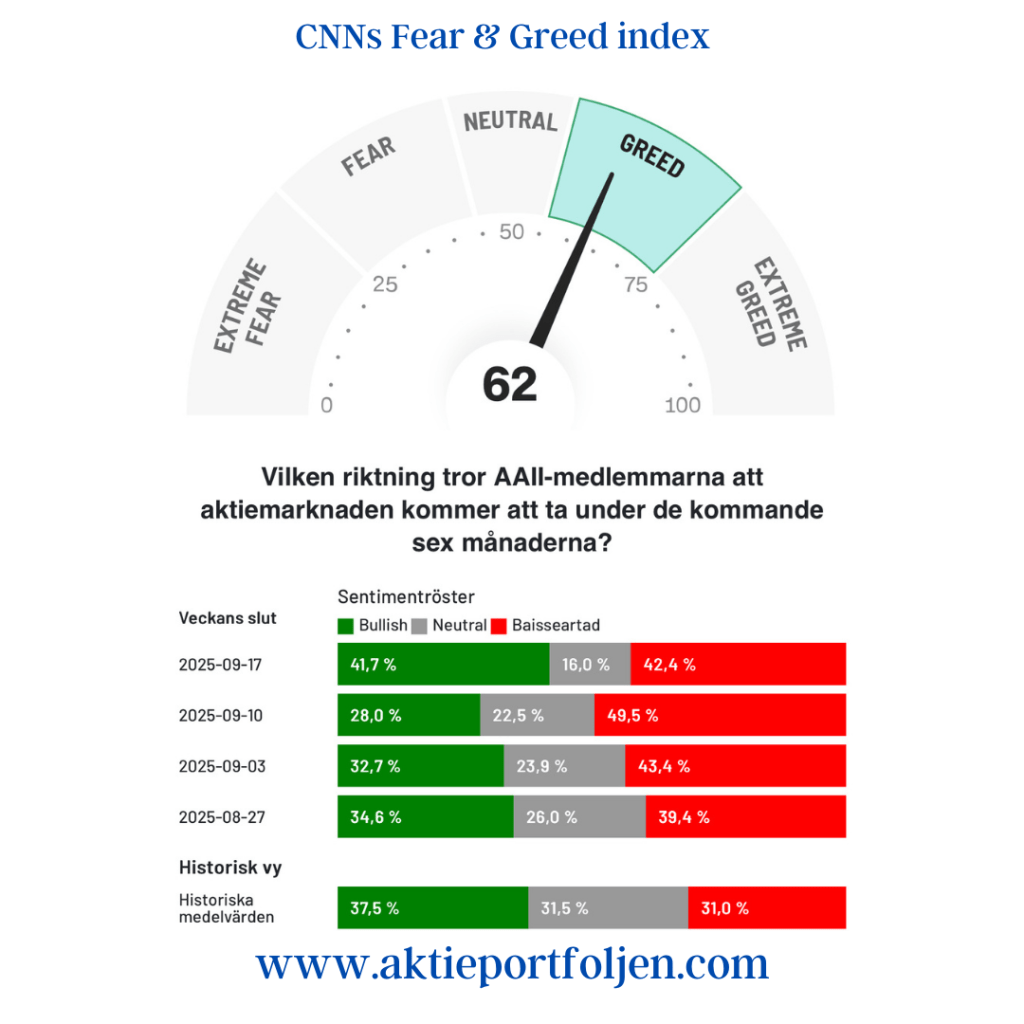
Investerarsentimentet har svängt uppåt: enligt AAII är andelen optimister nu 41,7 %, över historiskt snitt. Samtidigt är andelen negativa röster fortsatt hög, vilket understryker en polariserad marknad.

CNN:s Fear & Greed Index har stigit till 62 och indikerar ”Greed”, medan både VIX (14,45) och VSTOXX (15,66) ligger på nivåer som signalerar lugn. Den amerikanska 10-årsräntan har tickat upp marginellt till 4,13 %.

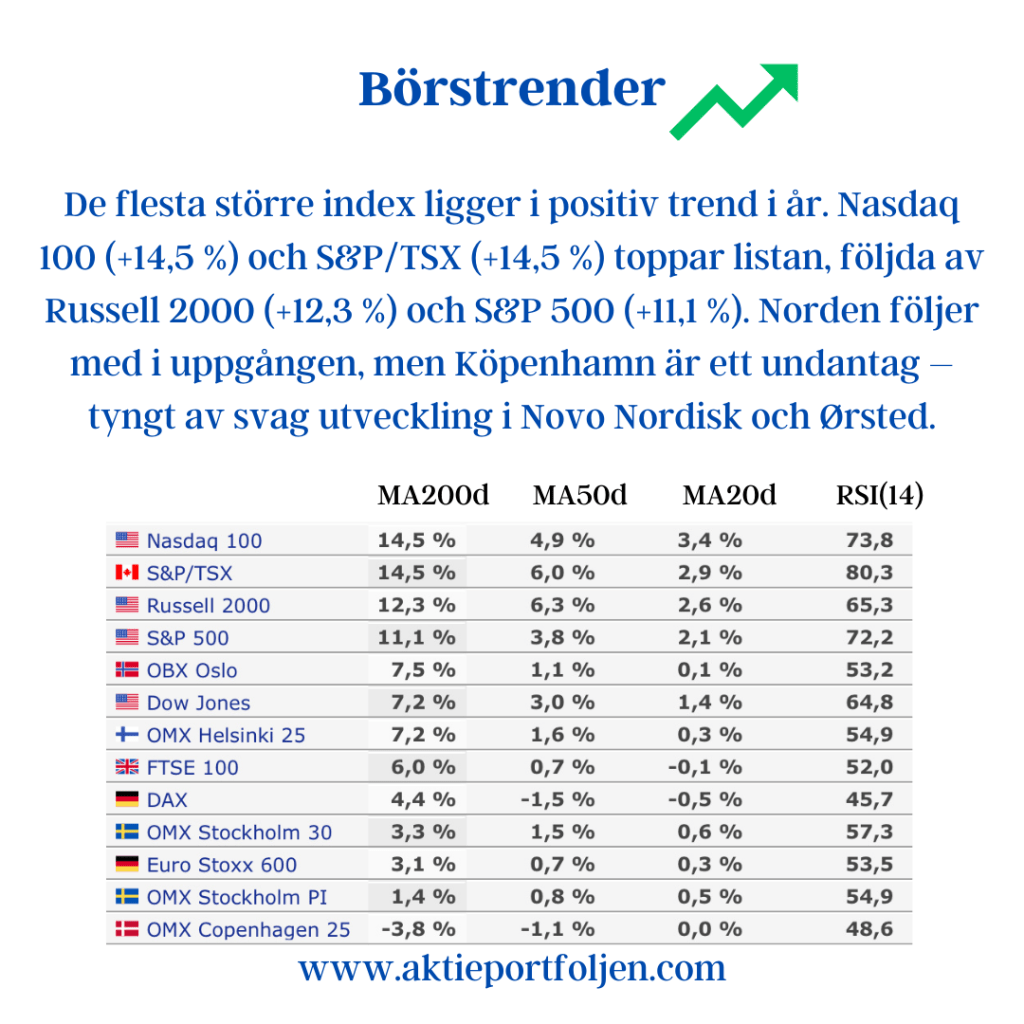
💹 Börstrender

De flesta större index ligger i positiv trend i år. Nasdaq 100 (+14,5 %) och S&P/TSX (+14,5 %) toppar listan, följda av Russell 2000 (+12,3 %) och S&P 500 (+11,1 %). Norden följer med i uppgången, men Köpenhamn är ett undantag – tyngt av svag utveckling i Novo Nordisk och Ørsted.

🧩 Laguppställningen

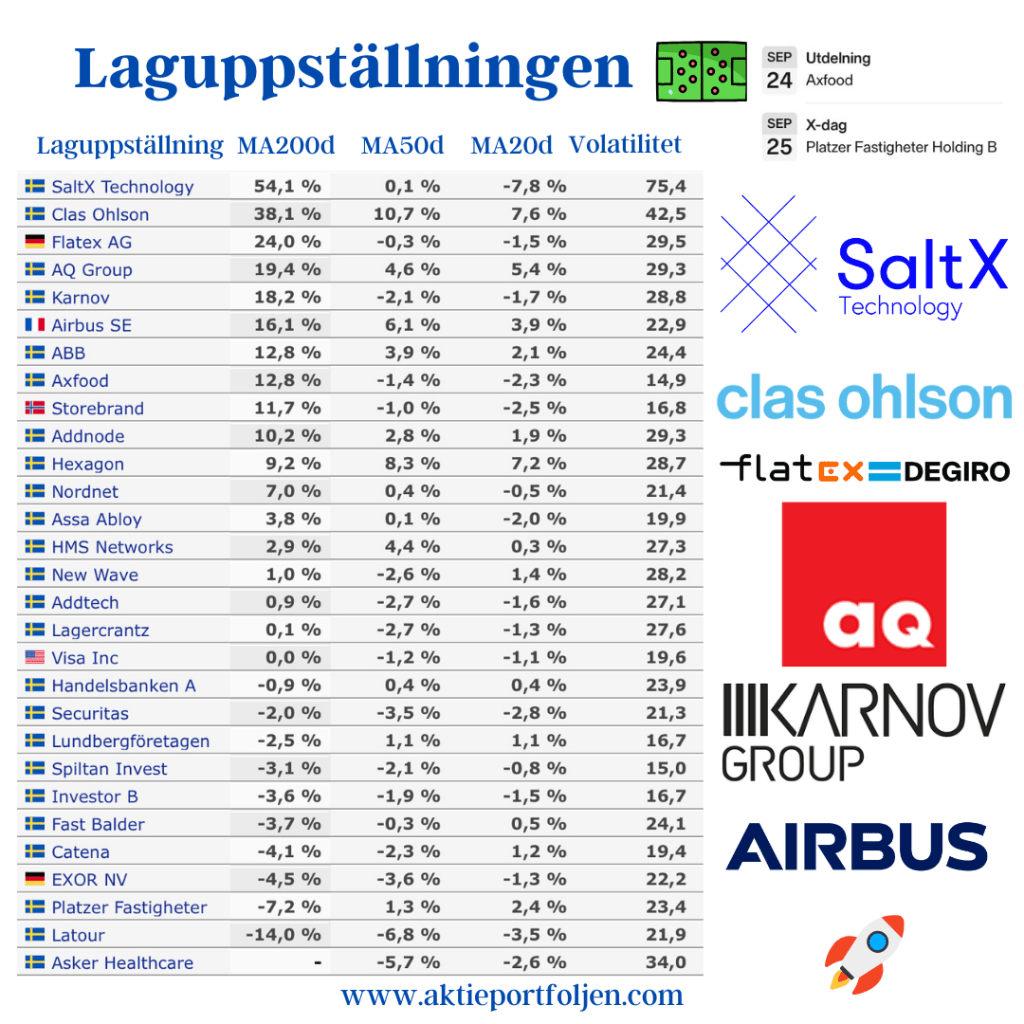
Jag har som huvudregel att de bolag och ETF:er jag äger ska trenda över 200-dagars glidande medelvärde (MA200). Det är ett enkelt men effektivt filter för att hålla portföljen exponerad mot styrka.

Undantag görs för investmentbolag, och i nuläget för fastigheter – samt för outsider-innehavet SaltX, som trots att det ännu inte går med vinst, är en av portföljens starkaste vinnare.

🚀 Draglok och styrkor

SaltX leder utvecklingen med +150 % i år. Bolagets elektrifieringsteknik, som kan ersätta fossila bränslen, markerar ett genombrott med första ordern till Nordnorge – ett viktigt steg mot kommersialisering. Guld och uran, som från början var hedgepositioner, har blivit rena draglok. L&G Gold Mining ETF är upp närmare +100 % i år och VanEck Uranium & Nuclear Technologies +60 %. Även Clas Ohlson och flatexDEGIRO har levererat stark avkastning på +80 % vardera i år.

Fastighetsbolagen (Platzer, Balder, Catena) har jag nyligen tagit positioner i med förhoppningen att räntesänkningar under Q4 ska ge sektorn medvind. I veckan plockade jag även in Mycronic och Hexagon på spelplanen. Det är få händelser; en utdelning från Axfood och Platzer har X-dag.

Makro lyfte börserna, kronan stärktes, Nordnet och VanEck defense i topp

Överraskande bra makro och amerikanska techrapporter lyfter börserna. Den amerikanska syselsättningsrapporten och industri-PM i euroområdet kom in bättre än väntat, särskilt den svenska. Nu kan det vara ett bedrägligt scenario och effekterna av tullarna syns inte ännu. Tidigare i veckan kom USAs BNP in på -0,3%, vilket var lägre än väntade +0,3.

Det blev breda uppgångar idag och inte mindre än 21 innehav steg över en procent, men uppgångarna i utlandsinnehaven dämpades något av att kronan stärktes kraftigt idag.

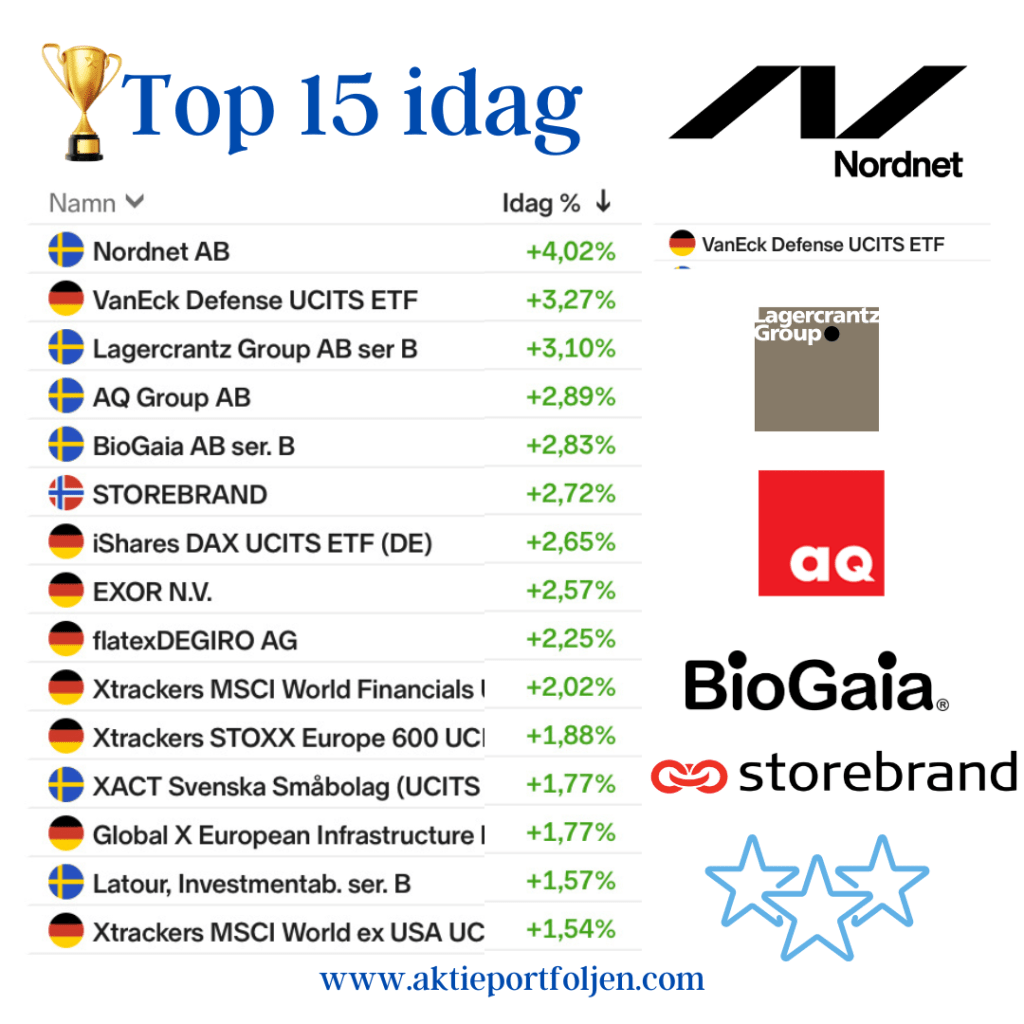
Dagens ledartröja gick till Nordnet (+4,02%) och nätmäklarna tillhör definitivtvinnarna i den turbulenta börs vi upplever.

På andra plats återfinns etf:en VanEck defense (+3,31%) som följer de starka utvecklingen för försvarsaktier.

Dagens trea och fyra blev teknikhandelsbolaget Lagercrantz (+3,10%) och verkstadsbolaget AQ Group (+2,89%) som stängde bra utan direkta nyheter.

Dagens reflektion är att även om min strategi ökat i aktier den senaste tiden och minskat i alternativa placeringar efterhand (guld, obligationer och kassa) som trenderna stärkts, så är aktieandelen fortsatt lägre än normalt. Jag vill se vart tullförhandlingarna tar vägen innan jag går all in i aktier igen. Regelboken visar vägen och jag låter mig inte styras av eufori eller rädsla.

Laget rivstartar nya året med rusande SaltX och Crypto i topp, industri-PMI backar , men Sverige fortsatt i tillväxtzonen

I skrivande stund är vi på väg till Tyskland efter härliga jul- och nyårsdagar i Sverige, men jag har hunnit kolla in börsläget ikväll efter att jag installerat mig i sviten på färjan.

Det mesta gick rätt i laguppställningen idag och hela top15 listan stängde över +2%. Stockholmsbörsen var på nästan lika gott humör och stängde på drygt +1%. Däremot har Wall Street vänt ned ikväll och är i detta nu på -0,22%.

Industri-PMI för Sverige, USA och Euroområdet backade något. Det svenska inköpschefsindexet sticker ut genom att vara i tillväxtområdet till skillnad från övriga.

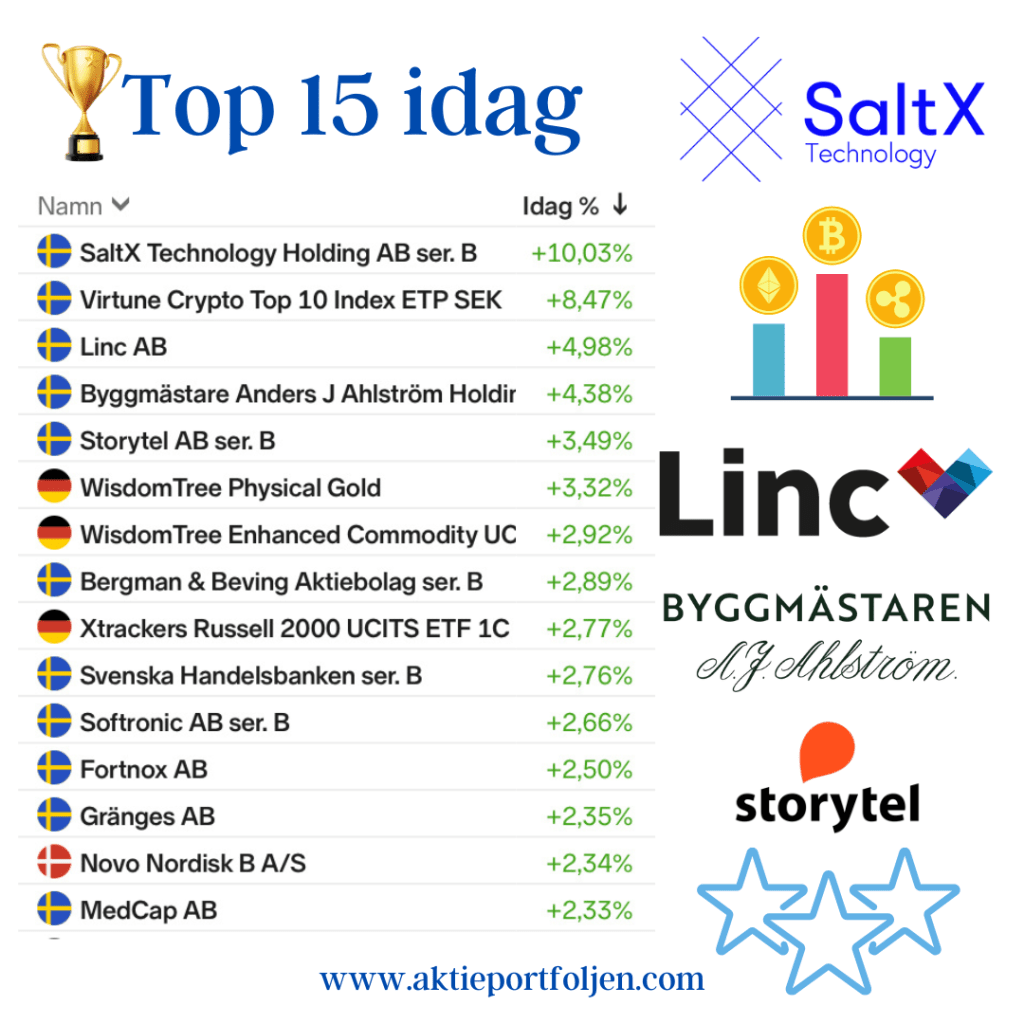
Ledartröjan gick idag till laguppställningens outsider SaltX som rusade med +10,03%. Tillförordnade vd Lina Jorheden kommer att bli permanent i sin roll efter nyårsskiftet. Enligt ordföranden “besitter hon de kvalifikationer och kvaliteter som krävs för att leda bolaget vidare mot kommersialisering och fortsatt tillväxt”.

På andra plats kom Crypto top 10 index (+8,47%) och kryptovalutor har haft en positiv inledning på nya året.

Till vinnarkvartetten sällade sig även investmentbolagen Linc (+4,98%) och AJ Ahlström (+4,38%) som båda stängde bra utan direkta nyheter.

Jumboplatsen innehar i detta nu techjätten Apple (-2,77%) som backar i kölvattnet av viss osäkerhet kring bolagets försäljning i Kina. Att Kinas inköpschefsindex för industrisektorn försämrades i december spädde möjligen på oron.

Raketstart på börsveckan med rusande Bergman & Beving och krypto i topp

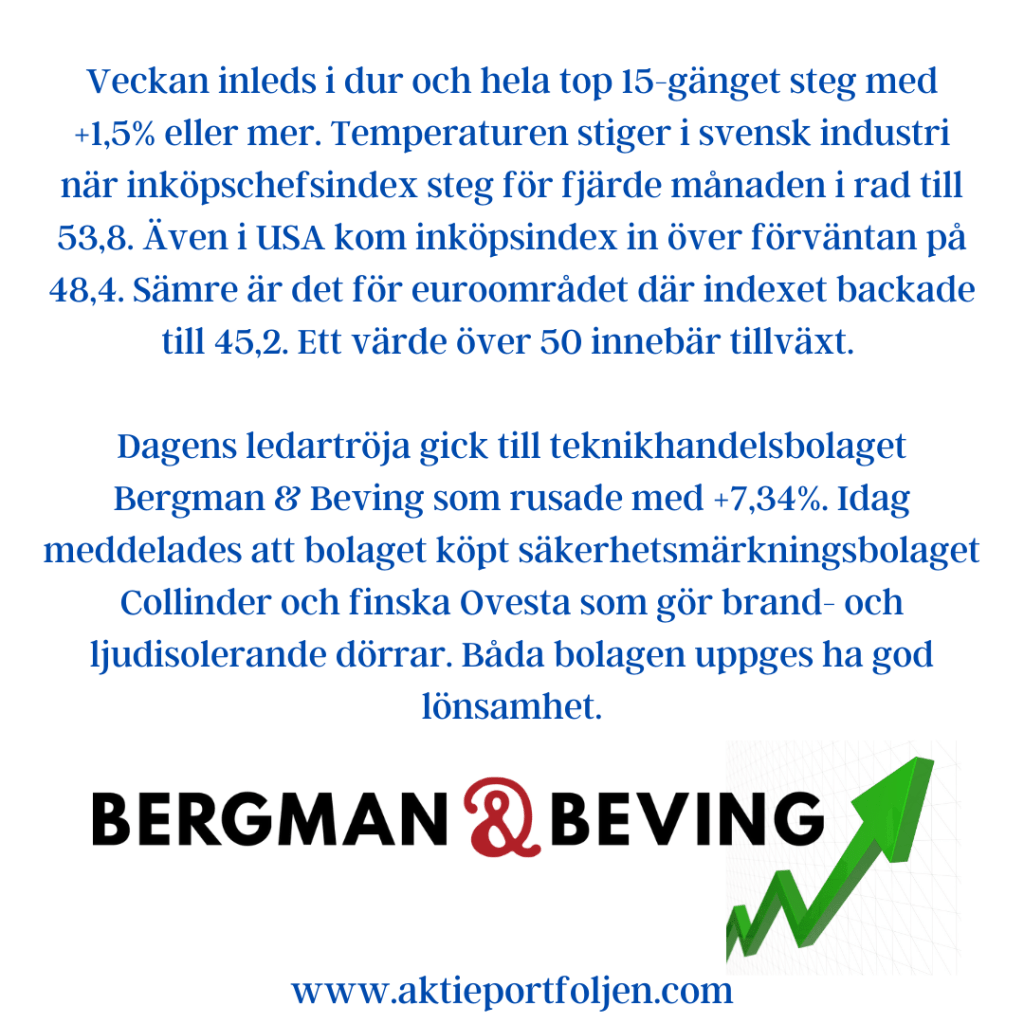
Veckan inleds i dur och hela top 15-gänget steg med +1,5% eller mer. Temperaturen stiger i svensk industri när inköpschefsindex steg för fjärde månaden i rad till 53,8. Även i USA kom inköpsindex in över förväntan på 48,4. Sämre är det för euroområdet där indexet backade till 45,2. Ett värde över 50 innebär tillväxt.

Dagens ledartröja gick till teknikhandelsbolaget Bergman & Beving som rusade med +7,34%. Idag meddelades att bolaget köpt säkerhetsmärkningsbolaget Collinder och finska Ovesta som gör brand- och ljudisolerande dörrar. Båda bolagen uppges ha god lönsamhet.
På andra plats kom Crypto top 10 index (+6,01%) som abonnerar på en plats i toppkvartetten sedan det stod klart att kryptogillande Trump vann presidentvalet.

Trea och fyra kom affärssystembolaget Fortnox (+5,23) och ljudboksbolaget Storytel (+3,64%) som båda stängde bra utan direkta nyheter.

Dagens jumbo blev investmentbolaget Traction (-5,07).  Någon nyhet kring nedgången hittar jag inte.

Min aktievecka 49, vinterrally eller frysta index? PMI-fest, inflationsdata och jobbrapport

Veckan bjuder på PMI-fest med inköpschefsindex från bl a Kina, Frankrike, Tyskland, Sverige och euroområdet. Frågan är om Trumps utspel om tullar tynger indexen. Vi får även PMI-index från USA under veckan.

På torsdag får vi svensk preliminär inflationsdata som är intressant inför Riksbankens nästa möte den 19 december. Elpriserna pressar den svenska KPIF-inflationen långt över Riksbankens prognos och dessutom spås KPIF ex energi stiga tillfälligt.

Intressant är tysk industriorder (to) och industriproduktion (fr) som ger en fingervisning om hur Europas motor mår.

Veckans huvudnummer är kanske USAs jobbrapport (fr) som visar nya jobbtillfällen utanför jordbrukssektorn. Rapporten har stor betydelse för FED. Senast kom siffran in oväntat lågt på 12000 och förväntat för november är upp till 180000.

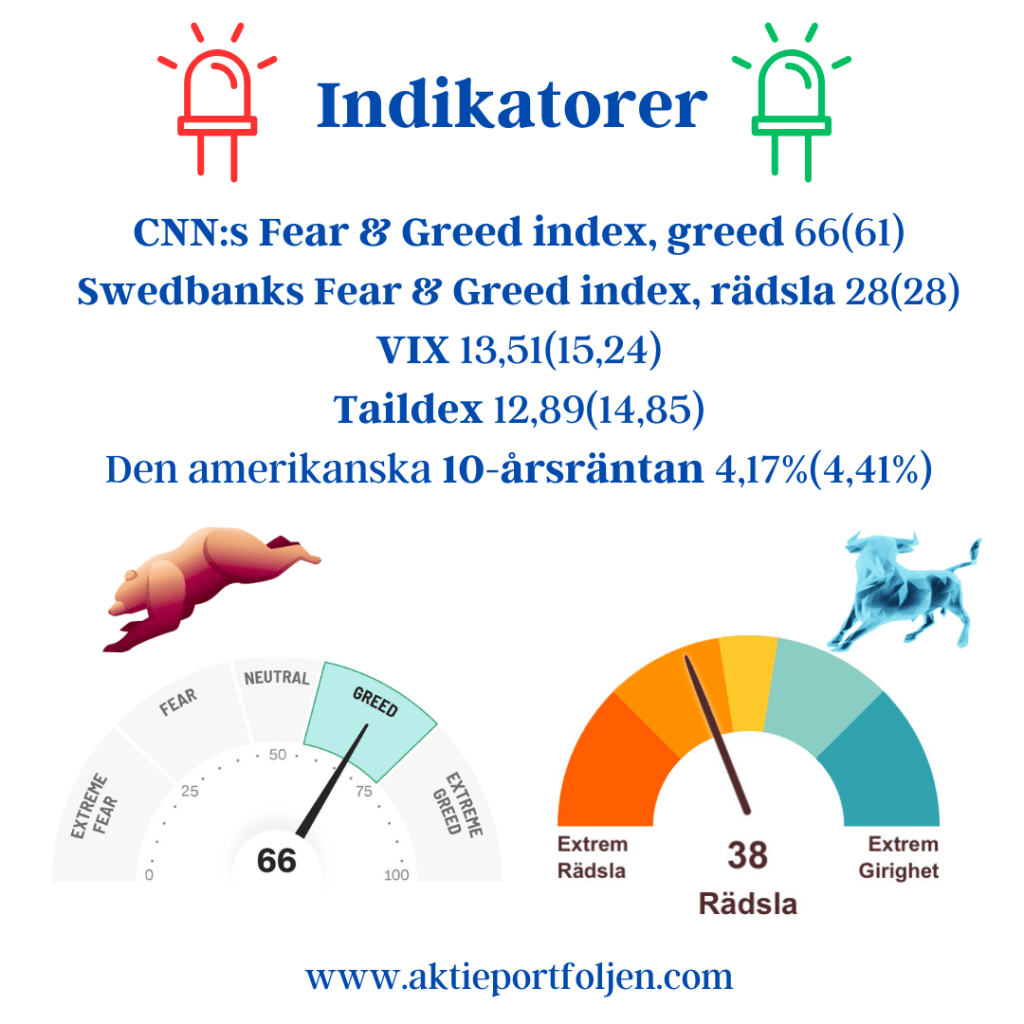
CNN:s Fear & Greed index, greed 66(61)

Swedbanks Fear & Greed index, rädsla 28(28)

VIX 13,51(15,24)

Taildex 12,89(14,85)

Den amerikanska 10-årsräntan 4,17%(4,41%)

Skillnaden mellan den Europeiska och Nordamerikanska marknaden är fortsatt stor. Differensen återspeglas i börsindex och värderingar. Jag noterar också att tyska DAX och Stockholmsindexen som brukar följas åt nu visar ett tydligt gap till DAX fördel.
Fear & Greed indexen visar Greed i USA och Rädsla i Sverige. Skräckindexet VIX som visar förväntningar på volatilitet baserat på S&P 500-indexoptioner är fallande, dvs förväntan om volatilitet minskar.

Det kan både bli ett vinterrally och en besvikelse beroende på hur kommande makrohändelser tolkas och hur den geopolitiska oron utvecklas.

USAs småbolagsindex Russel 2000 fortsätter toppa vilket bekräftar att småbolagsrevanschen pågår i USA. De svenska, danska och finska indexen är i fortsatt negativ trend. Får vi se en vändning innan jul?

Inte oväntat innehåller top5 fyra USA innehav med robotkirurgibolaget Intuitive Surgical som bästa trendare. För de aktieinnehav som trendar under sitt MA200 är innehaven halverade, istället har jag viktat upp i de positiva trendarna.

När det gäller etf:er och fonder med global inriktning där USA exponeringen ligger på 60-80% är trenden på MA200 starkt positiv. Även Guld och råvaru-etf:erna är i positiv trend, och kryptoutvecklingen är fortsatt euforisk.

XACT småbolag Sverige börjar närma sig MA200 underifrån. Det blir spännande att se vilken väg trenden tar kommande vecka.

Min aktievecka 36, skräckmånad med volatilitet, laguppställningen +23% i år

Wall Street har stängt på måndag för Labour day.

Wall Street brydde sig inte så mycket åt fredagens svala inflationssiffra, denna veckan vänds istället blickarna mot fredagens jobbsiffra, men också arbetsmarknadsdata från Jolts och ADP. Veckans jobbrapport kommer troligen att avgöra om Fed sänker räntan med 25 eller 50 punkter den 18 september.

Läget i den svenska ekonomin är fortsatt kärvt enligt KI. Måndagens industri-PMI och onsdagens tjänste-PMI kan ge information om tiden framåt.

Den här veckan går vi i den historiskt sämsta börsmånaden september, se omslag som jag lånat från Johan Javeus SEB. En tusen-lapp satsad på börsen enbart under september månad varje år  sedan 1981 är idag bara 559 kr.

Jag har kvar torrt krut på sidlinjen som kan användas vid en nedgångar. Det mesta ser dock positivt ut och indikatorerna pekar lite lagom på Greed både i USA och Sverige. Börsindexen har en bra positiv trend både på kort lång sikt och möjligen kan vi få ett bättre september än normalt, eftersom Wall Street brukar gå bra inför presidentvalen. Men september är september, så håll i hatten…

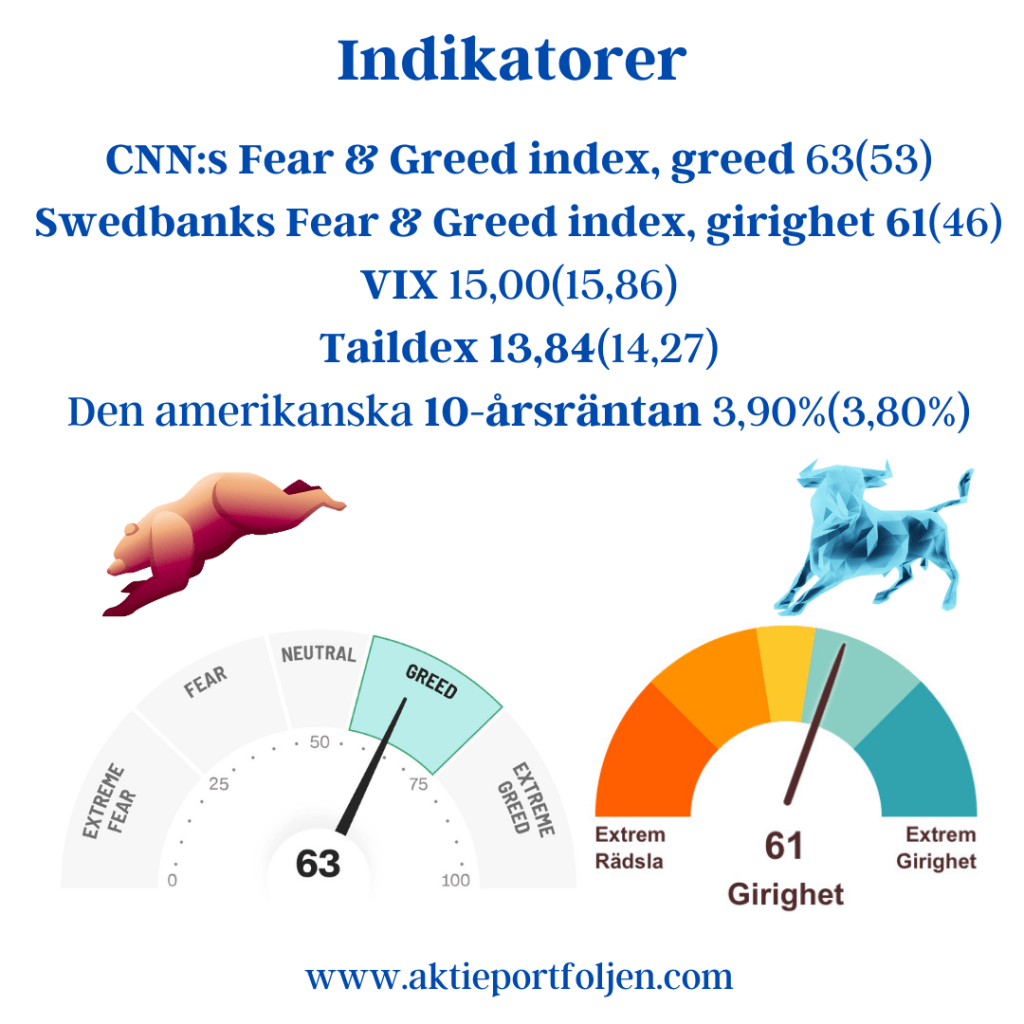
CNN:s Fear & Greed index, greed 63(53)

Swedbanks Fear & Greed index, girighet 61(46)

VIX 15,00(15,86)

Taildex 13,84(14,27)

Den amerikanska 10-årsräntan 3,90%(3,80%)

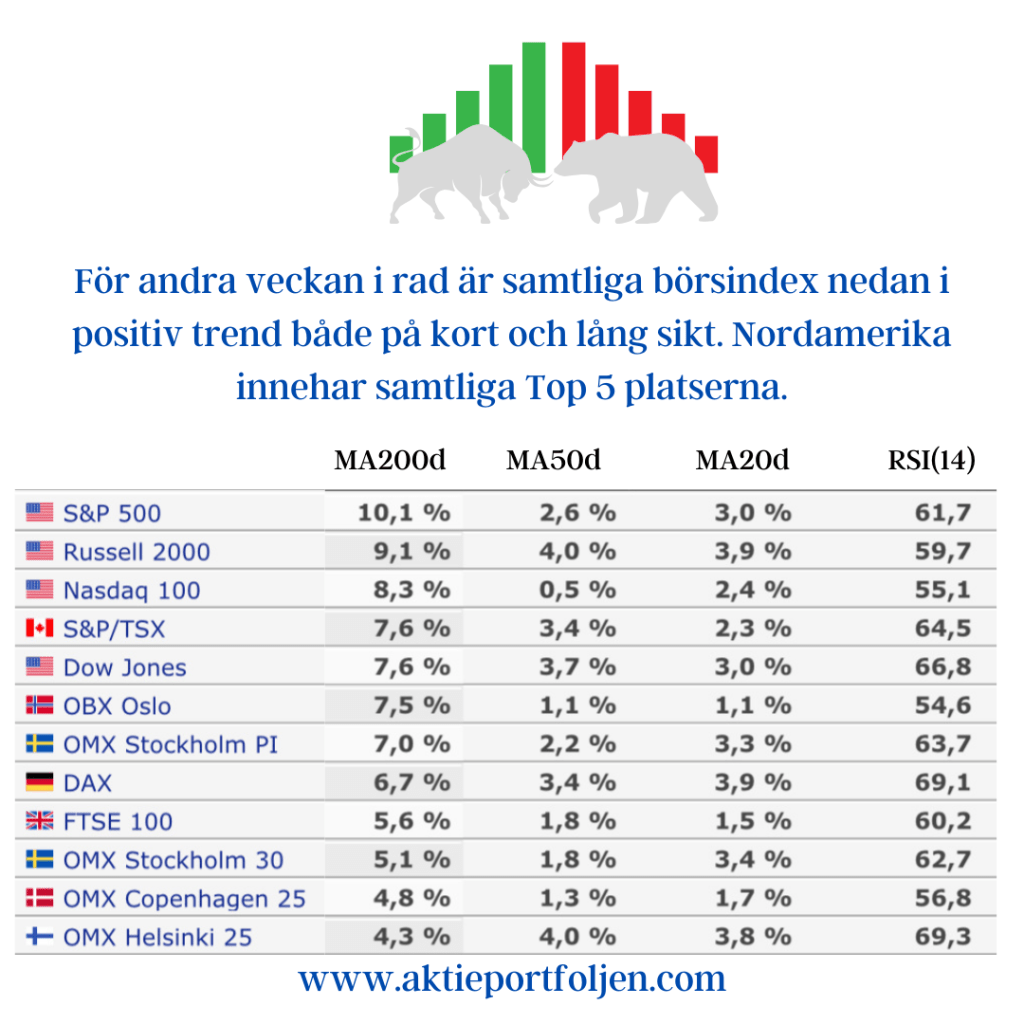
För andra veckan i rad är samtliga börsindex nedan i positiv trend både på kort och lång sikt. Nordamerika innehar samtliga Top 5 platserna.

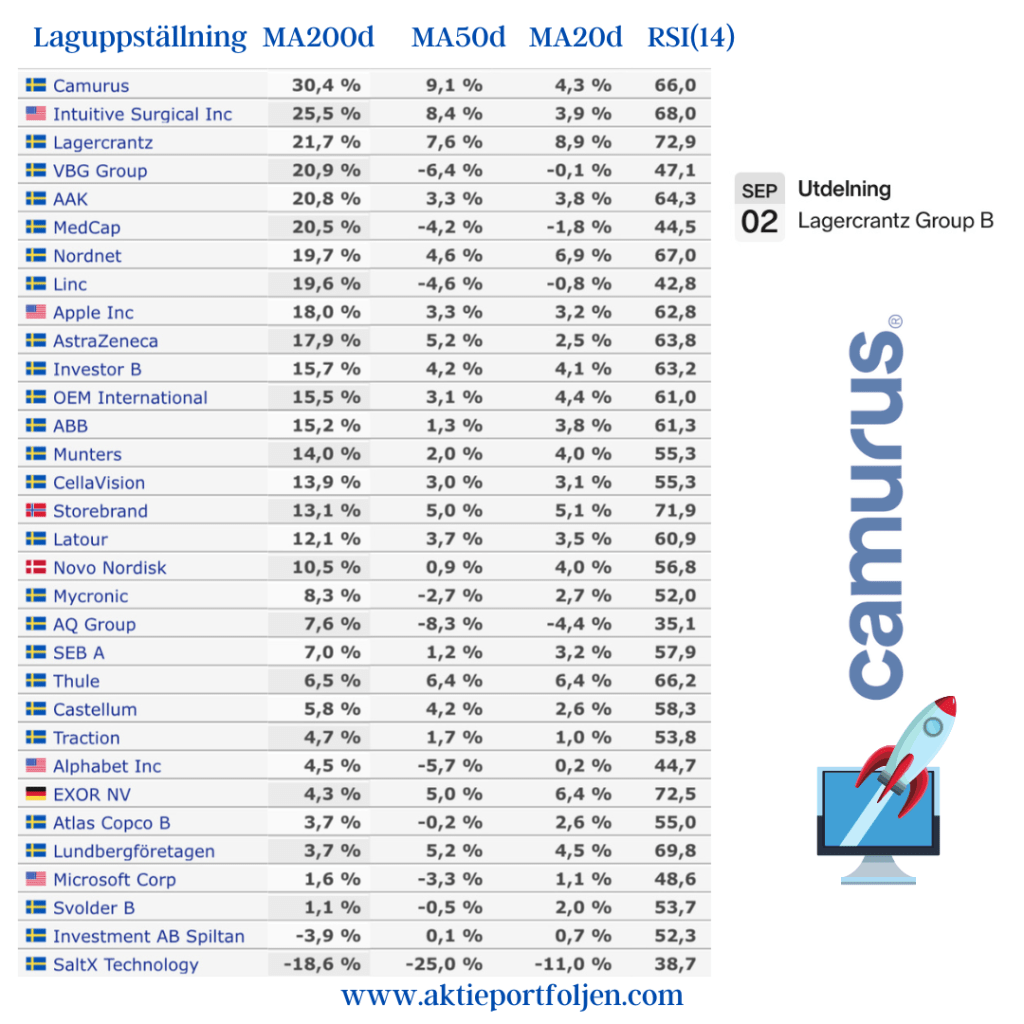
En utdelning är på väg in från teknikhandelsbolaget Lagercrantz.

Laguppställningen gör ett bra jobb och är nu upp +23% i år. Forskningsbaserade läkemedelsbolaget Camurus innehar fortsatt ledartröjan följd av robotkirurgibolaget Intuitive Surgical och teknikhandelsbolaget Lagercrantz.

Så länge börsindexen är i positiv trend på MA200 är min strategi bullish. Jag ser eventuella nedgångar som köplägen och min enkla strategi att hålla aktier som trendar över MA200 ger bra skördar.

Min aktievecka 32, recessionsskräck och riskaversion, vad händer framåt?

Marknaden är nu orolig för att FED väntat för länge med att sänka räntan. Den senaste tidens försämrade makro har spätt på rädslan. Marknaden kommer noggrant att granska amerikansk inköpschefsindex för tjänstesektorn och ISM-serviceundersökningen på måndag för att se om det finns ytterligare tecken på en försämrad ekonomi. Marknaden kommer också att noga följa Fed-tal efter senaste räntebeslutet och den svaga jobbrapporten i juli. I europa får vi också flera inköpschefsindex på måndag, bl a för euroområdet, Tyskland och Sverige.

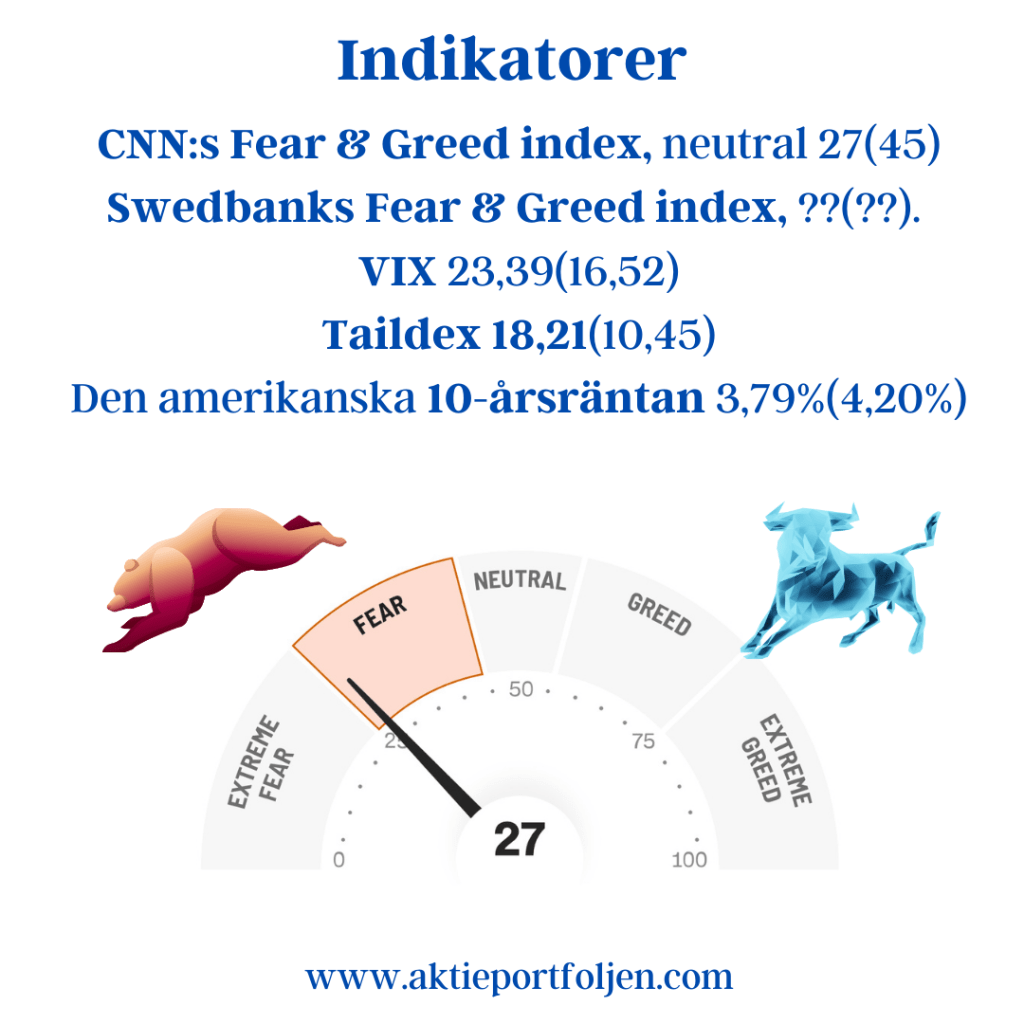
Plötsligt är “dåliga nyheter” på riktigt dåliga nyheter och inte positiva i den mening att de är bra för att de ger stöd åt räntesänkningar. Det hjälper inte längre att den amerikanska 10-årsränta faller tillbaka. Rädslan för att räntesänkningarna sker i kombination med recession skrämmer marknaden. Historiskt har börserna fallit kraftigt om räntesänkningar sammanfaller med en recession. Rädslan återspeglas i VIX, Taildex och Fear & Greedindex som indikerar riskaversion och förhöjd rädsla. Trots att börsindexen fortfarande är på den positiva sidan av MA200 är det läge att vara försiktig.

CNN:s Fear & Greed index, neutral 27(45)

Swedbanks Fear & Greed index, ??(??).

VIX 23,39(16,52)

Taildex 18,21(10,45)

Den amerikanska 10-årsräntan 3,79%(4,20%)

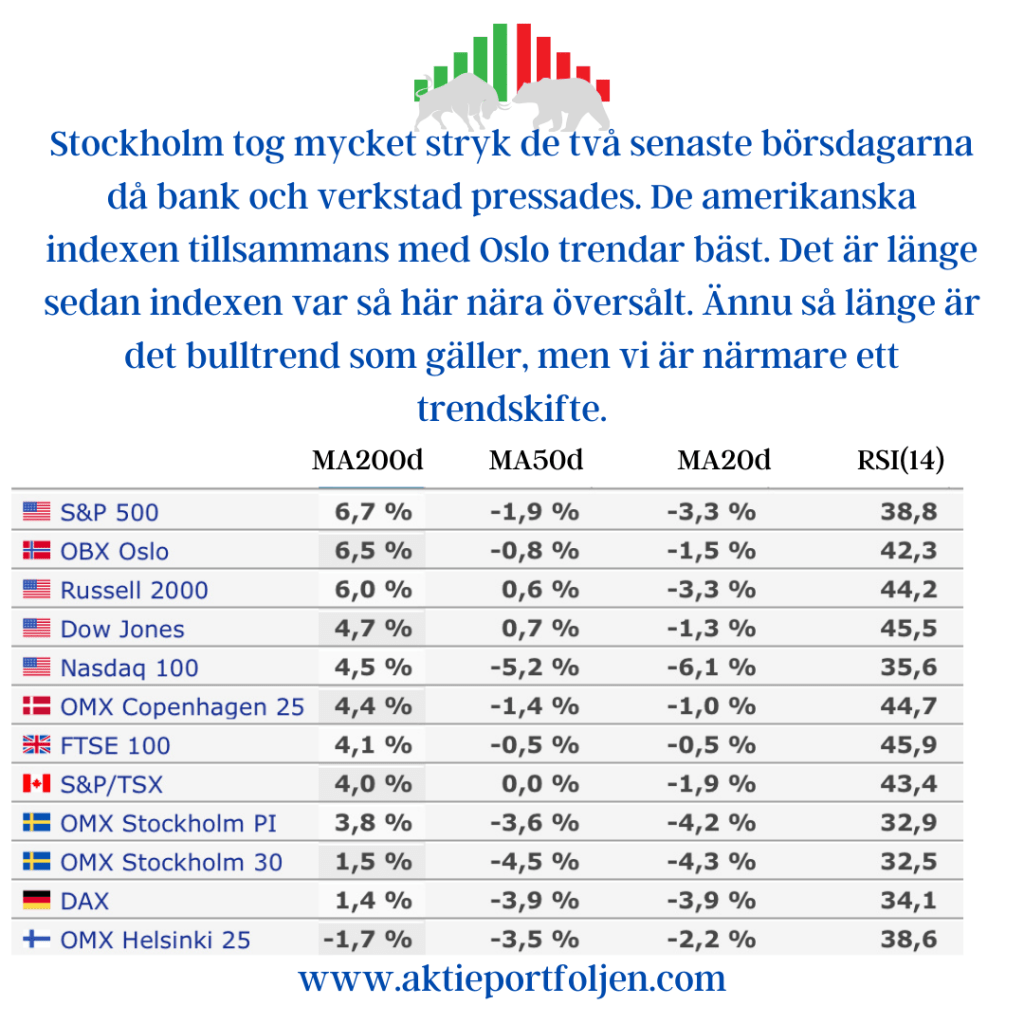
Stockholm tog mycket stryk de två senaste börsdagarna då bank och verkstad pressades. De amerikanska indexen tillsammans med Oslo trendar bäst. Det är länge sedan indexen var så här nära översålt. Ännu så länge är det bulltrend som gäller, men vi är närmare ett trendskifte.

Stockholmsindexen är farligt nära att falla under MA200. Inträffar det så går jag över till min bearmarketstrategi. Det innebär att jag får halvera innehaven som faller under MA200 och ökar likviditeten och/eller alternativa placeringar. MEN, vi är inte där än. Vänder det upp fortsätter min bullmarketstrategi, dvs kravet på MA200 fortsätter för att få vara kvar i laguppställningen och fullt fokus på momentum. I båda strategierna är det möjligt att slå index, men mellanlägen är värst. Hellre en tydlig bull/bearmarket än en indexsvajighet kring MA200.

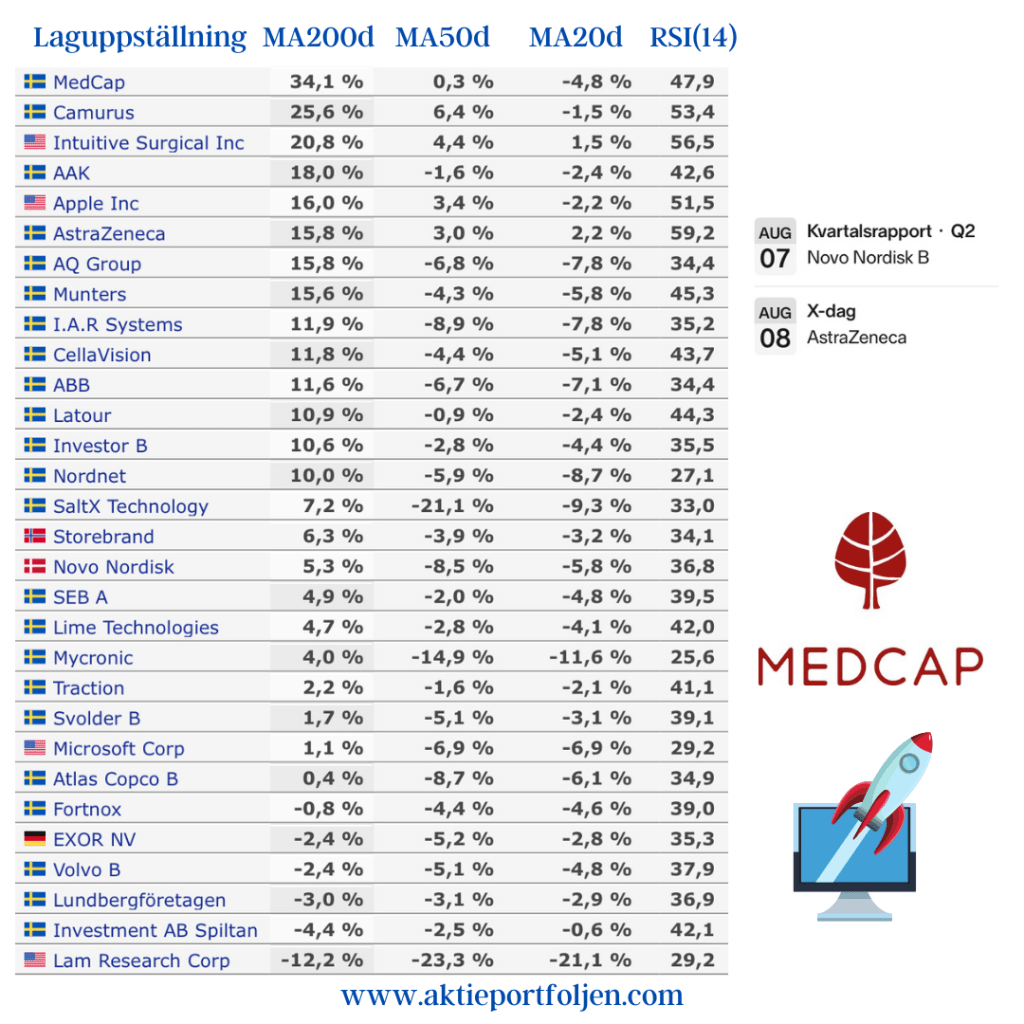
Den här veckan ligger Fortnox, Volvo och Lam Research under MA200 och riskerar att bytas ut. Investmentbolagen ser jag annorlunda på och dessa får trenda under MA200. Det är ovanligt att tre innehav faller under samtidigt, men samtidigt har vi upplevt de sämsta börsdagarna sedan bankkrisen i mars förra året. Likviditeten ligger på 5,5% och räknar jag in obligations-etf:erna ligger likviditeten på drygt 11%. De närmaste dagarna låter jag likviditeten öka när något innehav flyttas till bänken, men jag är redo att gå in om makro bekräftar mjuklandning och om indexen stärks igen. Läkemedelsjätten Novo Nordisk rapporterar på onsdag och Astra Zeneca har x-dag på torsdag.