Veckan som gått – v39 – tech trotsar räntan – laget på tydligt grönt

Veckan som gått – v39

Tech trotsar räntan – laget på tydligt grönt

Det blev en vecka där två krafter drog åt motsatta håll. På ena sidan fortsatte de amerikanska långräntorna uppåt, med tioåringen som under fredagen nådde 5,22 procent, den högsta nivån på många år. På den andra sidan fortsatte tech och AI-relaterade bolag att visa styrka.

För Aktieportföljens lag vann tekniken matchen.

Swedbank Robur Technology steg hela 6,61 procent under veckan, och även bland de svenska innehaven syntes samma tema. AQ Group steg 5,22 procent, HMS Networks 3,98 procent och Atlas Copco 3,16 procent. Till och med Skanska, upp 3,54 procent, har fått lite AI-glans över sig efter nya order kopplade till byggandet av datacenter.

Samtidigt slutade Stockholmsbörsen veckan ungefär kring nollstrecket. Laget stängde däremot tydligt på grönt. Det är precis den typ av vecka då diversifieringen inom portföljen gör skillnad – och där exponeringen mot den globala tekniktrenden kompletterar de svenska innehaven.

Räntan över 5 procent – men börsen vägrar ge sig

Veckans kanske mest anmärkningsvärda utveckling hittar vi ändå på räntemarknaden.

Den amerikanska tioåringen nådde på fredagen 5,22 procent och har därefter fallit tillbaka något till omkring 5,16 procent. Den 30-åriga amerikanska statsräntan nådde samtidigt 5,52 procent på torsdagen.

Normalt skulle sådana nivåer vara en betydande motvind för aktier – inte minst för högt värderad teknik. Men den reaktionen har hittills uteblivit.

Det säger något om styrkan i höstens techrally. Marknaden tycks för tillfället väga den starka vinst- och AI-berättelsen tyngre än den högre diskonteringsräntan.

Det fungerar – tills det inte gör det.

Det är därför räntan blir en av de viktigaste indikatorerna att följa framöver. En tioåring över 5 procent behöver inte omedelbart knäcka börsen, men ju längre den stannar där, desto högre blir ribban för aktier.

Hormuz gav marknaden hopp

Fredagens handel fick samtidigt hjälp av försiktigt positiva geopolitiska signaler.

Enligt obekräftade medieuppgifter ska samtalen mellan USA och Iran om en möjlig öppning av Hormuzsundet ha gjort framsteg och gått vidare till tekniska diskussioner. Uppgifterna hade ännu inte kunnat bekräftas, men marknaden reagerade snabbt.

De amerikanska börserna vände upp, samtidigt som oljepriset föll kraftigt. Vid 20.30-tiden låg S&P 500 omkring 0,5 procent högre och även Nasdaq steg.

Samtidigt har Saudiarabien lyckats öka oljeexporten trots skadorna på East-West-ledningen. Tillsammans gav det marknaden åtminstone en antydan om att den värsta utbudsstressen på oljemarknaden kan börja lätta.

Brent föll på fredagskvällen till omkring 104 dollar fatet.

Det är fortfarande en mycket hög nivå – men riktningen betyder mycket för både inflation, räntor och börshumör.

Reflektion

Det här är en sådan vecka som påminner om varför vi inte försöker förutse nästa börsrörelse.

En amerikansk tioåring på 5,22 procent hade på papperet kunnat vara receptet för en riktigt dålig börsvecka. I stället fortsätter teknikaktierna att dra, AI-relaterad svensk industri följer med och laget slår en Stockholmsbörs som trampar vatten.

Marknaden gör inte alltid det som verkar logiskt.

Strategins uppgift är därför inte att gissa vad marknaden borde göra – utan att tala om vad vi ska göra när marknaden faktiskt gör det.

Och just nu är signalen fortfarande densamma:

Trenden är positiv. Vinnarna får fortsätta vara vinnare. Men med en amerikansk tioåring över 5 procent finns det all anledning att hålla ena ögat på ränteskärmen.

Samma strategi – nya dagar. ❤️📈

🏆 Veckans Top 20 – v39

  1. Swedbank Robur Technology +6,61 %
  2. AQ Group +5,22 %
  3. HMS Networks +3,98 %
  4. Bure Equity +3,89 %
  5. Skanska +3,54 %
  6. Atlas Copco +3,16 %
  7. Clas Ohlson +2,39 %
  8. SPDR Emerging Markets +2,03 %
  9. iShares S&P 500 +1,86 %
  10. Swedbank Robur Global Trends +1,37 %
  11. Svolder +1,36 %
  12. Alfa Laval +1,33 %
  13. Sandvik +1,31 %
  14. Investor +1,30 %
  15. Hexpol +1,21 %
  16. ABB +1,20 %
  17. Handelsbanken +0,61 %
  18. Lundbergföretagen +0,42 %
  19. iShares MSCI Japan +0,11 %
  20. Nordea +0,05 %

Veckan som gått (V33) – Global styrka och guldet lyfte laget när Stockholm backade

Veckan som gått (V33) – Global styrka och guldet lyfte laget när Stockholm backade

Inledning / Makro

Stockholmsbörsen avslutade ännu en svag vecka. Det breda indexet backade omkring en procent och storbolagsindex något mer, cirka 1,15 procent. Laguppställningen gick åt motsatt håll och steg omkring en procent.

Skillnaden speglar ganska väl veckans marknad. Medan många svenska industri- och investmentbolag backade stängde flera av de globala marknader jag följer och har positioner i på plus, däribland USA, Japan och Tyskland. Det syns också tydligt bland innehaven.

Vi gick in i veckan med fredagens svagare amerikanska sysselsättningsrapport i ryggen. Den hade ökat förhoppningarna om att Federal Reserve kan avstå från en räntehöjning, men veckans inflationssiffror skulle bli viktiga för den fortsatta räntebilden.

Inflationen kom sedan i stort sett in i linje med förväntningarna och marknadsreaktionerna blev överlag odramatiska. En tillgång stack dock ut – guldet. Guldpriset lyfte efter inflationsbeskedet och nådde de högsta nivåerna sedan början av juni.

Samtidigt fortsätter den amerikanska rapportperioden att ge stöd åt börsen. S&P 500 noterade under torsdagen nya rekordnivåer och en majoritet av bolagen har slagit vinstförväntningarna. Det är en styrka att uppgången fått stöd av bolagens vinster och inte enbart av stigande värderingsmultiplar.

Sektorer / Bolag

Topplistan berättar mycket om veckan.

Ledartröjan går till L&G Gold Mining UCITS ETF, som steg hela 8,90 procent. Därmed fick veckans makrotema också ett tydligt avtryck i laguppställningen. WisdomTree Physical Gold steg samtidigt 2,70 procent.

Även VanEck Uranium and Nuclear Technologies fortsatte starkt med +3,63 procent, medan VanEck Defense steg 3,57 procent.

Tekniken återfanns också bland vinnarna. Swedbank Robur Technology steg 4,17 procent efter en period där förnyad AI-oro tidigare under sommaren lett till vinsthemtagningar. Nu har starka rapporter, uppskruvade vinstestimat och fortsatta investeringsplaner åter gett stöd åt sektorn.

Geografiskt var bilden också tydlig. Japan steg 2,20 procent bland mina innehav, medan såväl USA som Tyskland avslutade veckan på plus.

På den svenska sidan var utvecklingen betydligt svagare. Flera industri- och investmentbolag återfinns långt ned i veckans lista, vilket också förklarar en stor del av skillnaden mellan Stockholmsbörsen och laguppställningen.

Reflektion

Veckans utveckling blir ytterligare en påminnelse om värdet av att inte försöka förutse exakt var nästa uppgång ska komma.

Förra veckan var det den svagare amerikanska arbetsmarknaden som förändrade ränteförväntningarna. Den här veckan kom inflationen ungefär som väntat, guldet tog fart och en stark rapportperiod fortsatte att bära den amerikanska börsen.

Samtidigt har AI åter hamnat på den positiva sidan av vågskålen. Efter sommarens oro och vinsthemtagningar har starka rapporter och höjda vinstförväntningar åter gett stöd åt tekniken. Men förväntningarna är också höga och mycket av såväl börsutvecklingen som investeringarna i ekonomin är just nu knutna till AI.

Att laguppställningen steg omkring en procent samtidigt som Stockholmsbörsen backade ungefär lika mycket är förstås trevligt. Men det intressanta är inte en enskild veckas relativa utveckling.

Det intressanta är varför.

Den här veckan kom bidragen från flera olika håll – guld och guldgruvor, uran, försvar, teknik och internationella marknader. Sverige drog åt andra hållet.

Och någonstans där finns också poängen med hela processen: jag behöver inte veta på förhand vem som ska dra laget. Jag behöver bara se till att rätt spelare finns på planen.

Veckans Top 20

  1. L&G Gold Mining UCITS ETF +8,90 %
  2. Swedbank Robur Technology A +4,17 %
  3. VanEck Uranium and Nuclear Technologies +3,63 %
  4. VanEck Defense UCITS ETF +3,57 %
  5. WisdomTree Physical Gold +2,70 %
  6. iShares Core MSCI Japan IMI +2,20 %
  7. Bure Equity +1,91 %
  8. Xtrackers Electrification Technologies & Smart Grid +1,86 %
  9. Nordnet +1,84 %
  10. SPDR MSCI Emerging Markets +1,48 %
  11. iShares MSCI World Small Cap +1,38 %
  12. flatexDEGIRO +1,32 %
  13. Clas Ohlson +1,29 %
  14. Swedbank Robur Global Trends A +1,17 %
  15. iShares Core DAX +1,09 %
  16. AQ Group +1,06 %
  17. Cloetta +1,01 %
  18. ABB +0,73 %
  19. Linc +0,68 %
  20. Xtrackers MSCI World ex USA +0,68 %

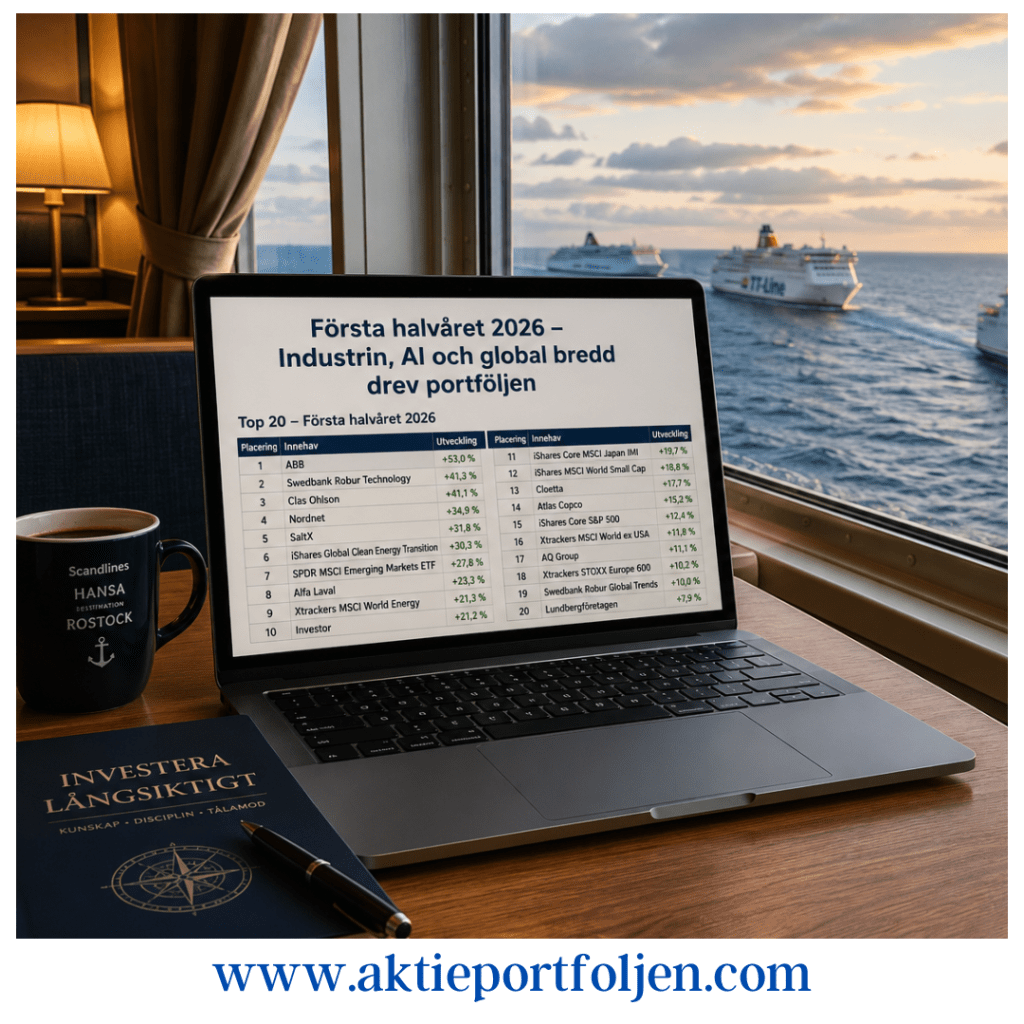
Första halvåret 2026 – Industrin, AI och global bredd drev portföljen

Första halvåret 2026 – Industrin, AI och global bredd drev portföljen

Makro

Första halvåret avslutades med en dramatisk geopolitisk upptrappning när konflikten mellan USA och Iran tillfälligt satte marknadens optimism på prov. Risken för störningar i oljetrafiken och attacker mot produktionsanläggningar fick oljepriset att stiga kraftigt och väckte åter oro för inflationen.

Efter att Donald Trump signalerat att en vapenvila och förhandlingar var nära föll dock oljepriset snabbt tillbaka. Parterna befinner sig nu i en 60 dagar lång förhandlingsperiod, vilket har bidragit till ett betydligt lugnare marknadsläge.

Trots den geopolitiska turbulensen har börserna visat anmärkningsvärd motståndskraft och det senaste kvartalet har utvecklats till det starkaste på omkring sex år. Nu riktas blickarna åter mot inflation, arbetsmarknad och andra makroindikatorer när marknaden försöker bedöma centralbankernas nästa steg. Utvecklingen under årets andra halvår kommer i hög grad att avgöras av om inflationsnedgången fortsätter och om räntorna kan börja sänkas i en bredare takt.

Bolag och sektorer

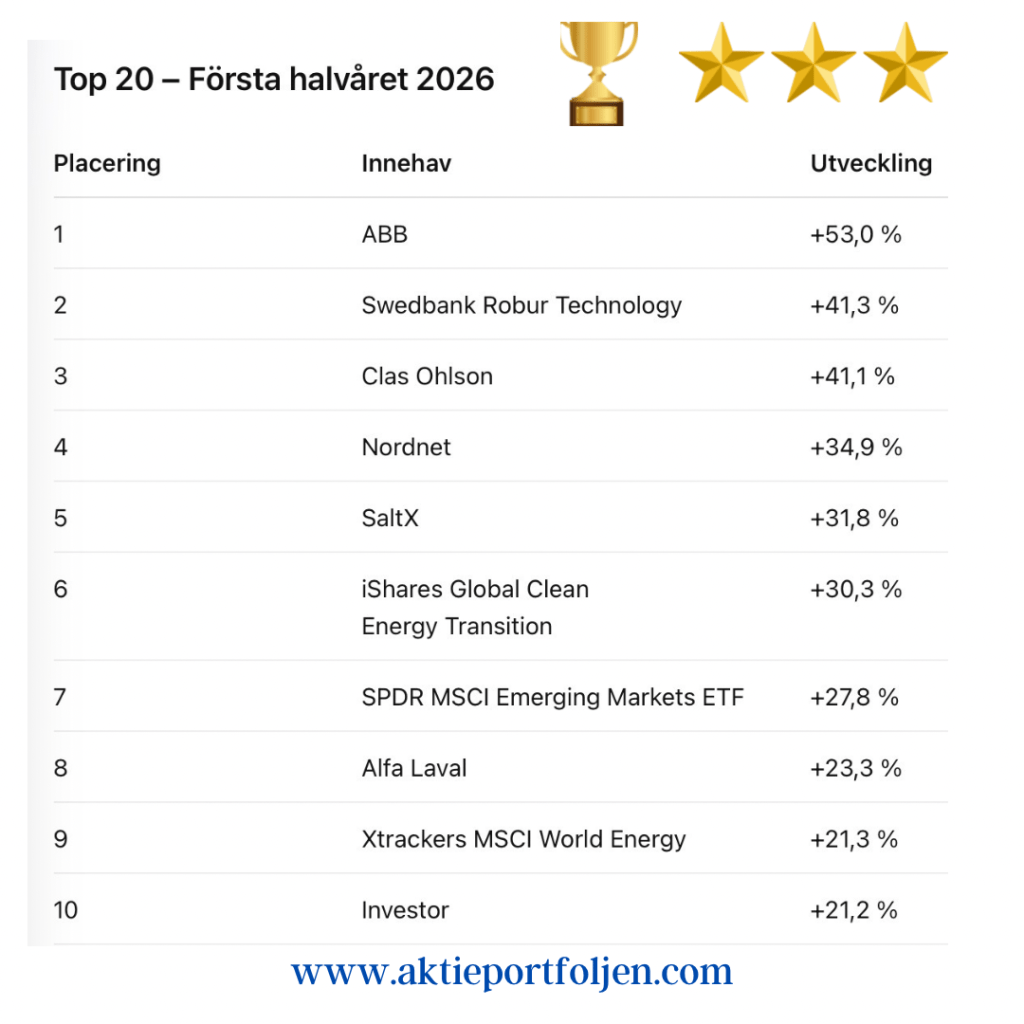
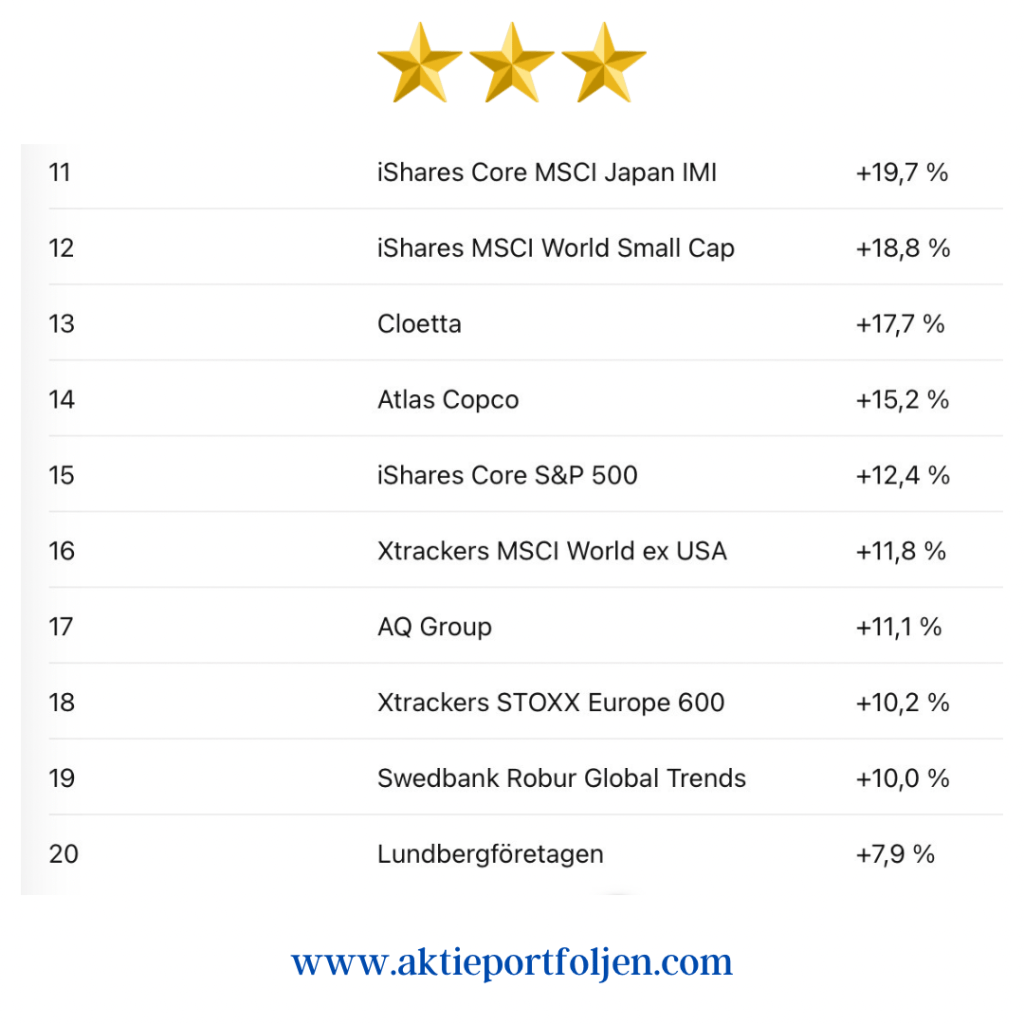
Den tydligaste investeringsberättelsen under första halvåret har varit den globala AI- och elektrifieringstrenden. Portföljens vinnare ABB illustrerar utvecklingen väl genom sin starka position inom elektrifiering, automation och energieffektivisering. Samtidigt har Robur Technology gynnats av den fortsatta efterfrågan på AI-infrastruktur med innehav som Broadcom, Nvidia, Microsoft, Micron och AMD.

Samma tema återkommer i SPDR MSCI Emerging Markets ETF där TSMC, Samsung Electronics, SK Hynix och Tencent tillhör de största innehaven. Tillsammans visar de hur utvecklingen spänner över hela värdekedjan – från halvledare och datacenter till industriell automation och digital infrastruktur.

Även energisektorn har fått ett uppsving under året. iShares Global Clean Energy Transition (30,3%) utvecklades starkt i samband med den geopolitiska oron kring oljeleveranserna. Samtidigt har händelserna blivit en påminnelse om världens fortsatta energiberoende, samtidigt som elektrifieringen kommer att kräva omfattande investeringar i elproduktion och energiinfrastruktur under många år framöver.

Inom konsumentsektorn fortsatte Clas Ohlson att imponera genom stark operativ utveckling och blev ett av portföljens bästa innehav under halvåret. Även Cloetta bidrog positivt och visar att stabila konsumentbolag fortfarande har en viktig plats i en portfölj där teknik och industri dominerat.

Reflektioner

Det mest intressanta med första halvåret är inte bara vilka innehav som gått bäst, utan hur tydligt flera av dem hänger samman. AI, halvledare, elektrifiering, automation, energi och digital infrastruktur är inte separata teman utan olika delar av samma globala investeringsvåg.

Portföljen har därför gynnats av att vara bred, men samtidigt tematiskt sammanhållen. ABB, Robur Technology och Emerging Markets visar tre olika sidor av samma utveckling: industriell elektrifiering, AI-infrastruktur och halvledarledd global tillväxt.

Samtidigt har halvåret påmint om vikten av balans. Geopolitiken kan snabbt förändra marknadsbilden, energifrågan är långt ifrån löst och centralbankernas nästa steg är fortfarande beroende av inflationsdata. Därför blir andra halvåret inte bara en fråga om fortsatt börsstyrka, utan också om hur uthållig den underliggande trenden faktiskt är.

Swedbank Robur Technology & Robur Trans Global adderas till fondportföljen

Swedbank Robur Technologies och Robur Trans Global adderas sedan en vecka till fondportföljen från en finansiell del av ett arv. Jag delar med mig av min genomgång av fonderna och varför jag behåller båda fonderna tills vidare.

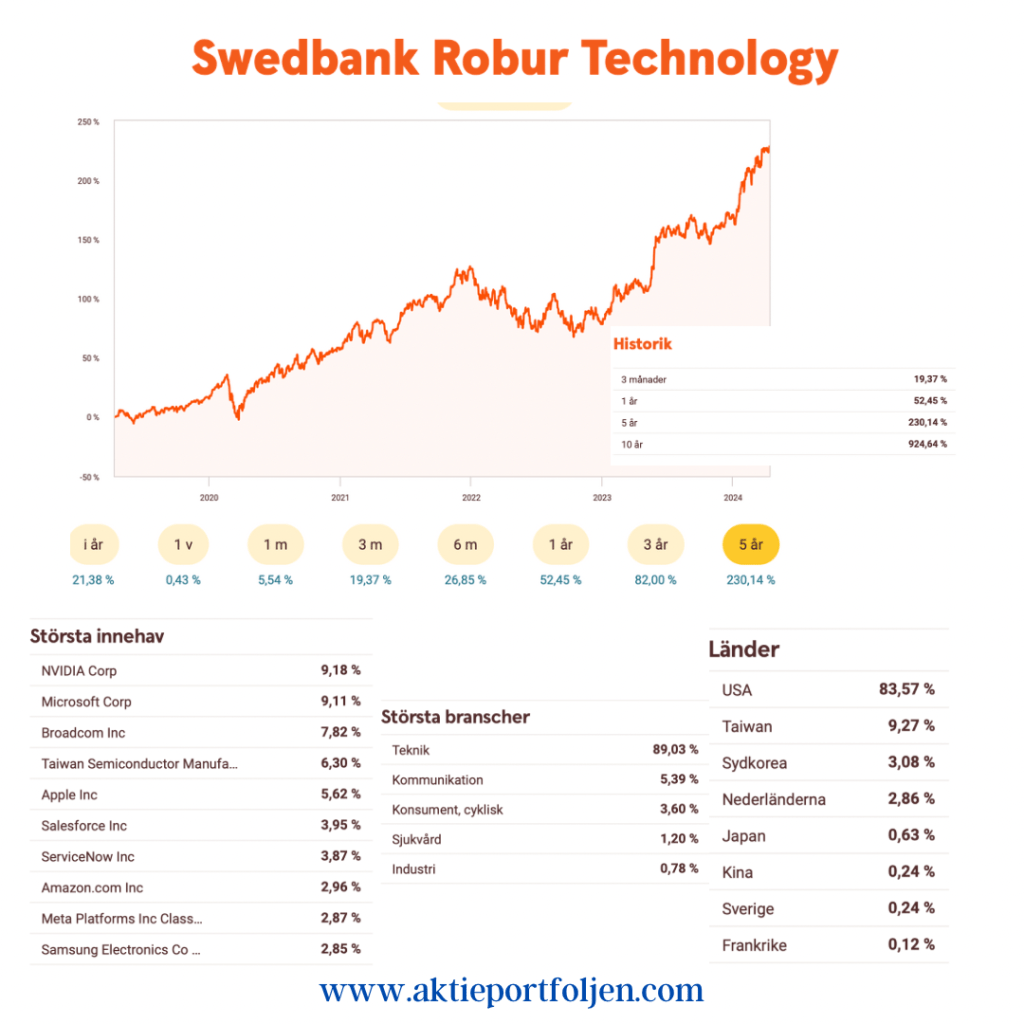
Robur Technology finns på en vanlig depå och har stigit 2314% sedan köp och jag får betala vanlig reavinstskatt om jag säljer. I och med att fonden stigit mer än 400% sedan är det fördelaktigast att använda schablonmetoden vid en eventuell försäljning. Fonden har på fem år stigit med 230% och uppgången förklaras av att de största innehaven är Nvidia, Microsoft, Broadcom, TSM, Apple, Salesforce, ServiceNow, Amazon, Meta och Samsung. Geografiskt är fonden tungviktare i USA på 83% och sedan kommer resten av världen.

(Schablonmetoden innebär att du räknar med ett standardiserat värde på 20% av försäljningspriset som kostnad när du säljer aktier, oavsett det verkliga inköpspriset. Vanlig reavinstbeskattning baseras på den faktiska vinsten – skillnaden mellan inköps- och försäljningspris.)

När det gäller Robur Trans Global är förutsättningarna desamma och även i denna fond har det varit en bra utveckling över tid, 843% sedan köp. Precis som den förstnämnda fonden ligger även denna på en vanlig depå, och det är schablonmetoden som är förmånligast vid försäljning. Fonden har på fem år stigit med 105% och de största innehaven är Microsoft, Alphabet, Mastercard, Accenture, WSP Global, Novo Nordisk, TSM, Trane Technologies, Merck och Unitedhealthgroup. Även denna fonden har övervikt i USA med 63% av innehaven.

Båda fonderna påverkar var för sig min totala allokering avseende geografi och bransch samt storleksmässigt gentemot övriga innehav. Jag behåller båda fonderna, eftersom jag är för närvarande positiv till aktier och jag får en indirekt positionering mot flera aktier som inte finns i laguppställningen. Kortsiktigt kan vi få en sättning på marknaden på grund av bl a den geopolitiska oron i Mellanöstern, men min ambition är att vara lång i båda fonderna. Genom att behålla får jag även avkastning på den del som vid försäljning skall beskattas. Jag bedömer att jag har så pass mycket allokering i Sverige, Europa och övriga världen samt alternativa placeringar att det blir en rimlig balans. Övriga fonder i arvet säljer jag och kan användas för att optimera totalallokeringen.