Veckan framåt v40 – räntan, jobben och Hormuz i centrum

Veckan framåt v40 – räntan, jobben och Hormuz i centrum

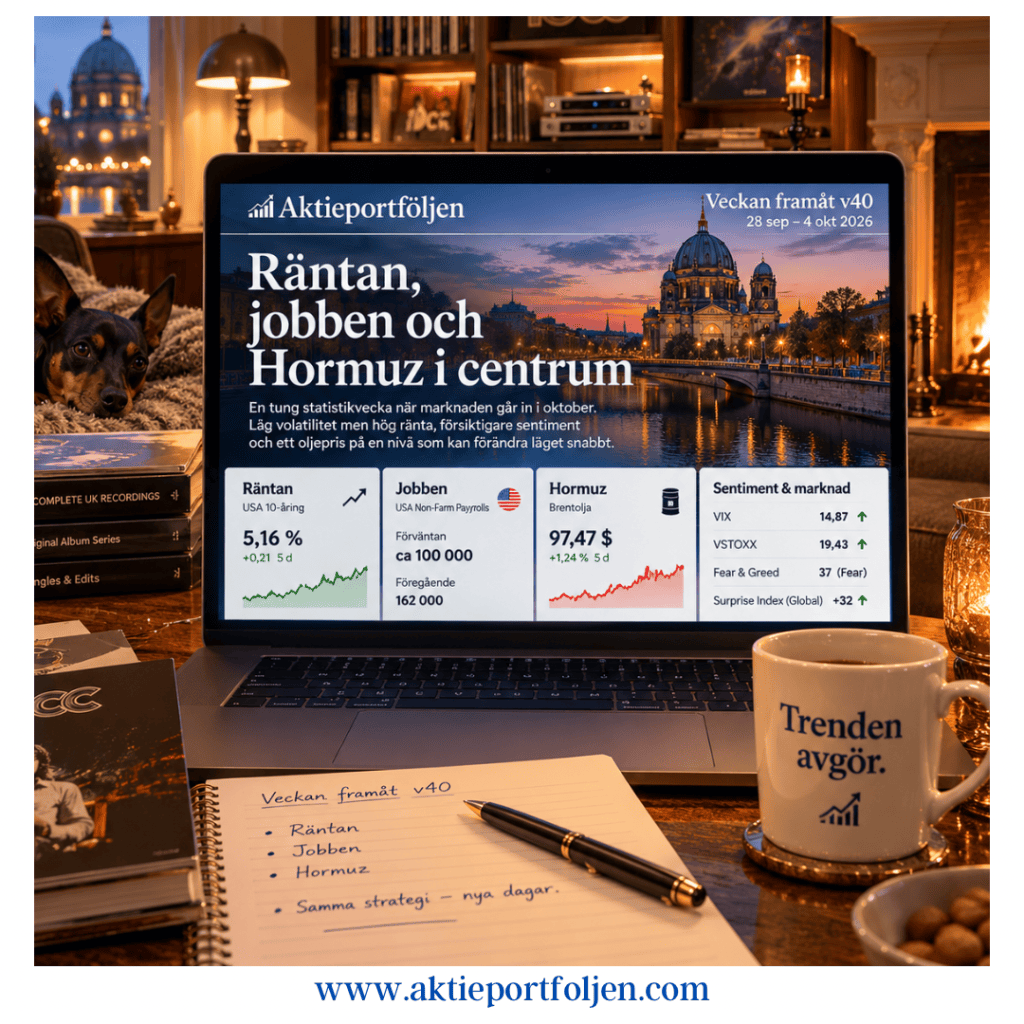
Marknaden går in i oktober med flera motstridiga signaler. Volatiliteten är fortfarande låg, men sentimentet har försvagats samtidigt som den amerikanska långräntan åter blivit en allt tyngre motvind. Och över alltihop hänger fortfarande frågan om Hormuz.

Den amerikanska tioårsräntan avslutade veckan kring 5,16 procent efter en tydlig uppgång. Det är kanske den viktigaste marknadsindikatorn just nu. Högre långräntor pressar värderingarna och gör det svårare för framför allt tillväxt- och teknikaktier att fortsätta uppåt.

Samtidigt är bilden inte entydigt negativ. VIX ligger kring 15, vilket knappast signalerar panik, och de ekonomiska överraskningsindexen ligger fortfarande på plus. Den globala ekonomin har alltså fortsatt att leverera bättre statistik än väntat.

Ändå har humöret blivit betydligt försiktigare. Fear & Greed står på 37 – Fear, jämfört med 59 för en månad sedan. Även investerarenkäten visar en tydlig övervikt för baisse. Det är en intressant kombination: mer oro, men ännu ingen flykt från risk.

USA:s arbetsmarknad sätts på prov

Veckans stora makrohändelse blir den amerikanska arbetsmarknaden. Fredagens sysselsättningsrapport får extra betydelse efter den senaste tidens ränteuppgång. Under veckan kommer dessutom ISM och annan statistik som ger ytterligare ledtrådar om styrkan i ekonomin.

Frågan är nästan paradoxal. För stark statistik kan bli dålig börsnyhet, eftersom den kan hålla inflation och räntor högre längre. Svagare siffror kan i stället ge räntemarknaden lite andrum – så länge de inte är så svaga att oron för konjunkturen tar över.

I Europa riktas blickarna mot preliminära inflationssiffror och nya besked från ECB. Sverige får bland annat PMI och konjunkturdata, men störst intresse riktas mot Riksbankens protokoll, där marknaden kommer att leta efter ledtrådar om hur nära nästa räntehöjning egentligen ligger.

Hormuz – veckans joker

Den tredje faktorn ligger långt från statistikterminalerna men kan snabbt dominera dem.

USA har avvisat Irans förslag om en sju dagar lång vapenvila och en tillfällig öppning av Hormuzsundet. Iran säger samtidigt att landet står redo både för diplomati och för ett återupptaget krig.

Brentoljan har fallit tillbaka till omkring 97 dollar, men läget gör oljepriset till en direkt länk mellan geopolitiken, inflationen, räntorna och börsen.

Ett diplomatiskt genombrott kan därför snabbt förändra marknadsbilden. Ett nytt militärt bakslag kan göra detsamma – åt andra hållet.

Inför veckan

Vi går alltså in i v40 med hög långränta, försiktigare investerare men fortfarande låg volatilitet. Lägg därtill en tung amerikansk statistikvecka och ett Hormuzläge som kan förändras från en timme till nästa.

Det finns gott om skäl att följa nyhetsflödet. Men få skäl att försöka gissa nästa rubrik.

Vi försöker inte förutse marknaden. Vi följer trenden – och låter strategin avgöra hur vi agerar.

Veckan som gått (V33) – Global styrka och guldet lyfte laget när Stockholm backade

Veckan som gått (V33) – Global styrka och guldet lyfte laget när Stockholm backade

Inledning / Makro

Stockholmsbörsen avslutade ännu en svag vecka. Det breda indexet backade omkring en procent och storbolagsindex något mer, cirka 1,15 procent. Laguppställningen gick åt motsatt håll och steg omkring en procent.

Skillnaden speglar ganska väl veckans marknad. Medan många svenska industri- och investmentbolag backade stängde flera av de globala marknader jag följer och har positioner i på plus, däribland USA, Japan och Tyskland. Det syns också tydligt bland innehaven.

Vi gick in i veckan med fredagens svagare amerikanska sysselsättningsrapport i ryggen. Den hade ökat förhoppningarna om att Federal Reserve kan avstå från en räntehöjning, men veckans inflationssiffror skulle bli viktiga för den fortsatta räntebilden.

Inflationen kom sedan i stort sett in i linje med förväntningarna och marknadsreaktionerna blev överlag odramatiska. En tillgång stack dock ut – guldet. Guldpriset lyfte efter inflationsbeskedet och nådde de högsta nivåerna sedan början av juni.

Samtidigt fortsätter den amerikanska rapportperioden att ge stöd åt börsen. S&P 500 noterade under torsdagen nya rekordnivåer och en majoritet av bolagen har slagit vinstförväntningarna. Det är en styrka att uppgången fått stöd av bolagens vinster och inte enbart av stigande värderingsmultiplar.

Sektorer / Bolag

Topplistan berättar mycket om veckan.

Ledartröjan går till L&G Gold Mining UCITS ETF, som steg hela 8,90 procent. Därmed fick veckans makrotema också ett tydligt avtryck i laguppställningen. WisdomTree Physical Gold steg samtidigt 2,70 procent.

Även VanEck Uranium and Nuclear Technologies fortsatte starkt med +3,63 procent, medan VanEck Defense steg 3,57 procent.

Tekniken återfanns också bland vinnarna. Swedbank Robur Technology steg 4,17 procent efter en period där förnyad AI-oro tidigare under sommaren lett till vinsthemtagningar. Nu har starka rapporter, uppskruvade vinstestimat och fortsatta investeringsplaner åter gett stöd åt sektorn.

Geografiskt var bilden också tydlig. Japan steg 2,20 procent bland mina innehav, medan såväl USA som Tyskland avslutade veckan på plus.

På den svenska sidan var utvecklingen betydligt svagare. Flera industri- och investmentbolag återfinns långt ned i veckans lista, vilket också förklarar en stor del av skillnaden mellan Stockholmsbörsen och laguppställningen.

Reflektion

Veckans utveckling blir ytterligare en påminnelse om värdet av att inte försöka förutse exakt var nästa uppgång ska komma.

Förra veckan var det den svagare amerikanska arbetsmarknaden som förändrade ränteförväntningarna. Den här veckan kom inflationen ungefär som väntat, guldet tog fart och en stark rapportperiod fortsatte att bära den amerikanska börsen.

Samtidigt har AI åter hamnat på den positiva sidan av vågskålen. Efter sommarens oro och vinsthemtagningar har starka rapporter och höjda vinstförväntningar åter gett stöd åt tekniken. Men förväntningarna är också höga och mycket av såväl börsutvecklingen som investeringarna i ekonomin är just nu knutna till AI.

Att laguppställningen steg omkring en procent samtidigt som Stockholmsbörsen backade ungefär lika mycket är förstås trevligt. Men det intressanta är inte en enskild veckas relativa utveckling.

Det intressanta är varför.

Den här veckan kom bidragen från flera olika håll – guld och guldgruvor, uran, försvar, teknik och internationella marknader. Sverige drog åt andra hållet.

Och någonstans där finns också poängen med hela processen: jag behöver inte veta på förhand vem som ska dra laget. Jag behöver bara se till att rätt spelare finns på planen.

Veckans Top 20

  1. L&G Gold Mining UCITS ETF +8,90 %
  2. Swedbank Robur Technology A +4,17 %
  3. VanEck Uranium and Nuclear Technologies +3,63 %
  4. VanEck Defense UCITS ETF +3,57 %
  5. WisdomTree Physical Gold +2,70 %
  6. iShares Core MSCI Japan IMI +2,20 %
  7. Bure Equity +1,91 %
  8. Xtrackers Electrification Technologies & Smart Grid +1,86 %
  9. Nordnet +1,84 %
  10. SPDR MSCI Emerging Markets +1,48 %
  11. iShares MSCI World Small Cap +1,38 %
  12. flatexDEGIRO +1,32 %
  13. Clas Ohlson +1,29 %
  14. Swedbank Robur Global Trends A +1,17 %
  15. iShares Core DAX +1,09 %
  16. AQ Group +1,06 %
  17. Cloetta +1,01 %
  18. ABB +0,73 %
  19. Linc +0,68 %
  20. Xtrackers MSCI World ex USA +0,68 %

Makro lyfte börserna, kronan stärktes, Nordnet och VanEck defense i topp

Överraskande bra makro och amerikanska techrapporter lyfter börserna. Den amerikanska syselsättningsrapporten och industri-PM i euroområdet kom in bättre än väntat, särskilt den svenska. Nu kan det vara ett bedrägligt scenario och effekterna av tullarna syns inte ännu. Tidigare i veckan kom USAs BNP in på -0,3%, vilket var lägre än väntade +0,3.

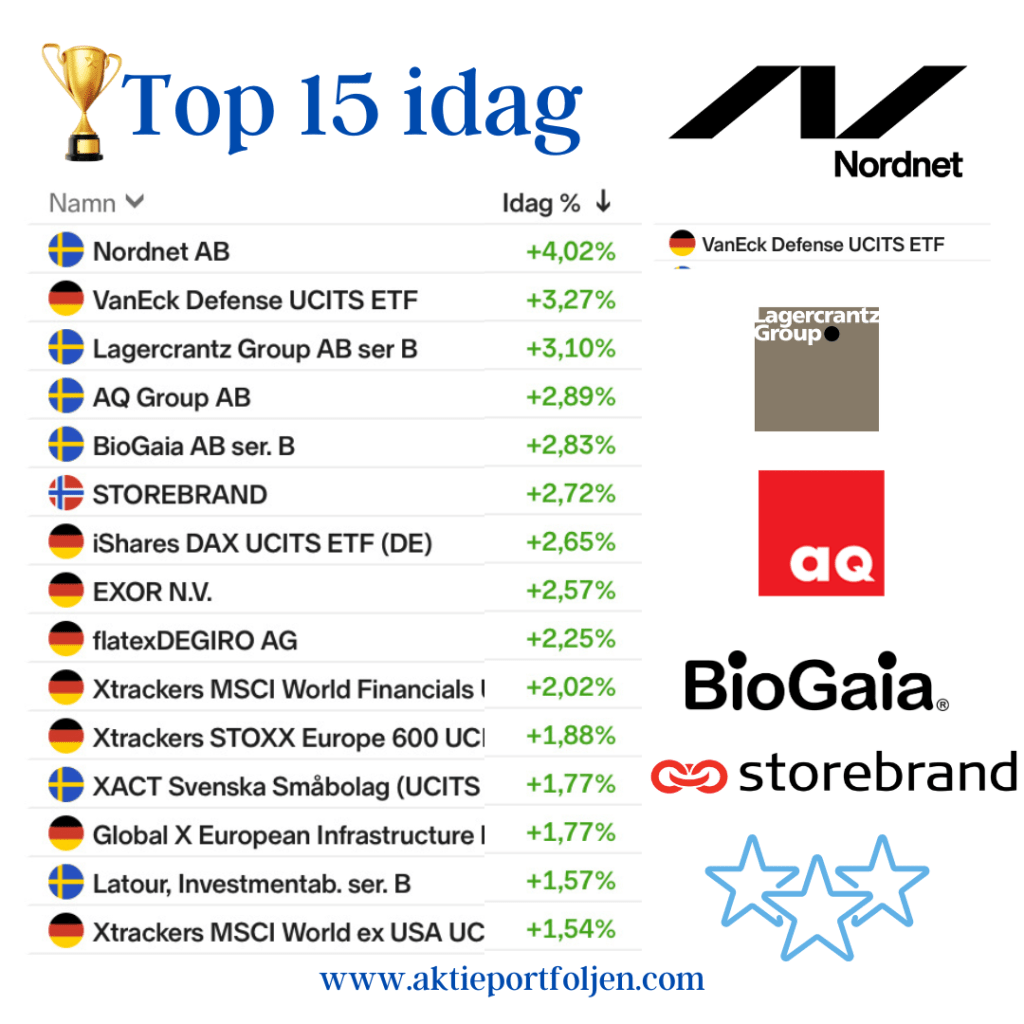
Det blev breda uppgångar idag och inte mindre än 21 innehav steg över en procent, men uppgångarna i utlandsinnehaven dämpades något av att kronan stärktes kraftigt idag.

Dagens ledartröja gick till Nordnet (+4,02%) och nätmäklarna tillhör definitivtvinnarna i den turbulenta börs vi upplever.

På andra plats återfinns etf:en VanEck defense (+3,31%) som följer de starka utvecklingen för försvarsaktier.

Dagens trea och fyra blev teknikhandelsbolaget Lagercrantz (+3,10%) och verkstadsbolaget AQ Group (+2,89%) som stängde bra utan direkta nyheter.

Dagens reflektion är att även om min strategi ökat i aktier den senaste tiden och minskat i alternativa placeringar efterhand (guld, obligationer och kassa) som trenderna stärkts, så är aktieandelen fortsatt lägre än normalt. Jag vill se vart tullförhandlingarna tar vägen innan jag går all in i aktier igen. Regelboken visar vägen och jag låter mig inte styras av eufori eller rädsla.