Stockholmsbörsen tappade nästan hela dagens uppgång under eftermiddagen. OMXSPI stängde +0,1 % och OMXS30 +0,2 %, efter att breda index som mest varit upp omkring 1 %.
Det var framför allt verkstad som stod emot. Atlas Copco toppade vårt lag efter en höjd riktkurs från Danske Bank, samtidigt som ABB och Sandvik steg tydligt. Även nätmäklarna Nordnet och flatexDEGIRO hörde till dagens vinnare.
Samtidigt fortsatte långräntorna upp. Den amerikanska tioåringen steg från 5,20 till 5,28 % under eftermiddagen – ännu ett nytt rekord i den här uppgången. Trots det steg guldet drygt 1 %. Det är intressant: högre räntor är normalt motvind för guld, men geopolitisk oro och växande statsskulder fortsätter samtidigt att ge stöd åt den defensiva efterfrågan.
Brentoljan backade något till omkring 104,50 dollar fatet, men några tydliga framsteg i konflikten mellan USA och Iran syntes inte.
På minussidan föll Cloetta omkring 4 %, sedan schweiziska Lindt & Sprüngli rasat efter en sänkt helårsprognos.
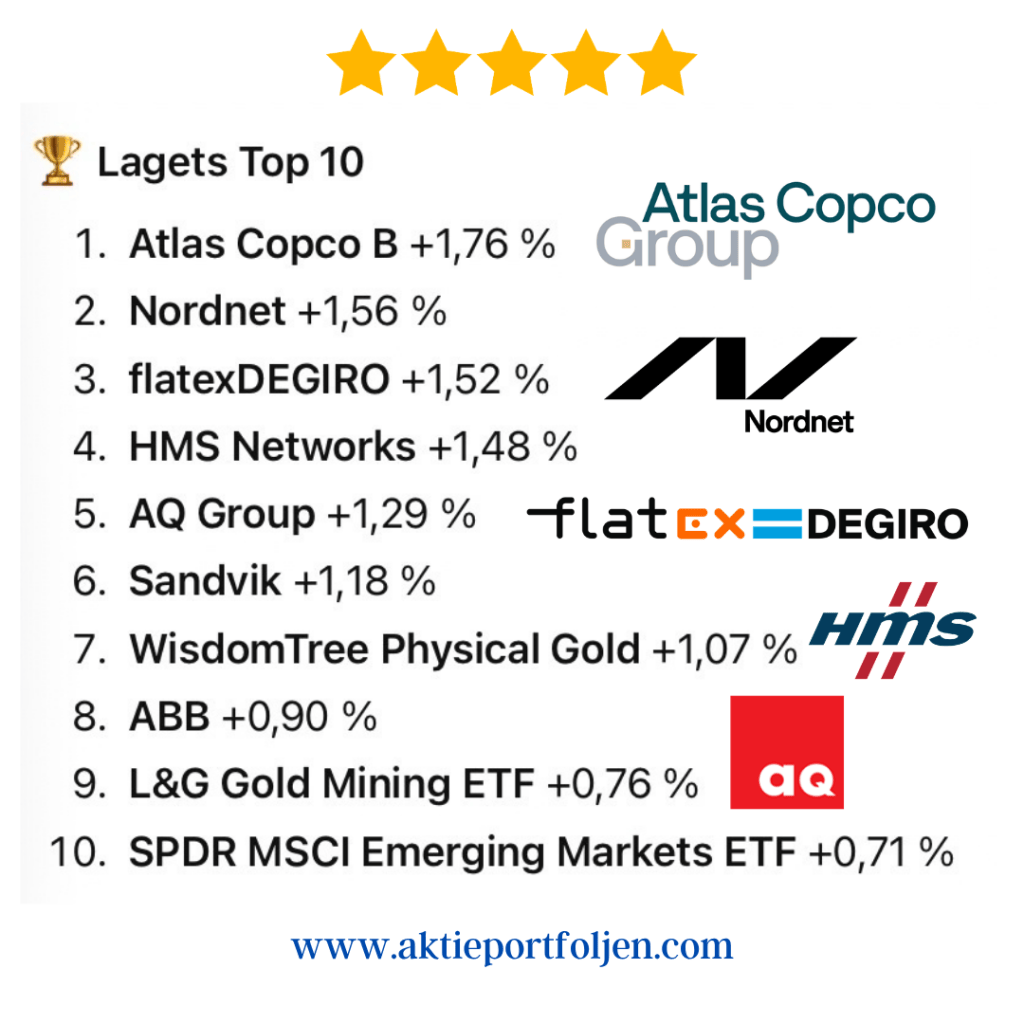
🏆 Lagets Top 10
Atlas Copco B +1,76 %
Nordnet +1,56 %
flatexDEGIRO +1,52 %
HMS Networks +1,48 %
AQ Group +1,29 %
Sandvik +1,18 %
WisdomTree Physical Gold +1,07 %
ABB +0,90 %
L&G Gold Mining ETF +0,76 %
SPDR MSCI Emerging Markets ETF +0,71 %
Dagens bild: Börsen orkade inte hålla morgonens uppgång – men verkstad, nätmäklare och guld gav laget bra motståndskraft. Med tioårsräntan på nya höjder och geopolitiken fortsatt i förarsätet finns det fortfarande gott om skäl att hålla ögonen på trenden.
Det blev en vecka där två krafter drog åt motsatta håll. På ena sidan fortsatte de amerikanska långräntorna uppåt, med tioåringen som under fredagen nådde 5,22 procent, den högsta nivån på många år. På den andra sidan fortsatte tech och AI-relaterade bolag att visa styrka.
För Aktieportföljens lag vann tekniken matchen.
Swedbank Robur Technology steg hela 6,61 procent under veckan, och även bland de svenska innehaven syntes samma tema. AQ Group steg 5,22 procent, HMS Networks 3,98 procent och Atlas Copco 3,16 procent. Till och med Skanska, upp 3,54 procent, har fått lite AI-glans över sig efter nya order kopplade till byggandet av datacenter.
Samtidigt slutade Stockholmsbörsen veckan ungefär kring nollstrecket. Laget stängde däremot tydligt på grönt. Det är precis den typ av vecka då diversifieringen inom portföljen gör skillnad – och där exponeringen mot den globala tekniktrenden kompletterar de svenska innehaven.
Räntan över 5 procent – men börsen vägrar ge sig
Veckans kanske mest anmärkningsvärda utveckling hittar vi ändå på räntemarknaden.
Den amerikanska tioåringen nådde på fredagen 5,22 procent och har därefter fallit tillbaka något till omkring 5,16 procent. Den 30-åriga amerikanska statsräntan nådde samtidigt 5,52 procent på torsdagen.
Normalt skulle sådana nivåer vara en betydande motvind för aktier – inte minst för högt värderad teknik. Men den reaktionen har hittills uteblivit.
Det säger något om styrkan i höstens techrally. Marknaden tycks för tillfället väga den starka vinst- och AI-berättelsen tyngre än den högre diskonteringsräntan.
Det fungerar – tills det inte gör det.
Det är därför räntan blir en av de viktigaste indikatorerna att följa framöver. En tioåring över 5 procent behöver inte omedelbart knäcka börsen, men ju längre den stannar där, desto högre blir ribban för aktier.
Hormuz gav marknaden hopp
Fredagens handel fick samtidigt hjälp av försiktigt positiva geopolitiska signaler.
Enligt obekräftade medieuppgifter ska samtalen mellan USA och Iran om en möjlig öppning av Hormuzsundet ha gjort framsteg och gått vidare till tekniska diskussioner. Uppgifterna hade ännu inte kunnat bekräftas, men marknaden reagerade snabbt.
De amerikanska börserna vände upp, samtidigt som oljepriset föll kraftigt. Vid 20.30-tiden låg S&P 500 omkring 0,5 procent högre och även Nasdaq steg.
Samtidigt har Saudiarabien lyckats öka oljeexporten trots skadorna på East-West-ledningen. Tillsammans gav det marknaden åtminstone en antydan om att den värsta utbudsstressen på oljemarknaden kan börja lätta.
Brent föll på fredagskvällen till omkring 104 dollar fatet.
Det är fortfarande en mycket hög nivå – men riktningen betyder mycket för både inflation, räntor och börshumör.
Reflektion
Det här är en sådan vecka som påminner om varför vi inte försöker förutse nästa börsrörelse.
En amerikansk tioåring på 5,22 procent hade på papperet kunnat vara receptet för en riktigt dålig börsvecka. I stället fortsätter teknikaktierna att dra, AI-relaterad svensk industri följer med och laget slår en Stockholmsbörs som trampar vatten.
Marknaden gör inte alltid det som verkar logiskt.
Strategins uppgift är därför inte att gissa vad marknaden borde göra – utan att tala om vad vi ska göra när marknaden faktiskt gör det.
Och just nu är signalen fortfarande densamma:
Trenden är positiv. Vinnarna får fortsätta vara vinnare. Men med en amerikansk tioåring över 5 procent finns det all anledning att hålla ena ögat på ränteskärmen.
Det blev ännu en vecka där räntan höll börsen i ett hårt grepp. Fed höjde styrräntan och den amerikanska tioårsräntan blev veckans kanske viktigaste temperaturmätare när den gång på gång dansade kring den psykologiskt viktiga femprocentsnivån.
Börsen reagerade nästan omedelbart på rörelserna. När tioåringen backade fick aktierna luft under vingarna och när den åter närmade sig 5 procent kom nervositeten tillbaka.
Men samtidigt finns något påfallande starkt i marknaden: börsen vill upp. Positiva nyheter fångas snabbt upp trots att förutsättningarna knappast är bekväma. Räntorna är höga, oljepriset ligger fortfarande över 100 dollar fatet och inflationsoron är långt ifrån borta.
Fredagen illustrerade detta väl. S&P 500 steg 0,2 procent och Nasdaq Composite 0,4 procent, medan Dow Jones backade 0,2 procent. Den amerikanska tioårsräntan var samtidigt tillbaka kring 5 procent.
Även i Europa steg räntorna på fredagen. ECB:s enkät över hushållens inflationsförväntningar visade stigande förväntningar på samtliga tidshorisonter. Dollarn stärktes efter veckans Fedbesked medan kronan försvagades mot både dollar och euro.
Oljan fortsatte också att spela en viktig roll. Efter de kraftiga prisrörelserna tidigare under veckan mildrades prisbilden under den andra halvan. Brent handlades vid veckans slut kring 103 dollar per fat.
Stockholmsbörsen klarade trots allt veckan förhållandevis väl. OMXS30 steg 0,30 procent medan breda OMXSPI backade 0,10 procent.
Sektorer och bolag
Veckans tydligaste styrka hittar jag inom AI-relaterad industri och teknik.
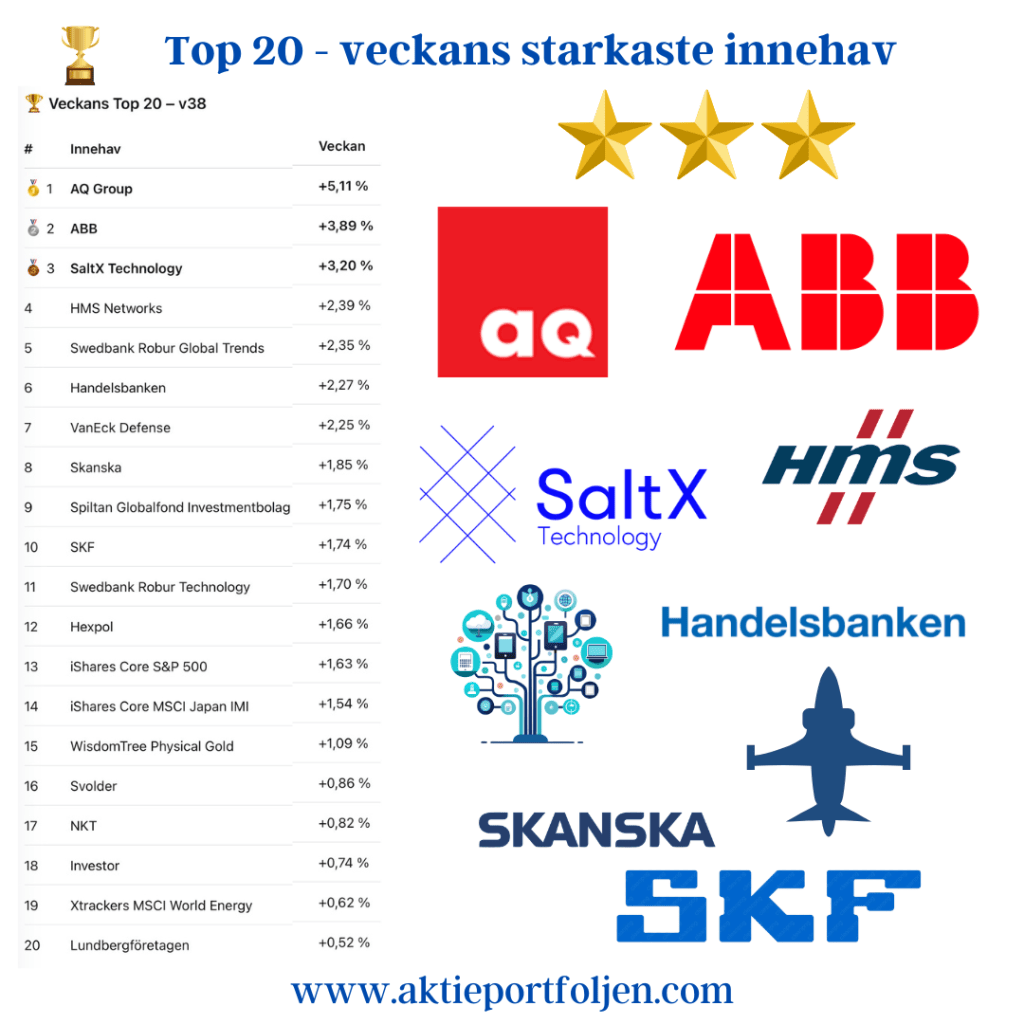
Det syns också tydligt i laget. AQ Group steg 5,11 procent och ABB 3,89 procent, samtidigt som SaltX avancerade 3,20 procent och HMS Networks 2,39 procent. Även Skanska, SKF och Hexpol hade en bra vecka.
AI-temat handlar inte längre bara om halvledare och de stora amerikanska teknikbolagen. Elektrifiering, automation, kraftförsörjning, datacenter och digital infrastruktur har blivit en allt viktigare del av samma investeringsberättelse.
Den bilden förstärks av den internationella delen av portföljen. Swedbank Robur Global Trends steg 2,35 procent och Robur Technology 1,70 procent. S&P 500-ETF:en steg 1,63 procent och Japan 1,54 procent.
Det här är alltså inte någon bred euforisk risk-on-marknad. Kapitalet tycks snarare fortsätta söka sig till de delar av marknaden där investerarna ser strukturell tillväxt.
På minussidan sticker framför allt flatexDEGIRO ut med −12,67 procent. Nedgången kom efter beskedet om styrelseordförandens avhopp. Aktien har därmed fallit under MA200, men omfattas av min utlandsregel. Innehavet är fortfarande upp omkring 52 procent sedan köp och jag ser i nuläget ingen fundamental förändring som motiverar en försäljning. Därför ligger aktien kvar.
Utlandsregeln har dessutom fått en intressant bieffekt. Den skapades av skatteskäl, men gör mig samtidigt mer långsiktig. En vinnare behöver inte säljas enbart för att kursen tillfälligt bryter sin trend. Är avkastningen sedan köp fortfarande positiv och det fundamentala caset intakt får bolaget tid att visa om det är en av de evighetsmaskiner jag egentligen vill hitta.
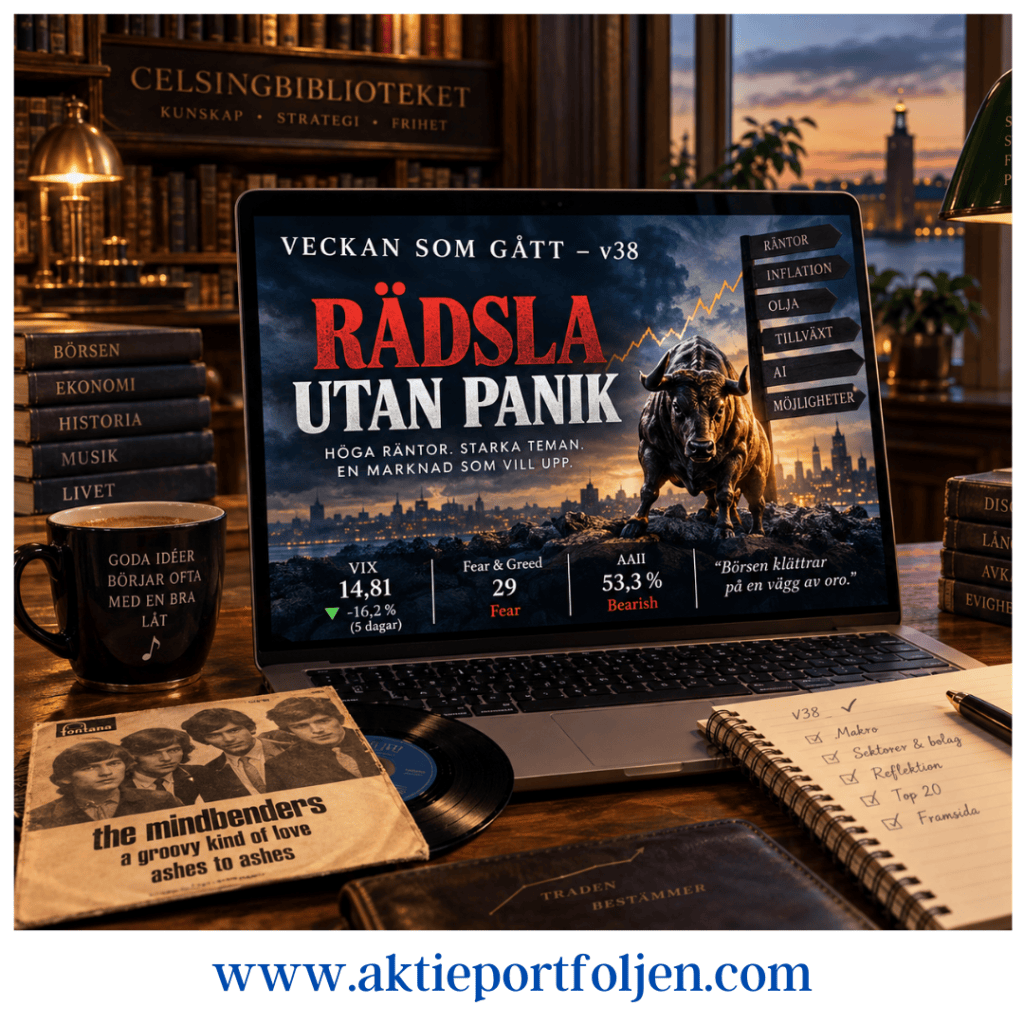
Reflektion – rädsla utan panik
Veckans kanske mest intressanta signal hittar jag inte i indexen utan i marknadsindikatorerna.
Fear & Greed står på 29 – Fear. För en vecka sedan var nivån 32. AAII:s investerarenkät ger en ännu tydligare bild: endast 28,8 procent är bullish medan hela 53,3 procent är bearish.
Samtidigt har VIX fallit till 14,81, en nedgång på drygt 16 procent under de senaste fem handelsdagarna.
Det är en fascinerande kombination.
Investerarna säger att de är rädda – men optionsmarknaden prissätter ingen panik.
Även europeiska VSTOXX kring 18,3 signalerar vaksamhet snarare än akut stress.
Och kanske är det just detta som bäst sammanfattar veckan. Marknaden har fått gott om argument för att falla: en Fedhöjning, amerikansk tioårsränta kring 5 procent, oljepris över 100 dollar och fortsatt inflationsoro. Ändå fortsätter börsen att fånga upp positiva nyheter och vissa delar av marknaden visar påtaglig styrka.
Det brukar sägas att börsen klättrar på en vägg av oro. Den här veckan har väggen varit ovanligt lätt att se.
För min egen strategi förändrar det egentligen ingenting. Trenden bestämmer. Så länge index ligger i positiv trend är jag med, men jag ser ingen anledning att jaga marknaden när ränteläget fortfarande är så osäkert.
Stockholmsbörsen avslutade veckan försiktigt uppåt. OMXSPI steg 0,2 procent och OMXS30 0,3 procent, medan veckan som helhet slutade på minus 1,3 respektive 0,8 procent.
Dagens stora makrohändelse kom från USA. Inflationssiffran vid 14-tiden landade i linje med förväntningarna och marknaden drog en lättnadens suck. Globala långräntor föll och Stockholmsbörsen studsade upp, även om en del av ränterörelsen senare togs tillbaka och börsuppgången mattades.
Lättnaden syntes också i VIX, börsens så kallade skräckindex, som föll tillbaka till 16-nivån.
Samtidigt har marknaden i stort sett ställt in sig på ytterligare en amerikansk räntehöjning. Enligt FedWatch prisas sannolikheten för att Fed om fem dagar höjer styrräntan med 25 punkter till intervallet 3,75–4,00 procent till omkring 85 procent.
Även oljan lugnade ned sig efter gårdagens uppgång. Brent föll tillbaka från toppen och handlades kring 104 dollar fatet.
Sektorer / bolag
Dagens utveckling präglades av ganska fin bredd.
Verkstad gick starkt. SKF steg 1,97 procent, HMS Networks 1,82, AQ Group 1,76 och ABB 0,78 procent. Även konsument bidrog med Clas Ohlson +1,93 procent och Cloetta +1,13 procent.
Finans fortsatte också att visa styrka efter den senaste tidens ränteuppgång. Nordea steg 0,81 procent och Handelsbanken 0,73 procent. De svenska storbankerna handlades kring nya rekordnivåer, samtidigt som Xtrackers MSCI World Financials steg 0,93 procent.
Bland regionerna toppade Japan med +2,09 procent, medan Emerging Markets steg 1,19 och S&P 500 1,01 procent. Även elektrifiering och grön energi hade en bra dag.
Dagens stora sänke i laget var däremot flatexDEGIRO, som föll 7,88 procent, efter beskedet om förändringar i styrelsen och oenighet kring delar av bolagets strategiska riktning.
Reflektioner
Trots raset i flatexDEGIRO lyckades laget slå index idag. Det tycker jag säger en del om värdet av bredden i portföljen. Det var ingen enskild raket som räddade dagen – bidragen kom från flera sektorer och regioner.
FlatexDEGIRO är samtidigt ett intressant exempel på hur jag använder min strategi i praktiken. Efter dagens fall trendar aktien nu tydligt under MA200. Trots det är mitt innehav fortfarande upp omkring 59 procent.
Här kommer min anpassade utlandsregel in. Under tiden i Tyskland undviker jag om möjligt att realisera större vinster. Fundamentalt är min syn på bolaget oförändrad jämfört med före dagens kursfall, och därför behåller jag innehavet.
I Essity har jag däremot agerat. Det är ett relativt nytt innehav som gått över i negativ trend samtidigt som min avkastning blivit negativ. Där har jag valt att vikta ned något.
Två innehav med negativ trend – men olika utgångslägen och därför olika beslut inom min strategi.
Det är också en påminnelse om att en strategi inte behöver innebära att samma signal alltid leder till exakt samma beslut. Reglerna ger struktur – men det är helheten som avgör hur jag själv agerar.
Wall Street förstärkte dessutom den positiva avslutningen på veckan. Dow Jones steg 1,0 procent, S&P 500 0,9 procent och Nasdaq 1,0 procent. Trots fortsatt höga räntor och ökade förväntningar på en Fed-höjning valde marknaden alltså att ta fasta på att inflationssiffran inte bjöd på någon större överraskning och att oljepriset föll tillbaka.
Det ger åtminstone ett något lugnare börsklimat att ta med sig in i helgen. Nästa vecka väntar Fed – och då lär räntan återigen hålla i taktpinnen.
Top 20 – idag
Japan +2,09 % | SKF +1,97 % | Clas Ohlson +1,93 % | HMS Networks +1,82 % | AQ Group +1,76 % | SaltX +1,60 % | Electrification & Smart Grid +1,48 % | Clean Energy +1,44 % | Emerging Markets +1,19 % | Cloetta +1,13 % | S&P 500 +1,01 % | World Financials +0,93 % | Hexpol +0,86 % | Gold Mining +0,82 % | DAX +0,81 % | Nordea +0,81 % | World ex USA +0,78 % | ABB +0,78 % | Handelsbanken +0,73 % | World Small Cap +0,67 %
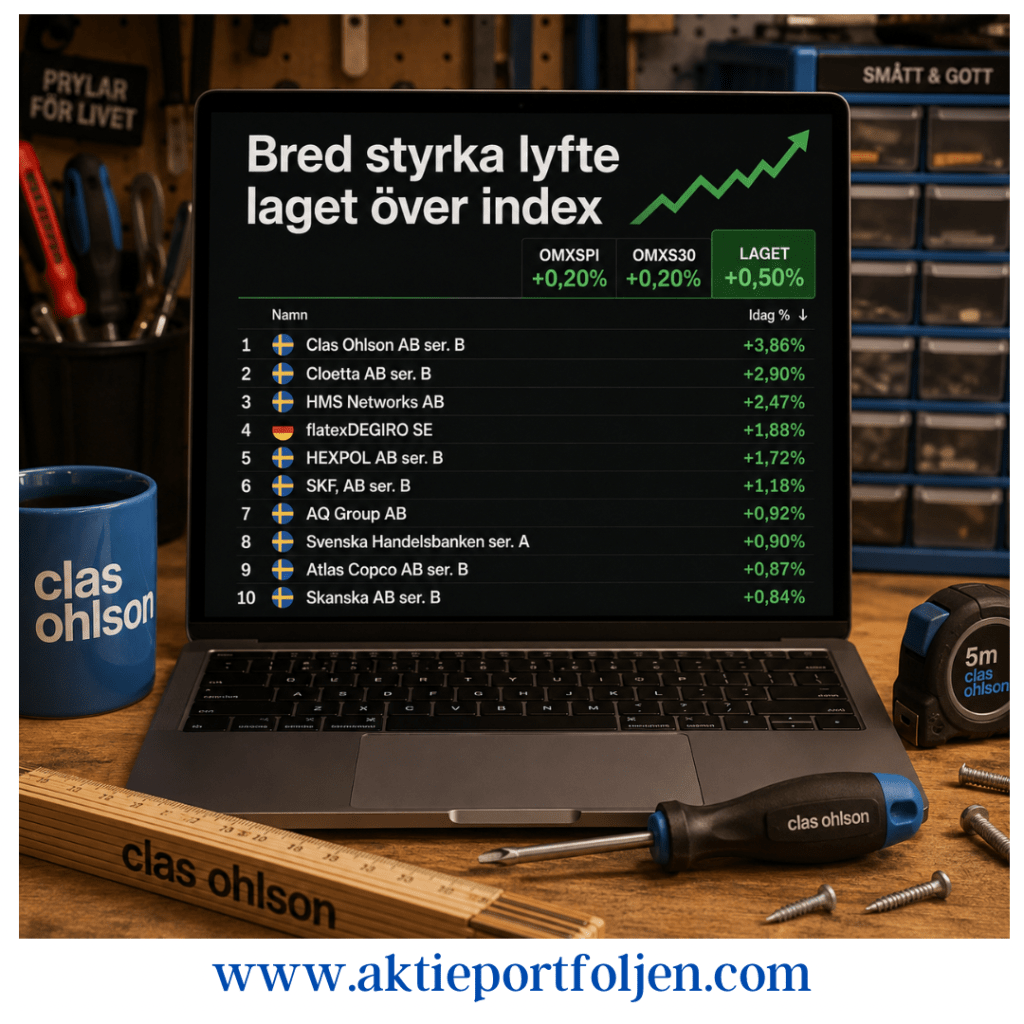
Det blev en bra onsdag för laget. Vid stängning var både OMXSPI och OMXS30 upp 0,2 procent, medan laguppställningen klättrade +0,50 procent.
I USA låg PCE-inflationen, Federal Reserves föredragna inflationsmått, kvar på 3,7 procent i juli. Kärninflationen låg samtidigt kvar på 3,3 procent, i linje med förväntningarna. Inför Feds möte den 16 september ser marknaden fortfarande en betydande osäkerhet kring nästa räntebesked.
På Wall Street är handeln något avvaktande inför kvällens delårsrapport från Nvidia.
Konsument i topp – industrin hakade på
I laget tog konsumentbolagen täten. Clas Ohlson (+3,86 %) och Cloetta (+2,90 %) placerade sig högst upp i tabellen.
Clas Ohlson fick draghjälp av Nordea, som upprepar köp och höjer riktkursen från 440 till 480 kronor. Banken skruvar samtidigt upp sin försäljningsprognos efter fortsatt stark utveckling under juni och juli och räknar med fortsatta marknadsandelsvinster.
Men styrkan stannade inte där.
Även industrin visade framfötterna med HMS Networks (+2,47 %), Hexpol (+1,72 %), SKF (+1,18 %) och AQ Group (+0,92 %).
Reflektion
Det mest positiva med dagen är kanske därför inte själva +0,50 procent.
Det är bredden bakom siffran.
När både konsument och industri bidrar samtidigt som index bara orkar upp 0,2 procent ser laguppställningen betydligt piggare ut än börsen som helhet.
Laget överträffade börsen – industri och teknik i ledning, HMS och Nolato i topp
Stockholmsbörsen steg 0,2 procent på torsdagen i en lugn handel efter Feds räntesänkning och ECB:s oförändrade besked. Laget utvecklades starkare än index med breda uppgångar inom industri och teknik, där flera bolag fortsatte stärkas efter väl mottagna rapporter.
Inledning / Makro & Index
Stockholmsbörsen steg svagt på torsdagen efter gårdagens intensiva kväll på Wall Street. Det breda indexet OMXSPI ökade 0,2 %, medan OMXS30 steg lika mycket, i en lugn handel präglad av eftertankar kring Feds besked och de amerikanska techjättarnas rapporter.
Jerome Powell sänkte som väntat styrräntan, men markerade att en ny sänkning i december är långt ifrån säker. De efterföljande rapporterna från Microsoft, Meta och Alphabet fick ett blandat mottagande, där investerare fokuserade på utsikterna för AI och molntjänster snarare än på resultatnivåerna.
På morgonen bidrog nyheten om att Donald Trump meddelat en tulluppgörelse med Kina till ett något förbättrat marknadssentiment. I Europa gick handeln försiktigt uppåt, med råvaror och industri som draglok, medan tekniksektorn fortsatte visa blandade rörelser.
Laget stod för en stark dag och överträffade index tydligt med breda uppgångar inom industri, teknik och guld.
Bolag & Sektorer
Dagens uppgång drevs främst av industri- och teknikbolag som fortsätter leverera starka rapporter.
AQ Group (+2,1 %), HMS Networks (+2,8 %), Nolato (+2,3 %), Airbus (+2,1 %), Mycronic (+1,1 %) och ABB (+0,6 %) tillhörde dagens vinnare – samtliga med färska rapporter som överträffat förväntningarna.
New Wave Group (+1,7 %) steg i kölvattnet av sektorstyrkan, trots att bolaget ännu inte rapporterat.
Bland fonderna gick L&G Gold Mining ETF (+1,6 %) och WisdomTree Physical Gold (+0,8 %) starkt, i takt med att guldpriset fortsatte uppåt efter Feds räntesänkning.
Även Asker Healthcare (+0,3 %) och Investor (+0,5 %) utvecklades positivt och bidrog till bredden i uppgången.
De breda rörelserna speglar en fortsatt stark rapportsäsong och ett lugnare ränteläge, vilket gynnade både industri och teknik.
Jumbo
I botten återfanns SaltX Technology (−2,1 %) som fortsatte ned efter gårdagens tapp. Aktien pressas av ett svalare sentiment inom förnybar energi och vinsthemtagningar efter en stark period.
flatexDEGIRO (−2,2 %) föll i takt med svagare europeisk bankhandel, där investerare tog hem vinster efter en volatil månad.
Även Virtune Crypto Top 10 (−3,5 %) hade en tung dag i spåren av ett nytt fall för bitcoin och minskat riskintresse inom kryptosektorn.
Bland mer defensiva innehav syntes mindre nedgångar i Hexagon (−0,8 %) och STOREBRAND (−0,7 %), medan flera av lagets obligationsfonder rörde sig svagt nedåt i det stigande ränteläget.
De svagare rörelserna var dock begränsade och ändrade inte helhetsbilden – laget stängde tydligt bättre än börsen som helhet.
Utsikter
Blickarna riktas nu mot avslutningen av rapportsäsongen i både Sverige och USA. Efter de blandade resultaten från de amerikanska techjättarna väntas investerare fokusera på konjunktursignaler och centralbankernas nästa steg.
ECB lämnade styrräntan oförändrad vid sitt möte på torsdagen, i linje med förväntningarna. Centralbanken signalerade fortsatt försiktighet men öppnade för en möjlig sänkning längre fram om inflationsläget tillåter.
Feds budskap om en mer avvaktande hållning dämpar förväntningarna på ytterligare snabba räntesänkningar, men ett mjukare tonläge fortsätter stödja riskaptiten.
I Europa följer marknaden kommande inflationsdata och industrisiffror som kan ge vägledning om den ekonomiska riktningen inför vintern.
Laget har bredd och balans i portföljen med styrka i industri, teknik och defensiva tillgångar. Det ger god position inför november, som historiskt ofta inleder årets starkaste börsperiod.
Top 15 idag
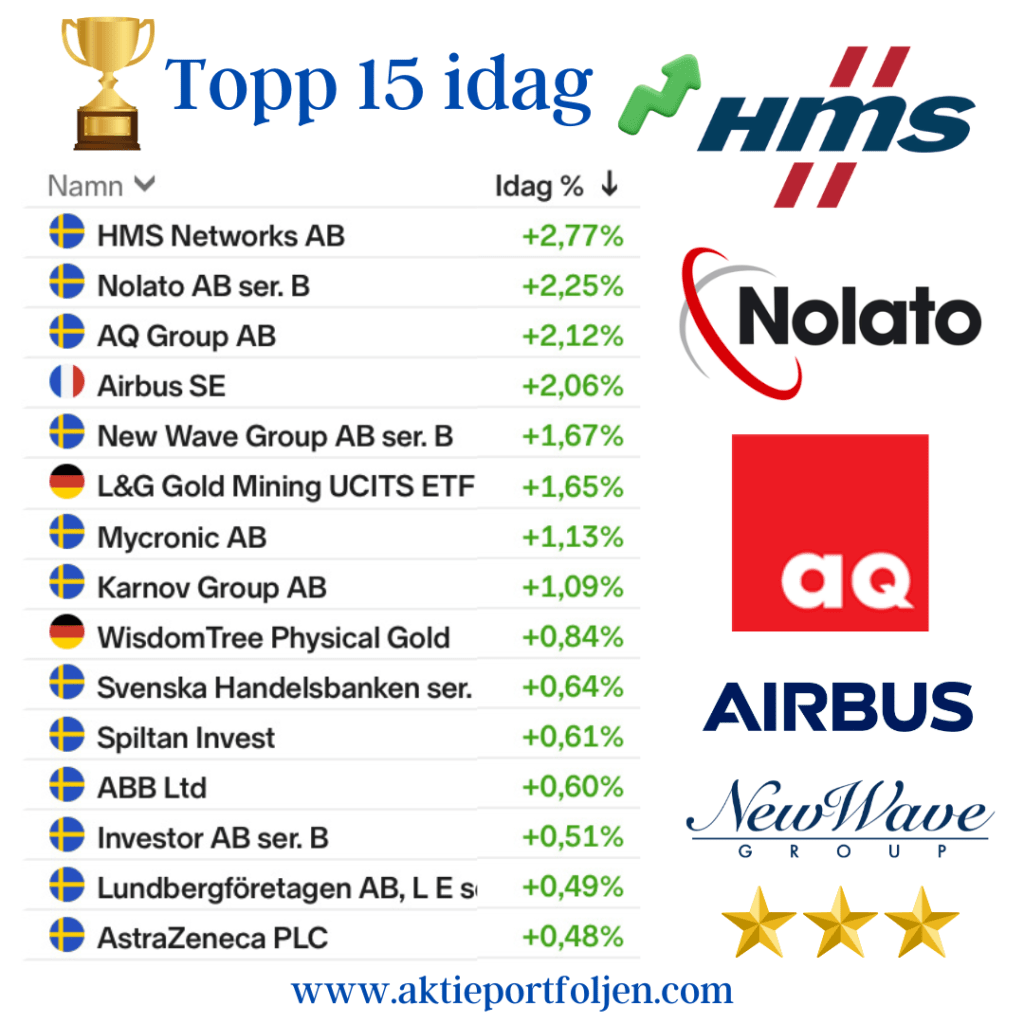
HMS Networks AB +2,77 % Nolato AB ser. B +2,25 % AQ Group AB +2,12 % Airbus SE +2,06 % New Wave Group AB ser. B +1,67 % L&G Gold Mining UCITS ETF – USD Acc +1,65 % Mycronic AB +1,13 % Karnov Group AB +1,09 % WisdomTree Physical Gold +0,84 % Svenska Handelsbanken A +0,64 % Spiltan Invest +0,61 % ABB Ltd +0,60 % Investor AB ser. B +0,51 % Lundbergföretagen AB, L E ser. B +0,49 % AstraZeneca PLC +0,48 %
Laget överträffade börsen med breda uppgångar inom industri och teknik. Guldsektorn stärktes vidare efter Feds räntesänkning medan börsen som helhet steg 0,2 procent.
💨 Medvinden tilltog – börsen seglade vidare mot rekord
Laget fortsatte uppåt på måndagen och stängde på grönt för tredje dagen i rad. Dagens uppgång leddes av Storebrand och HMS Networks, medan guldet tog en välförtjänt paus efter årets starka uppgång.
📰 Inledning / Makro & Index
Stockholmsbörsen stängde på plus för tredje dagen i rad, och OMXS30 bättrade på fredagens rekordnivå.
I helgen indikerade både Kina och USA att man enats kring de stora dragen i ett nytt handelsavtal mellan supermakterna, vilket gav medvind till de europeiska marknaderna.
Båda indexen stängde på +0,4 %, och handelsdagen präglades av stabil riskaptit och fortsatt lugna ränteförväntningar.
📈 Bolag & Sektorer
Laget visade bred styrka och stängde tydligt på plus.
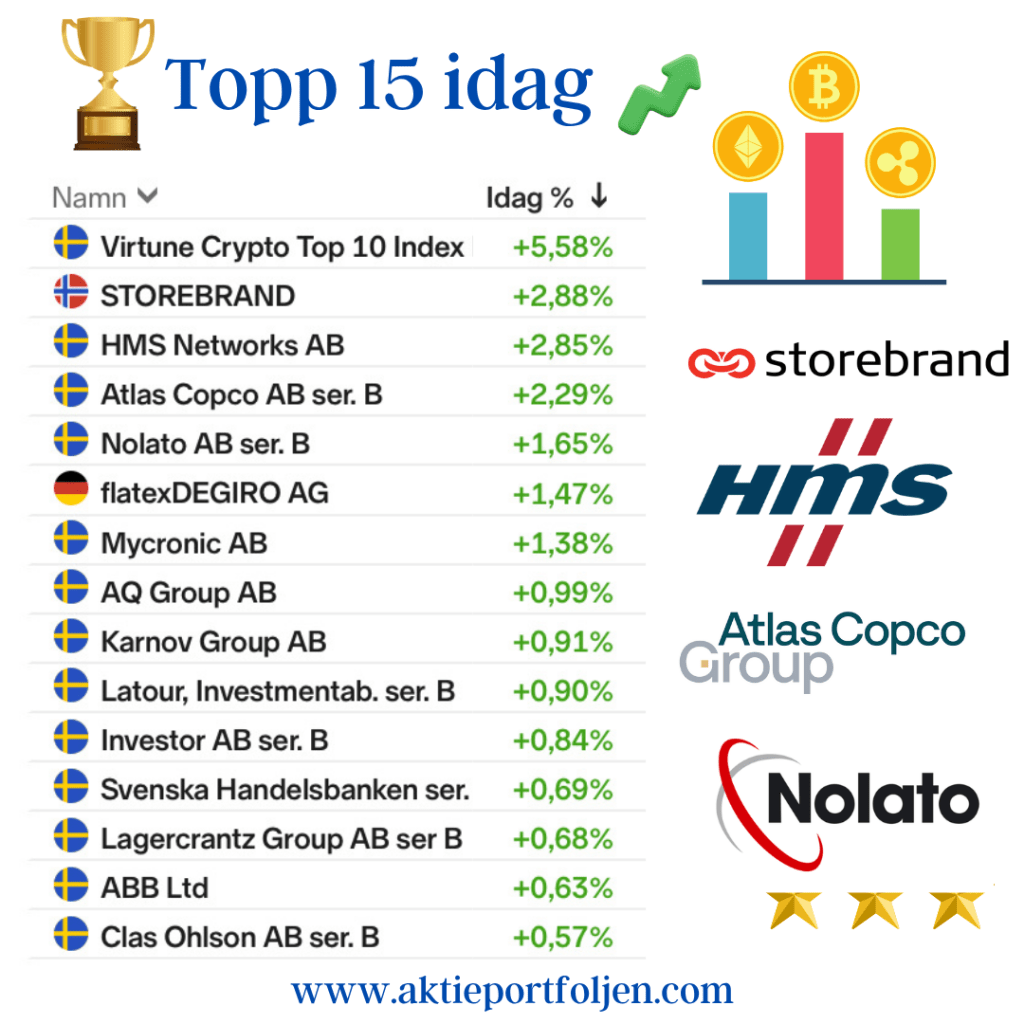
Virtune Crypto (+5,58 %) toppade listan efter fortsatt starkt sentiment i kryptomarknaden.
Storebrand (+2,88 %) blev dagens bästa aktie efter att ha följt upp förra veckans starka rapport, där bolaget överträffade förväntningarna.
Även HMS Networks (+2,85 %) fortsatte stiga på förra veckans rapport, där bolaget redovisade ökad orderingång och högre vinst än väntat.
Bland industribolagen utmärkte sig dessutom Atlas Copco (+2,29 %) med fortsatt köpintresse, medan Nolato (+1,65 %) och Mycronic (+1,38 %) förlängde sina positiva trender.
Latour och Investor visade stabil utveckling i takt med stigande börshumör.
📉 Jumbo
Dagens nedgångar var få och måttliga.
Guld och guldgruvor, som rusat kraftigt de senaste veckorna, backade på måndagen — Gold Mining ETF −7,2 % och Physical Gold −3,4 %.
Rekylen är naturlig efter en längre uppgång och tolkas snarare som en hälsosam andhämtningspaus än ett trendskifte.
Hexagon (−0,58 %) och Catena (−0,63 %) föll marginellt efter stark utveckling föregående vecka, medan New Wave (−0,83 %) och Asker Healthcare (−0,89 %) tog mindre andrum efter tidigare uppgångar.
🔮 Utsikter
Börsoptimismen håller i sig, och marknaden reagerade positivt på signalerna om avspänning mellan USA och Kina.
Ränteförväntningarna dominerar nu agendan: Federal Reserve väntas sänka räntan, medan ECB förväntas lämna räntan oförändrad vid veckans möten.
Investerare följer utvecklingen noga, men marknadstonen är fortsatt lugn och konstruktiv, med VIX kvar på låga nivåer och kapitalflöden som söker sig tillbaka till aktier.
Två rapportvinnare i topp – men laget tyngdes av råvaruras
Tisdagen bjöd på en intensiv rapportsession med kraftiga rörelser i båda riktningar. Två rapportvinnare, HMS Networks och ASSA ABLOY, rusade på starka rapporter, medan Nordnet föll tungt efter sin. Trots lysande bolagsprestationer orkade laget inte slå index när råvarorna föll tillbaka efter gårdagens rally.
📰 Inledning / Makro & Index
Börshumöret var blandat efter måndagens uppgångar. Europabörserna rörde sig sidledes, medan Stockholmsbörsen stängde på plus. Rapportsäsongen dominerade agendan och bjöd på stora kursrörelser. Två tydliga rapportvinnare stack ut – HMS Networks och ASSA ABLOY – men den tunga råvarudelen drog helheten något under index.
📈 Bolag & Sektorer
Rapportdagen dominerades av två svenska succéer: HMS Networks (+12,69 %) och ASSA ABLOY (+5,62 %) levererade rapporter som vida överträffade förväntningarna. HMS imponerade med både tillväxt och marginal, medan Assa Abloy visade styrka i kassaflöde och lönsamhet.
I övrigt gick SaltX (+3,71 %), Balder (+2,84 %), Addnode (+2,70 %) och Addtech (+2,64 %) starkt, medan verkstad och industrinära bolag som Airbus, Catena och Latour fortsatte bidra positivt.
Försvars-ETF:en VanEck Defense (+1,49 %) och Virtune Crypto Top 10 (+1,46 %) gav extra bredd åt uppgången, men sektormässigt var dagen splittrad.
📉 Jumbo
Bland förlorarna fanns tre tunga namn: Nordnet (−4,66 %) efter en rapport som möttes av svalare marknadsreaktion, WisdomTree Physical Gold (−4,65 %) efter ett rejält guldprisfall, och L&G Gold Mining (−10,92 %) som tappade tvåsiffrigt när prisrallyt tvärvände. Även VanEck Uranium (−4,89 %) drogs med i nedgången, medan ABB, AstraZeneca och Clas Ohlson backade måttligt.
🔮 Utsikter
Rapportsäsongen har fått en rivstart och dagens rörelser visar hur snabbt marknaden växlar mellan eufori och skepsis. HMS och Assa Abloy visade att starka resultat premieras, medan Nordnet påminde om känsligheten i finanssektorn.
Samtidigt föll VIX till 17,9, vilket signalerar att marknadens förväntan på volatilitet åter är på en lugnare nivå. Med fortsatt fokus på amerikansk inflation och centralbanksretorik senare i veckan kan svenska bolag stå väl rustade – förutsatt att råvarorna stabiliseras.
Flatex i topp efter omvänd vinstvarning – Gold Mining bäst och AQ rapportvinnare
En dag med starka rapportlyft, glänsande guld och omvänd vinstvarning från Flatex. Samtidigt backade ABB och Investor efter sina rapporter, men helheten landade i grönt territorium.
📰 Inledning / Makro & Index
I bakgrunden ligger hotet om amerikansk nedstängning och ny tullrädsla som en våt filt över marknaden. VIX är fortsatt över 20 och Fear & Greed-index står på 31, vilket signalerar låg riskaptit. Ändå var det rapporterna som styrde dagsformen. Europabörserna stängde på plus (Stoxx 600 +0,7%, DAX +0,4%) och svenska småbolag tog små steg uppåt. Obligationsmarknaden var stabil, medan guldet fortsatte glänsa som en trygg hamn.
📈 Bolag & Sektorer
Största rubriken kom från flatexDEGIRO, som steg +4% efter en omvänd vinstvarning – nätmäklaren levererade +18% omsättningstillväxt och +57% högre vinst i Q3 och höjde helårsprognosen rejält.
L&G Gold Mining ETF glänste allra mest med +4,3%, drivet av stigande guldpriser och starkt sentiment för gruvsektorn.
AQ Group ökade +3,5% efter en solid rapport: både omsättning och rörelsevinst växte, och den organiska tillväxten vände till plus. DNB höjde sin rekommendation från behåll till köp, och dessutom ökade vd:n sitt aktieinnehav under dagen – en extra signal om framtidstro.
HMS Networks fortsatte sin positiva trend. Även WisdomTree Physical Gold (+1,8%) bidrog till dagens råvarustyrka. På hemmafronten syntes grönt hos Assa Abloy, Balder och Latour.
📉 Jumbo
I botten hamnade Karnov Group (−3,3%) utan någon tydlig nyhetsförklaring – rörelsen ser snarare ut att vara marknadsteknisk.
Även SaltX (−1,8%) och Storebrand (−1,6%) föll tillbaka.
ABB tappade −1,4% efter en Q3-rapport som i stort var bättre än väntat. Orderingången slog förväntningarna, men aktien tyngdes ändå. Vd Morten Wierod påpekade att tulloron i USA består, men att bolaget ännu inte sett någon väsentlig påverkan på lönsamhet eller efterfrågan.
Investor B backade −0,3% trots ett starkt kvartal: substansvärdet passerade för första gången 1 000 miljarder kronor, portföljen steg brett och totalavkastningen slog index. Men börskursen fortsätter handlas med rabatt mot substansvärdet – en påminnelse om glappet mellan folkaktien och dess verkliga tillgångar.
🔮 Utsikter
Rapporterna dominerar kortsiktigt, men nedstängningshotet i USA och nya tullsamtal ligger kvar som orosmoln. Guldets styrka visar att marknaden söker skydd, medan sektorer som industri och fastigheter styrs mer av enskilda bolagsnyheter.
📊 Top 15 – dagens vinnare
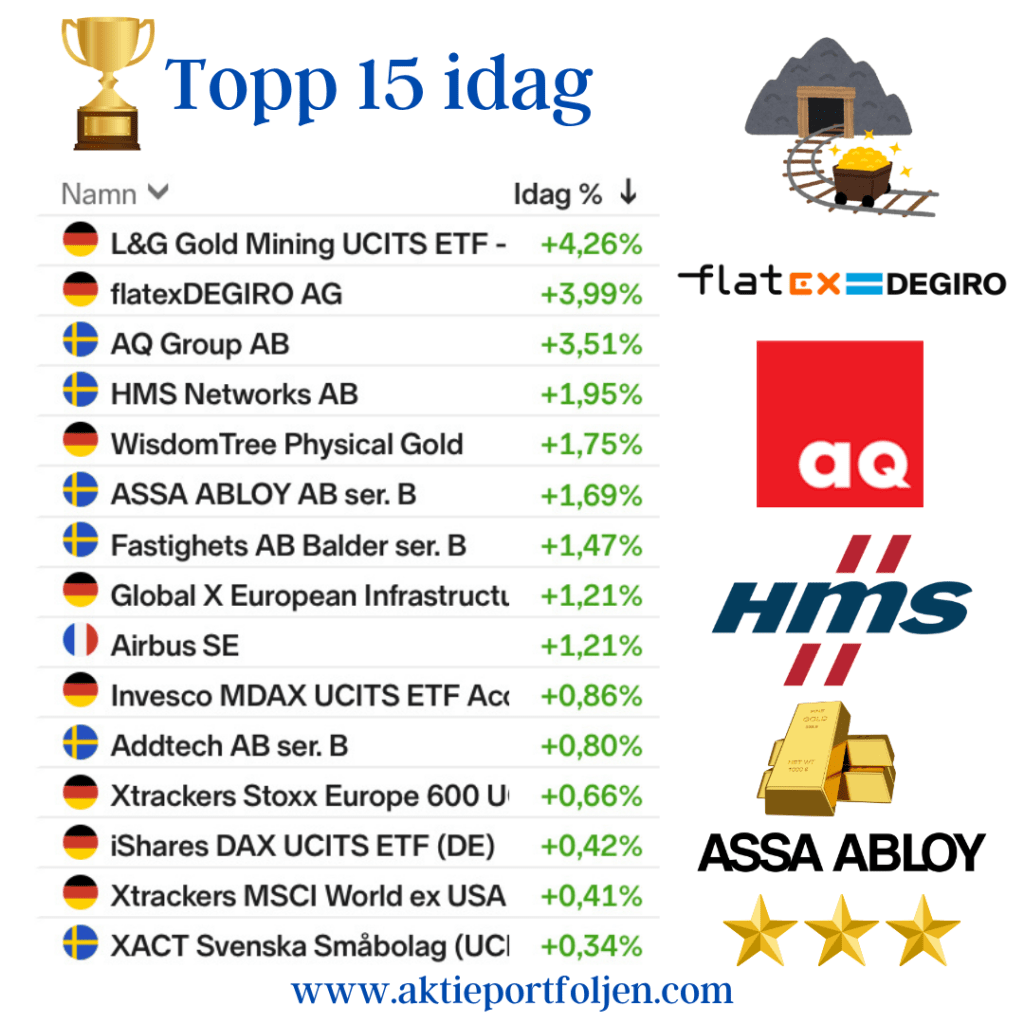
L&G Gold Mining ETF +4,26% flatexDEGIRO +3,99% AQ Group +3,51% HMS Networks +1,95% WisdomTree Physical Gold +1,75% ASSA ABLOY B +1,69% Balder B +1,47% Airbus +1,21% Global X European Infra ETF +1,21% Invesco MDAX ETF +0,86% Addtech B +0,80% Xtrackers Stoxx 600 ETF +0,66% iShares DAX ETF +0,42% MSCI World ex USA ETF +0,41% XACT Småbolag +0,34%
Fredagen bjöd på breda uppgångar. Råvaror fortsatte rusa och nätmäklarna visade styrka med positiva kundsiffror.
📰 Inledning / Makro & Index
Fredagen blev en dag med lugnt nyhetsflöde på makrosidan, men under ytan syntes små positiva signaler. Euroområdets sammansatta PMI steg till 51,2 – fortsatt expansion med draghjälp från tjänstesektorn, även om industrin sackar. För svensk del lyfte den ledande konjunkturindikatorn till den högsta nivån på tio månader, samtidigt som OMX Stockholm 30 stängde upp runt +0,75 %. Sammantaget gav det ett stabilt ramverk för börsens breda uppgång.
📈 Bolag & Sektorer
Råvarusektorn tog täten med L&G Gold Mining ETF i topp (+4,08 %). Även uran- och kärnteknologi-ETF:en från VanEck steg kraftigt (+2,08 %), i takt med ökad optimism kring energimarknaden.
Bland enskilda bolag stack HMS Networks ut (+2,26 %) efter fortsatt förtroende från analytikerhåll. Nätmäklarna flatexDEGIRO (+2,06 %) och Nordnet (+2,00 %) klättrade efter att båda rapporterat positiva användar- och kundsiffror, vilket signalerar en ny våg av spararaktivitet.
Defensiva dragplåster som AstraZeneca (+0,99 %) och WisdomTree Physical Gold (+1,13 %) kompletterade bilden – ett tecken på att investerarna gärna blandar risk med trygghet inför hösten.
📉 Jumbo
Bland förlorarna hamnade Clas Ohlson i botten (-1,51 %). Nedgången kan dels ses som en vinsthemtagning efter en stark höststart, men också som en reaktion på den uppmärksammade konflikten vid bolagets centrallager i Insjön. Där har anställda fram till 14 oktober på sig att skriva under nya avtal – annars hotar uppsägning, något som skapat stark kritik och facklig turbulens.
Även Addtech tappade nästan en procent (-0,98 %), medan Spiltan Invest och iShares DAX ETF föll marginellt. Sammantaget var nedgångarna få och begränsade, men retail fick åter bära hundhuvudet.
🔮 Utsikter
Med stigande råvarupriser, stabila storbolag och återhämtning bland småbolag ligger mycket fokus på nästa veckas makrodata. Frågan blir om guld- och uranrallyt håller i sig, eller om marknaden åter roterar mot tech och industri. Eurozonens ljusare PMI ger hopp om draghjälp från kontinenten, men investerarnas blickar riktas också mot kommande räntebesked i USA.