Dagens Puls – Starka rapporter, svaga kursreaktioner

Dagens Puls – Starka rapporter, svaga kursreaktioner

Stockholmsbörsen vände upp under eftermiddagen och avslutade onsdagen på plus. Både OMXSPI och OMXS30 steg 0,2 procent, samtidigt som oljepriset föll tillbaka.

För vårt eget lag blev det också en positiv börsdag, även om rapportmottagandet var minst sagt blandat.

Fyra av våra bolag presenterade kvartalsrapporter. Endast ett belönades med stigande aktiekurs, medan de övriga tre föll. Gemensamt för de tre förlorarna är dock att de fortfarande handlas ovanför MA200.

Regelboken ger därför ingen anledning till förändringar.

HMS Networks – rekordomsättning men kursras

HMS Networks passerade för första gången miljardgränsen i kvartalsomsättning. Intäkterna steg 15 procent till 1 024 Mkr, samtidigt som orderingången ökade hela 29 procent.

Rörelseresultatet på 253 Mkr överträffade dessutom analytikernas förväntningar och rörelsemarginalen uppgick till 24,7 procent.

Trots detta föll aktien hela 7,58 procent. Marknaden fokuserade på risken för kortsiktig marginalpress till följd av nya handelstullar. Bolaget planerar prishöjningar i början av 2027 för att möta kostnadsökningarna.

En påminnelse om att en stark rapport inte alltid innebär en stigande aktiekurs.

Handelsbanken och SKF fick också kalla handen

Handelsbanken presenterade ett räntenetto något under förväntningarna. Samtidigt kom ett positivt kapitalbesked från Finansinspektionen, som kan öppna för ytterligare kapitalåterföring till aktieägarna.

Aktien föll 3,03 procent.

SKF överträffade kvartalsförväntningarna, men försiktiga utsikter på kort sikt bidrog till att aktien backade 1,28 procent.

Marknaden fortsätter alltså att lägga stor vikt vid framtidsutsikterna, även när de redovisade resultaten är starka.

Storebrand – dagens rapportvinnare

Norska Storebrand gick mot strömmen och steg 2,05 procent efter en stark kvartalsrapport.

Rörelseresultatet ökade med 7 procent till rekordhöga 1 162 miljoner norska kronor, drivet av fortsatt tillväxt inom försäkringsverksamheten.

Trots tillfälliga negativa effekter från räntor och valuta ligger bolaget kvar på plan för att nå sina långsiktiga mål.

Den starka kapitalpositionen, med en solvensgrad på 200 procent, öppnar dessutom för ökad kapitalåterföring. Styrelsen avser att föreslå en utdelningshöjning på 10 procent till omkring 6 NOK per aktie samt aktieåterköp på 2 miljarder NOK under 2027.

Storebrand blev därmed dagens positiva undantag bland våra rapporterande bolag.

Fyra rapporter, tre kursfall och en vinnare. Men samtliga fyra håller fortfarande ställningarna i laget.

FlatexDEGIRO – fortsatt tillväxt

Efter börsens stängning presenterade även vår tyska nätmäklare FlatexDEGIRO sina kvartalssiffror.

Intäkterna ökade 14 procent till 150 miljoner euro och resultatet steg närmare 30 procent till 50 miljoner euro.

Tillväxten inom mäklarverksamheten fortsätter, samtidigt som räntenettot bidrog positivt till resultatet. Bolaget pekar bland annat på fortsatt stark efterfrågan på värdepapperslån.

Ledningen håller fast vid helårsprognosen om cirka 650 miljoner euro i intäkter och ett koncernresultat på 200–230 miljoner euro.

Aktien steg omkring 1,5 procent i den inledande efterhandeln på Tradegate, trots att intäkter och resultat låg något under analytikernas uppskattningar.

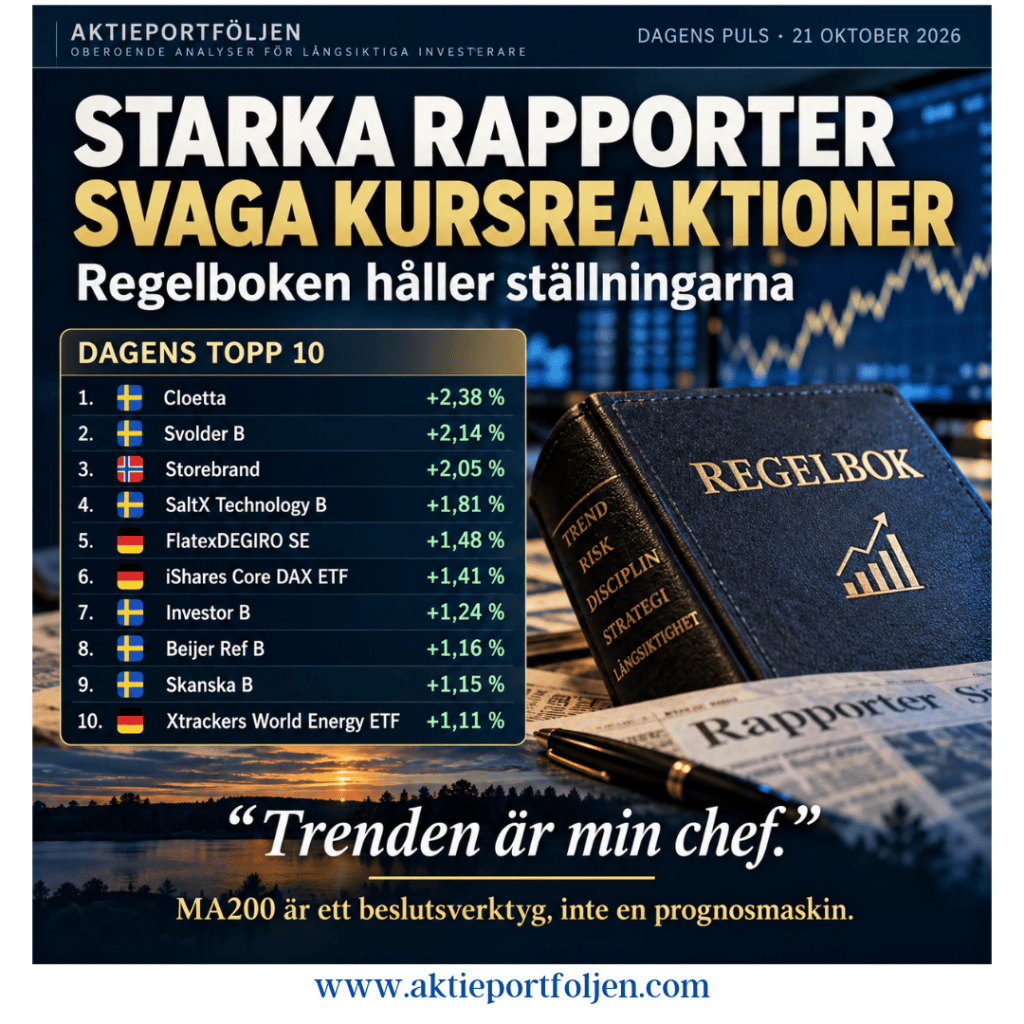
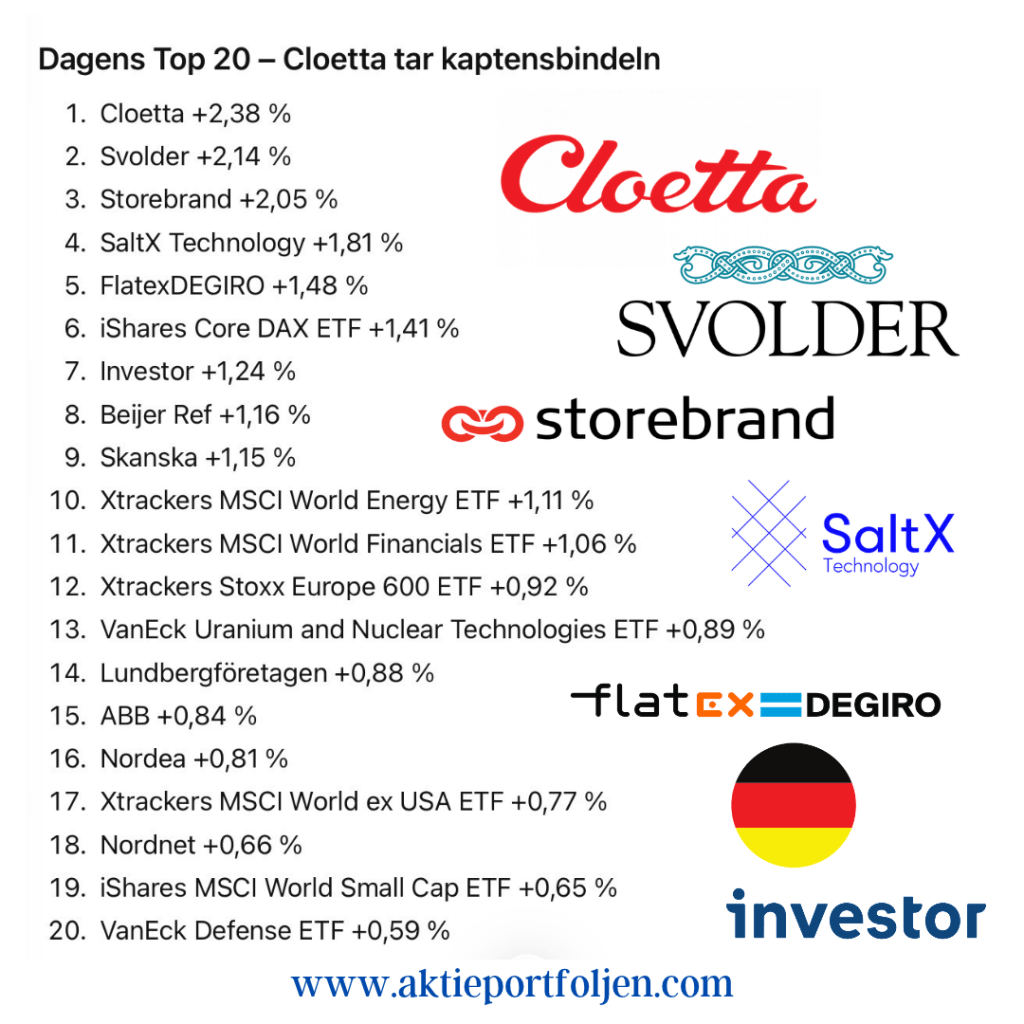
Dagens Top 20 – Cloetta tar kaptensbindeln

  1. Cloetta +2,38 %
  2. Svolder +2,14 %
  3. Storebrand +2,05 %
  4. SaltX Technology +1,81 %
  5. FlatexDEGIRO +1,48 %
  6. iShares Core DAX ETF +1,41 %
  7. Investor +1,24 %
  8. Beijer Ref +1,16 %
  9. Skanska +1,15 %
  10. Xtrackers MSCI World Energy ETF +1,11 %
  11. Xtrackers MSCI World Financials ETF +1,06 %
  12. Xtrackers Stoxx Europe 600 ETF +0,92 %
  13. VanEck Uranium and Nuclear Technologies ETF +0,89 %
  14. Lundbergföretagen +0,88 %
  15. ABB +0,84 %
  16. Nordea +0,81 %
  17. Xtrackers MSCI World ex USA ETF +0,77 %
  18. Nordnet +0,66 %
  19. iShares MSCI World Small Cap ETF +0,65 %
  20. VanEck Defense ETF +0,59 %

Cloetta tog kaptensbindeln före Svolder och Storebrand.

Det är glädjande att se bredden i dagens uppgång. Här samsas svenska kvalitetsbolag och investmentbolag med internationella ETF:er inom bland annat energi, finans och försvar.

Även ABB återhämtade sig något efter gårdagens rapportfall.

Enskilda spelare kan ha en tung dag utan att hela laget behöver förlora matchen.

Regelboken håller kursen

Rapportsäsongen visar återigen hur snabbt marknadens förväntningar kan förändras. Starka resultat kan mötas av fallande kurser, samtidigt som andra bolag stiger utan några större nyheter.

För vår del är slutsatsen enkel.

Vi behöver inte förutse marknadens nästa reaktion. Vi behöver följa våra regler.

Så länge trenderna håller finns ingen anledning att låta en enskild rapportdag styra portföljen.

Trenden är min chef.

MA200 är ett beslutsverktyg, inte en prognosmaskin.
Dagens Puls – räntor och olja pressade börsen

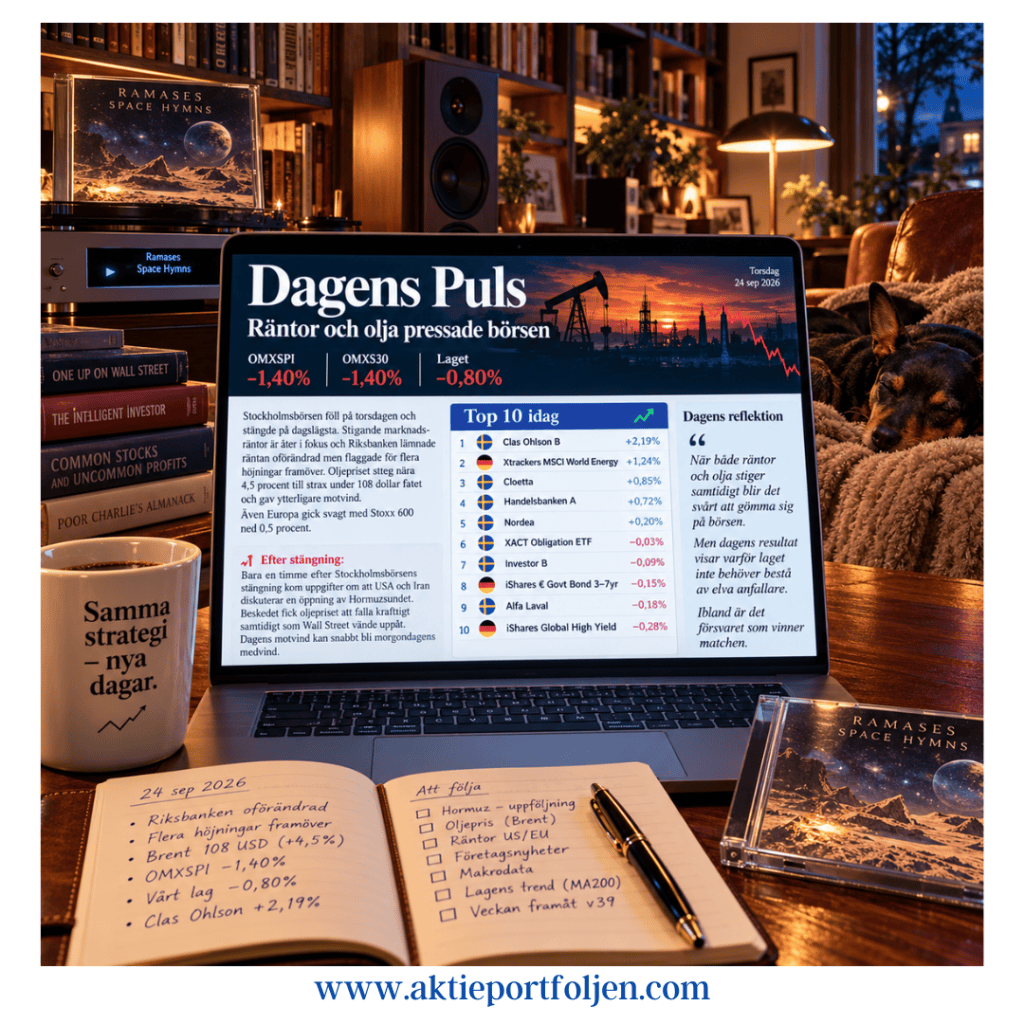
Dagens Puls – räntor och olja pressade börsen

Det blev en tung torsdag på Stockholmsbörsen. Både OMXSPI och OMXS30 föll 1,4 procent och stängde kring dagslägsta när stigande räntor och ett nytt ryck uppåt i oljepriset satte press på riskaptiten.
Riksbanken lämnade styrräntan oförändrad, men signalerade samtidigt att flera höjningar kan vänta framöver. Det förstärkte bilden av ett ränteläge som kan förbli besvärligt för aktiemarknaden längre än många hoppats.

Under eftermiddagen tillkom dessutom ny motvind från oljan. Brent steg nära 4,5 procent till strax under 108 dollar fatet. Kombinationen högre marknadsräntor och dyrare energi blev för mycket och säljtrycket tilltog mot stängning.

Även Europa gick svagt. Stoxx 600 backade 0,5 procent och försvarssektorn föll tillbaka efter onsdagens uppgång.

Portföljen höll emot

I det röda börsklimatet klarade sig laget betydligt bättre och stängde på −0,80 procent, mot OMXSPI:s −1,40 procent.

Det var framför allt konsument, bank och obligationer som fungerade som stötdämpare. Dessutom gjorde energiexponeringen precis vad den ska göra en dag när oljepriset rusar.

Dagens vinnare blev Clas Ohlson, +2,19 procent. Aktien steg som mest 5,3 procent efter att Handelsbanken inlett bevakning med köprekommendation och riktkurs 520 kronor. Även Cloetta gick mot strömmen, medan Handelsbanken och Nordea gav stöd från banksidan.

Dagens Top 10

  1. 🥇 Clas Ohlson +2,19 %
  2. 🥈 Xtrackers MSCI World Energy +1,24 %
  3. 🥉 Cloetta +0,85 %
  4. Handelsbanken +0,72 %
  5. Nordea +0,20 %
  6. XACT Obligation −0,03 %
  7. Investor −0,09 %
  8. iShares € Govt Bond 3–7yr −0,15 %
  9. Alfa Laval −0,18 %
  10. iShares Global High Yield Corp Bond −0,28 %

Dagens reflektion

När både räntor och olja stiger samtidigt blir det svårt att gömma sig på börsen. Men dagens resultat visar varför laget inte behöver bestå av elva anfallare. Ibland är det försvaret som vinner matchen.

Efter stängning: Bara en timme efter Stockholmsbörsens stängning kom uppgifter om att USA och Iran diskuterar en öppning av Hormuzsundet. Beskedet fick oljepriset att falla kraftigt samtidigt som Wall Street vände uppåt. Dagens motvind kan med andra ord snabbt bli morgondagens medvind.

Börsstängning – oron stiger när olja och räntor drar iväg – så här agerar jag

Börsstängning – oron stiger när olja och räntor drar iväg – så här agerar jag

Inledning / makro

Stockholmsbörsen fick en tung start på veckan. OMXSPI stängde −0,9 % och OMXS30 −1,1 %, när stigande oljepriser och högre marknadsräntor åter satte inflationsrisken i centrum.

Brentoljan steg omkring 3 % till cirka 108 dollar per fat, sedan Saudiarabien stängt en central pipeline efter drönarattacker. När osäkerheten kring oljeutbudet ökar kommer en gammal börsbekant tillbaka: risken för högre energipriser, högre inflation och räntor som måste ligga högt längre.

Den amerikanska tioårsräntan passerade samtidigt 5 % för första gången sedan oktober 2023, medan även svenska marknadsräntor steg.

Det är en besvärlig kombination för börsen. Dyrare energi pressar företagens kostnader och hushållens köpkraft, samtidigt som högre räntor sänker värdet på framtida vinster. Riskviljan minskade tydligt.

Sektorer / bolag

Verkstad hörde till dagens stora förlorare. Sandvik föll 4,6 %, Atlas Copco 3,9 % och ABB 3,3 %. Även flera av lagets mer konjunktur- och tillväxtkänsliga innehav pressades. AQ Group tappade 3,0 %, Alfa Laval 2,6 % och HMS Networks drygt 2 %.

Men allt var inte rött.

Essity tog ledartröjan med +2,2 %. Aktien fick stöd efter att nyligen ha gått strax under MA200 och återvände idag till positiv trend. Därmed avbryter jag den pågående nedviktningen – strategin får återigen styra.

Addtech får däremot vila på avbytarbänken efter att aktien fallit under MA200.

Försvar och energi gav också stöd. VanEck Defense steg 1,35 % och Xtrackers MSCI World Energy 0,71 % – två sektorer som stod emot väl när geopolitisk oro och oljepriser steg.

Även finans dämpade fallet. Handelsbanken steg 0,27 % och Xtrackers MSCI World Financials 0,19 %. Svenska banker fick stöd av att valutgången minskat risken för en bankskatt.

Flera bredare sektor- och regionalfonder bidrog samtidigt till att hålla emot.

Reflektion

Det börjar bli oroligt där ute.

En enskild röd börsdag säger inte särskilt mycket. Det intressanta är kombinationen av signaler: olja över 100 dollar, den amerikanska tioåringen över 5 % och en marknad som snabbt drar ned risken i konjunktur- och tillväxtkänsliga bolag.

Laget hade också en tung dag, men lyckades med liten marginal stänga bättre än Stockholmsbörsen.

Dagens utveckling visar samtidigt varför laget inte bara består av de aktier och sektorer som går snabbast när börsen är stark. Essity, försvar, energi och finans tog över stafettpinnen när verkstad och tillväxt föll. Även ränte-ETF:erna, som utgör omkring 6 % av kapitalet, bidrog till att dämpa fallet.

Börsindexen signalerar fortfarande bullish, men jag väljer ändå att vara försiktig. När innehav viktas ned eller lämnar laget tar jag för närvarande inte in några nya bolag. I stället får kassan successivt öka. Efter dagens förändringar är den uppe i omkring 10 % av portföljen.

Det innebär att ungefär 16 % av kapitalet nu finns i kassa och ränte-ETF:er. Det ger både ett visst skydd om oron fortsätter och handlingsutrymme när läget klarnar.

Strategin styr fortfarande – men den säger inte att man måste vara fullinvesterad bara för att index ligger i positiv trend.

Top 20

🥇 Essity +2,22 %
🥈 VanEck Defense +1,35 %
🥉 Xtrackers MSCI World Energy +0,71 %

  1. Handelsbanken +0,27 %
  2. Xtrackers MSCI World Financials +0,19 %
  3. Cloetta +0,19 %
  4. Nordnet −0,12 %
  5. iShares MSCI World Small Cap −0,12 %
  6. iShares Core S&P 500 −0,19 %
  7. XACT Obligation −0,22 %
  8. iShares € Govt Bond 3–7yr −0,27 %
  9. Xtrackers MSCI World ex USA −0,29 %
  10. iShares Core MSCI Japan IMI −0,30 %
  11. iShares Global High Yield Corp Bond −0,38 %
  12. Lundberg −0,43 %
  13. Xtrackers STOXX Europe 600 −0,47 %
  14. iShares Core DAX −0,52 %
  15. Storebrand −0,55 %
  16. Svolder −0,78 %
  17. XACT Svenska Småbolag −0,79 %

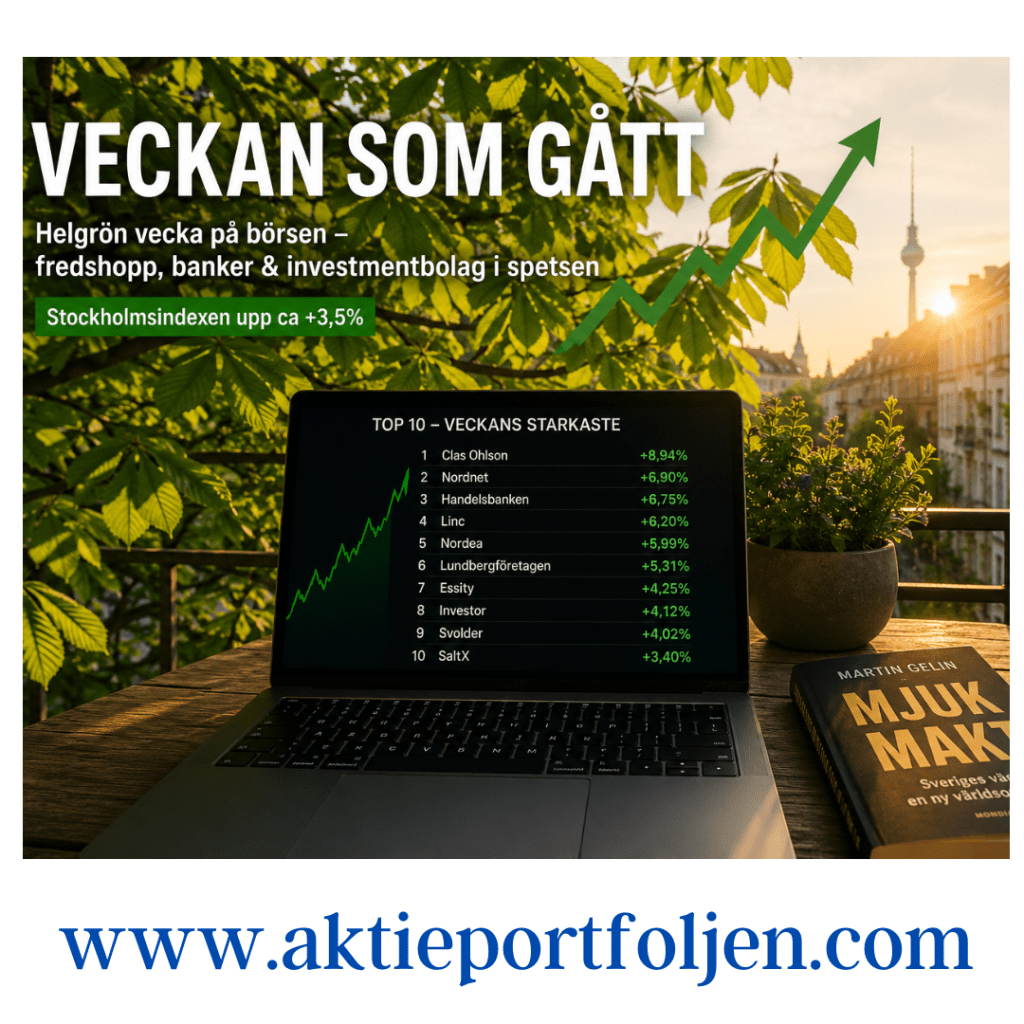
Veckan som gått (v21) – banker, investmentbolag och Europaexponering drev en helgrön vecka

Stockholmsbörsen rusade vidare på fredshopp och bankstyrka

Veckan som gått (v21) – banker, investmentbolag och Europaexponering drev en helgrön vecka

Det blev ännu en stark vecka för laget där Stockholmsindexen stängde veckan upp omkring 3,5 procent samtidigt som optimismen fortsatte att prägla marknaden. Bakom styrkan ligger framför allt förhoppningar om att en möjlig avspänning i Mellanöstern ska bidra till stabilare energiflöden, lägre geopolitisk riskpremie och mer normaliserade globala leveranskedjor. Samtidigt återstår det att se om marknadens förhoppningar bekräftas eller grusas under helgen när nya signaler väntas från regionen.

Riskaptiten syntes tydligt under veckan där banker, investmentbolag och cykliska kvalitetsbolag tog ledartröjan medan defensiva sektorer fortsatte att halka efter. Kapitalet sökte sig åter mot bolag med tydlig vinsttillväxt, starka balansräkningar och exponering mot ett mer normaliserat konjunkturläge.

Bolag & sektorer

Laguppställningens ledartröja för hela veckan gick till Clas Ohlson som stängde på +8,94 procent. Hemfixarkedjan presenterade stark försäljning för april där omsättningen steg till 929 miljoner kronor från 814 miljoner året före. Tillväxten uppgick till 14 procent, varav 9 procent organisk tillväxt, 2 procent från förvärv och 2 procent valutaeffekter. Samtidigt blev Classe något av ett undantag bland konsumentbolagen då övriga konsumentinnehav i laget utvecklades svagare under veckan.

Finanssektorn fortsatte däremot att dominera utvecklingen. Nordnet gick starkast i sektorn och avancerade +6,90 procent efter fortsatt hög aktivitet bland privatsparare och stigande optimism kring kapitalmarknaden.

På tredje plats kom Handelsbanken som steg +6,75 procent. Efter rapporten för det första kvartalet har analytiker höjt konsensusprognoserna för både rörelseresultat och räntenetto samtidigt som flera riktkurser justerats upp efter rapportsläppet.

Även Nordea fortsatte att imponera och stängde veckan på +5,99 procent. Banken växer fortsatt snabbare än marknaden där bolånen ökade 4,3 procent mot marknadens cirka 3 procent medan företagslånen steg hela 11 procent. Totalt ökade låneboken med 5,3 procent vilket ytterligare stärker bilden av Nordea som sektorns starkaste utlånare just nu.

Investmentbolagen blev veckans andra stora vinnarsektor. Bäst utvecklades life science-investmentbolaget Linc som steg +6,20 procent efter besked om ett nytt återköpsprogram av egna aktier. Programmet löper mellan 21 maj och 30 september och omfattar maximalt 650 000 aktier. Syftet är enligt bolaget att anpassa kapitalstrukturen och samtidigt öka aktieägarvärdet, något marknaden tog emot mycket positivt.

Även Lundbergföretagen utvecklades starkt och steg +5,31 procent efter höjda riktkurser från både Handelsbanken och Pareto Securities i spåren av Q1-rapporten. Handelsbanken upprepade sin köprekommendation och pekade på kombinationen av attraktiva innehav och fortsatt hög investmentbolagsrabatt.

Bland övriga investmentbolag märktes också Investor (+4,12 procent) och Svolder (+4,02 procent), vilket förstärker bilden av att marknaden åter söker sig mot kvalitetsbolag med starka substansvärden.

Industrisektorn fortsatte samtidigt att utvecklas stabilt där AQ Group, Alfa Laval och Atlas Copco samtliga stängde veckan på grönt territorium.

ETF-innehaven visade också tydligt var kapitalflödena rört sig under veckan. Exponering mot svenska aktier, europeiska finansbolag, energi och småbolag utvecklades starkt medan mer defensiva tillgångar som guld och high yield-obligationer hade det betydligt tyngre.

På den svagare sidan återfanns framför allt defensiva konsumentbolag, telekom och guldrelaterade placeringar. Axfood tappade -0,63 procent medan Telenor föll -2,22 procent. Även Cloetta hade en tung vecka och backade -4,37 procent samtidigt som guldgruveexponeringen fortsatte att pressas.

Reflektion

Det som sticker ut mest just nu är hur snabbt marknaden åter vågat prisa in ett mer normaliserat globalt läge. Banker, investmentbolag och cykliska kvalitetsbolag tenderar att gå starkt när investerare ser lägre geopolitisk risk och bättre ekonomisk aktivitet framför sig. Samtidigt syns ett tydligt skifte bort från defensiva tillgångar som dagligvaror, guldrelaterade placeringar och vissa obligationsinnehav.

Veckan visar också att kapitalet fortsatt söker bolag med stark balansräkning, tydlig kassaflödesprofil och möjlighet till kapitalallokering genom återköp eller utdelningar. Det gäller särskilt banker och investmentbolag där värderingarna fortfarande uppfattas som attraktiva relativt vinstnivåerna.

Nu riktas blickarna mot helgen och utvecklingen i Mellanöstern. Om marknadens fredshopp får stöd kan riskaptiten fortsätta stärkas även nästa vecka. Skulle motsatsen inträffa lär volatiliteten snabbt återvända.

Top 20 – Veckans starkaste innehav

  1. Clas Ohlson +8,94%
  2. Nordnet +6,90%
  3. Handelsbanken +6,75%
  4. Linc +6,20%
  5. Nordea +5,99%
  6. Lundbergföretagen +5,31%
  7. Essity +4,25%
  8. Investor +4,12%
  9. Svolder +4,02%
  10. SaltX +3,40%
  11. XACT Sverige +2,98%
  12. flatexDEGIRO +2,87%
  13. iShares Global Clean Energy Transition +2,71%
  14. Storebrand +2,60%
  15. XACT Svenska Småbolag +2,51%
  16. Xtrackers MSCI World Energy +2,50%
  17. AQ Group +2,48%
  18. Alfa Laval +1,92%
  19. Atlas Copco +1,91%
  20. Xtrackers MSCI World Financials +1,91%

Stockholmsbörsen i rött – laget trotsar nedgången med rapportvinnare i spetsen

Stockholmsbörsen i rött – men lagets rekordsprint trotsar nedgången
22 april 2026


Inledning / Makro & Index

Stockholmsbörsen stängde på minus för tredje handelsdagen i rad, där det breda indexet OMXSPI backade –0,4% och storbolagsindex OMXS30 tappade –0,2%. Dagen präglades av en klassisk “tappa-fart-eftermiddag” efter en initialt positiv öppning.

Samtidigt fortsätter det geopolitiska läget att kasta långa skuggor över marknaden. Trots att Donald Trump förlängt vapenvilan mot Iran steg oljepriset något. Rapporter om attacker mot fartyg i Hormuzsundet bidrog till riskpremie i energimarknaden – vilket i sin tur gav stöd åt energirelaterade tillgångar.

Mitt i detta lyckades portföljen leverera en tydlig rekordsprint: +0,20%, drivet av starka enskilda case och sektormedvind.


Bolag & Sektorer

Rapportsäsongen tog fart – och det var tydligt att det var bolagsspecifika nyheter som styrde handeln.

Verkstadsjätten ABB Ltd (+3,76%) gick starkt mot strömmen och nådde nya rekordnivåer efter en rapport där orderingången imponerade. Elektrifieringstrenden fortsätter vara en kraftfull strukturell drivare.

Banksektorn bjöd på splittrad utveckling:

  • Nordea Bank (+0,44%) steg efter en stark rapport
  • Svenska Handelsbanken (–0,49%) föll trots bra siffror – svag låneefterfrågan tynger sentimentet

Fastighet och retail visade viss styrka:

  • Catena (+1,04%)
  • Clas Ohlson (+0,99%)

Investmentbolaget Linc (+1,33%) fick draghjälp av stark utveckling i innehaven, där särskilt Egetis Therapeutics stack ut efter en övertecknad emission.

Energisektorn fortsätter glänsa:

  • Xtrackers MSCI World Energy UCITS ETF (+1,92%)
  • VanEck Uranium and Nuclear Technologies UCITS ETF (+1,72%)
  • iShares Global Clean Energy Transition UCITS ETF (+1,32%)

Här ser vi en bred energirelaterad uppgång – från olja till kärnkraft och förnybart.


Reflektioner

Det här är en tydlig stock pickers-marknad just nu.

Trots tre dagar av indexnedgång lyckas portföljen leverera positiv avkastning – vilket säger en del om positioneringen:

  • Exponering mot energi fungerar som geopolitisk hedge
  • Elektrifiering & industri (ABB) fortsätter överraska
  • Selektiv exponering i småbolag (Linc-case) ger extra krydda

Samtidigt är det tydligt att:

  • Bankerna inte får full utdelning på starka rapporter
  • Bredden i marknaden är svag
  • Kapital söker sig till teman snarare än index

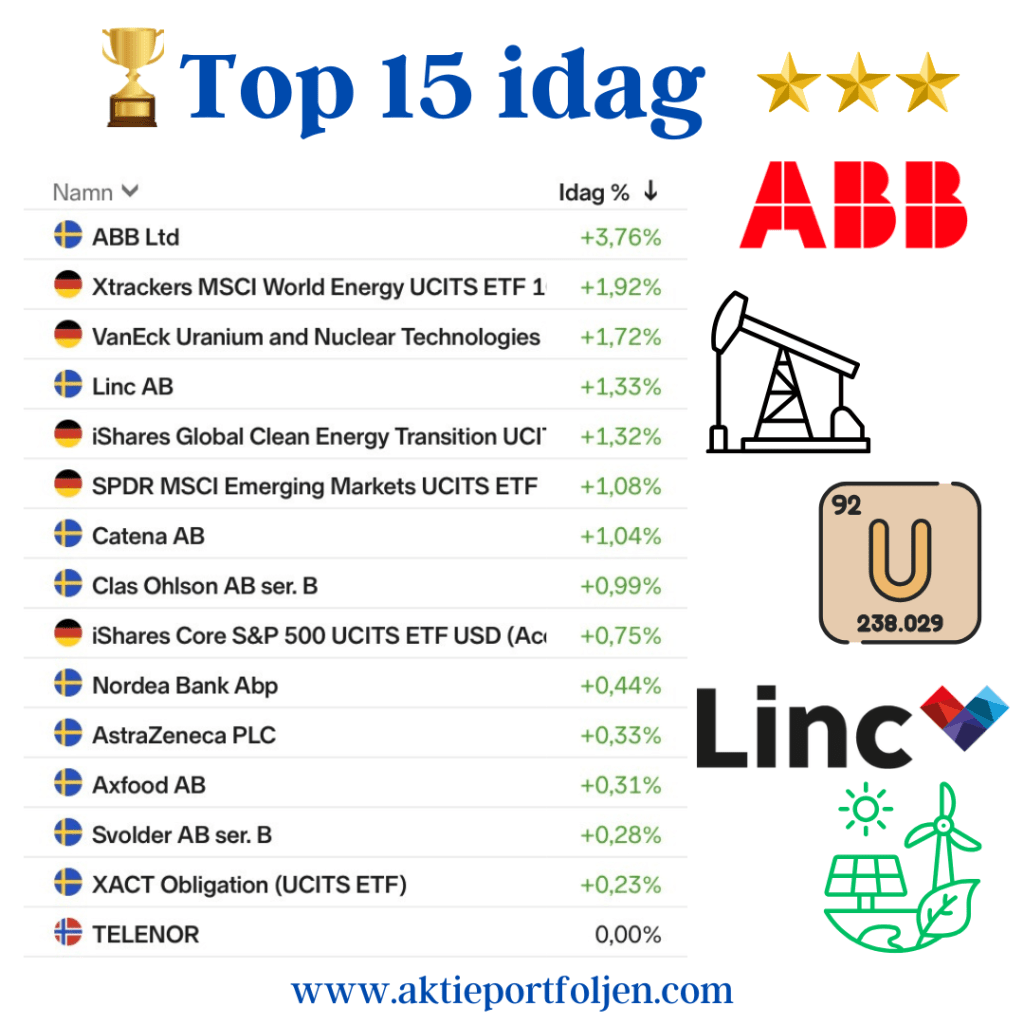
Top 15 – Dagens laguppställning

  1. ABB Ltd +3,76%
  2. Xtrackers MSCI World Energy UCITS ETF +1,92%
  3. VanEck Uranium and Nuclear Technologies UCITS ETF +1,72%
  4. Linc +1,33%
  5. iShares Global Clean Energy Transition UCITS ETF +1,32%
  6. SPDR MSCI Emerging Markets UCITS ETF +1,08%
  7. Catena +1,04%
  8. Clas Ohlson +0,99%
  9. iShares Core S&P 500 UCITS ETF +0,75%
  10. Nordea Bank +0,44%
  11. AstraZeneca +0,33%
  12. Axfood +0,31%
  13. Svolder +0,28%
  14. XACT Obligation +0,23%
  15. Telenor 0,00%

Bankduon överträffar förväntningarna – styrkebesked från sektorn

Bankduon överträffar förväntningarna – styrkebesked från sektorn
22 april 2026

Banksektorn tog ett tydligt kliv framåt under onsdagen när både Handelsbanken och Nordea levererade rapporter som överträffade förväntningarna. I ett marknadsläge där räntenetton och kreditkvalitet stått i fokus blev utfallet ett samlat styrkebesked.

Handelsbanken redovisade en rörelsevinst på cirka 8,2 miljarder kronor för det första kvartalet, vilket var högre än analytikernas förväntningar på omkring 7,7 miljarder. Resultatet låg därmed i nivå med fjolårets 8,1 miljarder – ett tecken på fortsatt stabil intjäning trots ett mer utmanande ränteläge.
Intäkterna uppgick till cirka 14,8 miljarder kronor och överträffade även de konsensusförväntningarna. Banken visar därmed att kärnaffären står emot bättre än många befarat, med fortsatt stark kostnadskontroll och robust kreditkvalitet.

Nordea levererade samtidigt en rapport där rörelseresultatet tydligt överträffade förväntningarna, trots intäkter i linje med prognoserna. Rörelseresultatet uppgick till 1 634 miljoner euro, jämfört med väntade 1 365 miljoner – en markant positiv avvikelse.

Räntenettot kom in på 1 759 miljoner euro, något över förväntan, medan provisionsnettot också slog prognoserna. Tradingnettot var svagare än väntat, men vägdes mer än väl upp av lägre kostnader än förutspått. Rörelsekostnaderna uppgick till 1 375 miljoner euro, klart under konsensus.

Särskilt anmärkningsvärt var kreditförlusterna, där banken redovisade återföringar på 99 miljoner euro, jämfört med förväntade förluster. Det bidrog till att nettoresultatet steg till 1 244 miljoner euro.

Sammantaget visar rapporterna att de nordiska storbankerna fortsatt hanterar den nuvarande miljön väl. Farhågor om snabbt fallande räntenetton eller ökande kreditförluster fick därmed begränsat stöd i dagens utfall. Istället framträder en sektor där stabilitet, kostnadskontroll och kreditdisciplin fortsatt driver resultaten.

Krypto och råvaror i täten när börsen går på halvfart

Krypto och råvaror i täten när börsen går på halvfart

Inledning / Makro & Index

Stockholmsbörsens uppgång avtog under eftermiddagen, men både OMXSPI och OMXS30 lyckades stänga på +0,15 %. En försiktig plusdag på indexnivå – men klart starkare utveckling under ytan, där laguppställningen levererade betydligt bättre.

På makrosidan kom flera datapunkter med tydlig riktning. Tysk BNP ökade med 0,3 % under fjärde kvartalet jämfört med föregående kvartal, ett välkommet styrketecken i Europas största ekonomi. Samtidigt rapporterade SCB att de svenska producentpriserna sjönk i årstakt i januari, vilket stärker bilden av fortsatt avtagande kostnadstryck.

Det goda riskhumöret höll i sig även internationellt. På Wall Street fortsatte gårdagens optimism under onsdagen, där det tekniktunga Nasdaq 100 i skrivande stund stiger +1,25 %. Uppgången kommer efter förmildrande kommentarer från Anthropic, som betonade att deras chatbot Claude är tänkt att komplettera – inte ersätta – befintliga affärsmodeller. Efter stängning riktas samtidigt fullt fokus mot Nvidia, vars rapport väntas bli en viktig temperaturmätare på AI-efterfrågan efter ett starkt avslut på 2025.

Bolag & Sentiment

Laguppställningen visar tydligt var kapitalet söker sig i dagens marknad. Kryptoexponering tar täten, där Virtune Crypto Top 10 Index ETP SEK rusar +6,65 % – ett tydligt tecken på att riskaptiten inte bara finns, utan också breddas bortom traditionell aktiemarknad.

Även reala tillgångar har ett starkt genomslag. L&G Gold Mining UCITS ETF avancerar +2,89 %, samtidigt som VanEck Uranium and Nuclear Technologies UCITS ETF stiger +2,37 %. Kombinationen signalerar både inflationsskydd och långsiktig strukturell efterfrågan kopplad till energisäkerhet.

Inom finans syns stabilitet snarare än eufori. Xtrackers MSCI World Financials UCITS ETF klättrar +1,59 %, tätt följd av Svenska Handelsbanken A på +1,57 %. Det antyder förtroende för intjäningen snarare än snabba multipelrörelser, i ett läge där ränteläget fortfarande tillåter lönsamhet.

Industribolag, nätmäklare och svenska investmentbolag fyller på listan med kontrollerade uppgångar och bidrar till bredd snarare än tempo. Det är inte här dagens tempo sätts – men de fungerar som stabil ryggrad i en portfölj där tematiska vinnare för tillfället driver utvecklingen.

Reflektioner

Dagens börsbild präglas av kontrasten mellan stillsamma index och ett offensivt lag. Sjunkande producentpriser och stabila BNP-siffror skapar handlingsutrymme, samtidigt som AI-narrativet blivit mer nyanserat snarare än avskräckande.

Lagets dagssprint kommer tydligt från tematiska exponeringar – krypto, råvaror och finans – snarare än bred indexmedvind. Kvällens Nvidia-rapport blir nästa viktiga hållpunkt, inte minst för att avgöra om teknikrallyt får fortsatt bränsle eller om marknaden behöver ta ett andningshål.

🏆 Top 20 – Dagens laguppställning

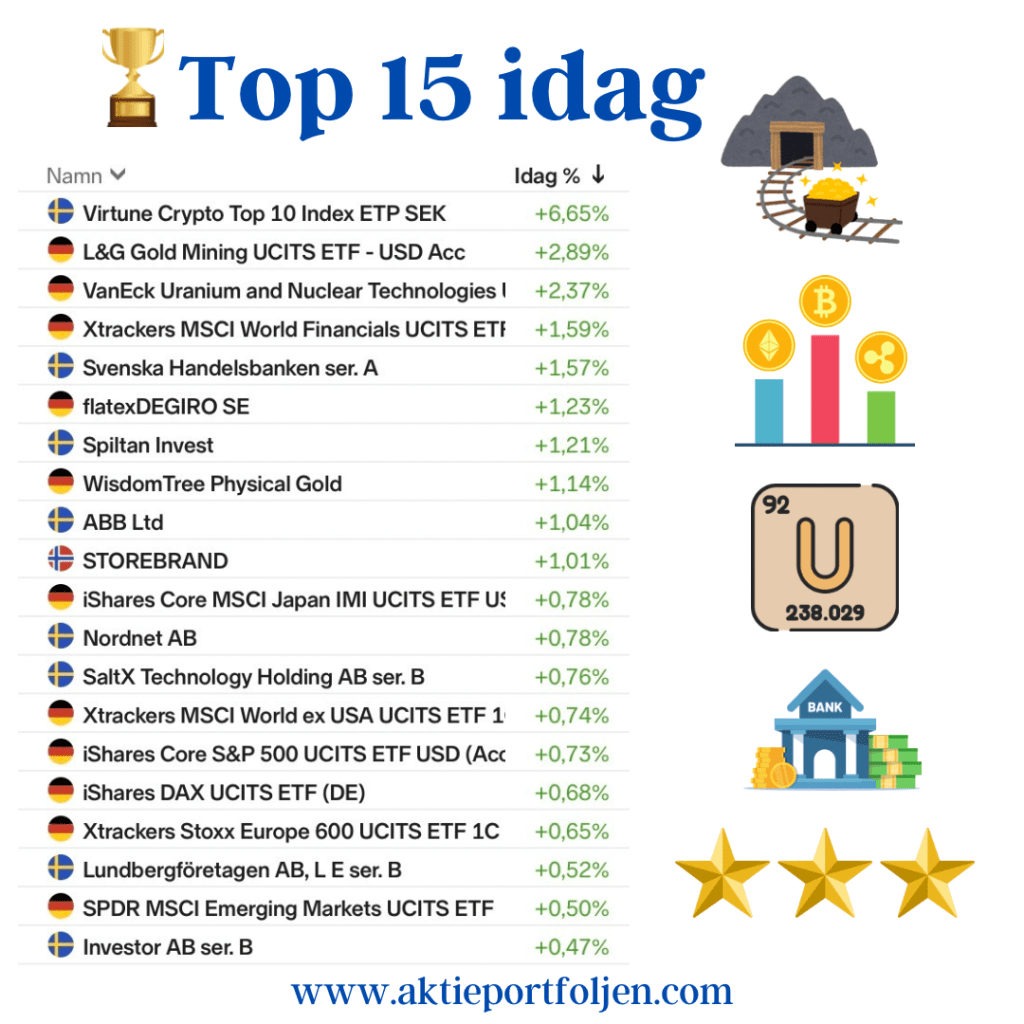
Virtune Crypto Top 10 Index ETP SEK +6,65 % L&G Gold Mining UCITS ETF +2,89 % VanEck Uranium and Nuclear Technologies UCITS ETF +2,37 % Xtrackers MSCI World Financials UCITS ETF +1,59 % Svenska Handelsbanken A +1,57 % flatexDEGIRO +1,23 % Spiltan Invest +1,21 % WisdomTree Physical Gold +1,14 % ABB +1,04 % Storebrand +1,01 % iShares Core MSCI Japan IMI UCITS ETF +0,78 % Nordnet +0,78 % SaltX Technology +0,76 % Xtrackers MSCI World ex USA UCITS ETF +0,74 % iShares Core S&P 500 UCITS ETF +0,73 % iShares DAX UCITS ETF +0,68 % Xtrackers Stoxx Europe 600 UCITS ETF +0,65 % Lundbergföretagen +0,52 % SPDR MSCI Emerging Markets UCITS ETF +0,50 % Investor B +0,47 %

Börsen i sidled – laguppställningen på plus

Börsen i sidled – laguppställningen på plus

Makro & index

Stockholmsbörsen rörde sig med små svängningar på tisdagen och stängde strax under nollstrecket. Handeln inleddes svagt, men sentimentet förbättrades successivt under eftermiddagen och index avslutade i stort sett sidledes.

Under eftermiddagen riktades blickarna mot USA, där ny inflationsstatistik visade tecken på ett fortsatt avtagande pristryck. Kärninflationen (KPI exklusive mat och energi) uppgick till 2,6 procent i årstakt i december, något lägre än väntade 2,7 procent och den lägsta nivån på fyra år. Utfallet bidrog till att dämpa ränteoron, även om marknadsreaktionen förblev försiktig.

Bolag

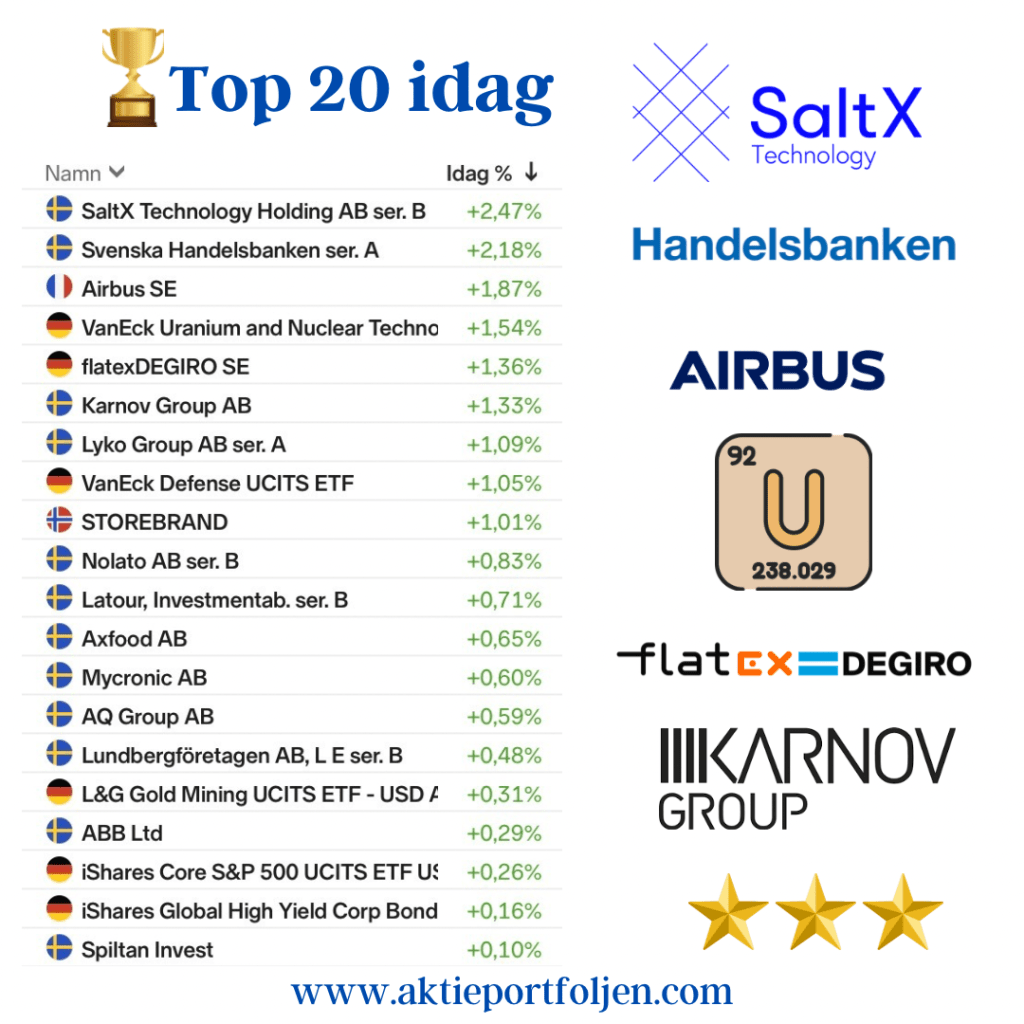
Banksektorn visade tydlig styrka under dagen, med Svenska Handelsbanken (+2,18 %) som draglok och toppade OMXS30. Aktien fick ytterligare stöd efter att DNB Carnegie höjt sin riktkurs till 160 kronor från tidigare 148 kronor och samtidigt upprepat sin köprekommendation.

Inom industri steg Airbus (+1,87 %) efter att bolaget rapporterat 793 levererade kommersiella flygplan under förra året, i linje med bolagets prognos om cirka 790 leveranser. Utfallet bekräftade bolagets leveransförmåga trots fortsatta utmaningar i leverantörskedjorna.

Greentechbolaget SaltX Technology Holding AB (+2,47 %) toppade laguppställningen efter besked om en riktad nyemission till vissa av garanterna i den nyligen genomförda företrädesemissionen. Emissionen omfattar 506 524 aktier, som tilldelas Stiftelsen Industrifonden och SMA Mineral till en teckningskurs om 4,29 kronor per aktie, med betalning genom kvittning av fordringar. De övriga garanterna, Exelity och Nowo Global Fund, har valt kontant ersättning om cirka 1,9 miljoner kronor. Utspädningen uppgår till cirka 0,2 procent av det totala antalet aktier och röster. Aktien stängde på 4,15 kronor.

Även Karnov Group (+1,33 %) fortsatte upp efter gårdagens besked om återköp av egna aktier, där marknaden fortsatt tolkar åtgärden som ett styrketecken kring kassaflöde, kapitaldisciplin och ledningens förtroende för den egna värderingen.

Utsikter

Trots att marknaden fortsatt präglas av geopolitisk osäkerhet – med spänningar kopplade till Iran, Ryssland/Ukraina, utvecklingen kring Grönland samt återkommande frågor om Federal Reserves oberoende – uppvisar börsen en anmärkningsvärd motståndskraft. Riskaptiten är fortsatt hög, och investerare tycks i nuläget väga mjukare inflationssignaler och bolagsspecifik styrka tyngre än de geopolitiska riskerna, som tills vidare ligger kvar som en våt filt över sentimentet snarare än som en direkt utlösande faktor.

Top 20 – dagens laguppställning

SaltX Technology Holding AB (+2,47 %) Svenska Handelsbanken ser. A (+2,18 %) Airbus (+1,87 %) VanEck Uranium and Nuclear Technologies UCITS ETF (+1,54 %) flatexDEGIRO (+1,36 %) Karnov Group (+1,33 %) Lyko Group ser. A (+1,09 %) VanEck Defense UCITS ETF (+1,05 %) Storebrand (+1,01 %) Nolato ser. B (+0,83 %) Latour ser. B (+0,71 %) Axfood (+0,65 %) Mycronic (+0,60 %) AQ Group (+0,59 %) Lundbergföretagen ser. B (+0,48 %) L&G Gold Mining UCITS ETF (+0,31 %) ABB (+0,29 %) iShares Core S&P 500 UCITS ETF (+0,26 %) iShares Global High Yield Corp Bond UCITS ETF (+0,16 %) Spiltan Invest (+0,10 %)

Försvar och finans höll emot när börsen tog tillbaka en del av gårdagens rekorduppgång

Försvar och finans höll emot när börsen tog tillbaka en del av gårdagens rekorduppgång

Torsdagen den 8 januari 2026

Inledning – Makro & index

Efter onsdagens kraftiga rekyl uppåt tog Stockholmsbörsen ett steg tillbaka under torsdagen. Både OMXS30 och OMXSPI föll omkring -0,9 %, i vad som främst framstod som en vinsthemtagning inom cyklisk industri snarare än ett bredare riskskifte. Laguppställningen klarade sig relativt bättre med en nedgång på -0,40 %, där försvar och finans höll emot indexpressen.

Bolag & sektorer

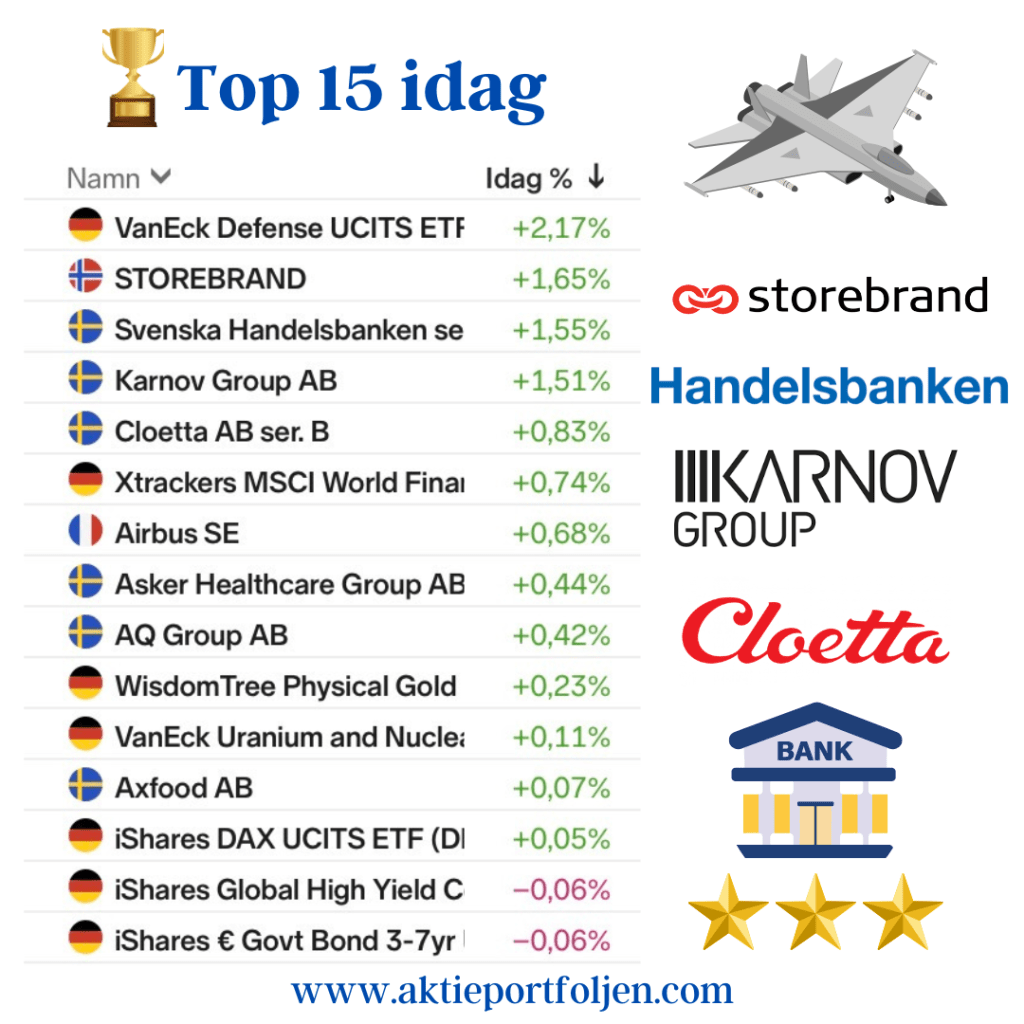
Försvars- och säkerhetstemat utmärkte sig tydligt och fungerade som ett stabiliserande inslag i en annars försiktig marknad. VanEck Defense UCITS ETF avancerade +2,17 % och toppade listan, i linje med ett fortsatt starkt globalt intresse för försvarsrelaterade tillgångar. Uppgången skedde inte isolerat – europeiska försvarsbolag steg generellt mot bakgrund av fortsatt geopolitisk oro och återkommande signaler om långsiktig upprustning inom EU och Nato. Även Airbus bidrog positivt med +0,68 %, vilket gav sektorn ytterligare stadga.

Finanssektorn visade relativ styrka jämfört med övriga marknaden. Storebrand steg +1,65 %, medan Handelsbanken A ökade +1,55 %. Även global finans fick visst stöd via Xtrackers MSCI World Financials UCITS ETF, som avancerade +0,74 %. För Storebrand kan utvecklingen delvis förklaras av färska bolagsnyheter: dotterbolaget SPP utökar sitt samarbete med Danske Bank för att från april 2026 erbjuda ett bredare utbud av tjänstepensioner och sparprodukter, samtidigt som Storebrand Bank emitterat en ny grön senior obligation för finansiering av hållbara initiativ.

Bland bolag med mer stabil affärsmodell märktes Karnov Group (+1,51 %), som fortsatte att visa relativ styrka inom affärs- och juridisk informationsförsörjning, samt Cloetta B (+0,83 %), där defensiv konsumentexponering gav visst stöd i ett mer avvaktande marknadsläge.

På råvaru- och realtillgångssidan fungerade guldet som ett visst ankare. Trots att börsindex backade omkring -0,9 % bromsade både WisdomTree Physical Gold (+0,07 %) och L&G Gold Mining UCITS ETF (-0,38 %) nedgången, vilket signalerar ett försiktigt men stabiliserande intresse för guldrelaterade tillgångar.

Den cykliska industrisektorn fick samtidigt lämna tillbaka en del av gårdagens rekorduppgång i takt med att riskaptiten dämpades. Nedställ var brett förankrat bland verkstads-, automations- och teknikbolag. Atlas Copco B (-1,95 %), Alfa Laval (-1,28 %), Hexagon B (-1,28 %) och ABB (-2,70 %) bidrog sammantaget till indexpressen. Även HMS Networks (-2,26 %), Addtech (-2,39 %) och Dynavox (-2,41 %) utvecklades svagt.

I tillväxt- och konsumtionssegmentet noterades fortsatta rekyler, där Lyko A (-2,63 %) och New Wave B (-1,14 %) backade efter tidigare styrka. Dagens största enskilda nedgång stod Mycronic för, som föll -7,70 % och stack ut även i ett generellt svagt teknikklimat.

Utsikter

Efter onsdagens kraftiga uppgångar och torsdagens rekyl går marknaden in i ett mer avvaktande läge, där investerare väger kortsiktig vinsthemtagning mot fortsatt stöd från strukturella teman. Rörelsemönstret visar hur kapitalet blivit mer selektivt, med försvar, finans och vissa defensiva tillgångar som relativa vinnare.

Industrisvagheten signalerar i nuläget inte ett trendbrott, men understryker hur cykliska bolag är känsliga för snabba skiften i riskaptit efter starka börsdagar. Samtidigt är det värt att notera att börsindexens långsiktiga trend fortsatt är stabilt positiv, där både OMXS30 och OMXSPI handlas över sina respektive MA200, vilket ger ett underliggande tekniskt stöd till helhetsbilden.

Top 15 – dagens utveckling

VanEck Defense UCITS ETF +2,17 % Storebrand +1,65 % Handelsbanken A +1,55 % Karnov Group +1,51 % Airbus +0,68 % Xtrackers MSCI World Financials ETF +0,74 % Cloetta B +0,83 % WisdomTree Physical Gold +0,07 % L&G Gold Mining UCITS ETF -0,38 % Alfa Laval -1,28 % Hexagon B -1,28 % Atlas Copco B -1,95 % ABB -2,70 % Lyko A -2,63 % Mycronic -7,70 %

Stockholmsbörsen i rött efter teknikfrossa

Stockholmsbörsen i rött efter teknikfrossa

🗓️ 4 november 2025

Inledning / Makro & Index

Stockholmsbörsen backade under tisdagen efter en svag öppning i Europa.

Ledande index stängde på OMXSPI −0,8 % och OMXS30 −0,5 %.

Handeln präglades av teknikfrossa i USA, där investerare tog hem vinster efter en lång uppgångsperiod. Finansprofilen Michael Burry, känd från The Big Short, skapade rubriker efter att ha tagit en större blankningsposition mot AI-jättarna Nvidia och Palantir, vilket bidrog till ett försiktigare sentiment även på hemmaplan.

Räntemarknaden var stabil och inga större makrobesked påverkade handeln.

Bolag & Sektorer

Dagens vinnare blev AstraZeneca (+1,2 %) som steg inför rapporten på torsdag. Aktien fick stöd av gårdagens besked att bolaget noteras på Wall Street, samtidigt som primärnoteringen i London och huvudkontoret i Cambridge kvarstår. Marknaden tolkar steget som ett sätt att öka synligheten på den amerikanska kapitalmarknaden.

Handelsbanken (+0,8 %) och Xtrackers Financials ETF (+0,7 %) gick mot strömmen och bidrog till att stabilisera laget.

Asker Healthcare (+0,7 %) fortsatte uppgången inför onsdagens rapport, stärkt av beskedet att bolaget tagits in i Dagens industris småbolagsportfölj.

Även Catena (+0,6 %) avancerade i takt med viss återhämtning i fastighetssektorn.

Reflektion kring SaltX-debatten

Under dagen har det cirkulerat kommentarer på nätforum om SaltX Technology, som rapporterade i morse och föll nära 6 %.

Det är viktigt att skilja mellan spekulation och fakta. Bolaget har nyligen redogjort för samarbeten med världsledande partners och lyckats lösa den koldioxidfria calcineringen genom sin Electric Arc Calciner (EAC) – en innovation med stor miljöpotential i en industri som står för cirka 8 % av världens CO₂-utsläpp.

I kvartalsrapportens roadmap framgår tydligt vägen mot kommersialisering.

Jumbo

Teknik och industri tyngde laget på tisdagen.

AQ Group (−3,7 %) fortsatte ned efter en stark oktober och mötte vinsthemtagningar.

Latour (−3,2 %) backade efter sin rapport där substansvärdet sjönk 0,6 % under årets nio första månader, justerat för utdelning. Det kan jämföras med SIXRX-index som steg 5,8 % under samma period – en tydlig eftersläpning som pressade aktien.

Mycronic (−3,0 %) föll i spåren av global teknikfrossa, medan SWECO (−2,1 %) och Clas Ohlson (−2,6 %) tappade utan några tydliga nyheter.

VanEck Uranium ETF (−2,8 %) och Virtune Crypto (−3,1 %) påverkades av svagare riskaptit.

Allra sämst gick SaltX (−6,0 %) efter sin rapport på morgonen, där marknaden reagerade på uteblivna nyheter kring nya avtal och finansiering.

Utsikter

Börshumöret styrs fortsatt av utvecklingen i USA, där tekniksektorn visar tecken på överhettning efter höstens uppgång. Investerare följer med stort intresse AstraZenecas rapport på torsdag samt Asker Healthcares delårsrapport redan i morgon.

I Europa väntas ny inflationsstatistik senare i veckan, vilket kan ge vägledning om ECB:s nästa steg.

Trots dagens svaghet är läget för laget stabilt – flera innehav visar fortsatt motståndskraft även i en röd marknad.

Top 15 idag

AstraZeneca +1,20 % (1 560,50)

Handelsbanken +0,76 % (125,50)

Xtrackers World Financials ETF +0,75 % (35,66)

Asker Healthcare +0,70 % (89,13)

Catena +0,57 % (456,60)

Balder +0,23 % (68,72)

Axfood +0,23 % (260,20)

XACT Obligation +0,09 % (105,80)

Lundbergföretagen 0,00 % (504,50)

iShares € Govt Bond ETF 0,00 % (134,19)

Storebrand −0,06 % (159,10)

Karnov −0,18 % (113,20)

Nordnet −0,21 % (278,80)

Investor −0,24 % (314,15)

Spiltan Invest −0,25 % (200,50)

🗓️ 4 november 2025