Veckan framåt v46 – När rädslan tar över prövas börsens långsiktiga trender

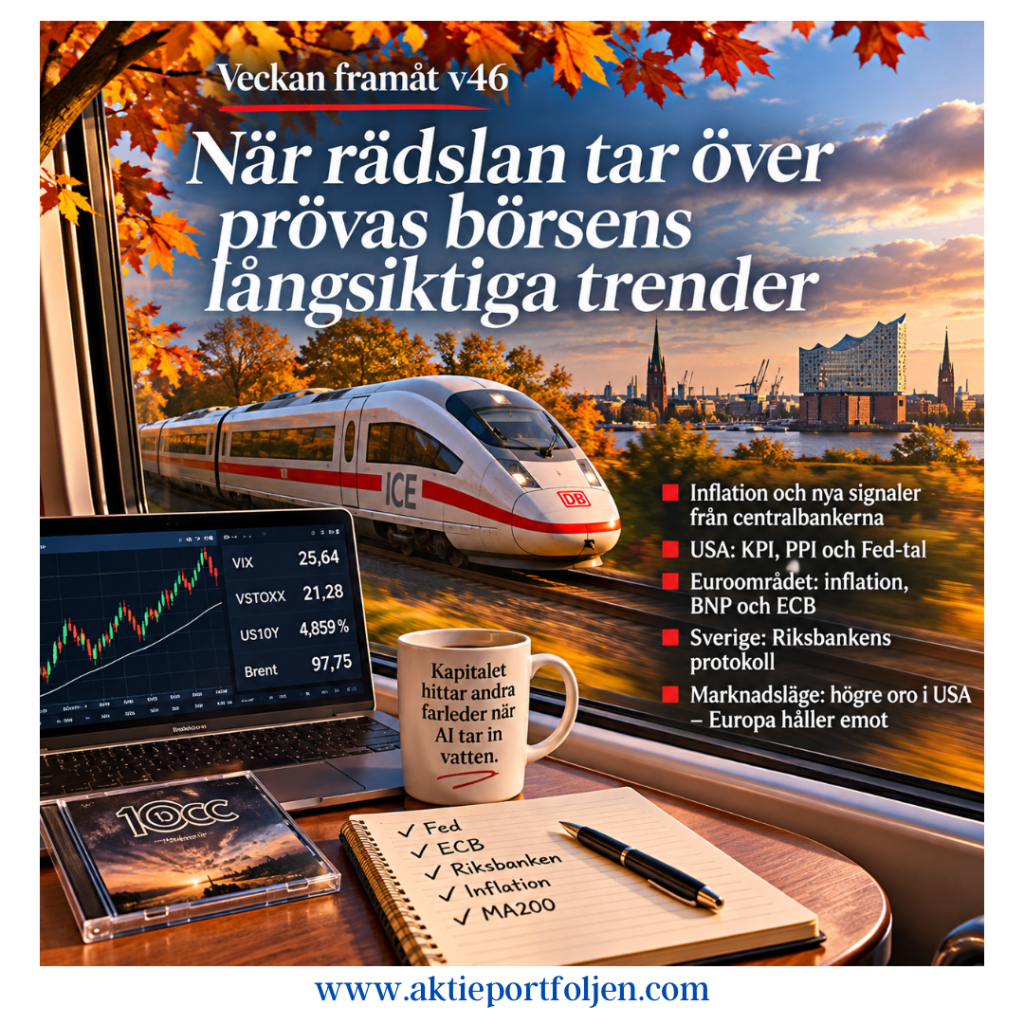
Veckan framåt v46 – När rädslan tar över prövas börsens långsiktiga trender

Berlin–Hamburg, söndag 8 november 2026

Veckans börsanalys skrivs ombord på tåget mellan Berlin och Hamburg. Utanför fönstret passerar det nordtyska landskapet medan vi är på väg för att träffa nära och kära. En påminnelse om att livet innehåller betydligt mer än börskurser, inflationstal och centralbanker.

Men marknaden tar förstås ingen paus.

Efter en turbulent börsvecka har oron återvänt med kraft till Wall Street. CNN:s Fear & Greed Index har fallit till 22, vilket innebär extrem rädsla. VIX har stigit med drygt 35 procent på fem handelsdagar och avslutade fredagen på 25,64.

Samtidigt är bilden långt ifrån entydig. Nasdaq 100 har fallit under sitt 200-dagars glidande medelvärde, medan stora delar av den europeiska aktiemarknaden fortfarande befinner sig i positiva långsiktiga trender.

Det är här vi hittar veckans viktigaste fråga: Är vi på väg in i en bredare börsnedgång, eller bevittnar vi framför allt en omfördelning av kapital från tidigare vinnare till andra delar av marknaden?

Börsens temperatur – rädsla och stora skillnader

Den senaste AAII-undersökningen visar att 48,4 procent av de amerikanska privatinvesterarna är baisseartade, jämfört med 34,1 procent som är hausseartade. Pessimismen har därmed förstärkts.

Historiskt kan utbredd rädsla skapa intressanta köptillfällen. Men sentiment är ingen tidtabell för börsens vändningar. Investerare kan fortsätta vara pessimistiska samtidigt som kurserna faller ytterligare.

Den tekniska bilden visar också stora skillnader mellan marknaderna.

Nasdaq 100 handlas 4,7 procent under MA200 och har ett RSI på endast 26,6. Även Nikkei 225 har tappat sin långsiktiga trend och befinner sig 7 procent under MA200.

Samtidigt ligger Stockholmsbörsens breda index 3,5 procent över MA200, DAX 3,6 procent och Köpenhamnsbörsen hela 10,6 procent över.

Det är en anmärkningsvärd spridning.

En marknad som länge dominerats av amerikansk teknik och AI-investeringar visar nu tecken på att kapitalet söker sig till andra sektorer och geografiska områden.

Kapitalet hittar andra farleder när AI tar in vatten.

Centralbankerna får åter huvudrollen

Under veckan riktas uppmärksamheten mot amerikansk inflation och flera framträdanden från Federal Reserve.

Marknaden söker vägledning om december månads räntebeslut. Inflationsutvecklingen måste vägas mot signaler om en avmattande ekonomi och den senaste tidens oro på finansmarknaderna.

Även i Europa väntar viktig statistik. Slutliga inflationssiffror från de större ekonomierna och reviderade BNP-siffror för tredje kvartalet ger ytterligare information om konjunkturläget.

Citigroups Economic Surprise Index visar en intressant utveckling. USA:s ekonomiska statistik har överträffat förväntningarna i ökande utsträckning, medan motsvarande index för euroområdet har fallit kraftigt sedan sensommaren.

Det påminner oss om att en stark börs inte nödvändigtvis betyder att ekonomin utvecklas starkare än väntat.

I Sverige blir Riksbankens protokoll en viktig pusselbit. Investerarna kommer särskilt att granska hur direktionen resonerar kring inflation, tillväxt och framtida räntebeslut.

Räntor och olja – två viktiga temperaturmätare

Den amerikanska tioårsräntan har fallit från drygt 5,3 procent i början av oktober till 4,859 procent.

Lägre marknadsräntor kan ge stöd åt aktievärderingarna, men vi behöver också förstå varför räntorna faller. Om förklaringen är ökad oro för konjunkturen blir effekten inte nödvändigtvis positiv för aktiemarknaden.

Brentoljan handlas samtidigt kring 98 dollar per fat, efter en period med betydande prisrörelser.

Det fortsatt höga oljepriset kan hålla inflationstrycket uppe och därmed komplicera centralbankernas arbete.

Kombinationen av konjunkturoro, höga energipriser och osäkerhet kring penningpolitiken är knappast den enklaste navigationsmiljön.

Portföljstrategin – fundamenta godkänner, trenden beslutar

För vår del är utgångspunkten oförändrad.

Vi försöker inte förutse exakt när börsen vänder. Vi följer de långsiktiga trenderna och låter positionernas storlek spegla både möjligheter och risker.

De senaste veckornas nedviktningar har skapat handlingsutrymme. Samtidigt har flera innehav inom finans, bank, konsument och andra sektorer visat relativ styrka.

Det innebär att vi kan fortsätta leta efter möjligheter utan att känna oss tvingade att agera.

Vi håller särskilt ögonen på om svagheten i amerikansk teknik sprider sig till fler marknader, eller om den pågående rotationen fortsätter att bära upp börserna.

Fundamenta godkänner – trenden beslutar.

Veckans reflektion

Det är lätt att förknippa en börsnedgång med att allt faller samtidigt. Men marknaden är sällan så enkel.

Just nu ser vi en amerikansk tekniksektor under press, en europeisk aktiemarknad som fortfarande håller emot och en investerarkår där rädslan blivit påtaglig.

Kanske är det början på en större korrektion. Kanske är det en välbehövlig omvärdering av vilka bolag som förtjänar kapitalet.

Vi behöver inte bestämma oss i förväg.

Från tågfönstret ser vi landskapet förändras kilometer för kilometer. På börsen gäller samma princip: vi följer förändringarna, håller kursen så länge förutsättningarna består och justerar när signalerna kräver det.

Den här söndagen är dock destinationen Hamburg, och där väntar något betydligt viktigare än nästa börsöppning. ❤️
Veckan framåt v43 – Rapporterna tar över när rädslan växer

Veckan framåt v43 – Rapporterna tar över när rädslan växer

19–23 oktober 2026

Börserna håller trenden – men nervositeten tilltar

Vi går in i en intensiv rapportvecka med ett ovanligt spännande utgångsläge. De stora börsindexen handlas fortfarande över sina långsiktiga trendlinjer, samtidigt som investerarnas oro har ökat markant.

Geopolitiken fortsätter att kasta sin skugga över marknaderna. Konflikterna kring rysk olja, energiförsörjningen och Hormuzsundet bidrar till osäkerheten. Samtidigt närmar sig både Federal Reserves nästa räntebesked och det amerikanska mellanårsvalet.

Den ekonomiska kalendern är förhållandevis tunn. I stället blir det företagens kvartalsrapporter som får möjlighet att visa om börsernas långsiktiga styrka har stöd i den faktiska vinstutvecklingen.

Veckans stora fråga är om rapporterna kan lugna en marknad som blivit alltmer nervös.

Rädsla på kort sikt – fortsatt positiv långsiktig trend

CNN:s Fear & Greed Index har fallit till 18, vilket innebär extrem rädsla. För bara en vecka sedan låg indexet på 46, nära neutralt territorium.

Även volatiliteten har stigit. Amerikanska VIX noterades senast till 19,99 efter en uppgång på nästan 30 procent under fem handelsdagar. Under fredagen var indexet tillfälligt över 22.

I Europa är bilden något lugnare. VSTOXX, som mäter den förväntade volatiliteten på Euro Stoxx 50, avslutade veckan kring 17 efter en nedgång på nästan 9 procent.

AAII:s senaste sentimentundersökning visar samtidigt att 41,6 procent av de amerikanska privatinvesterarna är pessimistiska, jämfört med 38,7 procent optimister.

Det intressanta är att denna oro ännu inte har brutit de långsiktiga börstrenderna.

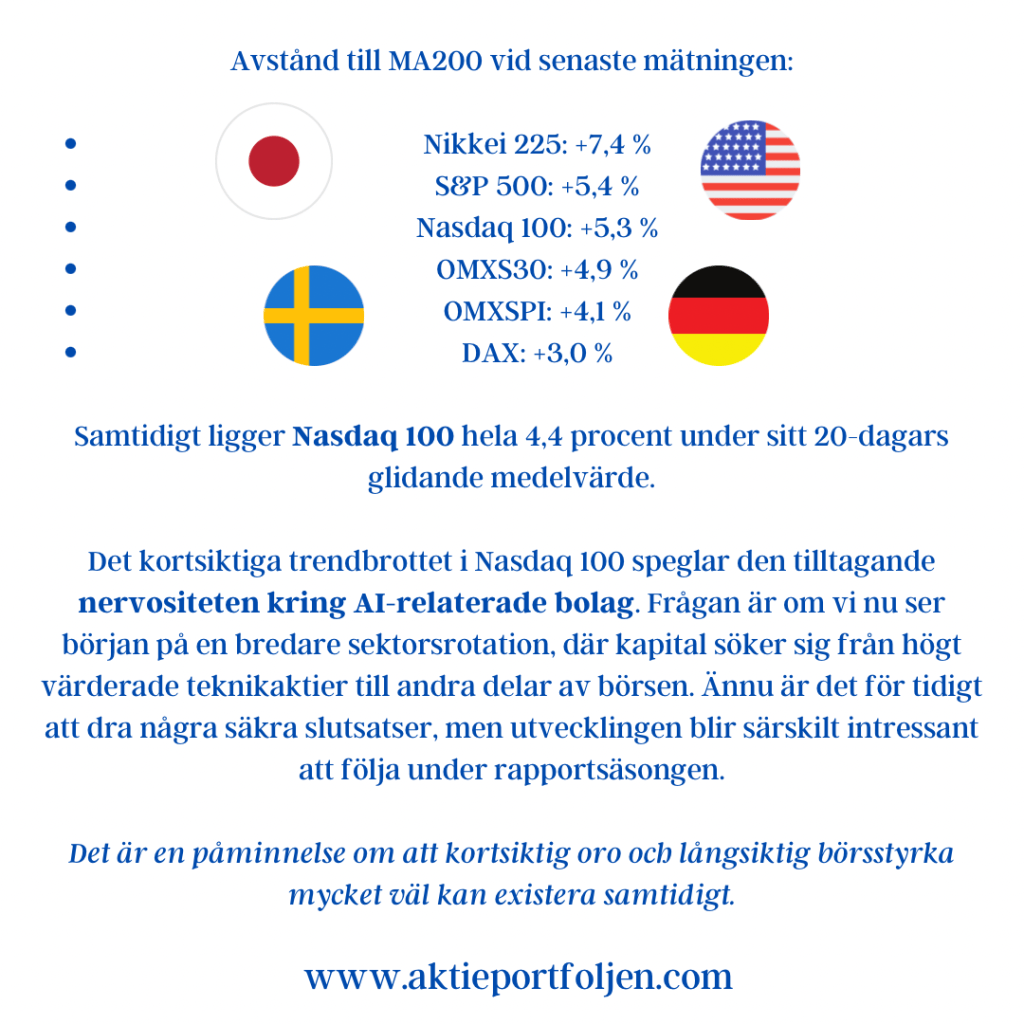
Avstånd till MA200 vid senaste mätningen:

  • Nikkei 225: +7,4 %
  • S&P 500: +5,4 %
  • Nasdaq 100: +5,3 %
  • OMXS30: +4,9 %
  • OMXSPI: +4,1 %
  • DAX: +3,0 %

Samtidigt ligger Nasdaq 100 hela 4,4 procent under sitt 20-dagars glidande medelvärde.

Det kortsiktiga trendbrottet i Nasdaq 100 speglar den tilltagande nervositeten kring AI-relaterade bolag. Frågan är om vi nu ser början på en bredare sektorsrotation, där kapital söker sig från högt värderade teknikaktier till andra delar av börsen. Ännu är det för tidigt att dra några säkra slutsatser, men utvecklingen blir särskilt intressant att följa under rapportsäsongen.

Det är en påminnelse om att kortsiktig oro och långsiktig börsstyrka mycket väl kan existera samtidigt.

Olja, räntor och geopolitik

Oljepriset blir en fortsatt viktig temperaturmätare på världsekonomin och det geopolitiska läget.

Brentterminen för december handlades senast kring 109,69 dollar per fat. Det är en hög nivå som kan få konsekvenser för inflationen, företagens kostnader och centralbankernas handlingsutrymme.

Den amerikanska tioårsräntan har samtidigt fallit tillbaka till omkring 5,08 procent efter att tidigare under veckan ha handlats över 5,3 procent.

Det är en välkommen lättnad för aktiemarknaden, men räntenivån är fortfarande hög.

Utvecklingen illustrerar ett av marknadens stora dilemman: investerarna vill se lägre räntor, men inte därför att den ekonomiska tillväxten försämras kraftigt.

Ekonomin – PMI i centrum

Veckans viktigaste konjunktursignaler kommer från de preliminära inköpschefsindexen för oktober.

USA: Fredagens PMI-siffror blir särskilt intressanta för att bedöma styrkan i industrin och tjänstesektorn. Även bostadsstatistik och arbetsmarknadsrelaterade indikatorer står på agendan.

Federal Reserve befinner sig i sin tysta period inför räntebeskedet den 28 oktober. Marknadens förväntningar får därmed utvecklas utan nya vägledande uttalanden från centralbankens ledamöter.

Det amerikanska mellanårsvalet den 3 november närmar sig dessutom snabbt och kan bidra till fortsatt osäkerhet.

Euroområdet: Flash-PMI för oktober blir veckans huvudnummer. Därutöver följer vi tyskt producentprisindex, franskt företagsförtroende och inflationsförväntningarna.

Citis ekonomiska överraskningsindex visar fortfarande positiva värden för såväl USA som euroområdet. Det innebär att inkommande statistik sammantaget har överträffat analytikernas förväntningar.

Sverige: Den ekonomiska statistikveckan är lugn. Däremot fortsätter regeringsbildningen att stå i fokus, med ett väntat besked från talmannen på måndagen. På torsdag talar Riksbankens Per Jansson om de ekonomiska förutsättningarna för lönebildningen.

I Norge riktas uppmärksamheten mot industriförtroendet och arbetslösheten.

Rapportsäsongen växlar upp – här är veckans höjdpunkter

Nu väntar en av höstens mest intressanta rapportveckor. Flera bolag med betydelse för vår portfölj och bevakningslista ska bekänna färg.

Tisdag 20 oktober

  • ABB – orderingång, marginaler och efterfrågan inom elektrifiering och automation.

Onsdag 21 oktober

  • Handelsbanken – räntenetto, kreditförluster och kostnadskontroll.
  • HMS Networks – efterfrågan inom industriell kommunikation.
  • SKF – industrikonjunktur och lönsamhet.
  • Storebrand – kapitalförvaltning och försäkringsverksamhet.

Torsdag 22 oktober

  • Beijer Ref – organisk tillväxt, marginaler och marknadens förväntningar.
  • FlatexDEGIRO – kundaktivitet, intäkter och lönsamhet.
  • Linc – substansvärde och portföljutveckling.
  • Nordnet – kundtillväxt, handelsaktivitet och resultat.
  • SEB – räntenetto, kreditkvalitet och kapitalstyrka.

Fredag 23 oktober

  • Hexagon – orderingång och utvecklingen inom mätteknik och mjukvara.
  • Hexpol – volymer, marginaler och industriefterfrågan.

Det är särskilt intressant att flera industribolag rapporterar samtidigt. Här får vi möjlighet att jämföra företagens egna kommentarer om efterfrågan med den bild som inköpschefsindexen ger.

Beijer Ref blir också en rapport att följa extra noga. Efter aktiens svagare utveckling och den uppmärksamhet som riktats mot blankningarna kan rapporten få stor betydelse för marknadens förtroende.

Reflektion – låt företagen tala

Det finns något fascinerande med den nuvarande börsbilden.

Investerarnas rädsla har ökat kraftigt, men de flesta stora börsindexen befinner sig fortfarande ovanför MA200. Samtidigt har den ekonomiska statistiken på flera håll överraskat positivt.

Det betyder inte att riskerna är små. Tvärtom är kombinationen av höga energipriser, geopolitisk oro och höga obligationsräntor en påminnelse om hur snabbt förutsättningarna kan förändras.

Men det betyder heller inte att en börsnedgång är given.

För vår del handlar det därför om att fortsätta följa regelboken. De långsiktiga trenderna avgör vår risknivå, inte hur dramatiska rubrikerna för dagen råkar vara.

Rapporterna kommer att ge oss nya pusselbitar. Några bolag lär överraska positivt, andra negativt. Det viktiga är hur marknaden värderar informationen och hur aktiernas trender utvecklas.

Vi behöver inte förutse nästa börsrörelse. Vi behöver vara förberedda på den.

Nu låter vi företagen tala.

Ha en fin börsvecka!

Semesterreflektion – När fundamenta är godkänt fattar trenden besluten åt mig 🌳📈

Semesterreflektion – När fundamenta är godkänt fattar trenden besluten åt mig 🌳📈

Mellan löprundor, kajakturer och tid med familjen har jag reflekterat över min investeringsprocess. Jag får ibland frågor om hur jag fattar mina investeringsbeslut. Svaret är egentligen ganska enkelt – jag försöker följa min strategi även när marknaden svänger.

Jag börjar med bolag som jag tycker håller hög kvalitet fundamentalt. När fundamenta är godkänt fattar trenden besluten åt mig. Det hjälper mig att fördela kapitalet på ett lugnt och disciplinerat sätt.

Därför arbetar jag med tre nivåer:

🟢 Laget – mina fullinvesterade innehav där både fundamenta och trend har bekräftats.

🟡 Nykomlingarna – bolag där både fundamenta och trend har bekräftats, men där jag fortfarande bygger upp positionen successivt.

⚪ Bubblarna – bolag där jag tycker att fundamenta är intressanta, men där trenden ännu inte har bekräftats.

Jag försöker inte pricka toppar eller bottnar. I stället vill jag ha en process som hjälper mig att fatta lugna och genomtänkta beslut även när marknaden svänger.

För mig fungerar den här modellen bra. Den hjälper mig att hålla känslorna i schack och att låta kapitalet arbeta där jag ser den bästa kombinationen av fundamenta och bekräftad trend.

Min aktievecka 41 – Makro i fokus, sentiment och volatilitet, trender, laguppställning och draglok

📅 Min aktievecka 41 – Makro i fokus, sentiment och volatilitet, trender, laguppställning och draglok

📊 Makro i fokus

Veckan inleds med fortsatt osäkerhet kring den amerikanska nedstängningen, vilket innebär att flera officiella datapubliceringar ligger på is. Fed påverkas däremot inte, och jag kommer därför att studera protokollet från räntebeslutet den 17 september då räntan sänktes för första gången i år. Även kommunikationen framåt blir viktig i brist på hårddata.

I euroområdet är datakalendern tunn, men industriproduktionen för Tyskland, Italien och Spanien blir central – särskilt de tyska siffrorna med tanke på industrins strukturella svaghet. ECB:s protokoll från septembermötet släpps också och ger vägledning om framtida räntespår.

I Sverige är fokus helt på flash-KPI. Jag räknar med att KPIF exklusive energi fortsätter att sjunka, vilket stärker argumenten för en mjukare Riksbank. Ett batteri av tillväxtindikatorer väntas också – sannolikt spretiga, men viktiga för att förstå BNP-trenden under tredje kvartalet.

😐 Sentiment och volatilitet

Investerarsentimentet har stabiliserats. CNN Fear & Greed Index har tickat upp marginellt till 54 (från 53) och ligger kvar i neutralt läge. VIX har stigit till 16,63 (från 15,3) medan VSTOXX har sjunkit till 16,09 (från 16,7), vilket signalerar att osäkerheten ökat något i USA men dämpats i Europa – dock inom ett fortsatt lugnt spann. Den amerikanska tioårsräntan föll samtidigt något till 4,12 % (från 4,18 %), vilket antyder att obligationsmarknaden tar ett litet steg tillbaka i sina inflations- och ränteförväntningar.

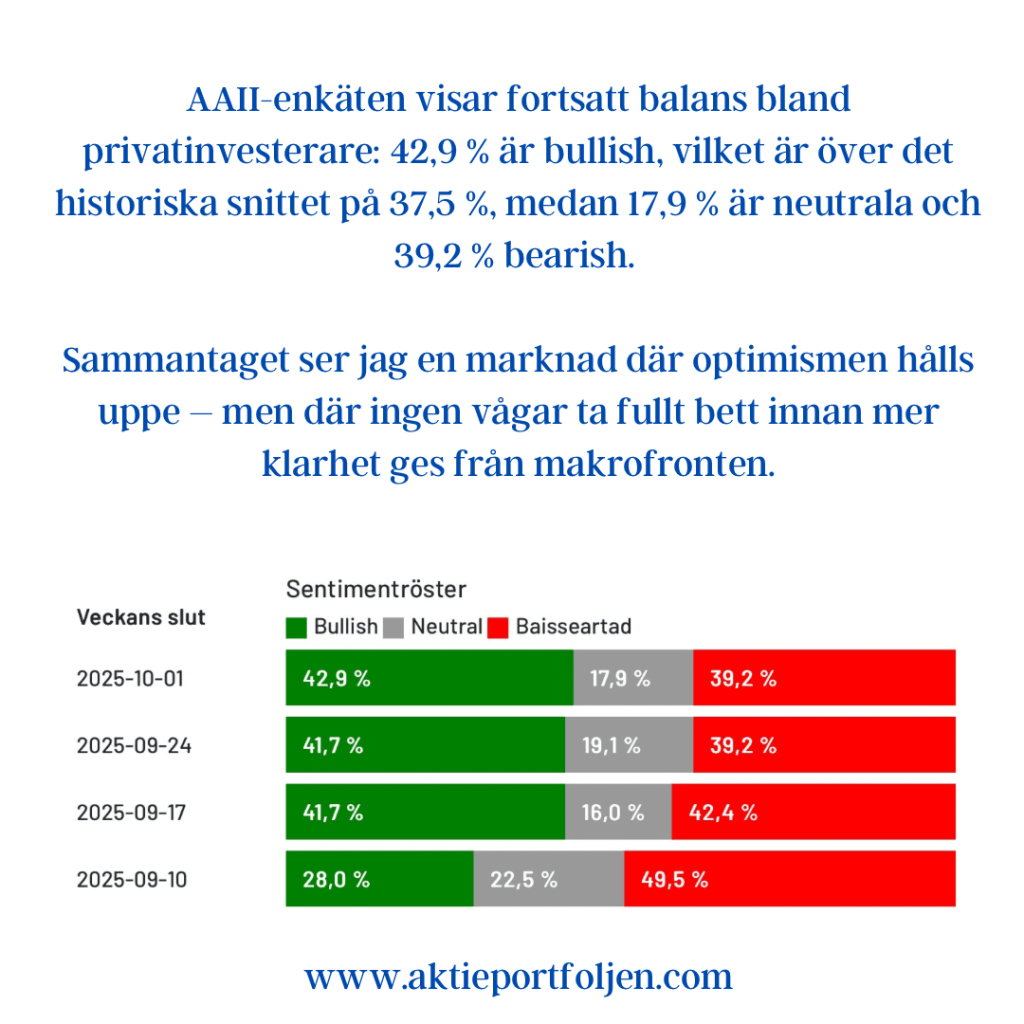
AAII-enkäten visar fortsatt balans bland privatinvesterare: 42,9 % är bullish, vilket är över det historiska snittet på 37,5 %, medan 17,9 % är neutrala och 39,2 % bearish. Sammantaget ser jag en marknad där optimismen hålls uppe – men där ingen vågar ta fullt bett innan mer klarhet ges från makrofronten.

📈 Börstrender

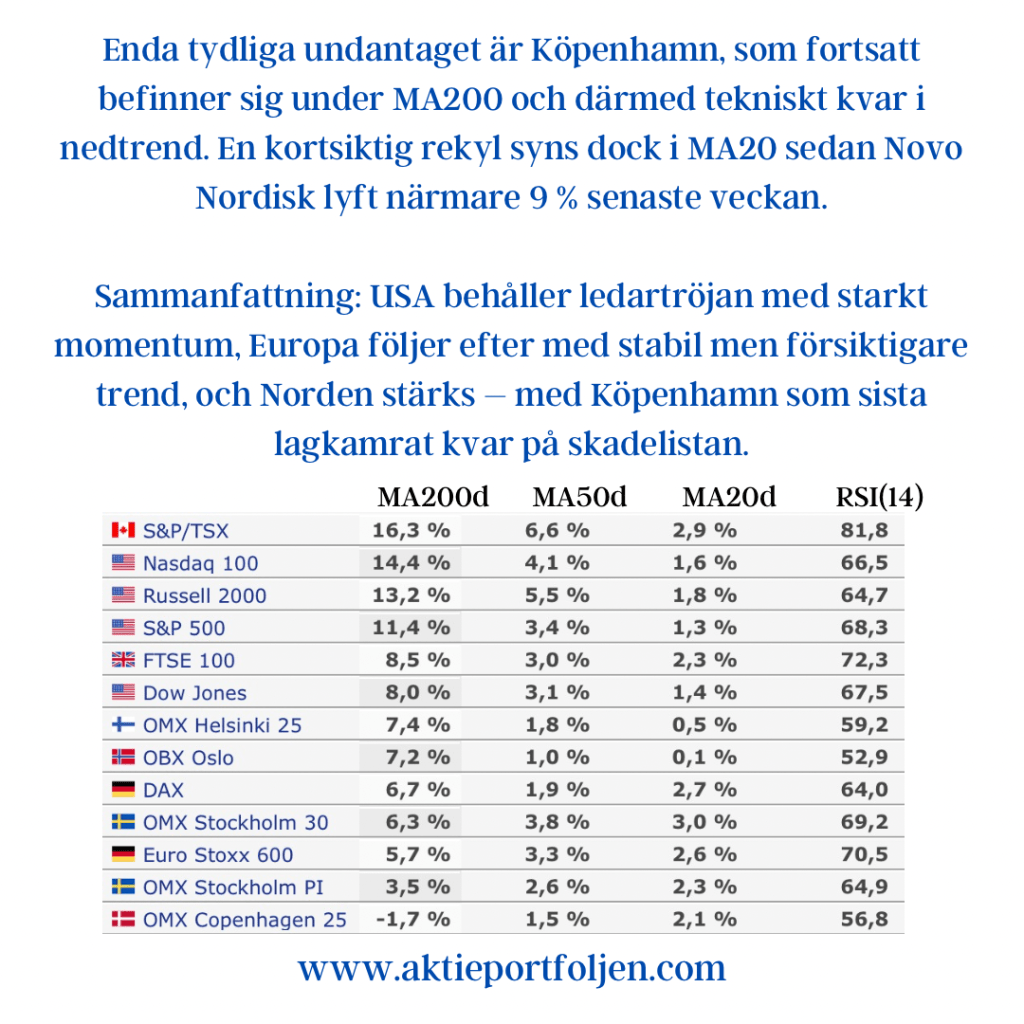
USA fortsätter att dominera trendläget. Samtliga större index – S&P 500, Nasdaq, Russell 2000 och Dow Jones – ligger tydligt över sina 200-dagars medelvärden och visar även styrka i de kortare trenderna. RSI-värden mellan 65 och 70 signalerar stabilt momentum utan att vara överköpta.

I Europa är trenden mer blandad men överlag positiv. FTSE 100, DAX och Euro Stoxx 600 ligger alla över sina långsiktiga medelvärden, om än med lägre RSI-nivåer än USA. Helsingfors och Oslo ligger stabilt men utan samma momentum. Stockholm (OMXS30) ligger 6,3 % över MA200, med RSI mot 69, vilket signalerar att upptrenden stärks. Den bredare Stockholm PI följer med i lugnare takt.

Enda tydliga undantaget är Köpenhamn, som fortsatt befinner sig under MA200 och därmed tekniskt kvar i nedtrend. En kortsiktig rekyl syns dock i MA20 sedan Novo Nordisk lyft närmare 9 % senaste veckan.

Sammanfattning: USA behåller ledartröjan med starkt momentum, Europa följer efter med stabil men försiktigare trend, och Norden stärks – med Köpenhamn som sista lagkamrat kvar på skadelistan.

🧑‍🤝‍🧑 Laguppställningen

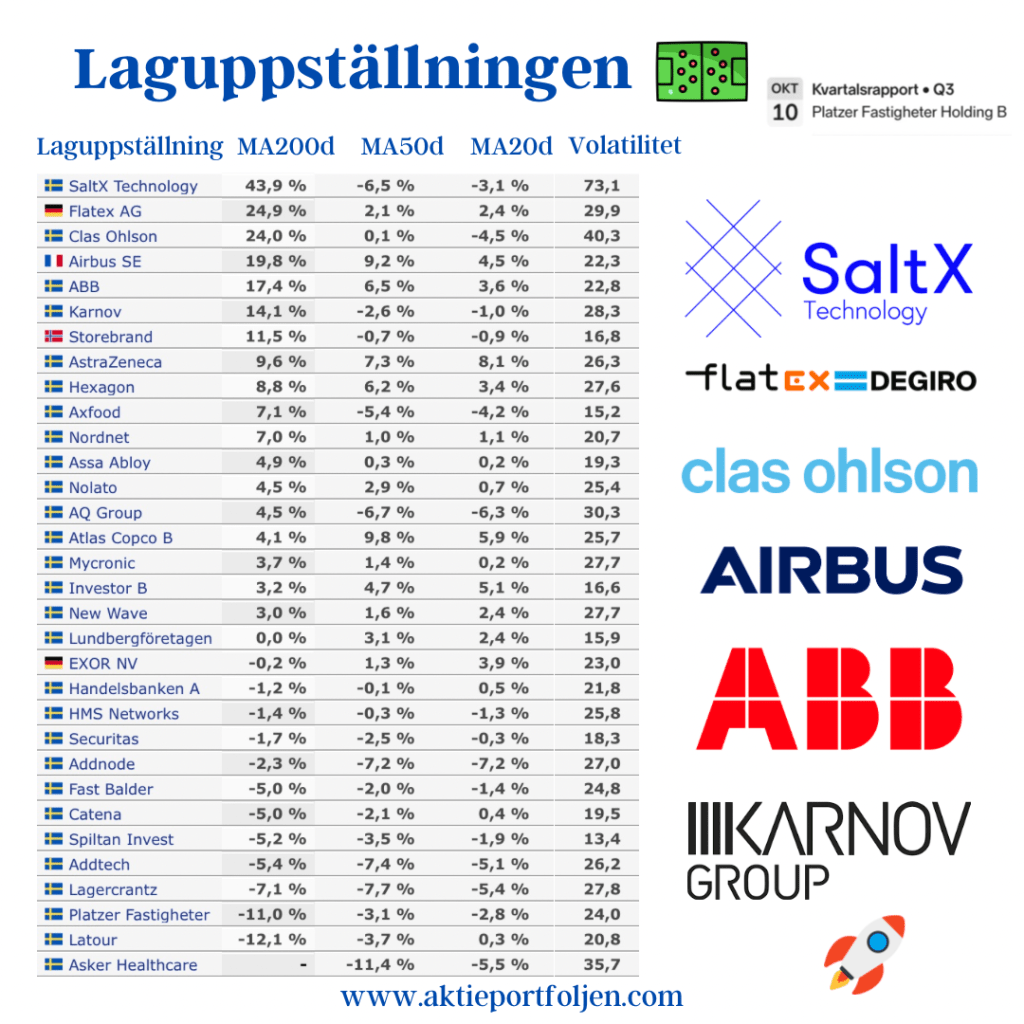
Jag fortsätter att bygga portföljen enligt min etablerade disciplin: MA200 är gränsen för vem som kvalar in i laget. Investmentbolagen står dock över den regeln och får behålla hela positionen även vid negativ trend, eftersom de fyller en strukturell roll i portföljen. SaltX och fastighetsbolagen (Platzer, Balder och Catena) är också undantagna – de är strategiska spelare som jag följer med ett längre tidsperspektiv.

För övriga bolag gäller min väl beprövade försvarsprincip: om en aktie faller under MA200 men jag fortfarande tror på den, halverar jag positionen i stället för att kliva av helt. Jag nämner dem inte vid namn, men några innehav befinner sig i det läget just nu – kvar i laget, men i reducerad storlek tills trenden vänder.

I övrigt är kärnan intakt med Clas Ohlson, Airbus, ABB, Hexagon och Handelsbanken, som alla fortsätter att visa styrka över MA200. Nolato, Atlas Copco och AstraZeneca har nu brutit upp över MA200 och är därmed tillbaka över tröskeln – åter i matchen. Det är alltid extra intressant när kvalitet återtar trendposition.

Utanför ordinarie uppställning har jag dessutom Verisure på bevakning inför IPOn, med deadline på måndag. Frågan är om den ska in direkt i startelvan eller börja på bänken under uppsikt.

Slutligen fortsätter jag att hålla en stabil grund av ETF:er. Framför allt Gold Mining och Uranium & Nuclear Technology har lyft lagets avkastning väsentligt i år och fungerar som offensiva temaspel som balanserar portföljen när enskilda aktier rör sig sidledes. De behöver inte trendanalyseras lika strikt – deras roll är att ge extra kraft när marknadsläget tillåter det.

🚂 Draglok och styrkor

Portföljens offensiv leds fortsatt av SaltX, som trots en kortsiktig rekyl fortfarande är årets solklara etta med över +140 % YTD. Bakom följer nu en stark ETF-trio där Gold Mining och Uranium & Nuclear Technology fortsätter att leverera exceptionell avkastning – båda upp över 100 % respektive 60 % i år – och fungerar som ren turbo i portföljen. Även VanEck Defense och Physical Gold håller i trenden och visar att försvar och ädelmetaller är teman som marknaden inte släpper taget om.

På aktiesidan är Clas Ohlson fortsatt den mest oväntade vinnaren bland storbolagen, nu upp över +70 % i år, medan industribolag som Airbus, ABB och Hexagon fortsätter att agera pålitliga dragare i mellanskiktet. Nolato och AstraZeneca är på väg att växla från defensiva spelare till potentiella draglok efter trendbrotten över MA200.

De innehav som ligger i motvind under MA200 bromsar helheten något, men där har allokeringen redan reducerats enligt min försvarsstrategi. Kraften kommer alltså från toppen – medan svagheterna hålls kontrollerade i bakgrunden.

Sammanfattningsvis: det är just nu tematiska raketer och industriell kvalitet som bär portföljen – och kombinationen av rå kraft i toppen och disciplinerad riskkontroll gör att laget håller tempo även när index tvekar.

“The big money is not in the buying and selling, but in the waiting.”

— Charlie Munger

📝 Slutsats

Veckan präglas av ett marknadsläge i väntan på besked från makrofronten – men under ytan fortsätter trenden att vara konstruktiv. USA håller tempot, Europa rör sig framåt med försiktighet och Norden tar mark, även om Köpenhamn släpar efter. I portföljen visar årets tema tydligt att det lönar sig att våga kombinera disciplin med offensiva bets: draglok som SaltX, guld och uran driver utvecklingen, medan försvarsprincipen håller svagheterna i schack. Det är precis den typ av balans jag vill ha när osäkerheten är hög – framåtlutning utan att tappa kontrollen.

Att investera handlar inte om att ha rätt hela tiden – utan om att låta det som är rätt få större vikt än det som är fel.

Min aktievecka 38: Fed i fokus, lugna marknader och FOMO

Min aktievecka 38: Fed i fokus, lugna marknader och FOMO

Makrohändelser – vecka 38

Vi går in i en vecka där centralbankerna intar scenen. I centrum står Feds räntebesked på onsdag, där marknaden redan prisat in en sänkning med 25 punkter. Det avgörande blir inte själva beslutet, utan de signaler som ges kring den framtida räntebanan.

I övrigt väntas detaljhandeln (tisdag) ge besked om konsumtionen efter en stark julirapport, medan industriproduktionen (måndag) kan bekräfta en viss avmattning i konjunkturen.

I euroområdet är agendan tunnare, men slutlig KPI för augusti, tysk PPI och franskt företagsklimat ger viktiga datapunkter om pristryck och om regeringskrisen i Paris påverkat sentimentet.

I Sverige riktas fokus mot budgetpropositionen för 2026 och de stimulansåtgärder regeringen flaggar för. På onsdag publiceras även arbetslöshetsdata, en viktig temperaturmätare på om försvagningen på arbetsmarknaden börjar plana ut.

Sentiment och ”skräckindikatorer”

CNN:s Fear & Greed Index ligger kvar på neutral med 54 (53).

VIX (S&P 500, 30 dagar) föll till 14,76 från 15,18 – nivåer som signalerar lugn.

Den amerikanska 10-årsräntan ligger i stort sett oförändrad på 4,07 % (4,08 %).

VSTOXX (Euro Stoxx 50, 30 dagar) har fallit tydligt till 15,39 från 17,68, vilket innebär att även europeisk volatilitet nu är tillbaka på mer normala nivåer.

Sammantaget visar dessa indikatorer en fortsatt lugn marknadsbild, med både amerikansk och europeisk volatilitet på låga nivåer. Räntenedgången förstärker riskaptiten, samtidigt som Fear & Greed-indexet fortfarande ligger neutralt.

I kontrast pekar dock AAII:s sentimentenkät bland amerikanska privatinvesterare på ökande pessimism: fler ser negativt på marknaden, medan andelen optimister har minskat. Den här divergensen – lugna marknadspriser men mer försiktiga småsparare – innebär att börsen inte är överhettad. Tvärtom kan försiktigheten fungera som en konträr signal: med låga volatilitetstal och avsaknad av eufori finns det fortfarande utrymme för en fortsatt uppgång.

Börstrender

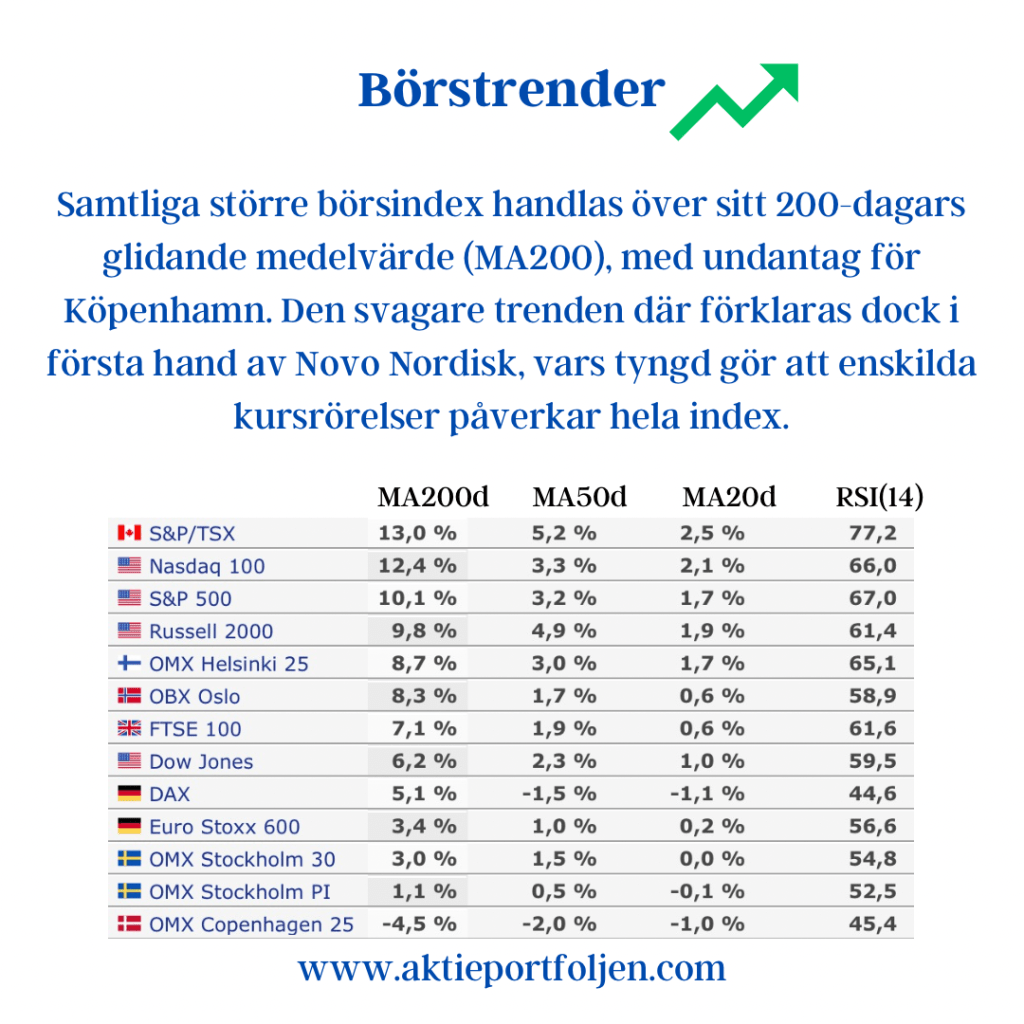
Samtliga större börsindex handlas över sitt 200-dagars glidande medelvärde (MA200), med undantag för Köpenhamn. Den svagare trenden där förklaras dock i första hand av Novo Nordisk, vars tyngd gör att enskilda kursrörelser påverkar hela index.

I övrigt är trenderna genomgående positiva på både kort och lång sikt. Ledartröjan hålls fortsatt av Toronto, tätt följt av Nasdaq 100. Kombinationen av råvaru-/cykliska inslag i Kanada och techstyrka i USA understryker den breda karaktären i uppgången.

Trots att sentimentundersökningar (t.ex. AAII) visar ökad pessimism bland privatinvesterare, fortsätter börstrenderna att peka uppåt. Det kan tolkas som att marknaden drivs av FOMO – investerare vill inte stå utanför en fortsatt uppgång, även om oron finns i bakgrunden.

Portföljkommentarer

Nya positioner i fastigheter

Jag har nyligen plockat in tre fastighetsbolag – Fabege, Platzer och Catena – för att testa om sektorn nu tar fart i takt med att de långa räntorna sjunker. De tre aktierna ligger ännu under MA200 och är därför undantagna från regelboken – positionerna är startade för att se om de tar fart när ränteläget förbättras. Det är mindre startpositioner som jag fyller på i om trenden bekräftas.

Gränges på prövning

Gränges backade i fredags och föll strax under MA200, ungefär 1,2 %. Den fortsatta utvecklingen blir därför avgörande: om aktien snabbt återtar trenden uppåt kan den behålla sin plats i startelvan, annars riskerar den att flyttas till avbytarbänken. En grundregel i laget är att alla innehav ska ligga över MA200 och samtidigt gå med vinst – med undantag för investmentbolagen samt outsidern SaltX.

Generella reflektioner

Portföljen är därmed i ett spännande skede: fastighetssektorn testas för en möjlig comeback i en miljö med fallande räntor, samtidigt som enskilda bolag som Gränges utmanar regelboken. SaltX fortsätter att vara den givna trendvinnaren, medan regelverket kring MA200 håller portföljen disciplinerad och inriktad på långsiktig styrka.

Sammanfattning

Vecka 38 domineras av Fed-beskedet, som blir vägledande för börsutvecklingen globalt. Sentimentindikatorerna signalerar lugn, men privatinvesterarnas ökade pessimism gör att marknaden inte är euforisk. Samtidigt är börstrenderna starka och breda – ett tecken på att riskaptiten finns kvar, trots osäkerheten.

Portföljen speglar detta dubbla läge: försiktiga testpositioner i fastigheter kombineras med disciplin kring trender och lönsamhet. Med startelvan intakt, några nya rekryteringar och tydliga spelregler står laget väl rustat inför ännu en intensiv marknadsvecka.

Rapportrusande ClasOhlson i topp följd av L&G Gold Mining, lagets sämsta trendare presenteras

Vi har nu installerat oss i skärgårdtorpet och njuter den svenska skärgården. Jag känner mig fri och ägnar mig åt annat än börsen på dagarna, men checkar av hur det har gått på kvällen när andra gått och lagt sig 🙂

Laguppställningen fick en bra dag när några av de största innehaven stängde på plus och med en rapportör som steg tvåsiffrigt i täten.  Stockholmsbörsens breda index stängde ned på hela -0,94%.

Ledartröjan gick idag till rapportrusande hemfixarkedjan ClasOhlson (+16,88%). Försäljningen var känd sedan tidigare, medan rörelseresultatet på 109 miljoner kronor var 18 procent bättre än väntade 92 miljoner. Aktien tog i och dagens uppgång över tätplatsen som lagets bästa trendare på MA200 och gick upp som lagets största innehav.

På andra plats kom lagets tredje största innehav L&G Gold Mining (+2,99%). Noterar att även lagets största innehav Guld-etf:en (+0,72%) stängde på grönt. Guld-relaterat ses som en trygg hamn i tulloron och när tilltron till dollarn vacklar.

Outsidern greentechbolaget SaltX gick också motströms och stängde på +1,72% utan direkta nyheter.

Till vinnarkvartetten sällade sig även dagligvarubolaget Axfood (+1,21%) som ses som en safe plats när det är oro på börsen.

Dagens jumbo blev aliminiumbolaget Gränges (-4,80%) som idag fick en sänkt riktkurs av Kepler, men en upprepad köprekommendation.

Gränges trendar under sitt MA200 och innehavet är därför halverat. Jag håller kvar aktien då bolaget har en stark position i USA och är därmed delvis skyddad mot tullar.

Även industrikommunikationsbolaget HMS Networks (-3,32%) och teknikkonsultbolaget Sweco (-0,25%) är i negativ trend och innehaven är därför halverade. Enligt regelboken får jag hålla ett halverat innehav som är i negativ trend på MA200 när berörda börsindex är i negativ trend. Jag tror att båda bolagen kan leverera bra trots tullhoten.

Ni som följer mig vet att investmentbolagen är undantagna trendkravet och jag är därför fullinvesterad i några investmentbolag som är i negativ trend.

Då blev det några rader om lagets sämsta trendare ikväll, men nu är det dags att kojas, vi ses 🙂

Defensivt och hedgen höll emot när Stockholmsbörsen stängde rött och gick in i negativ trend

Det var mest ned på börserna jag följer med Stockholm i botten som stängde på dagslägsta -1,45%. Det är deppigt inför nya tullar och det blev inte bättre när barometerindikatorna för svenska ekonomi sjönk. I den globala oron har nu Stockholmsbörsen fallit ned i negativ trend på MA200. Det här är inte oväntat och jag har därför låtit likviditeten öka till 32,7%. Jag låter vinnarna löpa och halverar eller avyttrar innehav som faller under MA200. Laguppställningen kom lindrigt undan idag med flera innehav som stängde på plus. Defensiva spelare och hedgen gjorde sitt jobb.

Nyligen var jag i Spindleruv Mlyn i Tjeckien och åkte alpint och tog farväl av vintern. Tidigt imorgon åker jag till varmare trakter vid medelhavet, så jag får se hur många inlägg jag hinna göra de närmaste fem dagarna, men några bilder kan jag lägga upp.

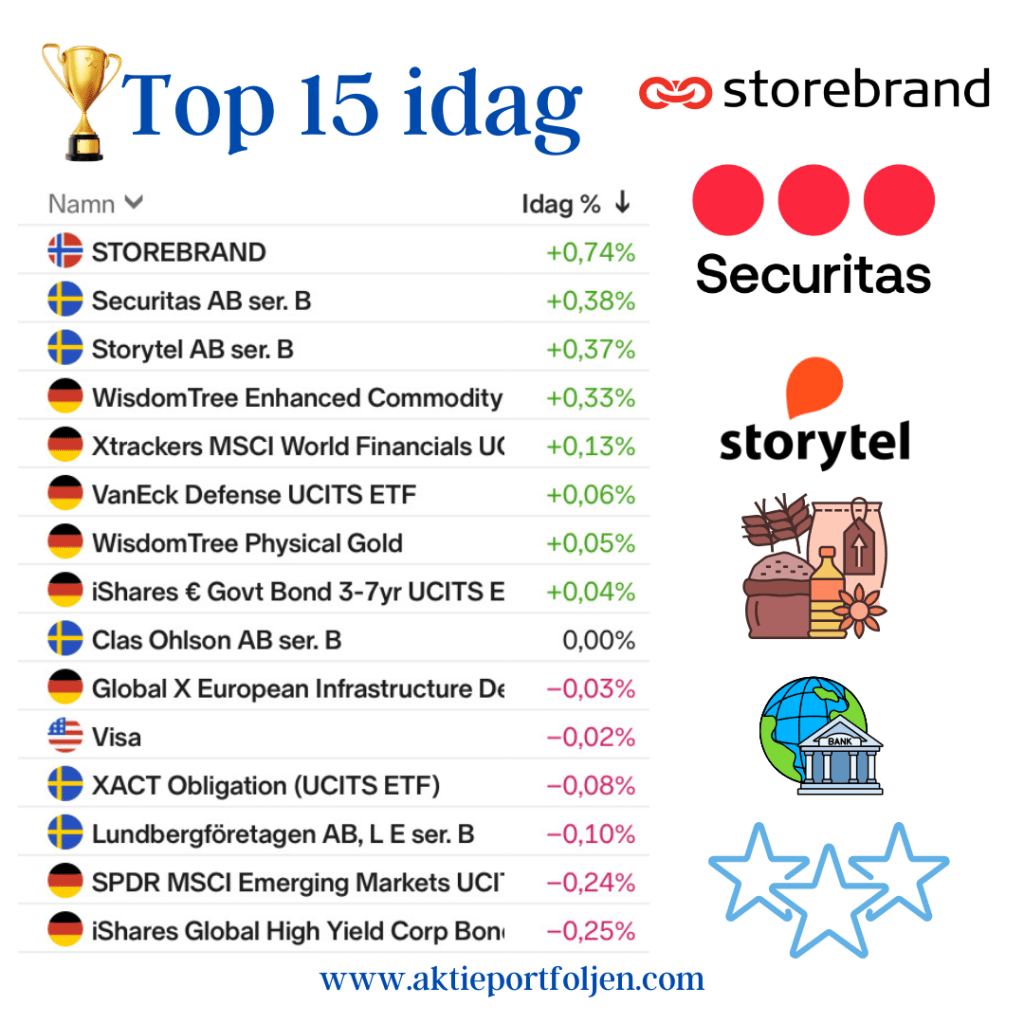
En sådan här dag är det inte oväntat att försäkringsbolaget Storebrand (+0,74%) toppar som igår fick en höjd riktkurs av Danske Bank och upprepat köp. Jag såg även ett bra inslag i dagens EFNs börslunch där försäkringsbolag lyftes fram som bra innehav i oroliga tider.

Nästa defensiva bolag i topp var säkerhetsbolaget Securitas som fick en höjd riktkurs av Redburn och upprepat neutral.

Dagens undantag från det defensiva på topplistan blev största innehavet ljudboksbolaget Storytel där styrelsen inför årsstämman föreslår en engångsutdelning på en krona per aktie. ”Förslaget ska ses med bakgrund av att bolaget, som grundades 2005, firar 20-årsjubileum samt har en god finansiell ställning med en positiv nettoskuld”, meddelar styrelsen.

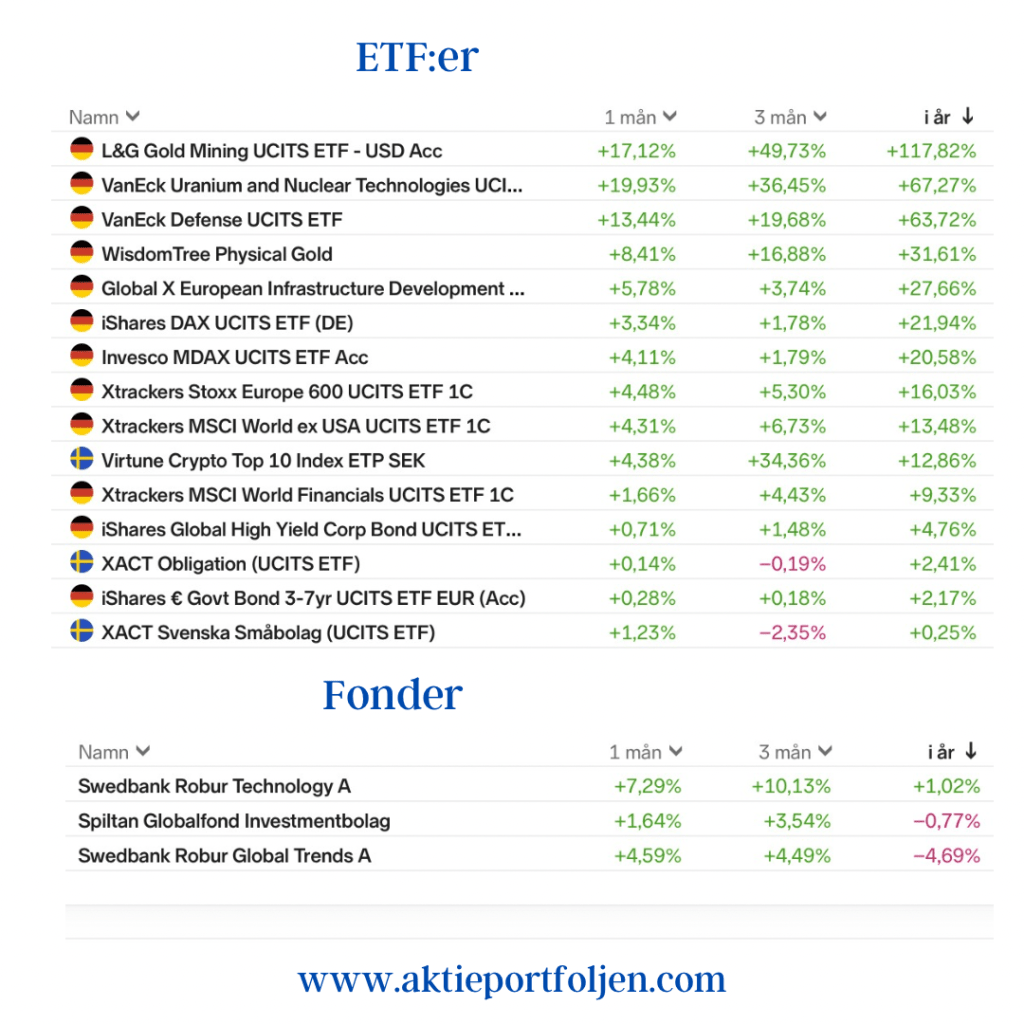
Sedan följde  en rad defensiva bolag och etf:er såsom råvaror, globalt finansindex, försvar, guld och obligationer, Clas Ohlson och Visa.

Dagens jumbo blev aliminiumbolaget Gränges som fick en sänkt riktkurs och upprepat köp av Kepler. Sedan aktien för någon vecka sedan trendade under MA200 halverade jag innehavet.

Min aktievecka 9, tyska valet och geopolitik sätter börshumöret, trendskiften

Det tyska valet pågår när jag sitter och skriver detta idag söndag. Blir utfallet en stark koalition med egen majoritet kan det spä på det positiva europeiska börshumöret. Senare ikväll får vi utfallet. I USA kommer president Trump att träffa Frankrikes president Macron och Storbritanniens premiärminister Starmer; bl a kriget i Ukraina står på agendan. G20:s finansministrar och centralbankschefer kommer att sammanträda 26-27 februari i Sydafrika.

På datafronten får vi kärn-PCE i USA och flash-KPI i större ekonomier i euroområdet samt flera svenska tillväxtindikatorer.

Flera börsindex har nått nya rekordnivåer och inför helgen backade indexen tillbaka något. Det händer mycket nu geopolitiskt och makrofronten som kan påverka börserna. Inflödet till aktier har varit starkt och Europa har startat året bra. Det återstår att se hur uthållig Europatrenden är, eller om det bara är rebalanseringar vid årsskiftet som skapat uppgången, Även om det råder positivt tolkningsföreträde för aktier finns det en geopolitik oro som bekräftas av nedanstående indikatorer.

CNN:s Fear & Greed index, fear 44(35)

Swedbank Fear & Greed 64(71)

VIX 18,21 (14,77)

Taildex 18,14 (12,43)

Den amerikanska 10-årsräntan 4,43% (4,48%)

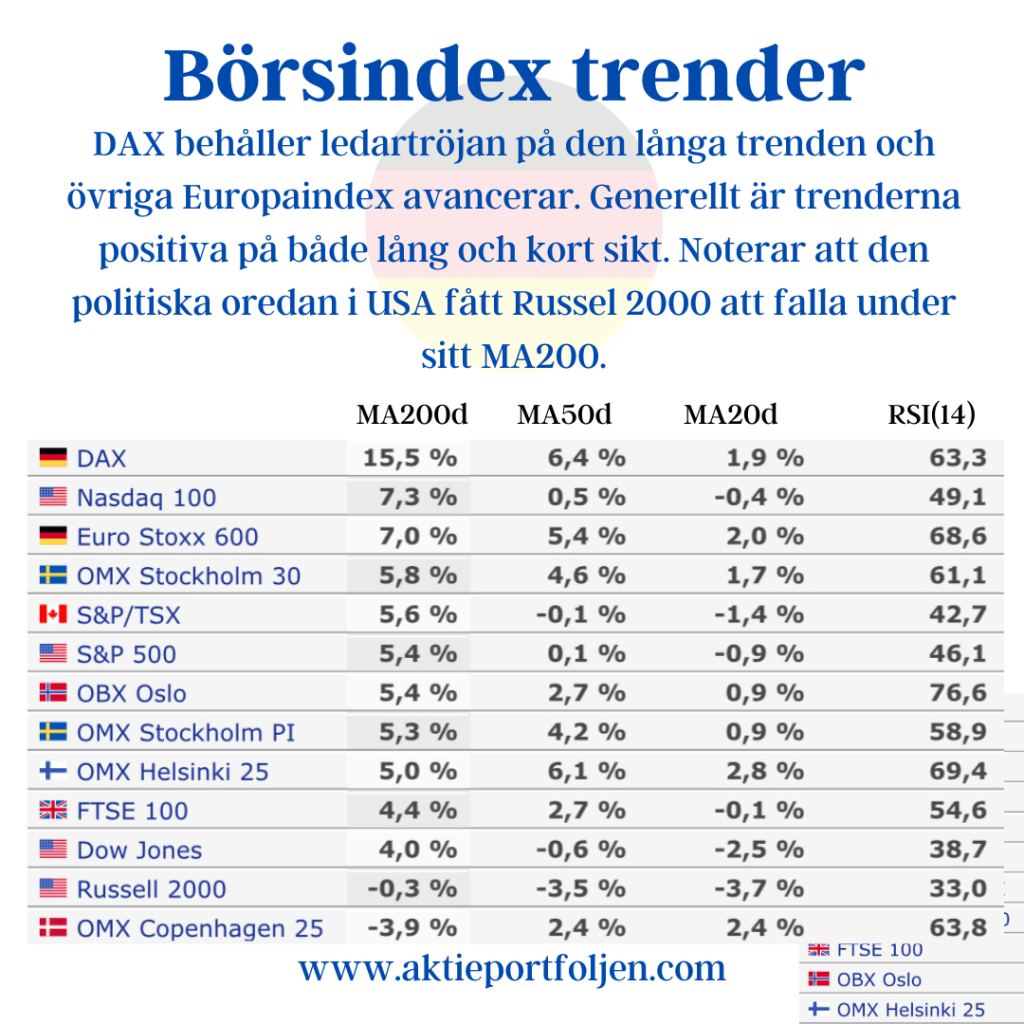
DAX behåller ledartröjan på den långa trenden och övriga Europaindex avancerar. Generellt är trenderna positiva på både lång och kort sikt. Noterar att den politiska oredan i USA fått Russel 2000 att falla under sitt MA200.

Ny i topp-kvartetten avseende bästa trend på MA200 är SaltX som gått starkt på den senast tidens positiva nyheter. Tekniken är verifierad och nu accelererar bolaget in i en kommersialisering, men ytterligare minst en påfyllning i kassan kommer troligen att behövas. Specialfettbolaget AAK har tyvärr flyttat till avbytarbänken efter att aktien inte orkat bekräfta en positiv trend.

Guld-etf:en avancerade upp till bästa eft:en följd av DAX och EURO Stoxx 600. Tyvärr har Russel 200 fallit under MA200 och jag överväger omallokering till annan region eller bransch med bättre trend. I övrigt har övriga EFF:erna en positiv trend på MA200. När det gäller fonder är trenden positiv.

Stark dag för laguppställningen med Nordnet och PaloAlto i topp, favorit backar

Stockholmsbörsen var på gott humör och stängde en procent upp. Laguppställningen hängde med upp och hela top 15 gänget  och några till som stängde över en procent.

Jag har fullt upp med min utlandsflytt och som icke-anställd investerare får man fixa alla administrativa detaljer på egen hand, t ex krankenkasse m m. Idag hinner jag ändå med en börsdagbok, så nu till laget.

Dagens ledartröja gick med god marginal till nätmäklaren Nordnet (+7,44%) som rusade när kollegan Avanza lämnade en rapport som överträffade förväntningarna.

På andra plats vid europabörsernas stängning hittar vi cybersäkerhetsbolaget PaloAlto (+3,82%) som stiger på ett grönt Wall Street.

Till vinnarkvartetten sällade sig även  teknikhandelsbolaget Bergman & Beving (+3,30%) och investmentbolaget Linc (3,16%) som båda steg över tre procent utan direkta nyheter. Linc återhämtar sig något efter raset i fredags när deras största innehav Medcap vinstvarnade, vilket ledde till att Medcap fick flytta till avbytarbänken.

Alla i laguppställningen som jag har trendkrav på håller sig på rätt sida om MA200, så några byten är inte aktuella för tillfället. Undantagna från trendkrav på MA200 är investmentbolag och lilla outsidern SaltX.

Dagens jumbo ser ut att bli techbolaget Apple (-4%) som i detta nu backar efter att bolagets försäljning av Iphone i Kina fallit brant under fjärde kvartalet 2024. Bolaget har tappat marknadsandelar och kommer först på tredje plats, efter Huawei och Xiaomi. Iphone-försäljningen i Kina har gått ner 18 procent på ett år. Enligt strategin håller jag aktien så länge trenden är postiv på MA200. Som Apple användare tycker jag deras produkter och mjukvara är outstanding jämfört med konkurrenterna.