Veckan framåt (v10) – makro i fokus under tilltagande geopolitisk osäkerhet

Veckan framåt (v10) – makro i fokus under tilltagande geopolitisk osäkerhet

Inledning / Makro

Vecka 10 inleds i ett läge där makrodata och geopolitik samverkar snarare än konkurrerar om marknadens uppmärksamhet.

I USA står arbetsmarknadsdata samt ISM-index för både tillverknings- och tjänstesektorn i fokus. Utfallet blir vägledande för synen på konjunkturen och räntemarknadens tolkning av Fed, särskilt efter en period med mer blandade tillväxtsignaler.

I Europa riktas blickarna mot inflationsutfall i euroområdet och Sverige, där varje datapunkt fortsatt får stor betydelse för centralbankernas handlingsutrymme.

Samtidigt har det geopolitiska tonläget skärpts. Mitt i samtalen om ett kärnkraftsspår mellan USA och Iran har USA och Israel genomfört attacker mot Iran, vilket ökar osäkerheten kring stabiliteten i regionen. Parallellt väntas nya samtalsrundor mellan USA, Ukraina och Ryssland i början av mars – möten som kan påverka både riskaptit och energimarknader.

Den geopolitiska eskaleringen i Mellanöstern blottlägger världsekonomins akilleshälar –

inte främst genom direkta effekter, utan via ökad osäkerhet.

Tre riskkanaler är särskilt viktiga att bevaka:

Spridning i regionen – fler aktörer ökar oförutsägbarheten Energipriser – inflationsrisk och press på global tillväxt Sjötransporter – potentiella störningar i världshandeln

Än så länge är frågetecknen fler än svaren.

Men riskerna är tydliga – och marknadens reaktioner syns nu tydligare i volatilitet, räntor och sentiment än i rubrikerna.

Indikatorer & marknadsreaktioner

Marknadens respons på det ökade osäkerhetsläget har hittills varit kontrollerad men tydlig. Snarare än panik syns en successiv omprissättning av risk, där investerare söker balans mellan skydd och exponering.

Volatiliteten har stigit, men från låga nivåer. VIX rör sig kring 19–20, medan europeiska VSTOXX handlas något högre än snittet från februari. Det signalerar ökad vaksamhet, men ännu inget stressläge.

Räntemarknaden pekar mot ökad tillväxtoro snarare än inflationsstress. Den amerikanska tioårsräntan har sjunkit mot 4-procentnivån, vilket ger visst stöd till defensiva tillgångar och lång duration.

På råvarusidan har energimarknaden reagerat snabbast på den geopolitiska utvecklingen, med stigande riskpremier. Guldpriset har samtidigt hållit sig på höga nivåer inför veckostarten – ett tecken på att investerare väljer att bära skydd snarare än att minska exponeringen.

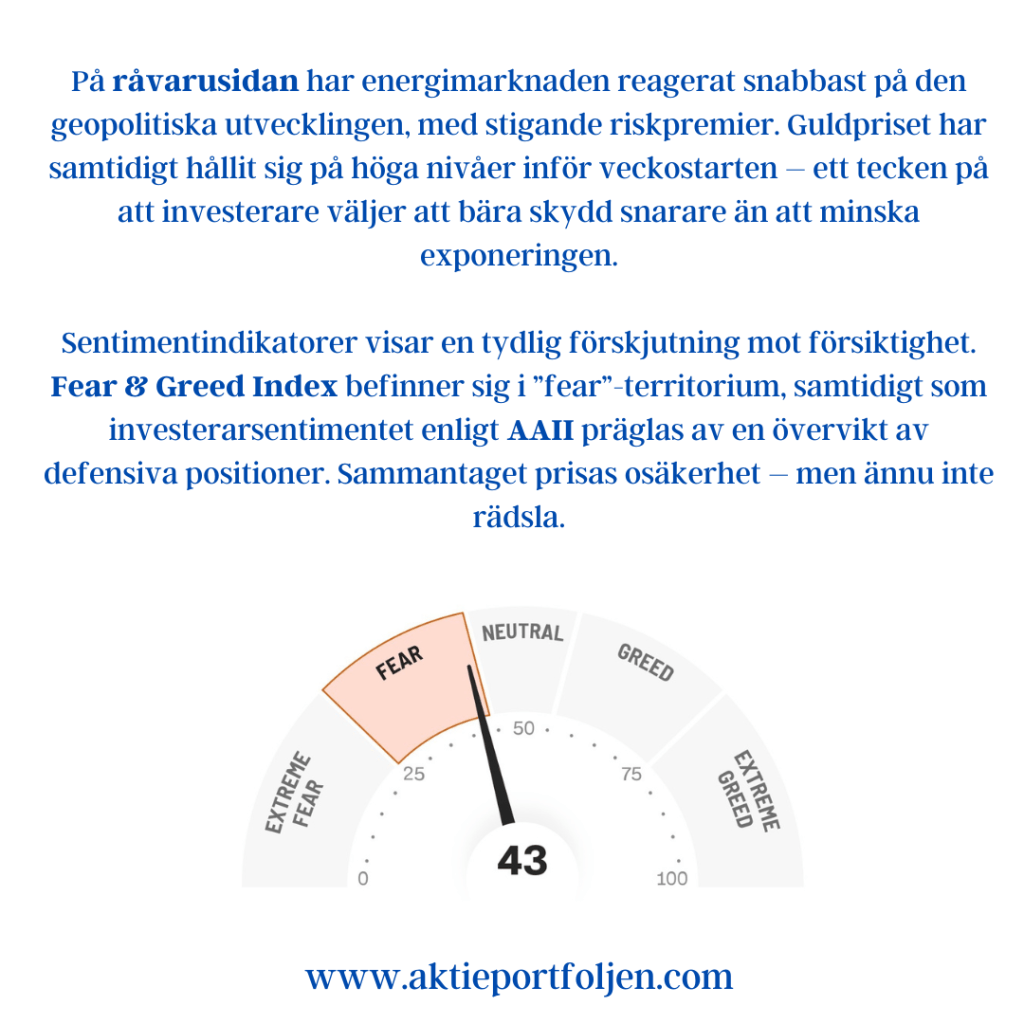
Sentimentindikatorer visar en tydlig förskjutning mot försiktighet. Fear & Greed Index befinner sig i ”fear”-territorium, samtidigt som investerarsentimentet enligt AAII präglas av en övervikt av defensiva positioner. Sammantaget prisas osäkerhet – men ännu inte rädsla.

Index / Regioner

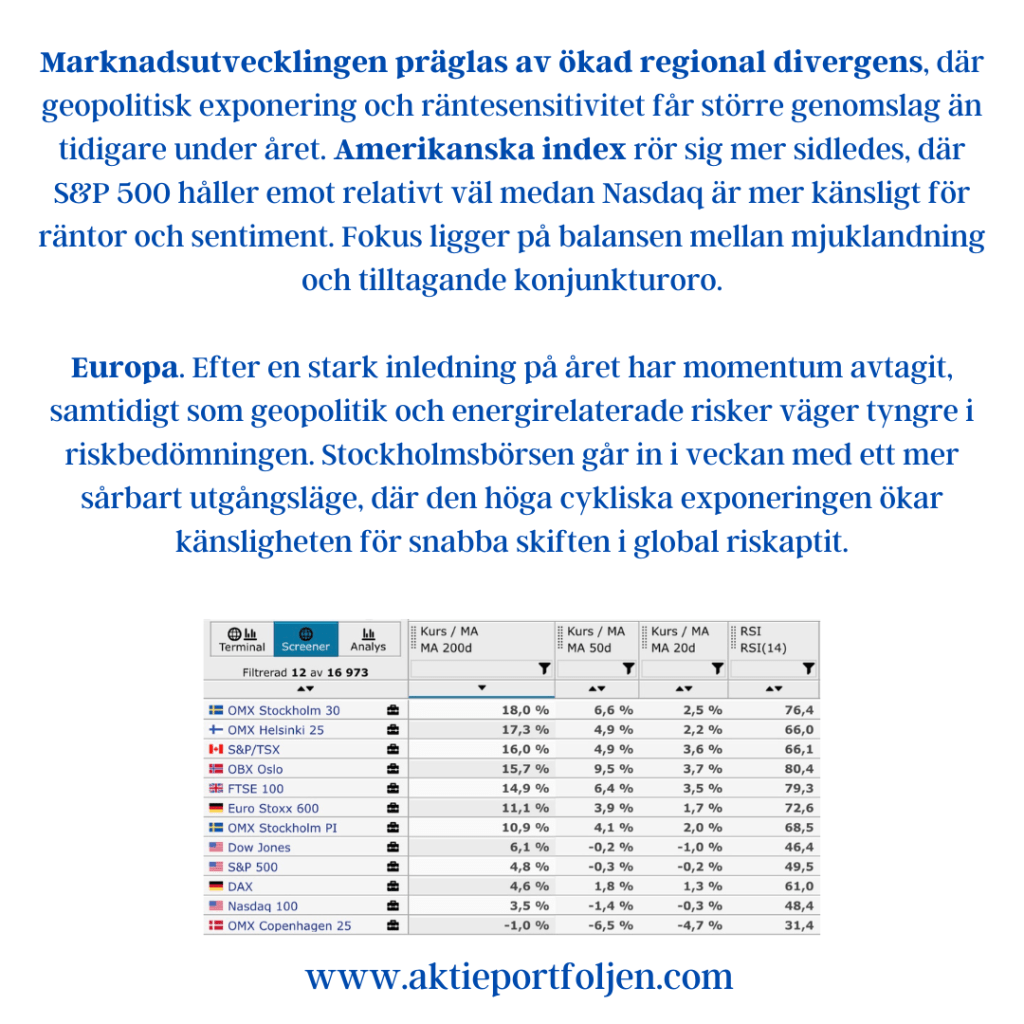
Marknadsutvecklingen präglas av ökad regional divergens, där geopolitisk exponering och räntesensitivitet får större genomslag än tidigare under året. Amerikanska index rör sig mer sidledes, där S&P 500 håller emot relativt väl medan Nasdaq är mer känsligt för räntor och sentiment. Fokus ligger på balansen mellan mjuklandning och tilltagande konjunkturoro.

I Europa har volatiliteten varit högre. Efter en stark inledning på året har momentum avtagit, samtidigt som geopolitik och energirelaterade risker väger tyngre i riskbedömningen. Stockholmsbörsen går in i veckan med ett mer sårbart utgångsläge, där den höga cykliska exponeringen ökar känsligheten för snabba skiften i global riskaptit.

Tillväxtmarknader utvecklas mer splittrat. Energiproducerande länder håller emot bättre, medan importberoende ekonomier pressas av både starkare dollar och stigande energipriser.
Veckan framåt (v8): Inflation i fokus – olika signaler om riskviljan

Veckan framåt (v8): Inflation i fokus – olika signaler om riskviljan

Veckan domineras av inflation, centralbanksretorik och sentiment. Samtidigt visar indikatorerna på ett allt tydligare glapp i riskviljan mellan Europa och USA – trots att de större börsindexen fortsatt handlas nära årshögsta nivåer.

Kort makroöversikt

USA:

Fokus ligger på Feds januariprotokoll och inflationsdata. Fed har signalerat att man är ”väl positionerad”, med en stabiliserad arbetsmarknad, vilket ökar känsligheten för nya inflationssignaler. Kärn-PCE för december blir särskilt viktig efter Powells indikation om en uppgång mot 3,0 procent. PMI-data följs för tecken på om aktiviteten bottnar eller åter tar fart.

Euroområdet:

Snabb-PMI och konsumentförtroende står i centrum, tillsammans med tyska PPI-siffror och slutliga inflationsutfall för januari. Flera ECB-tal kan ge vägledning om hur rådet tolkar den senaste tidens mer blandade inflationsbild.

Sverige:

Detaljerna bakom den lägre än väntade kärninflationen i januari analyseras närmare, tillsammans med arbetslöshet och inflationsförväntningar (Origo). Därtill hålls en öppen riksdagsutfrågning med Riksbanksstyrelsen om penningpolitiken 2015–2024.

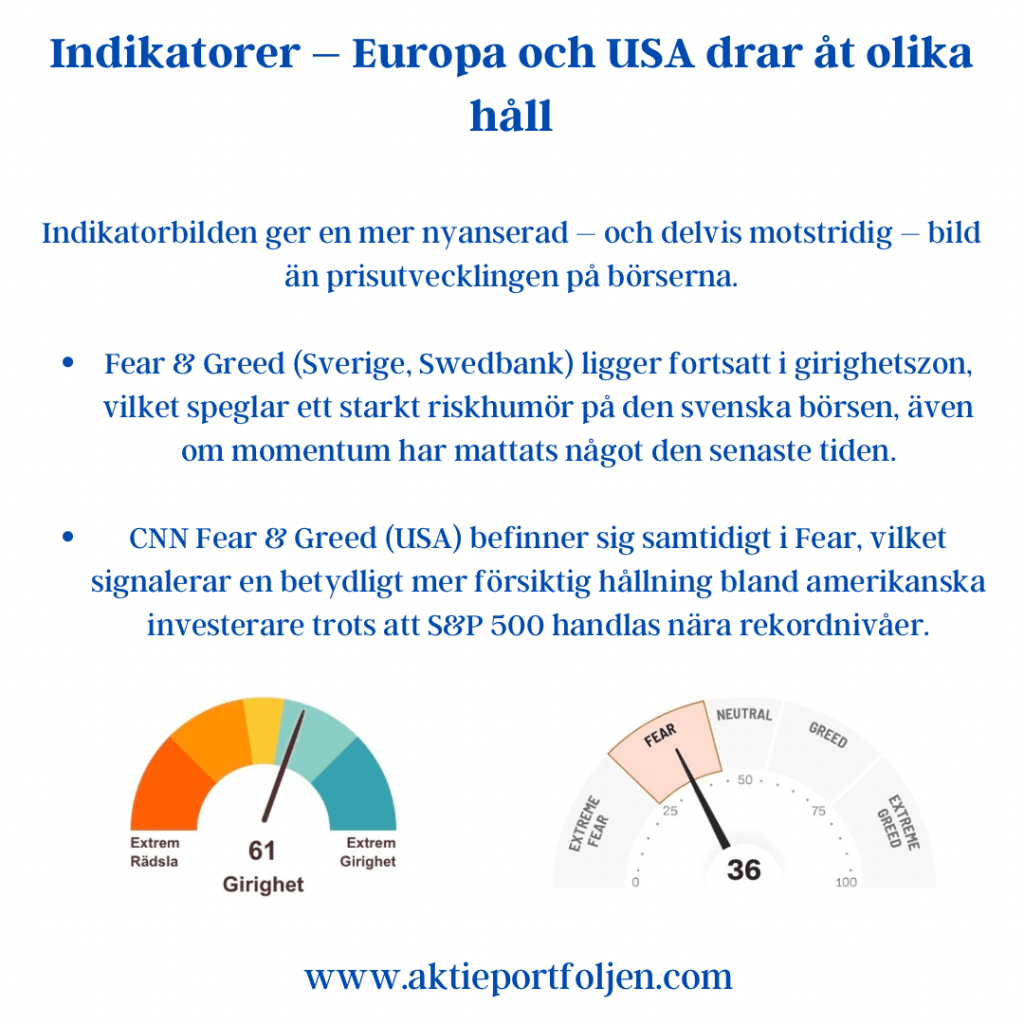
Indikatorer – Europa och USA drar åt olika håll

Indikatorbilden ger en mer nyanserad – och delvis motstridig – bild än prisutvecklingen på börserna.

Fear & Greed (Sverige, Swedbank) ligger fortsatt i girighetszon, vilket speglar ett starkt riskhumör på den svenska börsen, även om momentum har mattats något den senaste tiden. CNN Fear & Greed (USA) befinner sig samtidigt i Fear, vilket signalerar en betydligt mer försiktig hållning bland amerikanska investerare trots att S&P 500 handlas nära rekordnivåer. VIX har rört sig upp mot och över 20, ett tecken på ökad efterfrågan på skydd och högre kortsiktig osäkerhet. VSTOXX visar en tydlig uppgång sett över året, vilket indikerar att även europeiska placerare i ökande grad prissätter volatilitet. AAII-sentimentet i USA är ovanligt jämnt fördelat mellan bullish och bearish, med en stigande bearish-andel – historiskt ofta förknippat med mer ryckiga marknader. Amerikanska 10-årsräntan har fallit tillbaka mot cirka 4,05 %, vilket antyder viss riskreduktion och ett ökat intresse för räntetillgångar.

Tolkning

Sammantaget pekar indikatorerna på ett marknadsläge där Europa – och i synnerhet Sverige – fortsatt uppvisar relativt hög riskvilja, medan USA visar tydligare tecken på försiktighet. Skillnaden kan tolkas som att amerikanska investerare i högre grad oroar sig för inflationsuthållighet och Feds reaktionsmönster, medan europeiska marknader fortfarande lutar sig mot förväntningar om lättnader längre fram.

Det skapar ett känsligt balansläge: prisbilden är fortsatt konstruktiv, men under ytan ökar spänningarna. Kommande inflationsdata och centralbanksretorik blir därför avgörande för om riskaptiten kan bestå – eller om den amerikanska försiktigheten får större genomslag även i Europa.

Riskaptiten håller – men marknaden inväntar besked

Veckan framåt (v7)

Riskaptiten håller – men marknaden inväntar besked

Marknaden går in i vecka 7 med en fortsatt stabil riskaptit, understödd av fallande volatilitet och ett mer balanserat sentiment. Samtidigt är positioneringen försiktigare än tidigare, då investerare inväntar tydligare besked från den amerikanska makrostatistiken – inte minst kring arbetsmarknad och inflation – som kan bli avgörande för förväntningarna på Federal Reserves kommande räntesteg.

I USA riktas fokus främst mot sysselsättningsdata och inflationsutfall. Efter en period med motstridiga signaler om konjunkturens styrka har marknaden blivit mer känslig för avvikelser, särskilt sådana som kan påverka tidpunkten för den första räntesänkningen. Ett fortsatt robust arbetsmarknadsläge i kombination med seg inflation riskerar att skjuta förväntningarna framåt, medan tecken på avmattning snabbt kan ge lättnader i räntemarknaden.

I Europa och Norden är makroflödet lugnare, men bilden förblir intressant. I Sverige väntas produktions- och hushållskonsumtionsdata som kan ge ytterligare ledtrådar om BNP-utfallet för fjärde kvartalet. Fokus ligger på om inhemsk efterfrågan visar tecken på stabilisering efter en svag höst, eller om återhämtningen fortsatt dröjer.

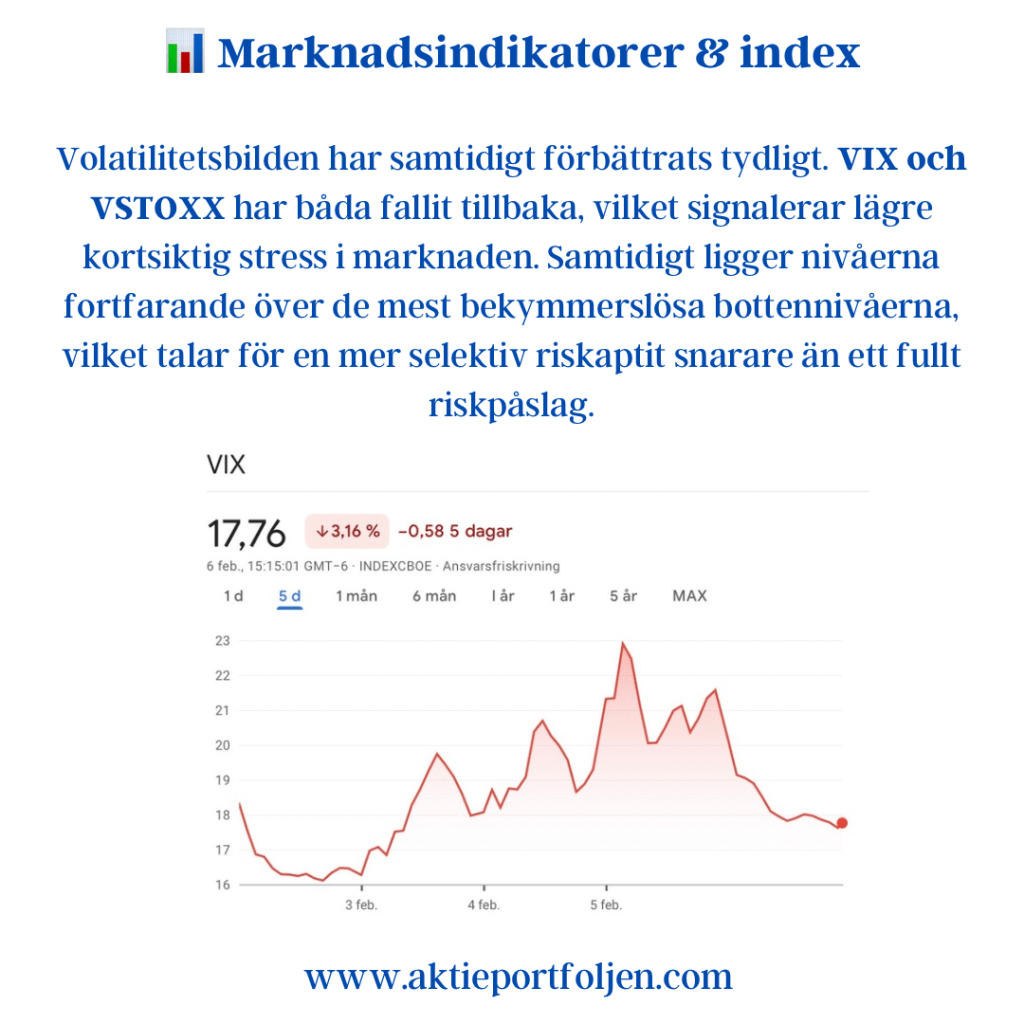
Volatilitetsbilden har samtidigt förbättrats tydligt. VIX och VSTOXX har båda fallit tillbaka, vilket signalerar lägre kortsiktig stress i marknaden. Samtidigt ligger nivåerna fortfarande över de mest bekymmerslösa bottennivåerna, vilket talar för en mer selektiv riskaptit snarare än ett fullt riskpåslag.

Sentimentindikatorer pekar i samma riktning. Optimismen har dämpats något från tidigare toppar, medan neutralandelen ökat. Det ger en bild av en marknad som inte längre är lika entydigt positiv, men som heller inte präglas av tydlig oro – snarare ett avvaktande jämviktsläge.

Den tekniska bilden är fortsatt stark i stora delar av Europa, där flera index handlas klart över sina långsiktiga glidande medelvärden. USA-index visar en mer blandad utveckling, med viss tappad momentum inom teknik, samtidigt som bredare index håller emot bättre. Sammantaget talar detta för fortsatt relativ styrka i Europa, men också för att kortsiktiga rekyler inte vore oväntade efter den senaste uppgången.

Sammanfattningsvis går marknaden in i vecka 7 med lägre volatilitet, mer balanserat sentiment och tydlig känslighet för inkommande makrodata. Riskaptiten finns där – men riktningen avgörs av de besked som nu väntar.

Veckan framåt (v6) – riskaptiten kvar i girighetszonen

Den här veckan har jag sällskap i analysarbetet. Kalle är övertygad om att det är han som passar mig ;). Marknadsläget kräver i alla fall både fokus och vaksamhet.

Makro i fokus

USA

Januari månads sysselsättningsstatistik blir veckans viktigaste datapunkt. Vid sitt januarimöte signalerade Federal Reserve att man ser tecken på en stabilisering på arbetsmarknaden, vilket bedöms kunna ge Fed utrymme att avvakta med räntesänkningar tills tullarnas inverkan på inflationen klingar av. ISM-rapporterna kan samtidigt ge indikationer på om sentimentet stärkts i inledningen av året.

Euroområdet

ECB:s räntebesked är veckans huvudnummer. Styrräntorna väntas lämnas oförändrade, men fokus ligger på kommunikationen från Europeiska centralbanken, särskilt kring riskbedömningar kopplade till tillväxt och inflation. Även HIKP-inflationen för euroområdet som helhet blir central, liksom industriproduktion och detaljhandelsförsäljning från de större ekonomierna.

Sverige

Veckans mest intressanta inhemska datapunkt är januari-blixt-KPI, som beskrivs som ett av de mest betydelsefulla inflationstalen på länge. Förväntansbilden är att kärn-KPIF fortsätter att ligga under Riksbanken prognos. Utöver inflationssiffrorna publiceras bland annat Riksbankens protokoll och budgetbalansen.

⸻

Marknadssentiment

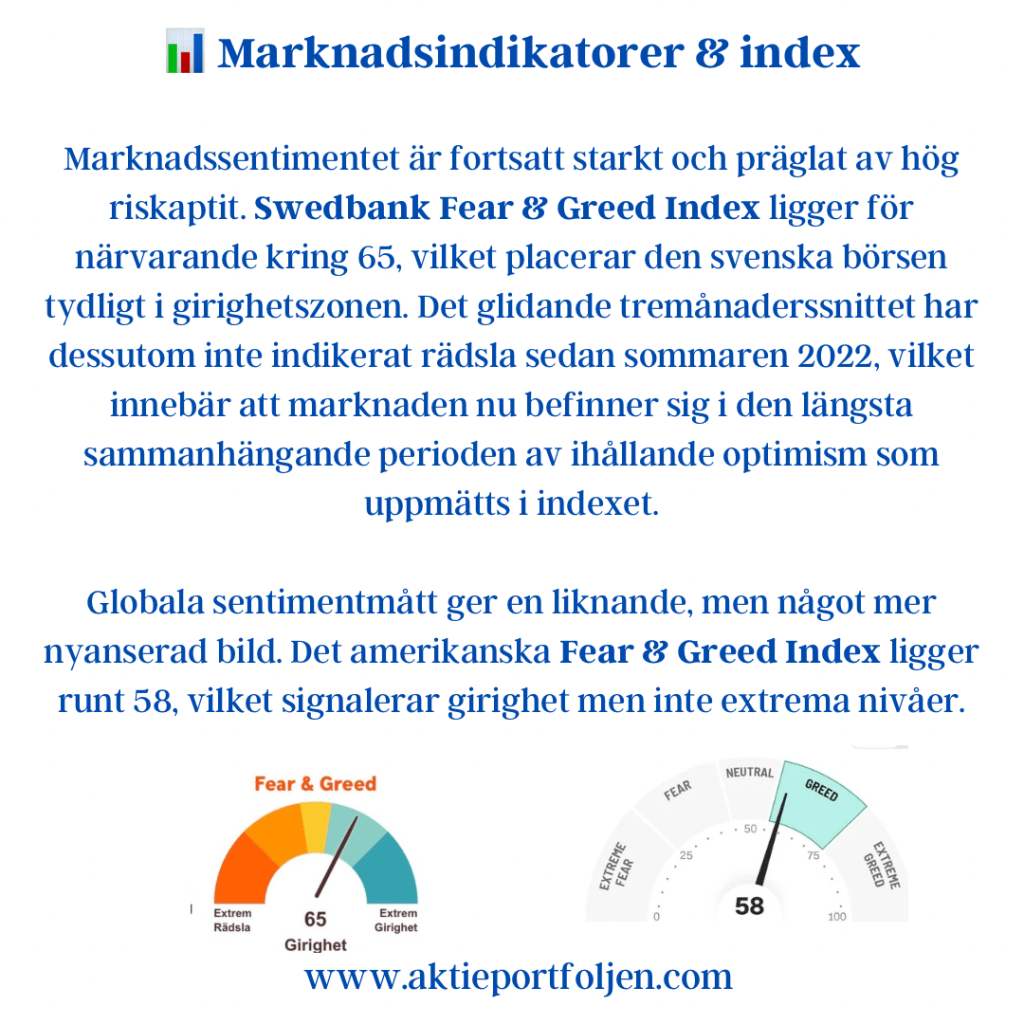
Marknadssentimentet är fortsatt starkt och präglat av hög riskaptit. Swedbank Fear & Greed Index ligger för närvarande kring 65, vilket placerar den svenska börsen tydligt i girighetszonen. Det glidande tremånaderssnittet har dessutom inte indikerat rädsla sedan sommaren 2022, vilket innebär att marknaden nu befinner sig i den längsta sammanhängande perioden av ihållande optimism som uppmätts i indexet.

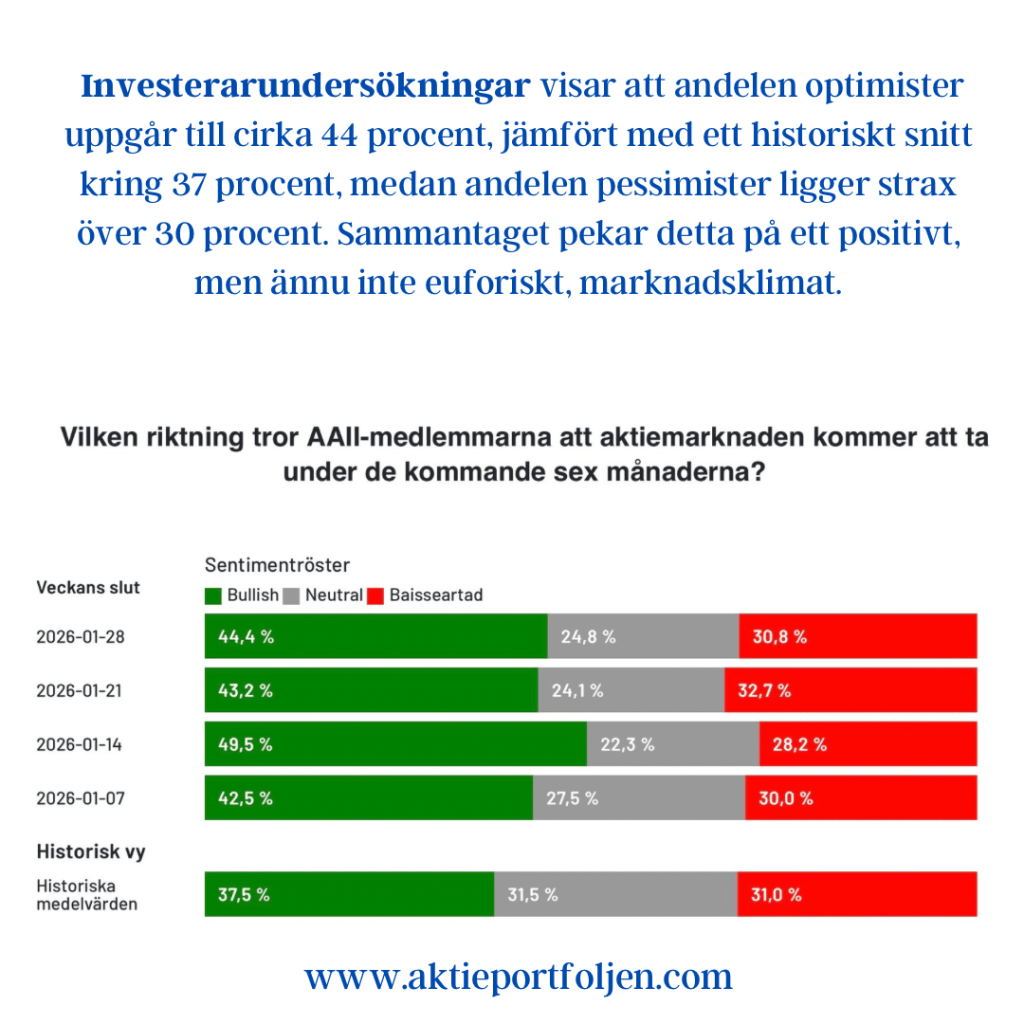
Globala sentimentmått ger en liknande, men något mer nyanserad bild. Det amerikanska Fear & Greed Index ligger runt 58, vilket signalerar girighet men inte extrema nivåer. Investerarundersökningar visar att andelen optimister uppgår till cirka 44 procent, jämfört med ett historiskt snitt kring 37 procent, medan andelen pessimister ligger strax över 30 procent. Sammantaget pekar detta på ett positivt, men ännu inte euforiskt, marknadsklimat.

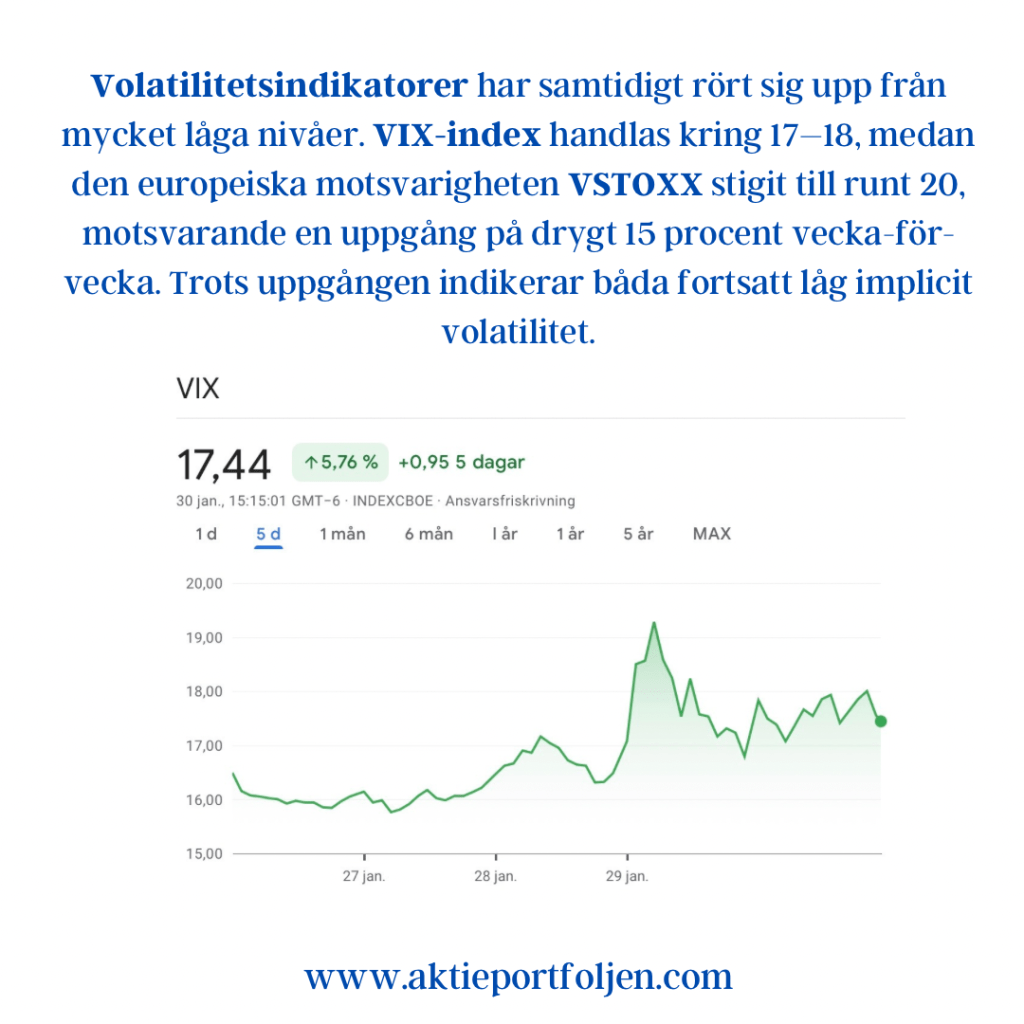
Volatilitetsindikatorer har samtidigt rört sig upp från mycket låga nivåer. VIX-index handlas kring 17–18, medan den europeiska motsvarigheten VSTOXX stigit till runt 20, motsvarande en uppgång på drygt 15 procent vecka-för-vecka. Trots uppgången indikerar båda fortsatt låg implicit volatilitet.

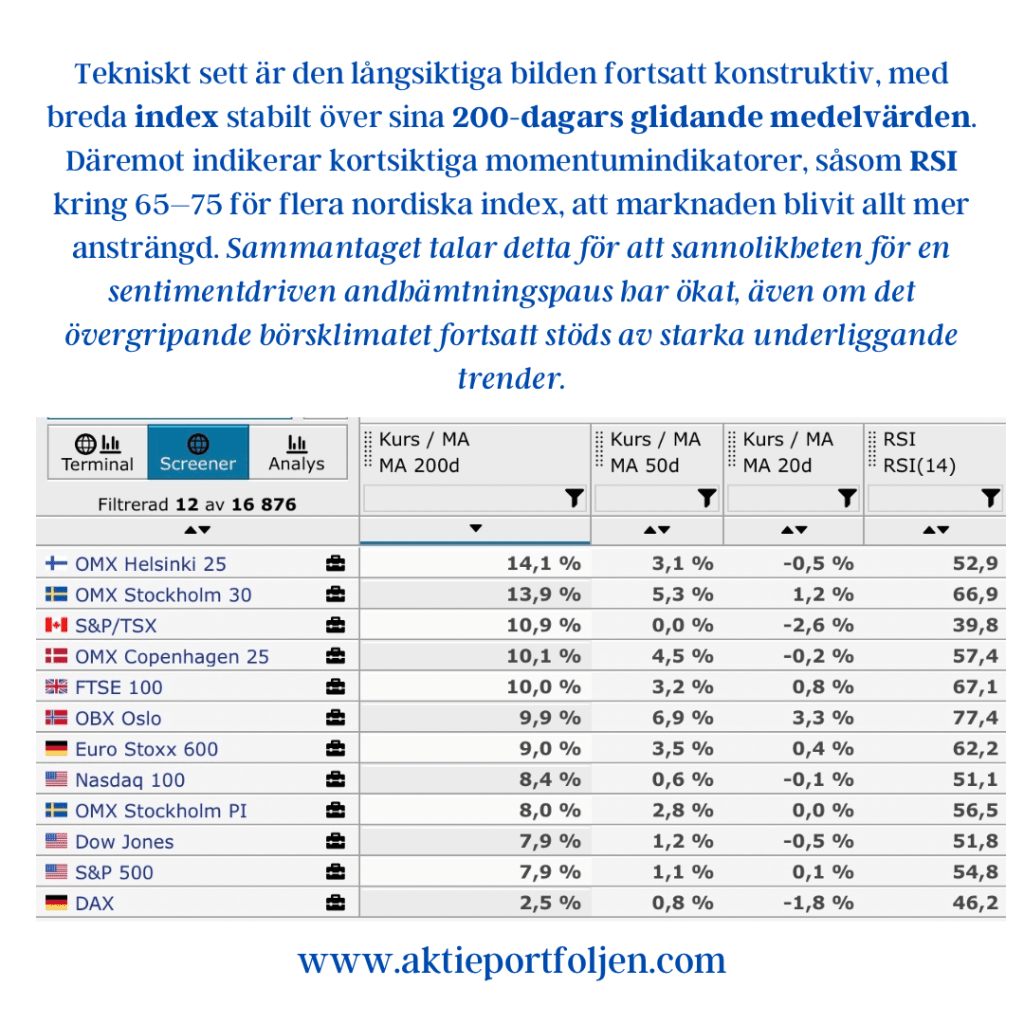
Tekniskt sett är den långsiktiga bilden fortsatt konstruktiv, med breda index stabilt över sina 200-dagars glidande medelvärden. Däremot indikerar kortsiktiga momentumindikatorer, såsom RSI kring 65–75 för flera nordiska index, att marknaden blivit allt mer ansträngd. Sammantaget talar detta för att sannolikheten för en sentimentdriven andhämtningspaus har ökat, även om det övergripande börsklimatet fortsatt stöds av starka underliggande trender.

Veckan framåt (v3) – Börsen inleder året med lugn styrka

Veckan framåt (v3) – Börsen inleder året med lugn styrka

Efter USA:s senaste agerande i Venezuela har det geopolitiska tonläget åter hamnat i fokus. Uttalanden och signaler från Donald Trump har väckt frågor kring USA:s globala ambitioner och hur investerare ska förhålla sig till retorik om möjliga ingripanden, bland annat kopplade till Grönland, Kuba och Iran. I veckan väntas dessutom USA:s utrikesminister Marco Rubio träffa Danmarks ledning, ett möte som följs noggrant men som i nuläget inte satt några tydliga avtryck i marknadsprissättningen.

På makrosidan riktas blickarna mot USA där inflationssiffror och bankrapporter står i centrum. Utfallet blir viktigt för synen på ränteläget och riskaptiten framöver. I Sverige får marknaden samtidigt möjlighet att syna detaljerna bakom den oväntat låga KPIF-inflationen, vilket kan påverka förväntningarna på penningpolitiken under våren. Det svenska börsåret har inletts starkt och flera bedömare ser fortsatt potential, där Danske Banks strateg Molly Guggenheimer pekar på vinsttillväxt som en avgörande faktor för börsens fortsatta riktning.

Marknadsindikatorer & index

Marknadsläget inför den nya börsveckan präglas av ett tydligt men kontrollerat risktagande. Sentimentindikatorerna signalerar balans snarare än eufori, där Fear & Greed Index rör sig kring neutrala nivåer (51). Även investerarsentimentet bland amerikanska privatinvesterare har förbättrats och lutar svagt åt det positiva, med en bullish-andel över det historiska snittet (42,5 procent), utan att nå nivåer som historiskt förknippas med överhettning.

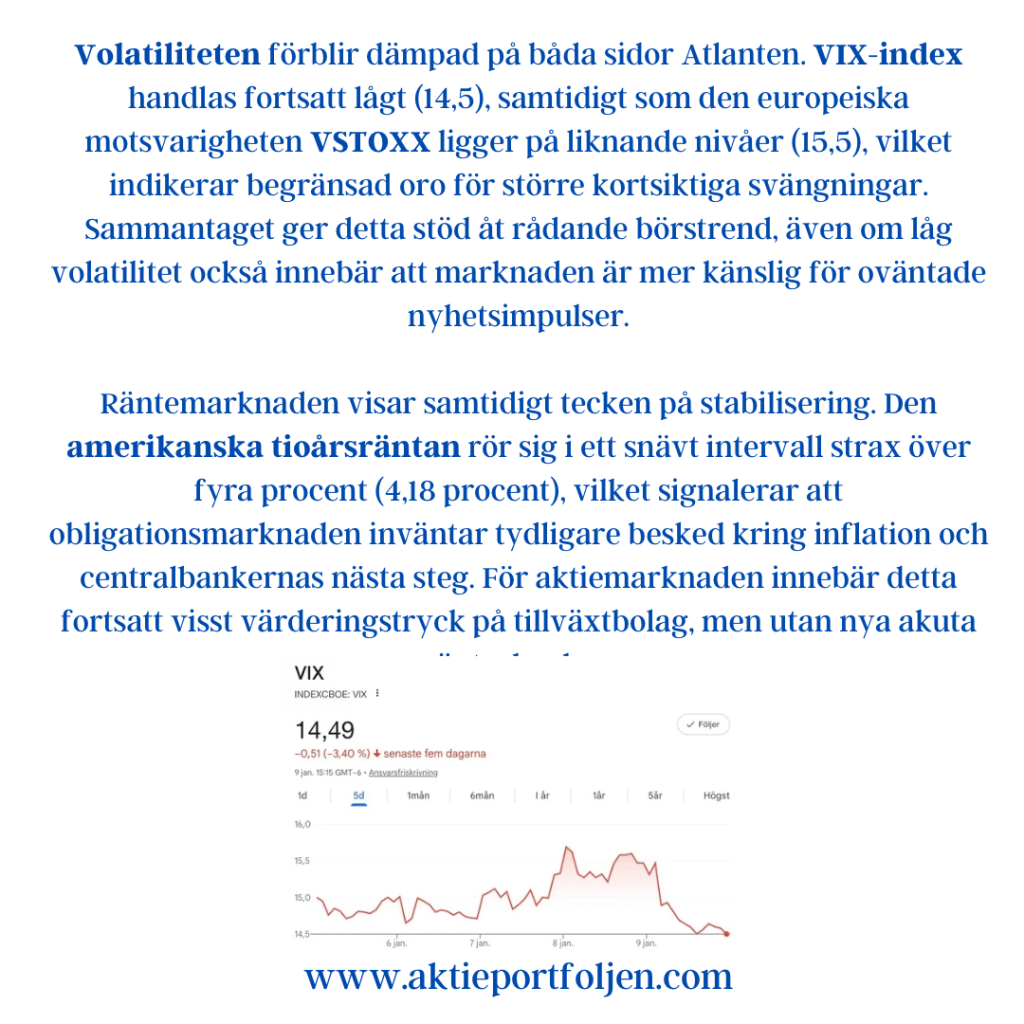
Volatiliteten förblir dämpad på båda sidor Atlanten. VIX-index handlas fortsatt lågt (14,5), samtidigt som den europeiska motsvarigheten VSTOXX ligger på liknande nivåer (15,5), vilket indikerar begränsad oro för större kortsiktiga svängningar. Sammantaget ger detta stöd åt rådande börstrend, även om låg volatilitet också innebär att marknaden är mer känslig för oväntade nyhetsimpulser.

Räntemarknaden visar samtidigt tecken på stabilisering. Den amerikanska tioårsräntan rör sig i ett snävt intervall strax över fyra procent (4,18 procent), vilket signalerar att obligationsmarknaden inväntar tydligare besked kring inflation och centralbankernas nästa steg. För aktiemarknaden innebär detta fortsatt visst värderingstryck på tillväxtbolag, men utan nya akuta räntechocker.
På indexnivå är bilden överlag konstruktiv. De flesta större börsindex handlas tydligt över sina långsiktiga glidande medelvärden, vilket bekräftar att den övergripande upptrenden är intakt. Samtidigt visar momentumindikatorer som RSI att flera marknader, särskilt i Europa, närmar sig kortsiktigt överköpta nivåer (70–80), vilket talar för behov av andhämtning och konsolidering snarare än en abrupt trendvändning.

Sammanfattning & konklusion

Marknaden går in i den nya börsveckan med ett stabilt utgångsläge, där trenden fortsatt pekar uppåt men utan tydliga tecken på överhettning. Sentimentet är balanserat, volatiliteten låg och räntemarknaden relativt avvaktande, vilket sammantaget ger stöd åt aktiemarknaden även om uppgångstakten kan mattas av tillfälligt.

Samtidigt innebär det lugna marknadsklimatet att känsligheten för nyhetsflödet ökar. Kortare konsolideringar och selektiva rörelser bör därför ses som en naturlig del av marknadsbilden snarare än som varningssignaler. I början av året framstår helhetssyn, disciplin och tålamod som viktigare än aggressiv positionering.
Konklusionen är att börsklimatet fortsatt är konstruktivt, men att framgång under veckan framåt i högre grad avgörs av hur väl man hanterar tempoväxlingar än av att jaga varje rörelse.

Per G Ohlin /Privatinvesterare

Veckan framåt (v1) – försiktig optimism

Veckan framåt (v1) – försiktig optimism

Inför börsveckan som inleder året

Inledning – marknadsläget i korthet

Börsåret inleds med ett marknadsläge som präglas av försiktig optimism snarare än tydlig riskaptit. Sentimentet har förbättrats jämfört med höstens mer defensiva tonläge, men flera indikatorer visar samtidigt att investerarkollektivet ännu saknar full övertygelse om riktningen.

Det skapar en miljö där trenden är konstruktiv, men där marknaden sannolikt förblir känslig för ny information – både på makro- och bolagsnivå.

Sentiment – optimism utan konsensus

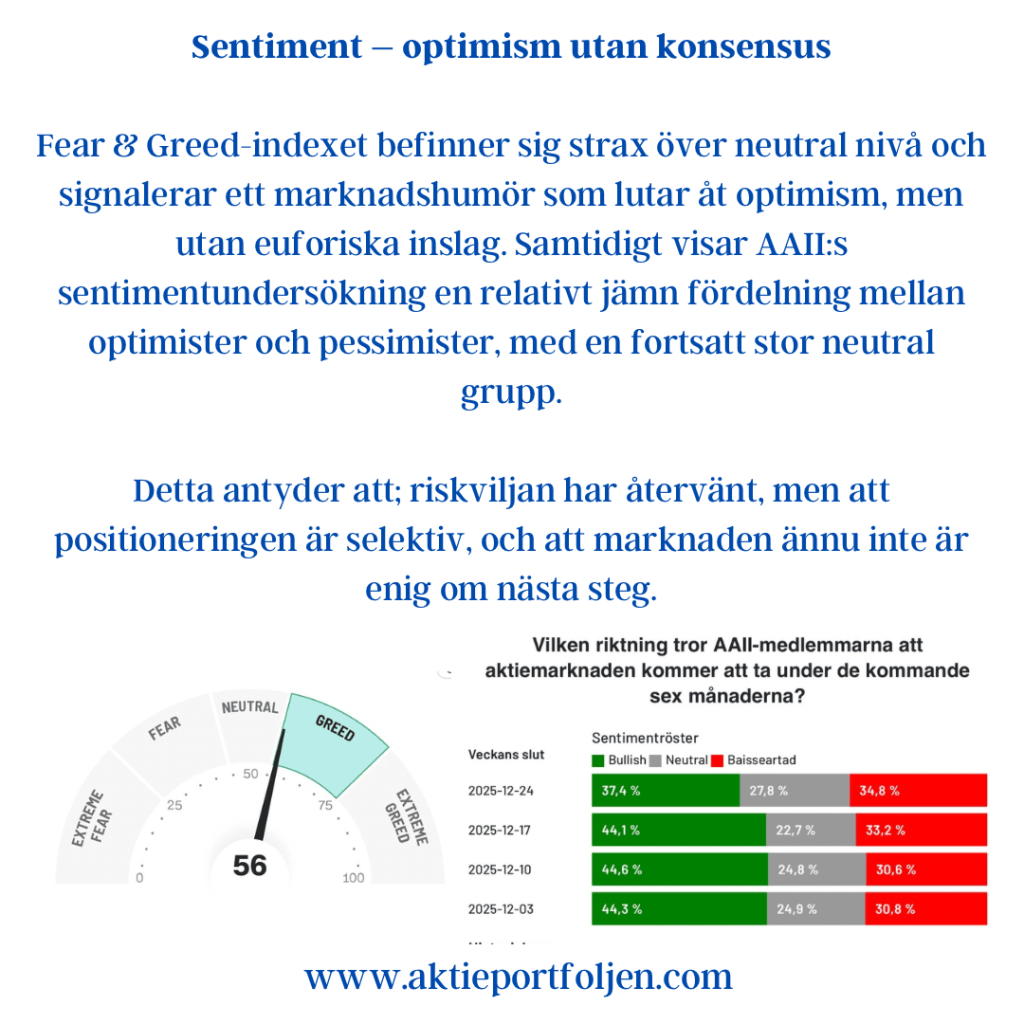
Fear & Greed-indexet befinner sig strax över neutral nivå och signalerar ett marknadshumör som lutar åt optimism, men utan euforiska inslag. Samtidigt visar AAII:s sentimentundersökning en relativt jämn fördelning mellan optimister och pessimister, med en fortsatt stor neutral grupp.

Detta antyder att:

riskviljan har återvänt, men att positioneringen är selektiv, och att marknaden ännu inte är enig om nästa steg.

Historiskt har sådana lägen ofta gynnat bolagsspecifika rörelser snarare än breda indexrallyn.

Volatilitet – lugn yta, snabb reaktionsförmåga

Volatilitetsindex i både USA och Europa handlas nära sina lägre intervall. Det speglar ett lugnt marknadsklimat och begränsad efterfrågan på skydd.

Samtidigt innebär låg volatilitet att marknaden snabbt kan reagera om narrativet förändras. Det är ett tillstånd som belönar disciplin och riskkontroll, snarare än aggressiv exponering.

Räntor och makro – stabil bakgrund

Den amerikanska tioårsräntan har stabiliserats kring nivåer som marknaden tycks acceptera. Det ger stöd åt värderingar, särskilt inom tillväxt- och tekniksegment, men utan att fungera som någon tydlig draghjälp.

Makromässigt råder ett jämviktsläge:

inga akuta varningssignaler – men heller inga starka impulser som ensamma kan driva börsen markant högre.

Metaller och valuta – inte en risksignal

Samtliga större metaller har utvecklats starkt in i året. Denna rörelse bör dock i första hand tolkas som valutadriven, snarare än som ett uttryck för försämrat börshumör.

En tydligt svagare dollar har ökat attraktionskraften hos reala tillgångar, både som värdebevarare och som valutasäkring. I detta sammanhang framstår metallernas styrka som ett komplement till, snarare än ett ifrågasättande av, den försiktiga optimism som präglar aktiemarknaden.

Teknisk helhetsbild

De flesta större index handlas:

över sina korta och långa glidande medelvärden med RSI-nivåer som indikerar positivt momentum, men utan överköpta förhållanden

Den tekniska bilden stödjer fortsatt uppgång, men talar snarare för gradvis utveckling än snabba och breda ryck.

Sammanfattning – vad talar för veckan framåt?

Trenden är fortsatt positiv Volatiliteten låg Ränteläget stabilt Sentimentet försiktigt konstruktivt

Samtidigt saknas den breda övertygelse som ofta krävs för mer kraftfulla indexrörelser. Det talar för en vecka präglad av:

selektiv riskaptit fokus på bolag och teman begränsad tolerans för negativa överraskningar

Slutsats

Veckan framåt (v1) inleds i ett marknadsklimat där optimismen är närvarande, men tydligt balanserad. För investerare talar detta för ett disciplinerat angreppssätt, där kvalitet, timing och riskmedvetenhet väger tyngre än jakt på kortsiktig fart.

Min aktievecka 38: Fed i fokus, lugna marknader och FOMO

Min aktievecka 38: Fed i fokus, lugna marknader och FOMO

Makrohändelser – vecka 38

Vi går in i en vecka där centralbankerna intar scenen. I centrum står Feds räntebesked på onsdag, där marknaden redan prisat in en sänkning med 25 punkter. Det avgörande blir inte själva beslutet, utan de signaler som ges kring den framtida räntebanan.

I övrigt väntas detaljhandeln (tisdag) ge besked om konsumtionen efter en stark julirapport, medan industriproduktionen (måndag) kan bekräfta en viss avmattning i konjunkturen.

I euroområdet är agendan tunnare, men slutlig KPI för augusti, tysk PPI och franskt företagsklimat ger viktiga datapunkter om pristryck och om regeringskrisen i Paris påverkat sentimentet.

I Sverige riktas fokus mot budgetpropositionen för 2026 och de stimulansåtgärder regeringen flaggar för. På onsdag publiceras även arbetslöshetsdata, en viktig temperaturmätare på om försvagningen på arbetsmarknaden börjar plana ut.

Sentiment och ”skräckindikatorer”

CNN:s Fear & Greed Index ligger kvar på neutral med 54 (53).

VIX (S&P 500, 30 dagar) föll till 14,76 från 15,18 – nivåer som signalerar lugn.

Den amerikanska 10-årsräntan ligger i stort sett oförändrad på 4,07 % (4,08 %).

VSTOXX (Euro Stoxx 50, 30 dagar) har fallit tydligt till 15,39 från 17,68, vilket innebär att även europeisk volatilitet nu är tillbaka på mer normala nivåer.

Sammantaget visar dessa indikatorer en fortsatt lugn marknadsbild, med både amerikansk och europeisk volatilitet på låga nivåer. Räntenedgången förstärker riskaptiten, samtidigt som Fear & Greed-indexet fortfarande ligger neutralt.

I kontrast pekar dock AAII:s sentimentenkät bland amerikanska privatinvesterare på ökande pessimism: fler ser negativt på marknaden, medan andelen optimister har minskat. Den här divergensen – lugna marknadspriser men mer försiktiga småsparare – innebär att börsen inte är överhettad. Tvärtom kan försiktigheten fungera som en konträr signal: med låga volatilitetstal och avsaknad av eufori finns det fortfarande utrymme för en fortsatt uppgång.

Börstrender

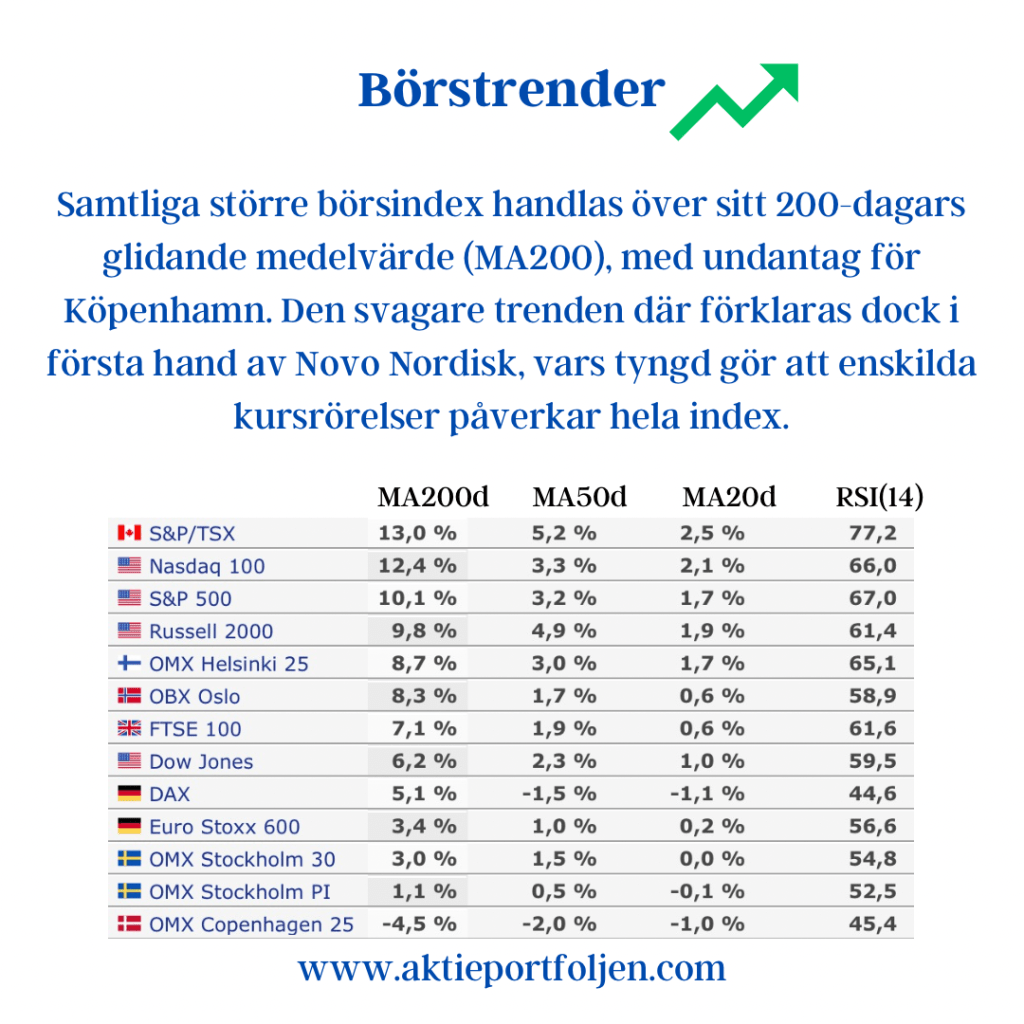
Samtliga större börsindex handlas över sitt 200-dagars glidande medelvärde (MA200), med undantag för Köpenhamn. Den svagare trenden där förklaras dock i första hand av Novo Nordisk, vars tyngd gör att enskilda kursrörelser påverkar hela index.

I övrigt är trenderna genomgående positiva på både kort och lång sikt. Ledartröjan hålls fortsatt av Toronto, tätt följt av Nasdaq 100. Kombinationen av råvaru-/cykliska inslag i Kanada och techstyrka i USA understryker den breda karaktären i uppgången.

Trots att sentimentundersökningar (t.ex. AAII) visar ökad pessimism bland privatinvesterare, fortsätter börstrenderna att peka uppåt. Det kan tolkas som att marknaden drivs av FOMO – investerare vill inte stå utanför en fortsatt uppgång, även om oron finns i bakgrunden.

Portföljkommentarer

Nya positioner i fastigheter

Jag har nyligen plockat in tre fastighetsbolag – Fabege, Platzer och Catena – för att testa om sektorn nu tar fart i takt med att de långa räntorna sjunker. De tre aktierna ligger ännu under MA200 och är därför undantagna från regelboken – positionerna är startade för att se om de tar fart när ränteläget förbättras. Det är mindre startpositioner som jag fyller på i om trenden bekräftas.

Gränges på prövning

Gränges backade i fredags och föll strax under MA200, ungefär 1,2 %. Den fortsatta utvecklingen blir därför avgörande: om aktien snabbt återtar trenden uppåt kan den behålla sin plats i startelvan, annars riskerar den att flyttas till avbytarbänken. En grundregel i laget är att alla innehav ska ligga över MA200 och samtidigt gå med vinst – med undantag för investmentbolagen samt outsidern SaltX.

Generella reflektioner

Portföljen är därmed i ett spännande skede: fastighetssektorn testas för en möjlig comeback i en miljö med fallande räntor, samtidigt som enskilda bolag som Gränges utmanar regelboken. SaltX fortsätter att vara den givna trendvinnaren, medan regelverket kring MA200 håller portföljen disciplinerad och inriktad på långsiktig styrka.

Sammanfattning

Vecka 38 domineras av Fed-beskedet, som blir vägledande för börsutvecklingen globalt. Sentimentindikatorerna signalerar lugn, men privatinvesterarnas ökade pessimism gör att marknaden inte är euforisk. Samtidigt är börstrenderna starka och breda – ett tecken på att riskaptiten finns kvar, trots osäkerheten.

Portföljen speglar detta dubbla läge: försiktiga testpositioner i fastigheter kombineras med disciplin kring trender och lönsamhet. Med startelvan intakt, några nya rekryteringar och tydliga spelregler står laget väl rustat inför ännu en intensiv marknadsvecka.

Min aktievecka 35: Inflation, stämningsläge och stark riskaptit

Den globala inflationen fortsätter att stå i fokus. I veckan riktas blickarna mot USA:s kärninflation i juli och snabbinflationen i augusti för de större ekonomierna i euroområdet. Det blir intressant att se hur tullar och en långsammare arbetsmarknad har påverkat stämningsläget bland både företag och konsumenter.

Även i Sverige har vi en spännande vecka framför oss på makrofronten. Bland höjdpunkterna finns Riksbankens protokoll, Konjunkturbarometern och BNP för andra kvartalet. Dessa rapporter kan ge oss tydliga signaler om hur hushållen mår och vart vår ekonomi är på väg.

Volatilitetsindikatorerna VIX (USA) och VSTOXX (Europa) ligger på normala nivåer, vilket signalerar en fortsatt riskaptit. Även det amerikanska Fear & Greed Index bekräftar denna trend. Denna optimism står dock i stark kontrast till AAII-enkäten, som precis som förra veckan visar en ökning av pessimistiska investerare.

Denna motsägelse kan bero på FOMO (Fear of Missing Out).

Trots den utbredda pessimismen är rädslan för att missa den fina börsuppgången större än rädslan för en nedgång, vilket håller investerarna kvar på aktietåget.

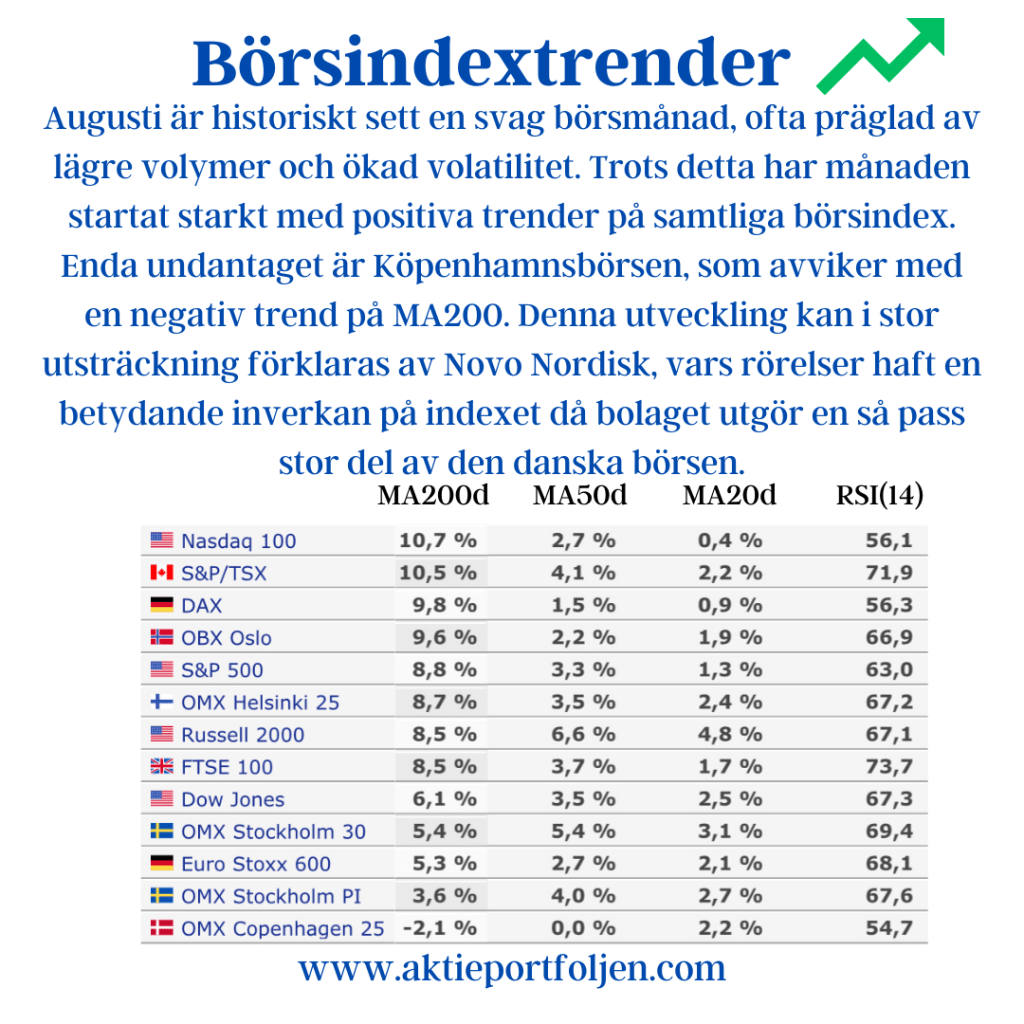
Augusti är historiskt sett en svag börsmånad, ofta präglad av lägre volymer och ökad volatilitet. Trots detta har månaden startat starkt med positiva trender på samtliga börsindex. Enda undantaget är Köpenhamnsbörsen, som avviker med en negativ trend på MA200. Denna utveckling kan i stor utsträckning förklaras av Novo Nordisk, vars rörelser haft en betydande inverkan på indexet då bolaget utgör en så pass stor del av den danska börsen.

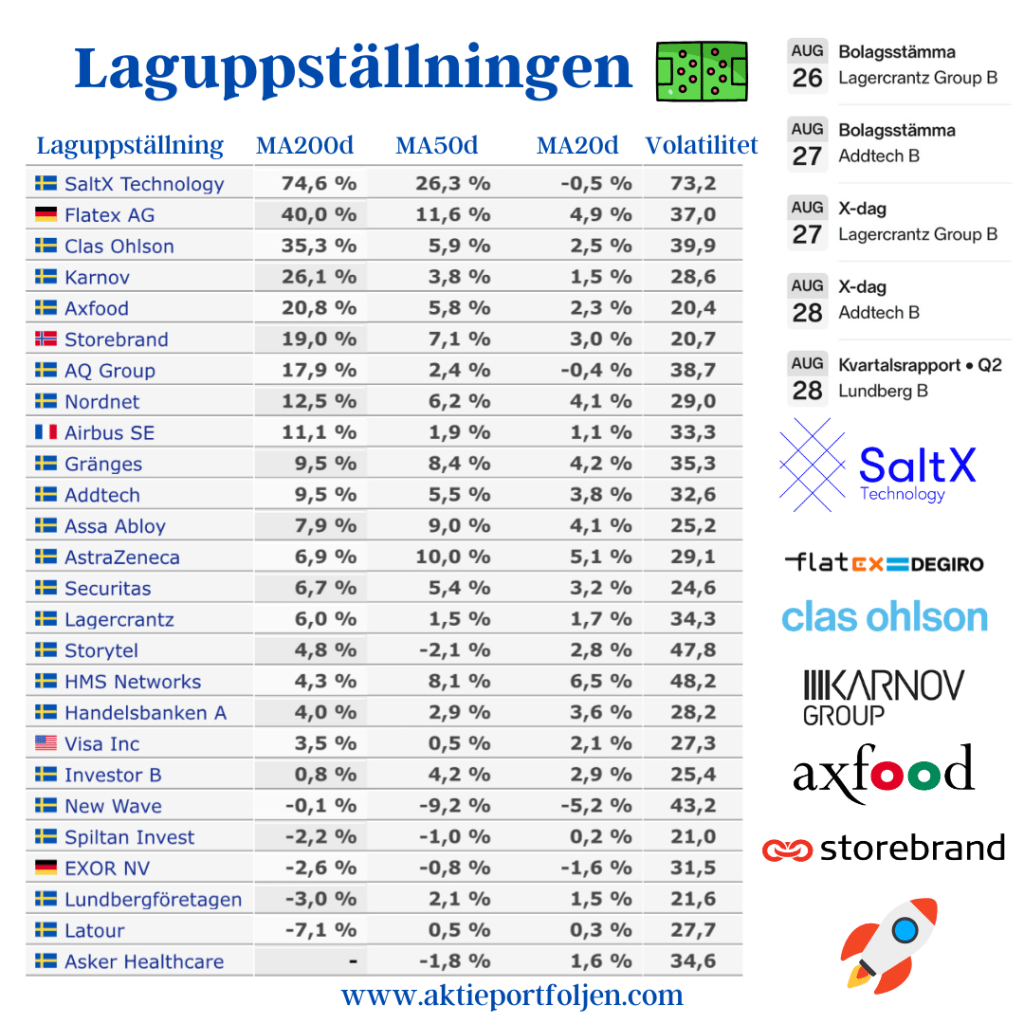
Vår laguppställning lever i stort sett upp till regelbokens krav, med positiva trender på MA200 för nästan alla bolag, med undantag för investmentbolagen. Det mest spännande är att lagets outsider, greentechbolaget SaltX, toppar listan med den bästa trenden på MA200. Trots att bolaget inte uppfyller våra fundamentala krav på vinst, är det inne i en avgörande kommersialiseringsfas. Tekniken de utvecklat, som kan eliminera CO2-utsläpp vid cement- och kalkproduktion, är bekräftad och har bidragit till en hisnande uppgång på 154% i år.

Bakom SaltX följer stabila prestationer från Flatex, Clas Ohlson, Karnov och Axfood som alla visar starka trender.

På rapportfronten väntar vi på en rapport från investmentbolaget Lundberg, som sällan bjuder på några större överraskningar.

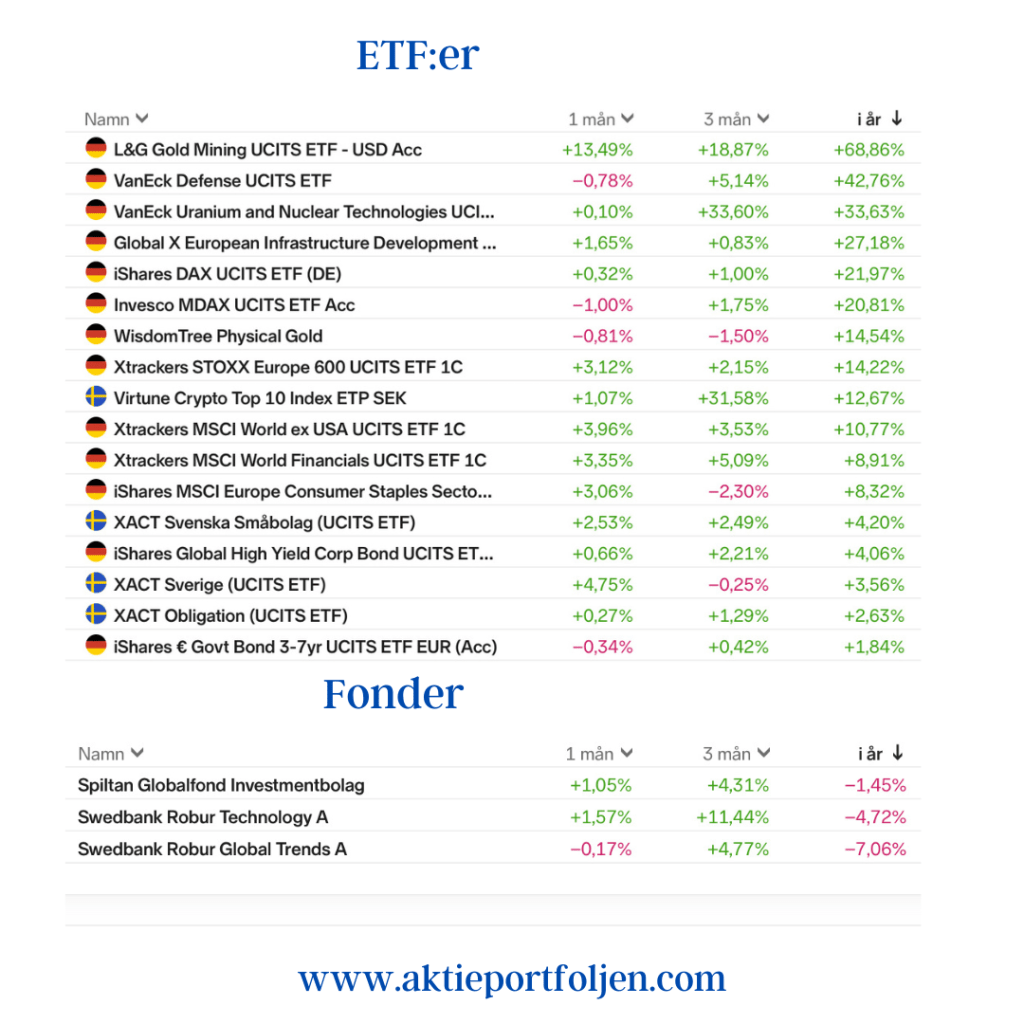
När det gäller våra ETF:er är samtliga i positiv trend på MA200. L&G Gold Mining leder med en uppgång på +69% i år, följt av VanEck defense på +43%.

Jag noterar att lagets tre fonder, med hög USA-allokering, fortfarande ligger på minus för året. Detta är en direkt konsekvens av den starka kronförstärkningen vi såg tidigare i år, som motverkade den annars starka återhämtningen på Nasdaq100.

Min aktievecka 23, Trumps eskalering av tullkriget kan skaka marknaderna men börstrenderna är överlag positiva och VIX/VSTOXX pekar på normal volatilitet

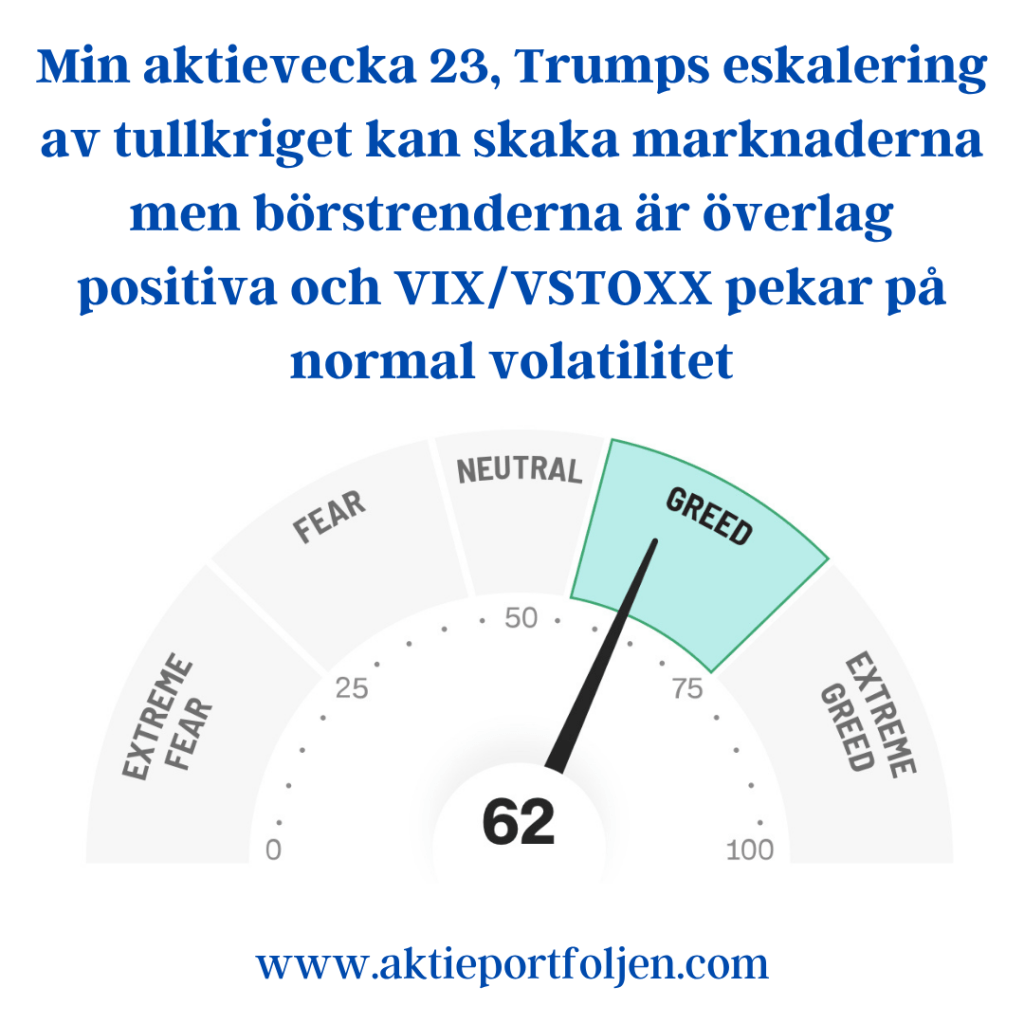
Vi går in i sommarsäsongen då jag lägger lite mindre tid på börsen och jag komprimerar ”Min aktievecka” och går direkt på “Bull eller Bear”.  Trumps eskalering av tullkriget kan skaka marknaderna. USA:s jobbrapport är i fokus på Wall Street och svenskt inflationsbakslag väntas under kortveckan som kommer. Trots osäkerheten är både VIX och VSTOXX på nivåer som indikerar normal volatilitet och en stabil börs. Det sistnämnda kan man fundera både en eller två ggr på, men börstrenden på nästa sida är fakta.  F&G indexet pekar på Greed.

CNN:s Fear & Greed index, Greed 62(64)

VIX (S&P500, 30dgr) normal 18,57(22,29)

Den amerikanska 10-årsräntan 4,40%(4,52%)

VSTOXX (Eurostoxx50, 30 dgr) normal 19,15(22,48)

Börsindexens trender är överlag positiva med tyska DAX i toppen. Återhämtningen på Nasdaq 100 ser stark ut. Stockholmsindexen är dock i negativ trend på MA200 och det kan förklaras av att indexen innehåller många exportbolag som investerarna tror kan vara förlorare med ökade tullar. Med lagets momentum strategi kombinerad med alternativa placeringar är jag försiktigt positiv, men jag vill påminna om att juni är en historiskt svag börsmånad.

Min aktievecka 19, “det är dags att  gå från ord till handling för att börsrallyt skall fortsätta”

Varken Fed (on) eller Riksbanken (to) förväntas överraska marknaderna nästa vecka, och fokus kommer att ligga på kommunikation och hur tankarna går inför de kommande mötena i juni.  I Sverige kommer även inflationssiffror att släppas på onsdag, vilka är viktiga för Riksbankens penningpolitiska navigering.

Investerare vill se färdiga tullavtal om rallyt efter tullkraschen ska fortsätta. Ett enda handelsavtal kan räcka för att göra börsen på gott humör. Wells Fargos strateg Scott Wren säger att det är ”dags att gå från ord till handling”.

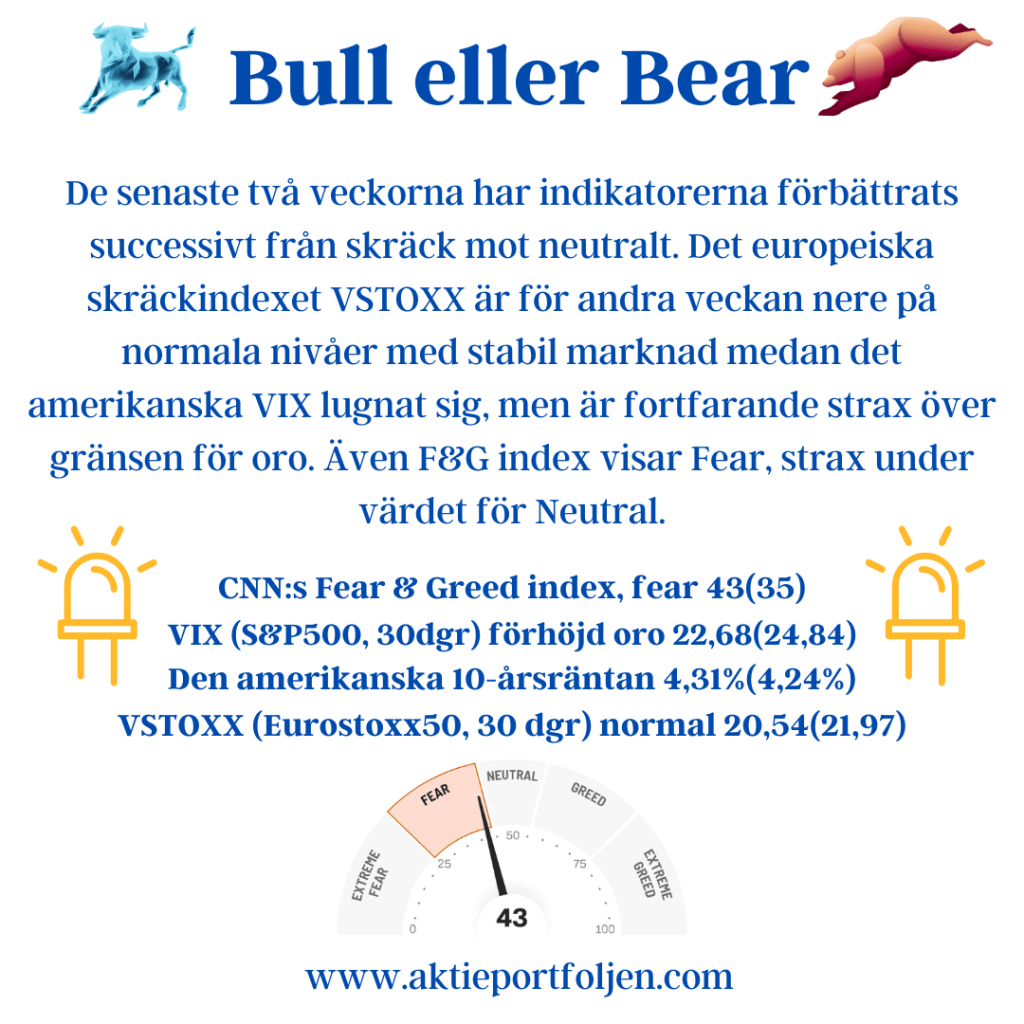
De senaste två veckorna har indikatorerna förbättrats successivt från skräck mot neutralt. Det europeiska skräckindexet VSTOXX är för andra veckan nere på normala nivåer med stabil marknad medan det amerikanska VIX lugnat sig, men är fortfarande strax över gränsen för oro. Även F&G index visar Fear, strax under värdet för Neutral.

CNN:s Fear & Greed index, fear 43(35)

VIX (S&P500, 30dgr) förhöjd oro 22,68(24,84)

Den amerikanska 10-årsräntan 4,31%(4,24%)

VSTOXX (Eurostoxx50, 30 dgr) normal 20,54(21,97)

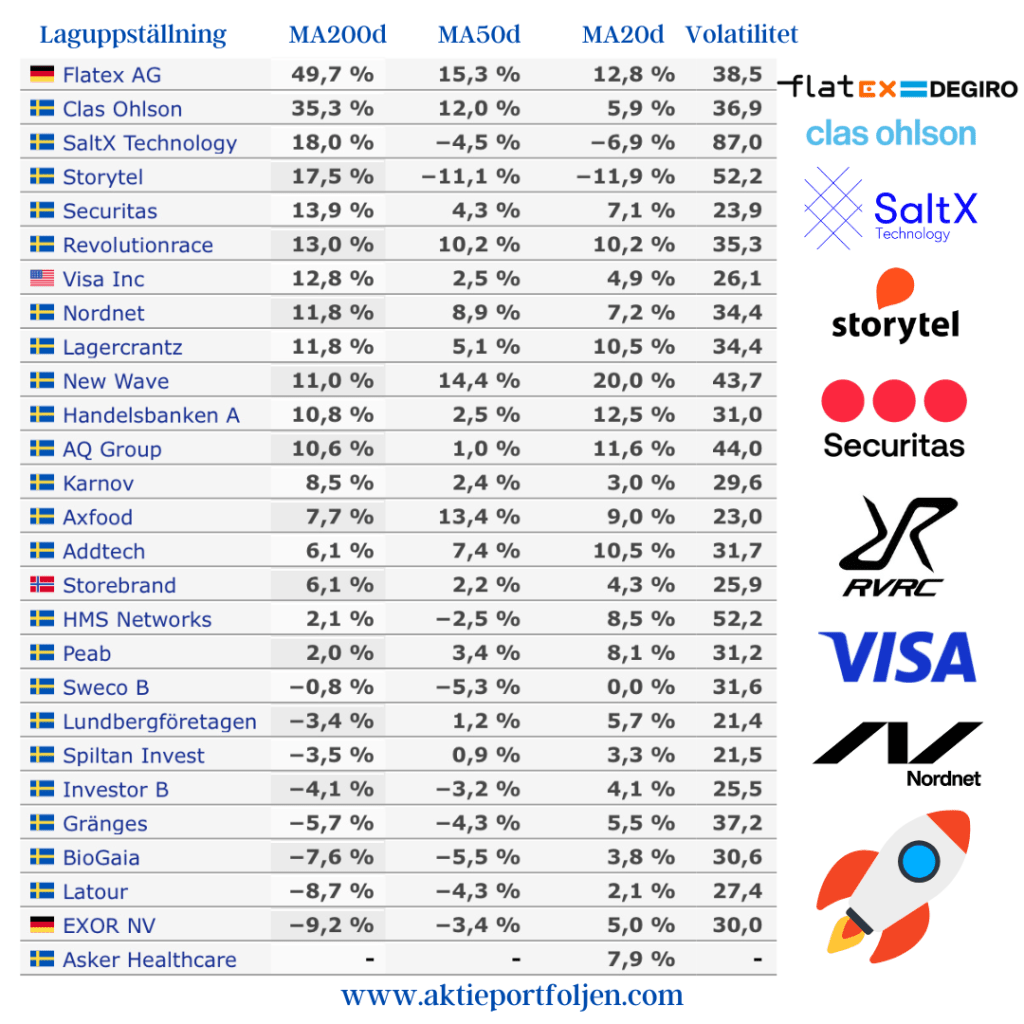
Vi har upplevt ett lättnadsrally och samtliga index är i positiv trend på MA20. Europa har tagit på sig ledartröjan med DAX och EuroStoxx 600 i täten på MA200. Anledningen är att Trump visat att han kan backa och att tullförhandlingarna pågår samt fina rapporter från flera techjättar. Skall det fortsätta i positiv riktning krävs det att något handelsavtal blir klart i närtid.

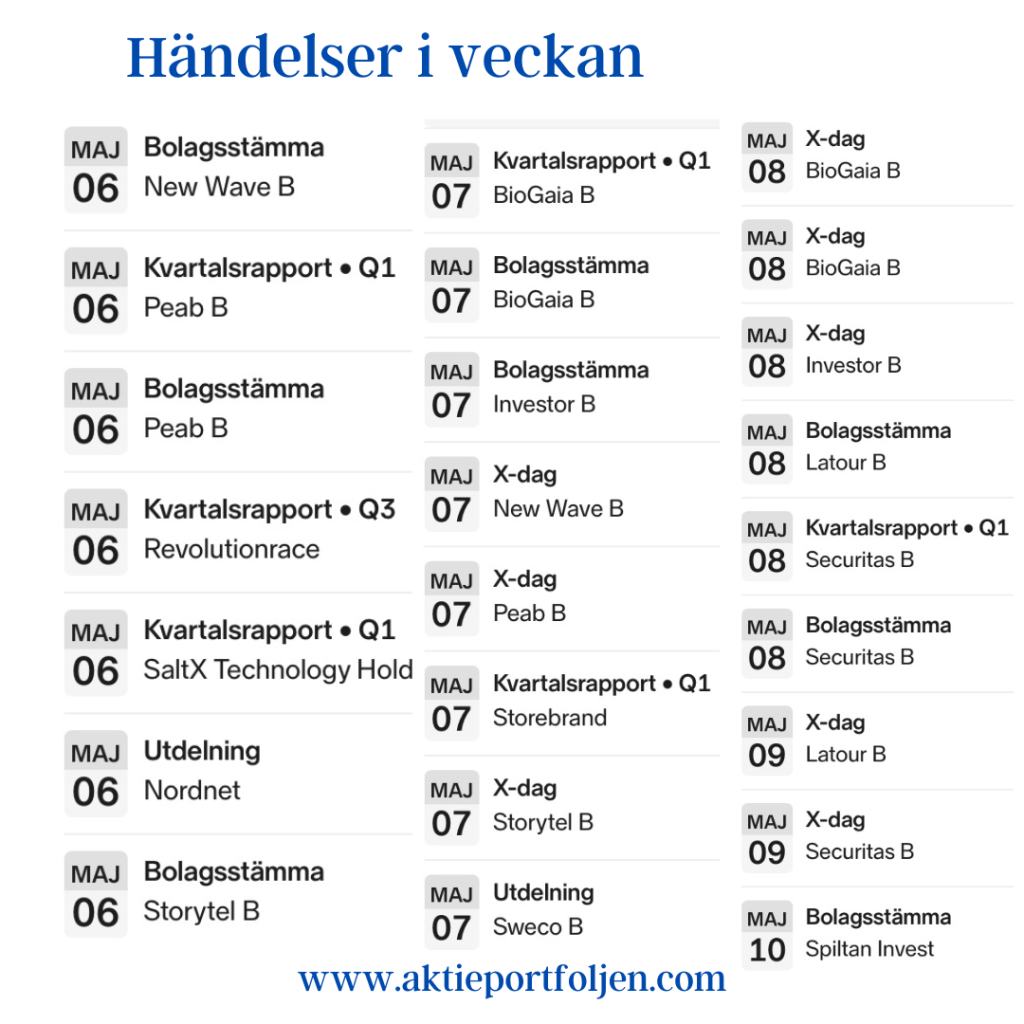
Nästa vecka är det dags för sex bolag att visa böckerna; Peab (ti), RevolutionRace (ti), SaltX (ti), Biogaia (on), Storebrand (on) och Securitas (to). Även denna vecka kommer rapportutfallen att bli påtagliga.

Efterhand som trenderna stärkts har strategin ökat i aktier med flöden från främst guldtraden.

Jag är dock fortfarande försiktig och sitter fortsatt på en högre likviditet med kassa, obligationer och guld än normalt. Nu krävs det att, som jag skrivit ovan, handelsavtal sätts på pränt för att börsrallyt skall fortsätta.

Bästa trendare är nu FlatexDEGIRO, ClasOhlson, SaltX, Storytel, Securitas och RevolutionRace. Trots rapportras klamrar sig Storytel kvar i toppen men tappar ledartröjan till tyska nätmäklaren Flatex som tagit över efter en fin rapport. Kommande vecka är det SaltX, Securitas och RevolutionRace som skall försvara sina platser i toppen.

Bland etf:erna har guldtraden varit överlägset bäst i år med L&G Gold Mining i täten följd av iShares Gold Producers och Wisdomtree Physical Gold. Traden är avslutad och vinsten är flyttad till aktier.

I den rena Guld-etf:en är jag dock fortsatt något överviktad och volatiliteten är lugnare i den jämfört med guldgruvorna som mer handlas som risk-on/off än på fundamenta. Fortsätter börsrallyt kommer förmodligen guldrelaterat att tappa medan aktierelaterade etf:er fortsätter att köra om med VanEck defense och DAX i täten.

Nej, jag har inte släppt USA-aktier helt eftersom jag behållt Roburs Technology (+2132% sedan köp) och Transition fonder (+751%) som har ca 70% allokerat till USA tech. Här är strategin kort och gott; behåll och zooma ut :). Det gäller även Spiltan Global fond investmentbolag.