Börsen växlar upp – AI-optimismen får nytt bränsle

Börsen växlar upp – AI-optimismen får nytt bränsle

Dagens Puls | Tisdag 27 oktober 2026

Börsen – optimismen breddas

Tisdagen bjöd på ännu en stark börsdag. Precis som under måndagen fick Stockholmsbörsen draghjälp av den positiva stämningen på Wall Street och avslutade handeln nära dagshögsta. OMXSPI steg 0,8 procent medan OMXS30 avancerade 1,0 procent.

Riskaptiten stärktes av fallande oljepriser och signaler om minskade geopolitiska spänningar i Mellanöstern. Brent- och WTI-oljan föll omkring 1 procent sedan uppgifter om möjliga framsteg i samtalen mellan Iran, USA och Saudiarabien väckt förhoppningar om en avspänning.

Samtidigt återvände optimismen kring artificiell intelligens. Efter den senaste tidens oro för teknikjättarnas omfattande investeringar började marknaden återigen rikta blickarna mot möjligheterna.

Det mest intressanta var kanske bredden i uppgången. Teknik, industri, finans, råvarurelaterade investeringar och tillväxtmarknader bidrog alla till den positiva utvecklingen.

AI – från investeringsoro till framtidstro

För bara några handelsdagar sedan dominerades marknaden av oro för att de amerikanska teknikjättarna investerar alltför aggressivt i AI-infrastruktur. Nu har pendeln börjat svänga tillbaka.

Wall Street reagerade positivt på uppgifter om att AI-bolaget Anthropic planerar en börsnotering. Nyheten bidrog till förhoppningar om att den växande efterfrågan på AI-tjänster kan motivera de omfattande investeringarna.

Dagens industri presenterade samtidigt en intressant genomgång av avkastningen på AI-investeringarna hos Alphabet, Amazon, Microsoft och Meta.

Enligt tidningens beräkningar har investeringarna hittills genererat en genomsnittlig avkastning på omkring 48 procent, eller 43 procent exklusive Meta. Det är betydligt högre än den uppskattade kapitalkostnaden på 8 procent.

Investeringarna väntas dessutom fortsätta växa. För svenska industribolag innebär investeringsvågen samtidigt stora affärsmöjligheter. ABB, Atlas Copco och Alfa Laval är exempel på företag som gynnas när datacenter byggs ut och behovet av kraftförsörjning, kylning och annan teknisk infrastruktur ökar.

Dagens uppgångar i ABB på 2,60 procent och Atlas Copco på 2,31 procent illustrerar det förnyade intresset.

Bolagen – flatexDEGIRO och Alfa Laval i fokus

flatexDEGIRO +5,31 %

Den tyska nätmäklaren blev en av portföljens stora vinnare efter ett positivt besked från finansinspektionen BaFin.

Myndigheten sänker det extra kapitalkravet för koncernen från 2,50 till 1,50 procent. Samtidigt slopas bankdotterbolagets individuella kapitalpåslag, vilket innebär ett framtida SREP-krav på 2,25 procent.

Beskedet ger bolaget ökad flexibilitet i kapitalanvändningen och förbättrar förutsättningarna för fortsatt tillväxt.

Alfa Laval +0,73 %

Alfa Laval presenterade en stark rapport för det tredje kvartalet, där framför allt orderingången imponerade.

Orderingången ökade med 36 procent till 23,2 miljarder kronor, motsvarande 33 procents organisk tillväxt. Utfallet överträffade analytikernas förväntningar med omkring 14 procent.

Justerat EBITA ökade med 6 procent till 3,36 miljarder kronor och marginalen uppgick till 18,1 procent, över bolagets långsiktiga mål på 17 procent.

Datacenterverksamheten fortsätter att växa kraftigt och har nu nått en årlig försäljningstakt på 7–8 miljarder kronor. Efterfrågan är särskilt stark i USA, samtidigt som tillväxten accelererar i Kina.

För att möta efterfrågan planerar Alfa Laval att öka sina årliga investeringar under 2027 och 2028 till omkring 4 miljarder kronor.

Bolaget räknar dock med något lägre efterfrågan under fjärde kvartalet inom Marine och Food & Water, medan Energy väntas utvecklas stabilt.

Trots de försiktigare utsikterna för fjärde kvartalet fick aktien avsluta rapportdagen på plus.

Portföljen – råvaror och AI i täten

Det blev en synnerligen bra dag för laget.

Uran och kärnkraft var ett av dagens starkaste innehav med en uppgång på 4,46 procent. Även guldgruvor utvecklades starkt och steg 2,92 procent, medan den fysiska guldinvesteringen avancerade 1,35 procent.

Samtidigt fortsatte återhämtningen inom tekniksektorn. Vår nya position i halvledare steg 3,55 procent.

Det är särskilt intressant eftersom positionen nyligen befann sig vid sitt 200-dagars glidande medelvärde, MA200. Vi följer utvecklingen och låter trenden avgöra hur snabbt vi växlar upp i innehavet.

Även industribolagen bidrog positivt. ABB, Atlas Copco, Beijer Ref och Skanska återfanns bland dagens starkare innehav. När det gäller Atlas har aktien fått hjälp av att flera insynspersoner har köpt aktier efter den senaste delårsrapporten, vilket är en intressant förtroendesignal.

Investmentbolagen visade också styrka med uppgångar för bland andra Bure, Linc och Investor.

Tillväxtmarknaderna steg 1,62 procent och Japan avancerade 1,30 procent.

Sammantaget var det en bred uppgång där flera olika delar av portföljen bidrog.

Reflektion – regelboken arbetar vidare

De senaste handelsdagarna visar hur snabbt stämningen kan förändras på börsen.

Förra veckan präglades marknaden av oro för AI-investeringar, geopolitik och konjunkturutveckling. Nu har optimismen återvänt och flera av de tidigare pressade sektorerna återhämtar sig.

Men vi försöker inte förutse varje svängning.

Vi fortsätter att följa vår strategi. Kapitalet får successivt arbeta i innehav med positiva trender, medan positioner som försvagas under MA200 viktas ned eller avyttras enligt regelboken.

Vår uppgift är att följa marknaden, inte att försöka överlista den.

Vi låter vinnarna växa och begränsar förlorarna.

Fundamenta godkänner – trenden beslutar.

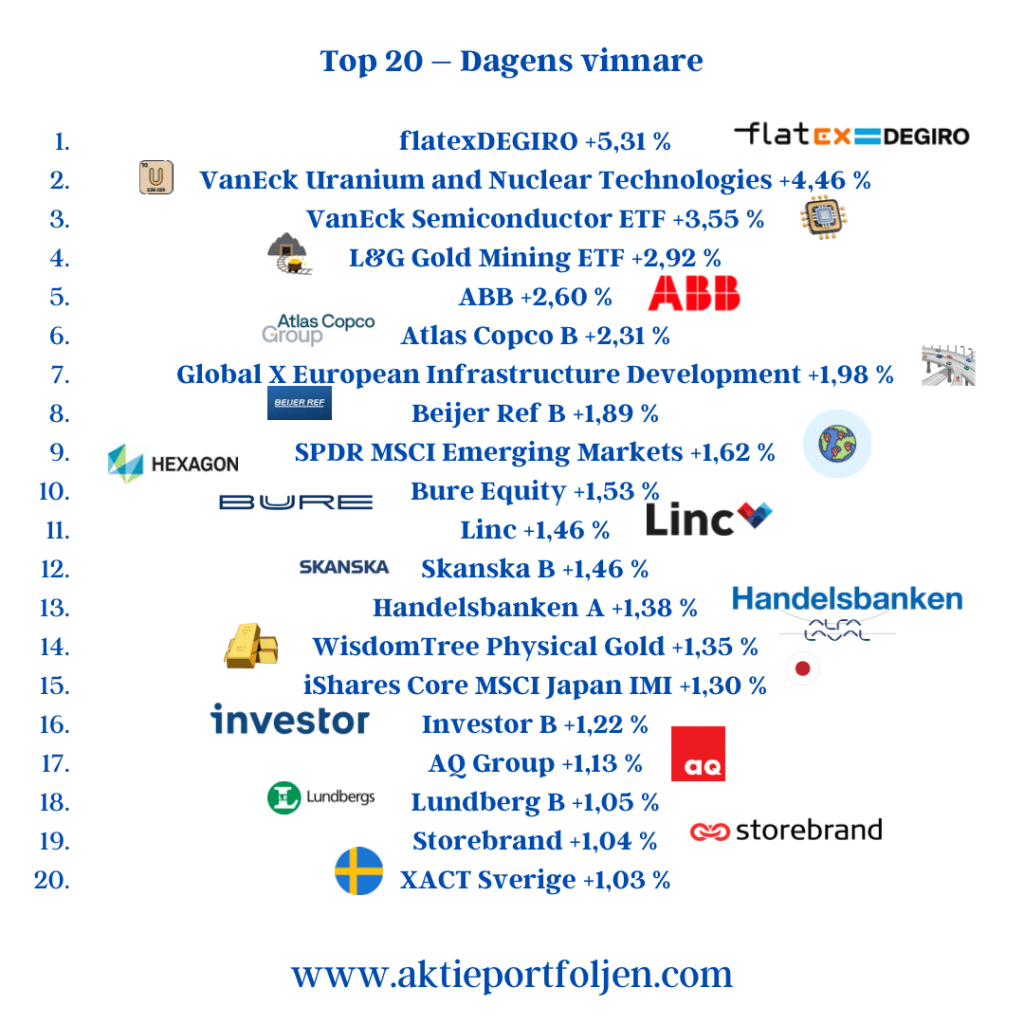
Top 20 – Dagens vinnare

  1. flatexDEGIRO +5,31 %
  2. VanEck Uranium and Nuclear Technologies +4,46 %
  3. VanEck Semiconductor ETF +3,55 %
  4. L&G Gold Mining ETF +2,92 %
  5. ABB +2,60 %
  6. Atlas Copco B +2,31 %
  7. Global X European Infrastructure Development +1,98 %
  8. Beijer Ref B +1,89 %
  9. SPDR MSCI Emerging Markets +1,62 %
  10. Bure Equity +1,53 %
  11. Linc +1,46 %
  12. Skanska B +1,46 %
  13. Handelsbanken A +1,38 %
  14. WisdomTree Physical Gold +1,35 %
  15. iShares Core MSCI Japan IMI +1,30 %
  16. Investor B +1,22 %
  17. AQ Group +1,13 %
  18. Lundberg B +1,05 %
  19. Storebrand +1,04 %
  20. XACT Sverige +1,03 %
Centralbankerna tar över scenen – VECKAN FRAMÅT – VECKA 44

VECKAN FRAMÅT – VECKA 44

Centralbankerna tar över scenen

Börserna går in i en intensiv vecka med dubbla räntebesked, fortsatt rapportflod och viktiga konjunktursiffror. Samtidigt har den senaste tidens AI-frossa, stigande oljepriser och höga obligationsräntor ökat nervositeten på finansmarknaderna. Den långsiktiga uppåttrenden består på de flesta börser, men marginalerna krymper.

Börsen – bulltrenden sätts på prov

Den senaste tidens börsoro har satt tydliga avtryck i den tekniska bilden.

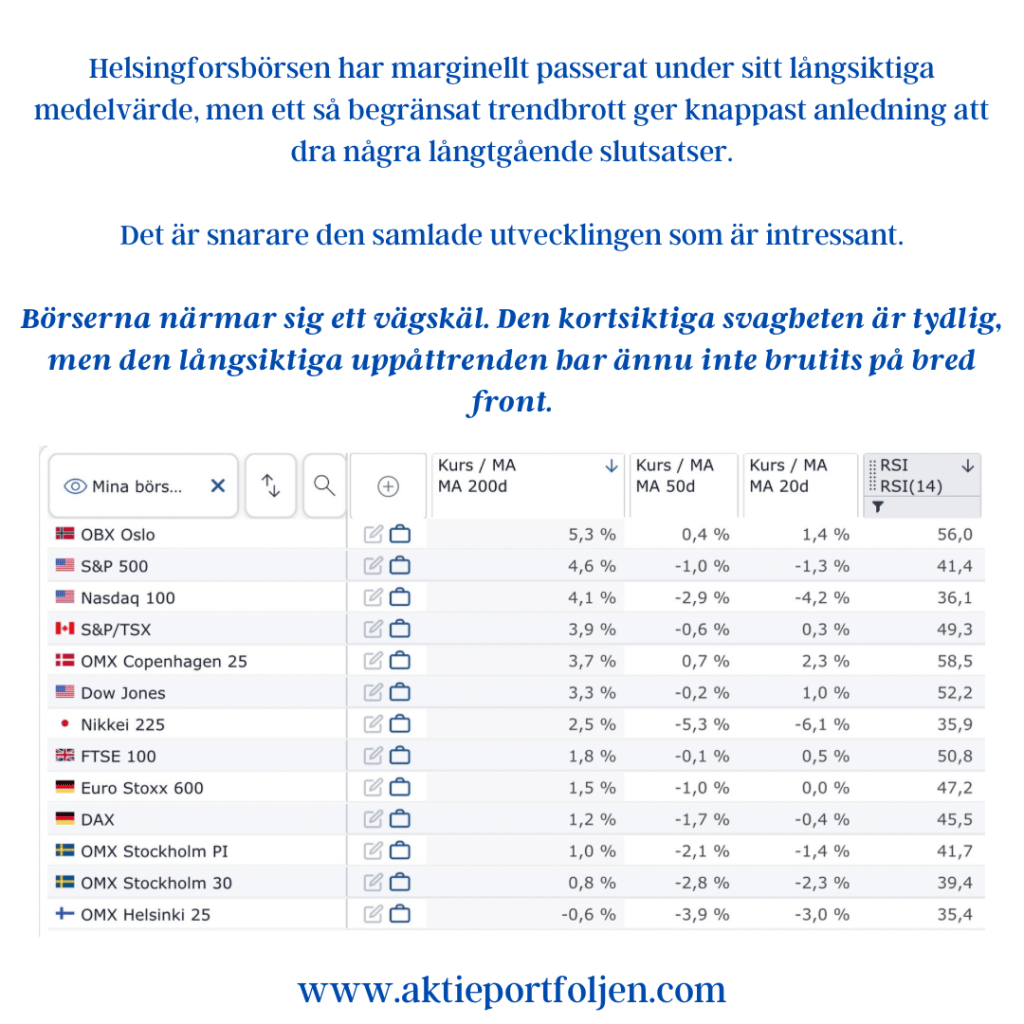
Av de 13 börsindex vi följer ligger 11 under sitt 50-dagars glidande medelvärde, MA50. Den kortsiktiga trenden har alltså försvagats på bred front.

Den långsiktiga bilden är fortfarande betydligt ljusare. Nästan samtliga index handlas över MA200, även om avståndet har minskat. Helsingforsbörsen har marginellt passerat under sitt långsiktiga medelvärde, men ett så begränsat trendbrott ger knappast anledning att dra några långtgående slutsatser.

Det är snarare den samlade utvecklingen som är intressant.

Börserna närmar sig ett vägskäl. Den kortsiktiga svagheten är tydlig, men den långsiktiga uppåttrenden har ännu inte brutits på bred front.

Marknadens orosmoln – olja, räntor och AI

Flera faktorer bidrar till den ökade osäkerheten.

Oljepriset har stigit kraftigt och Brentoljan handlas kring 117 dollar per fat. Den geopolitiska oron och risken för störningar i oljeleveranserna bidrar till uppgången. Ett fortsatt högt oljepris kan samtidigt hålla inflationstrycket uppe och försvåra centralbankernas arbete.

Obligationsräntorna är en annan utmaning. Den amerikanska tioårsräntan ligger kring 5 procent, vilket innebär fortsatt höga finansieringskostnader och ökad konkurrens om kapitalet. Höga räntor påverkar också värderingarna på börsen, inte minst för tillväxtbolag.

AI-frossan har dessutom fått investerarna att ifrågasätta om teknikjättarnas enorma investeringar i artificiell intelligens kommer att generera tillräcklig avkastning.

AI-revolutionens långsiktiga möjligheter är stora, men marknaden börjar ställa allt högre krav på konkreta resultat.

Till detta kommer de växande skuldbergen, inte minst i USA. Höga räntor gör skuldsättningen alltmer kostsam och begränsar det ekonomiska handlingsutrymmet.

Sammantaget har marknadens risktolerans minskat.

Marknadstemperaturen – oron har ökat

Investerarnas försiktighet syns även i sentimentindikatorerna.

I den senaste AAII-undersökningen är 45,8 procent negativa till börsens utveckling, medan 36,9 procent är positiva.

Volatilitetsindexen VIX och VSTOXX ligger samtidigt kring 19 respektive 22. Det signalerar ökad osäkerhet, men ännu inte någon utbredd panik.

Det finns också ljuspunkter.

De ekonomiska överraskningsindexen ligger fortfarande på positiva nivåer i både USA och euroområdet. Den europeiska indikatorn har visserligen försvagats, men den ekonomiska statistiken överträffar fortfarande förväntningarna sammantaget.

Marknaden är nervös, men det är ännu för tidigt att dra slutsatsen att konjunkturen eller den långsiktiga börstrenden har vänt.

Ekonomin – centralbankerna i huvudrollen

🇺🇸 USA – Fed och teknikjättarna

Onsdagens räntebesked från Federal Reserve blir en av veckans viktigaste händelser.

Marknaden räknar med att styrräntan lämnas oförändrad i intervallet 3,75–4,00 procent.

Minst lika intressant blir hur centralbanken bedömer inflationen och den ekonomiska utvecklingen framöver.

Den amerikanska ekonomin har hittills visat motståndskraft, men höga obligationsräntor, oljepriser och fortsatt inflationstryck komplicerar bilden.

Under veckan väntas också viktiga konjunktursiffror, däribland BNP för tredje kvartalet och inflationsmåttet PCE.

Samtidigt väntar en kraftmätning inom tekniksektorn.

På onsdag kväll rapporterar Microsoft och Alphabet. Efter den senaste tidens AI-frossa kommer marknaden att granska investeringarna i artificiell intelligens och framför allt deras bidrag till intäkter och lönsamhet.

Rapporterna kan få stor betydelse för börshumöret långt utanför tekniksektorn.

🇪🇺 Euroområdet – ECB och inflationen

På torsdag lämnar Europeiska centralbanken sitt räntebesked.

Efter septemberhöjningen väntas ECB hålla räntorna oförändrade.

Centralbanken behöver väga inflationstrycket mot en fortsatt svag ekonomisk utveckling och ökad politisk och finansiell osäkerhet.

Under veckan publiceras även preliminära BNP-siffror för tredje kvartalet och inflationsstatistik för oktober.

Den tyska Ifo-indikatorn och andra förtroendemätningar ger ytterligare ledtrådar om utvecklingen i Europas största ekonomi.

🇸🇪 Sverige – konjunkturen i fokus

Torsdagen blir särskilt intressant för svensk ekonomi.

Då publiceras BNP-indikatorn för tredje kvartalet, Konjunkturinstitutets barometer och detaljhandelsstatistik.

Tillsammans ger siffrorna en aktuell bild av hur den svenska ekonomin utvecklas.

Även producentpriser och löneutveckling finns på veckans agenda.

På den politiska fronten fortsätter arbetet med att bilda en ny regering. Centerpartiets ledare Elisabeth Thand Ringqvist ska på måndag återrapportera sitt sonderingsuppdrag till talmannen.

Rapporter – nu ska företagen leverera

Rapportperioden fortsätter med hög intensitet, både i Sverige och internationellt.

På Stockholmsbörsen inleds veckan med Alleima på måndag.

Tisdagen bjuder på Assa Abloy och Alfa Laval, som är veckans enda rapporterande bolag i vårt lag.

Alfa Laval väntas redovisa tillväxt med stöd av tidigare stark orderingång. Samtidigt blir bolagets kommentarer om efterfrågan och utsikterna framöver särskilt intressanta.

På onsdagen rapporterar Epiroc och Traton, medan torsdagens huvudnummer blir Boliden.

Veckan avslutas med bland andra AstraZeneca på fredag.

Internationellt riktas stor uppmärksamhet mot Microsoft och Alphabet, vars rapporter kan bli avgörande för hur marknaden värderar AI-investeringarna framöver.

Rapportperioden handlar inte bara om vilka företag som överträffar analytikernas prognoser. Minst lika intressant är hur aktiemarknaden reagerar på resultaten.

Starka rapporter som belönas med stigande aktiekurser kan visa var marknaden fortfarande ser möjligheter.

Laget – ökad kassa ger nya möjligheter

Den senaste veckans börsnedgångar har inneburit ytterligare regelstyrda nedviktningar och försäljningar i laget.

Likviditeten har därmed fortsatt att öka.

Det är inte resultatet av någon prognos om fallande börskurser. Det är helt enkelt regelboken som har gjort sitt jobb.

Samtidigt innebär den större kassan en ökad handlingsfrihet.

Rapportperioden är ett utmärkt tillfälle att identifiera företag som levererar starka resultat, har attraktiva värderingar och uppvisar en positiv kursutveckling.

Vi följer därför rapporterna noggrant och letar efter nya kandidater till laget.

Förutsättningen är dock att den långsiktiga bulltrenden överlever.

En korrigering inom en uppåtgående marknad kan skapa attraktiva köptillfällen. Men ett bredare trendbrott skulle förändra förutsättningarna.

Vi behöver därför inte försöka förutse vart börsen ska ta vägen.

Vi fortsätter att följa vår strategi.

Veckans slutsats

Börsens oro skapar möjligheter, men bara så länge den långsiktiga uppåttrenden består.

Regelboken har ökat vår handlingsfrihet. Nu låter vi företagen visa vilka som förtjänar en plats i laget.

Trenden är min chef.

Dagens Puls – Stark ABB-rapport räckte inte när AI-oron styrde

Dagens Puls – Stark ABB-rapport räckte inte när AI-oron styrde

Börsen – sentimentet tog kommandot

Stockholmsbörsen stängde tisdagen på minus, men återhämtade en del av nedgången efter den amerikanska börsöppningen.

OMXSPI föll 0,7 procent och OMXS30 backade 0,9 procent. Som mest var båda indexen ned omkring 1,5 procent.

AI-oron fortsätter att prägla handeln. Det handlar inte längre bara om amerikanska teknikbolag. Även svensk industri med kopplingar till de omfattande investeringarna i datacenter dras med i nedgången.

ABB – stark rapport, svag aktie

ABB levererade en imponerande rapport för tredje kvartalet. Orderingången ökade med 40 procent till drygt 12 miljarder dollar, klart över analytikernas förväntningar.

Omsättningen steg med 14 procent och det operativa resultatet förbättrades med 24 procent. Bolaget höjde dessutom sin tillväxtprognos för helåret.

Trots detta föll aktien med närmare 5 procent.

Marknaden oroar sig för hållbarheten i de enorma AI-investeringarna, och ABB har genom sin exponering mot datacenter hamnat mitt i den diskussionen.

Även Atlas Copco och Alfa Laval drogs med i nedgången.

Vårt lag – regelboken styr

Portföljen backade 0,39 procent och klarade sig därmed bättre än båda Stockholmsindexen.

ABB föll under MA200 och innehavet viktades därför ned. Vi behåller cirka 60 procent av ett fullt innehav. Aktien har fortfarande stigit omkring 30 procent sedan köp och omfattas därmed av vår särskilda regel för innehav under utlandsvistelsen.

Det är inte en prognos om ABB:s framtid, utan en konsekvens av vår riskhantering.

Vi har också börjat doppa tårna i två defensivare sektorer genom ETF:er inom global hälsovård och dagligvaror.

Hälsovård blev dagens tydliga vinnare i laget med en uppgång på 2,13 procent.

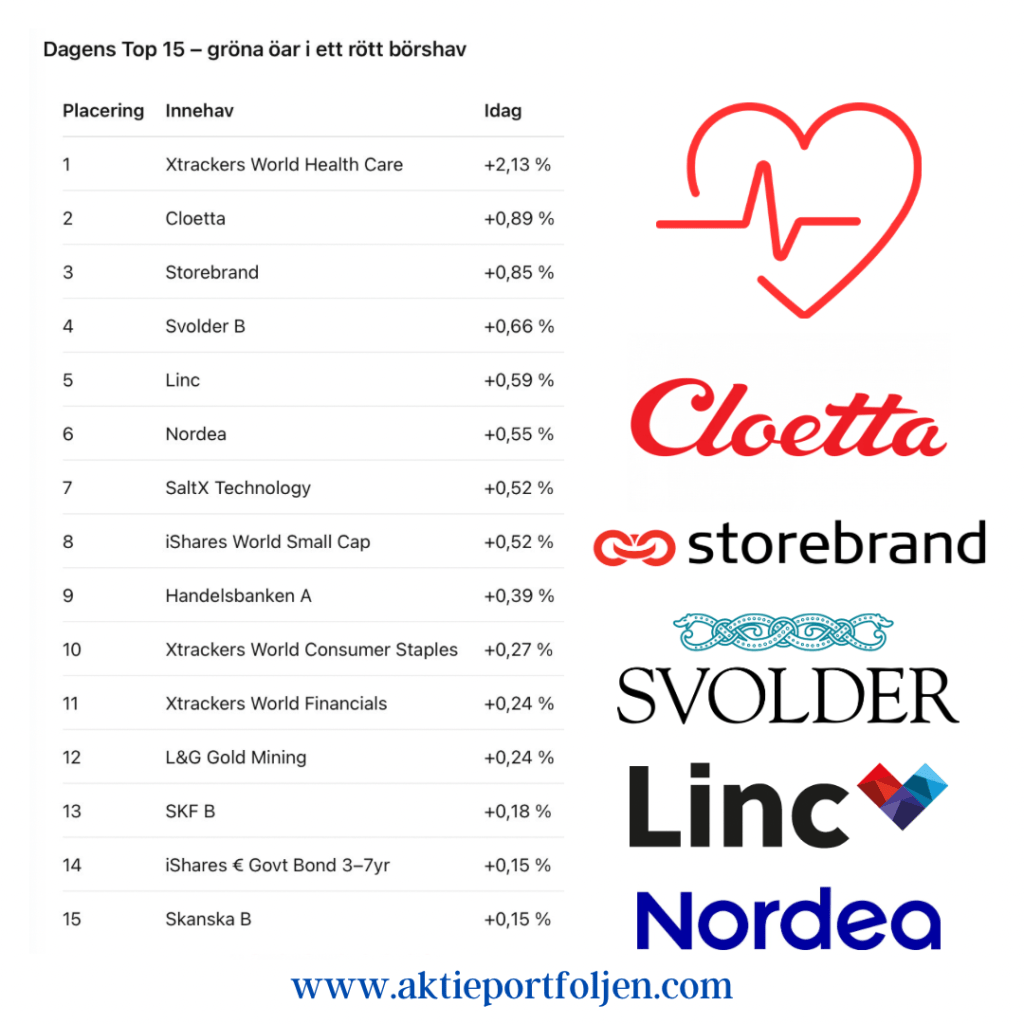
Dagens Top 15 – gröna öar i ett rött börshav

Placering

Innehav

Idag

1

Xtrackers World Health Care

+2,13 %
2

Cloetta

+0,89 %
3

Storebrand

+0,85 %
4

Svolder B

+0,66 %

5

Linc

+0,59 %

6

Nordea

+0,55 %

7

SaltX Technology

+0,52 %

8

iShares World Small Cap

+0,52 %

9

Handelsbanken A

+0,39 %

10

Xtrackers World Consumer Staples

+0,27 %

11

Xtrackers World Financials

+0,24 %

12

L&G Gold Mining

+0,24 %

13

SKF B

+0,18 %

14

iShares € Govt Bond 3–7yr

+0,15 %

15

Skanska B

+0,15 %

Reflektion – alla aktier faller inte samtidigt

Dagens handel visar hur snabbt sentimentet kan förändras. En stark rapport är inte alltid tillräcklig när investerarna börjar ifrågasätta värderingar och framtida investeringar.

Samtidigt finns det styrka på andra håll. Hälsovård, dagligvaror och flera finansbolag stod emot dagens nedgång.

Vi fortsätter därför att följa trenderna snarare än att försöka förutse när oron ska upphöra.

När känslorna styr marknaden får regelboken styra kapitalet.

Veckan framåt v43 – Rapporterna tar över när rädslan växer

Veckan framåt v43 – Rapporterna tar över när rädslan växer

19–23 oktober 2026

Börserna håller trenden – men nervositeten tilltar

Vi går in i en intensiv rapportvecka med ett ovanligt spännande utgångsläge. De stora börsindexen handlas fortfarande över sina långsiktiga trendlinjer, samtidigt som investerarnas oro har ökat markant.

Geopolitiken fortsätter att kasta sin skugga över marknaderna. Konflikterna kring rysk olja, energiförsörjningen och Hormuzsundet bidrar till osäkerheten. Samtidigt närmar sig både Federal Reserves nästa räntebesked och det amerikanska mellanårsvalet.

Den ekonomiska kalendern är förhållandevis tunn. I stället blir det företagens kvartalsrapporter som får möjlighet att visa om börsernas långsiktiga styrka har stöd i den faktiska vinstutvecklingen.

Veckans stora fråga är om rapporterna kan lugna en marknad som blivit alltmer nervös.

Rädsla på kort sikt – fortsatt positiv långsiktig trend

CNN:s Fear & Greed Index har fallit till 18, vilket innebär extrem rädsla. För bara en vecka sedan låg indexet på 46, nära neutralt territorium.

Även volatiliteten har stigit. Amerikanska VIX noterades senast till 19,99 efter en uppgång på nästan 30 procent under fem handelsdagar. Under fredagen var indexet tillfälligt över 22.

I Europa är bilden något lugnare. VSTOXX, som mäter den förväntade volatiliteten på Euro Stoxx 50, avslutade veckan kring 17 efter en nedgång på nästan 9 procent.

AAII:s senaste sentimentundersökning visar samtidigt att 41,6 procent av de amerikanska privatinvesterarna är pessimistiska, jämfört med 38,7 procent optimister.

Det intressanta är att denna oro ännu inte har brutit de långsiktiga börstrenderna.

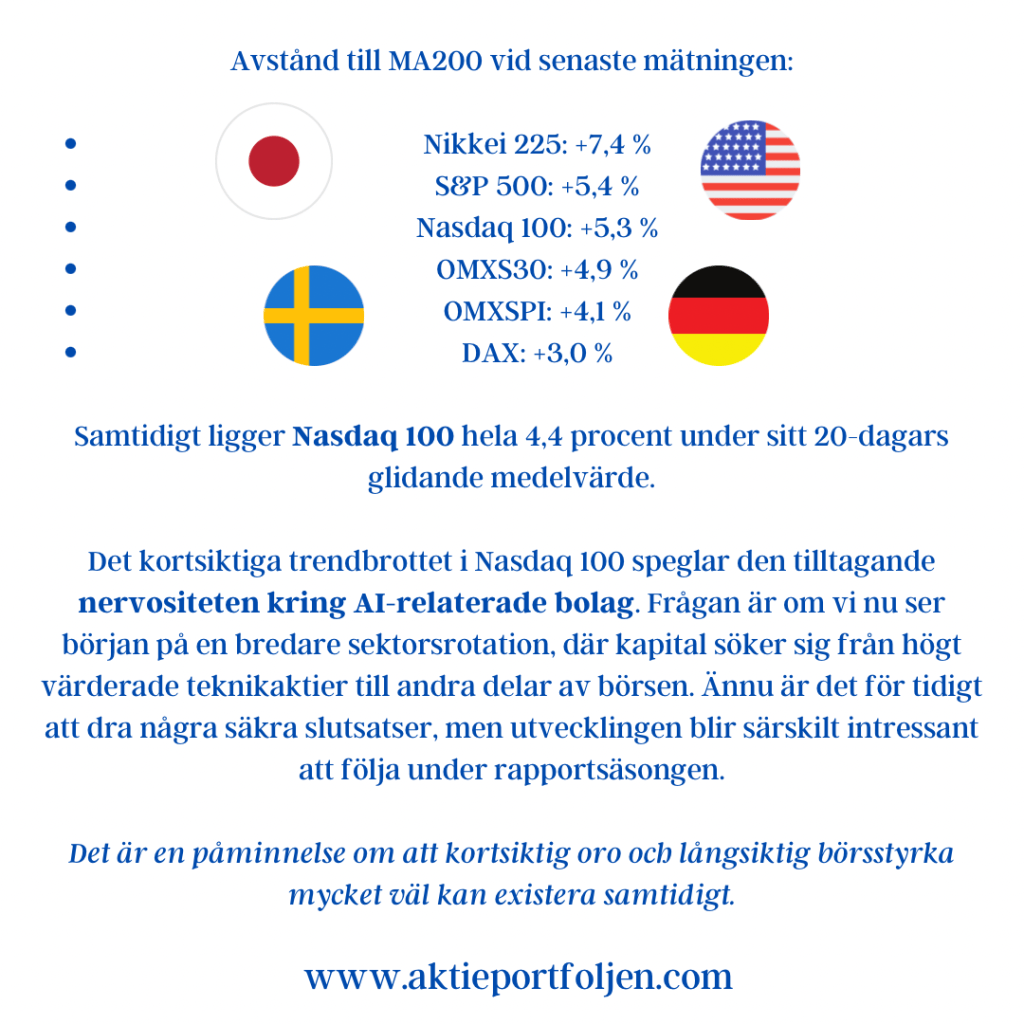
Avstånd till MA200 vid senaste mätningen:

  • Nikkei 225: +7,4 %
  • S&P 500: +5,4 %
  • Nasdaq 100: +5,3 %
  • OMXS30: +4,9 %
  • OMXSPI: +4,1 %
  • DAX: +3,0 %

Samtidigt ligger Nasdaq 100 hela 4,4 procent under sitt 20-dagars glidande medelvärde.

Det kortsiktiga trendbrottet i Nasdaq 100 speglar den tilltagande nervositeten kring AI-relaterade bolag. Frågan är om vi nu ser början på en bredare sektorsrotation, där kapital söker sig från högt värderade teknikaktier till andra delar av börsen. Ännu är det för tidigt att dra några säkra slutsatser, men utvecklingen blir särskilt intressant att följa under rapportsäsongen.

Det är en påminnelse om att kortsiktig oro och långsiktig börsstyrka mycket väl kan existera samtidigt.

Olja, räntor och geopolitik

Oljepriset blir en fortsatt viktig temperaturmätare på världsekonomin och det geopolitiska läget.

Brentterminen för december handlades senast kring 109,69 dollar per fat. Det är en hög nivå som kan få konsekvenser för inflationen, företagens kostnader och centralbankernas handlingsutrymme.

Den amerikanska tioårsräntan har samtidigt fallit tillbaka till omkring 5,08 procent efter att tidigare under veckan ha handlats över 5,3 procent.

Det är en välkommen lättnad för aktiemarknaden, men räntenivån är fortfarande hög.

Utvecklingen illustrerar ett av marknadens stora dilemman: investerarna vill se lägre räntor, men inte därför att den ekonomiska tillväxten försämras kraftigt.

Ekonomin – PMI i centrum

Veckans viktigaste konjunktursignaler kommer från de preliminära inköpschefsindexen för oktober.

USA: Fredagens PMI-siffror blir särskilt intressanta för att bedöma styrkan i industrin och tjänstesektorn. Även bostadsstatistik och arbetsmarknadsrelaterade indikatorer står på agendan.

Federal Reserve befinner sig i sin tysta period inför räntebeskedet den 28 oktober. Marknadens förväntningar får därmed utvecklas utan nya vägledande uttalanden från centralbankens ledamöter.

Det amerikanska mellanårsvalet den 3 november närmar sig dessutom snabbt och kan bidra till fortsatt osäkerhet.

Euroområdet: Flash-PMI för oktober blir veckans huvudnummer. Därutöver följer vi tyskt producentprisindex, franskt företagsförtroende och inflationsförväntningarna.

Citis ekonomiska överraskningsindex visar fortfarande positiva värden för såväl USA som euroområdet. Det innebär att inkommande statistik sammantaget har överträffat analytikernas förväntningar.

Sverige: Den ekonomiska statistikveckan är lugn. Däremot fortsätter regeringsbildningen att stå i fokus, med ett väntat besked från talmannen på måndagen. På torsdag talar Riksbankens Per Jansson om de ekonomiska förutsättningarna för lönebildningen.

I Norge riktas uppmärksamheten mot industriförtroendet och arbetslösheten.

Rapportsäsongen växlar upp – här är veckans höjdpunkter

Nu väntar en av höstens mest intressanta rapportveckor. Flera bolag med betydelse för vår portfölj och bevakningslista ska bekänna färg.

Tisdag 20 oktober

  • ABB – orderingång, marginaler och efterfrågan inom elektrifiering och automation.

Onsdag 21 oktober

  • Handelsbanken – räntenetto, kreditförluster och kostnadskontroll.
  • HMS Networks – efterfrågan inom industriell kommunikation.
  • SKF – industrikonjunktur och lönsamhet.
  • Storebrand – kapitalförvaltning och försäkringsverksamhet.

Torsdag 22 oktober

  • Beijer Ref – organisk tillväxt, marginaler och marknadens förväntningar.
  • FlatexDEGIRO – kundaktivitet, intäkter och lönsamhet.
  • Linc – substansvärde och portföljutveckling.
  • Nordnet – kundtillväxt, handelsaktivitet och resultat.
  • SEB – räntenetto, kreditkvalitet och kapitalstyrka.

Fredag 23 oktober

  • Hexagon – orderingång och utvecklingen inom mätteknik och mjukvara.
  • Hexpol – volymer, marginaler och industriefterfrågan.

Det är särskilt intressant att flera industribolag rapporterar samtidigt. Här får vi möjlighet att jämföra företagens egna kommentarer om efterfrågan med den bild som inköpschefsindexen ger.

Beijer Ref blir också en rapport att följa extra noga. Efter aktiens svagare utveckling och den uppmärksamhet som riktats mot blankningarna kan rapporten få stor betydelse för marknadens förtroende.

Reflektion – låt företagen tala

Det finns något fascinerande med den nuvarande börsbilden.

Investerarnas rädsla har ökat kraftigt, men de flesta stora börsindexen befinner sig fortfarande ovanför MA200. Samtidigt har den ekonomiska statistiken på flera håll överraskat positivt.

Det betyder inte att riskerna är små. Tvärtom är kombinationen av höga energipriser, geopolitisk oro och höga obligationsräntor en påminnelse om hur snabbt förutsättningarna kan förändras.

Men det betyder heller inte att en börsnedgång är given.

För vår del handlar det därför om att fortsätta följa regelboken. De långsiktiga trenderna avgör vår risknivå, inte hur dramatiska rubrikerna för dagen råkar vara.

Rapporterna kommer att ge oss nya pusselbitar. Några bolag lär överraska positivt, andra negativt. Det viktiga är hur marknaden värderar informationen och hur aktiernas trender utvecklas.

Vi behöver inte förutse nästa börsrörelse. Vi behöver vara förberedda på den.

Nu låter vi företagen tala.

Ha en fin börsvecka!

När AI tappade fart tog andra sektorer över – Veckan som gått – vecka 42

Veckan som gått – vecka 42

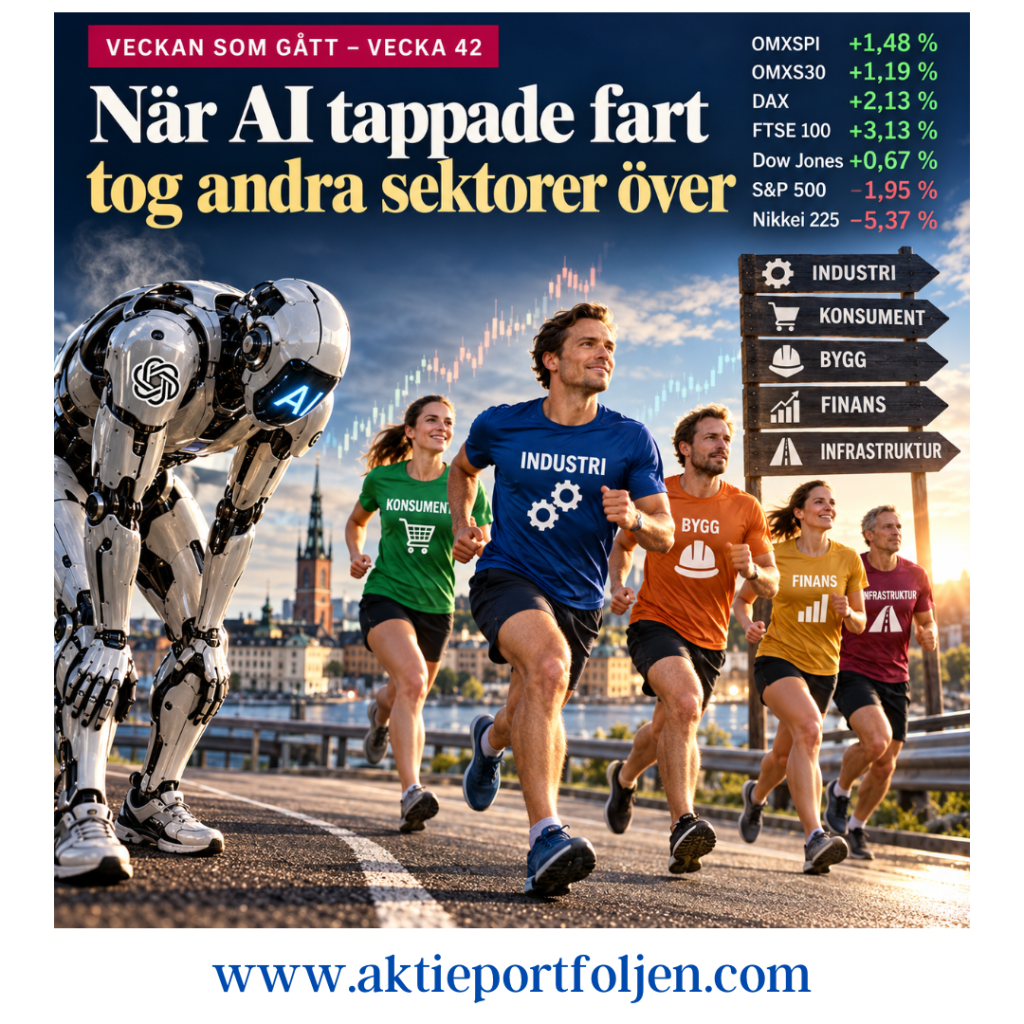
När AI tappade fart tog andra sektorer över

AI-frossan återvände till börserna under veckan. Men samtidigt som tidigare draglok inom tekniksektorn förvandlades till sänken visade andra delar av marknaden styrka. Det blev en vecka som påminde oss om varför riskspridning och disciplin är viktiga delar av en långsiktig investeringsstrategi.

Börserna – Europa stod emot

Veckan bjöd på tydliga geografiska skillnader. Medan amerikanska teknikrelaterade aktier pressades fortsatte flera europeiska börser uppåt.

Stockholmsbörsens breda OMXSPI steg 1,48 procent och storbolagsindex OMXS30 avancerade 1,19 procent.

I Europa steg tyska DAX 2,13 procent, brittiska FTSE 100 3,13 procent och Dow Jones Europe 2,47 procent.

På andra sidan Atlanten var utvecklingen betydligt svagare. S&P 500 backade 1,95 procent under veckan, medan Dow Jones lyckades hålla sig på plus med 0,67 procent.

Även Asien visade svaghet. Japanska Nikkei 225 föll hela 5,37 procent.

Det var med andra ord inte en generell börsnedgång. Det var snarare en marknad där investerarna började värdera olika sektorer och geografier på nya sätt.

AI-frossan tillbaka – men marknaden breddades

Oron kring de stora AI-investeringarna tog åter fart. Investerarna ställer allt fler frågor om när de enorma satsningarna på datacenter, infrastruktur och artificiell intelligens faktiskt ska börja generera avkastning.

Osäkerheten förstärks av att flera betydande aktörer inom AI-sektorn fortfarande är onoterade, vilket begränsar insynen i deras ekonomi.

AI-frossan begränsades inte heller till de amerikanska teknikjättarna. Även svenska industribolag som under senare tid fått en viss AI-glans över sig pressades.

Det påminner oss om hur snabbt marknadens förväntningar kan förändras, även för bolag med starka underliggande verksamheter.

Samtidigt fanns det tydliga vinnare utanför tekniksektorn.

Industri, bygg, konsumentrelaterade bolag, finans och delar av den europeiska infrastrukturen visade styrka.

Det syntes också i vårt eget lag, där veckans främsta placeringar återfanns inom kylteknik, detaljhandel och konfektyr.

När gårdagens vinnare tappar fart behöver inte hela börsen följa efter. Kapitalet kan helt enkelt hitta nya vägar.

Veckans bolag – tre vinnare med olika drivkrafter

Beijer Ref – veckans vinnare, +9,55 %

Beijer Ref gjorde en imponerande comeback och tog hem veckans förstaplats.

SB1 Markets upprepade sin köprekommendation och höjde riktkursen från 191 till 200 kronor inför den kommande kvartalsrapporten.

Analyshuset pekade bland annat på positiva valutaeffekter, genomförda förvärv och en attraktiv värdering i förhållande till konkurrenterna.

Samtidigt är Beijer Ref fortfarande en av Stockholmsbörsens mest blankade aktier. Det gör kursutvecklingen extra intressant, även om det inte går att avgöra hur mycket av uppgången som eventuellt kan förklaras av blankares återköp.

Den kommande rapporten blir därför särskilt viktig. Högt ställda förväntningar i kombination med omfattande blankning kan bidra till stora kursrörelser åt båda håll.

För vår del är det särskilt glädjande att aktien, som relativt nyligen fick en plats i laget, nu visar tydlig styrka.

Clas Ohlson – fortsatt imponerande, +7,63 %

Clas Ohlson fortsätter att leverera.

Septemberförsäljningen ökade med 19 procent till 1 119 miljoner kronor, varav den organiska tillväxten uppgick till 12 procent.

E-handeln utvecklades starkt och tillväxten var positiv på samtliga nordiska marknader.

Handelsbanken lyfte dessutom in bolaget på sin lista över favoriter bland mindre bolag.

Det finns analytiker som varnar för en begränsad uppsida efter den starka kursutvecklingen. Men än så länge fortsätter Clas Ohlson att kombinera starka försäljningssiffror med positivt kursmomentum.

Cloetta – söt revansch, +7,36 %

Även Cloetta fick en rejäl skjuts av analytikerkåren.

SB1 Markets höjde rekommendationen till köp med riktkursen 62 kronor, medan Handelsbanken upprepade köp med riktkursen 63 kronor.

Förväntningarna inför kvartalsrapporten har stärkts, bland annat tack vare kostnadskontroll och möjligheter till förbättrade marginaler.

Dessutom har Cloetta inlett sin expansion i Nordamerika, där Ahlgrens bilar ska säljas i omkring 2 000 Target-butiker.

Efter tidigare kursnedgångar blev veckan en välkommen revansch för godistillverkaren.

Industri och bygg fortsatte framåt

Även Skanska hade en stark vecka med en uppgång på 4,26 procent.

Bolaget presenterade bland annat ett norskt vårdcenterprojekt värt cirka 310 miljoner svenska kronor och ett långsiktigt ramavtal med Instalco för installationsarbeten.

Investor steg 3,95 procent under veckan, samtidigt som investmentbolaget uppmärksammade sitt 110-årsjubileum.

Bland övriga industrirelaterade innehav noterades positiva veckor för SKF, Alfa Laval och Linc.

Det är glädjande att se hur flera traditionella kvalitetsbolag åter tar plats bland veckans vinnare.

Makro – oljan rusade och räntan låg kvar högt

Fredagskvällen bjöd på en kraftig uppgång i oljepriset.

Brentoljan steg med närmare 4 procent och handlades som högst kring 109,90 dollar per fat, den högsta nivån sedan maj.

Det är en utveckling som förtjänar uppmärksamhet. Ett ihållande högt oljepris riskerar att försvåra inflationsbekämpningen och sätta press på både hushåll och företag.

Den amerikanska tioårsräntan låg samtidigt relativt stilla kring 5,09 procent.

Kombinationen av höga räntor, dyr energi och osäkerhet kring avkastningen på AI-investeringarna innebär att marknaden fortfarande har flera riskfaktorer att hantera.

Veckans reflektion – trenden framför prognosen

Det är lätt att fastna i berättelsen om AI, särskilt efter de senaste årens kraftiga kursuppgångar.

Men veckans utveckling visar att börsen är större än en enda investeringstrend.

Medan tekniksektorn pressades gick flera andra sektorer starkt. Samtidigt var skillnaderna mellan enskilda bolag betydande.

Det är just därför vi försöker undvika att bygga strategin på prognoser om vilka branscher som ska gå bäst nästa månad eller nästa år.

Vi följer i stället kurstrenderna, bevakar riskerna och låter vår regelbok styra besluten.

En stark vecka innebär inte att riskerna har försvunnit. Lika lite betyder en svag vecka för teknikaktierna att AI-revolutionen är över.

Vi behöver inte veta vilken sektor som leder börsen nästa vecka. Vi behöver ha en strategi som fungerar även när ledartröjan byter ägare.

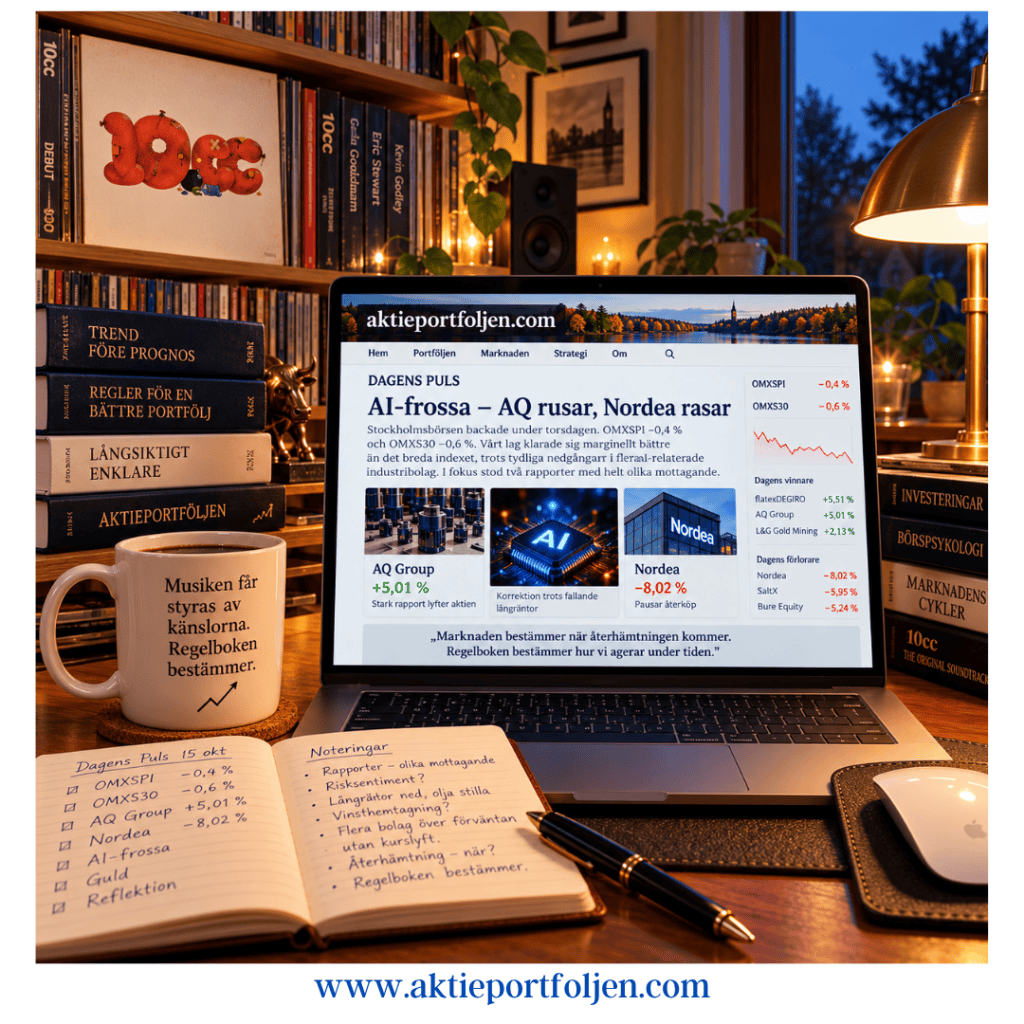
Dagens Puls – AI-frossa och två rapporter med helt olika mottagande

Dagens Puls – AI-frossa och två rapporter med helt olika mottagande

AQ Group rusade – Nordea föll tungt

Stockholmsbörsen fortsatte nedåt under torsdagen. OMXSPI backade 0,4 procent medan storbolagsindex OMXS30 tappade 0,6 procent. Vårt lag klarade sig marginellt bättre än det breda indexet, trots betydande nedgångar i flera av våra stora industribolag.

Dagens stora kontraster stod AQ Group och Nordea för. Två rapporter som på olika sätt illustrerar hur känslig marknaden blivit för både positiva och negativa överraskningar.

AI-frossa eller ett förändrat risksentiment?

Flera AI-relaterade industribolag föll kraftigt under dagen. ABB tappade 3,32 procent, Atlas Copco 3,84 procent och Schneider Electric 2,42 procent. Även Alfa Laval pressades och stängde ned 2,79 procent.

Det intressanta är att nedgångarna kommer samtidigt som långräntorna har fallit och oljepriset varit relativt stabilt. Normalt skulle detta kunna ge stöd åt aktiemarknaden.

Min fundering är därför om vi snarare ser ett förändrat risksentiment än någon fundamental försämring av bolagens framtidsutsikter.

Flera bolag har dessutom levererat rapporter över förväntningarna utan att aktiekurserna belönats. När goda nyheter inte längre räcker för att driva kurserna uppåt kan det få investerare att säkra tidigare vinster och söka nya möjligheter.

Det behöver inte betyda att den långsiktiga trenden är bruten. Men marknaden kan behöva tid att smälta de senaste årens kraftiga kursuppgångar.

En återhämtning kan komma snabbt, kanske redan imorgon eller på måndag. Men exakt när vet ingen.

Det är därför vi följer trender och inte försöker förutse nästa börsdag.

AQ Group – tillväxt som imponerar

AQ Group blev en av dagens stora vinnare med en uppgång på 5,01 procent efter en stark rapport för tredje kvartalet.

Nettoomsättningen ökade med 21 procent till 2 566 miljoner kronor, medan rörelseresultatet steg med 36 procent till 259 miljoner kronor.

Särskilt imponerande var den organiska tillväxten på 17,9 procent.

Efterfrågan från försvarsindustrin och datacentersektorn fortsätter att vara stark, inte minst inom induktiva komponenter för kraftförsörjning och kylning.

Bolaget investerar dessutom i ytterligare produktionskapacitet och har genom förvärvet av tillgångar från Norlake skapat förutsättningar för fortsatt expansion.

Målet är att fördubbla leveranserna av induktiva komponenter till USA under de kommande åren.

Analytikerna har också reagerat positivt. SB1 Markets höjde riktkursen till 303 kronor med rekommendationen köp, medan DNB Carnegie höjde sin riktkurs till 241 kronor med rekommendationen behåll.

AQ Group visar att det fortfarande finns bolag där den operativa utvecklingen är tillräckligt stark för att övertyga marknaden, även under en nervös börsdag.

Nordea – en besvikelse trots stabil rapport

I andra änden av resultatlistan hittar vi Nordea, som rasade 8,02 procent.

Bankens rörelseresultat uppgick till 1 541 miljoner euro, något lägre än motsvarande kvartal föregående år men i linje med marknadens förväntningar.

Det var alltså inte själva resultatet som fick investerarna att reagera.

Besvikelsen handlade framför allt om att Nordea pausar sitt aktieåterköpsprogram på grund av diskussioner med Europeiska centralbanken om bankens interna kapitalmodeller.

Det innebär att nya återköp kan dröja till 2027.

Samtidigt finns flera positiva inslag i rapporten. Det förvaltade kapitalet ökade med 13 procent till rekordhöga 509 miljarder euro. Företagsutlåningen växte med 8 procent och kreditförlusterna låg kvar på låga nivåer.

Det är med andra ord ingen rapport som signalerar någon akut försämring av den underliggande verksamheten.

Men börsen handlar inte bara om dagens resultat. Den handlar minst lika mycket om förväntningar på morgondagens avkastning till aktieägarna.

Och idag blev besvikelsen kostsam.

Guld, nätmäklare och andra ljuspunkter

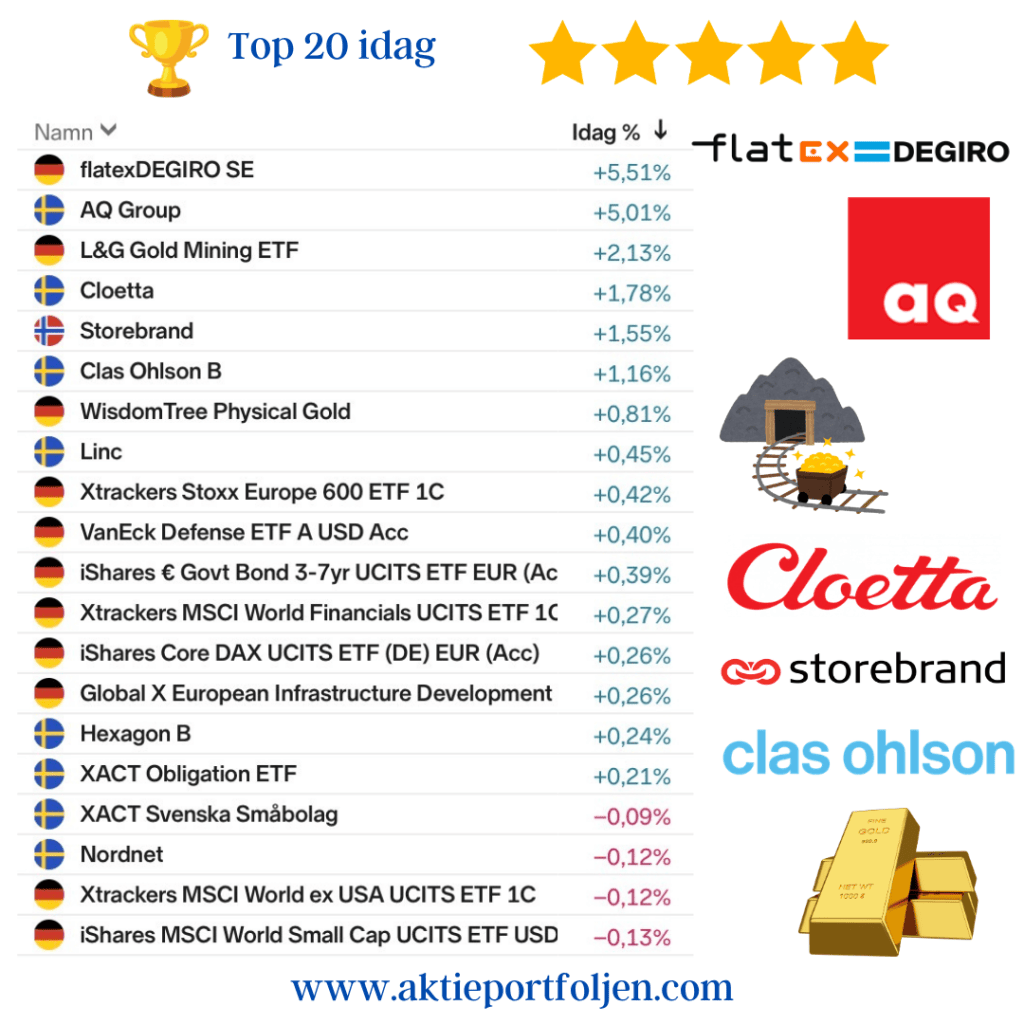
Den tyska nätmäklaren flatexDEGIRO toppade vår lista med en uppgång på 5,51 procent.

Aktien har tappat mer än en tredjedel av sitt värde sedan början av september, men återhämtade sig idag i samband med nyheten om att bolaget söker myndighetsgodkännande för ett aktieåterköpsprogram på upp till 100 miljoner euro.

Ädelmetallerna utvecklades också positivt. L&G Gold Mining ETF steg 2,13 procent och WisdomTree Physical Gold avancerade 0,81 procent.

Även Cloetta, Storebrand och Clas Ohlson bidrog positivt till laget.

Kvällens reflektion – när goda nyheter inte räcker

Det är något fascinerande med börsens psykologi.

AQ Group levererar stark tillväxt och belönas med en tydlig kursuppgång. Nordea levererar ungefär enligt förväntningarna, men ett besked om pausade återköp utlöser ett kraftigt kursfall.

Samtidigt pressas flera kvalitetsbolag inom industrin trots att deras långsiktiga tillväxtmöjligheter fortfarande kan vara betydande.

Kanske är det just detta som kännetecknar den nuvarande marknadsfasen: investerarna har blivit mer selektiva och mindre villiga att betala för framtida förväntningar.

För vår del förändrar det inte strategin.

Vi fortsätter att följa våra innehav, bevaka trenderna och låta regelboken avgöra när risken ska ökas eller minskas.

Marknaden bestämmer när återhämtningen kommer. Regelboken bestämmer hur vi ska agera under tiden.

Dagens Puls – Industrin drog på sig ledartröjan

Dagens Puls – Industrin drog på sig ledartröjan

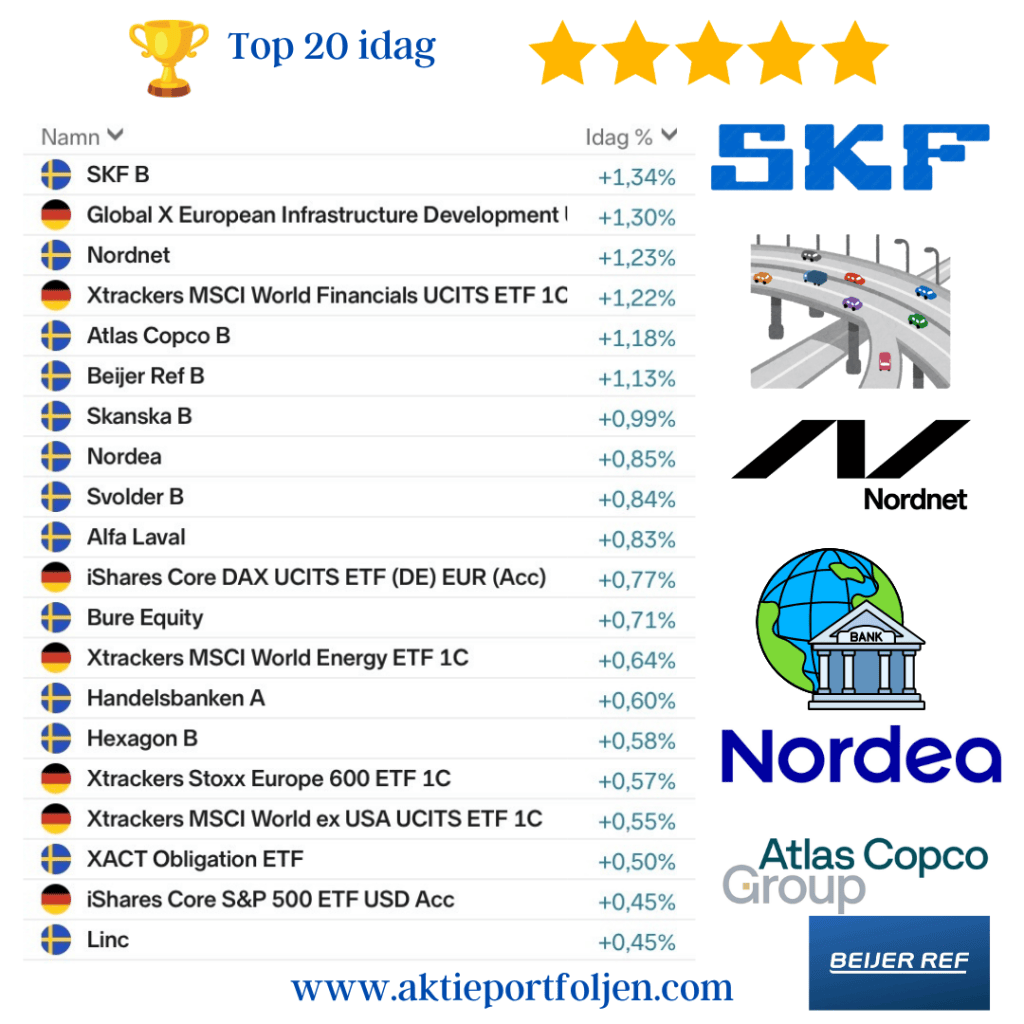
Stockholmsbörsen inledde veckan försiktigt uppåt, men i vår portfölj var det betydligt bättre fart. Samtliga 20 placeringar på dagens topplista överträffade både OMXSPI och OMXS30.

Vid stängning hade OMXSPI stigit 0,3 procent och OMXS30 avancerat 0,4 procent.

Svensk industri visade styrka

SKF B tog på sig ledartröjan med en uppgång på 1,34 procent. Även Atlas Copco (+1,18 %), Beijer Ref (+1,13 %), Alfa Laval (+0,83 %) och Hexagon (+0,58 %) utvecklades bättre än index.

Det är glädjande att se flera av våra svenska industribolag bidra samtidigt. Industrin är en viktig del av lagbygget och dagens utveckling visar värdet av att ha flera kvalitetsbolag representerade.

Infrastruktur och finans i gott slag

Global X European Infrastructure Development steg 1,30 procent och knep andraplatsen. Europas satsningar på infrastruktur och försvar fortsätter att vara intressanta investeringsteman, även om den geopolitiska osäkerheten är betydande.

Finanssektorn bidrog också till uppgången. Nordnet steg 1,23 procent, Xtrackers MSCI World Financials 1,22 procent, Nordea 0,85 procent och Handelsbanken 0,60 procent.

Under de närmaste handelsdagarna inleder flera amerikanska storbanker sin rapportering. Bankernas lönsamhet har gynnats av fortsatt konsumtion, relativt höga räntor och låga inlåningskostnader. Rapporterna blir en viktig temperaturmätare på både finanssektorn och den amerikanska ekonomin.

Oljan stiger – geopolitiken fortsätter att oroa

På råvarumarknaden steg oljepriset med drygt 2 procent. Brentoljan handlades kring 107 dollar per fat.

Förhoppningarna om en begränsad vapenvila mellan Ryssland och Ukraina avseende energianläggningar har samtidigt grumlats av uppgifter om nya ryska attacker.

Även i Mellanöstern är läget fortsatt spänt, med attacker mot sjöfarten i Hormuzsundet och nya oroligheter i regionen.

Det höga oljepriset innebär en fortsatt risk för inflationen och därmed för räntor och konjunktur.

Reflektion – bredden är dagens styrkebesked

Det mest intressanta med dagens utveckling är inte att SKF toppade listan, utan att styrkan var så pass bred.

Industri, finans, infrastruktur och flera av våra internationella ETF:er bidrog. Det är precis den typ av spridning vi vill se i ett välbalanserat lag.

Samtidigt är omvärlden långt ifrån stabil. Ett oljepris kring 107 dollar, geopolitisk oro och en stundande amerikansk rapportsäsong ger anledning att fortsätta vara vaksam.

Vi behöver inte förutse nästa börsrörelse. Vi behöver följa trenderna, respektera våra regler och låta bolagen göra jobbet.

Idag gjorde laget just det.

Optimismen återvänder – men trenden bestämmer – Veckan framåt – vecka 42

Veckan framåt – vecka 42

Optimismen återvänder – men trenden bestämmer

Söndag 11 oktober 2026

Marknadens humör ljusnar

Efter en period av tilltagande pessimism har optimismen återvänt till aktiemarknaden. Andelen optimistiska investerare i den amerikanska sentimentundersökningen har stigit från 28,8 till 40,3 procent på fyra veckor, samtidigt som andelen pessimister minskat från 53,3 till 39,0 procent.

För första gången under perioden är optimisterna därmed fler än pessimisterna.

Även CNN:s Fear & Greed Index har återhämtat sig till 45, efter att tidigare ha legat kring 37–39. Marknaden befinner sig fortfarande på den försiktiga sidan av neutralt, men utvecklingen är tydlig.

Volatiliteten har också dämpats. Amerikanska VIX ligger på 14,84 och europeiska VSTOXX på 18,84. Båda indikatorerna visar ett lugnare marknadsklimat än under den senaste tidens mer nervösa handel.

Men ett förbättrat sentiment är inte detsamma som en etablerad uppåttrend. Humöret kan förändras snabbt, medan trenderna ofta utvecklas betydligt långsammare.

USA och Japan visar vägen

Vår tekniska genomgång av 13 internationella börsindex visar tydliga skillnader mellan marknaderna.

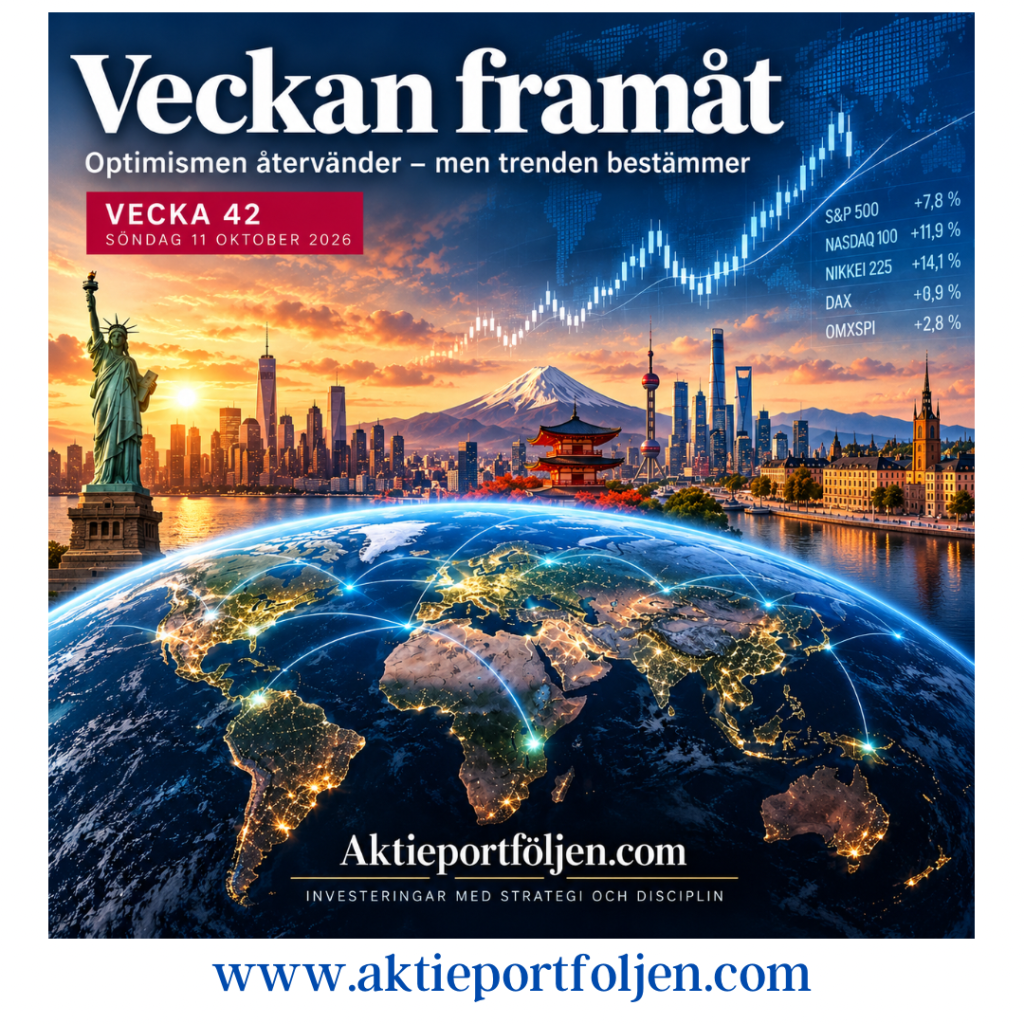
Japan leder med Nikkei 225 hela 14,1 procent över sitt 200-dagars glidande medelvärde. Nasdaq 100 ligger 11,9 procent över och S&P 500 7,8 procent över motsvarande trendlinje.

Det är betydande marginaler som visar att de långsiktiga uppåttrenderna fortfarande är intakta.

I Europa är bilden mer tveksam. Stockholmsbörsens breda index, OMXSPI, ligger 2,8 procent över MA200, men samtidigt 1,0 procent under MA50. Storbolagsindexet OMXS30 ligger 4,0 procent över MA200 men 0,7 procent under MA50.

DAX och Euro Stoxx 600 uppvisar ett liknande mönster med positiva avstånd till MA200, men svaghet i förhållande till de kortare trendlinjerna.

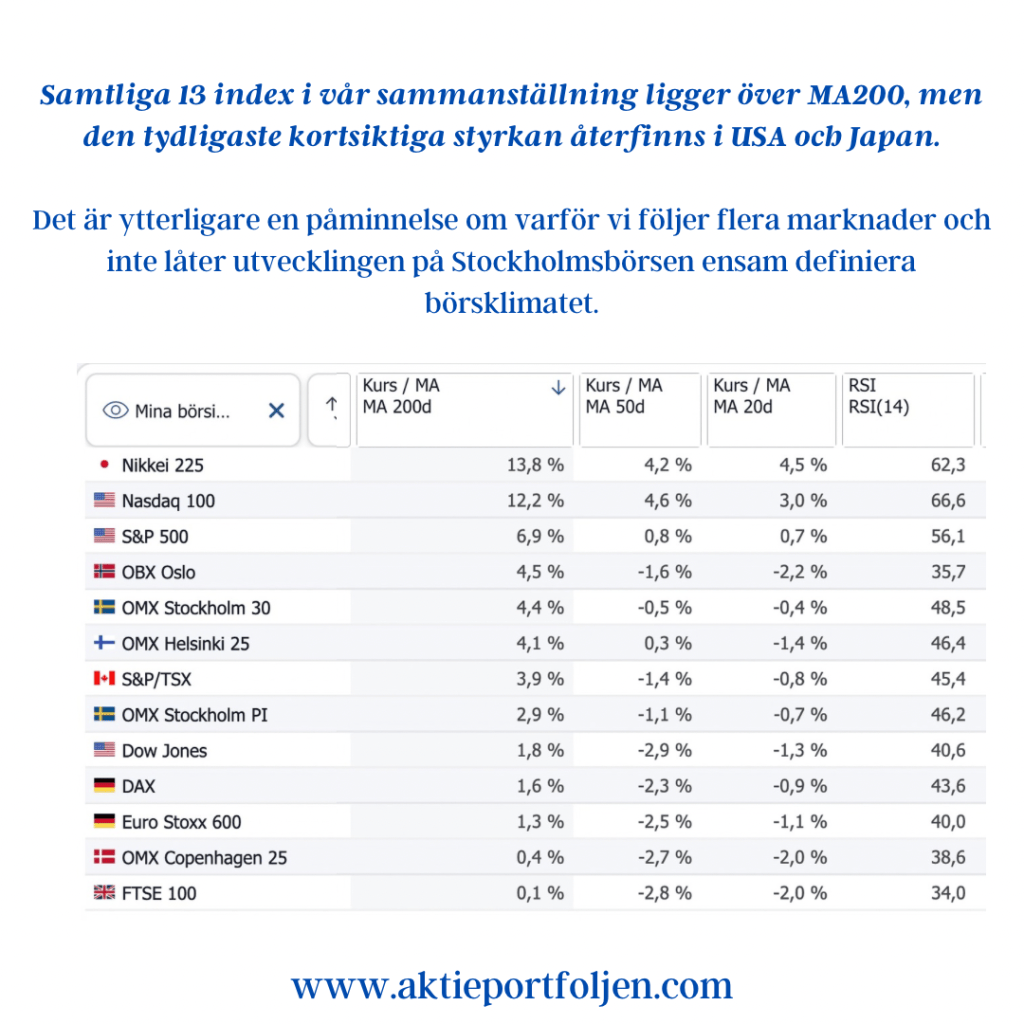
Samtliga 13 index i vår sammanställning ligger över MA200, men den tydligaste kortsiktiga styrkan återfinns i USA och Japan.

Det är ytterligare en påminnelse om varför vi följer flera marknader och inte låter utvecklingen på Stockholmsbörsen ensam definiera börsklimatet.

Geopolitiken tillbaka i fokus

Den senaste amerikanska pressen på Ukraina, bland annat i frågor om politiska val och rysk olja, tillför ytterligare osäkerhet inför den kommande börsveckan.

Utvecklingen kan påverka både energipriserna och investerarnas riskaptit. För Europa är frågan särskilt betydelsefull eftersom regionens ekonomi och säkerhet påverkas direkt av kriget och relationerna mellan USA, Ukraina och Ryssland.

Eventuella framsteg mot en varaktig fred skulle kunna minska den geopolitiska riskpremien. Samtidigt kan nya motsättningar eller osäkerhet kring sanktionerna få motsatt effekt.

Vi följer framför allt reaktionerna i oljepriset, räntorna och de europeiska börserna.

Geopolitiska rubriker kan skapa stora kursrörelser på kort tid, men det är först när rörelserna påverkar de etablerade trenderna som de får direkt betydelse för vår strategi.

Inflationen tar huvudrollen

Veckans viktigaste makroekonomiska händelser blir de amerikanska inflationssiffrorna för september. Både konsumentpriserna, KPI, och producentpriserna, PPI, får stor uppmärksamhet inför Federal Reserves räntebesked den 28 oktober.

Marknaden kommer också att granska detaljhandelsförsäljningen och industriproduktionen för att bedöma styrkan i den amerikanska ekonomin.

På onsdagen publiceras Feds Beige Book, som ger en aktuell bild av företagens syn på efterfrågan, arbetsmarknad och prisutveckling i de olika centralbanksdistrikten.

Veckan blir dessutom den sista innan Fed-företrädarna går in i sin tysta period inför räntebeskedet.

I Sverige riktas blickarna mot den slutliga KPI-statistiken för september. Inflationsförväntningar, hushållens konsumtion och arbetsmarknadsstatistik kompletterar bilden.

Euroområdet bjuder på reviderade inflationssiffror och flera framträdanden från ECB. IMF:s och Världsbankens årsmöten samt EU:s politiska överläggningar bidrar också till den internationella agendan.

Rapportsäsongen – nu ska värderingarna försvaras

Den amerikanska rapportsäsongen drar i gång på allvar med flera av de stora bankerna. JPMorgan Chase, Goldman Sachs, Citigroup och Wells Fargo väntas presentera sina resultat på tisdagen, följda av bland andra Bank of America och Morgan Stanley på onsdagen.

Bankernas rapporter ger en tidig temperaturmätare på kreditmarknaden, hushållens ekonomi och företagens investeringsvilja.

Även halvledarindustrin hamnar i fokus genom rapporter från ASML och TSMC. De blir särskilt intressanta mot bakgrund av de höga förväntningarna på investeringar inom teknik och artificiell intelligens.

Efter en stark börsutveckling är frågan om företagens vinster, marginaler och framtidsutsikter kan leva upp till värderingarna.

Om företagen levererar finns förutsättningar för fortsatt börsstyrka. Men högt ställda förväntningar innebär också att även bra rapporter kan mötas av negativa kursreaktioner.

Det är inte bara resultaten som räknas, utan också vad marknaden redan har förväntat sig.

Mellanårsvalet närmar sig

Den 3 november går USA till mellanårsval. Samtliga 435 platser i representanthuset och ungefär en tredjedel av senaten står på spel.

Valet kan få betydelse för den ekonomiska politiken under återstoden av presidentperioden, bland annat när det gäller skatter, statsfinanser, handel och regleringar.

För aktiemarknaden innebär det ytterligare en osäkerhetsfaktor under hösten.

Vi försöker inte förutse valresultatet eller marknadens reaktion, men följer om den politiska utvecklingen påverkar räntorna, riskaptiten och börstrenderna.

Räntorna – fortsatt en viktig riskfaktor

Den amerikanska tioårsräntan ligger kring 5,24 procent efter en mindre nedgång under veckan.

Sett över det senaste året är utvecklingen desto mer dramatisk. Räntan har stigit från nivåer omkring 4 procent till över 5,2 procent.

En hög långränta påverkar värderingen av aktier, särskilt tillväxtbolag där en stor del av de förväntade vinsterna ligger längre fram i tiden. Den påverkar också företagens finansieringskostnader och konkurrensen mellan aktier och ränteplaceringar.

Samtidigt kan en stark ekonomi och stigande företagsvinster ge aktiemarknaden stöd även i ett högre ränteläge.

Vi fortsätter därför att följa samspelet mellan inflation, räntor och företagens vinstutveckling.

Vårt lag – flera vägar till avkastning

Vår portfölj bygger på en medveten arbetsfördelning mellan enskilda aktier, ETF:er och fonder.

Vi väljer i första hand enskilda aktier på de skandinaviska börserna och ibland på andra europeiska marknader. Här har vi bättre förutsättningar att följa bolagen, förstå deras verksamheter och göra egna analyser.

På marknader längre bort, där vi har ett större informationsunderläge, använder vi i stället ETF:er och fonder. Det ger oss möjlighet att delta i den globala börsutvecklingen utan att behöva analysera varje enskilt bolag.

Våra ETF:er inom S&P 500, Japan, Asien exklusive Japan, Emerging Markets och globala småbolag kompletteras av fonderna Robur Technology och Robur Global Transition.

På så sätt kombinerar vi aktiv aktieanalys på marknader vi känner väl med bredare internationell exponering.

Det finns överlappningar mellan vissa innehav, särskilt inom tekniksektorn, och därför följer vi också den samlade risken.

Vi väljer själva bolagen där vi bedömer att vi har en kunskapsfördel. På övriga marknader låter vi fonder och ETF:er göra jobbet.

Oavsett investeringsform är det fortfarande våra regler för trend och riskhantering som styr besluten.

Vår strategi – disciplin framför känslor

Det förbättrade sentimentet är välkommet, och vi ser med intresse fram emot en intensiv rapportperiod.

Men optimismen innebär inte att vi förändrar vår strategi.

Vi fortsätter att låta MA200 vara vårt viktigaste verktyg för att bedöma den långsiktiga trenden, medan de kortare medelvärdena hjälper oss att identifiera förändringar i marknadens styrka.

Kassan ger oss handlingsfrihet, men är inte resultatet av någon prognos om fallande börskurser. Den är en följd av de regler vi arbetar efter.

Vi jagar inte uppgångar för att optimismen ökar, och vi säljer inte välfungerande innehav enbart för att pessimismen tilltar.

Det är också därför den internationella spridningen är värdefull. Vi behöver inte i förväg bestämma vilken marknad som kommer att utvecklas bäst. Vi kan delta där trenderna är gynnsamma och anpassa risken när förutsättningarna förändras.

Diversifiering ger oss möjligheter. Disciplin avgör hur vi använder dem.

Vecka 42 bjuder på inflation, räntor, geopolitik och början på en spännande rapportsäsong. Det finns gott om faktorer som kan påverka marknadens humör.

Men vår utgångspunkt är densamma:

Humöret berättar hur investerarna känner. Trenden berättar hur marknaden faktiskt beter sig.

Och det är fortfarande trenden som bestämmer hur vi agerar.

Börsstängning fredag 9 oktober – Nervös uppstuds med bredd

Börsstängning fredag 9 oktober – Nervös uppstuds med bredd

Inledning & makro – Nervöst åt båda hållen

Efter två några nedgångar fick Stockholmsbörsen en rejäl revansch under fredagen. Breda OMXSPI steg 1,6 procent och storbolagsindex OMXS30 avancerade 1,7 procent. För veckan som helhet slutade båda indexen nära oförändrat.

Bakom det förbättrade börshumöret låg bland annat Donald Trumps besked om att USA inte kommer att attackera Iran före mellanårsvalet i november. Samtidigt lättade trycket från de amerikanska statsobligationsräntorna och oljepriset, två faktorer som tyngt marknaden tidigare i veckan.

Men uppgången var inte fri från nervositet. Swedbanks aktiestrateg Robert Oldstrand beskrev för Dagens industri en marknad där oron finns kvar samtidigt som investerarna inte vill missa fortsatta uppgångar.

Det är en träffande beskrivning av börsläget. Osäkerheten har ökat, men den långsiktiga trenden mätt med MA200 är fortfarande positiv för börsindexen överlag.

Sektorer & bolag – Nästan hela laget på grönt

Fredagens uppgång var bred och omfattade såväl industri och verkstad som konsumentbolag, investmentbolag och råvarurelaterade placeringar.

Guld glänste mest. L&G Gold Mining ETF tog ledartröjan med en uppgång på hela 4,29 procent, medan WisdomTree Physical Gold avancerade 1,79 procent. Ädelmetallerna fortsätter därmed att bidra positivt till portföljen.

Cloetta imponerade. Aktien steg 3,29 procent efter att SB1 Markets höjt sin rekommendation från neutral till köp. Banken ser ett attraktivt köpläge efter kursnedgången och räknar med att bolagets justerade rörelseresultat ökar med 7 procent under tredje kvartalet, trots högre insatskostnader och utgifter för expansionen i USA.

Verkstadsindustrin visade styrka. Alfa Laval steg 3,07 procent, SKF 2,47 procent och Atlas Copco 1,81 procent. Även ABB och AQ Group bidrog positivt.

De nya spelarna levererade. Hexagon och Beijer Ref, två av lagets senaste tillskott, steg 2,86 respektive 2,03 procent. Särskilt roligt att se de nya posterna ta plats bland dagens vinnare.

Även investmentbolagen hade en stark dag med Svolder upp 2,77 procent och Investor upp 1,35 procent.

Totalt stängde 41 av portföljens 42 innehav på plus, varav hela 26 steg mer än en procent. En imponerande bredd som visar att riskaptiten fortfarande finns kvar.

Reflektion – Regelboken stärker kassan

Den senaste tidens turbulens har fått flera aktier att tappa sina tidigare positiva trender. När MA200-signalerna försämras agerar regelboken, oavsett hur lockande en eventuell återhämtning kan kännas.

Resultatet är att kassan nu har ökat till 13 procent, medan obligationsdelen ligger oförändrad på 6 procent.

Det innebär att vi går in i den kommande rapportperioden med en stärkt likviditet och större handlingsfrihet.

Det var inte en prognos om fallande kurser som fick oss att öka kassan. Det var helt enkelt regelboken som gjorde sitt jobb.

Och det är en viktig skillnad.

Fredagens uppgång påminner samtidigt om varför det är svårt att försöka tajma marknaden. Börsen kan vända snabbt och kraftfullt även när osäkerheten är stor.

Strategin är därför oförändrad: vi följer trenderna, låter vinnarna arbeta och anpassar risken när signalerna förändras.

Vi behöver inte veta vart börsen ska imorgon. Vi behöver veta hur vi ska agera när trenden förändras.

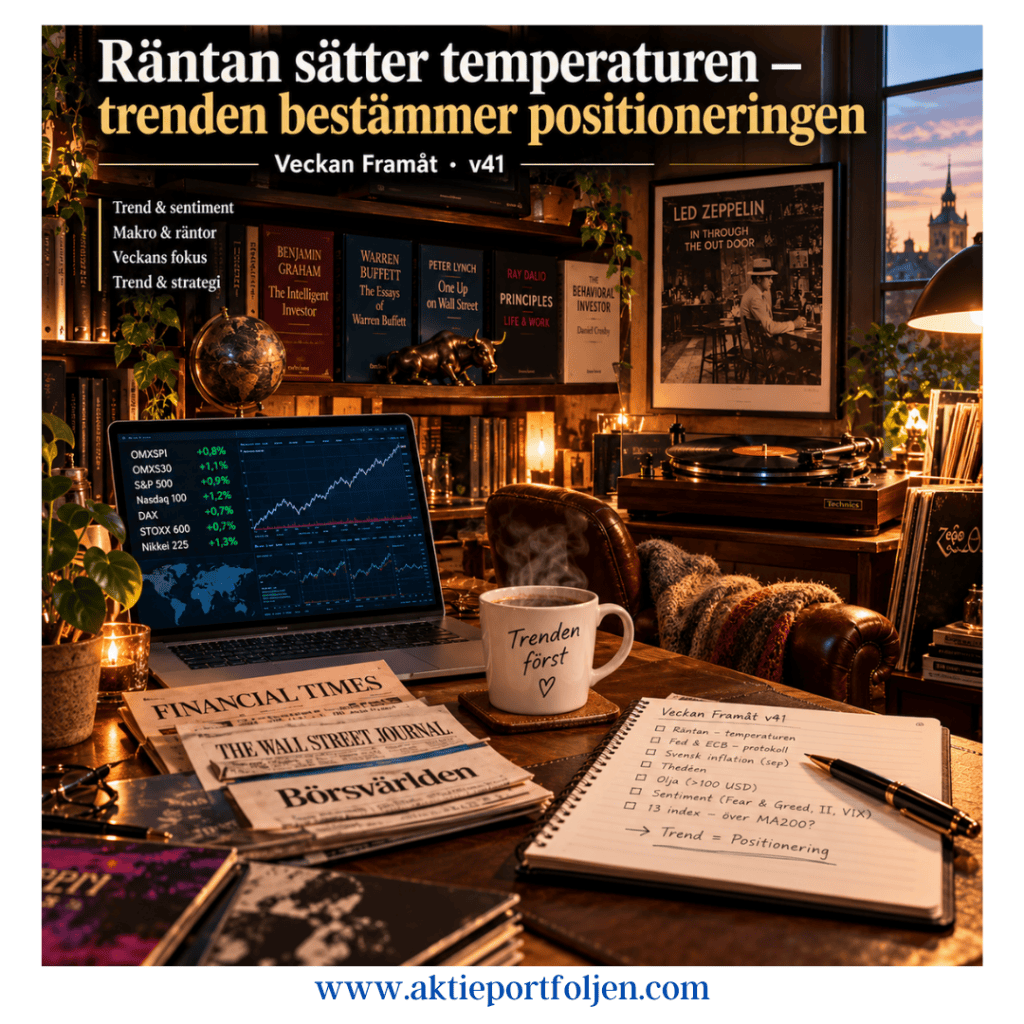
Räntan sätter temperaturen – trenden bestämmer positioneringen

Veckan Framåt · v41

Räntan sätter temperaturen – trenden bestämmer positioneringen

Veckan Framåt · v41

📈 Trend & sentiment

Den långsiktiga börstrenden är fortsatt positiv. Samtliga 13 index i vår bevakning ligger över MA200, men på kort sikt har bilden försvagats. Nasdaq 100 och Nikkei leder tydligt, medan Stockholm och stora delar av Europa ligger under MA20 och MA50.

Sentimentet ger samtidigt motstridiga signaler. Fear & Greed står på 31 – Fear, och även Investors Intelligence visar en försiktig bild med 46,5 procent bearish mot 34,6 procent bullish. Samtidigt ligger VIX på låga 15,3. Försiktighet alltså – men ingen panik.

🌍 Makro & räntor

USA:s tioårsränta fortsätter att vara den röda tråden. Ekonomiska data har överraskat positivt både globalt och i USA och euroområdet. Det är i grunden bra – men stark ekonomi kan samtidigt hålla inflation och räntor uppe.

Där ligger börsens paradox just nu: marknaden vill ha tillväxt, men den vill också ha lägre räntor. Fredagens lättnadsrally efter den svagare amerikanska jobbsiffran var ett tydligt exempel.

Fed- och ECB-protokoll står därför i centrum under veckan. I Sverige blir septemberinflationen viktig tillsammans med ett tal från riksbankschef Erik Thedéen. Även Brentoljan, som åter är över 100 dollar, förtjänar bevakning ur inflationsperspektiv.

🔭 Veckans fokus

Det viktiga blir inte bara om data är stark eller svag, utan hur obligationsmarknaden reagerar. Fortsatt stigande långräntor kan sätta press på värderingarna, medan en stabilisering skulle kunna ge börsen andrum.

Kontrasten är samtidigt intressant: ekonomin överraskar positivt och volatiliteten är låg – men investerarna är försiktiga.

🧭 Trend & strategi

Vi behöver inte lösa paradoxen i förväg. Börsindexen ger facit.

Så länge den långa trenden håller och indexen ligger över MA200 behåller vi vår grundläggande exponering. Den svagare korta trenden motiverar samtidigt fortsatt vaksamhet och högre likviditet.

Räntan sätter temperaturen – men trenden bestämmer positioneringen.