Gold Mining toppar på fredshopp – skillnaden mot guld
Idag toppar L&G Gold Mining UCITS ETF (+4,30%) i laguppställningen på en börs präglad av tydlig riskaptit och förhoppningar om avspänning kring Hormuzsundet. Samtidigt stiger WisdomTree Physical Gold betydligt lugnare med omkring +0,50 %, vilket illustrerar den stora skillnaden mellan själva guldet och gold mining-sektorn.
Jag tänkte därför passa på att beskriva hur jag ser på skillnaden mellan Gold Mining och själva guldet – och hur jag agerar enligt regelboken.
Gold mining har nämligen en betydligt mer komplex relation till marknaden än själva guldet. Medan guld främst drivs av realräntor, dollarn och geopolitisk oro påverkas gold mining även av riskaptit, börsklimat och bolagens egna marginaler. Därför kan sektorn ibland rusa i kraftiga risk-on-faser trots att guldet självt rör sig betydligt lugnare. Gold mining blir nästan som guld med börshävstång.
Så här ser sektorn ut under huven: ETF:n domineras av stora nordamerikanska gruvbolag som Newmont och Agnico Eagle, men har även tydlig exponering mot Australien och Afrika där flera av världens stora guldfyndigheter finns. Det är alltså inte “guld” man köper utan aktiebolag med produktionskostnader, geopolitisk risk och marginaler som påverkas kraftigt av guldpriset.
Det förklarar också varför sektorn ofta rör sig betydligt mer än själva guldet – både upp och ned.
Trots den långsiktigt starka trenden har sektorn flera gånger fallit ned mot eller under MA200, vilket är en viktig anledning till att jag behandlar Gold Mining mer som vanliga aktier än som själva guldet i regelboken. Under starka momentumfaser skördar jag ibland allokeringen, samtidigt som långsiktiga vinnare kan få större spelrum även under svagare perioder.
Under många år har jag tillämpat en enkel och framgångsrik strategi baserad på momentum och trendföljning. Den har tjänat mig väl, och jag har ofta beskrivit den som både robust och svårslagen i en svensk kontext.
Men strategi på papper och verklighet över tid är inte alltid samma sak.
En ny fas i livet
Sedan jag flyttade utomlands har förutsättningarna förändrats. Jag har påbörjat uttag från både privat och allmän pension, vilket innebär att portföljen inte längre enbart handlar om tillväxt – utan även om stabilitet, kassaflöde och enkelhet.
Det har tvingat fram justeringar.
Den viktigaste förändringen
Tidigare arbetade jag aktivt med att skörda vinnare för att hålla en jämn allokering i portföljen. Det var en central del av disciplinen.
Idag gör jag tvärtom.
Jag låter vinnarna löpa.
Det är kanske den enskilt största förändringen i mitt sätt att investera. Mindre aktivitet, färre beslut – men också en större acceptans för att låta marknaden göra jobbet.
Det som inte har förändrats
Trots justeringarna är grunden densamma.
Momentumstrategin är fortfarande kärnan. Ett innehav måste fortsatt visa styrka för att kvalificera sig till laguppställningen. Jag jagar inte fallande knivar och försöker inte vara smartare än trenden.
Allokeringen mellan kassa och aktier styrs fortsatt disciplinerat:
Innehav som faller under MA200 betraktas som negativa trender Dessa avyttras eller ges en lägre vikt i portföljen Kapitalet flyttas istället till starkare alternativ eller kassa
Disciplinen finns kvar – men tillämpas med något mindre precision än tidigare.
Mindre perfektion – mer verklighet
Tidigare var strategin mer “ren”. Nästan mekanisk.
Idag är den mer anpassad till verkligheten:
färre omallokeringar större tolerans för variation mer fokus på helhet än exakta nivåer
Det är inte nödvändigtvis en förbättring i teoretisk mening – men det är en förbättring för mig.
Strategin då och nu
Min ursprungliga strategibeskrivning finns fortfarande kvar på hemsidan.
Den speglar den mest framgångsrika metod jag har använt, och jag anser fortfarande att den är mycket effektiv – särskilt i en svensk kontext.
Samtidigt är det viktigt att vara tydlig: den beskriver inte fullt ut hur jag agerar idag.
Strategin har utvecklats, och det är bakgrunden till det här inlägget.
Sammanfattning
Min investeringsstrategi har inte bytts ut – den har utvecklats.
Från:
strikt omallokering hög aktivitet fokus på optimering
Till:
låta vinnare löpa lägre aktivitet fokus på enkelhet och livssituation
Det är kanske inte en strategi som maximerar varje procent.
Men det är en strategi som fungerar – i verkligheten.
Veckan framåt (v13): Geopolitik i förarsätet – volatil vecka väntar
Inledning / Makro & Marknad
Kriget i Mellanöstern fortsätter att dominera marknadsnarrativet inför vecka 13. Situationen har skärpts ytterligare efter att Donald Trump riktat ett ultimatum mot Iran om att öppna Hormuzsundet inom 48 timmar – annars hotar han med att slå ut landets kraftverk. Uttalandet har lagt ett tydligt riskpåslag över marknaderna och skapat en klassisk “event risk”-miljö.
Investerare står därmed inför en vecka där geopolitiken riskerar att överskugga både makrodata och centralbankskommunikation. Ett eskalerat läge kan snabbt slå mot energimarknaderna och driva upp oljepriserna, med breda inflationsimpulser som följd. Samtidigt har börsen hittills visat en viss motståndskraft, där förhoppningar om en kontrollerad utveckling fortfarande lever.
Men Trumps 48-timmars ultimatum fungerar i praktiken som en tickande osäkerhetsfaktor över marknaden. Om retoriken omsätts i handling kan riskaptiten snabbt försvagas och ersättas av kraftiga defensiva flöden.
Volatilitet (VIX & VSTOXX)
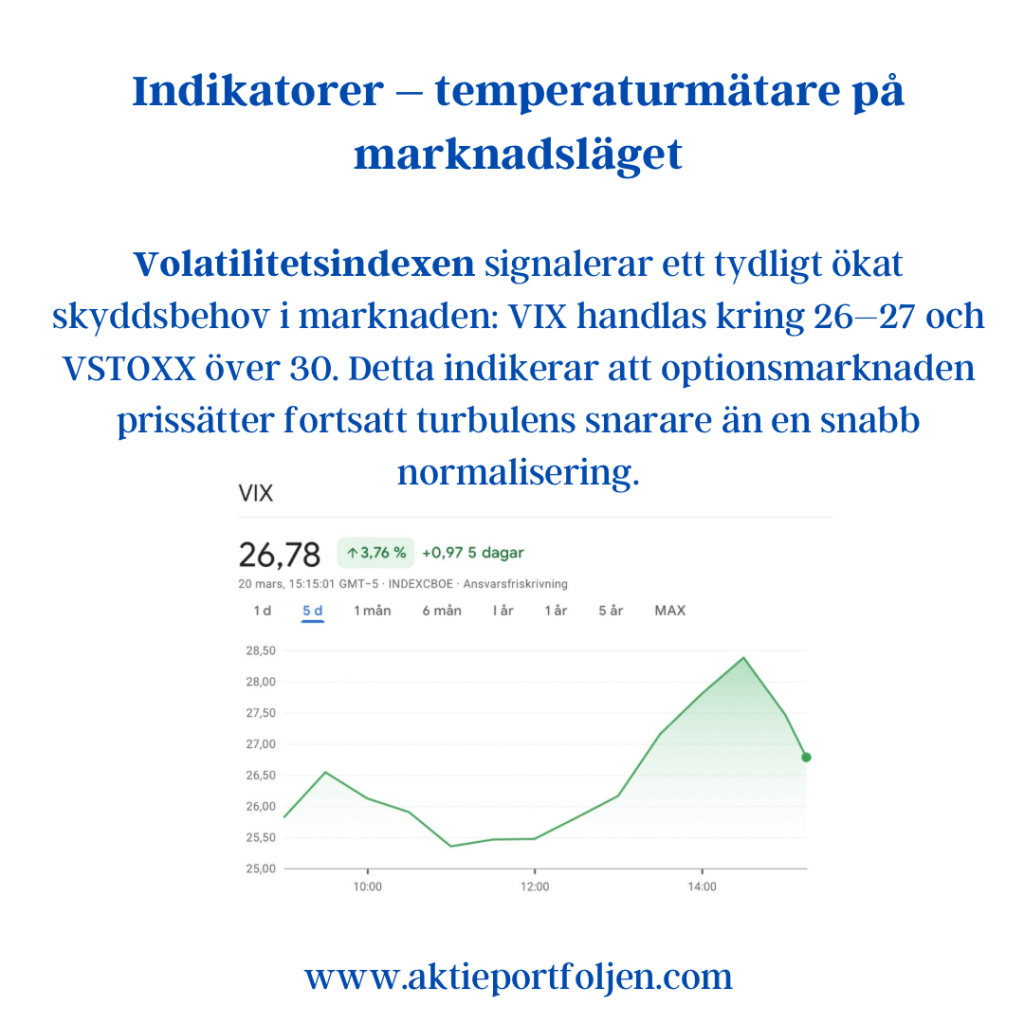
Volatilitetsindexen signalerar ett tydligt ökat skyddsbehov i marknaden.
Detta indikerar att optionsmarknaden prissätter fortsatt turbulens snarare än en snabb normalisering.
Olja (Brent)
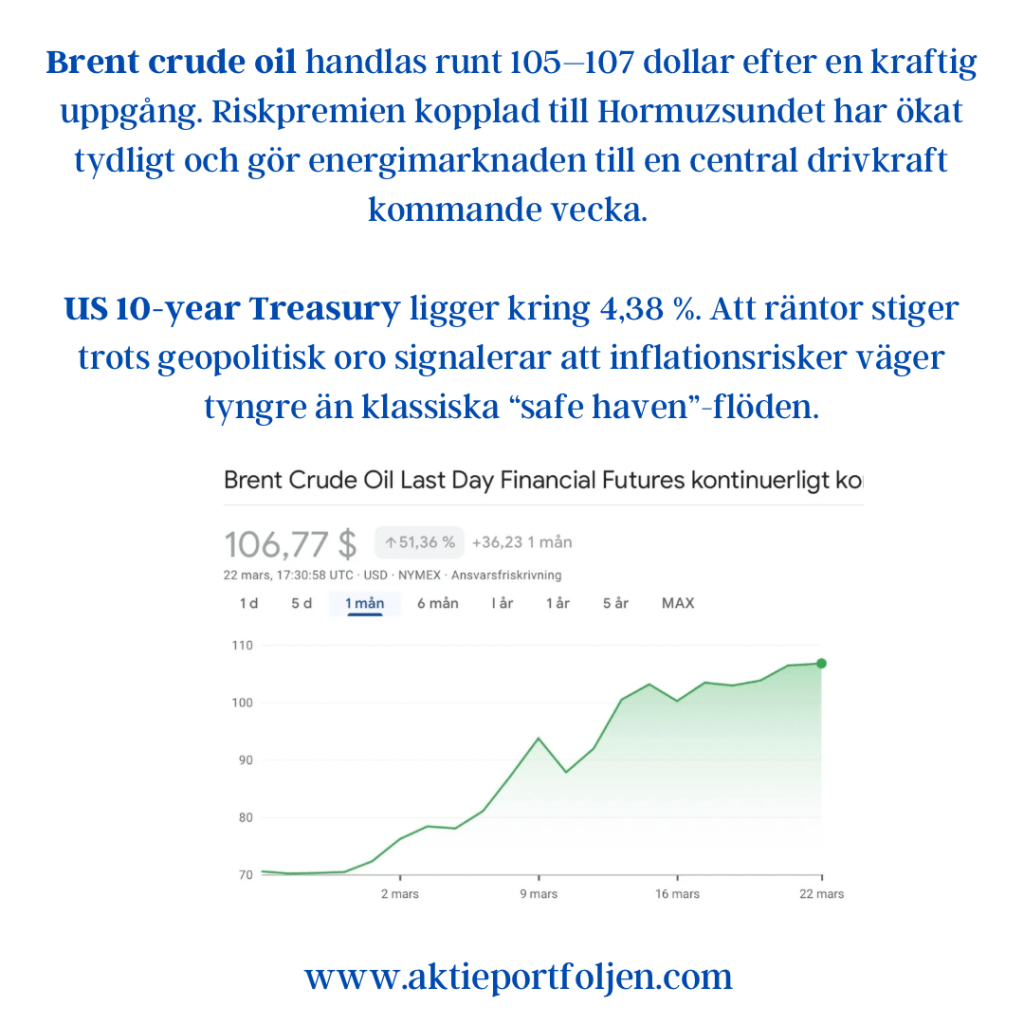
Brent crude oil handlas runt 105–107 dollar efter en kraftig uppgång. Riskpremien kopplad till Hormuzsundet har ökat tydligt och gör energimarknaden till en central drivkraft kommande vecka.
Räntor (USA 10-åring)
US 10-year Treasury ligger kring 4,38 %. Att räntor stiger trots geopolitisk oro signalerar att inflationsrisker väger tyngre än klassiska “safe haven”-flöden.
Sentiment (AAII)
Bearish: ca 52 % Bullish: ca 30 %
En tydlig förskjutning mot pessimism, vilket historiskt ofta sammanfaller med hög volatilitet – men också kan öppna för motreaktioner.
Trendbild (globala index)
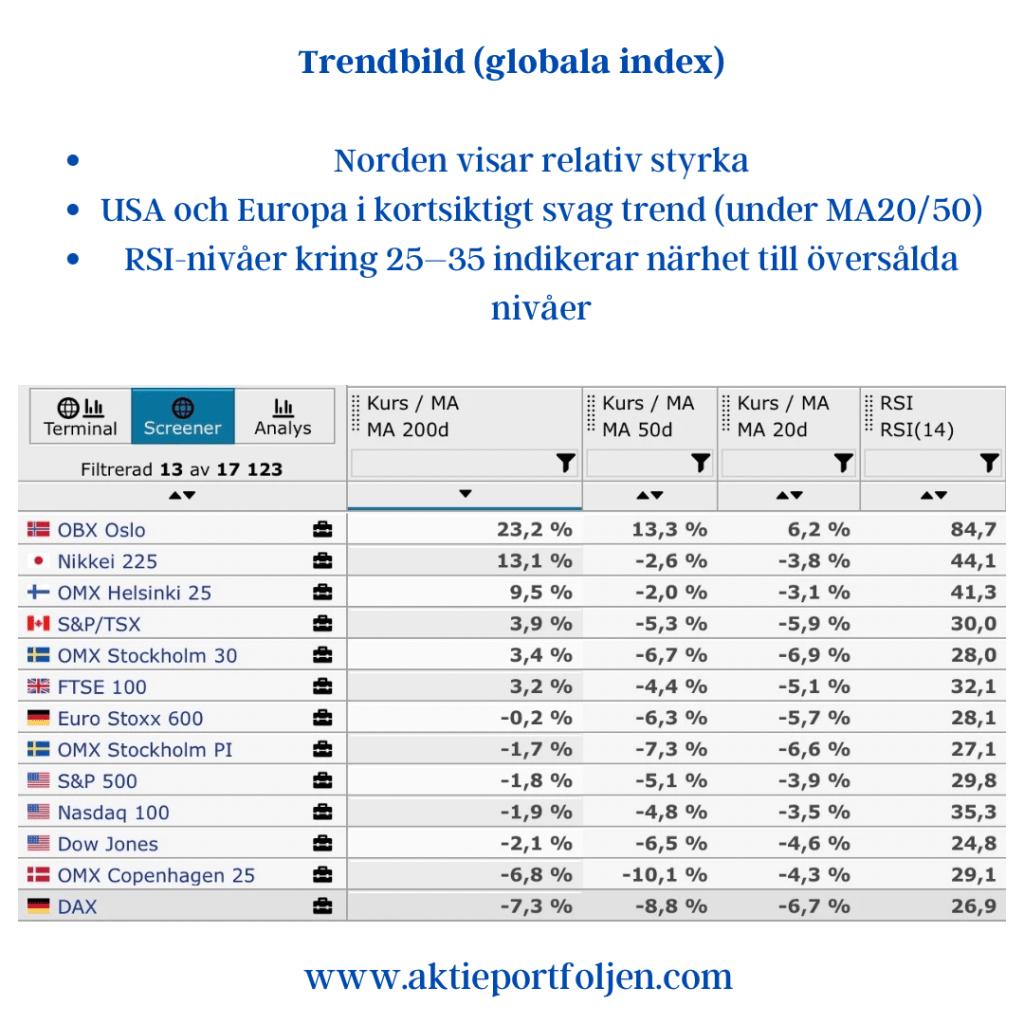
Norden visar relativ styrka USA och Europa i kortsiktigt svag trend (under MA20/50) RSI-nivåer kring 25–35 indikerar närhet till översålda nivåer
Utsikter & Reflektion
Vecka 13 ser ut att bli tydligt rubrikdriven där geopolitiken sätter tonen. Huvudscenariot är fortsatt att marknaden försöker hålla fast vid ett deeskaleringscase, även om riskpremien förblir förhöjd. Så länge konflikten inte påverkar energiflöden via Hormuzsundet finns utrymme för stabilisering, särskilt då sentimentet redan är pressat och flera marknader närmar sig översålda nivåer.
Nedsidan är samtidigt tydlig. En eskalation – särskilt riktad mot energiinfrastruktur – kan snabbt driva upp oljepriset ytterligare, lyfta volatiliteten och pressa aktiemarknaden brett. I ett sådant läge riskerar inflationsoron att förstärkas snarare än att dämpas.
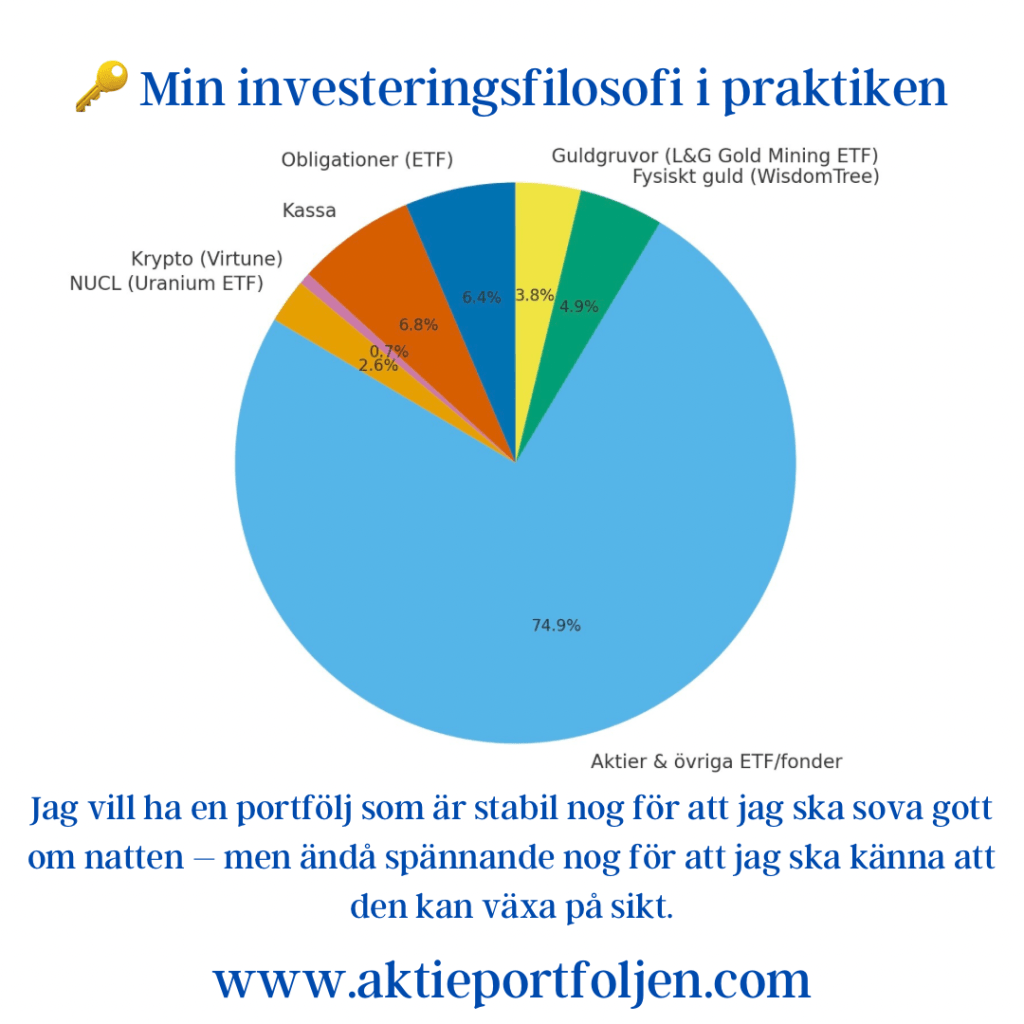
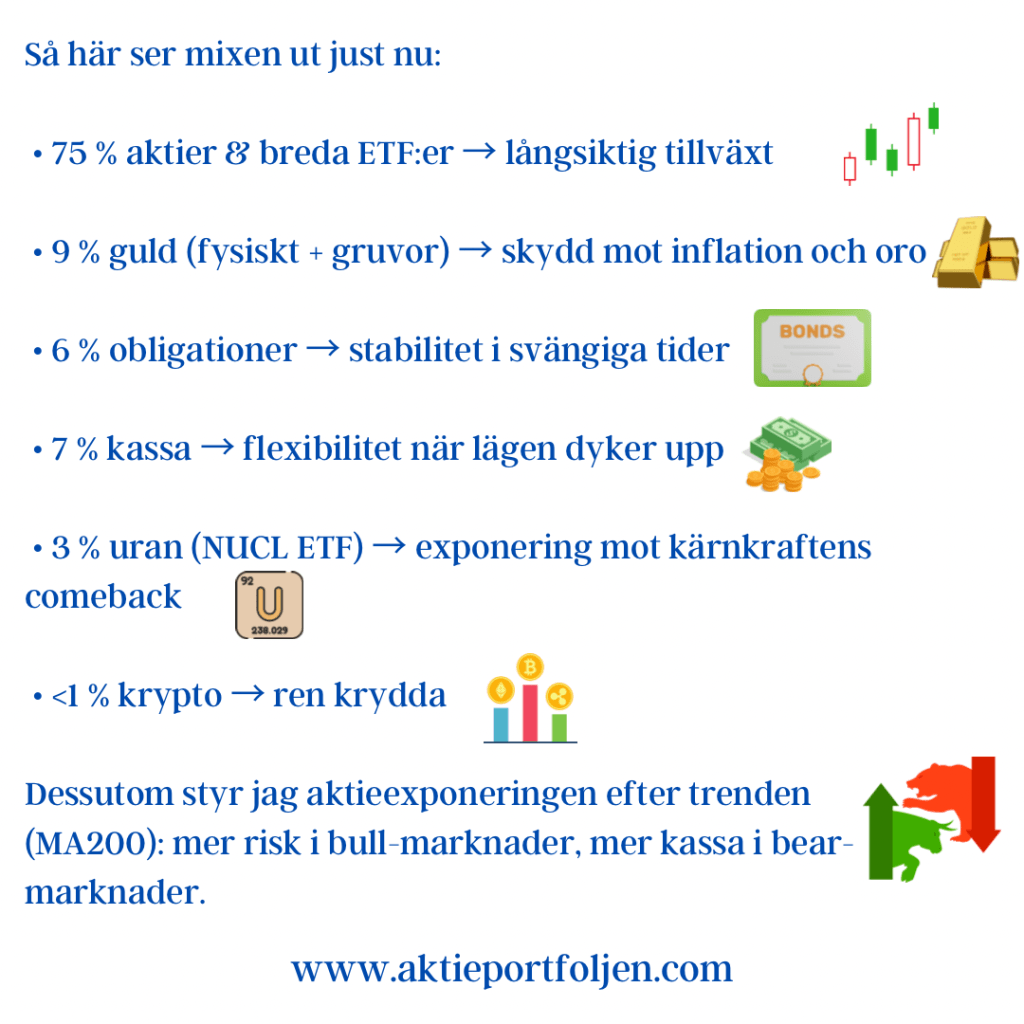
Mot den bakgrunden fortsätter jag att möta risk med disciplin. Laguppställningen står i nuläget emot nedgången bättre än index, där en högre kassaandel i kombination med exponering mot obligationer och guld bidrar till att dämpa svängningarna (kassa 22 %, obligationer 6,5 %, guld 5,2 %). Jag följer regelboken, vilket innebär att aktievikten justeras ned i takt med att trenderna försämras – snarare än på enskilda rubriker.
Sammanfattningsvis går marknaden in i veckan med hög beredskap och låg visibilitet. Börsens motståndskraft består – men är villkorad. Nyhetsflödet kommer att avgöra riktningen.
Laguppställningen i grönt – finans och energi driver momentum trots svag börs
17 mars 2026
Laguppställningen fortsätter att visa styrka med en bred och stabil grön stängning, i kontrast till Stockholmsbörsen som backade marginellt och stängde kring -0,10%. Det är en dag där helheten imponerar mer än enskilda topprestationer – många bidrar och drar åt samma håll.
Efter en lyckad dag i Harrachov gick resan idag vidare till Spindler Mlyn, som visade sig erbjuda något bättre förutsättningar i det här sena skedet av säsongen. I alpin skidåkning gäller det att vara på plats tidigt – särskilt så här sent på säsongen – då morgonen ger de bästa förutsättningarna, medan eftermiddagens blötare snö snabbt gör åkningen tyngre. Samma logik går att applicera på marknaden: det gäller att vara med när trenden är som starkast och förutsättningarna är tydliga, snarare än att kämpa i motlut när momentum avtar – inte minst i bolag som etablerat sig över MA200.
Det är också i den typen av miljö dagens laguppställning navigerar väl – inte spektakulärt, men effektivt och konsekvent.
Bolag & sektorer
Dagens laguppställning präglades av en tydlig mix av finansiellt momentum, råvaruexponering och tematiska ETF:er, snarare än en traditionell sektorrotation. Det är en sammansättning som signalerar selektiv styrka snarare än en entydig marknadsriktning.
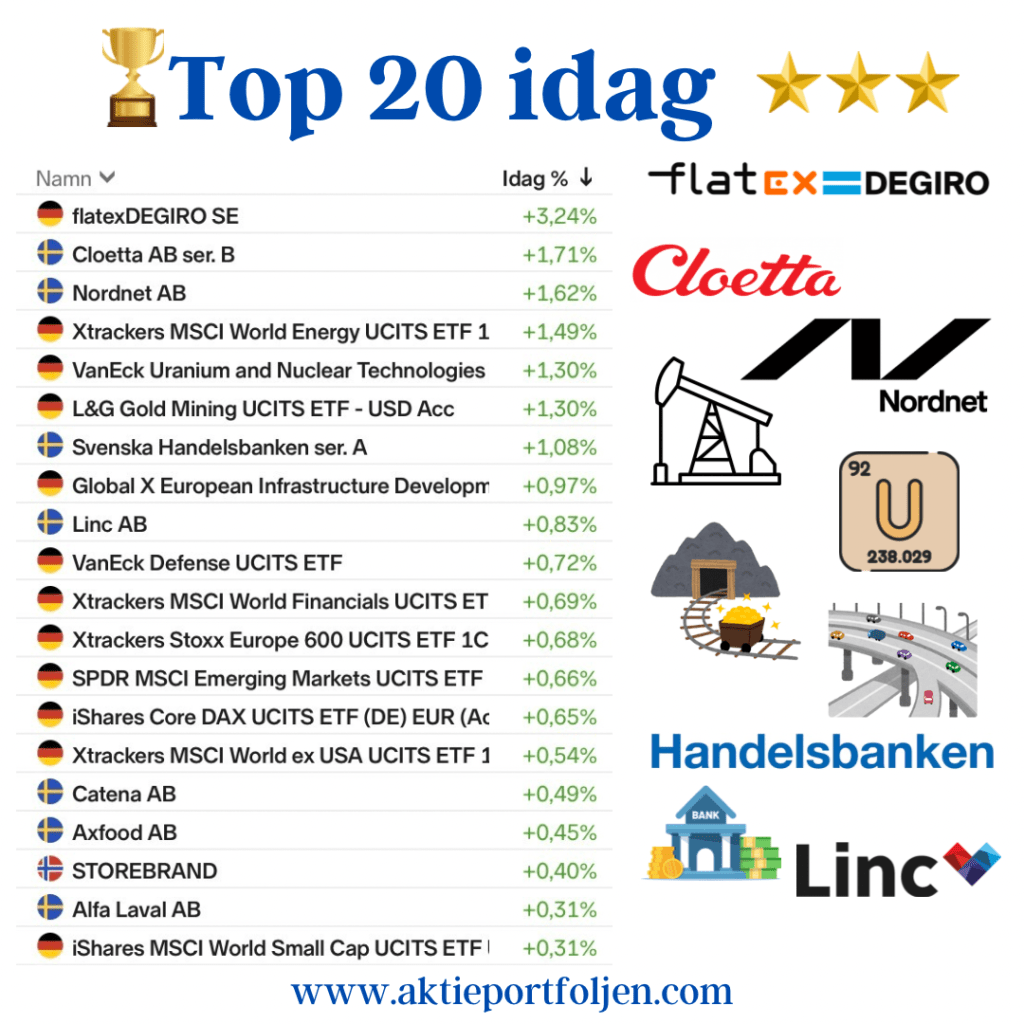
Finans var en av dagens tydligare vinnare. flatexDEGIRO SE (+3,24%) toppar listan, följt av Nordnet AB (+1,62%), vilket bekräftar fortsatt styrka i spar- och handelsrelaterade affärsmodeller. Även Svenska Handelsbanken ser. A (+1,08%) och Storebrand (+0,40%) bidrog, tillsammans med Xtrackers MSCI World Financials UCITS ETF (+0,69%), till bilden av ett segment där kapitalet fortsätter att söka sig in i etablerade trender.
Råvaru- och energitemat var samtidigt väl representerat genom Xtrackers MSCI World Energy UCITS ETF 1C (+1,49%), VanEck Uranium and Nuclear Technologies UCITS ETF (+1,30%) och L&G Gold Mining UCITS ETF – USD Acc (+1,30%). Det indikerar ett fortsatt intresse för reala tillgångar och energirelaterade investeringar.
Den bredare exponeringen syns genom index-ETF:er som Xtrackers Stoxx Europe 600 UCITS ETF 1C (+0,68%), SPDR MSCI Emerging Markets UCITS ETF (+0,66%) och iShares Core DAX UCITS ETF (DE) EUR (Acc) (+0,65%), vilket förstärker bilden av en marknad där kapitalet söker sig till fungerande trender snarare än nya positioneringar.
Bland enskilda svenska bolag var rörelserna mer dämpade, med namn som Catena AB (+0,49%), Axfood AB (+0,45%) och Alfa Laval AB (+0,31%) som bidrog med stabilitet snarare än tydligt momentum.
Sammantaget är det en dag där kapitalet förstärker befintliga teman – med särskilt fokus på finans och energi – snarare än att söka nya riktningar. Det passar väl in i en momentumdriven strategi där det handlar om att ligga kvar i fungerande trender.
Top 20 – dagens laguppställning
flatexDEGIRO SE +3,24% Cloetta AB ser. B +1,71% Nordnet AB +1,62% Xtrackers MSCI World Energy UCITS ETF 1C +1,49% VanEck Uranium and Nuclear Technologies UCITS ETF +1,30% L&G Gold Mining UCITS ETF – USD Acc +1,30% Svenska Handelsbanken ser. A +1,08% Global X European Infrastructure Development UCITS ETF +0,97% Linc AB +0,83% VanEck Defense UCITS ETF +0,72% Xtrackers MSCI World Financials UCITS ETF +0,69% Xtrackers Stoxx Europe 600 UCITS ETF 1C +0,68% SPDR MSCI Emerging Markets UCITS ETF +0,66% iShares Core DAX UCITS ETF (DE) EUR (Acc) +0,65% Xtrackers MSCI World ex USA UCITS ETF 1C +0,54% Catena AB +0,49% Axfood AB +0,45% Storebrand +0,40% Alfa Laval AB +0,31% iShares MSCI World Small Cap UCITS ETF +0,31%
Stockholmsbörsen i rekordsprint efter cyklisk rusning
7 januari 2026
Inledning / Makro & Index
Stockholmsbörsen levererade en av de starkaste börsdagarna på länge och stack ut som Europas bäst presterande marknad. Det breda indexet steg med över 2 procent och noterade samtidigt första stängningsrekordet sedan februari i fjol.
Bakom uppgången låg en tydlig riskaptit, där investerare tog fasta på förbättrade utsikter för svensk konjunktur. Det gav särskilt genomslag i cykliska sektorer och skapade ett markant försprång mot mer banktunga Europabörser.
Bolag & Sektorer
Dagens rörelse var bred, disciplinerad och välförankrad, med industri, hälsovård och fastigheter som tydliga draglok. Samtliga tre sektorer steg kring 3 procent och lyfte det breda indexet med kraft.
Industrisektorn tog ledartröjan i takt med ökad konjunkturoptimism. SaltX Technology stack ut med en uppgång på +7,24 %, medan Dynavox Group avancerade +5,76 % och Addtech steg +5,67 %. Även större industrinamn deltog aktivt i uppgången, där Atlas Copco ökade +4,26 %, Alfa Laval +2,67 % och Hexagon +2,63 %. Investmentbolag med industriell tyngd som Latour (+4,30 %) och Investor (+3,20 %) förstärkte bilden av ett tydligt cykliskt skifte.
Hälsovårdssektorn bidrog med både stabilitet och momentum. AstraZeneca steg +5,07 %, medan Asker Healthcare Group avancerade +4,85 %. Även relaterade bolag som Nolato (+3,54 %) och Mycronic (+2,83 %) bidrog till sektorbredden.
Fastighets- och infrastrukturexponeringar fick samtidigt draghjälp av förbättrade tillväxtförväntningar. Lundbergföretagen steg +3,85 %, medan infrastrukturfokuserade ETF:er som Global X European Infrastructure ökade +2,43 %. Inom tematiska investeringar noterades även styrka i VanEck Defense (+3,21 %) och svenska småbolag genom XACT Småbolag (+1,92 %).
Utsikter
Dagens börsbild markerar ett tydligt skifte i sentiment. När cykliska bolag tar kommandot gynnas Stockholmsbörsen strukturellt jämfört med många andra europeiska marknader. Kombinationen av industriell tyngd, relativt låg bankexponering och förbättrade konjunkturförväntningar gav Sverige ett tydligt övertag i dagens handel.
Efter en så stark uppgång är marknaden mer känslig för kortsiktiga rekyler, men så länge konjunkturförväntningarna består finns förutsättningar för fortsatt relativ styrka för Stockholm.
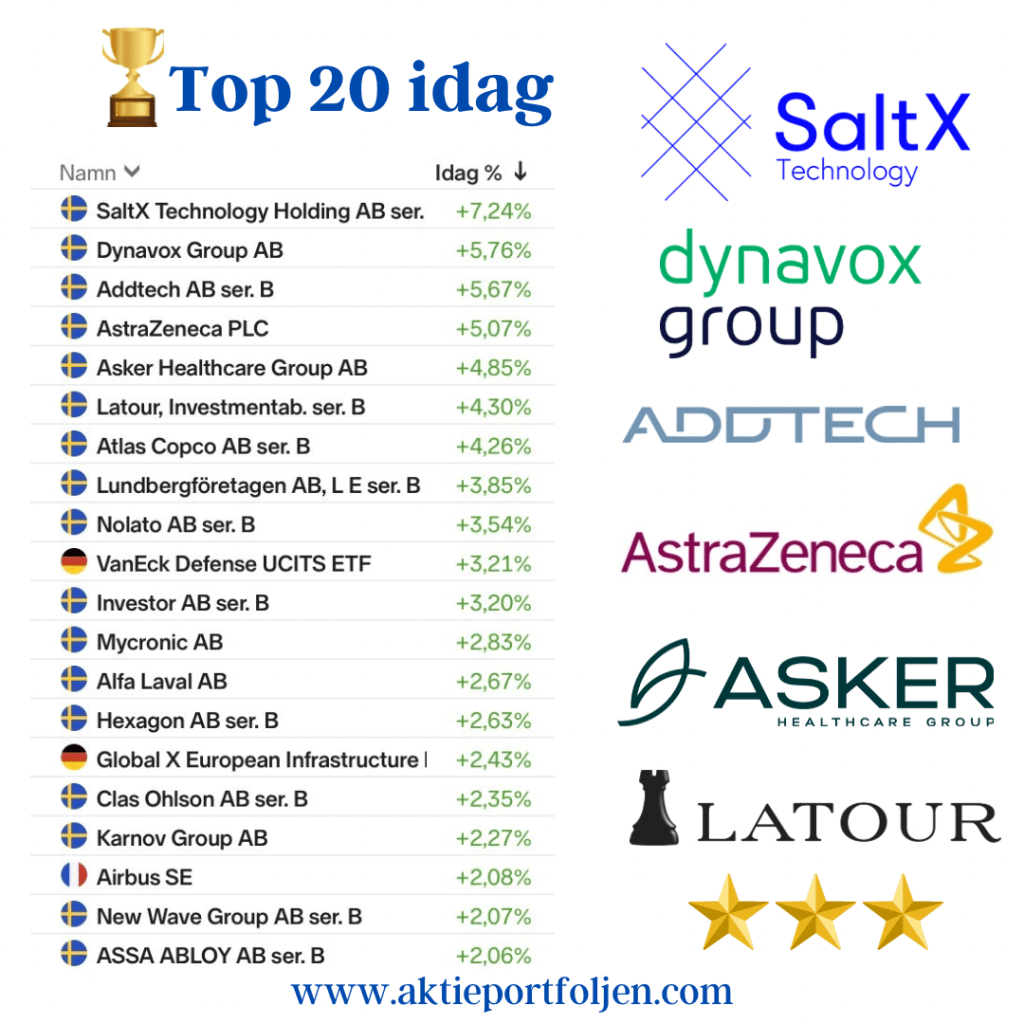
Top 15 – Dagens starkaste bidrag
SaltX Technology Holding Dynavox Group Addtech AstraZeneca Asker Healthcare Group Latour Atlas Copco Lundbergföretagen Nolato VanEck Defense UCITS ETF Investor Mycronic Alfa Laval Hexagon Global X European Infrastructure
Sammanfattning
Det här var lagets rekordsprint – ett skolboksexempel på hur cykliskt momentum, sektorbredd och makroförväntningar kan samverka. Stockholm tog täten i Europa med både tempo och kontroll.
Vecka 50 blev en vecka präglad av eftertanke snarare än tempo. Börsen fortsätter att balansera mellan hopp och försiktighet, där varje datapunkt vägs noggrant mot räntebanor och centralbanksbudskap. För egen del har fokus legat på helheten: att läsa av marknaden snarare än att försöka förutse nästa rörelse. Portföljen har fått arbeta vidare inom givna ramar, med disciplin som ledord.
Makro & marknad
Nästa vecka domineras tydligt av Fed, som väntas sänka räntan med ytterligare 25 punkter. Minst lika viktigt som själva beslutet blir kommunikationen inför januari, där signalerna sannolikt blir mer neutrala. Fed lär vilja bekräfta att räntetoppen är passerad, samtidigt som budskapet fortsatt kommer präglas av långsamma och begränsade sänkningar även under kommande år.
I euroområdet är datakalendern relativt tunn. Fokus ligger på tysk industriproduktion för oktober samt slutliga inflationssiffror för november i flera större ekonomier.
För Sverige blir inflationen ovanligt intressant. Det slutgiltiga KPI-utfallet står i centrum efter den lägre än väntade snabbprognosen i förra veckan. Även de månatliga tillväxtindikatorerna – privat sektors produktion och hushållens konsumtion – följs med intresse efter ett starkt tredje kvartal.
Indikatorer – marknadens temperatur
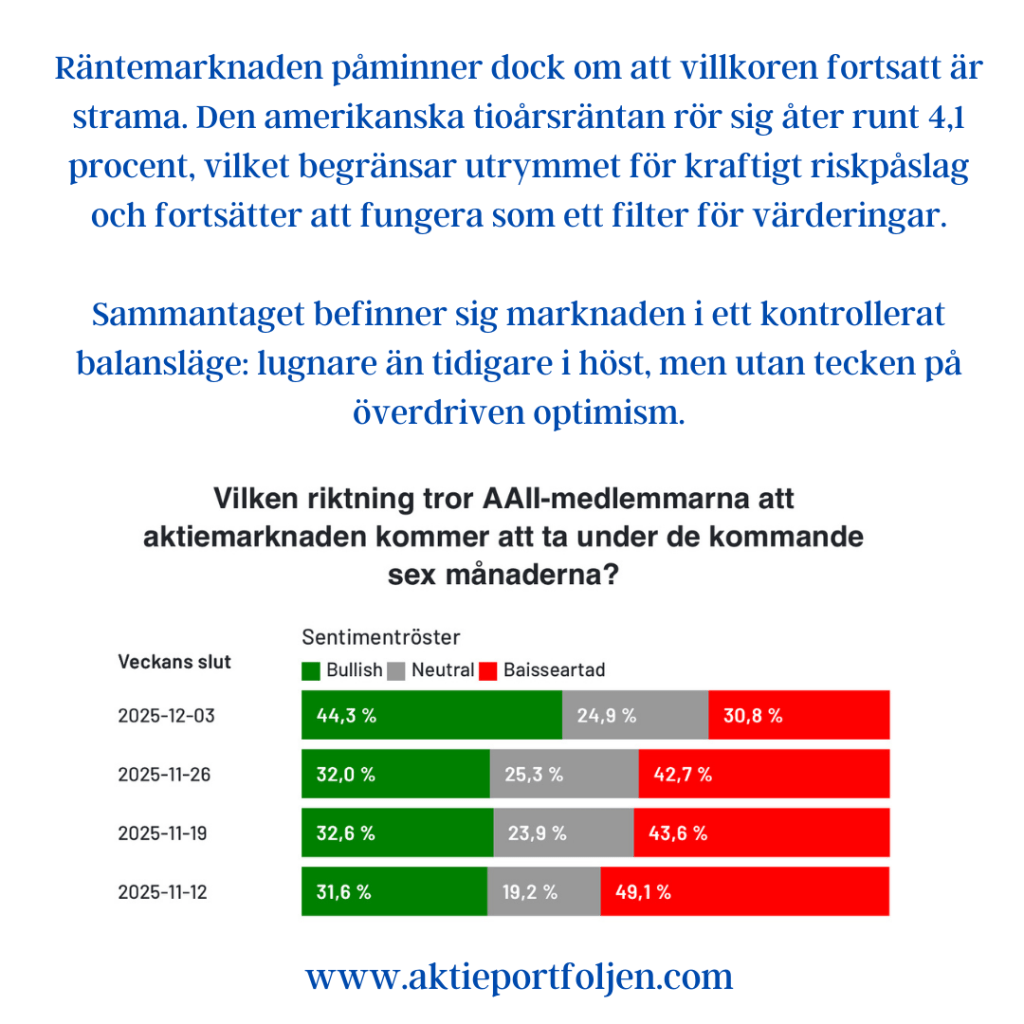
Sentimentsindikatorerna pekar sammantaget mot en marknad som blivit mer balanserad. AAII-enkäten visar hur den tydliga pessimismen från november har mattats av, med en förskjutning mot ett mer jämnt fördelat sentiment mellan optimism och försiktighet.
Volatiliteten har samtidigt fallit tillbaka. Både VIX i USA och VSTOXX i Europa befinner sig på nivåer som signalerar frånvaro av akut stress, trots att flera potentiella osäkerhetsfaktorer närmar sig. Fear & Greed-indexet ligger kring 40, vilket indikerar försiktig riskaptit snarare än rädsla eller eufori.
Räntemarknaden påminner dock om att villkoren fortsatt är strama. Den amerikanska tioårsräntan rör sig åter runt 4,1 procent, vilket begränsar utrymmet för kraftigt riskpåslag och fortsätter att fungera som ett filter för värderingar.
Sammantaget befinner sig marknaden i ett kontrollerat balansläge: lugnare än tidigare i höst, men utan tecken på överdriven optimism.
Börstrender
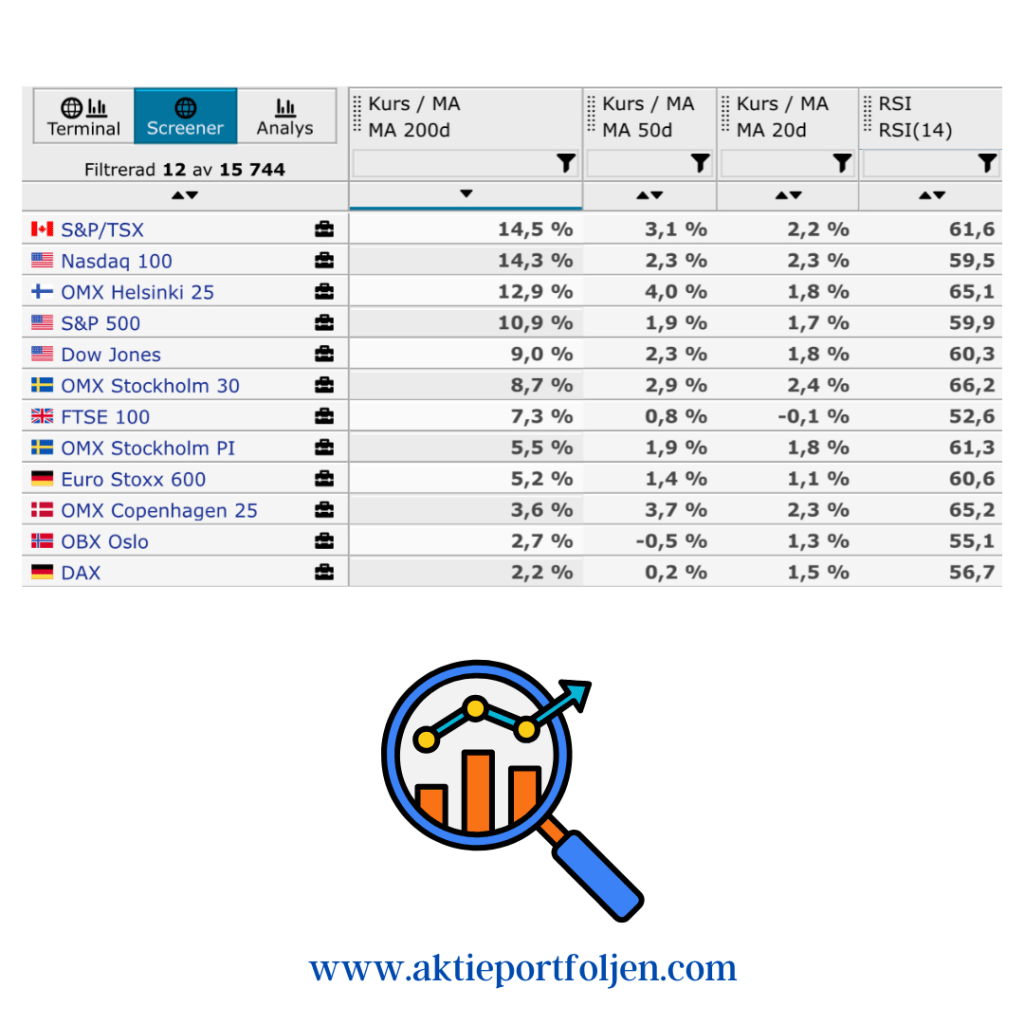
Tekniskt sett är helhetsbilden fortsatt konstruktiv. De flesta större index handlas ovanför sina långsiktiga glidande medelvärden, vilket bekräftar att den övergripande trenden fortfarande är uppåtriktad.
USA leder fortsatt, med Nasdaq 100 som tydlig draglok tack vare starkt momentum inom teknik. Norden uppvisar en mer varierad men överlag positiv trendbild, där Helsingfors sticker ut medan Stockholm rör sig stabilt snarare än snabbt. I Europa är bilden försiktigare, med mindre marginaler mot viktiga tekniska nivåer och mer neutralt momentum, inte minst i Tyskland och Storbritannien.
Börstrenderna signalerar fortsatt medvind, men också att styrkan är ojämnt fördelad och belönar selektivitet snarare än bred riskaptit.
Laguppställningen – bolag och trend
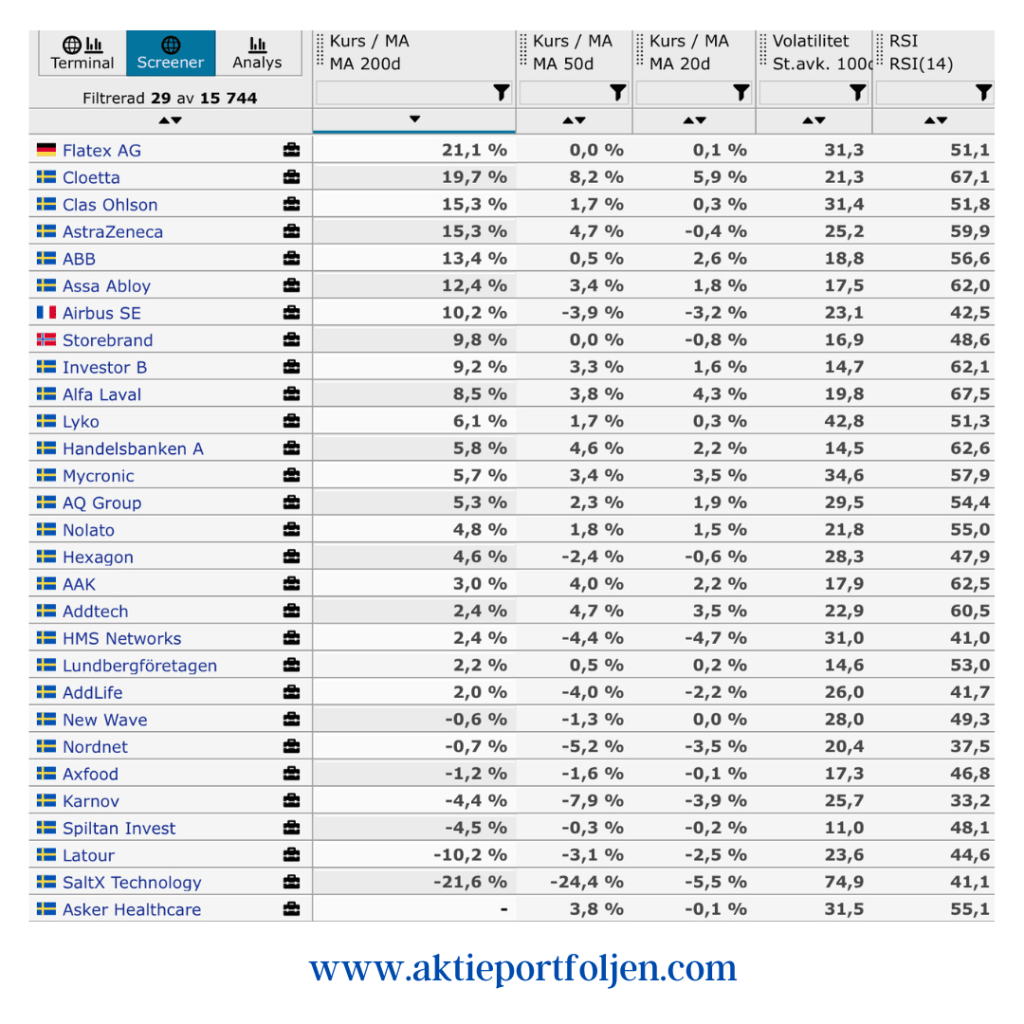
I laguppställningen är bilden i huvudsak sund. En klar majoritet av bolagen handlas ovanför sina 200-dagars glidande medelvärden, vilket bekräftar att portföljen befinner sig i fungerande upptrend.
MA200-strategin fortsätter att vara central. Bolag som etablerar sig under MA200 viktas ned successivt och byts i förlängningen ut om trenden inte vänder. Syftet är inte att undvika kortsiktiga nedgångar, utan att minska risken för långvariga strukturella förluster.
Investmentbolag samt SaltX utgör medvetna undantag. Här väger andra faktorer tyngre än kortsiktig teknisk trend, antingen genom strukturell substansförvaltning eller hög risk–hög potential-karaktär.
Laguppställningen präglas därmed av tydlig intern rangordning: starka trender tillåts bära, medan svagare positioner hålls under observation.
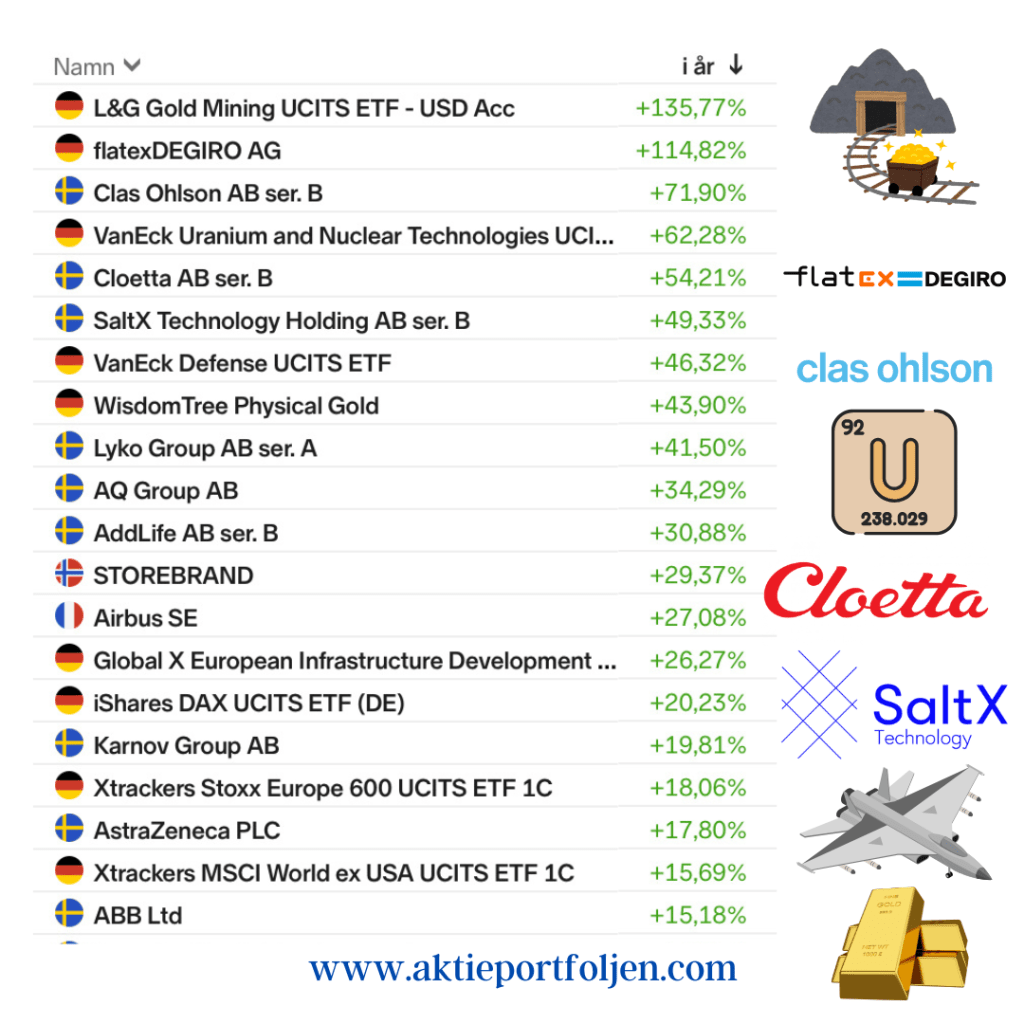
Årets starkaste innehav
Årets starkaste innehav domineras av tematiska exponeringar snarare än enskilda lyckoträffar. Guldrelaterade investeringar har varit tydliga vinnare, gynnade av geopolitik, realräntor och centralbanksefterfrågan. Även uran- och kärntekniktemat har levererat starkt, trots periodvis hög volatilitet.
Bland bolagen återfinns stabila konsument- och industrinamn där kombinationen av kvalitet och uthållig trend gett jämn avkastning snarare än kortsiktiga rusningar. Gemensamt för årets vinnare är konsekvens snarare än tajming.
Blir det ett tomterally?
Förutsättningarna för ett tomterally finns. Sentimentet har förbättrats, volatiliteten har fallit tillbaka och trenderna är i huvudsak intakta. Historiskt är det en miljö där börsen ofta avslutar året i positiv ton.
Samtidigt är utrymmet för bred eufori begränsat. Räntenivåerna är fortsatt höga och Fed står fortfarande i centrum för marknadens kortsiktiga tolkningar. Det talar emot ett klassiskt tomterally där riskaptiten höjs över hela linjen.
Snarare pekar mycket mot ett selektivt decemberklimat. Starka trender tenderar att fortsätta, defensiva kvalitetsbolag kan gynnas av positionering inför årsskiftet och eftersläntrare får fortsatt svårt att attrahera kapital utan tydliga katalysatorer.
Tomten kan mycket väl komma till börsen – men säcken lär inte vara lika full för alla.
📈 Min aktievecka 44 – marknaden balanserar mellan oro och hopp
🌍 Veckoöversikt
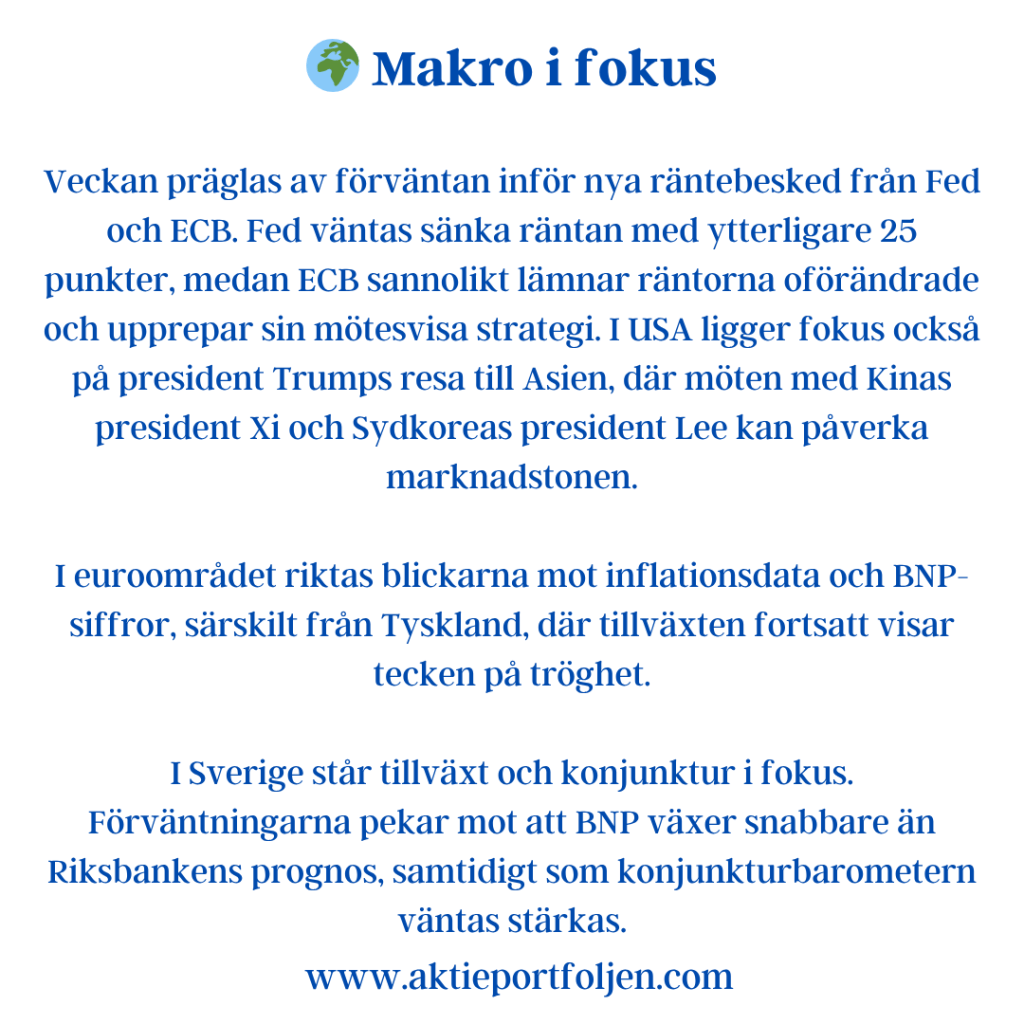
Veckan präglades av förväntan inför nya räntebesked från Fed och ECB. Fed väntas sänka räntan med ytterligare 25 punkter, medan ECB sannolikt lämnar räntorna oförändrade och upprepar sin mötesvisa strategi.
I USA ligger fokus också på president Trumps resa till Asien, där möten med Kinas president Xi och Sydkoreas president Lee kan påverka marknadstonen.
I euroområdet riktas blickarna mot inflationsdata och BNP-siffror, särskilt från Tyskland, där tillväxten fortsatt visar tecken på tröghet.
I Sverige står tillväxt och konjunktur i fokus. Förväntningarna pekar mot att BNP växer snabbare än Riksbankens prognos, samtidigt som konjunkturbarometern väntas stärkas.
⸻
😬 Sentiment och marknadsklimat
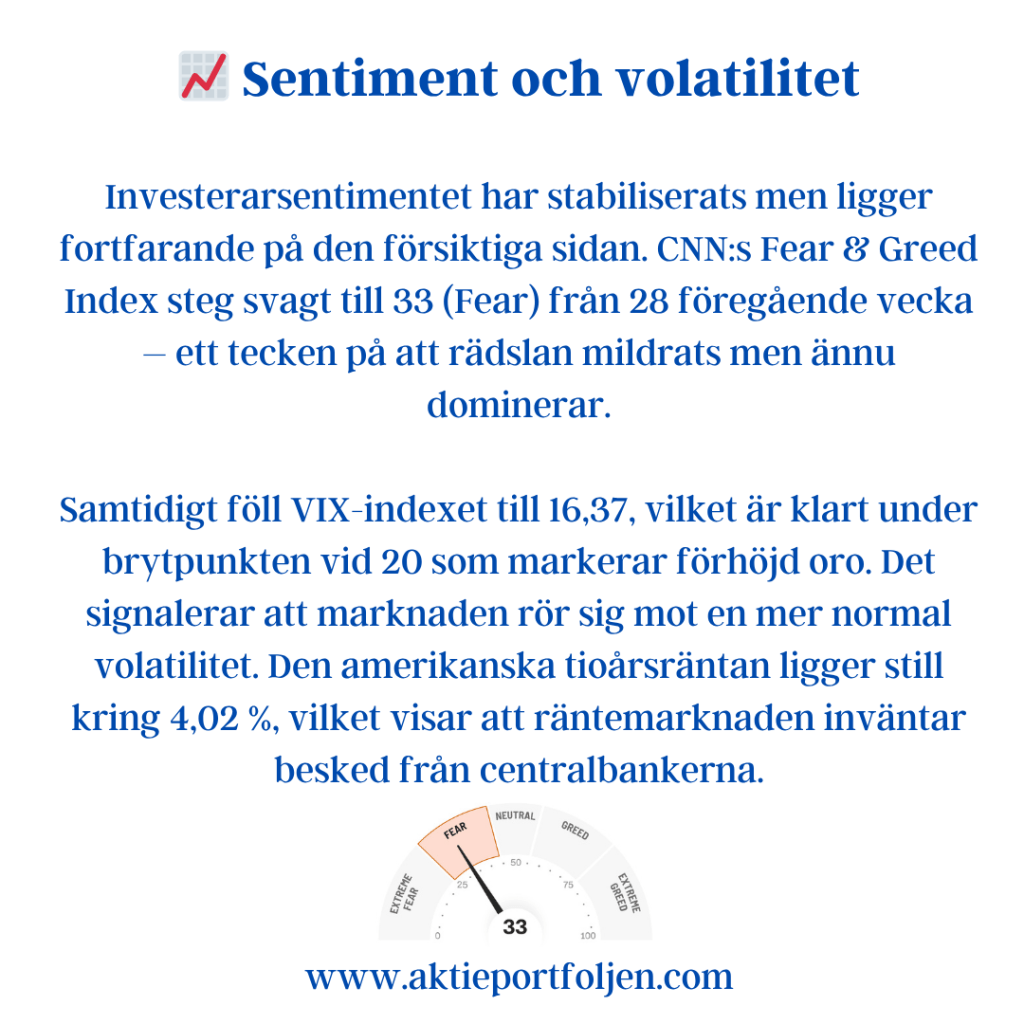
Investerarsentimentet har stabiliserats men ligger fortfarande på den försiktiga sidan. CNN:s Fear & Greed Index steg svagt till 33 (Fear) från 28 föregående vecka – ett tecken på att rädslan mildrats men ännu dominerar.
Samtidigt föll VIX-indexet till 16,37, vilket är klart under brytpunkten vid 20 som markerar förhöjd oro. Det signalerar att marknaden rör sig mot en mer normal volatilitet, även om investerarna förblir vaksamma.
Det europeiska VSTOXX-indexet sjönk till 16,5, väl under orosnivån vid 25, vilket antyder en mer balanserad marknadsbild.
Den amerikanska tioårsräntan ligger still kring 4,02 %, vilket visar att räntemarknaden inväntar besked från centralbankerna.
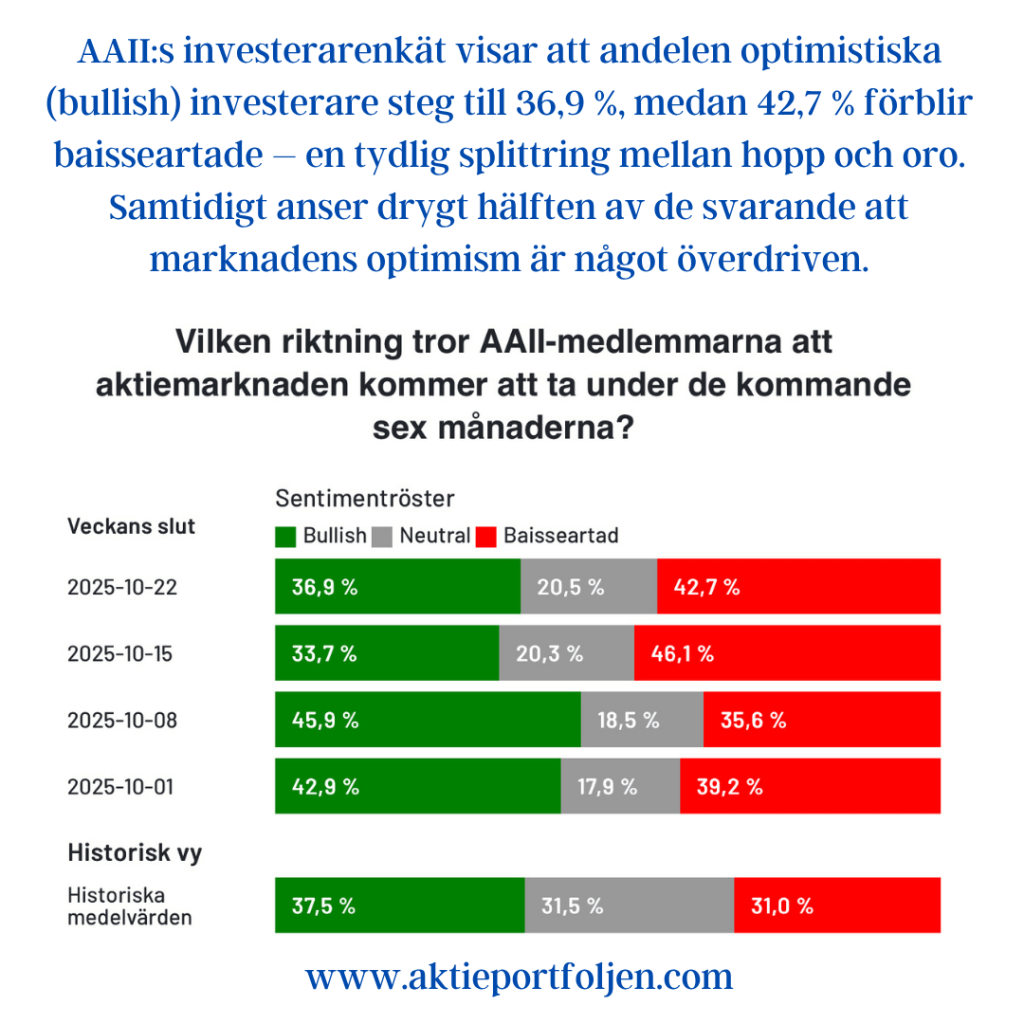
AAII:s investerarenkät visar att andelen optimistiska (bullish) investerare steg till 36,9 %, medan 42,7 % förblir baisseartade – en tydlig splittring mellan hopp och oro.
Samtidigt anser drygt hälften av de svarande att marknadens optimism är något överdriven.
⸻
🌐 Börstrender
Börserna visade brett positiva rörelser under veckan. Nasdaq 100 ledde utvecklingen med en uppgång på 4,5 % över 50-dagars medelvärdet, följt av S&P/TSX och Russell 2000.
I Europa utmärkte sig Helsingforsbörsen med starkt momentum, medan Stockholmsbörsen steg måttligt men fortsatte över sitt långsiktiga trendstöd (MA200).
RSI-nivåerna indikerar en marknad i återhämtning – flertalet index närmar sig överköpta nivåer, vilket tyder på fortsatt styrka men med risk för kortsiktiga pauser.
⸻
🧩 Laguppställningen
I portföljen kvarstår principen att bolag över sitt 200-dagars glidande medelvärde har full allokering, medan bolag under MA200 är minst halverade – med undantag för investmentbolag och SaltX, som hanteras långsiktigt.
Flera rapporter väntas under kommande vecka, bland annat från Balder, Nolato och Airbus, medan Catena har x-dag för utdelning. Fokus ligger på hur bolagen hanterar det rådande ränteklimatet och marginaltrycket.
⸻
🚂 Draglok och styrkor
Veckans tydliga draglok var Flatex, som fortsatte sin starka trend med över +20 % på en månad och närmar sig +130 % för året.
Även HMS Networks, Lagercrantz och Assa Abloy visade imponerande momentum, medan Catena och Platzer stod ut bland fastighets- och industribolagen med tvåsiffriga uppgångar.
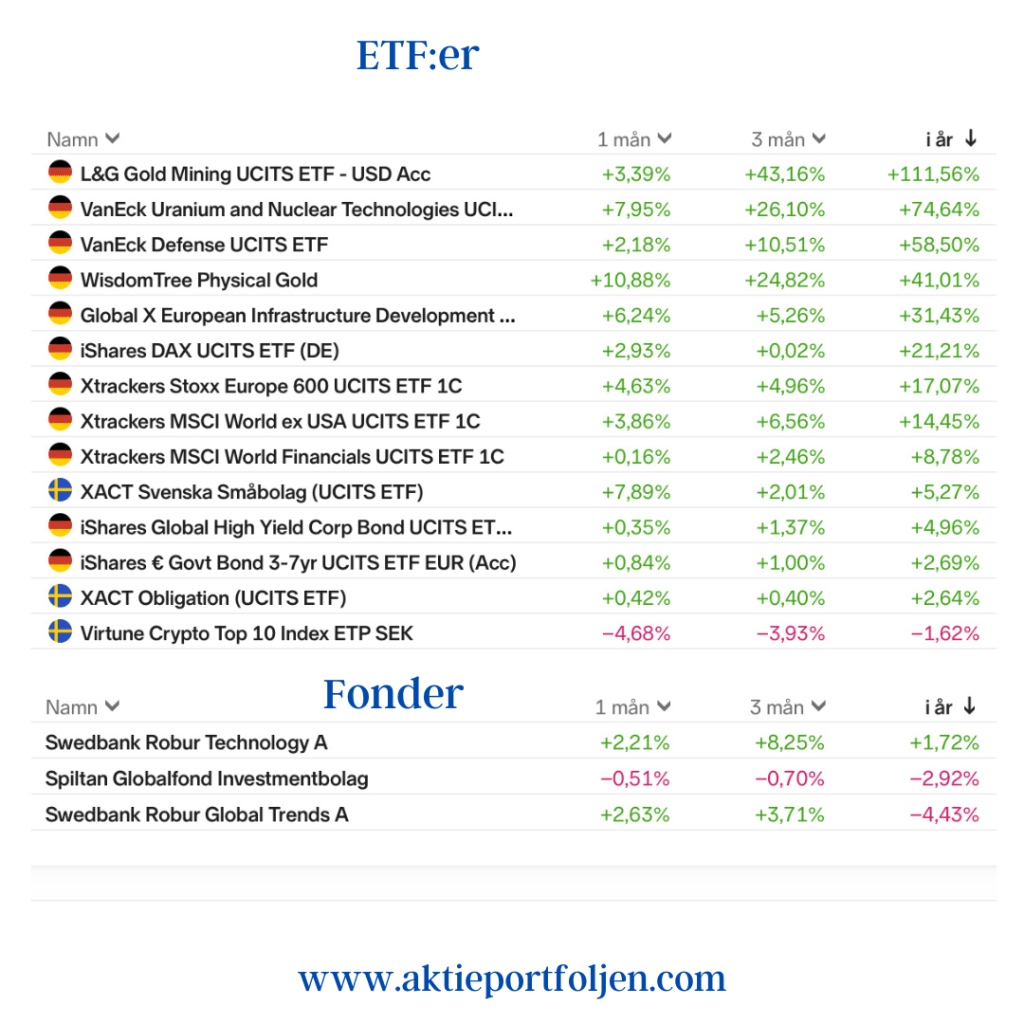
På råvaru- och ETF-sidan stärktes guld och försvarsinriktade ETF:er, där WisdomTree Physical Gold, L&G Gold Mining ETF och VanEck Defense fortsatte att bidra positivt till avkastningen.
Latour och AstraZeneca levererade stabilitet, medan Swedbank Robur Technology fortsatte att vara en tydlig vinnare bland fonderna.
Sammantaget var det en bred återhämtning med styrka i flera sektorer – särskilt inom teknik, industri och råvaror – en tydlig signal om att optimismen åter börjar ta fart.
⸻
📊 Slutsatser
Marknaden befinner sig i ett läge av försiktig optimism. Investerarsentimentet har förbättrats något, men rädslan ligger fortfarande kvar på en förhöjd nivå – ett tecken på att förtroendet ännu inte helt har återvänt.
Samtidigt är volatiliteten tillbaka under de mest oroliga nivåerna, vilket tyder på att marknaden börjar hitta fotfästet.
Den breda uppgången i portföljen, med styrka i både industri, teknik och råvarurelaterade tillgångar, pekar på en konstruktiv underton.
Att flera innehav nu återigen handlas klart över sina långsiktiga medelvärden stärker bilden av en marknad som rör sig från oro mot ett mer balanserat hopp.
De kommande räntebeskeden från Fed och ECB blir nu avgörande för riktningen framåt.
En mjukare ton från centralbankerna kan ge fortsatt stöd åt riskaptiten – men osäkerheten kring konjunkturen och geopolitiska spänningar gör att det ännu är för tidigt att ropa faran över.
Rapportperioden fortsätter dessutom i full fart, och flera av portföljens bolag står inför sina kvartalssiffror. Utfallet här kan ge ytterligare vägledning kring konjunkturläget och vinsttrenderna.
I nuläget framstår en balanserad strategi som klokast – att hålla fast vid kvalitetsbolag med bevisad lönsamhet och samtidigt ha exponering mot tillväxt- och råvarusektorer som gynnas av en mjukare räntemiljö.
Kombinationen av tålamod och selektivitet blir avgörande när marknaden fortsätter balansera mellan oro och hopp.