Veckan framåt – v39, räntor, olja och stormaktspolitik i fokus

Veckan framåt – v39

Räntor, olja och stormaktspolitik i fokus

Inledning / makro

En ny börsvecka inleds med ett ovanligt spretigt makroläge. Den ekonomiska statistiken fortsätter överlag att överraska positivt. Citi Economic Surprise Index ligger på plus globalt och har stigit mycket kraftigt i euroområdet. Det talar för att konjunkturen hittills står emot bättre än många befarat.

Samtidigt har marknadens problem flyttats från tillväxtoro till räntor, energi och geopolitik.

I Sverige blir veckans höjdpunkt Riksbankens räntebesked och penningpolitiska rapport på torsdag. Dessförinnan kommer den kvartalsvisa rapporten över inflationsförväntningarna, som blir en sista viktig pusselbit inför beskedet. SEB bedömer att Riksbanken närmar sig en räntehöjning, men att det sannolikt dröjer något ytterligare. På fredag publiceras även producentpriserna för augusti.

I USA är kalendern tunnare. September månads PMI kommer därför att följas noga efter tecken på hur den amerikanska ekonomin utvecklas. Flera Fed-ledamöter kommer också att tala under veckan, vilket kan ge ytterligare ledtrådar om nästa steg efter de hökaktiga signalerna i septemberprognoserna.

Den amerikanska tioårsräntan ligger samtidigt kring 5 procent. Det är en nivå som förtjänar fortsatt uppmärksamhet eftersom högre marknadsräntor påverkar såväl företagens finansieringskostnader som värderingarna på aktiemarknaden.

I euroområdet står preliminära PMI-siffror i centrum. Även tyska Ifo, franska Insee och konsumentförtroendet ger nya temperaturmätningar på företagens och hushållens syn på ekonomin. Det blir särskilt intressant mot bakgrund av att euroområdets Citi Economic Surprise Index har stigit kraftigt och visar att den senaste statistiken överraskat tydligt på uppsidan.

På den politiska scenen riktas blickarna mot relationen mellan världens två största ekonomier. Mötet mellan Donald Trump och Xi Jinping blir en av veckans viktigaste händelser. Handelspolitik och relationerna mellan USA och Kina har potential att snabbt påverka riskaptiten på de globala marknaderna.

Oljan – Hormuz förblir marknadens joker

Brentoljan avslutade veckan kring 103 dollar per fat, efter att tidigare ha handlats betydligt högre. Nedgången minskar en del av det omedelbara inflationstrycket, men energirisken är knappast borta.

Utvecklingen kring Hormuzsundet och möjligheterna att hålla oljeexporten från Mellanöstern igång förblir därför viktiga att följa. Störningar i transporterna kan snabbt få genomslag på oljepriset, samtidigt som alternativa exportvägar har fått större betydelse.

För marknaden blir riktningen på oljepriset minst lika viktig som själva nivån. Ett stabiliserat eller fallande Brent skulle minska inflationsoron och pressen på marknadsräntorna. En ny kraftig uppgång riskerar däremot att åter föra fram den besvärliga kombinationen av högre inflation, högre räntor och svagare tillväxtutsikter.

Marknadsindikatorer

Marknaden skickar just nu ovanligt blandade signaler. Fear & Greed ligger på 29, vilket fortfarande innebär Fear. AAII:s senaste mätning förstärker bilden: endast 28,8 procent är positiva, medan hela 53,3 procent är baisseartade.

Samtidigt berättar volatiliteten en helt annan historia. VIX ligger på 14,81, efter att ha fallit drygt 16 procent på fem dagar. Även om den europeiska VSTOXX ligger något högre, kring 18,3, signalerar volatiliteten knappast någon akut marknadsstress.

Det skapar en intressant kontrast. Investerarna säger att de är rädda, men optionsmarknaden prissätter förhållandevis lite rädsla.

Makrobilden ger ytterligare en pusselbit. Citi Economic Surprise Index är positivt globalt och särskilt starkt i euroområdet. Den ekonomiska statistiken har alltså utvecklats bättre än prognoserna – samtidigt som sentimentet bland investerarna försämrats.

Den tekniska bilden förstärker motsägelsen. Samtliga 13 index i sammanställningen ligger fortfarande över MA200, medan den kortare trenden har försvagats på bred front.

OMXSPI ligger exempelvis 3,7 procent över MA200, men 0,2 procent under MA50 och 0,9 procent under MA20. Även DAX och Euro Stoxx 600 ligger över sina långa medelvärden men tydligt under både MA20 och MA50.

Den långsiktiga trenden är alltså fortfarande positiv – men momentum har tappat fart.

Reflektion

Sentimentet säger rädsla. Volatiliteten säger lugn. Makrodata säger bättre än väntat. Den korta börstrenden säger försiktighet – medan den långa trenden fortfarande är positiv.

Det är svårt att hitta ett bättre exempel på varför det är klokt att skilja mellan vad vi tror ska hända och vad marknaden faktiskt gör.

AAII visar en tydlig övervikt av pessimister och Fear & Greed ligger kvar i Fear. Samtidigt handlas VIX under 15 och samtliga stora index i vår sammanställning ligger fortfarande över MA200. Marknaden är alltså betydligt mindre stressad än investerarna själva uppger sig vara.

Det är samtidigt för tidigt att blåsa faran över. Den kortare trenden har försvagats på flera marknader, den amerikanska tioårsräntan ligger kring 5 procent och oljepriset är fortfarande över 100 dollar. Till detta kommer Riksbanken, Fed-signaler, Trump–Xi och ett fortsatt känsligt energiflöde från Mellanöstern.

För min egen strategi förändrar det egentligen inte särskilt mycket. MA200 är fortfarande kompassen. Så länge den långsiktiga trenden är positiv finns ingen anledning att försöka förutse nästa börsfall. Men den svagare korta trenden och den ovanligt stora makroekonomiska osäkerheten talar samtidigt för att inte ha bråttom att öka risken.

Likviditeten får därför fortsätta göra sitt jobb: inte som en prognos om fallande börser, utan som en option på framtida möjligheter.
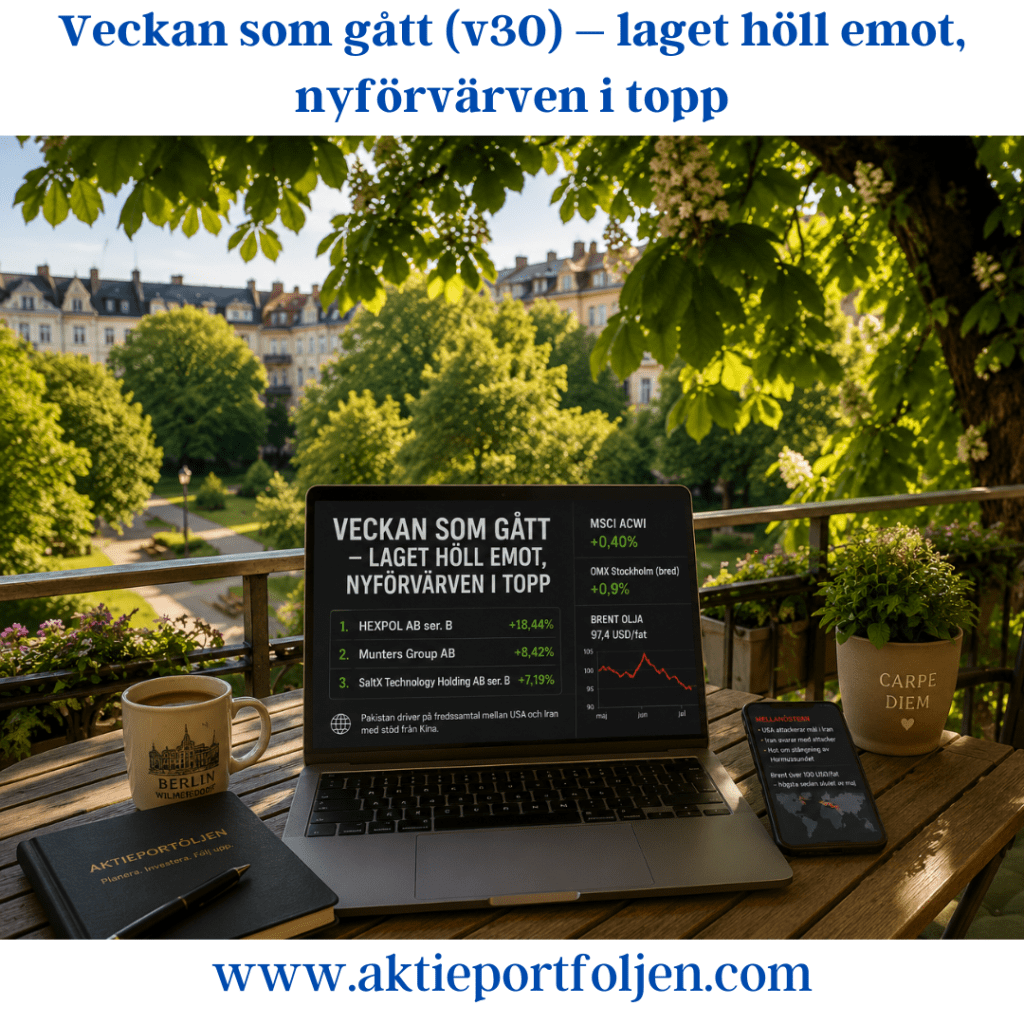
Veckan som gått (v30) – laget höll emot, nyförvärven i topp

Veckan som gått – laget höll emot, nyförvärven i topp

Makro och marknad

Den senaste veckan har präglats av en fortsatt eskalering i Mellanöstern med nattliga attacker mellan USA och Iran, skärpta hot från president Donald Trump och Huthirebellernas angrepp på fartyg i Röda havet. Under fredagen genomförde USA nya attacker mot mål i Iran samtidigt som Iran svarade med attacker mot amerikanska intressen i regionen. 

Oron kring energiförsörjningen fick Brentoljan att under veckan passera 100 dollar per fat för första gången sedan slutet av maj. Trots den geopolitiska turbulensen stängde MSCI ACWI veckan på +0,40 %, medan det breda Stockholmsindexet steg omkring +0,9 %. Laget höll emot bra och stängde veckan bättre än båda jämförelseindexen.

Oljepriset föll samtidigt tillbaka med omkring 3 % under fredagen till cirka 97,4 dollar per fat. Nedgången kom efter uppgifter om att Pakistan undersöker möjligheterna att få till stånd nya fredssamtal mellan USA och Iran efter ett initiativ från Kina. Kina har starka ekonomiska intressen av en avspänning eftersom konflikten och stängningen av Hormuzsundet slår mot landets energiförsörjning och handel. Samtidigt uppges hindren för nya förhandlingar fortfarande vara betydande. 

Sektorer och bolag

Veckans stora utropstecken blev två av bolagen som jag plockade in under semestern.

Ledartröjan tog Hexpol (+18,44 %) efter en stark rapport där polymerbolaget överträffade förväntningarna på både resultat och omsättning. Flera banker har därefter höjt sina riktkurser och uppgraderat eller upprepat sina köprekommendationer.

Munters (+8,42 %) följde efter och här är bilden snarlik: en stark rapport, en bra orderbok och dessutom flera insynsköp. Två relativt färska spelare har därmed snabbt tagit plats längst fram i laget.

Även industri och försvar hade en bra vecka. VanEck Defense (+5,77 %), Atlas Copco (+4,04 %), Alfa Laval (+1,63 %) och ABB (+1,60 %) stängde samtliga tydligt på plus.

SaltX (+7,19 %) fortsatte samtidigt starkt. Bolaget har tillsammans med Holcim och Paebbl säkrat EU-stöd för ett projekt som ska demonstrera en integrerad lösning för elektrifierad cementproduktion och återanvändning av koldioxid.

Råvarurelaterat hörde också till vinnarna. L&G Gold Mining (+5,36 %), VanEck Uranium and Nuclear Technologies (+2,90 %) och WisdomTree Physical Gold (+2,01 %) bidrog samtliga positivt.

Veckans tydliga förlorare blev däremot Securitas. Aktien föll kraftigt efter fredagens rapport, där svag organisk tillväxt och en marginal under marknadens förväntningar överskuggade resultatförbättringarna.  Aktien gick därmed över i negativ trend och fick lämna laguppställningen. Eftersom jag plockade upp Securitas först när aktien tidigare tog sig över MA200 blev avkastningen i princip noll.

Reflektioner

Det mest intressanta med veckan är kanske inte att portföljen steg, utan vilka innehav som gjorde jobbet.

Hexpol och Munters visar återigen varför jag gärna låter trend och rapportstyrka arbeta tillsammans. Båda plockades in relativt nyligen och har redan utvecklats till två av lagets starkaste spelare. Samtidigt fick portföljen stöd från flera håll – industri, försvar, guld och uran.

Det ger en bra balans i ett marknadsläge där geopolitiken fortfarande kan ändra förutsättningarna från en dag till en annan. Ett oljepris runt 100 dollar och störningar i två av världens viktigaste transportleder är knappast någon normal bakgrundsmiljö för börsen.

Samtidigt fortsätter jag att låta trenden bestämma. Securitas är ett bra exempel. Caset behöver inte vara dåligt på lång sikt, men när rapporten förändrar kursbilden och aktien går över i negativ trend får den lämna laget. Ingen dramatik – nästa spelare får chansen.

Och lite i skymundan tar sig Swedbank Robur Technology (+1,78 %) in på veckans Top 20. Det är ett bra exempel på hur AI- och teknikexponeringen fortsätter att bidra även när andra delar av portföljen står för de stora rubrikerna.

Veckans Top 20

  1. Hexpol (+18,44 %)
  2. Munters (+8,42 %)
  3. SaltX (+7,19 %)
  4. VanEck Defense (+5,77 %)
  5. L&G Gold Mining (+5,36 %)
  6. Atlas Copco (+4,04 %)
  7. VanEck Uranium and Nuclear Technologies (+2,90 %)
  8. Handelsbanken (+2,57 %)
  9. Investor (+2,33 %)
  10. Linc (+2,05 %)
  11. WisdomTree Physical Gold (+2,01 %)
  12. Storebrand (+1,98 %)
  13. Cloetta (+1,89 %)
  14. Swedbank Robur Technology (+1,78 %)
  15. Essity (+1,69 %)
  16. Alfa Laval (+1,63 %)
  17. ABB (+1,60 %)
  18. XACT Sverige (+1,05 %)
  19. AQ Group (+0,96 %)
  20. iShares Core DAX (+0,71 %)

Fastigheter i topp – Mycronic i fritt fall

Fastigheter i topp – Mycronic i fritt fall

Stockholmsbörsen föll tungt i spåren av nya tullhot från Trump. Fastighetsbolagen stod emot snålblåsten, men Mycronic rasade efter en tuff analys och drog ned laguppställningen.

📰 Inledning / Makro & Index

Börsen hade handlats svagt uppåt under stora delar av dagen innan USA:s president Donald Trump vid 17-tiden hotade Kina med ”massiva höjningar” av tullar. Han anklagade Kina för att ha blivit ”fientliga” i handelsdispyten, sedan landet stramat åt sina regler för export av kritiska jordartsmetaller.

Uttalandet fick börserna globalt att tvärnita. New York-börserna föll tungt och noterade sin sämsta dag sedan tullkaoset i april, och Stockholmsbörsen följde efter ned i rött territorium.

📈 Bolag & Sektorer

Fastighetsbolagen stod pall i snålblåsten. Platzer toppade listan med +2,77 % efter en kvartalsrapport som visade stigande hyresintäkter, högre driftöverskott och förbättrat förvaltningsresultat. Även Balder (+2,14 %) och Catena (+1,82 %) hörde till vinnarna.

Styrkan i sektorn fick extra bränsle av Atrium Ljungberg, som rapporterade bättre än väntat och vars vd Annica Ånäs vågade sticka ut hakan i Di TV: ”Jag tror att vändningen är här.”

Även VanEck Uranium ETF (+1,80 %), Storebrand (+0,96 %) och Handelsbanken (+0,94 %) noterades på pluslistan.

📉 Jumbo

Dagens stora dramatik kom från Mycronic, som föll -12,46 % efter att Bank of America inlett bevakning med rekommendationen underperform. I analysen pekas på att den kinesiska efterfrågan på maskritare för bildskärmar har toppat, ”vilket driver ned fundamentala faktorer och värdering härifrån”, enligt Bloomberg News.

Enligt regelboken har jag viktat ned innehavet till ett kvarts innehav eftersom aktien föll under MA200. Troligen kommer hela innehavet att flyttas till avbytarbänken under nästa vecka.

Bland övriga förlorare märktes Asker Healthcare (-3,24 %), Karnov (-3,47 %), Lagercrantz (-2,98 %), Addtech (-2,53 %) och AQ Group (-3,10 %).

🔮 Utsikter

Dagens handel visade åter hur snabbt sentimentet kan vända på globala uttalanden. Fastighetsbolagens styrka och Platzer-rapporten gav dock hoppfulla signaler mitt i snålblåsten. Framåt blir frågan om Mycronic-fallet var en isolerad reaktion eller startskottet för en längre kylig period i tekniksektorn.

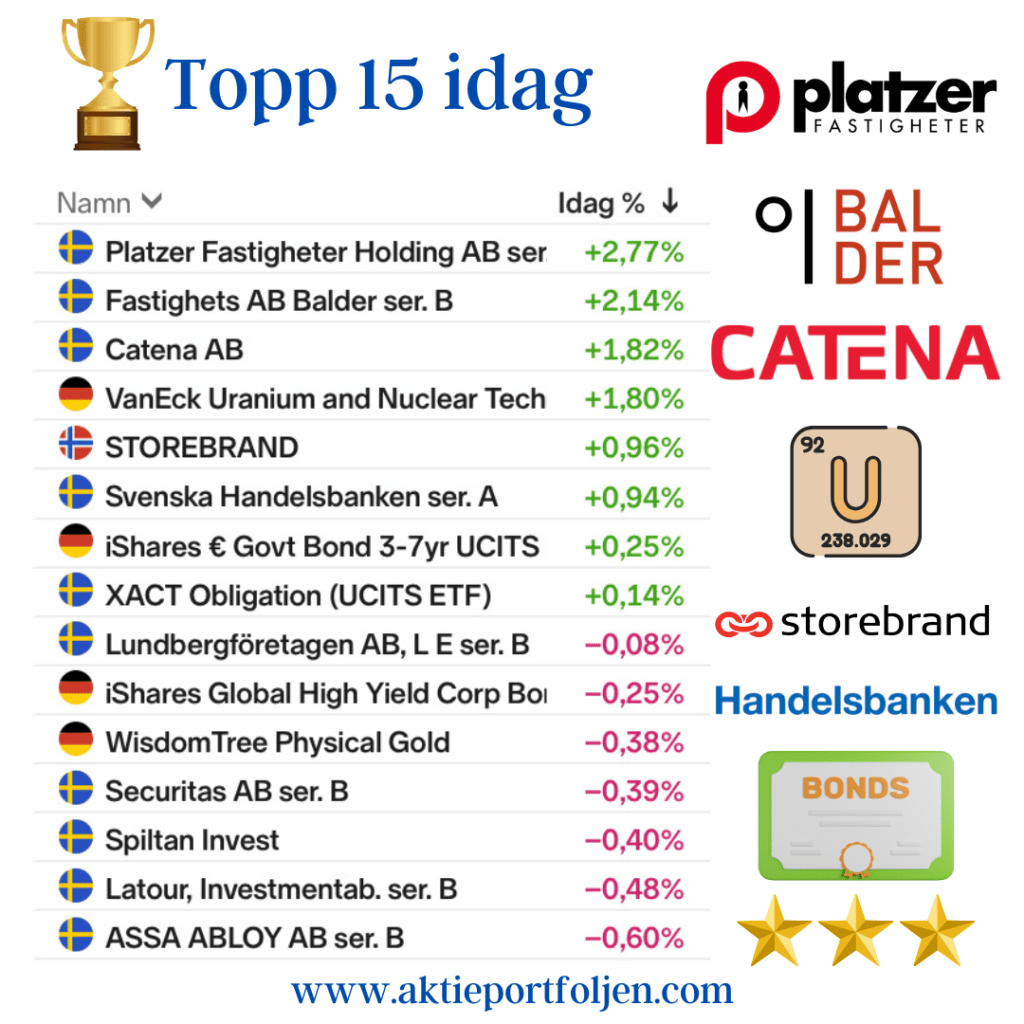
📊 Top 15 – dagens vinnare

Platzer +2,77 % Balder +2,14 % Catena +1,82 % VanEck Uranium ETF +1,80 % Storebrand +0,96 % Handelsbanken A +0,94 % iShares € Govt Bond 3–7yr +0,25 % XACT Obligation +0,14 % Lundbergföretagen -0,08 % iShares Global High Yield Corp Bond ETF -0,25 % WisdomTree Physical Gold -0,38 % Securitas -0,39 % Spiltan Invest -0,40 % Latour -0,48 % ASSA ABLOY -0,60 %

Astra Zenecas återhämtning i Kina – en närmare titt

Astra Zeneca är ett stort innehav i min portfölj som jag plockade in i laguppställningen i juli när aktien fick en positiv trend på MA200 igen, efter turbulensen i Kina. Jag följer därför den senaste tidens utveckling i Kina noga. Efter förra höstens turbulens, där bolagets Kina-chef greps, har det funnits en hel del osäkerhet kring AstraZenecas position på den viktiga kinesiska marknaden.

Det var en tid med kraftig nedgång på börsen och en oro för hur företagets verksamhet skulle påverkas. Nu, drygt sex månader senare, börjar vi se de första tecknen på att stormen har lagt sig.

Efter förra höstens turbulens, då bolagets Kina-chef greps, har det funnits en hel del osäkerhet kring AstraZenecas position på den viktiga kinesiska marknaden. Men nu ser vi tecken på att situationen stabiliseras.

AstraZeneca har agerat snabbt och strategiskt. De har bytt ut det lokala ledarskapet och meddelat en stor investering på 2,5 miljarder dollar för ett nytt forsknings- och utvecklingscenter i Peking. Detta signalerar ett starkt, långsiktigt engagemang i landet. Denna satsning verkar redan ha gett resultat. Företagets försäljning i Kina har gått från en minskning på 1 % under slutet av 2024 till en ökning på 4 % under första kvartalet 2025. Även på börsen har aktien återhämtat sig från den kraftiga nedgången.

För mig som nyinvesterare i Astra Zeneca är det lugnande att se hur bolaget hanterar krisen. Trots att utredningarna fortfarande pågår, tyder de snabba åtgärderna och de positiva försäljningssiffrorna på att den värsta stormen har blåst över. Detta bekräftar för mig att mitt innehav har en stark position på en av världens viktigaste marknader.

Har ni också Astra Zeneca i era portföljer, och hur ser ni på utvecklingen?

Min aktievecka 31: Principöverenskommelse mellan EU och USA avvärjer handelskrig och kan bibehålla börsoptimismen

Ikväll kom det vi väntat på; EU och USA har nått en principöverenskommelse om ett handelsavtal. EU går med på 15-procentiga tullar på merparten av exporten. Utöver det åtar sig EU att köpa energi för 750 miljarder dollar och investera 600 miljarder i USA. Beskedet avvärjer ett handelskrig som kunde ha gett den globala ekonomin ett hårt slag.

Imorgon inleds tullförhandlingar i Stockholm mellan Kina och USA och enligt flera medier förväntas tullpausen förlängas ytterligare.

Sammantaget kan det här innebära att volatilitetsindikatorerna fortsätter hålla sig på normala nivåer och att riskaptiten bibehålls med ökande optimism.

“I makrokalendern ligger fokus på Feds räntebesked på onsdag. Förväntningarna är att räntan lämnas oförändrad i intervallet 4,25-4,50 procent – till Donald Trumps besvikelse. Vid det senaste mötet lämnades räntan återigen oförändrad, men ledamöterna var i stort sett överens om att en sänkning kan bli aktuell senare i år. Räntebeskedet lämnas vid klockan 20, svensk tid, och presskonferensen följer en halvtimme” senare skriver Omni Ekonomi.

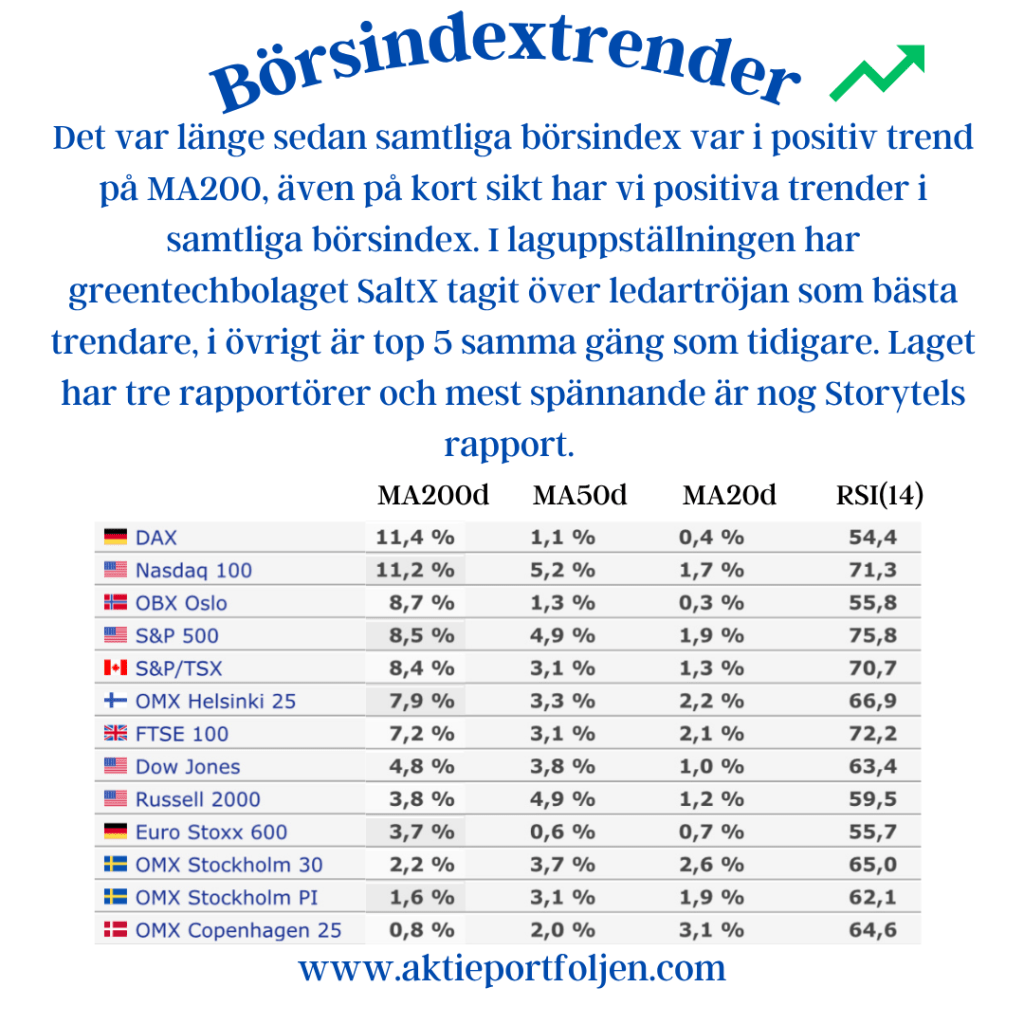
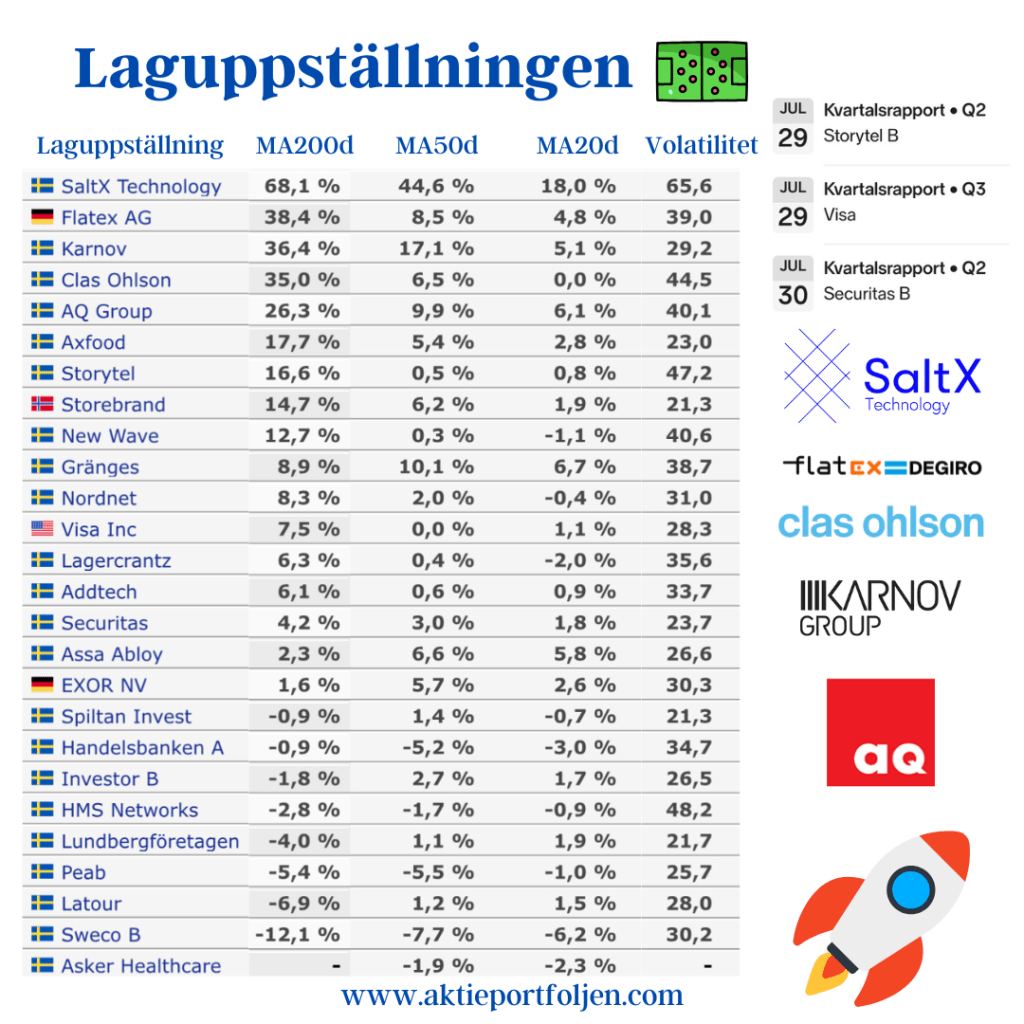
MDet var länge sedan samtliga börsindex var i positiv trend på MA200, även på kort sikt har vi positiva trender i samtliga börsindex. I laguppställningen har greentechbolaget SaltX tagit över ledartröjan som bästa trendare, i övrigt är top 5 samma gäng som tidigare. Laget har tre rapportörer och mest spännande är nog Storytels rapport.

Trump tar intryck av marknadsreaktionerna, inflations- och tull-lättnad lyfte börserna, ClasOhlson och Asker healthcare i topp

Inflationen i USA kom in oväntat lågt på 2,3% mot förväntade 2,4%. Wall Street lyfte på beskedet och att Kina sänker sina USA-tullar imorgon. Stockholm tog rygg och vände från minus till en stängning på drygt +0,10%. Ännu bättre gick det för laguppställningen som stängde på +0,60%.

Under sitt besök i Saudiarabien meddelar Trump i skrivande stund:  – Kongressen är nära att driva igenom den största regelminskningen och skattesänkningen i USA:s historien, säger Trump. Om man får igenom dem ”blir det som en raket för vårt land”, fortsätter han. Trump säger också att tonen mot honom har ändrats efter att marknaderna återhämtat sig. – Den kommer att gå mycket högre, säger han.

Uttalandet visar att han på allvar börjar ta hänsyn till aktiemarknadens reaktioner.

Dagens ledartröja gick till prylbolaget Clas Ohlson (+3,90%) som toppade utan direkta nyheter. En bra aktie när det är global oro.

På andra plats kom dagens rapportör medicinteknikbolaget Asker Healthcare (+2,91%) som redovisade ökad omsättning och vinst; aktien steg på rapporten.

Ljudboksbolaget Storytel (+2,74%) som rusade igår och fortsätter sin fina reversering efter rapportraset och stängde som trea. Möjligen blev investerarna inspirerade idag av att Konkurrensverket godkände Storytels köp av Bokfabriken, ett av Sveriges största allmänutgivande förlag.

Till vinnarkvartetten sällade sig också lagets outsider greentechbolaget SaltX (+2,24%) som knep fjärdeplatsen.

De ekonomiska förutsättningarna vi nu genomlever nu är lika förutsägbara som utfallet i en slumpgenerator, EXOR och Apple i topp

USAs införande av tullar mot Mexiko och Canada är för tillfället uppskjutna. Något möte mellan Kinas och USAs ledare blev det inte idag så tullarna på kvarstår mot Kina, så även Kinas motåtgärder. USAs industrproduktion sjönk mer än väntat. Fortsätter tulltramset lär den sjunka ännu mer. De ekonomiska förutsättningarna vi nu genomlever nu är lika förutsägbara som utfallet i en slumpgenerator.

Kronan stärktes idag både mot dollarn och Euron. Anledningen är att kronan fick en puff uppåt när Riksbankens protokoll offentliggjordes där det framgår att riksbankschefen anser att det nu är färdigsänkt. Det pressade naturligtvis utlandsinnehaven, men som utlandssvensk med ett kassaflöde i svenska kronor är det ändå bra.

Idag rapporterade teknikhandelsbolaget Addtech (-1,93%) en omsättning och rörelseresultat som var bättre än väntat. Även marginalerna stärktes. Aktien stängde ändå på den negativa sidan. Värderingen är hög och kraven är högt ställda. Framåt ser det lovande ut.

Följande kommentar ges om utsikterna av VDn: “Trots en alltjämt osäker makroekonomisk situation och en fortsatt avvaktan i investeringsvilja inom vissa kundsegment är tilltron till motståndskraften i vår diversifierade affär och våra strategiska positioner med strukturell tillväxt oförminskad. Detta i kombination med en välfylld orderbok, och god orderingång under tredje kvartalet, gör de kortsiktiga utsikterna goda”.

Dagens topptrio är tre utländska bolag. Ledartröjan gick till investmentbolaget EXOR (+3,20%) som stängde bäst i laget utan direkta nyheter.
På Wall Street går techjättarna Apple (+1,76%) och Alphabet (+1,56%) bra i detta nu. Som ett svar på USAs tullar skall nu Kina bl a granska Google som ägs av Alphabet. Senare ikväll efter Wall Streets stängning rapporterar Alphabet.

Bästa svenska aktie i laget blev nätmäklaren Nordnet (+1,07) som fick höjd riktkurs av JP Morgan idag.

Dagens jumbo blev investmentbolaget AJ Ahlström som stängde sämst utan direkta nyheter.
Min aktievecka 50, Kina spikar 2025, ECB räntebesked, inflation, Stockholm på nytt All Tim High?

I fokus den här veckan är ECB:s räntebeslut på torsdag. Det verkar vara öppet om det blir en enkel- eller dubbelsänkning. SEB förväntar sig en sänkning med 25 punkter och ett mjukare tonläge. Noterar att vi även får räntebesked från Kanadas centralbank på onsdag.

I övrigt riktas ögonen på inflationsdata från bl a USA, Sverige, Norge och Tyskland. Även om inflationssiffrorna stigit något är den långsiktiga trenden nedåt. Svenska tillväxtindikatorer (ti) och arbetsmarknad (fre) kommer att ge ledtrådar om den ekonomiska återhämtningen i Sverige.

Sist men inte minst har vi den årliga ekonomiska arbetskonferensen i Kina, där de ekonomiska målen för 2025 kommer att fastställas. Marknaden följer noga hur stora stimulanser partiet kommer att gå fram med.

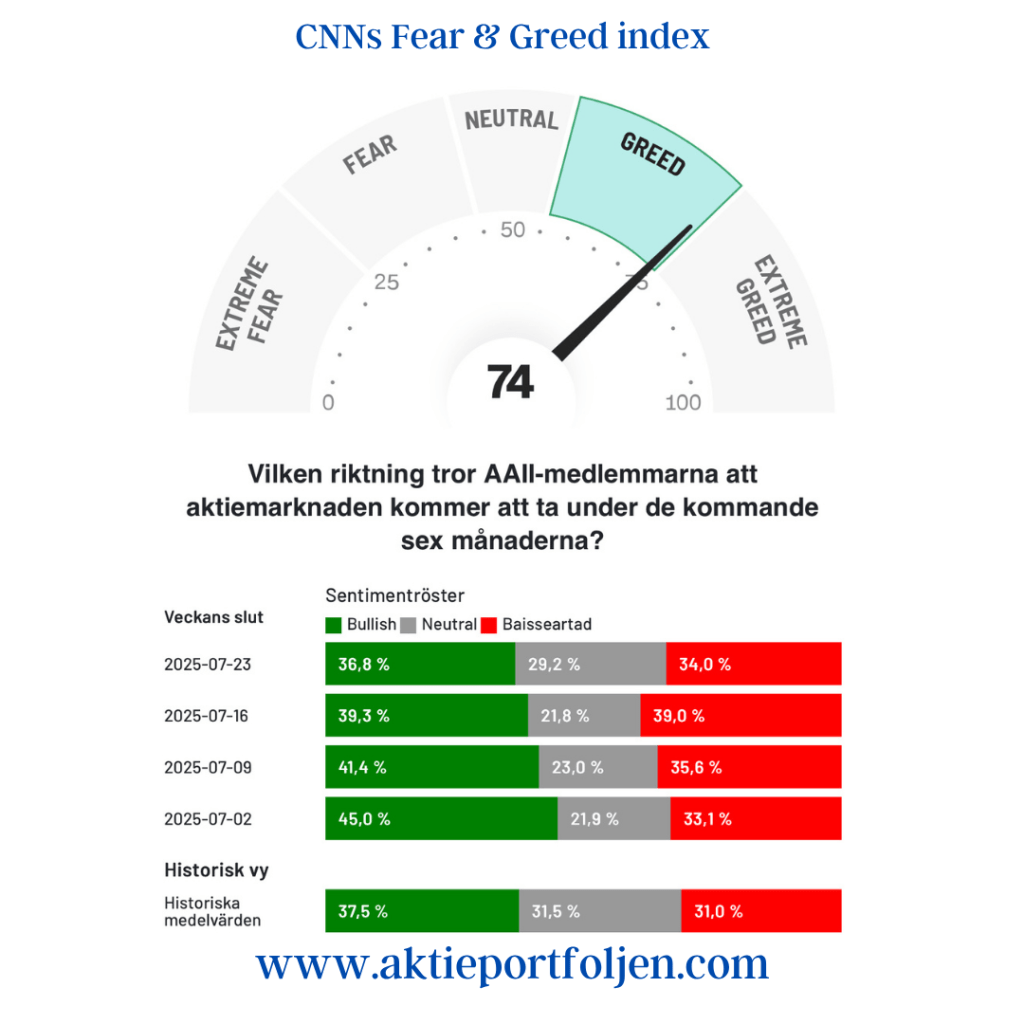
CNN:s Fear & Greed index, neutral 53(66)

Swedbanks Fear & Greed index, girighet 58(38)

VIX 12,77(13,51)

Taildex 12,89(12,09)

Den amerikanska 10-årsräntan 4,15%(4,17%)

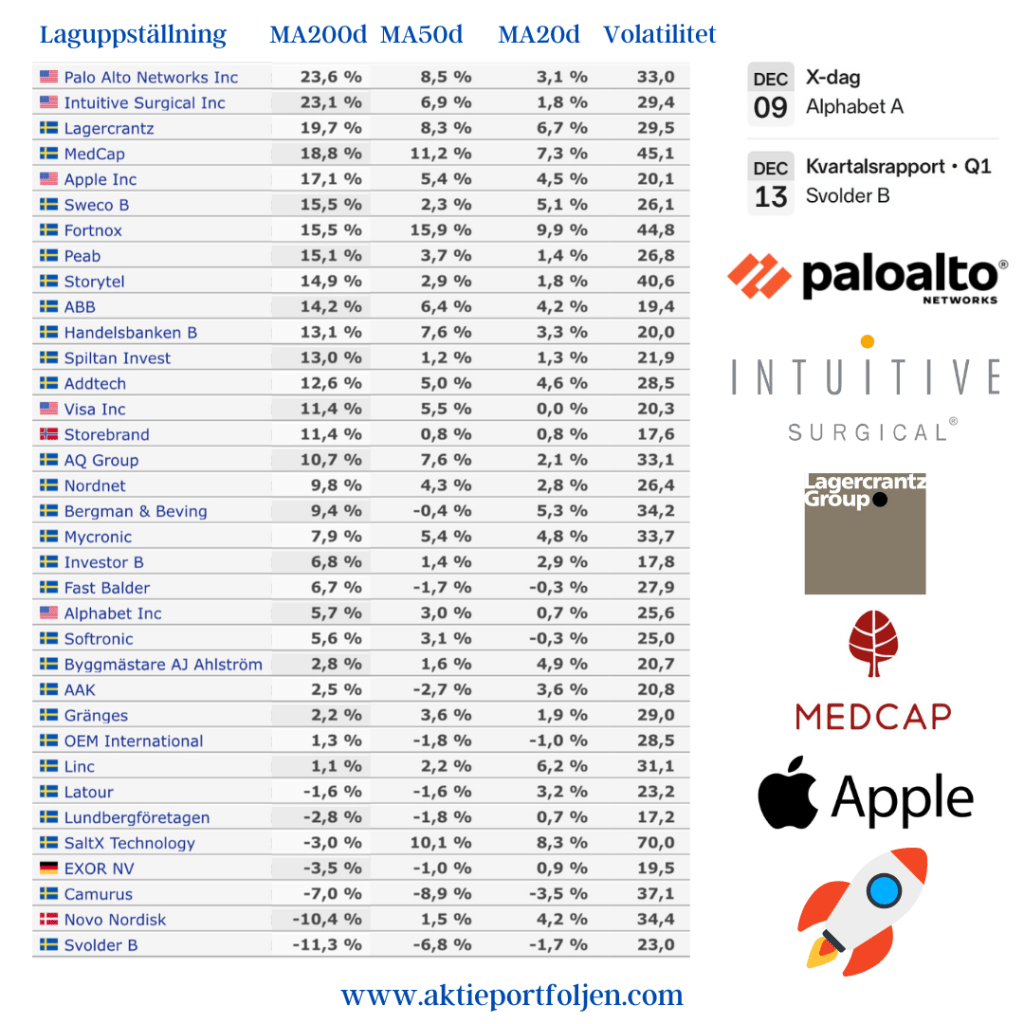
Skillnaden mellan den Europeiska och Nordamerikanska marknaden är fortsatt stor, men Stockholmsbörsen har stigit åtta dagar i rad med börsindex som brutit över sitt MA200, dvs tillbaka i positiv trend. Frågan är om vi får se ett All Time High i närtid? Jag ser framför mig en stark återhämtning i svensk ekonomi när räntorna sänks. För utländska investerar är Sverige jämförelsevis billigt. Svenska inköpschefsindex är bäst i klassen och på tillväxtnivå jämfört med utlandet.

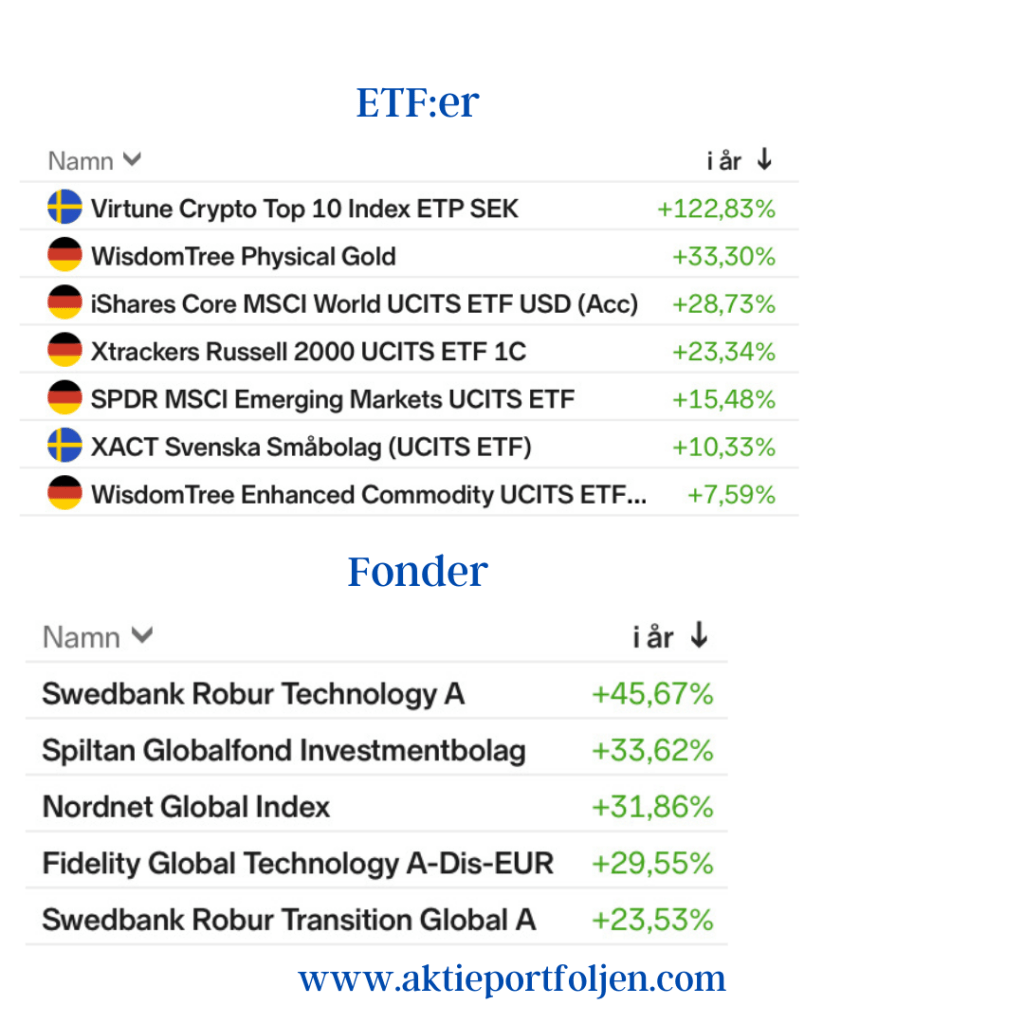
Jag noterar också en viss bredd när USAs småbolagsindex Russel 2000 toppar bland börsindexen på MA200. Även svenska eft:en Xact småbolag Sverige har brutit över sitt MA200.

Fear & Greed indexen håller sig kring Neutralt och Girighet. Skräckindexet VIX är på låga nivåer och indikerar riskvilja. Detta bekräftades när bitcoin steg över 100 000 dollar för första gången.

Börsindexen är något mot det överköpta hållet på RSI14, men sammantaget ser det bra ut för att vinterrallyt skall fortsätta, men det finns en hel del geopolitisk oro som kan sätta pinnar i hjulet.

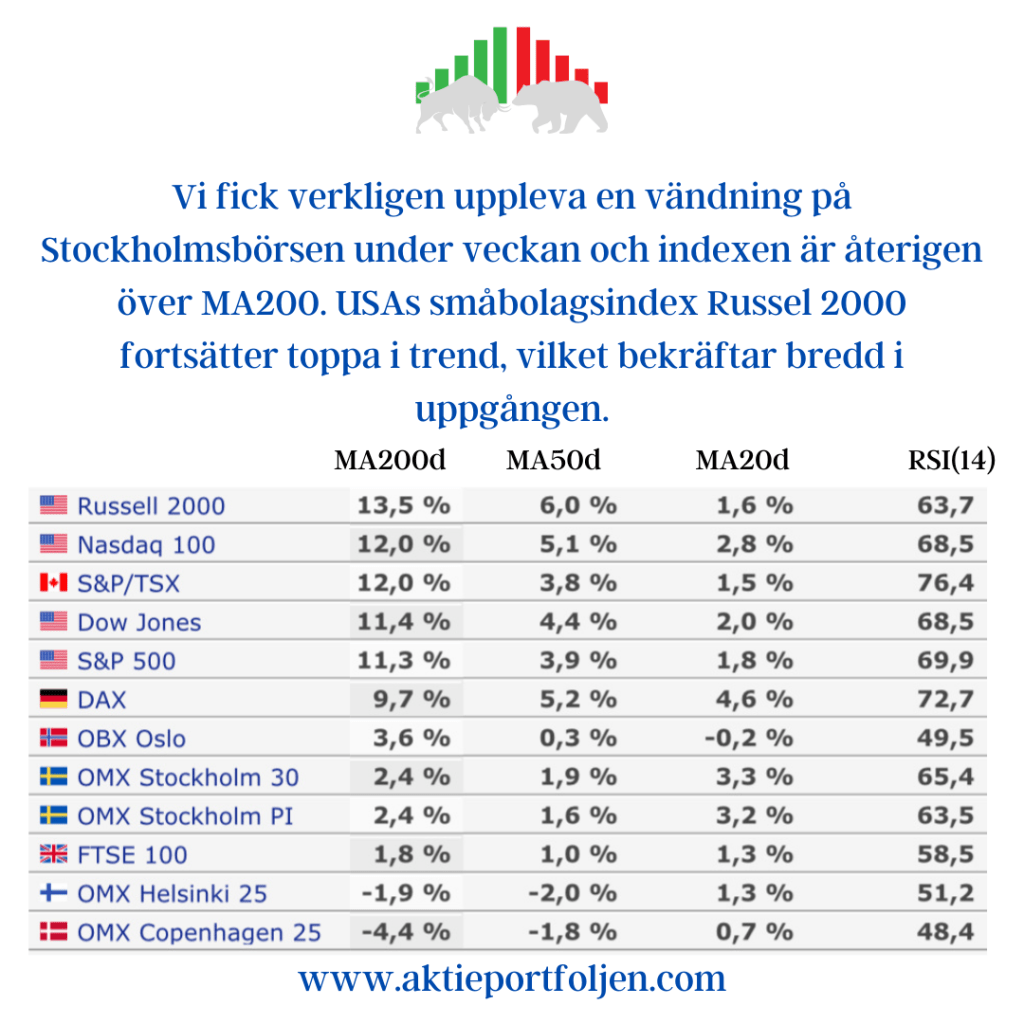
Vi fick verkligen uppleva en vändning på Stockholmsbörsen under veckan och indexen är återigen över MA200. USAs småbolagsindex Russel 2000 fortsätter toppa i trend, vilket bekräftar bredd i uppgången.

Cybersäkerhetsbolaget PaloAlto övertar tronen från robotkirurgibolaget Intuitive Surgical som bästa trendare på MA200. Roligt att teknikhandelsbolaget Lagercrantz och medicinteknikbolaget Medcap trängt sig in i toppkvartetten.

När det gäller etf:er och fonder med global inriktning där USA exponeringen ligger på 60-80% är trenden på MA200 starkt positiv. Även Guld och råvaru-etf:erna är i positiv trend, och kryptoutvecklingen är fortsatt euforisk.

XACT småbolag Sverige har trendat över sitt MA200 och indikerar bredd i uppgången.

Min aktievecka 40, stärkt börshumör efter Feds dubbelsänkning och Kinastimulanser, veckans arbetslöshetssiffror i USA är nyckeln framåt

Nästa veckas höjdpunkt kommer på fredag då USAs arbetslöshetssiffror och antalet anställda utanför jordbrukssektorn redovisas. Fed har börjat rikta blickarna mot arbetslösheten snarare än inflationen. Arbetslöshetssiffrorna i juli bidrog till börsturbulensen. Oron över försvagning på arbetsmarknaden bidrog till att Fed sänkte 50 punkter förra veckan. Vi får även USAs inköpschefsindex för september för både tillverkning (ti) och tjänster (tor).

Viktigast i Europa blir de snabba inflationssiffrorna för september för Tyskland (må), Italien och euroområdet (ti).

I Sverige får vi detaljhandelssiffror (må) och inköpschefsindex (to). Riksbankens protokoll från senaste mötet (ti) blir intressant för eventuella ledtrådar om det kan bli en dubbelsänkning vid nästa möte.

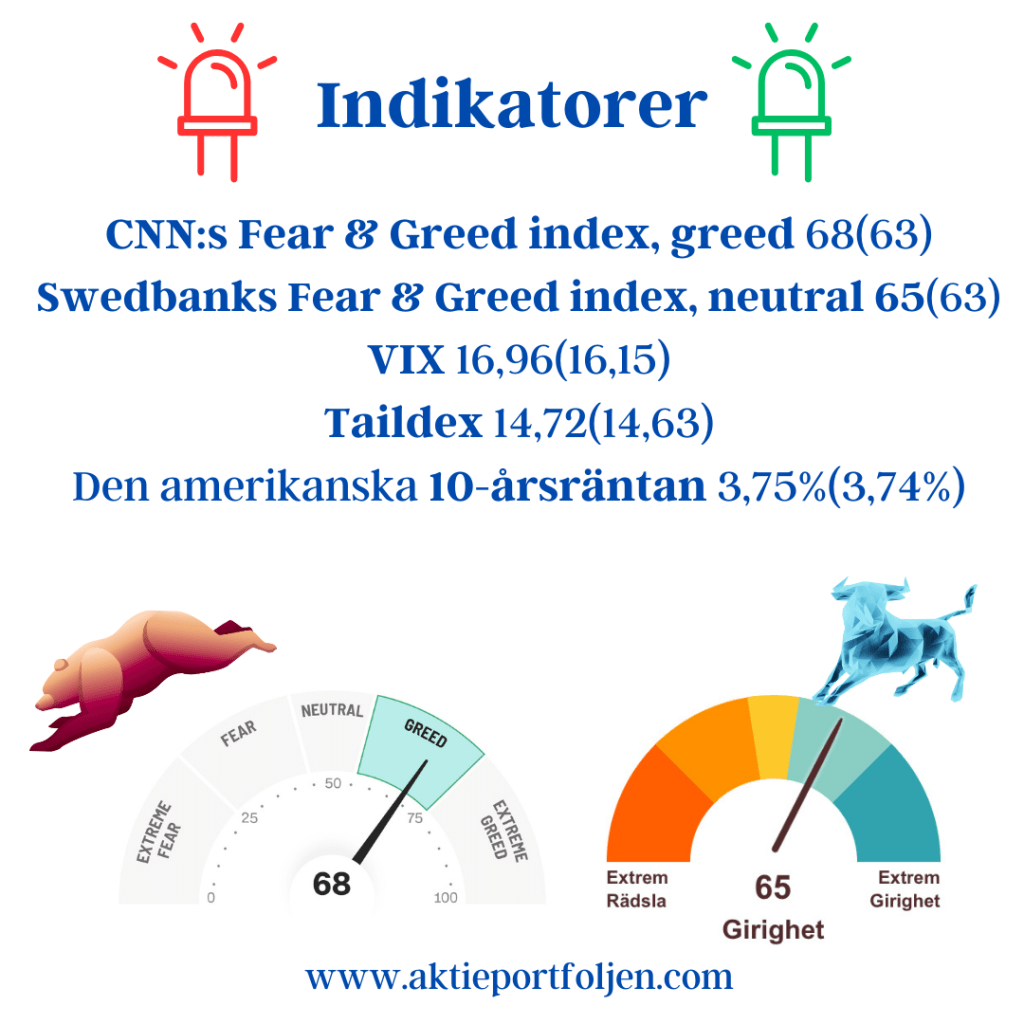
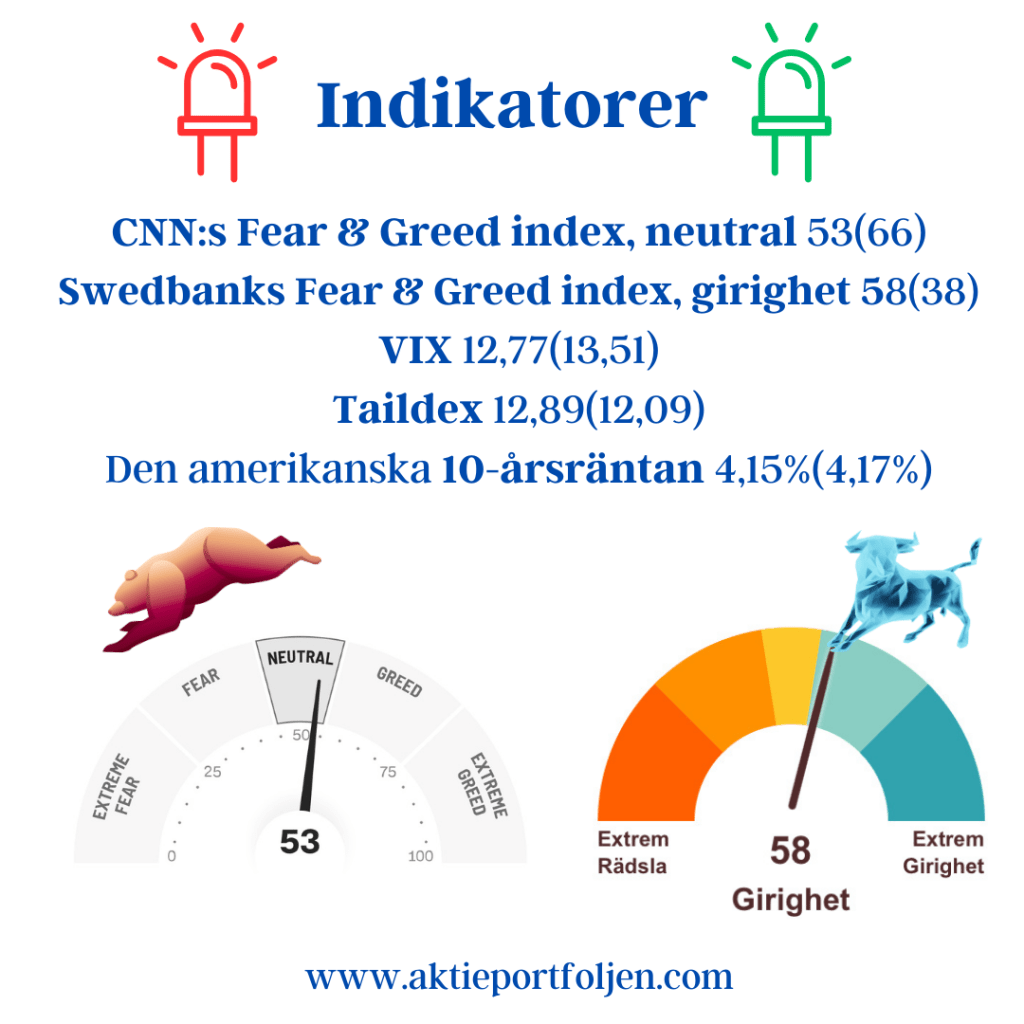
CNN:s Fear & Greed index, greed 68(63)

Swedbanks Fear & Greed index, neutral 65(63)

VIX 16,96(16,15)

Taildex 14,72(14,63)

Den amerikanska 10-årsräntan 3,75%(3,74%)

Indikatorerna har stärkts sedan förra veckan med breda uppgångar som nu närmar sig överköpta nivåer. F&G har har stärkt sin trend sedan förra veckan på Greed-nivån. VIX/Taildex (skräckindexen) är på oförändrad nivå med med låg rädsla och riskaptit.
Viktigast för det globala börshumöret är USAs jobbsiffror på fredag. Fram till dess kommer börserna att rida på Feds dubbelsänkning och stimulanserna i Kina. Konjukturstatistik är viktigare än inflationssiffror eftersom den senare anses besegrad, istället vill nu marknaden se att vi undviker recession.

Min strategi är fortsatt bullish och börsindexen har i förra veckan stärkt sin positiva trend. Jag lägger dock in en brasklapp för eskalering av krigen i Ryssland/Ukraina och Mellanöstern.

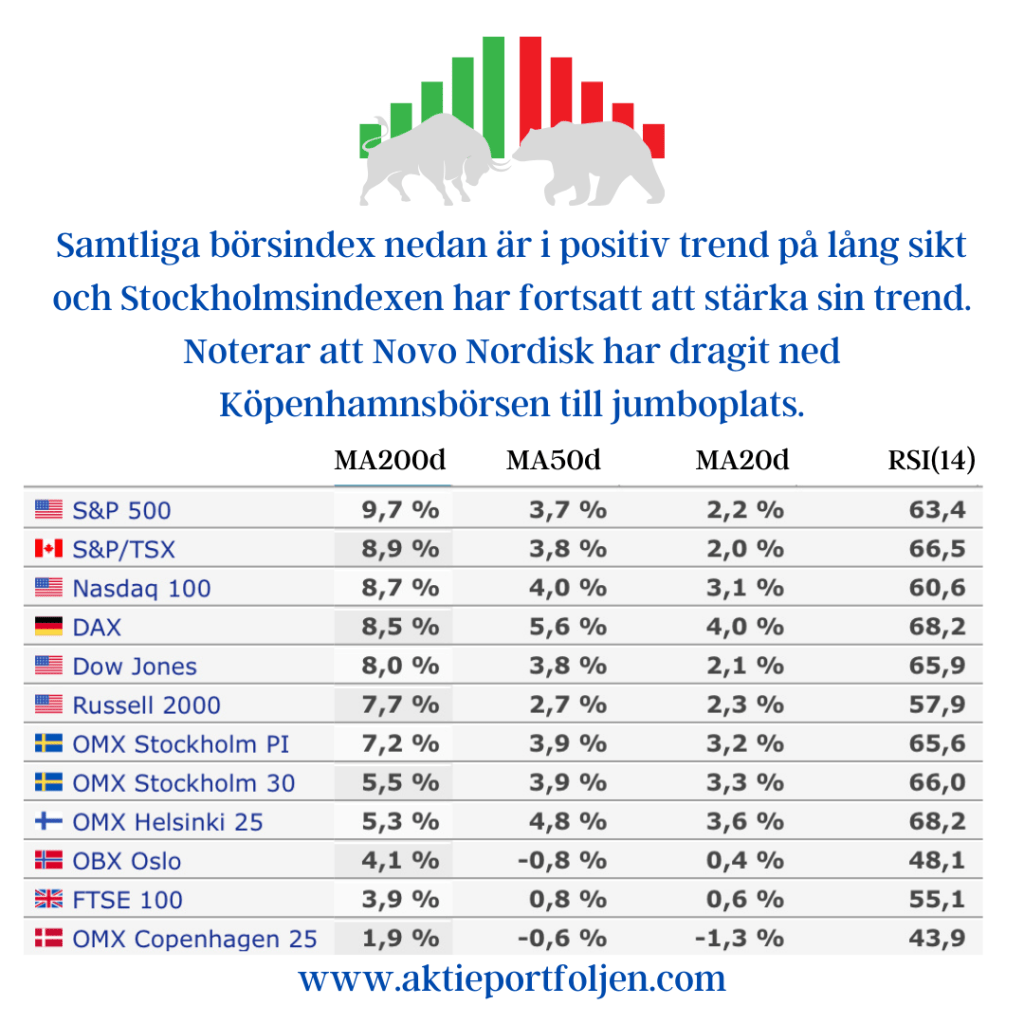
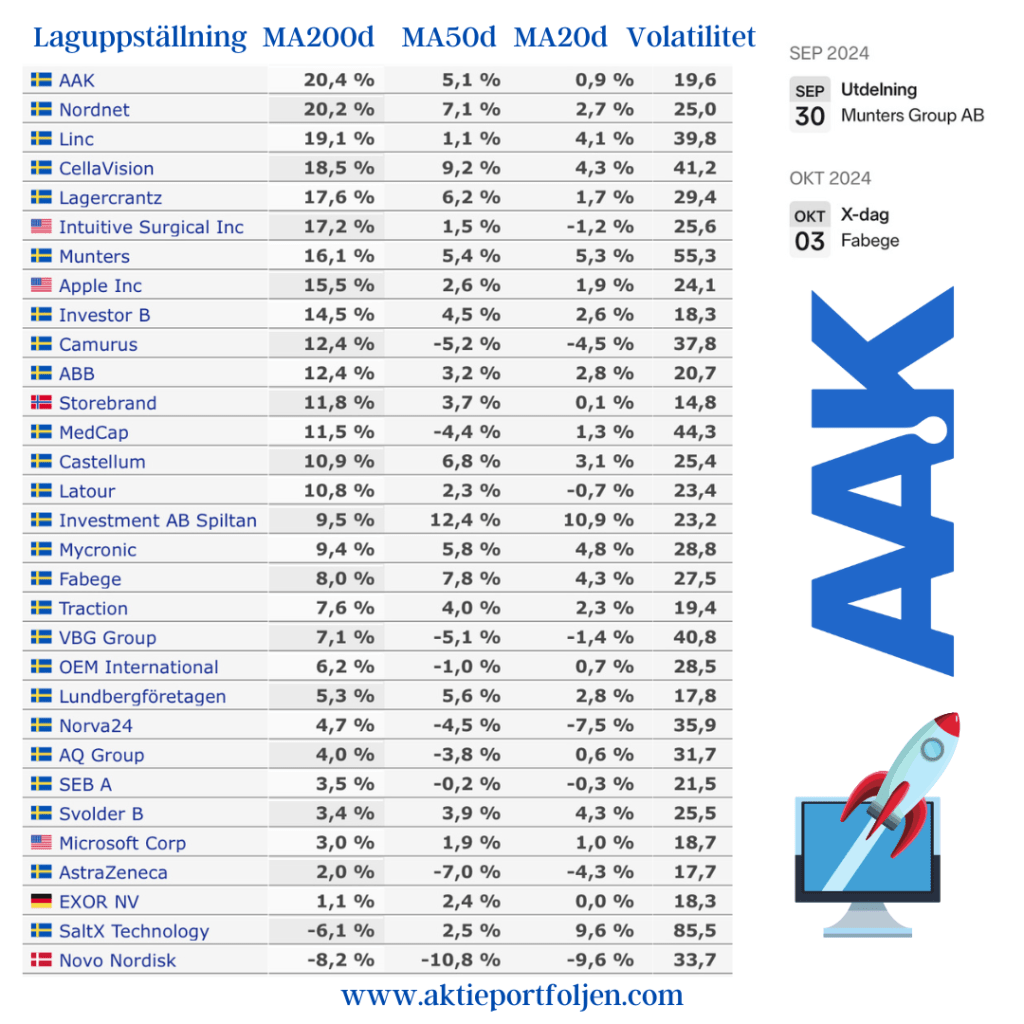
Samtliga börsindex nedan är i positiv trend på lång sikt och Stockholmsindexen har fortsatt att stärka sin trend. Noterar att Novo Nordisk har dragit ned Köpenhamnsbörsen till jumboplats.

Ledartröjan på den långa trenden har tagits över av specialfettbolaget AAK. Det är ganska ovanligt med att ett bolag med en volatilitet under 20 toppar, men så är AAK ett defensivt bolag med tillväxt, i sig unikt.

Laguppställningens dilemma är läkemedelsjätten Novo Nordisk som för drygt en vecka sedan föll under MA200. Jag har viktat ned och gjort vinsthemtagningar och har nu nästan halverat innehavet. Novo är ett angenämt problem eftersom aktien är upp 120% sedan köp. Däremot borde jag sålt allt innehav tidigare och tagit hem hela vinsten snabbare. Så kan det kan gå när man inte följer sin regelbok och har för stort överseende med en favoritaktie 🙂

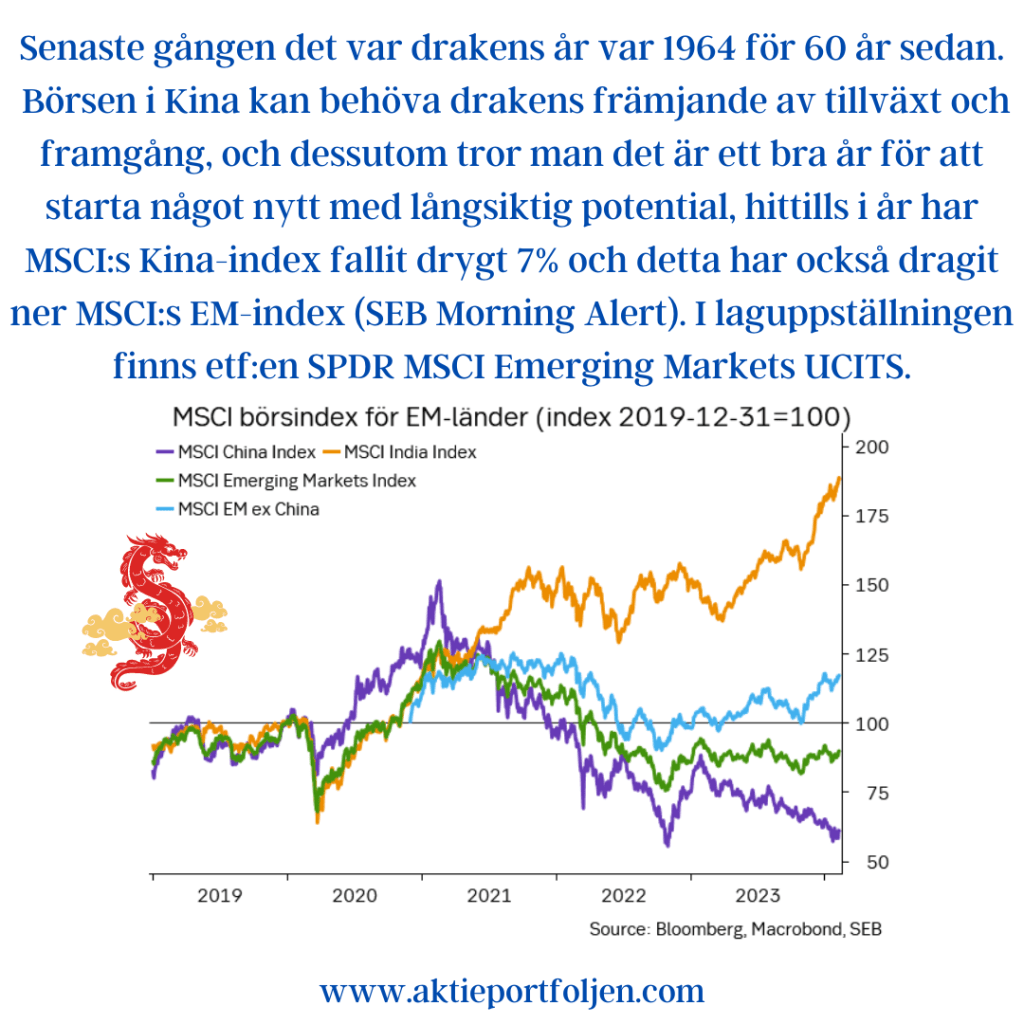
Idag är det nyårsafton i Kina och imorgon börjar “Drakens år” som tros främja tillväxt, framgång och välfärd

Senaste gången det var drakens år var 1964 för 60 år sedan. Börsen i Kina kan behöva drakens främjande av tillväxt och framgång, och dessutom tror man det är ett bra år för att starta något nytt med långsiktig potential, hittills i år har MSCI:s Kina-index fallit drygt 7% och detta har också dragit ner MSCI:s EM-index (SEB Morning Alert). I laguppställningen finns etf:en SPDR MSCI Emerging Markets UCITS.