Dubbelsänkning boostade börsen, VIX ned till riskaptitsnivå, Gränges och Camurus bäst idag

Stockholmsbörsens goda humör fick en extra boost efter Riksbankens dubbelsänkning. Vid stängning hade börsen återhämtat hela gårdagens fall efter Trumps valseger: OMXSPI: +1,6% och OMXS30: +1,2%. Ikväll ser vi fram emot en sänkning från Fed med 25 punkter. Kronan stärktes idag och rekylerade tillbaka tillsammans med andra småvalutor gentemot dollarn. Jag noterar också att skräckindexet VIX fallit ner från över 20 till 15 och därmed är riskviljan tillbaka igen på normal nivå och positioneringar för nedgång på S&P500 minskar.

Igår började jag fylla igen i de nya innehaven i laguppställningen. Kassan är därmed minskad från 19% till 12%. Nivån på obligationer (4%) och Guld (2,5%) är oförändrad.

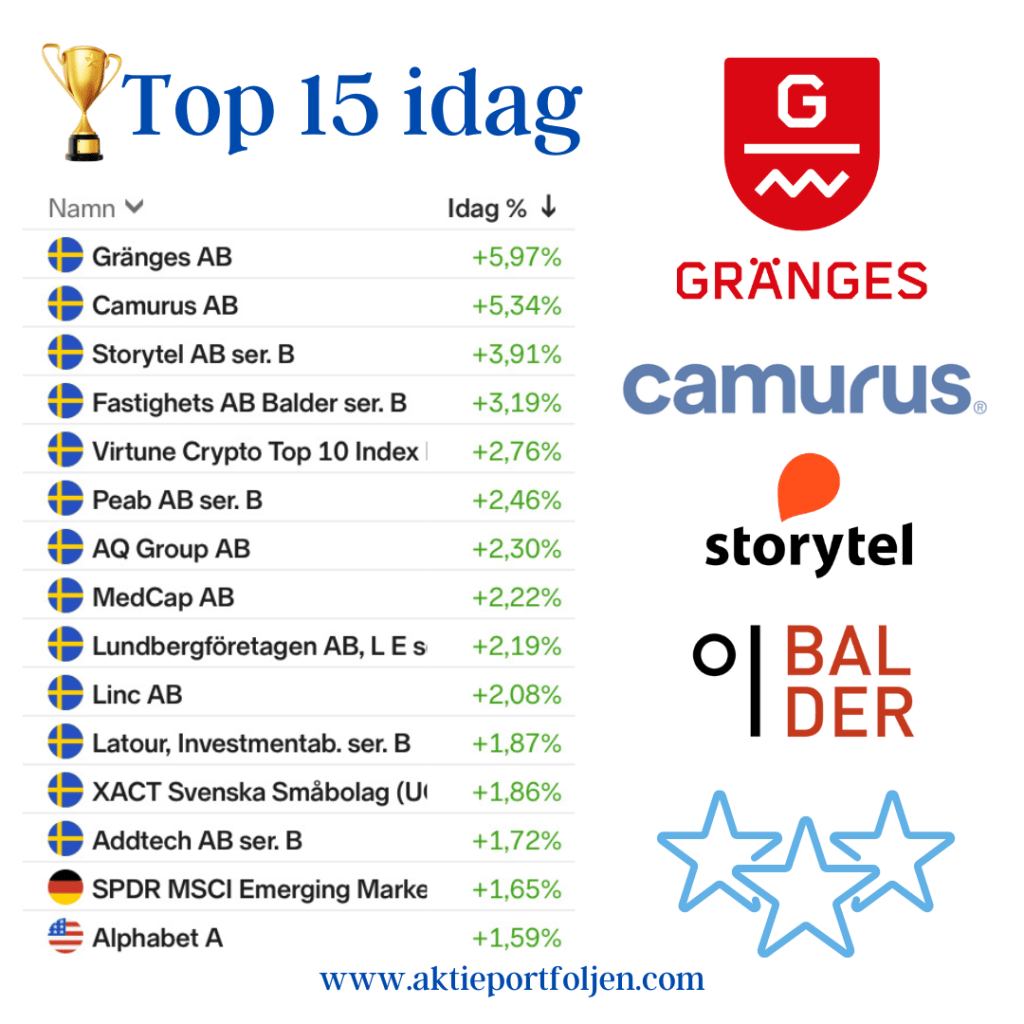
Laguppställningens ledartröja gick idag till aliminiumbolaget Gränges (+5,97%)  som rusade utan direkta dagsnyheter. Däremot mäklades en post igår av Carnegie motsvarande 0,9% av det total antalet aktier. Häromdagen slutförde även bolaget ett förvärv av en produktionsanläggning i Shandong-provinsen i Kina. Jag började ta positioner i bolaget för två veckor sedan och det möjligt att det fallit utanför radarn här på bloggen, men nu blev nykomlingen presenterat med bravur.

På andra plats kom dagen rapportör; det forskningsbaserade läkemedelsbolaget Camurus (+5,34%) som överträffade förväntningarna på alla punkter. vilket också krävdes eftersom värderingen är hög. Utskikterna framåt ser också bra ut enligt rapporten.

På tredje plats kom ljudboksbolaget Storytel (+3,91%) som imponerat på analytikerkåren efter sin rapport och fått flera höjda riktkurser. Noterade också att VDn idag köpte sina första aktier i bolaget.

Till vinnarkvartetten sällade sig även Balder (+3,19%) som steg tillsammans med flera andra fastighetsbolag efter räntesänkningen. Di nämnde också idag Balder som en av de fem mest köpvärda fastighetsaktierna.

Dagens jumboplats i laguppställningen gick till försäkringsbolaget Storebrand (-3,37%) som backade utan att jag hittar några direkta nyheter.
Årets mest spännande börsvecka inleds uppåt med AQ och Medcap i topp

Börsinledningen på årets mest spännande vecka med presidentval och räntebesked blev munter och Stockholmsbörsen stängde på omkring +0,55%. Detta trots att skräckindexet VIX parkerat över 20 vilket innebär att flera garderat sig för ökad volatilitet de närmaste 60 dagarna, åtminstone på S&P500.

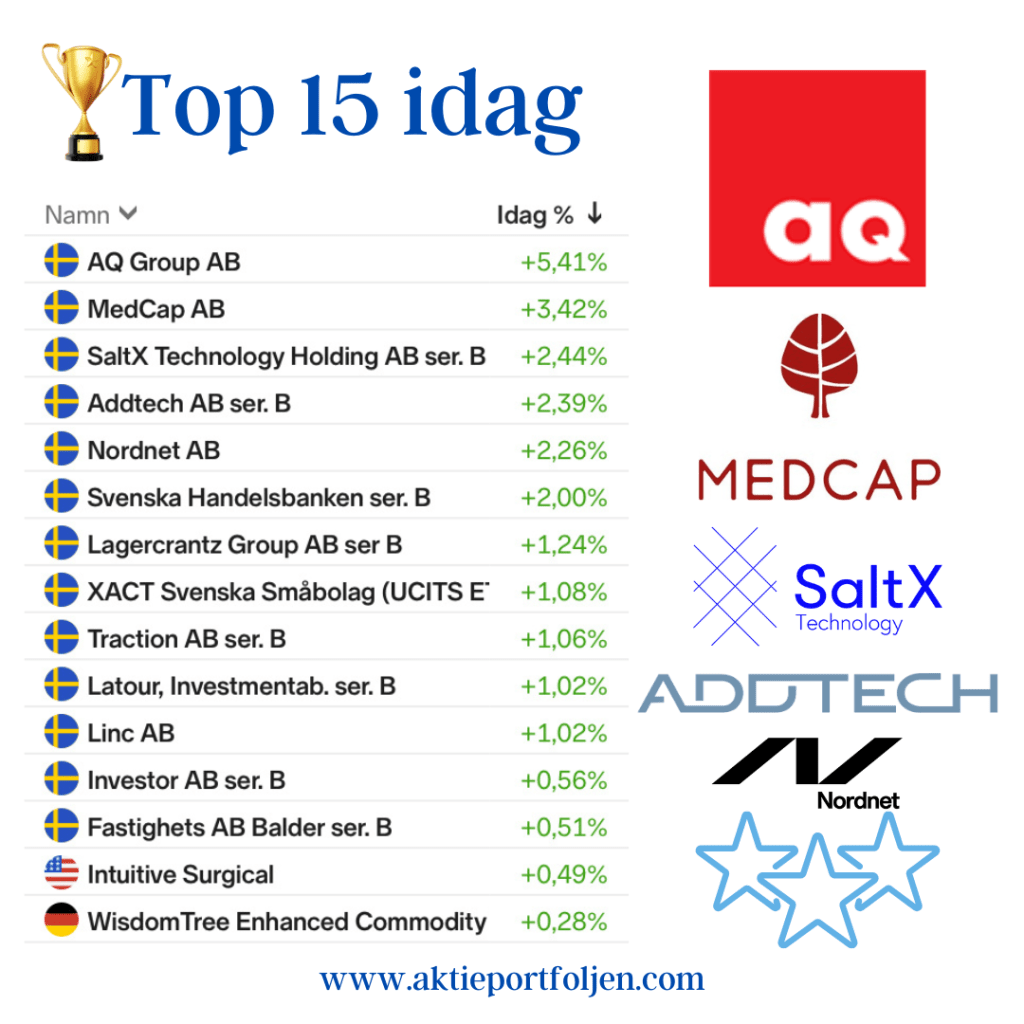
Laguppställningens ledartröja gick idag till verkstadsbolaget AQ Group (+5,41%) som för några dagar sedan tillträdde förvärven av TechROi Engineering och TechROi Scandinavia.

På andra plats hittar vi medicinteknikbolaget Medcap (+3,42%) som gick bra utan direkta nyheter.
Greentechbolaget SaltX som i sin rapport i fredags skrev att de har som mål att uppnå sina mål med elektrifieringstekniken i första kvartalet 2025 steg idag tillsammans med andra miljöaktier när oddsen för Kamela Harris ökade.

Teknikhandelsbolaget Addtech (+2,39%) steg i kölvattnet av flera köprekommendationer och riktkurser.

Dagens jumbo blev Virtune Crypto top 10 index (-3,28%) som stängde negativt när oddsen för Trumps sänks.

Inför förväntad volatilitet i samband presidentvalet m m är laguppställningens likviditet hög med 16% kassa, 4% obligationer och 2,5% guld.

Min aktievecka 45, ökad gardering inför presidentvalet, avgörande om det blir “snyggt” eller på “bananrepubliksnivå”

Valet (ti) i USA blir intressant även om det troligen kommer att ta lite tid innan vi har resultat. Marknadens ögon riktas också mot torsdagens räntebesked från Riksbanken, Federal Reserve, Norges Bank och Bank of England. En nyckelfrågan är om Riksbanken kommer att sänka sin styrränta med 50 eller 25 punkter. Fed kommer troligen att sänka med ytterligare 25 punkter då Fed har fortsatt att signalera en gradvis normalisering. Kinas högsta lagstiftande organ sammanträder den 4-8 november och vi kan få ytterligare information om Pekings nya policyer som kommer att stödja tillväxt. Intressant är också inköpschefsindex (ti) i USA och svenskt flash-KPI (to).

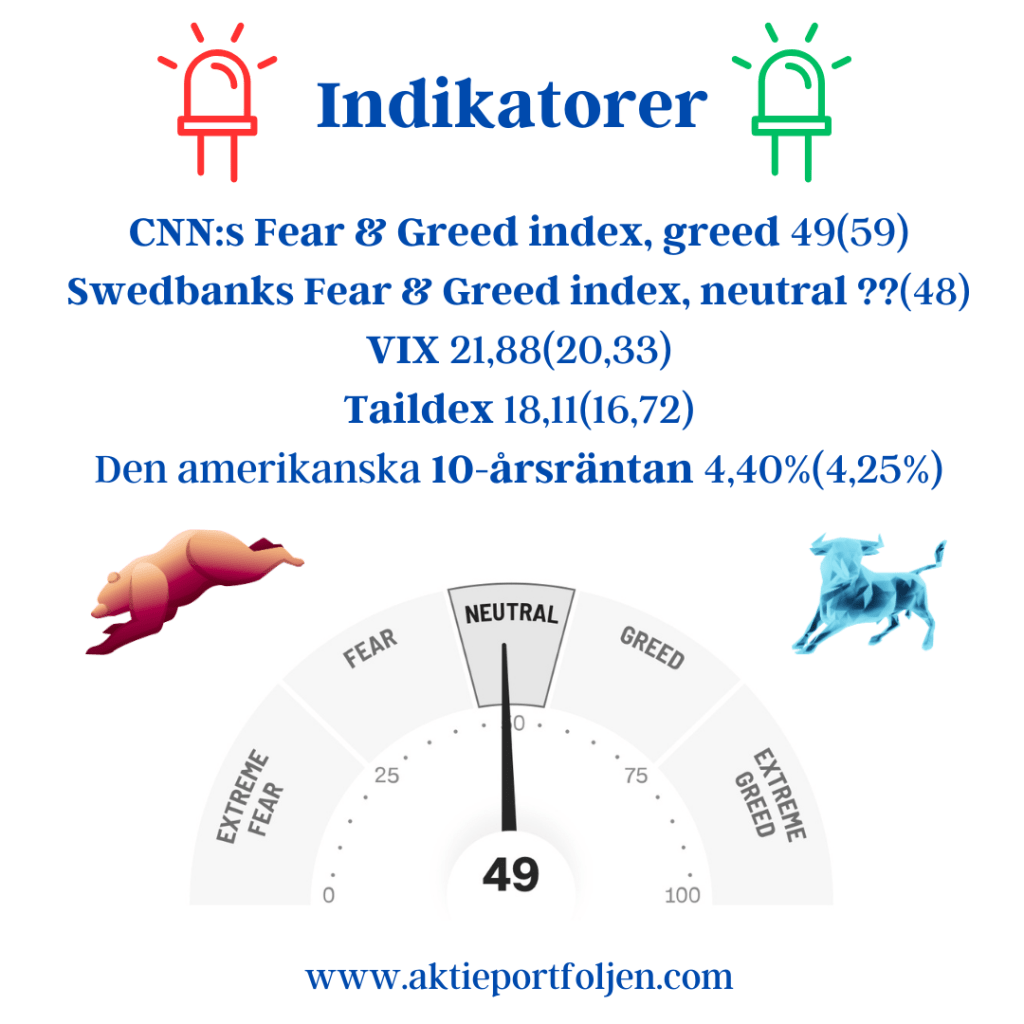
CNN:s Fear & Greed index, greed 49(59)

Swedbanks Fear & Greed index, neutral ??(48)

VIX 21,88(20,33)

Taildex 18,11(16,72)

Den amerikanska 10-årsräntan 4,40%(4,25%)

Indikatorerna, skräckindexet VIX och taildex, skvallrar om att flera investerare skyddar sig mot nedgång inför presidentvalet, VIX har legat över den magiska gränsen 20 ett tag. Jämfört med Europa är USAs ekonomi ganska het och allt pekar mot en soft landing medan den Europas motor Tyskland hackar, vilket påverkar hela euroområdet. Centralbankerna i Europa borde sätt fart på räntesänkningarna.

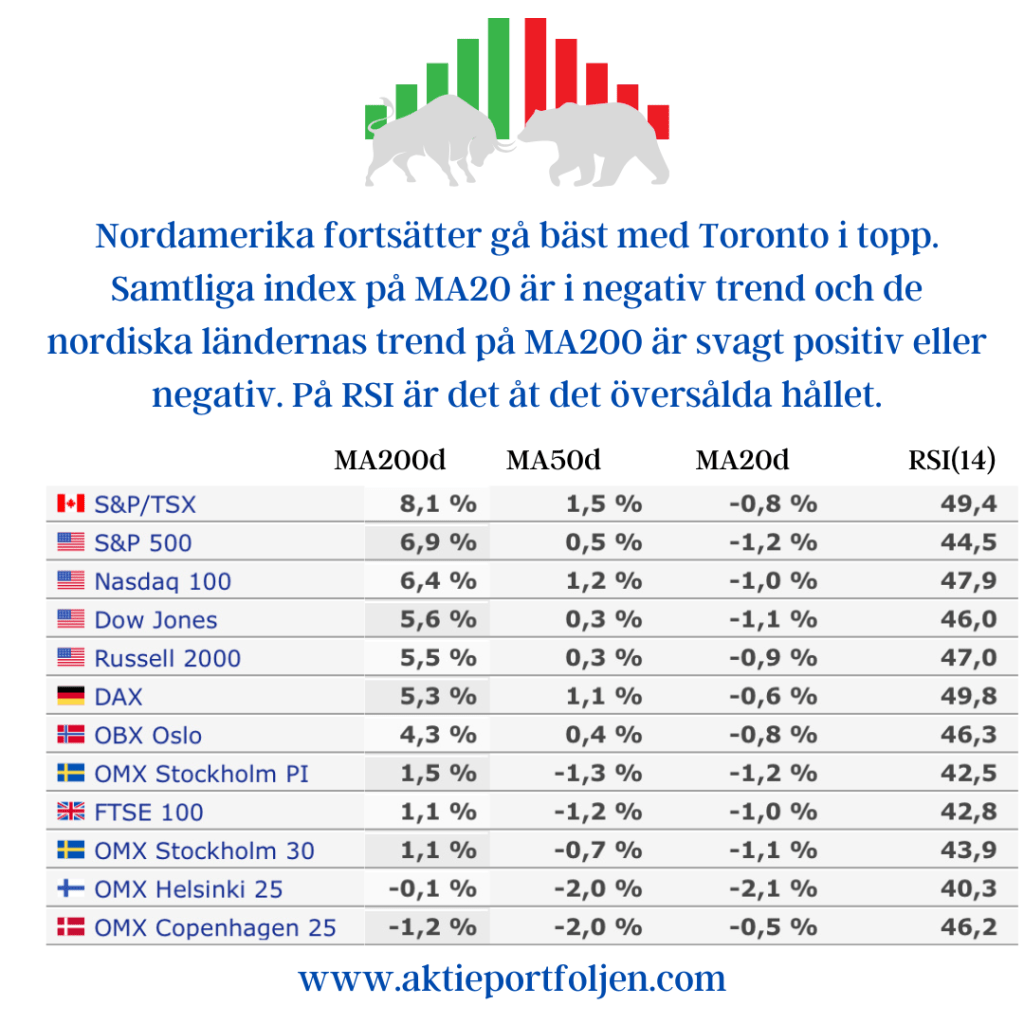
Samtliga börsindex på MA20 är i negativ trend och RSI ligger mot det översålda hållet. De nordiska börsindexen ligger farligt nära både över och under MA200. Så länge Stockholmsindexen trendar positivt behåller jag min bullish trendstrategi, men trenden är svag.

Det som avgör börsens utveckling i närtid är hur presidentvalet genomförs. Sköts det snyggt finns det förutsättningar för ett starkt lättnadsrally, motsatsen om det blir på bananrepubliksnivå kan vi få kraftiga ras.

Även om jag fortsatt är bullish då Stockholmsindexen är i positiv trend har jag under oktober månads byten i laguppställningen medvetet saktat in påfyllning i både nya och befintliga innehav och ökat kassan.

Nordamerika fortsätter gå bäst med Toronto i topp. Samtliga index på MA20 är i negativ trend och de nordiska ländernas trend på MA200 är svagt positiv eller negativ. På RSI är det åt det översålda hållet.

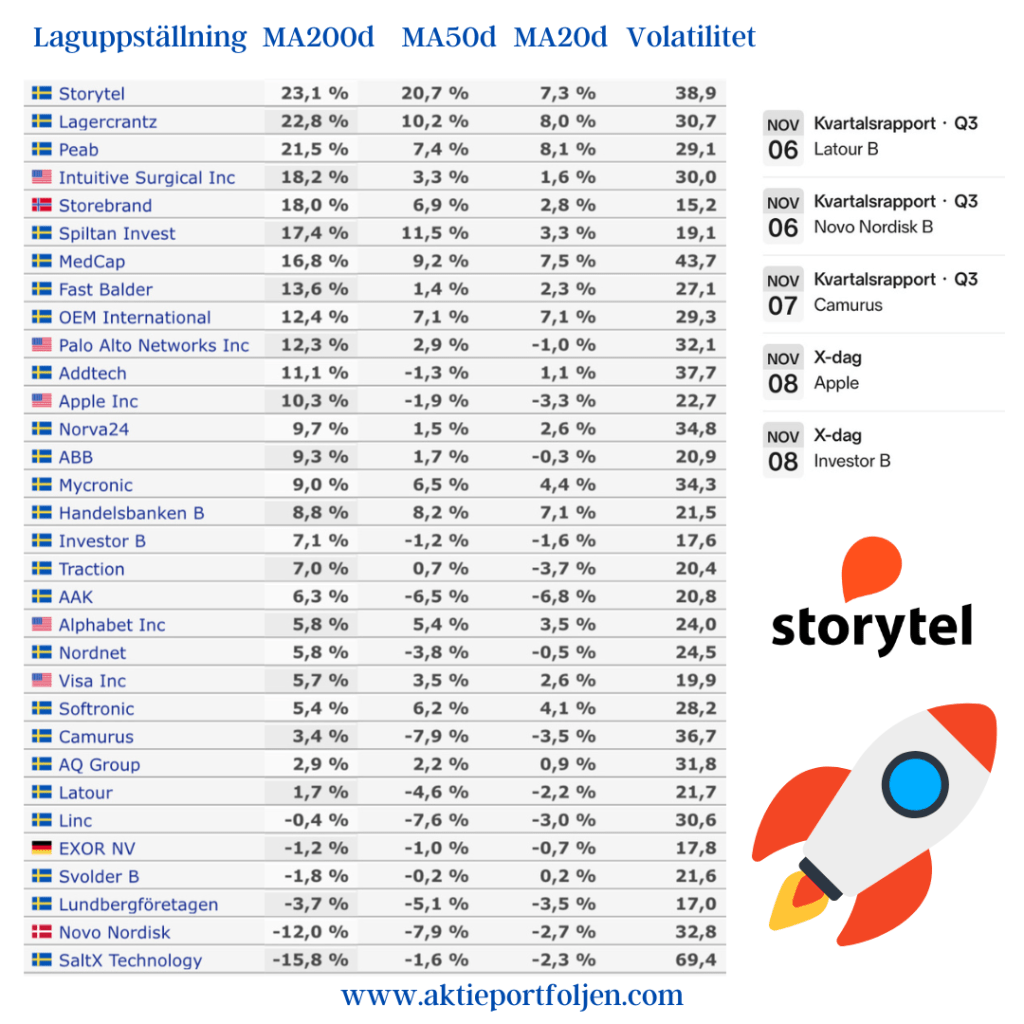
Kommande vecka rapporterar investmentbolaget Latour, läkemedelsjätten Novo Nordisk och forskningsbaserade läkemedelsbolaget Camurus. I veckan tog ljudboksbolaget Storytel över ledartröjan på MA200 efter att ha rapporterat starkt.

Under oktober har vi haft flera trendskiften och laguppställningen har uppdaterats och där rapportperioden har varit till god hjälp. Under en övergång har gjort mig överlikvid med 19% i kassan, vilket under veckan sänkts till 16% genom påfyllningar i nya och befintliga aktieinnehav. Obligationsportföljen är fortsatt på 4% och guldet på 2,5%. Detta är hedgen inför presidentvalet, enkelhet är bäst.

Nu sitter jag still i båten tills vi vet om presidentvalet i USA blir snyggt och inte som i en bananrepublik.

Min aktievecka 41, stärkt börshumör men mörka moln kvarstår, ny topptrendare, strategiupplägg

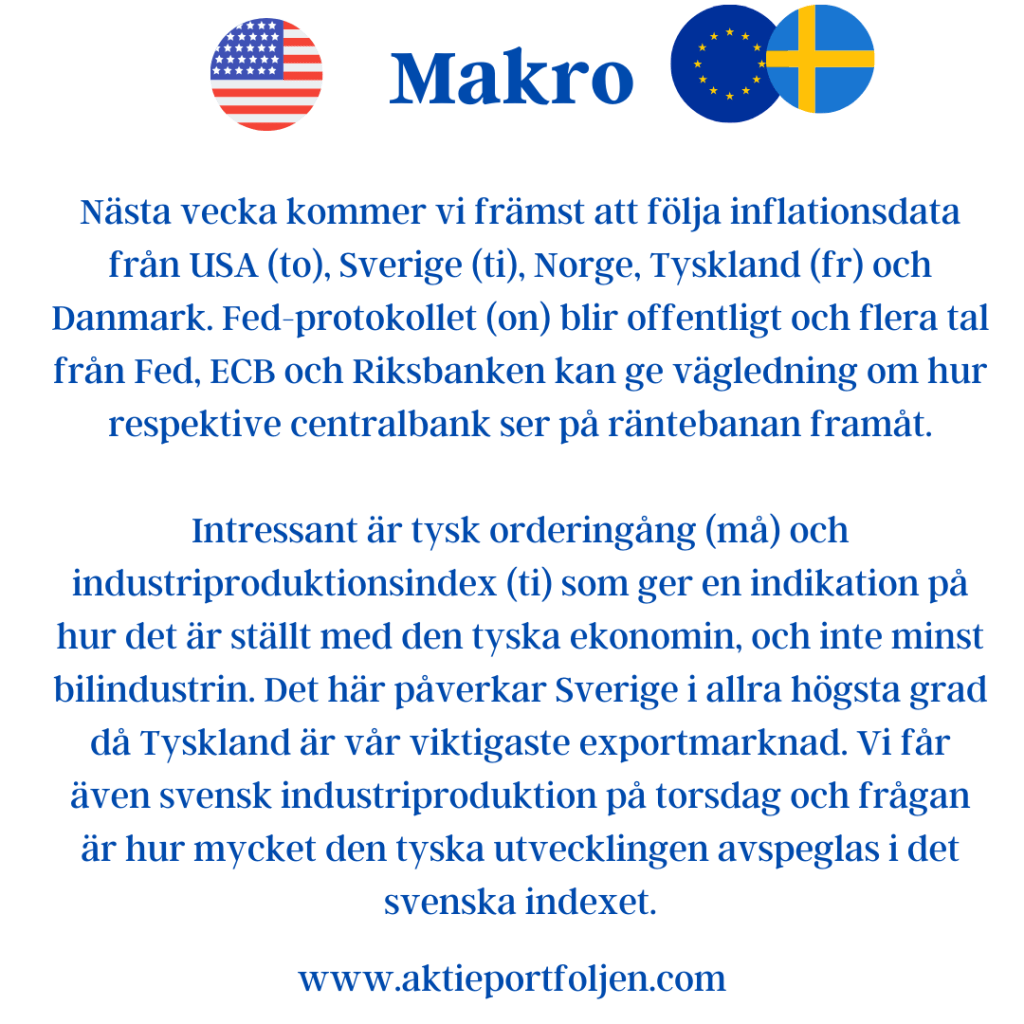
Nästa vecka kommer vi främst att följa inflationsdata från USA (to), Sverige (ti), Norge, Tyskland (fr) och Danmark. Fed-protokollet (on) blir offentligt och flera tal från Fed, ECB och Riksbanken kan ge vägledning om hur respektive centralbank ser på räntebanan framåt.

Intressant är tysk orderingång (må) och industriproduktionsindex (ti) som ger en indikation på hur det är ställt med den tyska ekonomin, och inte minst bilindustrin. Det här påverkar Sverige i allra högsta grad då Tyskland är vår viktigaste exportmarknad. Vi får även svensk industriproduktion på torsdag och frågan är hur mycket den tyska utvecklingen avspeglas i det svenska indexet.

CNN:s Fear & Greed index, greed 74(68)

Swedbanks Fear & Greed index, neutral 49(65)

VIX 19,21(16,96)

Taildex 17,72(14,72)

Den amerikanska 10-årsräntan 3,96%(3,75%)

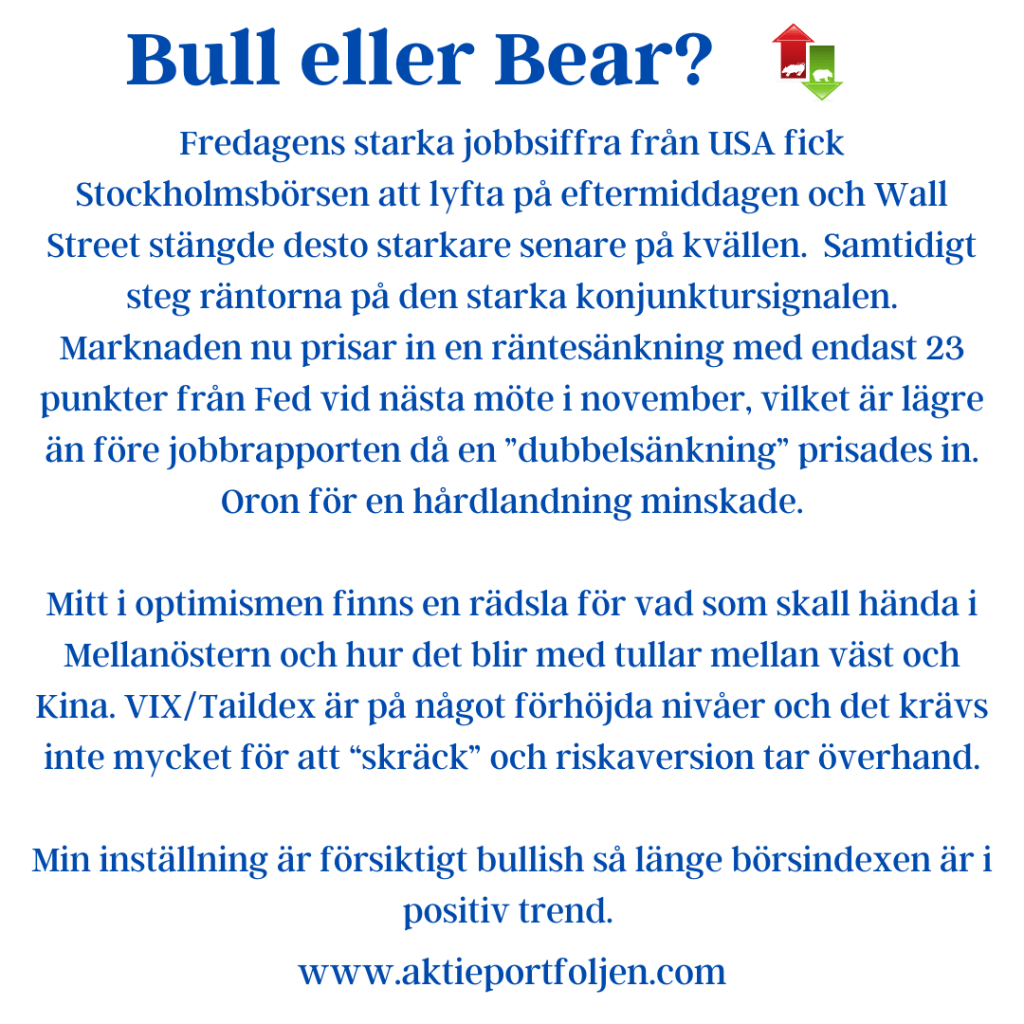
Fredagens starka jobbsiffra från USA fick Stockholmsbörsen att lyfta på eftermiddagen och Wall Street stängde desto starkare senare på kvällen.  Samtidigt steg räntorna på den starka konjunktursignalen. Marknaden nu prisar in en räntesänkning med endast 23 punkter från Fed vid nästa möte i november, vilket är lägre än före jobbrapporten då en ”dubbelsänkning” prisades in. Oron för en hårdlandning minskade.

Mitt i optimismen finns en rädsla för vad som skall hända i Mellanöstern och hur det blir med tullar mellan väst och Kina. VIX/Taildex är på något förhöjda nivåer och det krävs inte mycket för att “skräck” och riskaversion tar överhand.

Min inställning är försiktigt bullish så länge börsindexen är i positiv trend.

Trenderna är starka, särskilt i Nordamerika, men undantaget är Köpenhamn där Novo Nordisk drar ned hela indexet till negativt territorium.

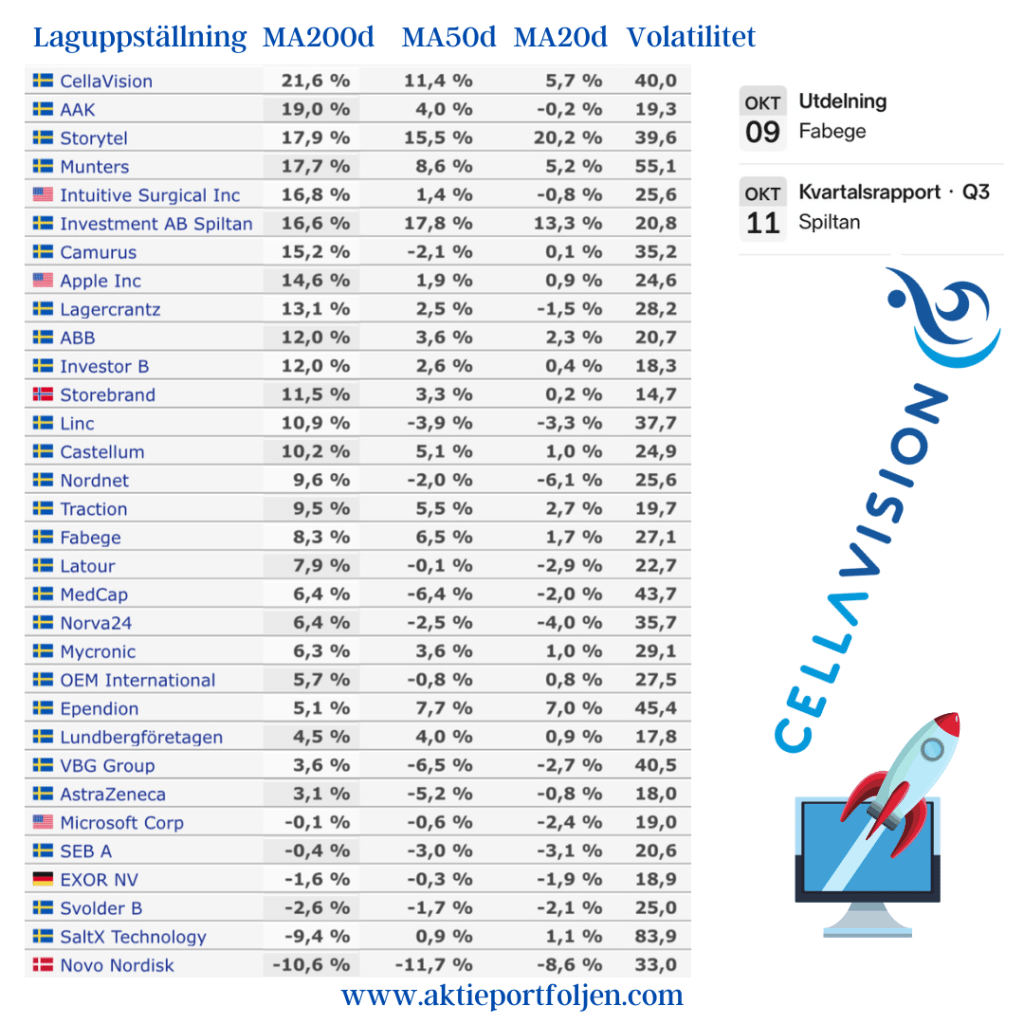
Specialfettbolaget AAK fick den här veckan lämna över ledartröjan till blodanalysbolaget Cellavision.

I bottenskiktet riskerar SEB och Microsoft att bli utbytta när aktierna ligger nära MA200-linjen. Jag har påbörjat bytet då vinsthemtagning gjorts i SEB (+21% sedan köp) och Microsoft (+46% sedan köp) ned till grundinnehav.

Ni som följer mig undrar hur jag kan ha Novo Nordisk kvar som trendar hela -11% under sitt MA200. Aktien är fortfarande upp +107% sedan köp. Enligt regelboken får jag behålla ett halvt innehav i om aktien är på plus, vilket jag gör tills vidare. Det är sällsynt, men i Novo blir det premiär.

Investmentbolag och förhoppningsbolag (SaltX) är undantagna trendkravet.

Min aktievecka 40, stärkt börshumör efter Feds dubbelsänkning och Kinastimulanser, veckans arbetslöshetssiffror i USA är nyckeln framåt

Nästa veckas höjdpunkt kommer på fredag då USAs arbetslöshetssiffror och antalet anställda utanför jordbrukssektorn redovisas. Fed har börjat rikta blickarna mot arbetslösheten snarare än inflationen. Arbetslöshetssiffrorna i juli bidrog till börsturbulensen. Oron över försvagning på arbetsmarknaden bidrog till att Fed sänkte 50 punkter förra veckan. Vi får även USAs inköpschefsindex för september för både tillverkning (ti) och tjänster (tor).

Viktigast i Europa blir de snabba inflationssiffrorna för september för Tyskland (må), Italien och euroområdet (ti).

I Sverige får vi detaljhandelssiffror (må) och inköpschefsindex (to). Riksbankens protokoll från senaste mötet (ti) blir intressant för eventuella ledtrådar om det kan bli en dubbelsänkning vid nästa möte.

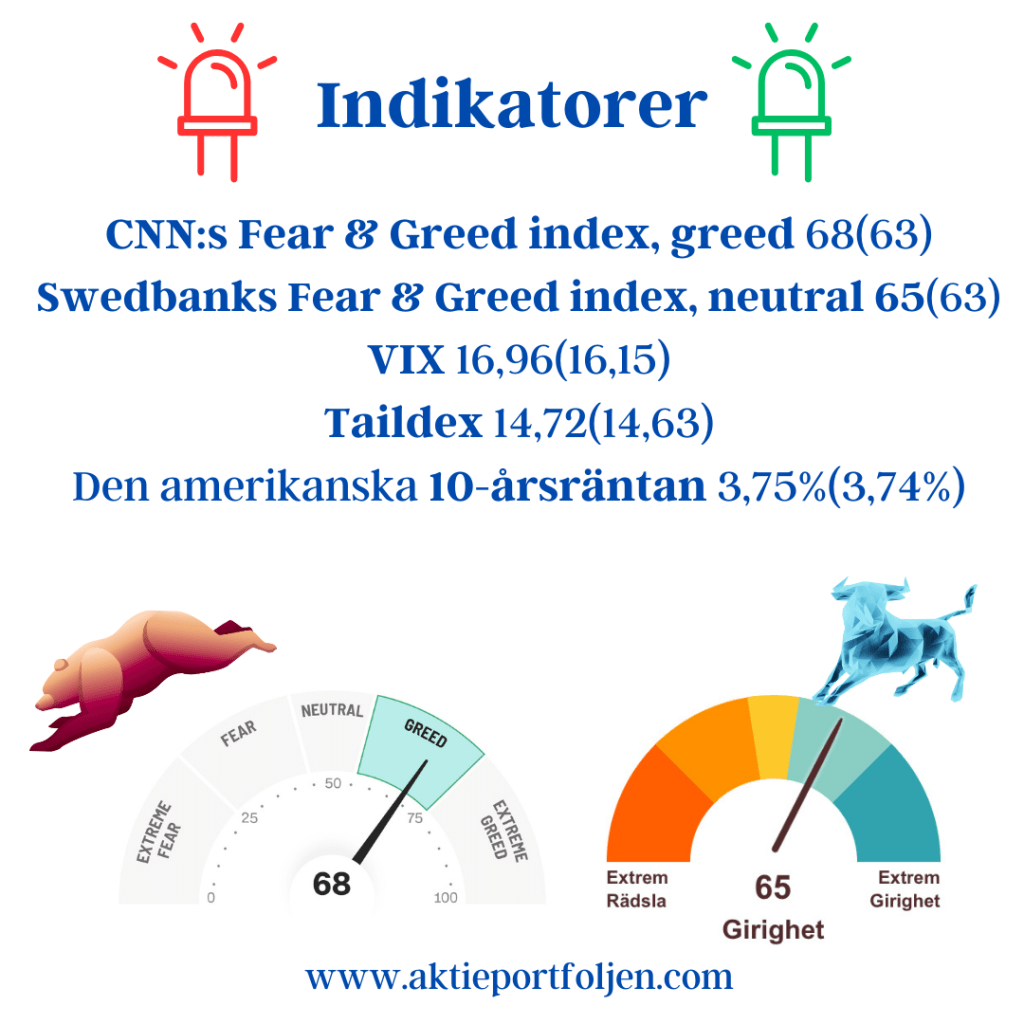
CNN:s Fear & Greed index, greed 68(63)

Swedbanks Fear & Greed index, neutral 65(63)

VIX 16,96(16,15)

Taildex 14,72(14,63)

Den amerikanska 10-årsräntan 3,75%(3,74%)

Indikatorerna har stärkts sedan förra veckan med breda uppgångar som nu närmar sig överköpta nivåer. F&G har har stärkt sin trend sedan förra veckan på Greed-nivån. VIX/Taildex (skräckindexen) är på oförändrad nivå med med låg rädsla och riskaptit.

Viktigast för det globala börshumöret är USAs jobbsiffror på fredag. Fram till dess kommer börserna att rida på Feds dubbelsänkning och stimulanserna i Kina. Konjukturstatistik är viktigare än inflationssiffror eftersom den senare anses besegrad, istället vill nu marknaden se att vi undviker recession.

Min strategi är fortsatt bullish och börsindexen har i förra veckan stärkt sin positiva trend. Jag lägger dock in en brasklapp för eskalering av krigen i Ryssland/Ukraina och Mellanöstern.

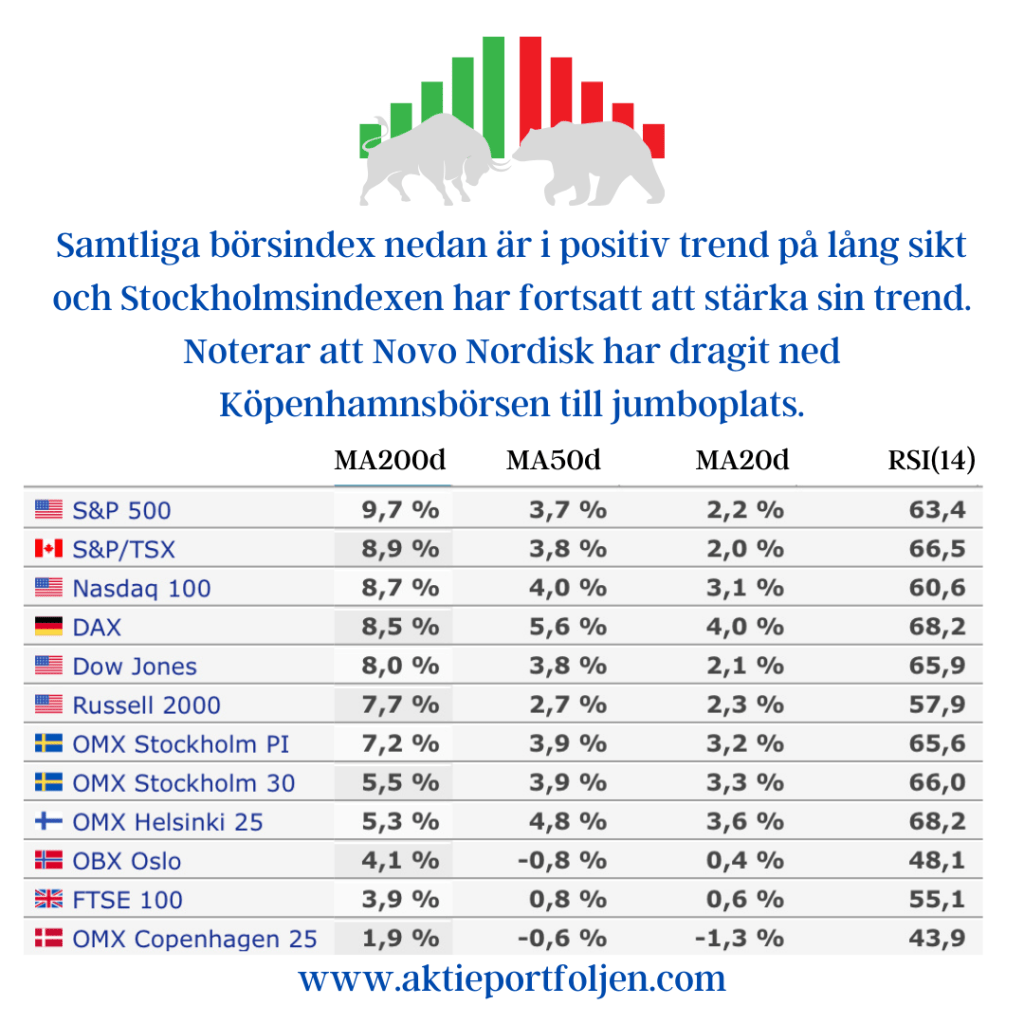
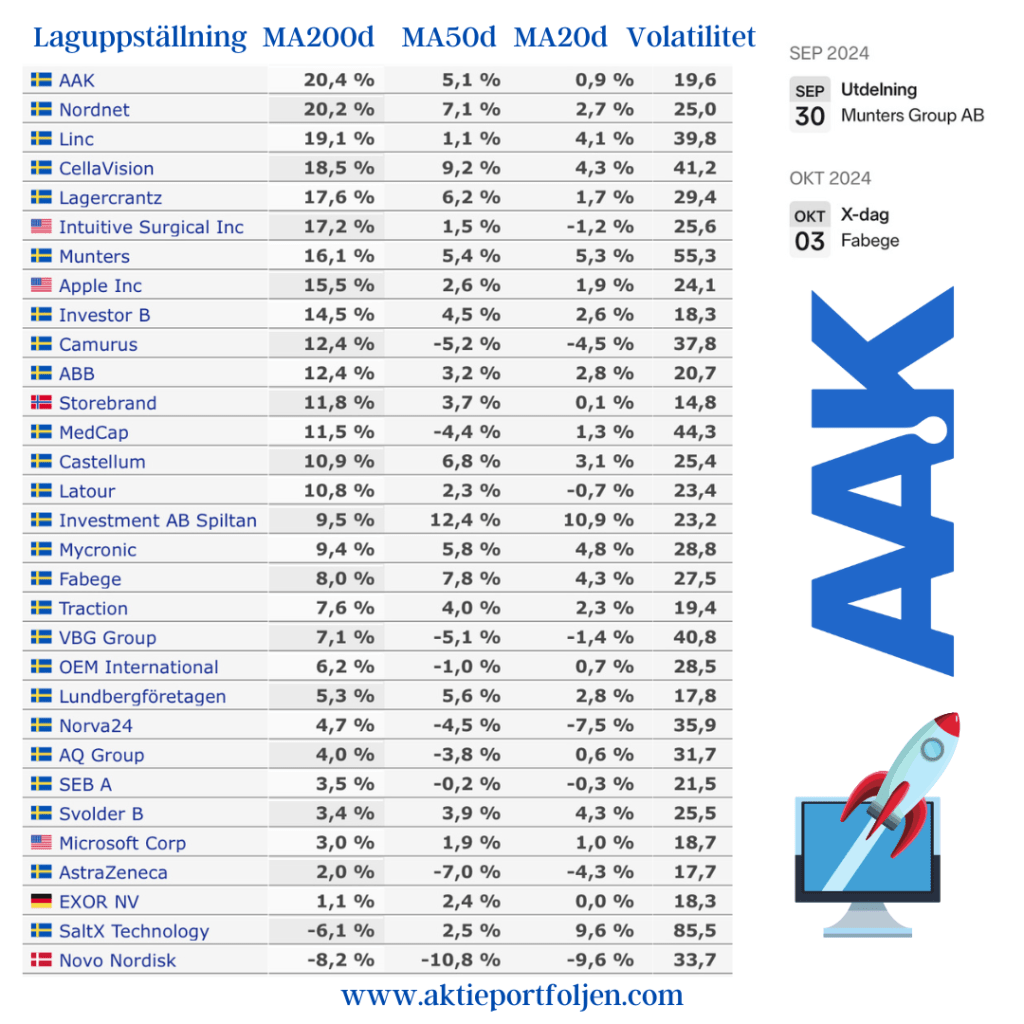
Samtliga börsindex nedan är i positiv trend på lång sikt och Stockholmsindexen har fortsatt att stärka sin trend. Noterar att Novo Nordisk har dragit ned Köpenhamnsbörsen till jumboplats.

Ledartröjan på den långa trenden har tagits över av specialfettbolaget AAK. Det är ganska ovanligt med att ett bolag med en volatilitet under 20 toppar, men så är AAK ett defensivt bolag med tillväxt, i sig unikt.

Laguppställningens dilemma är läkemedelsjätten Novo Nordisk som för drygt en vecka sedan föll under MA200. Jag har viktat ned och gjort vinsthemtagningar och har nu nästan halverat innehavet. Novo är ett angenämt problem eftersom aktien är upp 120% sedan köp. Däremot borde jag sålt allt innehav tidigare och tagit hem hela vinsten snabbare. Så kan det kan gå när man inte följer sin regelbok och har för stort överseende med en favoritaktie 🙂

Min aktievecka 39, Riksbankens räntebeslut och konjukturdata i USA

Efter FEDs dubbelsänkning av räntan är det nu dags för Riksbanken göra sitt räntebeslut på onsdag. FEDs dubbelsänkning ökar definitivt Riksbankens handelsutrymme. Även om svensk inflation besegrats och kronan stärkts efter tidigare räntesänkningar, tvärtemot vad mången expertis trodde, är förväntningen att Riksbanken sänker med enbart 25 punkter. På fredag får vi USAs inflationsstatistik som väntas komma in oförändrad.

Det kommer även en del konjukturindikatorer från USA som kommer att ha större betydelse för marknadshumöret än svenska Riksbankens beslut; inköpschefsindex (må), BNP (to) och ansökningar om arbetslöshetsersättning (to).

Avslutningsvis ser jag med oro på den geopolitiska situationen, i en eskalering av pågående konflikter blir alla förlorare.

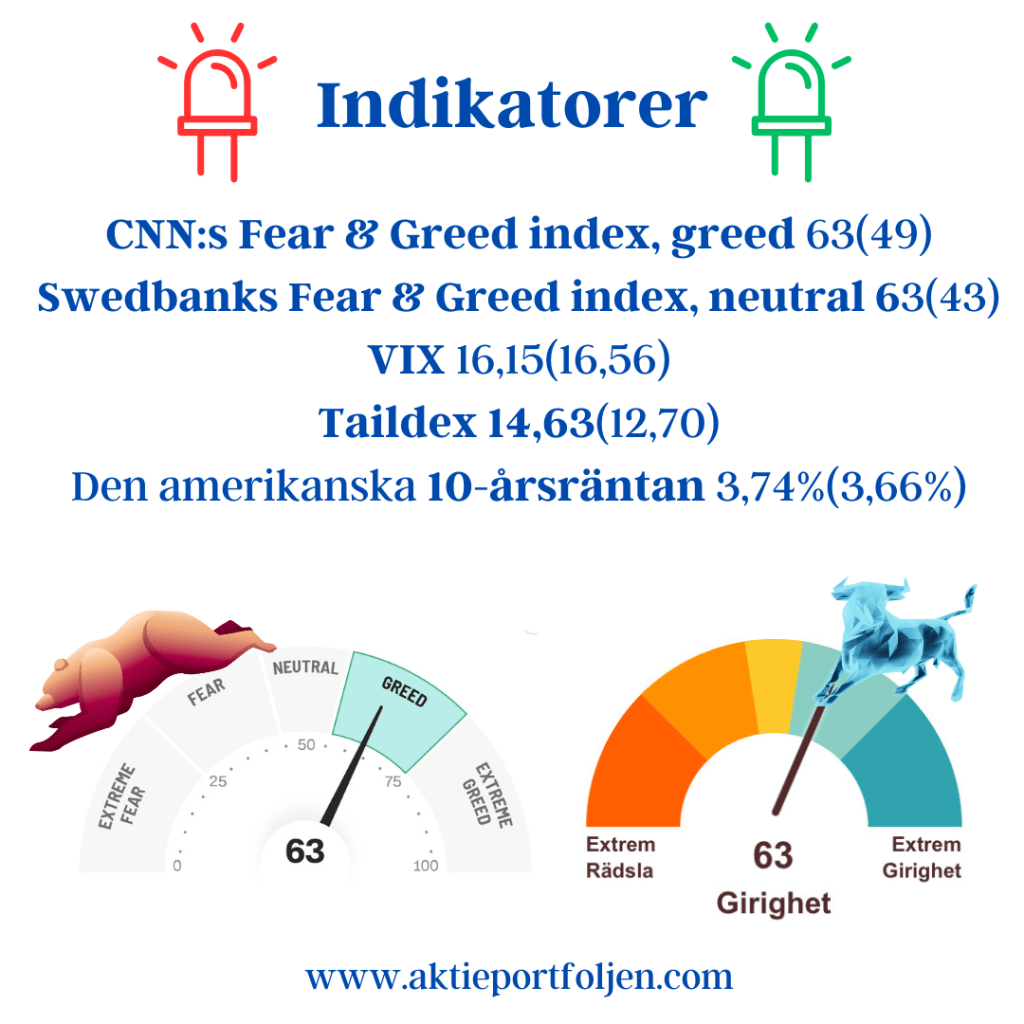
CNN:s Fear & Greed index, greed 63(49)

Swedbanks Fear & Greed index, neutral 63(43)

VIX 16,15(16,56)

Taildex 14,63(12,70)

Den amerikanska 10-årsräntan 3,74%(3,66%)

Indikatorerna har stärkts sedan förra veckan, F&G har flyttat sig till Greed från Neutralt och VIX/Taildex har fallit tillbaka till nivåer med minskad rädsla och ökad riskaptit.

Det finns ändå en oro för att konjunkturen sviker mer än väntat, därför håller marknaden stenkoll på konjukturdatan. Dåliga konjukturnyheter är dåliga nyheter numera när inflationen anses besegrad. Det kan svaja till om något kommer in sämre än väntat.

Min strategi är ändå fortsatt bullish så länge börsindexen är i positiv trend och jag håller en laguppställning som trendar över MA200, enkelt och bra.

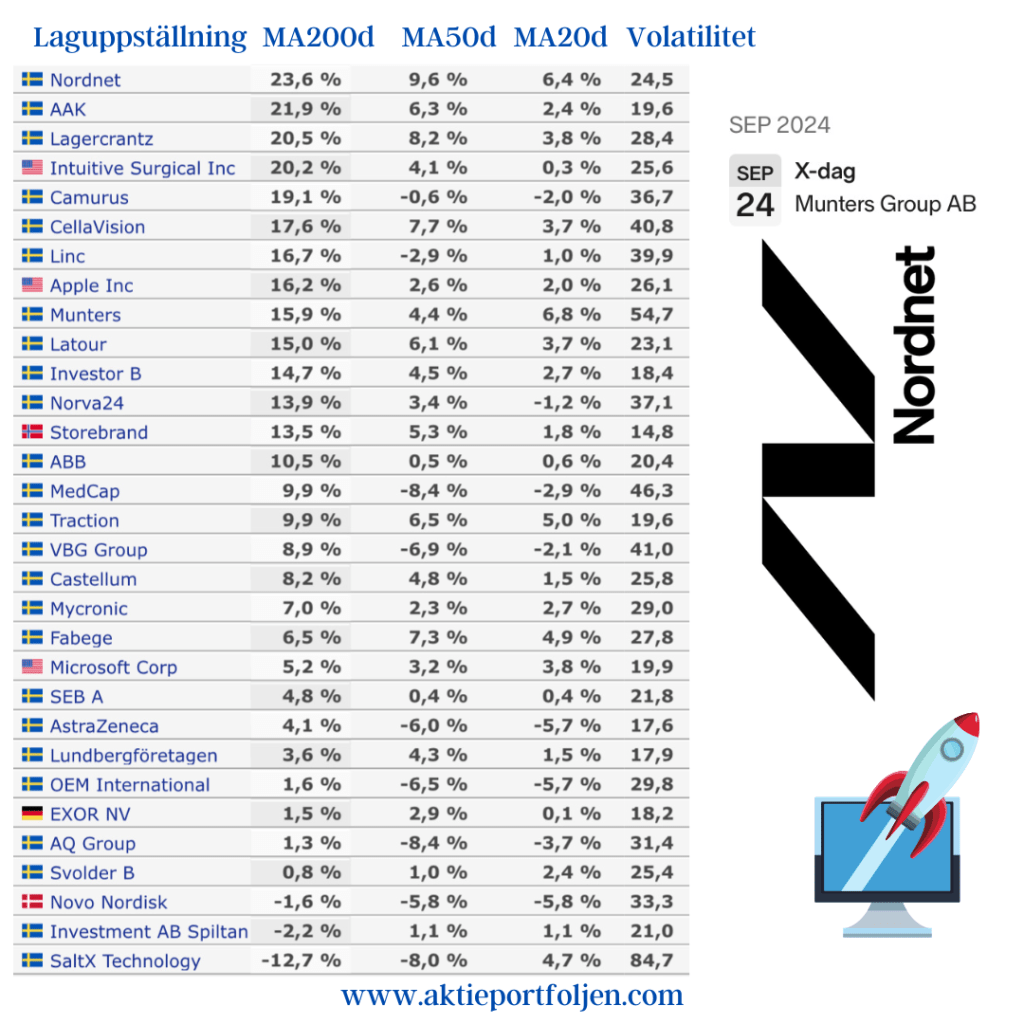
Samtliga börsindex nedan är i positiv trend på lång sikt och Stockholmsindexen har fortsatt att stärka sin trend sedan senaste nedgången även om det är volatilt.

Jag såg verkligen inte framför mig att nätmäklaren Nordnet skulle bli lagets topptrendare och att läkemedelsjätten Novo Nordisk skulle falla under MA200. Det återstår att se om Novo får stöd vid MA200 och vänder upp. Fredagens nedgång var definitivt en överreaktion på en studie som var mindre framgångsrik än väntat. Aktien är upp +126% sedan köp och jag har skördat den otaliga gånger på toppen. Nu avvaktar jag, men det tar emot att följa regelboken i det här caset.

MSedan förra veckan har laguppställningen lyft från +22% i år till knappt +23%, så jag fick avrunda uppåt 🙂

Aktieportföljen uppdaterad 29/8 2024

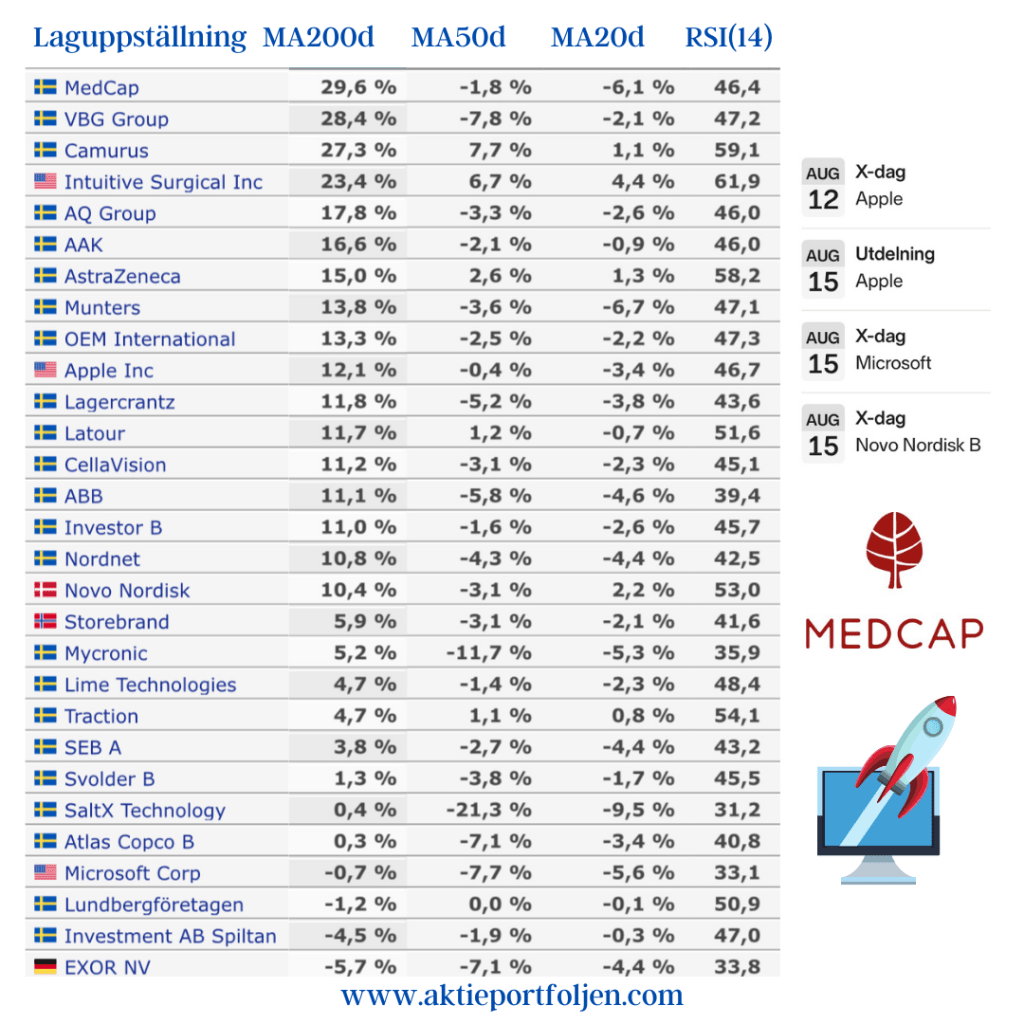
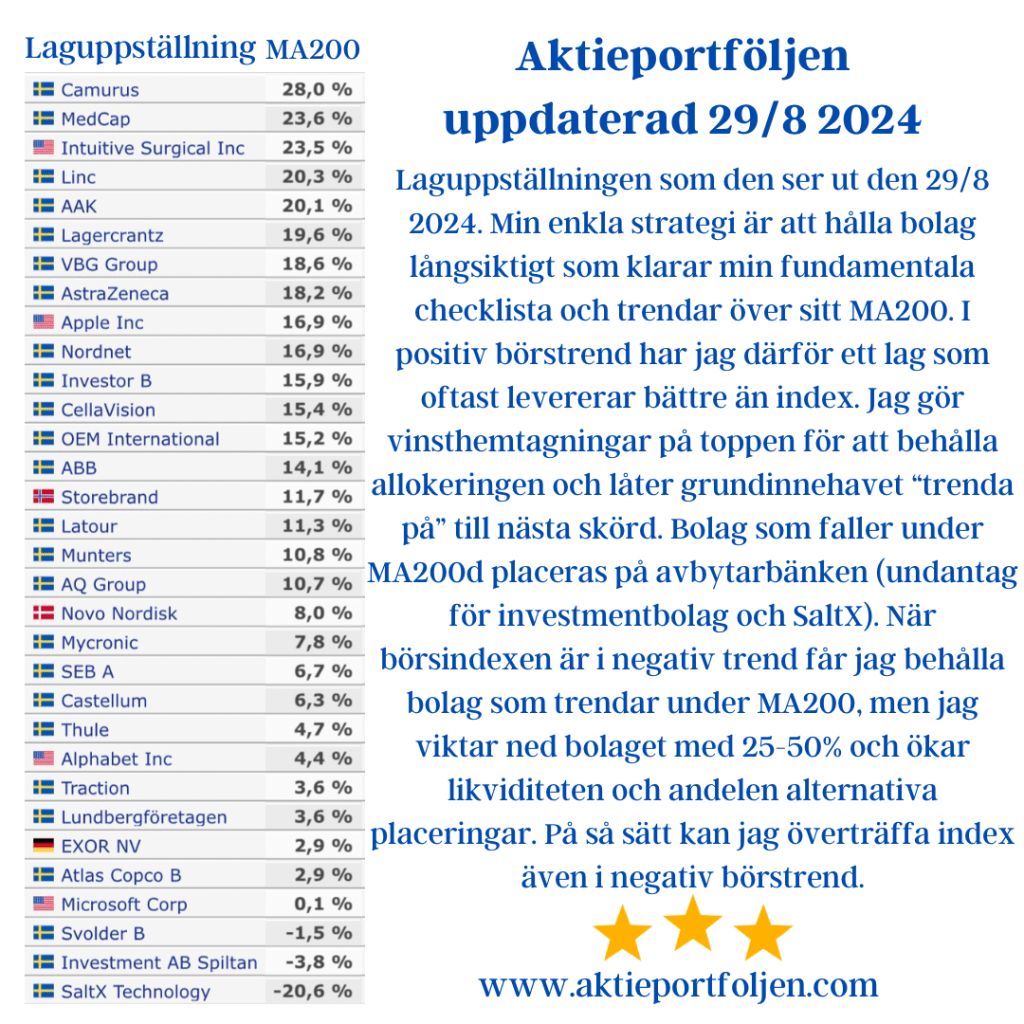
Laguppställningen som den ser ut den 29/8 2024. Min enkla strategi är att hålla bolag långsiktigt som klarar min fundamentala checklista och trendar över sitt MA200. I positiv börstrend har jag därför ett lag som oftast levererar bättre än index. Jag gör vinsthemtagningar på toppen för att behålla allokeringen och låter grundinnehavet “trenda på” till nästa skörd. Bolag som faller under MA200d placeras på avbytarbänken (undantag för investmentbolag och SaltX). När börsindexen är i negativ trend får jag behålla bolag som trendar under MA200, men jag viktar ned bolaget med 25-50% och ökar likviditeten och andelen alternativa placeringar. På så sätt kan jag överträffa index även i negativ börstrend.

Min aktievecka 33, fortsatt rädsla eller stabilisering?

Jag passar på att kolla över nästa börsvecka redan idag eftersom det blir en heldag i bilen imorgon. Det är dags att åka söderut igen.

Nästa veckas inflationsdata blir viktiga indikatorer för centralbankerna. Vi får inflationsutfall bl a från Danmark, Sverige, Storbrittanien och USA. Får vi godartad KPI-inflationsdata bör det stödja förväntningarna om snabba räntesänkningar under hösten, motsatsen blir problematisk, men är inte huvudscenariot. Risken för en lågkonjunktur har ökat och USAs arbetslöshetssiffror den 6 september blir en viktig indikator.

När amerikanska inköpschefsindex blev sämre än väntat och arbetslösheten kom in högre ökade marknadens rädsla för lågkonjuktur. Samtidigt som japanska börsen dök i måndags med 10% stack VIX-indexet iväg till över 60, vilket är en osannolikt hög nivå. VIX ligger nu på drygt 20 vilket också anses högt och indikerar fortsatt förhöjd rädsla och riskaversion. Troligen övereagerade marknaden och vi får förhoppningsvis se en fortsatt stabilisering och att VIX faller under 20 den kommande veckan. Vi är dock inne i de historiskt dåliga börsmånaderna augusti och september, vilket kan innebära både utmaningar och möjligheter.
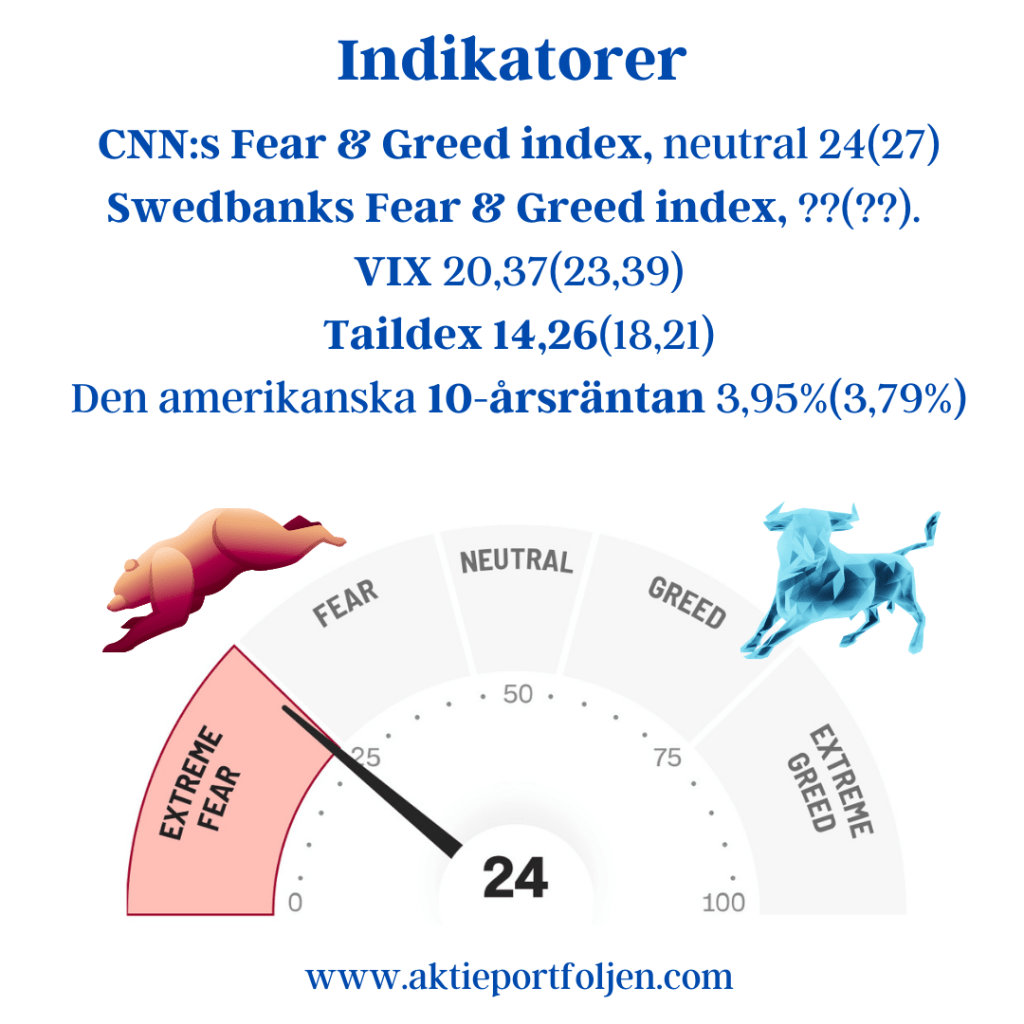
CNN:s Fear & Greed index, neutral 24(27)

Swedbanks Fear & Greed index, ??(??).

VIX 20,37(23,39)

Taildex 14,26(18,21)

Den amerikanska 10-årsräntan 3,95%(3,79%)

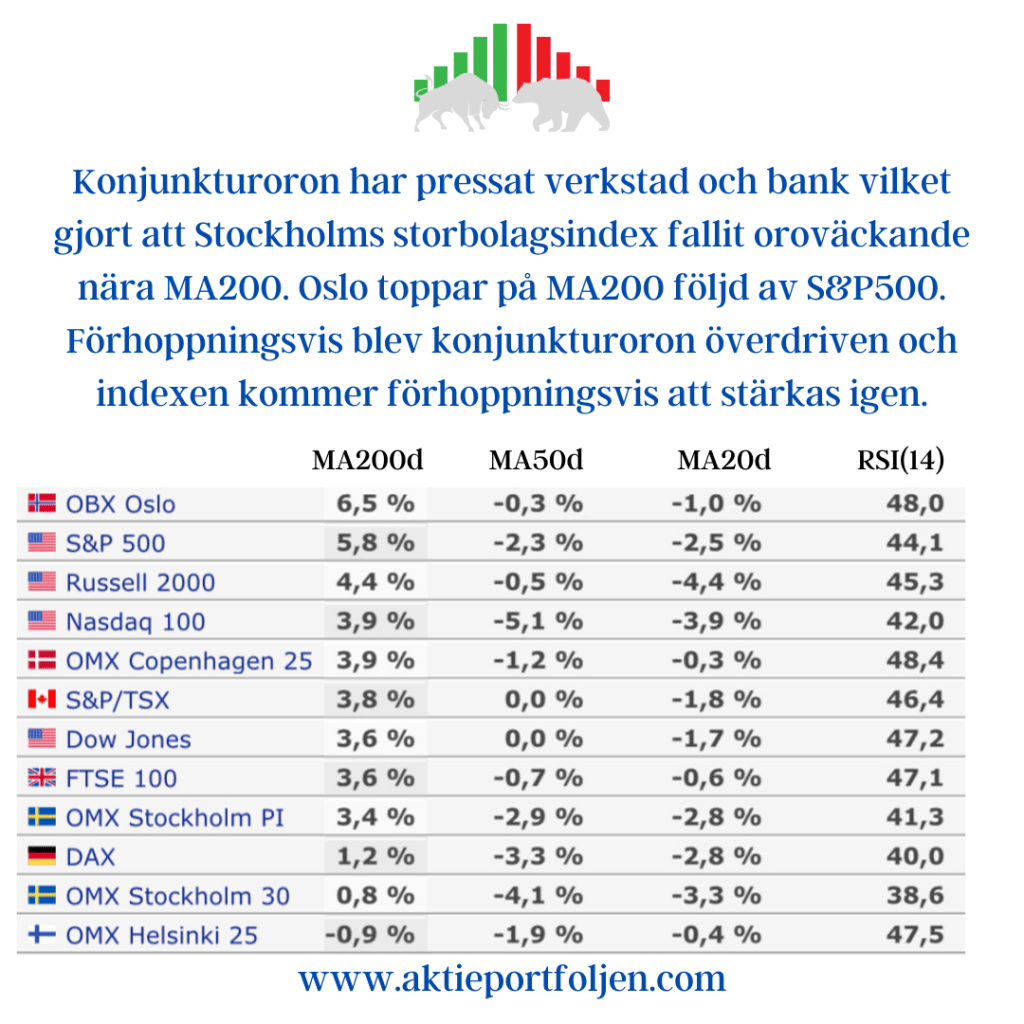
Konjunkturoron har pressat verkstad och bank vilket gjort att Stockholms storbolagsindex fallit oroväckande nära MA200. Oslo toppar på MA200 följd av S&P500. Förhoppningsvis blev konjunkturoron överdriven och indexen kommer förhoppningsvis att stärkas igen.

Jag har den senaste tiden gjort en del vinsthemtagningar och omstruktureringar vilket ökat kassan och obligationsportföljen. Jag plockat in tre nya; OEM, Lagercrantz och VBG. Jag fyller på succesivt i både nya och gamla innehav, men tar det sakta och sprider risken över tid. För att komma med i laguppställningen krävs det att bolagets aktie trendar över MA200. Storleken på allokeringen påverkas av volatiliteten och den kortsiktiga trenden. Det här gäller så länge börsindexen är i positiv trend på MA200. När börsindexen faller under MA200 byter jag strategi, men där är vi inte ännu.

Nästa vecka har laget tre X-dagar och en utdelning att se fram emot.

Min aktievecka 32, recessionsskräck och riskaversion, vad händer framåt?

Marknaden är nu orolig för att FED väntat för länge med att sänka räntan. Den senaste tidens försämrade makro har spätt på rädslan. Marknaden kommer noggrant att granska amerikansk inköpschefsindex för tjänstesektorn och ISM-serviceundersökningen på måndag för att se om det finns ytterligare tecken på en försämrad ekonomi. Marknaden kommer också att noga följa Fed-tal efter senaste räntebeslutet och den svaga jobbrapporten i juli. I europa får vi också flera inköpschefsindex på måndag, bl a för euroområdet, Tyskland och Sverige.

Plötsligt är “dåliga nyheter” på riktigt dåliga nyheter och inte positiva i den mening att de är bra för att de ger stöd åt räntesänkningar. Det hjälper inte längre att den amerikanska 10-årsränta faller tillbaka. Rädslan för att räntesänkningarna sker i kombination med recession skrämmer marknaden. Historiskt har börserna fallit kraftigt om räntesänkningar sammanfaller med en recession. Rädslan återspeglas i VIX, Taildex och Fear & Greedindex som indikerar riskaversion och förhöjd rädsla. Trots att börsindexen fortfarande är på den positiva sidan av MA200 är det läge att vara försiktig.
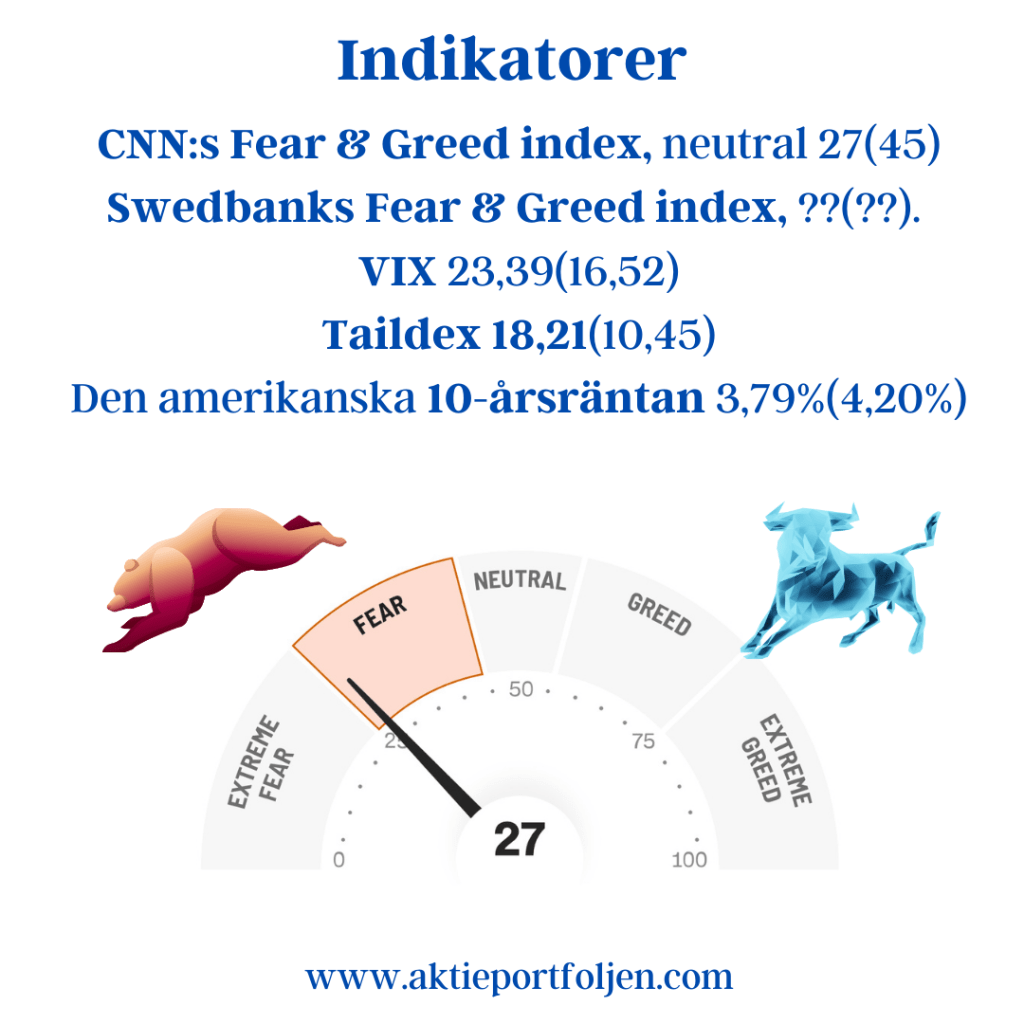
CNN:s Fear & Greed index, neutral 27(45)

Swedbanks Fear & Greed index, ??(??).

VIX 23,39(16,52)

Taildex 18,21(10,45)

Den amerikanska 10-årsräntan 3,79%(4,20%)

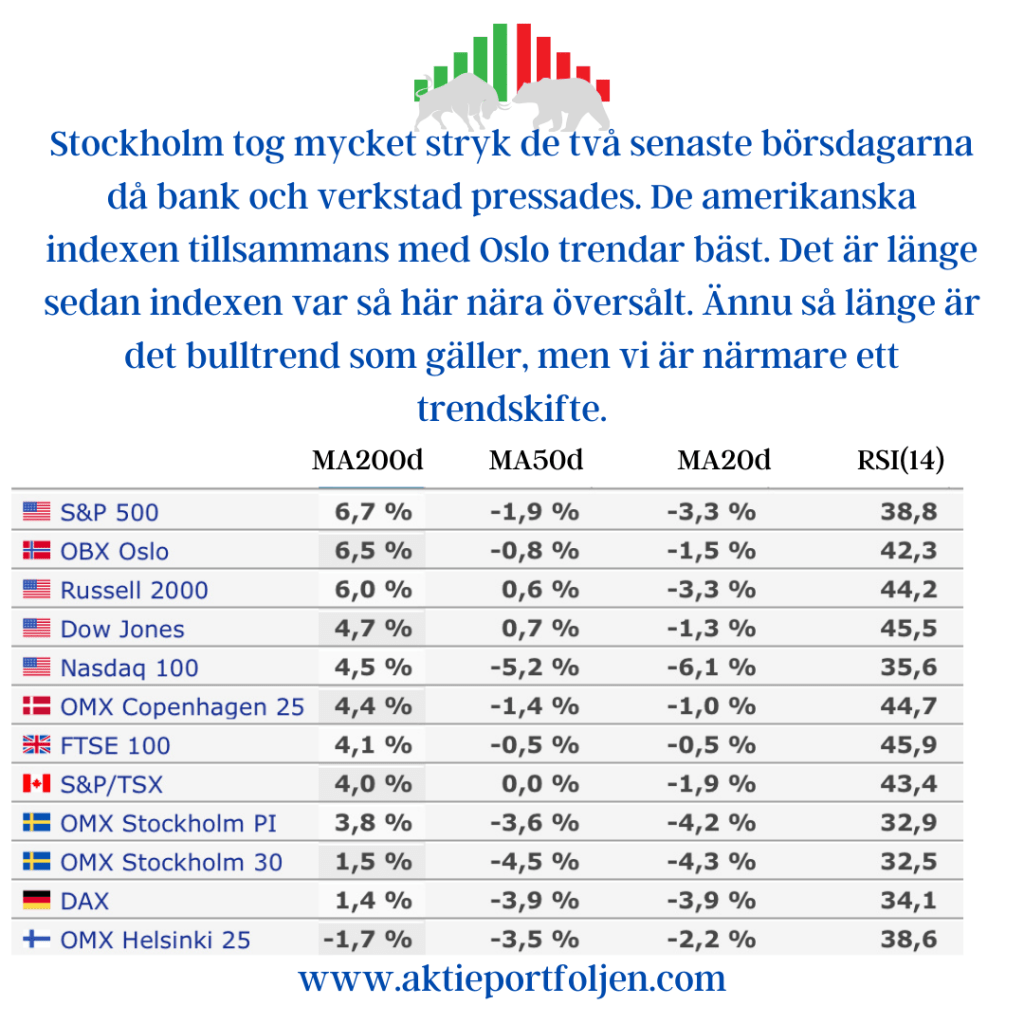
Stockholm tog mycket stryk de två senaste börsdagarna då bank och verkstad pressades. De amerikanska indexen tillsammans med Oslo trendar bäst. Det är länge sedan indexen var så här nära översålt. Ännu så länge är det bulltrend som gäller, men vi är närmare ett trendskifte.

Stockholmsindexen är farligt nära att falla under MA200. Inträffar det så går jag över till min bearmarketstrategi. Det innebär att jag får halvera innehaven som faller under MA200 och ökar likviditeten och/eller alternativa placeringar. MEN, vi är inte där än. Vänder det upp fortsätter min bullmarketstrategi, dvs kravet på MA200 fortsätter för att få vara kvar i laguppställningen och fullt fokus på momentum. I båda strategierna är det möjligt att slå index, men mellanlägen är värst. Hellre en tydlig bull/bearmarket än en indexsvajighet kring MA200.

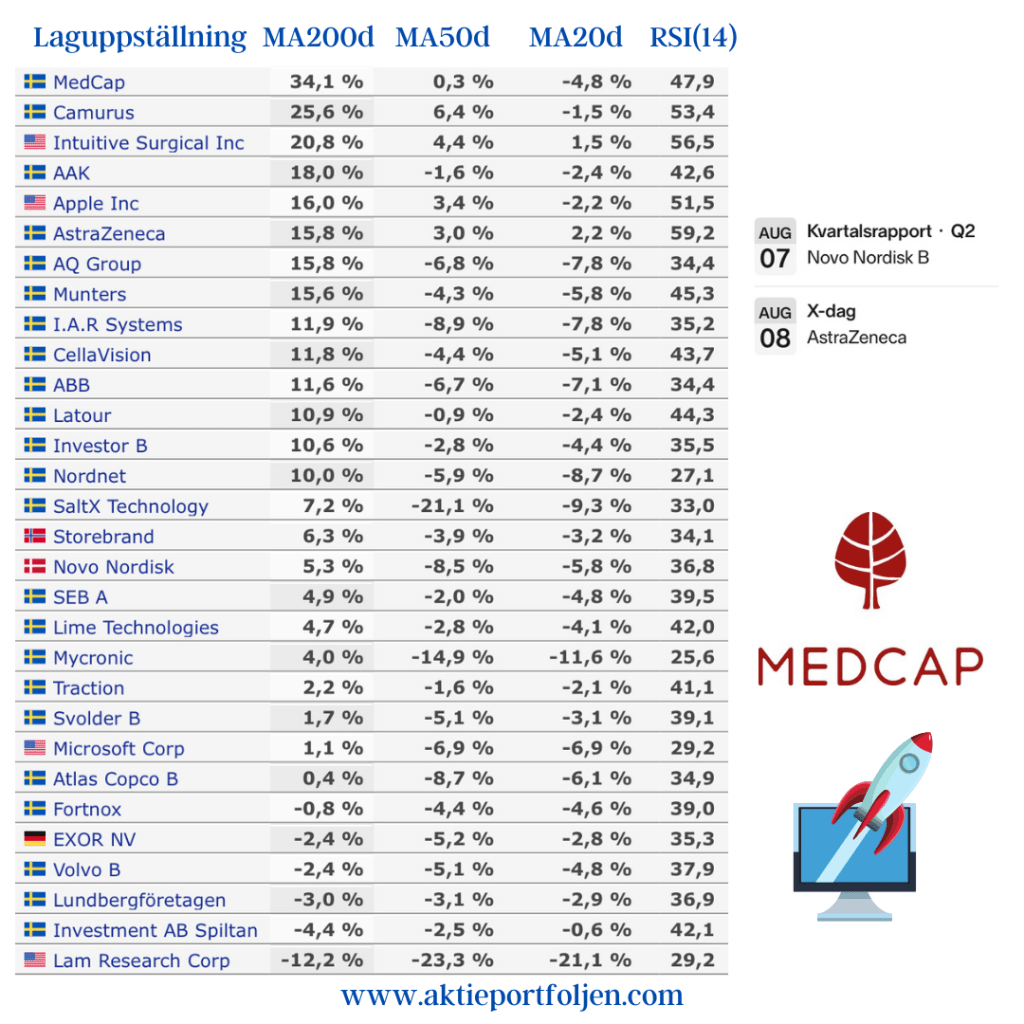
Den här veckan ligger Fortnox, Volvo och Lam Research under MA200 och riskerar att bytas ut. Investmentbolagen ser jag annorlunda på och dessa får trenda under MA200. Det är ovanligt att tre innehav faller under samtidigt, men samtidigt har vi upplevt de sämsta börsdagarna sedan bankkrisen i mars förra året. Likviditeten ligger på 5,5% och räknar jag in obligations-etf:erna ligger likviditeten på drygt 11%. De närmaste dagarna låter jag likviditeten öka när något innehav flyttas till bänken, men jag är redo att gå in om makro bekräftar mjuklandning och om indexen stärks igen. Läkemedelsjätten Novo Nordisk rapporterar på onsdag och Astra Zeneca har x-dag på torsdag.

Jag missade börsraset, Apple och obligationer i topp

Efter skärgårdskryssningen i torsdags har vi fredag till lördag besökt kära vänner i Stockholms skärgård. Trevligt sällskap och skärgårdsluft var definitivt att föredra framför de senaste två börsdagarna. På torsdagen fick vi årets sämsta börsdag och Stockholm backade med två procent och än värre blev det på fredagen med en nedgång på Stockholmsindexen med drygt tre procent.  Laguppställningen slog index med råge, ändå blev nedgången sexsiffrig i kronor. Marknaden är stressad för att dåliga inköpschefsindex och arbetslöshetssiffror ökat risken för recession.

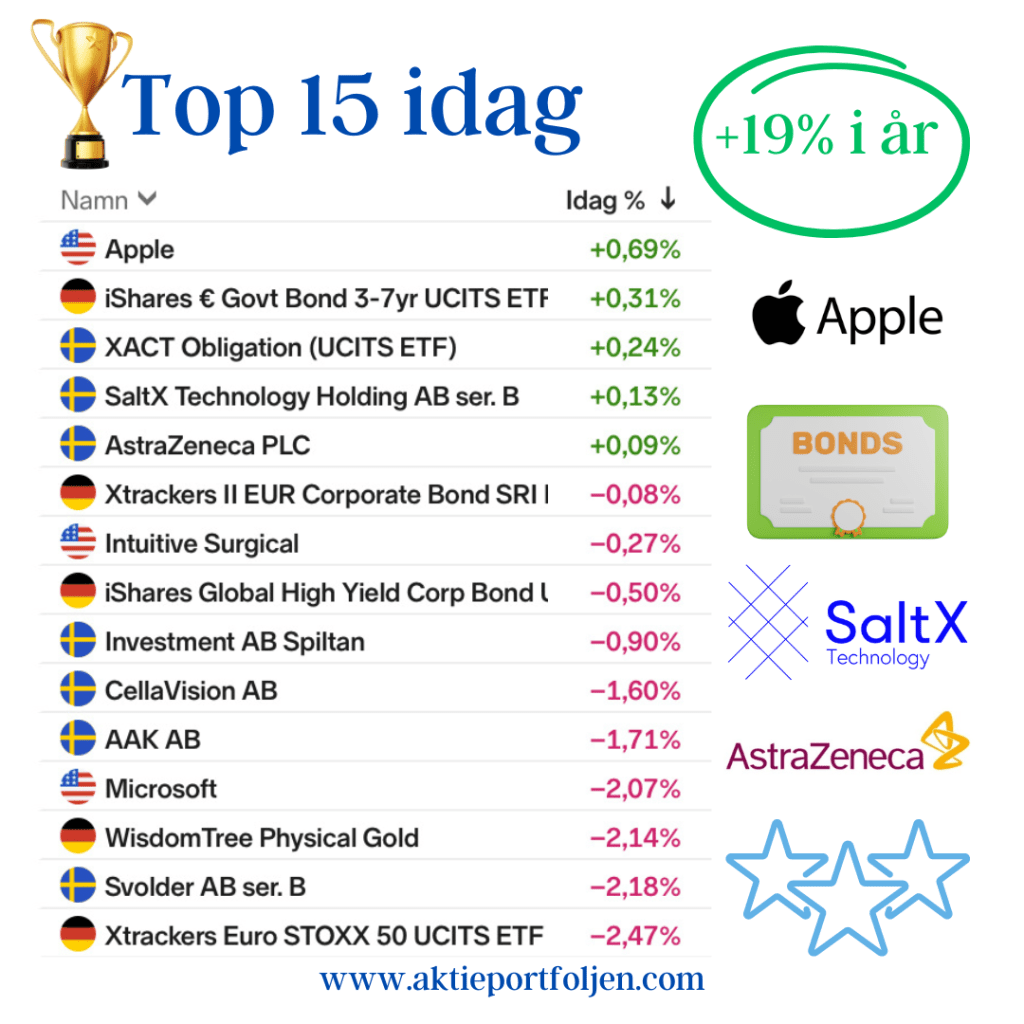
Techjätten Apple som överträffade förväntningarna med sin rapport stängde på plus och blev dagens etta. Därefter kom två obligations-etf:er som lyfter inför kommande räntesänkningarna. Mot strömmen gick också greentechbolaget SaltX och läkemedelsjätten AstraZeneca. Tidigare i veckan gjorde jag vinsthemtagningar och viktade ner i Atlas Copco, Nordnet och Mycronic som tappat på den korta trenden. Jag flyttade Getinge till avbytarbänken som föll under MA200.

Fredagens kraftiga ras innebar att tre innehav samtidigt föll under MA200; Fortnox, Volvo och Lam Research. Det här är någonting att ta tag i på måndag.

Trots börsfallet är det fortsatt positiv trend på Stockholmsindexen avseende MA200 och därmed bullmarketstrategi för laguppställningen. Breda index och storbolagsindex är dock endast 3,8% respektive 1,5% över MA200, så en omväxling till bearmarketstrategi är inte långt borta. Nästa vecka får vi besked om trenden stärks eller försvagas. Mer om detta i “Min aktievecka”.