Stockholmsbörsen höll sig på plus när finans tog över stafettpinnen

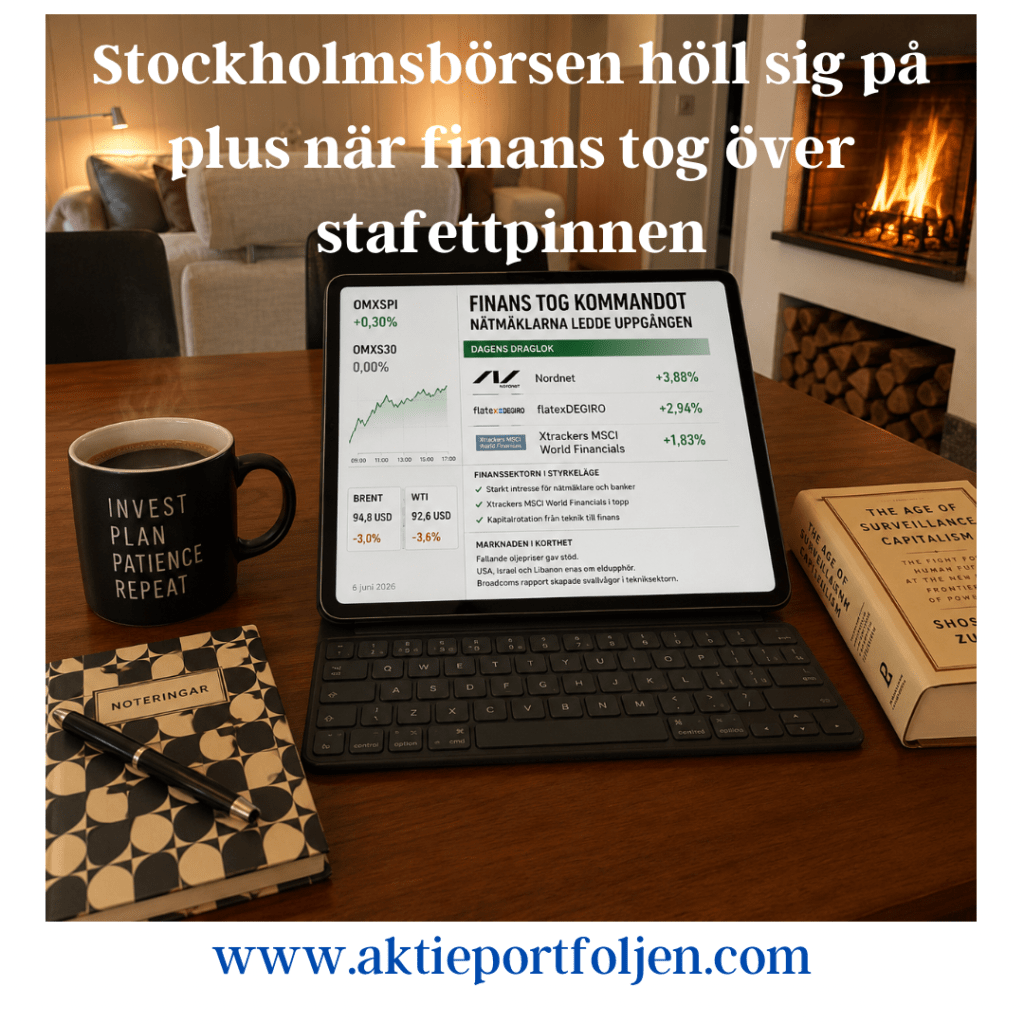
Stockholmsbörsen höll sig på plus när finans tog över stafettpinnen

4 juni 2026

Makro & Index

Stockholmsbörsen inledde dagen starkt men uppgångarna tappade fart under eftermiddagen. Trots en avvaktande avslutning lyckades marknaden ändå stänga på plus, med stöd från fallande oljepriser och minskad geopolitisk oro i Mellanöstern.

OMXSPI steg 0,3 procent medan OMXS30 avslutade handelsdagen kring nollstrecket.

På den geopolitiska fronten enades USA, Israel och Libanon om ett elduppgör, under förutsättning att Hizbollah också lägger ned vapnen. Samtidigt meddelade Iran att landets beslut att avbryta samtalen med USA tidigare i veckan var en direkt följd av Israels attacker i Libanon.

Oljepriserna föll tydligt under dagen. Brentoljan backade 3,0 procent till 94,8 dollar per fat medan WTI-oljan sjönk 3,6 procent till 92,6 dollar. Lägre energipriser bidrog till att stärka sentimentet på de europeiska aktiemarknaderna.

Även laguppställningen fick en relativt bra dag där 28 av 43 innehav stängde på plus. Finanssektorn tog kommandot med Nordnet (+3,88 procent), flatexDEGIRO (+2,94 procent) och Xtrackers MSCI World Financials (+1,83 procent) i spetsen, medan lägre oljepriser gav stöd åt det bredare börshumöret.

Bolag & Sektorer

Finanssektorn tog på sig kaptensbindeln under fredagen. Nordnet (+3,88 procent) toppade lagets avkastningslista medan flatexDEGIRO (+2,94 procent) följde tätt bakom. Styrkan bekräftades även av Xtrackers MSCI World Financials (+1,83 procent), vilket signalerade ett brett köpintresse för finansaktier både i Norden och internationellt.

Även hälsovårdssektorn bidrog starkt till dagens utveckling. AstraZeneca (+2,93 procent) hörde till dagens främsta vinnare och gav tillsammans med finansaktierna ett viktigt stöd åt lagets gröna stängning.

Bland bankerna noterades stabila uppgångar för Handelsbanken (+0,56 procent) och Nordea (+0,40 procent), vilket ytterligare förstärkte bilden av en sektor som lockade kapital under dagen.

ETF-portföljen utvecklades också väl med stöd från Europa- och finansinriktade innehav. Xtrackers Stoxx Europe 600 (+0,42 procent), iShares Core DAX (+0,49 procent) och WisdomTree Physical Gold (+0,57 procent) avslutade samtliga dagen på plus.

På minussidan märktes framför allt teknik- och industrirelaterade innehav. SaltX (-3,50 procent) stod för dagens största nedgång medan ABB (-0,98 procent), AQ Group (-0,76 procent) och Atlas Copco (-0,46 procent) avslutade dagen i rött. Den amerikanska halvledarjätten Broadcoms rapportbesvikelse skapade osäkerhet i tekniksektorn och bidrog till att investerarnas fokus flyttades mot andra delar av marknaden.

Tematisk reflektion

Marknaden fortsätter att visa en imponerande förmåga att byta ledare utan att tappa fart. Under stora delar av året har teknik- och AI-relaterade bolag burit en stor del av börsuppgången, men fredagens handel visade att kapitalet snabbt kan hitta nya hemvister när förväntningarna justeras.

Broadcoms rapport blev en påminnelse om att även marknadens favoritsektor är känslig för besvikelser. Samtidigt såg vi hur finansaktier, banker och nätmäklare tog över initiativet. Att Nordnet, flatexDEGIRO och den globala finanssektorn hörde till dagens vinnare samtidigt som teknikaptiten dämpades illustrerar en sektorrotation snarare än ett försämrat börshumör.

För den långsiktige investeraren är det ett styrketecken när uppgången breddas. När fler sektorer delar på ansvaret minskar beroendet av enskilda teman och marknaden blir mindre sårbar för negativa överraskningar från ett fåtal bolag.

Top 20

  1. Nordnet +3,88 %
  2. flatexDEGIRO +2,94 %
  3. AstraZeneca +2,93 %
  4. Xtrackers MSCI World Financials +1,83 %
  5. Investor +1,36 %
  6. Novo Nordisk +1,31 %
  7. XACT Norden Högutdelande +1,10 %
  8. Deutsche Telekom +0,88 %
  9. LVMH +0,75 %
  10. Münchener Rück +0,71 %
  11. WisdomTree Physical Gold +0,57 %
  12. Handelsbanken +0,56 %
  13. iShares Core DAX +0,49 %
  14. Berkshire Hathaway +0,47 %
  15. Xtrackers Stoxx Europe 600 +0,42 %
  16. Nordea +0,40 %
  17. Coca-Cola +0,39 %
  18. Johnson & Johnson +0,37 %
  19. Procter & Gamble +0,34 %
  20. OMXSPI +0,30 %

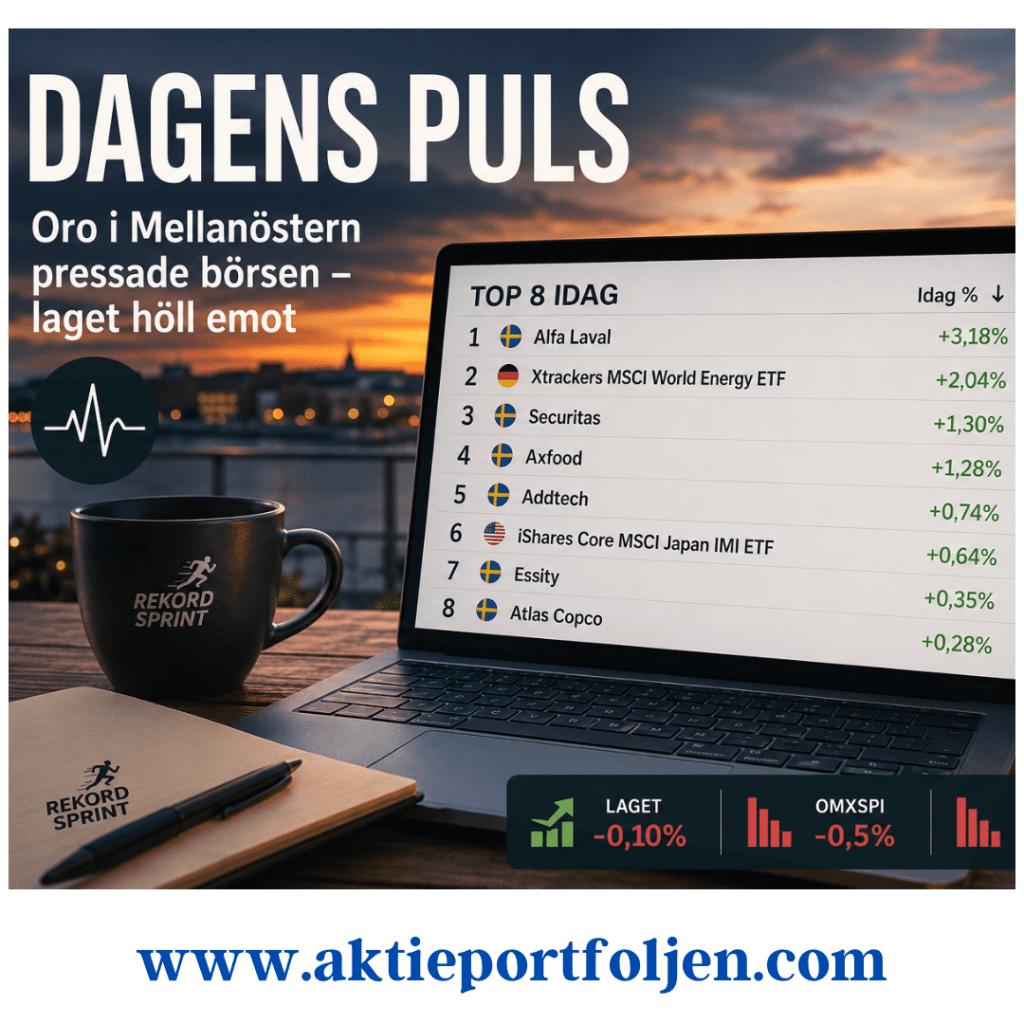
Dagens Puls. Oro i Mellanöstern pressade börsen – laget höll emot

Dagens Puls
Oro i Mellanöstern pressade börsen – laget höll emot


Onsdag 3 juni 2026

Nya geopolitiska spänningar satte tonen på marknaden under onsdagen. Rapporter om attacker mellan Iran och USA ökade osäkerheten kring den vapenvila som många investerare hoppats skulle stabilisera läget i regionen.

Oro för energiförsörjningen bidrog till att oljepriset åter steg. Brentoljan handlades upp omkring 1,6 procent medan WTI steg närmare 1,8 procent. Marknaden börjar nu ifrågasätta om det varit för tidigt att räkna hem en varaktig avspänning i Mellanöstern.

På Stockholmsbörsen blev utvecklingen negativ. OMXSPI och OMXS30 föll båda omkring 0,5 procent.

Laget klarade sig däremot betydligt bättre och stängde dagen på -0,10 procent, hjälpt av flera defensiva innehav samt ett visst stöd från valutautvecklingen.

Bolag & sektorer

Dagens starkaste innehav blev Alfa Laval (+3,18%), som gick mot strömmen i en svag verkstadssektor. Även Addtech (+0,74%) och Atlas Copco (+0,28%) lyckades stänga på plus.

Bland de defensiva innehaven fortsatte Securitas (+1,30%), Axfood (+1,28%) och Essity (+0,35%) att ge stabilitet åt portföljen.

Det stigande oljepriset gav samtidigt stöd åt energisektorn där Xtrackers MSCI World Energy ETF (+2,04%) blev dagens näst bästa innehav.

Dagens rapport

Dagens mest omtalade rapport kom från Clas Ohlson, där rörelseresultatet för det fjärde kvartalet kom in under marknadens förväntningar. Aktien föll som mest omkring tio procent efter rapporten men återhämtade en stor del av tappet under dagen och stängde till slut på -4,9 procent.

Bolaget presenterade samtidigt nya finansiella mål med ambitionen att nå cirka 12 procents rörelsemarginal under den kommande treårsperioden, en tydlig höjning jämfört med tidigare mål.

Trots rapportmissen verkar flera investerare lockas av den nedtryckta värderingen, och aktien handlas fortfarande över sitt långsiktiga 200-dagars glidande medelvärde.

Verkstadsfest i Stockholm – två nyförvärv stärker laget

Verkstadsfest i Stockholm – två nyförvärv stärker laget

2 juni 2026

Makro & Index

Stockholmsbörsen bjöd på en kraftfull återhämtning under tisdagen efter måndagens svagare utveckling. Marknaden tog fasta på signaler från USA där utrikesminister Marco Rubio öppnade för möjligheten till en överenskommelse kring Irans kärnprogram. De diplomatiska tongångarna bidrog till att dämpa den geopolitiska oron som präglat marknaden under de senaste veckorna.

Vid stängning hade OMXSPI stigit 1,6 procent medan OMXS30 avancerade 1,9 procent. Därmed tog indexen snabb revansch på gårdagens sura handelsdag.

Oljepriserna utvecklades samtidigt nedåt. Brentoljan föll omkring 1 procent till cirka 94,5 dollar per fat medan WTI-oljan handlades kring 91,5 dollar. Marknaden verkar för tillfället utgå från att USA och Iran närmar sig någon form av överenskommelse, vilket minskar risken för omedelbara störningar på energimarknaden.

Det gav investerarna ett välkommet andrum och skapade förutsättningar för dagens breda börsuppgång.

Bolag & Sektorer

Det blev en riktig verkstadsfest på Stockholmsbörsen. Cykliska bolag och industriföretag ledde uppgångarna när investerarna åter sökte sig till konjunkturkänsliga aktier efter den senaste tidens geopolitiska oro.

Lagets starkaste storbolag blev Atlas Copco (+5,48%), följt av AQ Group (+3,54%), ABB (+3,43%), Alfa Laval (+2,23%) och Addtech (+1,69%).

Bland dagens nyheter märktes att ABB (+3,43%) utökar sitt samarbete med Nvidia kring simulering och optimering av elkraftsystem för AI-datacenter. Samarbetet stärker ABB:s position inom den snabbt växande AI-infrastrukturen där kraftförsörjning och energieffektivitet blir allt viktigare konkurrensfördelar.

AQ Group (+3,54%) fick samtidigt uppmärksamhet efter att SEB internmäklat en post om 778 418 aktier motsvarande cirka 0,8 procent av bolaget. Affären genomfördes till kursen 233,10 kronor och satte ytterligare fokus på verkstadsbolaget under dagen.

Under handelsdagen välkomnades även Addtech (+1,69%) in i laget genom en ny startposition. Aktien har utvecklats starkt under året och tre analyshus har nyligen utfärdat köprekommendationer. Dessutom har två affärsområdeschefer nyligen ökat sina innehav, vilket tillsammans med den positiva kursutvecklingen gjorde bolaget till ett attraktivt nyförvärv.

En ny position togs också i Securitas (+1,25%). Bakgrunden är bland annat att Oddo inlett bevakning av bolaget med rekommendationen Outperform och en riktkurs på 210 kronor. Bolaget erbjuder samtidigt exponering mot ett mer stabilt tjänstetema i portföljen.

Dagens stora raket i laget var dock SaltX (+9,05%), som toppade avkastningslistan med god marginal när riskaptiten återvände till marknaden.

Längre ned i tabellen återfanns Clas Ohlson (-6,87%), som backade inför morgondagens rapport. Dagens Industri skrev inför kapitalmarknadsdagen att aktien framstår som högt värderad om bolaget inte höjer sina nuvarande tillväxtambitioner på 5 procent. Efter en stark kursutveckling under året ledde det till vinsthemtagningar under dagen. För egen del valde laget att redan den 25 maj minska innehavet kring 450 kronor efter den starka uppgången. Basinnehavet ligger dock kvar med fortsatt långsiktig tilltro till Clas Ohlsons utveckling.

Reflektioner

Dagens börsdag visar tydligt hur snabbt kapitalet roterar när riskaptiten återvänder. Verkstad, industri och energiomställning tog kommandot medan flera defensiva innehav hamnade i skymundan.

Särskilt intressant var att både kärnkraftstemat genom VanEck Uranium and Nuclear Technologies ETF (+2,95%) och energiomställningen via iShares Global Clean Energy Transition ETF (+1,95%) utvecklades starkt samtidigt. Det antyder att investerarna i första hand söker framtida tillväxt snarare än enskilda energislag.

ABB:s fördjupade samarbete med Nvidia visar också hur AI-investeringarna inte längre är begränsade till tekniksektorn. Industribolag som bygger den fysiska infrastrukturen bakom datacenter och energisystem blir allt viktigare vinnare när investeringarna accelererar.

För laget blev dagen dessutom ett exempel på hur flera innehav kan dra åt samma håll samtidigt. Atlas Copco, ABB, AQ Group, Alfa Laval och Addtech bidrog gemensamt till att ge portföljen en extra skjuts när verkstadssektorn tog täten på börsen.

Veckan framåt (v23) – AI-boomen trumfar geopolitiken

Veckan framåt (v23) – AI-boomen trumfar geopolitiken

31 maj 2026

Wall Street avslutade veckan på nya rekordnivåer samtidigt som investerarna fortsätter att navigera mellan starka bolagsvinster, AI-relaterade investeringar och en geopolitisk karta som åter blivit mer osäker. Trots stigande oljepriser, fortsatta spänningar i Mellanöstern och osäkerhet kring centralbankernas nästa steg signalerar marknadsindikatorerna fortsatt riskaptit.

Frågan inför vecka 23 är om AI-boomen och den starka vinstutvecklingen även fortsättningsvis kan väga tyngre än geopolitiken.

Makro & geopolitik

Helgens stora nyhet kom från Mellanöstern. USA:s president Donald Trump uppges ha avvisat det avtalsutkast mellan USA och Iran som innehöll en 60 dagar lång förlängning av vapenvilan. Istället har Washington enligt flera amerikanska medier skickat ett nytt förslag till Teheran med skärpta krav.

En central fråga i de fortsatta förhandlingarna är kontrollen över Hormuzsundet – en av världens viktigaste transportleder för olja. Marknaden kommer därför att följa utvecklingen noggrant eftersom eventuella störningar snabbt skulle kunna få genomslag på energipriser och inflationsförväntningar.

Brentoljan har redan stigit kraftigt under våren och handlas fortfarande kring 91 dollar per fat trots en mindre rekyl under den gångna veckan.

På makrosidan riktas blickarna mot inflationssiffrorna från euroområdet och Sverige. Flashsiffrorna för maj blir viktiga vägvisare inför centralbanksmötena i juni, där ECB lämnar räntebesked den 11 juni och Riksbanken följer den 17 juni.

I USA dominerar arbetsmarknadsstatistiken. En fortsatt stabil arbetsmarknad skulle ge Federal Reserve utrymme att hålla fokus på inflationsriskerna snarare än att signalera nya räntesänkningar.

Marknadsindikatorer

Sentimentet är fortsatt försiktigt

AAII:s senaste sentimentundersökning visar att 41,9 procent av investerarna är baisseartade medan 35,6 procent är positiva till börsens utveckling de kommande sex månaderna.

Trots börsrekord råder alltså fortfarande en viss skepsis bland privatinvesterare. Historiskt har sådana sentimentnivåer ofta fungerat som en konträr indikator när den underliggande marknadstrenden samtidigt är positiv.

Volatiliteten signalerar lugn

VIX-index föll under veckan till omkring 15,3 och ligger därmed nära årets lägsta nivåer.

Även europeiska VSTOXX handlas kring 19, vilket indikerar att marknaden i nuläget inte prisar in någon större oro för ett kraftigare börsfall trots det geopolitiska nyhetsflödet.

Riskaptiten består

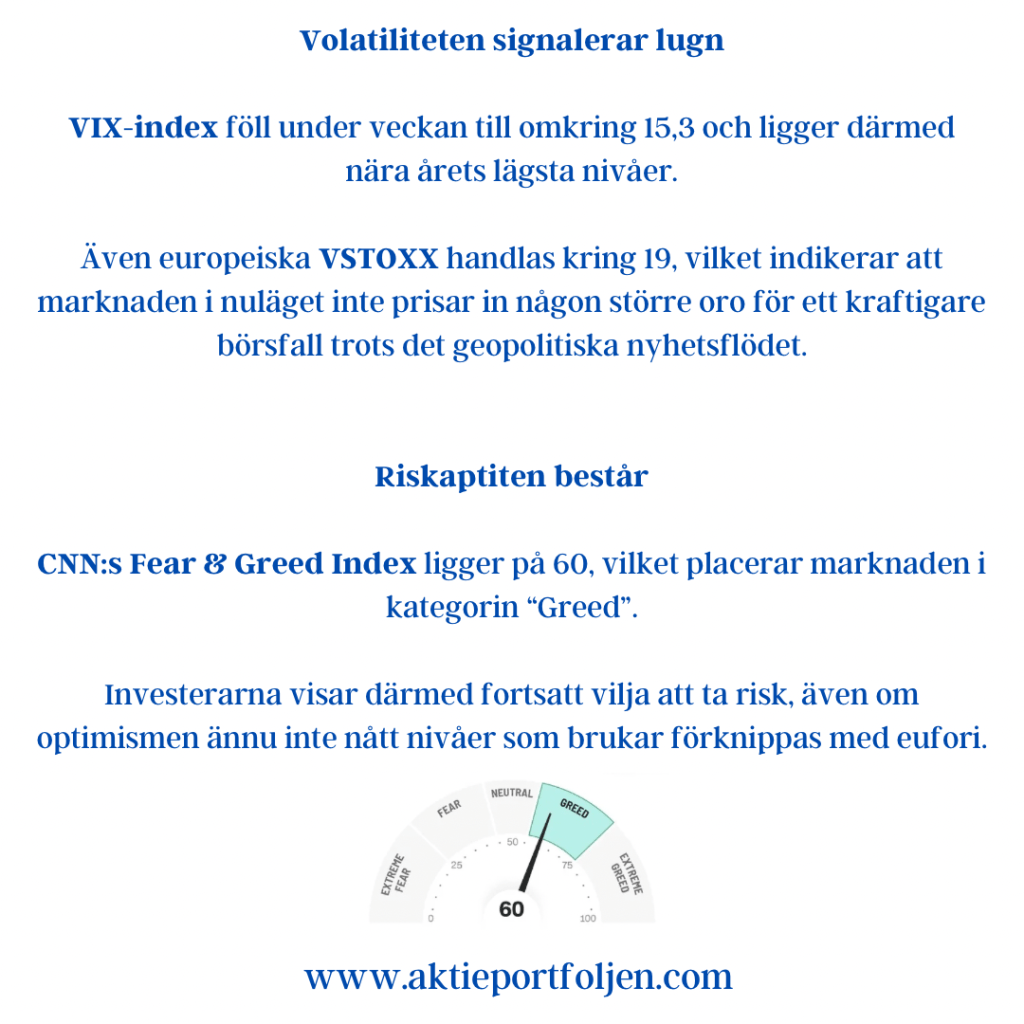
CNN:s Fear & Greed Index ligger på 60, vilket placerar marknaden i kategorin “Greed”.

Investerarna visar därmed fortsatt vilja att ta risk, även om optimismen ännu inte nått nivåer som brukar förknippas med eufori.

Räntemarknaden ger stöd

Den amerikanska tioårsräntan avslutade veckan kring 4,44 procent efter att ha fallit tillbaka från nivåer över 4,5 procent tidigare under veckan.

En stabilisering i långräntorna ger fortsatt stöd åt framför allt teknik- och tillväxtsektorerna, som varit drivande bakom årets uppgång.

Trenden är fortsatt stark

De flesta större börsindex handlas fortsatt över sina 20-, 50- och 200-dagars glidande medelvärden.

Nasdaq 100, S&P 500 och Nikkei 225 tillhör de starkaste marknaderna och visar att den långsiktiga uppåttrenden fortfarande är intakt trots periodvis ökad osäkerhet.

Utsikter

Marknaden går in i vecka 23 med en ovanligt tydlig dragkamp mellan två krafter.

På ena sidan finns geopolitiken, oljepriset och inflationsoron. På den andra sidan står fortsatt starka bolagsvinster, AI-relaterade investeringar och en marknad som fortfarande präglas av hög riskaptit.

Wall Streets senaste rekordnivåer illustrerar väl hur investerarkollektivet resonerar just nu. Fokus ligger i första hand på vinsterna. Så länge bolagen fortsätter att leverera stark tillväxt och AI-investeringarna driver efterfrågan är marknaden beredd att se förbi mycket av det geopolitiska bruset.

Samtidigt påminner helgens besked kring Iran om att riskerna inte har försvunnit. Om oljepriset åter börjar stiga kraftigt kan inflationsförväntningarna snabbt förändras och därmed påverka både räntemarknaden och centralbankernas handlingsutrymme.

Grundscenariot för vecka 23 är därför fortsatt positivt, men med ökad känslighet för makrodata och utvecklingen i Mellanöstern.

Marknadsindikatorerna pekar fortfarande mot “risk on”. Frågan är om AI-boomen även denna vecka lyckas trumfa geopolitiken. 📈

Veckan som gått (v22) – Riskaptit i väntan på fred

Veckan som gått (v22) – Riskaptit i väntan på fred

Makro & index

Efter tre raka nedgångsdagar lyckades Stockholmsbörsen avsluta både veckan och maj månad på plus. OMXSPI steg 0,72 procent medan OMXS30 avancerade 0,71 procent, i takt med att investerarna tog fasta på signaler om en möjlig avspänning i Mellanöstern.

Marknadens fokus låg under fredagen på de uppgifter som pekar mot att ett avtal mellan USA och Iran i praktiken är färdigförhandlat. Även om de sista underskrifterna återstår beskrev USA:s vicepresident JD Vance parterna som nära en överenskommelse. Samtidigt meddelade president Donald Trump att ett ”slutgiltigt beslut” väntas inom kort, vilket bidrog till att stärka sentimentet under eftermiddagen.

Förhoppningar om ökad stabilitet i regionen satte tydliga avtryck på råvarumarknaden. Brentoljan föll omkring 11 procent under veckan, vilket lättade inflationsoron och gav stöd åt konjunkturkänsliga aktier. Lägre energipriser ses dessutom som positiva för såväl konsumenter som industribolag, något som bidrog till den breda uppgången på börsen.


Bolag & sektorer

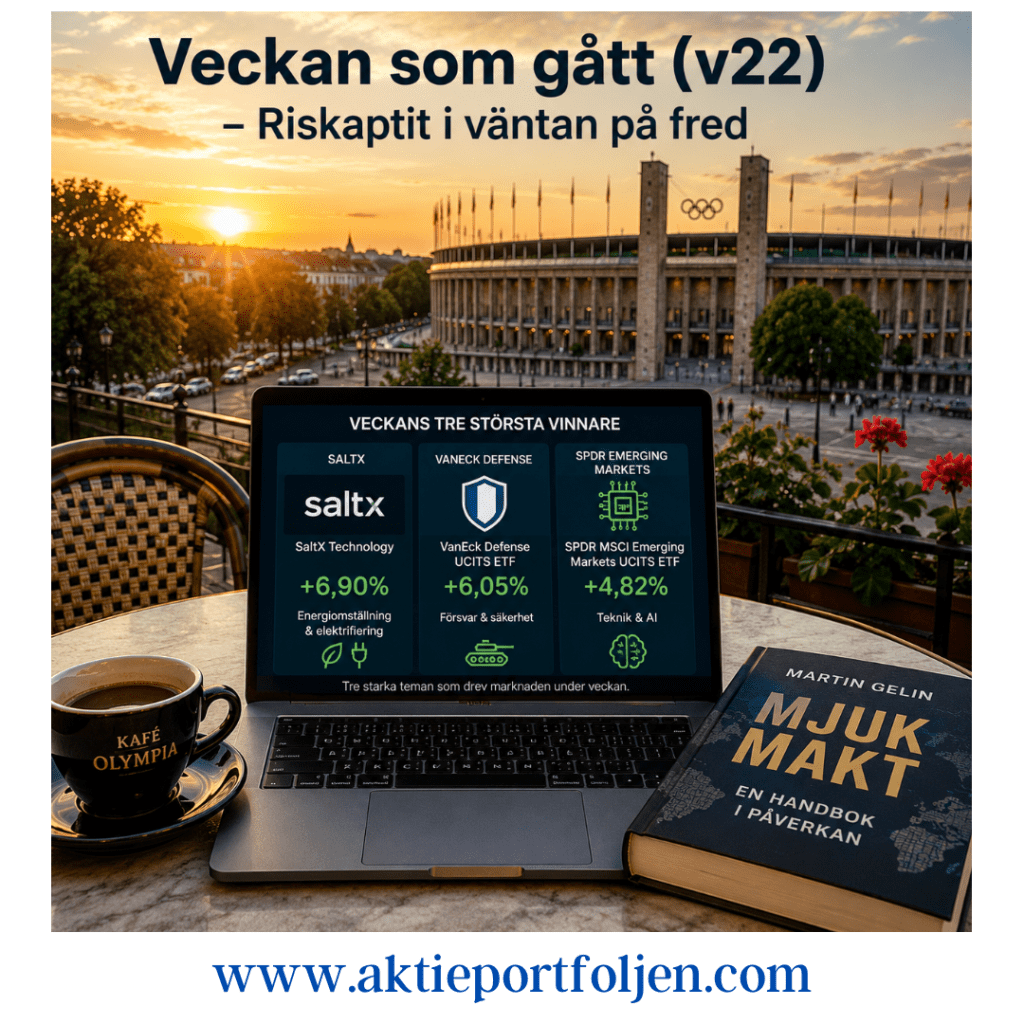
Teknik och AI fortsatte att vara en stark drivkraft på marknaden. Swedbank Robur Technology A (+4,26 procent) steg kraftigt under veckan medan SPDR MSCI Emerging Markets UCITS ETF (+4,82 procent) också tillhörde vinnarna. Trots sitt breda namn är fonden tungt exponerad mot halvledar- och teknikjättar som TSMC, Samsung Electronics och SK Hynix, vilka fortsatt gynnas av investeringar inom AI, datacenter och digitalisering.

Försvars- och säkerhetstemat utvecklades också starkt. VanEck Defense UCITS ETF (+6,05 procent) fortsatte uppåt. Även Global X European Infrastructure Development UCITS ETF (+3,29 procent) utvecklades väl, driven av Europas omfattande investeringar i energisystem, transportnät och strategisk infrastruktur. Tillsammans speglar utvecklingen Europas ökade fokus på motståndskraft, försörjningstrygghet och långsiktig konkurrenskraft.

Energiomställning och elektrifiering hörde till veckans tydliga vinnarteman. SaltX Technology (+6,90 procent) fortsatte sin starka utveckling medan iShares Global Clean Energy Transition UCITS ETF (+6,65 procent) och VanEck Uranium and Nuclear Technologies UCITS ETF (+3,99 procent) också avancerade. Intresset för sektorn stärktes ytterligare av det kraftiga oljeprisfallet under veckan, vilket riktade investerarnas fokus mot framtidens energisystem snarare än traditionell energiproduktion.

Bland portföljens svenska kvalitetsbolag noterades flera stabila uppgångar. Essity (+2,41 procent), Nordnet (+2,28 procent), Lundbergföretagen (+1,49 procent), Investor (+1,13 procent) och ABB (+1,13 procent) bidrog samtliga positivt. Innehaven fortsätter att utgöra en stabil grund i portföljen när marknadssentimentet växlar mellan olika teman.

På den svagare sidan återfanns främst defensiva innehav och energirelaterade placeringar. Xtrackers MSCI World Energy UCITS ETF (−6,92 procent) blev veckans jumbo i spåren av det kraftiga oljeprisfallet. Även Cloetta (−5,78 procent), Alfa Laval (−5,39 procent), Clas Ohlson (−4,23 procent) och Telenor (−3,70 procent) avslutade veckan på minus.


Tematiska reflektioner

Veckan illustrerade återigen hur snabbt marknadens fokus kan skifta mellan geopolitisk oro och framtidstro.

Under större delen av veckan har investerarna följt nyhetsflödet kring Iran med stor uppmärksamhet. Varje signal om framsteg i förhandlingarna har mötts av stigande börser och fallande oljepriser, medan negativa rubriker haft betydligt mindre genomslag. Det är en intressant signal i sig. Marknaden har under veckan stigit mer på goda nyheter än den har fallit på dåliga, vilket tyder på att den underliggande riskviljan fortfarande är stark.

När förhoppningarna om en avspänning i Mellanöstern ökade föll oljepriset kraftigt samtidigt som investerare åter sökte sig mot tillväxtorienterade sektorer. Teknik, försvar, energiomställning och infrastruktur hörde till veckans tydligaste vinnare.

Samtidigt fortsätter flera av portföljens kärninnehav – Investor, Lundbergföretagen, ABB, Essity och Nordnet – att leverera stabil avkastning utan att stå i centrum för rubrikerna. Det är ofta dessa bolag som bidrar med långsiktigt värdeskapande när marknadsbruset lagt sig.

En annan tydlig observation är hur flera av veckans starkaste innehav i grunden exponerar samma strukturella trender. AI och digitalisering drev utvecklingen inom tekniksektorn, Europas satsningar på säkerhet och infrastruktur gav stöd åt försvars- och infrastrukturinvesteringar, medan energiomställning och elektrifiering fortsatte att attrahera kapital. Trots olika fondnamn och geografiska marknader finns därför en gemensam röd tråd bakom många av veckans vinnare.

Stockholmsbörsen backade – SaltX rusade tvåsiffrigt

Stockholmsbörsen backade – SaltX rusade tvåsiffrigt

Efter en stark inledning på handelsdagen tappade Stockholmsbörsen fart under eftermiddagen och stängde på minus. Breda index OMXSPI föll 0,40 procent, samtidigt som storbolagsindex OMXS30 backade lika mycket.

Laguppställningen stod emot nedgången något bättre än index, med flera innehav som utvecklades starkt trots det svagare börshumöret. Dagens tydliga vinnare blev SaltX som steg nära 10 procent. Därefter följde Svolder, flatexDEGIRO och Essity på pluslistan. Essity uppgraderades dessutom från bevakningspost till fullt innehav efter att aktien etablerat sig ovanför sitt MA200.

Under eftermiddagen riktades även fokus mot Mellanöstern. Iransk stats-tv uppgav tidigare att ett utkast till avsiktsförklaring kring ett möjligt fredsavtal mellan Iran och USA presenterats, vilket i så fall skulle kunna innebära att Hormuzsundet öppnas. Uppgifterna dementerades senare av USA som beskrev informationen som ”helt fabricerad”.

Oljepriset svängde under dagen men utvecklades sammantaget nedåt. Brentoljan handlades vid stängning kring 96,50 dollar per fat, cirka 3 procent lägre än föregående dag.

Veckan Framåt (v22) – Lättnadsrally eller ny oro – avgörande vecka väntar börsen

Veckan Framåt (v22) – Lättnadsrally eller ny oro – avgörande vecka väntar börsen

Geopolitiken sätter tonen inför veckan

Marknaden går in i veckan med ett ovanligt tydligt geopolitiskt fokus där varje ny rubrik kring Iran, USA och Hormuzsundet riskerar att styra både riskaptit, oljepris och räntor från timme till timme. Under helgen uppgav USA:s president Donald Trump att ett avtal med Iran ”i stort sett” är färdigförhandlat och att endast de sista detaljerna återstår. Senare tonade han dock ned förväntningarna på Truth Social och betonade att båda sidor måste få tid att säkerställa att avtalet blir rätt utformat. Samtidigt uppger utrikesminister Marco Rubio att marknaden kan få ”goda nyheter” redan under söndagen.

Veckan inleds därför med ett tydligt binärt scenario för finansmarknaderna. Ett färdigt avtal och ett öppnat Hormuzsund skulle sannolikt utlösa ett globalt lättnadsrally med fallande oljepris, sjunkande volatilitet och stärkt riskaptit. Om förhandlingarna däremot drar ut på tiden eller kollapsar riskerar marknaden snabbt att åter fokusera på energipriser, inflation och geopolitisk riskpremie.

Riskaptiten lever vidare under ytan

Trots osäkerheten signalerar flera marknadsindikatorer att investerarkollektivet fortfarande lutar åt optimism. Fear & Greed-index ligger kvar i ”Greed”-territorium samtidigt som VIX-index har fallit tillbaka mot mer normala nivåer efter vårens geopolitikdrivna oro.

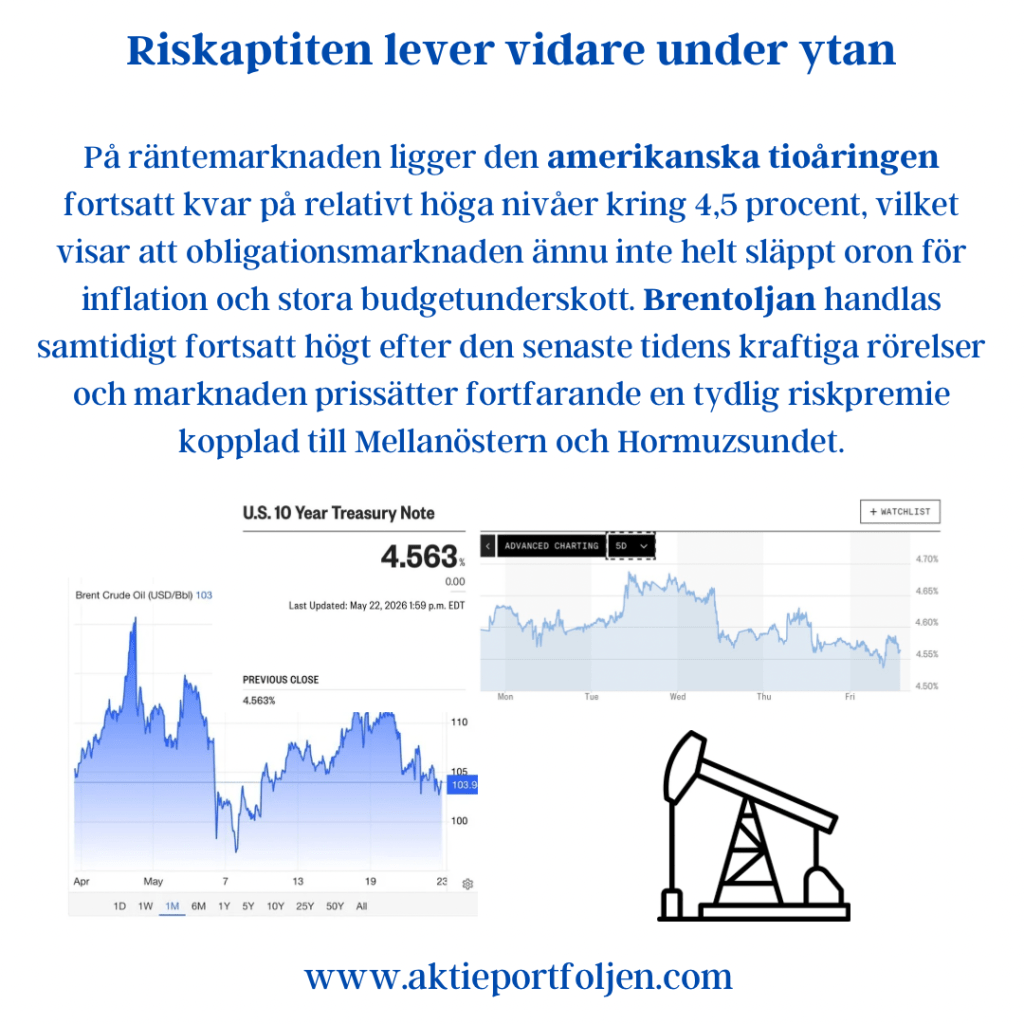
På räntemarknaden ligger den amerikanska tioåringen fortsatt kvar på relativt höga nivåer kring 4,5 procent, vilket visar att obligationsmarknaden ännu inte helt släppt oron för inflation och stora budgetunderskott. Brentoljan handlas samtidigt fortsatt högt efter den senaste tidens kraftiga rörelser och marknaden prissätter fortfarande en tydlig riskpremie kopplad till Mellanöstern och Hormuzsundet.

Teknisk bild fortsatt stark

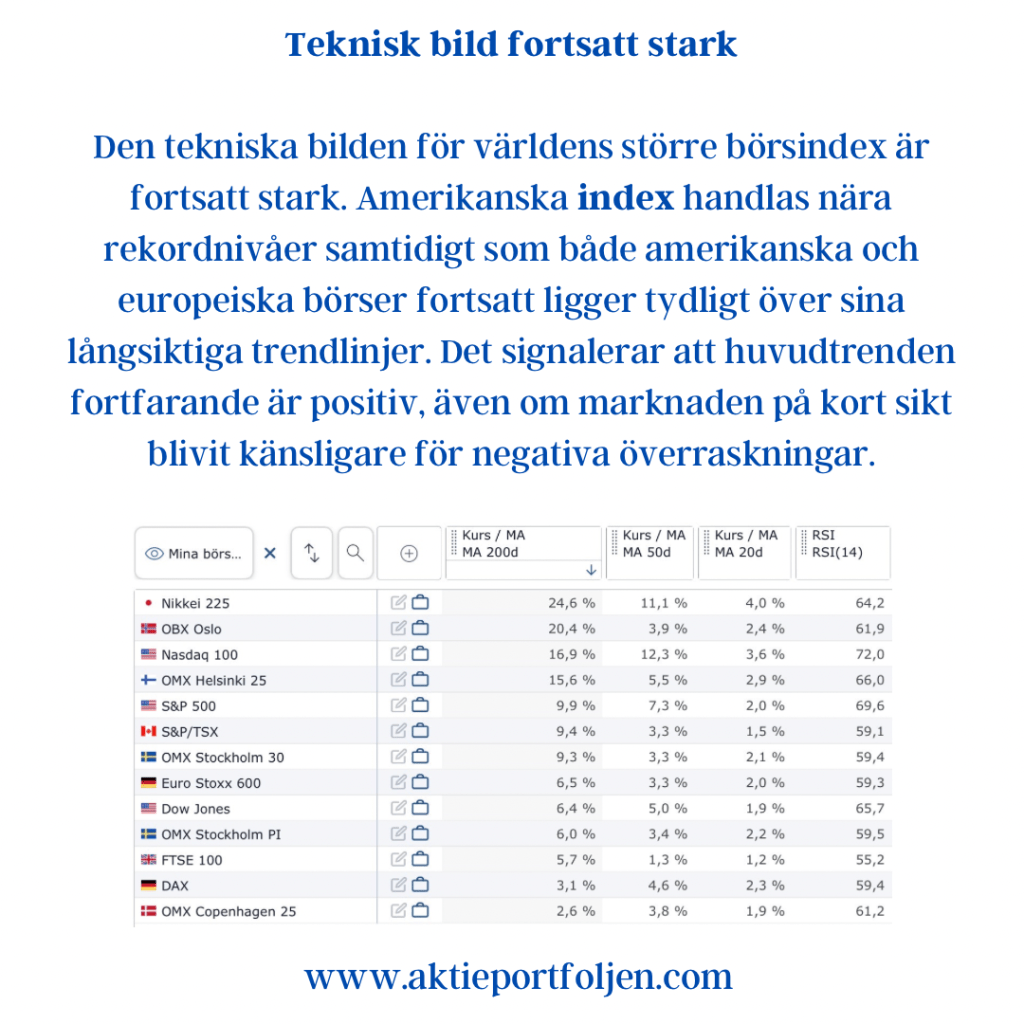
Den tekniska bilden för världens större börsindex är fortsatt stark. Amerikanska index handlas nära rekordnivåer samtidigt som både amerikanska och europeiska börser fortsatt ligger tydligt över sina långsiktiga trendlinjer. Det signalerar att huvudtrenden fortfarande är positiv, även om marknaden på kort sikt blivit känsligare för negativa överraskningar.

Makrovecka med fokus på inflation och centralbanker

Makroagendan domineras av amerikansk inflationsdata där kärn-PCE blir veckans viktigaste hållpunkt eftersom det är Feds föredragna inflationsmått. Marknaden kommer samtidigt att väga in konsumentförtroende, regionala inköpschefsindex och flera Fed-tal för att försöka bedöma om räntesänkningar fortfarande kan bli aktuella senare under året. I Europa riktas fokus mot snabba inflationssiffror och konsumentförtroende där investerare söker tidiga signaler om hur energipriser och Mellanösternoron påverkar ekonomin. I Norden följs tillväxtindikatorer, offentliga finanser samt kommunikation från Riksbanken och Norges Bank noggrant.

Utsikter

Bas-scenariot inför veckan är fortsatt att marknaden försöker blicka igenom geopolitiken så länge konflikten inte eskalerar ytterligare och oljepriset hålls under kontroll. Kombinationen av fallande volatilitet, fortsatt stark teknisk trend och relativt god riskaptit talar för att börsen fortfarande har stöd under ytan. Samtidigt är marknaden extremt rubrikkänslig och ett positivt besked kring Iran kan snabbt trigga ett bredare riskpåslag där cykliskt, teknik och småbolag leder uppgången. Om förhandlingarna däremot havererar riskerar fokus snabbt att flyttas tillbaka till oljepris, inflation och stigande räntetryck.

Vecka 22 ser därmed ut att bli en vecka där geopolitiken sätter tonen — men där makrodata avgör om rörelsen håller i sig.

Veckan som gått (v21) – banker, investmentbolag och Europaexponering drev en helgrön vecka

Stockholmsbörsen rusade vidare på fredshopp och bankstyrka

Veckan som gått (v21) – banker, investmentbolag och Europaexponering drev en helgrön vecka

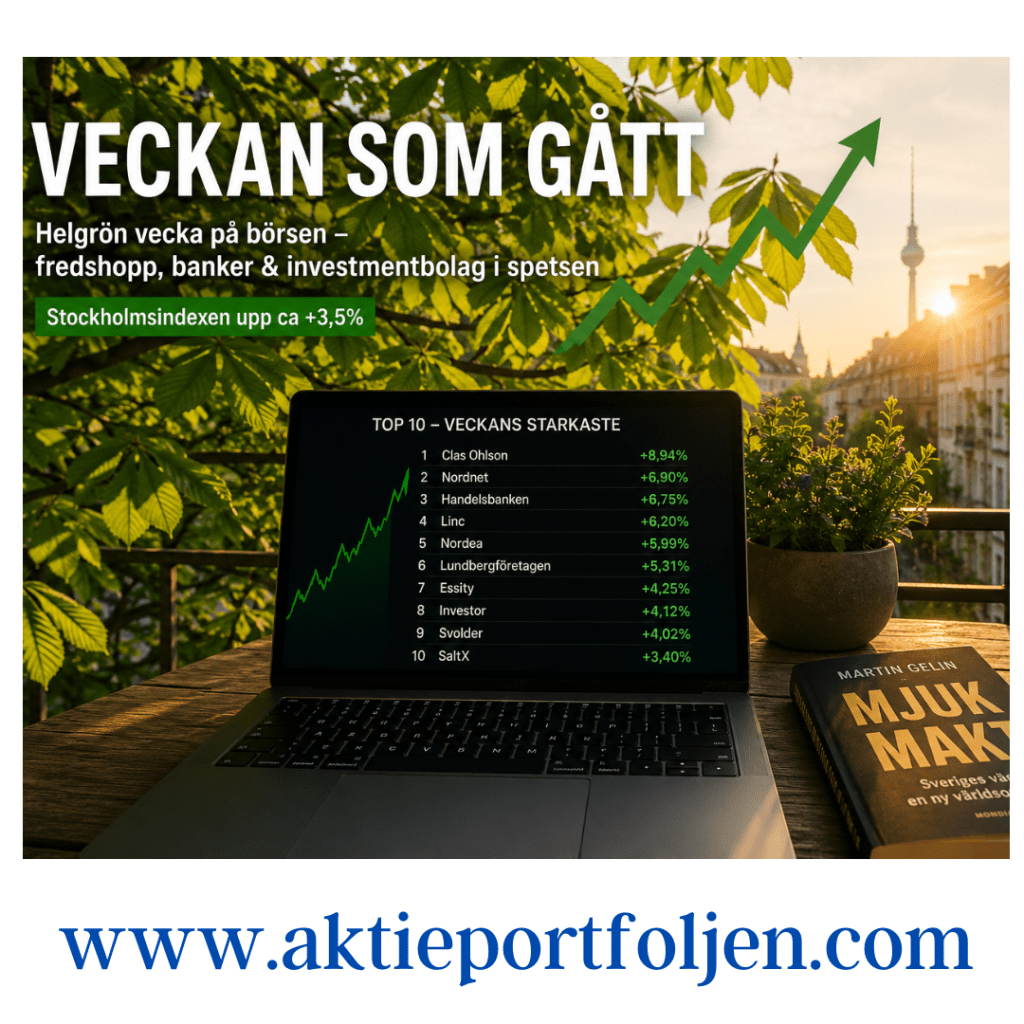
Det blev ännu en stark vecka för laget där Stockholmsindexen stängde veckan upp omkring 3,5 procent samtidigt som optimismen fortsatte att prägla marknaden. Bakom styrkan ligger framför allt förhoppningar om att en möjlig avspänning i Mellanöstern ska bidra till stabilare energiflöden, lägre geopolitisk riskpremie och mer normaliserade globala leveranskedjor. Samtidigt återstår det att se om marknadens förhoppningar bekräftas eller grusas under helgen när nya signaler väntas från regionen.

Riskaptiten syntes tydligt under veckan där banker, investmentbolag och cykliska kvalitetsbolag tog ledartröjan medan defensiva sektorer fortsatte att halka efter. Kapitalet sökte sig åter mot bolag med tydlig vinsttillväxt, starka balansräkningar och exponering mot ett mer normaliserat konjunkturläge.

Bolag & sektorer

Laguppställningens ledartröja för hela veckan gick till Clas Ohlson som stängde på +8,94 procent. Hemfixarkedjan presenterade stark försäljning för april där omsättningen steg till 929 miljoner kronor från 814 miljoner året före. Tillväxten uppgick till 14 procent, varav 9 procent organisk tillväxt, 2 procent från förvärv och 2 procent valutaeffekter. Samtidigt blev Classe något av ett undantag bland konsumentbolagen då övriga konsumentinnehav i laget utvecklades svagare under veckan.

Finanssektorn fortsatte däremot att dominera utvecklingen. Nordnet gick starkast i sektorn och avancerade +6,90 procent efter fortsatt hög aktivitet bland privatsparare och stigande optimism kring kapitalmarknaden.

På tredje plats kom Handelsbanken som steg +6,75 procent. Efter rapporten för det första kvartalet har analytiker höjt konsensusprognoserna för både rörelseresultat och räntenetto samtidigt som flera riktkurser justerats upp efter rapportsläppet.

Även Nordea fortsatte att imponera och stängde veckan på +5,99 procent. Banken växer fortsatt snabbare än marknaden där bolånen ökade 4,3 procent mot marknadens cirka 3 procent medan företagslånen steg hela 11 procent. Totalt ökade låneboken med 5,3 procent vilket ytterligare stärker bilden av Nordea som sektorns starkaste utlånare just nu.

Investmentbolagen blev veckans andra stora vinnarsektor. Bäst utvecklades life science-investmentbolaget Linc som steg +6,20 procent efter besked om ett nytt återköpsprogram av egna aktier. Programmet löper mellan 21 maj och 30 september och omfattar maximalt 650 000 aktier. Syftet är enligt bolaget att anpassa kapitalstrukturen och samtidigt öka aktieägarvärdet, något marknaden tog emot mycket positivt.

Även Lundbergföretagen utvecklades starkt och steg +5,31 procent efter höjda riktkurser från både Handelsbanken och Pareto Securities i spåren av Q1-rapporten. Handelsbanken upprepade sin köprekommendation och pekade på kombinationen av attraktiva innehav och fortsatt hög investmentbolagsrabatt.

Bland övriga investmentbolag märktes också Investor (+4,12 procent) och Svolder (+4,02 procent), vilket förstärker bilden av att marknaden åter söker sig mot kvalitetsbolag med starka substansvärden.

Industrisektorn fortsatte samtidigt att utvecklas stabilt där AQ Group, Alfa Laval och Atlas Copco samtliga stängde veckan på grönt territorium.

ETF-innehaven visade också tydligt var kapitalflödena rört sig under veckan. Exponering mot svenska aktier, europeiska finansbolag, energi och småbolag utvecklades starkt medan mer defensiva tillgångar som guld och high yield-obligationer hade det betydligt tyngre.

På den svagare sidan återfanns framför allt defensiva konsumentbolag, telekom och guldrelaterade placeringar. Axfood tappade -0,63 procent medan Telenor föll -2,22 procent. Även Cloetta hade en tung vecka och backade -4,37 procent samtidigt som guldgruveexponeringen fortsatte att pressas.

Reflektion

Det som sticker ut mest just nu är hur snabbt marknaden åter vågat prisa in ett mer normaliserat globalt läge. Banker, investmentbolag och cykliska kvalitetsbolag tenderar att gå starkt när investerare ser lägre geopolitisk risk och bättre ekonomisk aktivitet framför sig. Samtidigt syns ett tydligt skifte bort från defensiva tillgångar som dagligvaror, guldrelaterade placeringar och vissa obligationsinnehav.

Veckan visar också att kapitalet fortsatt söker bolag med stark balansräkning, tydlig kassaflödesprofil och möjlighet till kapitalallokering genom återköp eller utdelningar. Det gäller särskilt banker och investmentbolag där värderingarna fortfarande uppfattas som attraktiva relativt vinstnivåerna.

Nu riktas blickarna mot helgen och utvecklingen i Mellanöstern. Om marknadens fredshopp får stöd kan riskaptiten fortsätta stärkas även nästa vecka. Skulle motsatsen inträffa lär volatiliteten snabbt återvända.

Top 20 – Veckans starkaste innehav

  1. Clas Ohlson +8,94%
  2. Nordnet +6,90%
  3. Handelsbanken +6,75%
  4. Linc +6,20%
  5. Nordea +5,99%
  6. Lundbergföretagen +5,31%
  7. Essity +4,25%
  8. Investor +4,12%
  9. Svolder +4,02%
  10. SaltX +3,40%
  11. XACT Sverige +2,98%
  12. flatexDEGIRO +2,87%
  13. iShares Global Clean Energy Transition +2,71%
  14. Storebrand +2,60%
  15. XACT Svenska Småbolag +2,51%
  16. Xtrackers MSCI World Energy +2,50%
  17. AQ Group +2,48%
  18. Alfa Laval +1,92%
  19. Atlas Copco +1,91%
  20. Xtrackers MSCI World Financials +1,91%

Femte raka plusdagen lyfte börsen inför helgen

Femte raka plusdagen lyfte börsen inför helgen

Vid stängning var både det breda indexet OMXSPI och storbolagsindexet OMXS30 upp omkring 1 procent. Därmed summerades veckan till cirka 3,5 procents uppgång för OMXSPI efter fem raka handelsdagar på plus – ett styrkebesked som visar att riskaptiten fortsatt är hög trots ett osäkert omvärldsläge.

Sentimentet fick stöd av signaler om fördjupat industrisamarbete mellan Nato-länder efter att USA:s utrikesminister Marco Rubio talat under det pågående utrikesministermötet i Helsingborg. Samtidigt fortsatte marknaden att prisa in ökade förhoppningar om någon form av diplomatisk lösning i konflikten kring Iran och Mellanöstern, vilket stärkte börshumöret både i Europa och på Wall Street.

Bakom styrkan ligger en tydlig underliggande optimism om att energiflöden och globala leveranskedjor ska kunna stabiliseras. Det märks inte minst i hur kapital åter söker sig mot industri, energiomställning och infrastrukturexponering – sektorer som länge fungerat som temperaturmätare för det globala konjunkturklimatet.

Bolag & sektorer

I laguppställningen gick ledartröjan till life science-investmentbolaget Linc som steg 3,21 procent efter besked om ett nytt återköpsprogram av egna aktier. Programmet löper mellan 21 maj och 30 september och omfattar maximalt 650 000 aktier. Syftet är enligt bolaget att anpassa kapitalstrukturen och samtidigt öka aktieägarvärdet. Marknaden tog emot beskedet positivt och aktien toppade därmed dagens utveckling i portföljen.

Även energirelaterade investeringar fortsatte att attrahera kapital. VanEck Uranium and Nuclear Technologies steg 2,72 procent medan iShares Global Clean Energy Transition UCITS ETF avancerade 2,54 procent. Kombinationen av geopolitiska risker, osäker energiförsörjning och fortsatt elektrifiering gör att investerare åter söker exponering mot både kärnkraft och förnyelsebar energi.

I den globala clean energy-kedjan stack amerikanska NextPower ut med en uppgång på 4,37 procent på Wall Street, vilket gav extra stöd åt sektorn även i Europa. Marknaden tycks allt tydligare värdera bolag och teman som kan bidra till energisäkerhet när fossila marknader präglas av utbudsoro.

När investeringarna i energisystem och elproduktion samtidigt accelererar gynnas även bolag som arbetar med själva elektrifieringen av samhället. Industrijätten ABB fortsatte därför sin rekordsprint och steg 2,09 procent till ett nytt stängningsrekord på 997,80 kronor. Sedan årsskiftet har aktien avancerat omkring 45 procent, drivet av stark exponering mot datacenter, elektrifiering och energiinfrastruktur – tre av börsens tydligaste strukturella tillväxtteman under året.

Även flera kvalitets- och investmentbolag hade en stark handelsdag. Nordnet steg 2,03 procent medan Lundbergföretagen och Svolder båda adderade 1,49 procent. Investor stärktes 1,08 procent samtidigt som AQ Group avancerade 1,27 procent och Alfa Laval steg 0,44 procent i takt med fortsatt förbättrat industrisentiment.

Reflektioner

Det mest intressanta med veckans uppgång är kanske inte storleken i sig utan bredden. Kapital flödar samtidigt till industri, banker, energiomställning, försvar och småbolag – vilket ofta signalerar en marknad som börjar tro på ett mer stabilt makroscenario längre fram.

Samtidigt märks ett tydligt skifte där investerare premierar bolag med strukturell exponering mot elektrifiering, AI-infrastruktur och energisäkerhet. ABB:s utveckling är ett tydligt exempel på hur traditionell industri nu värderas som framtidsteknik.

Att både kärnkraftsrelaterade ETF:er och clean energy-fonder steg kraftigt samma dag säger också något om marknadens nuvarande logik: investerarna söker inte längre en enskild energilösning utan snarare bred exponering mot hela den globala energiomställningen.


Top 20

  1. Linc AB (+3,21%)
  2. VanEck Uranium and Nuclear Technologies UCITS ETF (+2,72%)
  3. iShares Global Clean Energy Transition UCITS ETF (+2,54%)
  4. ABB Ltd (+2,09%)
  5. Nordnet AB (+2,03%)
  6. Essity B (+1,54%)
  7. Lundbergföretagen B (+1,49%)
  8. Svolder B (+1,49%)
  9. VanEck Defense UCITS ETF (+1,33%)
  10. AQ Group (+1,27%)
  11. iShares MSCI World Small Cap UCITS ETF (+1,17%)
  12. iShares Core DAX UCITS ETF (+1,13%)
  13. XACT Sverige (+1,13%)
  14. iShares Core MSCI Japan IMI UCITS ETF (+1,12%)
  15. iShares Core S&P 500 UCITS ETF (+1,10%)
  16. Investor B (+1,08%)
  17. Handelsbanken A (+1,06%)
  18. Clas Ohlson B (+0,82%)
  19. Xtrackers Stoxx Europe 600 UCITS ETF (+0,77%)
  20. SPDR MSCI Emerging Markets UCITS ETF (+0,74%)

Breda börslyft efter förnyat fredshopp

Breda börslyft efter förnyat fredshopp

Förnyat hopp om en diplomatisk lösning i Mellanöstern satte tonen för onsdagens handel och gav stöd åt både europeiska och amerikanska börser. Sjunkande oljepriser och fallande marknadsräntor bidrog till ett tydligt förbättrat risksentiment, där verkstad, finans och småbolag tillhörde dagens vinnarsektorer.

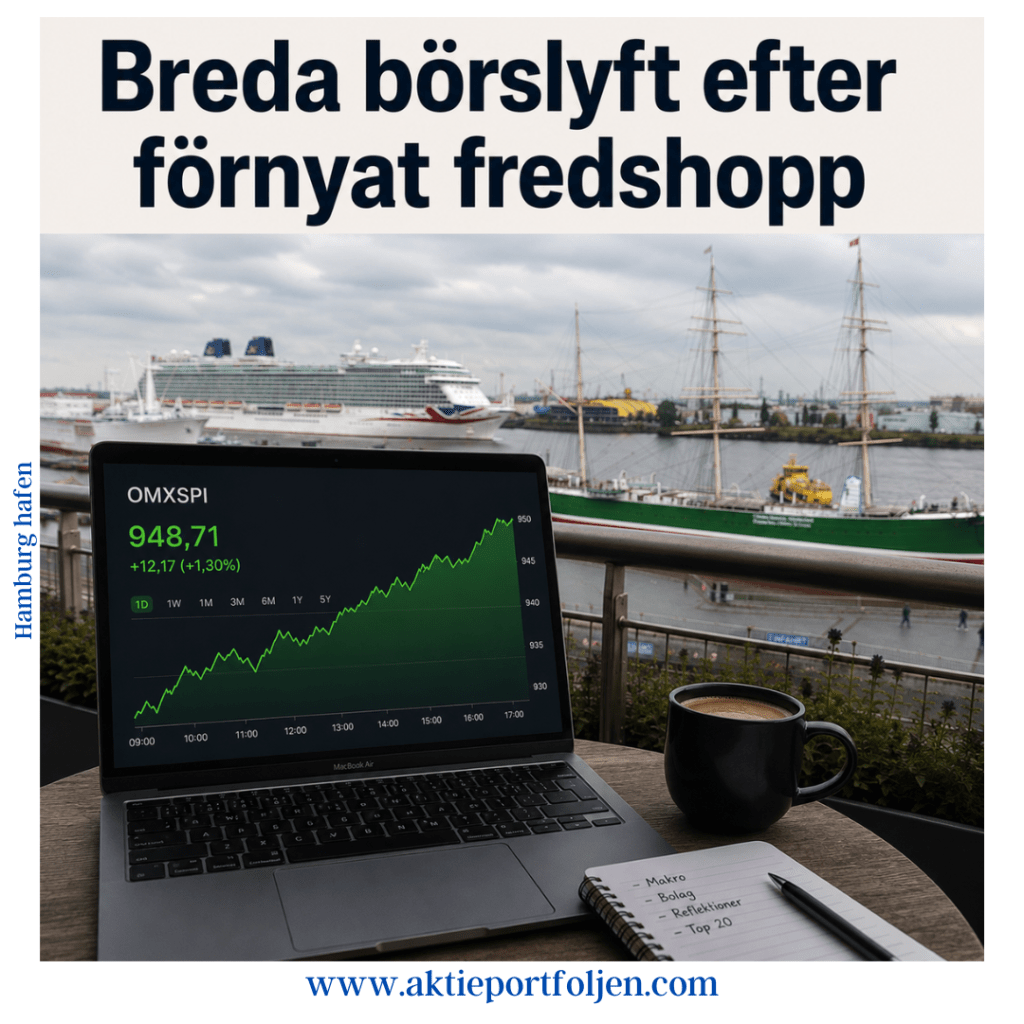
Det europeiska samlingsindexet STOXX Europe 600 steg 1,5 procent medan breda svenska OMXSPI avancerade 1,3 procent. Senare under kvällen stängde även amerikanska S&P 500-indexet upp 1,1 procent.

På råvarusidan föll både Brent- och WTI-oljan omkring 5,6 procent till cirka 105 respektive 98 dollar per fat — de lägsta nivåerna på drygt en vecka. Marknaden reagerade på uppgifter om framsteg i förhandlingarna mellan USA och Iran samt signaler om ett möjligt återöppnande av Hormuzsundet, som i praktiken varit kraftigt begränsat sedan mars. USA:s president Donald Trump uppgav att parterna befinner sig i slutfasen av förhandlingarna samtidigt som Iran bekräftade att man mottagit det amerikanska förslaget för granskning.

Bolag & sektorer

Dagens ledartröja gick till AQ Group (+3,90%) efter en bred återhämtning inom verkstadssektorn. Även Atlas Copco (+1,80%), ABB (+1,37%) och Alfa Laval (+0,33%) handlades högre när marknaden åter sökte cykliska kvalitetsbolag.

Finanssektorn utvecklades också starkt. Tyska nätmäklaren flatexDEGIRO steg 3,35 procent medan svenska Nordnet avancerade 2,41 procent. Även storbankerna följde med uppåt där Handelsbanken (+1,50%) och Nordea (+1,24%) noterades tydligt högre.

Inom konsumentsegmentet stack Clas Ohlson (+3,18%) ut efter att SEB höjt riktkursen samtidigt som rekommendationen behåll upprepades. Aktien tillhörde därmed dagens starkaste större svenska detaljhandelsbolag.

Även guld- och råvarurelaterade investeringar fortsatte att attrahera kapital. L&G Gold Mining ETF (+3,16%) utvecklades starkt med stöd från flera underliggande gruvbolag, däribland Kinross Gold. Samtidigt steg även WisdomTree Physical Gold (+0,49%).

Bland tematiska investeringar fortsatte investerare att söka exponering mot försvar, energiomställning och infrastruktur. VanEck Defense ETF (+1,82%), iShares Global Clean Energy Transition ETF (+2,77%) samt Global X European Infrastructure Development ETF (+1,47%) hörde till vinnarna.

På småbolagssidan fortsatte riskaptiten att förbättras där både XACT Svenska Småbolag ETF (+2,26%), Svolder (+2,02%) och SaltX Technology (+2,22%) utvecklades starkt.

Defensiva inslag hade däremot svårare att hänga med i uppgången. AstraZeneca (-0,29%), Essity (-0,31%) och Axfood (-0,25%) stängde samtliga svagt på minus medan Cloetta föll 1,29 procent och blev dagens tydligaste sänke i listan.

Reflektioner

Onsdagens börsdag präglades tydligt av ett skifte från geopolitisk oro mot ökad riskaptit. Det kraftiga fallet i oljepriset minskade inflationsoron samtidigt som lägre räntor gav stöd åt såväl verkstad som finans och småbolag.

Det var också en ovanligt bred uppgång där både svenska och europeiska index steg i takt med amerikanska börser senare under kvällen. Att småbolag, cykliskt och banker gick starkt samtidigt som defensiva aktier halkade efter signalerar ett mer offensivt marknadsklimat än vad som präglat de senaste veckorna.

Samtidigt fortsätter marknaden att positionera sig för flera parallella teman: försvar, energiomställning, infrastruktur och råvaror. Dagens handel visade att investerarna fortfarande gärna kombinerar tillväxt- och säkerhetsteman i samma portföljer.

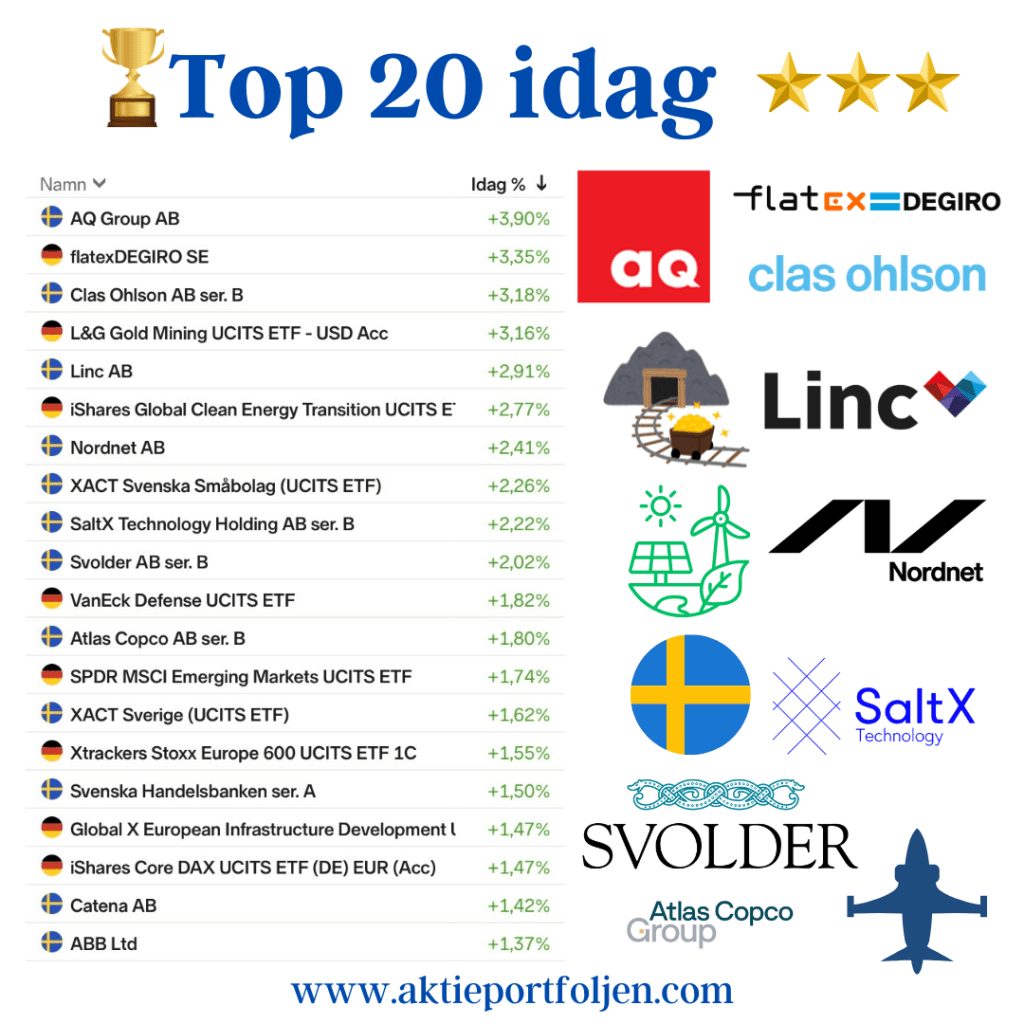
Top 20

  1. AQ Group AB +3,90%
  2. flatexDEGIRO SE +3,35%
  3. Clas Ohlson B +3,18%
  4. L&G Gold Mining UCITS ETF +3,16%
  5. Linc AB +2,91%
  6. iShares Global Clean Energy Transition ETF +2,77%
  7. Nordnet +2,41%
  8. XACT Svenska Småbolag ETF +2,26%
  9. SaltX Technology +2,22%
  10. Svolder B +2,02%
  11. VanEck Defense ETF +1,82%
  12. Atlas Copco B +1,80%
  13. SPDR MSCI Emerging Markets ETF +1,74%
  14. XACT Sverige +1,62%
  15. Xtrackers STOXX Europe 600 ETF +1,55%
  16. Handelsbanken A +1,50%
  17. Global X European Infrastructure Development ETF +1,47%
  18. iShares Core DAX ETF +1,47%
  19. Catena +1,42%
  20. ABB +1,37%