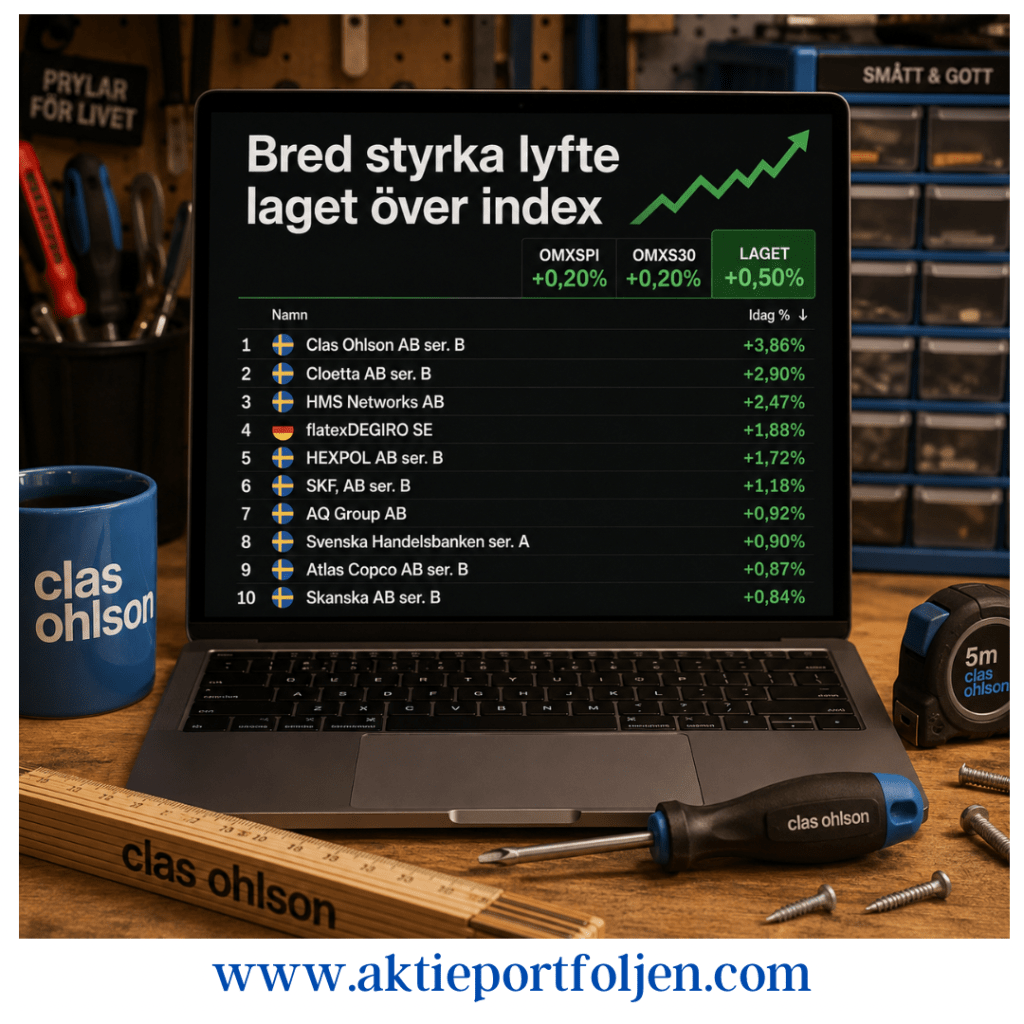
Det blev en bra onsdag för laget. Vid stängning var både OMXSPI och OMXS30 upp 0,2 procent, medan laguppställningen klättrade +0,50 procent.
I USA låg PCE-inflationen, Federal Reserves föredragna inflationsmått, kvar på 3,7 procent i juli. Kärninflationen låg samtidigt kvar på 3,3 procent, i linje med förväntningarna. Inför Feds möte den 16 september ser marknaden fortfarande en betydande osäkerhet kring nästa räntebesked.
På Wall Street är handeln något avvaktande inför kvällens delårsrapport från Nvidia.
Konsument i topp – industrin hakade på
I laget tog konsumentbolagen täten. Clas Ohlson (+3,86 %) och Cloetta (+2,90 %) placerade sig högst upp i tabellen.
Clas Ohlson fick draghjälp av Nordea, som upprepar köp och höjer riktkursen från 440 till 480 kronor. Banken skruvar samtidigt upp sin försäljningsprognos efter fortsatt stark utveckling under juni och juli och räknar med fortsatta marknadsandelsvinster.
Men styrkan stannade inte där.
Även industrin visade framfötterna med HMS Networks (+2,47 %), Hexpol (+1,72 %), SKF (+1,18 %) och AQ Group (+0,92 %).
Reflektion
Det mest positiva med dagen är kanske därför inte själva +0,50 procent.
Det är bredden bakom siffran.
När både konsument och industri bidrar samtidigt som index bara orkar upp 0,2 procent ser laguppställningen betydligt piggare ut än börsen som helhet.
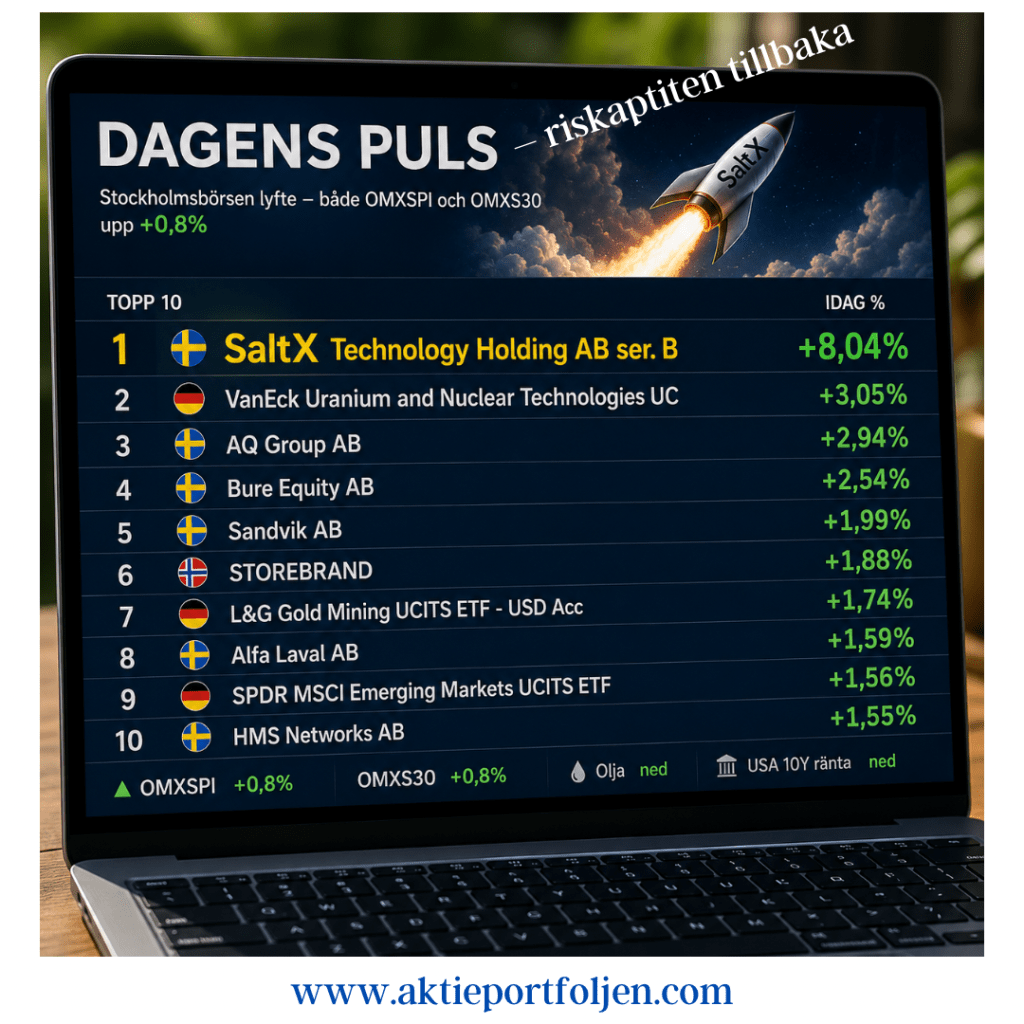
Stockholmsbörsen fick medvind under tisdagen. Vid stängning var både OMXSPI och OMXS30 upp 0,8 procent.
Morgonens positiva öppning förstärktes efter dubbla signaler om minskad geopolitisk oro i Mellanöstern. Samtidigt föll både oljepriset och de amerikanska långräntorna – en kombination som gav ytterligare stöd åt riskaptiten.
I laguppställningen tog SaltX ledartröjan med en rusning på +8,0 procent. Carnegie konstaterade efter gårdagens rapport att bolagets position stärkts inom flera prioriterade områden. Efter vårens tekniska genombrott inom cement har SaltX bland annat säkrat ett nytt EU-finansierat projekt tillsammans med Holcim och Paebbl. Nästa steg blir uppskalning och fördjupade industriella samarbeten.
Bakom SaltX syns också ett intressant mönster i dagens topplista. Ren energi och råvarurelaterat gick starkt, samtidigt som industri och AI-relaterad teknik återhämtade en del av tidigare nedgångar.
En bredare riskaptit – men med SaltX i en klass för sig.
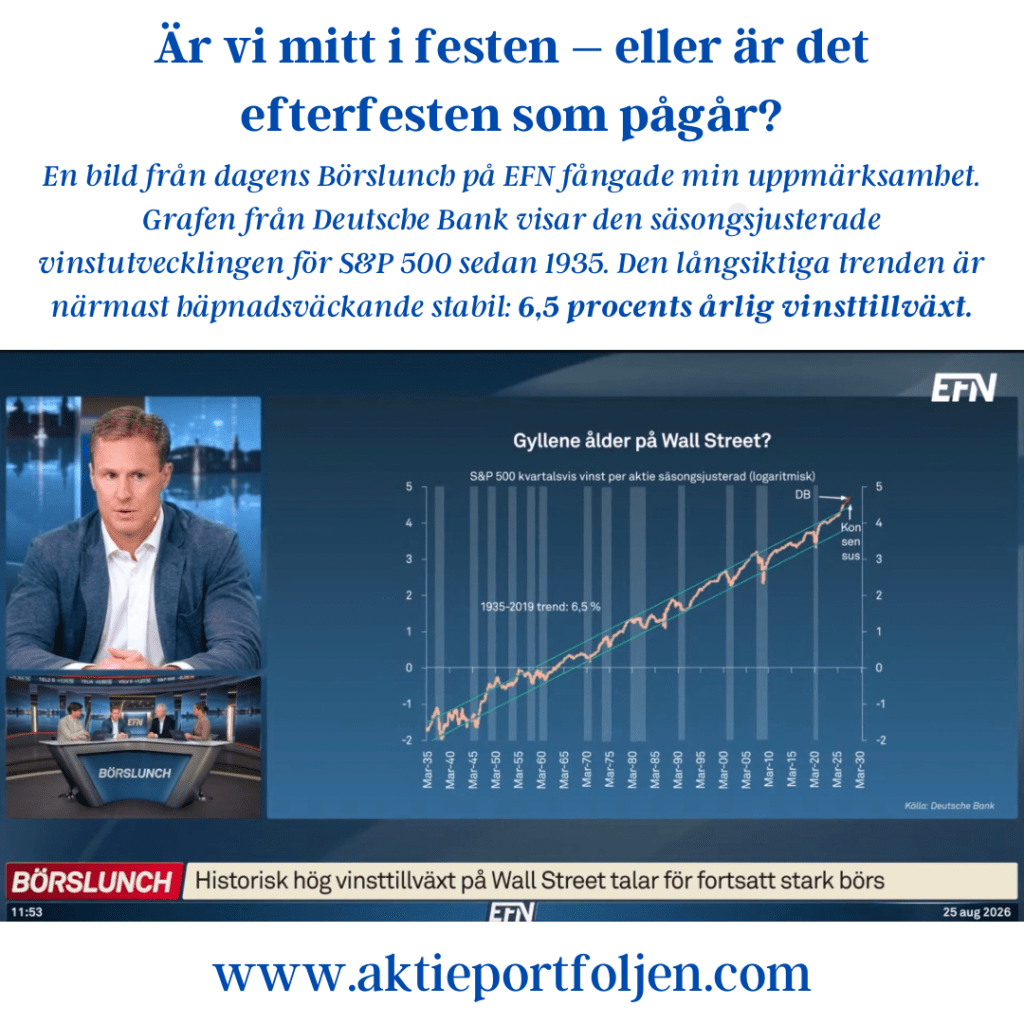
Är vi mitt i festen – eller är det efterfesten som pågår?
En bild från dagens Börslunch på EFN fångade min uppmärksamhet.
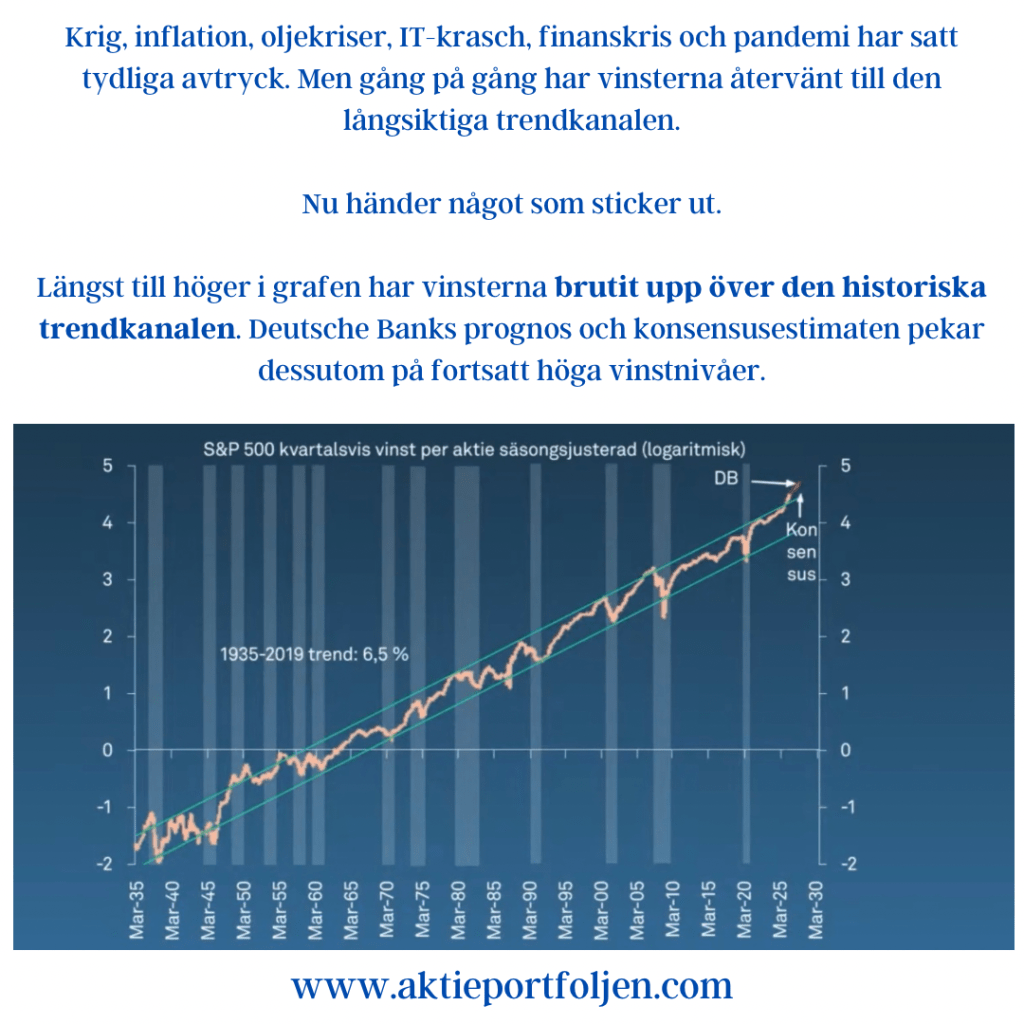
Grafen från Deutsche Bank visar den säsongsjusterade vinstutvecklingen för S&P 500 sedan 1935. Den långsiktiga trenden är närmast häpnadsväckande stabil: 6,5 procents årlig vinsttillväxt.
Krig, inflation, oljekriser, IT-krasch, finanskris och pandemi har satt tydliga avtryck. Men gång på gång har vinsterna återvänt till den långsiktiga trendkanalen.
Nu händer något som sticker ut.
Längst till höger i grafen har vinsterna brutit upp över den historiska trendkanalen. Deutsche Banks prognos och konsensusestimaten pekar dessutom på fortsatt höga vinstnivåer.
Vad det betyder vet vi först i efterhand.
Är det början på något nytt – eller ser vi slutet av en ovanligt stark vinstcykel?
EFN väljer i sin undertext den optimistiska tolkningen: ”Historiskt hög vinsttillväxt på Wall Street talar för fortsatt stark börs.”
Själv nöjer jag mig med att konstatera vad grafen visar.
Festen pågår. Frågan är bara vilken del av kvällen vi befinner oss i. 🥂📈
Och som alltid på börsen är det klokt att veta var utgången finns.
Stockholmsbörsen inledde veckan försiktigt. Vid stängning var både det breda OMXSPI och storbolagsindexet OMXS30 ned knappt 0,1 procent.
Bakom den till synes odramatiska indexrörelsen hände desto mer.
Geopolitiken fortsatte att påverka riskaptiten. USA:s finansminister Scott Bessent meddelade att USA inleder vad han beskrev som en ekonomisk offensiv mot Irans finansiella förbindelser runt om i världen. Fokus ligger på nätverk som används för oljehandel och för att kringgå sanktioner. Samtidigt föll oljepriset.
På räntemarknaden kom nya uppgifter om stora återköp av långfristiga amerikanska statsobligationer. Åtgärderna kan ge stöd åt obligationsmarknaden och påverka långräntorna, men de förändrar inte det underliggande problemet – stora budgetunderskott, en växande statsskuld och ett fortsatt omfattande upplåningsbehov.
Det är en problematik som också bidrar till att hålla intresset för alternativa värdebevarare vid liv. Inte undra på att guldet fortsätter att locka kapital.
Även AI-handeln hamnade åter i fokus. Uppgifter om att Nvidia höjer priserna på sina servrar med omkring 15 procent bidrog till ett svagare sentiment, samtidigt som marknaden börjat diskutera om tillväxttakten i AI-investeringarna kan vara på väg att mattas.
Det är alldeles för tidigt att dra några större slutsatser av detta. AI-handeln kan lika gärna vända upp igen. Men efter den kraftiga uppgången räcker det med frågetecken kring efterfrågan och kostnader för att tidigare vinnare ska bli känsliga.
Sektorer / Bolag
Dagens tydligaste tema var därför inte indexrörelsen utan rotationen under ytan.
Defensivt, klassisk svensk verkstad, investmentbolag och guld återfanns högt upp medan flera innehav med exponering mot AI, elektrifiering och andra starka tillväxtteman hade en betydligt tyngre dag.
Bure toppade laget med +2,95 procent. I bakgrunden finns även ett insiderköp från styrelseledamoten Sarah McPhee, som den 21 augusti köpte 1 100 aktier för omkring 326 000 kronor.
Essity steg 2,82 procent och toppade samtidigt OMXS30. Aktien fick stöd av en upprepad köprekommendation från Di. Även här noterades ett insiderköp när Niklas Westin Sundberg i koncernledningen köpte 4 000 aktier för drygt 1,1 miljoner kronor.
Bakom följde SKF +2,17 procent, Sandvik +1,65 procent och Linc +1,61 procent.
Även guldet bidrog. WisdomTree Physical Gold steg 1,49 procent och placerade sig på sjätte plats i laget.
I andra änden av uppställningen syntes dagens rotation lika tydligt. ABB föll 2,28 procent och AQ Group 2,13 procent. Båda har gynnats av investeringarna inom elektrifiering, datacenter och AI och följde idag med ned när delar av AI-handeln pressades.
Reflektion
Stiltje på ytan – men hela havet stormar därunder.
Laget stängde dagen +0,15 procent, samtidigt som både OMXSPI och OMXS30 slutade strax under nollstrecket.
Men det intressanta idag var egentligen inte att laget steg 0,15 procent.
Det intressanta var hur det gjorde det.
19 innehav stängde på plus. Samtidigt återfanns ABB och AQ Group bland dagens största förlorare och flera av de globala tillväxtteman som tidigare varit starka låg långt ned i uppställningen.
En dag leder AI, elektrifiering och tillväxt. En annan dag tar Essity, verkstad, investmentbolag eller guld över taktpinnen.
Jag behöver inte veta i förväg vilken spelare som ska leda nästa handelsdag.
Det är laget som ska leverera – inte den enskilda spelaren.
Min uppgift är att se till att rätt spelare finns på planen.
Top 20
1. Bure Equity +2,95 %
2. Essity +2,82 %
3. SKF +2,17 %
4. Sandvik +1,65 %
5. Linc +1,61 %
6. WisdomTree Physical Gold +1,49 %
7. SaltX Technology +1,08 %
8. Lundbergföretagen +0,98 %
9. Alfa Laval +0,86 %
10. Xtrackers MSCI World Financials +0,80 %
11. flatexDEGIRO +0,73 %
12. Storebrand +0,30 %
13. iShares Global High Yield Corp Bond +0,25 %
14. Addtech +0,24 %
15. VanEck Uranium and Nuclear Technologies +0,13 %
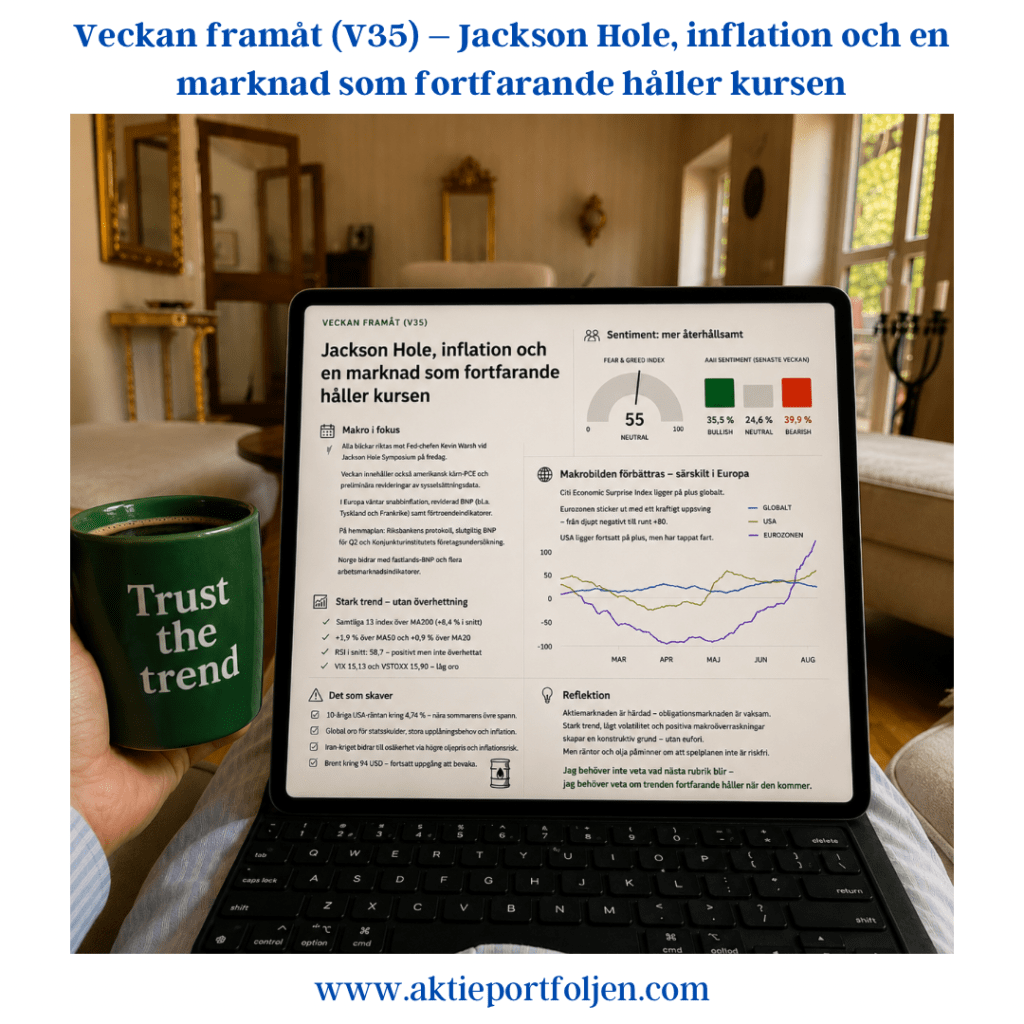
Veckan framåt (V35) – Jackson Hole, inflation och en marknad som fortfarande håller kursen
Makro
Alla blickar riktas mot Jackson Hole när Fed-chefen Kevin Warsh talar på fredag. Efter en sommar där räntemarknaden fått väga fortsatt ekonomisk styrka mot inflationsrisker blir varje signal om den fortsatta penningpolitiken viktig.
Veckan innehåller dessutom amerikansk kärn-PCE och preliminära revideringar av sysselsättningsdata. Kombinationen gör att både inflations- och arbetsmarknadsbilden åter hamnar i centrum.
I Europa kommer preliminära inflationssiffror och reviderad BNP för andra kvartalet från bland annat Tyskland och Frankrike, tillsammans med nya indikatorer över företagens och hushållens förtroende.
På hemmaplan väntar Riksbankens protokoll, definitiv svensk BNP för andra kvartalet och Konjunkturinstitutets företagsundersökning. Norge bidrar med fastlands-BNP och flera arbetsmarknadsindikatorer.
Marknadsläget
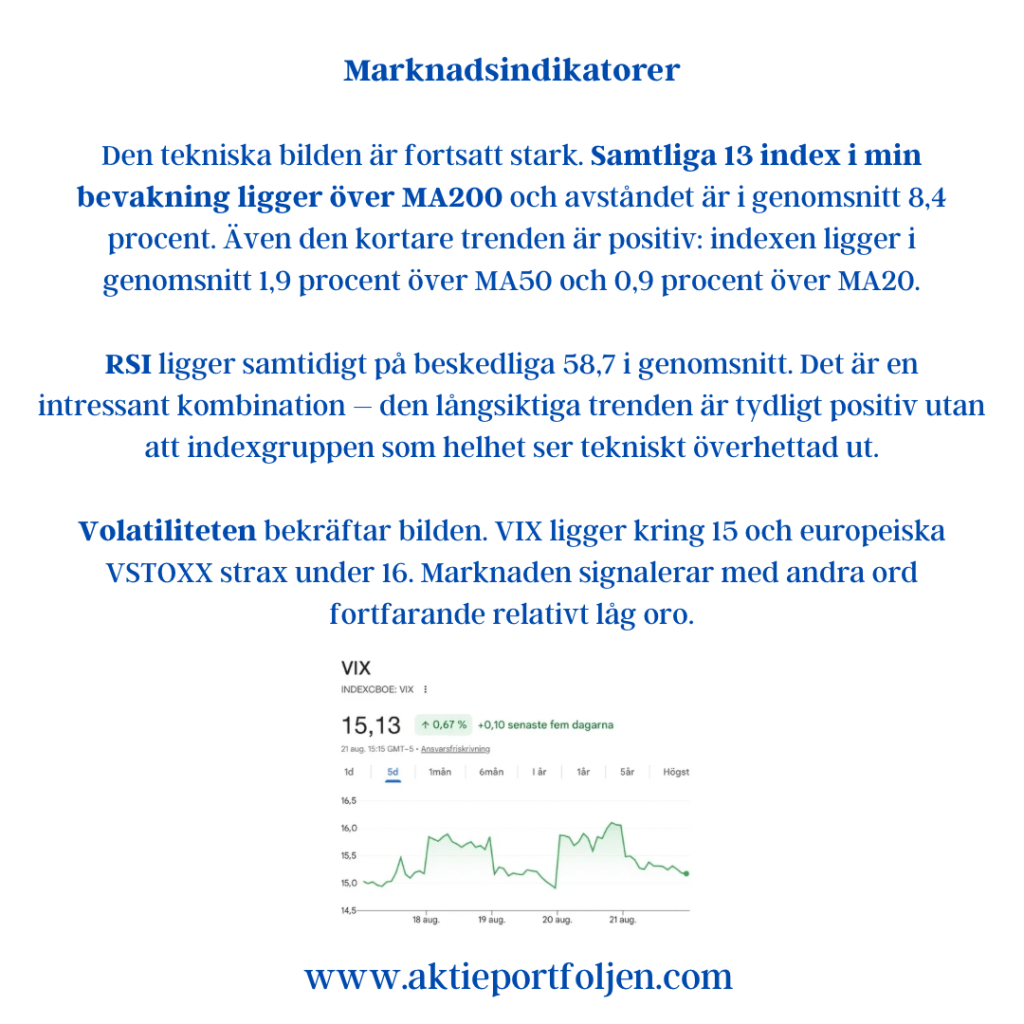
Den tekniska bilden är fortsatt stark. Samtliga 13 index i min bevakning ligger över MA200 och avståndet är i genomsnitt 8,4 procent. Även den kortare trenden är positiv: indexen ligger i genomsnitt 1,9 procent över MA50 och 0,9 procent över MA20.
RSI ligger samtidigt på beskedliga 58,7 i genomsnitt. Det är en intressant kombination – den långsiktiga trenden är tydligt positiv utan att indexgruppen som helhet ser tekniskt överhettad ut.
Volatiliteten bekräftar bilden. VIX ligger kring 15 och europeiska VSTOXX strax under 16. Marknaden signalerar med andra ord fortfarande relativt låg oro.
Sentimentet är däremot mer återhållsamt än den tekniska bilden. CNN Fear & Greed ligger på 55, neutral nivå, efter 63 för en vecka sedan. AAII:s senaste undersökning visar samtidigt 35,5 procent optimister mot 39,9 procent pessimister.
Vad som ligger bakom försiktigheten går inte att utläsa ur sentimentmätningarna. Men marknaden har flera tydliga orosmoment att förhålla sig till – höga långräntor, växande statsskulder och geopolitisk osäkerhet.
Makrobilden förbättras – framför allt i Europa
Citi Economic Surprise Index ger ytterligare en intressant pusselbit. Det globala indexet ligger tydligt på plus, vilket innebär att den ekonomiska statistiken sammantaget har överraskat positivt jämfört med prognoserna.
Europa sticker ut. Eurozonens överraskningsindex har stigit kraftigt och ligger runt +80 efter att ha varit djupt negativt under våren. USA ligger fortfarande på positiv mark men har samtidigt tappat fart under de senaste veckorna.
Det är en ovanlig och intressant förändring i den relativa makrobilden.
Det som skaver
Obligationsmarknaden förtjänar extra uppmärksamhet. Den amerikanska tioårsräntan ligger kring 4,74 procent samtidigt som långräntorna även på flera andra stora marknader har nått höga nivåer.
Bakom utvecklingen finns en kombination av inflationsoro, stora statliga upplåningsbehov och växande statsfinansiella frågetecken. Iran-kriget adderar ytterligare osäkerhet genom oljepriset och därmed inflationsbilden.
Brent handlas nu kring 94 dollar fatet efter en tydlig uppgång under veckan. Om oljepriset fortsätter upp blir centralbankernas avvägning mellan inflation och tillväxt knappast enklare.
Reflektion
Det kanske mest intressanta är hur aktiemarknaden hittills hanterat allt detta.
Aktiemarknaden förefaller ha blivit mer härdad inför geopolitisk oro. Rubriker som tidigare hade kunnat utlösa betydande riskaversion får ofta relativt kortvariga effekter så länge bolagsvinster, konjunktur och den långsiktiga trenden håller.
Det innebär inte att riskerna har försvunnit. Snarare verkar marknaden kräva tydligare ekonomiska konsekvenser innan den ändrar riktning.
Och det skapar en intressant kontrast.
Aktiemarknaden är härdad. Obligationsmarknaden är vaksam.
Vi går därför in i veckan med en stark teknisk grund: samtliga bevakade index ligger över MA200, volatiliteten är låg och den globala makrostatistiken överraskar fortfarande på uppsidan. Samtidigt finns ingen tydlig eufori i sentimentet.
Det är i grunden en ganska konstruktiv kombination.
Men räntan och oljan påminner om att spelplanen inte är riskfri. Ett hökaktigt budskap från Jackson Hole, starkare inflation än väntat eller ytterligare stigande långräntor skulle snabbt kunna förändra riskaptiten.
Så länge trenden håller finns det däremot ingen anledning för mig att springa före marknaden.
Jag behöver inte veta vad nästa rubrik blir – jag behöver veta om trenden fortfarande håller när den kommer.
Stockholmsbörsen avslutade veckan starkt. OMXSPI steg 0,9 procent och OMXS30 1,0 procent – och laguppställningen hängde på.
Köparna höll i taktpinnen trots högre amerikanska långräntor, växande statsskuld och fortsatt oro i Mellanöstern. Finansdepartementets återköp av statsobligationer har hittills haft begränsad effekt på räntorna. En starkare ekonomi och högre inflationsförväntningar håller samtidigt uppe räntetrycket.
Det är ytterligare ett orosmoln för marknaden. På längre sikt lär dock fokus åter riktas mot bolagens vinster – och inte minst vilka produktivitetsvinster AI faktiskt kan skapa.
Guld och silver har fått ett rejält uppsving under veckan, med oro kring USA:s statsfinanser och en svagare dollar som stöd. Det syntes tydligt i L&G Gold Mining ETF, som steg 3,90 procent idag och hela 16,33 procent under veckan. Det fysiska guldet steg 1,85 procent idag och 4,29 procent under veckan.
Även uran fortsatte starkt: VanEck Uranium and Nuclear Technologies ETF steg 3,16 procent. Råvarunära Sandvik avancerade 3,28 procent.
Men Top 20 visar framför allt bredden. Där finns också nätmäklare, industri, investmentbolag och konsument.
En stark avslutning på veckan – och den här gången var det många spelare som deltog.
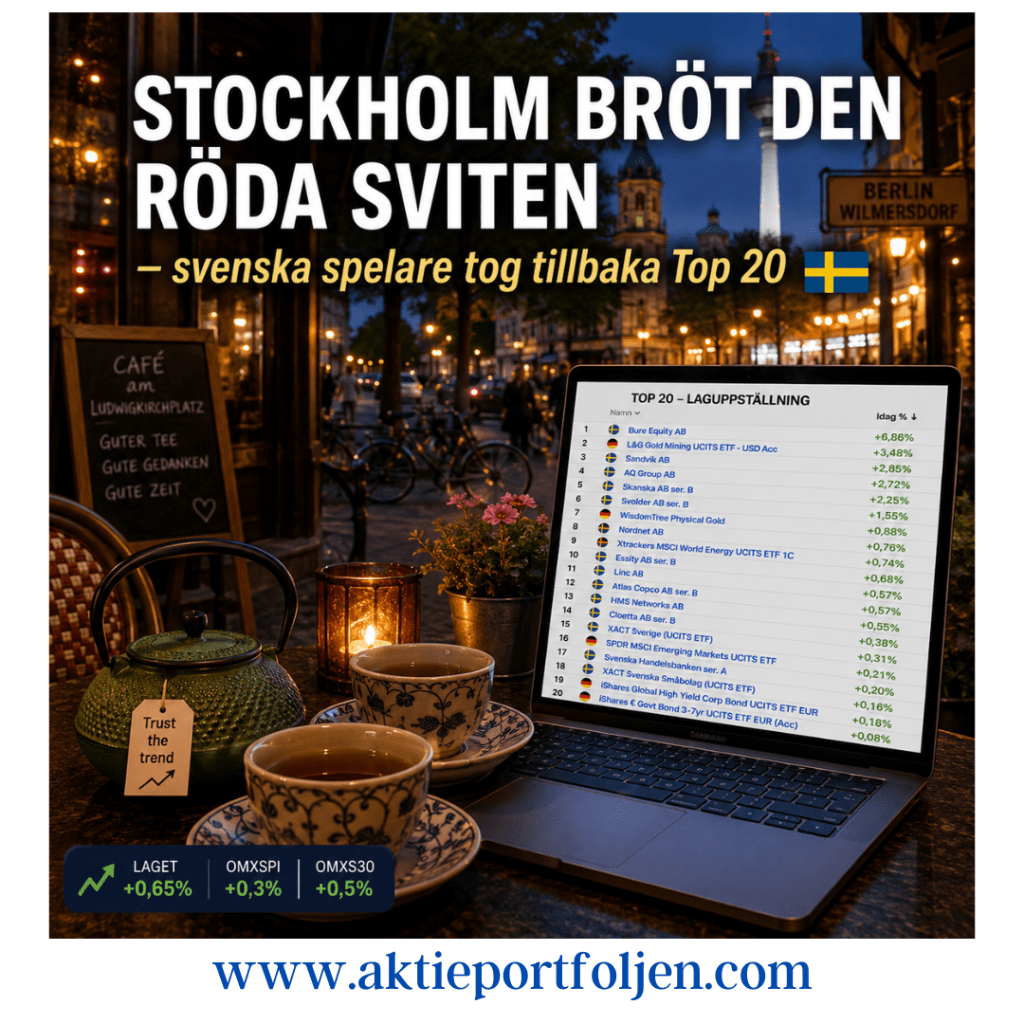
Stockholm bröt den röda sviten – svenska spelare tog tillbaka Top 20
Inledning / Makro
Efter elva handelsdagar i rad utan uppgång lyste det åter grönt på Stockholmsbörsen när torsdagen summerades. Därmed bröts den längsta sviten utan en positiv handelsdag sedan sensommaren 2001.
Det breda OMXSPI steg omkring 0,3 procent medan storbolagsindex OMXS30 avancerade omkring 0,5 procent.
Laguppställningen hade en starkare dag och steg +0,65 procent, vilket innebar att laget återigen stängde över båda Stockholmsindexen.
Utanför Sverige var bilden svagare. De ledande Europabörserna hade en betydligt trögare torsdag och Wall Street inledde handeln på minus. Mer än så behöver egentligen inte sägas om omvärlden i kväll – dagens historia finns framför allt i Stockholm.
Riksbanken lämnade samtidigt styrräntan oförändrad.
Sektorer / Bolag
Dagens överlägsna ledartröja gick till Bure, som steg +6,86 procent efter rapporten. Investmentbolagets substansvärde ökade kraftigt under det andra kvartalet till 25,4 miljarder kronor, motsvarande 342,90 kronor per aktie. (hurbra.se)
Men Bure var långt ifrån den enda svenska spelaren högt upp i laguppställningen.
Sandvik +2,85 %, AQ Group +2,72 %, Skanska +2,25 % och Svolder +1,55 % gjorde att svenska bolag dominerade toppen på dagens lista.
Skanska fick draghjälp av beskedet att bolaget tecknat ett kontrakt värt omkring 11,2 miljarder kronor för byggandet av fyra datacenter i sydöstra USA. Ordern kommer att bokföras under det tredje kvartalet. (Skanska)
Samtidigt fortsatte guldet sin resa norrut. L&G Gold Mining ETF steg +3,48 procent och WisdomTree Physical Gold +0,88 procent.
Reflektion
Det mest intressanta med dagens Top 20 är kanske inte den enskilda vinnaren utan bredden.
Hela 14 av de 20 placeringarna är svenska aktier eller Sverigefonder/ETF:er. Det var ett tag sedan den svenska delen av laguppställningen syntes så tydligt högt upp på listan.
Investmentbolag, verkstad, bygg, finans, defensivt och småbolag bidrog samtidigt. Det gör dagens +0,65 procent betydligt mer intressant än om uppgången hade burits av ett par enskilda positioner.
Och mitt i allt detta fortsätter guldet att leverera.
Guldet fortsätter norrut – men idag behövde det inte bära laget.
Efter elva handelsdagar utan uppgång fick Stockholm till slut en grön dag.
Och när den väl kom stod de svenska spelarna redo. 🇸🇪📈
Guldet lyfte laget efter oväntat amerikanskt obligationsbesked
Inledning / Makro
Stockholmsbörsen var på onsdagen ytterst nära att bryta den långa förlustsviten. Ett oväntat besked från det amerikanska finansdepartementet fick plötsligt fart på marknaden under eftermiddagen – men glädjen blev kortvarig.
När handeln stängde hade breda OMXSPI backat med minsta möjliga marginal, −0,01 %, medan storbolagsindex OMXS30 sjönk −0,03 %.
Därmed noterades den elfte raka handelsdagen på minus för Stockholmsbörsen.
Det amerikanska finansdepartementet meddelade att man ska öka återköpen av statsobligationer med längre löptider. Beskedet pressade ned de amerikanska långräntorna och satte samtidigt fart på ädelmetallerna.
Guld och silver steg kraftigt och guldet handlades kring 4 560 dollar per troy ounce.
För aktiemarknaden blev effekten av de lägre långräntorna kortvarig. För guldet blev reaktionen desto tydligare.
Sektorer / Bolag
I laguppställningen var bilden något grönare än på Stockholmsbörsen, men styrkan var långt ifrån jämnt fördelad.
Guldet dominerade fullständigt.
L&G Gold Mining UCITS ETF rusade +7,50 %, medan WisdomTree Physical Gold steg +2,15 %. Därmed intog de båda guldrelaterade innehaven de två översta platserna på dagens Top 20.
Bakom guldet var utvecklingen betydligt mer blandad.
SaltX steg +1,54 %, AQ Group +1,28 %, Linc +0,96 %, Lundbergföretagen +0,91 % och Clas Ohlson +0,60 %.
Det finns egentligen ingen gemensam nämnare bland dessa bolag. Industri, investmentbolag och konsument samsas högt på listan, medan energi, uran och räntedelen i stort sett stod stilla.
Det var alltså ingen bred risk-on-dag i laguppställningen.
Det var en gulddag.
Reflektion
Ett amerikanskt obligationsbesked var nära att bryta Stockholms långa förlustsvit.
För börsen blev effekten kortvarig.
För guldet blev den desto tydligare.
Och det är kanske dagens mest intressanta kontrast. Samma besked som tillfälligt gav aktiemarknaden stöd genom fallande långräntor fick betydligt större genomslag i ädelmetallerna.
För laguppställningen blev det återigen en påminnelse om värdet av att olika tillgångar och teman kan bära laget vid olika tillfällen.
Idag behövdes ingen bred uppgång.
Två guldspelare räckte för att laget skulle stänga på grönt när Stockholm noterade sin elfte raka röda dag.
Det är något särskilt med att efter 11 kilometers löpning i en av Berlins underbara parker slå sig ner och summera börsdagen. Kroppen har fått sitt – nu är det dags för marknaden.
Inledning/Makro
Stockholmsbörsen inledde veckan nedåt och noterade därmed sin nionde raka handelsdag på rött.
Vid stängning hade breda OMXSPI backat 0,4 procent medan storbolagsindex OMXS30 sjönk 0,3 procent. Laguppställningen gick återigen åt andra hållet och stängde på den gröna sidan.
Nio röda dagar i rad låter onekligen dramatiskt. Men tittar man bakom rubriken blir bilden betydligt lugnare. Under hela nedgångssviten har Stockholmsbörsen inte fallit mer än 0,4 procent under någon enskild handelsdag och den sammanlagda nedgången för OMXSPI stannar kring blygsamma 1,5 procent.
Under samma period har laguppställningen gått åt andra hållet och stigit ungefär lika mycket.
De senaste inflations- och sysselsättningssiffrorna har samtidigt påverkat marknadens syn på den fortsatta amerikanska räntepolitiken. Det gav ytterligare en pusselbit till en marknad där kapitalet fortsätter att söka sig mellan olika sektorer och tillgångsslag.
Sektorer/bolag
Råvarurelaterat hörde till dagens vinnare i laguppställningen. L&G Gold Mining steg 2,9 procent, fysiskt guld 0,8 procent och uran- och kärnkrafts-ETF:en knappt lika mycket. Även Sandvik stängde på plus.
En annan tydlig observation fanns inom finans. Nätmäklarna flatexDEGIRO och Nordnet steg 2,0 respektive 1,1 procent. Även Handelsbanken stängde på grönt.
I andra änden återfanns Essity, som föll 3,5 procent. Jefferies sänkte riktkursen och pekade bland annat på stigande råvarukostnader under andra halvåret, samtidigt som bolagets prishöjningar väntas slå igenom med viss fördröjning. Analyshuset ser dessutom risk för svagare volymer inom Consumer Tissue och Professional Hygiene.
Det blev därmed en intressant kontrast under dagen: råvaror bidrog positivt på ena sidan av laguppställningen samtidigt som stigande råvarukostnader pressade Essity på den andra.
Reflektion
Nio röda handelsdagar i rad väcker uppmärksamhet. Men siffrorna bakom rubriken är betydligt mindre dramatiska.
Någon tydlig kapitulation syns knappast. Snarare har Stockholm långsamt pyst nedåt samtidigt som det under ytan hela tiden funnits sektorer och bolag som gått åt motsatt håll.
För egen del blir det ytterligare en påminnelse om värdet av att titta på vad som faktiskt händer under ytan – inte bara på färgen på index.
Laguppställningen har under samma nio handelsdagar gått åt andra hållet och stigit ungefär lika mycket som börsen fallit. Det är förstås en kort period och inget att dra stora växlar på, men det illustrerar väl vad en spridd laguppställning kan göra när marknaden roterar mellan olika delar av börsen.
En vanlig måndag kan innehålla många stories.
Top 20
Dagens Top 20 blev genomgående grön och samtidigt ovanligt blandad. Guld och råvarurelaterat satte tydliga avtryck i toppen, men där fanns också finans, industri, tillväxtmarknader, Japan och småbolag.
Efter en vecka där den amerikanska inflationen i stort sett motsvarade förväntningarna och rapportperioden fortsatt gav stöd åt börserna flyttas fokus nästa vecka tillbaka mot centralbankerna och den framåtblickande konjunkturbilden.
I USA blir protokollet från Federal Reserves julimöte en av veckans viktigaste hållpunkter. Efter den svaga sysselsättningsrapporten och de senaste inflationssiffrorna har bilden blivit mer komplicerad för Fed. Protokollet kan därför ge ytterligare ledtrådar om hur diskussionen inom centralbanken ser ut inför höstens räntebeslut.
Även industriproduktion, bostadsdata och framför allt preliminära PMI- och regionala sentimentindikatorer blir intressanta. Frågan är om de bekräftar den motståndskraft som den amerikanska ekonomin hittills visat.
I euroområdet blir veckan mer inriktad på konjunktursignaler. Preliminära PMI-siffror blir viktiga för bilden av tillväxten, samtidigt som de slutliga inflationssiffrorna för juli ger mer information om prisutvecklingen.
På hemmaplan riktas blickarna mot Riksbanken. Någon förändring av styrräntan väntas inte när beskedet kommer på torsdag. Desto större uppmärksamhet lär riktas mot kommunikationen och eventuella signaler om hur direktionen ser på ränteutvecklingen senare under året.
Marknadsindikatorer
Trendbilden är tydligt positiv.
Samtliga 13 börsindex jag följer handlas över sina 200-dagars glidande medelvärden, i genomsnitt med 9,4 procent. Även den kortare trendbilden är stark – 12 av 13 index ligger över MA20 och samtliga över MA50.
Japan, Norge och amerikansk teknik tillhör de starkaste marknaderna. Nikkei 225 ligger hela 19,6 procent över MA200, OBX Oslo 14,1 procent och Nasdaq 100 12,5 procent. Även Stockholm befinner sig tydligt i positiv långsiktig trend, med OMXS30 7,9 procent och OMXSPI 6,2 procent över MA200.
RSI ligger i genomsnitt på 62,1. Det signalerar bra momentum, men visar samtidigt att vissa marknader börjar bli kortsiktigt ansträngda.
Riskaptiten är också fortsatt god, men knappast euforisk.
CNN Fear & Greed Index ligger på 65 – Greed, nästan oförändrat från 64 för en vecka sedan. Samtidigt ligger amerikanska VIX på låga 14,25 och europeiska VSTOXX kring 15,1. Volatilitetsmarknaden signalerar med andra ord fortfarande ett relativt lugnt börsklimat.
AAII:s investerarenkät ger en något mer försiktig bild. Andelen optimister ligger på 34,7 procent, medan 37,9 procent är negativa. Pessimisterna är därmed fortfarande fler än optimisterna och andelen negativa ligger över sitt historiska genomsnitt på 31,5 procent.
Det är en intressant kombination: marknaden uppträder lugnt och Fear & Greed visar optimism, samtidigt som privatinvesterarna ännu inte har blivit överdrivet positiva.
Även räntemarknaden förtjänar uppmärksamhet. Den amerikanska tioårsräntan ligger kring 4,70 procent, nära den övre delen av årets intervall. Det är en påminnelse om att finansieringsvillkoren fortfarande är relativt strama trots den goda riskaptiten.
Brentoljan avslutar samtidigt veckan kring 88,5 dollar per fat efter ännu en volatil vecka. Energipriserna förblir därför en faktor att hålla ögonen på, inte minst genom kopplingen till inflation och räntor.
En ny pusselbit – CESI
Jag har också börjat följa Citigroup Economic Surprise Index, CESI, som mäter hur den faktiska ekonomiska statistiken utvecklas i förhållande till marknadens förväntningar.
Här är utvecklingen just nu intressant.
Det globala indexet ligger kring +40, USA omkring +25, medan euroområdet har rusat upp mot +70. Positiva värden betyder inte nödvändigtvis att ekonomin är stark – utan att statistiken sammantaget kommer in bättre än ekonomerna räknat med.
Det gör framför allt utvecklingen i Europa värd att följa. För ett par månader sedan låg euroområdets CESI kraftigt på minus. Nu överraskar statistiken istället tydligt på uppsidan.
Nästa veckas PMI-siffror blir därför ett intressant test: kan den positiva överraskningstrenden fortsätta?
Reflektion
Bilden inför veckan är på många sätt konstruktiv – och faktiskt ganska tydligt bullish.
Den globala trendbilden är bred och stark. Volatiliteten är låg, riskaptiten god och den ekonomiska statistiken överraskar sammantaget positivt. Samtidigt finns det fortfarande en nyttig dos skepsis bland privatinvesterarna.
Det är en ganska tilltalande kombination för en trendföljare.
Samtidigt finns tydliga motvikter. Den amerikanska tioårsräntan ligger nära 4,7 procent och oljepriset är fortsatt högt. Båda kan snabbt återföra inflation och penningpolitik till centrum. Dessutom visar RSI att delar av marknaden börjar bli kortsiktigt ansträngda.
En annan risk finns fortfarande i Mellanöstern.
Marknaden tycks i allt högre grad ha vant sig vid ett stängt Hormuzsund. Brent kring 88 dollar visar att en betydande riskpremie finns kvar, men knappast någon panik. Marknaden är framåtblickande och tycks räkna med att konflikten så småningom får en lösning – eller att en större del av energiflödena successivt hittar alternativa vägar.
Det skapar samtidigt en risk i sig. Ju mer marknaden vänjer sig vid störningarna, desto större kan reaktionen bli om situationen istället eskalerar och dessa förväntningar visar sig vara för optimistiska.
Längre än så behöver jag inte gå. Att försöka förutsäga hur eller när situationen löses blir spekulation.
Vi behöver inte förutsäga vad som händer – vi behöver observera vad marknaden faktiskt gör.
Och just nu säger marknaden fortfarande bull.
Så länge trenden håller fortsätter jag därför att spela med laget som står på planen. Nästa vecka får makrostatistiken visa om den också tänker spela med.